
Taille et part du marché des protéines de lentilles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 132.92 Millions de dollars américains |
| Taille du Marché (2031) | 192.16 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des protéines de lentilles par Mordor Intelligence
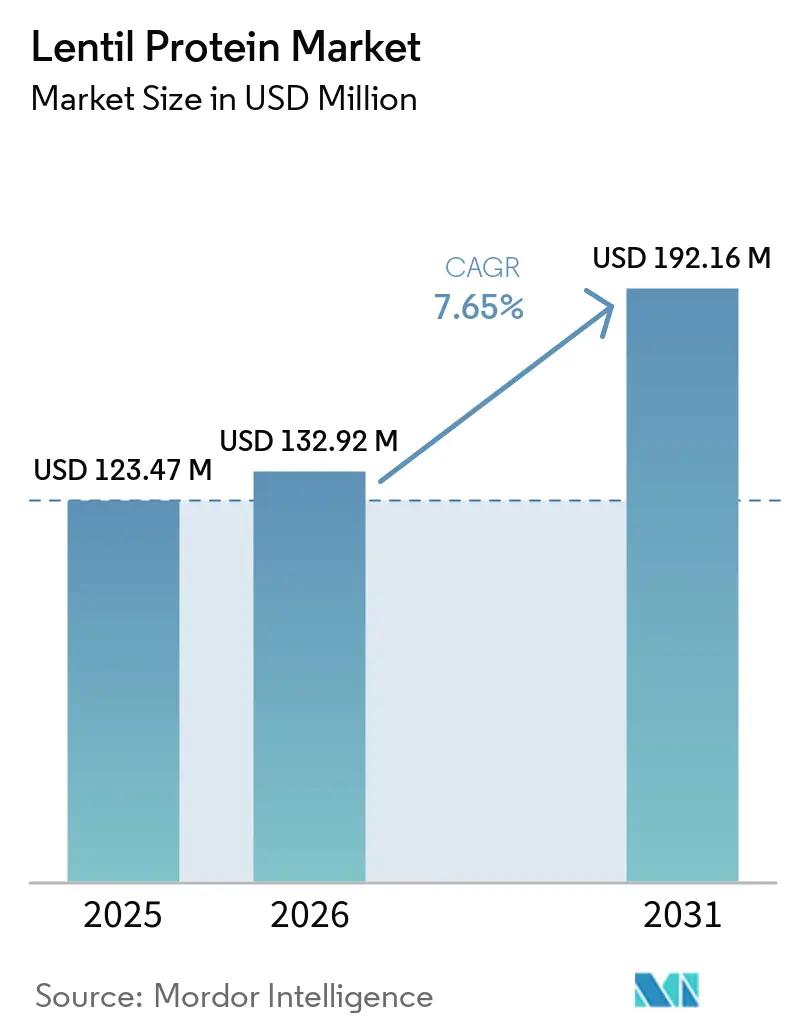
Le marché mondial des protéines de lentille connaît une croissance régulière, portée par une demande croissante d'alternatives protéiques d'origine végétale, durables et à haute densité nutritionnelle. Le marché était évalué à 123,47 millions USD en 2025, a progressé à 132,92 millions USD en 2026, et devrait atteindre 192,16 millions USD d'ici 2031, avec un CAGR de 7,65 % sur la période 2026–2031. Cette croissance est principalement tirée par l'adoption croissante des régimes à base de plantes, la demande accrue d'ingrédients sans allergènes et à étiquette propre, ainsi que par le profil de durabilité solide de la protéine de lentille, dont l'impact environnemental est nettement inférieur à celui des protéines d'origine animale. Par ailleurs, les avancées en matière de technologies de transformation et d'extraction améliorent les performances fonctionnelles, le goût et la consistance de la protéine de lentille, renforçant ainsi son adéquation aux applications commerciales à grande échelle.
Principaux enseignements du rapport
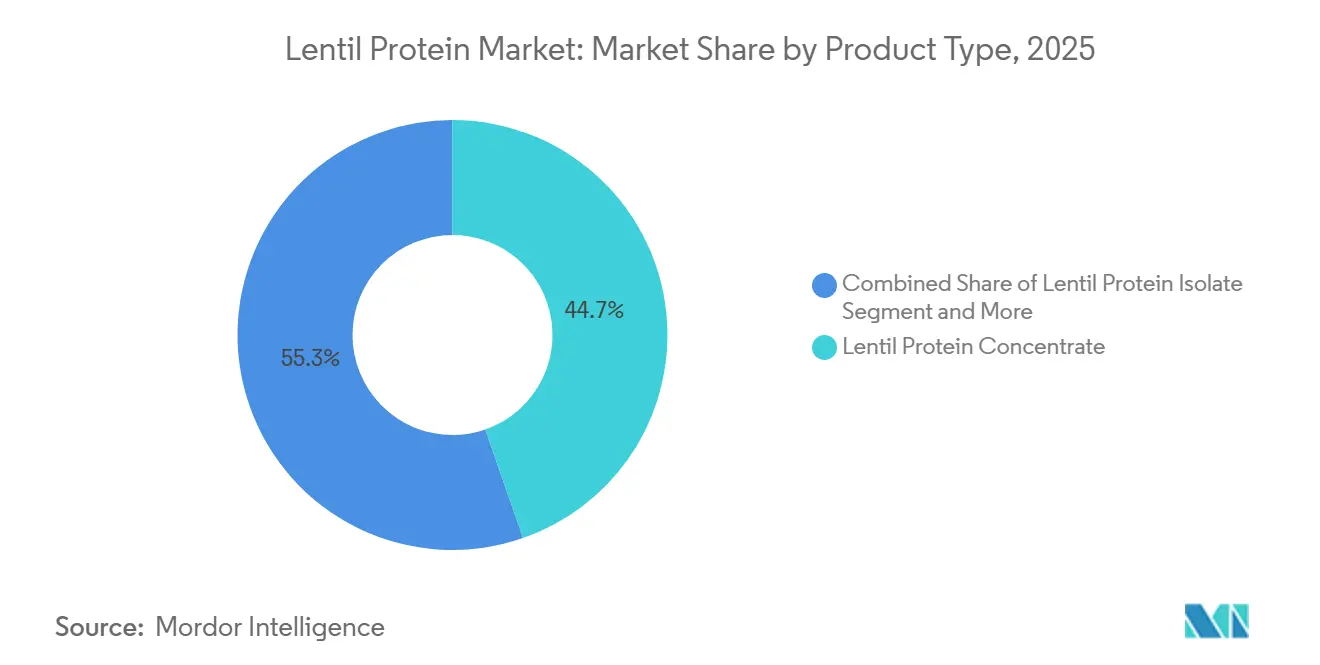
- Par type de produit, le concentré de protéines de lentille a capté 44,68 % du chiffre d'affaires 2025, tandis que l'isolat de protéines de lentille devrait croître à un CAGR de 7,89 % jusqu'en 2031.
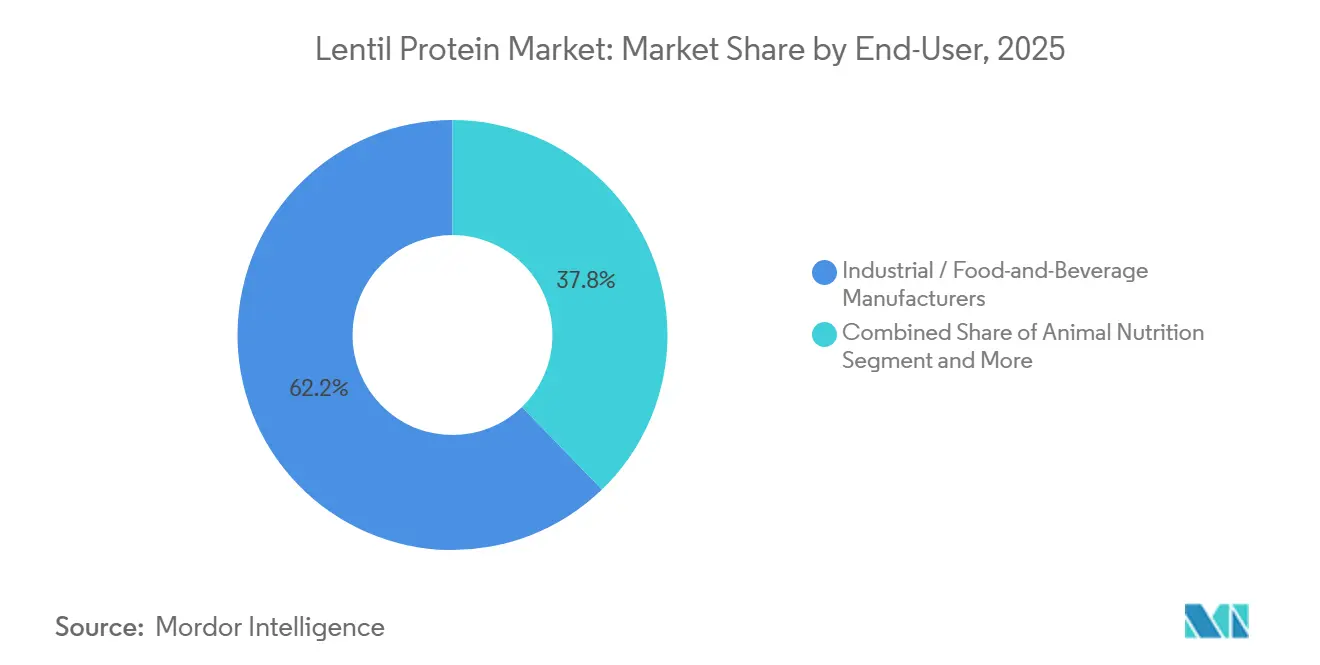
- Par utilisateur final, les fabricants industriels et agroalimentaires détenaient 62,23 % de la part de marché des protéines de lentille en 2025 ; la nutrition animale enregistre l'expansion projetée la plus rapide à un CAGR de 7,95 % jusqu'en 2031.
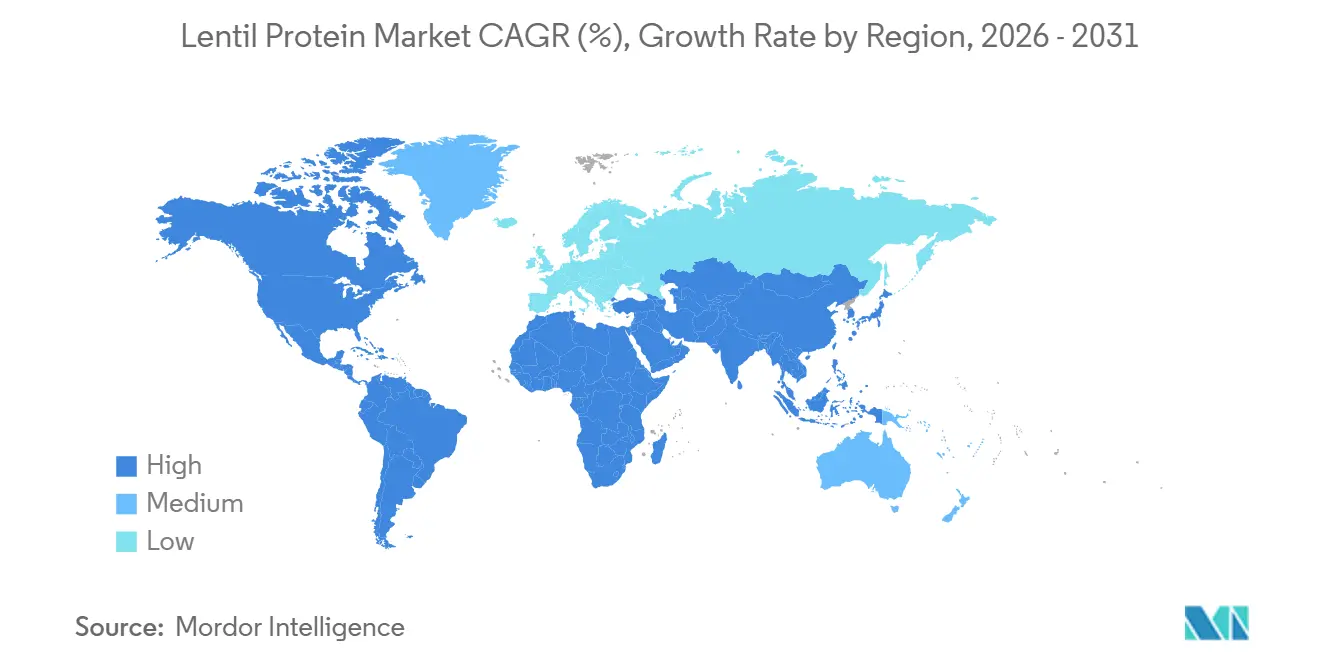
- Par géographie, l'Amérique du Nord dominait avec 34,12 % du chiffre d'affaires 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,45 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs sur le Marché des Protéines de Lentille*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des régimes à base de plantes | +1.8% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de protéines sans allergènes | +1.2% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Durabilité et faible empreinte environnementale | +1.5% | Mondial, pression réglementaire la plus forte en Europe | Long terme (≥ 4 ans) |
| Demande croissante de protéines de lentilles biologiques et conventionnelles | +0.9% | Segments premium en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Avancées dans les technologies de transformation | +0.8% | Mondial, porté par les pôles de recherche et développement (R&D) en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Essor des applications dans les aliments et boissons fonctionnels | +1.3% | Mondial, adoption la plus rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des régimes à base de plantes
L'adoption croissante des régimes à base de plantes est portée par les préférences des consommateurs en matière de santé, de durabilité et de considérations éthiques. Cette évolution incite les fabricants alimentaires à intégrer des protéines alternatives, telles que la protéine de lentille, dans leurs produits afin de répondre à l'évolution des besoins alimentaires. Selon le Good Food Institute, 60 % des ménages des États-Unis ont acheté des aliments à base de plantes en 2025, soulignant l'acceptation grand public de la consommation végétale [1]. Cette tendance accroît la demande de sources de protéines végétales diversifiées et fonctionnelles, au-delà des options traditionnelles comme le soja et le pois. La protéine de lentille s'impose comme une alternative favorable en raison de ses bienfaits nutritionnels et de ses attributs d'étiquetage propre. À mesure que les consommateurs recherchent variété et innovation dans les régimes à base de plantes, les producteurs alimentaires élargissent leurs portefeuilles d'ingrédients pour inclure des protéines émergentes offrant à la fois des avantages nutritionnels et de formulation.
Demande croissante de protéines sans allergènes
La demande croissante de protéines sans allergènes est un facteur clé qui stimule le marché mondial des protéines de lentille. Les consommateurs recherchent de plus en plus des options alimentaires excluant les allergènes courants tels que les produits laitiers, le soja et le gluten. La protéine de lentille, naturellement hypoallergénique par rapport à de nombreuses sources de protéines traditionnelles, gagne en popularité auprès des consommateurs et des fabricants qui répondent aux sensibilités croissantes et aux restrictions alimentaires. Selon les Centres pour le contrôle et la prévention des maladies, 31,7 % des adultes aux États-Unis ont reçu un diagnostic d'allergie saisonnière, d'eczéma ou d'allergie alimentaire en 2024, soulignant la prévalence croissante des affections allergiques [2]. Cette tendance encourage les producteurs alimentaires à reformuler leurs produits en utilisant des ingrédients adaptés aux personnes allergiques, augmentant ainsi l'adoption de la protéine de lentille comme alternative végétale fiable.
Durabilité et faible empreinte environnementale
La durabilité et le faible impact environnemental de la protéine de lentilles sont des facteurs clés qui stimulent la croissance du marché, car les fabricants et les consommateurs se concentrent de plus en plus sur des sources de protéines respectueuses de l'environnement. La production de protéines de lentilles génère des émissions de gaz à effet de serre nettement inférieures à celles des protéines d'origine animale, la positionnant comme une alternative viable dans la transition vers des systèmes alimentaires durables. Sur la base du cycle de vie, la protéine de lentilles produit environ 1 kg d'équivalent CO₂ par kilogramme de protéine, soit une réduction de 98 % par rapport à la protéine de bœuf, qui émet environ 50 kg d'équivalent CO₂ par kilogramme. Cet avantage environnemental notable incite les producteurs alimentaires à se tourner vers des portefeuilles de protéines végétales alignés sur les objectifs de durabilité des entreprises et les cibles de réduction des émissions de carbone. Par ailleurs, la sensibilisation croissante des consommateurs à l'impact environnemental de leurs choix alimentaires accélère l'adoption de la protéine de lentilles, qui offre une option durable et nutritive sans compromettre la qualité ou la fonctionnalité.
Demande croissante de protéines de lentilles biologiques et conventionnelles
La demande de protéines de lentilles biologiques et conventionnelles augmente, portée par le besoin d'options d'approvisionnement diversifiées répondant aux exigences variées des consommateurs et de l'industrie. La protéine de lentilles biologique gagne en popularité auprès des consommateurs soucieux de leur santé qui privilégient des ingrédients sans produits chimiques, non génétiquement modifiés et cultivés de manière durable, en accord avec les préférences pour les produits à étiquette propre et haut de gamme. Parallèlement, la protéine de lentilles conventionnelle reste très demandée en raison de son rapport coût-efficacité, de sa disponibilité à grande échelle et de la fiabilité de son approvisionnement, ce qui la rend adaptée à la production de masse et aux applications industrielles. Cette double structure de la demande permet aux fabricants de répondre à plusieurs segments de consommateurs, allant des gammes de produits biologiques haut de gamme aux offres rentables à fort volume, élargissant ainsi la portée globale du marché.
Analyse de l'Impact des Freins sur le Marché des Protéines de Lentille*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Problèmes d'arômes indésirables et de goût | -0.6% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Faible notoriété auprès des consommateurs | -0.4% | Marchés émergents en Asie-Pacifique, MEA (Moyen-Orient et Afrique), Amérique du Sud | Moyen terme (2 à 4 ans) |
| Concurrence des protéines végétales établies | -0.7% | Mondial, plus forte en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Complexité de la chaîne d'approvisionnement et de la transformation | -0.5% | Marchés émergents, impact saisonnier en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes d'arômes indésirables et de goût
Les problèmes d'arômes indésirables et de goût associés à la protéine de lentilles constituent un frein important sur le marché mondial des protéines de lentilles, car les attributs sensoriels sont un facteur déterminant dans l'acceptation des produits. La protéine de lentilles présente généralement un profil gustatif légumineux, terreux ou légèrement amer, qui peut être difficile à masquer, notamment dans les applications où la neutralité du goût est essentielle. Ces limitations sensorielles peuvent considérablement restreindre son utilisation dans des produits nécessitant un goût neutre et une texture lisse en bouche, créant des défis substantiels pour les fabricants qui s'efforcent de répondre aux attentes évolutives des consommateurs. Par ailleurs, la résolution de ces problèmes de goût nécessite souvent des étapes de transformation supplémentaires, l'utilisation d'agents masquants de saveurs ou le mélange avec d'autres ingrédients, entraînant une complexité de formulation accrue, des coûts de production plus élevés et des retards potentiels dans les délais de développement des produits.
Faible notoriété auprès des consommateurs
La faible notoriété de la protéine de lentilles auprès des consommateurs constitue un frein important sur le marché mondial des protéines de lentilles. Par rapport aux protéines végétales plus établies comme les pois et le soja, la protéine de lentilles reste relativement peu connue. Bien que les lentilles soient couramment consommées en tant qu'aliment entier, leurs formes protéiques transformées ne sont pas largement comprises ni familières aux consommateurs grand public, ce qui peut freiner leur adoption dans les produits emballés et formulés. Ce manque de notoriété réduit la demande des consommateurs, rendant difficile pour les fabricants de positionner la protéine de lentilles comme ingrédient de choix. Par ailleurs, l'absence d'efforts de marketing et de valorisation de marque robustes pour la protéine de lentilles, comparée aux protéines concurrentes, limite sa visibilité dans les circuits de distribution au détail et en restauration collective. Les consommateurs ont tendance à privilégier des sources de protéines bien connues et de confiance, ce qui crée des défis pour les alternatives plus récentes ou moins promues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Protéines de Lentille
Par type de produit :
les concentrés maintiennent leur échelle tandis que les isolats s'accélèrentLe segment du concentré de protéines de lentille représentait 44,68 % de la part de marché mondiale des protéines de lentille en 2025 et est porté par son équilibre entre rentabilité, valeur nutritionnelle et efficacité de traitement. Les concentrés nécessitent un traitement moins intensif que les variantes plus raffinées, réduisant la complexité de production tout en préservant davantage des composants naturels de la lentille. Cela s'aligne sur la préférence croissante des consommateurs pour des ingrédients peu transformés et à étiquetage propre. Ces attributs permettent aux fabricants d'augmenter la production tout en maintenant des prix compétitifs, stimulant ainsi l'adoption. De plus, le concentré de protéines de lentille offre une teneur en protéines constante ainsi que des micronutriments préservés, le positionnant comme une option de protéine végétale nutritionnellement équilibrée.
Le segment de l'isolat de protéines de lentille devrait croître à un CAGR de 7,89 % jusqu'en 2031, porté par la demande croissante d'ingrédients végétaux à haute pureté et haute teneur en protéines répondant aux exigences évolutives de formulation et de nutrition. Les isolats offrent une teneur en protéines nettement plus élevée avec des glucides et des graisses réduits, ce qui les rend idéaux pour les fabricants axés sur la fortification en protéines et la précision nutritionnelle. Cette pureté élevée s'aligne sur la préférence croissante pour les formulations denses en protéines et soutient le développement de produits nécessitant un contrôle strict des macronutriments. De plus, les isolats de protéines de lentille offrent des performances fonctionnelles améliorées, notamment une meilleure solubilité, émulsification et dispersion, ce qui accroît leur compatibilité avec les systèmes avancés de transformation alimentaire et les formulations complexes.



Par utilisateur final :
la nutrition animale dépasse les applications alimentairesLe segment des fabricants industriels et agroalimentaires représentait 62,23 % de la part de marché mondiale des protéines de lentille en 2025 et constitue un moteur clé de la croissance du marché. Cela est attribué à sa capacité d'approvisionnement à grande échelle et à son rôle essentiel dans l'intégration des ingrédients dans les systèmes alimentaires transformés. Ces fabricants opèrent à des volumes de production élevés, nécessitant des ingrédients protéiques cohérents, évolutifs et rentables. La protéine de lentille répond à ces exigences, en faisant une option adaptée aux applications industrielles. De plus, le segment bénéficie de la tendance croissante vers des stratégies de reformulation à base de plantes, les entreprises remplaçant ou complétant de plus en plus les sources de protéines traditionnelles par des alternatives d'origine végétale pour s'aligner sur l'évolution du positionnement des produits et des normes d'étiquetage.
Le segment de la nutrition animale, dont la croissance devrait atteindre un CAGR de 7,95 % jusqu'en 2031, gagne en importance à mesure que l'industrie de l'alimentation animale se tourne vers des alternatives protéiques durables d'origine végétale. Cette transition vise à réduire la dépendance aux sources traditionnelles telles que la farine de poisson et la farine de soja. La protéine de lentille devient un choix privilégié en raison de son profil équilibré en acides aminés, de sa digestibilité et de son origine végétale, qui soutiennent les efforts visant à améliorer l'efficacité alimentaire et la qualité nutritionnelle. Alors que les fabricants d'aliments pour animaux se concentrent sur la diversification des ingrédients et la résilience de la chaîne d'approvisionnement, la protéine de lentille constitue une alternative fiable pour l'incorporation dans les formulations d'aliments modernes.

Analyse géographique
L'Amérique du Nord détenait 34,12 % de la part de marché mondiale des protéines de lentille en 2025, maintenant sa position de leader grâce à un écosystème de protéines végétales bien établi, une infrastructure de traitement avancée et de solides capacités d'innovation. La région bénéficie d'une forte concentration de fabricants d'ingrédients et d'entreprises de technologie alimentaire qui investissent activement dans l'extraction de protéines, les technologies de fractionnement et le développement d'ingrédients à étiquetage propre. De plus, la présence d'une chaîne d'approvisionnement mature, notamment dans des pays comme les États-Unis et le Canada, ce dernier étant l'un des plus grands producteurs mondiaux de lentilles, garantit la disponibilité des matières premières et la stabilité de l'approvisionnement. Cet écosystème intégré soutient une production à grande échelle efficace et une innovation continue des produits, renforçant la position dominante de l'Amérique du Nord sur le marché.
L'Asie-Pacifique s'impose comme la région à la croissance la plus rapide, avec un CAGR de 8,45 % projeté jusqu'en 2031. Cette croissance est portée par une forte production agricole, des capacités de traitement croissantes et une adoption croissante des ingrédients protéiques d'origine végétale. Des pays comme l'Inde jouent un rôle central, soutenus par une production intérieure robuste. Selon le Ministère de l'Agriculture et du Bien-être des Agriculteurs, l'Inde a produit environ 1,8 million de tonnes métriques de lentilles au cours de la saison rabi 2024, assurant une base stable de matières premières pour l'extraction de protéines [3]. La région connaît également des investissements croissants dans l'infrastructure de transformation alimentaire et la normalisation des ingrédients, permettant aux fabricants d'augmenter la production et d'améliorer la qualité des produits. À mesure que les acteurs régionaux améliorent les technologies de traitement et intègrent la protéine de lentille dans les applications industrielles, l'Asie-Pacifique devient un pôle de croissance clé sur le marché mondial.
L'Europe, ainsi que l'Amérique du Sud et le Moyen-Orient et l'Afrique, connaissent un développement régulier sur le marché des protéines de lentille, porté par le soutien réglementaire, les initiatives de durabilité et l'expansion progressive des écosystèmes d'ingrédients végétaux. En Europe, des cadres réglementaires stricts favorisant les ingrédients à étiquetage propre, la transparence et l'approvisionnement durable encouragent les fabricants à adopter des protéines végétales telles que la protéine de lentille. Pendant ce temps, l'Amérique du Sud et le Moyen-Orient et l'Afrique bénéficient de l'amélioration des pratiques agricoles, d'une sensibilisation croissante aux protéines alternatives et d'investissements dans les capacités de transformation alimentaire. Bien que ces régions en soient à un stade relativement naissant, l'innovation en cours devrait progressivement renforcer leur position sur le marché mondial des protéines de lentille.
Paysage concurrentiel
Concentration du Marché
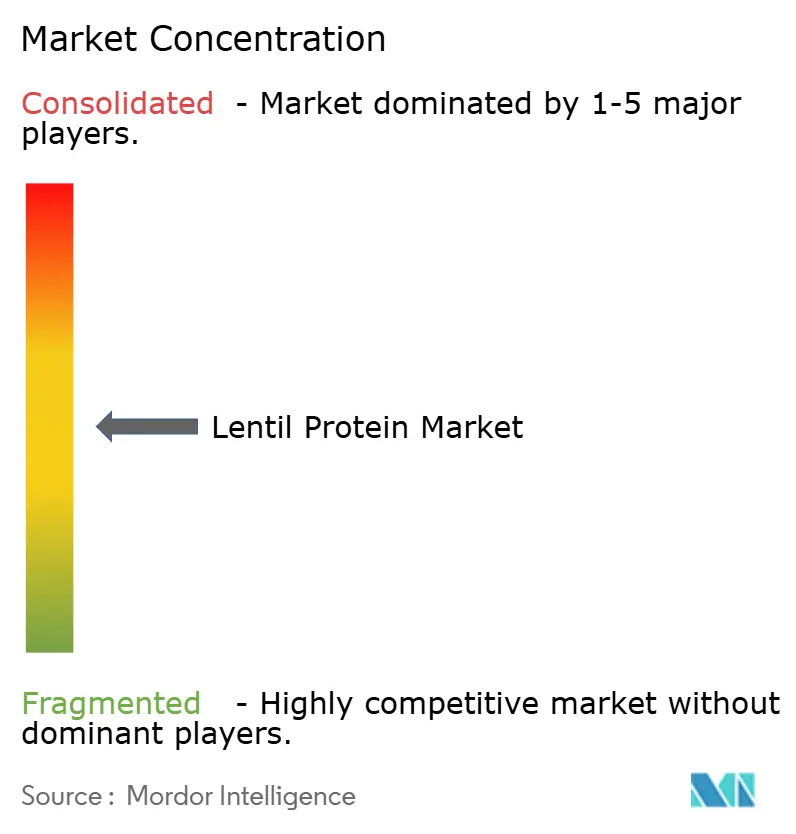
Le marché mondial des protéines de lentille est modérément consolidé, avec un mélange d'entreprises d'ingrédients établies et de spécialistes émergents des protéines végétales qui se font concurrence sur la qualité, la fonctionnalité et l'innovation. Les acteurs clés tels qu'AGT Food and Ingredients, Roquette Frères, Ingredion Inc., Puris Foods et Avena Foods Limited occupent des positions significatives, soutenus par de solides réseaux d'approvisionnement en matières premières, une expertise en traitement et des capacités de distribution mondiale. Ces entreprises élargissent activement leurs portefeuilles de protéines végétales, la protéine de lentille servant d'option complémentaire aux côtés des protéines de pois et d'autres protéines de légumineuses.
La concurrence sur le marché est principalement portée par la qualité des produits, les performances fonctionnelles et les avancées dans les technologies d'extraction et de fractionnement des protéines. Les entreprises leaders investissent dans la recherche et le développement pour relever des défis tels que la solubilité, la neutralité du goût et la cohérence. Les initiatives stratégiques, notamment les expansions de capacité, les partenariats avec les fabricants alimentaires et l'intégration verticale dans l'approvisionnement en légumineuses, façonnent la dynamique concurrentielle. De plus, le positionnement à étiquetage propre et les références en matière de durabilité deviennent des facteurs de différenciation essentiels, influençant les décisions d'achat des acheteurs industriels.
Le marché connaît également l'entrée d'acteurs régionaux et de niche qui tirent parti de techniques de traitement spécialisées et d'avantages d'approvisionnement localisés, intensifiant la concurrence aux niveaux mondial et régional. Alors que les grandes multinationales bénéficient d'économies d'échelle et de relations clients établies, les acteurs plus petits se font concurrence par l'innovation et des solutions d'ingrédients personnalisées. Cet équilibre entre échelle et spécialisation devrait maintenir la consolidation modérée du marché. Les avancées continues dans les technologies de protéines végétales et la demande croissante de protéines alternatives devraient continuer à remodeler le paysage concurrentiel.
Leaders du secteur des protéines de lentilles
-
AGT Food and Ingredients
-
Roquette Frères
-
Ingredion Inc.
-
Puris Foods
-
Avena Foods Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Protéines de Lentille Entreprises couvertes dans ce rapport
- AGT Food and Ingredients
- Roquette Frères
- Ingredion Inc.
- Puris Foods
- Avena Foods Limited
- Archer Daniels Midland (ADM)
- Cargill Inc.
- Beneo GmbH
- Vestkorn Milling AS
- Kerry Group plc
- Burcon NutraScience Corp.
- Merit Functional Foods
- COSUCRA Groupe Warcoing
- AM Nutrition
- NutriPea LP
- Shandong Jianyuan Foods
- AGT Poortman
- Equinom Ltd.
- Plantible Foods
- Glanbia plc
Développements Récents dans le Secteur du Marché des Protéines de Lentille
- Décembre 2025 : ECO Protein a lancé sa poudre de protéines de lentille d'eau (lentille d'eau / lenticule), offrant une alternative propre, durable et nutritive aux protéines végétales et laitières traditionnelles. Les lentilles d'eau nécessitent jusqu'à 10 fois moins de terres et d'eau que les cultures protéiques conventionnelles et poussent directement dans l'eau sans nécessiter de terres agricoles.
- Avril 2025 : BENEO, fabricant d'ingrédients fonctionnels, a inauguré sa première usine de traitement des légumineuses après une période de construction d'un an et demi. L'ouverture représente un investissement d'environ 50 millions EUR.
- Septembre 2024 : La société française d'ingrédients végétaux Ingood by Olga a lancé LENGOOD, une poudre de lentilles fermentées conçue pour des applications de boulangerie et pâtisserie à étiquetage propre et sans œufs. Le produit est fabriqué à partir de lentilles vertes françaises et suit un processus de fermentation naturel sans solvant.
Périmètre du rapport mondial sur le marché des protéines de lentilles
La protéine de lentille est extraite des lentilles pour fournir une source concentrée de protéines végétales au goût neutre et à la fonctionnalité fluide. Le marché des protéines de lentille est segmenté par type de produit, utilisateur final et géographie. Par type de produit, le marché est segmenté en isolat de protéines de lentille, concentré de protéines de lentille, farine de protéines de lentille et protéine de lentille texturée. Par utilisateur final, le marché est segmenté en fabricants industriels et agroalimentaires, nutrition animale, et produits pharmaceutiques et compléments alimentaires. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Le rapport fournit la taille du marché et les prévisions en valeur (USD) et en volume (tonnes) pour tous les segments mentionnés.
Aperçu de la segmentation
| Isolat de protéines de lentilles |
| Concentré de protéines de lentilles |
| Farine de protéines de lentilles |
| Protéines de lentilles texturées |
| Fabricants industriels / agroalimentaires | Analogues de viande | Alternatives laitières | Boulangerie et snacks |
| Boissons | |||
| Nutrition santé et sportive | |||
| Nutrition animale | |||
| Produits pharmaceutiques et compléments alimentaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
| Par type de produit | Isolat de protéines de lentilles | |||
| Concentré de protéines de lentilles | ||||
| Farine de protéines de lentilles | ||||
| Protéines de lentilles texturées | ||||
| Par utilisateur final | Fabricants industriels / agroalimentaires | Analogues de viande | Alternatives laitières | Boulangerie et snacks |
| Boissons | ||||
| Nutrition santé et sportive | ||||
| Nutrition animale | ||||
| Produits pharmaceutiques et compléments alimentaires | ||||
| Par géographie | Amérique du Nord | États-Unis | ||
| Canada | ||||
| Mexique | ||||
| Reste de l'Amérique du Nord | ||||
| Europe | Allemagne | |||
| Royaume-Uni | ||||
| Italie | ||||
| France | ||||
| Espagne | ||||
| Pays-Bas | ||||
| Reste de l'Europe | ||||
| Asie-Pacifique | Chine | |||
| Inde | ||||
| Japon | ||||
| Australie | ||||
| Reste de l'Asie-Pacifique | ||||
| Amérique du Sud | ||||
| Moyen-Orient et Afrique | ||||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des protéines de lentilles en 2025 ?
La taille du marché des protéines de lentille a atteint 123,47 millions USD en 2025 et devrait croître à un CAGR de 7,65 % jusqu'en 2031.
Quelle est la taille actuelle du marché des protéines de lentilles ?
Il s'élevait à 132,92 millions USD en 2026 et devrait atteindre 192,16 millions USD d'ici 2031.
Quelle région connaît la croissance la plus rapide pour les protéines à base de lentilles ?
L'Asie-Pacifique, avec un CAGR attendu de 8,45 % entre 2026 et 2031, portée par la Chine, l'Inde et l'Australie.
Comment les protéines de lentilles se comparent-elles au soja et aux pois en termes d'allergènes ?
Les protéines de lentilles sont naturellement exemptes des huit principaux allergènes répertoriés par la FDA, contrairement au soja et à certains dérivés de pois.
Qu'est-ce qui stimule l'essor de l'utilisation des protéines de lentilles dans la nutrition animale ?
Les essais dans l'alimentation aquacole et les aliments pour animaux de compagnie montrent un remplacement pouvant atteindre 20 % de la farine de poisson ou de la farine de poulet sans perte de performance, réduisant ainsi les coûts alimentaires.