
Taille et Part du Marché des Protéines de Fève
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 109.89 Millions de dollars américains |
| Taille du Marché (2030) | 168.68 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Protéines de Fève par Mordor Intelligence
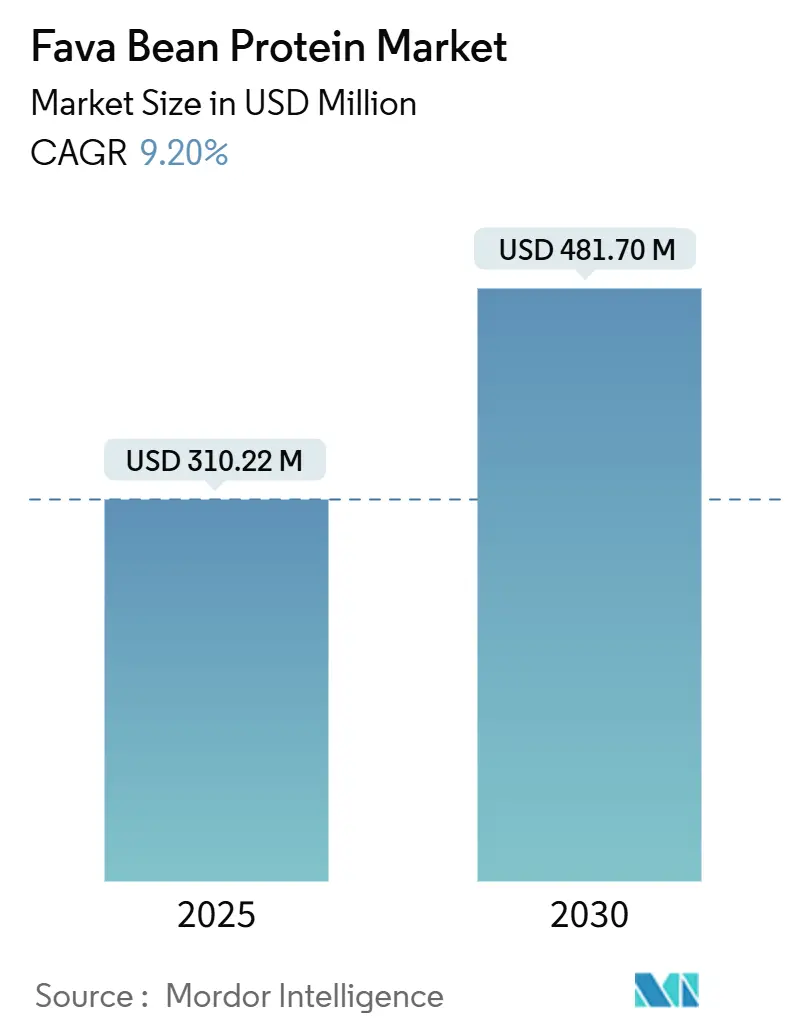
La taille du marché des protéines de fève était évaluée à 102,65 millions USD en 2025 et devrait croître de 109,89 millions USD en 2026 pour atteindre 168,68 millions USD d'ici 2031, à un CAGR de 8,95 % durant la période de prévision (2026-2031). Le marché des protéines de fève attire l'attention alors que les formulateurs alimentaires cherchent à aller au-delà des protéines de soja et laitières et évaluent des ingrédients à base de légumineuses présentant moins de risques allergènes. Les fèves peuvent fixer l'azote atmosphérique, ce qui peut réduire le besoin en engrais synthétiques et soutenir les programmes d'approvisionnement qui accordent de la valeur aux intrants agricoles et à la résilience de la chaîne d'approvisionnement. Le marché bénéficie également lorsque les acheteurs recherchent une option supplémentaire aux côtés de la protéine de pois plutôt qu'un remplacement direct. En pratique, cela offre aux équipes d'approvisionnement un moyen de renforcer la flexibilité de l'offre sans modifier chaque formulation à la fois. Cela permet également aux équipes techniques de tester les performances de la fève dans des recettes ciblées avant de s'engager dans un changement de portefeuille plus large. Les développeurs d'ingrédients se concentrent sur les performances fonctionnelles, le goût neutre, la pureté protéique et la simplicité de l'étiquette lors de la sélection d'ingrédients à base de fève.
Principaux Enseignements du Rapport
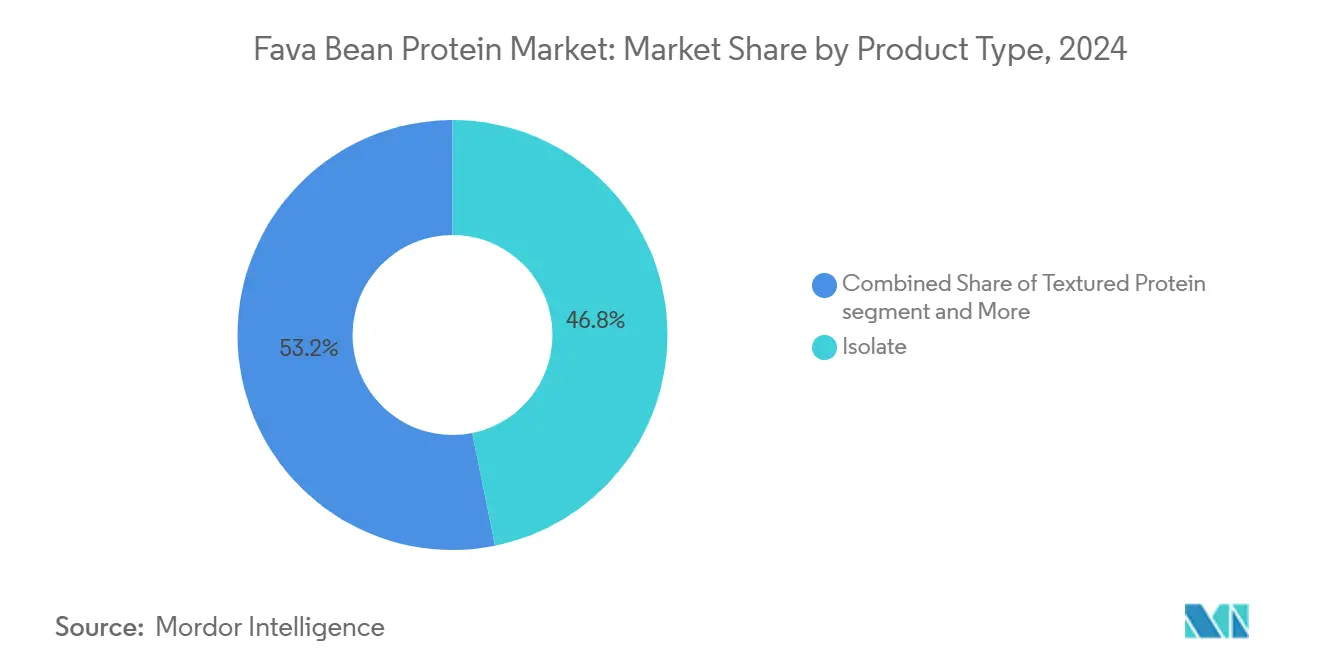
- Par type de produit, les isolats détenaient 46,74 % de la part du marché des protéines de fève en 2025, tandis que la protéine texturée devrait croître à un CAGR de 9,87 % jusqu'en 2031.
- Par nature, les produits conventionnels détenaient 81,57 % de la part du marché des protéines de fève en 2025, tandis que les produits biologiques devraient croître à un CAGR de 10,11 % jusqu'en 2031.
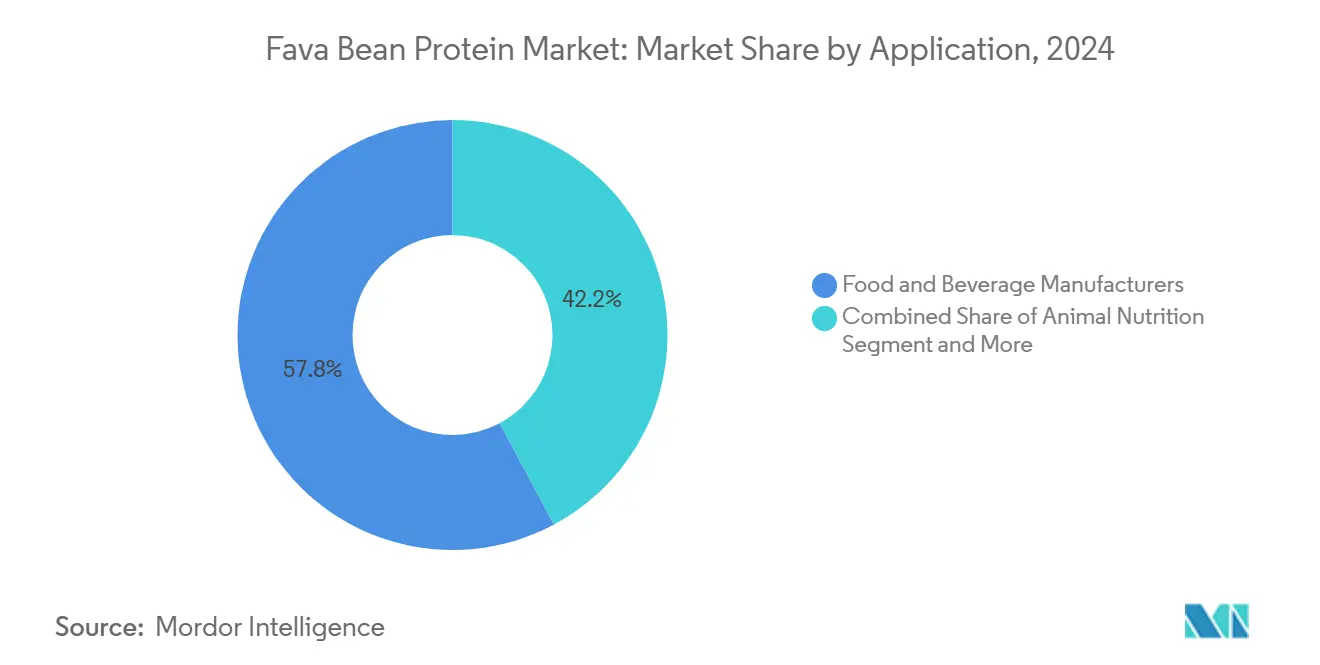
- Par application, l'alimentation et les boissons représentaient 57,75 % de la taille du marché des protéines de fève en 2025 et devraient se développer à un CAGR de 9,61 % jusqu'en 2031.
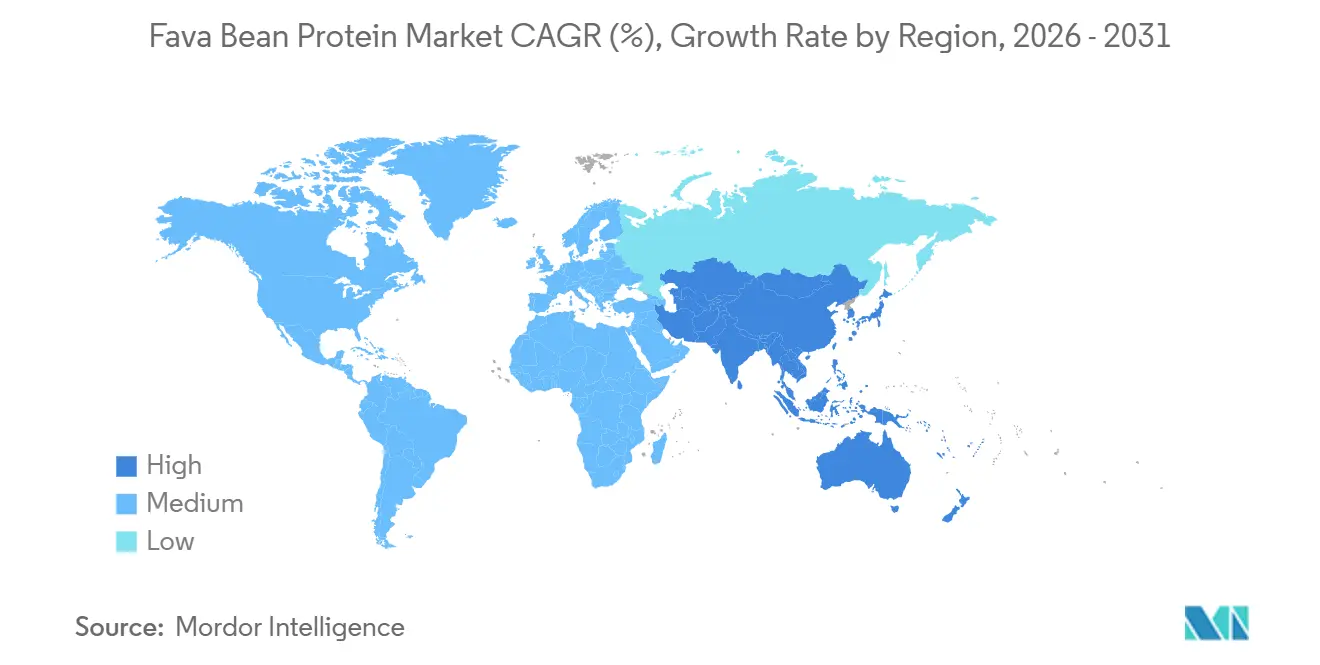
- Par géographie, l'Amérique du Nord détenait 38,41 % du marché en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | % Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante d'ingrédients protéiques sans allergènes | +2.0% | Mondial, plus fort en Amérique du Nord et dans l'Union Européenne | Moyen terme (2 à 4 ans) |
| Expansion rapide du secteur alimentaire à base de plantes | +2.3% | Mondial, principalement en Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées dans les technologies d'extraction et de fractionnement des protéines | +1.5% | Pôles d'innovation en Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante d'ingrédients protéiques végétaux à étiquette propre | +1.6% | Cœur en Amérique du Nord et dans l'Union Européenne, extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption croissante dans les aliments riches en protéines et fonctionnels | +1.2% | Mondial, accélération en Asie-Pacifique | Long terme (≥ 4 ans) |
| Propriétés fonctionnelles favorables dans les formulations alimentaires | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Ingrédients Protéiques sans Allergènes
Le marché des protéines de fève est soutenu par la demande d'options d'ingrédients sans soja et sans produits laitiers. Les fèves ne figurent pas parmi les allergènes majeurs dans le règlement de l'Union Européenne relatif à l'information des consommateurs sur les denrées alimentaires, ce qui peut les rendre utiles dans les produits conçus autour d'un positionnement sans allergènes[1]. Ce statut est important car les formulateurs disposent de moins de choix en matière de protéines lorsqu'un produit doit éviter à la fois le soja et les produits laitiers. Les travaux de sélection visant à réduire la vicine et la convicine pourraient élargir la gamme d'ingrédients à base de fève disponibles pour les personnes qui limitent leur consommation de fève en raison d'un déficit en G6PD. Burcon NutraScience a lancé FavaPro en août 2025 en tant qu'isolat de protéine de fève non-OGM d'une pureté supérieure à 90 %, illustrant comment le positionnement lié aux allergènes est traduit en ingrédient commercial.
Expansion Rapide du Secteur Alimentaire à Base de Plantes
Le marché des protéines de fève est lié à l'activité continue de reformulation dans les aliments à base de plantes. Les marques alimentaires évaluent les ingrédients pour leurs performances fonctionnelles ainsi que pour leur teneur en protéines. Les développeurs nord-américains utilisent la protéine de fève dans les applications d'analogues de viande, tandis que les développeurs européens l'utilisent également pour diversifier l'approvisionnement en protéines. La politique « De la ferme à la table » de la Commission Européenne soutient un système alimentaire moins dépendant des matières premières protéiques importées, ce qui s'aligne avec l'intérêt pour les protéines de légumineuses d'origine locale[2]. Cette combinaison de demande applicative et de diversification de l'offre peut soutenir des cycles de qualification plus longs et des relations d'achat d'ingrédients dans plusieurs régions. Elle donne également aux fournisseurs une justification pour investir dans le traitement local et les essais clients, même lorsque la demande dans une application est encore en développement.
Avancées dans les Technologies d'Extraction et de Fractionnement des Protéines
La technologie d'extraction élargit les options fonctionnelles disponibles sur le marché des protéines de fève. Une étude de 2025 a rapporté que l'extraction alcaline-isoélectrique multi-fractions a permis de récupérer des protéines de flux secondaires à des puretés allant jusqu'à 89,6 %. L'étude a également constaté qu'une fraction de flux secondaire présentait une capacité de rétention d'huile de 1,6 g/g, contre 1,44 g/g pour un isolat conventionnel. Ces propriétés sont pertinentes pour les substituts de viande et les alternatives laitières qui nécessitent une rétention lipidique et une texture stable. Le fractionnement à sec et d'autres voies de traitement à faible consommation d'eau pourraient modifier l'économie de la récupération des protéines, ce qui influencera la capacité des produits à base de fève à concurrencer l'offre établie de protéine de pois. Ce changement est important car le rendement de récupération, la consommation d'énergie et la capacité à utiliser plusieurs fractions d'un même lot de matière première affectent le coût d'un ingrédient avant qu'il n'atteigne un fabricant alimentaire.
Demande Croissante d'Ingrédients Protéiques Végétaux à Étiquette Propre
Le marché des protéines de fève bénéficie de la préférence croissante des fabricants alimentaires pour les ingrédients à étiquette propre et les méthodes de traitement simplifiées. Selon le Ministère des Affaires Étrangères du CBI, les produits à étiquette propre devraient représenter plus de 70 % des portefeuilles de produits européens en 2025 et 2026, contre 52 % en 2021[3]. Le fractionnement sans eau et à solvant minimal peut réduire l'utilisation d'auxiliaires technologiques, soutenant des récits d'ingrédients plus simples. En 2025, GoodMills Innovation a lancé VITATEX Wheat-Fava Flakes SVP Pro, un ingrédient co-texturé à base de blé et de fève conçu pour les applications sans OGM. La combinaison des protéines de blé et de fève peut également améliorer la complémentarité en acides aminés, le blé apportant de la méthionine tandis que les fèves fournissent de la lysine, aidant les fabricants à développer des formulations à base de plantes avec des ingrédients reconnaissables et des textures adaptées.
Analyse de l'Impact des Freins*
| Frein | % Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Présence d'arômes indésirables et de goût de légumineuse | -1.2% | Mondial, plus prononcé dans les applications de boissons | Court terme (≤ 2 ans) |
| Concurrence des protéines végétales bien établies | -1.5% | Amérique du Nord et Union Européenne | Moyen terme (2 à 4 ans) |
| Exigences coûteuses en matière d'extraction de protéines et de traitement des ingrédients | -0.9% | Mondial, notamment dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement en matières premières due aux conditions de culture régionales et aux schémas de récolte saisonniers | -0.7% | Union Européenne, Amérique du Sud, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Présence d'Arômes Indésirables et de Goût de Légumineuse
Les arômes indésirables demeurent une limite pratique pour le marché des protéines de fève, notamment dans les boissons et autres produits sensibles au goût. La vicine, la convicine et l'activité de la lipoxygénase peuvent contribuer à la formation d'hexanal et de composés volatils apparentés qui provoquent des notes de légumineuse ou d'amertume. Les formulateurs peuvent avoir besoin de désodorisation, de masquage des arômes ou de niveaux d'incorporation plus faibles, ce qui peut augmenter le coût de formulation ou réduire la contribution protéique. Une étude de 2025 a constaté que l'eau activée par plasma modifiait la solubilité et les propriétés structurelles de l'isolat de protéine de fève, indiquant une voie possible pour modifier les conditions de traitement liées aux arômes. L'utilisation à l'échelle industrielle reste précoce, de sorte que la protéine de pois peut conserver un avantage dans les applications nécessitant un profil aromatique neutre. Jusqu'à ce que les solutions de traitement soient plus largement disponibles, les développeurs de boissons peuvent limiter les niveaux d'incorporation de fève ou réserver l'ingrédient aux formats où d'autres arômes et ingrédients peuvent mieux gérer le profil sensoriel.
Concurrence des Protéines Végétales Bien Établies
Les chaînes d'approvisionnement établies en protéine de pois demeurent une contrainte majeure pour le marché des protéines de fève. La capacité de traitement au Canada, en France et en Chine a créé une logistique établie, des relations de co-fabrication et des références de performance produit pour les ingrédients à base de pois. La protéine de fève entre donc souvent dans le développement de produits en tant que protéine complémentaire et option de diversification des sources. Ce rôle limite la demande à court terme qui résulterait d'une substitution totale de la protéine de pois. Cela signifie que les fournisseurs doivent montrer comment la fève améliore un système protéique par la diversification, l'équilibre nutritionnel ou des propriétés fonctionnelles spécifiques, plutôt que de la présenter comme un substitut universel. Cela peut également réduire le risque d'une concurrence directe sur les prix et les volumes, car les acheteurs peuvent qualifier la fève comme ingrédient supplémentaire au sein d'un portefeuille de protéines plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Isolats Dominent la Valeur Actuelle Tandis que la Protéine Texturée Fixe le Rythme de CroissanceLes isolats détenaient 46,74 % du marché des protéines de fève en 2025, reflétant leur adéquation avec les applications à haute pureté. Les boissons, les alternatives laitières, la nutrition sportive et les produits de boulangerie utilisent des isolats lorsqu'une teneur élevée en protéines et une fonctionnalité constante sont essentielles. Le FavaPro de Burcon présente une pureté supérieure à 90 % et est positionné pour les boissons nutritionnelles, les alternatives laitières, les snacks et les produits de boulangerie. Ce profil de produit explique pourquoi les isolats continuent d'ancrer l'extrémité supérieure de la demande en ingrédients, tandis que leur haute pureté facilite l'ajout de protéines par les développeurs sans modifier autant le reste d'une recette qu'un ingrédient de moindre pureté ne le ferait.
La protéine texturée devrait croître à un CAGR de 9,87 % jusqu'en 2031, le taux le plus élevé au sein du type de produit. La demande de formats de fève texturés est soutenue par le besoin de structure, de mordant et de rétention d'humidité dans les produits analogues de viande. Ces applications exigent que l'ingrédient performe après extrusion et pendant la cuisson, et pas seulement pour délivrer des protéines sur une fiche technique. Les fournisseurs qui répondent à ces exigences peuvent s'adresser aux produits où l'expérience sensorielle détermine si les consommateurs reviennent vers une option à base de plantes. Le texturé blé-fève de GoodMills Innovation a été conçu pour offrir des structures fibreuses et en couches tout en maintenant son intégrité lors des traitements thermiques et mécaniques.



Marché des Protéines de Fève : Part de Marché par Type de Produit
| Isolat | 46.84% |
| Source: Mordor Intelligence | |
Par Nature :
L'Offre Conventionnelle Conserve le Volume Tandis que les Produits Biologiques Croissent Plus RapidementLes produits conventionnels représentaient 81,57 % de la demande en 2025, reflétant l'échelle et la structure de coûts de la culture de la fève. Cette base d'approvisionnement donne aux transformateurs accès à des matières premières adaptées aux programmes d'ingrédients à grand volume. Les coûts de conversion et les délais de certification limitent la superficie pouvant rapidement passer à une production certifiée biologique. Cela est particulièrement pertinent dans les régions où l'agriculture à grande échelle soutient la base de matières premières existante. L'approvisionnement conventionnel reste donc important pour les acheteurs d'ingrédients recherchant du volume et des conditions d'approvisionnement plus prévisibles. Il fournit également la base à partir de laquelle les transformateurs peuvent orienter différentes fractions vers l'alimentation humaine, l'alimentation animale et d'autres utilisations finales selon leurs exigences de qualité.
La protéine de fève biologique devrait se développer à un CAGR de 10,11 % jusqu'en 2031. Les marques premium de nutrition sportive et d'alimentation à base de plantes utilisent la certification biologique pour distinguer leurs ingrédients dans des catégories de produits encombrées. Roquette propose des grades de protéine texturée pois-fève biologique pour des applications incluant les substituts de viande et les produits laitiers, montrant que les fournisseurs industriels peuvent intégrer l'approvisionnement en fève biologique dans des portefeuilles plus larges. Le soutien européen aux cultures protéagineuses pourrait encourager une conversion biologique supplémentaire, bien qu'une hausse plus rapide de l'offre que de la demande pourrait réduire les primes de prix biologiques entre 2027 et 2029.
Par Application :
L'Alimentation et les Boissons Combinent la Plus Grande Part et la Croissance la Plus RapideL'alimentation et les boissons représentaient 57,75 % de la taille du marché des protéines de fève en 2025 et devraient croître à un CAGR de 9,61 % jusqu'en 2031. Il s'agit à la fois de la plus grande application et de l'application à la croissance la plus rapide dans les données fournies. Les analogues de viande et de poisson nécessitent des ingrédients texturés qui conservent leur structure et leur jutosité lors du traitement thermique. Les alternatives laitières, les boissons, les produits de boulangerie, les snacks et la nutrition sportive élargissent la base applicative au-delà d'une seule catégorie de produits.
Le marché des protéines de fève offre une opportunité supplémentaire dans les formulations de boissons et d'alternatives au yaourt. L'étude d'extraction multi-fractions de 2025 a constaté que les fractions d'albumine solubles au pH présentaient une solubilité élevée, ce qui est pertinent pour ces produits. La nutrition animale utilise des fractions de moindre pureté qui ne répondent pas aux exigences alimentaires et peut améliorer l'utilisation des matières premières pour les transformateurs intégrés. Ce rôle soutient l'économie du traitement même si l'alimentation et les boissons restent la source centrale de croissance de la valeur. Les producteurs intégrés peuvent utiliser chaque récolte entrante de manière plus complète lorsque l'isolation de qualité alimentaire et les utilisations nutritionnelles de moindre qualité fonctionnent ensemble. Cela peut améliorer la valeur récupérée des fèves brutes tout en réduisant le volume de matière sans débouché défini.

Analyse Géographique
L'Amérique du Nord détenait 38,41 % du marché des protéines de fève en 2025. La région bénéficie d'un développement établi d'aliments à base de plantes, de pipelines technologiques alimentaires et d'une demande de produits sensibles aux allergènes. Les États-Unis offrent un cadre clair pour le développement commercial de nouveaux ingrédients protéiques dans le cadre de leur réglementation en matière de sécurité alimentaire. Burcon produit FavaPro dans son installation de Galesburg, Illinois, faisant de la région à la fois un centre de demande et une base de traitement pour les isolats de fève premium. Le Canada contribue par ses cultures de légumineuses et ses capacités de formulation, tandis que le Mexique et d'autres marchés de la région ajoutent une demande d'utilisation finale, notamment en nutrition animale.
L'Europe est la deuxième position régionale dans l'analyse fournie. Les efforts politiques visant à soutenir l'approvisionnement domestique en protéines orientent les décisions d'investissement en France, en Allemagne et au Royaume-Uni. La stratégie « De la ferme à la table » fournit un cadre politique favorisant la diversification loin de l'approvisionnement en protéines à base de soja importé. Le lancement en 2025 par GoodMills Innovation d'un texturé blé-fève certifié UE reflète la combinaison d'approvisionnement régional, de demande d'étiquette propre et de développement applicatif en Europe. Les exigences européennes en matière de nouveaux aliments peuvent allonger les délais de développement, mais elles peuvent également créer une barrière pour les fournisseurs qui manquent de ressources réglementaires et techniques. Les fournisseurs plus importants et les spécialistes bien préparés peuvent donc en bénéficier lorsqu'ils peuvent mener à bien le développement de produits, la documentation et la qualification client de manière coordonnée.
L'Asie-Pacifique devrait croître à un CAGR de 9,74 % jusqu'en 2031, le taux régional le plus rapide dans les données fournies. La taille du marché des protéines de fève en Asie-Pacifique est façonnée par la demande croissante de protéines, l'urbanisation et les programmes nutritionnels gouvernementaux en Chine et en Inde. La Chine offre une familiarité avec les fèves, tandis que son secteur de fabrication alimentaire investit dans le traitement de protéines à plus haute valeur ajoutée. L'Australie renforce la base d'approvisionnement régionale grâce aux exportations de cultures de légumineuses et à la production d'ingrédients pour les clients domestiques et d'Asie du Sud-Est. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones d'intérêt à plus long terme, menées par le Brésil et l'Argentine en Amérique du Sud et par les priorités d'approvisionnement en matière de sécurité alimentaire en Afrique du Sud et en Arabie Saoudite. Ces régions ne sont pas les leaders de croissance actuels dans les données fournies, mais elles élargissent la gamme de marchés où les fournisseurs peuvent poursuivre des relations de distribution et d'approvisionnement à plus long horizon.
Paysage Concurrentiel
Concentration du Marché
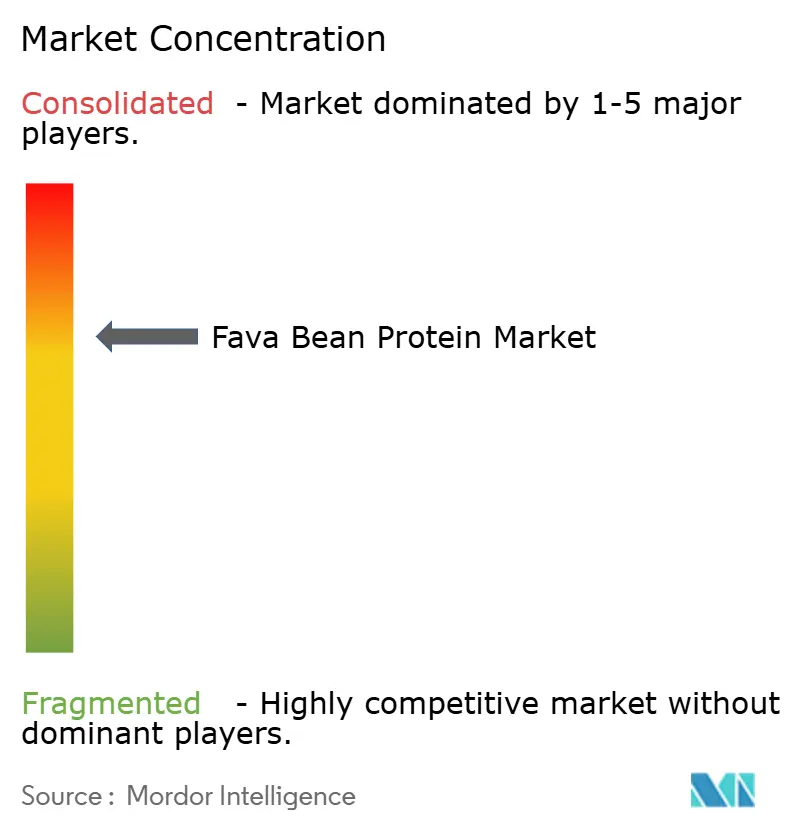
Le marché des protéines de fève rassemble des entreprises d'ingrédients diversifiées et des transformateurs spécialisés. Les grands fournisseurs peuvent ajouter la fève à des portefeuilles multi-protéines existants et s'appuyer sur des relations clients établies, un soutien technique et des actifs de traitement. Les spécialistes se démarquent par leurs méthodes d'extraction, leur approvisionnement en matières premières européennes et leurs applications ciblées telles que les alternatives laitières et la nutrition sportive. La gamme d'isolat de fève et de produit texturé pois-fève biologique de Roquette illustre l'approche de portefeuille utilisée par les grands fournisseurs d'ingrédients. Ce mélange de types d'entreprises soutient un environnement modérément consolidé plutôt qu'un marché dominé par un seul fournisseur. L'avantage concurrentiel provient de la combinaison de l'accès aux matières premières, de la connaissance des applications, de la capacité de traitement et de la capacité à répondre aux exigences de qualification des clients.
Le développement de produits est centré sur la pureté, la saveur neutre, la fonctionnalité et les performances texturales. Le lancement en 2025 de FavaPro par Burcon a ajouté un isolat de fève d'une pureté supérieure à 90 % pour les alternatives laitières, les boissons, les snacks et les produits de boulangerie. Le produit blé-fève 2025 de GoodMills Innovation illustre une voie différente, combinant la fève avec du gluten de blé pour créer un ingrédient texturé pour les formats d'analogues de viande. L'offre de Roquette en isolat de fève et en grades texturés pois-fève illustre comment les fournisseurs peuvent couvrir à la fois les applications d'isolat et de texturé. Ces évolutions montrent que les entreprises utilisent des produits spécifiques aux applications plutôt que de s'appuyer sur un seul format d'ingrédient à base de fève.
L'activité concurrentielle dépend également du co-développement et de la spécialisation régionale, et les fournisseurs qui présentent la fève comme un ingrédient de diversification de l'approvisionnement peuvent l'intégrer dans des formulations qui continuent d'utiliser la protéine de pois. La nutrition animale, l'aquaculture et les aliments pour animaux de compagnie peuvent fournir des débouchés pour les fractions qui ne répondent pas aux spécifications alimentaires, tandis que les applications de boissons restent un domaine ouvert important car une désodorisation fiable pourrait élargir l'utilisation dans une catégorie où la sensibilité aux arômes est élevée. La conformité à la sécurité alimentaire et aux exigences réglementaires européennes et américaines ajoute des travaux de développement et élève les barrières à l'entrée pour les petits fournisseurs. La position concurrentielle de chaque fournisseur dépendra de sa capacité à combiner des performances techniques avec une source fiable de matières premières de fève, à maintenir une qualité d'ingrédient constante d'une récolte à l'autre et à fournir un soutien pratique à la formulation qui convertit les essais de produits en activité récurrente.
Leaders du Secteur des Protéines de Fève
-
Roquette Frères S.A.
-
Südzucker AG (Beneo)
-
Ingredion Incorporated
-
Archer Daniels Midland Company
-
AGT Food and Ingredients Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Protéines de Fève Entreprises couvertes dans ce rapport
- Roquette Frères S.A.
- Ingredion Incorporated
- Südzucker AG (Beneo)
- Archer Daniels Midland Company
- AGT Food and Ingredients Inc.
- Burcon NutraScience Corporation
- Cosun Protein
- Vitalo Life Science
- DSM-Firmenich
- Top Health Ingredients
- Australian Plant Proteins
- Deltagen (UK) Ltd
- Meelunie B.V.
- The Scoular Company
- Integra Foods Australia Pty Ltd
- A&B Ingredients, Inc.
- Vestkorn Milling AS
- Global Resources Direct
- Guzen Development, Inc.
- Bioway (Xi'an) Organic Ingredients Co., Ltd.
Développements industriels récents dans Marché des Protéines de Fève
- Août 2025 : Burcon NutraScience Corporation a réalisé sa première production commerciale et lancé FavaPro, un isolat de protéine de fève d'une pureté supérieure à 90 % produit dans son installation de Galesburg, Illinois. L'ingrédient est non-OGM et hypoallergénique, avec un profil aromatique neutre pour les alternatives laitières, les boissons nutritionnelles, les snacks et les produits de boulangerie.
- Juin 2025 : Roquette a élargi son portefeuille de protéines végétales NUTRALYS avec les protéines texturées NUTRALYS T Wheat 60 et NUTRALYS T PEA 700XC. Son portefeuille multi-espèces comprend l'isolat de protéine de fève NUTRALYS Fava S900M et des grades de protéine texturée pois-fève biologique.
- Mars 2025 : GoodMills Innovation a lancé VITATEX Wheat-Fava Flakes SVP Pro, un ingrédient co-texturé produit par extrusion partagée de gluten de blé et de protéine de fève. Il est conçu pour les applications de viande végane effilochée, de brochettes et de viande tranchée et utilise des matières premières certifiées UE.
Périmètre du Rapport Mondial sur le Marché des Protéines de Fève
La protéine de fève est un ingrédient protéique végétal extrait des fèves, également connues sous le nom de fèves des marais (Vicia faba). Elle est couramment produite sous forme concentrée ou isolée et utilisée dans les applications alimentaires et de boissons pour augmenter la teneur en protéines, améliorer la texture et soutenir le développement de produits à base de plantes. Le marché des protéines de fève est segmenté par type de produit, nature, application et géographie. Sur la base du type de produit, le marché est segmenté en concentré, isolat et protéine texturée. Sur la base de la nature, le marché est segmenté en biologique et conventionnel. Sur la base de l'application, le marché est segmenté en alimentation et boissons, nutrition animale et autres applications. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
Aperçu de la segmentation
| Isolat |
| Concentré |
| Protéine Texturée |
| Biologique |
| Conventionnel |
| Fabricants de Produits Alimentaires et de Boissons | Analogues de Viande et de Poisson |
| Alternatives Laitières | |
| Boulangerie et Snacks | |
| Nutrition Sportive et Clinique | |
| Boissons | |
| Nutrition Animale | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Isolat | |
| Concentré | ||
| Protéine Texturée | ||
| Par Nature | Biologique | |
| Conventionnel | ||
| Par Application | Fabricants de Produits Alimentaires et de Boissons | Analogues de Viande et de Poisson |
| Alternatives Laitières | ||
| Boulangerie et Snacks | ||
| Nutrition Sportive et Clinique | ||
| Boissons | ||
| Nutrition Animale | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Qu'est-ce qui stimule la demande de protéines de fève ?
La demande est soutenue par l'intérêt pour les ingrédients sans soja et sans produits laitiers, les étiquettes plus propres, la reformulation des aliments à base de plantes et la diversification de l'approvisionnement. Le marché des protéines de fève bénéficie également lorsque les développeurs l'utilisent aux côtés de protéines établies plutôt que de demander à un seul ingrédient de remplir toutes les fonctions.
Quelle est la taille du secteur des protéines de fève ?
Le marché des protéines de fève devrait passer de 109,89 millions USD en 2026 à 168,68 millions USD d'ici 2031, à un CAGR de 8,95 %. Les prévisions reflètent la demande dans les applications alimentaires et de boissons, la nutrition et d'autres applications d'ingrédients.
Quel type de produit de protéine de fève connaît la croissance la plus rapide ?
La protéine texturée devrait croître à un CAGR de 9,87 % jusqu'en 2031 car les analogues de viande nécessitent de la structure, du mordant et de la rétention d'humidité. Cela fait de la performance texturale un domaine important du développement de produits sur le marché des protéines de fève.
Quelle application domine la demande de protéines de fève ?
L'alimentation et les boissons ont dominé avec 57,75 % de la demande en 2025 et devraient croître à un CAGR de 9,61 % jusqu'en 2031. Les analogues de viande et de poisson, les alternatives laitières, les boissons, les produits de boulangerie et les produits nutritionnels élargissent cette base applicative.
Quelle région domine la demande de protéines de fève ?
L'Amérique du Nord détenait 38,41 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide à un CAGR de 9,74 % jusqu'en 2031. Le marché des protéines de fève est donc soutenu à la fois par un centre de demande établi et par une opportunité régionale à croissance plus rapide.