
Taille et Part du Marché des Protein Shots
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.39 Milliards de dollars |
| Taille du Marché (2031) | 1.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
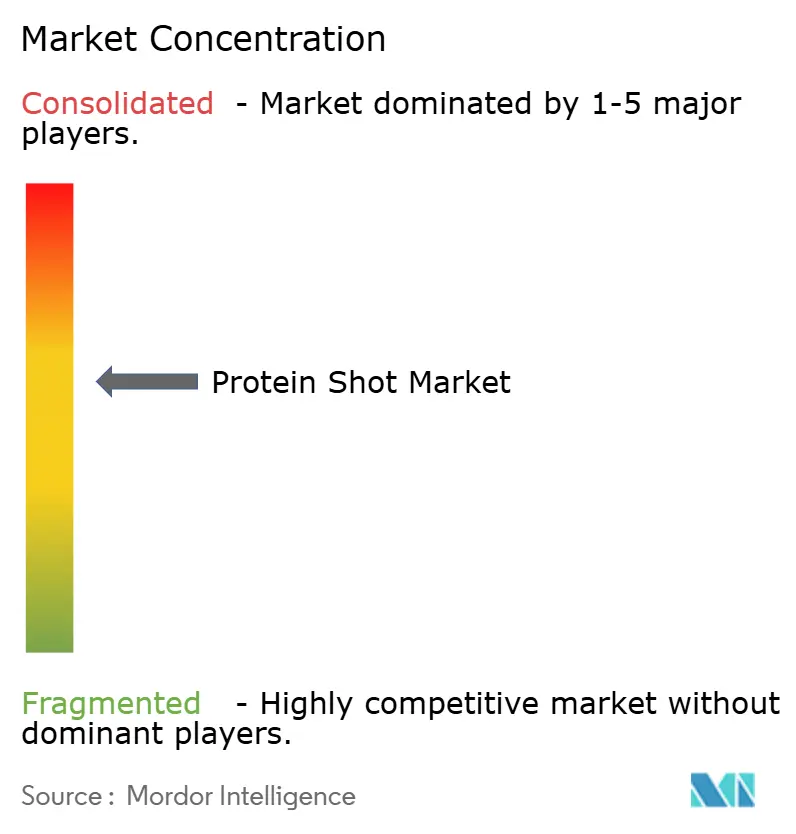
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Protein Shots par Mordor Intelligence
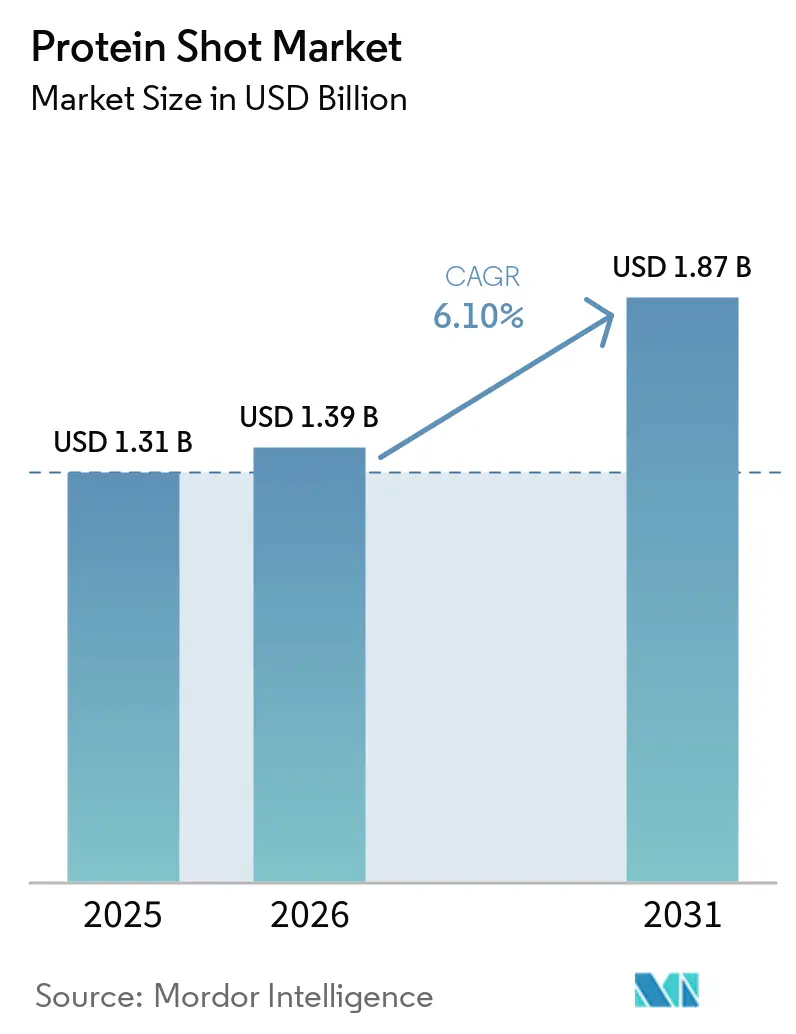
La taille du marché des Protein Shots devrait passer de 1,31 milliard USD en 2025 à 1,39 milliard USD en 2026 et est prévue pour atteindre 1,87 milliard USD d'ici 2031, à un CAGR de 6,10 % sur la période 2026-2031. Le marché s'est développé au-delà des applications de récupération sportive et répond de plus en plus à des besoins nutritionnels quotidiens plus larges, notamment là où la commodité et la prise de protéines en portions contrôlées sont prioritaires. Les fabricants positionnent les Protein Shots pour la santé métabolique, la satiété, le vieillissement en bonne santé et le bien-être général, élargissant ainsi leur attrait au-delà des consommateurs axés sur le fitness. Ce changement élargit la base de consommateurs pour inclure les personnes âgées, les personnes cherchant à gérer leur poids et les consommateurs actifs recherchant une nutrition compacte et prête à boire sans poudres ni barres. Le marché bénéficie également de modèles de vente directe aux consommateurs et d'achats répétés en ligne plus solides, d'un positionnement produit à étiquette plus claire et de stratégies de marketing numérique plus ciblées. Parallèlement, l'évolution des exigences en matière d'étiquetage, les pressions liées à la conformité réglementaire et la dépendance aux ingrédients de protéines laitières concentrées incitent les entreprises à renforcer la traçabilité, à optimiser les formulations et à se diversifier vers des sources de protéines alternatives.
Principaux Enseignements du Rapport
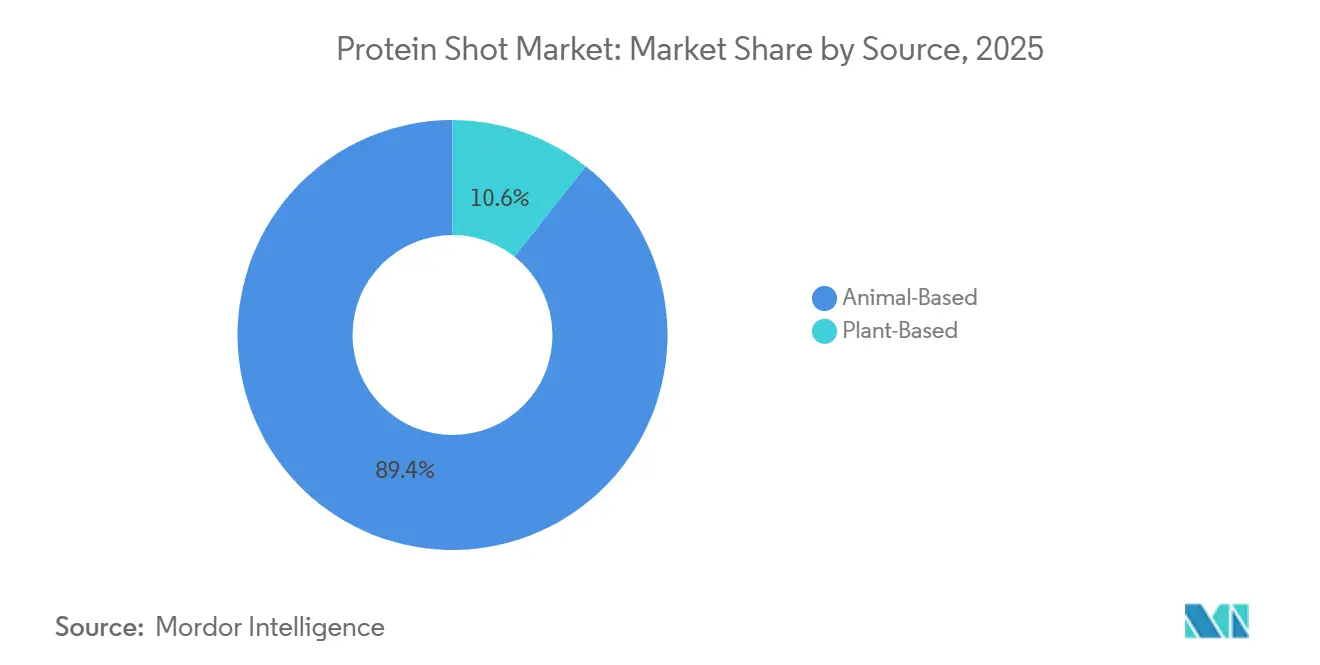
- Par source, les protéines d'origine animale représentaient 89,36 % de la part du marché des Protein Shots en 2025, tandis que les protéines d'origine végétale devraient croître à un CAGR de 6,73 % jusqu'en 2031.
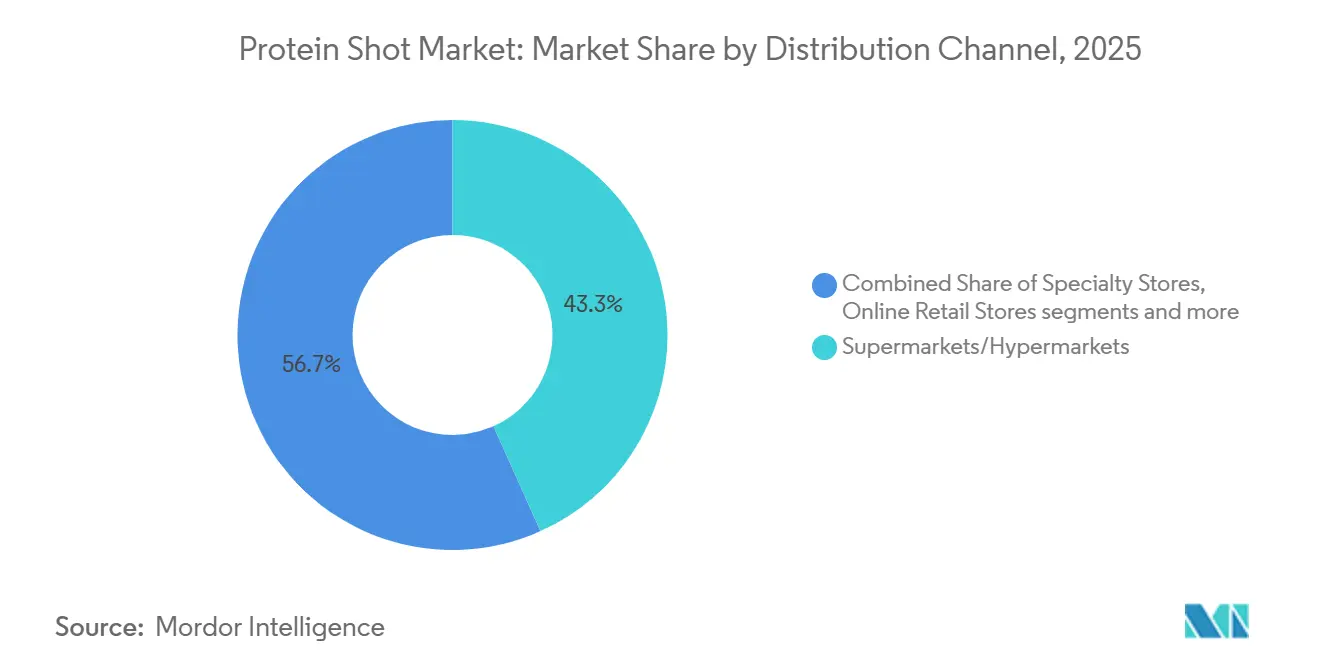
- Par canal de distribution, les supermarchés/hypermarchés représentaient 43,28 % de la taille du marché des Protein Shots en 2025, tandis que les boutiques de vente en ligne devraient enregistrer la croissance la plus rapide à un CAGR de 7,13 % jusqu'en 2031.
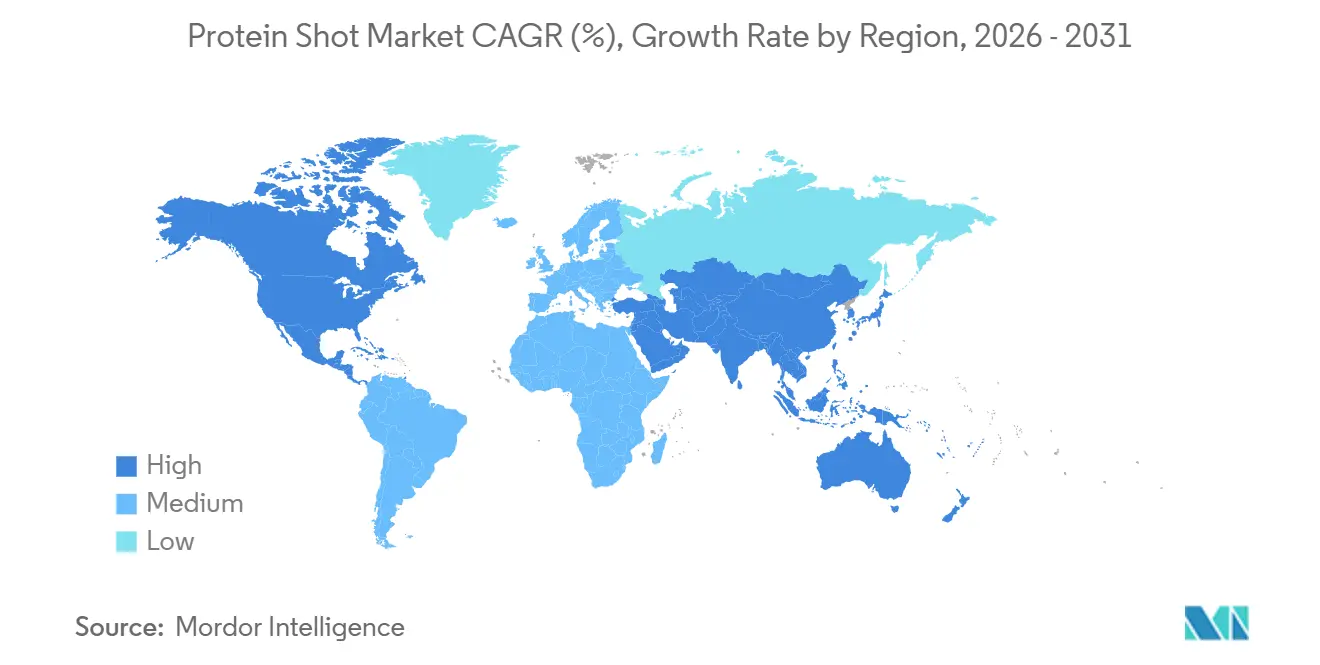
- Par géographie, l'Amérique du Nord représentait 41,24 % de la taille du marché des Protein Shots en 2025, tandis que l'Asie-Pacifique devrait afficher la croissance la plus rapide à un CAGR de 6,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Protein Shots
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de solutions nutritionnelles pratiques et consommables en déplacement | +1.4% | Mondial, particulièrement fort dans les centres urbains | Court terme (≤ 2 ans) |
| Sensibilisation croissante des consommateurs à la santé et au bien-être | +1.2% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Popularité croissante des modes de vie axés sur le fitness et la nutrition sportive | +1.1% | Mondial, porté par l'Amérique du Nord, en expansion rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation continue dans les saveurs, les formulations et les emballages | +0.8% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Demande croissante d'options nutritionnelles véganes, faibles en sucre et riches en protéines | +0.6% | Amérique du Nord et Europe en cœur de marché, avec extension vers les centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Disponibilité omnicanale croissante via les épiceries et les canaux de commerce électronique | +0.5% | Mondial, particulièrement impactant en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions nutritionnelles pratiques et consommables en déplacement
Les consommateurs recherchent de plus en plus des produits nutritionnels qui s'intègrent dans des modes de vie chargés sans nécessiter de préparation ni de temps de consommation prolongé. Les Protein Shots répondent à ce besoin en délivrant une dose concentrée de protéines dans un format compact et individuel pouvant être consommé lors des trajets, au travail, en voyage ou immédiatement après l'exercice. Par rapport aux poudres de protéines et aux boissons prêtes à boire de plus grand volume, les Protein Shots offrent une plus grande portabilité, un contrôle précis des portions et une consommation plus rapide. À mesure que les consommateurs accordent la priorité à la commodité en plus de la nutrition, la demande pour ces boissons fonctionnelles compactes continue de croître dans les segments du fitness et du bien-être général. Ce changement encourage les fabricants à développer des Protein Shots adaptés à un éventail plus large de besoins de santé au-delà de la nutrition sportive. Par exemple, Nestlé a commencé à commercialiser Boost Pre-Meal Hunger Support aux États-Unis en novembre 2024. Le produit est sans matières grasses et est destiné à être consommé avant les repas pour aider à augmenter la satiété en stimulant la réponse naturelle au GLP-1 de l'organisme. Il est spécifiquement commercialisé auprès des consommateurs cherchant à gérer leur appétit, y compris ceux utilisant des médicaments amaigrissants à base de GLP-1, illustrant ainsi comment les Protein Shots s'étendent vers les applications quotidiennes de bien-être général et de santé métabolique.
Sensibilisation croissante des consommateurs à la santé et au bien-être
La sensibilisation croissante des consommateurs à la nutrition et à la santé préventive stimule la demande de produits pratiques et riches en protéines qui soutiennent les modes de vie actifs, le maintien musculaire et le bien-être général. Selon l'enquête Spotlight 2025 du Conseil international d'information sur l'alimentation (IFIC) intitulée « Les perceptions des Américains sur les protéines », 35 % des Américains ont augmenté leur consommation de protéines au cours de l'année écoulée, reflétant un changement durable vers des habitudes alimentaires plus riches en protéines. L'enquête a également révélé que 70 % des Américains ont déclaré essayer de consommer davantage de protéines en 2025, contre 62 % en 2021, soulignant l'importance croissante des protéines dans la nutrition quotidienne[1]. Cette augmentation soutenue des comportements alimentaires axés sur les protéines soutient la demande de produits protéinés fonctionnels pratiques. L'enquête indique en outre que 51 % des Américains associent les protéines à la santé musculaire, à la force et à l'endurance, tandis que 45 % les associent à une énergie accrue et à une fatigue réduite, renforçant la pertinence des protéines au-delà de la nutrition sportive[2]. L'intérêt croissant pour la nutrition fonctionnelle incite les consommateurs à rechercher des formats pratiques qui s'adaptent à des modes de vie chargés sans compromettre l'apport nutritionnel. Les Protein Shots répondent à cette demande en offrant des protéines concentrées dans des portions portables et prêtes à consommer, adaptées aux consommateurs actifs et soucieux de leur santé. À mesure que la consommation axée sur le bien-être continue de se développer, ces produits devraient bénéficier d'une demande croissante de complémentation protéique pratique.
Popularité croissante des modes de vie axés sur le fitness et la nutrition sportive
L'adoption croissante de modes de vie actifs et la participation régulière à des activités sportives et de fitness stimulent la demande de produits nutritionnels pratiques et riches en protéines, notamment les Protein Shots. À mesure que les consommateurs s'engagent de plus en plus dans des séances de gym, des sports de loisir, des épreuves d'endurance et de la musculation, l'accent est davantage mis sur l'apport en protéines pour soutenir la récupération musculaire, les performances et la santé physique globale. Selon le rapport de participation 2026 de la Sports & Fitness Industry Association (SFIA), 250 millions d'Américains ont participé à au moins une activité sportive, de fitness ou de loisir en 2025, marquant le niveau de participation le plus élevé depuis que la SFIA a commencé à effectuer ce suivi[3]. De plus, la participation CORE, qui représente les personnes qui participent le plus fréquemment, a atteint 158,8 millions, en hausse de 1,3 % d'une année sur l'autre, reflétant un engagement soutenu dans l'activité physique. La culture du fitness en expansion encourage également les consommateurs à intégrer des produits de nutrition sportive dans leurs routines quotidiennes, plutôt que de limiter leur utilisation aux athlètes professionnels ou aux culturistes. Le même rapport de la SFIA a révélé que la participation globale a augmenté de 1,2 % d'une année sur l'autre, tandis que la participation aux sports d'équipe a dépassé 90 millions de participants pour la première fois, soulignant la dynamique continue des activités organisées et de loisir. Bien que seulement 32 % des Américains respectent actuellement la recommandation fédérale d'au moins 150 minutes d'activité physique d'intensité modérée par semaine, le rapport souligne un potentiel substantiel de croissance supplémentaire de la participation sportive et de la complémentation nutritionnelle associée. Ce changement durable vers des modes de vie actifs soutient la demande de Protein Shots portables et prêts à consommer, qui constituent une source pratique de protéines avant ou après l'activité physique.
Innovation continue dans les saveurs, les formulations et les emballages
L'innovation continue des produits élargit l'attrait des Protein Shots auprès d'une base de consommateurs plus large. Les fabricants introduisent une plus grande variété de saveurs, améliorent le goût et la texture, et développent des formulations avec moins de sucre, moins d'ingrédients artificiels et des étiquettes plus claires pour répondre aux préférences évolutives des consommateurs. Les entreprises intègrent également des ingrédients fonctionnels tels que des vitamines, des minéraux, des électrolytes, du collagène, des probiotiques et des extraits botaniques pour positionner les Protein Shots comme des produits de bien-être multifonctionnels plutôt que de simples compléments de nutrition sportive. Ces innovations aident les marques à différencier leurs offres tout en attirant des consommateurs recherchant à la fois une valeur nutritionnelle et une meilleure expérience de consommation. Les avancées en matière d'emballage soutiennent en outre la croissance du marché en améliorant la portabilité, la commodité et la stabilité à la conservation. Les bouteilles individuelles avec fermetures refermables, les matériaux d'emballage légers et les technologies de barrière améliorées rendent les Protein Shots plus faciles à transporter et à consommer tout au long de la journée. Les fabricants se concentrent également sur des solutions d'emballage durables, notamment des matériaux recyclables et une réduction de l'utilisation du plastique, pour s'aligner sur la sensibilisation environnementale croissante des consommateurs. Les améliorations des profils de saveurs, des formulations nutritionnelles et de la conception des emballages augmentent l'acceptation des produits, encouragent les achats répétés et permettent aux entreprises de cibler un plus large éventail d'occasions de santé et de bien-être.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Concurrence des formats de livraison de protéines établis | -0.9% | Mondial, le plus aigu dans les marchés développés | Court terme (≤ 2 ans) |
| Préoccupations liées aux allergènes des protéines laitières et de soja | -0.7% | Mondial, plus prononcé dans les marchés à orientation végétale comme l'Europe du Nord | Moyen terme (2 à 4 ans) |
| Complexité réglementaire et hausse des coûts de conformité pour les lancements de produits | -0.5% | Mondial, avec une complexité dans le commerce transfrontalier | Long terme (≥ 4 ans) |
| Complexité de formulation avec les protéines d'origine végétale | -0.4% | Mondial, particulièrement dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des formats de livraison de protéines établis
Le marché des Protein Shots fait face à une forte concurrence des formats de livraison de protéines établis, notamment les poudres et les barres protéinées. Ces produits sont largement disponibles dans les supermarchés, les épiceries de proximité, les détaillants spécialisés en nutrition et les plateformes en ligne, offrant aux consommateurs un plus large éventail de tailles de portions, de saveurs, de gammes de prix et de profils nutritionnels. Beaucoup de ces formats offrent également une teneur en protéines plus élevée par portion ainsi qu'une plus grande satiété, ce qui en fait le choix privilégié des consommateurs recherchant des substituts de repas ou une nutrition post-entraînement. Les formats de protéines établis bénéficient également d'une plus grande familiarité des consommateurs, d'une reconnaissance de marque plus forte et d'une distribution au détail étendue, ce qui rend difficile pour les Protein Shots d'atteindre une adoption généralisée. Bien que les Protein Shots offrent portabilité et commodité, certains consommateurs perçoivent leur plus petite taille de portion comme une valeur globale inférieure par rapport aux poudres de protéines. Par conséquent, les fabricants doivent différencier leurs produits par des avantages fonctionnels, des améliorations du goût, un positionnement santé ciblé et des formulations innovantes pour concurrencer dans un marché de la nutrition protéinée de plus en plus encombré.
Préoccupations liées aux allergènes des protéines laitières et de soja
Le marché des Protein Shots est confronté à des contraintes liées à l'utilisation répandue d'ingrédients protéiques à base de produits laitiers et de soja, qui comptent parmi les allergènes alimentaires les plus courants dans le monde. Les isolats de protéines de lactosérum, de caséine et de soja sont largement utilisés en raison de leur haute qualité protéique et de leur fonctionnalité, mais ils sont inadaptés aux consommateurs souffrant d'allergies ou d'intolérances au lait ou au soja. Cela limite la base de consommateurs adressable et accroît la nécessité pour les fabricants de communiquer clairement la composition des ingrédients et les informations sur les allergènes. À mesure que la sensibilisation des consommateurs aux sensibilités alimentaires augmente, les décisions d'achat liées aux allergènes deviennent de plus en plus importantes. Répondre à ces préoccupations oblige souvent les fabricants à investir dans des sources de protéines alternatives telles que les protéines de pois, de riz ou d'autres protéines d'origine végétale, ce qui peut augmenter la complexité de formulation et les coûts de production. La prévention de la contamination croisée exige des contrôles de fabrication rigoureux, des lignes de production dédiées et des processus complets d'assurance qualité, ce qui alourdit les dépenses opérationnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par source : les protéines animales dominent tandis que les protéines végétales gagnent en dynamisme
Les protéines d'origine animale représentaient 89,36 % du marché des Protein Shots en 2025, ce qui en fait le segment source dominant. Les protéines de lactosérum et de caséine continuent de dominer en raison de leurs profils complets en acides aminés, de leur haute biodisponibilité, de leur excellente solubilité et de leur forte validation scientifique pour la récupération musculaire et la synthèse des protéines. Leur utilisation répandue dans les produits de nutrition sportive et de nutrition clinique a renforcé la confiance des consommateurs et la familiarité avec les marques, soutenant davantage la position dominante du segment sur le marché.
Les protéines d'origine végétale devraient enregistrer le CAGR le plus rapide de 6,73 % au cours de la période de prévision. La croissance est portée par la demande croissante des consommateurs pour des produits protéinés véganes, sans produits laitiers et adaptés aux personnes allergiques, ainsi que par l'intérêt croissant pour une nutrition durable et à étiquette claire. Les fabricants élargissent leurs portefeuilles avec des protéines dérivées de pois, de riz, de fève et d'autres sources végétales pour séduire une base de consommateurs plus large. Les améliorations continues du goût, de la texture et de la fonctionnalité des protéines soutiennent en outre l'adoption des Protein Shots d'origine végétale.


Par canal de distribution : les supermarchés dominent en volume tandis que la vente en ligne gagne en vitesse
Les supermarchés/hypermarchés représentaient 43,28 % du marché des Protein Shots en 2025, ce qui en fait le plus grand canal de distribution. Leur domination est soutenue par de vastes réseaux de distribution au détail, une forte fréquentation des consommateurs et une bonne visibilité des produits aux côtés d'autres produits de santé et de nutrition fonctionnelle. Ces magasins facilitent les achats impulsifs et permettent aux consommateurs de comparer les marques et les variantes de produits en personne. Leur large portée géographique et leurs chaînes d'approvisionnement établies continuent d'en faire le principal canal de vente des Protein Shots.
Les boutiques de vente en ligne devraient enregistrer le CAGR le plus rapide de 7,13 % au cours de la période de prévision. La croissance est portée par la préférence croissante des consommateurs pour la livraison à domicile, les achats par abonnement et l'accès à une gamme de produits plus large que celle généralement disponible dans les magasins physiques. Les plateformes numériques permettent également aux marques d'atteindre des segments de consommateurs de niche grâce à un marketing personnalisé, des promotions ciblées et des stratégies de vente directe aux consommateurs. À mesure que l'adoption du commerce électronique continue de croître, la vente en ligne devrait jouer un rôle de plus en plus important dans l'expansion de la portée de marché des fabricants de Protein Shots.

Analyse Géographique
L'Amérique du Nord représentait 41,24 % du marché des Protein Shots en 2025, ce qui en fait le plus grand marché régional. La position de la région est soutenue par un secteur de la nutrition sportive bien établi, une forte sensibilisation des consommateurs à la complémentation protéique et une large disponibilité des produits dans les supermarchés, les pharmacies, les détaillants spécialisés en nutrition et les canaux en ligne. La forte demande des amateurs de fitness, des consommateurs actifs et des populations vieillissantes à la recherche de solutions nutritionnelles pratiques continue de soutenir la croissance du marché. L'innovation continue des produits et l'adoption généralisée des boissons fonctionnelles renforcent en outre la position de l'Amérique du Nord.
L'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 6,94 % au cours de la période de prévision. La hausse des revenus disponibles, l'urbanisation rapide, l'expansion de la sensibilisation à la santé et la participation croissante aux activités de fitness stimulent la demande de produits nutritionnels pratiques à base de protéines dans toute la région. La pénétration croissante du commerce électronique et l'expansion des canaux de distribution modernes améliorent l'accessibilité des produits. Les consommateurs de marchés tels que la Chine, l'Inde, le Japon et la Corée du Sud adoptent de plus en plus les boissons fonctionnelles dans le cadre de leurs routines quotidiennes de bien-être. Ces facteurs devraient accélérer l'expansion du marché régional.
L'Europe représente un marché mature caractérisé par une forte demande de produits nutritionnels à étiquette claire et de haute qualité, ainsi que par des normes strictes de transparence des ingrédients. L'Amérique du Sud se développe progressivement, portée par la participation croissante au fitness et l'amélioration des infrastructures de distribution dans des pays tels que le Brésil. Le Moyen-Orient et l'Afrique en sont à un stade de développement plus précoce, mais offrent des opportunités de croissance à long terme, soutenues par une sensibilisation croissante à la santé, l'expansion des réseaux de distribution modernes et l'intérêt croissant des consommateurs pour les produits de nutrition fonctionnelle. Ces régions devraient contribuer régulièrement au marché mondial des Protein Shots à mesure que la sensibilisation et la disponibilité des produits continuent de s'améliorer.

Paysage Concurrentiel
Le marché des Protein Shots est modérément consolidé, avec une poignée de multinationales de la nutrition et de l'alimentation représentant une part significative des revenus mondiaux. Abbott Laboratories, Nestlé S.A., Danone S.A., Glanbia PLC et The Simply Good Foods Company comptent parmi les principaux acteurs, tirant parti de leur notoriété de marque, de leurs vastes réseaux de distribution et de leur expertise établie en nutrition clinique et sportive. Leur capacité à investir dans la recherche et le développement, les capacités de fabrication et les partenariats de distribution au détail mondial leur confère un avantage concurrentiel sur les fabricants plus petits et les nouveaux entrants.
Les principales entreprises se concentrent de plus en plus sur l'innovation produit, l'expansion du portefeuille et le développement stratégique des canaux pour renforcer leurs positions sur le marché. Les fabricants continuent d'introduire des formulations ciblant des besoins plus larges des consommateurs tels que le vieillissement en bonne santé, la gestion du poids, la satiété et le bien-être quotidien, tout en investissant dans des ingrédients à étiquette claire et des profils de saveurs améliorés. Les entreprises élargissent en outre leur présence via les supermarchés, les pharmacies, les détaillants spécialisés en nutrition et les plateformes de commerce électronique en vente directe aux consommateurs pour améliorer l'accessibilité et renforcer l'engagement des consommateurs sur plusieurs canaux d'achat.
Aux côtés des acteurs établis, les marques émergentes gagnent du terrain en répondant aux préférences de niche des consommateurs avec des formulations différenciées et un positionnement de marque ciblé. Ces entreprises se concentrent sur les protéines d'origine végétale, les produits adaptés aux personnes allergiques, les ingrédients fonctionnels et les emballages durables pour séduire les consommateurs soucieux de leur santé à la recherche d'alternatives aux compléments protéinés traditionnels. De nombreux acteurs émergents s'appuient également sur des stratégies de marketing axées sur le numérique, des partenariats avec des influenceurs et des modèles d'abonnement en ligne pour développer la notoriété de leur marque et concurrencer efficacement malgré des portefeuilles de produits plus restreints et une distribution au détail plus limitée.
Leaders du Secteur des Protein Shots
-
Danone S.A.
-
Glanbia PLC
-
Abbott Laboratories
-
Nestlé S.A.
-
The Simply Good Foods Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mai 2026 : Applied Nutrition a élargi son portefeuille de boissons prêtes à boire avec le lancement de Protein Shot, une boisson protéinée de 100 mL apportant 25 g d'isolat de lactosérum et de protéine de collagène. Le produit intègre également des fibres pour le soutien digestif et de la vitamine C pour la santé immunitaire, offrant une formulation riche en protéines et sans sucre destinée aux consommateurs recherchant une nutrition quotidienne portable et une récupération post-entraînement.
- Octobre 2025 : Vivici a présenté ses Vivitein BLG On-The-Go Protein Shots lors de SupplySide Global 2025, proposant 25 g de protéine de bêta-lactoglobuline (BLG) issue de la fermentation de précision dans un format compact de 100 mL. Conçu pour fournir une protéine de haute qualité, sans lactose et adaptée aux véganes avec une légèreté en bouche, le produit illustre l'orientation de l'entreprise vers des boissons protéinées de nouvelle génération sans animaux et sans lactose.
- Décembre 2024 : Nestlé Health Science a lancé les Boost® Pre-Meal Hunger Support Protein Shots aux États-Unis, un Protein Shot compact à base de lactosérum conçu pour stimuler la libération de GLP-1 et favoriser la satiété avant les repas. Ce lancement étend l'application des Protein Shots au-delà de la nutrition sportive vers la gestion du poids et la santé métabolique.


Portée du Rapport sur le Marché Mondial des Protein Shots
Le rapport segmente le marché des Protein Shots par source en protéines d'origine animale et d'origine végétale, fournissant une évaluation de la taille du marché, des tendances de croissance et des facteurs clés influençant la demande pour chaque type de protéine. Il examine également les préférences évolutives des consommateurs et les innovations produits qui façonnent l'adoption de différentes sources de protéines.
Il analyse également le marché des Protein Shots par canal de distribution, couvrant les supermarchés/hypermarchés, les magasins spécialisés, les boutiques de vente en ligne et les autres canaux de distribution. Il évalue la contribution de chaque canal de vente, l'évolution des habitudes d'achat des consommateurs et l'impact de l'expansion du commerce de détail et du commerce électronique sur la croissance du marché.
Le rapport étudie le marché des Protein Shots dans cinq régions : l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une analyse détaillée au niveau des pays pour les principaux marchés de chaque région. Il évalue les performances régionales du marché, les opportunités de croissance et les tendances économiques, démographiques et de consommation influençant la demande dans les pays clés.
| À base animale |
| À base végétale |
| Supermarchés/Hypermarchés |
| Magasins Spécialisés |
| Magasins de Vente au Détail en Ligne |
| Autre Canal de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Espagne | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Source | À base animale | |
| À base végétale | ||
| Par Canal de Distribution | Supermarchés/Hypermarchés | |
| Magasins Spécialisés | ||
| Magasins de Vente au Détail en Ligne | ||
| Autre Canal de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des Protein Shots d'ici 2031 ?
Le marché des Protein Shots devrait atteindre 1,87 milliard USD d'ici 2031, contre 1,39 milliard USD en 2026, avec un CAGR de 6,10 % sur la période 2026 à 2031.
Quelle région est en tête des revenus mondiaux pour les Protein Shots ?
L'Amérique du Nord est en tête avec 41,24 % des revenus mondiaux en 2025, soutenue par une demande mature en matière de fitness, des marques de nutrition clinique et un large accès au détail.
Quelle région connaît la croissance la plus rapide pour les Protein Shots ?
L'Asie-Pacifique devrait afficher le CAGR régional le plus rapide à 6,94 % jusqu'en 2031, portée par la demande urbaine, la hausse des revenus et le commerce numérique.
Quel canal de vente se développe le plus rapidement ?
Les boutiques de vente en ligne devraient croître à un CAGR de 7,13 % jusqu'en 2031, grâce aux modèles d'abonnement, aux offres de nutrition ciblées et à l'engagement direct des consommateurs qui améliorent les achats répétés.
Qu'est-ce qui freine l'adoption plus large des Protein Shots ?
Les principales contraintes sont la forte concurrence des formats de protéines plus importants, ainsi que les risques liés aux allergènes et à l'étiquetage qui augmentent les coûts de conformité et ralentissent les travaux de reformulation.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

