
Taille et part du marché du fret et de la logistique en Jordanie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2018 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.36 Milliards de dollars |
| Taille du Marché (2026) | 2.45 Milliards de dollars |
| Taille du Marché (2031) | 2.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.86 % |
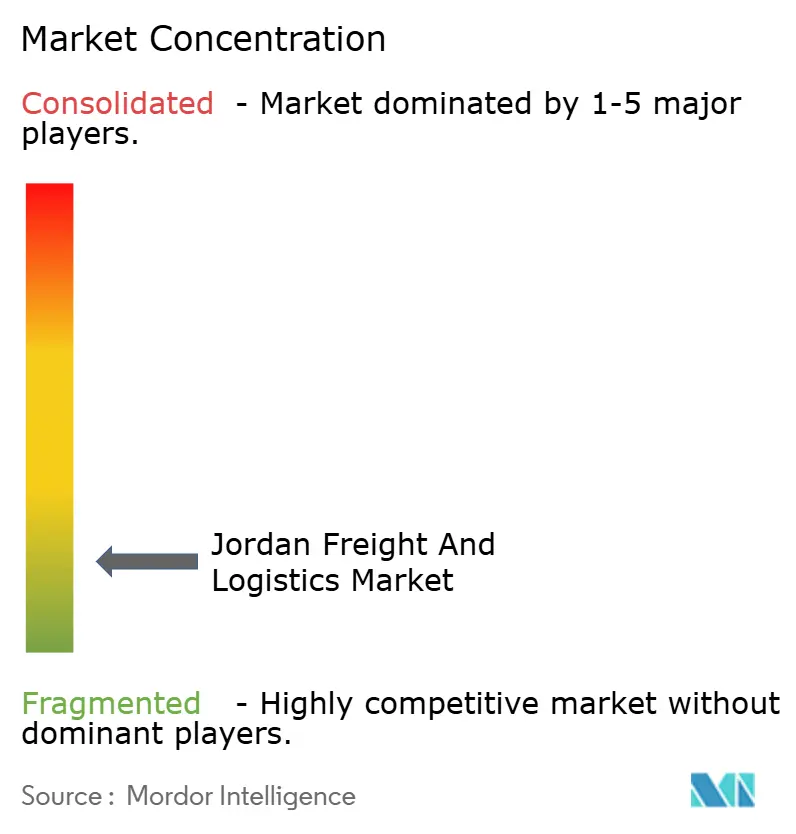
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret et de la logistique en Jordanie par Mordor Intelligence
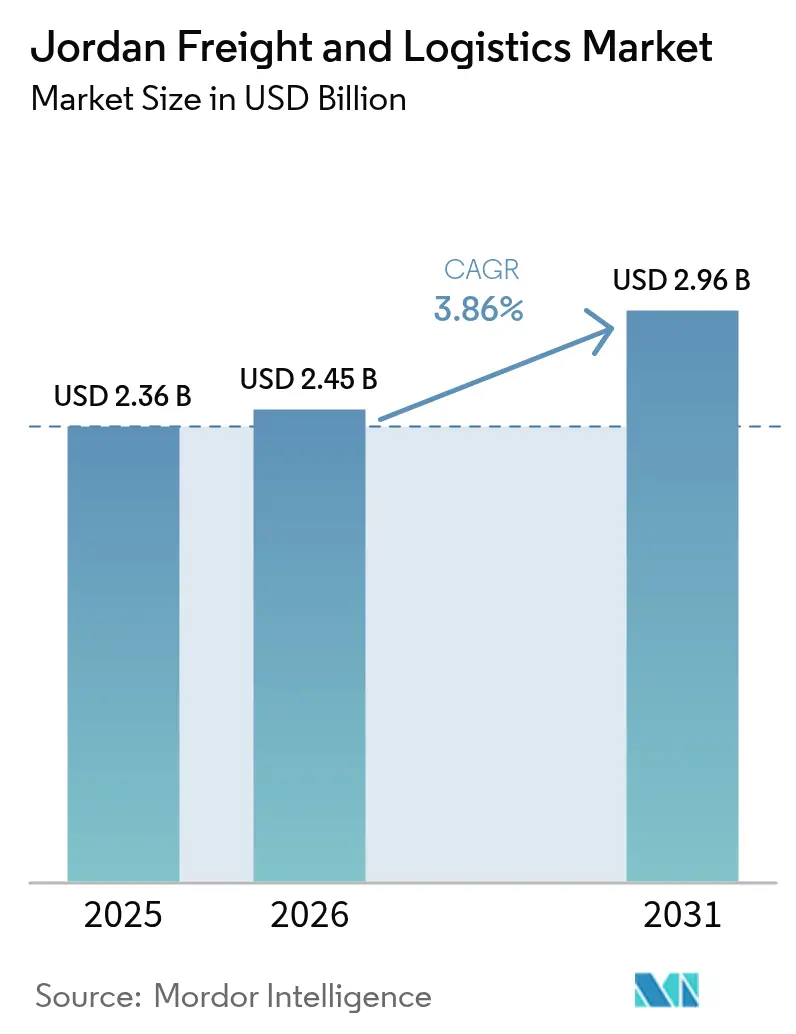
La taille du marché du fret et de la logistique en Jordanie devrait passer de 2,36 milliards USD en 2025 à 2,45 milliards USD en 2026 et devrait atteindre 2,96 milliards USD d'ici 2031, à un TCAC de 3,86 % sur la période 2026-2031. La hausse des investissements du Golfe, la stabilité de la production manufacturière et l'adoption soutenue du commerce électronique maintiennent l'expansion des volumes de fret, même alors que les routes maritimes régionales se réalignent. Les partenariats public-privé dans le cadre de la Vision de modernisation économique canalisent 2,3 milliards USD vers la modernisation des routes, des voies ferrées et des ports, ancrant le rôle de la Jordanie en tant que plaque tournante de transit pour les marchandises circulant entre l'Asie, le Levant et le Golfe. Les détournements de conteneurs causés par les perturbations en mer Rouge font affluer des flux supplémentaires via le port d'Aqaba, tandis que l'expansion des infrastructures de chaîne du froid à l'aéroport accroît la part des denrées périssables à haute valeur ajoutée et des produits pharmaceutiques. Les plateformes numériques de fret, les obligations gouvernementales de suivi des véhicules et 960 services publics automatisés améliorent collectivement la visibilité des expéditions, réduisent les taux de trajets à vide et renforcent le marché du fret et de la logistique en Jordanie en tant que référence régionale de fiabilité.
Principaux enseignements du rapport
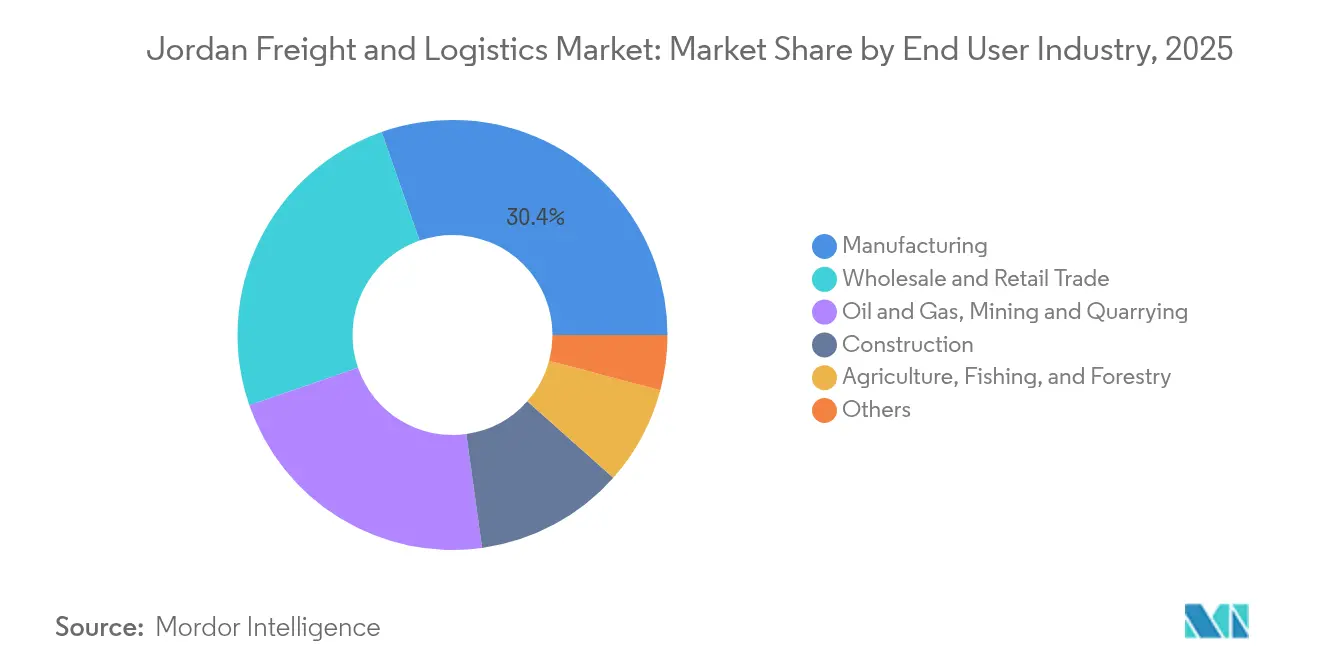
- Par secteur d'utilisateur final, l'industrie manufacturière a généré 30,35 % de la part du marché du fret et de la logistique en Jordanie en 2025, tandis que le commerce de gros et de détail devrait se développer à un TCAC de 4,18 % entre 2026 et 2031.
- Par fonction logistique, le transport de fret a dominé avec 53,55 % de la taille du marché du fret et de la logistique en Jordanie en 2025, tandis que le courrier, l'express et les colis (CEP) ont affiché le TCAC projeté le plus élevé, à 4,55 %, entre 2026 et 2031.
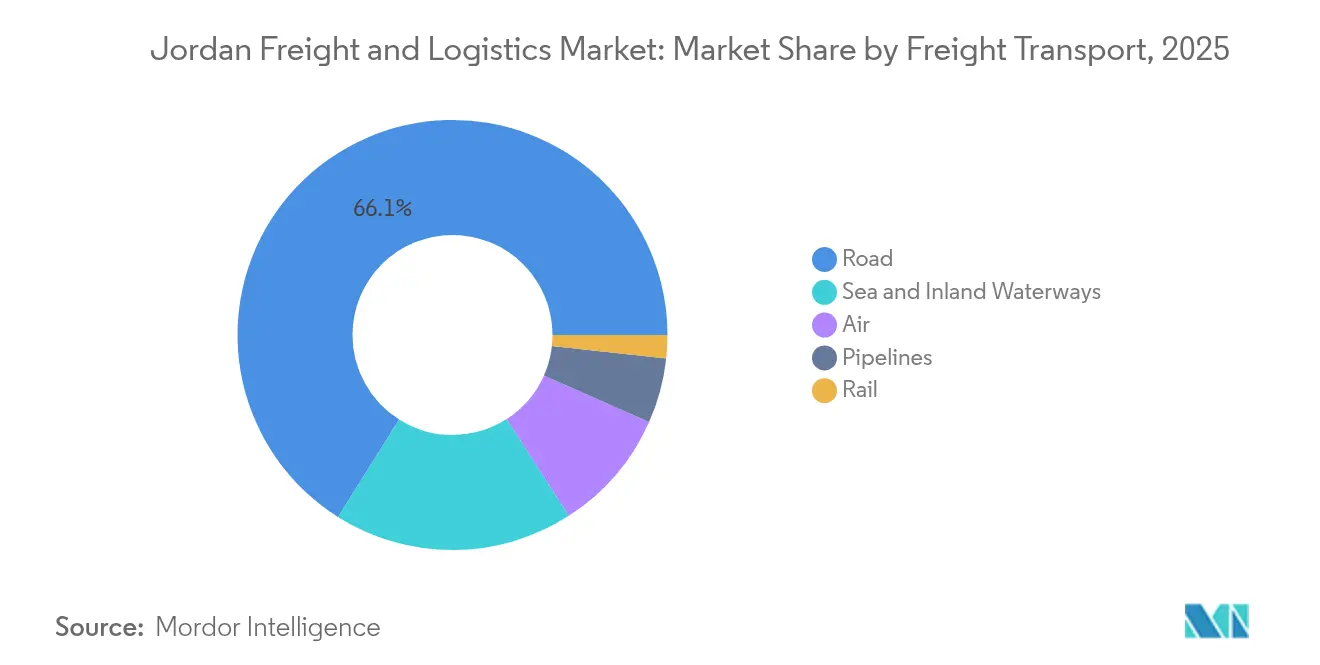
- Par mode de transport de fret, le transport de fret routier a capturé 66,05 % de la part des revenus en 2025 ; le transport de fret aérien devrait progresser à un TCAC de 5,02 % entre 2026 et 2031.
- Par segment CEP, les services domestiques ont détenu 64,85 % de la part des revenus en 2025, tandis que le CEP international devrait progresser à un TCAC de 4,71 % entre 2026 et 2031.
- Par entreposage et stockage, les installations non climatisées représentaient 91,88 % de la part des revenus en 2025 ; les espaces climatisés enregistrent le TCAC de segment le plus élevé (2026-2031), à 4,55 %.
- Par mode de transit de fret, le transit de fret maritime et par voies navigables intérieures commandait 67,95 % de la part des revenus en 2025, et le transit de fret aérien affiche le TCAC projeté le plus rapide, à 4,46 %, entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du fret et de la logistique en Jordanie
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La Jordanie alloue 2,3 milliards USD de dépenses d'investissement logistique dans le cadre de la Vision de modernisation économique 2023-25 | +0.8% | National, axé sur le corridor Amman–Aqaba | Moyen terme (2-4 ans) |
| Le port d'Aqaba en Jordanie enregistre une hausse significative du débit de conteneurs, renforcée par la future liaison ferroviaire avec le CCG | +0.6% | Sud de la Jordanie, s'étendant aux marchés du CCG | Long terme (≥ 4 ans) |
| Le volume de fret relocalisé par l'UE et acheminé via la Jordanie connaît une augmentation considérable | +0.5% | National, accent sur les routes commerciales du nord | Court terme (≤ 2 ans) |
| L'aéroport Queen Alia en Jordanie enregistre une hausse significative des exportations aériennes réfrigérées pour les produits pharmaceutiques et les produits frais | +0.4% | Centre de la Jordanie, portée mondiale à l'exportation | Moyen terme (2-4 ans) |
| Renforcement des réformes réglementaires gouvernementales et des initiatives de facilitation des échanges | +0.4% | National, avec un accent sur les postes frontières | Moyen terme (2-4 ans) |
| Adoption accélérée des plateformes numériques de fret (ex. : Trella) | +0.3% | National, concentration urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Jordanie alloue 2,3 milliards USD de dépenses d'investissement logistique dans le cadre de la Vision de modernisation économique
Les engagements de capitaux portant sur 344 projets financent des routes modernes, une dorsale ferroviaire nord-sud et la numérisation du premier kilomètre pour les dédouanements. Le programme intègre des financements privés pour accélérer les cycles de conception-construction et vise un million de placements professionnels pour les jeunes d'ici 2033. Une ligne de fret dédiée entre Aqaba et Ma'an permettra de retirer les poids lourds des principaux axes routiers, de réduire la consommation de carburant et de permettre à des trains de 25 wagons de transporter des minéraux et des conteneurs. L'élargissement des aires de repos pour camions, les capteurs de pesage en marche et le péage intelligent devraient réduire les temps de trajet sur la rocade d'Amman. Les premiers signaux macroéconomiques indiquent déjà une hausse des exportations nationales de 8,1 % en glissement annuel en février 2025, tandis que les investissements directs étrangers (IDE) ont progressé de 3,7 % en 2024, soulignant l'effet de stimulation à court terme de la Vision.
Le port d'Aqaba enregistre un débit plus élevé, stimulé par la future liaison ferroviaire avec le CCG
Le terminal à conteneurs à trois postes d'amarrage accueille désormais des navires Post-Panamax de plus grande taille après les récents travaux de dragage des quais et les mises à niveau de l'automatisation des chantiers[1]Jordan Logistics Cluster, "Fiche d'information sur le port d'Aqaba," lca.logcluster.org. Alors que les volumes du canal de Suez ont chuté de 82 % lors d'incidents sécuritaires, les armateurs ont repositionné leurs lignes vers Aqaba, gonflant les flux d'importation vers la Jordanie et les cargaisons de réexportation vers l'Arabie Saoudite et l'Irak. L'interopérabilité ferroviaire planifiée reliera le port au réseau CCG de 2 177 km, conçu pour transférer jusqu'à 31 millions de tonnes annuellement, ouvrant des corridors intérieurs longue distance à faible émission de carbone. Maersk seul a investi 300 millions USD depuis 2006 et vise une réduction de 70 % des émissions du terminal d'ici 2030.
L'aéroport Queen Alia capte les exportations à haute valeur ajoutée de la chaîne du froid
Les produits pharmaceutiques et les produits frais bénéficient de nouvelles chambres froides côté piste, d'une manutention certifiée BPD et de réfrigérants améliorés. Le programme Cool Up soutient les modernisations technologiques et la formation des techniciens, ce qui permet de faire passer les taux de conformité en matière de température au-dessus de 98 %[2]Programme Cool Up, "Études de cas sur la modernisation de la chaîne du froid," coolupprogramme.org. Etihad Cargo a doublé sa capacité régionale de transport sous température dirigée, tandis que les transitaires agréés WDA(H), tels qu'Aramex, assurent des pistes d'audit satisfaisant aux Bonnes Pratiques de Distribution de l'UE pour les vaccins. Le soutien continu de l'USAID pour le déploiement de capteurs IoT permet aux douanes et aux expéditeurs de consulter les journaux de température en temps réel, réduisant les sinistres et renforçant la confiance des exportateurs.
Le volume de fret relocalisé par l'UE via la Jordanie progresse
Les détaillants et les équipementiers automobiles cherchant un réapprovisionnement rapide acheminent désormais des conteneurs par camion depuis Haïfa et Aqaba à travers la Jordanie vers les zones franches du Golfe, réduisant les délais de bout en bout jusqu'à 10 jours. Le réseau routier jordanien se classe 35e mondial en termes de compétitivité et supporte des semi-remorques de 40 tonnes sur des autoroutes à voies multiples. Les exonérations de droits de douane et un impôt sur les sociétés de 5 % à l'intérieur des zones d'investissement renforcent l'attrait de la Jordanie en tant que plaque tournante de couverture contre l'inflation pour les expéditeurs européens. Le dédouanement automatisé à guichet unique, opérationnel en 2025, traite désormais les envois conformes en moins de deux heures, soutenant le marché du fret et de la logistique en Jordanie dans l'absorption des commandes européennes redirigées.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| En dehors d'Amman, en Jordanie, la plupart des installations d'entreposage ne disposent pas de contrôle de température | -0.4% | Zones rurales et zones urbaines secondaires | Moyen terme (2-4 ans) |
| À Al-Omari, le temps de stationnement médian aux frontières est de 22 heures, nettement supérieur à la moyenne du CCG de 6 heures | -0.3% | Frontière nord avec la Syrie | Court terme (≤ 2 ans) |
| Le fret ferroviaire représente une part nettement inférieure des tonnes-kilomètres nationales | -0.2% | Réseau ferroviaire national | Long terme (≥ 4 ans) |
| Les camions agricoles affichent un taux élevé de trajets à vide sur les retours en raison de la pénurie d'eau | -0.2% | Régions agricoles, notamment la vallée du Jourdain | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
En dehors d'Amman, la plupart des entrepôts manquent de contrôle de température
Moins de 8 % de l'espace national répond aux spécifications de la chaîne du froid au niveau BPD, laissant un écart de service pour les exportations de produits pharmaceutiques, de produits laitiers et de floriculture. Les producteurs ruraux transportent souvent leurs produits sur 200 km jusqu'à Amman pour le prérefroidissement, ce qui engendre des coûts supplémentaires et un risque de détérioration. Les projets pilotes Cool Up installent des systèmes solaires à ammoniac CO₂ à Mafraq et Irbid, mais le déploiement à l'échelle du réseau reste à plusieurs années. Le gouvernement a affecté une partie du fonds logistique de 2,3 milliards USD à des subventions pour chambres froides, mais les prix fonciers et la fragmentation de la propriété ralentissent le regroupement des sites.
Le temps de stationnement aux frontières à Al-Omari demeure quatre fois supérieur à la moyenne du CCG
Les camions font la queue pour des inspections de sécurité, des contrôles vétérinaires et des manifestes papier, faisant du passage frontalier nord un goulot d'étranglement chronique qui érode les références de la Jordanie en tant que plaque tournante. Chaque heure d'attente supplémentaire renchérit les coûts d'exploitation de 27 USD par camion, selon une étude du ministère des Transports[3]Ministère des Transports, "Stratégie nationale de transport 2025," mot.gov.jo. Les cartes d'identification biométriques pour les chauffeurs et le dépôt préalable des données à l'arrivée devraient réduire les retards, mais les travaux de génie civil pour les baies d'inspection supplémentaires ne seront pas achevés avant 2027. Le risque élevé lié aux denrées périssables contraint les exportateurs à se détourner vers des points d'entrée saoudiens, détournant ainsi du trafic potentiel du marché du fret et de la logistique en Jordanie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisateur final : L'industrie manufacturière domine la demande logistique
L'industrie manufacturière a généré 30,35 % des revenus logistiques en 2025, avec des industries chimiques, textiles et des transformateurs de potasse déplaçant des charges à haute fréquence. Les usines sous douane dans les Zones industrielles qualifiées exploitent l'accès en franchise de droits aux États-Unis, créant des flux de conteneurs stables. Le commerce de gros et de détail croît à un TCAC de 4,18 % (2026-2031), les épiciers omnicanaux accélérant la pénétration des magasins régionaux et le retrait en magasin le jour même.
Les projets énergétiques et l'infrastructure civile soutiennent des expéditions entrantes volumineuses de turbines, d'acier et de ciment. Les mines de potasse près de la mer Morte expédient 2,5 millions de tonnes annuellement vers les marchés asiatiques d'engrais via Aqaba, soutenant la demande de wagons couverts en vrac dès la mise en service du rail. Les coopératives agricoles, quant à elles, s'appuient sur des camions frigorifiques pour atteindre les acheteurs saoudiens, bien que la pénurie d'eau maintienne les taux de trajets à vide élevés.


Par fonction logistique : Le transport de fret domine la structure du marché
Le transport de fret a généré 53,55 % des revenus de 2025, confirmant son rôle pivot sur le marché du fret et de la logistique en Jordanie. Les marchandises générales, les engrais en vrac et les biens de consommation conteneurisés alimentent une densité de corridors stable entre Aqaba, Amman et la frontière irakienne. Le segment bénéficie du resurfaçage continu des autoroutes et de la conformité pondérale par GPS qui limitent les dommages aux essieux et prolongent la durée de vie de la flotte. Le CEP, bien que plus modeste, se développe rapidement avec l'adoption des téléphones intelligents et une base de jeunes acheteurs en ligne ayant dépassé 75 % des utilisateurs jordaniens d'Internet en 2024. Les portails de réservation numérique regroupent les options de transport, de dédouanement et de livraison du dernier kilomètre, réduisant les délais et améliorant la densité des collectes dans les zones urbaines.
Le marché du fret et de la logistique en Jordanie voit l'entreposage à valeur ajoutée et le transit de fret s'intégrer plus étroitement aux opérateurs de transport pour décrocher des contrats de bout en bout avec les grandes enseignes de distribution. Les plateformes d'orchestration de la chaîne d'approvisionnement telles que Trella améliorent l'appariement des charges et réduisent le kilométrage à vide. Les abattements fiscaux gouvernementaux sur les camions Euro 5 améliorent l'économie du renouvellement des flottes et soutiennent le TCAC de 3,86 % du marché du fret et de la logistique (2026-2031). Les entreprises de CEP profitent des pics du commerce électronique en proposant des consignes à abonnement et des livraisons en soirée, tandis que les prestataires logistiques traditionnels de niveau 3 exploitent la capacité disponible des fourgonnettes pour pénétrer les flux de petits colis.
Par courrier, express et colis (CEP) : Les services domestiques dominent la pénétration du marché
Le CEP domestique représentait 64,85 % de la part des revenus en 2025, porté par des livraisons denses dans le Grand Amman et Irbid. Les services le jour même, autrefois une option premium, couvrent désormais plus de la moitié des commandes intra-urbaines après que les algorithmes d'acheminement des véhicules ont augmenté le nombre d'arrêts par fourgonnette. Les colis internationaux croissent plus rapidement à un TCAC de 4,71 % (2026-2031), les PME exportant des articles artisanaux vers l'Europe dans le cadre de règles d'origine préférentielles. Les centres agrégés de gestion des retours à Zarqa regroupent les flux inverses, réduisant les coûts de manutention par article.
Les acheteurs transfrontaliers bénéficient de calculateurs de droits en temps réel et de frais de dédouanement forfaitaires que le guichet unique douanier a mis en place en 2025. Les principaux acteurs du CEP adoptent des consignes intelligentes dans les stations-service, portant le taux de réussite de la première tentative de livraison au-dessus de 96 %. La vérification par chaîne de blocs pour les articles de haute valeur réduit la fraude, renforçant la confiance des consommateurs et soutenant le marché du fret et de la logistique en Jordanie.
Par entreposage et stockage : Les installations non climatisées dominent l'infrastructure
Les entrepôts non climatisés représentaient 91,88 % de la part des revenus en 2025, reflétant la tendance historique vers les biens de consommation durables, les vêtements et les pièces mécaniques. Ces sites se concentrent le long de la route de l'aéroport d'Amman et de la zone industrielle de Sahab, bénéficiant d'un accès à six voies et d'une haute densité de quais. Les espaces climatisés, bien que représentant seulement 8,12 % en 2025, s'accroissent à un TCAC de 4,55 % (2026-2031), les grands groupes pharmaceutiques relocalisant leurs centres de distribution régionaux dans les zones franches jordaniennes.
La demande de chambres à 2–8 °C dépasse la construction, car les producteurs de vaccins et les chaînes de supermarchés concluent des baux pluriannuels. Les promoteurs rénovent des sites inactifs avec des panneaux isolants et des systèmes transcritiques au CO₂, tirant parti de l'abondance solaire de la Jordanie pour plafonner les factures d'énergie. Les investissements dans les chambres froides ouvrent également de nouveaux corridors d'exportation de produits frais pour les fraises et les cerises acheminées par voie aérienne vers les supermarchés du Golfe en moins de 24 heures.
Par transport de fret : L'infrastructure routière entraîne la dominance modale
Le transport de fret routier commandait 66,05 % de la part du segment en 2025, ancrant le marché du fret et de la logistique en Jordanie sur un réseau de 7 000 km d'autoroutes revêtues. La télématique de flotte et un mandat gouvernemental de suivi permettent aux transporteurs d'optimiser les itinéraires et de réduire le gaspillage de carburant. Le TCAC de 5,02 % (2026-2031) prévu pour le transport de fret aérien reflète l'expansion de la capacité de transport sous température dirigée et de nouveaux charters hebdomadaires de produits pharmaceutiques depuis l'aéroport Queen Alia vers Francfort et Singapour. Le transport maritime et par voies navigables intérieures, desservi par Aqaba, gère des marchandises lourdes telles que les automobiles et les céréales, tandis que les pipelines continuent d'acheminer le brut et les produits raffinés vers les raffineries.
La future branche ferroviaire du CCG promet de recalibrer l'économie modale en transférant les conteneurs longue distance et les transports en vrac de la route au rail. Les chargeurs envisagent une réduction des coûts de 30 % une fois que des trains de 1 200 mètres de long relieront Aqaba à la frontière saoudienne. En attendant la mise en service, la route reste indispensable pour les liaisons ferme-port, la distribution du ciment et de la potasse, et les envois d'aide humanitaire vers la Syrie. La part en poids du fret aérien reste mineure, mais sa part en valeur augmente à mesure que les Jordaniens achètent des articles de mode transfrontaliers et des pièces médicales de rechange urgentes.
Par transit de fret : Les routes maritimes et par voies navigables intérieures exploitent la connectivité portuaire
Le transit de fret maritime et par voies navigables intérieures a assuré 67,95 % de la part des revenus de 2025, reflétant le statut d'Aqaba en tant que seule porte d'entrée en eau profonde de la Jordanie. Maersk et CMA CGM déploient des navires feeders vers Djeddah et Port-Saïd, permettant des cycles hebdomadaires de transbordement. Le marché du fret et de la logistique en Jordanie s'attend à ce que le transit de fret aérien améliore plus rapidement les marges à un TCAC de 4,46 % (2026-2031), alors que les équipements pour semi-conducteurs, les consommables pour dialyse et les pièces détachées aérospatiales transitent par l'aéroport Queen Alia.
Les transitaires intègrent des tableaux de bord des émissions pour aider les chargeurs à comparer les empreintes carbone par mode de transport, une fonctionnalité qui remporte des appels d'offres auprès des détaillants européens soumis aux obligations de déclaration dans le cadre du Scope 3. Le transit ferroviaire reste embryonnaire, mais des études de faisabilité prévoient des wagons rouliers permettant aux camions de monter sur des wagons plats pour le trajet Aqaba–Amman, économisant cinq heures de transit.
Analyse géographique
Le corridor Amman-Aqaba canalise la majorité du fret national, soutenu par des autoroutes à six voies, des chantiers de conteneurs à double pile et un flux régulier d'améliorations financées par des donateurs. Les investisseurs du Golfe ont placé 4 milliards USD à la Bourse d'Amman depuis 2020, signalant leur confiance dans la croissance continue du débit du corridor. L'extension du terminal à conteneurs d'Aqaba crée 500 000 m² de surface de stockage pavée, permettant au marché du fret et de la logistique en Jordanie d'absorber des volumes de transbordement plus importants si l'insécurité en mer Rouge persiste.
Les points d'entrée du nord sont à la traîne. À Al-Omari, des temps de stationnement de 22 heures freinent le trafic vers la Syrie, et les transporteurs frigorifiques empruntent souvent la voie d'Al Mudawara pour éviter les retards. Les silos à grains à Irbid et Mafraq nécessitent de meilleures routes du dernier kilomètre pour absorber les futurs transferts rail-route. Des capteurs de pesage en marche financés par l'USAID sont désormais en cours d'installation, première étape vers l'harmonisation des normes d'essieux avec les voisins du CCG.
Les villes secondaires telles que Zarqa, Karak et Salt connaissent une demande croissante pour les services de prestataires logistiques de niveau 3, à mesure que les chaînes de distribution étendent leurs antennes d'entrepôts au-delà de la capitale. Cependant, la rareté des terrains et les règles de zonage ralentissent les nouvelles constructions. Les applications mobiles de transport de fret mettent désormais en relation les chauffeurs ruraux avec les expéditeurs urbains, améliorant les taux de chargement et intégrant ces zones périphériques dans le marché du fret et de la logistique en Jordanie. Une fois la branche ferroviaire du CCG mise en service, les planificateurs anticipent des ports secs à Mafraq et Ma'an, accélérant le développement de l'hinterland et équilibrant la concentration actuelle des corridors.
Paysage réglementaire
Le cadre réglementaire du fret et de la logistique en Jordanie repose sur le ministère des Transports et la Land Transport Regulatory Commission (LTRC) pour la supervision du transport terrestre, tandis que Jordan Customs régit la conformité commerciale via son système tarifaire douanier intégré et ses outils numériques basés sur ASYCUDA. En juillet 2025, le Conseil des ministres a approuvé un accord visant à gérer et surveiller les camions dans la zone économique spéciale d'Aqaba (ASEZA) via un projet numérique de contrôle des camions, renforçant la conformité, la visibilité et la gestion des flux autour de la principale porte maritime du pays.
En mai 2026, le Conseil des ministres a approuvé des amendements au règlement sur la délivrance de licences de services ferroviaires afin de moderniser la réglementation du rail et de l'aligner sur les normes internationales, parallèlement à des mesures de transport terrestre visant à moderniser la flotte de camions. Ce paquet comprenait la réduction de l'âge maximal d'importation des tracteurs-remorques à cinq ans, l'obligation de mise hors service ou de réexportation des camions de plus de 20 ans, et des incitations financières telles que l'exonération de la taxe générale sur les ventes de 16 % et la suppression des frais d'immatriculation et de licence pendant deux ans, ce qui affecte directement l'économie du renouvellement de la flotte et la qualité de service sur le marché du fret et de la logistique en Jordanie.
Analyse de la chaîne de valeur
La chaîne de valeur logistique de la Jordanie commence avec les expéditeurs des secteurs de la fabrication, des mines (phosphate et potasse), du commerce de gros et de détail, et de l'agriculture, se poursuit avec les opérateurs de transport (les transporteurs routiers dominant la distribution intérieure), les transitaires et courtiers en douane, et les prestataires d'entreposage regroupés autour du Grand Amman et des principaux nœuds frontaliers et portuaires. La couche de passage est dominée par Aqaba pour les flux maritimes et l'aéroport international Queen Alia pour les exportations urgentes et de la chaîne du froid, Jordan Customs numérisant les processus commerciaux via les modules ASYCUDA et des outils de facilitation maritime, y compris des initiatives de numérisation sectorielle telles que les modules ASYHUB/Golden List.
L'écosystème portuaire et terminal d'Aqaba reste central pour le transport international et la distribution intérieure, soutenu par des structures de PPP de longue durée telles que la concession du terminal à conteneurs d'Aqaba avec APM Terminals, prolongée jusqu'en 2046. Des mises à niveau sont visibles à la fois en amont et en aval, avec l'arrivée en avril 2025 d'une grue portique de quai (ship-to-shore) de 13 millions USD au terminal à conteneurs d'Aqaba (dans le cadre d'un programme de modernisation visant une capacité supplémentaire de 180 000 EVP) renforçant la productivité des quais, et le projet de contrôle et de surveillance numérique des camions de l'ASEZA lancé en juillet 2025 visant à améliorer les opérations de portail et la conformité. Des goulets d'étranglement persistent aux frontières terrestres, où les temps d'attente et les processus d'inspection peuvent limiter la fiabilité des corridors et inciter les expéditeurs à utiliser des points de passage alternatifs ou à prévoir des marges de temps.
Paysage concurrentiel
La concurrence demeure fragmentée malgré la présence d'intégrateurs mondiaux. Les multinationales s'appuient sur des technologies de l'information et des achats standardisés, tandis que les flottes nationales de moins de 50 camions dominent encore les principaux corridors de transport. La taille change : l'acquisition de DB Schenker par DSV en avril 2025 réunit environ 160 000 employés sous une même bannière, élevant le niveau de service pour les contrats complexes dans les secteurs aérospatial et des sciences de la vie. Les acteurs locaux de premier plan répondent en formant des alliances légères en actifs, en mutualisant des chantiers et en partageant des courtiers en douane pour préserver leurs parts.
Les partenariats entre spécialistes mondiaux et régionaux se développent. La coentreprise saoudienne de CEVA et d'Almajdouie combine les outils réseau de CEVA avec 2 000 tracteurs régionaux, permettant une facturation directe pour les liaisons régulières Riyad–Amman. Les PME jordaniennes se concentrent sur les niches du dernier kilomètre, desservant les villages reculés et proposant le paiement à la livraison, une option incontournable pour 55 % des acheteurs du commerce électronique en 2024. Les nouveaux entrants avec une expertise en chaîne du froid trouvent des espaces inexploités, car seule une poignée d'installations en dehors d'Amman répond à la certification BPD.
L'adoption des technologies distingue les leaders des suiveurs. Les grands transitaires déploient des moteurs de prédiction d'heure d'arrivée estimée qui intègrent les données sur les temps d'attente aux frontières. Les flottes plus petites accèdent à des abonnements de télématique partagée, gagnant en conformité sans investissement important en immobilisations. Les références en matière de durabilité permettent également de remporter des contrats ; l'objectif de Maersk de réduire les émissions de CO₂ du terminal de 70 % trouve un écho auprès des expéditeurs européens à la recherche de corridors à faible émission de carbone. Ces offres différenciées soutiennent un marché du fret et de la logistique en Jordanie dynamique, même si la consolidation progresse.
Leaders du secteur du fret et de la logistique en Jordanie
Aramex (Including Aslas)
Naouri Group
DHL Group
A.P. Moller - Maersk
GAC Group (Holdings), Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les mises à niveau des opérations portuaires et les programmes de connectivité de l'arrière-pays créent des espaces plus clairs autour de solutions multimodales centrées sur Aqaba, y compris les flux ferroviaires du vrac vers le port et une manutention terminale à plus haute productivité. En février 2026, AD Ports Group a signé une concession de 30 ans avec Aqaba Development Corporation pour gérer et exploiter le port polyvalent d'Aqaba, soutenue par un investissement en capital direct dépassant 130 millions JOD, favorisant de nouvelles offres de services pour le fret de projet, le fret général et la logistique portuaire intégrée. En avril 2026, Aqaba Development Corporation a également publié un avis d'appel d'offres (26/A/2026) pour le projet de développement du terminal pétrolier et gazier d'Aqaba, signalant une demande accrue pour des services logistiques spécialisés, de stockage conforme aux normes de sécurité et de manutention liés au fret énergétique.
L'exécution ferroviaire progresse selon une trajectoire plus définie pour les corridors de fret liés à l'exploitation minière, capables de soutenir des réseaux logistiques intérieurs plus larges. En avril 2026, des accords définitifs ont été signés pour établir une coentreprise à 50-50 (UAE-Jordan Railway Co.) pour le projet de chemin de fer du port d'Aqaba d'un montant de 2,3 milliards USD, une ligne de 360 km reliant les mines de phosphate et de potasse (dont Al Shidiyah et Ghor Al-Safi) à Aqaba. Parallèlement aux infrastructures, le programme exécutif de la Vision de modernisation économique (2026-2029) donne explicitement la priorité aux zones logistiques (notamment à Mafraq) et aux systèmes de surveillance de la charge à l'essieu d'ici 2026, renforçant les opportunités pour les opérateurs de flotte conformes, les fournisseurs de pesage en mouvement et de télématique, et les 3PL construisant une distribution en réseau étoilé et des services liés aux zones franches/sous douane. Le CEPA Jordanie-EAU en vigueur depuis mai 2025 constitue un facilitateur commercial supplémentaire pour la libéralisation des services logistiques et de transport transfrontaliers, favorisant le développement de nouveaux corridors et de nouveaux modèles de partenariat entre les prestataires basés en Jordanie et les réseaux du Golfe.
Développements récents du secteur
- Juin 2026 : Naouri Logistics a annoncé l'ouverture d'une nouvelle installation d'entrepôt afin d'étendre le stockage, la gestion des stocks, le traitement des commandes et les capacités de distribution. La capacité supplémentaire soutient des niveaux de service plus élevés pour la distribution intérieure et le transit transfrontalier, en particulier alors que les volumes de transit fluctuent avec les réajustements régionaux des itinéraires.
- Mai 2026 : Aramex Jordan a lancé un partenariat tripartite avec Jordan Kuwait Bank et Yasir United E-Commerce afin de combiner les opérations logistiques avec un financement ciblé sur les PME et le développement du commerce électronique. Ce modèle vise à faciliter l'accès au fonds de roulement et l'exécution des livraisons pour les petits marchands, renforçant les flux de colis CEP et B2B nationaux en Jordanie.
- Mai 2025 : Aramex s'est associé à Sprinklr pour automatiser 99 % des cas du service client et économiser plus d'1 million d'heures d'agents par an. Cette initiative soutient une résolution plus rapide des problèmes et des taux de réussite de livraison plus élevés à grande échelle, ce qui est important pour la performance CEP dans le Grand Amman et d'autres zones de livraison urbaines denses.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre les services payants de transport de fret et de logistique fournis en Jordanie, y compris les déplacements intérieurs et les segments internationaux gérés par des prestataires opérant dans le pays. Il comprend le transport de fret, le transit, la livraison express, ainsi que l'entreposage et la manutention à valeur ajoutée associée, mesurés en tant que revenu de service.
Exclusions de périmètre : nous excluons les flottes internes privées et les activités logistiques internes qui ne facturent pas de frais de service clair.
Aperçu de la segmentation
- Secteur d'utilisateur final
- Agriculture, pêche et foresterie
- Construction
- Industrie manufacturière
- Pétrole et gaz, extraction minière et carrières
- Commerce de gros et de détail
- Autres
- Fonction logistique
- Courrier, express et colis (CEP)
- Par type de destination
- Domestique
- International
- Par type de destination
- Transit de fret
- Par mode de transport
- Aérien
- Maritime et voies navigables intérieures
- Autres
- Par mode de transport
- Transport de fret
- Par mode de transport
- Aérien
- Pipelines
- Ferroviaire
- Routier
- Maritime et voies navigables intérieures
- Par mode de transport
- Entreposage et stockage
- Par contrôle de température
- Non climatisé
- Climatisé
- Par contrôle de température
- Autres services
- Courrier, express et colis (CEP)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de taille, construire les moteurs de la demande et vérifier la cohérence des lignes de tendance avant l'application de tout apport d'entretien. Pour la Jordanie, nous nous sommes appuyés sur des indicateurs macroéconomiques et commerciaux publics directement liés à l'activité de fret, tels que les publications du ministère des Transports, les statistiques de Jordan Customs, les tableaux du secteur extérieur de la Banque centrale de Jordanie, et les publications du Department of Statistics.
Pour ancrer les flux transfrontaliers et l'orientation modale, nous avons également examiné des ensembles de données internationaux tels que les indicateurs commerciaux de la Banque mondiale et des séries commerciales de type UN Comtrade, ainsi que des statistiques portuaires et aéroportuaires lorsqu'elles étaient disponibles via les canaux officiels. Les rapports annuels des entreprises, les présentations aux investisseurs, la couverture de presse fiable et les mises à jour d'associations ont été examinés pour interpréter les ajouts de capacité, les évolutions de corridors et les changements de mix de services. En outre, des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises, les actualités et données financières, et une vue au niveau des expéditions import/export afin de valider les hypothèses. Ces sources documentaires ne sont pas exhaustives, et d'autres documents publics ont également été utilisés pour collecter, recouper et clarifier des points de données spécifiques.
Entretiens et enquêtes primaires
Nous utilisons des entretiens et des enquêtes d'experts auprès de transitaires, transporteurs, exploitants d'entrepôts, agents douaniers, expéditeurs et spécialistes du transport du secteur public en Jordanie. Leurs contributions aident à tester la conversion du commerce en revenus, les frais moyens, les retours à vide, l'utilisation des capacités et l'activité informelle manquante au sein du marché jordanien. Ces discussions aident également à trianguler les hypothèses et les estimations finales par rapport aux preuves documentaires. Un nouveau contact est demandé lorsque les réponses sont en contradiction significative.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Cadres dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante où l'activité commerciale de la Jordanie, la production sectorielle et l'intensité des services de transport sont traduites en un bassin de revenus national pour le fret et la logistique, puis réparties entre les types de services selon des parts confirmées par entretiens. Une fois la structure établie, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que des échantillons de revenus d'opérateurs, des repères de tarification au niveau des corridors et des installations, et des approximations volume-tarif lorsque des apports publics ou d'entretien fiables existent.
Les principaux intrants utilisés dans le modèle incluent les tendances d'importation et d'exportation de la Jordanie, la répartition entre distribution intérieure et mouvements transfrontaliers, l'utilisation de la surface d'entreposage (y compris le stockage multi-clients), l'intensité des expéditions express liée aux flux de détail et de petits colis, ainsi que les évolutions tarifaires typiques liées au carburant et aux contraintes de corridor. Lorsqu'une variable ne pouvait pas être observée directement, l'écart a été traité par des hypothèses encadrées testées auprès de plusieurs répondants, et le modèle n'a été ajusté que lorsqu'une explication cohérente est apparue.
Les prévisions utilisent une analyse de scénarios soutenue par des avis d'experts sur la croissance commerciale, les changements d'infrastructure et de corridor, et la progression tarifaire attendue, puis la perspective finale est convertie en un seul scénario de base. Étant donné que le marché peut être sensible aux évolutions politiques et aux perturbations régionales, les hypothèses ont été maintenues visibles afin de pouvoir être retestées lors des mises à jour.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, y compris les totaux commerciaux, les indicateurs des services de transport et l'orientation observée des prix, avant que les chiffres finaux ne soient arrêtés. Si un segment présente une hausse marquée non étayée par le mouvement commercial ou la réalité des capacités, le moteur est retracé jusqu'à l'hypothèse spécifique et réexaminé avec des notes supplémentaires provenant des appels primaires.
Avant validation finale, un second analyste examine la logique du modèle, la cohérence des unités et les variations d'une année sur l'autre afin de détecter les problèmes de variance pouvant provenir de sources mixtes ou de différences de calendrier. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des changements politiques majeurs affectant les mouvements frontaliers ou des ouvertures d'infrastructures significatives. Juste avant la livraison, nous effectuons un nouveau passage de révision afin que les clients reçoivent la vue la plus récente.
Taille du marché du fret et de la logistique en Jordanie de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le fret et la logistique en Jordanie ne coïncident souvent pas car le périmètre sous-jacent n'est pas cohérent, et la ligne de revenu comptabilisée peut varier d'une étude à l'autre. Les différences proviennent également du traitement des services transfrontaliers, de la répartition entre revenu de transport et d'entreposage, et de la vitesse à laquelle les tarifs sont supposés croître dans le temps.
Le tableau montre un écart notable, principalement expliqué par ce qui est considéré comme revenu logistique dans le périmètre et ce qui est considéré comme un total plus large du secteur des transports. Dans le modèle Mordor Intelligence, la valeur se limite au revenu payant du transport de fret, du transit, de l'express et de l'entreposage tiers généré en Jordanie par des prestataires agréés (ce qui exclut les flottes internes non facturées).
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,36 milliards USD (2025) | |
| Bulletin sectoriel A | 13,30 milliards USD (2025) | Utilise un cadrage plus large du secteur des transports et de la logistique qui peut fusionner le transport de passagers, l'activité d'infrastructure publique et la logistique interne non facturée dans le total, ce qui gonfle la vision du revenu de service. |
| Cabinet de conseil régional B | 2,57 milliards USD (2026) | Part d'une année de base plus tardive et semble appliquer un tarif et une trajectoire de croissance différents pour la demande des corridors transfrontaliers, avec une transparence limitée sur le fait que l'express et l'entreposage sont entièrement nettés au revenu des prestataires nationaux. |
Sur les trois chiffres, les principaux facteurs sont les limites de périmètre ainsi que les hypothèses d'année et de tarification utilisées pour traduire l'activité en revenu. Un périmètre qui reste lié au revenu de service payant à l'intérieur de la Jordanie, et qui est recoupé avec des signaux commerciaux et des retours d'opérateurs, produit généralement un total de marché plus resserré et reproductible, pouvant être mis à jour sans réécrire le modèle.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du fret et de la logistique en Jordanie ?
Le marché est évalué à 2,45 milliards USD en 2026 et devrait atteindre 2,96 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché du fret et de la logistique en Jordanie ?
Le transport de fret est en tête, représentant 53,55 % des revenus globaux en 2025.
Quel mode de transport de fret devrait croître le plus rapidement ?
Le transport de fret aérien devrait enregistrer le TCAC le plus élevé, à 5,02 %, entre 2026 et 2031, porté par les produits pharmaceutiques et les denrées périssables.
Comment la liaison ferroviaire du CCG affectera-t-elle le secteur logistique de la Jordanie ?
Le réseau de 2 177 km créera une option ferroviaire rentable pour 31 millions de tonnes de fret annuellement, réduisant la congestion routière et les coûts d'expédition.
Pourquoi l'entreposage sous température dirigée est-il un domaine de croissance ?
La hausse de la production pharmaceutique et des exportations de produits périssables nécessite des chambres froides conformes aux BPD ; la part actuelle du segment n'est que de 8,12 % à compter de 2025, stimulant de nouvelles constructions.
Quelles initiatives numériques améliorent l'efficacité logistique en Jordanie ?
Un guichet unique gouvernemental couvrant 960 services, les obligations de suivi des véhicules et les chaînes de courrier activées par la chaîne de blocs réduisent les retards aux frontières et améliorent la transparence des expéditions.
Dernière mise à jour de la page le:



