
Taille et part du marché pharmaceutique japonais
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 88.14 Milliards de dollars |
| Taille du Marché (2026) | 89.54 Milliards de dollars |
| Taille du Marché (2031) | 96.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 1.57 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché pharmaceutique japonais par Mordor Intelligence
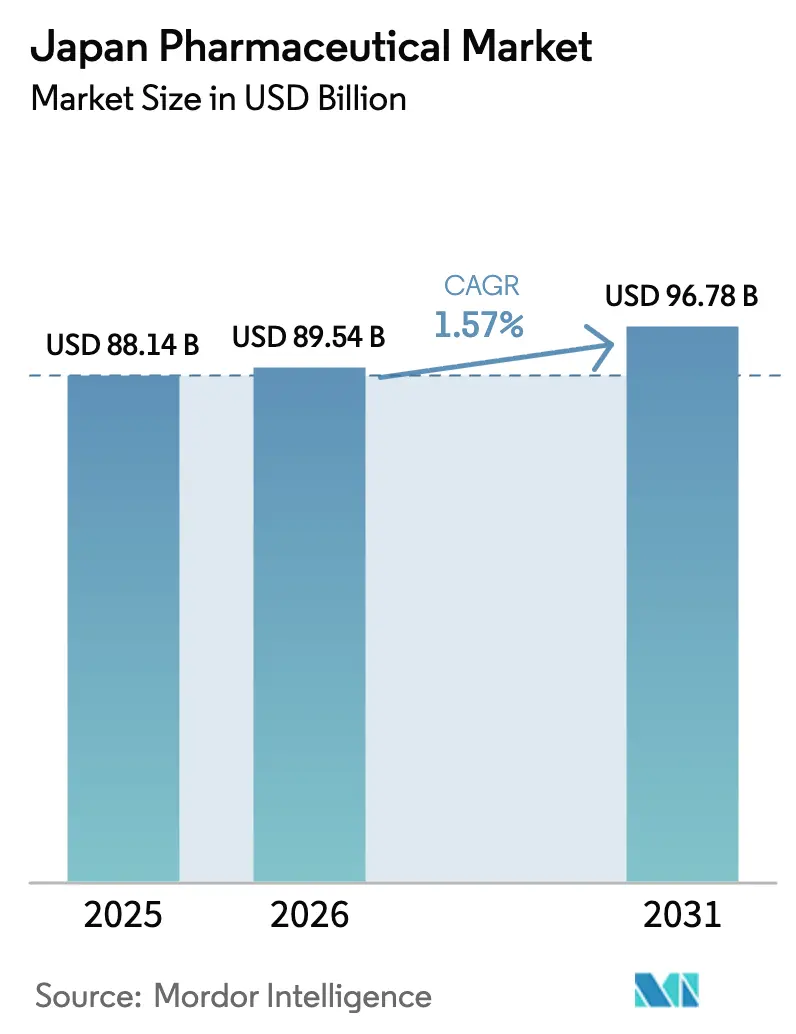
La taille du marché pharmaceutique japonais est projetée à 88,14 milliards USD en 2025, 89,54 milliards USD en 2026, et devrait atteindre 96,78 milliards USD d'ici 2031, avec une croissance à un TCAC de 1,57 % de 2026 à 2031.
Les réformes en cours de la tarification des médicaments, les voies réglementaires accélérées pour les thérapies innovantes et une démographie vieillissante rapidement façonnent collectivement un marché en transition, les produits de spécialité et les catégories d'automédication évoluant dans des directions opposées. L'élan de l'oncologie, le renouvellement robuste du pipeline après d'importantes expirations de brevets et les incitations récompensant les lancements mondiaux simultanés soutiennent les segments à prix premium, tandis que les baisses de prix biennales et la substitution agressive par des génériques compriment les thérapies banalisées. L'adoption de la santé numérique s'accélère à mesure que l'exécution des ordonnances via la télémédecine et les thérapies numériques remboursées approfondissent l'engagement des patients et soutiennent la croissance des volumes. Les innovateurs étrangers tirent parti du cadre SAKIGAKE pour aborder le Japon comme un marché de lancement de première vague, ajoutant une intensité concurrentielle. Dans le même temps, la dépendance persistante aux importations de principes actifs pharmaceutiques (API) et les exigences de données en vie réelle pour le remboursement créent une volatilité que les entreprises doivent gérer.
Principaux enseignements du rapport
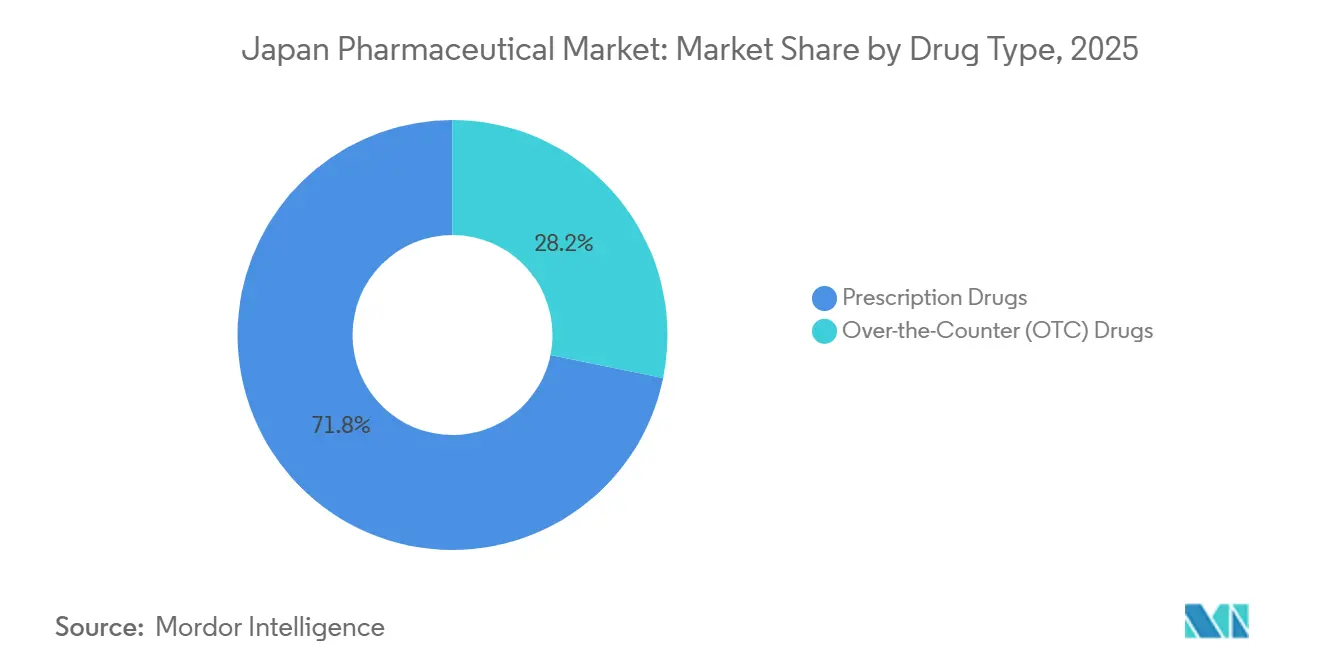
- Par type de médicament, les médicaments sur ordonnance ont dominé avec une part de revenus de 71,78 % en 2025, tandis que les produits en vente libre devraient se développer à un TCAC de 3,93 % jusqu'en 2031, le plus rapide de la segmentation.
- Par domaine thérapeutique, l'oncologie a représenté 18,73 % de la part du marché pharmaceutique japonais en 2025 et devrait afficher un TCAC de 4,19 % jusqu'en 2031.
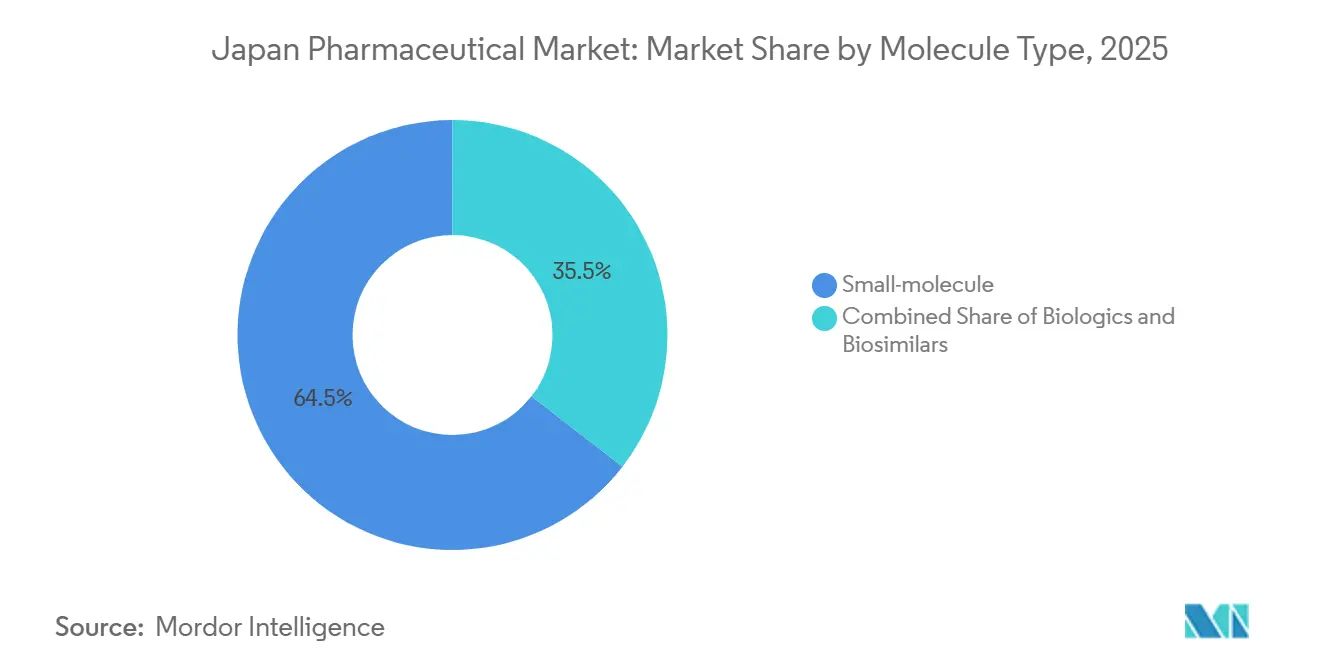
- Par type de molécule, les agents à petites molécules ont représenté 64,48 % de la taille du marché pharmaceutique japonais en 2025, tandis que les produits biologiques devraient croître à un TCAC de 4,97 % entre 2026 et 2031.
- Par formulation, les produits oraux ont capturé une part de revenus de 55,26 % en 2025 ; les injectables représentent le segment à forte croissance avec un TCAC de 3,74 % prévu jusqu'en 2031.
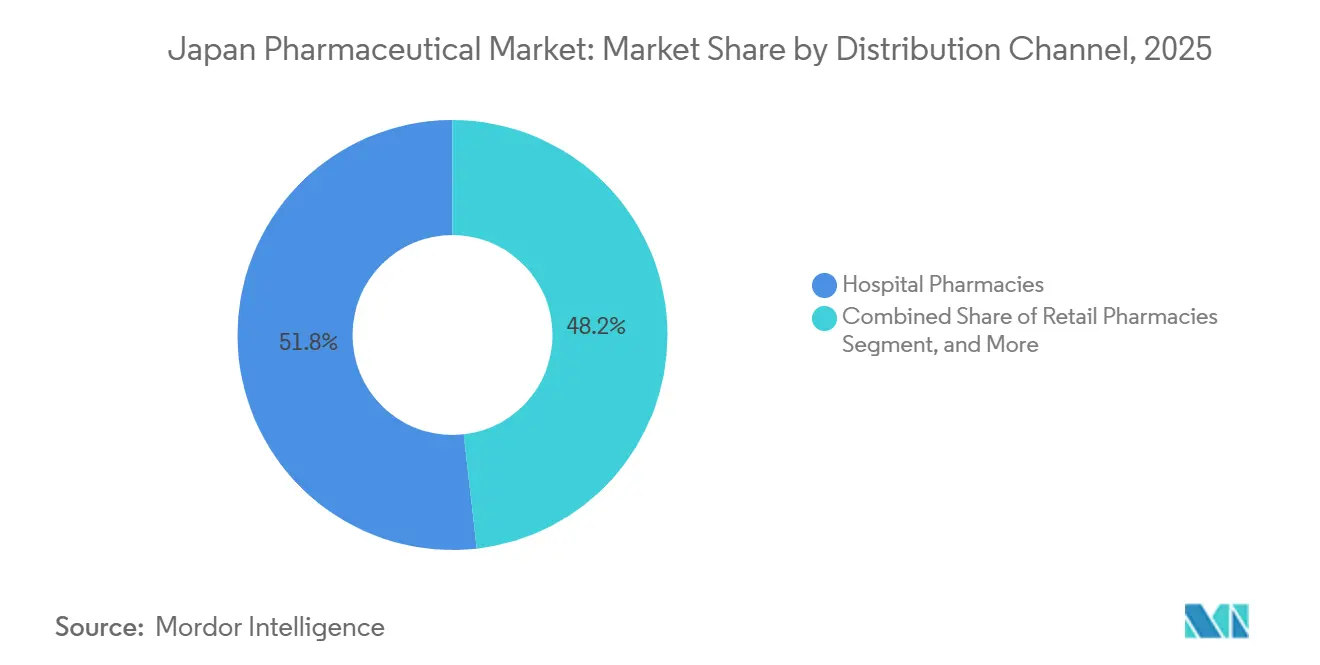
- Par canal de distribution, les pharmacies hospitalières ont conservé une part de 51,84 % en 2025 ; les canaux en ligne et par correspondance devraient progresser à un TCAC de 4,51 %, dépassant toutes les autres voies.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché pharmaceutique japonais
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Renouvellement après expiration des brevets grâce aux médicaments de spécialité | +0.4% | National, concentré dans les zones métropolitaines de Tokyo et Osaka | Moyen terme (2 à 4 ans) |
| Voies réglementaires accélérées pour les thérapies innovantes | +0.3% | National, avec des retombées sur les sites d'essais étrangers reconnus par la PMDA | Court terme (≤ 2 ans) |
| Charge croissante de l'oncologie et des maladies rares | +0.3% | National, incidence plus élevée dans les préfectures vieillissantes (Akita, Shimane) | Long terme (≥ 4 ans) |
| Vieillissement de la population stimulant les thérapies chroniques | +0.2% | National, aigu dans les préfectures rurales avec plus de 35 % de population âgée | Long terme (≥ 4 ans) |
| Incitations du Ministère de la Santé, du Travail et des Affaires sociales pour l'intégration des diagnostics compagnons | +0.2% | National, adoption précoce dans les hôpitaux universitaires et les centres de cancérologie | Moyen terme (2 à 4 ans) |
| Solutions d'observance thérapeutique intégrant la santé numérique stimulant les prescriptions | +0.1% | National, programmes pilotes à Tokyo, Osaka, Fukuoka | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renouvellement après expiration des brevets grâce aux médicaments de spécialité
Les expériences liées aux médicaments blockbusters ont incité les entreprises à se tourner vers des actifs à plus haute valeur et à plus faible volume qui maintiennent leur pouvoir de fixation des prix. Les biosimilaires d'Humira ont capturé 22 % des prescriptions d'adalimumab dans les 18 mois suivant leur lancement en 2024, incitant les fabricants de produits originaux à réorienter leurs efforts de recherche et développement vers les conjugués anticorps-médicament et les enzymes pour les maladies rares. Le complexe biologique de 2,1 milliards USD de Takeda en construction à Fujisawa illustre le redéploiement des capitaux vers des thérapies de niche pouvant bénéficier d'une prime de 10 % dans le cadre de l'incitation élargie à la promotion de la commercialisation.[1]Takeda Pharmaceutical Company, "Investissement dans l'installation biologique de Fujisawa," Takeda.com Les petites biotechs s'associent à des distributeurs nationaux pour co-déposer des produits à lancement rapide, comprimant ainsi le décalage traditionnel des lancements au Japon. À mesure que les marges sur les médicaments anciens diminuent, les pipelines de spécialité deviennent la couverture privilégiée contre l'attrition des prix.
Voies réglementaires accélérées pour les thérapies innovantes
La désignation SAKIGAKE a réduit le délai médian d'examen des approbations à neuf mois en 2024, contre quatorze mois dans le cadre du processus conventionnel.[2]Agence des produits pharmaceutiques et des dispositifs médicaux, "Désignation SAKIGAKE et cadre d'approbation conditionnelle," PMDA.go.jp Les approbations conditionnelles accordées aux produits biologiques en oncologie, tels que le Polivy de Chugai, ont permis de générer des revenus pendant la poursuite des essais confirmatoires, un levier concurrentiel rarement disponible en Europe. Les multinationales disposant de données mondiales, notamment l'Enhertu d'AstraZeneca, ont capturé des parts de marché à deux chiffres dans l'année suivant leur lancement. Les obligations de données en vie réelle introduites en 2025 augmentent les coûts de conformité, mais les entreprises dotées d'une infrastructure robuste de pharmacovigilance considèrent cette exigence comme gérable.
Charge croissante de l'oncologie et des maladies rares
Le Japon a enregistré 1,02 million de nouveaux cas de cancer en 2024, et la proportion de citoyens âgés de 65 ans ou plus a augmenté à 28,9 % en 2025. L'allongement de l'espérance de vie accroît la prévalence des tumeurs malignes et des troubles génétiques nécessitant des médicaments ciblés à coût élevé. Les désignations de maladies rares ont atteint 87 en 2024, les règles d'exclusivité élargies ayant incité les développeurs mondiaux à déposer des dossiers à Tokyo simultanément avec les marchés occidentaux. Le burosumab de Kyowa Kirin a obtenu un remboursement dans les 90 jours suivant son approbation, validant la volonté des payeurs de financer les thérapies ultra-orphelines lorsque les preuves sont convaincantes.
Vieillissement de la population stimulant les thérapies chroniques
Les maladies chroniques touchent plus de 70 % des personnes âgées au Japon, et le nombre moyen de prescriptions quotidiennes par personne âgée s'élève à 6,2, créant des défis en matière d'observance thérapeutique. Des partenariats, tels que l'alliance de Daiichi Sankyo en 2024 avec NTT Data, déploient des outils de rappel basés sur l'intelligence artificielle dans 500 pharmacies communautaires, réduisant les hospitalisations liées aux erreurs médicamenteuses. Les thérapies numériques pour le diabète et l'hypertension sont devenues remboursables dans le cadre de la révision 2025 de l'assurance de soins de longue durée, intégrant les logiciels dans les parcours de traitement standard.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Révisions nationales des prix des médicaments et baisses biennales | -0.3% | National, aigu pour les fabricants de génériques à volume élevé | Court terme (≤ 2 ans) |
| Pression de la substitution par les génériques | -0.2% | National, concentré dans les canaux de soins primaires et de pharmacies de détail | Moyen terme (2 à 4 ans) |
| Délais d'approbation longs pour les médicaments de médecine régénérative après examen | -0.1% | National, affectant les hôpitaux universitaires et les centres spécialisés | Long terme (≥ 4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement pour les principes actifs pharmaceutiques critiques | -0.1% | National, avec des dépendances envers la Chine et l'Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Révisions nationales des prix des médicaments et baisses biennales
La révision d'avril 2024 a réduit le remboursement de 53 % des médicaments inscrits, avec une diminution moyenne de 4,8 % pour les médicaments de marque et de 7,2 % pour les médicaments génériques.[3]Ministère de la Santé, du Travail et des Affaires sociales, "Système de tarification des médicaments et révisions biennales," MHLW.go.jp Les baisses hors cycle introduites en 2025 ont ciblé les thérapies à forte vente dont les prix de transaction étaient inférieurs d'au moins 2 % aux prix catalogue. Le bénéfice d'exploitation de Sawai a chuté de 9,3 % au cours de l'exercice 2024, les prix de l'atorvastatine et de l'amlodipine ayant diminué. À mesure que la tarification basée sur la valeur se développe, les produits ne disposant pas de preuves convaincantes en vie réelle sont susceptibles de subir une érosion plus profonde, accélérant la consolidation.
Pression de la substitution par les génériques
Les génériques ont représenté 80 % du volume des prescriptions mais seulement 38 % de la valeur en 2024. Les objectifs gouvernementaux prévoient une pénétration en volume de 85 % d'ici 2026, mais les rappels qualité des principes actifs pharmaceutiques importés freinent l'adoption dans les catégories de soins critiques. Les biosimilaires n'ont gagné que 18 % du marché de l'adalimumab à la fin de l'année 2024, en raison de la prudence des médecins et de l'absence de statut d'interchangeabilité. Pour surmonter l'inertie, Nichi-Iko a fixé le prix de son biosimilaire du rituximab 30 % en dessous du produit biologique de référence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de médicament : les médicaments en vente libre progressent malgré la domination des médicaments sur ordonnance
Les médicaments sur ordonnance ont représenté 71,78 % des revenus de 2025, mais le segment des médicaments en vente libre devrait progresser à un TCAC de 3,93 %, soit plus du double du TCAC du marché pharmaceutique japonais. Le passage du loxoprofène au statut de médicament en vente libre en 2024 illustre les efforts politiques visant à transférer la gestion courante de la douleur des cliniques vers les rayons de détail. Les tendances à l'automédication chez les personnes âgées ont stimulé les volumes d'analgésiques et de remèdes gastro-intestinaux tout au long de 2025, tandis que les plateformes de commerce électronique ont capturé des parts supplémentaires.
La pression sur les marges persiste pour les prescriptions de marque en raison des révisions biennales qui compriment la rentabilité. Néanmoins, les injectables de spécialité pour la polyarthrite rhumatoïde et la sclérose en plaques restent protégés, maintenant le leadership de la part du marché pharmaceutique japonais dans les lignes de prescription. Les divisions de santé grand public investissent dans des campagnes numériques menées par des influenceurs pour développer les compléments en vente libre, reflétant des stratégies divergentes au sein des mêmes groupes d'entreprises.


Par domaine thérapeutique : l'oncologie mène le pipeline d'innovation
L'oncologie a représenté 18,73 % des revenus par domaine thérapeutique en 2025 et devrait afficher un TCAC de 4,19 % jusqu'en 2031, soulignant son statut de moteur de croissance du marché pharmaceutique japonais. Les 87 milliards JPY de ventes nationales d'Enhertu pour l'exercice 2024 démontrent la rapidité avec laquelle les produits innovants pénètrent le marché une fois le remboursement obtenu.
À l'inverse, les médicaments cardiovasculaires progressent à seulement 0,8 % de TCAC, les génériques dominant les statines et les inhibiteurs de l'enzyme de conversion de l'angiotensine. Les thérapies contre le diabète connaissent une croissance en volume mais font l'objet d'un examen approfondi quant à leur rapport coût-efficacité. Les pipelines du système nerveux central souffrent d'une forte attrition dans les essais sur la démence, tandis que les produits biologiques respiratoires affichent un élan modéré en raison de la prévalence croissante de l'asthme urbain. L'oncologie capte donc les investissements et la priorité de lancement dans les portefeuilles multinationaux et nationaux.
Par type de molécule : les produits biologiques progressent tandis que les petites molécules plafonnent
Les petites molécules ont maintenu une part de 64,48 % du marché pharmaceutique japonais en 2025. Cependant, les produits biologiques devraient se développer à un TCAC de 4,97 % jusqu'en 2031, soit le triple du rythme global du marché. Les 62 milliards JPY de ventes d'Hemlibra en 2024 soulignent la valeur premium des produits biologiques.
Les biosimilaires, bien que naissants, tempèrent l'inflation des prix des produits biologiques ; cependant, l'absence de décisions d'interchangeabilité entrave la substitution. De nouveaux investissements, tels que l'installation de Chiba de Fujifilm d'une valeur de 100 milliards JPY, témoignent de la confiance dans une demande soutenue pour les produits biologiques. Les petites molécules font face à une banalisation en dehors de l'oncologie, accélérant les changements de portefeuille vers des injectables complexes et des conjugués hybrides.
Par formulation : les injectables progressent grâce à l'innovation dans les dispositifs
Les agents oraux détenaient une part de 55,26 % en 2025, mais les injectables croîtront à un TCAC de 3,74 % jusqu'en 2031, portés par les auto-injecteurs à usage domestique. Les injections psychotropes à action prolongée, illustrées par Abilify Maintena, ont amélioré l'observance thérapeutique et réduit les hospitalisations pour rechute en 2025, encourageant un déploiement plus large dans les portefeuilles d'endocrinologie et d'immunologie.
Les partenariats dans les dispositifs, tels que l'injecteur réutilisable de Ypsomed–Sumitomo pour les agonistes du récepteur du peptide-1 de type glucagon, prolongent la protection du cycle de vie et améliorent la commodité pour les patients. Les formulations topiques et autres formulations de niche restent stables mais contribuent à une croissance de valeur limitée.
Par canal de distribution : les pharmacies en ligne perturbent les modèles traditionnels
Les pharmacies hospitalières ont dispensé 51,84 % du marché pharmaceutique japonais en 2025, reflétant leur contrôle des thérapies en oncologie et par perfusion, mais les points de vente en ligne et par correspondance devraient enregistrer un TCAC de 4,51 %, soit près du triple de la moyenne du marché. L'autorisation réglementaire pour l'exécution des ordonnances via la télémédecine en 2024 a permis à Amazon Pharmacy Japan et à Rakuten de sécuriser une part combinée de 8 % du marché des prescriptions au détail à la fin de 2025.
Les chaînes de magasins physiques répondent en ajoutant des services cliniques, mais les volumes par magasin ont diminué pour les principaux détaillants tels qu'Ain Pharmacies. Les points de vente hospitaliers restent indispensables pour les produits biologiques complexes, mais certaines perfusions devraient être transférées vers des centres ambulatoires afin de réduire les coûts hospitaliers.
Paysage réglementaire
La réglementation pharmaceutique japonaise est dirigée par le Ministère de la Santé, du Travail et des Affaires sociales (MHLW) et l'Agence des produits pharmaceutiques et des dispositifs médicaux (PMDA), les prix et le remboursement étant administrés dans le cadre de l'Assurance maladie nationale (NHI). La révision des prix des médicaments d'avril 2024 a réduit le remboursement pour 53 % des médicaments répertoriés, avec une baisse moyenne de 4,8 % pour les médicaments de marque et de 7,2 % pour les médicaments génériques, ce qui continue de relever le niveau d'exigence pour des dossiers de preuves différenciés et une gestion du cycle de vie plus rigoureuse.
Un jalon politique clé est l'amendement de la loi sur les produits pharmaceutiques et les dispositifs médicaux (PMD Act), adopté en mai 2025, dont les principales dispositions entreront en vigueur en mai 2026 pour traiter les pénuries d'approvisionnement en médicaments, la perte/le retard de médicaments (drug loss/lag), et l'assurance qualité pharmaceutique. En 2026, la PMDA a publié des avis opérationnels et des directives sur les formulaires de demande soutenant le cadre révisé, y compris des règles mises à jour pour les approbations conditionnelles et la documentation d'autorisation de mise sur le marché, tout en conservant l'objectif de 12 mois pour les examens ordinaires (de la demande à l'approbation) comme point de référence.
Analyse de la chaîne de valeur
La chaîne de valeur pharmaceutique du Japon couvre l'approvisionnement en principes actifs (API) et en excipients, la fabrication de doses finies, les titulaires d'autorisation de mise sur le marché, la distribution en gros, et la dispensation via les hôpitaux et les pharmacies communautaires ou de détail, les canaux en ligne et de vente par correspondance se développant parallèlement à la délivrance de prescriptions facilitée par la télésanté. Une contrainte structurelle persistante est la forte dépendance à l'égard des API critiques importés, tandis que la distribution en aval est concentrée entre de grands grossistes, notamment Medipal, Suzuken, Toho Pharmaceutical et Vital-Net. Ces grossistes se différencient de plus en plus par leurs contrôles de chaîne du froid, leurs systèmes de gestion d'entrepôt et leurs capacités de traitement des médicaments spécialisés.
La stabilité de l'approvisionnement est désormais traitée comme une exigence opérationnelle formelle. L'amendement de la PMD Act de 2025 renforce la gouvernance de l'approvisionnement (y compris des rôles désignés de surveillance de l'approvisionnement et des obligations de notification concernant les suspensions d'expédition) et confère au MHLW l'autorité de demander la coopération des fabricants, des distributeurs et des établissements médicaux en cas de pénurie. Conformément à cela, des initiatives de capacité et de résilience apparaissent dans la fabrication et la logistique, notamment Nipro qui a achevé un nouveau bâtiment d'injectables en flacons à son usine d'Omi dans la préfecture de Shiga (avec capacité de basculement d'urgence vers la production de vaccins) et des collaborations entre laboratoires princeps et génériqueurs, telles que l'accord de production de secours mis en place par Otsuka Pharmaceutical et Towa Pharmaceutical pour certains produits inscrits de longue date.
Paysage concurrentiel
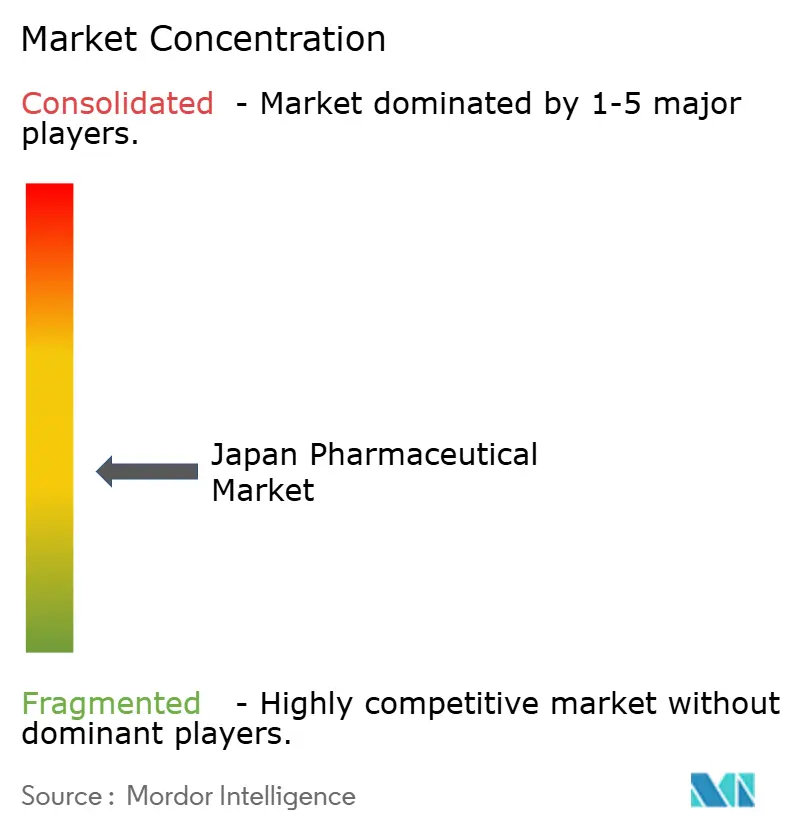
Les cinq principales entreprises nationales, Takeda, Astellas, Daiichi Sankyo, Chugai et Otsuka, ont enregistré des revenus plus élevés en 2025, indiquant une concentration modérée. Les multinationales utilisent le programme SAKIGAKE pour lancer des produits biologiques ciblés avant leurs homologues nationaux, intensifiant ainsi la rivalité. Takeda, Astellas et Daiichi Sankyo, ensemble, maintiennent encore une présence redoutable ; cependant, l'érosion hors brevet et les contrôles des prix des génériques contraignent l'expansion des marges.
Les producteurs de génériques restent fragmentés ; les dix premiers détenaient une part de volume de 54 % en 2025, mais la baisse des prix unitaires a suscité des discussions de fusion entre Sawai et Nichi-Iko pour atteindre une échelle d'approvisionnement. L'investissement technologique différencie désormais les leaders : la découverte de conjugués anticorps-médicament assistée par intelligence artificielle de Daiichi Sankyo a réduit les délais précliniques de 18 mois, tandis que la plateforme de pathologie numérique approuvée par la PMDA de Chugai a réduit les coûts de dépistage. PeptiDream a monétisé son moteur de découverte de peptides via 14 accords de partenariat d'une valeur de 340 millions USD rien qu'en 2025, illustrant la création de valeur sans produit commercialisé.
Les opportunités inexploitées se trouvent dans les thérapies numériques sur ordonnance, où le logiciel de sevrage tabagique de première classe de CureApp fait face à une concurrence limitée, et dans les médicaments de médecine régénérative, où des exigences strictes de suivi post-commercialisation découragent les challengers plus petits mais créent des avantages concurrentiels pour les acteurs établis bien capitalisés.
Leaders du secteur pharmaceutique japonais
Chugai Pharmaceutical Co., Ltd.
Astellas Pharma Inc.
Takeda Pharmaceutical Co. Ltd.
Otsuka Pharmaceutical Co., Ltd
Daiichi Sankyo Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les actions d'investissement et de politique publique axées sur la résilience de l'approvisionnement et les modalités avancées créent des espaces vacants dans la fabrication à haute valeur ajoutée, la capacité d'injectables et les services bio/CDMO au Japon. En 2026, les actions des entreprises pointent vers une demande concrète de capacité de production locale et régionale : Eli Lilly a annoncé une expansion de 20 milliards de JPY à son usine Seishin à Kobe pour augmenter la production de médicaments contre le diabète et l'obésité, et AGC Biologics a annoncé un site à Yokohama de 350 millions d'USD pour élargir les services CDMO couvrant la thérapie cellulaire, les capacités mammalifères et l'ARNm. Ensemble, ces initiatives font écho aux préoccupations persistantes concernant les perturbations de l'approvisionnement et la dépendance aux importations, et renforcent la demande de partenaires soutenant le remplissage-finition stérile, la logistique de chaîne du froid et les services de transfert de technologie.
Du côté de la demande, les segments haut de gamme sont de plus en plus façonnés par des parcours plus rapides et des attentes en matière de preuves plutôt que par le seul volume. La mise en œuvre de la PMD Act en mai 2026 et les mises à jour opérationnelles de la PMDA concernant les approbations conditionnelles et les exigences de demande renforcent la valeur des preuves du monde réel de qualité réglementaire, des systèmes de pharmacovigilance et de l'intégration de diagnostics compagnons pour les produits d'oncologie et de maladies rares. La modernisation de la distribution reste également une opportunité à court terme, la délivrance de prescriptions facilitée par la télésanté soutenant déjà la croissance des canaux en ligne et de vente par correspondance, encourageant les fabricants et les grossistes à développer des modèles de soutien aux patients numériquement intégrés et de traitement spécialisé pour les produits biologiques complexes et les injectables administrés à domicile.
Développements récents du secteur
- Juin 2026 : Otsuka Pharmaceutical a annoncé des résultats positifs de Phase 3b pour le centanafadine chez les adultes atteints de TDAH comorbide avec anxiété. Ces résultats renforcent le positionnement du pipeline SNC d'Otsuka au Japon et sous-tendent l'investissement continu en phase avancée dans des thérapies spécialisées différenciées, où les preuves cliniques peuvent aider à défendre la valeur face au resserrement des dynamiques de prix.
- Août 2025 : Daiichi Sankyo et AstraZeneca ont obtenu l'approbation de la PMDA pour Enhertu dans le cancer du sein HER2-faible. Cette extension d'indication a élargi la population traitable et renforcé les conjugués anticorps-médicament comme pilier de l'innovation en oncologie et de la demande en canal hospitalier au Japon.
- Août 2024 : Japan Tobacco et Torii Pharmaceutical ont annoncé que la crème VTAMA 1 % (tapinarof) avait été inscrite au barème de la NHI pour la dermatite atopique et le psoriasis en plaques dans le cadre d'un accord de licence avec Dermavant Sciences. L'inscription à la NHI a permis un accès remboursé à une option topique sans stéroïdes et a souligné la marge de manœuvre persistante pour des produits dermatologiques différenciés, même dans un contexte de révisions de prix courantes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur des médicaments à usage humain vendus au Japon, y compris les médicaments sur prescription et en vente libre, mesurée aux prix départ usine et convertie en USD à l'aide des taux de change annuels moyens.
Exclusions de périmètre : les médicaments vétérinaires, les dispositifs médicaux, les API en vrac expédiés pour l'exportation, et les compléments traditionnels Kampo ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type de médicament
- Médicaments sur ordonnance
- Médicaments en vente libre
- Par domaine thérapeutique
- Oncologie
- Cardiovasculaire
- Antidiabétique
- Système nerveux central
- Maladies infectieuses
- Respiratoire
- Autres
- Par type de molécule
- Petite molécule
- Produits biologiques
- Biosimilaires
- Par formulation
- Orale
- Injectable
- Topique
- Autres formulations
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne et par correspondance
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire l'ossature de données de base, nous commençons par cartographier les signaux de demande et d'offre de médicaments au Japon qui peuvent être vérifiés année après année. Des sources publiques telles que les publications du Ministère de la Santé, du Travail et des Affaires sociales du Japon, les mises à jour de l'Agence des produits pharmaceutiques et des dispositifs médicaux, les statistiques de santé de l'OCDE, les indicateurs de la Banque mondiale et les séries macroéconomiques du FMI aident à ancrer les hypothèses de population, d'utilisation et de devise.
Nous superposons ensuite les rapports annuels des entreprises, les présentations aux investisseurs, les notes de conférences téléphoniques sur les résultats et une couverture crédible de la presse sectorielle pour comprendre les évolutions du mix produits, les révisions de prix et les événements liés aux brevets. Pour les vérifications croisées des dépôts, des approbations de médicaments et de l'intensité des brevets, des abonnements payants sélectifs sont utilisés pour les données financières d'entreprises et les bases de données de brevets, ce qui aide à maintenir la cohérence du modèle lorsque les divulgations varient. Les sources documentaires citées sont illustratives, et de nombreuses références publiques supplémentaires sont utilisées pour clarifier les points de données et valider les hypothèses.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens structurés et de courtes enquêtes auprès des fabricants, des distributeurs, des parties prenantes des achats hospitaliers et cliniques, et des acteurs du canal pharmacie, afin que la logique de prix et de volume reflète la manière dont les médicaments sont réellement vendus au Japon. Comme il s'agit d'un marché à pays unique, l'accent reste mis sur les cohortes de clients et les familles de produits plutôt que sur des découpages régionaux, et des suivis sont effectués lorsque les signaux documentaires et les retours d'entretiens ne concordent pas.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 32 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 15 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue les ventes de médicaments au Japon en utilisant la logique de valeur départ usine, puis l'aligne sur des signaux du côté de la demande observables sur plusieurs années. Les principaux intrants incluent le mix prescription/vente libre, les principaux cycles de révision des prix de remboursement, les nouvelles approbations de médicaments et le calendrier de lancement, l'évolution de la part des génériques, et l'inclinaison du mix thérapeutique vers des catégories à haute valeur telles que l'oncologie et l'immunologie.
Une fois le total constitué, nous le corroborons avec des approximations ascendantes sélectives, telles que des vérifications de prix moyen par volume au niveau des SKU échantillonnés, des vérifications de canal distributeur, et des agrégations partielles à partir des revenus d'entreprises divulgués, qui sont ensuite ajustées pour les lacunes de couverture. Lorsque les rapports d'entreprise ne sont pas clairs, les revenus sont normalisés à l'exposition uniquement au Japon et aux prix départ usine afin que les totaux ne dérivent pas.
Pour les prévisions, une analyse de scénarios est utilisée, appuyée par des avis d'experts sur la manière dont les baisses de prix, la demande liée au vieillissement de la population et le rythme de l'innovation sont susceptibles d'évoluer. Les hypothèses sont maintenues transparentes afin que de petites variations des taux de change, de la pression sur les prix de remboursement ou du rythme de lancement puissent être testées sans reconstruire l'ensemble du modèle.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation à travers des signaux indépendants, y compris les tendances des dépenses de santé publique, les pipelines d'approbation, et la direction des ventes déclarées par les acteurs cotés. Les écarts importants sont signalés, retracés jusqu'au facteur d'origine (prix, volume, mix ou devise), puis revus à nouveau avant la validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements de politique qui modifient les prix de remboursement ou des lancements majeurs de produits qui remodèlent le mix. Avant la livraison, nous effectuons une dernière vérification pour confirmer que les dernières publications publiques et retours d'experts sont reflétés dans le modèle.
Taille du marché pharmaceutique japonais selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les produits pharmaceutiques japonais ne correspondent souvent pas car le périmètre comptabilisé et la base de tarification peuvent différer, et parfois le calendrier des devises est traité de manière plus simplifiée. Cela varie également selon que le chiffre reflète la valeur au niveau du fabricant ou le niveau de prix remboursé, ce qui peut modifier le total final.
Les principaux facteurs d'écart au Japon proviennent généralement du fait que les estimations utilisent des prix départ usine ou des prix de liste de remboursement, et qu'elles incluent ou non des catégories adjacentes telles que les compléments Kampo ou les dispositifs médicaux. Des différences apparaissent également lorsqu'une source utilise une valeur de liste de médicaments par exercice fiscal, ou lorsque les taux de change sont pris à un point unique dans le temps plutôt qu'à une moyenne annuelle, ce qui peut modifier un chiffre en USD même si les ventes en yens sont stables.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 88,14 milliards d'USD (2025) | |
| Institution sectorielle A | 76,60 milliards d'USD (2024) | Souvent présenté en yens et discuté au niveau d'un aperçu sectoriel, puis converti en USD avec une clarté limitée sur la base de tarification et sur le fait que le chiffre représente une demande annuelle civile ou une fenêtre de reporting composite. |
| Bulletin de données de marché B | 79,10 milliards d'USD (2024) | Suit la valeur des médicaments sur prescription sur une base de prix de remboursement pour une période fiscale, ce qui peut diverger de l'évaluation au niveau fabricant départ usine et crée des écarts de calendrier par rapport aux vues en année civile. |
Le tableau montre un écart notable qui provient principalement des choix de base de tarification et de fenêtre temporelle, et dans le modèle de Mordor Intelligence, le chiffre est lié aux médicaments sur prescription et en vente libre à usage humain aux prix départ usine, avec une conversion en USD basée sur le taux de change annuel moyen. Ces étapes étant clairement énoncées, les utilisateurs peuvent retracer le total jusqu'à des facteurs reproductibles, puis ajuster les hypothèses lorsque leur planification interne utilise une convention de tarification ou de période différente.


Questions clés auxquelles répond le rapport
Quelle sera la taille du marché pharmaceutique japonais en 2031 ?
Il est prévu qu'il atteigne 96,78 milliards USD d'ici 2031 avec un TCAC de 1,57 %.
Quel segment thérapeutique se développe le plus rapidement ?
L'oncologie est en tête, soutenue par un TCAC de 4,19 % et une utilisation croissante des conjugués anticorps-médicament.
Quelle est la part des produits biologiques et à quelle vitesse croissent-ils ?
Le segment des produits biologiques devrait croître à un TCAC de 4,97 % jusqu'en 2031.
Comment les pharmacies en ligne transforment-elles la distribution des médicaments ?
Les changements réglementaires de 2024 ont permis l'exécution des ordonnances via la télémédecine, permettant aux canaux en ligne de croître à un TCAC de 4,51 % jusqu'en 2031.
Pourquoi les médicaments de spécialité sont-ils prioritaires pour les entreprises nationales ?
Les expirations de brevets et les baisses de prix biennales érodent les marges sur les médicaments grand public, poussant les entreprises vers des actifs à haute valeur qui bénéficient de primes au lancement.
Quel est le principal risque de la chaîne d'approvisionnement auquel font face les fabricants ?
Plus de 80 % des principes actifs pharmaceutiques critiques sont importés, exposant les entreprises à des perturbations géopolitiques et à des problèmes de contrôle qualité.
Dernière mise à jour de la page le:


