
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.55 Milliards de dollars |
| Taille du Marché (2031) | 5.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.21 % |
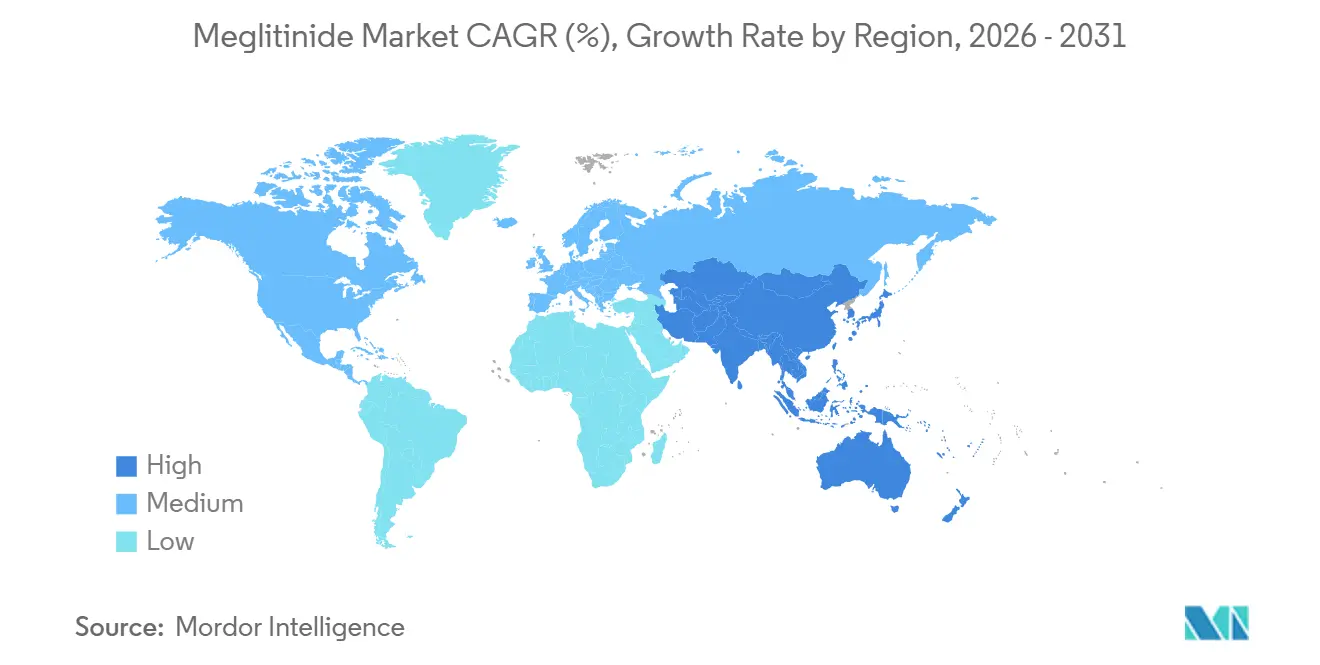
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des méglitinides par Mordor Intelligence
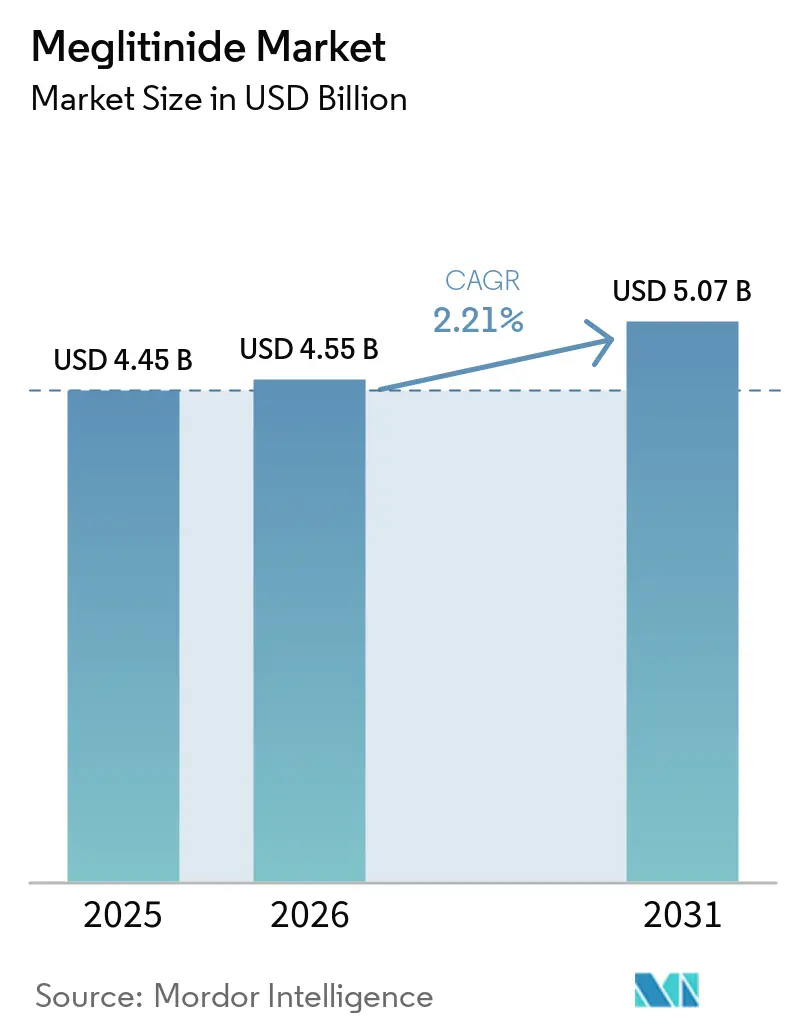
La taille du marché des méglitinides était évaluée à 4,45 milliards USD en 2025 et devrait croître de 4,55 milliards USD en 2026 pour atteindre 5,07 milliards USD d'ici 2031, à un CAGR de 2,21 % au cours de la période de prévision (2026-2031).
Le marché des méglitinides demeure une catégorie thérapeutique mature, portée par sa position de thérapie orale rentable pour le contrôle de la glycémie postprandiale. La prévalence croissante du diabète de type 2 soutient la demande, en particulier dans les pays à revenu intermédiaire où l'accessibilité financière influence les décisions de prescription. La demande persiste également chez les patients nécessitant un médicament à action courte autour des repas ou ceux ne pouvant pas utiliser les thérapies plus récentes. Au cours de la période de prévision, la concurrence des génériques, la couverture de remboursement et les achats publics auront probablement un impact plus important que l'innovation produit, tandis que les systèmes de santé les plus aisés favorisent de plus en plus les traitements aux bénéfices cardiovasculaires et rénaux établis.
Principaux enseignements du rapport
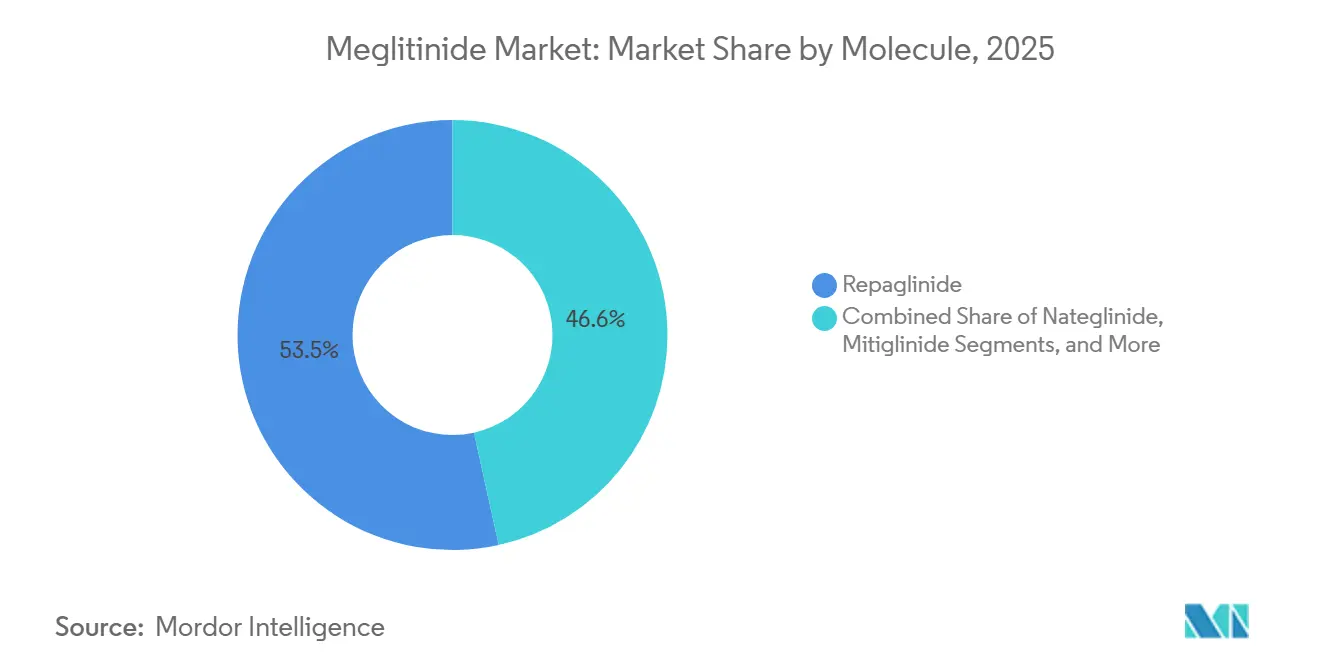
- Par molécule, le répaglinide détenait 53,45 % de la part du marché des méglitinides en 2025, tandis que le mitiglinide devrait croître à un CAGR de 3,45 % jusqu'en 2031.
- Par statut du produit, les formulations génériques détenaient 65,78 % de la part du marché des méglitinides en 2025, tandis que les produits originaux devraient croître à un CAGR de 4,67 % jusqu'en 2031.
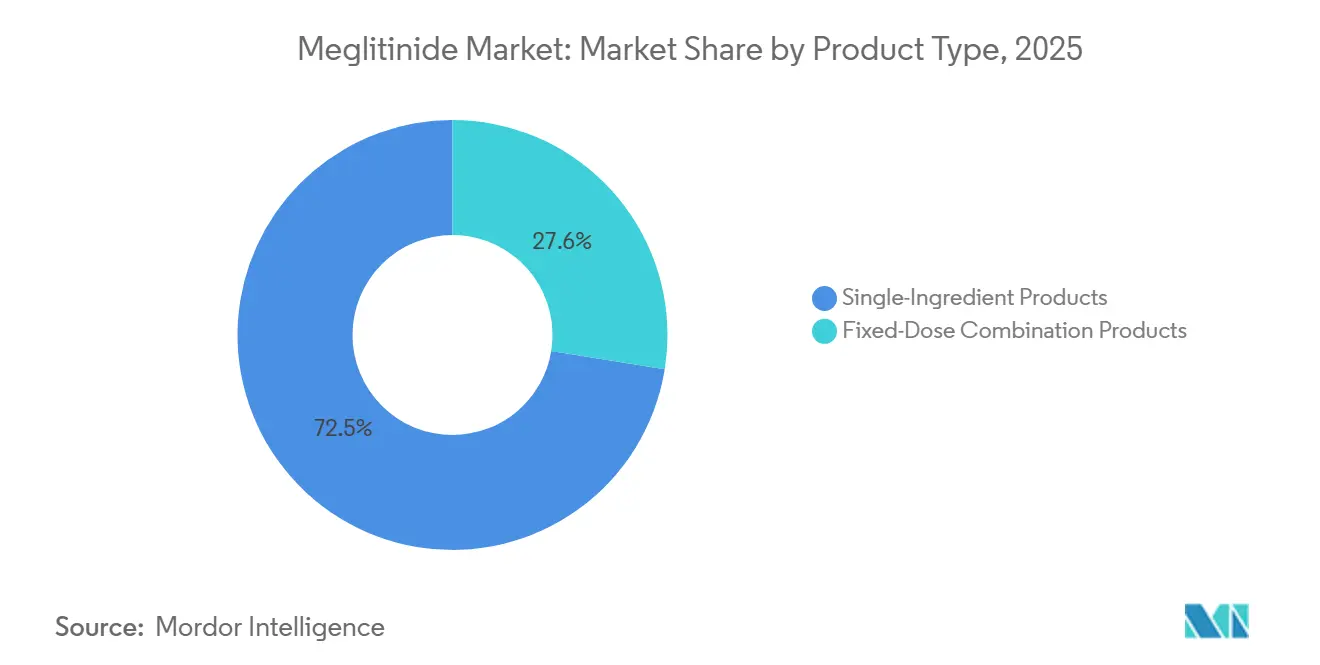
- Par type de produit, les produits à ingrédient unique représentaient 72,45 % de la taille du marché des méglitinides en 2025, tandis que les produits en association à dose fixe devraient croître à un CAGR de 4,85 % jusqu'en 2031.
- Par canal de distribution, les pharmacies de détail et communautaires représentaient 48,95 % de la taille du marché des méglitinides en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 5,23 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 39,88 % du marché mondial en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Charge croissante du diabète de type 2 | +0.8% | Mondial, avec un impact maximal en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Besoin de contrôle de la glycémie postprandiale | +0.6% | Mondial, en particulier en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Utilisation continue des thérapies antidiabétiques orales | +0.5% | Mondial, plus fort en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Rôle dans la thérapie combinée | +0.5% | Asie-Pacifique et Asie du Sud, en croissance en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Gestion glycémique adaptée aux repas | +0.5% | Mondial, plus fort au Japon, en Corée du Sud et en Allemagne | Moyen terme (2-4 ans) |
| Disponibilité de produits génériques à faible coût | +0.6% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante du diabète de type 2
La prévalence croissante du diabète de type 2 continue de stimuler la demande sur le marché des méglitinides, en particulier dans les pays où l'accessibilité financière et l'accès aux traitements sont des priorités essentielles. La Fédération Internationale du Diabète a estimé que 589 millions d'adultes âgés de 20 à 79 ans vivaient avec le diabète en 2025, représentant 11,11 % de la population adulte mondiale. Ce chiffre devrait atteindre 853 millions d'ici 2050. Les pays à revenu intermédiaire ont enregistré la prévalence du diabète standardisée selon l'âge la plus élevée, à 11,46 %, positionnant la Chine, l'Inde et le Brésil comme des centres de demande clés. La Fédération Internationale du Diabète a également signalé une prévalence du diabète de 12,26 % dans les zones urbaines et de 9,23 % dans les zones rurales. Cet écart souligne l'importance des centres de soins primaires périurbains dans la gestion du diabète et la délivrance des traitements.[1]
Le répaglinide reste compétitif grâce à son accessibilité financière, son administration orale et son utilisation établie chez les médecins généralistes. Les produits génériques à faible coût restent pertinents là où les dépenses directes des patients ou les contraintes budgétaires des payeurs limitent l'accès aux médicaments plus récents. La liste nationale des médicaments remboursables de la Chine pour 2025 inclut le répaglinide, le natéglinide et le calcium de mitiglinide en tant que médicaments de catégorie B. Cette couverture de remboursement soutient l'accès dans les hôpitaux publics et les centres de santé communautaires. Le marché des méglitinides bénéficie lorsque les systèmes nationaux de remboursement continuent de soutenir les options de traitement oral établies, en particulier dans les systèmes de santé sensibles aux coûts.
Besoin de contrôle de la glycémie postprandiale
Les méglitinides soutiennent les patients qui nécessitent un contrôle glycémique aligné sur les horaires des repas. Leur mécanisme à action courte et dépendant du glucose aide à gérer les excursions glycémiques postprandiales qui peuvent persister avec les thérapies à action prolongée. L'Association Américaine du Diabète recommande de réévaluer les doses de méglitinides lors de l'initiation d'un nouveau médicament hypoglycémiant afin de gérer la charge thérapeutique et le risque d'hypoglycémie.
La classe médicamenteuse reste pertinente pour les patients dont les habitudes alimentaires ou les exigences cliniques favorisent une thérapie à action courte. Le traitement adapté aux repas est particulièrement applicable au Japon, en Chine, en Corée du Sud et en Allemagne, où la familiarité des médecins et les besoins des patients soutiennent une utilisation continue. Au Japon, 41,6 % des médecins interrogés en septembre 2025 ont identifié le mitiglinide comme leur sécrétagogue d'insuline à action rapide le plus fréquemment prescrit. Le mitiglinide s'est classé devant le répaglinide à 35,5 % et le natéglinide à 22,9 %. Son activité sélective sur les canaux Kir6.2/SUR1 et sa plus faible incidence d'hypoglycémie au sein de la classe soutiennent son utilisation chez les patients âgés et ceux présentant des préoccupations cardiovasculaires.[2] Ces attributs cliniques permettent au marché des méglitinides de conserver un rôle ciblé à mesure que les algorithmes de traitement évoluent.
Utilisation continue des thérapies antidiabétiques orales
Les thérapies orales restent importantes pour de nombreux patients initiant un traitement pour le diabète de type 2. Une étude de 2025 portant sur 964 914 adultes américains initiant une thérapie hypoglycémiante a révélé que la prescription d'agonistes des récepteurs GLP-1 a augmenté de 13,66 fois en taux d'incidence entre 2019 et mai 2024. Cependant, les agonistes des récepteurs GLP-1 ne représentaient que 18 % des nouveaux initiateurs de traitement à la mi-2024.[3]
La metformine, les sulfonylurées génériques et les méglitinides continuent donc de servir une base de patients substantielle en soins primaires. Le répaglinide générique est tarifé en dessous des médicaments de marque plus récents, soutenant sa position dans les plans de traitement soucieux des coûts. Les données fournies ont situé les coûts mensuels du sémaglutide à 950 USD, contre 15 à 40 USD pour le répaglinide générique. L'administration orale soutient également l'adoption là où les thérapies injectables ne sont pas préférées ou accessibles. Cette différence de coût est significative dans les pays où les dépenses directes en médicaments sont élevées. Les achats publics, les politiques de médicaments essentiels et la prescription en soins primaires soutiennent par conséquent le marché des méglitinides en Afrique, en Asie du Sud-Est et en Amérique du Sud.
Rôle dans la thérapie combinée
Les méglitinides peuvent être utilisés avec la metformine, les thiazolidinediones, les inhibiteurs de la DPP-4 et l'insuline basale, soutenant leur rôle dans les schémas thérapeutiques combinés. Les associations à dose fixe de répaglinide et de metformine combinent la sécrétion d'insuline liée aux repas avec une réduction de la production hépatique de glucose en un seul comprimé. Ce format peut réduire la charge médicamenteuse pour les patients gérant plusieurs médicaments. Ces associations sont particulièrement pertinentes en Asie du Sud, en Asie du Sud-Est, en Amérique du Sud, au Moyen-Orient et en Afrique, où des schémas oraux plus simples peuvent améliorer l'observance. Les produits en association à dose fixe devraient se développer à un CAGR de 4,85 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide sur le marché des méglitinides.
Leur croissance reflète les exigences des contextes de soins primaires gérant de grandes populations de patients. La surveillance de la sécurité reste importante pour les médicaments combinés. L'Inde s'apprête à interdire 35 associations à dose fixe irrationnelles en 2025, créant un environnement de conformité plus strict pour les fabricants. Les données fournies n'ont pas identifié les associations de répaglinide parmi les produits interdits.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Risque d'hypoglycémie | -0.5% | Amérique du Nord et Europe, amplifiés dans les populations gériatriques | Moyen terme (2-4 ans) |
| Préoccupations liées à la prise de poids | -0.3% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Prise de dose fréquente et dépendante des repas | -0.4% | Mondial, en particulier en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Concurrence des thérapies antidiabétiques plus récentes | -0.3% | Amérique du Nord et Europe, en croissance dans les segments premium d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'hypoglycémie
L'hypoglycémie reste une contrainte clinique majeure à l'adoption plus large des méglitinides. L'Association Américaine du Diabète conseille aux cliniciens de réévaluer les posologies des méglitinides lors de l'ajout d'un autre médicament hypoglycémiant. Cette recommandation est particulièrement pertinente sur les marchés où les cliniciens suivent de près les normes de traitement actualisées. Les patients âgés nécessitent une surveillance attentive, car les épisodes hypoglycémiques peuvent entraîner des chutes, des hospitalisations et d'autres complications.
La nécessité d'une prise de dose liée aux repas augmente également la charge thérapeutique pour les patients ayant des habitudes alimentaires irrégulières. Cependant, cette limitation n'entraîne pas le retrait complet de la classe médicamenteuse. Les médecins peuvent préférer le mitiglinide en raison de sa plus faible incidence d'hypoglycémie au sein de la classe. Les préoccupations concernant la prise de poids et la prise de dose fréquente et dépendante des repas réduisent la commodité des méglitinides en Amérique du Nord, en Europe et en Australie. Par conséquent, le marché des méglitinides repose sur une sélection appropriée des patients et une gestion rigoureuse des doses plutôt que sur une adoption large en première ligne. La classe continue de servir des segments de patients spécifiques nécessitant un contrôle glycémique à action courte.
Concurrence des thérapies antidiabétiques plus récentes
Les agonistes des récepteurs GLP-1 et les inhibiteurs du SGLT2 reconfigurent les décisions thérapeutiques sur les marchés à revenus élevés. Une analyse américaine de 2025 a montré que l'utilisation des agonistes des récepteurs GLP-1 parmi les nouveaux initiateurs de traitement du diabète de type 2 avait atteint 18 % en mai 2024. Au cours de la même période, l'utilisation des inhibiteurs du SGLT2 a augmenté à 7 %. Ces thérapies peuvent supplanter les agents oraux plus anciens lorsque la couverture d'assurance et l'accessibilité financière des patients soutiennent leur adoption.
Ce changement est le plus marqué parmi les segments de patients assurés commercialement et premium. Novo Nordisk devrait lancer un comprimé de Wegovy aux États-Unis en janvier 2026, élargissant les options de traitement oral par agoniste des récepteurs GLP-1. La société devrait également conclure un partenariat avec Vivtex Corp. en février 2026, valorisé jusqu'à 2,1 milliards USD, pour développer des technologies d'administration orale pour les médicaments contre l'obésité et le diabète. Ces initiatives sont susceptibles d'accroître la pression concurrentielle sur les classes de médicaments antidiabétiques oraux établies. Cependant, le coût élevé des thérapies plus récentes continue de limiter la substitution dans les contextes sensibles aux prix. Le marché des méglitinides conserve un rôle pour les patients présentant des exigences de tolérance rénale, des habitudes alimentaires irrégulières ou des schémas thérapeutiques complexes nécessitant une option abordable à action courte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par molécule :
le répaglinide est en tête grâce à la disponibilité des génériques, tandis que le mitiglinide gagne du terrainLe répaglinide détenait 53,45 % du marché des méglitinides par molécule en 2025. La large disponibilité des génériques, l'inclusion dans les formulaires nationaux et un historique clinique établi ont soutenu sa position de leader. Sa disponibilité en monothérapie et en associations à dose fixe a encore renforcé son adoption. Le produit soutient la sécrétion d'insuline liée aux repas avec une clairance relativement rapide.
Le natéglinide détenait une part de marché plus faible mais répondait à la demande des patients bénéficiant d'une demi-vie courte et d'un faible potentiel d'interaction. En tant que dérivé de la phénylalanine, il fournit une réponse insulinique rapide. Le mitiglinide devrait enregistrer la croissance la plus élevée parmi les molécules, à un CAGR de 3,45 % jusqu'en 2031. Une enquête auprès des médecins au Japon en septembre 2025 a classé le mitiglinide en première position parmi les sécrétagogues d'insuline à action rapide, tandis que la Chine a maintenu le calcium de mitiglinide sur sa liste de remboursement 2025.



Par statut du produit :
les génériques sont en tête, tandis que les produits originaux conservent une demande sélectiveLes formulations génériques détenaient 65,78 % du marché des méglitinides par statut du produit en 2025. Les expirations de brevets et les voies d'équivalence biologique établies ont soutenu l'adoption des génériques pour les molécules clés. L'approvisionnement en principes actifs pharmaceutiques en provenance d'Inde et de Chine a renforcé la concurrence par les prix. Aux États-Unis, Macleods Pharmaceuticals, Aurobindo Pharma, Chartwell RX LLC et Rising Pharma Holdings fournissent des produits à base de répaglinide, tandis que les données de tarification du CMS indiquaient un prix de 0,09 USD par comprimé en juillet 2026.
Les produits originaux devraient croître à un CAGR de 4,67 % jusqu'en 2031, portés par une demande soutenue dans certains pays. Glufast conserve une notoriété de marque au Japon, tandis que les appels d'offres hospitaliers et la familiarité des médecins soutiennent la demande en Allemagne et au Brésil. NovoNorm reste le produit de référence originator pour le répaglinide dans l'Union Européenne. Les exigences européennes en matière de pharmacovigilance et de fabrication maintiennent également des normes de qualité pour les médicaments originaux et génériques.
Par type de produit :
les produits à ingrédient unique sont en tête, et les associations à dose fixe se développentLes produits à ingrédient unique représentaient 72,45 % de la taille du marché des méglitinides en 2025. Leur position de leader reflète l'utilisation historique des méglitinides en tant que thérapies autonomes. Les médecins peuvent ajuster la posologie en fonction des habitudes alimentaires et des objectifs glycémiques des patients. Ces produits restent largement utilisés au Japon, en Amérique du Nord et en Europe, soutenus par les recommandations de l'Association Américaine du Diabète sur la réévaluation des doses avec d'autres médicaments hypoglycémiants.
Les associations à dose fixe devraient croître à un CAGR de 4,85 % jusqu'en 2031. Les comprimés de répaglinide et de metformine sont disponibles en dosages de 0,5 mg/250 mg, 1 mg/500 mg et 2 mg/500 mg. Ces associations intègrent la sécrétion d'insuline prandiale avec une réduction de la production hépatique de glucose en une seule dose. La demande est concentrée dans les marchés émergents, où les prestataires de soins primaires privilégient des schémas oraux simplifiés pouvant améliorer l'observance.

Par canal de distribution :
les pharmacies de détail sont en tête, tandis que les pharmacies en ligne croissent plus rapidementLes pharmacies de détail et communautaires représentaient 48,95 % du marché en 2025. Leur rôle de premier plan reflète la nature chronique et principalement ambulatoire des soins du diabète. Les pharmacies communautaires fournissent des services de dispensation essentiels en Chine, en Inde, au Japon et au Brésil. Leur proximité avec les cliniques de soins primaires et la couverture de remboursement soutiennent la dispensation répétée pour les thérapies à long terme.
Les pharmacies en ligne devraient se développer à un CAGR de 5,23 % jusqu'en 2031. La télémédecine et les ordonnances répétées en ligne augmentent la dispensation directe aux patients parmi les patients diabétiques stables. Les canaux numériques offrent une commodité pour les patients nécessitant des renouvellements récurrents. Les pharmacies hospitalières conserveront un rôle dans les soins spécialisés mais pourraient perdre des parts à mesure que la gestion ambulatoire se développe, tandis que les pharmacies par correspondance ont servi 360 000 demandes de répaglinide pour 92 000 bénéficiaires de Medicare Partie D aux États-Unis en 2024.
Analyse géographique
Marché des Méglitinides en Amérique du Nord
L'Amérique du Nord devrait représenter 39,88 % du marché mondial des méglitinides en 2025. Les États-Unis demeurent le principal contributeur aux revenus de la région, soutenus par la disponibilité de produits génériques et une large base de patients en pharmacie communautaire. Six fabricants de répaglinide approuvés devraient servir le marché américain. D'ici mi-2026, les prix du répaglinide sont projetés à 0,09–0,10 USD par comprimé, renforçant sa position en tant qu'option de traitement oral à faible coût.
Marché des Méglitinides en Europe
La région fait face à une pression croissante due à la mise à jour des recommandations thérapeutiques et à l'adoption accrue des agonistes des récepteurs GLP-1 et des inhibiteurs SGLT2. L'ADA a réduit le rôle des méglitinides et a mis l'accent sur la réévaluation du risque d'hypoglycémie. Le Canada et le Mexique fournissent des volumes plus modestes mais stables grâce aux programmes publics de remboursement des médicaments. L'Europe reste stable, soutenue par l'utilisation dans les formulaires en Allemagne, en France et au Royaume-Uni, qui a émis une notification d'approvisionnement de répaglinide de niveau 2 en août 2025 pour les comprimés de 500 mcg, 1 mg et 2 mg.
Marché des Méglitinides en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique est prévue comme la région à la croissance la plus rapide, enregistrant un CAGR de 5,51 % jusqu'en 2031. Le Japon soutient la demande grâce à l'utilisation établie du mitiglinide, tandis que la Chine assure le remboursement public des trois molécules principales. L'Inde et l'Asie du Sud-Est stimulent l'adoption des associations répaglinide-metformine. La région Pacifique occidental de la FID comptait 215 millions d'adultes diabétiques en 2024, tandis que le Moyen-Orient et l'Afrique du Nord devrait enregistrer une croissance de 95 % des cas de diabète d'ici 2050. Le Brésil et l'Argentine soutiennent la demande grâce aux achats publics de traitements oraux à faible coût.
Éditions régionales
Toutes les régions
Paysage concurrentiel
Concentration du Marché
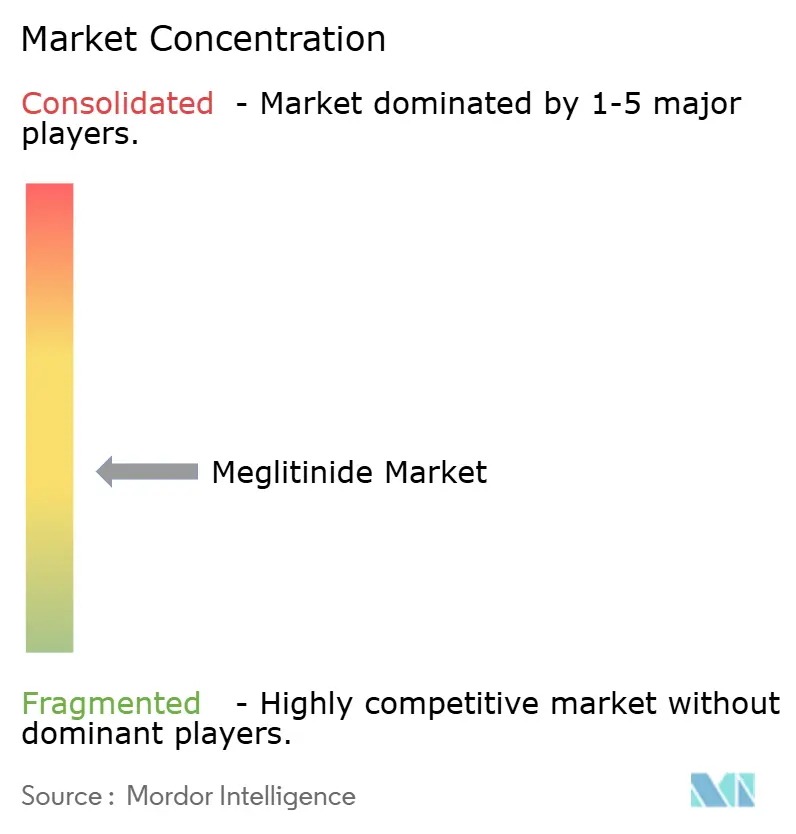
Le marché des méglitinides est modérément fragmenté par le nombre de fabricants, en particulier dans les produits génériques. La concurrence est néanmoins concentrée autour d'un petit nombre de molécules et de marchés nationaux. Aux États-Unis, 6 fabricants agréés fournissent du répaglinide générique, notamment Beijing Foyou Pharma, Elixir Pharmaceuticals, Hansoh Pharma, Kissei Pharmaceuticals, Novo Nordisk, Teva Pharmaceuticals, Takeda et Viatris. Ces fournisseurs se concurrencent principalement sur le prix et la continuité de l'approvisionnement. Les données de tarification américaines ont montré une fourchette étroite pour le répaglinide de 0,08 à 0,10 USD par comprimé.
Au Japon, Kissei Pharmaceutical reste associée à la marque originale Glufast, tandis que les fabricants génériques nationaux proposent des comprimés à désintégration orale. Les révisions des prix des médicaments au Japon encouragent la maîtrise des coûts tout en préservant l'accès à la molécule. Teva maintient une présence européenne via Repaglinide Teva. Viatris fournit des comprimés de répaglinide 2 mg au Royaume-Uni. La pénurie d'approvisionnement au Royaume-Uni en 2025 a accru l'importance de la résilience de la fabrication et d'une distribution fiable.
Hansoh Pharmaceutical a mis à jour les informations de prescription pour ses comprimés de répaglinide en août 2025 afin de les aligner sur l'édition 2025 de la Pharmacopée chinoise. Novo Nordisk a lancé un comprimé oral de Wegovy aux États-Unis en janvier 2026, élargissant la pression concurrentielle des thérapies orales plus récentes. Novo Nordisk a également formé son partenariat de février 2026 avec Vivtex pour développer des technologies d'administration orale pour les médicaments contre l'obésité et le diabète. Les entreprises du secteur des méglitinides se concentrent donc sur la conformité réglementaire, la fiabilité de l'approvisionnement et la distribution ciblée plutôt que sur le développement de nouvelles molécules.
Leaders du secteur des méglitinides
-
Elixir Pharmaceuticals
-
Novo Nordisk
-
Teva Pharmaceuticals
-
Takeda
-
Viatris
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Méglitinides Entreprises couvertes dans ce rapport
- Beijing Foyou Pharma
- Elixir Pharmaceuticals
- Hansoh Pharma
- KISSEI PHARMACEUTICAL
- Novo Nordisk
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- Viatris
Développements industriels récents dans Marché des Méglitinides
- Février 2026 : Novo Nordisk a conclu un partenariat avec Vivtex Corp dans le cadre d'un accord valorisé jusqu'à 2,1 milliards USD pour développer des technologies d'administration orale de nouvelle génération pour les médicaments contre l'obésité et le diabète. La collaboration visait à améliorer la biodisponibilité orale des produits biologiques et à intensifier la concurrence parmi les classes de médicaments antidiabétiques oraux établies.
- Décembre 2025 : l'Administration nationale de la sécurité des soins de santé de Chine a publié la liste nationale des médicaments remboursables 2025, maintenant le répaglinide, le natéglinide et le calcium de mitiglinide en tant que médicaments remboursables de catégorie B.
- Août 2025 : le Département de la santé et des affaires sociales du Royaume-Uni a émis une notification de pénurie d'approvisionnement de niveau 2 pour les comprimés de répaglinide 500 mcg, 1 mg et 2 mg. Les dosages de 500 mcg et 1 mg ont connu des ruptures de stock de fin août à début décembre 2025, tandis que le dosage de 2 mg est resté en approvisionnement limité.
Périmètre du rapport mondial sur le marché des méglitinides
Selon le périmètre du rapport, les méglitinides (également connus sous le nom de glinides) sont une classe de médicaments oraux utilisés pour gérer le diabète sucré de type 2. Ils agissent comme des sécrétagogues d'insuline à action courte, ce qui signifie qu'ils stimulent directement les cellules bêta du pancréas pour libérer davantage d'insuline.
Le marché des méglitinides est segmenté par molécule, statut du produit, type de produit, canal de distribution et géographie. Par molécule, le marché comprend le répaglinide, le natéglinide, le mitiglinide et d'autres analogues des méglitinides. Par statut du produit, le marché est segmenté en produits originaux et produits génériques. Par type de produit, le marché est catégorisé en produits à ingrédient unique et produits en association à dose fixe. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail/communautaires, pharmacies spécialisées/par correspondance et pharmacies en ligne. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
Par molécule
| Répaglinide |
| Natéglinide |
| Mitiglinide |
| Autres analogues des méglitinides |
Par statut du produit
| Originator |
| Générique |
Par type de produit
| Produits à ingrédient unique |
| Produits en association à dose fixe |
Par canal de distribution
| Pharmacies hospitalières |
| Pharmacies de détail / communautaires |
| Pharmacies spécialisées / par correspondance |
| Pharmacies en ligne |
Par géographie
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par molécule | Répaglinide | |
| Natéglinide | ||
| Mitiglinide | ||
| Autres analogues des méglitinides | ||
| Par statut du produit | Originator | |
| Générique | ||
| Par type de produit | Produits à ingrédient unique | |
| Produits en association à dose fixe | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail / communautaires | ||
| Pharmacies spécialisées / par correspondance | ||
| Pharmacies en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des méglitinides d'ici 2031 ?
Le marché des méglitinides devrait atteindre 5,07 milliards USD d'ici 2031, contre 4,55 milliards USD en 2026, à un CAGR de 2,21 %. Cela reflète une demande continue pour un traitement oral accessible, même si les thérapies plus récentes élargissent l'éventail des options.
Quelle molécule de méglitinide détenait la part de marché la plus élevée en 2025 ?
Le répaglinide a dominé le segment des molécules avec une part de 53,45 % en 2025. Sa position est soutenue par la large disponibilité des génériques, l'accès établi aux formulaires et l'utilisation en formats à ingrédient unique et en association.
Quel type de produit connaît la croissance la plus rapide pour les méglitinides ?
Sur le marché des méglitinides, les produits en association à dose fixe devraient croître à un CAGR de 4,85 % jusqu'en 2031. Leur croissance reflète la demande de schémas oraux plus simples pouvant réduire la charge médicamenteuse dans les soins primaires.
Pourquoi les pharmacies en ligne connaissent-elles une croissance dans la distribution des méglitinides ?
Les pharmacies en ligne devraient croître à un CAGR de 5,23 % jusqu'en 2031. La télémédecine, les ordonnances répétées et la dispensation directe aux patients rendent ce canal plus utile pour la gestion stable du diabète à long terme.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 5,51 % jusqu'en 2031. La région combine une charge élevée de diabète, un accès remboursé en Chine, une utilisation établie du mitiglinide au Japon et une demande de thérapie combinée.
Qu'est-ce qui limite l'utilisation plus large des méglitinides ?
Le risque d'hypoglycémie, la prise de dose dépendante des repas, les préoccupations liées au poids et la concurrence des agonistes des récepteurs GLP-1 et des inhibiteurs du SGLT2 limitent une adoption plus large. Une sélection appropriée des patients reste importante lorsque les prescripteurs envisagent la classe.