
Analyse du marché japonais de la restauration par Mordor Intelligence
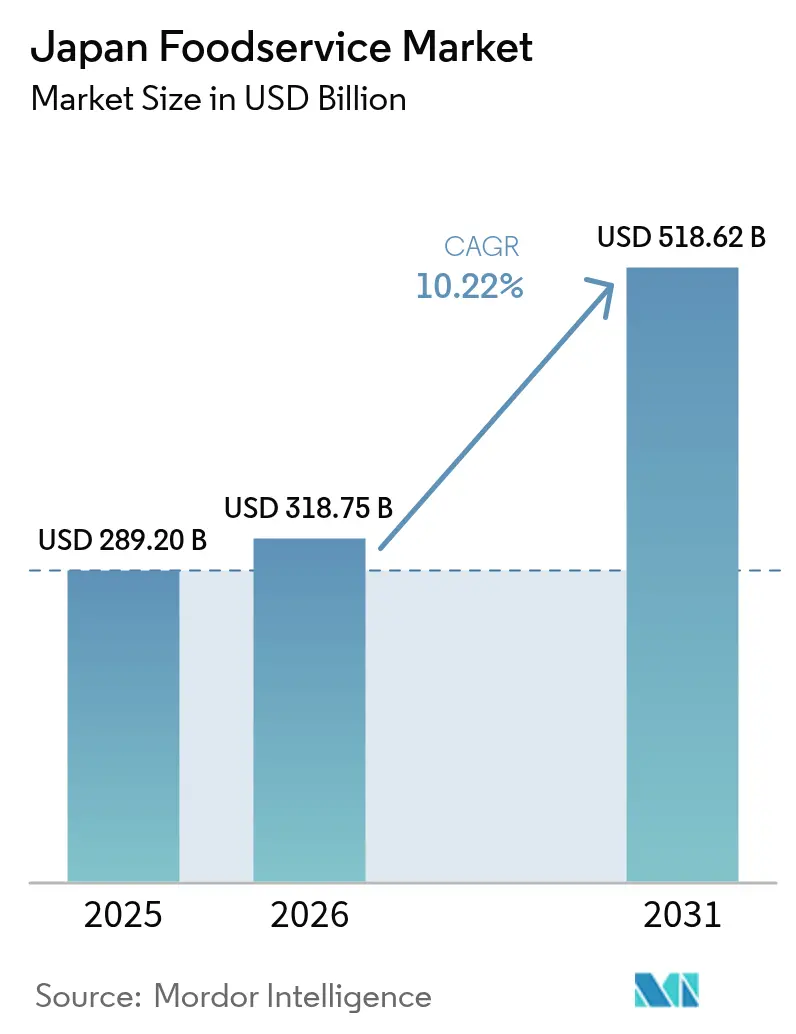
La taille du marché de la restauration au Japon devrait augmenter de 318,8 milliards USD en 2026 à 351,3 milliards USD en 2027 et atteindre 560,2 milliards USD d'ici 2032, avec un CAGR de 9,78 % sur la période 2027-2032.
La demande de commodité et le tourisme culinaire créent des voies complémentaires vers la croissance de la restauration au Japon, reliant les repas quotidiens à la restauration de destination. Les opérateurs peuvent répondre à cette tendance grâce à l'accès aux plats à emporter et à des concepts de restaurants qui font du repas une partie intégrante de la visite. La commande numérique offre un accès aux clients, tandis que l'automatisation des tâches spécifiques peut libérer de la main-d'œuvre pour le service. Cependant, les interruptions liées à l'hygiène et l'exposition aux coûts des intrants rendent une exécution fiable essentielle pour convertir la demande en ventes. Au Japon, les plats à emporter et la restauration de destination ne se transforment en ventes que lorsque les cuisines et le personnel peuvent absorber les pics de demande, de sorte que la capacité fiable importe davantage qu'une offre de menu plus large.
Principaux enseignements du rapport
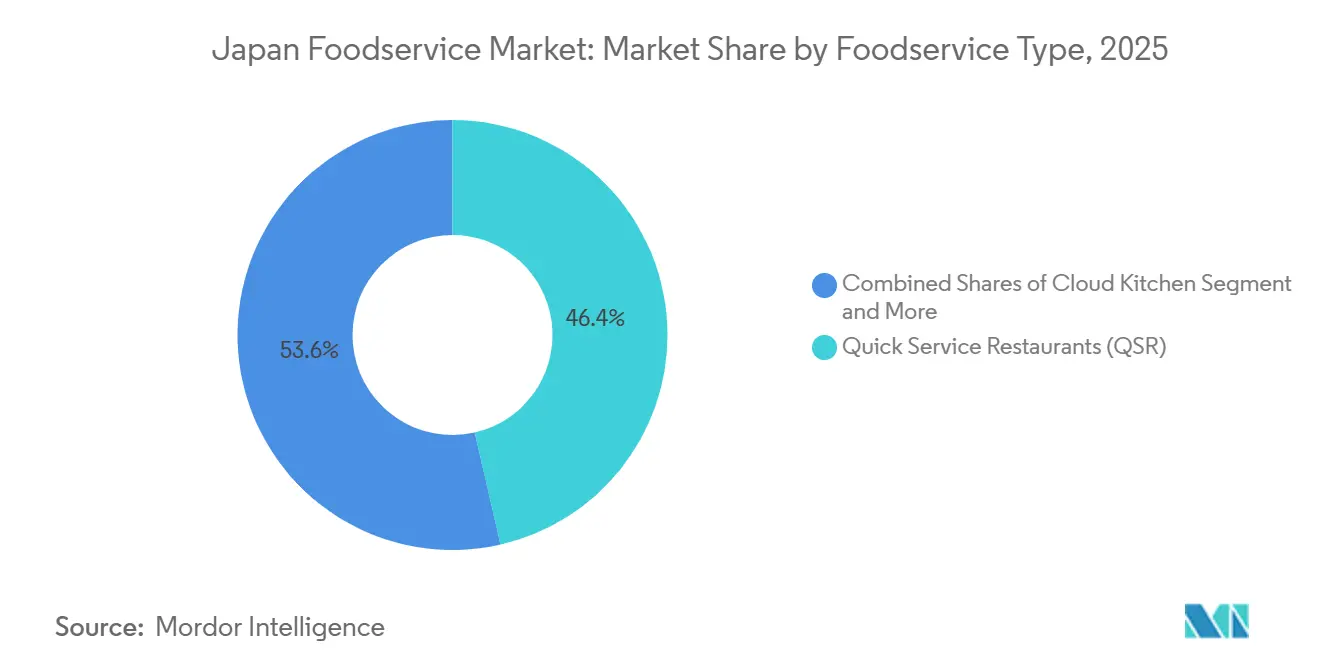
- Par type de restauration, les restaurants à service rapide détenaient une part de marché de la restauration au Japon de 46,49 % en 2026, tandis que les cuisines fantômes devraient connaître la croissance la plus rapide avec un CAGR de 11,5 % durant 2027-2032.
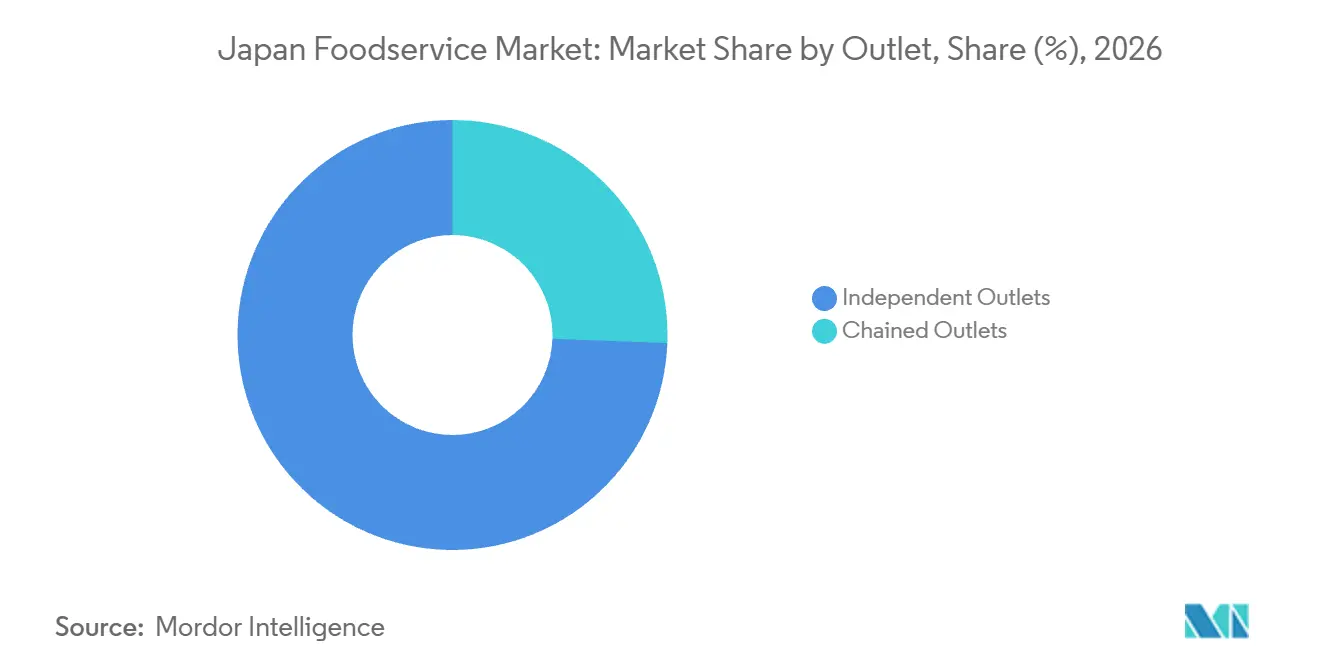
- En ce qui concerne les formats de points de vente, les points de vente indépendants représentaient une part de 74,4 % de la taille du marché de la restauration au Japon en 2026, et les points de vente en chaîne devraient mener la croissance avec un CAGR de 10,7 % durant 2027-2032.
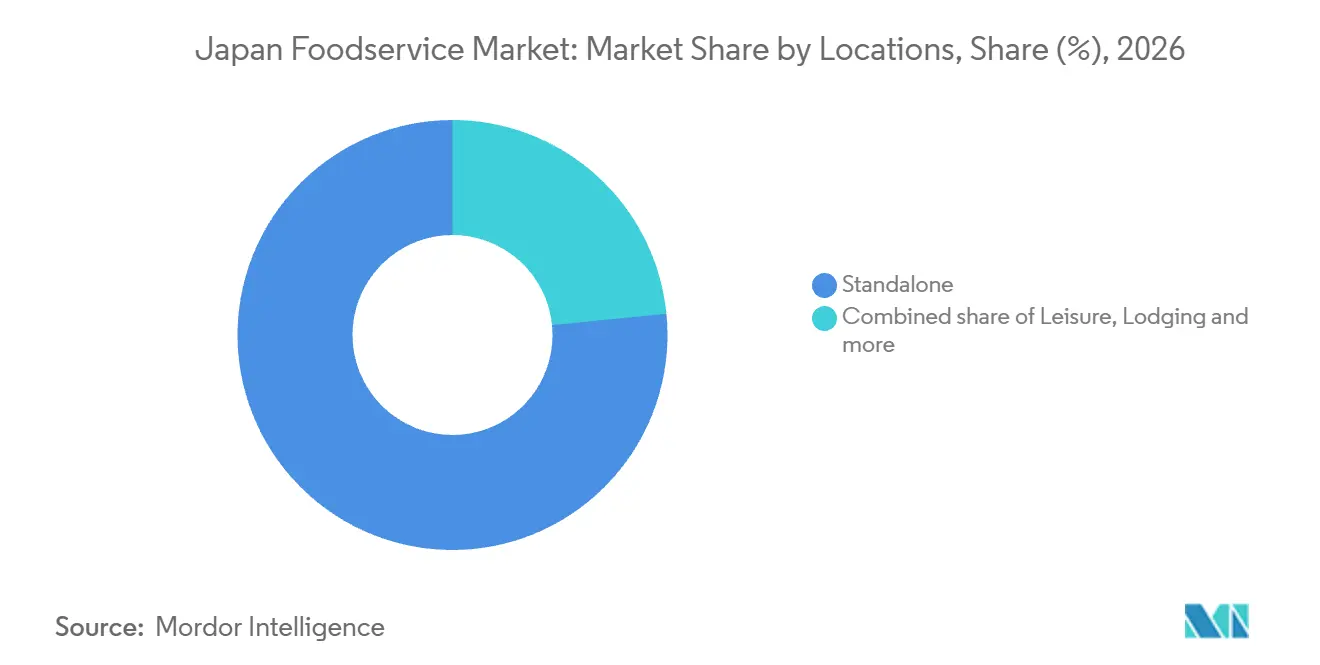
- Pour les emplacements, les restaurants autonomes étaient en tête avec 76,58 % du chiffre d'affaires en 2026, l'hébergement devant connaître la croissance la plus rapide avec un CAGR de 11,45 % durant 2027-2032.
- Au sein des types de service, le repas sur place représentait 43,55 % du chiffre d'affaires en 2026, tandis que les plats à emporter devraient connaître la croissance la plus rapide avec un CAGR de 10,35 % durant 2027-2032.
- Sur le plan géographique, la région du Kantō est la plus grande région de restauration du Japon, soutenue par l'ampleur de sa base de consommateurs de l'agglomération de Tokyo.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La vie moderne trépidante stimule la demande de commodité rapide | +3.8% | Régions métropolitaines de Tokyo, du Kansai et du Tōkai | Court terme (≤ 2 ans) |
| Le tourisme mondial stimule les expériences gastronomiques authentiques | +3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Les consommateurs exigent des menus plus sains, durables et locaux | +1.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Les applications numériques et les robots en magasin améliorent l'efficacité | +3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Intérêt croissant pour les cuisines internationales diversifiées | +1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les repas préparés de haute qualité gagnent en acceptation | +1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La vie moderne trépidante stimule la demande de commodité rapide
Réduire les frictions liées à l'attente offre aux restaurants un moyen de se démarquer pour les occasions de plats à emporter grâce à l'expérience de commande. Le nombre de clients des fast-foods des entreprises membres de l'Association japonaise de la restauration a augmenté de 3 % en 2025 par rapport à 2024 dans son enquête portant sur tous les établissements, y compris les nouveaux.[1] L'enquête de Recruit de juillet-août 2026 a couvert des adultes âgés de 20 à 69 ans dans les régions métropolitaines de Tokyo, du Kansai et du Tōkai. Parmi les femmes dans la vingtaine interrogées dans cette enquête, 41,9 % ont cité la réduction du stress lié au temps d'attente comme raison d'utiliser la commande mobile pour les plats à emporter au restaurant. Parallèlement à l'augmentation observée des visites de clients dans les entreprises membres, cette préférence identifie l'expérience de commande comme un attribut spécifique que les opérateurs peuvent améliorer. La commodité peut donc provenir d'un accès plus fluide à un repas existant plutôt que d'une offre alimentaire plus élaborée.
Le tourisme mondial stimule les expériences gastronomiques authentiques
La cuisine japonaise peut faire du repas lui-même une raison de voyage pour le visiteur, renforçant ainsi l'argument en faveur d'expériences de restauration distinctives. En 2025, déguster la cuisine japonaise s'est classé en première position parmi les attentes de voyage des visiteurs étrangers.[2] Les deuxièmes estimations préliminaires placent les dépenses en restauration et boissons à 21,7 % des dépenses de voyage des visiteurs étrangers au cours d'avril-juin 2026, contre 21,0 % en avril-juin 2025. Cette combinaison relie un objectif culinaire déclaré à une allocation plus importante du budget de voyage à la nourriture et aux boissons. Pour les opérateurs de restaurants, les plats japonais reconnaissables peuvent relier l'objectif de voyage du visiteur à une occasion de restauration spécifique. Gagner une place dans l'itinéraire donne aux restaurants axés sur la cuisine une raison de se démarquer par l'expérience autant que par la commodité.
Les consommateurs exigent des menus plus sains, durables et locaux
L'origine des ingrédients offre aux restaurants un moyen de distinguer leurs repas tout en maintenant l'accessibilité au cœur de l'offre. En 2025, les consommateurs japonais ont classé en premier les prix plus bas pour des produits comparables et en deuxième les aliments produits au Japon parmi les considérations relatives aux achats alimentaires et aux repas au restaurant. En novembre 2025, 41,1 % ont sélectionné une alimentation axée sur la santé comme l'une de leurs deux préférences alimentaires générales, en baisse de 2,9 points de pourcentage par rapport à janvier. La préférence notable pour la santé soutient la différenciation des menus, tandis que son déclin limite l'argument en faveur d'une dépendance exclusive au positionnement nutritionnel. Un restaurant peut donc mettre en avant les ingrédients japonais dans une offre de base à prix abordable, les options plus saines ajoutant du choix plutôt que de faire de l'ensemble du menu un achat premium.
Les applications numériques et les robots en magasin améliorent l'efficacité
Sato Food Service a achevé le déploiement de robots de nettoyage dans l'ensemble de ses 197 restaurants Washoku Sato au Japon avant le 14 février 2025. En utilisant un service de location fourni par Re-Products, l'opérateur a signalé des économies de 30 minutes et de 0,5 heure de travail de nettoyage par établissement et par jour. McDonald's Japan a signalé environ 26 millions d'utilisateurs actifs mensuels de son application officielle en décembre 2025, avec la commande mobile, les coupons et la recherche de magasins parmi ses fonctionnalités. Ces exemples placent l'automatisation dans une tâche récurrente de restaurant et l'accès numérique dans une interface client établie, donnant à chacun un rôle commercial distinct. Les économies sur les tâches routinières peuvent libérer du temps du personnel pour le service des repas, tandis qu'une large audience d'application offre une voie distincte vers les clients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence accrue des vendeurs indépendants et des vendeurs de rue | -1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Incohérences dans les mesures de sécurité alimentaire et le respect des normes d'hygiène | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| De graves pénuries de main-d'œuvre pèsent sur la capacité de service | -0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| La dépendance aux importations crée une fragilité de la chaîne d'approvisionnement | -0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence accrue des vendeurs indépendants et des vendeurs de rue
Les vendeurs indépendants et les vendeurs de rue peuvent freiner la croissance des dépenses lorsqu'ils constituent un substitut à un repas dans un restaurant offrant un service plus élaboré. Si un client peut satisfaire la même occasion de repas via un format de service plus simple, le restaurant établi se heurte à un plafond sur la prime qu'il peut facturer. Cette pression est particulièrement pertinente lorsque l'offre d'un restaurant repose sur une expérience de restauration avec service plutôt que sur la nourriture seule. L'opérateur doit alors rendre le service supplémentaire payant plutôt que de supposer qu'un menu familier protège son prix. La pression pèse donc en premier lieu sur les restaurants à service complet, dont le prix repose sur un service avec personnel qu'un vendeur plus simple ne fournit pas.
Incohérences dans les mesures de sécurité alimentaire et le respect des normes d'hygiène
Les manquements à la sécurité alimentaire peuvent supprimer la capacité commerciale d'un réseau de restaurants établi plutôt que de simplement augmenter le travail d'inspection. À la suite d'incidents de contamination alimentaire, Sukiya a suspendu le service dans environ 1 970 établissements japonais pendant 4 jours de mesures de lutte antiparasitaire avant que la chaîne ne reprenne ses activités le 4 avril 2025. Le 3 avril 2025, elle a annoncé que la réouverture d'environ 170 établissements serait retardée pour des améliorations supplémentaires de l'environnement des établissements. Sukiya a également annoncé une suspension quotidienne du service de 3 h à 4 h du matin dans presque tous ses établissements à partir du 5 avril pour un nettoyage intensif. La distinction entre la réouverture d'un réseau et la disponibilité individuelle des établissements fait du contrôle de l'hygiène une contrainte de capacité au niveau de chaque établissement. La remédiation lie la disponibilité du service à des améliorations physiques et au temps de nettoyage, laissant un coût en termes de temps de trading.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de restauration :
la portée des points de vente soutient l'échelle des restaurants à service rapideLes restaurants à service rapide représentaient une part de 46,49 % de la taille du marché de la restauration au Japon en 2026. McDonald's Company (Japan), Ltd. a déclaré 3 025 restaurants de hamburgers japonais en décembre 2025, dont 705 exploités par la société et 2 320 franchisés. Cet exemple place un format de hamburger ciblé dans des milliers de points de vente, illustrant l'échelle opérationnelle disponible au sein du plus grand segment. La base installée permet aux restaurants à service rapide de répéter un menu établi dans des zones de chalandise locales, de sorte que la disponibilité des restaurants fait partie de leur force commerciale.
Les cuisines fantômes constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 11,5 % durant 2027-2032. Wiaas a rapporté que son activité de restaurant fantôme de livraison uniquement multi-marques DELISTATION avait servi un cumul de 2,5 millions de repas depuis son lancement jusqu'en février 2025. Le 16 juillet 2026, Lawson a annoncé l'expansion de son service de restaurant fantôme en magasin de proximité dans 4 préfectures, portant l'empreinte annoncée à environ 1 600 magasins dans 45 préfectures. Ces modèles connectent des marques de restaurants axées sur la livraison avec une capacité de préparation, y compris des cuisines à l'intérieur de magasins de proximité existants. L'expansion ici signifie l'ajout de marques de livraison à une capacité de cuisine existante plutôt que la construction de places assises pour les repas.



Par point de vente :
identité indépendante et expansion en franchiseLes points de vente indépendants représentaient une part de marché de la restauration au Japon de 74,4 % en 2026. Le chef Junpei Mukai a ouvert indépendamment le Ristorante YOLHA à Shinjuku, Tokyo, le 9 avril 2026. Mukai avait travaillé comme chef chez Cassolo, un restaurant exploité par Chef's value, une filiale de Creek & River, avant d'ouvrir YOLHA en tant qu'établissement indépendant. Pour cette ouverture indépendante, la portée commerciale est centrée sur l'établissement de l'identité de YOLHA sur son site de Shinjuku, faisant du restaurant individuel plutôt que d'un réseau de marque plus large l'unité d'expansion.
Les points de vente en chaîne constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 10,7 % durant 2027-2032. Curry House CoCo Ichibanya comptait 1 205 points de vente japonais en février 2026, comprenant 118 exploités directement et 1 087 points de vente franchisés. Ce mix opérationnel place la participation en franchise au cœur de la manière dont cette chaîne atteint les clients nationaux. L'expansion de la marque peut s'appuyer sur l'exploitation locale en franchise ainsi que sur un parc exploité directement, offrant au groupe plus d'une voie vers la couverture des restaurants. La priorité stratégique devient le soutien d'une offre cohérente dans des établissements exploités séparément, car l'empreinte de la marque s'étend bien au-delà des restaurants qu'elle exploite directement.

Par emplacement :
accès en façade de rue et contrats hôteliersLes restaurants autonomes constituaient le plus grand segment par emplacement, représentant 76,58 % du chiffre d'affaires en 2026. Tenya a ouvert 2 restaurants en façade de rue à Tokyo en 2025, à Chitose-Funabashi le 27 novembre et à Sakurashinmachi le 7 décembre. Les restaurants en façade de rue font de l'établissement de restauration lui-même la destination, permettant aux opérateurs de positionner l'offre autour de sa zone de chalandise immédiate plutôt que d'un lieu d'accueil fermé. La décision d'emplacement porte donc une charge d'acquisition de clients ainsi qu'un avantage d'accès, car un restaurant en façade de rue doit donner aux clients une raison de choisir ce site spécifique.
L'hébergement est le segment à la croissance la plus rapide, avec un CAGR projeté de 11,45 % durant 2027-2032. Pour les 6 mois clos le 30 septembre 2025, le chiffre d'affaires net de l'activité de restauration de Kyoritsu Maintenance a augmenté de 13,2 % d'une année sur l'autre, avec davantage de restaurants hôteliers sous contrat parmi plusieurs facteurs contributifs. L'exemple montre comment les contrats de restauration permettent aux prestataires de restauration de participer à la demande hôtelière. La relation acheteur inclut le lieu d'hébergement, de sorte que les prestataires ont besoin de capacités opérationnelles adaptées à l'hôtel ainsi qu'à ses clients. Chaque contrat de restaurant hôtelier supplémentaire ouvre une voie de croissance qui ne dépend pas de servir davantage de clients dans un seul restaurant.
Par type de service :
les repas sur place ancrent le potentiel des plats à emporterLe repas sur place constituait le plus grand segment par type de service, représentant 43,55 % du chiffre d'affaires en 2026. Osho Food Service a déclaré que le repas sur place représentait 76,1 % de ses ventes nationales dans les établissements exploités par la société au cours de l'exercice clos le 31 mars 2026. Sa classification des repas sur place incluait les achats mixtes où les clients ajoutaient des plats à emporter, ainsi que les corrections de ventes pour les erreurs de saisie en caisse. Une occasion sur place peut ancrer des achats qui s'étendent sur plus d'un contexte de consommation, de sorte que la relation complète avec le repas importe au-delà de la nourriture consommée dans le restaurant.
Les plats à emporter constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 10,35 % durant 2027-2032. En mars 2026, les adultes actifs âgés de 20 à 69 ans dans les régions d'enquête Kantō, Kansai et Tōkai de Recruit ont déclaré un budget moyen de déjeuner à emporter en semaine de 1 066 JPY (6,72 USD), en hausse par rapport à 1 016 JPY (6,4 USD) en 2025. Dans l'enquête 2026, 3,2 % de cette population a déclaré une fréquence accrue de déjeuners à emporter au restaurant par rapport à l'année précédente, en baisse par rapport à 3,6 % dans l'enquête 2025. Le budget déclaré plus élevé soutient une offre de déjeuner à emporter qui génère davantage par occasion, tandis que la part plus faible déclarant une fréquence accrue limite l'argument d'une expansion basée uniquement sur des commandes plus fréquentes.
Analyse Géographique
Marché de la Restauration de la région du Kantō
La région du Kantō est la plus grande région de restauration du Japon, soutenue par sa base de consommateurs métropolitaine et sa concentration d'activités commerciales. L'agglomération de Tokyo, comprenant Tokyo, Kanagawa, Saitama et Chiba au sein du Kantō, comptait 36,986 millions de résidents en 2025. Cette zone représentait environ 30 % de la population japonaise en 2025. Pour un opérateur, cette large base de résidents fait de la couverture de quartier dans les zones résidentielles une décision d'empreinte distincte des restaurants de destination visant les visiteurs occasionnels.
La composition des visiteurs de Tokyo crée une distinction entre l'ampleur de la demande nationale et le rythme de croissance des visiteurs internationaux. Tokyo a accueilli environ 508,6 millions de visiteurs en 2025, dont environ 480 millions de visiteurs japonais et environ 28,65 millions de visiteurs étrangers. À Tokyo, le nombre de visiteurs étrangers a augmenté de 15,6 % par rapport à 2024, contre une croissance de 0,1 % du nombre de visiteurs japonais sur la même période. Cette combinaison soutient les restaurants de destination qui maintiennent leur offre accessible au public national beaucoup plus large tout en développant un attrait international pour le groupe de visiteurs en expansion plus rapide.
L'opportunité touristique de Kyoto s'étend à l'ensemble de la préfecture, donnant aux décisions d'emplacement de restauration une emphase spatiale différente d'une stratégie de destination à ville unique. La préfecture de Kyoto a enregistré 91,47 millions de visites touristiques en 2025, dont 28,68 millions de visites en dehors de la ville de Kyoto.[3] Cette activité substantielle au-delà de la ville crée un public de visiteurs adressable pour les restaurants ailleurs dans la préfecture. Les visites en dehors de la ville de Kyoto représentaient 138 % de leur niveau de 2019, contre 123 % pour la préfecture dans son ensemble, bien qu'elles aient augmenté de 2 % par rapport à 2024 contre 9 % pour la préfecture. Les points de vente hors ville atteignent donc un public qui a connu une croissance plus rapide que la préfecture dans son ensemble depuis 2019, bien que sa croissance en 2025 ait été inférieure à celle de la préfecture.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions, le cadre national du Japon et les régimes d'établissements de Tokyo et d'Osaka, du point de vue d'un opérateur de restaurant. Depuis le 1er juin 2021, la plupart des entreprises liées à l'alimentation, y compris les restaurants, sont tenues de suivre une gestion sanitaire basée sur le système HACCP. Le cadre national comprend des registres sanitaires quotidiens, tandis que Tokyo et Osaka appliquent des normes locales d'établissements de restauration avec des conditions spécifiées pour les opérations simples. L'attractivité commerciale dépend donc de la combinaison d'une conception d'établissement praticable avec la capacité à maintenir les contrôles opérationnels applicables.
Tableau réglementaire
| Facteur de décision | Japon | Tokyo | Osaka |
|---|---|---|---|
| Autorité principale | Ministère de la Santé, du Travail et des Affaires sociales | Autorités de santé publique | Bureaux de surveillance sanitaire de la ville d'Osaka pour les permis et inspections au sein de la ville d'Osaka |
| Instruments ou orientations clés | Gestion sanitaire basée sur le système HACCP en vertu de la Loi sur la salubrité des aliments | Normes d'établissements de l'ordonnance sur la salubrité des aliments, avec des dispositions conditionnelles pour les opérations simples | Normes d'établissements de l'ordonnance préfectorale sur la salubrité des aliments, avec des dispositions conditionnelles pour les opérations simples |
| Effet commercial | Gestion sanitaire et registres opérationnels quotidiens | Les exigences relatives aux locaux dépendent des aliments manipulés et de la forme d'exploitation | Les exigences relatives aux locaux dépendent des aliments manipulés et de la forme d'exploitation |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||
La note Moyenne du Japon reflète le travail continu de gestion sanitaire et de tenue de registres quotidiens. La note Moyenne de Tokyo reconnaît la flexibilité conditionnelle dans la conception des locaux, tandis que la note Moyenne d'Osaka reflète une flexibilité similaire limitée par des conditions de sécurité alimentaire. L'absence de changement reflète les obligations HACCP en vigueur depuis le 1er juin 2021 et les normes d'établissements en vigueur depuis le 1er avril 2026, tandis que le sous-comité national a examiné les questions de mise en œuvre de la révision de la Loi sur la salubrité des aliments de 2018 le 22 juillet 2026. Les opérations de restauration plus simples peuvent bénéficier d'une latitude de conception, mais l'avantage commercial dépend de la satisfaction des conditions de sécurité plutôt que du traitement des exceptions comme des exemptions sans restriction.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement externe en ingrédients, le traitement interne et le service de restauration pour montrer où les fournisseurs gagnent et où les opérateurs conservent le contrôle. NIPPON ACCESS approvisionne les clients de la restauration et conçoit des réseaux de distribution réfrigérés et surgelés à l'échelle nationale pour les chaînes de restaurants. En avril 2026, Skylark Holdings Co. Ltd. exploitait 10 cuisines centrales à travers le Japon pour le traitement primaire afin de réduire le travail en restaurant. Ces arrangements montrent deux façons d'organiser les mêmes transferts, car un grossiste gagne sur l'approvisionnement en ingrédients et la distribution tandis que Skylark maintient le traitement primaire au sein du groupe pour alléger le travail en cuisine sur place.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement et distribution des ingrédients | Grossistes alimentaires et prestataires logistiques tels que NIPPON ACCESS | Ventes d'ingrédients en gros | Coordination des exigences de température et des délais de livraison | Adapter les fenêtres de livraison et les zones de température aux besoins des restaurants |
| Traitement en cuisine centrale | Transformateurs intégrés de groupes de restauration tels que Skylark Holdings Co. Ltd. | Ventes de repas du groupe via les restaurants approvisionnés | Alignement des ingrédients transformés avec les exigences des points de vente | Coordonner les spécifications des menus et les calendriers de production centralisée |
| Préparation et service en restaurant | Opérateurs de restaurants tels que Skylark Holdings Co. Ltd. | Ventes de repas préparés | Charge de travail résiduelle de préparation en établissement | Répartir les tâches de cuisine centrale et de point de vente selon les besoins de préparation |
| Source: Mordor Intelligence | ||||
L'intégration modifie le contrôle des transferts plutôt que de les supprimer. Zensho Holdings Co. Ltd. intègre l'approvisionnement, la fabrication, le traitement, la logistique et les ventes en magasin dans ses opérations mondiales. Le choix structurel est donc entre la coordination de spécialistes externes et le maintien d'activités liées au sein du groupe de restauration. Une centralisation accrue peut déplacer le travail en amont, mais sa valeur dépend du maintien de l'alignement entre les menus des restaurants, les spécifications de traitement et les livraisons.
Paysage concurrentiel
Concentration du Marché
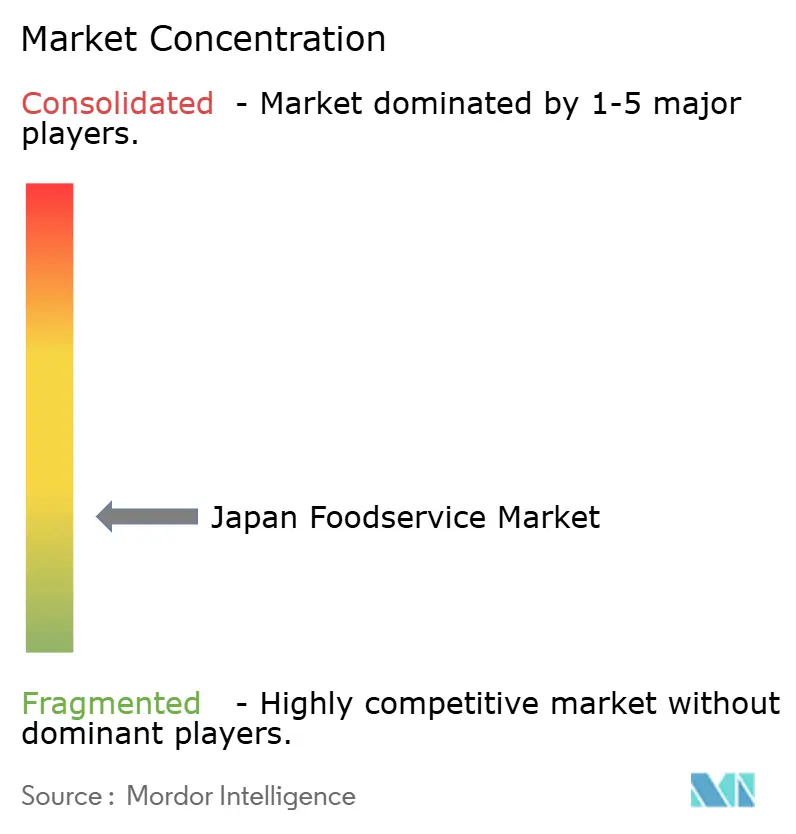
La concurrence combine une base indépendante fragmentée avec de grands réseaux de marques dont les rôles de propriété et d'exploitation diffèrent. Yum! Brands Inc. a vendu Pizza Hut en dehors de la Chine continentale à LongRange Capital en septembre 2026, tandis que Nihon Pizza Hut Corporation au Japon est un opérateur du groupe Yamae. MOS Food Services Inc. comptait 1 335 magasins nationaux en mars 2026, et McDonald's Corporation détient partiellement McDonald's Japan Holdings, qui exploite l'activité McDonald's japonaise dans le cadre d'un accord de franchise principale. Zensho Holdings Co. Ltd. gère des chaînes de restaurants dont Sukiya, tandis que Skylark Holdings Co. Ltd. comptait 3 099 restaurants du groupe à fin mars 2026, dont 115 établissements internationaux, avec 98,7 % gérés directement.
Les ventes à périmètre comparable de Skylark pour l'exercice 2025 ont augmenté de 8 %, avec un nombre de clients en hausse de 2 % et un ticket moyen en hausse de 6 %. Le groupe a ajouté 2 % d'heures de travail supplémentaires pendant les périodes de pointe du week-end, ce qu'il a attribué à une amélioration de la rotation des tables et à la progression des ventes à périmètre comparable. Ce résultat soutient l'ajout de main-d'œuvre aux heures de pointe lorsque cela permet la rotation des tables, de sorte que la décision opérationnelle dépend de la capacité de vente supplémentaire disponible ainsi que du coût horaire de la main-d'œuvre. Le 18 décembre 2025, MOS Food Services a annoncé un partenariat avec New Innovations pour développer des outils d'intelligence artificielle, de robotique et numériques pour les futures opérations des magasins MOS Burger. Skylark a modifié les effectifs dans les magasins en exploitation, tandis que l'accord de MOS a placé le développement et la vérification avant l'examen de l'introduction en magasin, donnant aux stratégies des voies différentes vers le changement opérationnel.
Le défi stratégique consiste à associer la portée des restaurants au contrôle de l'exécution quotidienne dans les établissements individuels. En mars 2026, la marque Sukiya de Zensho avait dépassé 2 000 magasins au Japon. Zensho identifie la sécurité alimentaire comme une priorité de gestion de premier plan. Zensho a déclaré 14 947 magasins dans le monde en mars 2026, de sorte que le réseau japonais de Sukiya ne représente qu'une partie d'un groupe beaucoup plus large. La fermeture nationale de Sukiya en 2025 montre comment une défaillance au niveau d'un établissement interrompt le trading sur l'ensemble d'une marque.
Leaders du secteur de la restauration au Japon
-
Yum! Brands Inc.
-
MOS Food Services Inc.
-
McDonald's Corporation
-
Zensho Holdings Co. Ltd.
-
Skylark Holdings Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Restauration au Japon Entreprises couvertes dans ce rapport
- CKE Restaurants Holdings, Inc.
- Zensho Holdings Co. Ltd.
- Skylark Holdings Co. Ltd.
- Food & Life Companies Ltd.
- Colowide Co. Ltd.
- Toridoll Holdings Corp.
- Starbucks Corporation
- MOS Food Services Inc.
- Komeda Holdings Co. Ltd.
- Kura Sushi Inc.
- Plenus Co. Ltd.
- Domino’s Pizza Enterprises Ltd.
- Yoshinoya Holdings Co. Ltd.
- Yum! Brands Inc.
- Saizeriya Co. Ltd.
- Hotland Holdings Co. Ltd.
- Ringer Hut Co. Ltd.
- McDonald's Corporation
- Papa John's International, Inc.
- Wendy's International, LLC
Développements industriels récents dans Marché de la Restauration au Japon
- Oct 2026 : Food & Life Companies Ltd. et Kyōritsu ont créé FOOD & LIFE KYORITSU MARINE à Mishima le 1er octobre pour soutenir les producteurs aquacoles et renforcer l'approvisionnement en fruits de mer centré sur Shizuoka. Des ventes de sérioles d'élevage dans certains restaurants Sushiro étaient prévues à partir d'octobre 2026.
- Sep 2026 : Yum! Brands Inc. a finalisé la vente de Pizza Hut en dehors de la Chine continentale à LongRange Capital le 1er septembre, modifiant la propriété de l'activité de la marque.
- Juil 2026 : Lawson a annoncé le 16 juillet qu'il étendrait son service de restaurant fantôme en magasin de proximité dans 4 préfectures, portant l'empreinte annoncée à environ 1 600 magasins dans 45 préfectures.
Périmètre et méthodologie
Aperçu de la segmentation
Par type de restauration
| Cafés et bars | Par type de cuisine | Bars et pubs |
| Cafés | ||
| Bars à jus/smoothies/desserts | ||
| Salons de thé et cafés spécialisés | ||
| Cuisines fantômes | ||
| Restaurants à service complet | Par type de cuisine | Cuisine asiatique |
| Cuisine européenne | ||
| Cuisine latino-américaine | ||
| Cuisine du Moyen-Orient | ||
| Cuisine nord-américaine | ||
| Autres cuisines de restaurants à service complet | ||
| Restaurants à service rapide | Par type de cuisine | Boulangeries |
| Burgers | ||
| Glaces | ||
| Cuisines à base de viande | ||
| Pizza | ||
| Autres cuisines de restaurants à service rapide |
Par point de vente
| Points de vente en chaîne |
| Points de vente indépendants |
Par emplacement
| Loisirs |
| Hébergement |
| Commerce de détail |
| Autonome |
| Voyages |
Par type de service
| Repas sur place |
| Vente à emporter |
| Livraison |
| Par type de restauration | Cafés et bars | Par type de cuisine | Bars et pubs |
| Cafés | |||
| Bars à jus/smoothies/desserts | |||
| Salons de thé et cafés spécialisés | |||
| Cuisines fantômes | |||
| Restaurants à service complet | Par type de cuisine | Cuisine asiatique | |
| Cuisine européenne | |||
| Cuisine latino-américaine | |||
| Cuisine du Moyen-Orient | |||
| Cuisine nord-américaine | |||
| Autres cuisines de restaurants à service complet | |||
| Restaurants à service rapide | Par type de cuisine | Boulangeries | |
| Burgers | |||
| Glaces | |||
| Cuisines à base de viande | |||
| Pizza | |||
| Autres cuisines de restaurants à service rapide | |||
| Par point de vente | Points de vente en chaîne | ||
| Points de vente indépendants | |||
| Par emplacement | Loisirs | ||
| Hébergement | |||
| Commerce de détail | |||
| Autonome | |||
| Voyages | |||
| Par type de service | Repas sur place | ||
| Vente à emporter | |||
| Livraison | |||
Définition du marché
- RESTAURANTS À SERVICE COMPLET - Un établissement de restauration où les clients sont assis à une table, passent leur commande à un serveur et sont servis à table.
- RESTAURANTS À SERVICE RAPIDE - Un établissement de restauration qui offre aux clients commodité, rapidité et une offre alimentaire à des prix plus bas. Les clients se servent généralement eux-mêmes et portent leurs aliments jusqu'à leur table.
- CAFÉS ET BARS - Un type d'établissement de restauration comprenant des bars et des pubs autorisés à servir des boissons alcoolisées à consommer sur place, des cafés servant des rafraîchissements et des plats légers, ainsi que des salons de thé et cafés spécialisés, des bars à desserts, des bars à smoothies et des bars à jus.
- CUISINES FANTÔMES - Un établissement de restauration qui utilise une cuisine commerciale dans le but de préparer des aliments pour la livraison ou la vente à emporter uniquement, sans clients dînant sur place.
| Mot-clé | Définition |
|---|---|
| Thon germon | C'est l'une des plus petites espèces de thon, présente dans six stocks distincts connus à l'échelle mondiale dans les océans Atlantique, Pacifique et Indien, ainsi qu'en mer Méditerranée. |
| Bœuf Angus | C'est du bœuf provenant d'une race bovine spécifique originaire d'Écosse. Il nécessite une certification de l'Association américaine Angus pour recevoir le label de qualité « Certified Angus Beef ». |
| Cuisine asiatique | Elle comprend des offres à service complet dans des restaurants servant des cuisines de cultures telles que la cuisine chinoise, indienne, coréenne, japonaise, bengalie, d'Asie du Sud-Est, etc. |
| Valeur moyenne des commandes | C'est la valeur moyenne de toutes les commandes passées par les clients dans un établissement de restauration. |
| Bacon | C'est de la viande salée ou fumée provenant du dos ou des flancs d'un porc. |
| Bars et pubs | C'est un établissement de boissons autorisé à servir des boissons alcoolisées à consommer sur place. |
| Black Angus | C'est du bœuf provenant d'une race de vaches à robe noire sans cornes. |
| BRC | British Retail Consortium (Consortium britannique du commerce de détail) |
| Burger | C'est un sandwich composé d'un ou plusieurs steaks hachés cuits, placés à l'intérieur d'un pain ou d'un petit pain tranché. |
| Café | C'est un établissement de restauration servant diverses boissons (principalement du café) et des repas légers. |
| Cafés et bars | C'est un type d'établissement de restauration comprenant des bars et des pubs autorisés à servir des boissons alcoolisées à consommer sur place, des cafés servant des rafraîchissements et des plats légers, ainsi que des salons de thé et cafés spécialisés, des bars à desserts, des bars à smoothies et des bars à jus. |
| Cappuccino | C'est une boisson à base de café d'origine italienne, traditionnellement préparée avec des parts égales de double expresso, de lait cuit à la vapeur et de mousse de lait cuit à la vapeur. |
| CFIA | Agence canadienne d'inspection des aliments |
| Point de vente en chaîne | Il désigne un établissement de restauration qui partage une marque, opère dans plusieurs emplacements, dispose d'une gestion centrale et de pratiques commerciales standardisées. |
| Filet de poulet | Il désigne la viande de poulet préparée à partir des muscles pectoraux mineurs d'un poulet. |
| Cuisine fantôme | Il désigne une cuisine fantôme. |
| Cocktail | C'est une boisson alcoolisée mixte préparée avec un seul alcool ou une combinaison d'alcools, mélangés avec d'autres ingrédients tels que des jus, des sirops aromatisés, de l'eau tonique, des shrubs et des amers. |
| Edamame | C'est un plat japonais préparé avec des fèves de soja (récoltées avant leur maturation ou leur durcissement) et cuites dans leur cosse. |
| EFSA | Autorité européenne de sécurité des aliments |
| ERS | Service de recherche économique de l'USDA |
| Expresso | C'est une forme concentrée de café, servie en doses. |
| Cuisine européenne | Elle comprend des offres à service complet dans des restaurants servant des cuisines de cultures telles que la cuisine italienne, française, allemande, anglaise, néerlandaise, danoise, etc. |
| FDA | Administration américaine des denrées alimentaires et des médicaments |
| Filet mignon | C'est une coupe de viande prélevée à l'extrémité la plus petite du filet. |
| Steak de flanc | C'est une coupe de bœuf prélevée sur le flanc, qui se trouve en avant du quartier arrière d'une vache. |
| Restauration | Elle désigne la partie de l'industrie alimentaire qui comprend les entreprises, les institutions et les sociétés qui préparent des repas en dehors du domicile. Elle comprend les restaurants, les cantines scolaires et hospitalières, les opérations de restauration collective et de nombreux autres formats. |
| Francfort | Également connu sous le nom de frankfurter ou Würstchen, c'est un type de saucisse fumée très assaisonnée populaire en Autriche et en Allemagne. |
| FSANZ | Normes alimentaires Australie Nouvelle-Zélande |
| FSIS | Service d'inspection de la sécurité alimentaire |
| FSSAI | Autorité de sécurité alimentaire et de normalisation de l'Inde |
| Restaurant à service complet | Il désigne un établissement de restauration où les clients sont assis à une table, passent leur commande à un serveur et sont servis à table. |
| GLA | Surface brute louable |
| Gluten | C'est une famille de protéines présentes dans les céréales, notamment le blé, le seigle, l'épeautre et l'orge. |
| Bœuf nourri aux céréales | C'est du bœuf provenant de bovins qui ont été nourris avec un régime alimentaire supplémenté en soja, en maïs et en autres additifs. Les vaches nourries aux céréales peuvent également recevoir des antibiotiques et des hormones de croissance pour les engraisser plus rapidement. |
| Bœuf nourri à l'herbe | C'est du bœuf provenant de bovins qui n'ont été nourris qu'avec de l'herbe. |
| Jambon | Il désigne la viande de porc prélevée sur la cuisse d'un cochon. |
| HoReCa | Hôtels, restaurants et cafés |
| Point de vente indépendant | Il désigne un établissement de restauration qui opère avec un seul point de vente ou est structuré comme une petite chaîne de trois emplacements au maximum. |
| Jus | C'est une boisson obtenue par extraction ou pressage du liquide naturel contenu dans les fruits et légumes. |
| Cuisine latino-américaine | Elle comprend des offres à service complet dans des restaurants servant des cuisines de cultures telles que la cuisine mexicaine, brésilienne, argentine, colombienne, etc. |
| Latte | C'est un café à base de lait composé d'un ou deux shots d'expresso, de lait cuit à la vapeur et d'une fine couche de lait mousseux. |
| Loisirs | Il désigne la restauration proposée dans le cadre d'une activité récréative, telle que les stades sportifs, les zoos, les cinémas et les musées. |
| Hébergement | Il désigne les offres de restauration dans les hôtels, les motels, les chambres d'hôtes, les maisons de vacances, etc. |
| Macchiato | C'est une boisson à base d'expresso avec une petite quantité de lait, généralement moussé. |
| Cuisines à base de viande | Cela comprend des plats tels que le poulet frit, le steak, les côtes levées, etc., où la viande est l'ingrédient principal du plat. |
| Cuisine du Moyen-Orient | Elle comprend des offres à service complet dans des restaurants servant des cuisines de cultures telles que la cuisine arabe, libanaise, iranienne, israélienne, etc. |
| Mocktail | C'est une boisson mixte non alcoolisée. |
| Mortadelle | C'est une grande saucisse italienne ou une charcuterie à base de porc finement haché ou moulu traité à la chaleur, qui incorpore au moins 15 % de petits cubes de gras de porc. |
| Cuisine nord-américaine | Elle comprend des offres à service complet dans des restaurants servant des cuisines de cultures telles que la cuisine américaine, canadienne, caribéenne, etc. |
| Pastrami | Il désigne du bœuf fumé très assaisonné, généralement servi en tranches fines. |
| AOP | Appellation d'Origine Protégée : C'est le nom d'une région géographique ou d'une zone spécifique reconnue par des règles officielles pour produire certains aliments présentant des caractéristiques particulières liées à leur lieu de production. |
| Pepperoni | C'est une variété américaine de salami épicé à base de viande séchée. |
| Pizza | C'est un plat généralement composé d'une pâte à pain aplatie garnie d'un mélange savoureux comprenant généralement des tomates et du fromage, souvent agrémenté d'autres garnitures, et cuit au four. |
| Coupes primaires | Il désigne les principales sections de la carcasse. |
| Restaurant à service rapide | Il désigne un établissement de restauration qui offre aux clients commodité, rapidité et une offre alimentaire à des prix plus bas. Les clients se servent généralement eux-mêmes et portent leurs aliments jusqu'à leur table. |
| Commerce de détail | Il désigne un point de vente de restauration situé dans un centre commercial, un complexe commercial ou un immeuble commercial, où d'autres entreprises opèrent également. |
| Salami | C'est une saucisse séchée composée de viande fermentée et séchée à l'air. |
| Graisses saturées | C'est un type de graisse dans lequel les chaînes d'acides gras ne comportent que des liaisons simples. Il est généralement considéré comme malsain. |
| Saucisse | C'est un produit carné à base de viande finement hachée et assaisonnée, qui peut être fraîche, fumée ou marinée, généralement embossée dans un boyau. |
| Coquille Saint-Jacques | C'est un mollusque comestible à coquille côtelée en deux parties. |
| Seitan | C'est un substitut de viande végétal fabriqué à partir de gluten de blé. |
| Borne libre-service | Il désigne un système de point de vente (PDV) en libre-service permettant aux clients de passer et de payer leurs propres commandes aux bornes, offrant un service entièrement sans contact et sans friction. |
| Smoothie | C'est une boisson préparée en plaçant tous les ingrédients dans un récipient et en les traitant ensemble, sans retirer la pulpe. |
| Salons de thé et cafés spécialisés | Il désigne un établissement de restauration qui sert uniquement différents types de thé ou de café. |
| Autonome | Il désigne des restaurants disposant d'une infrastructure indépendante et n'étant pas connectés à une autre entreprise. |
| Sushi | C'est un plat japonais composé de riz vinaigré préparé, généralement avec du sucre et du sel, accompagné d'une variété d'ingrédients, tels que des fruits de mer — souvent crus — et des légumes. |
| Voyage | Il désigne les offres de restauration telles que la nourriture en avion, la restauration à bord des trains à longue distance et la restauration sur les navires de croisière. |
| Cuisine virtuelle | Il désigne une cuisine fantôme. |
| Bœuf Wagyu | C'est du bœuf provenant de l'une des quatre souches d'une race de bovins japonais noirs ou rouges, prisés pour leur viande très persillée. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identification des variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires aux prévisions du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construction d'un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation est prise en compte pour la valeur moyenne des commandes, et est prévue conformément aux taux d'inflation prévus dans les pays concernés.
- Étape 3 : Validation et finalisation : Dans cette étape importante, tous les chiffres du marché, toutes les variables et tous les avis des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin d'obtenir une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




