
Taille et part de marché de la thérapie contre l'anémie ferriprive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
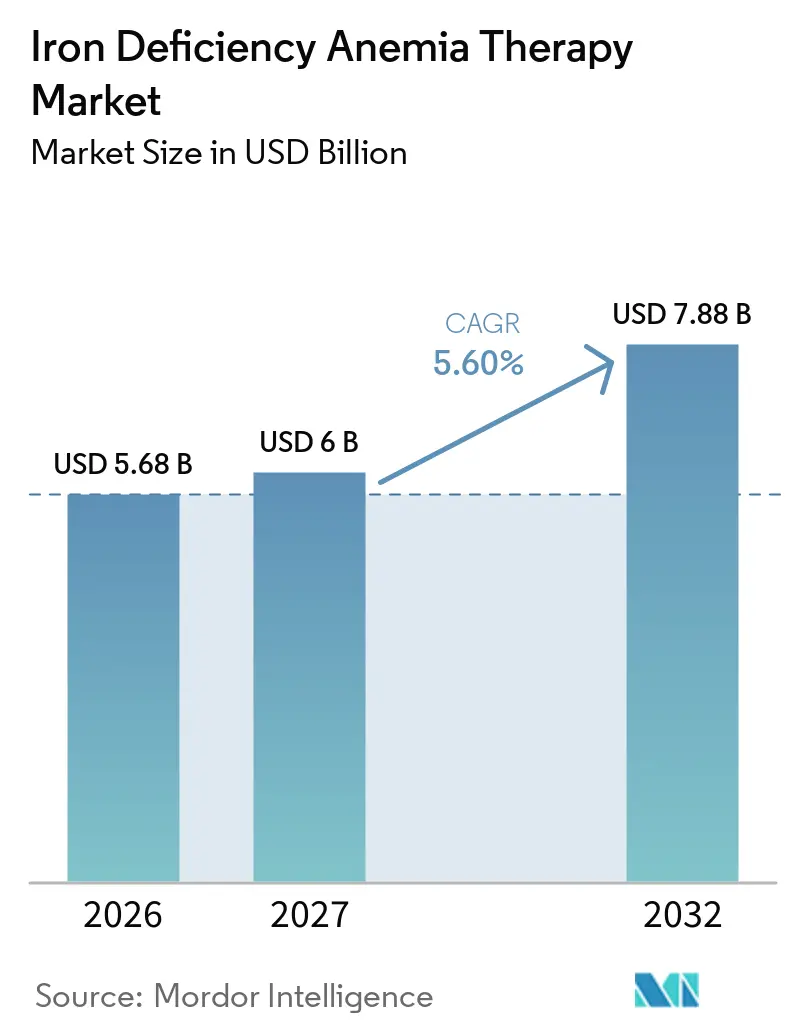
| Taille du Marché (2027) | 6 Milliards de dollars |
| Taille du Marché (2032) | 7.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la thérapie contre l'anémie ferriprive par Mordor Intelligence
La taille du marché de la thérapie contre l'anémie ferriprive en 2027 est estimée à 6,00 milliards USD, en progression par rapport à la valeur de 2026 de 5,68 milliards USD, avec des projections pour 2032 indiquant 7,88 milliards USD, croissant à un CAGR de 5,60 % sur la période 2027-2032. Les solides données cliniques en faveur du fer intraveineux dans l'insuffisance cardiaque, la maladie rénale chronique et l'oncologie, conjuguées à des programmes de dépistage généralisés, continuent de stimuler la demande. Un nombre record de femmes en âge de procréer et d'enfants répondent désormais aux critères diagnostiques de carence, et cette pression épidémiologique se traduit directement par des volumes de traitement plus élevés. Les hôpitaux privilégient les perfusions en dose totale en une seule visite, qui réduisent le temps d'occupation des fauteuils, tandis que les plateformes numériques guident les décisions de dosage à distance. Du côté de l'offre, de nouvelles technologies orales enveloppant le fer dans des matrices protectrices améliorent l'observance et ouvrent des canaux de vente orientés vers le consommateur, autrefois inaccessibles aux produits parentéraux.
Principaux enseignements du rapport
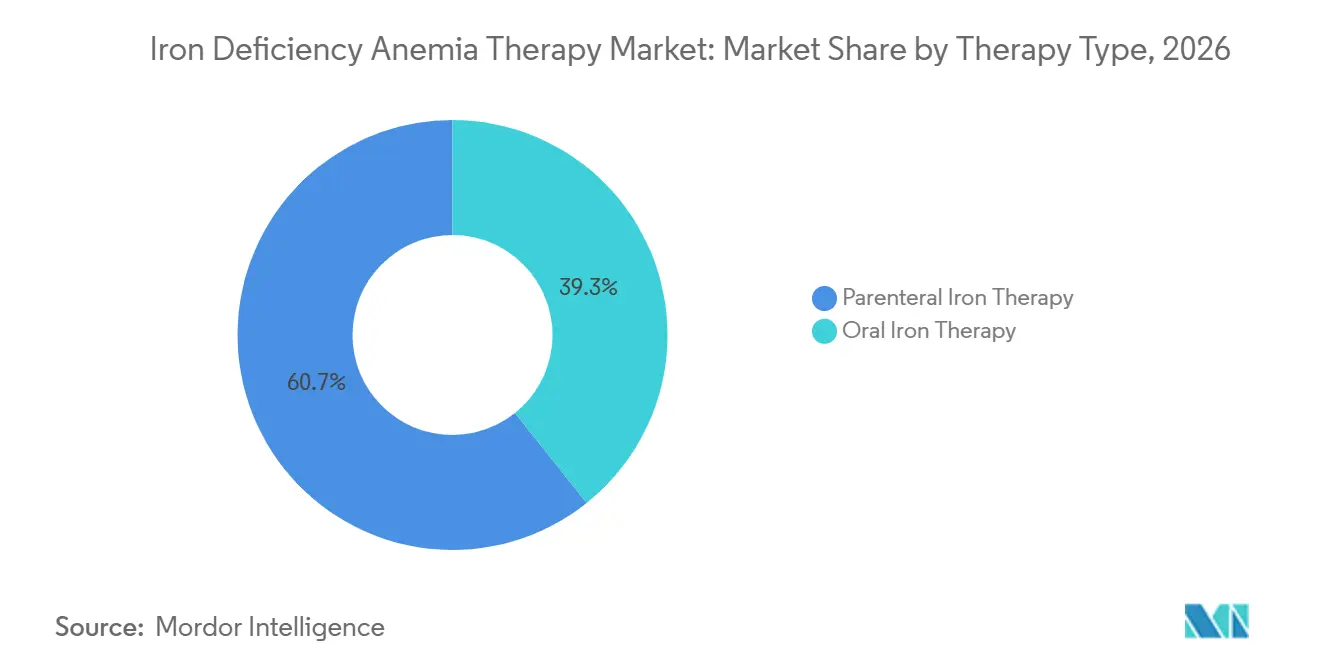
- Par type de thérapie, la thérapie au fer parentéral a représenté 60,74 % de la part du marché de la thérapie contre l'anémie ferriprive en 2026 ; le fer oral devrait se développer à un CAGR de 7,42 % jusqu'en 2032.
- Par groupe d'âge, les adultes représentaient 65,10 % de la taille du marché de la thérapie contre l'anémie ferriprive en 2026, tandis que la pédiatrie affiche la croissance la plus rapide avec un CAGR de 6,64 % jusqu'en 2032.
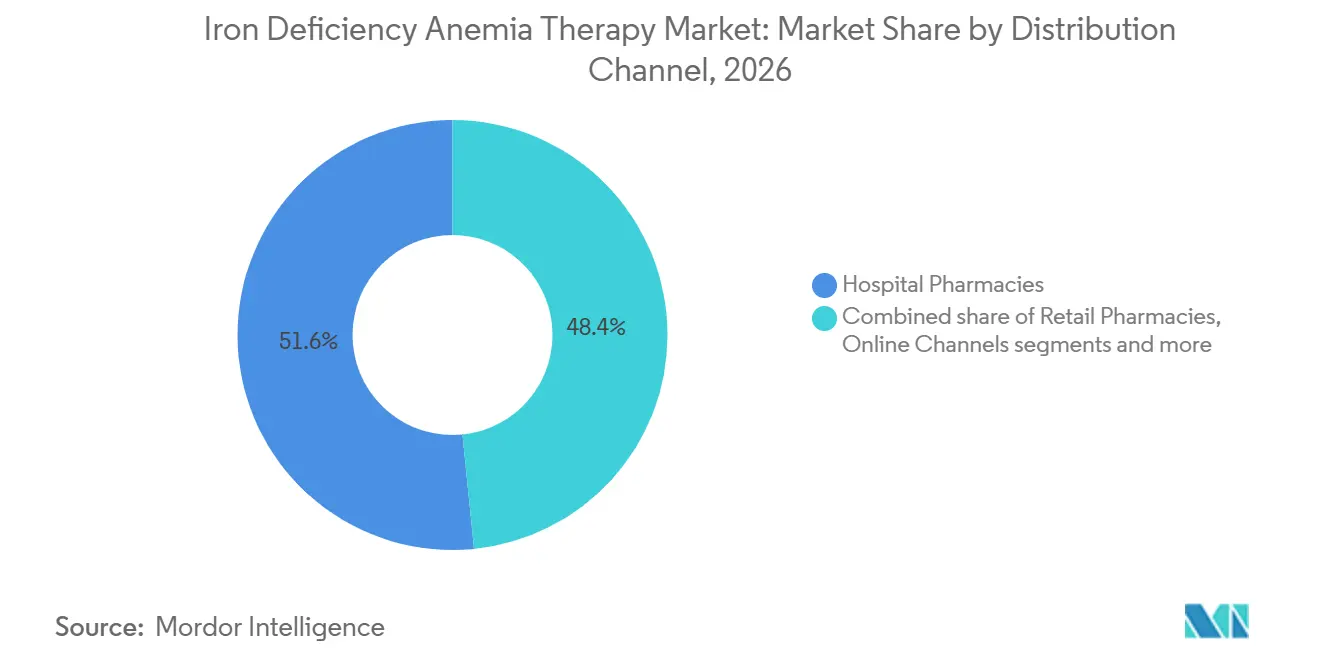
- Par canal de distribution, les pharmacies hospitalières détenaient 51,60 % de la part de revenus en 2026 ; les canaux en ligne affichent la progression la plus rapide avec un CAGR de 7,82 % jusqu'en 2032.
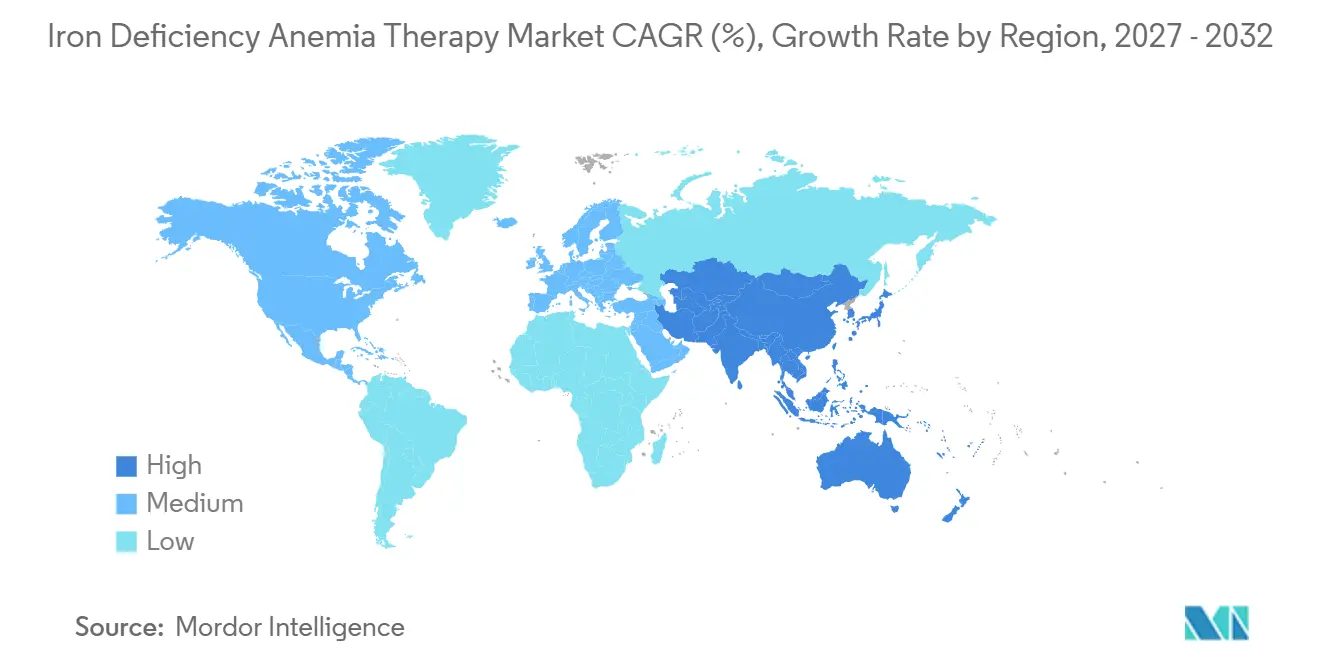
- Par zone géographique, l'Amérique du Nord était en tête avec 37,10 % des revenus en 2026 ; l'Asie-Pacifique devrait croître à un CAGR de 7,37 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la prévalence mondiale de l'anémie ferriprive | +1.8% | Mondial, plus élevé en Asie-Pacifique et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Intégration de la thérapie au fer dans les parcours de soins des maladies chroniques | +1.2% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Programmes gouvernementaux d'élimination de l'anémie | +0.9% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Protocoles numérisés de dosage IV réduisant le temps en clinique | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Court terme (≤ 2 ans) |
| Émergence de formats d'administration transmucosaux et transdermiques | +0.6% | Amérique du Nord et UE, expansion mondiale progressive | Moyen terme (2-4 ans) |
| Évolution des recommandations vers un dépistage obligatoire de la ferritine en chirurgie de l'insuffisance cardiaque | +0.4% | Mondial, adoption précoce dans les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence mondiale de l'anémie ferriprive
Près de 29,9 % des femmes âgées de 15 à 49 ans et 39,8 % des enfants dans le monde souffrent d'anémie ferriprive, ce qui représente près de 2 milliards de candidats potentiels à la thérapie. Les enquêtes nationales en Asie du Sud et du Sud-Est placent la prévalence chez les femmes jusqu'à 63 % aux Maldives. L'urbanisation rapide a orienté les régimes alimentaires vers une densité en fer plus faible, tandis que la charge des maladies infectieuses continue d'entraver l'absorption. Le fardeau clinique qui en résulte soutient la demande de base pour le marché de la thérapie contre l'anémie ferriprive, même sans tenir compte des comorbidités des maladies chroniques. Les tendances démographiques à long terme indiquent une croissance soutenue dans les groupes à haut risque, ce qui signifie que la prévalence sous-jacente restera le moteur de volume le plus puissant tout au long des années de prévision.
Intégration de la thérapie au fer dans les parcours de soins standard des maladies chroniques
Les recommandations en cardiologie, néphrologie et oncologie imposent désormais le dépistage de la ferritine et le remplacement proactif, élargissant considérablement la population traitée. L'essai IRONMAN a confirmé des gains significatifs d'hémoglobine chez les patients insuffisants cardiaques recevant du dérisomaltose ferrique par rapport aux soins standard. [1] Une dynamique similaire est visible en oncologie, où le carboxymaltose ferrique intraveineux a atteint un taux de réponse en hémoglobine de 52,1 % chez les patients atteints de tumeurs solides, contre 32,9 % pour les soins habituels. Ces recommandations créent des achats prévisibles et guidés par les protocoles qui soutiennent les formulations premium et stabilisent le remboursement.
Programmes gouvernementaux d'élimination de l'anémie
Les campagnes de santé publique injectent d'importants budgets d'approvisionnement dans le marché de la thérapie contre l'anémie ferriprive, mais les résultats restent mitigés. L'initiative Anemia Mukt Bharat de l'Inde illustre l'ampleur du phénomène : malgré des appels d'offres à grand volume pour le fer-acide folique, les lacunes en matière d'observance limitent l'impact clinique. Les décideurs politiques s'orientent désormais vers de meilleurs diagnostics et des schémas intraveineux de plus haute intensité pour les carences sévères, favorisant les fabricants capables de proposer des formes galéniques différenciées. Des initiatives similaires en ASEAN et dans certaines régions d'Afrique suivent cette trajectoire, créant des pipelines de demande pluriannuels pour les produits oraux et parentéraux.
Protocoles numérisés de dosage IV réduisant le temps en clinique
Les perfusions à dose totale en une seule visite ont réduit de plus de moitié le temps moyen d'occupation des fauteuils, et les calculateurs basés sur des algorithmes intégrés dans les logiciels hospitaliers rationalisent davantage la planification. Les autotests de ferritine à distance proposés par des entreprises telles que Luma Health et Preventis permettent aux médecins de confirmer le statut en fer sans analyses en présentiel, permettant une intervention plus précoce. Ces avancées réduisent les obstacles logistiques qui limitaient autrefois l'adoption parentérale en dehors des centres tertiaires. À mesure que les plateformes mûrissent, la précision du dosage devrait s'améliorer, soutenant une utilisation ambulatoire plus large et renforçant les volumes globaux pour le marché de la thérapie contre l'anémie ferriprive.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations en matière de sécurité et de tolérance décourageant l'observance à long terme | -0.8% | Mondial, impact plus élevé là où l'infrastructure de santé est limitée | Long terme (≥ 4 ans) |
| Exigences strictes de pharmacovigilance pour le fer parentéral | -0.6% | Amérique du Nord et UE, expansion mondiale | Moyen terme (2-4 ans) |
| Ambiguïté diagnostique entre carence fonctionnelle et carence absolue en fer | -0.5% | Mondial, impact plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en principes actifs pharmaceutiques de dérisomaltose ferrique | -0.3% | Mondial, impact concentré sur des lignes de produits spécifiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de sécurité et de tolérance décourageant l'observance à long terme
Les effets secondaires gastro-intestinaux entraînent encore des abandons pour les sels ferreux classiques, et les événements d'hypersensibilité, bien que rares, restent au premier plan des préoccupations avec les produits intraveineux. Des audits en conditions réelles montrent une hypersensibilité chez 3,1 % des patients recevant du dérisomaltose ferrique.[2] Les options orales avancées telles que le maltol ferrique réduisent les abandons à moins de 5 %, mais la sensibilisation des payeurs est encore en cours. Le développement de systèmes d'administration nano-encapsulés et transdermiques vise à éliminer ces obstacles de tolérance, mais jusqu'à ce que ces formats atteignent une échelle suffisante, la réticence liée aux événements indésirables pèsera sur l'adoption.
Pharmacovigilance stricte pour le fer parentéral
Les autorités réglementaires ont renforcé la surveillance post-commercialisation, imposant des protocoles de perfusion robustes et des rapports détaillés sur les événements indésirables. Ces exigences augmentent les coûts de conformité et ralentissent les lancements de produits, en particulier dans les établissements de soins de plus petite taille qui manquent d'infrastructure de perfusion. La surveillance accrue protège la sécurité des patients, mais peut décourager les acteurs plus petits d'entrer sur le marché de la thérapie contre l'anémie ferriprive, limitant la pression concurrentielle sur les prix dans certaines zones géographiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie :
équilibre évolutif entre les solutions intraveineuses et oralesLe fer parentéral a représenté 60,74 % de la taille du marché de la thérapie contre l'anémie ferriprive en 2026, reflétant la dépendance des hôpitaux aux perfusions en dose totale pour les cas sévères. Les options en dose totale telles que le carboxymaltose ferrique permettent une supplémentation complète en une seule visite, ce qui s'aligne sur les indicateurs de soins fondés sur la valeur qui récompensent une durée de séjour plus courte. Les extensions continues des formulaires hospitaliers, ainsi que l'intégration dans les protocoles pour l'insuffisance cardiaque et l'oncologie, ancrent cette domination. Cependant, la tension sur les matières premières pour les principes actifs pharmaceutiques du dérisomaltose ferrique a provoqué des pénuries sélectives, mettant en évidence une vulnérabilité latente du côté de l'offre.
Les produits oraux affichent l'expansion la plus rapide avec un CAGR de 7,42 %. Le maltol ferrique et les microsphères de fer-protéines de lactosérum stimulent cette progression en réduisant considérablement les troubles gastro-intestinaux courants qui compromettaient autrefois l'observance. Alors que les taux d'observance dépassent 80 % dans les essais récents, les payeurs reconsidèrent les règles de thérapie par étapes qui exigeaient auparavant un échec avec le sulfate ferreux générique. Ce changement de politique pourrait accélérer la migration des volumes vers les marques orales premium sur l'horizon de prévision, diversifiant ainsi les sources de revenus au sein du marché de la thérapie contre l'anémie ferriprive.

Par groupe d'âge :
noyau adulte stable et opportunité pédiatrique en accélérationLes adultes ont représenté 65,10 % de la part du marché de la thérapie contre l'anémie ferriprive en 2026, grâce au dépistage systématique en soins prénataux, en néphrologie et en cardiologie. La couverture assurantielle dans les marchés développés rembourse systématiquement les modalités orales et intraveineuses, garantissant une demande de base stable. Les nouvelles recommandations sur l'insuffisance cardiaque qui classifient la carence en fer comme une comorbidité traitable renforcent davantage l'utilisation chez les adultes, transformant les cliniques de cardiologie en centres d'approvisionnement récurrents.
La pédiatrie enregistre un CAGR de 6,64 % grâce au dépistage obligatoire des nouveau-nés et des enfants d'âge scolaire, ainsi qu'à l'arrivée de formes galéniques adaptées aux enfants. Le récent consensus pédiatrique européen approuve le carboxymaltose ferrique basé sur le poids dès l'âge d'un an, élargissant ainsi le bassin de patients traitables. L'amélioration de la palatabilité et de la flexibilité du dosage dans les suspensions orales, ainsi que les données émergentes sur les bénéfices neurodéveloppementaux, renforcent l'argument en faveur d'un traitement précoce, positionnant ce segment comme un moteur de croissance à long terme au sein du marché de la thérapie contre l'anémie ferriprive.
Par canal de distribution :
force hospitalière et essor numériqueLes pharmacies hospitalières représentaient 51,60 % de la taille du marché de la thérapie contre l'anémie ferriprive en 2026, un chiffre soutenu par des parcours de soins intégrés qui associent les perfusions de fer aux visites de dialyse, de chimiothérapie et d'insuffisance cardiaque. Les gains d'efficacité des fauteuils de perfusion et les processus rigoureux de pharmacovigilance maintiennent les hôpitaux au cœur des volumes parentéraux.
Les canaux en ligne enregistrent un CAGR de 7,82 % à mesure que l'auto-dépistage direct aux consommateurs converge avec la livraison par abonnement de formulations orales avancées. Les protocoles de télémédecine qui relient les résultats de ferritine à des algorithmes de renouvellement personnalisés ont considérablement réduit les obstacles à l'initiation du traitement. Bien que la clarté réglementaire sur le fer sur ordonnance varie selon les marchés, la part de la thérapie gérée à domicile est appelée à augmenter, grignotant la domination des pharmacies de détail et introduisant une nouvelle concurrence sur le marché de la thérapie contre l'anémie ferriprive.
Analyse géographique
Marché de la thérapie de l'anémie ferriprive en Amérique du Nord
L'Amérique du Nord a conservé 37,10 % des revenus mondiaux en 2026, soutenue par un remboursement complet couvrant à la fois les perfusions standard et les nouvelles marques orales. L'adoption généralisée des schémas thérapeutiques en une seule visite au carboxymaltose ferrique et au dérisomaltose ferrique a réduit les visites ambulatoires, libérant des capacités dans des cliniques surchargées. L'autorisation récente du Canada pour le carboxymaltose ferrique en usage pédiatrique étend l'accessibilité à toutes les tranches d'âge. Les assureurs de santé publique du Mexique pilotent des forfaits intégrés de gestion de l'anémie, bien que les limites d'infrastructure restreignent la pénétration des perfusions en dehors des centres métropolitains.
Marché de la thérapie de l'anémie ferriprive en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR régional le plus rapide à 7,37 %. Le Japon présente des algorithmes de dosage sophistiqués qui ont conduit les cliniciens à passer de l'oxyde ferrique saccharaté au carboxymaltose ferrique pour des gains d'efficacité. Le lobby des soins primaires en Australie estime que la couverture Medicare pour les perfusions administrées par les médecins généralistes pourrait permettre d'économiser 124 millions USD en coûts systémiques, une proposition actuellement en cours d'examen actif.
Marché de la thérapie de l'anémie ferriprive en Europe
L'Europe maintient une expansion régulière grâce à l'harmonisation des recommandations cliniques et à des stratégies de sécurité d'approvisionnement favorisant plusieurs sources de principes actifs pharmaceutiques. L'Allemagne, la France et les marchés nordiques déploient des registres nationaux pour surveiller la sécurité des perfusions, renforçant ainsi la confiance des médecins dans les solutions parentérales. Les pays d'Europe de l'Est, soutenus par les fonds d'équité en santé de l'Union européenne, développent leurs programmes de supplémentation pédiatrique, ouvrant de nouvelles perspectives pour le marché de la thérapie de l'anémie ferriprive, tandis que les États d'Europe occidentale les plus matures se concentrent sur l'intégration dans la prise en charge des maladies chroniques.
Paysage réglementaire
La surveillance réglementaire des traitements de l'anémie ferriprive continue de se renforcer autour de l'accès pédiatrique, de l'étiquetage des maladies chroniques et de la surveillance de la sécurité post-commercialisation des complexes de fer intraveineux. En février 2026, la FDA américaine a approuvé ACCRUFeR (maltol ferrique) pour la carence en fer chez les patients pédiatriques âgés de 10 ans et plus, élargissant une option orale sur ordonnance à une tranche d'âge qui dépendait historiquement fortement des suppléments et de certaines voies IV. Au Canada, Santé Canada a délivré un Avis de conformité en mars 2024 pour Ferinject (carboxymaltose ferrique) chez les adultes et les patients pédiatriques à partir de 1 an, renforçant la tendance mondiale à l'élargissement des indications vers des cohortes plus jeunes.
Concernant l'accès et la concurrence, l'environnement réglementaire américain a également soutenu un approvisionnement supplémentaire via des génériques pour les injectables complexes. En août 2025, la FDA a approuvé le premier générique de l'Injection de Fer Saccharose, USP (Viatris) pour l'anémie ferriprive chez les patients adultes et pédiatriques (2 ans et plus) atteints de maladie rénale chronique, avec une approbation distincte de la FDA le même mois pour l'injection de fer saccharose générique d'Amphastar Pharmaceuticals. Les organismes de recommandations façonnent également l'utilisation : KDIGO a publié sa Directive 2026 sur l'Anémie dans l'IRC en janvier 2026, recommandant des tests du statut martial au moins tous les 3 mois chez les personnes atteintes de maladie rénale chronique, renforçant les cycles de tests et de traitement guidés par protocole qui affectent la demande en fer oral et parentéral.
Paysage concurrentiel
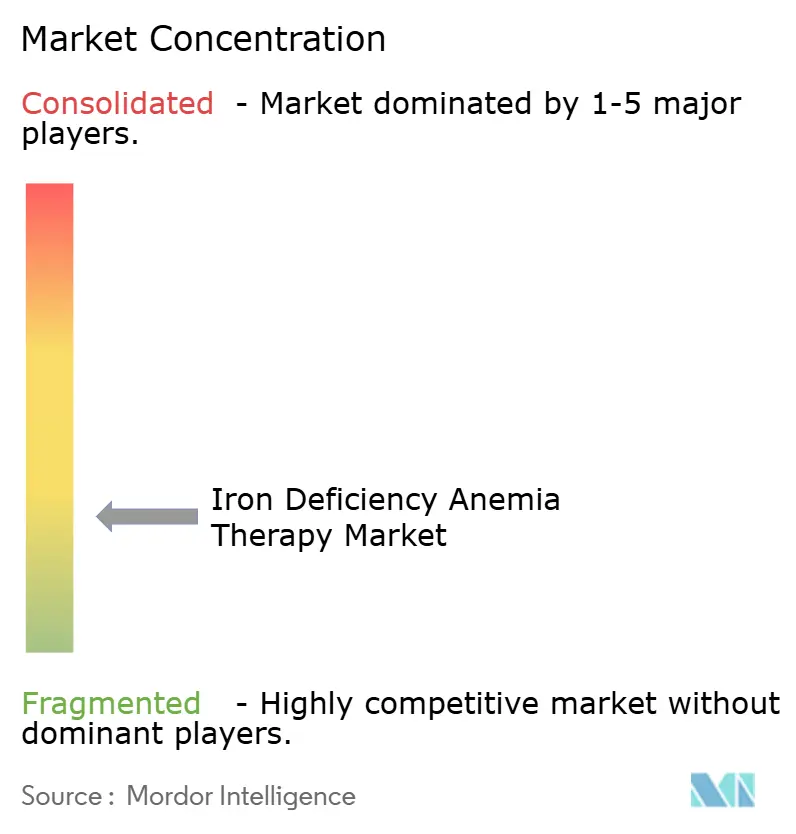
Le marché de la thérapie contre l'anémie ferriprive reste modérément fragmenté. AMAG (-Covis), Pharmacosmos et Sanofi sont les acteurs clés qui s'appuient sur des données cliniques solides et une capacité de fabrication à grande échelle. L'acquisition de G1 Therapeutics par Pharmacosmos en 2024 a élargi son pipeline en oncologie, renforçant son positionnement concurrentiel.
L'innovation se concentre autour des améliorations de l'administration. Le fer nano-encapsulé et les complexes de protéines végétales promettent une biodisponibilité de 90 % sans détresse gastro-intestinale, soutenus par des cycles de financement en phase précoce impliquant des investisseurs en capital-risque et des investisseurs stratégiques. Les applications numériques compagnons qui suivent la ferritine, calculent la dose cumulée et reprogramment automatiquement les perfusions visent à fidéliser les patients à la marque. Les partenariats géographiques s'intensifient également : Fresenius et Vifor ont élargi leur alliance en Chine, combinant la portée locale en dialyse avec des lignes de perfusion premium.
La pression sur les prix exercée par les nouveaux entrants proches des biosimilaires est pour l'instant limitée en raison des coûts de validation élevés et des règles strictes de pharmacovigilance. Néanmoins, la diversification de la chaîne d'approvisionnement, les usines de production modulaires et les contrats de partage des risques avec les payeurs deviennent des priorités croissantes pour les acteurs établis qui cherchent à stabiliser leurs marges dans le marché de la thérapie contre l'anémie ferriprive en évolution.
Leaders du secteur de la thérapie contre l'anémie ferriprive
-
AbbVie Inc.
-
Pharmacosmos
-
AMAG (-Covis)
-
Sanofi
-
Fresenius SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Thérapie contre l'Anémie Ferriprive Entreprises couvertes dans ce rapport
- Abbvie
- Akebia Therapeutics
- AMAG (-Covis)
- Daiichi Sankyo
- Pharmacosmos
- Sanofi
- Johnson & Johnson
- Fresenius SE
- Vifor Pharma
- Rockwell Medical
- Shield Therapeutics
- American Regent
- Nicholas Piramal
- Cosmo Pharma
- PharmaNutra
- Cipla
- Alkem Laboratories
Lire l’analyse des entreprises de thérapie contre l'anémie ferriprive
Opportunités de marché et perspectives d'avenir
Les parcours de diagnostic et de traitement pédiatriques s'élargissent, créant de la place pour des extensions d'indications, des formulations adaptées à l'âge et des dossiers de preuves alignés sur les payeurs dans les segments oral et IV. En juin 2026, l'American Academy of Pediatrics a publié un rapport clinique mis à jour sur les stratégies de prévention, de dépistage, de diagnostic et de traitement de la carence en fer et de l'anémie ferriprive chez les enfants, renforçant l'attention clinique de routine portée à cette population et accentuant le besoin de produits axés sur la tolérabilité et de dosages pratiques. La dynamique réglementaire soutient également l'élargissement de l'accès pédiatrique aux produits oraux avancés ; en février 2026, la FDA américaine a approuvé ACCRUFeR (maltol ferrique) pour les patients pédiatriques âgés de 10 ans et plus, s'alignant sur l'évolution du marché vers des thérapies orales favorisant l'observance qui réduisent les arrêts gastro-intestinaux par rapport aux sels ferreux traditionnels.
Pour le fer parentéral, l'efficacité des perfusions hospitalières et ambulatoires reste un levier concret de différenciation, les régimes de reconstitution en une seule visite ancrant les décisions de formulaire dans la prise en charge des maladies chroniques (notamment l'IRC et l'insuffisance cardiaque). La directive KDIGO sur l'Anémie dans l'IRC de janvier 2026 recommandant des tests du statut martial au moins tous les 3 mois formalise la cadence de tests répétés et soutient la gestion continue du traitement dans les services de néphrologie. Parallèlement, l'apparition de nouvelles injections génériques de fer saccharose aux États-Unis (approbations FDA en août 2025 pour Viatris et Amphastar) élargit les options concurrentielles pour la gestion de l'anémie liée à l'IRC, déplaçant la concurrence des fabricants vers la fiabilité de l'approvisionnement, l'infrastructure de pharmacovigilance et le soutien au lieu de soins plutôt que vers le seul prix unitaire.
Développements industriels récents dans Marché de la Thérapie contre l'Anémie Ferriprive
- Avril 2026 : China Medical System Holdings Limited (CMS) a signé un accord exclusif de commercialisation et d'approvisionnement avec Pharmacosmos A/S pour Monofer (isomaltoside de fer) et Cosmofer (dextran de fer) en Chine. L'accord renforce la présence de Pharmacosmos sur un marché à fort volume et favorise un accès plus structuré grâce à une plateforme commerciale locale établie pour les marques de fer IV originateurs.
- Août 2025 : La FDA américaine a approuvé Viatris en tant que premier générique de l'Injection de Fer Saccharose, USP, pour l'anémie ferriprive chez les patients adultes et pédiatriques (2 ans et plus) atteints de maladie rénale chronique. Cette approbation introduit une nouvelle source d'approvisionnement concurrentielle pour une classe de fer IV largement utilisée dans les parcours de traitement en néphrologie.
- Mars 2024 : Santé Canada a délivré un Avis de conformité pour CSL Vifor Ferinject (carboxymaltose ferrique) pour traiter l'anémie ferriprive chez les adultes et les patients pédiatriques à partir de 1 an. Cet accès élargi à l'indication soutient une utilisation plus large des protocoles de fer IV à haute dose dans les milieux hospitaliers et spécialisés où la reconstitution rapide est priorisée.
Marché de la Thérapie contre l'Anémie Ferriprive Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la thérapie contre l'anémie ferriprive comprend les médicaments et les thérapies cliniques utilisés pour corriger l'anémie ferriprive en restaurant les niveaux de fer ou en remplaçant les globules rouges dans un cadre de soins. Le marché est mesuré en valeur pour les produits et services utilisés pour le traitement dans les principales régions.
Exclusions du périmètre : nous excluons les aliments enrichis, les compléments de bien-être général non positionnés pour la thérapie de l'anémie, et les traitements visant les formes d'anémie non ferriprive.
Aperçu de la segmentation
- Par type de thérapie
- Thérapie orale au fer
- Sels ferreux
- Complexes ferriques et polysaccharidiques
- Absorption améliorée ou lipophile
- Thérapie parentérale au fer
- Carboxymaltose ferrique
- Dérisomaltose ferrique
- Saccharose de fer
- Autres
- Thérapie orale au fer
- Par groupe d'âge
- Pédiatrique
- Adultes
- Gériatrique
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Canaux en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par le contexte de la maladie et du traitement disponible publiquement, ce qui nous aide à définir des limites réalistes pour ce qui est comptabilisé comme valeur thérapeutique. Nous nous référons à des sources telles que l'Organisation mondiale de la santé pour le contexte de l'anémie et de la carence en fer, les Centres américains pour le contrôle et la prévention des maladies pour les indicateurs de santé des populations, les Instituts nationaux de la santé et MedlinePlus pour les parcours thérapeutiques, et la FDA pour le langage d'approbation des médicaments et d'étiquetage qui clarifie l'usage prévu.
Pour convertir ce contexte en une base de dimensionnement utilisable, nous examinons également des sources telles que les portails nationaux de statistiques sanitaires, les revues à comité de lecture traitant de la charge de l'anémie ferriprive et des schémas de soins, ainsi que les statistiques douanières ou commerciales pertinentes pour les préparations à base de fer. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse réputés sont utilisés pour comprendre l'orientation du portefeuille et l'exposition régionale, et l'accès par abonnement payant aux données financières et aux actualités des entreprises aide à la vérification croisée des revenus déclarés et du calendrier des événements majeurs. Ces exemples ne sont pas exhaustifs, et nous avons utilisé des sources publiques supplémentaires pour collecter, valider et clarifier les hypothèses finales.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester la robustesse du bassin de demande et la logique de tarification auprès de cliniciens, de pharmaciens hospitaliers, de rôles orientés vers les payeurs et d'équipes commerciales côté offre qui suivent l'adoption de la thérapie au fer. Étant donné qu'il s'agit d'un marché mondial, nous validons les données en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques pour saisir les différences dans les parcours de soins, l'utilisation du fer intraveineux et les pratiques de transfusion avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 13 % | Asie-Pacifique : 51 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % | Europe, Moyen-Orient et Afrique : 29 % |
| Acteurs plus petits : 15 % | Responsables : 55 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle le bassin de patients adressables et le comportement thérapeutique sont traduits en valeur thérapeutique par région, puis réconciliés avec ce que le côté offre peut réalistement soutenir. En pratique, notre modèle part de la population adressable atteinte d'anémie ferriprive, applique les parts diagnostiquées et traitées, puis superpose les répartitions du mix thérapeutique entre le fer oral, le fer intraveineux et les soins basés sur la transfusion là où cela est cliniquement pertinent.
Pour ancrer les totaux, nous les corroborons avec des approximations ascendantes sélectives, telles que les volumes échantillonnés par grandes classes thérapeutiques multipliés par les fourchettes de prix typiques, et des vérifications des canaux sur la quantité de traitement délivrée en milieu hospitalier par rapport aux contextes ambulatoires. Quelques données qui comptent beaucoup dans ce marché sont le taux diagnostiqué et traité, le passage vers le fer intraveineux dans des groupes de patients spécifiques, les schémas typiques de traitement par type de thérapie, et les hypothèses de progression des prix qui reflètent la disponibilité des génériques et le comportement des appels d'offres. Lorsque les données locales sont insuffisantes, nous comblons les lacunes en utilisant des pays proxy ayant un accès aux soins similaire, puis nous ajustons après examen par des experts.
Les prévisions s'appuient sur une analyse de scénarios soutenue par des vérifications des tendances sur les indicateurs de charge de l'anémie, les changements attendus dans le dpistage et la sensibilisation, et les changements de préférence thérapeutique discutés lors des entretiens. Lorsque les principaux facteurs évoluent dans des directions différentes, les plages de scénarios nous aident à maintenir une vision équilibrée, puis à nous arrêter sur un cas central cohérent avec les schémas d'adoption observés.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les attentes de croissance par classe thérapeutique, les changements dans les contextes de soins régionaux, et les changements réglementaires ou de remboursement majeurs susceptibles de modifier l'utilisation. Lorsqu'un segment affiche un saut inhabituel, nous revérifions les facteurs et déclenchons des appels de suivi pour confirmer si le changement est réel ou un artefact de modélisation.
Avant la validation finale, le modèle et les hypothèses font l'objet d'examens analytiques en plusieurs étapes, incluant des vérifications des écarts entre régions et une réconciliation finale des taux de croissance par rapport aux indicateurs de demande sous-jacents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, après quoi nous effectuons une nouvelle vérification préalable à la livraison afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du marché de la thérapie contre l'anémie ferriprive de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la thérapie contre l'anémie ferriprive peuvent sembler très éloignées les unes des autres, car chaque éditeur trace la frontière différemment autour de ce qui compte comme traitement, et parce que les choix d'année de base et les hypothèses de tarification ne correspondent pas toujours. Le tableau rassemble ces différences en une seule vue, afin qu'un lecteur puisse voir comment les décisions de périmètre et de calendrier se traduisent en totaux différents.
Les principaux facteurs d'écart pour ce marché proviennent généralement du fait que la transfusion de globules rouges est traitée ou non comme faisant partie de la valeur thérapeutique, de la façon dont le fer oral est comptabilisé lorsqu'il est acheté sans ordonnance, et du fait que la tarification est modélisée en utilisant le prix catalogue ou une réalisation nette plus typique. L'année sélectionnée comme point de départ affecte également les résultats, en particulier lorsque l'utilisation du fer intraveineux évolue, et le calendrier de conversion des devises peut élargir l'écart lorsque les pondérations régionales diffèrent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,68 milliards USD (2026) | |
| Consultance mondiale A | 4,98 milliards USD (2025) | Utilise une année de base antérieure et un ensemble de segmentation déclaré plus large, et peut également différer si le fer oral en vente libre est valorisé en utilisant les prix de détail sans ajustement pour les remises typiques et les schémas de remboursement régionaux. |
| Éditeur sectoriel B | 4,30 milliards USD (2023) | Ancre le modèle à une année de départ différente et peut traiter la valeur liée à la transfusion comme hors périmètre, ce qui réduit les totaux sur les marchés où la correction en milieu hospitalier représente une part significative des soins. |
Le tableau montre un écart largement expliqué par le calendrier de l'année de départ et ce qui est comptabilisé autour de la transfusion et du traitement en vente libre, et dans le modèle de Mordor Intelligence, le périmètre thérapeutique inclut les sels de fer oraux, les formulations ferriques intraveineuses et la transfusion de globules rouges délivrée dans des contextes de soins agréés, tandis que les aliments enrichis et les produits de bien-être général ne sont pas comptabilisés. Ces décisions de périmètre étant énoncées dès le départ et vérifiées par rapport aux données de population traitée et de mix thérapeutique, le chiffre final reste traçable à des leviers clairs qui peuvent être revalidés lorsque le marché évolue.
Questions clés auxquelles répond le rapport
Quelle tendance clinique pousse les hôpitaux à adopter les perfusions de fer intraveineux en une seule visite ?
Les formulations à dose totale en une seule visite telles que le carboxymaltose ferrique réduisent le temps d'occupation des fauteuils et la charge infirmière, s'alignant sur les objectifs d'efficacité hospitalière et les modèles de remboursement fondés sur la valeur.
Pourquoi les formulations pédiatriques gagnent-elles du terrain alors que les adultes restent la base d'utilisateurs principale ?
Le dépistage obligatoire en âge scolaire et les options orales adaptées aux enfants ou les options intraveineuses à faible volume élargissent l'accès pour les enfants, suscitant des lancements de produits spécialisés et des recommandations cliniques axées sur la pédiatrie.
Quelle vulnérabilité de la chaîne d'approvisionnement a récemment affecté la disponibilité du fer parentéral ?
La production concentrée de principes actifs pharmaceutiques de dérisomaltose ferrique a créé des goulots d'étranglement, soulignant la nécessité d'un approvisionnement diversifié et de stocks de contingence pour les acheteurs hospitaliers.
Quelles innovations en matière de livraison sont les plus susceptibles de surmonter l'abandon lié à la tolérance ?
Les capsules orales nanoencapsulées et les patchs transdermiques par iontophorèse démontrent une haute biodisponibilité avec des réactions gastro-intestinales ou d'hypersensibilité minimales, améliorant l'acceptation par les patients.
Comment les programmes gouvernementaux d'élimination de l'anémie influencent-ils le mix produit ?
La prise de conscience que toutes les anémies ne sont pas liées au fer oriente les achats des comprimés génériques distribués en masse vers des formulations intraveineuses ciblées et des formulations orales avancées incluant un soutien diagnostique.