
Taille et parts du marché des scanners intraoraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
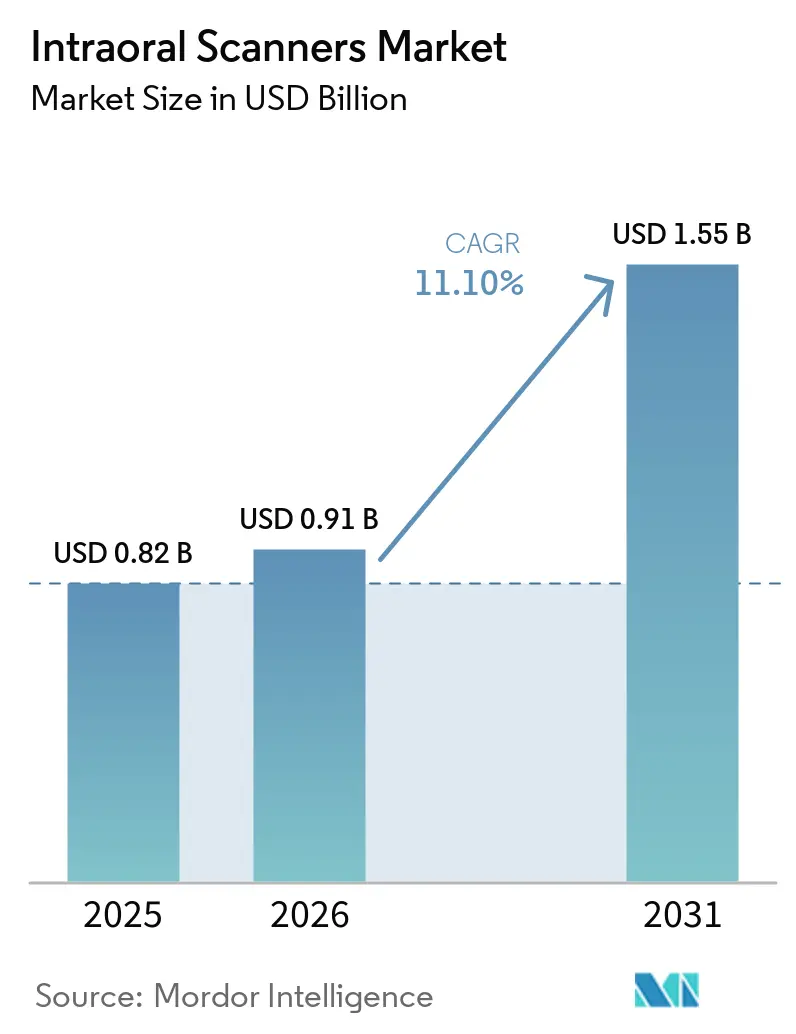
| Taille du Marché (2026) | 0.91 Milliards de dollars |
| Taille du Marché (2031) | 1.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.10 % |
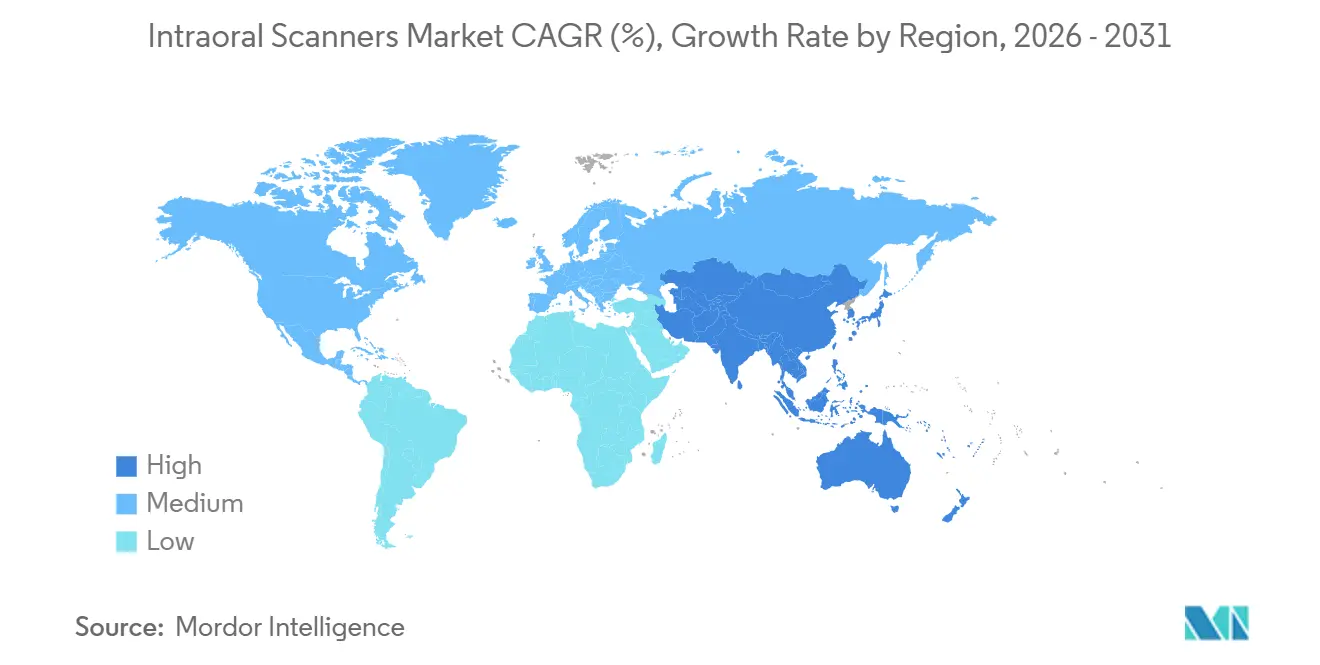
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
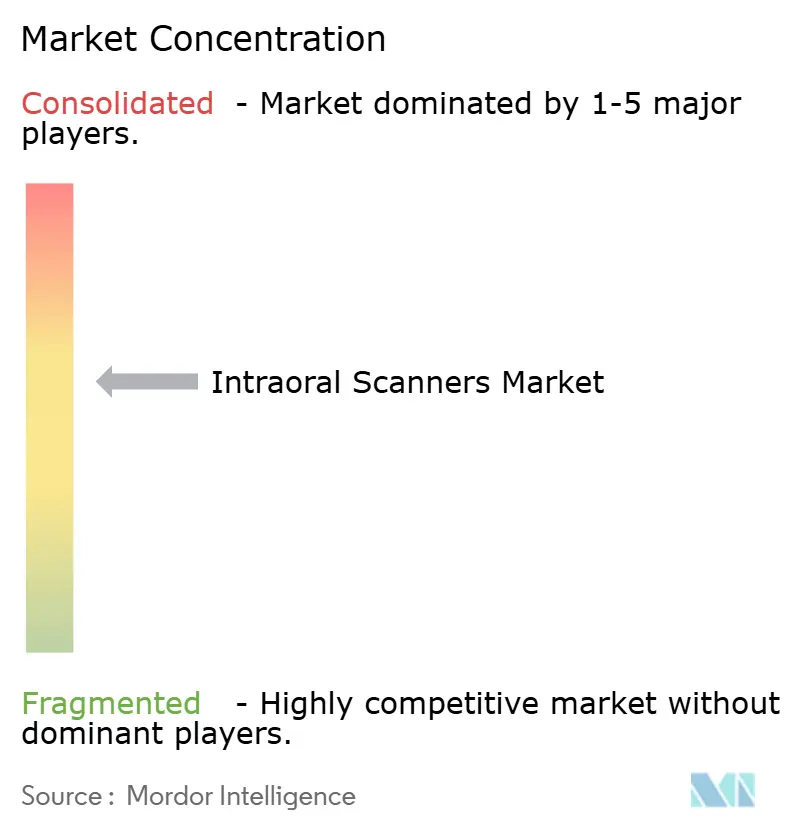
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des scanners intraoraux par Mordor Intelligence
La taille du marché des scanners intraoraux est projetée à 0,82 milliard USD en 2025, 0,91 milliard USD en 2026, et devrait atteindre 1,55 milliard USD d'ici 2031, avec un CAGR de 11,10 % de 2026 à 2031. Les cabinets dentaires passent des plateaux analogiques à la capture d'empreintes numériques qui s'intègre directement dans le fraisage CAD/CAM, les flux de travail d'aligneurs transparents et la chirurgie guidée, rationalisant les traitements et ouvrant de nouveaux canaux de revenus. L'optique sans poudre domine la demande actuelle car elle réduit le temps en fauteuil, améliore le confort du patient et s'intègre parfaitement aux algorithmes avancés d'assemblage par intelligence artificielle. Les unités portables sans fil gagnent du terrain auprès des praticiens indépendants et des cliniques mobiles, tandis que les hôpitaux et les grands groupes de soins dentaires (DSO) continuent de privilégier les chariots autonomes qui prennent en charge un débit de numérisation élevé. Sur le plan régional, l'Amérique du Nord est en tête en matière de clarté des remboursements et d'adoption précoce ; cependant, la région Asie-Pacifique offre la trajectoire de croissance la plus forte, la Chine et l'Inde accélérant leurs investissements dans l'infrastructure de santé numérique.
Principaux enseignements du rapport
- Par type, les systèmes sans poudre ont capturé une part de revenus de 85,00 % du marché des scanners intraoraux en 2025 et devraient progresser à un CAGR de 11,00 % jusqu'en 2031.
- Par modalité, les scanners sur chariot détenaient une part de marché de 60,00 % du marché des scanners intraoraux en 2025, tandis que les unités portables à main devraient croître à un CAGR de 13,00 % jusqu'en 2031.
- Par application, l'orthodontie a dominé le marché des scanners intraoraux, représentant 43,00 % de la taille du marché en 2025 ; l'implantologie devrait se développer à un CAGR de 14,30 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient une part de 55,00 % de la taille du marché des scanners intraoraux en 2025, tandis que les cliniques dentaires devraient enregistrer le CAGR le plus rapide de 13,80 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord a conservé une part de 42,20 % du marché des scanners intraoraux en 2025, et la région Asie-Pacifique devrait croître à un CAGR de 12,80 % de 2065 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Scanners Intraoraux*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Dentisterie numérique et flux de travail CAD/CAM | +3.2% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Demande de procédures cosmétiques et esthétiques | +2.1% | Centres urbains en Amérique du Nord, en Europe, en Asie-Pacifique | Court terme (≤ 2 ans) |
| Améliorations de la vitesse de numérisation, de la précision et de l'intelligence artificielle | +2.8% | Mondial | Moyen terme (2 à 4 ans) |
| Expansion de la télédentisterie | +1.9% | Amérique du Nord, Europe, Australie, Asie-Pacifique émergente | Court terme (≤ 2 ans) |
| Financement flexible et modèles d'abonnement | +2.4% | Mondial, impact le plus fort en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption de la dentisterie numérique et des flux de travail CAD/CAM
Le délai de livraison des couronnes est passé de plusieurs semaines à un service le jour même, permettant aux cliniques à fort volume de générer des revenus supplémentaires et de réduire l'attrition des patients.[1] Le taux de pénétration des scanners aux États-Unis a atteint 62 % des cabinets en 2024, porté par les exigences des laboratoires qui imposent désormais des soumissions au format STL et par les logiciels de simulation orthodontique qui fonctionnent exclusivement sur des empreintes numériques. Les laboratoires mondiaux, tels que Glidewell, ont reçu 78 % des commandes de couronnes de 2025 sous forme de fichiers STL, contraignant les retardataires à se numériser ou à risquer de perdre leurs relations clés avec les laboratoires. Les écosystèmes d'aligneurs transparents font également des scanners un prérequis quasi incontournable, intégrant davantage les appareils dans les flux de travail courants.
Demande croissante de procédures dentaires cosmétiques et esthétiques
Les cliniques urbaines signalent une augmentation des cas de facettes et de collage, les patients attendant des visualisations rapides des résultats de leur sourire. Les maquettes numériques générées directement à partir de scans intraoraux augmentent les consultations électives à des taux plus élevés et permettent aux prestataires d'appliquer des majorations tarifaires supérieures à 20 %. La conscience de l'image véhiculée par les réseaux sociaux pousse les jeunes générations à rechercher des restaurations minimalement invasives, incitant les cabinets à investir dans des scanners qui offrent des aperçus au fauteuil en une seule visite. La croissance reste concentrée dans les métropoles à hauts revenus, tandis que la demande rurale reste embryonnaire.
Améliorations technologiques de la vitesse de numérisation, de la précision et de l'automatisation par intelligence artificielle
Le matériel de nouvelle génération a réduit les temps de capture d'arcade complète à moins de 40 secondes, tandis que l'assemblage par intelligence artificielle en temps réel ramène les rescans à des pourcentages à un chiffre, les Caméras Intraorales venant compléter les scanners en offrant des vues détaillées des dents et des tissus mous au fauteuil. L'imagerie intégrée en proche infrarouge renforce les capacités diagnostiques pour la détection des caries, créant de nouveaux codes de facturation et accélérant le retour sur investissement. La convergence des performances entre les modèles d'entrée de gamme et les modèles haut de gamme réduit la différenciation matérielle, faisant des écosystèmes logiciels groupés le principal terrain de concurrence entre les fournisseurs.
Développement de la télédentisterie et de la planification de traitement à distance
Les extensions de remboursement gouvernemental pour les soins virtuels garantissent que les consultations à distance restent facturables lorsqu'elles sont accompagnées de téléchargements de scans chiffrés. En Australie et dans certaines parties des États-Unis, les régulateurs exigent désormais des scans intraoraux calibrés pour les plans de traitement orthodontique soumis à distance, augmentant ainsi la demande d'appareils installés dans les programmes de proximité rurale. Les contraintes de connectivité persistent dans les régions à faible bande passante, mais les scanners portables aident les unités mobiles à atteindre les populations mal desservies.
Analyse de l'Impact des Freins sur le Marché des Scanners Intraoraux*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et coût de possession | −2.1% | Mondial, plus aigu dans les marchés émergents et les petits cabinets | Court terme (≤ 2 ans) |
| Formats de fichiers propriétaires et interopérabilité | −1.4% | Mondial | Moyen terme (2 à 4 ans) |
| Cybersécurité et limitations de bande passante | −0.9% | Zones rurales dans le monde, marchés à faible infrastructure | Moyen terme (2 à 4 ans) |
| Remboursement limité en dehors des régions matures | −1.6% | Asie-Pacifique (hors Japon, Corée), Amérique latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées et coût total de possession
Le prix d'entrée commence à environ 15 000 USD et peut dépasser 50 000 USD lorsqu'il est associé à des diagnostics avancés, représentant jusqu'à 100 % du revenu net médian d'un dentiste américain[2]. Les logiciels complémentaires, les embouts jetables et les contrats de service augmentent les coûts totaux de possession, allongeant les délais de remboursement pour les cliniques à faible volume. Les droits de douane et les taux de financement augmentent les prix effectifs sur les marchés à revenus plus faibles, décourageant davantage l'adoption.
Interopérabilité limitée et formats de fichiers propriétaires entre les écosystèmes de scanners
Malgré les exportations STL communes, les métadonnées intégrées se dégradent souvent en dehors des plateformes natives, obligeant les utilisateurs à souscrire plusieurs abonnements ou à accepter des fonctionnalités réduites. Les erreurs de conversion de fichiers allongent le temps en fauteuil et érodent les gains de flux de travail. Des alliances de formats ouverts existent, mais elles restent volontaires, et les leaders du marché hésitent à diluer leurs avantages de verrouillage de l'écosystème.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Scanners Intraoraux
Par modalité :
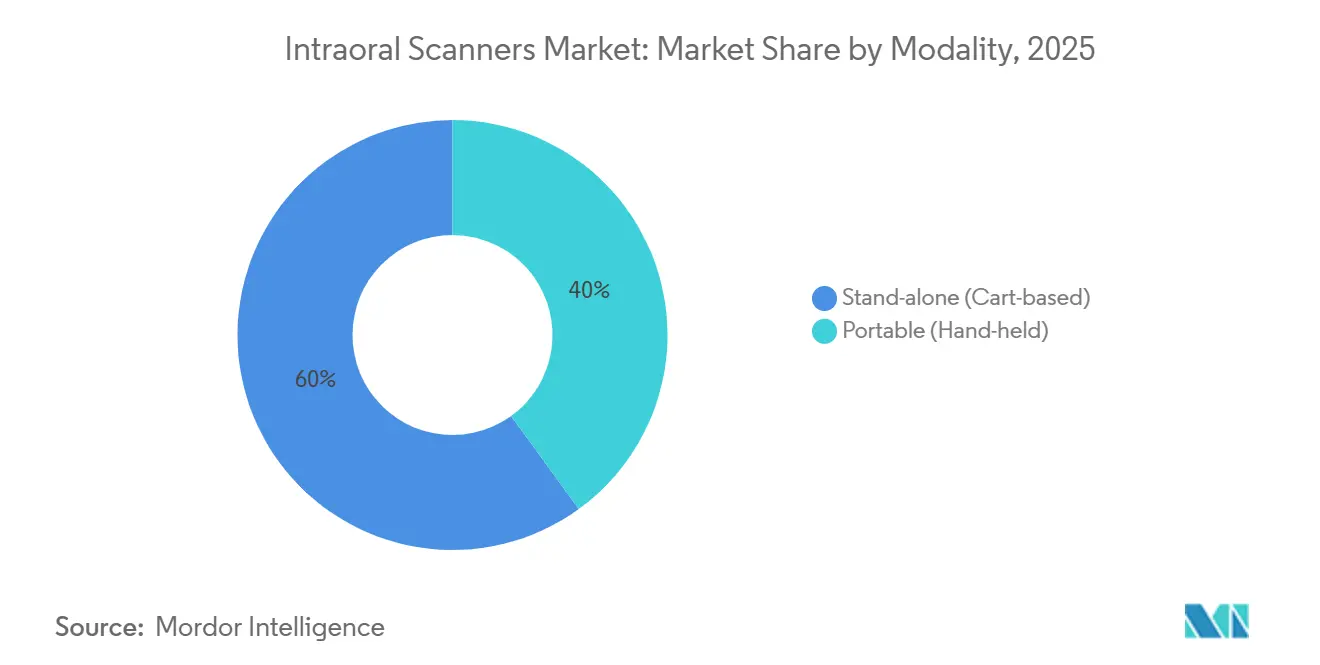
la portabilité gagne du terrain malgré la domination des chariotsLes systèmes sur chariot contrôlaient 60,00 % du marché des scanners intraoraux en 2025, car les stations centralisées réduisent le coût en capital par fauteuil dans les environnements multi-salles. Les unités portables à main devraient progresser à un CAGR de 13,00 % à mesure que la dentisterie mobile et l'immobilier urbain restreint privilégient les économies d'espace. La taille du marché des scanners intraoraux liée aux modèles portables devrait atteindre 0,73 milliard USD d'ici 2031, portée par des durées de fonctionnement sans fil dépassant 90 minutes par charge. Cependant, les implantologistes privilégient toujours les chariots pour une meilleure gestion thermique et une fidélité de numérisation supérieure, maintenant ainsi la diversité des modalités.
Les conceptions hybrides brouillent la frontière : les pièces à main détachables qui basculent entre les modes filaire et sans fil aident les cabinets à optimiser la complexité des cas sans effectuer d'achats en double. Les hôpitaux et les établissements d'enseignement préfèrent toujours les connexions filaires pour la sécurité du réseau, indiquant un paysage à double modalité stable tout au long de l'horizon de prévision.


Par type :
la domination sans poudre reflète l'efficacité des flux de travailL'optique sans poudre représentait 85,00 % des revenus en 2025 et a suivi la croissance globale avec un CAGR de 11,00 %. L'élimination de la poussière de dioxyde de titane réduit les temps de numérisation, améliore le confort du patient et élimine le risque d'inhalation signalé par la réglementation chimique européenne. Les appareils à base de poudre résident principalement sur les marchés secondaires de revente et dans des cas d'utilisation spécialisés nécessitant une compensation de surface réfléchissante. À mesure que l'exposition contrôlée par intelligence artificielle s'améliore, même ces niches se réduisent. D'ici 2030, les analystes s'attendent à ce que la part des appareils à base de poudre tombe en dessous de 5 %, consolidant effectivement la catégorie en une seule technologie dominante.
Par connectivité :
l'adoption du sans fil s'accélèreLes unités filaires représentent encore 90 % de la base installée, mais les scanners sans fil croissent à un CAGR de 14,50 %, portés par le Wi-Fi 6E et la 5G. Des économies de construction allant jusqu'à 1 200 USD par salle attirent de nouvelles cliniques, tandis que l'ergonomie sans câble améliore le contrôle des infections. Les politiques informatiques des hôpitaux qui bloquent les appareils Wi-Fi ralentissent l'adoption dans les environnements institutionnels, de sorte que les modèles filaires resteront pertinents dans un avenir prévisible. Les fournisseurs proposent désormais des routeurs dédiés fonctionnant sur des canaux isolés, atténuant les problèmes d'interférence et de sécurité pour les petites cliniques.
Par application :
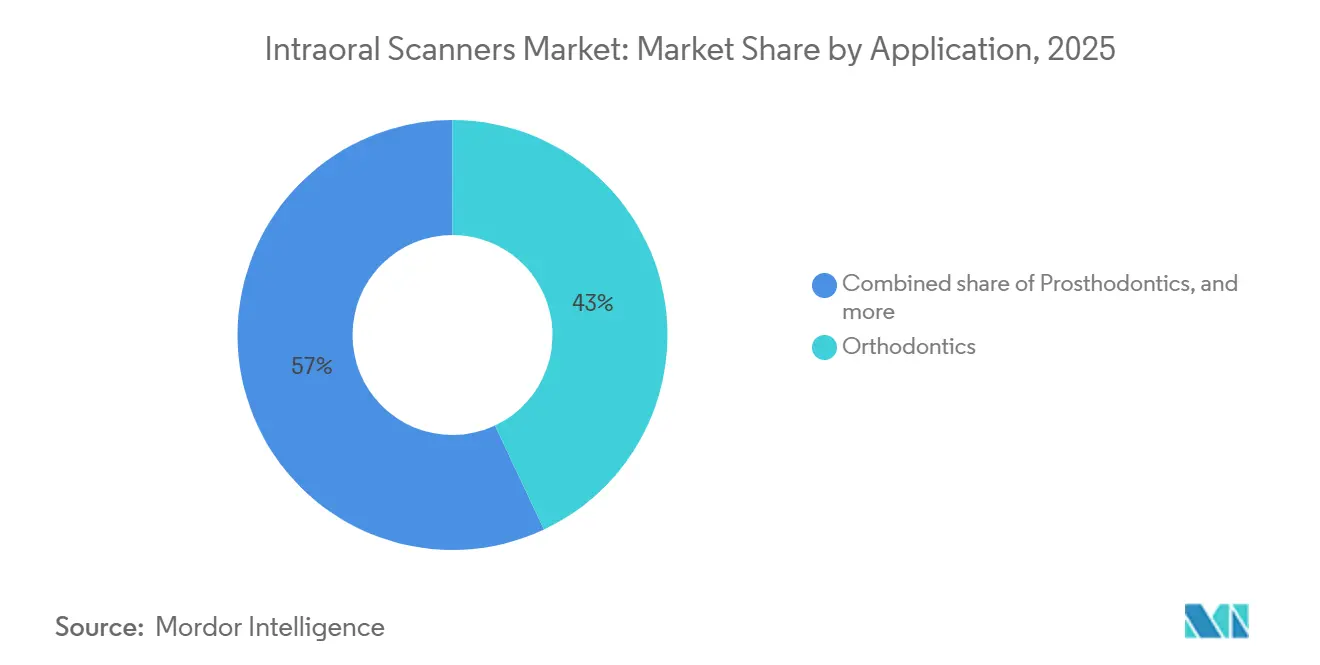
l'implantologie dépasse l'orthodontieL'orthodontie a contribué à 43,00 % de la part de marché des scanners intraoraux en 2025, les flux de travail d'aligneurs transparents reposant exclusivement sur des empreintes numériques. L'implantologie devrait croître à un taux plus rapide de 14,30 % de CAGR jusqu'en 2031, la fusion des données de scan en temps réel avec la tomographie volumique à faisceau conique (CBCT) permettant la pose sans lambeau et la fabrication de guides chirurgicaux, réduisant le temps en fauteuil jusqu'à 40 %. La croissance est conditionnée par un investissement complémentaire en CBCT ; cependant, les volumes élevés d'implants dans les populations vieillissantes soutiennent une forte demande.
Par utilisateur final :
les cliniques dentaires gagnent des partsLes hôpitaux ont conservé 55,00 % de la part de marché des scanners intraoraux en 2025 grâce à des budgets d'investissement centralisés et à des taux de remboursement plus élevés. Les cliniques dentaires, cependant, s'accélèrent à un CAGR de 13,80 % à mesure que les DSO standardisent les scanners sur de vastes réseaux, tirant parti de la tarification par abonnement pour réduire les dépenses initiales en espèces. Ce changement élèvera les cliniques à un niveau presque équivalent à celui des hôpitaux en termes de demande unitaire absolue d'ici 2031, bien que les hôpitaux continuent de commander des configurations premium liées à des cas complexes.
Analyse géographique
Marché des Scanners Intraoraux en Amérique du Nord
L'Amérique du Nord a capturé 42,20 % des revenus de 2025, portée par la clarté réglementaire FDA 510(k) et les codes d'assurance privée qui remboursent les empreintes numériques. La pénétration du marché a dépassé 60 %, faisant évoluer l'orientation régionale des premiers achats vers les cycles de remplacement et les mises à niveau logicielles alimentées par l'IA. Le Canada est en retrait par rapport aux États-Unis, mais réduit l'écart à mesure que les assureurs provinciaux pilotent des programmes de remboursement des empreintes numériques.
Marché des Scanners Intraoraux en Asie-Pacifique
La région Asie-Pacifique est la plus dynamique, avec un CAGR de 12,80 %. Le Conseil d'État chinois élargit la base dentaire et impose des capacités de diagnostic modernes, tandis que les chaînes privées indiennes déploient un réseau de scanners à l'échelle nationale pour capter les honoraires de laboratoire internes[3]. La pénétration dépasse 50 % au Japon et en Corée du Sud, grâce au soutien de l'assurance maladie nationale. La sensibilité aux prix et la réglementation fragmentée continuent de limiter l'adoption en Asie du Sud-Est ; cependant, des modèles de financement ciblés et d'abonnement contribuent à combler le fossé d'accessibilité financière.
Marché des Scanners Intraoraux en Europe
L'Europe détient une part d'environ 30 % avec une forte adoption en Allemagne, au Royaume-Uni et en Scandinavie. Le Règlement européen sur les dispositifs médicaux a alourdi les coûts de conformité, mais le tourisme dentaire transfrontalier incite les cliniques d'Europe centrale à investir dans des scanners et à améliorer la qualité du signal pour attirer les patients entrants. L'Europe du Sud reste plus lente en raison d'un pouvoir d'achat plus faible, bien que des subventions ciblées en Italie et en Espagne commencent à encourager la transition numérique.
Marché des Scanners Intraoraux au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient & l'Afrique et l'Amérique du Sud représentent chacun moins de 8 % des ventes, mais présentent des pôles urbains à forte croissance. Les cliniques soutenues par les gouvernements des Émirats arabes unis et d'Arabie saoudite adoptent des scanners pour s'aligner sur les meilleures pratiques mondiales. En revanche, l'adoption en Amérique latine est centrée sur le secteur privé brésilien, malgré des primes de prix liées aux droits de douane.

Paysage réglementaire
Les scanners intra-oraux sont réglementés en tant que dispositifs médicaux sur les principaux marchés, ce qui façonne les exigences relatives à la documentation, aux contrôles du système qualité et à la gestion du cycle de vie logiciel pour les fabricants, avec des effets en aval pour les utilisateurs en cliniques et laboratoires. Aux États-Unis, les scanners intra-oraux relèvent de la catégorie FDA des systèmes d'empreinte optique pour restaurations dentaires CAO/FAO (21 CFR 872.3661). Ils sont généralement classés en Classe II et couramment référencés comme exemptés de 510(k), ce qui favorise en général une commercialisation plus rapide pour les types de dispositifs établis, tout en exigeant le respect des contrôles généraux et des attentes applicables en matière d'étiquetage et de sécurité.
En Europe, les scanners intra-oraux relèvent du règlement (UE) 2017/745 (MDR), et la classification est généralement évaluée selon les règles du MDR pour les dispositifs actifs et leur usage prévu. Le marquage CE reste central pour la commercialisation dans l'UE. Un ancrage de conformité plus large est l'alignement du système de management de la qualité sur l'ISO 13485:2016, renforcé aux États-Unis par la transition de la FDA vers le Quality Management System Regulation (QMSR), effective au 2 février 2026, qui intègre par référence l'ISO 13485:2016 et accroît l'importance d'une documentation qualité harmonisée pour les fournisseurs opérant dans plusieurs régions.
Analyse de la chaîne de valeur
La chaîne de valeur des scanners intra-oraux commence par des composants spécialisés, notamment des capteurs d'image CMOS et semi-conducteurs, une micro-optique de précision, des modules d'éclairage et des pièces mécaniques conçues pour l'ergonomie manuelle et les protocoles de contrôle des infections. Ces intrants alimentent des étapes intermédiaires telles que l'assemblage optique en conditions contrôlées, l'étalonnage et la métrologie des dispositifs, et l'intégration logicielle embarquée et cloud, où les fournisseurs se distinguent par un assemblage d'images piloté par l'IA, des modules de diagnostic complémentaires et la connectivité aux écosystèmes CAO/FAO et orthodontiques.
En aval, les fabricants vendent via des canaux directs, des distributeurs dentaires et des partenariats avec des laboratoires et des plateformes d'aligneurs transparents qui associent scanners et services de soumission de dossiers et de conception. Les cliniques et les DSO orientent les décisions d'achat par la standardisation, la formation et le financement par abonnement, tandis que les laboratoires soutiennent la demande via des exigences de fichiers numériques, notamment des soumissions courantes au format STL. Les obligations de conformité en cours, telles que la documentation technique MDR et les contrôles du système qualité alignés sur l'ISO 13485 et le FDA QMSR (effectif au 2 février 2026), augmentent le coût des processus et tendent à favoriser les fournisseurs disposant de capacités matures de fabrication, de validation et de support post-commercialisation.
Paysage concurrentiel
Les trois premiers acteurs, 3Shape, Align Technology et Dentsply Sirona, détenaient collectivement environ 55,00 % de la part de marché des scanners intraoraux en 2025, indiquant une concentration de marché modérée. Chacun s'appuie sur des logiciels propriétaires pour fidéliser ses clients : TRIOS 5 intègre Implant Studio, iTero s'intègre avec Invisalign, et Primescan nécessite DS Core pour une fonctionnalité complète. Les marques challengers MEDIT et Shining 3D sous-cotent les acteurs établis sur le prix et promeuvent des exportations STL ouvertes, gagnant des parts dans les segments sensibles aux coûts. Les modèles d'abonnement réduisent les frictions liées au changement de fournisseur, intensifiant la rivalité basée sur la performance et incitant les fournisseurs à élargir leurs offres de formation et de support.
Les dépôts de brevets mettent en évidence un pivot de l'innovation matérielle vers les logiciels pilotés par l'intelligence artificielle. En 2024, les trois premières entreprises ont déposé 47 brevets américains sur des algorithmes d'apprentissage automatique pour la détection automatique des marges et la correction des artefacts. Des espaces blancs subsistent dans les niches pédiatriques et gériatriques, où des embouts plus petits et des boîtiers robustes peuvent ouvrir de nouvelles demandes.
Leaders du secteur des scanners intraoraux
-
3Shape A/S
-
Align Technology, Inc.
-
Dentsply Sirona Inc.
-
Planmeca Oy
-
MEDIT Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Scanners Intraoraux
- 3 Shape
- Align Technology
- Condor Technologies NV
- Densys Ltd.
- Dentsply Sirona
- GC Corporation
- Guangdong Launca Medical Device Tech Co., Ltd.
- Straumann Group
- Ivoclar Vivadent
- MEDIT Corp.
- Owandy Radiology
- Planmeca
- Shining 3D Tech Co., Ltd.
- Vatech Co., Ltd.
- Zimmer Biomet

Opportunités de marché et perspectives d'avenir
La rationalisation réglementaire et les intégrations axées sur l'interopérabilité créent des marges de manœuvre pour que les fournisseurs de scanners élargissent l'adoption au-delà des cliniques précoces adoptantes. Le FDA QMSR effectif au 2 février 2026, combiné à la dépendance continue envers des systèmes qualité alignés sur l'ISO 13485, renforce la position des fabricants qui gèrent déjà des processus prêts pour l'audit dans plusieurs régions. Cette base solide favorise des renouvellements de portefeuille plus rapides et une distribution plus large. Côté flux de travail, la connectivité aux logiciels de cabinet fait de plus en plus partie de la décision d'achat : en février 2026, Henry Schein One a connecté les scanners iTero d'Align Technology avec Dentrix, Dentrix Ascend et Dentally pour prendre en charge le transfert automatisé de données et réduire les frictions pour les cliniques multi-sites construisant des parcours standardisés de capture jusqu'au traitement.
Les mouvements produits et écosystèmes en 2026 signalent des opportunités autour des scanners en tant que centres de diagnostic et de planification de traitement plutôt qu'en tant qu'outils de capture autonomes. Align Technology a présenté en avant-première les avancées de l'iTero Lumina en avril 2026, et Medit a créé une division commerciale orthodontique mondiale après avoir acquis Progressive Orthodontics en mai 2026, indiquant une volonté d'associer le matériel de scan à des outils d'éducation et de flux de travail orthodontique. En parallèle, des voies d'enregistrement accélérées annoncées en 2026 pour les systèmes dentaires numériques sur des marchés incluant le Mexique (COFEPRIS) et le Japon (PMDA) constituent un levier supplémentaire de commercialisation pour les plateformes conformes. La demande pour des exports de données ouverts et interopérables, notamment STL/PLY/OBJ et les liens avec le CBCT et la CAO/FAO, continue de fonctionner comme un moteur d'adoption pratique en orthodontie, implantologie et flux de travail restaurateurs.
Développements Récents dans le Secteur du Marché des Scanners Intraoraux
- Février 2026 : Henry Schein One a intégré les scanners iTero d'Align Technology avec les plateformes de gestion de cabinet Dentrix, Dentrix Ascend et Dentally pour automatiser le transfert de données. Cette liaison réduit les frictions opérationnelles pour les cliniques qui déploient les empreintes numériques sur plusieurs fauteuils et sites. Elle renforce également les flux de travail pilotés par le scanner, qui s'étendent à la planification, à la soumission des dossiers et à la documentation.
- Juin 2025 : Nobel Biocare et 3Shape ont annoncé un partenariat de distribution stratégique pour les scanners intra-oraux TRIOS. Le partenariat élargit la portée via un canal axé sur les implants où la qualité du scan et l'intégration de la planification restauratrice influencent le débit des dossiers. Il resserre également l'alignement entre le scan, la planification implantaire et les flux de travail restaurateurs en aval.
- Juin 2024 : 3Shape a lancé le scanner intra-oral TRIOS Core avec un TRIOS 3 rafraîchi et des TRIOS Ready Tips. Le lancement a élargi la gamme du fournisseur avec une option de scanner plus accessible tout en maintenant la continuité pour les utilisateurs existants de TRIOS. L'élargissement des options d'embouts et de dispositifs favorise la standardisation pour les DSO et les cliniques qui équilibrent le coût initial avec le débit et les besoins d'hygiène.


Marché des Scanners Intraoraux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les scanners intraoraux utilisés en milieu dentaire pour capturer des empreintes numériques des dents et des tissus mous et les convertir en fichiers 3D destinés aux flux de travail de restauration, d'orthodontie et d'implantologie.
Exclusions du périmètre : Exclut les caméras intraorales, les capteurs radiographiques, les matériaux d'empreinte traditionnels, ainsi que les unités de scanners reconditionnées ou en location.
Aperçu de la Segmentation
- Par modalité
- Autonome (sur chariot)
- Portable (à main)
- Par type
- Sans poudre
- À base de poudre
- Par connectivité
- Filaire
- Sans fil
- Par application
- Orthodontie
- Prothèse dentaire
- Implantologie
- Autres applications
- Par utilisateur final
- Cliniques dentaires
- Hôpitaux
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la construction du bassin de demande et du contexte d'adoption des empreintes numériques dans le secteur dentaire. Nous nous référons à des sources publiques telles que l'Association Dentaire Américaine (indicateurs de pratiques et de procédures), la FDA américaine (autorisations de dispositifs et orientations technologiques), l'Organisation Mondiale de la Santé (signaux relatifs à la charge de morbidité bucco-dentaire) et les statistiques de santé de l'OCDE (tendances en matière de dépenses de santé et d'accès aux soins) afin de définir des plafonds d'adoption réalistes et leur calendrier.
Nous triangulons ensuite les signaux orientés marché à l'aide de sources telles que les rapports annuels et présentations aux investisseurs des entreprises, les sites web des associations dentaires, les articles de presse réputés et les études cliniques évaluées par des pairs comparant la précision des scans, le temps au fauteuil et les taux de refabrication. Le cas échéant, nous utilisons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des vérifications au niveau des expéditions d'importation et d'exportation, ainsi que des bases de données de brevets pour valider les lancements de produits et les évolutions de prix. Ces sources sont données à titre illustratif uniquement ; des références publiques et payantes supplémentaires ont été utilisées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses d'adoption et de tarification, notamment là où les données publiques sont limitées. Nous avons échangé avec un panel de décideurs de cliniques dentaires, d'utilisateurs côté laboratoire, de distributeurs et d'experts du secteur des dispositifs médicaux dans les principales régions, afin que le modèle reflète la manière dont les scanners sont réellement achetés, mis à niveau et utilisés dans les flux de travail quotidiens.
Les réponses ont été utilisées pour valider la part des nouvelles installations par rapport aux remplacements, les remises habituelles par rapport au prix catalogue, et la façon dont la connectivité et les offres logicielles groupées influencent le chiffre d'affaires réalisé. Nous avons ensuite effectué des relances ciblées lorsque les données ne concordaient pas entre les régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 12 % | APAC : 39 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 51 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les volumes de procédures dentaires et les parcs de cliniques et de laboratoires sont convertis en un bassin de demande de scanners via les taux de pénétration et les cycles de remplacement, puis traduits en valeur à l'aide des prix de vente moyens au niveau régional au prix fabricant. Pour ancrer les totaux, des vérifications ascendantes sélectives sont effectuées à partir des informations publiées par les fournisseurs sur leurs revenus lorsqu'elles sont disponibles, des retours des canaux de distribution sur les expéditions unitaires, et des prix de vente moyens échantillonnés multipliés par les volumes unitaires pour les principaux cas d'usage.
Les paramètres déterminants dans ce marché comprennent la croissance du parc installé de scanners, le calendrier de remplacement dicté par la précision et la vitesse des flux de travail, l'évolution des prix de vente moyens à mesure que les offres sans fil et les offres logicielles groupées se développent, la part des cas migrant vers les empreintes numériques pour les couronnes et les aligneurs, ainsi que la répartition entre flux de travail laboratoire et clinique qui modifie l'utilisation. Lorsqu'un signal ascendant est absent pour des zones géographiques de moindre importance, les lacunes sont comblées par des courbes d'adoption par proxy liées à la densité de dentistes et à l'intensité des procédures, puis normalisées grâce aux retours des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption peut progresser rapidement avec le financement, la formation et la croissance des cas d'aligneurs transparents, puis ralentir lorsque les cliniques retardent leurs mises à niveau. Les hypothèses de chaque scénario sont ancrées aux contributions des experts sur la pénétration attendue, l'érosion des prix et la cadence de remplacement, puis appliquées de manière cohérente dans toutes les régions.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par triangulation entre des vérifications indépendantes, telles que les expéditions unitaires implicites par rapport à l'expansion du parc installé, les fourchettes de prix observées dans les discussions avec les canaux de distribution, et la cohérence de la croissance régionale avec les indicateurs de demande des cliniques. Les valeurs aberrantes sont signalées, les hypothèses sous-jacentes sont revérifiées, puis un cycle de révision interne est effectué au cours duquel un autre analyste teste les calculs et la logique avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des actions réglementaires majeures, des lancements de produits importants ou des mouvements de prix marqués. Avant la livraison, nous effectuons une dernière vérification pour confirmer que les derniers dépôts publics et actualités sont pris en compte, afin que le client reçoive une vue actualisée.
Taille du Marché des Scanners Intraoraux selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés pour les scanners intraoraux peuvent varier car le marché est défini différemment et tarifé différemment, même lorsque le produit semble identique. Les différences proviennent également de la vitesse à laquelle l'adoption est supposée progresser dans les cliniques par rapport aux laboratoires, et de la question de savoir si le chiffre d'affaires est comptabilisé au prix de vente fabricant ou à un niveau en aval, avec majoration.
Les caméras intraorales et les accessoires d'imagerie dentaire se situent en dehors du périmètre de Mordor Intelligence ici, ce qui réduit le total par rapport aux estimations qui regroupent le matériel d'imagerie dentaire adjacent dans la même ligne de revenus. Des écarts apparaissent également lorsque certaines publications utilisent les prix catalogue sans les remises habituelles, appliquent des cycles de remplacement agressifs, ou convertissent les devises en utilisant un taux ponctuel plutôt que le taux moyen correspondant au calendrier de comptabilisation des ventes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,82 milliard USD (2025) | |
| Industry Research Publisher A | 0,69 milliard USD (2025) | Utilise un bassin de revenus comptabilisés plus étroit en traitant les éléments logiciels et de services groupés comme des dépenses hors dispositifs, et suppose une pénétration plus lente côté clinique en dehors de l'Amérique du Nord, ce qui tire le total 2025 vers le bas. |
| Industry Research Publisher B | 0,79 milliard USD (2024) | Rapporte une année de base antérieure et semble appliquer une courbe de prix et de remplacement plus conservatrice, ce qui maintient la valeur 2024 à un niveau inférieur et rend la progression vers 2025 moins importante que dans les modèles qui reflètent des cycles de mise à niveau plus rapides. |
L'écart entre les valeurs publiées est principalement lié à ce qui est comptabilisé comme une vente de scanner par rapport aux éléments adjacents, ainsi qu'à la vitesse à laquelle les cabinets sont supposés passer des empreintes conventionnelles aux empreintes numériques. En maintenant la ligne de revenus liée au matériel scanner au prix fabricant, puis en vérifiant l'adoption et la tarification avec des données primaires, le chiffre final reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle était la taille du marché des scanners intraoraux en 2026 ?
Elle a atteint 0,91 milliard USD et devrait croître jusqu'à 1,55 milliard USD d'ici 2031.
Quel domaine d'application se développe le plus rapidement ?
L'implantologie est en tête avec un CAGR de 14,30 % jusqu'en 2031 grâce à l'intégration avec les systèmes de chirurgie guidée.
À quelle vitesse les scanners intraoraux sans fil sont-ils adoptés ?
Les unités sans fil devraient progresser à un CAGR de 14,50 % à mesure que le Wi-Fi 6E et la 5G réduisent la latence et les coûts de câblage.
Quelle région connaît la croissance la plus rapide pour les scanners intraoraux ?
L'Asie-Pacifique est la plus rapide, progressant à un CAGR de 12,80 % grâce aux investissements de la Chine et de l'Inde dans la dentisterie numérique.
Pourquoi les cliniques dentaires investissent-elles de plus en plus dans les scanners intraoraux ?
La tarification par abonnement supprime les coûts initiaux importants et les DSO utilisent les achats groupés pour standardiser les équipements, entraînant un CAGR de 13,80 % parmi les cliniques.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

