
Größe und Marktanteil des Marktes für intraorale Scanner
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
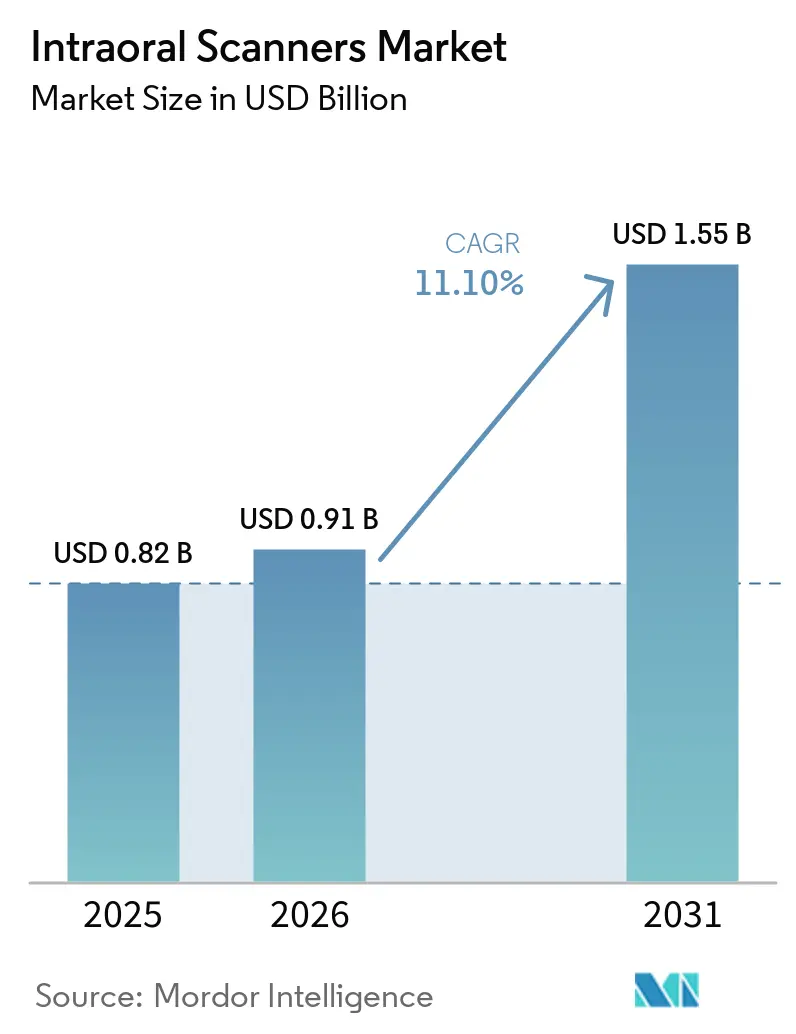
| Marktgröße (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2031) | 1.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für intraorale Scanner von Mordor Intelligence
Die Marktgröße für intraorale Scanner wird für 2025 auf 0,82 Milliarden USD, für 2026 auf 0,91 Milliarden USD prognostiziert und soll bis 2031 einen Wert von 1,55 Milliarden USD erreichen, mit einer CAGR von 11,10 % von 2026 bis 2031. Zahnarztpraxen wechseln von analogen Abdrucklöffeln zur digitalen Abdruckerfassung, die direkt in CAD/CAM-Fräsabläufe, Klarschienenworkflows und geführte Chirurgie einfließt, was die Behandlung rationalisiert und neue Umsatzkanäle erschließt. Pulverfreie Optiken dominieren die aktuelle Nachfrage, da sie die Behandlungszeit verkürzen, den Patientenkomfort verbessern und sich nahtlos in fortschrittliche KI-Stitching-Algorithmen integrieren. Tragbare kabellose Geräte gewinnen bei Einzelpraktikern und mobilen Kliniken an Bedeutung, während Krankenhäuser und große zahnärztliche Serviceorganisationen weiterhin stationäre Wagen bevorzugen, die einen hohen Scandurchsatz unterstützen. Regional gesehen führt Nordamerika bei der Klarheit der Erstattungsregelungen und der frühen Einführung; die Region Asien-Pazifik bietet jedoch die steilste Wachstumskurve, da China und Indien ihre Investitionen in die digitale Gesundheitsinfrastruktur beschleunigen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ erfassten pulverfreie Systeme im Jahr 2025 einen Umsatzanteil von 85,00 % am Markt für intraorale Scanner und sollen bis 2031 mit einer CAGR von 11,00 % wachsen.
- Nach Modalität hielten wagenbasierte Scanner im Jahr 2025 einen Marktanteil von 60,00 % am Markt für intraorale Scanner, während tragbare Handgeräte bis 2031 voraussichtlich mit einer CAGR von 13,00 % wachsen werden.
- Nach Anwendung führte die Kieferorthopädie den Markt für intraorale Scanner an und machte im Jahr 2025 43,00 % der Marktgröße aus; die Implantologie soll bis 2031 mit einer CAGR von 14,30 % expandieren.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 ein Anteil von 55,00 % an der Marktgröße für intraorale Scanner, während Zahnarztpraxen von 2026 bis 2031 voraussichtlich die schnellste CAGR von 13,80 % verzeichnen werden.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 42,20 % am Markt für intraorale Scanner, und die Region Asien-Pazifik soll von 2065 bis 2031 mit einer CAGR von 12,80 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für intraorale Scanner*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Zahnmedizin und CAD/CAM-Workflows | +3.2% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kosmetischen und ästhetischen Eingriffen | +2.1% | Städtische Zentren in Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbesserungen bei Scangeschwindigkeit, Genauigkeit und KI | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der Telezahnmedizin | +1.9% | Nordamerika, Europa, Australien, aufstrebendes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Flexible Finanzierungs- und Abonnementmodelle | +2.4% | Global, am wirkungsvollsten in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung digitaler Zahnmedizin und CAD/CAM-Workflows
Die Durchlaufzeit für die Kronenlieferung ist von Wochen auf einen Tagesservice gesunken, was es umsatzstarken Kliniken ermöglicht, zusätzliche Einnahmen zu erzielen und die Patientenabwanderung zu reduzieren.[1]Health Policy Institute, „Umfrage 2024 unter US-amerikanischen Zahnarztpraxen”, Ada.org Die Scannerverbreitung in den Vereinigten Staaten erreichte 2024 62 % der Praxen, angetrieben durch Laborvorgaben, die nun STL-Einreichungen erfordern, sowie durch kieferorthopädische Simulationssoftware, die ausschließlich auf digitalen Abdrücken basiert. Globale Labore wie Glidewell erhielten 78 % der Kronenaufträge im Jahr 2025 als STL-Dateien, was Nachzügler zur Digitalisierung zwingt oder sie riskieren, wichtige Laborbeziehungen zu verlieren. Klarschienenökosysteme machen Scanner ebenfalls zu einer virtuellen Voraussetzung und integrieren die Geräte weiter in Routineabläufe.
Steigende Nachfrage nach kosmetischen und ästhetischen Zahnbehandlungen
Städtische Kliniken berichten von einem Anstieg bei Verblendungs- und Bonding-Fällen, da Patienten schnelle Visualisierungen von Lächelergebnissen erwarten. Digitale Mock-ups, die direkt aus intraoralen Scans generiert werden, steigern elektive Beratungen in höherem Maße und ermöglichen es Anbietern, Honoraraufschläge von mehr als 20 % zu erzielen. Das durch soziale Medien geprägte Bewusstsein für das eigene Erscheinungsbild treibt jüngere Bevölkerungsgruppen dazu, minimalinvasive Restaurationen zu suchen, was Praxen unter Druck setzt, in Scanner zu investieren, die innerhalb eines einzigen Besuchs Vorschauen am Behandlungsstuhl liefern. Das Wachstum ist auf einkommensstarke Ballungsräume konzentriert, während die Nachfrage im ländlichen Raum noch in den Anfängen steckt.
Technologische Verbesserungen bei Scangeschwindigkeit, Genauigkeit und KI-Automatisierung
Hardware der nächsten Generation reduzierte die Aufnahmezeiten für den gesamten Zahnbogen auf unter 40 Sekunden, während KI-gestütztes Echtzeit-Stitching die Wiederholungsscans auf einstellige Prozentwerte senkt. Intraorale Kameras ergänzen die Scanner durch detaillierte Ansichten von Zähnen und Weichgewebe am Behandlungsstuhl. Integrierte Nah-Infrarot-Bildgebung verbessert die diagnostischen Möglichkeiten zur Karieserkennung, schafft neue Abrechnungscodes und beschleunigt den Return on Investment. Die Leistungskonvergenz zwischen Einstiegs- und Flaggschiffmodellen verringert die Hardwaredifferenzierung, sodass gebündelte Software-Ökosysteme zum primären Wettbewerbsfeld unter den Anbietern werden.
Wachstum der Telezahnmedizin und Fernbehandlungsplanung
Staatliche Erstattungserweiterungen für virtuelle Versorgung stellen sicher, dass Fernkonsultationen abrechenbar bleiben, wenn sie von verschlüsselten Scan-Uploads begleitet werden. In Australien und Teilen der Vereinigten Staaten verlangen Regulierungsbehörden nun kalibrierte intraorale Scans für kieferorthopädische Behandlungspläne, die aus der Ferne eingereicht werden, wodurch die Nachfrage nach fest installierten Geräten in ländlichen Außendienst-Programmen steigt. Konnektivitätsbeschränkungen bestehen in Regionen mit geringer Bandbreite, aber tragbare Scanner helfen mobilen Einheiten dabei, unterversorgte Bevölkerungsgruppen zu erreichen.
Analyse der Hemmnisse des Marktes für intraorale Scanner*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und Gesamtbetriebskosten | −2.1% | Global, am stärksten in Schwellenmärkten und kleinen Praxen | Kurzfristig (≤ 2 Jahre) |
| Proprietäre Dateiformate und Interoperabilität | −1.4% | Global | Mittelfristig (2–4 Jahre) |
| Cybersicherheit und Bandbreitenbeschränkungen | −0.9% | Ländliche Gebiete weltweit, Märkte mit geringer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung außerhalb reifer Regionen | −1.6% | Asien-Pazifik (ohne Japan, Korea), Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionsausgaben und Gesamtbetriebskosten
Die Einstiegspreise beginnen bei etwa 15.000 USD und können 50.000 USD übersteigen, wenn sie mit fortschrittlicher Diagnostik gebündelt werden, was bis zu 100 % des Nettoeinkommens eines durchschnittlichen US-amerikanischen Zahnarztes entspricht[2]„Leitfaden zum CDT-Code der American Dental Association”, Ada.org. Zusatzsoftware, Einwegaufsätze und Serviceverträge erhöhen die Gesamtbetriebskosten und verlängern die Amortisationszeiten für Kliniken mit geringem Volumen. Zölle und Finanzierungskosten erhöhen die effektiven Preise in einkommensschwächeren Märkten und schrecken die Einführung weiter ab.
Begrenzte Interoperabilität und proprietäre Dateiformate in Scanner-Ökosystemen
Trotz gemeinsamer STL-Exporte verschlechtert sich eingebettete Metadaten häufig außerhalb nativer Plattformen, was Nutzer zwingt, mehrere Abonnements abzuschließen oder eine eingeschränkte Funktionalität zu akzeptieren. Dateikonvertierungsfehler verlängern die Behandlungszeit und schmälern die Workflow-Gewinne. Offene Format-Allianzen existieren, bleiben jedoch freiwillig, und Marktführer zögern, ihre Ökosystem-Bindungsvorteile zu verwässern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für intraorale Scanner
Nach Modalität:
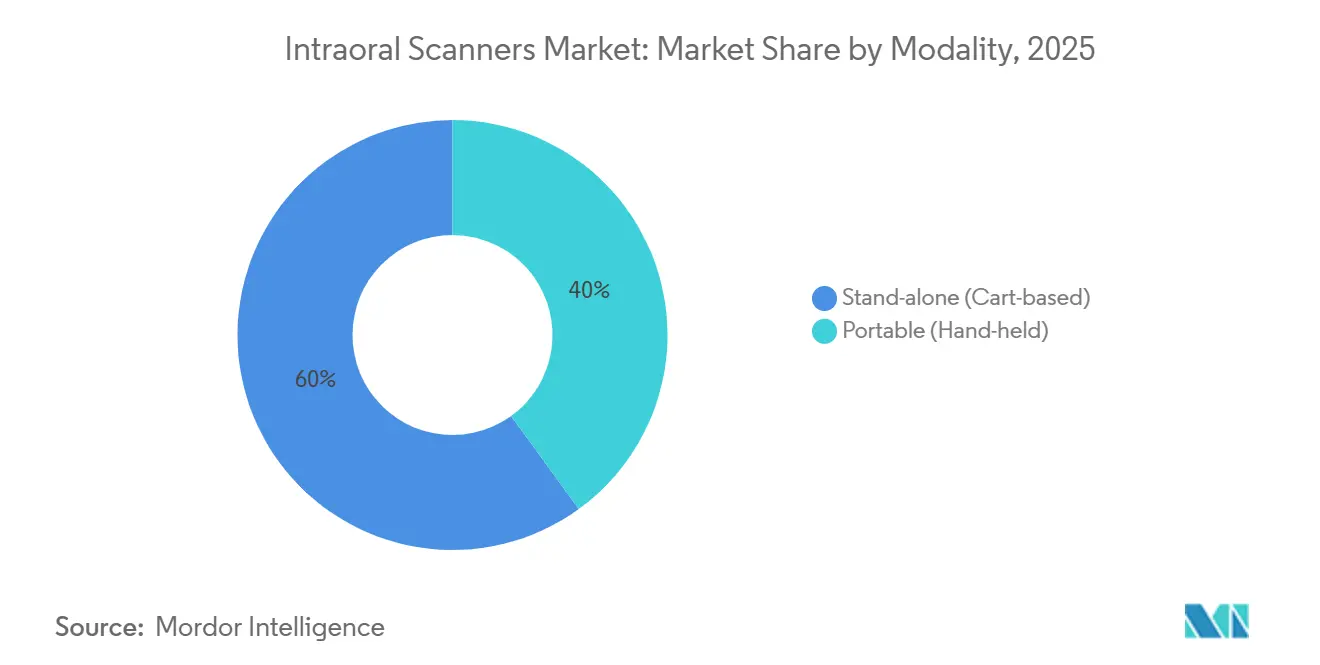
Tragbarkeit gewinnt trotz Dominanz der Wagensysteme an BodenWagensysteme kontrollierten im Jahr 2025 60,00 % des Marktes für intraorale Scanner, da zentralisierte Stationen die Kapitalkosten pro Behandlungseinheit in Mehrbehandlungseinheiten-Umgebungen senken. Tragbare Handgeräte sollen mit einer CAGR von 13,00 % steigen, da mobile Zahnmedizin und knappe städtische Immobilien Platzeinsparungen priorisieren. Die Marktgröße für intraorale Scanner, die mit tragbaren Modellen verbunden ist, soll bis 2031 0,73 Milliarden USD erreichen, angetrieben durch kabellose Betriebszeiten von mehr als 90 Minuten pro Ladung. Implantologen bevorzugen jedoch weiterhin Wagen für überlegenes Wärmemanagement und höhere Scangenauigkeit, wodurch die Modalitätsvielfalt erhalten bleibt.
Hybriddesigns verwischen die Grenzen: abnehmbare Handstücke, die zwischen kabelgebundenem und kabellosem Betrieb wechseln, helfen Praxen, sich je nach Fallkomplexität zu optimieren, ohne doppelte Anschaffungen tätigen zu müssen. Krankenhäuser und Lehreinrichtungen bevorzugen weiterhin kabelgebundene Verbindungen aus Netzwerksicherheitsgründen, was bis zum Ende des Prognosezeitraums auf eine stabile Dual-Modalitäts-Landschaft hindeutet.


Nach Typ:
Dominanz pulverfreier Systeme spiegelt Workflow-Effizienz widerPulverfreie Optiken machten im Jahr 2025 85,00 % des Umsatzes aus und spiegelten das Gesamtwachstum mit einer CAGR von 11,00 % wider. Die Eliminierung von Titandioxidstaub reduziert die Scanzeiten, verbessert den Patientenkomfort und beseitigt das Inhalationsrisiko, das unter europäischen Chemikalienvorschriften hervorgehoben wird. Pulverbasierte Geräte befinden sich hauptsächlich auf weiterverkauften Sekundärmärkten und in Spezialanwendungsfällen, die eine Kompensation reflektierender Oberflächen erfordern. Da die KI-gesteuerte Belichtung verbessert wird, schrumpfen auch diese Nischen. Bis 2030 erwarten Analysten, dass der Anteil pulverbasierter Systeme unter 5 % sinkt, was die Kategorie effektiv in eine einzige dominante Technologie konsolidiert.
Nach Konnektivität:
Kabellose Einführung beschleunigt sichKabelgebundene Geräte machen noch immer 90 % der installierten Basis aus, doch kabellose Scanner wachsen mit einer CAGR von 14,50 %, angetrieben durch Wi-Fi 6E und 5G. Bauersparnisse von bis zu 1.200 USD pro Behandlungseinheit ziehen neue Kliniken an, während kabelfreie Ergonomie die Infektionskontrolle verbessert. IT-Richtlinien von Krankenhäusern, die Wi-Fi-Geräte blockieren, verlangsamen die Einführung in institutionellen Umgebungen, sodass kabelgebundene Modelle auf absehbare Zeit relevant bleiben werden. Anbieter bündeln nun dedizierte Router, die auf isolierten Kanälen betrieben werden, um Interferenzen und Sicherheitsbedenken für kleinere Kliniken zu mindern.
Nach Anwendung:
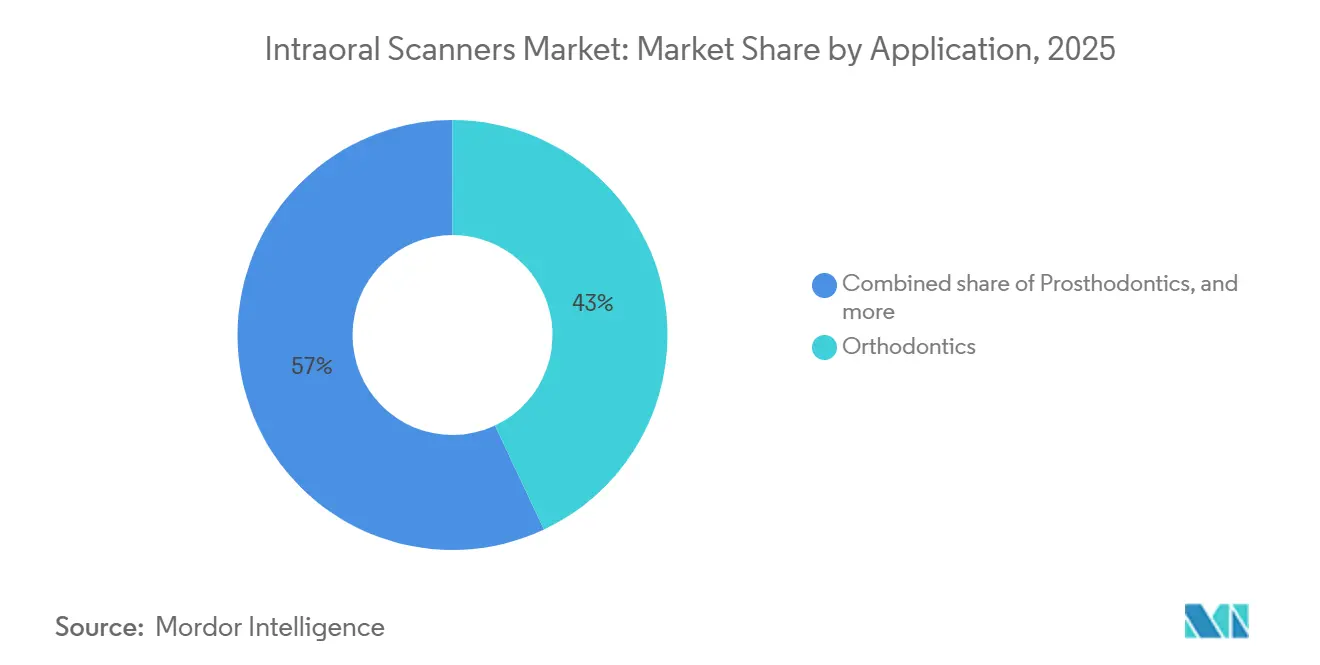
Implantologie überholt KieferorthopädieDie Kieferorthopädie trug im Jahr 2025 43,00 % des Marktanteils für intraorale Scanner bei, da Klarschienenworkflows ausschließlich auf digitalen Abdrücken basieren. Die Implantologie soll bis 2031 mit einer schnelleren Rate von 14,30 % CAGR wachsen, da die Zusammenführung von Echtzeit-Scandaten mit digitaler Volumentomografie lappenlose Implantation und die Herstellung chirurgischer Schablonen ermöglicht, was die Behandlungszeit um bis zu 40 % reduziert. Das Wachstum ist von komplementären Investitionen in die digitale Volumentomografie abhängig; hohe Implantatvolumina in alternden Bevölkerungsgruppen unterstützen jedoch eine starke Nachfrage.
Nach Endnutzer:
Zahnarztpraxen gewinnen MarktanteileKrankenhäuser behielten im Jahr 2025 55,00 % des Marktanteils für intraorale Scanner aufgrund zentralisierter Kapitalbudgets und höherer Erstattungssätze. Zahnarztpraxen beschleunigen sich jedoch mit einer CAGR von 13,80 %, da zahnärztliche Serviceorganisationen Scanner in umfangreichen Netzwerken standardisieren und Abonnementpreise nutzen, um den anfänglichen Mittelabfluss zu reduzieren. Der Wandel wird Kliniken bis 2031 dazu bringen, Krankenhäuser in der absoluten Gerätenachfrage nahezu einzuholen, obwohl Krankenhäuser weiterhin Premium-Konfigurationen für komplexe Fälle beanspruchen werden.
Geografische Analyse
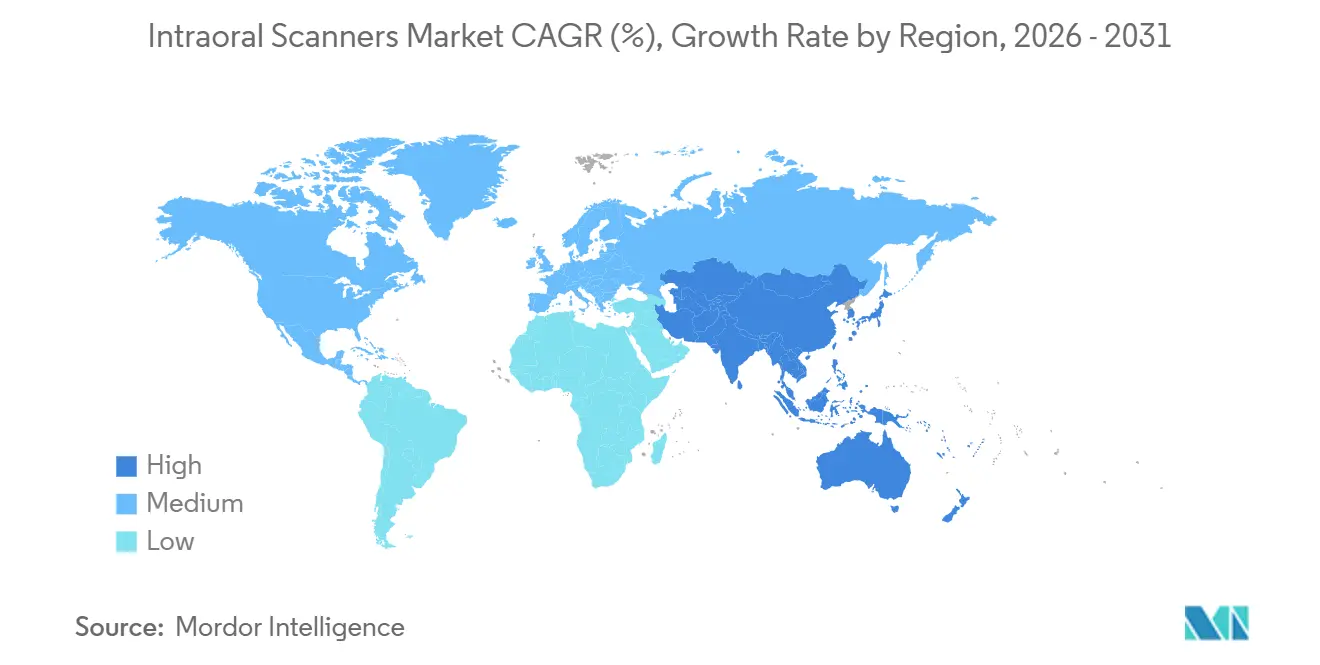
Markt für intraorale Scanner in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 42,20 %, beflügelt durch die regulatorische Klarheit der FDA 510(k) und private Versicherungscodes, die digitale Abdrücke erstatten. Die Marktdurchdringung überstieg 60 %, wodurch sich der regionale Fokus von Erstkäufen auf Ersatzzyklen und KI-gestützte Software-Upgrades verlagert. Kanada liegt hinter den Vereinigten Staaten, holt jedoch auf, da Provinzversicherer Pilotprogramme zur Erstattung digitaler Abdrücke einführen.
Markt für intraorale Scanner im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 12,80 %. Der Staatsrat Chinas weitet die Dentalversorgung aus und schreibt moderne Diagnosefähigkeiten vor, während indische Privatketten flächendeckend Scanner einsetzen, um Gebühren für hauseigene Labore zu generieren[3]. In Japan und Südkorea liegt die Durchdringungsrate dank der Unterstützung durch die nationale Krankenversicherung bei über 50 %. Preissensibilität und fragmentierte Regulierung schränken die Verbreitung in Südostasien weiterhin ein; gezielte Finanzierungs- und Abonnementmodelle tragen jedoch dazu bei, die Erschwinglichkeitslücke zu schließen.
Markt für intraorale Scanner in Europa
Europa hält einen Anteil von rund 30 % mit starker Akzeptanz in Deutschland, dem Vereinigten Königreich und Skandinavien. Die EU-Medizinprodukteverordnung hat die Compliance-Kosten erhöht, doch der grenzüberschreitende Zahntourismus motiviert mitteleuropäische Kliniken, in Scanner zu investieren und die Signalqualität zu verbessern, um einreisende Patienten anzuziehen. Südeuropa bleibt aufgrund geringerer Kaufkraft zurück, obwohl gezielte Subventionen in Italien und Spanien beginnen, digitale Upgrades zu fördern.
Markt für intraorale Scanner im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten & Afrika und Südamerika repräsentieren jeweils weniger als 8 % des Umsatzes, weisen jedoch stark wachsende urbane Cluster auf. Staatlich geförderte Kliniken in den Vereinigten Arabischen Emiraten und Saudi-Arabien übernehmen Scanner, um sich an globalen Best Practices auszurichten. Im Gegensatz dazu konzentriert sich die Verbreitung in Lateinamerika auf den brasilianischen Privatsektor, trotz zollbedingter Preisaufschläge.

Regulatorisches Umfeld
Intraoralscanner werden in den wichtigsten Märkten als Medizinprodukte reguliert, was Anforderungen an Dokumentation, Qualitätsmanagementsystem-Kontrollen und Software-Lebenszyklusmanagement für Hersteller prägt, mit nachgelagerten Auswirkungen für Nutzer in Kliniken und Laboren. In den Vereinigten Staaten fallen Intraoralscanner unter die FDA-Kategorie der Optical Impression Systems für CAD/CAM-Zahnrestaurationen (21 CFR 872.3661). Sie werden im Allgemeinen als Klasse II behandelt und häufig als 510(k)-befreit eingestuft, was in der Regel eine schnellere Kommerzialisierung für etablierte Gerätetypen unterstützt, während weiterhin die Einhaltung allgemeiner Kontrollen sowie geltender Kennzeichnungs- und Sicherheitsanforderungen erforderlich ist.
In Europa fallen Intraoralscanner unter die Verordnung (EU) 2017/745 (MDR), und die Klassifizierung wird üblicherweise nach den MDR-Regeln für aktive Produkte und deren Zweckbestimmung bewertet. Die CE-Kennzeichnung bleibt zentral für die Kommerzialisierung in der EU. Ein umfassenderer Compliance-Ankerpunkt ist die Ausrichtung des Qualitätsmanagementsystems an ISO 13485:2016, verstärkt in den Vereinigten Staaten durch den Übergang der FDA zur Quality Management System Regulation (QMSR), wirksam ab dem 2. Februar 2026, die ISO 13485:2016 durch Verweis einbezieht und die Bedeutung harmonisierter Qualitätsdokumentation für Anbieter erhöht, die regionsübergreifend tätig sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Intraoralscanner beginnt mit spezialisierten Komponenten, darunter CMOS-Bildsensoren und Halbleiter, Präzisionsmikrooptik, Beleuchtungsmodule und mechanische Teile, die für handgehaltene Ergonomie und Infektionskontroll-Workflows konzipiert sind. Diese Vorprodukte fließen in Zwischenschritte wie die optische Montage unter kontrollierten Bedingungen, Gerätekalibrierung und Metrologie sowie die Integration von eingebetteter und Cloud-Software ein, wobei Anbieter beim KI-gestützten Stitching, diagnostischen Zusatzfunktionen und der Konnektivität zu CAD/CAM- und kieferorthopädischen Ökosystemen konkurrieren.
Nachgelagert verkaufen Hersteller über Direktkanäle, Dentalfachhändler und Partnerschaften mit Laboren und Clear-Aligner-Plattformen, die Scanner mit Fallübermittlungs- und Designdienstleistungen bündeln. Kliniken und DSOs treiben Beschaffungsentscheidungen durch Standardisierung, Schulung und Abonnementfinanzierung voran, während Labore die Nachfrage durch Anforderungen an digitale Dateien, einschließlich routinemäßiger STL-basierter Übermittlungen, aufrechterhalten. Laufende Compliance-Verpflichtungen, wie die technische MDR-Dokumentation und Qualitätsmanagementsystem-Kontrollen gemäß ISO 13485 und der FDA QMSR (wirksam ab 2. Februar 2026), erhöhen die Prozesskosten und begünstigen tendenziell Anbieter mit ausgereiften Fertigungs-, Validierungs- und After-Sales-Support-Fähigkeiten.
Wettbewerbslandschaft
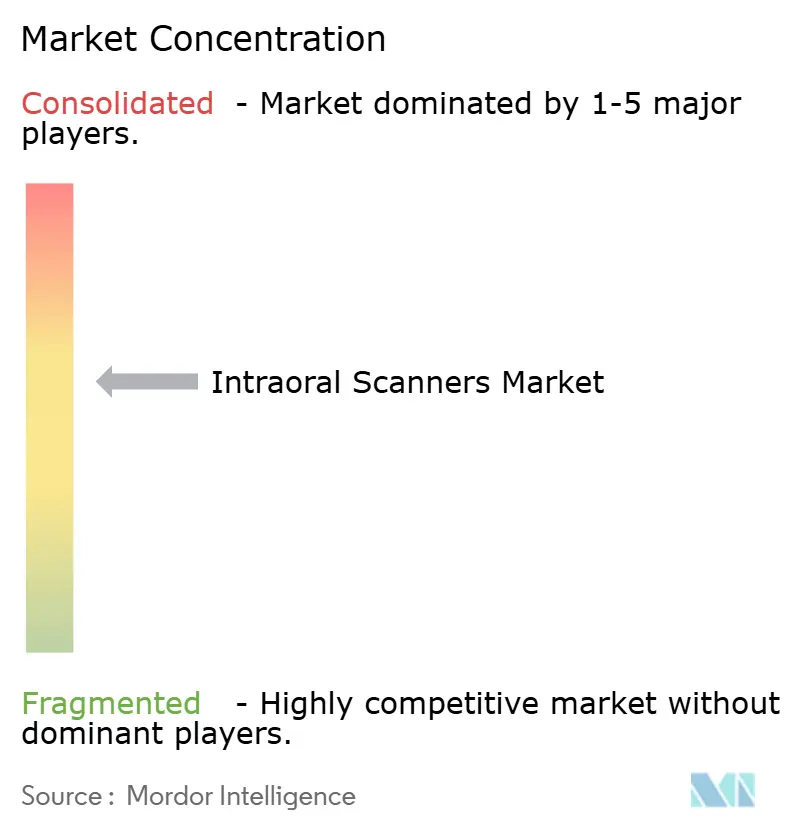
Die drei führenden Anbieter 3Shape, Align Technology und Dentsply Sirona hielten im Jahr 2025 gemeinsam etwa 55,00 % des Marktanteils für intraorale Scanner, was auf eine moderate Marktkonzentration hindeutet. Jeder nutzt proprietäre Software, um Kunden zu binden: TRIOS 5 bündelt Implant Studio, iTero integriert sich mit Invisalign, und Primescan erfordert DS Core für die volle Funktionalität. Herausforderer-Marken MEDIT und Shining 3D unterbieten die etablierten Anbieter beim Preis und fördern offene STL-Exporte, wodurch sie Anteile in preissensiblen Segmenten gewinnen. Abonnementmodelle reduzieren die Wechselhürden, intensivieren den leistungsbasierten Wettbewerb und veranlassen Anbieter, ihre Schulungs- und Supportangebote auszubauen.
Patentanmeldungen verdeutlichen eine Verlagerung von Hardware-Innovationen hin zu KI-gesteuerter Software. Im Jahr 2024 reichten die drei führenden Unternehmen 47 US-Patente auf Algorithmen des maschinellen Lernens zur automatischen Randlinienerkennung und Artefaktkorrektur ein. Weißer Raum verbleibt in den pädiatrischen und geriatrischen Nischen, wo kleinere Aufsätze und robuste Gehäuse neue Nachfrage erschließen können.
Marktführer im Bereich intraorale Scanner
3Shape A/S
Align Technology, Inc.
Dentsply Sirona Inc.
Planmeca Oy
MEDIT Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Marktes für intraorale Scanner
- 3 Shape
- Align Technology
- Condor Technologies NV
- Densys Ltd.
- Dentsply Sirona
- GC Corporation
- Guangdong Launca Medical Device Tech Co., Ltd.
- Straumann Group
- Ivoclar Vivadent
- MEDIT Corp.
- Owandy Radiology
- Planmeca
- Shining 3D Tech Co., Ltd.
- Vatech Co., Ltd.
- Zimmer Biomet

Marktchancen und Zukunftsaussichten
Regulatorische Vereinfachungen und auf Interoperabilität ausgerichtete Integrationen schaffen Raum für Scanner-Anbieter, die Akzeptanz über frühe Anwenderkliniken hinaus auszuweiten. Die FDA QMSR, wirksam ab dem 2. Februar 2026, kombiniert mit der anhaltenden Abhängigkeit von ISO-13485-konformen Qualitätssystemen, stärkt die Position von Herstellern, die bereits auditbereite Prozesse über Regionen hinweg betreiben. Diese Grundlage unterstützt schnellere Portfolio-Auffrischungen und eine breitere Distribution. Auf der Workflow-Seite wird die Konnektivität der Praxissoftware zunehmend Teil der Kaufentscheidung: Im Februar 2026 verbanden Henry Schein One Align Technology iTero-Scanner mit Dentrix, Dentrix Ascend und Dentally, um automatisierten Datentransfer zu unterstützen und Reibungspunkte für Multi-Standort-Kliniken zu reduzieren, die standardisierte Erfassungs-zu-Behandlungspfade aufbauen.
Produkt- und Ökosystembewegungen im Jahr 2026 deuten auf Chancen hin, Scanner als diagnostische und Behandlungsplanungs-Hubs zu positionieren, statt als eigenständige Erfassungswerkzeuge. Align Technology stellte im April 2026 Vorabinformationen zu iTero-Lumina-Weiterentwicklungen vor, und Medit gründete nach der Übernahme von Progressive Orthodontics im Mai 2026 eine Global Orthodontic Business Division, was auf einen Vorstoß hindeutet, Scanhardware mit Schulung und kieferorthopädischen Workflow-Tools zu koppeln. Parallel dazu bieten 2026 angekündigte schnellere Registrierungswege für digitale Dentalsysteme in Märkten wie Mexiko (COFEPRIS) und Japan (PMDA) einen weiteren Kommerzialisierungshebel für konforme Plattformen. Die Nachfrage nach offenen, interoperablen Datenexporten, einschließlich STL/PLY/OBJ und Verknüpfungen zu CBCT und CAD/CAM, fungiert weiterhin als praktischer Treiber der Akzeptanz in Kieferorthopädie, Implantologie und restaurativen Workflows.
Jüngste Branchenentwicklungen im Markt für intraorale Scanner
- Februar 2026: Henry Schein One integrierte Align Technology iTero-Scanner mit den Praxismanagementplattformen Dentrix, Dentrix Ascend und Dentally, um den Datentransfer zu automatisieren. Diese Verknüpfung reduziert operative Reibung für Kliniken, die digitale Abdrücke über mehrere Behandlungsstühle und Standorte hinweg skalieren. Sie stärkt zudem scannergeführte Workflows, die sich durch Terminplanung, Fallübermittlung und Dokumentation ziehen.
- Juni 2025: Nobel Biocare und 3Shape gaben eine strategische Vertriebspartnerschaft für TRIOS-Intraoralscanner bekannt. Die Partnerschaft erweitert die Reichweite über einen implantatfokussierten Kanal, in dem Scanqualität und die Integration der restaurativen Planung den Falldurchsatz beeinflussen. Sie verstärkt zudem die Abstimmung zwischen Scannen, Implantatplanung und nachgelagerten restaurativen Workflows.
- Juni 2024: 3Shape brachte den TRIOS Core Intraoralscanner zusammen mit einem aufgefrischten TRIOS 3 und TRIOS Ready Tips auf den Markt. Die Einführung erweiterte die Produktpalette des Anbieters um eine zugänglichere Scanner-Option, während die Kontinuität für bestehende TRIOS-Nutzer erhalten blieb. Die Erweiterung der Tip- und Geräteoptionen unterstützt die Standardisierung für DSOs und Kliniken, die Anschaffungskosten mit Durchsatz und Hygieneanforderungen abwägen.


Markt für intraorale Scanner Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus intraoralen Scannern, die in zahnmedizinischen Einrichtungen eingesetzt werden, um digitale Abdrücke von Zähnen und Weichgewebe zu erfassen und in 3D-Dateien für restaurative, kieferorthopädische und Implantat-Workflows umzuwandeln.
Ausschlüsse: Intraorale Kameras, radiografische Sensoren, konventionelle Abdruckmaterialien sowie aufgearbeitete oder gemietete Scanner-Einheiten sind nicht enthalten.
Segmentierungsübersicht
- Nach Modalität
- Standalone (Wagenbasiert)
- Tragbar (Handgerät)
- Nach Typ
- Pulverfrei
- Pulverbasiert
- Nach Konnektivität
- Kabelgebunden
- Kabellos
- Nach Anwendung
- Kieferorthopädie
- Prothetik
- Implantologie
- Sonstige Anwendungen
- Nach Endnutzer
- Zahnarztpraxen
- Krankenhäuser
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau des Nachfragepools und des Adoptionskontexts für digitale Abdrücke in der Zahnmedizin. Wir beziehen uns auf öffentliche Quellen wie die American Dental Association (Praxis- und Verfahrensindikatoren), die US-amerikanische Behörde für Lebens- und Arzneimittel (Gerätezulassungen und Technologierichtungen), die Weltgesundheitsorganisation (Signale zur Belastung durch Mundgesundheit) und OECD-Gesundheitsstatistiken (Gesundheitsausgaben und Zugangstrends), um realistische Adoptionsobergrenzen und -zeitpläne zu ermitteln.
Anschließend triangulieren wir marktbezogene Signale anhand von Quellen wie Jahresberichten und Investorenpräsentationen von Unternehmen, Websites von Zahnärzteverbänden, seriöser Presseberichterstattung und begutachteten klinischen Studien, die Scangenauigkeit, Behandlungszeit und Nachfertigungsraten vergleichen. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Prüfungen auf Ebene von Import- und Exportlieferungen sowie Patentdatenbanken, um Produkteinführungen und Preisbewegungen zu plausibilisieren. Dabei handelt es sich ausschließlich um illustrative Quellen; zur Erhebung, Validierung und Klärung von Datenpunkten wurden weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Adoptionsannahmen und Preisgestaltung zu überprüfen, insbesondere dort, wo öffentliche Daten begrenzt sind. Wir haben mit einer Mischung aus Entscheidungsträgern in Zahnarztpraxen, Nutzern auf Laborseite, Distributoren und Branchenexperten in wichtigen Regionen gesprochen, damit das Modell widerspiegelt, wie Scanner tatsächlich gekauft, aufgerüstet und in täglichen Workflows eingesetzt werden.
Die Antworten wurden genutzt, um den Anteil von Neuinstallationen gegenüber Ersatzinstallationen, typische Rabatte gegenüber Listenpreisen sowie den Einfluss von Konnektivitäts- und Software-Bundles auf den realisierten Umsatz zu validieren. Anschließend führten wir gezielte Nachfassaktionen durch, wenn die Eingaben zwischen den Regionen nicht übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 33 % | CXOs: 12 % | APAC: 39 % |
| Mittleres Segment: 51 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 51 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem zahnmedizinische Eingriffvolumina sowie der Bestand an Praxen und Laboren über Penetrations- und Ersatzzyklen in einen Scanner-Nachfragepool umgerechnet und anschließend mithilfe regionaler Durchschnittsverkaufspreise auf Herstellerebene in Werte übersetzt werden. Um die Gesamtwerte zu verankern, werden selektive Bottom-up-Prüfungen anhand von Umsatzangaben der Anbieter (sofern verfügbar), Kanal-Feedback zu Stücklieferungen sowie stichprobenartig erhobenen Durchschnittsverkaufspreisen multipliziert mit Stückvolumina nach wichtigen Anwendungsfällen durchgeführt.
Relevante Eingangsgrößen in diesem Markt umfassen das Wachstum der installierten Scannerbasis, den durch Genauigkeit und Workflow-Geschwindigkeit getriebenen Ersatzzeitpunkt, die Entwicklung der Durchschnittsverkaufspreise bei zunehmender Verbreitung von Wireless- und Software-Bundles, den Anteil der auf digitale Abdrücke umgestellten Fälle für Kronen und Aligner sowie die Aufteilung zwischen Labor- und Praxis-Workflow, die die Auslastung beeinflusst. Fehlt für kleinere Regionen ein Bottom-up-Signal, werden Lücken durch Proxy-Adoptionskurven geschlossen, die an die Zahnarztdichte und Eingriffintensität geknüpft sind, und anschließend durch Interview-Feedback normalisiert.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da die Adoption durch Finanzierung, Schulungen und das Wachstum von Aligner-Fällen schnell voranschreiten kann und sich dann verlangsamt, wenn Praxen Upgrades verzögern. Die Annahmen für jedes Szenario sind an Experteneingaben zu erwarteter Penetration, Preiserosion und Ersatzkadenz verankert und werden dann konsistent über alle Regionen hinweg angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Prüfungen, wie z. B. implizierte Stücklieferungen gegenüber der Expansion der installierten Basis, in Kanalgesprächen beobachtete Preisbänder sowie die Frage, ob das regionale Wachstum mit den Nachfrageindikatoren der Praxen übereinstimmt. Ausreißer werden markiert, die zugrunde liegenden Annahmen werden erneut geprüft, gefolgt von einem internen Überprüfungszyklus, in dem ein weiterer Analyst die Mathematik und die Logik vor der Freigabe testet.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Maßnahmen, große Produkteinführungen oder starke Preisbewegungen. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Einreichungen und Nachrichten berücksichtigt sind, damit der Kunde eine aktuelle Sicht erhält.
Marktgröße für intraorale Scanner von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für intraorale Scanner können variieren, da der Markt unterschiedlich definiert und dann unterschiedlich bewertet wird, selbst wenn das Produkt identisch klingt. Unterschiede entstehen auch dadurch, wie schnell die Adoption in Praxen gegenüber Laboren angenommen wird und ob der Umsatz zum Herstellerverkaufspreis oder auf einer nachgelagerten, aufgeschlagenen Ebene erfasst wird.
Intraorale Kameras und zahnmedizinische Bildgebungszubehörteile liegen außerhalb des Umfangs von Mordor Intelligence, was den Gesamtwert gegenüber Schätzungen reduziert, die angrenzende zahnmedizinische Bildgebungshardware in dieselbe Umsatzlinie einbeziehen. Lücken entstehen auch, wenn einige Publikationen Listenpreise ohne typische Rabatte verwenden, aggressive Ersatzzyklen anwenden oder Währungen zu einem einzigen Stichtagskurs anstatt zum Durchschnittszeitpunkt der Umsatzrealisierung umrechnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,82 Milliarden USD (2025) | |
| Industry Research Publisher A | 0,69 Milliarden USD (2025) | Verwendet einen engeren erfassten Umsatzpool, indem gebündelte Software- und Serviceelemente als Nicht-Geräteausgaben behandelt werden, und geht von einer langsameren praxisseitigen Penetration außerhalb Nordamerikas aus, was den Gesamtwert für 2025 nach unten zieht. |
| Industry Research Publisher B | 0,79 Milliarden USD (2024) | Berichtet ein früheres Basisjahr und scheint eine konservativere Preis- und Ersatzkurve anzuwenden, was den Wert für 2024 niedriger hält und den Anstieg in das Jahr 2025 kleiner erscheinen lässt als in Modellen, die schnellere Upgrade-Zyklen widerspiegeln. |
Die Streuung der veröffentlichten Werte lässt sich hauptsächlich darauf zurückführen, was als Scannerverkauf gegenüber angrenzenden Artikeln gezählt wird, sowie darauf, wie schnell Praxen von konventionellen Abdrücken umsteigen sollen. Indem die Umsatzlinie an die Scanner-Hardware zu Herstellerpreisen geknüpft und die Adoption und Preisgestaltung mit Primäreingaben überprüft wird, bleibt die endgültige Zahl auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für intraorale Scanner im Jahr 2026?
Er erreichte 0,91 Milliarden USD und soll bis 2031 auf 1,55 Milliarden USD wachsen.
Welcher Anwendungsbereich expandiert am schnellsten?
Die Implantologie führt mit einer CAGR von 14,30 % bis 2031 aufgrund der Integration mit geführten Chirurgiesystemen.
Wie schnell werden kabellose intraorale Scanner eingeführt?
Kabellose Geräte sollen mit einer CAGR von 14,50 % steigen, da Wi-Fi 6E und 5G Latenz und Verkabelungskosten reduzieren.
Welche Region wächst am schnellsten bei intraoralen Scannern?
Asien-Pazifik wächst am schnellsten mit einer CAGR von 12,80 %, dank der Investitionen Chinas und Indiens in die digitale Zahnmedizin.
Warum investieren Zahnarztpraxen zunehmend in intraorale Scanner?
Abonnementpreise beseitigen hohe Vorabkosten, und zahnärztliche Serviceorganisationen nutzen Massenbeschaffung zur Standardisierung von Geräten, was eine CAGR von 13,80 % unter Kliniken antreibt.
Seite zuletzt aktualisiert am:


