
Taille et part du marché du transport routier de marchandises en Inde
Analyse du marché du transport routier de marchandises en Inde par Mordor Intelligence
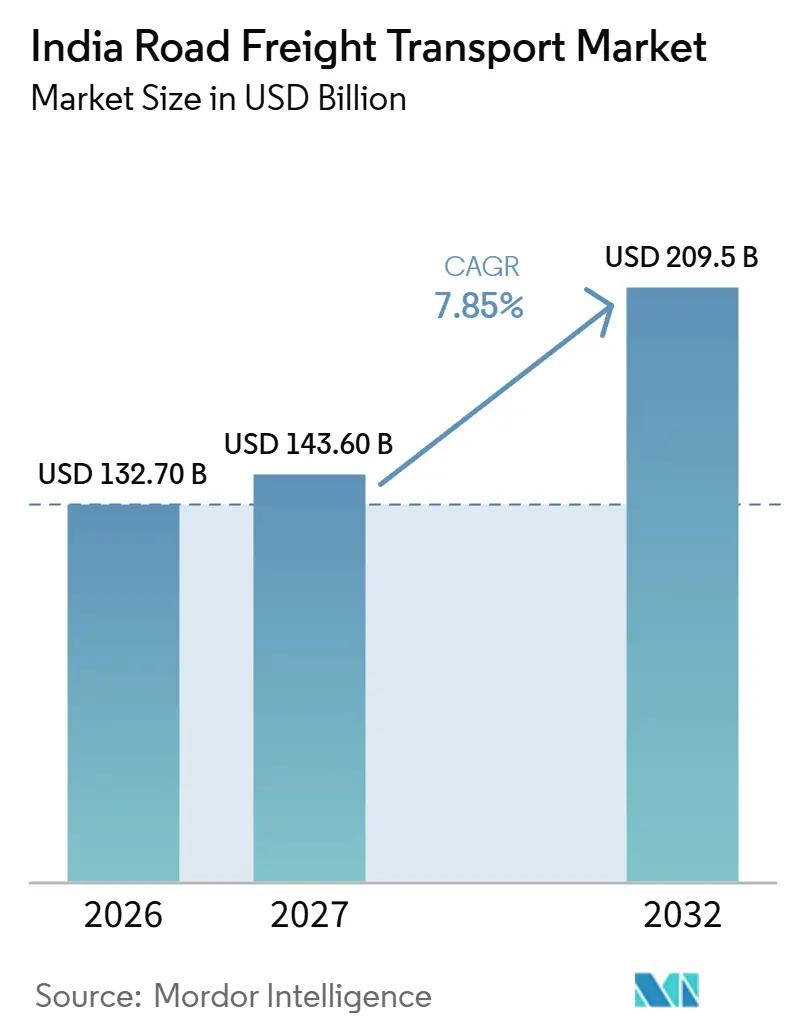
La taille du marché du transport de fret routier en Inde devrait augmenter de 132,7 milliards USD en 2026 à 143,6 milliards USD en 2027 et atteindre 209,5 milliards USD d'ici 2032, avec un CAGR de 7,85 % sur 2027-2032.
L'expansion manufacturière de l'Inde et l'élargissement de la distribution des produits de grande consommation (PGC) à rotation rapide renforcent la demande de mouvements routiers coordonnés entre les centres de production et les clients dispersés. Les prestataires peuvent y répondre grâce à la visibilité du réseau et à l'accès aux véhicules partenaires, mettant en relation les besoins d'expédition et la capacité de transport disponible dans un service connecté. Le conflit en Asie occidentale a provoqué une flambée du prix du pétrole brut à partir du 28 février 2026, ajoutant une pression sur les coûts de carburant à cette expansion. Une demande plus forte ne peut se traduire en revenus pour les transporteurs que lorsque la capacité en personnel soutient des expéditions fiables et que les tarifs de fret couvrent les coûts d'exploitation.
Points clés du rapport
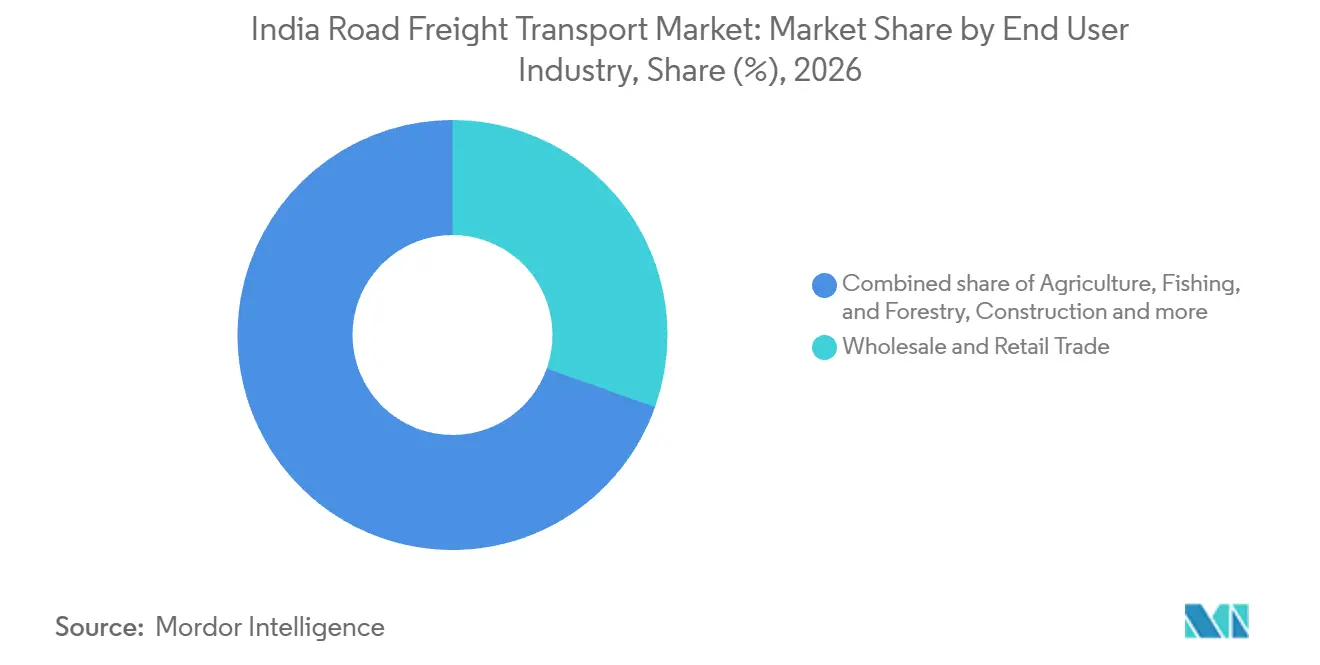
- Par secteur d'utilisateur final, le commerce de gros et de détail détenait une part de marché de 30,44 % dans le marché du transport de fret routier en Inde en 2026, et le secteur manufacturier est prévu comme le segment à la croissance la plus rapide avec un CAGR de 9,95 % sur 2027-2032.
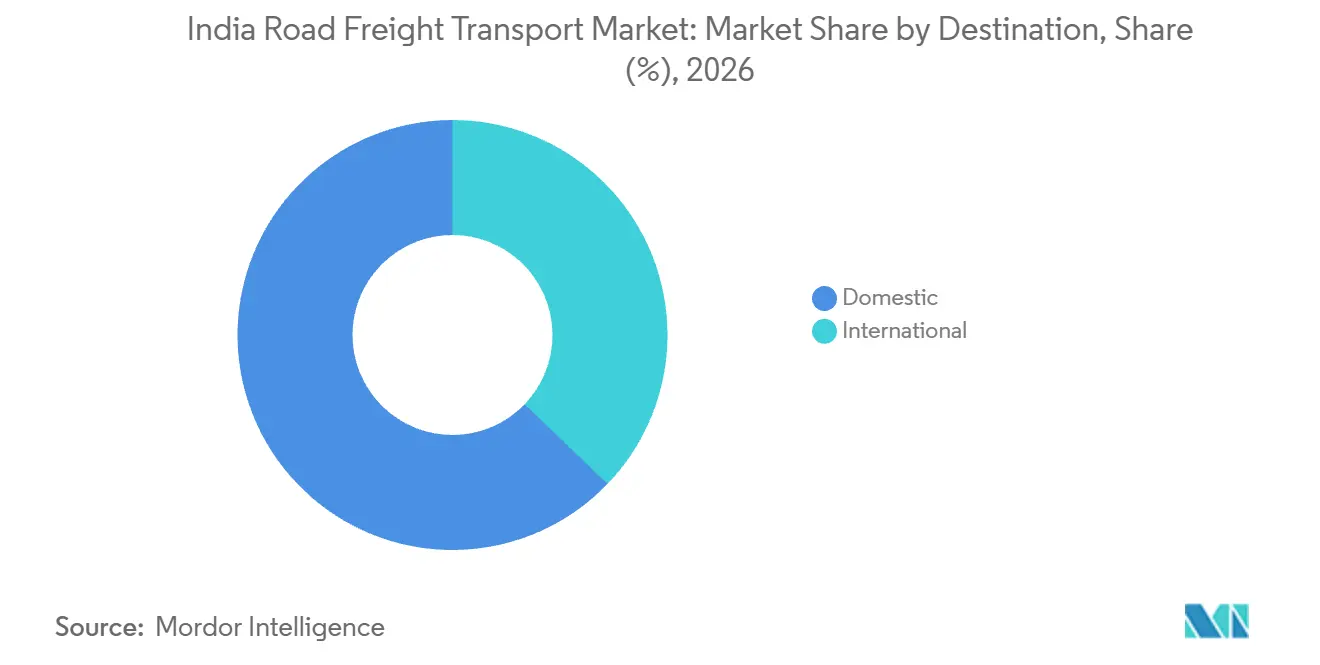
- La répartition par destination était dominée par le transport domestique, avec une part de 62,82 % de la taille du marché du transport de fret routier en Inde en 2026, tandis que le transport international devrait connaître la croissance la plus rapide avec un CAGR de 8,85 % sur 2027-2032.
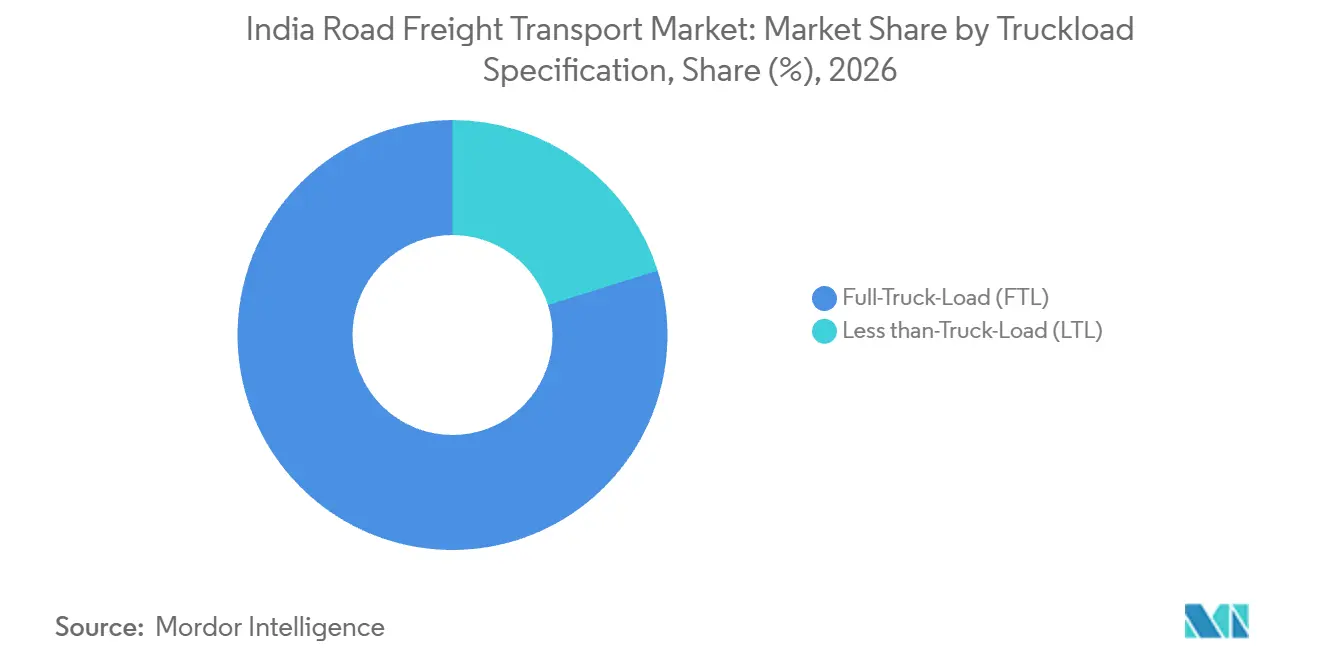
- Les services de chargement complet (FTL) ont dominé la répartition par spécification de chargement avec une part de 79,84 % en 2026, tandis que les services de chargement partiel (LTL) devraient connaître la croissance la plus rapide avec un CAGR de 9,85 % sur 2027-2032.
- Par conteneurisation, le fret non conteneurisé représentait 86,31 % de la valeur des services de fret routier en 2026, et le fret conteneurisé est le segment à la croissance la plus rapide avec un CAGR prévu de 8,78 % sur 2027-2032.
- La répartition par distance favorisait le transport longue distance, qui détenait une part de 75,42 % en 2026, tandis que le transport courte distance devrait connaître la croissance la plus rapide avec un CAGR de 8,85 % sur 2027-2032.
- La configuration des marchandises était dominée par les marchandises solides, avec 72,88 % de la valeur des services de fret routier en 2026, tandis que les marchandises liquides devraient connaître la croissance la plus rapide avec un CAGR de 9,17 % sur 2027-2032.
- Les services sans contrôle de température ont dominé la répartition par contrôle de température avec une part de 94 % en 2026, tandis que les services à température contrôlée devraient connaître la croissance la plus rapide avec un CAGR de 9,4 % sur 2027-2032.
- Sur le plan géographique, les corridors ouest et sud ont dominé les volumes globaux de fret en 2025, tandis que la trajectoire de croissance rapide du sud de l'Inde se prolonge jusqu'en 2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Essor de la Fabrication dans le Cadre de l'Initiative Make in India | +3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Croissance de la distribution des produits de grande consommation dans les marchés ruraux et semi-urbains | +2.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Croissance du mouvement des matériaux de construction et d'infrastructure | +2.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Expansion de l'entreposage dans les villes de niveau 2 et de niveau 3 | +1.8% | Indore, Madhya Pradesh | Moyen terme (2 à 4 ans) |
| Corridors de fret dédiés soutenant l'intégration multimodale | +0.9% | De New Rewari à New Palanpur | Long terme (≥ 4 ans) |
| Croissance du commerce rapide et des modèles de livraison hyperlocale | +1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Impulsion de la fabrication dans le cadre de l'initiative Make in India
La valeur ajoutée brute manufacturière de l'Inde à prix constants a progressé de 10,7 % en 2025-26, selon une estimation provisoire dans le cadre de la série révisée avec une base 2022-23.[1] L'expansion de l'activité manufacturière réelle renforce la demande pour les transporteurs assurant le mouvement des intrants de production et des produits finis. Une usine augmentant sa production physique nécessite des mouvements entrants de matières premières et sortants de produits finis, créant des trajets potentiellement chargés des deux côtés de la production. La coordination de ces mouvements lorsque les itinéraires se recoupent offre à un transporteur un moyen de réduire les repositionnements à vide entre les affectations d'usines. Une production supplémentaire peut alors accroître la demande de capacité de véhicules sur les axes d'usines établis, avant même que les fabricants n'ajoutent de nouvelles destinations.
Croissance de la distribution des produits de grande consommation dans les marchés ruraux et semi-urbains
Atteindre des points de vente supplémentaires crée une opportunité de fret dont la valeur dépend de la couverture de distribution ainsi que de la taille des expéditions. Hindustan Unilever a ajouté environ 200 000 magasins à sa portée totale au cours de l'exercice 2025-26, tout en élargissant sa couverture dans les arrière-pays ruraux. Pour les transporteurs desservant cette expansion, l'exigence de fret s'étend sur une empreinte de livraison plus large à mesure que les marques atteignent des points de vente supplémentaires. La combinaison de livraisons compatibles peut rendre les points de vente dispersés commercialement viables sans exiger que chaque destination génère un chargement complet. Chaque magasin ajouté est un point de livraison distinct, de sorte que l'expansion augmente le nombre de dépôts à planifier et rend le nombre combiné au sein d'un circuit commercialement significatif.
Croissance du mouvement des matériaux de construction et d'infrastructure
La construction crée une demande de transport pendant l'exécution des projets, donnant aux transporteurs de matériaux un rôle commercial avant que l'infrastructure achevée ne supporte la circulation ordinaire. L'Autorité nationale des autoroutes de l'Inde a construit 5 313 kilomètres d'autoroutes nationales au cours de l'exercice 2025-26, soit environ 15 % au-dessus de son objectif de 4 640 kilomètres.[2] Pour les transporteurs desservant les travaux autoroutiers, l'emplacement et la séquence des activités de construction déterminent où la capacité supplémentaire de transport de matériaux peut générer des revenus. Ces travaux peuvent soutenir une demande concentrée pendant l'exécution, mais un tronçon achevé modifie les exigences pour les véhicules qui lui étaient affectés. Le taux d'utilisation d'un transporteur dépend alors de la rapidité avec laquelle ses camions peuvent être réaffectés au prochain chantier, car un tronçon achevé met fin aux travaux qu'il desservait.
Expansion des Entrepôts dans les Villes de Rang 2 et de Rang 3
La capacité de traitement régionale crée une destination pour le fret de réapprovisionnement ainsi qu'un point de départ pour la distribution aux clients. En juin 2025, Amazon India a inauguré son premier centre de traitement des commandes à Indore dans le cadre de 5 nouveaux centres opérationnels avant le Prime Day 2025. Des partenaires stratégiques exploitaient et géraient ces centres, dont la capacité de stockage combinée dépassait 1,8 million de pieds cubes. Pour les transporteurs desservant ces nœuds, l'opportunité commerciale réside dans la connexion du stockage régional avec le réapprovisionnement et la distribution sortante. Étant donné que des partenaires stratégiques exploitaient ces centres, le transport de réapprovisionnement et sortant associé à l'ouverture d'Indore peut être contracté par l'intermédiaire de ces opérateurs partenaires.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénurie Chronique de Chauffeurs sur les Axes Longue Distance | -1.4% | Port de Jawaharlal Nehru | Long terme (≥ 4 ans) |
| Base d'Opérateurs de Petites Flottes Très Fragmentée | -1.1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Volatilité du Prix du Diesel Impactant les Marges | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Congestion Urbaine et Inefficacités du Premier et Dernier Kilomètre | -0.5% | Mumbai et Delhi | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie Chronique de Chauffeurs sur les Axes Longue Distance
La disponibilité des chauffeurs peut contraindre une opération de fret même lorsque les marchandises et les véhicules sont prêts à être expédiés. Une étude de 2025 de la Fédération internationale des ouvriers du transport, incluant des entretiens d'avril 2024, a signalé que les conditions de travail peu attractives dans le secteur du camionnage en Inde entraînaient des pénuries de chauffeurs. En mai 2026, le ministère indien des Ports, de la Navigation et des Voies navigables a signalé qu'une pénurie de chauffeurs de remorques dans une station de fret à conteneurs avait retardé l'évacuation de 25 000 conteneurs d'importation au port de Jawaharlal Nehru. La conséquence commerciale est un décalage entre la capacité de manutention des marchandises et la main-d'œuvre nécessaire pour libérer le fret dans le réseau routier. En février 2026, Allcargo Group a lancé une formation de chauffeurs de véhicules lourds à moteur pour les femmes titulaires de permis de conduire de véhicules légers dans le corridor logistique portuaire de l'Inde. Lorsque des chauffeurs ne peuvent pas être affectés aux mouvements requis, une capacité de véhicules supplémentaire seule ne peut pas supprimer le goulot d'étranglement à l'expédition ni le retard de marchandises associé.
Base d'Opérateurs de Petites Flottes Très Fragmentée
La contractualisation fragmentée au comptant peut affaiblir le contrôle d'un petit transporteur sur le tarif nécessaire pour couvrir ses coûts d'exploitation. ICRA a rapporté en juin 2026 que les opérateurs de petites flottes dominaient le secteur de la logistique routière en Inde, où la contractualisation au comptant était répandue. La répercussion des coûts de carburant pouvait être relativement rapide mais incomplète, selon l'offre et la demande de camions sur le marché local. Un ajustement rapide des prix ne préserve donc pas nécessairement les bénéfices disponibles pour maintenir un service récurrent. Pour les chargeurs recherchant une capacité fiable, la contrainte commerciale est la continuité à des tarifs viables, car un marché au comptant encombré peut exposer les opérateurs individuels à des coûts non récupérés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Secteur d'Utilisateur Final :
L'Échelle du Commerce de Détail Rencontre les Nouvelles Capacités ManufacturièresLe commerce de gros et de détail représentait une part de 30,44 % de la taille du marché du transport de fret routier en Inde en 2026. L'activité Colis Express de Delhivery a livré 1 milliard de colis de commerce électronique au cours de l'exercice 2025-26. Cette échelle opérationnelle liée au commerce de détail fournit un flux substantiel d'envois individuels que les réseaux de transport peuvent agréger en mouvements routiers. Pour le segment le plus important, la tâche commerciale consiste à convertir de nombreuses commandes distinctes en capacité coordonnée sans traiter chaque destination comme une affectation de camion dédiée. Une grande base de colis soutient des départs routiers partagés, mais l'engagement de davantage de camions ne devient rentable que lorsque les commandes se combinent en chargements viables sur des axes particuliers.
Le secteur manufacturier est le segment à la croissance la plus rapide, avec un CAGR prévu de 9,95 % sur 2027-2032. CG Semi a démarré la production commerciale dans son installation d'assemblage, de conditionnement et de test de semi-conducteurs G1 à Sanand en juillet 2026. L'installation a une capacité maximale de 300 millions d'unités par an, et CG Power and Industrial Solutions est le partenaire majoritaire de la coentreprise. La production industrielle manufacturière de l'Inde a progressé de 9 % en glissement annuel en août 2026, selon l'estimation rapide du Ministère des Statistiques et de la Mise en Œuvre des Programmes. La croissance de la production augmente les intrants et les produits finis nécessitant un transport, créant une tâche de transport potentiellement plus importante pour les transporteurs desservant les expéditions d'usines.

Par Destination :
Portée Domestique et Service TransfrontalierLe transport domestique représentait une part de marché de 62,82 % dans le marché du transport de fret routier en Inde en 2026. VRL Logistics a déclaré plus de 1 million de clients à travers l'Inde au cours de l'exercice 2025-26, sur la base des numéros d'identification GST dans son système, et a indiqué que toutes ses opérations commerciales étaient en Inde. Ses clients comprenaient des entreprises, des agents de dédouanement et de transit, des grossistes et des détaillants. Avec des clients allant des entreprises aux grossistes et détaillants, le volume d'un transporteur domestique peut dépendre du service à de nombreux chargeurs sur des axes partagés plutôt que d'un seul compte.
Le transport international est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,85 % sur 2027-2032. Le port terrestre de Petrapole a enregistré 111 210 mouvements de fret au cours de l'exercice 2025-26 à la frontière Inde-Bangladesh. Cette base opérationnelle place une partie de l'opportunité de fret international aux passages terrestres, où le mouvement routier et son interface frontalière forment un service connecté. Les transporteurs peuvent organiser leur capacité autour de ces flux transfrontaliers établis, avec des performances commerciales dépendant de la continuité des transferts de marchandises tout au long du trajet. Si un transfert frontalier est bloqué, le camion affecté reste engagé au-delà du tronçon domestique, augmentant la capacité immobilisée dans chaque livraison internationale.
Par Spécification de Chargement :
Les Chargements Complets Ancrent la Valeur tandis que la Consolidation se DéveloppeLe chargement complet (FTL) était le segment le plus important, représentant 79,84 % de la valeur des services de fret routier en 2026. Dans le registre de réservation indien de Safe & Secure Logistics, le FTL représentait 24 % des envois mais 85,3 % du tonnage facturé d'août 2025 à mars 2026. Ce format peut donc transporter un poids de fret substantiel sans représenter le même nombre de commandes individuelles. Pour les chargeurs disposant de suffisamment de marchandises pour utiliser un véhicule complet, le service organise la capacité autour d'un envoi plutôt qu'un départ partagé. L'acheteur s'engage pour un mouvement de véhicule pour sa charge, de sorte que l'opérateur tire ses revenus du déploiement de la capacité du camion pour cet envoi.
Le chargement partiel (LTL) est le segment à la croissance la plus rapide, avec un CAGR prévu de 9,85 % sur 2027-2032. Le tonnage de fret en chargement partiel (PTL) de Delhivery a atteint 542 000 tonnes métriques au premier trimestre de l'exercice 2026-27, en hausse de 18,4 % par rapport au premier trimestre de l'exercice 2025-26. La capacité partagée donne aux petits envois accès au transport de ligne sans que le chargeur ait besoin de remplir un camion entier. Ce modèle place l'agrégation aux points de départ au cœur de l'activité, car les commandes individuelles doivent former un mouvement combiné viable. À mesure que le tonnage PTL augmente, des départs plus chargés répartissent les coûts de mouvement sur davantage de fret, tandis que des départs supplémentaires créent une exigence différente pour les véhicules et la capacité des terminaux.
Par Conteneurisation :
Fret en Vrac et Nouvelles Configurations de ChargementLe fret non conteneurisé était le segment le plus important, avec 86,31 % de la valeur des services de fret routier en 2026. Le Ministère du Charbon a enregistré 298,5 millions de tonnes métriques d'expédition externe de charbon brut par route au cours de l'exercice 2024-25. Adani Ports and Special Economic Zone Ltd. (APSEZ) a déclaré plus de 25 000 camions détenus et gérés dans son activité de camionnage de fret conteneurisé et en vrac dans son rapport 2025-26. Le transport en vrac peut donc être proposé au sein d'un réseau de fret plus large, les opérateurs combinant cette activité avec d'autres mouvements de marchandises. Le total de camions déclaré couvre les activités conteneurisées et en vrac, de sorte que la répartition entre les 2 détermine la capacité disponible pour le fret non conteneurisé.
Le fret conteneurisé est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,78 % sur 2027-2032. Le 7 mai 2026, l'Autorité portuaire de Jawaharlal Nehru a signalé un mouvement journalier moyen aux portes d'environ 20 000 EVP de fret conteneurisé par route. Volvo Trucks a lancé un train routier exploité par Delhivery à Nagpur le 15 février 2025, comprenant une remorque intermédiaire conteneurisée de 24 pieds. Les mouvements réguliers de terminaux rendent la planification des départs commercialement importante, car les opérateurs doivent faire correspondre la disponibilité des camions avec le fret à déplacer. La configuration en train routier élargit la charge transportée dans un mouvement de véhicule combiné, déplaçant la décision opérationnelle vers l'assemblage d'un fret suffisant pour ce départ plus important.
Par Distance :
Échelle Longue Distance et Connexions Urbaines RépétéesLe transport longue distance était le segment le plus important, représentant 75,42 % de la valeur des services de fret routier en 2026. Safe & Secure Logistics a enregistré 134 506 envois sur des axes de 1 500 à 1 999 kilomètres d'août 2025 à mars 2026. Son réseau était orienté vers les axes de colis ouest-est. Pour les transporteurs opérant sur ces distances, le positionnement du véhicule après la livraison peut déterminer le prochain mouvement générateur de revenus autant que l'expédition initiale. Dans ce réseau ouest-est, l'obtention du prochain chargement détermine la quantité de repositionnement à vide qui doit être récupérée grâce aux revenus des mouvements chargés.
Le transport courte distance est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,85 % sur 2027-2032. En mai 2026, Amazon India avait déployé environ 50 camions électriques Eicher Pro-X pour le fret intra-urbain. Ils déplaçaient des marchandises entre les centres de traitement des commandes en périphérie des villes et les micro-centres de traitement plus proches des clients. Ce modèle peut soutenir un réapprovisionnement répété entre installations, avec une capacité de véhicule utile déterminée par le flux entre les nœuds proches. Les liaisons à l'échelle de la ville récompensent une rotation rapide, car un camion qui charge et libère rapidement peut ajouter des départs sans allonger son itinéraire.
Par Configuration des Marchandises :
Solides Industriels et Transport Spécialisé de LiquidesLes marchandises solides formaient le segment le plus important, représentant 72,88 % de la valeur des services de fret routier en 2026. ACC a déclaré un volume de ventes de ciment de 43,9 millions de tonnes métriques au cours de l'exercice 2025-26, en hausse de 12 % en glissement annuel. Une base de ventes physiques en expansion crée une tâche de distribution potentielle pour les transporteurs, dont l'exigence commerciale est d'organiser des mouvements chargés productifs autour des besoins d'expédition du producteur. Si le contrat de ciment d'un transporteur fixe son allocation d'expédition, l'accès à des chargements supplémentaires dtermine si des ventes plus élevées du producteur peuvent augmenter les revenus de transport.
Les marchandises liquides sont le segment à la croissance la plus rapide, avec un CAGR prévu de 9,17 % sur 2027-2032. TCI Chemlog, une filiale du groupe TCI, fournit des services de logistique chimique pour les produits solides, liquides et gazeux sur les routes routières, ferroviaires et côtières. Elle utilise des conteneurs-citernes ISO, des camions-citernes à gaz et des flexitanks pour les mouvements chimiques multimodaux. Pour les acheteurs de marchandises liquides, la valeur commerciale dépend de la connexion entre le confinement, la collecte routière et les autres tronçons de transport utilisés pour un envoi particulier. Un spécialiste peut différencier son service de fret grâce à des équipements et une manutention coordonnés à ces interfaces, reliant les exigences spécifiques des marchandises spécialisées au mouvement routier.
Par Contrôle de Température :
Portée Ambiante et Expansion du Service RéfrigéréLe transport sans contrôle de température était le segment le plus important, avec 94 % de la valeur des services de fret routier en 2026. Comme rapporté en août 2026, le producteur laitier Milky Mist Dairy Food Limited exploitait 34 camions ambiants au sein de sa propre flotte logistique, approvisionnant 57 dépôts d'entrepôts d'agents de dédouanement et de transit en Inde. Les véhicules ambiants peuvent former une partie dédiée du réseau de distribution plus large d'un producteur, avec des exigences de transport organisées autour des marchandises affectées à ce service. Pour les acheteurs dont les marchandises ne nécessitent pas de contrôle actif de la température, le mouvement peut être organisé autour de la capacité, du calendrier et de la couverture des dépôts. L'argument d'un transporteur extérieur pour les contrats de dépôt repose donc sur des gains de service ou d'utilisation par rapport à la propre flotte ambiante d'un producteur.
Le transport à température contrôlée est le segment à la croissance la plus rapide, avec un CAGR prévu de 9,4 % sur 2027-2032. En avril 2025, Deepika Frozen Food Carrier avait ajouté 10 camions réfrigérés MXL, portant sa flotte à 40 véhicules. Chaque nouveau camion avait une capacité de charge utile de 21 tonnes métriques. La capacité engagée dans un mouvement réfrigéré est également un engagement à préserver les conditions spécifiées pour cette charge tout au long du tronçon routier. La charge utile et le contrôle de la température forment donc un seul engagement de service, donnant aux opérateurs spécialisés un rôle défini pour les clients ayant besoin des deux capacités délivrées ensemble.
Analyse géographique
Marché du Transport de Fret Routier des Corridors Ouest et Sud
Les corridors ouest et sud ont dominé les volumes globaux de fret en 2025. De l'exercice 2020-21 au 17 mars 2026, l'NHAI a construit 2 457 kilomètres d'autoroutes nationales au Maharashtra et 1 235 kilomètres au Tamil Nadu dans le cadre de Bharatmala. Ces travaux routiers cumulatifs fournissent une infrastructure pertinente pour les mouvements de fret répétés dans les deux parties du pays. Pour les transporteurs axés sur les corridors, la valeur commerciale de cette base routière dépend de la liaison de chargements successifs à travers les emplacements que leurs clients desservent. La construction Bharatmala du Maharashtra était environ deux fois supérieure à celle du Tamil Nadu sur cette période, plaçant davantage de cette expansion autoroutière jumelée dans le corridor ouest.
Marché du Transport de Fret Routier du Sud de l'Inde
La trajectoire de croissance rapide du sud de l'Inde jusqu'en 2031 crée des opportunités autour de la capacité logistique industrielle. En septembre 2025, Allcargo Supply Chain, membre d'Allcargo Logistics, a annoncé le lancement de son parc logistique de Panapakkam près de Chennai en tant qu'installation prête à être mise en service. Sa conception annoncée comprenait 30 quais de chargement capables de traiter plus de 300 véhicules par jour et une capacité de débit mensuel d'installation d'environ 60 000 tonnes métriques. Pour que la capacité de traitement des camions annoncée du parc génère des travaux de transport, l'accès aux quais et les arrivées de véhicules doivent être planifiés conjointement.
Les différences régionales façonnent également le tronçon d'accès d'un service de fret, Lucknow illustrant une contrainte de livraison urbaine dans le nord de l'Inde. L'évaluation de la Facilité Logistique dans les Différents États (LEADS) 2025 du Département pour la Promotion de l'Industrie et du Commerce Intérieur a révélé une congestion chronique et un mauvais flux de trafic hors voies express affectant la livraison du dernier kilomètre à Lucknow et dans d'autres grandes villes de l'Uttar Pradesh. Les États du Nord-Est présentaient un schéma différent de performance de l'écosystème logistique, avec le Mizoram classé comme Exemplaire et le Tripura et le Meghalaya comme Très Performants. Parmi les États du Nord-Est, l'Arunachal Pradesh, le Nagaland, le Manipur et l'Assam ont été classés comme Accélérateurs dans la même évaluation. Les conditions d'accès urbain et les capacités logistiques des États peuvent donc créer des coûts d'exécution différents au sein d'un même contrat de fret national.
Cadre Réglementaire et Perspectives
Cette comparaison couvre des juridictions sélectionnées du point de vue des opérateurs de fret routier planifiant de nouveaux achats de camions électriques. La politique nationale fixe les futures exigences de sécurité des camions, tandis que le Maharashtra combine la taxation des véhicules de marchandises avec une exemption de politique VE. Pour un acheteur de flotte, l'effet commercial découle de la manière dont les choix d'équipement et d'immatriculation des véhicules interagissent avec la date d'achat.
Tableau Réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Ministère des Transports Routiers et des Autoroutes | Département des Véhicules à Moteur ; Département des Transports en tant qu'organe nodal de la politique VE |
| Instruments ou orientations clés | Exigences de sécurité des camions adoptées à partir d'octobre 2027 et janvier 2028 | Taxe sur les véhicules de marchandises au poids en charge ; exemption de la Politique VE 2025 pour les immatriculations éligibles jusqu'en mars 2030 |
| Effet commercial | Futures exigences en matière d'équipements de freinage, de stabilité, de freinage d'urgence et d'aide à la conduite | La taxe sur les véhicules de marchandises dépend du poids en charge ; les VE éligibles bénéficient d'une exonération totale de la taxe sur les véhicules à moteur |
| Attractivité actuelle de la politique | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | En renforcement | Sans changement |
| Source: Mordor Intelligence | ||
Le calendrier national adopté ajoute des exigences révisées en matière de freinage, de stabilité et de freinage d'urgence à partir du 1er octobre 2027, et des systèmes d'aide à la conduite listés à partir du 1er janvier 2028. L'exemption fiscale du Maharashtra s'applique aux VE vendus et immatriculés dans l'État du 1er avril 2025 au 31 mars 2030.[3] L'exonération totale de la taxe sur les véhicules à moteur de l'État soutient la note actuelle élevée du Maharashtra, tandis que les obligations d'équipement adoptées dans le calendrier national soutiennent une note moyenne pour les achats de flotte prospectifs. La fenêtre d'exemption jusqu'au 31 mars 2030 soutient la continuité de la politique d'État pour les achats éligibles, la taxation au poids en charge déterminant l'exposition en dehors de l'exemption.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la consolidation des envois, le transport de ligne et la distribution finale comme sources distinctes de revenus pour les transporteurs. Au cours de l'exercice 2025-26, TCI Freight, une division de Transport Corporation of India (TCI), a déclaré un transport de surface en hub-and-spoke couvrant plus de 19 000 codes postaux. Ses services couvraient le FTL, le LTL, les marchandises hors gabarit et le fret transfrontalier. Pour l'ensemble de ces services, les revenus des transporteurs dépendent de la connexion de la collecte et de la distribution finale avec le mouvement de surface intermédiaire.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Collecte et consolidation des envois | Transporteurs LTL tels que VRL Logistics Ltd. et TCI Freight | Frais de collecte et de fret consolidé | Volume d'origine insuffisant pour remplir les départs partagés | Combiner des envois compatibles autour d'horaires de départ coordonnés |
| Transport de ligne | Opérateurs FTL tels que Mahindra Logistics et Delhivery Ltd. | Frais de fret de ligne | Décalage entre les emplacements de chargement et les véhicules disponibles | Relier des mouvements chargés successifs à travers le réseau de transport |
| Distribution finale | Transporteurs de colis tels que VRL Logistics Ltd. et Delhivery Ltd. | Frais de fret de livraison | Décalage entre la libération au terminal et les calendriers de livraison | Coordonner l'expédition depuis le terminal avec les tournées de livraison à destination |
| Source: Mordor Intelligence | ||||
VRL a signalé une tarification compétitive et une modération du volume localisé au cours de l'exercice 2025-26, ainsi que des sorties de certaines activités à faible marge au cours des 2 années précédentes. Son expérience indique une limite à l'expansion des envois lorsque leurs tarifs ne peuvent pas soutenir le travail réseau associé. Le rejet du trafic non rémunérateur fait partie de la façon dont un tel réseau gère sa capacité.
Paysage Concurrentiel
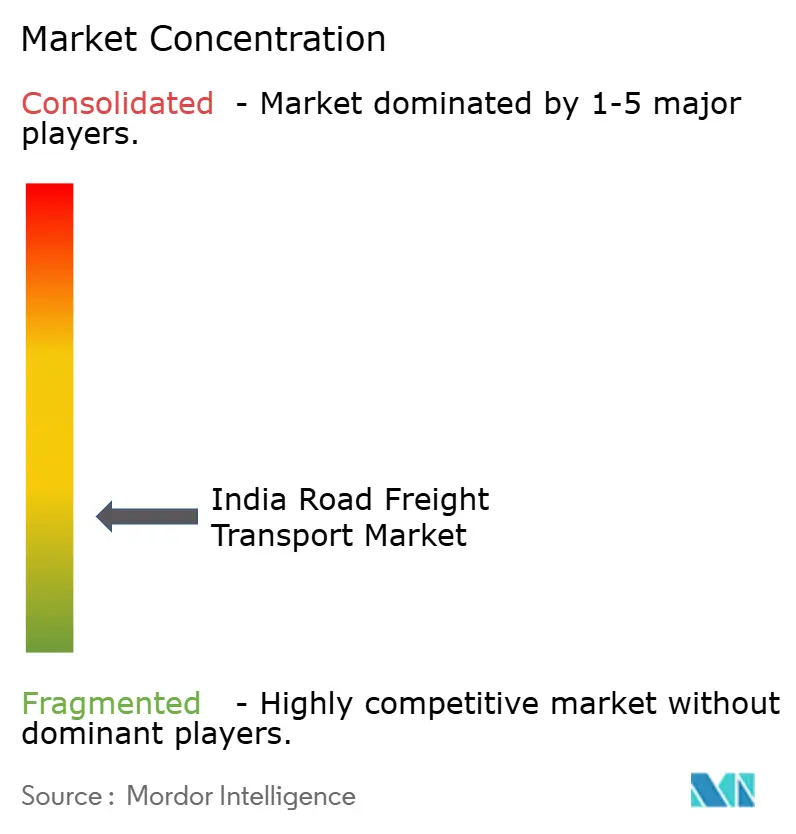
Le champ concurrentiel fragmenté comprend A.P. Moller-Maersk, Allcargo Logistics (including AllcargoGATI), CJ Darcl Logistics Limited, Delhivery Ltd. et DHL Group. Au cours de l'exercice 2024-25, le réseau d'AllcargoGATI comprenait 18 centres de distribution express, 22 parcs logistiques et 84 centres de distribution, soutenus par plus de 4 300 camions de fournisseurs. CJ Darcl, dont l'activité comprend le transport routier et la logistique multimodale, a déclaré un accès à plus de 1,12 million de véhicules dans son réseau de marché au 31 mars 2026. Les deux réseaux s'appuient sur la capacité de véhicules externes, de sorte que les relations avec les fournisseurs et la couverture du réseau soutiennent une échelle au-delà des véhicules qu'ils possèdent.
Au cours de l'exercice 2024-25, AllcargoGATI a lancé HubEye, une plateforme numérique propriétaire offrant une visibilité en temps réel sur son réseau de ligne. Connecter cette visibilité aux mouvements de terminaux et de camions à travers un réseau fourni par des fournisseurs peut soutenir un contrôle plus étroit de l'expédition, rendant la coordination numérique commercialement pertinente aux côtés de la portée physique. Le modèle de transport routier B2B panindien de CJ Darcl combine des véhicules fournis par des fournisseurs avec des véhicules commerciaux détenus de manière sélective, notamment des camions à conteneurs et des tracteurs semi-remorques, lui donnant 2 façons d'organiser la capacité. Pour les chargeurs professionnels, ces approches peuvent concentrer la responsabilité de l'accès à la capacité, de la visibilité des mouvements et de la coordination des expéditions au sein d'un réseau contracté couvrant plusieurs origines et destinations.
Delhivery Ltd. a finalisé l'acquisition d'Ecom Express en juillet 2025, faisant d'Ecom Express une filiale. L'activité DHL Supply Chain de DHL Group exploite un centre logistique multi-clients dédié aux soins de santé à Bhiwandi avec un stockage à température contrôlée de −190 °C à 45 °C. L'installation de Bhiwandi dessert les produits pharmaceutiques et les dispositifs médicaux. Pour les concurrents dans le domaine des colis, l'acquisition finalisée signifie concurrencer un groupe Delhivery avec un réseau combiné plus large. Les ajouts de flotte introduisent également le positionnement réglementaire dans la concurrence, car les opérateurs doivent aligner les spécifications des nouveaux camions avec le calendrier d'équipements de sécurité adopté par le MoRTH.
Leaders du Secteur du Transport de Fret Routier en Inde
-
A.P. Moller-Maersk
-
Allcargo Logistics (including AllcargoGATI)
-
CJ Darcl Logistics Limited
-
Delhivery Ltd.
-
DHL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport de Fret Routier en Inde Entreprises couvertes dans ce rapport
- A.P. Moller-Maersk
- Allcargo Logistics (including AllcargoGATI)
- CJ Darcl Logistics Limited
- Delhivery Ltd.
- DHL Group
- Expeditors International of Washington, Inc.
- GEODIS
- Mahindra Logistics
- Nippon Express Holdings
- Transport Corporation of India (TCI)
- V-Trans
- Varuna Group
- VRL Logistics Ltd.
- Safexpress
- Shree Tirupati Logistics
- Xpressbees
- Om Logistics Supply Chain
- CKB Group
- Glottis
- SAR Logistics
Développements industriels récents dans Marché du Transport de Fret Routier en Inde
- Mai 2026 : Ashok Leyland a annoncé une commande de 715 véhicules de VRL Logistics, comprenant des camions de fret et des bus de personnel. À l'annonce, 300 camions avaient été livrés et 415 véhicules étaient prévus pour livraison en 2026.
- Avr. 2026 : Tata Motors a commencé à livrer des tracteurs électriques à BillionE Mobility et a annoncé une commande supplémentaire de 250 unités pour livraison échelonnée, avec un déploiement prévu pour le fret industriel longue distance acier, ciment et autres en Inde.
- Avr. 2026 : GreenLine Mobility Solutions a annoncé un investissement en fonds propres de 275 millions USD, dont un engagement de 20 millions USD de Nikhil Kamath, pour soutenir le déploiement prévu de plus de 10 000 camions GNL et électriques en Inde.
Périmètre et Méthodologie
| Agriculture, pêche et foresterie |
| Construction |
| Fabrication |
| Pétrole et gaz, mines et carrières |
| Commerce de gros et de détail |
| Autres |
| National |
| International |
| Chargement complet (FTL) |
| Chargement partiel (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| Marchandises liquides |
| Marchandises solides |
| Sans contrôle de température |
| Avec contrôle de température |
| Secteur d'utilisateur final | Agriculture, pêche et foresterie |
| Construction | |
| Fabrication | |
| Pétrole et gaz, mines et carrières | |
| Commerce de gros et de détail | |
| Autres | |
| Destination | National |
| International | |
| Spécification de chargement | Chargement complet (FTL) |
| Chargement partiel (LTL) | |
| Conteneurisation | Conteneurisé |
| Non conteneurisé | |
| Distance | Longue distance |
| Courte distance | |
| Configuration des marchandises | Marchandises liquides |
| Marchandises solides | |
| Contrôle de la température | Sans contrôle de température |
| Avec contrôle de température |
Définition du marché
- Agriculture, pêche et foresterie (AFF) - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur AFF pour le service de transport routier de marchandises. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la culture des récoltes, l'élevage des animaux, la récolte du bois, la pêche et la capture d'autres animaux dans leurs habitats naturels, ainsi que la fourniture d'activités de soutien connexes. Dans ce cadre, tout au long de la chaîne de valeur, les prestataires de services logistiques jouent un rôle crucial dans les activités d'acquisition, de stockage, de manutention, de transport et de distribution pour le flux optimal et continu des intrants (semences, pesticides, engrais, équipements et eau) des fabricants ou fournisseurs vers les producteurs, et le flux régulier des extrants (produits, marchandises agroalimentaires) vers les distributeurs et les consommateurs. Cela inclut la logistique à température contrôlée et sans contrôle de température, selon les besoins en fonction de la durée de conservation des marchandises transportées ou stockées.
- Construction - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de la construction pour le service de transport routier de marchandises. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la construction, la réparation et la rénovation de bâtiments résidentiels et commerciaux, d'infrastructures, d'ouvrages d'ingénierie, ainsi que dans la subdivision et le développement de terrains. Les prestataires de services logistiques jouent un rôle crucial dans l'augmentation de la rentabilité des projets de construction en maintenant les stocks de matières premières et d'équipements, les approvisionnements critiques dans le temps et en fournissant d'autres services à valeur ajoutée pour une gestion de projet efficace.
- Transport routier de marchandises conteneurisé - Le segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport routier de marchandises pour les services de chargement complet (FTL). Le transport routier de marchandises en chargement complet est caractérisé comme un chargement complet unique non combiné avec d'autres expéditions. Il comprend des expéditions (i) dédiées aux marchandises d'un seul expéditeur (ii) acheminées directement d'un point d'origine vers un ou plusieurs points de destination (iii) comprenant le transport de courrier en vrac par camion (iv) comprenant des services de camionnage en conteneur (chargement complet de conteneur, FCL) et sans conteneur (v) comprenant des marchandises nécessitant des services de transport à température contrôlée ou sans contrôle de température (vi) comprenant le transport de liquides en vrac par camion-citerne (vii) impliquant le camionnage de déchets (viii) le camionnage de matières dangereuses. Les services à valeur ajoutée connexes (VAS) de tri, de consolidation et de déconsolidation sont inclus dans le segment des autres services du marché du fret et de la logistique.
- Tendances des exportations et des importations - La performance logistique globale d'une économie est positivement et significativement (statistiquement) corrélée à sa performance commerciale (exportations et importations). Par conséquent, dans cette tendance sectorielle, la valeur totale des échanges, les principales marchandises/groupes de marchandises et les principaux partenaires commerciaux, pour la géographie étudiée (pays ou région selon la portée du rapport) ont été analysés parallèlement à l'impact des principaux investissements en infrastructure commerciale/logistique et de l'environnement réglementaire.
- Marchandises liquides - Le segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport routier de marchandises pour le transport de liquides en vrac, souvent utilisés dans les secteurs de l'extraction, de la fabrication, de la transformation alimentaire et de l'agriculture, entre autres. Il comprend le transport de liquides tels que (i) les produits chimiques/marchandises dangereuses (par exemple les acides) (ii) l'eau (potable ainsi que les eaux usées) (iii) le pétrole et le gaz (en amont ainsi qu'en aval comme l'essence, le carburant, le pétrole brut ou le propane), (iv) les liquides alimentaires en vrac (comme le lait ou le jus), (v) le caoutchouc, (vi) les produits agrochimiques, entre autres. Ces marchandises sont généralement transportées par camion-citerne.
- Prix du carburant - Les pics de prix du carburant peuvent causer des retards et des perturbations pour les prestataires de services logistiques, tandis que les baisses peuvent entraîner une rentabilité à court terme plus élevée et une rivalité accrue sur le marché pour offrir aux consommateurs les meilleures offres. Par conséquent, les variations de prix du carburant ont été étudiées sur la période d'examen et présentées avec les causes ainsi que les impacts sur le marché.
- Transport routier de marchandises en chargement complet (FTL) - Le segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport routier de marchandises pour les services de chargement complet (FTL). Le transport routier de marchandises en chargement complet est caractérisé comme un chargement complet unique non combiné avec d'autres expéditions. Il comprend des expéditions (i) dédiées aux marchandises d'un seul expéditeur (ii) acheminées directement d'un point d'origine vers un ou plusieurs points de destination (iii) comprenant le transport de courrier en vrac par camion (iv) comprenant des services de camionnage en conteneur (chargement complet de conteneur, FCL) et sans conteneur (v) comprenant des marchandises nécessitant des services de transport à température contrôlée ou sans contrôle de température (vi) comprenant le transport de liquides en vrac par camion-citerne (vii) impliquant le camionnage de déchets (viii) le camionnage de matières dangereuses. Les services à valeur ajoutée connexes (VAS) de tri, de consolidation et de déconsolidation sont inclus dans le segment des autres services du marché du fret et de la logistique.
- Répartition du PIB par activité économique - Le produit intérieur brut nominal et sa répartition entre les principaux secteurs économiques dans la géographie étudiée (pays ou région selon la portée du rapport) ont été étudiés et présentés dans cette tendance sectorielle. Étant donné que le PIB est positivement lié à la rentabilité et à la croissance du secteur logistique, ces données ont été utilisées conjointement avec les tableaux entrées-sorties/tableaux ressources-emplois pour analyser les principaux secteurs contributeurs potentiels à la demande logistique.
- Croissance du PIB par activité économique - La croissance du produit intérieur brut nominal dans les principaux secteurs économiques, pour la géographie étudiée (pays ou région selon la portée du rapport), a été présentée dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer la croissance de la demande logistique de tous les utilisateurs finaux du marché (secteurs économiques considérés ici).
- Inflation - Les variations de l'inflation des prix de gros (variation annuelle de l'indice des prix à la production) et de l'inflation des prix à la consommation ont été présentées dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer l'environnement inflationniste car il joue un rôle vital dans le bon fonctionnement de la chaîne d'approvisionnement, impactant directement les composantes des coûts opérationnels logistiques, par exemple, le prix des pneus, les salaires et avantages des conducteurs, les prix de l'énergie/du carburant, les coûts de maintenance, les péages, les loyers d'entreposage, le courtage en douane, les tarifs de transit, les tarifs de messagerie, etc., impactant ainsi le marché global du fret et de la logistique.
- Tendances clés du secteur - La section du rapport intitulée « Tendances clés du secteur » comprend toutes les variables/paramètres clés étudiés pour mieux analyser les estimations et les prévisions de la taille du marché. Toutes les tendances ont été présentées sous forme de points de données (séries chronologiques ou derniers points de données disponibles) accompagnés d'une analyse du paramètre sous forme de commentaires concis et pertinents pour le marché, pour la géographie étudiée (pays ou région selon la portée du rapport).
- Mouvements stratégiques clés - L'action entreprise par une entreprise pour se différencier de ses concurrents ou utilisée comme stratégie générale est appelée mouvement stratégique clé. Cela comprend (1) les accords (2) les expansions (3) la restructuration financière (4) les fusions et acquisitions (5) les partenariats et (6) les innovations de produits. Les acteurs clés (prestataires de services logistiques) du marché ont été présélectionnés, leurs mouvements stratégiques clés ont été étudiés et présentés dans cette section.
- Transport routier de marchandises en chargement partiel (LTL) - Le segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport routier de marchandises pour les services de chargement partiel (LTL). Le transport routier de marchandises en chargement partiel est caractérisé par plusieurs expéditions combinées sur un seul camion pour plusieurs livraisons au sein d'un réseau. Il comprend des établissements (i) principalement engagés dans le camionnage général et spécialisé de chargements inférieurs à un chargement complet de camion, (ii) caractérisés par l'utilisation de terminaux pour consolider les expéditions, généralement de plusieurs expéditeurs, en un seul camion pour le transport entre un terminal d'assemblage de chargement et un terminal de désassemblage, où le chargement est trié et les expéditions sont réacheminées pour la livraison (iv) le transport en groupage/chargement partiel de conteneur (LCL) dans le cas des services de camionnage. Les activités dans le périmètre comprennent (i) la collecte locale, (ii) le transport de ligne et (iii) la livraison locale. Les services à valeur ajoutée connexes (VAS) de tri, de consolidation et de déconsolidation sont inclus dans le segment des autres services du marché du fret et de la logistique.
- Performance logistique - La performance logistique et les coûts logistiques sont l'épine dorsale du commerce et influencent les coûts commerciaux, permettant aux pays de concourir à l'échelle mondiale. La performance logistique est influencée par les stratégies de gestion de la chaîne d'approvisionnement adoptées à l'échelle du marché, les services gouvernementaux, les investissements et les politiques, les coûts du carburant/de l'énergie, l'environnement inflationniste, etc. Par conséquent, dans cette tendance sectorielle, la performance logistique de la géographie étudiée (pays/région selon la portée du rapport) a été analysée et présentée sur la période d'examen.
- Principaux fournisseurs de camions - La part de marché des marques de camions est influencée par des facteurs tels que les préférences géographiques, le portefeuille de types de camions, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les innovations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), l'efficacité énergétique, les options de financement, les coûts de maintenance annuels, la disponibilité des substituts, les stratégies marketing, etc. Par conséquent, la distribution (part % pour l'année de base de l'étude) du volume des ventes de camions pour les principales marques de camions et les commentaires sur le scénario actuel du marché et les anticipations du marché sur la période de prévision ont été présentés dans cette tendance sectorielle.
- Fabrication - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur manufacturier pour le service de transport routier de marchandises. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la transformation chimique, mécanique ou physique de matériaux ou de substances en nouveaux produits. Les prestataires de services logistiques jouent un rôle crucial dans le maintien d'un flux régulier de matières premières tout au long de la chaîne d'approvisionnement, permettant la livraison en temps voulu des produits finis aux distributeurs ou aux clients finaux, et le stockage et l'approvisionnement des matières premières aux clients pour la fabrication juste-à-temps.
- Part modale - La part modale du fret est influencée par des facteurs tels que la productivité modale, les réglementations gouvernementales, la conteneurisation, la distance d'expédition, les exigences de contrôle de la température, le type de marchandises, le commerce international, le terrain, la vitesse de livraison, le poids de l'expédition, les expéditions en vrac, etc. De plus, la part modale par tonnage (tonnes) et la part modale par rotation du fret (tonne-km) diffèrent selon la distance moyenne des expéditions, le poids des principaux groupes de marchandises transportées dans l'économie et le nombre de trajets. Cette tendance sectorielle représente la distribution du fret transporté par mode de transport (tonnes ainsi que tonne-km), pour l'année de base de l'étude.
- Pétrole et gaz, mines et carrières - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de l'extraction pour le service de transport routier de marchandises. Les acteurs utilisateurs finaux considérés sont les établissements qui extraient des minéraux solides naturels, tels que le charbon et les minerais ; des minéraux liquides, tels que le pétrole brut ; et des gaz, tels que le gaz naturel. Les prestataires de services logistiques couvrent toutes les phases de l'amont à l'aval et jouent un rôle crucial dans le transport des machines, des équipements de forage, des minéraux extraits, du pétrole brut et du gaz naturel, ainsi que des produits raffinés/transformés d'un endroit à un autre.
- Autres utilisateurs finaux - Le segment des autres utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les services financiers (BFSI), l'immobilier, les services éducatifs, la santé et les services professionnels (services administratifs, gestion des déchets, services juridiques, architecturaux, d'ingénierie, de conception, de conseil, de recherche et développement scientifique) pour le service de transport routier de marchandises. Les prestataires de services logistiques jouent un rôle crucial dans le mouvement fiable des fournitures et des documents vers et depuis ces secteurs, comme le transport de tout équipement ou ressource nécessaire, l'expédition de documents et de fichiers confidentiels, le mouvement de biens et de fournitures médicaux (fournitures et instruments chirurgicaux, y compris les gants, les masques, les seringues, les équipements) pour n'en citer que quelques-uns.
- Inflation des prix à la production - Elle indique l'inflation du point de vue des producteurs, à savoir le prix de vente moyen reçu pour leur production sur une période donnée. La variation annuelle (en glissement annuel) de l'indice des prix à la production est rapportée comme inflation des prix de gros dans la tendance sectorielle « Inflation ». Étant donné que l'indice des prix de gros capture les mouvements de prix dynamiques de la manière la plus complète, il est largement utilisé par les gouvernements, les banques, l'industrie, les milieux d'affaires et est considéré comme important dans la formulation des politiques commerciales, fiscales et autres politiques économiques. Les données ont été utilisées conjointement avec l'inflation des prix à la consommation pour mieux comprendre l'environnement inflationniste.
- Tendances des prix du fret routier - Les prix du fret par mode de transport (USD/tonne-km), sur la période d'examen, ont été présentés dans cette tendance sectorielle. Les données ont été utilisées pour évaluer l'environnement inflationniste, l'impact sur le commerce, la rotation du fret (tonne-km), la demande du marché du transport routier de marchandises et donc la taille du marché du transport routier de marchandises.
- Tendances du tonnage du fret routier - Le tonnage du fret (poids des marchandises en tonnes) traité par mode de transport, sur la période d'examen, a été présenté dans cette tendance sectorielle. Les données ont été utilisées comme l'un des paramètres, en plus de la distance moyenne par expédition (km), du volume de fret (tonne-km) et du prix du fret (USD/tonne-km), pour évaluer la taille du marché du transport de fret.
- Transport routier de marchandises - Le recours à un prestataire de services logistiques de transport routier de marchandises ou à un transporteur (logistique externalisée) pour le transport de marchandises constitue le marché du transport routier de marchandises. Le périmètre de l'étude comprend (i) le transport routier de marchandises déclaré par les transporteurs enregistrés dans les pays déclarants (ii) le transport de matières premières ou de produits manufacturés (solides ainsi que liquides) (iii) le transport utilisant des véhicules utilitaires commerciaux (camions rigides ou tracteurs-remorques) (iv) le transport en chargement complet (FTL) ou en chargement partiel (LTL) (v) le transport conteneurisé ou non conteneurisé (vi) le transport à température contrôlée ou sans contrôle de température (vii) le transport à courte ou longue distance (transport routier longue distance) (viii) le transport de mobilier de bureau ou de ménage usagé (déménageurs et emballeurs) (ix) le transport d'autres cargaisons spécialisées (marchandises dangereuses, cargaisons hors gabarit) et (x) les expéditions externalisées du premier kilomètre/kilomètre intermédiaire/dernier kilomètre effectuées par les acteurs du transport routier de marchandises. Le périmètre n'inclut pas (i) le transport effectué par des transporteurs enregistrés dans d'autres pays (ii) le marché de la livraison de repas du dernier kilomètre (iii) le marché de la livraison de courses (iv) le transport via le réseau routier effectué/déclaré par les acteurs de la messagerie, de l'express et du colis.
- Longueur des routes - Étant donné que les infrastructures jouent un rôle vital dans la performance logistique d'une économie, des variables telles que la longueur des routes, la distribution de la longueur des routes par catégorie de surface (revêtue vs non revêtue), la distribution de la longueur des routes par classification routière (autoroutes vs routes nationales vs autres routes) ont été analysées et présentées dans cette tendance sectorielle.
- Chiffre d'affaires par segment - Le chiffre d'affaires par segment a été triangulé ou calculé et présenté pour tous les principaux acteurs du marché. Il désigne le chiffre d'affaires spécifique au marché du transport routier de marchandises réalisé par l'entreprise, sur l'année de base de l'étude, dans la géographie étudiée (pays ou région selon la portée du rapport). Il est calculé par l'étude et l'analyse des principaux paramètres tels que les données financières, le portefeuille de services, l'effectif, la taille de la flotte, les investissements, le nombre de pays de présence, les principales économies concernées, etc., qui ont été rapportés par l'entreprise dans ses rapports annuels et sur sa page web. Pour les entreprises ayant peu de divulgations financières, des bases de données payantes telles que D&B Hoovers et Dow Jones Factiva ont été utilisées et vérifiées par des interactions avec des experts du secteur.
- Transport routier de marchandises à courte distance - Le segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport routier de marchandises pour le camionnage local (moins de 100 miles). Il comprend le transport routier de marchandises (i) au sein d'une seule zone administrative et de son arrière-pays, (ii) par des camions plus petits et des camionnettes (iii) via des services conteneurisés ainsi que de vrac sec (iv) intermodal depuis les ports, les terminaux à conteneurs ou les aéroports, et (v) les expéditions externalisées du premier kilomètre/dernier kilomètre effectuées par les acteurs du transport routier de marchandises.
- PIB du secteur du transport et du stockage - La valeur et la croissance du PIB du secteur du transport et du stockage ont une relation directe avec la taille du marché du fret et de la logistique, et donc avec la taille du marché du transport routier de marchandises. Par conséquent, cette variable a été étudiée et présentée sur la période d'examen, en termes de valeur (USD) et en part % du PIB total, dans cette tendance sectorielle. Les données ont été soutenues par des commentaires concis et pertinents sur les investissements, les développements et le scénario actuel du marché.
- Tendances du secteur du commerce électronique - L'amélioration de la connectivité internet et l'essor de la pénétration des smartphones, associés à l'augmentation des revenus disponibles, ont conduit à une croissance phénoménale du marché du commerce électronique à l'échelle mondiale. Les acheteurs en ligne exigent une livraison rapide et efficace de leurs commandes, ce qui entraîne une augmentation de la demande de services logistiques, notamment les services d'exécution du commerce électronique. Par conséquent, la valeur brute des marchandises, la croissance historique et projetée, la répartition des principaux groupes de marchandises dans le secteur du commerce électronique pour la géographie étudiée (pays ou région selon la portée du rapport) ont été analysés et présentés dans cette tendance sectorielle.
- Tendances du secteur manufacturier - Le secteur manufacturier implique la transformation des matières premières en produits finis, tandis que le secteur logistique assure le flux efficace des matières premières vers l'usine et le transport des produits manufacturés vers les distributeurs et les consommateurs. L'offre et la demande des deux secteurs sont fortement interconnectées et essentielles pour une chaîne d'approvisionnement sans faille. Par conséquent, la valeur ajoutée brute, la répartition de la valeur ajoutée brute dans les principaux secteurs manufacturiers et la croissance du secteur manufacturier sur la période d'examen ont été analysées et présentées dans cette tendance sectorielle.
- Taille de la flotte de camions par type - La part de marché des types de camions est influencée par des facteurs tels que les préférences géographiques, les principaux secteurs d'utilisateurs finaux, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les perturbations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), etc. Par conséquent, la distribution (part % pour l'année de base de l'étude) du volume du parc de camions par type de camion, les perturbateurs du marché, les investissements dans la fabrication de camions, les spécifications des camions, les réglementations d'utilisation et d'importation des camions, et les anticipations du marché sur la période de prévision ont été présentés dans cette tendance sectorielle.
- Coûts d'exploitation du camionnage - Les principales raisons de mesurer/comparer la performance logistique de toute entreprise de camionnage sont de réduire les coûts d'exploitation et d'augmenter la rentabilité. D'autre part, la mesure des coûts d'exploitation aide à identifier si et où apporter des changements opérationnels pour contrôler les dépenses et identifier les domaines d'amélioration des performances. Par conséquent, dans cette tendance sectorielle, les coûts d'exploitation du camionnage et les variables impliquées, à savoir les salaires et avantages des conducteurs, les prix du carburant, les coûts de réparation et de maintenance, les coûts des pneus, etc., ont été étudiés sur l'année de base de l'étude et présentés pour la géographie étudiée (pays ou région selon la portée du rapport).
- Commerce de gros et de détail - Ce segment d'utilisateur final capture les dépenses logistiques externes (externalisées) engagées par les grossistes et les détaillants pour le service de transport routier de marchandises. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la vente en gros ou au détail de marchandises, généralement sans transformation, et la fourniture de services accessoires à la vente de marchandises. Les prestataires de services logistiques jouent un rôle crucial dans le mouvement fiable des fournitures vers et des produits finis depuis les maisons de production vers les distributeurs et finalement vers le client final, couvrant des activités telles que l'approvisionnement en matériaux, le transport, l'exécution des commandes, l'entreposage et le stockage, la prévision de la demande, la gestion des stocks, etc.
| Mot-clé | Définition |
|---|---|
| Cabotage | Transport routier par un véhicule à moteur immatriculé dans un pays effectué sur le territoire national d'un autre pays. |
| Transbordement | Le transbordement est une procédure logistique par laquelle les produits d'un fournisseur ou d'une usine de fabrication sont distribués directement à un client ou à une chaîne de vente au détail avec un temps de manutention ou de stockage marginal à nul. Le transbordement a lieu dans un terminal de quai de distribution ; généralement composé de camions et de portes de quai des deux côtés (entrant et sortant) avec un espace de stockage minimal. Le nom « transbordement » explique le processus de réception des produits via un quai entrant, puis de leur transfert à travers le quai vers le quai de transport sortant. |
| Commerce triangulaire | Transport routier international entre deux pays différents effectué par un véhicule routier à moteur immatriculé dans un troisième pays. Un troisième pays est un pays autre que le pays de chargement/embarquement et que le pays de déchargement/débarquement. |
| Marchandises dangereuses | Les classes de marchandises dangereuses transportées par route sont celles définies par la quinzième édition révisée des Recommandations des Nations Unies relatives au transport des marchandises dangereuses, Nations Unies, Genève 2007. Elles comprennent la Classe 1 : Explosifs ; la Classe 2 : Gaz ; la Classe 3 : Liquides inflammables ; la Classe 4 : Solides inflammables - substances susceptibles de s'enflammer spontanément ; substances qui, au contact de l'eau, dégagent des gaz inflammables ; la Classe 5 : Substances comburantes et peroxydes organiques ; la Classe 6 : Substances toxiques et infectieuses ; la Classe 7 : Matières radioactives et la Classe 8 : Substances corrosives, la Classe 9 : Substances et objets dangereux divers. |
| Expédition directe | L'expédition directe est une méthode de livraison de marchandises du fournisseur ou du propriétaire du produit directement au client. Dans la plupart des cas, le client commande les marchandises auprès du propriétaire du produit. Ce schéma de livraison réduit les coûts de transport et de stockage, mais nécessite une planification et une administration supplémentaires. |
| Transport de courte distance intermodal | Le transport de courte distance intermodal est une forme de service de camionnage qui relie les différents modes d'expédition (intermodal), tels que le fret maritime ou le fret aérien. C'est un trajet à courte distance qui transporte des marchandises d'un endroit à un autre, généralement avant ou après son processus d'expédition longue distance. Les camions de transport de courte distance intermodal déplacent les marchandises vers et depuis diverses destinations, telles que les navires porte-conteneurs, les parcs de stockage, les entrepôts d'exécution des commandes et les gares de triage. En règle générale, le transport de courte distance intermodal ne transporte des marchandises que sur de courtes distances et n'opère que dans une seule zone métropolitaine. Il ne nécessite également qu'un seul camionneur en un seul quart de travail. Mais malgré cela, il joue un rôle important dans l'expédition longue distance car il achemine les marchandises vers la cargaison et vice versa. Il rend le transport intermodal beaucoup plus efficace et permet le transfert transparent des marchandises vers le client final. |
| Fourgon sec | Un fourgon sec est un type de semi-remorque entièrement fermée pour protéger les expéditions des éléments extérieurs. Conçu pour transporter des marchandises palettisées, en boîtes ou en vrac, les fourgons secs ne sont pas à température contrôlée (contrairement aux unités frigorifiques) et ne peuvent pas transporter des expéditions hors gabarit (contrairement aux remorques à plateau). |
| Demande finale | La demande finale comprend tous les types de marchandises (biens ainsi que services) consommés en tant qu'utilisation finale et peut inclure la consommation personnelle, ou la consommation par le gouvernement, par les entreprises en tant qu'investissement en capital, et en tant qu'exportations. Elle comprend tous les types de marchandises (biens ainsi que services) consommés en tant qu'utilisation finale et peut inclure la consommation personnelle, ou la consommation par le gouvernement, par les entreprises en tant qu'investissement en capital, et en tant qu'exportations. |
| Camion à plateau | Un camion à plateau est un type de camion à conception rigide. Il possède une carrosserie arrière de forme plate pour faciliter le chargement et le déchargement des marchandises. Le camion à plateau est principalement utilisé pour transporter des marchandises lourdes, hors gabarit, larges et non délicates telles que des machines, des matériaux de construction ou des équipements. En raison de la carrosserie ouverte du camion, les marchandises transportées avec lui ne doivent pas être vulnérables à la pluie. Par fonctionnalité, le camion à plateau est comparable à une remorque à plateau. |
| Logistique entrante | La logistique entrante est la façon dont les matériaux et autres marchandises sont introduits dans une entreprise. Ce processus comprend les étapes de commande, de réception, de stockage, de transport et de gestion des approvisionnements entrants. La logistique entrante se concentre sur la partie approvisionnement de l'équation offre-demande. |
| Demande intermédiaire | La demande intermédiaire comprend les biens, les services et la construction de maintenance et de réparation vendus aux entreprises, à l'exclusion de l'investissement en capital. |
| Chargement international | Lieu de chargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de déchargement dans un pays différent. |
| Déchargement international | Lieu de déchargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de chargement dans un pays différent. |
| Cargaison hors gabarit | La cargaison hors gabarit est toute cargaison qui ne peut pas être chargée dans des conteneurs d'expédition à six faces simplement parce qu'elle est trop grande. Le terme est une classification très large de toutes les cargaisons dont les dimensions dépassent les dimensions maximales du conteneur 40HC. C'est-à-dire une longueur supérieure à 12,05 mètres, une largeur supérieure à 2,33 mètres ou une hauteur supérieure à 2,59 mètres. |
| Palettes | Plateforme surélevée, destinée à faciliter le levage et l'empilage des marchandises. |
| Chargement partiel | Un chargement partiel décrit des marchandises qui ne remplissent qu'un camion partiellement. En substance, la quantité de l'expédition est plus grande que l'expédition en chargement partiel (LTL). De plus, l'expédition ne peut pas occuper entièrement un camion, c'est-à-dire que sa capacité est bien inférieure à une expédition en chargement complet (FTL). |
| Route revêtue | Route dont la surface est constituée de pierre concassée (macadam) avec un liant hydrocarboné ou des agents bitumineux, de béton ou de pavés. |
| Logistique inverse | La logistique inverse comprend le secteur des chaînes d'approvisionnement qui traite tout ce qui revient vers l'intérieur de la chaîne d'approvisionnement ou qui voyage « en sens inverse » dans la chaîne d'approvisionnement. |
| Service de transport routier de marchandises | Le recours à une agence de camionnage pour le transport de marchandises (matières premières ou produits manufacturés, y compris les solides et les liquides) de l'origine à une destination à l'intérieur du pays (national) ou transfrontalier (international) constitue le marché du transport routier de marchandises. Le service peut être en chargement complet ou en chargement partiel, conteneurisé ou non conteneurisé, à température contrôlée ou sans contrôle de température, à courte ou longue distance. |
| Véhicule à bâche tendue | Les termes « tautliner » et « rideaux coulissants » sont utilisés comme noms génériques pour les camions/remorques à rideaux coulissants. Les rideaux sont fixés en permanence à un rail en haut et à des rails/poteaux détachables à l'avant et à l'arrière, permettant aux rideaux d'être ouverts et aux chariots élévateurs d'être utilisés tout le long des côtés pour un chargement et un déchargement faciles et efficaces. Lorsqu'ils sont fermés pour le transport, des sangles de retenue de charge verticales sont fixées à un rail de corde sous le plancher du camion, reliant le plancher du camion et le rideau des deux côtés. Des treuils à chaque extrémité du rideau le tendent, d'où le nom « tautliner ». Cela empêche le rideau de claquer ou de battre dans le vent et peut également aider à retenir les charges légères de glisser latéralement. |
| Transport pour compte d'autrui | Le transport de marchandises contre rémunération. |
| Route non revêtue | Route avec une base stabilisée non revêtue de pierre concassée, de liant hydrocarboné ou d'agents bitumineux, de béton ou de pavés. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation est considérée comme faisant partie de la tarification, et le prix de vente moyen varie tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les appels des analystes sont validés par un vaste réseau d'experts en recherche primaire du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




