
Taille et part du marché des services de fabrication électronique en Inde
Analyse du marché des services de fabrication électronique en Inde par Mordor Intelligence
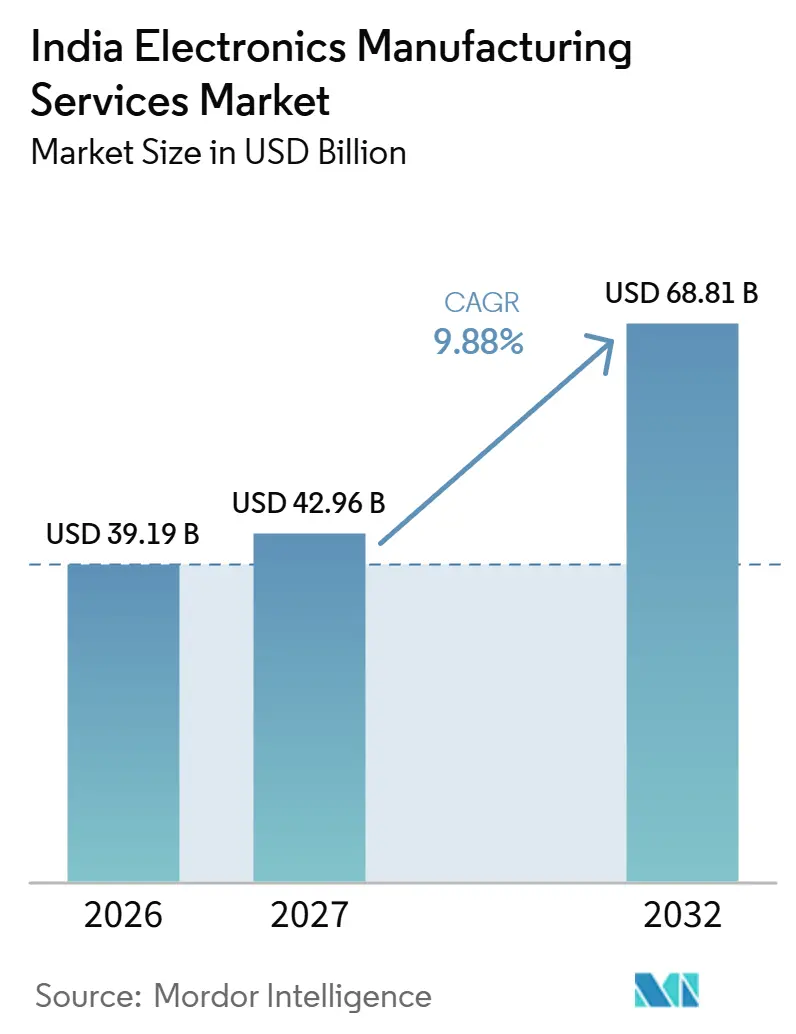
La taille du marché des services de fabrication électronique en Inde devrait augmenter de 39,19 milliards USD en 2026 à 42,96 milliards USD en 2027 et atteindre 68,81 milliards USD d'ici 2032, avec un CAGR de 9,88 % sur 2027-2032.
Le Programme de Fabrication de Téléphones Mobiles de l'Inde, introduit en août 2026 pour soutenir la production après la fin du précédent programme d'incitation liée à la production (PLI) à grande échelle pour l'électronique, soutient les fabricants éligibles. L'externalisation orientée vers l'exportation et la demande intérieure en véhicules créent des voies distinctes pour remporter des programmes de production électronique. La possession de la production de composants permet à un fournisseur de générer des revenus sur les modules ainsi que sur l'assemblage des appareils, et la prise en charge des responsabilités de conception ou de test élargit le travail qu'un client peut confier à un seul fournisseur. La valeur de cette offre plus large dépend d'un approvisionnement sécurisé en puces et d'une capacité d'ingénierie suffisante, car des lacunes dans l'un ou l'autre peuvent limiter la conversion des contrats en produits livrables.
Principaux enseignements du rapport
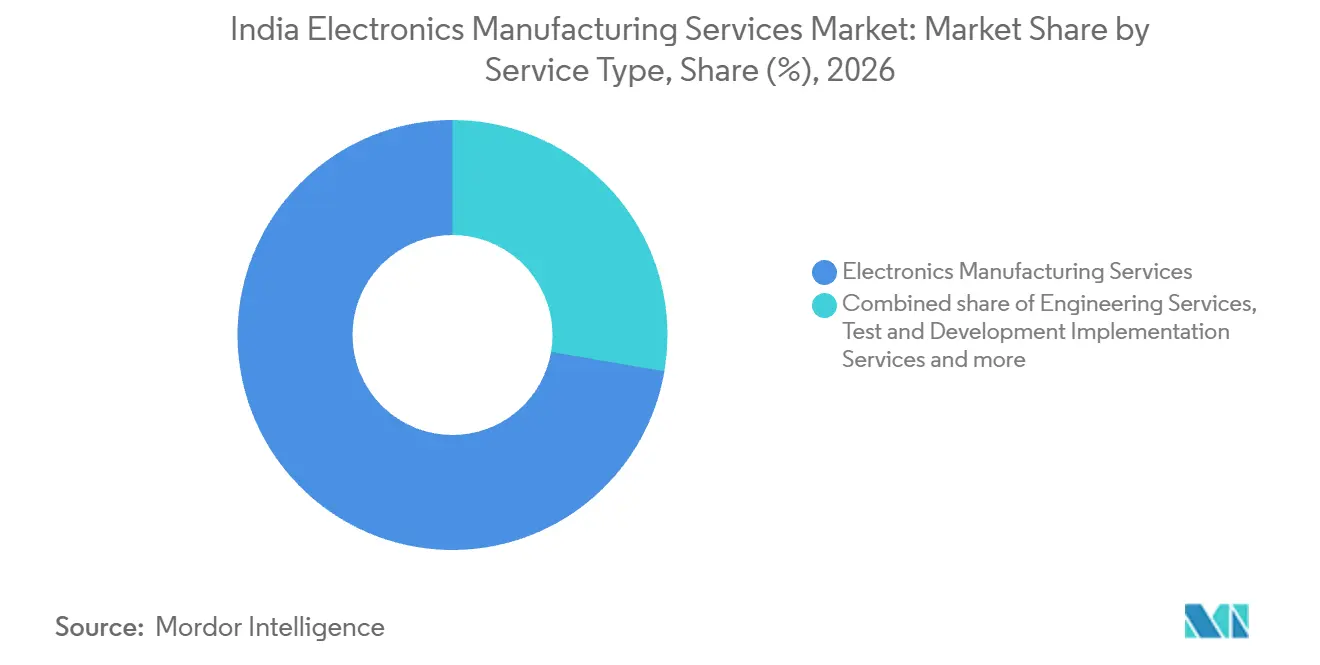
- Par type de service, les services de fabrication électronique ont détenu une part de marché de 72,3 % sur le marché des services de fabrication électronique en Inde en 2026, et le segment devrait connaître la croissance la plus rapide avec un CAGR de 10,3 % sur 2027-2032.
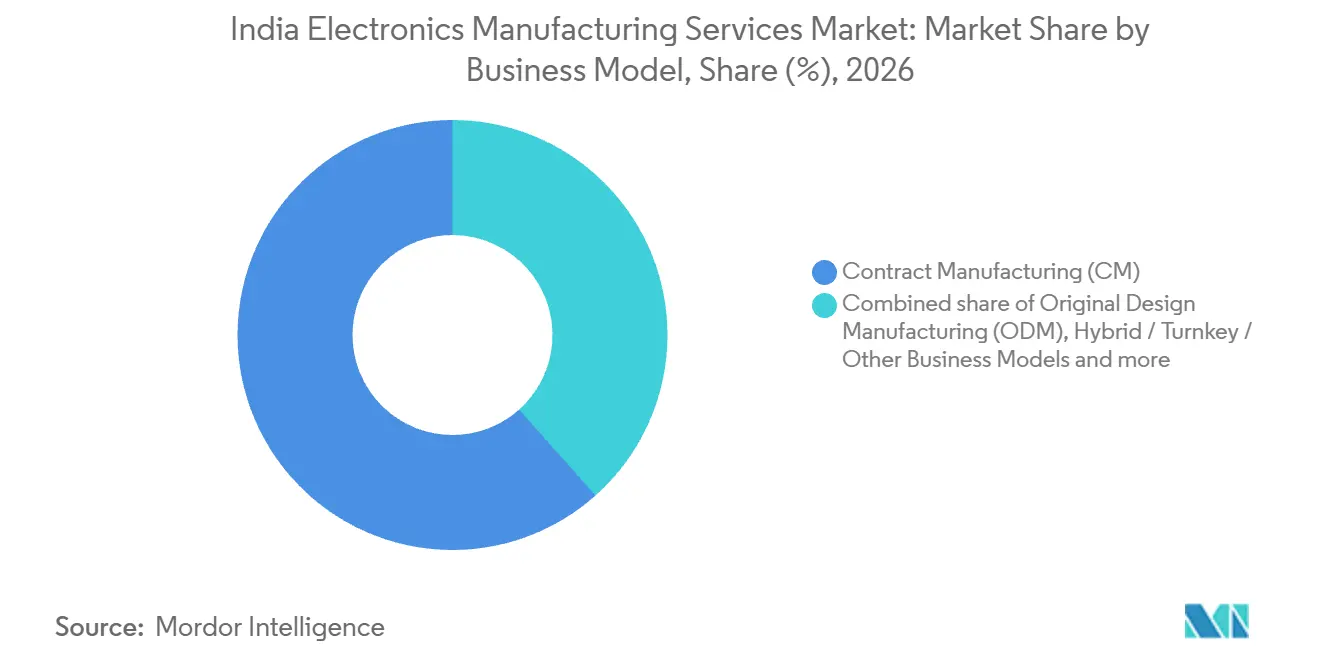
- Parmi les modèles commerciaux, la fabrication sous contrat a dominé avec une part de 61,59 % de la taille du marché des services de fabrication électronique en Inde en 2026, tandis que les modèles commerciaux hybrides, clé en main et autres devraient connaître la croissance la plus rapide avec un CAGR de 10,45 % sur 2027-2032.
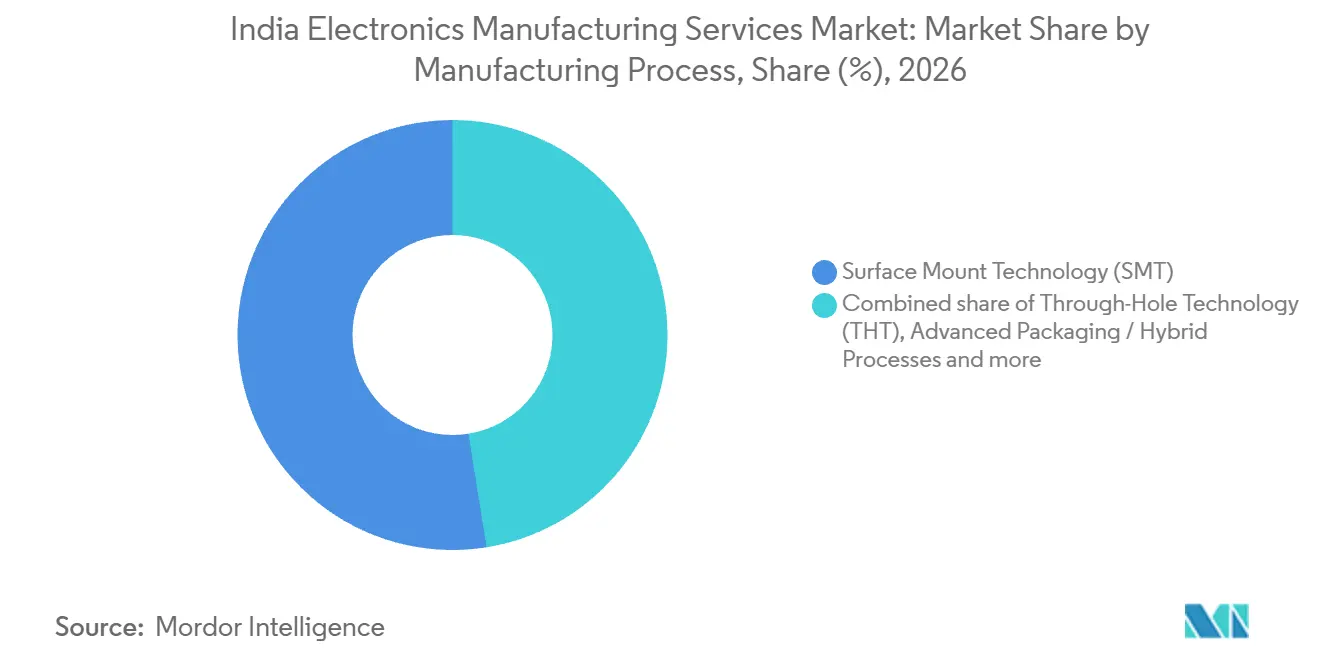
- Les processus de fabrication ont été dominés par la technologie de montage en surface avec une part de 52,54 % des revenus du secteur en 2026, tandis que l'emballage avancé et les processus hybrides devraient connaître la croissance la plus rapide avec un CAGR de 10,5 % sur 2027-2032.
- Parmi les utilisateurs finaux, l'électronique grand public a détenu la plus grande part des revenus du secteur à 38,67 % en 2026, et l'automobile devrait connaître la croissance la plus rapide avec un CAGR de 11,7 % sur 2027-2032.
- Géographiquement, le Tamil Nadu est l'État leader pour la production de services de fabrication électronique en Inde.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations gouvernementales dans le cadre du PLI 2.0 et des programmes sur les composants | +3.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Déplacement de l'externalisation Chine-Plus-Un vers l'Inde | +3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Intégration verticale dans la fabrication de composants renforçant la valeur ajoutée | +2.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Hausse de la demande intérieure en appareils intelligents et en électronique pour véhicules électriques | +2.1% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Expansion des incitations liées à la production orientées vers l'exportation | +1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption de l'automatisation de l'Industrie 4.0 dans les usines indiennes | +0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations Gouvernementales dans le Cadre du PLI 2.0 et des Programmes de Composants
Les incitations aux composants peuvent rendre l'expansion de l'assemblage plus pratique en soutenant les fournisseurs nécessaires autour d'une usine de fabrication d'appareils finis. En août 2026, le Programme de Fabrication de Composants Électroniques avait approuvé 106 projets dans 15 États indiens, avec une production en cours dans 38 usines approuvées.[1] Ce sous-ensemble opérationnel offre aux fabricants d'électronique une base de production à considérer lors de l'élaboration d'arrangements d'approvisionnement domestique. Dans le cadre des programmes PLI pour la Fabrication Électronique à Grande Échelle et le Matériel Informatique 2.0, 59 entreprises ont déclaré une production incrémentale au cours de l'exercice 2025-26 jusqu'en décembre 2025. Ensemble, ces programmes traitent l'approvisionnement en composants et la fabrication de produits finis. D'autres démarrages parmi les projets de composants approuvés pourraient élargir les choix d'approvisionnement local d'un assembleur, faisant de la mise en service de l'usine l'étape qui ajoute des fournisseurs potentiels au-delà de la base opérationnelle.
Transfert d'Externalisation Chine-Plus-Un vers l'Inde
En mars 2025, Apple a expédié un record d'environ 600 tonnes d'iPhones depuis l'Inde vers les États-Unis après avoir accéléré la production en prévision des droits de douane américains. En septembre 2026, les usines de Foxconn et Tata Electronics en Inde fabriquaient des modèles iPhone 18 Pro et Pro Max pour l'exportation avant leur lancement commercial mondial. Cet exemple relie un site de production indien aux exigences de calendrier d'un programme international d'appareils, élargissant l'argumentaire pratique en faveur de la diversification géographique. La valeur globale de la production électronique indienne a augmenté de 15,8 % au cours de l'exercice 2025-26 par rapport à l'exercice 2024-25. Pour les fabricants cherchant des activités d'externalisation supplémentaires, la valeur stratégique réside dans la démonstration de la disponibilité pour le calendrier de lancement d'un client, ainsi que dans la capacité à fournir des volumes de production substantiels.
Intégration Verticale dans la Fabrication de Composants Renforçant la Valeur Ajoutée
La possession d'un fabricant de composants offre à un groupe de services de fabrication électronique une voie vers des revenus issus de la production de modules en parallèle de l'assemblage d'appareils. Dixon Technologies (India) Limited a acquis 51 % de Kunshan Q Tech Microelectronics (India) Private Limited le 26 septembre 2025. En septembre 2026, Q Tech India, la coentreprise majoritairement détenue par Dixon de Q Technology (Group) Company Limited, a vendu 6,98 millions de modules de caméra finis, en hausse de 5,6 % d'une année sur l'autre mais en baisse de 32,3 % d'un mois sur l'autre. Ces chiffres de ventes déclarés n'étaient pas audités et susceptibles d'ajustements. Étant donné que Dixon a finalisé son acquisition de 51 % le 26 septembre 2025, la lecture de 5,6 % d'une année sur l'autre compare les ventes de septembre 2026 avec un mois qui s'est déroulé presque entièrement avant la prise de participation de Dixon.
Hausse de la Demande Intérieure en Appareils Intelligents et en Électronique pour Véhicules Électriques
La demande intérieure en véhicules électriques crée une opportunité pour les prestataires de services de fabrication électronique de rechercher des programmes de fabrication desservant plusieurs formats de véhicules. L'Inde a enregistré 2,3 millions de véhicules électriques en 2025, soit 8 % des nouvelles immatriculations de véhicules. Les ventes de deux-roues électriques ont totalisé 1,28 million d'unités et les ventes de trois-roues électriques ont totalisé 800 000 unités en 2025. Ces catégories représentaient respectivement 57 % et 35 % des ventes de véhicules électriques en 2025. Cette concentration fait des producteurs de véhicules légers les premiers clients potentiels pour un fournisseur de services de fabrication électronique cherchant un volume automobile domestique, plutôt que de traiter tous les programmes de véhicules comme des opportunités également importantes.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Dépendance aux Semi-conducteurs et Composants Importés | -1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pénuries de Compétences dans l'Assemblage Électronique de Haute Précision | -0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Incertitude Politique après la Fin de la Phase PLI | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Intensification de la Concurrence par les Prix Entraînant une Compression des Marges | -0.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux Semi-conducteurs et Composants Importés
L'expansion de l'assemblage ne peut pas supprimer l'exposition créée par la dépendance à la production de puces à l'étranger. Dans son rapport de mai 2026, le NITI Aayog a estimé que les importations couvraient 90 à 95 % de la consommation de semi-conducteurs de l'Inde.[2] Il a averti que des perturbations chez des fournisseurs mondiaux concentrés pourraient déclencher des pénuries affectant des secteurs dont l'électronique grand public. Pour les assembleurs d'électronique grand public, cette interruption potentielle rend la disponibilité fiable des puces aussi déterminante que l'ajout de capacité de produits finis. Au 18 septembre 2026, 5 usines indiennes de semi-conducteurs avaient commencé leur production commerciale, approvisionnant les besoins domestiques et les exportations, selon le Ministère de l'Électronique et des Technologies de l'Information. Même avec ces usines domestiques en production, la disponibilité des puces à l'étranger peut limiter les engagements de livraison qu'un prestataire de services de fabrication électronique prend, indépendamment de l'espace d'assemblage.
Pénuries de Compétences dans l'Assemblage Électronique de Haute Précision
L'assemblage automatisé peut faire des compétences en ingénierie une contrainte sur la capacité de production utilisable. L'évaluation 2026 de KPMG a évalué la maturité des techniciens de services de fabrication électronique indiens comme faible à modérée et a identifié un manque de compétences pratiques en services de fabrication électronique et en automatisation. En août 2025, ETManufacturing a rapporté que les ingénieurs en services de fabrication électronique pourraient avoir besoin de dépanner des bras robotiques et d'interpréter des données de capteurs, des tâches qui pourraient devenir des goulots d'étranglement sans perfectionnement ciblé. Pour un prestataire de services de fabrication électronique, cela peut rendre l'expansion dépendante de la disponibilité d'ingénieurs capables de résoudre des problèmes de production, en plus du nombre de travailleurs à la chaîne d'assemblage. Même avec l'équipement en place, des lacunes dans ces capacités peuvent laisser un programme de production automatisé dépendant d'un personnel technique rare, augmentant le temps et le coût nécessaires pour l'étendre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Service :
L'Échelle de Fabrication s'Étend aux Programmes AutomobilesLe segment des services de fabrication électronique représentait une part de 72,3 % de la taille du marché des services de fabrication électronique en Inde en 2026 et est le segment à la croissance la plus rapide, avec un CAGR de 10,3 % sur 2027-2032. L'échelle de ce plus grand segment est illustrée par la capacité annuelle de production de smartphones déclarée par Dixon Technologies de 65 millions d'unités en Inde pour l'exercice 2025-26. Une telle capacité peut permettre aux clients marques de contracter une production sans créer eux-mêmes une opération de fabrication comparable. Dixon déclare cette capacité comme servant à la fois les marques domestiques et mondiales, de sorte que son utilisation dépend des commandes de plusieurs clients marques.
Au niveau du programme client, les services de fabrication peuvent s'étendre à l'assemblage et au test de semi-conducteurs en parallèle de la production d'appareils finis. Tata Electronics a annoncé en février 2026 qu'elle fabriquerait des Modules Automobiles Qualcomm dans son usine de Jagiroad, en Assam, pour les constructeurs automobiles indiens et mondiaux. Les applications prévues comprenaient les cockpits numériques, l'infodivertissement, la connectivité et les systèmes de véhicules intelligents. Qualcomm est le fournisseur de modules et Tata Electronics est le partenaire de fabrication annoncé, plaçant un prestataire de services de fabrication électronique indien au sein du réseau de fabricants de modules d'une plateforme automobile mondiale.

Par Modèle Commercial :
Les Contrats de Marque Ancrent des Rôles de Fournisseur Plus LargesLa fabrication sous contrat représentait une part de marché de 61,59 % sur le marché des services de fabrication électronique en Inde en 2026, en faisant le plus grand segment. Au 20 mai 2025, la filiale en propriété exclusive de Dixon, Padget Electronics Private Limited, avait commencé à fabriquer des smartphones Alcatel dans le cadre d'un contrat avec NxtCell India Private Limited. L'arrangement sépare la contrepartie contractante de l'entité de fabrication et de la marque grand public, illustrant comment un seul programme de production peut impliquer des rôles commerciaux distincts. Pour un programme lié à une marque, cette structure crée une position pour un spécialiste des services de fabrication électronique grâce à l'exécution de la fabrication, sans exiger que le fournisseur possède la marque de l'appareil.
Les modèles commerciaux hybrides, clé en main et autres forment le segment à la croissance la plus rapide, avec un CAGR prévu de 10,45 % sur 2027-2032. Kaynes Technology India Limited a attribué 51 % de son chiffre d'affaires consolidé au premier trimestre de l'exercice 2026-27 à l'assemblage de cartes de circuits imprimés clé en main pour fabricants d'équipements d'origine, sous une classification commerciale susceptible de changer. La fabrication à conception originale implique un rôle de développement différent, illustré par l'accord de juin 2025 d'Aimtron Electronics Limited pour un système d'alimentation sans interruption sans transformateur destiné à un acheteur américain d'infrastructure numérique. Aimtron devait diriger le développement de bout en bout, avec l'ingénierie et la fabrication prévues en Inde. Le choix entre ces modèles peut dépendre de la quantité de responsabilité de développement de produit qu'un acheteur transfère avec la mission de fabrication.
Par Processus de Fabrication :
La Capacité d'Assemblage Soutient l'Expansion de l'EmballageLa technologie de montage en surface était le plus grand segment, représentant 52,54 % des revenus du marché en 2026. En septembre 2026, Syrma SGS Elemaster Private Limited, la coentreprise de Syrma SGS Technology Limited et d'Elemaster Group, a inauguré une installation de 20 000 pieds carrés à Bengaluru comprenant des lignes de montage en surface et d'autres lignes d'assemblage.[3] Étant donné que la même installation de Bengaluru comprend également des lignes de technologie à trous traversants (THT) et de construction en boîtier, un client peut placer l'assemblage de cartes et la construction finale dans un seul endroit.
L'emballage avancé et les processus hybrides forment le segment à la croissance la plus rapide, avec un CAGR prévu de 10,5 % sur 2027-2032. En septembre 2026, l'Unité 1 de Kaynes Semicon à Sanand fonctionnait à un faible volume d'environ 3,6 millions d'unités par an, au service d'Alpha & Omega Semiconductor. Kaynes emballait l'IPM5, le plus récent IPM7 et des emballages supplémentaires pour ce client ancre. À environ 300 000 unités par mois, l'ajout d'emballages pour le client ancre pourrait élargir la charge de travail de l'Unité 1 de Sanand sans nécessiter d'abord une nouvelle relation client.
Par Utilisateur Final :
L'Échelle Grand Public Répond à la Demande en Électronique AutomobileL'électronique grand public était le plus grand segment, représentant 38,67 % des revenus du marché en 2026. Dixon Technologies (India) Limited a déclaré une capacité annuelle de production de téléviseurs LED de 5 millions d'unités dans son rapport de l'exercice 2025-26, qui décrivait également la conception et la fabrication dans son activité d'électronique grand public. Le rôle de conception de Dixon permet à une marque de téléviseurs de confier le développement de produits et l'assemblage au même prestataire de services de fabrication électronique. Pour ce fournisseur, une mission plus importante peut découler de la responsabilité de conception même sans volume unitaire plus élevé.
L'automobile est le segment à la croissance la plus rapide, avec un CAGR prévu de 11,7 % sur 2027-2032. Kaynes Technology India Limited a déclaré que l'automobile contribuait à environ 25 % de son chiffre d'affaires consolidé au cours de l'exercice 2025-26, couvrant les composants pour véhicules électriques, les systèmes de gestion de batteries et les systèmes avancés d'aide à la conduite. Étant donné que le travail automobile de Kaynes couvre l'électrification des véhicules et l'aide à la conduite, un prestataire de services de fabrication électronique peut étendre son rôle de fabrication à mesure qu'un client dans le secteur automobile confie davantage de fonctions électroniques à des partenaires de production.
Analyse géographique
Marché des Services de Fabrication Électronique au Tamil Nadu
Le Tamil Nadu est l'État leader pour la production de services de fabrication électronique, avec une base de fabrication électronique soutenue par des programmes et une importante activité d'exportation de biens électroniques. En août 2026, le Ministère de l'Électronique et des Technologies de l'Information a signalé un soutien gouvernemental pour l'établissement de 58 unités de fabrication électronique dans l'État. Les exportations de biens électroniques du Tamil Nadu ont totalisé 19,97 milliards USD au cours de l'exercice 2025-26. Ensemble, le soutien à la fabrication et l'activité d'exportation relient une base de programmes électroniques plus large à la demande internationale, rendant l'État pertinent pour les fournisseurs cherchant des relations de production liées aux marchés étrangers.
Le Karnataka accueille les opérations consolidées de Syrma SGS Technology Limited à Bengaluru, qui ont fabriqué des assemblages de cartes de circuits imprimés et des constructions en boîtier au cours de l'exercice 2025-26. Étant donné que ces opérations associent l'assemblage de cartes à la construction en boîtier, un acheteur peut confier des tâches d'assemblage de cartes et de construction finale connectées à un seul fabricant. Par ailleurs, le Conseil de Développement des Zones Industrielles du Karnataka est l'agence de mise en œuvre du cluster de fabrication électronique approuvé de 224,5 acres à Kotur et Belur dans le taluk de Dharwad.
L'Haryana accueille plusieurs tâches de fabrication au sein du réseau d'usines consolidé de Syrma SGS Technology Limited. Dans les Unités 1 et 2 de Bawal en Haryana, les opérations consolidées de Syrma SGS couvraient le travail sur les modules de mémoire et l'assemblage de cartes de circuits imprimés au cours de l'exercice 2025-26. Ses Unités 1 et 2 de Manesar ont également fabriqué des assemblages de cartes de circuits imprimés et des constructions en boîtier au cours de l'exercice 2025-26. Le rapport de situation des projets de février 2026 du MeitY a identifié le cluster de fabrication électronique approuvé de 500 acres à IMT Sohna dans le district de Nuh. Un acheteur cherchant un assemblage de modules de mémoire et de cartes se tournerait donc vers les unités de Bawal, et celui cherchant des constructions en boîtier vers Manesar.
Cadre Réglementaire et Perspectives
La comparaison couvre certaines juridictions, l'Inde et le Tamil Nadu, du point de vue d'un sous-traitant de services de fabrication électronique non-micro fabriquant des équipements de l'Annexe I. La couverture nationale des déchets électroniques exclut les microentreprises, les déchets de batteries, les plastiques d'emballage et les déchets radioactifs. Les fabricants et les producteurs ont des rôles distincts, avec la responsabilité élargie des producteurs assignée aux producteurs définis, y compris les entités proposant des équipements de l'Annexe I sous leur propre marque. Les approbations d'installations ajoutent un processus d'État distinct, incluant une classification spécifique pour l'assemblage d'articles électriques et électroniques entièrement secs au Tamil Nadu.
Tableau Réglementaire
| Facteur de décision | Inde | Tamil Nadu |
|---|---|---|
| Autorité principale | Conseil Central de Contrôle de la Pollution pour les déchets électroniques ; conseils d'État de contrôle de la pollution pour les autorisations | Conseil de Contrôle de la Pollution du Tamil Nadu |
| Instruments clés ou orientation | Règles de Gestion des Déchets Électroniques, 2022 ; directives de consentement de la Loi sur l'Air et l'Eau de janvier 2026 | Consentement à Établir et Consentement à Exploiter ; Catégorie Blanche pour l'assemblage d'articles électriques et électroniques entièrement secs |
| Effet commercial | Obligations spécifiques aux rôles en matière de déchets électroniques ; autorisations d'exploitation accordées valables jusqu'à annulation, sous réserve de conformité | Approbation d'adéquation du site avant construction et consentement d'exploitation avant mise en service là où le consentement est requis |
| Attractivité politique actuelle | Moyenne | Moyenne |
| Orientation future de l'attractivité politique | Assouplissement | Assouplissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète un cadre opérationnel de gestion des déchets électroniques avec des obligations distinctes pour les fabricants et les producteurs définis. La note Moyenne du Tamil Nadu reflète les conditions de site et de mise en service pour les industries couvertes, avec l'assemblage d'articles électroniques entièrement secs classé séparément dans la Catégorie Blanche. Le 27 janvier 2026, les directives nationales de la Loi sur l'Air et l'Eau ont été modifiées de sorte que les autorisations d'exploitation accordées continuent jusqu'à annulation, sous réserve de conformité continue et de garanties d'annulation. Cette disposition de validité promulguée soutient l'orientation Assouplissement pour les deux juridictions en assurant la continuité après l'octroi du consentement tout en préservant l'application au niveau de l'État.
Étapes de la Chaîne de Valeur
La comparaison de la chaîne de valeur suit la conception, l'assemblage de cartes et la fabrication de systèmes complets avec vérification, identifiant où les fournisseurs génèrent des revenus de services. En septembre 2026, le Gouvernement de l'Inde a identifié les cartes de circuits imprimés, les modules de caméra et les modules d'affichage parmi les intrants électroniques dépendants des importations. Cette exposition relie les décisions d'approvisionnement en amont à la capacité des fabricants en aval à compléter le produit d'un client, faisant de la responsabilité des pièces et des tests un élément central de la quantité de travail qu'un fournisseur peut entreprendre.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Conception et ingénierie | Fournisseurs de conception tels que Dixon Technologies (India) Limited et Avalon Technologies Limited | Honoraires de services de conception et d'ingénierie | Préparation des conceptions pour la fabrication | Examiner conjointement la fabricabilité avec le client |
| Assemblage de cartes de circuits imprimés | Assembleurs de cartes tels que Avalon Technologies Limited | Revenus d'assemblage de cartes et de fabrication | Cartes et modules dépendants des importations | Qualifier des sources alternatives et réserver des pièces à source unique sélectionnées |
| Fabrication et vérification de systèmes complets | Fabricants de systèmes tels que Avalon Technologies Limited, et testeurs d'électronique ferroviaire tels que Syrma SGS Technology Limited | Revenus de services de fabrication et de test de systèmes | Acceptation du produit liée aux exigences du pays de destination | Convenir des tests d'acceptation fonctionnelle avec le client avant la livraison |
| Source: Mordor Intelligence | ||||
Étant donné que les cartes et les modules arrivent de l'étranger, la disponibilité des pièces est d'abord testée lors de l'assemblage des cartes, puis se répercute sur l'intégration des systèmes. Un fournisseur qui assemble des cartes et intègre et teste également le système complet assume à la fois la disponibilité des pièces et l'acceptation du produit pour le client. Pour un acheteur externalisant un système complet, le débit d'assemblage seul est par conséquent une mesure incomplète de la disponibilité du fournisseur, car une carte disponible doit encore passer les tests de produit convenus.
Paysage Concurrentiel
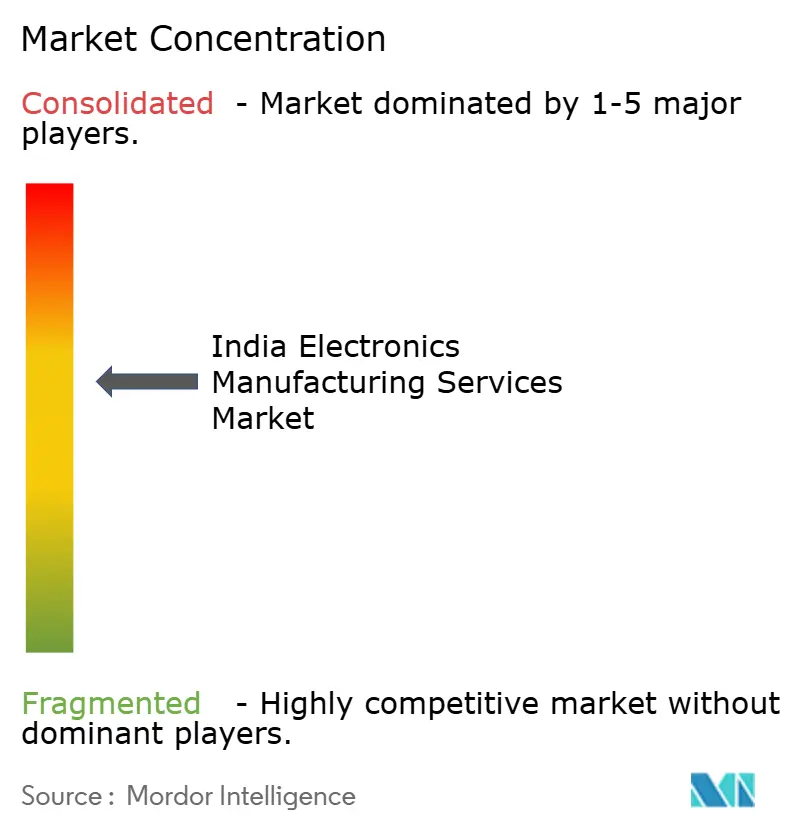
L'échelle favorise un groupe de grands fournisseurs, tandis que la concurrence entre les entreprises de services de fabrication électronique indiennes et internationales permet aux challengers de contester les programmes de production des clients. Dans son rapport de l'exercice 2025-26, Dixon Technologies (India) Limited a indiqué que les effectifs indiens de son groupe dépassaient 26 000 employés et que son réseau de fabrication comptait 30 installations. Le groupe de Tata Electronics Private Limited et DBG Technology (India) Private Limited participent également à la fabrication de combinés, aux côtés des concurrents en services de fabrication électronique Flextronics Technologies (India) Private Limited et Jabil Circuit India Private Limited. DBG a gagné des parts de fabrication de smartphones au cours du trimestre de mars 2026 alors que Xiaomi et Longcheer augmentaient leur production avec elle. Cette contestabilité au niveau des clients signifie qu'un grand réseau d'usines peut créer une barrière à l'entrée sans garantir à chaque titulaire la même allocation de production.
Tata Electronics a acquis une participation avec droit de vote de 60 % dans Pegatron Technology India le 24 janvier 2025. L'activité d'assemblage final, de test et d'emballage de combinés a été renommée Tata Electronics Products and Solutions Private Limited (anciennement Pegatron Technology India) le 11 mars 2025. Par une voie d'expansion différente, Jabil Inc. a inauguré son installation de Ranjangaon, Pune, le 17 juin 2026, avec des capacités dans les systèmes d'intelligence artificielle, la 5G, les réseaux, les systèmes d'alimentation industriels et l'électronique grand public. Les capacités des fournisseurs peuvent s'étendre par acquisition et diversification des produits, offrant aux acheteurs des moyens supplémentaires de confier des travaux de fabrication sans rendre chaque grand producteur interchangeable.
En mars 2026, le gouvernement central a dénotifié 15,42 hectares de la Zone Économique Spéciale de Sriperumbudur de Flextronics Technologies (India) Private Limited. Le changement a suivi la demande de l'entreprise et l'approbation du Tamil Nadu, laissant 60,72 hectares désignés. Les opérations indiennes de Flex combinent la fabrication avec la logistique directe et inverse et les services d'économie circulaire pour plusieurs segments industriels. Le bouquet de services de Flex permet à un fournisseur de concourir sur des programmes où l'acheteur souhaite également des services de logistique et d'économie circulaire en plus de la fabrication.
Leaders du Secteur des Services de Fabrication Électronique en Inde
-
Dixon Technologies (India) Limited
-
Tata Electronics Private Limited
-
DBG Technology (India) Private Limited
-
Flextronics Technologies (India) Private Limited
-
Jabil Circuit India Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Fabrication Électronique en Inde Entreprises couvertes dans ce rapport
- Dixon Technologies (India) Limited
- Bharat FIH Limited
- Foxconn Hon Hai Technology India Mega Development Private Limited
- Tata Electronics Private Limited
- DBG Technology (India) Private Limited
- Flextronics Technologies (India) Private Limited
- Tata Electronics Systems Solutions Private Limited
- Tata Electronics Products and Solutions Private Limited
- Samsung India Electronics Private Limited
- Jabil Circuit India Private Limited
- Sanmina-SCI India Private Limited
- Kaynes Technology India Limited
- Syrma SGS Technology Limited
- Avalon Technologies Limited
- Elin Electronics Limited
- Centum Electronics Limited
- Cyient DLM Limited
- Amber Enterprises India Limited
- SFO Technologies Private Limited
- Bhagwati Products Limited
Principales Opportunités pour les Acteurs du Marché
La comparaison des opportunités suit l'assemblage de cartes de convertisseurs, l'intégration de convertisseurs et la programmation de micrologiciels pour les programmes de camions électriques N2 et N3 cherchant des incitations à la demande PM E-DRIVE. À partir du 1er septembre 2026, le programme de fabrication progressive a ajouté l'assemblage domestique de cartes de circuits imprimés de composants électroniques, de semi-conducteurs et de connecteurs aux étapes d'intégration requises au niveau national à partir du 1er septembre 2025. Pour les véhicules articulés N3, l'éligibilité aux incitations ne couvre que le tracteur tracteur.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Assemblage domestique de cartes de convertisseurs | Phase d'assemblage de composants plus approfondie dans le périmètre domestique spécifié | Programmes de fabrication de camions électriques N2/N3 éligibles | Proposer l'assemblage de cartes de circuits imprimés au niveau des composants pour les programmes de convertisseurs | Capacité d'assemblage de composants domestiques | Fabricants sous contrat de cartes de circuits imprimés indiens |
| Intégration complète de convertisseurs | Le câblage, les connecteurs, les dissipateurs thermiques et les boîtiers font partie du périmètre de fabrication domestique | Fabricants de camions électriques éligibles | Combiner l'intégration de cartes, le câblage, le sertissage et la fixation mécanique | Coordination des tâches d'intégration spécifiées | Prestataires de services de fabrication électronique clé en main avec capacité d'intégration de convertisseurs |
| Services de programmation et de mise en service de convertisseurs | Le flashage de logiciels ou de micrologiciels domestiques accompagne la construction du convertisseur | Programmes de convertisseurs de camions électriques éligibles | Associer le flashage de micrologiciels aux tests de production définis par le client | Contrôle du chargement des micrologiciels et des transferts de fabrication | Prestataires de services de fabrication électronique avec capacités de programmation et de test |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une offre de fabrication domestique de convertisseurs qui relie l'assemblage de composants à l'intégration et à la programmation de l'unité finie. Un fournisseur peut commencer par des tâches sélectionnées correspondant à ses capacités et étendre la mission lorsqu'un acheteur lui confie également des travaux adjacents sur les convertisseurs. La participation des fournisseurs dépend du fait qu'un fabricant de véhicules éligible utilise un fournisseur indépendant pour l'assemblage de cartes, le câblage et le flashage de micrologiciels ou les réalise en interne, car la règle exige une exécution domestique sans prescrire l'externalisation.
Développements industriels récents dans Marché des Services de Fabrication Électronique en Inde
- Sep 2026 : Les usines de Foxconn et Tata Electronics en Inde fabriquaient des modèles iPhone 18 Pro et Pro Max pour l'exportation avant leur lancement commercial mondial.
- Sep 2026 : Syrma SGS Technology Limited et Elemaster Group, via Syrma SGS Elemaster Private Limited, ont inauguré une installation de fabrication d'électronique haute fiabilité de 20 000 pieds carrés à Bengaluru, avec des lignes de technologie de montage en surface, de technologie à trous traversants et de construction en boîtier.
- Août 2026 : Le MeitY a notifié le Programme de Fabrication de Téléphones Mobiles pour les exercices 2026-27 à 2030-31 après la fin du programme PLI pour l'électronique à grande échelle le 31 mars 2026. Il couvre les fabricants de téléphones mobiles enregistrés en Inde, y compris les prestataires de services de fabrication électronique qui satisfont à ses seuils de chiffre d'affaires et de ventes de marques.
Marché des Services de Fabrication Électronique en Inde Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des services de fabrication électronique en Inde mesure la valeur annuelle de la fabrication électronique externalisée et des services contractuels associés réalisés en Inde pour les entreprises de produits. Il s'agit du chiffre d'affaires annuel des prestataires en USD provenant de la production électronique et des services connexes d'ingénierie, de test, de mise en œuvre du développement, de logistique et d'autres services contractuels.
Exclusions du périmètre : Les ventes autonomes de composants et d'intrants, les ventes de produits finis de marque, l'activité de services de fabrication électronique réalisée en dehors de l'Inde, et les services autonomes de réparation, de maintenance et de révision après livraison sont exclus.
Aperçu de la Segmentation
- Par type de service
- Services de fabrication électronique
- Assemblage de PCB
- Assemblage électromécanique / boîtier complet
- Prototypage
- Autres services de fabrication électronique
- Services d'ingénierie
- Services de mise en œuvre de tests et de développement
- Services logistiques
- Autres types de services
- Services de fabrication électronique
- Par modèle commercial
- Fabrication sous contrat (CM)
- Fabrication à la conception originale (ODM)
- Modèles commerciaux hybrides / clés en main / autres
- Par processus de fabrication
- Technologie de montage en surface (SMT)
- Technologie à trous traversants (THT)
- Processus d'emballage avancé / hybrides
- Par utilisateur final
- Appareils mobiles (smartphones et tablettes)
- Électronique grand public
- Ordinateurs (PC/de bureau/portables)
- Industriel
- Automobile
- Communication
- Éclairage
- Médical
- Autres utilisateurs finaux
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques faisant autorité telles que les séries de production et d'exportation électroniques du Ministère de l'Électronique et des Technologies de l'Information, le chapitre de l'Enquête Économique 2025-26 du Ministère des Finances sur les incitations liées à la production et la fabrication de composants, et les communiqués du Bureau d'Information de la Presse sur la production électronique et les résultats du PLI dans le secteur électronique fournissent un contexte pour la capacité de production, les exportations, les incitations et le calendrier des politiques. Ces sources encadrent les indicateurs de demande et de capacité, tandis que les dépôts d'entreprises et les documents destinés aux investisseurs peuvent distinguer les revenus de fabrication externalisée des ventes de produits de marque propre d'une entreprise.
Les rapports annuels des entreprises, les dépôts en bourse, les présentations aux investisseurs et la presse commerciale et sectorielle réputée peuvent clarifier les ajouts d'installations, les programmes clients, la composition des services, l'utilisation déclarée et les risques tels que la dépendance aux composants importés. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
La recherche primaire engage des dirigeants de services de fabrication électronique basés en Inde, des responsables de lignes de services et d'usines, et des gestionnaires impliqués dans la planification commerciale, les opérations, l'approvisionnement et la finance. Les entretiens et les questionnaires structurés vérifient les preuves secondaires sur les revenus contractuels, le traitement clé en main, la composition des services, l'utilisation, la tarification et les marchés finaux des clients, puis clarifient les lacunes ou les définitions incohérentes par des suivis ciblés. Les réponses sont comparées aux dépôts, aux indicateurs officiels de production et de commerce, et aux vérifications au niveau des fournisseurs afin que les estimations reflètent l'activité en Inde et comptent les transactions des prestataires une seule fois.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Gestionnaires : 45 % |
Dimensionnement du Marché et Prévisions
Le modèle commence de haut en bas avec les revenus des prestataires de services de fabrication électronique en Inde pour la production électronique et les services contractuels associés, puis vérifie le total de manière sélective par rapport aux divulgations de revenus des fournisseurs, aux preuves d'installations et de contrats, et aux programmes de produits échantillonnés en utilisant des unités déclarées ou estimées multipliées par le revenu moyen du prestataire par unité. La production et les exportations de biens électroniques, la capacité de fabrication soutenue par le PLI, les expéditions de combinés et d'autres produits, l'utilisation déclarée des usines, la composition des services et la tarification ou le contenu matériel clé en main servent d'indicateurs : la production et les exportations encadrent l'activité adressable, la capacité et l'utilisation testent l'offre, les expéditions informent les volumes de programmes, et la composition des services et la tarification aident à convertir l'activité en revenus des prestataires. Les parts de segments sont construites à partir des divulgations des prestataires, des contrats et des descriptions de programmes pour les types de services, les modèles commerciaux, les processus de fabrication et les utilisateurs finaux, la valeur restante étant réconciliée avec le total indien plutôt que comptée à nouveau comme ventes de composants. Une régression multivariée projette les revenus par rapport à ces indicateurs de demande, de capacité, d'utilisation et de prix, avec une analyse de scénarios pour la continuité des politiques, la disponibilité des semi-conducteurs et les conditions d'exportation. Les entretiens d'experts vérifient si la direction et le calendrier de chaque variable correspondent aux programmes des fournisseurs indiens, et les lacunes dans les cumuls sélectifs sont encadrées par rapport aux revenus divulgués et aux preuves de production avant d'influencer le total.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les divulgations des prestataires, les séries officielles de production et de commerce, les dossiers de politique et les signaux des clients ou des installations, en vérifiant que chaque mesure correspond aux revenus des services de fabrication électronique en Inde plutôt qu'à la production électronique plus large. Ils enquêtent sur les valeurs aberrantes, les décalages annuels, les inadéquations de devises ou d'unités, et les différences entre les revenus déclarés des entreprises et l'activité des services de fabrication électronique en Inde, les résolvent par rapport aux définitions des sources et cherchent des clarifications auprès des répondants concernés lorsqu'une incohérence significative subsiste. Un deuxième examen par un analyste vérifie le modèle réconcilié et les totaux des segments avant validation. Les preuves sont actualisées annuellement, mises à jour entre les cycles lorsque des événements significatifs de politique, de capacité ou d'approvisionnement modifient les perspectives, et réexaminées lors d'un passage de pré-livraison actualisé.
Comparaison de la Taille du Marché des Services de Fabrication Électronique en Inde de Mordor Intelligence avec d'Autres Estimations Publiées
Le marché des services de fabrication électronique en Inde mesure la valeur annuelle de la fabrication électronique externalisée et des services contractuels associés réalisés en Inde pour les entreprises de produits. La production et les exportations de biens électroniques, la capacité de fabrication soutenue par le PLI, les expéditions de combinés et d'autres produits, l'utilisation déclarée des usines, la composition des services et la tarification ou le contenu matériel clé en main servent d'indicateurs : la production et les exportations encadrent l'activité adressable, la capacité et l'utilisation testent l'offre, les expéditions informent les volumes de programmes, et la composition des services et la tarification aident à convertir l'activité en revenus des prestataires.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des intrants de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent les divulgations des prestataires, les séries officielles de production et de commerce, les dossiers de politique et les signaux des clients ou des installations, en vérifiant que chaque mesure correspond aux revenus des services de fabrication électronique en Inde plutôt qu'à la production électronique plus large.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 42,96 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 65 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 51,3 % à la valeur de ce rapport pour 2027 de 42,96 milliards USD, 2 ans plus tard. |
| Éditeur de Recherche de Marché B | 61,85 milliards USD (2024) | À sa base de 2024, cette estimation est supérieure de 44,0 % à la valeur de ce rapport pour 2027 de 43 milliards USD, 3 ans plus tard. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les divulgations des prestataires, les séries officielles de production et de commerce, les dossiers de politique et les signaux des clients ou des installations, en vérifiant que chaque mesure correspond aux revenus des services de fabrication électronique en Inde plutôt qu'à la production électronique plus large.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des services de fabrication électronique en Inde ?
La taille est projetée à 42,96 milliards USD en 2027 et 68,81 milliards USD d'ici 2032, avec un CAGR de 9,88 % sur 2027-2032.
Qu'est-ce qui soutient la demande de services de fabrication électronique en Inde ?
Les incitations aux composants, l'externalisation orientée vers l'exportation et la demande intérieure en véhicules soutiennent les opportunités de production. Le Programme de Fabrication de Composants Électroniques comptait 38 usines approuvées en production en août 2026.
Quel segment d'utilisateurs finaux domine la demande de services de fabrication électronique en Inde ?
L'électronique grand public détenait la plus grande part des revenus du secteur à 38,67 % en 2026. L'automobile devrait connaître la croissance la plus rapide avec un CAGR de 11,7 % sur 2027-2032.
Quelles entreprises sont les principaux acteurs de la fabrication électronique sous contrat en Inde ?
Les principaux acteurs comprennent Dixon Technologies (India) Limited, Tata Electronics Private Limited, DBG Technology (India) Private Limited, Flextronics Technologies (India) Private Limited et Jabil Circuit India Private Limited.
Quel défi de chaîne d'approvisionnement affecte les perspectives de fabrication électronique en Inde ?
La dépendance aux importations crée une exposition aux perturbations potentielles de l'approvisionnement en puces. Le NITI Aayog a estimé que les importations couvraient 90 à 95 % de la consommation de semi-conducteurs de l'Inde dans son rapport de mai 2026.
Quel État indien est en tête de la production de services de fabrication électronique ?
Le Tamil Nadu est l'État leader pour la production de services de fabrication électronique. Ses exportations plus larges de biens électroniques ont totalisé 19,97 milliards USD au cours de l'exercice 2025-26.