
Taille et part du marché indien du stockage en centre de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
| Taille du marché de l'année de base (2025) | 2.90 Milliards de dollars |
| Taille du Marché (2026) | 3.51 Milliards de dollars |
| Taille du Marché (2032) | 11.05 Milliards de dollars |
| Growth Rate (2026 - 2032) | 21.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien du stockage en centre de données par Mordor Intelligence
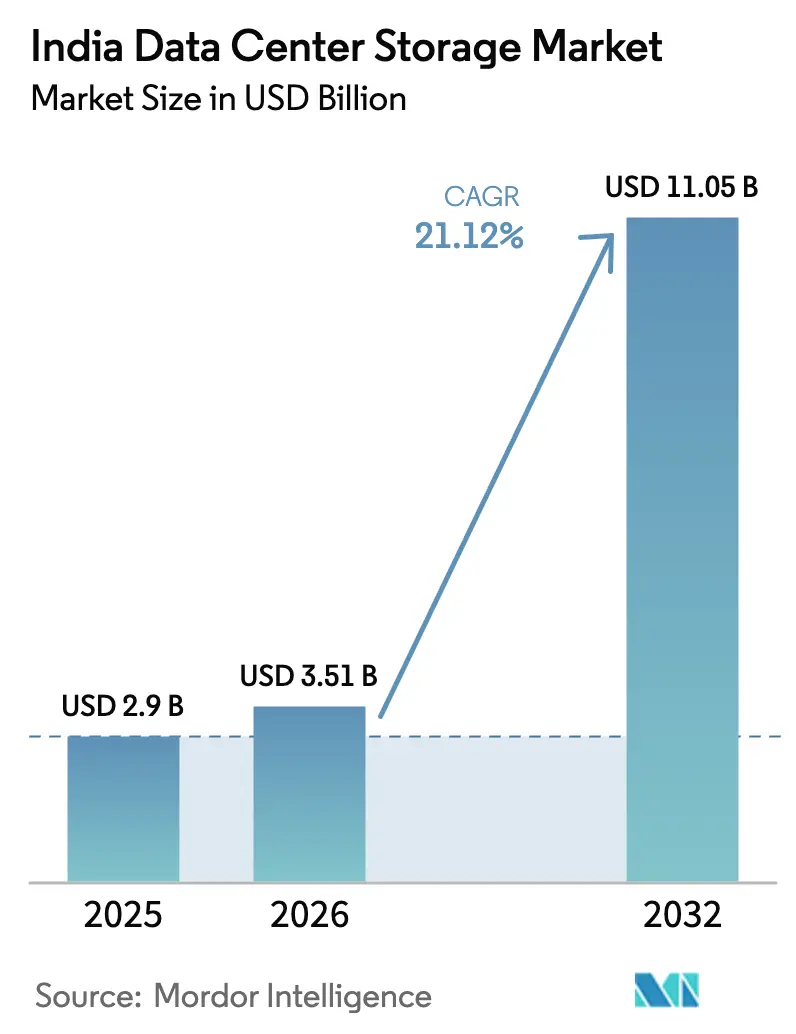
La taille du marché indien du stockage en centre de données en 2026 est estimée à 3,51 milliards USD, en progression par rapport à la valeur de 2025 établie à 2,90 milliards USD, avec des projections pour 2032 indiquant 11,05 milliards USD, croissant à un TCAC de 21,12 % sur la période 2026-2032. Cette dynamique est portée par l'essor de l'adoption du cloud, les mandats de souveraineté des données et la migration rapide des charges de travail critiques des entreprises vers des infrastructures localisées. Les plateformes flash optimisées pour l'IA, la multiplication des projets de cloud souverain et les ajouts de capacité des hyperscalers nationaux et multinationaux élargissent les bassins de demande adressable pour le marché indien du stockage en centre de données. La croissance du secteur bénéficie également de la baisse du coût en USD/Go pour le flash, d'une plus grande disponibilité des énergies renouvelables pour les campus à haute densité et des mesures incitatives des villes de rang 2 qui réduisent les risques liés aux constructions sur sites vierges. Les stratégies de chaîne d'approvisionnement privilégiant l'assemblage local et les modèles de consommation flexibles aident les fournisseurs à compenser la volatilité des prix de la mémoire NAND, soutenant ainsi l'appétit pour l'investissement sur l'ensemble du marché indien du stockage en centre de données.
Principaux enseignements du rapport
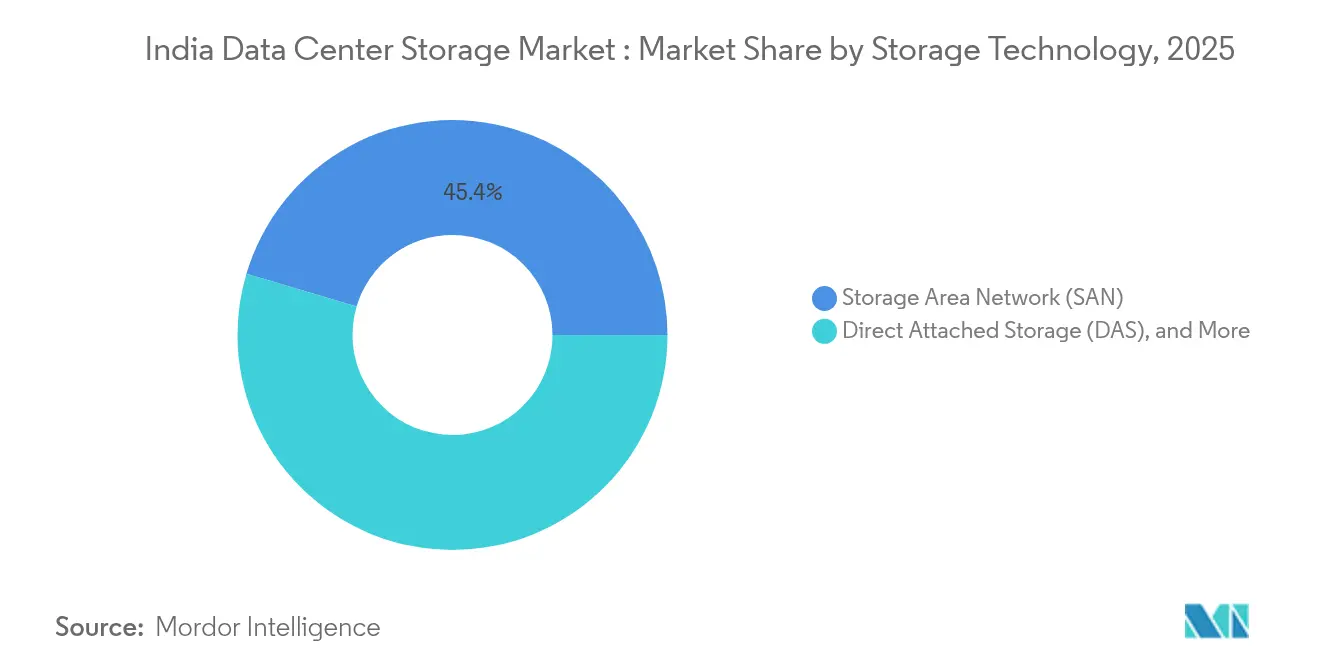
- Par technologie de stockage, les réseaux de stockage en zone ont dominé avec 45,40 % de la part du marché indien du stockage en centre de données en 2025 ; le stockage en réseau attaché devrait croître à un TCAC de 18,97 % jusqu'en 2032.
- Par type de stockage, les baies tout-flash représentaient 38,10 % de la taille du marché indien du stockage en centre de données en 2025 et progressent à un TCAC de 17,05 % jusqu'en 2032.
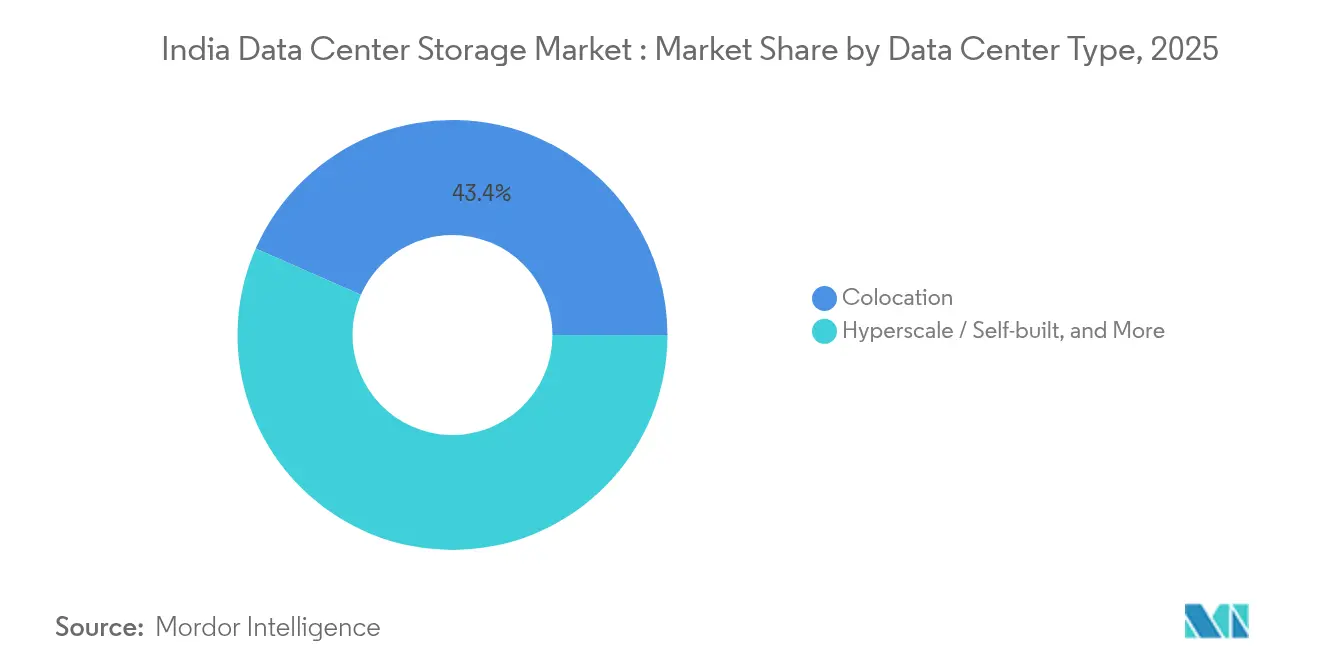
- Par type de centre de données, les fournisseurs de colocation détenaient 43,40 % de la part du marché indien du stockage en centre de données en 2025, tandis que les déploiements hyperscale et auto-construits se développent à un TCAC de 15,28 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications représentaient 41,60 % de la part du marché indien du stockage en centre de données en 2025 ; les médias et le divertissement progressent à un TCAC de 17,68 % jusqu'en 2032.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien du stockage en centre de données
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures informatiques | +3.20% | National, concentré à Mumbai, Bengaluru, Chennai | Moyen terme (2-4 ans) |
| Augmentation des investissements dans les centres de données hyperscale | +4.10% | Mumbai, Chennai, Hyderabad avec expansion vers les villes de rang 2 | Long terme (≥ 4 ans) |
| Mandats gouvernementaux de localisation des données | +2.80% | National, particulièrement dans les secteurs BFSI et gouvernemental | Court terme (≤ 2 ans) |
| Prolifération des charges de travail IA/ML stimulant les baies haute performance | +3.50% | Grandes métropoles avec déversement vers les sites périphériques | Moyen terme (2-4 ans) |
| Essor des centres de données périphériques dans les villes de rang 2/3 | +2.10% | Villes de rang 2/3, notamment Jaipur, Nagpur, Chandigarh | Long terme (≥ 4 ans) |
| Croissance de l'écosystème des technologies financières et des paiements numériques | +1.90% | National, avec concentration dans les pôles financiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures informatiques
La modernisation des entreprises continue de doubler la capacité nationale, passant de 1 255 MW à un objectif prévu de 2 070 MW d'ici fin 2025. Les programmes d'investissement en capital pour les centres de données liés à l'initiative Digital India injectent plus de 100 milliards USD d'ici 2027, accélérant la demande pour les baies de nouvelle génération qui sous-tendent les déploiements de cloud hybride. Des projets fédéraux tels que la construction de 600 millions USD du Centre national d'informatique à Guwahati ajoutent des nœuds régionaux qui stimulent les écosystèmes de fournisseurs au service des États du nord-est. Les architectes du stockage abandonnent les déploiements en attachement direct au profit de piles à définition logicielle interopérables avec les clouds publics, privés et périphériques, renforçant la visibilité des revenus pour le marché indien du stockage en centre de données. Des pôles secondaires tels que Nagpur et Raipur gagnent en pertinence car les prix du foncier et de l'énergie élargissent les avantages en termes de coût total de possession par rapport aux métropoles saturées, décentralisant davantage les opportunités.
Augmentation des investissements dans les centres de données hyperscale
Des engagements de capitaux historiques reconfigurent le marché indien du stockage en centre de données. Le campus de Jamnagar planifié par Reliance Industries, doté d'un investissement de 30 milliards USD, vise une charge informatique record de 3 GW et est optimisé pour les clusters d'entraînement IA nécessitant des baies flash massivement parallèles. Parallèlement, le consortium Project MGX d'une valeur de 30 milliards USD — ancré par Microsoft, BlackRock et Temasek — sélectionne Mumbai parmi quatorze sites asiatiques, soulignant la dynamique hyperscale soutenue.
L'installation de Google d'une valeur de 6 milliards USD à Visakhapatnam consolide le discours sur le cloud souverain, ancrant davantage la demande de stockage localisé. Ces mégaprojets orientent les achats vers le NVMe-oF, le codage d'effacement et le tiering avancé, qui aident les hyperscalers à réduire la latence et la consommation d'énergie. L'effet d'entraînement contraint les fournisseurs établis sur le marché indien du stockage en centre de données à se repositionner vers des API ouvertes et des contrats basés sur la consommation.
Mandats gouvernementaux de localisation des données
Les réglementations de la Banque de réserve de l'Inde imposent que les données de paiement résident exclusivement sur le territoire national, déclenchant des mises à niveau de capacité immédiates dans les clouds financiers [1]Banque de réserve de l'Inde, "Stockage des données des systèmes de paiement," rbi.org.in. La loi sur la protection des données personnelles numériques de 2023 étend ces obligations à la plupart des multinationales, accélérant la construction de plateformes souveraines et l'adoption de capacités d'audit granulaires. Des entreprises nationales telles que Jio Haptik ont effectué des audits SAR pour valider leur conformité, illustrant comment les certifications influencent les listes de présélection des fournisseurs. Les perspectives d'exigences de localisation des modèles d'IA sont susceptibles d'ajouter de nouvelles couches de résidence du stockage, verrouillant des pipelines d'investissement pluriannuels au sein du marché indien du stockage en centre de données.
Prolifération des charges de travail IA/ML stimulant les baies haute performance
Une enquête de Pure Storage révèle que 52 % des entreprises indiennes déploient déjà l'IA, et que 41 % ont doublé leur consommation de stockage, incitant 74 % à budgétiser des baies innovantes [2].Chris Mellor, "Pure Storage dépasse 3 milliards USD de chiffre d'affaires," blocksandfiles.com L'entraînement de grands modèles de langage exige un débit soutenu supérieur à 1 million d'IOPS, poussant les acheteurs vers les baies tout-flash à base de NVMe et les systèmes de fichiers parallèles. Les réponses des fournisseurs incluent le SSD Ultrastar DC SN861 de Western Digital à 16 To et le disque PCIe 5.0 de 122,88 To de KIOXIA, qui réduisent l'encombrement en rack et l'énergie par inférence. Les entreprises du BFSI et de la technologie privilégient le tout-flash pour maintenir des SLA de latence inférieures à la milliseconde, tandis que les agences de santé publique préfèrent des constructions hybrides qui satisfont la conformité tout en modérant les dépenses d'investissement. Cette segmentation élargit la diversité des références sur le marché indien du stockage en centre de données.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement initial élevé | -2.30% | National, affectant particulièrement l'adoption par les PME | Court terme (≤ 2 ans) |
| Alimentation électrique peu fiable dans les villes secondaires | -1.80% | Villes de rang 2/3 confrontées à des défis liés aux infrastructures de réseau électrique | Moyen terme (2-4 ans) |
| Volatilité des prix des composants dépendant des importations | -1.50% | National, affectant tous les fournisseurs de stockage | Court terme (≤ 2 ans) |
| Pénurie de professionnels qualifiés en stockage | -1.20% | National avec impact aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement initial élevé
Les coûts moyens de construction avoisinent 5,4 millions USD par MW, le stockage absorbant 15 à 20 % des budgets, ce qui freine les adoptants à faibles liquidités [3]Jingyue Hsiao, "Les prix de la mémoire flash NAND flambent," semicone.com. Les baies tout-flash, bien que supérieures en termes de performances, affichent des prix de vente moyens plus élevés que leurs homologues hybrides, retardant les cycles de renouvellement au sein des petites entreprises. Les loyers élevés dans les centres de colocation de Mumbai et Bengaluru aggravent les préoccupations liées au coût total de possession, rendant les modèles de stockage en tant que service basés sur les dépenses d'exploitation plus attrayants. Des fournisseurs tels que Hitachi Vantara et Dell développent des offres de paiement à l'usage flexibles en capacité et en performance, compensant partiellement cette contrainte au sein du marché indien du stockage en centre de données.
Volatilité des prix des composants dépendant des importations
Les prix au comptant de la mémoire flash NAND ont bondi de plus de 10 % en mars 2025 à la suite de réductions de production par les fabricants, augmentant instantanément les coûts de nomenclature des gammes de SSD. Le marché indien des semi-conducteurs, estimé à 38 milliards USD en 2023, reste fortement dépendant des importations malgré les programmes d'incitation prévus jusqu'en 2030. Les fluctuations monétaires et les incertitudes géopolitiques amplifient les variations de prix, contraignant les distributeurs à adopter des moteurs de cotation dynamiques susceptibles de limiter les déploiements sensibles aux prix. La mise en œuvre réussie du programme de fabrication de composants électroniques 2025 pourrait atténuer la volatilité, mais les délais s'étendent au-delà de l'horizon immédiat du marché indien du stockage en centre de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage : leadership du réseau de stockage en zone face à l'accélération du stockage en réseau attaché
Les réseaux de stockage en zone ont continué de dominer le marché indien du stockage en centre de données en 2025 avec une part de 45,40 %, portés par les plateformes BFSI et télécom qui imposent un débit au niveau des blocs pour les bases de données critiques. Bien que gourmands en capital, les structures SAN offrent une latence constante et un zonage robuste requis pour les charges de travail à transactions élevées. L'expansion de YONO de la Banque d'État de l'Inde souligne la pertinence du SAN en ancrant 64 millions d'utilisateurs mobiles sur des clusters Oracle RAC à faible latence. La taille du marché indien du stockage en centre de données pour les déploiements basés sur le SAN devrait augmenter régulièrement à mesure que les banques de premier rang consolident leurs bases de données. Dans le même temps, le stockage en réseau attaché affiche un TCAC de 18,97 % jusqu'en 2032, alimenté par les charges de travail de streaming, de collaboration à la conception et d'analytique dans les maisons de production médiatique de Mumbai et Hyderabad.
La migration des serveurs de fichiers encombrants vers des systèmes de stockage en réseau attaché en cluster favorise la démocratisation des données et simplifie la croissance évolutive. Des fournisseurs tels que QNAP et NetApp proposent désormais des accès multiprotocoles, permettant aux clients de basculer entre les modalités SAN et stockage en réseau attaché au sein de baies unifiées. Les configurations en attachement direct conservent des rôles de niche aux nœuds périphériques où la simplicité prévaut sur l'évolutivité, tandis que le stockage à définition logicielle se taille de premières positions parmi les startups technologiques attirées par l'économie du matériel standard. Dans l'ensemble, les stratégies de protocoles mixtes devraient accroître la flexibilité sur le marché indien du stockage en centre de données, les règles de conformité favorisant les architectures offrant des pistes d'audit et des instantanés immuables.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport


Par type de stockage : le flash occupe le devant de la scène
Les baies tout-flash représentaient déjà 38,10 % de la part du marché indien du stockage en centre de données en 2025 et devraient progresser à un taux annuel de 17,05 %, reflétant une maturité de l'économie prix-performance. Les grands clusters d'entraînement IA nécessitent des pools flash à l'échelle du pétaoctet pour minimiser le temps d'inactivité des GPU, une exigence que les niveaux de disques durs conventionnels ne peuvent satisfaire. La taille du marché indien du stockage en centre de données pour les systèmes flash devrait croître à mesure que les organisations exécutent des charges de travail de technologie financière et OTT critiques en termes de latence.
Les supports rotatifs traditionnels perdurent dans les niveaux d'archivage, où le coût par To reste déterminant. Les baies hybrides associent des interfaces SSD à des disques durs en arrière-plan, offrant une économie de transition pour les directeurs informatiques prudents. Des alliances sectorielles telles que Samsung-Acro visent à élargir l'accessibilité aux SSD et à localiser l'approvisionnement pour amortir les fluctuations des prix NAND. Avec la généralisation du PCIe 5.0 et des SSD à espace de noms zonés, l'énergie unitaire par entrée/sortie devrait diminuer, renforçant la dynamique du flash sur le marché indien du stockage en centre de données.
Par type de centre de données : prédominance de la colocation, montée en puissance rapide de l'hyperscale
La colocation a capturé 43,40 % de la part du marché indien du stockage en centre de données en 2025, favorisée par les interconnexions neutres vis-à-vis des opérateurs et les certifications de conformité qui raccourcissent les cycles de migration des entreprises. Les modèles de monétisation basés sur la densité des interconnexions et les refroidisseurs partagés maintiennent les dépenses d'exploitation prévisibles pour les fournisseurs de logiciels en tant que service, de jeux vidéo et d'ERP. Pendant ce temps, les campus hyperscale et auto-construits progressent à un TCAC de 15,28 %, portés par les engagements de cloud souverain d'Amazon, Google et des majors nationaux d'Internet. La taille du marché indien du stockage en centre de données rattachée aux hyperscalers pourrait dépasser celle de la colocation à long terme, à mesure que les charges de travail se consolident sur des méga-campus.
Des empreintes périphériques et modulaires émergent à Jaipur, Nagpur et Guwahati pour réduire la latence du premier kilomètre pour les applications régionales de technologie financière et d'éducation technologique, créant des micro-nœuds de stockage souvent inférieurs à 50 baies. Le projet de 6 MW de STT GDC à Jaipur est illustratif, insérant des pods plus petits mais à haute densité pour réduire les sauts pour les passerelles IoT. Les fournisseurs de stockage ciblant ces déploiements mettent l'accent sur des boîtiers robustifiés et des piles de gestion autonomes adaptées aux sites à effectifs réduits.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation final : socle informatique-télécom, percée des médias et du divertissement
Les technologies de l'information et les télécommunications représentaient 41,60 % de la part du marché indien du stockage en centre de données en 2025, reflétant une dépendance fondamentale au traitement rapide des paquets, à l'analytique des abonnés et à la virtualisation du cœur 5G. Les opérateurs orientent les dépenses d'investissement vers des grilles NVMe qui soutiennent les plans de contrôle de découpage réseau et la gestion des données des abonnés. La taille du marché indien du stockage en centre de données ancrée dans les clouds télécom continue de s'étendre à mesure que la densification 5G multiplie les données par site cellulaire.
Les médias et le divertissement progressent à un TCAC de 17,68 %, en raison de l'essor des abonnements OTT et des flux de travail de doublage localisé qui gonflent les empreintes de transcodage. Les actifs vidéo 4K à haut débit binaire et volumétriques poussent les studios vers des caches flash à l'échelle du pétaoctet connectés par des liens 100 GbE. La modernisation du BFSI, catalysée par l'embarquement numérique et la détection de fraude en temps réel, stimule l'appétit pour des volumes SAN chiffrés conformes aux directives de la Banque de réserve de l'Inde. Les administrations étendent les services en ligne à travers les États et pilotent des clouds souverains qui nécessitent des journaux d'audit inviolables, injectant de nouveaux appels d'offres dans le marché indien du stockage en centre de données. Les secteurs de la santé, de l'éducation technologique et de la fabrication constituent la prochaine vague de demande, cherchant des fonctionnalités de conformité adaptées au secteur telles que le balisage HL7 et la conservation des séries temporelles en atelier.
Analyse géographique
Mumbai a conservé son leadership en 2025 avec 53,20 % de la capacité installée, soutenu par les passerelles de câbles sous-marins et le trafic dense des marchés des capitaux. Chennai suit comme le pôle d'approvisionnement à la croissance la plus rapide, devant contribuer à 24,10 % des nouveaux racks d'ici 2032, portée par des politiques favorables à l'investissement et des campus alimentés par des énergies renouvelables. Delhi-NCR et Bengaluru complètent le cluster principal, accueillant ensemble des installations multi-locataires privilégiées par les exportateurs de logiciels en tant que service et les agences fédérales. Ce quatuor représente environ 89,20 % des empreintes informatiques actuelles, une concentration qui cristallise les efforts de vente des fournisseurs sur le marché indien du stockage en centre de données.
Un pivot perceptible vers les villes de rang 2 est en cours, les opérateurs cherchant à réaliser des économies foncières et des gains de latence périphérique. Jaipur, Nagpur, Chandigarh et Raipur proposent désormais des parcelles de plusieurs mégawatts, des exonérations fiscales et des autorisations accélérées, devenant ainsi des alternatives crédibles pour les nœuds secondaires. Les politiques au niveau des États — l'initiative de données scientifiques NAINA du Maharashtra et le cadre du parc de centres de données verts du Tamil Nadu — illustrent une course aux incitations politiques qui promet 40 milliards USD d'incitations cumulatives. La cartographie de l'alimentation électrique par le ministère de l'Énergie anticipe une charge électrique de centres de données de 3,2 GW d'ici l'exercice 2028, intégrant l'approvisionnement en énergie renouvelable dans les calculs de sélection de sites. L'expansion au-delà des métropoles diversifie l'exposition aux risques sismiques et d'inondation, mais soulève des préoccupations logistiques telles que la redondance sur double réseau électrique et la disponibilité du raccordement en fibre optique. Les fournisseurs répondant au marché indien du stockage en centre de données investissent donc dans des entrepôts de distribution régionaux et des académies partenaires pour former les talents locaux. À mesure que les clusters arrivent à maturité, les modèles de demande de stockage refléteront de plus en plus les densités de population périphériques, transformant les prévisions de capacité en un exercice géospatial plutôt qu'en un modèle exclusivement centré sur les métropoles.
Paysage réglementaire
Les achats de stockage pour les centres de données en Inde sont façonnés par des exigences de protection des données et de localisation sectorielle qui maintiennent les données réglementées sur le territoire national et imposent une journalisation auditable. Le Digital Personal Data Protection Act, 2023 et les Digital Personal Data Protection Rules, 2025 (notifiées le 13 novembre 2025) fixent des obligations de conformité qui accroissent la demande en chiffrement, en gouvernance des accès et en pistes d'audit à l'épreuve des altérations ; le Data Protection Board of India peut imposer des sanctions allant jusqu'à 250 crore INR par infraction. Selon les DPDP Rules, la conformité totale est requise d'ici le 13 mai 2027, ce qui accroît la priorité accordée aux pratiques de rétention et de stockage prêtes pour l'audit, y compris la conservation des journaux opérationnels, pour les entreprises réglementées et les prestataires de services.
Les régulateurs sectoriels maintiennent également des exigences de localisation et de supervision parallèlement au cadre DPDP, notamment la Reserve Bank of India, la SEBI et l'IRDAI. La gouvernance côté infrastructure est renforcée par les directives de sécurité du MeitY pour les State Data Centres, qui insistent sur le zonage de sécurité logique et physique et les audits périodiques par des tiers, ce qui façonne la manière dont le stockage est segmenté (production versus sauvegarde, accès privilégiés et surveillance) au sein des environnements du secteur public et des opérations de colocation réglementées.
Analyse de la chaîne de valeur
La chaîne de valeur du stockage pour les centres de données en Inde couvre l'approvisionnement en composants de mémoire à semi-conducteurs et en disques durs (HDD), la conception de systèmes et l'intégration OEM (baies, contrôleurs, fonds de panier), la distribution et les partenaires de canaux en Inde, ainsi que le déploiement dans les installations de colocation, hyperscale/auto-construites et d'entreprise/périphérie. Comme les composants clés dépendent des importations, les fournisseurs et partenaires s'appuient de plus en plus sur des modèles de stockage local, de groupage et de consommation pour gérer la volatilité des BOM et les cycles d'approvisionnement, tandis que les programmes hyperscale continuent de spécifier des architectures basées sur NVMe, des conceptions désagrégées et des couches logicielles définies pouvant être exploitées à grande échelle.
En aval, les services de mise en œuvre et de cycle de vie (migration, protection des données, renforcement de la cybersécurité et opérations gérées) prennent plus d'importance à mesure que la conformité dépasse la seule capacité pour s'étendre aux contrôles, à la surveillance et à la conservation des preuves. Les directives de sécurité des State Data Centre du MeitY ancrent des attentes opérationnelles telles que la sécurité logique zonale pour les salles et racks critiques et des audits périodiques par des tiers (au moins une fois tous les six mois), ce qui soutient la demande pour des configurations de sécurité de référence, des instantanés immuables et une journalisation intégrée sur les niveaux primaire, de sauvegarde et d'archivage. Les mécanismes d'autorisation à guichet unique et de parcs industriels au niveau des États, tels que TS-iPASS au Telangana et SIPCOT au Tamil Nadu, influencent également le choix des sites et l'exécution des projets, ce qui affecte la concentration des écosystèmes de stockage, de la couverture des services sur site et de la logistique des pièces détachées.
Paysage concurrentiel
Le marché indien du stockage en centre de données est modérément concentré mais fluide, les hyperscalers diluant la domination des acteurs établis. Les mouvements stratégiques reflètent une course à l'optimisation IA. Western Digital a déployé le cadre AI Data Cycle, intégrant des classificateurs de charges de travail dans le micrologiciel pour réduire les délais de provisionnement. Samsung a nommé Acro Engineering comme distributeur national pour localiser les canaux de SSD et se prémunir contre les chocs d'importation. Les conglomérats nationaux sont également actifs : le partenariat de Reliance avec NVIDIA comprend des ensembles d'approvisionnement en GPU et en stockage pour le méga-centre de Jamnagar. Les opportunités inexploitées se concentrent autour des équipements périphériques, des orchestrateurs de cloud souverain et du stockage pour simulation aux éléments finis où le déterminisme de latence prime sur la capacité brute.
L'assemblage local gagne en importance stratégique à mesure que la volatilité des composants persiste. Micron et Foxconn évaluent des usines d'encapsulation en Inde, un changement qui pourrait remodeler l'économie de la nomenclature pour les baies vendues sur le marché indien du stockage en centre de données. Les fournisseurs se différencient par des niveaux de service offrant de la capacité à la demande, des tableaux de bord de comptabilité carbone et des conceptions d'espaces de noms compatibles avec l'informatique quantique, se positionnant pour le déploiement imminent du calcul quantique en Andhra Pradesh. À moyen terme, les alliances d'écosystème et les empreintes de fabrication régionales seront des différenciateurs essentiels.
Leaders du secteur indien du stockage en centre de données
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Hitachi Vantara LLC
Kingston Technology Company Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc évident concerne la modernisation du stockage alignée sur la conformité pour les charges de travail réglementées et du secteur public, à mesure que les DPDP Rules approchent de l'échéance de conformité totale du 13 mai 2027 et que les exigences sectorielles de la RBI, de la SEBI et de l'IRDAI continuent d'imposer un traitement sur le territoire national. Cela crée des opportunités pour les plateformes qui intègrent le chiffrement, des contrôles d'accès granulaires, des sauvegardes immuables et une journalisation longue durée dans des architectures de référence déployables pour les banques, les assureurs, les sociétés de paiement et les organismes gouvernementaux, y compris les constructions liées aux initiatives de cloud souverain telles que le partenariat TCS et C-DAC.
Les signaux d'investissement ouvrent également la voie à des déploiements de stockage adjacents aux hyperscalers et menés par la colocation. Les dispositions du Union Budget 2026-27 citées dans le dossier de preuves, y compris une exonération fiscale jusqu'en 2047 pour les fournisseurs de services cloud étrangers éligibles utilisant une infrastructure de centre de données basée en Inde et une marge de sécurité (« safe harbour ») de 15 % sur les coûts pour les centres de données résidents fournissant des services à des sociétés cloud étrangères liées, soutiennent des modèles de livraison captifs et entre parties liées plus structurés qui entraînent des baies de niveau entreprise et des piles de protection des données. Parallèlement aux ajouts de capacité en cours, tels que la confirmation par Google d'un centre de données de 6 milliards USD et 1 GW à Visakhapatnam et l'expansion des villes de niveau 2, motivée par la politique publique, citée dans le contexte du rapport, notamment autour de Jaipur et de Guwahati, la demande se renforce pour des nœuds de stockage renforcés et gérés à distance ainsi que des kits de déploiement standardisés qui simplifient les opérations à travers des campus distribués.
Développements récents du secteur
- Mai 2026 : Dell Technologies a présenté Dell PowerStore Elite, une plateforme de stockage intelligente capable d'augmenter les performances jusqu'à 3 fois et d'offrir une réduction des données de 6:1, avec une disponibilité à partir de juillet 2026. Affecte directement les performances/l'efficacité du stockage d'entreprise dans les centres de données en Inde. Renforce la position de Dell dans le segment de stockage prêt pour l'IA en Inde et l'adoption d'architectures désagrégées.
- Mai 2026 : Hewlett Packard Enterprise a annoncé le lancement de HPE Private Cloud AI en Inde pour prendre en charge les applications d'IA générative et agentique, intégrant le calcul IA NVIDIA avec la plateforme HPE GreenLake, le calcul et le stockage. Soutient directement l'infrastructure d'IA souveraine et l'intégration du stockage en Inde. Élargit les capacités de cloud sur site de HPE pour les charges de travail d'IA sur le marché indien.
- Mars 2026 : Dell Technologies a annoncé des avancées dans sa plateforme de données pour l'IA avec NVIDIA, notamment l'introduction de Dell Exascale Storage et du Dell Lightning File System pour fournir un stockage à haut débit pour les charges de travail d'IA multimodales. Améliore les capacités de stockage axées sur l'IA et le débit dans les centres de données indiens. Propulse le portefeuille de stockage centré sur l'IA de Dell et accélère le déploiement de l'IA en entreprise en Inde.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché du stockage pour les centres de données en Inde couvre le matériel de stockage et les logiciels de stockage associés déployés dans les centres de données en Inde. Les dépenses sont comptabilisées en tant que systèmes de stockage utilisés pour stocker, protéger et fournir des données pour les charges de travail d'entreprise et de cloud.
Exclusions du périmètre : Exclut le stockage d'entreprise général qui n'est pas déployé dans des centres de données, et exclut également les dépenses de construction, d'alimentation électrique, de refroidissement et de réseau des centres de données.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau attaché (NAS)
- Réseau de stockage en zone (SAN)
- Stockage en attachement direct (DAS)
- Autres technologies
- Par type de stockage
- Stockage traditionnel
- Stockage tout-flash
- Stockage hybride
- Par type de centre de données
- Colocation
- Hyperscale / Auto-construit
- Entreprise / Périphérique / Modulaire
- Par secteur d'utilisation final
- Technologies de l'information et télécommunications
- BFSI
- Gouvernement
- Médias et divertissement
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à construire le tableau initial de la demande de stockage dans les centres de données en Inde, et elle a également permis d'éviter un double comptage des dépenses informatiques adjacentes. Nous avons consulté des jeux de données publics et des normes, y compris les notes de politique et les mises à jour sur la gouvernance des données du MeitY, les publications de la Telecom Regulatory Authority of India pour les indicateurs de trafic et de haut débit, les statistiques de la Reserve Bank of India pour les paiements numériques et les indicateurs de charge système, ainsi que les portails de données ouvertes gouvernementaux pour les séries macroéconomiques et sectorielles.
Pour convertir ce contexte en données de dimensionnement, nous avons également examiné les rapports annuels des entreprises et les présentations aux investisseurs, la couverture presse crédible des annonces de nouvelles capacités de centres de données, et les publications d'associations sur le développement des centres de données en Inde. En outre, des abonnements payants pour les données financières et de renseignement d'entreprise, les bases de données de brevets, et le suivi des importations et exportations au niveau des expéditions ont été utilisés de manière sélective pour vérifier l'exposition des fournisseurs, les évolutions du mix de produits et l'orientation des prix. Ces sources documentaires sont illustratives, et nous avons également examiné de nombreux autres documents et jeux de données publics pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la solidité des hypothèses documentaires et intégrer les réalités pratiques de l'achat et du déploiement de stockage dans les centres de données indiens. Nous avons échangé avec un ensemble d'opérateurs de centres de données, de fournisseurs de cloud et de services gérés, d'intégrateurs de systèmes et d'acteurs des canaux spécialisés dans le stockage, puis nous avons recoupé les retours entre les grandes métropoles et les pôles secondaires en forte croissance.
Grâce à ces discussions, nous avons confirmé le comportement des prix, les cycles de renouvellement typiques, la répartition flash versus HDD, et les déclencheurs d'achat, y compris les besoins de conformité et de résilience. Cela a permis au modèle final de refléter la manière dont les décisions sont réellement prises.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 33 % | Dirigeants (CXO) : 20 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 21 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante (top-down) où les ajouts de capacité et l'utilisation des centres de données en Inde sont traduits en demande de stockage, puis filtrés selon l'intensité de stockage par type de charge de travail. Dans ce processus, nous avons utilisé des intrants pratiques tels que la capacité installée et annoncée en racks et en puissance, la croissance de l'adoption du cloud et de la création de données, la courbe d'adoption du flash par rapport au HDD, et la capacité utilisable moyenne par système déployé après application des besoins de redondance et de protection des données.
Nous avons ensuite vérifié les totaux avec des approximations ascendantes (bottom-up) sélectives, y compris des tendances échantillonnées de prix par Go et des retours de canaux sur la taille des transactions. Cela a permis d'ajuster les changements de mix et le calendrier des achats. Lorsque les signaux ascendants directs étaient faibles, par exemple pour les constructions de centres de données privés qui divulguent peu de détails, nous avons traité les lacunes en appliquant des ratios d'adoption tirés d'installations comparables, puis en retestant ces hypothèses lors d'appels de suivi.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande de stockage dans les centres de données en Inde peut varier avec les cycles de location hyperscale, les mouvements de localisation induits par la réglementation, et les changements de prix à court terme des supports de stockage. Le scénario de base a été maintenu cohérent avec ce que les répondants du secteur ont décrit comme le rythme d'achat le plus probable, et nous l'avons soumis à des tests de résistance avec des trajectoires d'adoption conservatrices et agressives pour les déploiements flash et prêts pour l'IA.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par triangulation entre des signaux indépendants, y compris les annonces de capacité, les indicateurs macroéconomiques de croissance numérique, et l'évolution observée du mix de produits communiquée par les personnes interrogées. Nous avons signalé les valeurs aberrantes lorsque le stockage implicite par MW ou la direction de l'évolution des prix semblaient incohérents avec les preuves plus larges, puis nous avons révisé les hypothèses jusqu'à ce que l'écart soit explicable.
Avant validation finale, plusieurs relectures par des analystes se concentrent sur la cohérence des unités, la continuité d'une année à l'autre et le caractère raisonnable des moteurs de croissance. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que la mise en service de grandes capacités, des changements de politique modifiant les exigences de localisation des données, ou de fortes variations de prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché du stockage pour les centres de données en Inde selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le stockage des centres de données en Inde peuvent différer car chaque éditeur décide de ce qui compte comme stockage de centre de données, de la manière dont il traite les déploiements cloud par rapport aux déploiements d'entreprise, et de la manière dont il convertit la croissance de capacité en dépenses. Le calendrier compte également, car les prix des supports et systèmes de stockage peuvent évoluer rapidement, et l'année de référence choisie peut décaler l'ensemble de la courbe.
Les écarts les plus importants proviennent généralement du périmètre et de la logique de tarification, certaines estimations intégrant un stockage de données plus large, y compris le stockage d'entreprise pour les utilisateurs finaux hors des centres de données, ou incluant les services et les dépenses d'infrastructure adjacentes. Une autre différence courante concerne la trajectoire de croissance supposée pour la pénétration du flash et les cycles de renouvellement. Un changement de mix agressif peut inflater la valeur à court terme même si la capacité est encore en cours d'absorption. Le tableau met en évidence cet écart, et la principale limite ici est que seul le stockage déployé à l'intérieur des centres de données en Inde est comptabilisé. Les prix et le mix sont actualisés par rapport à des vérifications récentes des canaux avant de finaliser l'estimation, ce qui correspond à l'approche utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,90 milliards USD (2025) | |
| Éditeur sectoriel A | 4,19 milliards USD (2025) | Utilise une définition plus large qui semble inclure le stockage d'entreprise hors centre de données et un ensemble plus vaste de supports de stockage, ce qui élève la base de dépenses au-delà des déploiements en centres de données. |
| Fournisseur de recherche B | 2,40 milliards USD (2024) | Ancre le chiffre sur une année de référence antérieure et applique probablement des hypothèses de tarification et de renouvellement plus conservatrices, ce qui réduit les dépenses implicites même si la croissance de capacité est reconnue. |
En comparant les trois chiffres, la majeure partie de la différence tient à ce qui est inclus comme dépense de stockage et à la rapidité avec laquelle la tarification et le mix sont mis à jour. En maintenant le périmètre lié aux déploiements en centres de données à l'intérieur de l'Inde et en revérifiant les intrants clés tels que la part du flash et le calendrier de renouvellement, le chiffre final reste traçable à des variables claires et à des étapes reproductibles, ce qui facilite son utilisation cohérente par les décideurs.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du segment du stockage en centre de données en Inde d'ici 2032 ?
Il est prévu qu'il atteigne 11,05 milliards USD d'ici 2032, progressant à un TCAC de 21,12 % à partir de 2026.
À quelle vitesse les règles de localisation des données façonnent-elles la demande de stockage en Inde ?
Les mandats de la Banque de réserve de l'Inde et la loi sur la protection des données personnelles numériques ajoutent déjà environ +2,8 % au TCAC du secteur en imposant un stockage sur site pour les données réglementées.
Quelle technologie de stockage détient actuellement la plus grande part en Inde ?
Les réseaux de stockage en zone ont dominé avec une part de 45,40 % en 2025, car les charges de travail BFSI et télécom favorisent le débit au niveau des blocs et le zonage à faible latence.
Pourquoi les investissements hyperscale sont-ils importants pour la capacité future de l'Inde ?
Des projets tels que le campus de Jamnagar de 3 GW planifié par Reliance et l'installation de Google à Visakhapatnam nécessitent des baies flash ultra-denses et le NVMe sur tissus, générant une demande incrémentale importante pour le stockage haute performance.
Quel défi les fluctuations des prix des composants posent-elles aux fournisseurs de stockage ?
Les prix au comptant de la mémoire flash NAND ont bondi de plus de 10 % en 2025, augmentant les coûts de nomenclature et forçant les fournisseurs à adopter une tarification dynamique susceptible de ralentir les achats des acheteurs sensibles aux coûts.
Comment la loi sur la protection des données personnelles numériques affecte-t-elle la stratégie de stockage des entreprises ?
La loi maintient les données personnelles à l'intérieur des frontières nationales, de sorte que les multinationales doivent déployer des baies conformes sur site avec des contrôles d'accès granulaires et des journaux d'audit pour satisfaire aux règles de résidence et de gouvernance.
Dernière mise à jour de la page le:
- Marché du stockage pour centres de données au Japon
- Marché du stockage pour centres de données au Royaume-Uni
- Marché du stockage pour centres de données en Espagne
- Marché américain du stockage des centres de données
- Marché du stockage des centres de données en Europe
- Marché mexicain du stockage pour centres de données
- Marché du stockage pour centres de données en Italie
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des racks pour centres de données en Espagne Demande de racks en Espagne, couvrant la taille des racks, la hauteur des racks et le type de rack.
- Marché des serveurs de centres de données aux États-Unis La demande de serveurs aux États-Unis, couvrant le niveau (tier) du data center, le facteur de forme et l'application / charge de travail.
- Marché des centres de données hyperscale en Corée du Sud Les sites hyperscale en Corée du Sud, répartis par type d'installation, composant et niveau.



