
Taille et part du marché indien des réseaux de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.36 Milliards de dollars |
| Taille du Marché (2026) | 1.59 Milliards de dollars |
| Taille du Marché (2031) | 3.45 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.78 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des réseaux de centres de données par Mordor Intelligence
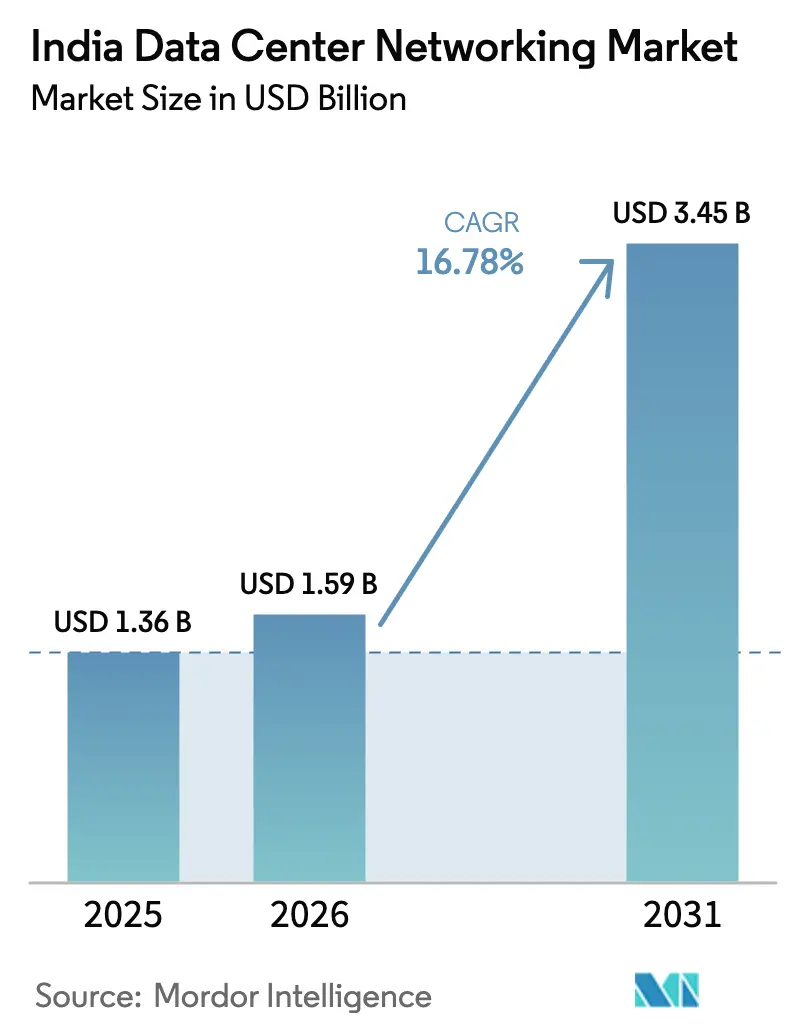
La taille du marché indien des réseaux de centres de données était évaluée à 1,36 milliard USD en 2025 et devrait croître de 1,59 milliard USD en 2026 pour atteindre 3,45 milliards USD d'ici 2031, à un TCAC de 16,78 % pendant la période de prévision (2026-2031).
Cette montée en puissance rapide reflète la convergence des règles obligatoires de localisation des données, des constructions de campus hyperscale et du déploiement d'infrastructures compatibles 5G et IA, qui exigent toutes des systèmes de commutation, de routage et optiques haute performance. La dynamique d'investissement est renforcée par un cadre gouvernemental d'incitations liées à la production qui réduit le coût de la construction locale, tandis que les opérateurs privés s'empressent de déployer des architectures 400 GbE et 800 GbE capables de gérer des clusters d'entraînement IA. Les déploiements axés sur la périphérie au service du trafic 5G et du Réseau Ouvert pour le Commerce Numérique (ONDC) intensifient davantage le besoin d'un contrôle distribué et défini par logiciel. Du côté de l'offre, les fournisseurs mondiaux ont répondu en mettant en place des lignes de fabrication nationales, mais les contraintes de qualité de l'alimentation électrique et la pénurie de talents seniors en réseaux en dehors des grandes métropoles demeurent des goulots d'étranglement structurels. Dans ce contexte, le marché indien des réseaux de centres de données offre un fort potentiel de croissance pour les fournisseurs capables de proposer des solutions simplifiées et optimisées pour l'IA qui compensent la complexité opérationnelle.
Points clés du rapport
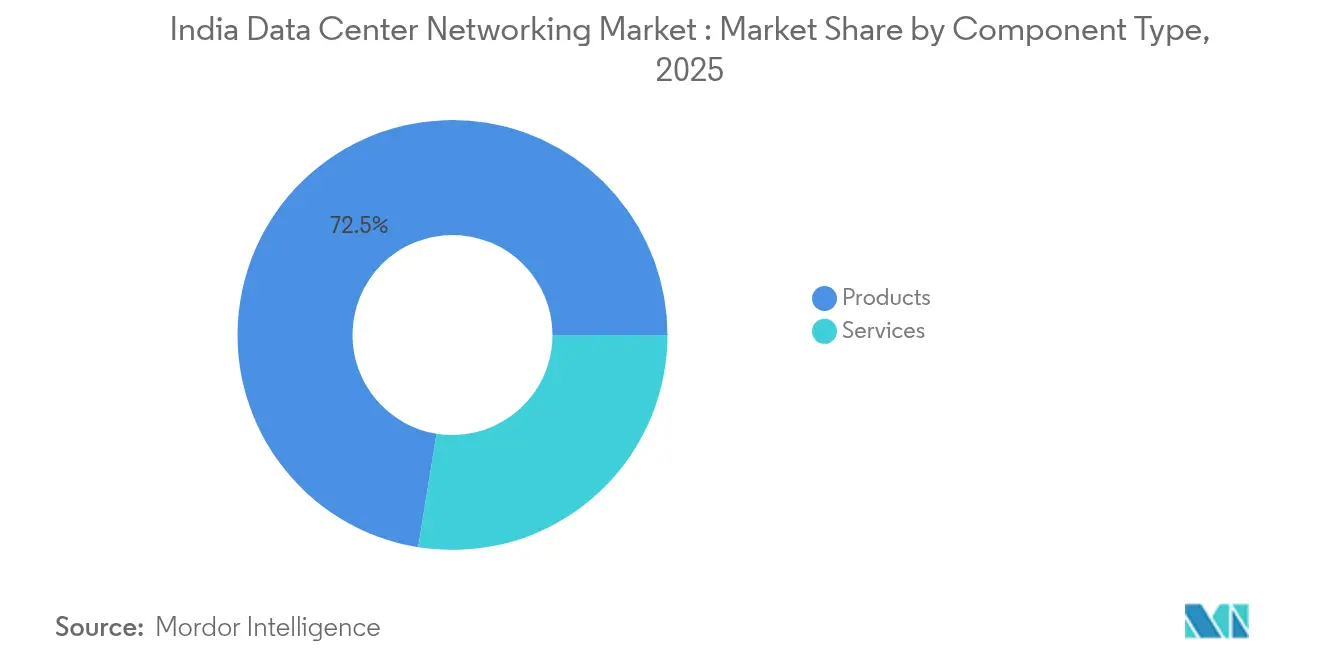
- Par composant, les produits détenaient 72,45 % de la part du marché indien des réseaux de centres de données en 2025, tandis que les services devraient croître à un TCAC de 20,7 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications ont dominé avec une part de revenus de 36,02 % en 2025 ; le secteur manufacturier progresse à un TCAC de 19,6 % jusqu'en 2031.
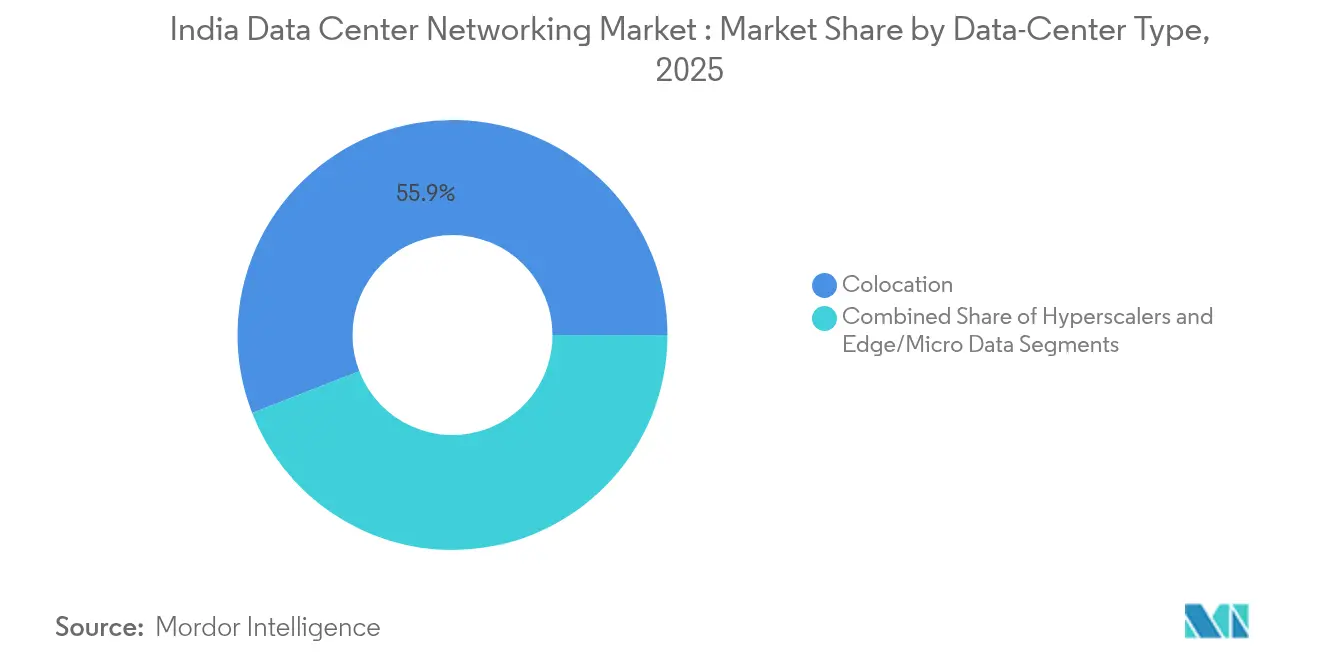
- Par type de centre de données, les installations de colocation représentaient 55,90 % de la taille du marché indien des réseaux de centres de données en 2025 ; le segment des hyperscaleurs/fournisseurs de services cloud se développe à un TCAC de 21,9 %.
- Par bande passante, les configurations 50–100 GbE représentaient 33,90 % de la taille du marché indien des réseaux de centres de données en 2025, tandis que les déploiements supérieurs à 100 GbE progressent à un TCAC de 19,2 %.
- Cisco, Juniper Networks et Arista Networks détenaient collectivement 46,35 % de part de marché combinée dans les commutateurs haute performance en 2025, soulignant un niveau matériel modérément concentré.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien des réseaux de centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Construction accélérée de campus hyperscale par des conglomérats nationaux | +4.2% | Clusters de Mumbai, Chennai, Hyderabad | Moyen terme (2–4 ans) |
| Localisation obligatoire des données en vertu de la loi sur la protection des données personnelles numériques 2023 | +3.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Migration rapide vers 400 GbE / 800 GbE dans les points de présence cloud | +2.9% | Clusters métropolitains et débordement vers les villes de niveau 2 | Court terme (≤ 2 ans) |
| Nœuds périphériques à faible latence pour la 5G et l'ONDC | +2.1% | Zones urbaines à haute densité | Moyen terme (2–4 ans) |
| Fabrication locale d'équipements optiques et de commutation liée aux incitations à la production | +1.8% | Pôles du Gujarat, du Tamil Nadu, du Karnataka | Long terme (≥ 4 ans) |
| Architectures optimisées pour l'IA pour les clusters d'IA générative | +1.4% | Bengaluru, Hyderabad, Pune | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Construction accélérée de campus hyperscale par des conglomérats nationaux
Les conglomérats indiens ont réservé des investissements en capital de plusieurs milliards de dollars pour déployer des réseaux hyperscale nationaux, atténuant les pressions liées à la rareté des terrains dans les métropoles surpeuplées en distribuant la capacité dans les villes émergentes de niveau 2 et 3. L'engagement d'Adani ConneX d'installer 10 GW de charge informatique et le plan de ST Telemedia Global Data Centres d'ajouter 550 MW soulignent un pipeline d'approvisionnement qui dépasse largement les normes historiques.[1]RCR Wireless News staff, "AdaniConneX targets 10 GW Indian data-center play," rcrwireless.com Ces campus nécessitent des architectures feuille-épine ultra-denses, des superpositions définies par logiciel et des dorsales optiques campus-vers-périphérie capables de chiffrement à débit de ligne. Les opérateurs exigent également une télémétrie transparente pour l'alimentation et le refroidissement, car les réseaux régionaux connaissent des fluctuations de tension plus importantes. Les fournisseurs capables de regrouper commutation, optique et automatisation basée sur les intentions gagnent donc un avantage stratégique dans cette phase du marché indien des réseaux de centres de données.
Localisation obligatoire des données en vertu de la loi sur la protection des données personnelles numériques 2023
La loi impose le traitement en territoire national des données personnelles sensibles, obligeant les fournisseurs de cloud et de logiciels en tant que service multinationaux à répliquer l'intégralité des charges de travail en Inde. La règle de localisation entraîne une forte augmentation du trafic est-ouest intra-indien à mesure que les entreprises migrent des liaisons transfrontalières vers des zones de disponibilité nationales, renforçant la dynamique de croissance sur l'ensemble du marché des centres de données en Inde.[2]Lexology editors, "Digital Personal Data Protection Act 2023: obligations for data fiduciaries," lexology.com Les plafonds de latence se resserrent car les charges de travail qui traversaient auparavant des câbles sous-marins restent désormais dans les frontières souveraines, nécessitant des interconnexions au niveau de la ville et un chiffrement à haut débit. Dans les services financiers et la santé, les régulateurs imposent également le chiffrement en transit sur les architectures de campus, stimulant la demande de commutateurs compatibles MACsec et de moteurs de segmentation à confiance zéro.
Calendriers de migration rapide vers 400 GbE / 800 GbE dans les points de présence cloud indiens
La parité concurrentielle avec les hyperscaleurs mondiaux a comprimé les feuilles de route de mise à niveau ; les opérateurs nationaux passent de 100 GbE à 400 GbE/800 GbE en deux cycles de renouvellement. Le commutateur 800 G à 64 ports alimenté par Silicon One de Cisco fournit le bloc de construction pour des clusters IA plus plats et à ultra-faible latence.[3]Cisco Systems, "Silicon One G200 powers 800G switching," cisco.com Le trafic est-ouest généré par l'entraînement de grands modèles de langage (LLM) sature fréquemment les liaisons 100 GbE, de sorte que les opérateurs adoptent des plafonds de sursouscription 4:1 et déploient un équilibrage de charge dynamique. Les optiques haute vitesse réduisent également le nombre de câbles, diminuant l'encombrement des baies et les coûts d'exploitation, essentiels dans les environnements de niveau 2 contraints en énergie.
Nœuds périphériques à faible latence pour le trafic commercial 5G et ONDC
Le déploiement de la 5G en Inde et le mandat ONDC placent le traitement des transactions en temps réel à la périphérie du réseau, souvent dans des micro-installations colocalisées avec des stations de base de télécommunications. Ces nœuds utilisent des maillages de services de couche 4 à 7 pour gérer les pics de trafic rapides du commerce mobile tout en appliquant des plafonds de latence déterministes inférieurs à 15 ms. Les équilibreurs de charge basés sur les paquets et les pare-feux compatibles avec les conteneurs complètent donc les commutateurs feuille à haute densité. Les architectures périphériques s'appuient également sur des liaisons de basculement par micro-ondes satellitaires dans les régions où les chemins en fibre restent à fil unique, ajoutant une autre variable de conception qui accroît l'attrait des outils d'orchestration basés sur les intentions s'appuyant sur des liaisons de basculement par micro-ondes satellitaires dans les régions où les chemins en fibre restent à fil unique, ajoutant une autre variable de conception qui accroît l'attrait des outils d'orchestration basés sur les intentions.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déficits chroniques d'alimentation électrique dans les clusters de centres de données de niveau 2 | -2.8% | Villes de niveau 2 et 3 dans plusieurs États | Long terme (≥ 4 ans) |
| Autorisations du Ministère de l'Environnement, des Forêts et du Changement Climatique à long cycle pour les grands campus de centres de données | -2.1% | National, affectant particulièrement les projets sur terrain vierge | Moyen terme (2-4 ans) |
| Pénurie de talents de niveau CCIE / JNCIE en dehors des grandes métropoles | -1.9% | Zones non métropolitaines, particulièrement dans les régions orientales et nord-orientales | Moyen terme (2-4 ans) |
| Augmentation des dépenses d'investissement due à la dépréciation de la roupie sur les optiques importées | -1.5% | National, avec un impact plus élevé sur les opérateurs dépendants des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déficits chroniques d'alimentation électrique dans les clusters de centres de données de niveau 2
Les fluctuations de tension fréquentes et les baisses de tension de plusieurs heures dans les villes de deuxième rang obligent les opérateurs à sur-provisionner la génération diesel et les systèmes de stockage d'énergie, ajoutant jusqu'à 22 % aux dépenses d'investissement par MW. Les optiques haute vitesse et les commutateurs optimisés pour l'IA poussent la densité de puissance des baies au-delà de 20 kW, rendant l'autonomie des batteries et le dimensionnement des transformateurs critiques. Bien que la Mission nationale pour le haut débit alloue 100 milliards USD aux mises à niveau du réseau électrique, les calendriers d'exécution s'étendent au-delà de l'horizon 2030, perpétuant le risque pour les investisseurs. Par conséquent, certains hyperscaleurs adoptent des architectures de micro-réseau modulaires avec des panneaux solaires photovoltaïques, mais la variabilité du rendement énergétique complique la planification de la capacité réseau.
Pénurie de talents de niveau CCIE/JNCIE en dehors des grandes métropoles
Le routage avancé, la segmentation définie par logiciel et les interconnexions de clusters GPU nécessitent une connaissance approfondie des protocoles rarement trouvée au-delà de Bengaluru, Mumbai et Delhi. Les opérateurs engagent donc des primes de relocalisation ou s'appuient fortement sur des cadres d'automatisation tels que la validation d'intention en boucle fermée. Bien que la Mission nationale pour l'IA prévoie de former 10 millions de citoyens aux compétences avancées en technologies de l'information et de la communication d'ici 2028, la pénurie à court terme fait grimper les tarifs journaliers des architectes réseau indépendants de 35 % d'une année sur l'autre. Les services réseau gérés et les contrats d'assistance à distance connaissent donc une croissance rapide, mais ils ne peuvent pas entièrement remplacer le dépannage sur site lors des basculements ou des événements d'alimentation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services s'accélèrent malgré la domination des produits
Les produits ont contribué à hauteur de 985,32 millions USD de revenus en 2025, soit 72,45 % des dépenses totales, soutenus par de grandes commandes de commutateurs feuille et épine compatibles 400 GbE. La taille du marché indien des réseaux de centres de données pour les services a atteint 374,68 millions USD et devrait se développer à un TCAC de 20,7 % jusqu'en 2031, les entreprises externalisant l'intégration, les tests et la gestion du cycle de vie. Les flux de travail d'installation et d'intégration représentent plus de la moitié des revenus des services, car les architectures prêtes pour l'IA nécessitent une synchronisation précise et un réglage des files d'attente sans perte. Les services réseau gérés séduisent les fournisseurs de cloud du marché intermédiaire qui manquent d'expertise interne en couche 3/couche 4. La co-innovation de Cisco avec NVIDIA sur les architectures IA de bout en bout illustre un modèle matériel plus services qui comprime les délais de déploiement.
Les fournisseurs de produits intègrent simultanément des agents de télémétrie pour faciliter la maintenance prédictive, brouillant ainsi les frontières entre matériel et logiciel. Les optiques remplaçables sur le terrain produites localement dans le cadre des subventions liées aux incitations à la production raccourcissent la logistique des pièces de rechange, un avantage décisif dans les sites de niveau 2 contraints en énergie. Sur la période de prévision, les services professionnels liés à la segmentation à confiance zéro et à l'orchestration basée sur les intentions dépasseront les contrats traditionnels de réparation en cas de panne.


Par utilisateur final : le secteur manufacturier perturbe le leadership traditionnel de l'informatique
L'informatique et les télécommunications ont conservé une part de 36,02 % en 2025, les mises à niveau du réseau de transport 5G et les déploiements de zones de disponibilité cloud consommant des commutateurs à haute capacité. Le secteur manufacturier, cependant, devrait enregistrer un TCAC de 19,6 %, porté par les lacs de données Industrie 4.0, les jumeaux numériques et les incitations à la production pour l'assemblage électronique. Les usines automobiles et de semi-conducteurs déploient désormais des anneaux Ethernet déterministes dans les usines, générant une nouvelle demande de commutateurs d'agrégation à faible latence. Les services bancaires et financiers poursuivent des mises à niveau régulières pour respecter les directives de souveraineté des données, tandis que le secteur de la santé accélère l'adoption des flux de travail de télé-réanimation et de chirurgie robotique nécessitant des liaisons montantes 400 GbE chiffrées. La diversité des cas d'utilisation réduit le risque de concentration au sein du marché indien des réseaux de centres de données et incite les fournisseurs à proposer des modèles spécifiques aux secteurs verticaux.
Par type de centre de données : les hyperscaleurs défient la suprématie de la colocation
Les campus de colocation représentaient 55,90 % des dépenses en 2025, les entreprises privilégiant des modèles allégés en actifs et des écosystèmes riches en connectivité. Pourtant, les hyperscaleurs affichent la trajectoire la plus forte, progressant de 21,9 % annuellement car AWS, Microsoft, Google et Adani ConneX s'empressent de localiser les clusters d'entraînement IA. La part de marché des réseaux de centres de données indiens détenue par les hyperscaleurs devrait dépasser 40 % avant 2031, à mesure que de nouvelles capacités entrent en ligne. Les installations périphériques et micro, bien que modestes en nombre de baies, se multiplient rapidement autour des stations de base 5G pour héberger les caches de commerce ONDC et les points de terminaison CDN. Leur croissance renforce la demande de plateformes de commutation légères et gérées à distance avec un provisionnement sans intervention.
Par bande passante : la migration vers les hautes vitesses s'accélère
Les liaisons 50–100 GbE sont restées dominantes avec une part de 33,90 % en 2025, mais les déploiements supérieurs à 100 GbE progressent à un TCAC de 19,2 % grâce aux charges de travail IA. La taille du marché indien des réseaux de centres de données associée aux liaisons supérieures à 100 GbE devrait atteindre 1,39 milliard USD d'ici 2031, soit 40,25 % des dépenses totales. Les opérateurs sautent les vitesses intermédiaires pour atterrir directement sur 800 GbE dans les pods GPU à haute densité. Les suites de validation de Keysight Technologies Inc. garantissent des basculements sans perte, réduisant le risque pour les premiers adoptants. Pendant ce temps, les ports ≤10 GbE persistent dans certains sites périphériques où les alimentations en fibre restent limitées, soulignant la nature fragmentaire des cycles de mise à niveau réseau à travers la vaste géographie de l'Inde.
Analyse géographique
Mumbai à elle seule abrite 48 % de la charge informatique installée, tirant parti des passerelles de câbles sous-marins et de réseaux électriques solides, mais la rareté des terrains et les coûts immobiliers élevés poussent les nouvelles constructions vers Navi Mumbai et Thane. Chennai, Bengaluru et le cluster Delhi-RCN constituent le niveau suivant, représentant collectivement 38 % de la capacité. La croissance d'Hyderabad repose sur la proximité des usines de semi-conducteurs et des parcs de recherche en IA. Le corridor occidental domine l'hébergement des services financiers ; la ceinture méridionale excelle dans les exportations de logiciels en tant que service et la conception de puces ; le cluster nord héberge les coffres-forts de données gouvernementaux et les clouds du secteur public.
Les villes de niveau 2 telles que Kochi, Jaipur et Kolkata émergent comme des points chauds grâce aux dorsales en fibre BharatNet et aux incitations fiscales au niveau des États. Le campus de 60 MW de CtrlS à Kolkata, d'une valeur de 2 200 crores INR, illustre l'élan de la côte est. L'achat d'énergie renouvelable de 33 MW d'Equinix au Maharashtra illustre comment les engagements en matière de durabilité façonnent la sélection des sites. L'intégration des énergies renouvelables est vitale car des structures tarifaires créatives permettent aux opérateurs d'atténuer l'instabilité du réseau tout en atteignant leurs objectifs environnementaux, sociaux et de gouvernance.
La connectivité internationale stimule davantage le marché indien des réseaux de centres de données à mesure que de nouveaux câbles sous-marins atterrissent sur les deux côtes, réduisant la latence vers les pairs de la région Asie-Pacifique. La mission IndiaAI du gouvernement, dotée de 1,2 milliard USD, distribue des fonds aux pôles d'innovation des États, accélérant la demande régionale d'architectures optimisées pour l'IA. Collectivement, ces forces diffusent la capacité au-delà du nœud métropolitain traditionnel, incitant les fournisseurs à établir des entrepôts de transit régionaux et à co-localiser du personnel technique.
Paysage réglementaire
La demande de mise en réseau des centres de données en Inde est façonnée par les politiques de confidentialité, de télécommunications et de fabrication électronique, le Digital Personal Data Protection Act, 2023 servant d'ancrage central pour le traitement local et les contrôles de sécurité. La loi est mise en œuvre via les DPDP Rules, 2025 (notifiées le 14 novembre 2025) sous l'égide du Data Protection Board of India, qui impose des exigences de traçabilité, de chiffrement et de segmentation dans les infrastructures et interconnexions des centres de données, à mesure que les opérateurs alignent leur gouvernance et leurs processus de réponse aux incidents.
Du côté des télécommunications, le Department of Telecommunications (DoT) continue d'influencer la manière dont la connectivité des entreprises et du cloud est fournie, y compris les obligations de conformité liées aux OSP, tandis que des réformes ont supprimé certaines contraintes héritées, par exemple les modifications de 2021 ayant supprimé les dépôts de garantie obligatoires pour les OSP. Le 23 juin 2026, le DoT a notifié les Telecommunications (Authorisation for Captive Telecommunication Services) Rules, 2026, formalisant un cadre d'autorisation pour les réseaux d'entreprise privés (y compris les Captive Non-Public Networks), ce qui accroît le besoin d'un routage conforme aux politiques, d'une agrégation en périphérie sécurisée et de contrôles réseau gérés au sein des campus et des installations micro distribuées.
Analyse de la chaîne de valeur
La chaîne de valeur de la mise en réseau des centres de données en Inde couvre les fournisseurs de silicium et d'optique, les OEM et fournisseurs de systèmes (y compris commutation, routage, interconnexions optiques, sécurité et contrôle SDN), ainsi qu'une couche d'intégration importante qui conçoit et valide les infrastructures pour les environnements hyperscale, de colocation et de périphérie. À mesure que les opérateurs migrent vers des infrastructures 400 GbE et 800 GbE et déploient des architectures prêtes pour l'IA, la fourniture de solutions dépend de plus en plus de partenaires de cycle de vie intégrés qui coordonnent la planification et la construction avec les équipes en charge de l'alimentation et du refroidissement, gèrent la conception, les tests et la mise en service du réseau, et soutiennent l'optimisation continue, plutôt que de traiter la mise en réseau comme un achat autonome.
En aval, les intégrateurs de systèmes spécialisés, les fournisseurs de services réseau gérés et les écosystèmes d'interconnexion de colocation transforment le matériel en résultats opérationnels grâce à l'automatisation du jour 2, à la télémétrie et aux opérations à distance, en particulier là où les compétences avancées en routage et en réglage des infrastructures sont rares hors des grandes métropoles. La conception et la performance du réseau dépendent également des intrants des opérateurs et des écosystèmes de fibre, y compris la connectivité longue distance redondante et le peering via des points d'échange Internet (IXP), ce qui fait des partenariats avec les fournisseurs de connectivité et les couches de services axées sur les opérations un facteur déterminant du délai de mise en service pour les nouvelles zones de disponibilité et les nœuds de périphérie.
Paysage concurrentiel
Les fournisseurs mondiaux maintiennent des avantages d'échelle dans les feuilles de route des semi-conducteurs et les écosystèmes logiciels, mais les entreprises nationales gagnent du terrain grâce à une personnalisation plus rapide et à des remises de localisation. Cisco, Juniper et Arista détenaient ensemble 47 % des revenus des commutateurs en 2024, tandis que Huawei fait face à des restrictions d'importation qui limitent sa traction. La fusion proposée entre HPE et Juniper combinerait les gammes de serveurs, de stockage et de routage sous un même toit, créant une alternative à pile complète à Cisco pour les architectures IA. La poussée Ethernet de NVIDIA brouille la frontière entre calcul et réseau, notamment lorsque Spectrum-X regroupe des packs d'accélérateurs avec des clusters GPU.
Les acteurs locaux tels que Sterlite Technologies et Tejas Networks fournissent des optiques de qualité opérateur et des équipements de transport par paquets dans le cadre du programme d'incitations à la production. La stratégie d'intégration verticale d'Adani ConneX comprend des participations dans l'énergie renouvelable et les câbles sous-marins, se traduisant par des accords de niveau de service différenciés pour les locataires hyperscale. Les fournisseurs de services gérés comme Sify Technologies Ltd. captent les clients du marché intermédiaire qui peinent face aux pénuries de compétences, regroupant souvent le réseau étendu défini par logiciel et les périphéries à confiance zéro dans une seule facture en tant que service.
Les mouvements stratégiques de 2024–2025 mettent en lumière l'alignement sur l'IA. Cisco a investi dans Gruve.ai pour renforcer les bibliothèques d'inférence au niveau de la couche applicative, tandis que ST Telemedia Global Data Centres a signé le premier protocole d'accord sur la Ville IA du pays avec l'Uttar Pradesh. Les feuilles de route des fournisseurs privilégient désormais la télémétrie, l'automatisation en boucle fermée et les chaînes d'outils de conformité qui correspondent directement aux audits de protection des données personnelles numériques. L'intensité concurrentielle reste élevée, mais l'érosion des prix est partiellement compensée par l'escalade des vitesses de port et les niveaux de fonctionnalités logicielles.
Leaders du secteur indien des réseaux de centres de données
Cisco Systems Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company LP
Juniper Networks Inc.
Arista Networks Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La localisation motivée par la conformité, en vertu du Digital Personal Data Protection Act, 2023, ainsi que des DPDP Rules, 2025 et de la surveillance exercée par le Data Protection Board of India, crée une opportunité pour les fournisseurs qui intègrent sécurité, chiffrement, segmentation et outils d'audit dans la commutation des centres de données et les opérations SDN. Cela est renforcé par l'évolution des politiques de réseau d'entreprise, y compris la notification par le DoT des Telecommunications (Authorisation for Captive Telecommunication Services) Rules, 2026 le 23 juin 2026, qui soutient des réseaux privés gérés et contrôlés par des politiques reliant les campus, les installations micro et les points d'accès au cloud.
Les déploiements d'IA et de calcul souverain se traduisent par une demande concrète d'infrastructures Ethernet à haut débit, de fonctionnalités de transport sans perte et de conceptions de référence validées qui réduisent les risques de déploiement dans les environnements à forte densité de GPU. Une preuve concrète est l'annonce de janvier 2026 par Dell Technologies et NxtGen AI de construire une usine d'IA en Inde à l'aide de Dell AI Factory with NVIDIA, en déployant la mise en réseau Ethernet Spectrum-X et des systèmes GPU à grande échelle ; de tels déploiements entraînent une demande de commutateurs haute vitesse, d'optique et de services d'exploitation des infrastructures. D'autres opportunités apparaissent dans les services de cycle de vie, notamment l'intégration, les tests et les opérations de réseau gérées, ainsi que dans l'expansion des métropoles vers les villes de niveau 2, où les opérateurs standardisent des piles de commutation gérées à distance pour faire face à la variabilité de l'alimentation et à une disponibilité plus limitée des compétences sur site.
Développements récents du secteur
- Juin 2026 : Hewlett Packard Enterprise (HPE) a introduit les commutateurs HPE Juniper Networking QFX5140 pour les clusters d'inférence et les plateaux de commutation QFX5252 pour les plateformes d'IA à l'échelle des racks AMD Helios, renforçant l'intégration de la mise en réseau Juniper dans sa solution AI Data Center. Ce lancement renforce les capacités d'infrastructure IA pour les déploiements basés en Inde.
- Janvier 2026 : Dell Technologies a annoncé un partenariat avec NxtGen AI pour construire la plus grande usine d'IA de l'Inde à l'aide de Dell AI Factory with NVIDIA, en déployant plus de 4 000 GPU NVIDIA Blackwell et la mise en réseau Ethernet Spectrum-X. Ce partenariat élargit la fabrication d'IA hébergée localement et la demande associée de mise en réseau haute vitesse en Inde.
- Avril 2025 : Adani Group s'est engagé à investir 10 milliards USD supplémentaires pour porter la capacité nationale à 10 GW, en ciblant des centres de données de périphérie à Patna et Lucknow. Cette expansion de capacité accélère le déploiement des centres de données à l'échelle nationale et les besoins de mise en réseau associés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre l'infrastructure de mise en réseau et les services associés utilisés à l'intérieur des centres de données basés en Inde, y compris la connectivité entre serveurs et stockage et les liaisons vers les réseaux externes, ainsi que les fonctionnalités axées sur la sécurité et la disponibilité. Le dimensionnement est exprimé en valeur, en USD, pour la période couverte par le rapport.
Exclusions de périmètre : nous excluons la mise en réseau de campus d'entreprise générique qui n'est pas déployée pour les opérations de centre de données, même si elle utilise des familles de commutateurs et de routeurs similaires.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Banque, services financiers et assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière et industrielle
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscaleurs/fournisseurs de services cloud
- Centres de données périphériques/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25–40 GbE
- 50–100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, construire le récit de la demande indienne et collecter des données de base vérifiables de manière indépendante. Des sources publiques nous ont aidés à comprendre l'activité de construction des centres de données, les mises à niveau de connectivité et l'environnement plus large des infrastructures numériques qui alimente les cycles de renouvellement des réseaux.
Nous avons consulté des sources telles que les publications de politique du Ministry of Electronics and Information Technology (MeitY), les publications du Telecom Regulatory Authority of India (TRAI) sur le haut débit et le trafic, ainsi que les notifications du Department of Telecommunications (DoT) qui influencent l'architecture réseau. Pour des indicateurs complémentaires, nous avons également utilisé des données et mises à jour d'organisations telles que la Reserve Bank of India (volumes de paiements numériques comme indicateur indirect des charges de travail sensibles à la latence), l'International Telecommunication Union (repères en télécommunications), et des articles évalués par des pairs sur les tendances de conception des réseaux de centres de données. Les rapports annuels des entreprises, les présentations aux investisseurs et une couverture de presse crédible ont été utilisés pour vérifier de manière croisée les annonces de capacité et le calendrier des achats. Lorsque les détails publics étaient limités, nous avons utilisé un abonnement payant pour les données financières des entreprises et une base de données d'import-export au niveau des expéditions pour valider les tendances directionnelles. Les sources citées ici ne sont qu'illustratives, et de nombreuses autres références crédibles ont été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des discussions avec des opérateurs de centres de données, des intégrateurs de systèmes et des équipes de services axées sur la mise en réseau, suivies de vérifications croisées avec des acheteurs responsables des expansions et renouvellements au niveau des installations. Ces entretiens ont permis de confirmer les composants généralement achetés ensemble, le rythme de mise à niveau réaliste en Inde, et la manière dont les évolutions de bande passante sont planifiées dans les installations de colocation et de type cloud.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 28 % | Cadres dirigeants : 16 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 18 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché part d'une construction descendante où l'activité d'expansion des centres de données en Inde est reconstituée à partir des signaux de capacité installée et à venir, puis traduite en demande de mise en réseau à l'aide d'hypothèses d'adoption et de renouvellement par type d'installation. Le modèle est maintenu pratique en reliant chaque étape à des indicateurs observables, puis ajusté lorsque les retours d'experts indiquent un écart avec le comportement d'achat réel.
Pour garder des totaux réalistes, nous effectuons également des vérifications ascendantes sélectives. Cela comprend les retours des fournisseurs et des canaux de distribution sur la demande de commutation et de routage, une logique de nomenclature échantillonnée pour des racks et pods typiques, et un ASP approximatif par classe de bande passante multiplié par les volumes unitaires attendus. Lorsque des écarts apparaissent, nous les traitons en utilisant des fourchettes pour l'évolution des ASP et les ratios de déploiement, puis en affinant ces fourchettes à l'aide de ce que les répondants indiquent sur les cycles d'achat actuels et les architectures privilégiées.
Les principaux intrants du modèle comprennent les ajouts de capacité des centres de données et l'orientation de l'utilisation, la part des constructions de colocation par rapport aux constructions de type cloud, les évolutions des besoins en bande passante (par exemple, le passage du 10 GbE à des vitesses supérieures), les cycles de remplacement des commutateurs et de l'optique, et les taux d'attachement de services pour la conception, le déploiement et le support géré. Les prévisions sont réalisées à l'aide d'une analyse de scénarios avec un cas de base testé face à des variations alternatives du calendrier des dépenses d'investissement et du rythme d'expansion, tout en maintenant la trajectoire finale année par année cohérente avec les attentes des contacts primaires concernant les mises à niveau et la mise en service de nouveaux sites.
Validation des données et cycle de mise à jour
La validation est effectuée à travers plusieurs vérifications afin que les chiffres finaux ne dépendent pas d'une seule hypothèse. Les résultats sont comparés à des signaux indépendants tels que les annonces de construction de capacité, les grandes tendances d'importation d'équipements réseau, et les dépenses implicites par MW ou par rack suggérées par les entretiens. Nous revisitons ensuite tout écart avant l'approbation finale.
Chaque brouillon passe par un cycle de revue analytique où l'économie unitaire, les étapes de croissance et les variations année après année sont testées pour leur cohérence. Si un écart important apparaît par rapport aux indicateurs de demande attendus, nous recontactons les participants concernés pour confirmer les facteurs sous-jacents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsqu'un changement significatif affecte le pipeline d'approvisionnement, la réglementation ou l'orientation des prix. Avant la livraison, nous effectuons une dernière revue afin que les clients reçoivent une vue actualisée alignée sur les informations disponibles les plus récentes.
Dimensionnement du marché indien de la mise en réseau des centres de données par Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres de taille de marché publiés pour la mise en réseau des centres de données en Inde peuvent varier même lorsqu'ils semblent couvrir le même sujet, car le périmètre sous-jacent et les règles de comptage sont souvent différents. Les écarts proviennent généralement de ce qui est considéré comme de la mise en réseau incluse dans le périmètre, de l'inclusion ou non des services, de l'hypothèse retenue pour la répartition des bandes passantes, et de la manière dont les années de référence sont converties en USD.
L'écart principal provient du fait que seule la mise en réseau au sein même du centre de données soit comptabilisée, ou que les dépenses adjacentes de WAN et de mise en réseau d'entreprise plus large soient regroupées. Mordor Intelligence comptabilise la mise en réseau liée aux déploiements de centres de données et les services associés, tout en excluant du périmètre les réseaux de campus non liés aux centres de données. Des écarts supplémentaires apparaissent lorsque des années de référence plus anciennes sont utilisées sans ajustement pour l'évolution des ASP spécifique à l'Inde, et lorsque les prévisions supposent un cycle de mise à niveau agressif sans validation par des vérifications au niveau des opérateurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,36 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,00 milliard USD (2024) | Utilise une définition plus restreinte qui exclut plusieurs services liés au réseau et repose généralement davantage sur les empreintes de racks des métropoles de niveau 1, ce qui peut sous-estimer les expansions des villes de niveau 2 et la demande de commutation associée. |
| Revue spécialisée B | 1,17 milliard USD (2024) | Applique des hypothèses larges de tarification globale et de regroupement de produits, ce qui peut mélanger la commutation des centres de données avec des équipements WAN externes, et peut ne pas refléter les évolutions de la répartition des bandes passantes spécifiques à l'Inde d'année en année. |
L'écart entre les sources s'explique principalement par ce qui est inclus dans la mise en réseau des centres de données, ainsi que par la manière dont les services et les prix sont traités au fil du temps. En maintenant le modèle lié aux signaux d'expansion des centres de données en Inde et en vérifiant les résultats par des entretiens et des contrôles de cohérence sur l'intensité des dépenses implicites, l'estimation finale reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché indien des réseaux de centres de données ?
Le marché a généré 1,59 milliard USD en 2026 et est en bonne voie pour atteindre 3,45 milliards USD d'ici 2031, reflétant un TCAC de 16,78 %.
Quel segment se développe le plus rapidement au sein du marché indien des réseaux de centres de données ?
Les services, notamment l'installation et les opérations réseau gérées, progressent à un TCAC de 20,7 % à mesure que les entreprises cherchent de l'aide pour déployer des architectures prêtes pour l'IA.
À quelle vitesse les opérateurs indiens adoptent-ils le 400 GbE et le 800 GbE ?
Les calendriers de migration se sont comprimés à un ou deux cycles de renouvellement, les ports supérieurs à 100 GbE progressant déjà à un TCAC de 19,2 % et devant représenter 40,25 % des dépenses d'ici 2031.
Quel rôle joue la localisation des données dans la croissance du marché ?
Le traitement obligatoire en territoire national en vertu de la loi sur la protection des données personnelles numériques 2023 oblige les multinationales à construire des capacités locales, stimulant directement la demande d'équipements réseau haute capacité et sécurisés.
Pourquoi les villes de niveau 2 sont-elles importantes pour la croissance future ?
La rareté des terrains et les tarifs d'électricité élevés dans les métropoles poussent les hyperscaleurs à investir dans les pôles de niveau 2, qui nécessitent à leur tour des solutions robustes de mise en réseau et de connectivité périphérique.
Quels fournisseurs sont en tête dans les réseaux de centres de données optimisés pour l'IA ?
Cisco, NVIDIA, Juniper et Arista mènent la course en combinant des semi-conducteurs haute vitesse avec une automatisation basée sur les intentions qui réduit la complexité dans les clusters denses en GPU.
Dernière mise à jour de la page le:
- Marché des Réseaux de Centres de Données en Allemagne
- Marché du réseau de data centers en France
- Marché du réseau de data centers au Royaume-Uni
- Marché des réseaux de centres de données au Japon
- Marché de la mise en réseau des centres de données au Canada
- Marché des réseaux de centres de données au Brésil
- Marché de la mise en réseau des centres de données au Mexique
- Marché sud-coréen des réseaux pour centres de données
- Marché des réseaux de data centers en Italie
- Marché des réseaux de centres de données en Chine
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché du refroidissement des centres de données Refroidissement sur le marché mondial, couvrant la technologie de refroidissement, les composants de refroidissement et le type d'installation.



