
Taille et part du marché de l'identité en tant que service
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.48 Milliards de dollars |
| Taille du Marché (2031) | 33.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 20.18 % |
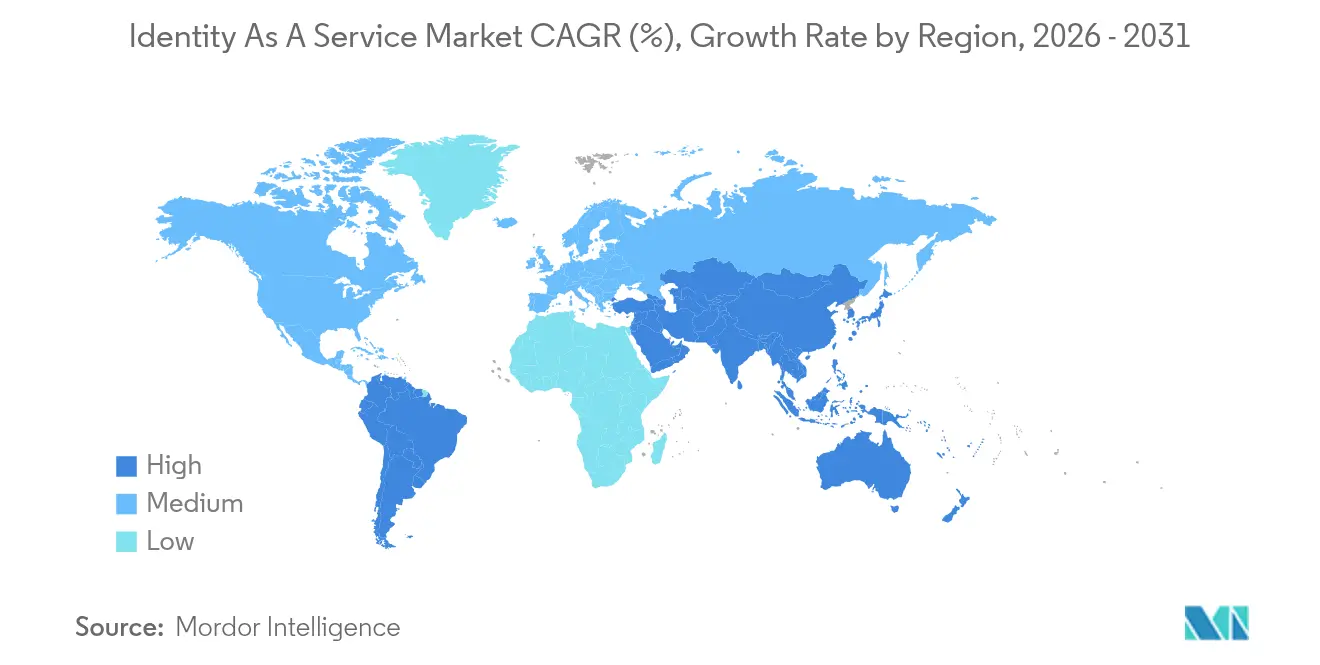
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
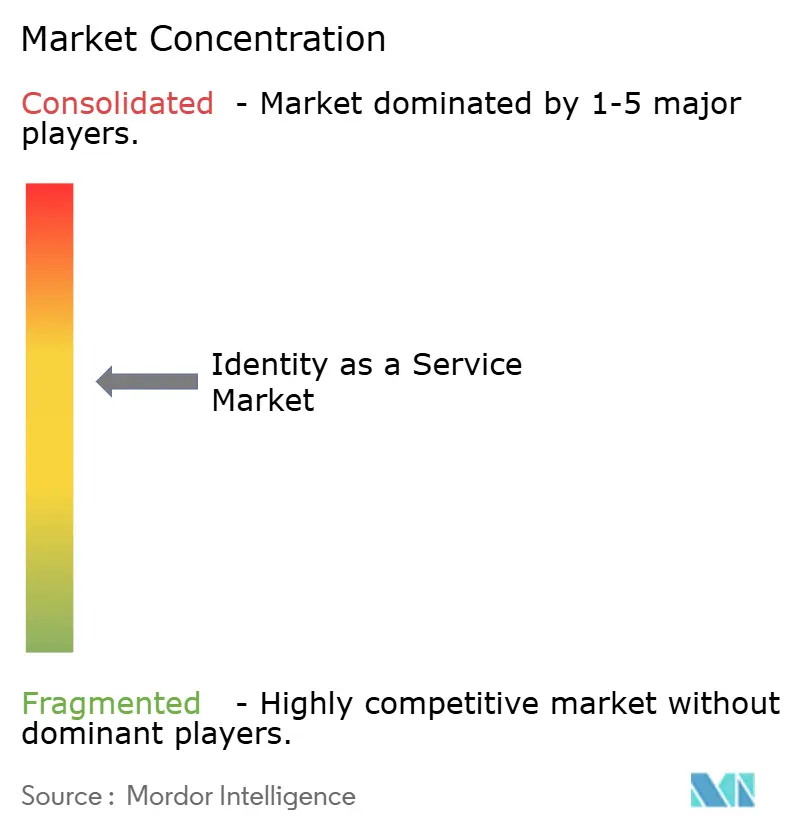
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'identité en tant que service par Mordor Intelligence
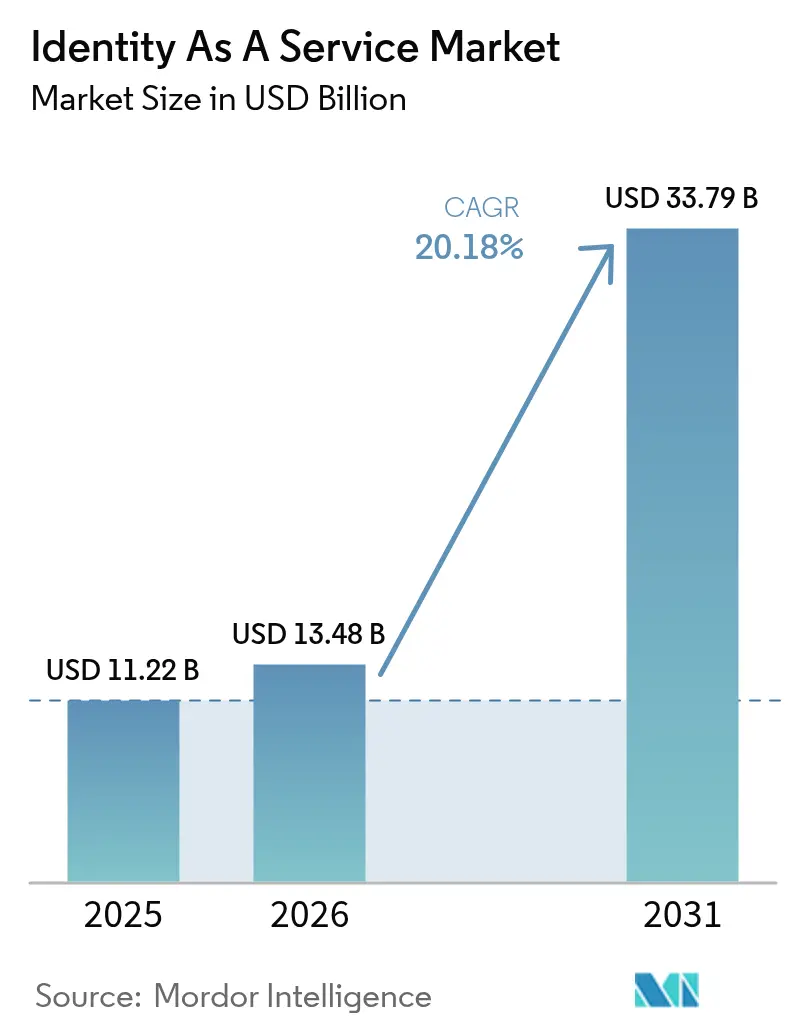
La taille du marché de l'identité en tant que service devrait croître de 11,22 milliards USD en 2025 à 13,48 milliards USD en 2026 et devrait atteindre 33,79 milliards USD d'ici 2031, à un TCAC de 20,18 % sur la période 2026-2031. L'attention accrue des conseils d'administration sur l'architecture de confiance zéro, la migration rapide vers le cloud et le volume croissant des identités machines soutiennent la demande de plateformes de sécurité des identités basées sur l'abonnement. Les fournisseurs qui regroupent l'authentification sans mot de passe, la gouvernance des identités machines et la notation des risques en temps réel au sein d'un plan de contrôle unique captent des parts de portefeuille, car les entreprises consolident leurs solutions ponctuelles. Les programmes nationaux d'identité numérique soutenus par les gouvernements en Asie-Pacifique et les mandats prescriptifs de confiance zéro en Amérique du Nord amplifient davantage l'adoption des plateformes, tandis que les acquisitions horizontales par les hyperscalers et les éditeurs de logiciels axés sur la sécurité redéfinissent les frontières concurrentielles.
Points clés du rapport
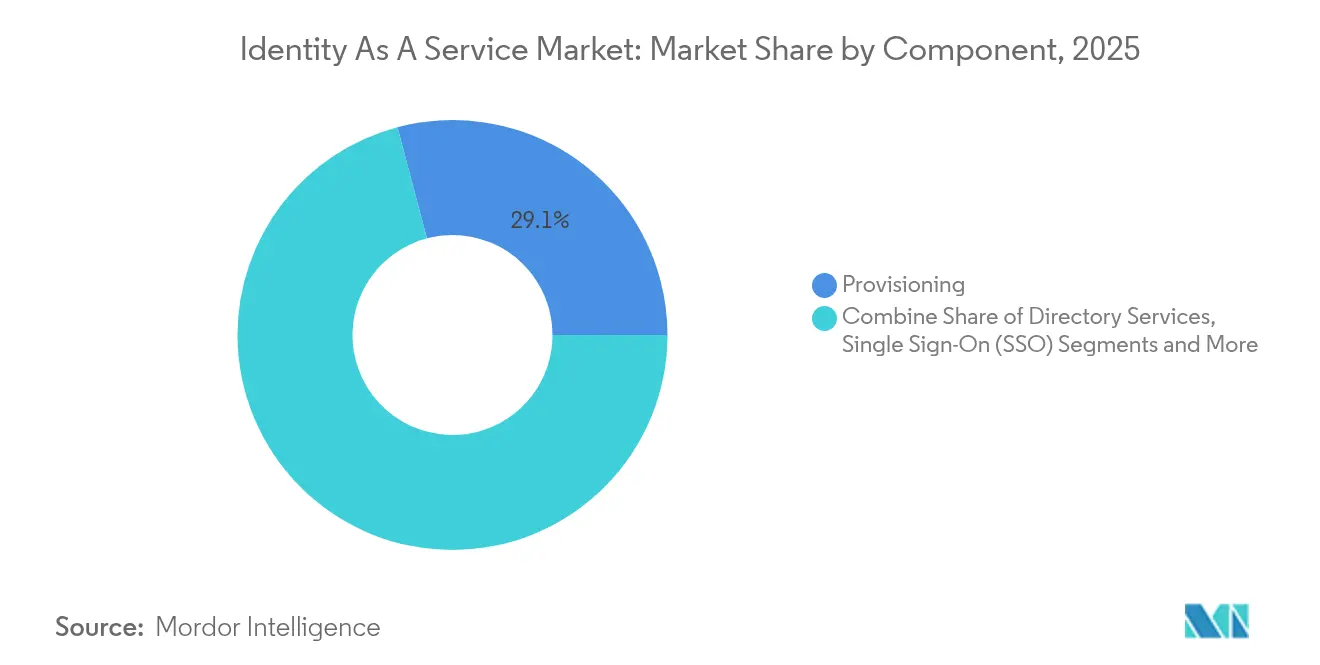
- Par composant, le provisionnement a représenté 29,12 % de la part du marché de l'identité en tant que service en 2025, tandis que l'authentification multi-facteurs/avancée devrait progresser à un TCAC de 21,96 % jusqu'en 2031.
- Par type d'authentification, les méthodes à facteur unique ont conservé une part de revenus de 45,62 % de la taille du marché de l'identité en tant que service en 2025 ; les mécanismes sans mot de passe sont appelés à surpasser le marché à un TCAC de 21,34 % jusqu'en 2031.
- Par mode de déploiement, le cloud public a capté 62,55 % de la taille du marché de l'identité en tant que service en 2025 ; le cloud hybride devrait se développer à un TCAC de 21,78 % jusqu'en 2031.
- Par type d'utilisateur, l'identité des effectifs représentait 56,42 % de la taille du marché de l'identité en tant que service en 2025, tandis que les solutions d'identité client croissent à un TCAC de 20,64 % jusqu'en 2031.
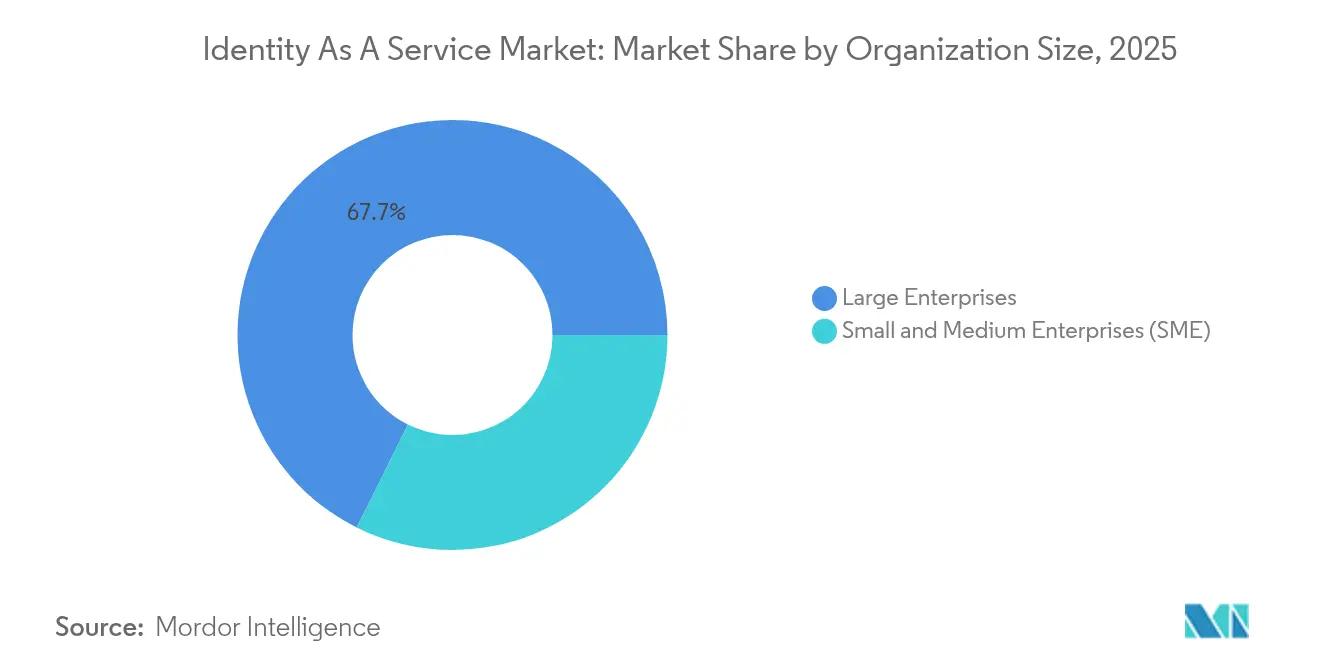
- Par taille d'organisation, les grandes entreprises représentaient 67,65 % de la taille du marché de l'identité en tant que service en 2025, tandis que les petites et moyennes entreprises sont positionnées pour un TCAC de 20,05 % jusqu'en 2031.
- Par secteur d'utilisateur final, le secteur public représentait 25,74 % de la taille du marché de l'identité en tant que service en 2025, tandis que le secteur BFSI mène la croissance à un TCAC de 20,26 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord dominait avec une part de revenus de 38,35 % du marché de l'identité en tant que service en 2025 ; l'Asie-Pacifique est positionnée pour un TCAC de 23,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Adoption de la confiance zéro native au cloud dans les secteurs fortement réglementés centrés sur les États-Unis | +4.2% | Amérique du Nord, services financiers de l'UE | Moyen terme (2 à 4 ans) |
| Prolifération des micro-services basés sur les API accélérant la demande d'identité en tant que service en CI/CD en Europe | +3.8% | Europe, pôles technologiques d'Amérique du Nord | Court terme (≤ 2 ans) |
| Les « Biens publics numériques » asiatiques (eKYC, Aadhaar, Singpass) déclenchant des déploiements nationaux d'identité en tant que service pour les effectifs | +5.1% | Asie-Pacifique, adoption sélective au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Pilotes FIDO2 sans mot de passe se convertissant en licences à l'échelle de l'entreprise dans les services financiers | +3.9% | Mondial, concentré dans le secteur BFSI | Moyen terme (2 à 4 ans) |
| Analyses IAM intégrées par les fournisseurs utilisant l'IA générative pour la notation des risques en temps réel | +2.7% | Mondial, adoption précoce en Amérique du Nord | Court terme (≤ 2 ans) |
| Construction de suites horizontales par fusions et acquisitions par les hyperscalers (Azure, AWS) stimulant l'adoption intégrée de l'identité en tant que service | +4.3% | Mondial, plus fort sur les marchés matures dans le cloud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la confiance zéro native au cloud dans les secteurs réglementés aux États-Unis
L'arrêté exécutif 14028 oblige les agences fédérales américaines à mettre en œuvre des architectures de confiance zéro, faisant de la vérification des identités la première ligne de défense. Le guide de bonnes pratiques du NIST (Institut national des normes et de la technologie) codifie un plan directeur interopérable qui réduit le risque de déploiement pour les parties prenantes privées et publiques.[1]Institut national des normes et de la technologie, « Mise en œuvre d'une architecture de confiance zéro », csrc.nist.govLes hôpitaux, les assureurs et les établissements des marchés de capitaux utilisent ces orientations pour passer des contrôles périmètriques à la vérification continue, transformant les abonnements au marché de l'identité en tant que service en dépenses d'exploitation essentielles.
Prolifération des micro-services basés sur les API nécessitant des contrôles d'identité en CI/CD
L'adoption européenne des micro-services a dépassé les capacités des systèmes IAM traditionnels. Le règlement de l'UE sur l'identité numérique oblige les États membres à émettre des portefeuilles numériques transfrontaliers d'ici 2026, créant des API uniformes pour l'authentification. [2]Commission européenne, « Règlement sur l'identité numérique européenne », digital-strategy.ec.europa.euLes équipes DevOps exigent désormais des plateformes qui provisionnent automatiquement les jetons lors de chaque exécution en CI/CD, positionnant les fournisseurs du marché de l'identité en tant que service spécialisés dans la gouvernance des identités machines pour une croissance hors norme.
Programmes asiatiques de biens publics numériques (eKYC, Aadhaar, Singpass) en Asie-Pacifique
Les gouvernements de la région réduisent les coûts de vérification en offrant des infrastructures d'identité à l'échelle nationale. Le programme indonésien d'identité numérique de la population et le SingPass de Singapour permettent aux employeurs de lier les identifiants des effectifs aux identités vérifiées par l'État, élargissant le marché adressable de l'identité en tant que service pour les multinationales opérant dans l'ASEAN.
Déploiements FIDO2 sans mot de passe à l'échelle de l'entreprise dans les services financiers
Les banques qui sont passées des pilotes à la production complète ont documenté des réductions de 86 % des incidents de bourrage de credentials après le déploiement des clés d'accès. Capital One a supprimé les mots de passe de plus de 1 000 applications internes, élevant l'authentification sans mot de passe d'un projet d'innovation à un contrôle de référence.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Enchevêtrement des systèmes mainframe hérités ralentissant la migration vers l'identité en tant que service dans les banques de premier rang | -2.8% | Mondial, concentré dans les marchés financiers établis | Long terme (≥ 4 ans) |
| Statuts fragmentés de résidence des données au Moyen-Orient alourdissant les coûts de conformité | -1.9% | Moyen-Orient, impact sélectif sur les fournisseurs mondiaux | Moyen terme (2 à 4 ans) |
| Préoccupations liées à la latence élevée parmi les utilisateurs d'IIoT pour l'authentification hébergée dans le cloud | -1.4% | Secteurs industriels mondiaux, environnements informatiques en périphérie | Court terme (≤ 2 ans) |
| Craintes de verrouillage fournisseur autour des extensions de protocole SSO propriétaires | -1.6% | Mondial, plus fort dans les environnements d'entreprise multi-fournisseurs | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Enchevêtrement des systèmes mainframe hérités dans les banques de premier rang
Les établissements financiers de premier rang font face à une dette technique significative liée aux systèmes mainframe qui résistent à l'intégration avec les plateformes modernes d'identité en tant que service, créant des délais de migration qui s'étendent au-delà des cycles de déploiement d'entreprise habituels. La migration par ING de 1,5 million de lignes COBOL illustre la complexité du découplage de la logique IAM enfermée dans les logiciels des systèmes bancaires centraux. La coexistence hybride avec les mainframes prolonge les cycles de test, tempérant l'accélération du marché de l'identité en tant que service parmi les banques mondiales.
Statuts fragmentés de résidence des données au Moyen-Orient
Les mandats de localisation divergents aux Émirats arabes unis et en Arabie saoudite obligent les fournisseurs à construire des zones de données redondantes, réduisant les économies d'échelle et augmentant le coût de conformité par client. L'environnement réglementaire fragmenté peut ralentir la pénétration du marché jusqu'à ce que les efforts d'harmonisation régionale arrivent à maturité ou que les fournisseurs d'identité en tant que service développent des capacités de conformité spécialisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le provisionnement domine au milieu de l'innovation en matière d'authentificationLe segment du provisionnement a généré 29,12 % des revenus du marché de l'identité en tant que service en 2025, soulignant le besoin universel de flux de travail automatisés de gestion des entrées-mobilités-sorties dans les environnements cloud hybrides. Les services d'annuaire et l'authentification unique (SSO) demeurent des prérequis, mais l'adoption se concentre désormais sur les suites qui orchestrent les contrôles du cycle de vie pour les utilisateurs humains et les machines.
Les services d'authentification multi-facteurs et sans mot de passe devraient croître de 21,96 % par an, les orientations réglementaires récompensant les mécanismes résistants au hameçonnage. Des fournisseurs tels que CyberArk intègrent l'orchestration biométrique des clés d'accès à la suite de l'acquisition de Venafi pour 1,66 milliard USD, signalant que les suites unifiées dépasseront les boîtes à outils isolées.


Par type d'authentification :
la révolution sans mot de passe s'accélèreLes méthodes à facteur unique ont conservé une part de revenus de 45,62 % en 2025, principalement en raison des charges de travail héritées qui ne peuvent pas encore prendre en charge les protocoles modernes. Les mécanismes sans mot de passe, cependant, sont appelés à surpasser le marché de l'identité en tant que service à un TCAC de 21,34 % à mesure que la certification FIDO2 devient un prérequis pour les secteurs réglementés. La Banque fédérale de réserve de Boston attribue 35 milliards USD de pertes liées à la fraude en 2024 aux identités synthétiques, une statistique qui pousse les entreprises à donner la priorité à l'authentification biométrique et comportementale continue.
Les outils multi-facteurs servent de garanties transitionnelles, mais les comités de risque au niveau du conseil d'administration favorisent désormais les clés d'accès qui éliminent entièrement les secrets partagés. Ce pivot renforce un changement structurel d'une assurance d'identité occasionnelle à une assurance continue.
Par mode de déploiement :
le cloud hybride gagne en élanLes déploiements en cloud public représentaient 62,55 % de la taille du marché de l'identité en tant que service en 2025. L'évolutivité et la rapidité de génération de valeur favorisent la livraison en SaaS (logiciel en tant que service), mais la souveraineté des données et les charges de travail sensibles à la latence alimentent le sous-segment du cloud hybride, qui devrait progresser de 21,78 % par an. Les identifiants d'identité fédérée de Microsoft pour Entra illustrent l'intention du secteur d'harmoniser les politiques sur site avec les garde-fous du cloud.
L'informatique en périphérie dans les environnements industriels requiert des décisions d'authentification en quelques millisecondes, ce qui pousse les entreprises à ancrer les moteurs de politiques dans le cloud tout en mettant en cache les scores de risque en périphérie. Les fournisseurs qui assurent la cohérence des politiques entre les modes de déploiement sont appelés à gagner des parts de marché.
Par type d'utilisateur :
l'identité des consommateurs s'accélèreL'identité des effectifs représentait 56,42 % des revenus de 2025, mais les solutions d'identité client croissent à un TCAC de 20,64 %. Cette hausse reflète les priorités du commerce numérique — l'intégration sans friction et la gestion du consentement — où un échec de connexion se traduit directement par une perte de revenus. Le service Okta Customer Identity Cloud illustre comment les fournisseurs modularisent les flux de travail des consommateurs tout en réutilisant la même pile de politiques qui protège les employés.
Les plateformes d'identité des consommateurs doivent gérer des volumes de transactions nettement plus élevés et des méthodes d'authentification plus diversifiées que les solutions destinées aux effectifs, nécessitant une infrastructure spécialisée et une conception de l'expérience utilisateur adaptée. La convergence des exigences d'identité des effectifs et des consommateurs crée des opportunités pour des plateformes unifiées pouvant servir les deux cas d'usage tout en maintenant des contrôles de sécurité et de conformité appropriés.
Par taille d'organisation :
l'adoption par les PME s'accélèreLes grandes entreprises ont généré 67,65 % des facturations de 2025, ancrées par des environnements hybrides complexes et un examen réglementaire rigoureux. Les petites et moyennes entreprises progressent désormais de 20,05 % par an, la tarification par abonnement supprimant la barrière des approbations de capital à grande échelle. La valorisation de l'introduction en bourse de SailPoint à 11,5 milliards USD souligne la conviction de la communauté des investisseurs que les clients de taille intermédiaire migreront de l'authentification unique (SSO) rudimentaire vers une gouvernance complète du cycle de vie.
Les déploiements clés en main et basés sur des modèles trouvent un écho auprès des équipes informatiques aux ressources limitées, positionnant les fournisseurs natifs au cloud pour capturer la valeur à vie au fur et à mesure que les PME font évoluer leurs opérations. Les organisations de type PME ont de plus en plus besoin de capacités sophistiquées de gestion des identités pour soutenir le travail à distance, l'adoption d'applications cloud et la conformité réglementaire, créant une demande soutenue pour des solutions d'identité en tant que service simplifiées.
Par secteur d'utilisateur final :
le secteur BFSI mène la trajectoire de croissanceLe secteur public représentait 25,74 % de la consommation de 2025, propulsé par des initiatives souveraines de gouvernement numérique. Le TCAC de 20,26 % du secteur BFSI dépasse celui de toutes les autres industries, les régulateurs orientant les établissements financiers vers l'adoption d'identifiants résistants au hameçonnage. L'accord-cadre d'achat de 194,5 millions USD de 1Kosmos pour le programme américain Login.gov illustre comment les achats fédéraux influencent les critères d'achat du secteur privé.
Les clients des secteurs de la santé, de la fabrication et de l'énergie suivent, motivés par les mandats de confiance zéro qui renforcent les systèmes de contrôle industriels et protègent les données des patients. La segmentation verticale reflète les exigences spécifiques à chaque secteur en matière de gestion des identités, les secteurs réglementés stimulant l'adoption de solutions haut de gamme tandis que les secteurs commerciaux se concentrent sur une évolutivité rentable.
Analyse géographique
Marché de l'Identité en tant que Service en Amérique du Nord
L'Amérique du Nord a représenté 38,35 % des revenus du marché de l'Identité en tant que Service en 2025. Les décrets fédéraux sur la confiance zéro et les premiers déploiements sans mot de passe auprès des banques de premier rang soutiennent la dynamique des dépenses. Le programme axé sur le cloud du Canada et les plateformes de commerce transfrontalier du Mexique génèrent une demande supplémentaire, le tout reposant sur une infrastructure d'hyperscaler mature.
Marché de l'Identité en tant que Service en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 23,02 %. Les cadres nationaux d'identité numérique, associés à l'adoption accélérée du cloud public en Indonésie, en Inde et au Vietnam, multiplient les cas d'usage liés à l'accès des collaborateurs et des citoyens. Les entreprises s'appuient sur les identifiants délivrés par les gouvernements pour lier employés et prestataires, réduisant ainsi les délais d'intégration et les coûts de vérification KYC.
Marché de l'Identité en tant que Service en Europe
L'Europe affiche une expansion régulière, catalysée par le Règlement européen sur l'identité numérique qui oblige les États membres à déployer des portefeuilles interopérables d'ici 2026. Le projet pilote EUDI de l'Allemagne et les règles françaises de localisation des données de santé favorisent des modèles d'achat groupé entre ministères et entreprises. Les fournisseurs capables de garantir la résidence régionale des données tout en intégrant des flux de travail transfrontaliers consolideront leurs acquis.

Paysage réglementaire
En Amérique du Nord, l'orientation fédérale américaine vers le zéro-confiance continue d'intégrer les exigences IDaaS dans des directives formelles, avec les NIST Digital Identity Guidelines (SP 800-63, révision 4, publiées en juillet 2025) qui élargissent les exigences de vérification d'identité et d'authentification pour faire face à des menaces modernes telles que les médias falsifiés et les attaques par injection. Ces mises à jour renforcent également les contrôles d'approvisionnement et de conformité relatifs à l'authentification résistante au phishing et aux flux d'identité numérique à assurance renforcée, ce qui affecte à la fois l'identité des collaborateurs et les déploiements CIAM utilisés par les secteurs réglementés.
En Europe, le cadre européen d'identité numérique est entré en application en 2024 et exige des États membres qu'ils fournissent des portefeuilles européens d'identité numérique avant fin 2026, ce qui introduit des exigences d'interopérabilité et d'assurance dans les processus d'intégration et d'authentification des entreprises. La Commission européenne a encore renforcé les orientations techniques avec le règlement d'exécution (UE) 2026/798 (avril 2026), fixant les spécifications pour l'intégration à distance à assurance renforcée des portefeuilles EUDI. Les organismes de normalisation ont ajouté des éléments transfrontaliers tels que l'ISO/IEC 25831-1:2026 (mai 2026) et le profil iGov de l'OpenID Foundation pour OAuth 2.0 (Implementer Draft, juin 2026) afin de normaliser l'échange de revendications vérifiées et les assertions d'assurance gouvernementale.
Analyse de la chaîne de valeur
La chaîne de valeur de l'IDaaS commence par la capture et l'assurance des données d'identité (vérification, contrôles de fraude et liaison des identifiants), puis s'étend aux capacités de plateforme de base, notamment les services d'annuaire, le SSO, le provisionnement du cycle de vie (arrivée-mobilité-départ), la gouvernance des accès et l'authentification (MFA et sans mot de passe). Les dépendances amont incluent les normes et cadres de confiance (par exemple, les profils basés sur OAuth/OpenID et les spécifications des portefeuilles gouvernementaux), les composants cryptographiques et les clés ou certificats pour les identités machine, ainsi que l'infrastructure cloud pour la disponibilité mondiale, la journalisation et l'évaluation des politiques.
En aval, la livraison et l'adoption dépendent de l'intégration, de la migration et des services managés qui connectent l'IDaaS aux applications d'entreprise, aux API et aux pipelines DevOps, en particulier lorsque les protocoles héritées et la logique d'identité liée aux mainframes ralentissent la modernisation. Les canaux de mise sur le marché incluent la vente directe aux entreprises et les places de marché cloud, ainsi que les offres d'identité natives des hyperscalers. Les intégrateurs de systèmes mondiaux et les MSP intègrent de plus en plus l'IDaaS sous forme de programme opérationnel ; par exemple, SailPoint et HCLTech (septembre 2025) se sont associés pour combiner SailPoint Identity Security Cloud avec la livraison managée de HCLTech pour des contrôles de cycle de vie automatisés et une surveillance des risques d'identité à l'échelle de l'entreprise. Les principaux goulots d'étranglement demeurent les lacunes en talents opérationnels pour l'identité hybride, l'incompatibilité des applications avec les protocoles d'authentification modernes, et la nécessité de mettre en œuvre de manière cohérente les contrôles de résidence des données et d'audit dans toutes les régions.
Paysage concurrentiel
Le marché est modérément fragmenté. Okta a affiché 2,61 milliards USD de revenus pour l'exercice fiscal 2025 et s'appuie sur un réseau de 19 450 clients pour vendre de manière croisée des contrôles d'accès basés sur le risque. CyberArk a dépassé 1 milliard USD de revenus en 2024 à la suite de son acquisition de Venafi, positionnant l'entreprise comme le seul fournisseur de premier rang avec un contrôle symétrique des identités humaines et machines.[4]SEC EDGAR, « Dossier d'acquisition CyberArk–Venafi »,
Les regroupements par capital-investissement modifient la dynamique concurrentielle : Thoma Bravo a combiné Ping Identity Corporation et ForgeRock Inc. dans un portefeuille approchant 800 millions USD de revenus récurrents annuels (ARR), démontrant la prime stratégique accordée à l'échelle et à l'économie de la part de portefeuille. L'introduction en bourse de SailPoint Technologies apporte de nouveaux capitaux pour une expansion horizontale vers la gouvernance adjacente de l'accès aux données, tandis que la croissance de 35 % de l'ARR de Saviynt met en évidence l'attrait de l'analyse du moindre privilège pilotée par l'IA.
Sur le plan stratégique, les principaux fournisseurs se différencient désormais par : 1) la gestion du cycle de vie des identités machines intégrée dans les plateformes principales ; 2) la notation des risques par IA générative intégrée à la plateforme ; et 3) les normes ouvertes pour l'orchestration des clés d'accès afin d'éviter de verrouiller les clients dans des protocoles propriétaires.
Leaders du secteur de l'identité en tant que service
Ping Identity Corporation
OneLogin Inc.
IDaptive LLC
Microsoft Corporation
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Identité en tant que Service
- Microsoft Corporation
- Okta Inc.
- Ping Identity Corporation
- IBM Corporation
- IDaptive LLC
- CyberArk Software Ltd.
- SailPoint Technologies
- ForgeRock Inc.
- One Identity LLC
- Oracle Corporation
- Amazon Web Services (AWS Cognito)
- Google LLC (Cloud Identity)
- Thales Group (Gemalto)
- SAP SE
- Cisco Systems Duo Security
- Auth0 (now Okta)
- OneLogin Inc.
- Saviynt
- Simeio Solutions
- Entrust Corporation
- Transmit Security
Lire l’analyse des entreprises de identité en tant que service

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme concerne les signaux d'identité au-delà des mots de passe à usage unique, sous l'effet de la pression liée à la fraude et de la baisse de confiance dans les codes SMS pour l'authentification. En juillet 2026, Aduna a collaboré avec de grands opérateurs américains (AT&T, T-Mobile et Verizon) pour introduire une authentification basée sur le réseau comme alternative aux codes SMS, créant une nouvelle surface d'intégration pour les fournisseurs d'IDaaS et de CIAM. Cela permet aux signaux au niveau de l'opérateur (par exemple, le statut de la carte SIM et de l'appareil) d'alimenter les décisions d'accès basées sur le risque sans ajouter d'étapes pour les utilisateurs finaux.
Une deuxième opportunité concerne l'intégration à assurance renforcée et interopérable des portefeuilles numériques ainsi que l'échange de revendications vérifiées, à mesure que les gouvernements renforcent les exigences techniques et les échéances. L'exigence de l'UE pour que les États membres fournissent des portefeuilles européens d'identité numérique avant fin 2026, ainsi que le règlement d'exécution (UE) 2026/798 de la Commission européenne pour l'intégration à distance à assurance renforcée et les normes émergentes telles que l'ISO/IEC 25831-1:2026 et le profil OpenID iGov, soutiennent la demande de capacités IDaaS qui traduisent les identifiants basés sur les portefeuilles en gouvernance des accès d'entreprise, contrôles d'identité machine CI/CD et intégration transfrontalière des clients, tout en maintenant la résidence régionale des données et l'auditabilité.
Recent Industry Developments in Marché de l'Identité en tant que Service
- Juillet 2026 : Barracuda Networks a acquis Evo Security afin d'ajouter des capacités de gestion des identités et des accès à la plateforme BarracudaONE. Cette acquisition soutient une convergence plus étroite entre les contrôles IAM et les opérations de cybersécurité plus larges, ce qui façonne la manière dont les acheteurs se procurent des capacités d'identité dans le cadre de piles de sécurité consolidées.
- Juin 2026 : Ping Identity a étendu ses capacités Runtime Identity pour les agents IA avec des intégrations sur AWS, Google Cloud et Cloudflare. Cette expansion aligne les plans de contrôle d'identité avec les cas d'usage agentiques et d'identités non humaines dans des environnements multi-cloud et périphériques.
- Avril 2025 : CyberArk a lancé une solution de sécurité des identités conçue pour sécuriser les agents IA à grande échelle. Ce lancement a élargi le positionnement des fournisseurs autour des identités machine et agent, renforçant la consolidation des contrôles d'identité humaine et non humaine au sein d'une plateforme unifiée de sécurité des identités.


Marché de l'Identité en tant que Service Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, l'Identity as a Service (IDaaS) est définie comme un ensemble de capacités d'identité et d'accès livrées par le cloud, utilisées pour authentifier les utilisateurs, gérer les accès et administrer les identités à travers les applications et les appareils.
Exclusions du périmètre : ce dimensionnement exclut les déploiements IAM uniquement sur site, l'administration des identités reposant uniquement sur du travail interne et non achetée en tant que service, ainsi que les outils de cybersécurité non liés à l'identité qui ne gèrent pas l'authentification ou l'accès.
Aperçu de la segmentation
- Par composant
- Provisionnement
- Services d'annuaire
- Authentification unique (SSO)
- Gestion des mots de passe
- Authentification avancée / multi-facteurs
- Gouvernance des accès et conformité
- Par type d'authentification
- Facteur unique (basé sur mot de passe)
- Multi-facteurs (jeton, mot de passe à usage unique, notification mobile)
- Sans mot de passe (biométrique, FIDO2)
- Par mode de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par type d'utilisateur
- Identité des effectifs
- Identité client / consommateur (CIAM)
- Par taille d'organisation
- Grande entreprise
- Petite et moyenne entreprise (PME)
- Par secteur d'utilisateur final
- BFSI
- Télécommunications et informatique
- Secteur public et gouvernement
- Santé et sciences de la vie
- Énergie et services aux collectivités
- Fabrication
- Commerce de détail et commerce électronique
- Éducation
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle solide sur l'adoption de l'identité et de la cybersécurité, l'utilisation du cloud et les signaux réglementaires qui déterminent le comportement d'achat. Nous avons référencé des sources publiques telles que les directives du NIST, les publications de l'ENISA, les divulgations en matière de cybersécurité de la SEC américaine, les avis US-CERT/CISA, ainsi que les indicateurs de l'économie numérique de l'OCDE ou de la Banque mondiale. Ces sources aident à ancrer les hypothèses sur le risque d'identité et la maturité cloud.
Nous avons également examiné les dépôts financiers des fournisseurs, les présentations aux investisseurs, la documentation produit, la couverture médiatique fiable et les références aux normes techniques qui clarifient ce qui est généralement inclus sous l'IDaaS (par exemple, le SSO, le MFA et le provisionnement des utilisateurs), par rapport aux dépenses de sécurité adjacentes. Lorsque nécessaire, des abonnements payants pour les données financières et actualités des entreprises, des bases de données de brevets, ainsi que des marchés publics et appels d'offres ont été utilisés pour corroborer les échéances, l'orientation produit et les signaux de demande. Les sources mentionnées ci-dessus sont données à titre illustratif, et nous avons également consulté des références publiques supplémentaires pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par des entretiens d'experts et des questionnaires structurés auprès de fournisseurs de solutions, de partenaires de distribution et d'intégration, et d'acheteurs d'entreprise gérant des programmes d'identité. Pour un marché mondial comme l'IDaaS, les discussions ont couvert les schémas de demande en Amérique, en EMEA et en APAC, afin que les hypothèses sur l'adoption, la tarification et le comportement de renouvellement puissent être testées par rapport aux cycles d'achat réels et au calendrier d'approvisionnement.
Nous avons utilisé les réponses des répondants pour affiner la manière dont les organisations traduisent les exigences MFA et SSO en périmètre contractuel IDaaS, ainsi que la fréquence à laquelle les fonctionnalités liées à l'identité sont étendues via des add-ons au cours de la durée du contrat.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 14 % | APAC : 49 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/de unité : 39 % | EMEA : 31 % |
| Acteurs plus petits : 19 % | Managers : 47 % | Amérique : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré à l'aide d'une approche descendante, où les pools de dépenses en sécurité et en cloud des entreprises ont été reconstitués puis filtrés via les cas d'usage liés à l'identité qui correspondent à l'achat d'IDaaS. Les principaux éléments pris en compte incluent le nombre d'applications cloud d'entreprise, la pénétration du travail à distance et hybride, les taux de déploiement du MFA et du SSO, la pression réglementaire en faveur d'une authentification renforcée, ainsi que les conditions contractuelles habituelles et les cycles de renouvellement qui influencent les revenus reconnus.
Pour garantir des chiffres réalistes, nous avons ensuite corroboré les totaux avec des approximations ascendantes sélectives, notamment des valeurs contractuelles moyennes échantillonnées par taille d'organisation, des vérifications de canal sur les taux d'adoption de l'implémentation et des services managés, ainsi que la répartition des revenus côté fournisseurs entre les catégories d'identité. Lorsque la tarification directe était incohérente entre les acheteurs, les écarts ont été traités à l'aide de fourchettes de prix et d'une normalisation à des nombres d'utilisateurs comparables (employés, clients ou partenaires) avant consolidation.
Pour les prévisions, nous avons utilisé une analyse de scénarios, étayée par les avis d'experts sur la rapidité de progression de l'adoption du MFA, des transitions sans mot de passe et de la migration vers le cloud selon les régions. Les taux de croissance ont été ajustés lorsque le rythme de déploiement de l'identité supposé entrait en conflit avec l'embauche observée, les échéances de conformité ou les orientations budgétaires informatiques partagées lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs passages afin que les totaux finaux restent cohérents avec des signaux indépendants, tels que l'orientation des dépenses de sécurité cloud, les tendances de croissance des abonnements rapportées et les évolutions des mandats d'authentification. Les écarts sont examinés au niveau régional et également au niveau des cas d'usage, puis corrigés uniquement après que le facteur à l'origine de la déviation a été clairement documenté.
Avant validation finale, le modèle et les hypothèses font l'objet de revues par les analystes, et un nouveau contact est déclenché lorsque les retours d'entretien entrent en conflit avec les signaux documentaires ou lorsqu'une valeur aberrante importante apparaît dans la tarification ou l'adoption. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une révision finale fraîche est effectuée juste avant la livraison afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation du marché de l'Identity as a Service de Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées du marché de l'IDaaS ne correspondent pas toujours car les entreprises comptabilisent des périmètres de produits différents, appliquent des règles différentes pour déterminer ce qui constitue un revenu de service, et utilisent des calendriers différents pour la conversion des devises et les mises à jour. L'écart s'élargit généralement davantage lorsque de longues périodes de prévision sont rapportées sans montrer clairement les indicateurs de demande utilisés pour y parvenir.
L'écart principal provient du fait que les catégories IAM adjacentes soient ou non intégrées à l'IDaaS ; Mordor Intelligence comptabilise les fonctions d'accès et d'administration des identités livrées par le cloud, mais évite d'y inclure les outils IAM sur site plus larges et les contrôles de sécurité non liés à l'identité qui gonflent les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,22 milliards USD (2025) | |
| Cabinet de conseil mondial A | 9,68 milliards USD (2025) | Utilise une capture de revenus plus restreinte qui peut sous-estimer les services managés et d'intégration, et le périmètre semble traiter différemment certains éléments de gouvernance d'identité et de sécurité des accès selon les régions. |
| Éditeur spécialisé B | 8,45 milliards USD (2025) | Applique une construction d'année de base plus conservatrice avec des règles plus strictes ne prenant en compte que la valeur échangée destinée au consommateur final, ce qui peut exclure certaines parties des offres IDaaS groupées et réduire le total de l'année de départ. |
En examinant le tableau, les différences s'expliquent principalement par la manière dont chaque éditeur distingue les services d'identité purement livrés par le cloud des dépenses IAM et de sécurité adjacentes, ainsi que par le traitement de la valeur des services groupés. Notre approche reste traçable à des indicateurs de demande clairs tels que les taux d'adoption, le nombre d'utilisateurs et les schémas contractuels, ce qui facilite pour les lecteurs la reproduction de la logique et la compréhension de ce qui est réellement comptabilisé.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'identité en tant que service ?
Le marché est valorisé à 13,48 milliards USD en 2026 et devrait atteindre 33,79 milliards USD d'ici 2031 à un TCAC de 20,18 % sur la période 2026-2031.
Quel composant génère les revenus les plus élevés ?
Le provisionnement contribue à hauteur de 29,12 % des revenus de 2025 en raison de son rôle critique dans l'automatisation de la gestion du cycle de vie des utilisateurs.
Quelle est la région à la croissance la plus rapide sur le marché de l'identité en tant que service ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé sur la période de prévision (2026-2031).
Pourquoi l'authentification sans mot de passe croît-elle si rapidement ?
Les mandats réglementaires et la réduction prouvée de 86 % des incidents de bourrage de credentials font des clés d'accès FIDO2 le remplacement privilégié des mots de passe.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique est en tête avec un TCAC projeté de 23,02 % jusqu'en 2031, portée par les programmes nationaux d'identité numérique et l'adoption du cloud.
Quel est le niveau de fragmentation du paysage des fournisseurs ?
Un score de concentration de marché de 6 indique que si les principaux fournisseurs détiennent une part majoritaire, il reste de la place pour des spécialistes de niche, notamment dans la gouvernance des identités machines.
Quel mode de déploiement dominera d'ici 2031 ?
Le cloud hybride devrait afficher la croissance la plus rapide à un TCAC de 21,78 %, les entreprises équilibrant les obligations de souveraineté des données avec l'évolutivité du cloud public. Continuer
Dernière mise à jour de la page le:



