
Taille et part du marché des sockets CI
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.19 Milliards de dollars |
| Taille du Marché (2031) | 1.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sockets CI par Mordor Intelligence
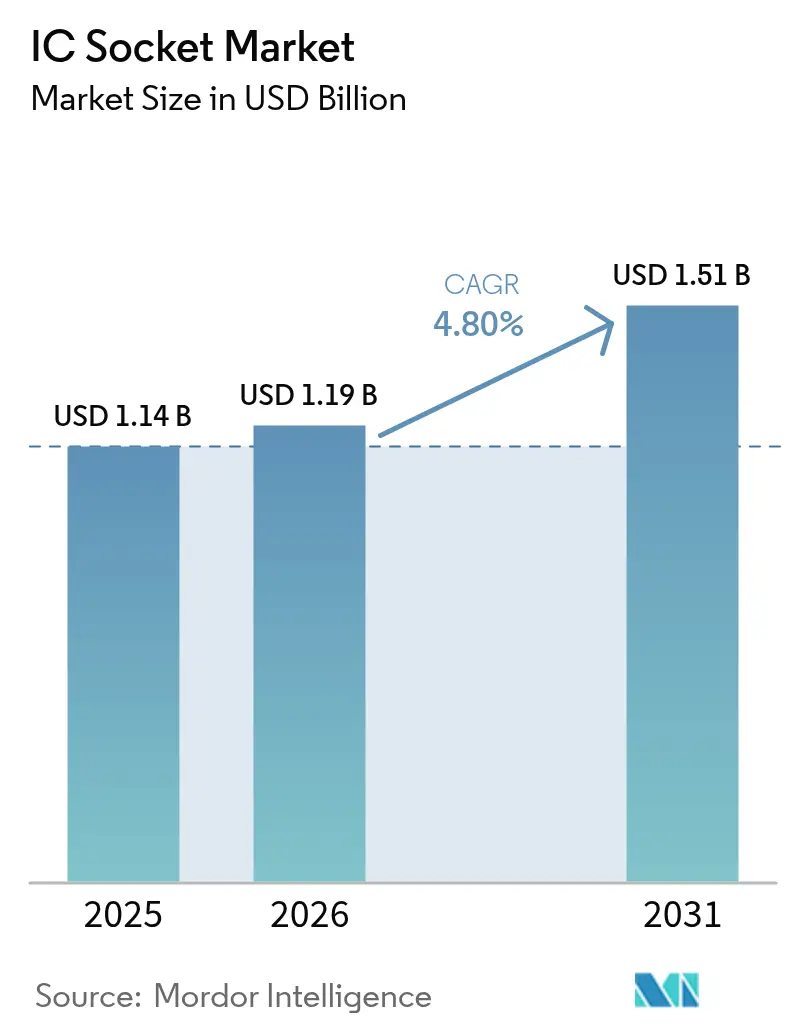
La taille du marché des sockets CI en 2026 est estimée à 1,19 milliard USD, en progression par rapport à la valeur de 2025 de 1,14 milliard USD, avec des projections pour 2031 indiquant 1,51 milliard USD, soit une croissance à un CAGR de 4,8 % sur la période 2026-2031. La croissance actuelle est portée par le pivot du secteur des semi-conducteurs vers des boîtiers avancés reposant sur l'intégration hétérogène, les architectures à base de chiplets et des exigences de pas toujours plus fins. Les innovations en matière de sockets à pas fin, les ASIC à nombre de broches plus élevé et la demande croissante provenant des infrastructures 5G, des architectures zonales automobiles et des accélérateurs d'IA reconfigurent les priorités concurrentielles. Les fournisseurs établis combinent des matériaux avancés avec des conceptions modulaires pour équilibrer fiabilité, contrôle thermique et facilité de maintenance, tandis que la résilience de la chaîne d'approvisionnement demeure un critère d'achat déterminant.
Principaux enseignements du rapport
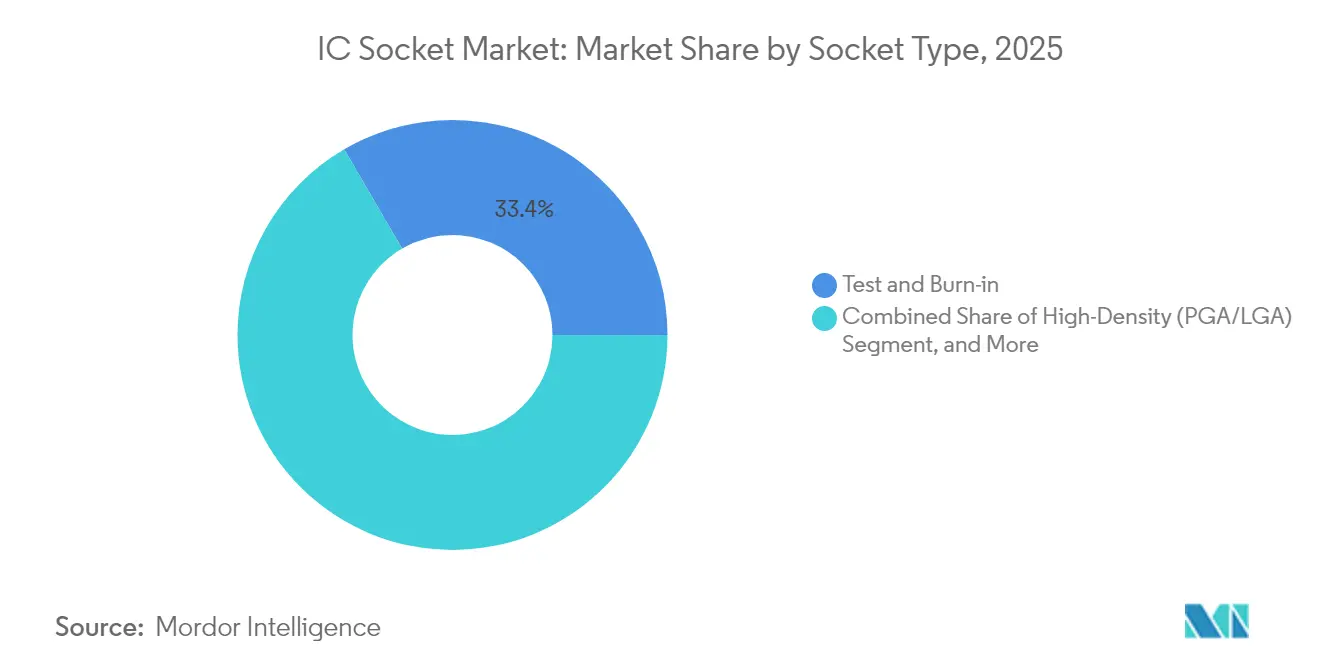
- Par type de socket, les sockets de test et burn-in ont représenté 33,40 % de la part des revenus du marché des sockets CI en 2025, tandis que les sockets BGA/CSP/WLCSP à pas fin devraient progresser à un CAGR de 7,1 % jusqu'en 2031.
- Par type de boîtier CI, les boîtiers BGA/μBGA ont capturé 40,40 % de la taille du marché des sockets CI en 2025 ; les configurations LGA/PGA/CGA devraient progresser à un CAGR de 6,6 % jusqu'en 2031.
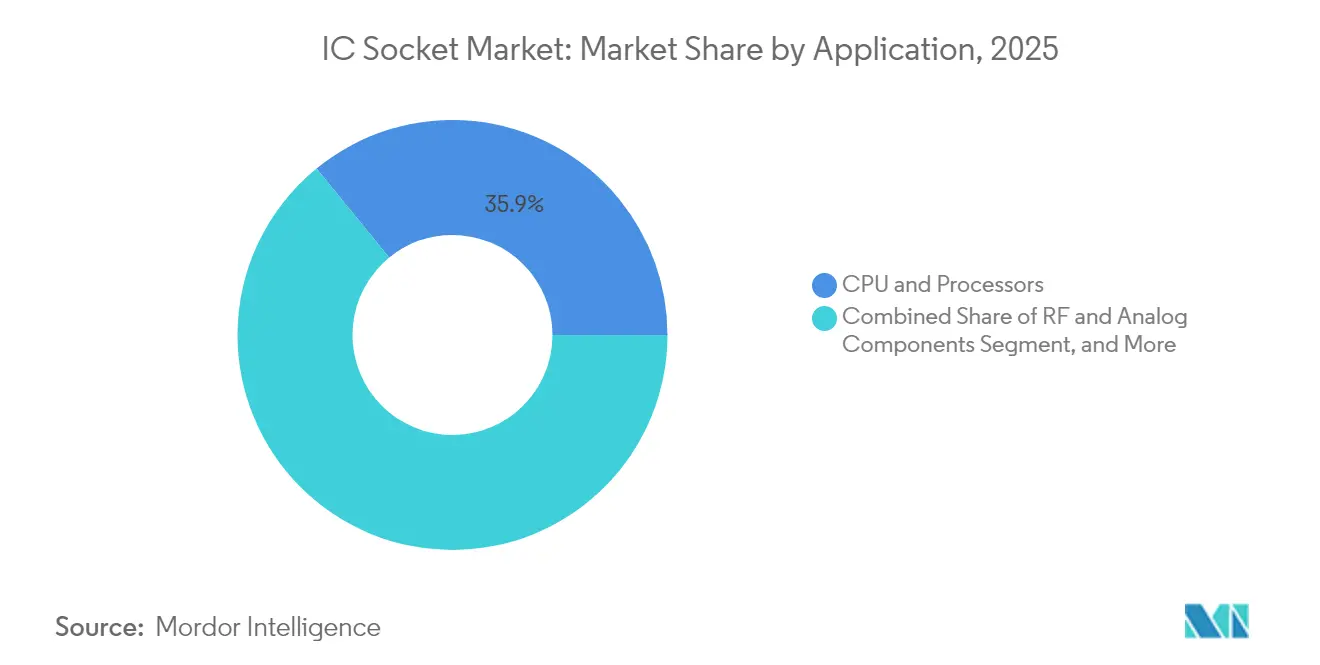
- Par application, les applications CPU et processeurs ont représenté 35,90 % de la part du marché des sockets CI en 2025, tandis que les composants RF et analogiques affichent la croissance la plus rapide à un CAGR de 6,9 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique grand public a capturé 38,60 % de la taille du marché des sockets CI en 2025 ; le secteur automobile devrait progresser à un CAGR de 6,5 % jusqu'en 2031.
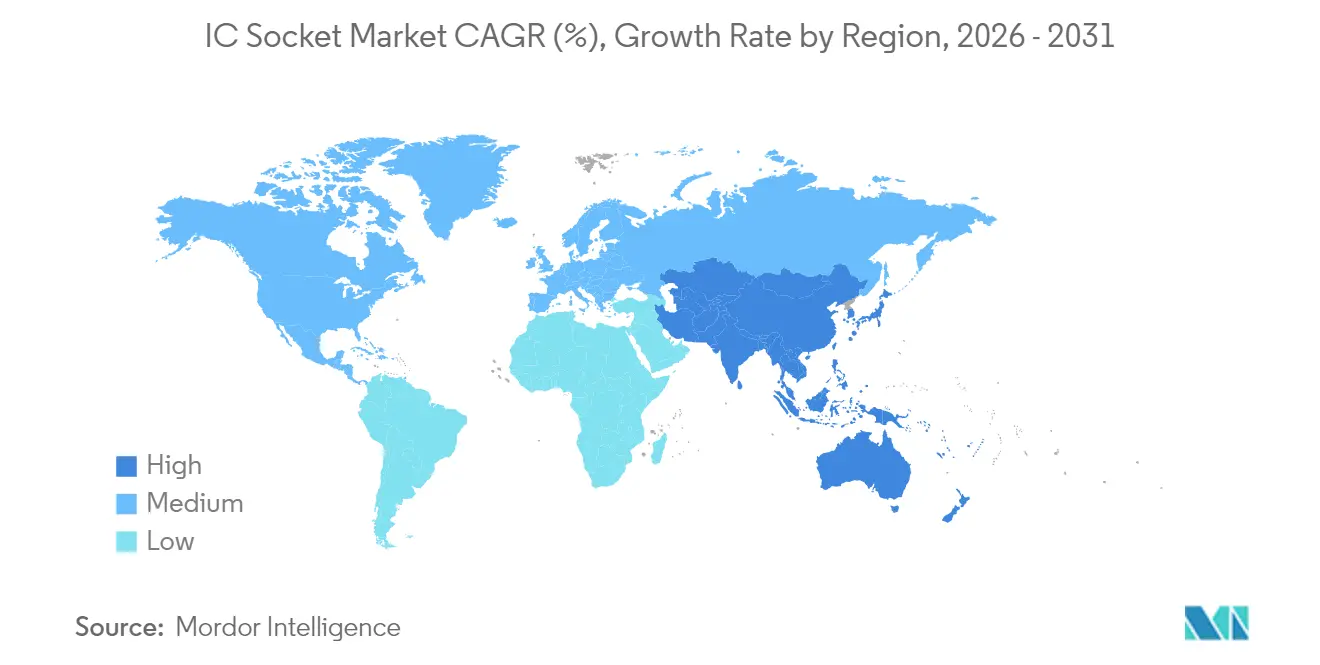
- Par géographie, l'Asie-Pacifique a représenté 44,40 % de la part du marché des sockets CI en 2025 et progresse à un CAGR de 6,3 % durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production de smartphones et tablettes | +0.8% | Cœur APAC, retombées vers MEA | Moyen terme (2-4 ans) |
| Déploiements de réseaux 5G stimulant la demande de dispositifs RF | +1.2% | Mondial, gains précoces en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Prolifération des ECU à architecture zonale automobile | +0.9% | Allemagne, Japon, États-Unis | Long terme (≥ 4 ans) |
| ASIC à nombre de broches plus élevé dans les accélérateurs d'IA | +1.1% | Amérique du Nord et APAC | Moyen terme (2-4 ans) |
| Adoption rapide du boîtier à base de chiplets | +0.7% | Mondial, porté par les fonderies avancées | Long terme (≥ 4 ans) |
| Sockets de test en ligne pour les services OSAT de die qualifié | +0.4% | Taïwan et Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiements de réseaux 5G stimulant la demande de dispositifs RF
Le déploiement mondial des infrastructures 5G redéfinit la conception des sockets pour composants RF, avec des fréquences atteignant désormais 100 GHz et nécessitant des matériaux réduisant les pertes d'insertion tout en maintenant un contrôle strict de l'impédance. Le passage de la 4G à la 5G multiplie les composants RF par station de base par environ trois, augmentant l'utilisation des sockets dans la qualification des produits finis et la validation au niveau système.[1]Feuille de route pour l'intégration hétérogène 2023, IEEE, eps.ieee.org L'adoption des systèmes en boîtier pour les modules à ondes millimétriques amplifie encore davantage la demande, en particulier dans les régions pionnières d'Amérique du Nord et d'Europe.
Prolifération des ECU à architecture zonale automobile
La consolidation des ECU automobiles distribués en concentrateurs de traitement centralisés augmente le nombre de broches et les charges thermiques, ce qui crée un besoin en sockets de qualité automobile qualifiés selon la norme AEC-Q100 et capables de supporter des densités de courant plus élevées.[2]Solutions automobiles, Molex, molex.com La dynamique réglementaire en faveur des véhicules définis par logiciel en Allemagne, au Japon et aux États-Unis accélère l'adoption de ces solutions spécialisées.
ASIC à nombre de broches plus élevé dans les accélérateurs d'IA
Les accélérateurs d'IA intègrent désormais jusqu'à 12 piles HBM, contraignant les fournisseurs de sockets à concevoir des schémas de contact supportant des débits de données supérieurs à 1,2 To/s par pile tout en préservant l'intégrité du signal. Les architectures à base de chiplets exigent des sockets capables de valider des dies hétérogènes sous plusieurs domaines de tension, notamment dans les projets de centres de données nord-américains et asiatiques.
Adoption rapide du boîtier à base de chiplets
Les approches par chiplets nécessitent des sockets capables de tester les dies individuels et les boîtiers entièrement intégrés dans des montages modulaires alignés sur les directives IEEE 1838.[3]Spécification d'interface D2D, Open Compute Foundation, opencompute.org Les avantages en termes de coût et de rendement accélèrent l'adoption dans le domaine du calcul haute performance, des réseaux et des fonctions automobiles émergentes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de l'outillage initial et des cartes à sondes | −0.6% | Mondial, ressenti de manière aiguë par les petites entreprises | Court terme (≤ 2 ans) |
| Cycle de vie des sockets raccourci par les nœuds avancés | −0.4% | Régions de fonderies avancées | Moyen terme (2-4 ans) |
| Exposition de la chaîne d'approvisionnement aux pénuries de substrats céramiques | −0.8% | Mondial, aigu en APAC | Court terme (≤ 2 ans) |
| Réglementation environnementale sur les alliages cuivre-béryllium | −0.3% | UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de l'outillage initial et des cartes à sondes
Les cartes à sondes avancées dépassent 500 000 USD par configuration, avec des délais d'approvisionnement de 16 à 20 semaines en raison de géométries de contact sub-microniques.[4]Jing-Wei Chen, "Probe Card Tutorial," Tektronix, tek.com Les nouveaux formats de boîtiers tels que le CoWoS exigent un outillage spécifique, ce qui élève les barrières à l'entrée pour les fournisseurs de sockets de niche incapables d'amortir leurs coûts fixes sur de grands volumes.
Exposition de la chaîne d'approvisionnement aux pénuries de substrats céramiques
Les délais d'approvisionnement pour les substrats ABF dépassent 26 semaines, forçant des reconceptions autour de matériaux alternatifs susceptibles d'augmenter les coûts jusqu'à 25 %.[5]Présentation institutionnelle, Unimicron Technology, unimicron.com La concentration des centres de production à Taïwan et au Japon accroît le risque géographique et complique la planification des capacités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de socket :
le pas fin stimule l'innovationLes sockets de test et burn-in ont contrôlé 33,40 % de la part du marché des sockets CI en 2025, reflétant l'accent mis par le secteur sur l'assurance qualité. Les sockets BGA/CSP/WLCSP à pas fin, projetés à un CAGR de 7,1 %, répondent aux exigences de miniaturisation des dispositifs et de boîtiers avancés. La taille du marché des sockets CI pour les variantes à pas fin devrait s'élargir notablement à mesure que les appareils mobiles et portables réduisent leur facteur de forme.
Les fabricants investissent dans des capacités de pas inférieurs à 0,35 mm et des contacts durables qui prolongent la durée de vie utile sur un nombre réduit de cycles de test autorisés aux nœuds avancés. La maintenance prédictive et les inserts modulaires contribuent à maîtriser le coût total de possession tout en assurant la compatibilité avec les écosystèmes de gestionnaires de test en évolution.


Par type de boîtier CI :
le BGA maintient sa dominanceLes boîtiers BGA/μBGA ont conservé 40,40 % de la taille du marché des sockets CI en 2025, en lien avec leur efficacité thermique et leur densité d'interconnexion. Les sockets LGA/PGA/CGA progressent à un CAGR de 6,6 % alors que les concepteurs de serveurs et de systèmes automobiles privilégient les unités remplaçables sur le terrain.
Les sockets intègrent désormais une cartographie programmable des broches et une force de contact adaptative pour accueillir des types de boîtiers mixtes au sein d'un même gestionnaire, réduisant ainsi les temps d'arrêt et les dépenses d'outillage. La conformité aux normes RoHS et REACH oriente les choix de matériaux vers des alliages sans béryllium, même si les fournisseurs s'efforcent de maintenir les performances électriques des produits existants.
Par application :
les composants RF tirent la croissanceLes tests de CPU et de processeurs ont représenté 35,90 % du marché des sockets CI en 2025. Les composants RF et analogiques constituent l'application à la croissance la plus rapide avec un CAGR de 6,9 %, portés par la prolifération de la 5G et du Wi-Fi 7. Les modules mémoire poursuivent une expansion régulière, soutenue par les déploiements de centres de données nécessitant une densité DRAM accrue.
La photonique sur silicium impose de nouvelles exigences en matière de couplage optique et de gestion thermique sur les sockets, conduisant à des conceptions hybrides électro-optiques intégrant des mécanismes d'alignement pour les CI photoniques. Les programmes ADAS automobiles requièrent des sockets capables de supporter des températures étendues et des contraintes de vibration.
Par secteur d'utilisation final :
l'automobile accélèreL'électronique grand public a conservé une part de revenus de 38,60 % en 2025, bien que la croissance se modère à mesure que les appareils arrivent à maturité. Les applications automobiles affichent le CAGR le plus élevé à 6,5 %, les véhicules électriques et autonomes augmentant le contenu en semi-conducteurs par véhicule.
Les dispositifs médicaux et de santé émergent comme une niche notable, nécessitant des matériaux de socket biocompatibles et adaptés à la stérilisation. La combinaison de processeurs grand public dans les conceptions automobiles crée des exigences de sockets inter-segments qui favorisent des solutions de test polyvalentes et à haut débit.
Analyse géographique
Marché des Sockets CI en Asie-Pacifique
L'Asie-Pacifique a capturé 44,40 % du marché des sockets CI en 2025 et devrait progresser à un CAGR de 6,3 % jusqu'en 2031, à mesure que les fonderies régionales se développent et que les gouvernements subventionnent l'autosuffisance en semi-conducteurs. La Chine domine l'assemblage de l'électronique grand public, tandis que Taïwan et la Corée du Sud excellent dans les nœuds avancés de mémoire et de logique. L'Inde émerge comme une alternative d'encapsulation à faible coût, soutenue par des programmes d'incitation.
Marché des Sockets CI en Amérique du Nord
L'Amérique du Nord se classe en deuxième position, portée par la demande des secteurs automobile, aérospatial et des centres de données. Des projets de fabrication nationale tels que l'usine d'Arizona de TSMC et le développement d'Intel en Ohio sont en passe d'accroître les achats localisés de sockets. Le développement des accélérateurs d'intelligence artificielle dans la Silicon Valley génère certaines des spécifications de sockets les plus exigeantes pour les boîtiers riches en HBM.
Marché des Sockets CI en Europe
L'Europe met l'accent sur les applications automobiles et industrielles. Les équipementiers de rang 1 allemands exigent des sockets qualifiés AEC-Q offrant de solides performances en cyclage thermique. La France et les Pays-Bas contribuent à la recherche et au développement sur les interconnexions haute densité. Par ailleurs, le leadership réglementaire en matière de normes environnementales pousse les acheteurs européens vers des matériaux de contact sans béryllium.

Paysage réglementaire
La conception et la commercialisation des supports de circuits intégrés (IC sockets) se situent à l'intersection des normes mécaniques et d'interface internationales, ainsi que des régimes de conformité environnementale et commerciale spécifiques à chaque région. L'interopérabilité des supports de test et de burn-in pour semi-conducteurs s'appuie sur la série IEC 60191 (notamment l'IEC 60191-6-13 pour les supports à sommet ouvert et la terminologie IEC 60191-6-16), contribuant à harmoniser les facteurs de forme des supports et les conventions d'interface de test au sein des écosystèmes mondiaux d'ATE et de handlers.
Les exigences de conformité façonnent également la sélection des matériaux et la documentation à travers les contrôles de substances dangereuses (programmes alignés RoHS/REACH). Cela accompagne l'évolution du marché vers des alternatives de contact sans béryllium, déjà reflétée dans les priorités de conception des fournisseurs. La politique commerciale influence en outre l'approvisionnement et les coûts rendus des composants de supports et de l'électronique dérivée : en janvier 2026, les États-Unis ont lancé une procédure d'action commerciale au titre de la Section 232 sur les semi-conducteurs, ouvrant la voie à des droits de douane supplémentaires sur des produits ciblés liés aux semi-conducteurs, ajoutant une variable supplémentaire pour la planification des achats au sein des chaînes d'approvisionnement de supports réparties à l'échelle mondiale.
Analyse de la chaîne de valeur
La chaîne de valeur des supports de circuits intégrés commence par des intrants en amont tels que les polymères techniques pour les boîtiers, les matériaux de contact à ressort et les alliages, ainsi que les chimies de placage de précision, suivis de procédés à haute tolérance incluant le formage des contacts, le moulage par injection et le placage en plusieurs étapes. La création de valeur en milieu de chaîne se concentre sur la conception et la fabrication des supports, y compris les caractéristiques d'alignement à pas fin, les structures à impédance contrôlée et les chemins thermiques. La livraison en aval passe ensuite par un engagement direct avec les OEM/OSAT et une distribution électronique spécialisée, en particulier pour les boîtiers à faible volume et hérités, avec une qualification liée aux plateformes ATE et handlers.
Les goulots d'étranglement sont de plus en plus liés aux étapes de fabrication à haut débit, limitées par la durée de vie mécanique, l'alignement de billes à haute densité et la manutention à forte intensité de main-d'œuvre dans les flux de programmation et de test. Cela peut allonger les délais lorsque la demande de burn-in pour boîtiers avancés augmente fortement. La chaîne est également liée à la capacité plus large de conditionnement avancé et à la disponibilité des substrats : à mesure que les boîtiers riches en chiplets et en HBM se développent, le besoin de sécurisation de l'approvisionnement augmente pour les supports utilisés dans les flux de test et de known-good-die. Les contraintes sur les substrats de conditionnement (par exemple, la tension sur les FC-BGA évoquée dans l'écosystème) peuvent donc se répercuter sur le calendrier et la composition des commandes de supports nécessaires pour soutenir les programmes IA et serveurs.
Paysage concurrentiel
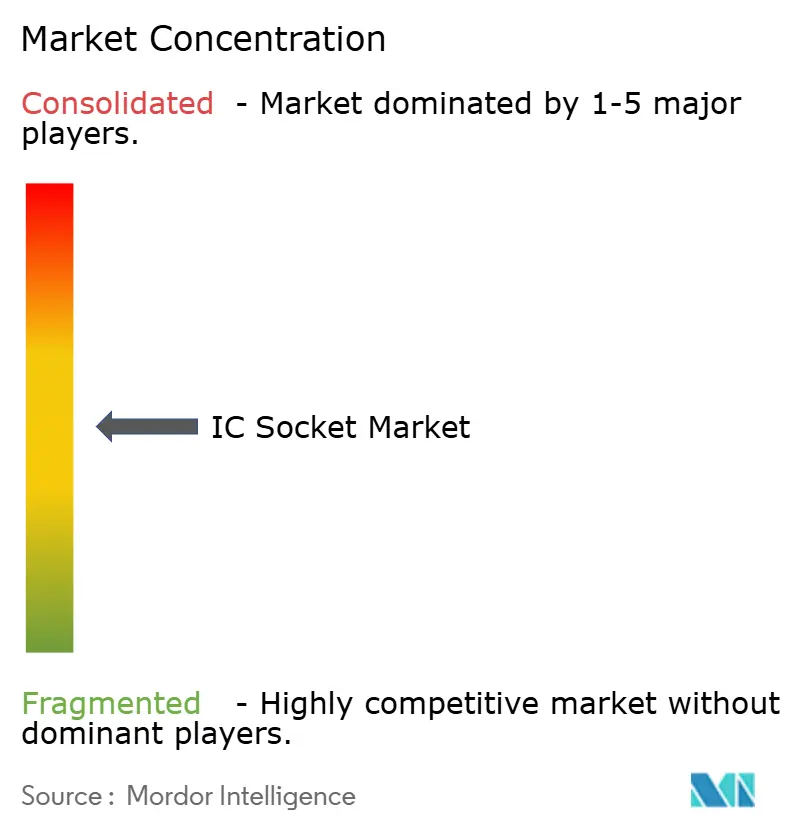
Le marché des sockets CI présente une concentration modérée. TE Connectivity, Smiths Interconnect et Yamaichi Electronics maintiennent les portefeuilles les plus larges, soutenus par une science des matériaux en interne et des réseaux de support mondiaux. Les concurrents de niveau intermédiaire se concentrent sur des niches verticales telles que les hautes fréquences RF, le burn-in au niveau de la tranche, ou les sockets automobiles à température extrême.
Les mouvements stratégiques comprennent le lancement par TE Connectivity de blocs de contact modulaires qui raccourcissent le délai de mise sur le marché pour les têtes de test à pas fin personnalisées, l'expansion par Smiths Interconnect des géométries de sondes à ressort pour les applications à ondes millimétriques, et l'investissement de Yamaichi dans des lignes d'inspection entièrement automatisées qui renforcent la répétabilité pour les sockets de pas inférieur à 0,3 mm.
Les perturbateurs technologiques exploitent la fabrication additive et la micro-usinage de précision pour produire des sockets personnalisés en faible volume pour les accélérateurs d'IA et la photonique sur silicium, défiant les acteurs établis sur leur agilité. La résilience de la chaîne d'approvisionnement différencie les fournisseurs capables de sécuriser des allocations de substrats ABF ou de qualifier des stratifiés alternatifs en cas de pénurie.
Leaders du secteur des sockets CI
TE Connectivity PLC
Yamaichi Electronics Co., Ltd.
Smiths Interconnect Inc.
Enplas Corporation
Sensata Technologies Holding plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sockets CI
- TE Connectivity PLC
- Smiths Interconnect Inc.
- Yamaichi Electronics Co., Ltd.
- Enplas Corporation
- ISC Co., Ltd.
- Sensata Technologies Holding plc
- Ironwood Electronics, Inc.
- Plastronics Socket Company, Inc.
- INNO Global Inc.
- 3M Company
- Amphenol Corp.
- Molex LLC (Koch Industries)
- Foxconn Interconnect Technology Ltd.
- Samtec Inc.
- Loranger International Corp.
- Aries Electronics Inc.
- Mill-Max Manufacturing Corp.
- WinWay Technology Co., Ltd.
- Cohu, Inc.

Opportunités de marché et perspectives d'avenir
Des espaces blancs émergent dans les supports de test à haute vitesse et haute puissance, capables de suivre le rythme des montées en puissance du conditionnement avancé et des ASIC de serveurs IA. Dans ces applications, le nombre de broches, la densité thermique et les exigences d'intégrité du signal poussent les supports au-delà des performances des connecteurs classiques. Une tension du côté de l'offre est également visible, avec des délais allongés rapportés pour plusieurs catégories de supports (les données de renseignement de marché du secteur indiquant de 18 à 24 semaines d'ici le T2 2026 pour certains supports de test et de microcontrôleurs hérités). Les fournisseurs capables de réduire les délais grâce à des conceptions modulaires, des délais d'outillage plus rapides et une intégration plus étroite avec les écosystèmes de handlers de test ont une voie plus claire pour gagner des parts de marché.
Les opportunités se concentrent également autour des supports conçus pour répondre aux exigences d'interconnexion évolutives issues des feuilles de route et des organismes de normalisation, y compris une réduction du pas et une validation à plus haute fréquence pour les technologies sans fil et de télécommunications de nouvelle génération. Côté produits, Smiths Interconnect a introduit DaVinci Gen V, une plateforme de support de test de nouvelle génération destinée aux exigences numériques à très haut débit de données et haute fréquence, illustrant la manière dont les fournisseurs traitent leurs portefeuilles de supports comme des actifs critiques pour la performance des lignes de test. Par ailleurs, l'investissement continu dans la capacité de conditionnement avancé et l'utilisation des équipements de test des semi-conducteurs soutient la demande de supports de burn-in et de qualification utilisés dans les flux de production OSAT et IDM.
Recent Industry Developments in Marché des Sockets CI
- Mars 2026 : TE Connectivity a lancé les connecteurs et assemblages de câbles 56G MezzaWave basés sur une plateforme à réseau de broches ouvert, élargissant les options d'interconnexion haute vitesse pour les systèmes de calcul denses. Cette initiative renforce l'infrastructure habilitante autour du matériel de serveurs et d'accélérateurs, où les flux de mise en support, de test et de validation font face à des marges d'intégrité de signal plus strictes à des débits de données plus élevés.
- Août 2025 : Smiths Interconnect a remporté un contrat pour que ses supports de test DaVinci Gen V soient utilisés comme support de test exclusif dans le programme spécifié. Cette attribution lie les supports de qualification aux stratégies de test au niveau plateforme et accroît l'accent mis sur la fiabilité éprouvée et le débit pour les fournisseurs soutenant les montées en puissance des dispositifs à conditionnement avancé.
- Novembre 2024 : Cohu a présenté la plateforme d'inspection et de métrologie Neon pour les dispositifs HBM. En élargissant les capacités d'inspection et de métrologie autour de la production axée sur la HBM, ce lancement complète les déploiements de supports de burn-in et de test de nouvelle génération, qui doivent gérer un contrôle des défauts plus strict et des charges thermiques et électriques plus élevées.


Marché des Sockets CI Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des supports de circuits intégrés couvre les revenus générés par les supports qui connectent mécaniquement et électriquement les circuits intégrés à une carte pour des cas d'usage de production, de burn-in et de test, ainsi que pour les applications nécessitant une insertion et un remplacement faciles.
Exclusions de périmètre : nous excluons la valeur des puces de circuits intégrés elles-mêmes ainsi que les connecteurs électroniques plus généraux qui ne sont pas spécifiquement conçus comme des supports de circuits intégrés.
Aperçu de la segmentation
- Par type de socket
- Test et burn-in
- Carte à carte / traversant (DIP, SIP)
- Haute densité (PGA/LGA)
- BGA à pas fin / CSP / WLCSP
- Par type de boîtier CI
- DIP
- QFP / SOP
- BGA / μBGA
- LGA / PGA / CGA
- Par application
- CPU et processeurs
- Modules mémoire (DRAM, NAND)
- Capteurs
- Composants RF et analogiques
- CI optoélectroniques / photoniques
- Par secteur d'utilisation final
- Électronique grand public
- Automobile
- Industrie et automatisation
- Télécommunications et communications de données
- Aérospatiale et défense
- Dispositifs médicaux et de santé
- Géographie
- Amérique du Nord
- Amérique du Sud
- Europe
- Asie-Pacifique
- Moyen-Orient
- Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire la première image de la demande dans les secteurs de la fabrication électronique et des tests de semi-conducteurs. Nous nous sommes appuyés sur des sources publiques telles que les données commerciales de l'USITC, UN Comtrade, les indicateurs macroéconomiques de l'OCDE et de la Banque mondiale, ainsi que des publications techniques de l'IEEE et de revues similaires pour cartographier l'évolution de l'usage des supports en fonction des changements de conditionnement des semi-conducteurs.
Pour ancrer les signaux relatifs aux entreprises et au marché, nous avons également examiné les rapports annuels, les transcriptions des conférences téléphoniques sur les résultats, les présentations aux investisseurs, ainsi que les mises à jour partagées via les sites web d'associations sectorielles et la presse réputée. Le cas échéant, nous avons consulté des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets pour orienter la technologie, et des ensembles de données d'importation et d'exportation au niveau des expéditions pour vérifier la cohérence des flux régionaux. Les sources de recherche documentaire citées ici ne sont données qu'à titre d'illustration, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été réalisés au moyen d'entretiens avec des experts et d'enquêtes structurées auprès de fabricants de supports, de distributeurs, ainsi que d'acteurs de l'électronique et des opérations de test, afin d'affiner les hypothèses relatives à la tarification, au mix produits et aux cycles de remplacement. La couverture a été équilibrée entre les principaux pôles de fabrication et de test en APAC, EMEA et Amériques, puis les retours ont été utilisés pour confirmer les résultats de la recherche documentaire et corriger les points faibles là où les données publiques sont limitées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 14 % | APAC : 42 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/de division : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Managers : 51 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
La logique de dimensionnement part d'une reconstruction descendante (top-down) du bassin de demande, où l'activité d'assemblage et de test des semi-conducteurs, ainsi que les indicateurs de production électronique, sont convertis en consommation de supports par type de boîtier et cas d'usage, puis valorisés. Une fois les résultats du modèle établis, ils ont été corroborés par des approximations ascendantes (bottom-up) sélectives, principalement la cartographie des revenus des fournisseurs, des échantillons de prix unitaires par type de support, et des vérifications de canaux pour ajuster les totaux lorsque la première estimation semblait trop élevée ou trop basse.
Les principales données utilisées dans le modèle incluent l'intensité des tests de semi-conducteurs (besoins de burn-in et de test final), les tendances de conditionnement des circuits intégrés affectant la conception des supports, la croissance de la production électronique par région, les fourchettes de prix de vente moyens par type de support, ainsi que les taux de remplacement et de réutilisation qui modifient la demande annuelle effective. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios étayée par un consensus d'experts, car la demande finale peut fluctuer avec les cycles de l'électronique grand public et des constructions de centres de données. Lorsque la visibilité ascendante était incomplète pour les acteurs plus petits, les écarts ont été comblés à l'aide d'estimations de parts de marché et d'une logique de mix régional validée par des entretiens, suivies de contrôles de cohérence par rapport aux signaux commerciaux et de production.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que les valeurs aberrantes soient détectées tôt, puis revues à nouveau avant publication. Les analystes comparent les résultats du modèle à des signaux indépendants tels que les flux commerciaux pour les sous-composants pertinents, les indicateurs de production et de test des semi-conducteurs, ainsi que les fourchettes de prix implicites par catégorie de support.
Si un écart semble significatif, nous revérifions les hypothèses, réexaminons le calendrier de conversion et de change, et recontactons les répondants primaires pour confirmer ce qui a changé et pourquoi. Les revues sont réalisées en plusieurs étapes d'analyse avant validation finale, suivies d'un cycle de mise à jour annuel, avec des mises à jour intermédiaires lors d'événements de marché majeurs. Avant la livraison, un nouveau passage est effectué afin que les clients reçoivent la vision la plus récente, avec le même périmètre et la même logique appliqués de manière cohérente.
Taille du marché des supports de circuits intégrés selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les supports de circuits intégrés diffèrent souvent car les catégories de supports incluses, le calendrier de l'année de base et la manière dont la tarification est moyennée entre les types peuvent varier d'une étude à l'autre. Même de petits choix, comme le fait de compter intégralement ou non les supports de production et les supports de test ou de burn-in, peuvent modifier le chiffre final.
Le tableau de référence montre un écart visible entre les chiffres de 2025 et 2026, et dans le modèle de Mordor Intelligence, la valeur est uniquement liée aux revenus des ventes de supports de circuits intégrés, les puces et les connecteurs non spécifiques aux supports étant exclus, et la trajectoire de prévision étant vérifiée par rapport aux signaux de test des semi-conducteurs et de production électronique.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,19 milliard USD (2026) | |
| Éditeur spécialisé A | 1,15 milliard USD (2025) | Utilise une année de base différente et mélange un ensemble plus large de types de supports et d'applications, ce qui peut tirer le prix moyen vers le bas lorsque les supports moins coûteux pèsent davantage. |
| Cabinet de conseil mondial B | 1,09 milliard USD (2025) | Applique un indicateur de demande plus restreint lié à des applications sélectionnées et une progression tarifaire conservatrice, ce qui tend à sous-estimer les supports liés aux tests de semi-conducteurs et aux cycles de burn-in. |
Globalement, la principale raison de cet écart ne tient pas à un seul facteur, mais à une combinaison de limites de périmètre, de choix d'année de base et de la manière dont le prix et le mix sont combinés entre les catégories de supports. En gardant les étapes traçables jusqu'à un bassin de demande clair, puis en les recoupant avec les retours d'entretiens et des indicateurs d'activité externes, l'estimation reste reproductible et plus facile à auditer dans le temps.


Questions clés traitées dans le rapport
Quelle est la valorisation actuelle du marché des sockets CI ?
La taille du marché des sockets CI s'établit à 1,19 milliard USD en 2026.
À quelle vitesse le marché des sockets CI devrait-il croître ?
Il devrait afficher un CAGR de 4,8 % entre 2026 et 2031.
Quelle région domine la demande mondiale de sockets CI ?
L'Asie-Pacifique détient 44,40 % de part de marché, reflétant une solide profondeur manufacturière.
Quel type de socket connaît la croissance la plus rapide ?
Les sockets BGA/CSP/WLCSP à pas fin sont projetés à un CAGR de 7,1 % jusqu'en 2031.
Pourquoi le secteur automobile est-il important pour les sockets CI ?
Les architectures zonales et le contenu en semi-conducteurs plus élevé par véhicule génèrent un CAGR de 6,5 % dans les applications automobiles.
Quel est le principal défi de la chaîne d'approvisionnement auquel font face les fournisseurs de sockets ?
Les pénuries persistantes de substrats céramiques ABF qui prolongent les délais d'approvisionnement et augmentent les coûts.
Dernière mise à jour de la page le:



