
Taille et part du marché de la chromatographie d'interaction hydrophobe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 513.41 Millions de dollars américains |
| Taille du Marché (2031) | 721.09 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chromatographie d'interaction hydrophobe par Mordor Intelligence
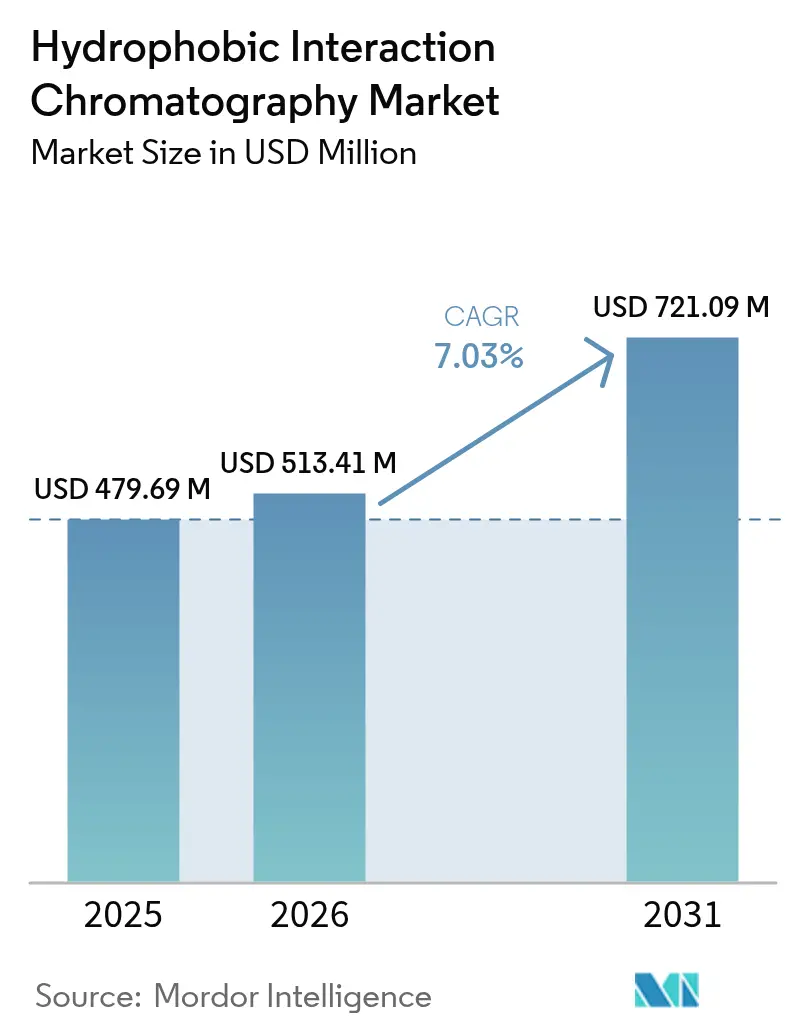
La taille du marché de la chromatographie d'interaction hydrophobe devrait passer de 479,69 millions USD en 2025 à 513,41 millions USD en 2026 et devrait atteindre 721,09 millions USD d'ici 2031, à un CAGR de 7,03 % sur la période 2026-2031. La forte demande pour la purification en aval des anticorps monoclonaux, des conjugués anticorps-médicament et d'autres biologiques complexes soutient cette progression, les fabricants recherchant des flux de travail robustes et à haute sélectivité garantissant des niveaux de protéines de cellules hôtes inférieurs aux seuils informels de 100 ppm. Les ajouts de capacité, tels que le programme d'expansion des résines de Danaher d'une valeur de 1,5 milliard USD et la mise à niveau de l'usine de Samsung Biologics d'une valeur de 1,46 milliard USD, augmentent la marge de production mondiale tout en amplifiant les goulots d'étranglement de la purification, renforçant ainsi la justification économique des solutions du marché de la chromatographie d'interaction hydrophobe. Les progrès technologiques dans les résines en mode mixte et les membranes électrofilées raccourcissent les trains de traitement, réduisent la consommation de solvants et maintiennent le coût des marchandises compétitif malgré des titres en amont plus élevés. Les cadres réglementaires régionaux qui mettent l'accent sur les éluats à faible teneur en sel, notamment aux États-Unis et dans l'Union européenne, accélèrent davantage l'adoption en clarifiant les voies de soumission et en atténuant les risques de mise à l'échelle.[1]Federal Register, "Orientations pour la fabrication continue de substances médicamenteuses," U.S. Federal Register, federalregister.gov
Points clés du rapport
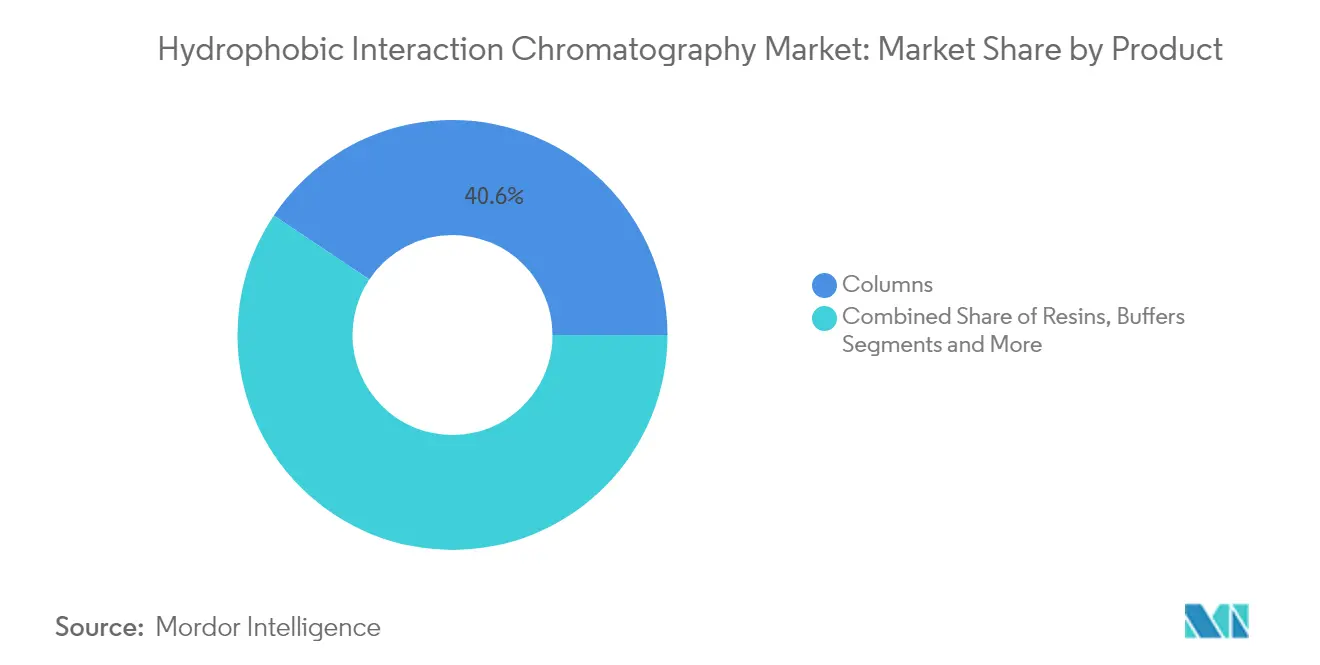
- Par produit, les colonnes ont capturé 40,62 % de la part du marché de la chromatographie d'interaction hydrophobe en 2025, tandis que les résines devraient progresser à un CAGR de 9,52 % jusqu'en 2031.
- Par type d'échantillon, les anticorps monoclonaux détenaient 51,84 % de la taille du marché de la chromatographie d'interaction hydrophobe en 2025 ; les conjugués anticorps-médicament sont en voie d'atteindre un CAGR de 12,28 % d'ici 2031.
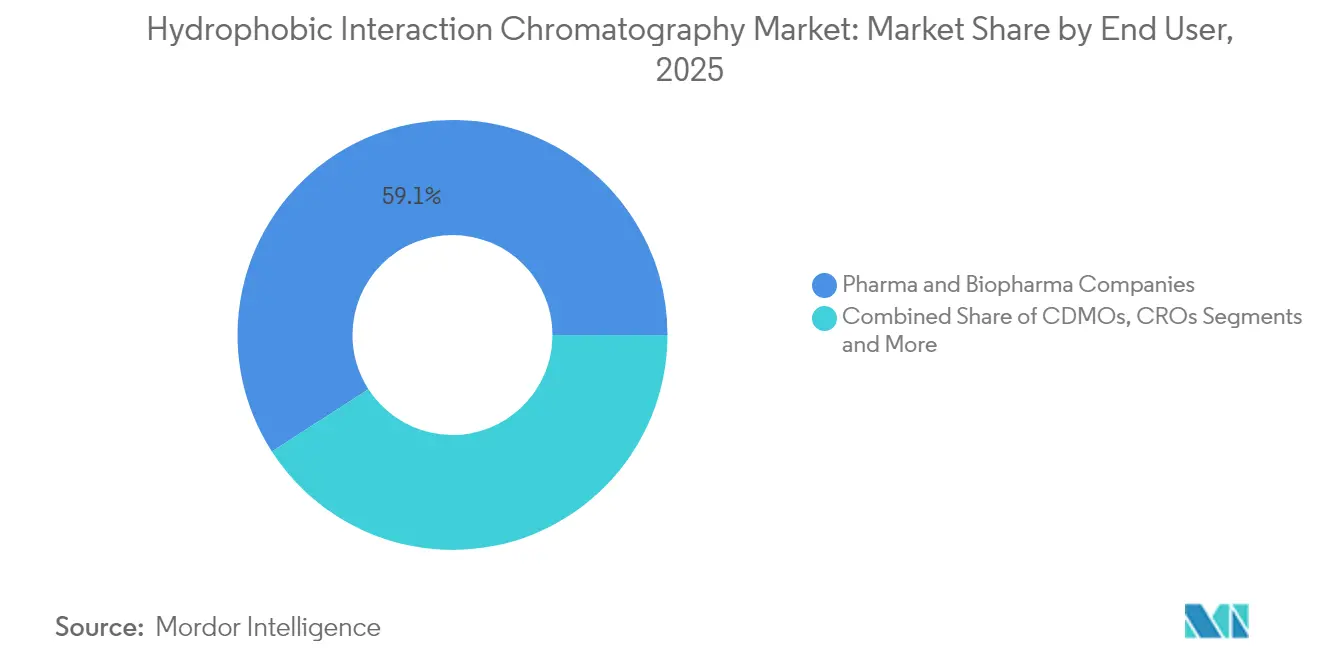
- Par utilisateur final, les entreprises pharmaceutiques et biopharmaceutiques contrôlaient 59,12 % de la part du marché de la chromatographie d'interaction hydrophobe en 2025, tandis que les CDMO sont prêts à croître à un CAGR de 10,15 %.
- Par géographie, l'Amérique du Nord représentait 37,12 % de la taille du marché de la chromatographie d'interaction hydrophobe en 2025 ; l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 10,85 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'anticorps monoclonaux | +1.80% | Mondial, avec concentration en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Hausse de la capacité mondiale de fabrication biopharmaceutique | +1.50% | Cœur en Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Progrès dans les résines et colonnes de CIH à haut débit | +1.20% | Mondial | Court terme (≤ 2 ans) |
| Augmentation des dépenses de R&D sur les conjugués anticorps-médicament | +1.00% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| L'adoption du traitement continu nécessite des membranes de CIH | +0.80% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur de flux de travail de purification à faible teneur en sel | +0.70% | Mondial, dirigé par les régions FDA et EMA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'anticorps monoclonaux
La hausse des titres en anticorps a porté les campagnes moyennes de bioréacteurs commerciaux au-dessus de 5 g/L, ce qui intensifie les goulots d'étranglement en aval que seuls les flux de travail du marché de la chromatographie d'interaction hydrophobe traitent actuellement avec une robustesse éprouvée. L'économie de fabrication révèle que la purification consomme parfois 80 % du coût total des marchandises, ce qui aiguise l'attention de la direction sur un nombre réduit d'étapes de CIH à plus haute capacité qui préservent la qualité du produit. La seule expansion de Fujifilm en Caroline du Nord, d'une valeur de 1,2 milliard USD, ajoute 160 000 L dédiés aux anticorps et stimule immédiatement la demande régionale de résines et de colonnes de CIH. Les spécifications de protéines de cellules hôtes tendant à descendre en dessous de 100 ppm rendent le pouvoir de polissage de la CIH indispensable pour la qualification des procédés en phase avancée.[2]Équipe éditoriale de Biotechnology Progress, "Coûts de main-d'œuvre et économie de la purification en aval," Biotechnology Progress, asmedigitalcollection.asme.org L'effet d'entraînement se traduit par une visibilité stable des revenus à deux chiffres pour les fournisseurs du marché de la chromatographie d'interaction hydrophobe sur les cycles de planification à moyen terme.
Hausse de la capacité mondiale de fabrication biopharmaceutique
Les gouvernements d'Asie-Pacifique investissent massivement dans des incitations pour les usines BPF, et le volume d'acier inoxydable de la région augmente plus rapidement que partout ailleurs, créant un écart persistant pour les infrastructures de purification.[3]Auteurs de l'ISPE, "Feuille de route BPF pour les pôles de biofabrication émergents," Pharmaceutical Engineering, pharmeng.orgSamsung Biologics et Lotte Biologics consacrent ensemble plus de 4,8 milliards USD à des installations à grande échelle, chacune conçue autour de halls en aval de pointe dotés de suites de CIH importantes. Les normes harmonisées dans le cadre du Système de coopération pour l'inspection pharmaceutique éliminent l'ambiguïté des spécifications, de sorte que les acheteurs sont libres de sélectionner des équipements de marché de la chromatographie hydrophobe plus performants plutôt que les équipements hérités les moins coûteux. La production locale de colonnes et de résines, comme la nouvelle usine de Cytiva à Incheon, réduit les délais de livraison et l'exposition aux changes, incitant les multinationales à rééquilibrer leurs approvisionnements vers la région. En conséquence, les augmentations de capacité se traduisent directement par une absorption de résines, renforçant la base de revenus du secteur de la chromatographie d'interaction hydrophobe.
Progrès dans les résines et colonnes de CIH à haut débit
Les résines d'agarose en mode mixte dépassent désormais 90 g/L de capacité de liaison dynamique pour les anticorps, doublant effectivement la productivité dans des empreintes de skid identiques. La chromatographie d'induction hydrophobe-charge est entrée dans l'adoption courante, offrant un pH d'élution plus doux et une sélectivité supérieure pour les conjugués difficiles à purifier. Les membranes électrofilées atteignent des capacités statiques proches de 25 mg/mL et raccourcissent les temps de cycle car les limitations diffusives disparaissent, ce qui réduit les volumes de tampon et diminue la consommation d'énergie conformément aux mandats de durabilité. Le polissage viral en une seule étape sur de nouveaux supports d'hydroxyapatite de calcium récupère régulièrement plus de 75 % des particules virales tout en réduisant la teneur en protéines contaminantes de 90 % ou plus. Ces gains par paliers garantissent que le marché de la chromatographie d'interaction hydrophobe reste pertinent même à mesure que les options de capture par affinité et multimodales se multiplient.
Augmentation des dépenses de R&D sur les conjugués anticorps-médicament
Plus de 500 programmes de conjugués anticorps-médicament en préclinique avancée et en phase clinique nécessitent des méthodes de purification qui séparent les anticorps conjugués des anticorps non conjugués avec la précision d'une seule résine, une tâche pour laquelle la CIH reste l'étalon-or. La charge utile hydrophobe fait adhérer les conjugués aux ligands de la résine, permettant une résolution nette des espèces selon le rapport médicament-anticorps sans conditions de sel extrêmes. De nouveaux substituts de liaison-charge utile non toxiques permettent l'optimisation du rapport médicament-anticorps à haut débit sur des plateformes de CIH, accélérant le développement des procédés et comprimant les délais de dépôt des IND. Des formulations de tampon enrichies en cyclodextrine stabilisent les conjugués hautement hydrophobes pendant la purification, ramenant les niveaux d'agrégats en dessous de 1 % et se conformant ainsi aux attentes préliminaires de la FDA concernant les profils de qualité des conjugués anticorps-médicament. La surveillance réglementaire, notamment concernant les protéines résiduelles de cellules hôtes dans les conjugués, élève la CIH analytique au rang d'outil de contrôle qualité essentiel et alimente des cycles de remplacement de capital soutenus sur l'ensemble du marché de la chromatographie d'interaction hydrophobe.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de talents qualifiés en traitement en aval | -1.20% | Mondial, aiguë en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Disponibilité de modes de chromatographie alternatifs | -0.80% | Mondial | Moyen terme (2-4 ans) |
| Coût élevé des équipements et consommables de CIH haut de gamme | -0.60% | Marchés en développement, segments sensibles aux prix | Long terme (≥ 4 ans) |
| Évolution vers des membranes d'affinité à usage unique contournant la CIH | -0.40% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents qualifiés en traitement en aval
Les initiatives Industrie 4.0 imposent des compétences en science des données qui restent rares, entraînant une inflation salariale et des retards de projets lorsque les entreprises déploient des trains de CIH continus. Les langages de programmation tels que Python et R sont désormais des exigences de base pour la gestion des données de chromatographie, mais seule une fraction des ingénieurs de procédés possède ces compétences, allongeant les délais de validation. Les coûts de main-d'œuvre dépassent les dépenses en matières premières d'un ordre de grandeur à l'échelle pilote, de sorte que les postes non pourvus réduisent directement les marges opérationnelles et ralentissent les nouvelles installations du marché de la chromatographie d'interaction hydrophobe. Les académies hébergées par les fournisseurs comblent partiellement les lacunes, mais les déploiements dans les marchés émergents dépassent encore le développement des talents, ce qui pourrait freiner l'adoption à court terme. Jusqu'à ce que les programmes évoluent, le déficit de compétences constituera un frein immédiat à la dynamique du marché de la chromatographie d'interaction hydrophobe.
Disponibilité de modes de chromatographie alternatifs
Les résines de protéine A continues à haute capacité atteignent 90 g/L avec des récupérations >95 %, permettant un polissage direct en flux traversant et réduisant la dépendance à la CIH dans certaines plateformes d'anticorps. Les captures par affinité sur membrane réduisent les temps de cycle de moitié et fonctionnent à une contre-pression plus faible, ce qui attire les installations aux prises avec des contraintes d'utilité ou des objectifs environnementaux. Les modèles économiques démontrent que les trains uniquement membranaires peuvent réduire les dépenses opérationnelles en aval de 23 %, intensifiant l'examen des achats de chaque colonne de CIH dans les nouvelles usines. Les ligands en mode mixte offrant une haute sélectivité à pH neutre réduisent le besoin d'étapes de CIH ultérieures pour éliminer les agrégats. Bien que la CIH conserve des atouts irremplaçables pour des conjugués spécifiques et des vecteurs viraux, ces innovations réduisent le potentiel de croissance des parts et freinent l'expansion du marché de la chromatographie d'interaction hydrophobe dans les flux de travail d'anticorps matures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les colonnes assurent le leadership du marchéLes colonnes dominent avec 40,62 % des revenus 2025 car les utilisateurs finaux privilégient les équipements qui s'associent bien aux scripts d'automatisation validés et satisfont aux dépôts réglementaires sans amendements. Les grandes configurations axiales dominent encore les installations à grand volume, bien que les conceptions radiales gagnent en popularité là où les compromis entre débit et chute de pression font pencher la balance économique. Les utilisateurs finaux s'appuient sur des tests d'intégrité d'emballage robustes et des protocoles de nettoyage éprouvés, choisissant des marques de colonnes établies même lorsque des dispositifs alternatifs annoncent une capacité plus élevée, ancrant ainsi le marché de la chromatographie d'interaction hydrophobe autour des empreintes héritées. Les colonnes bénéficient également d'un large réseau d'intégrateurs de skids tiers, simplifiant les achats et la validation dans les réseaux multi-usines. En retour, la stabilité à l'échelle et les interfaces de contrôle familières réduisent les charges de formation des opérateurs, un facteur décisif face aux pénuries aiguës de main-d'œuvre. Bien que les modules membranaires grignotent les processus de petits lots, les colonnes restent la solution par défaut lorsque les tailles de lots dépassent 2 000 L car la réutilisation des résines amortit les dépenses en capital sur des campagnes plus longues. Les contraintes de diffusion interne des résines continuent de fixer des plafonds de débit, mais les fournisseurs optimisent désormais l'architecture des billes pour doubler la productivité volumétrique sans modifier l'hydraulique du système. Comme les organismes de réglementation restent prudents face aux remplacements matériels en bloc, les colonnes resteront au premier plan du marché de la chromatographie d'interaction hydrophobe même à mesure que les formats adjacents se multiplient.
Les résines sous-tendent la trajectoire de croissance la plus élevée à un CAGR de 9,52 % en raison de l'adoption rapide de ligands en mode mixte visant une meilleure sélectivité à plus faible teneur en sel. Les matrices d'agarose commandent une part premium sur la biocompatibilité, tandis que les billes polymériques gagnent du terrain là où le nettoyage alcalin ou les exigences de haute pression s'appliquent. Les fabricants canalisent de lourds investissements dans la chimie des ligands qui utilise des voies de synthèse plus courtes, réduisant les délais de livraison et l'intensité carbone conformément aux obligations de reporting ESG. Le site de Purolite en Pennsylvanie d'une valeur de 150 millions USD pour la résine d'agarose élargit considérablement l'approvisionnement local en Amérique du Nord, réduit le risque géopolitique et améliore les niveaux de service grâce à l'entreposage régional. Les acheteurs récompensent cette résilience par des accords de double approvisionnement pluriannuels qui verrouillent le volume et le prix, stabilisant la taille du marché de la chromatographie d'interaction hydrophobe pour les équipes d'approvisionnement en consommables. Comme les densités en amont continuent de progresser, la capacité dynamique devient le tableau de bord des achats ; l'innovation en matière de résines reste donc la variable décisive qui façonne le marché total adressable de la chromatographie d'interaction hydrophobe.


Par technologie :
la CIH classique maintient sa dominationAvec des décennies de données de caractérisation des procédés et de nombreux précédents réglementaires. Le risque de transfert de procédé reste faible, et cette fiabilité convainc les équipes de direction qualité de rester avec des flux de travail à gradient de sel familiers. La documentation de validation des anciens portefeuilles de biologiques sert de modèle pour les nouveaux produits, ce qui comprime les calendriers de développement et réduit les dépenses de conseil. Le marché de la chromatographie d'interaction hydrophobe s'appuie donc sur des ligands établis comme le phényle et le butyle, dont la robustesse est parfaitement comprise dans les régimes de nettoyage multi-cycles. Les coûts de changement vont au-delà des consommables, touchant chaque ligne des dossiers de lots électroniques, de sorte que les équipes financières préfèrent souvent le renforcement progressif des procédés plutôt que la réingénierie complète. Même dans les conceptions continues, les lits garnis classiques s'intègrent confortablement dans les matrices de vannes de commutation, protégeant davantage leur base installée.
La chromatographie d'induction hydrophobe-charge est le segment à la croissance la plus rapide car elle marie les interactions hydrophobes et électrostatiques, permettant aux développeurs d'éluer des charges utiles sensibles à un pH proche de la neutralité. Son dossier croissant de dépôts réglementaires pour les produits de vecteurs viraux et de conjugués anticorps-médicament renforce la confiance des fonctions qualité qui se prémunissent contre les surprises en phase avancée. Les scientifiques spécialisés dans les protéines apprécient la chromatographie d'induction hydrophobe-charge pour résoudre les différences subtiles de glycoformes sans sel ou pH extrêmes, ce qui évite la dégradation du produit et préserve la puissance. Les fournisseurs proposent désormais des outils de simulation prédictive qui raccourcissent le criblage des résines à quelques semaines, et non des mois, élargissant le cas d'utilisation du marché de la chromatographie d'interaction hydrophobe dans des délais de développement contraints. Alors que de plus en plus de biopharmaceutiques se tournent vers des échafaudages d'anticorps hautement modifiés, la sélectivité différenciée de la chromatographie d'induction hydrophobe-charge sécurise des commandes récurrentes et ouvre la voie à l'adoption de plateformes.
Par type d'échantillon :
les anticorps monoclonaux dominent les applicationsLes anticorps monoclonaux occupent 51,84 % des revenus 2025 car ils constituent le cheval de bataille de la biopharmaceutique, formant l'épine dorsale des calendriers de lancement commercial dans le monde entier. Leurs schémas de purification reposent sur une capture par protéine A suivie d'un échange d'ions et d'un polissage par CIH qui élimine les agrégats et les variants à des niveaux inférieurs à 1 %. Avec chaque nouveau réacteur de 20 000 L mis en service, trois à cinq nouvelles colonnes de capacité de CIH sont généralement spécifiées, liant directement l'expansion de la capacité mondiale aux ventes du marché de la chromatographie d'interaction hydrophobe. La nature physicochimique prévisible des molécules d'IgG simplifie le transfert de méthode entre molécules, donnant aux CDMO un modèle prêt à l'emploi qui réduit les coûts de transfert technologique et cimente la demande de CIH même lorsque les mélanges de produits changent. La confiance réglementaire est tout aussi profonde : des centaines de demandes de licence de biologiques citent des étapes de CIH classiques, de sorte que les évaluateurs soulèvent rarement de nouvelles questions, accélérant l'adoption du marché parmi les nouveaux entrants.
Les conjugués anticorps-médicament affichent le CAGR le plus rapide à 12,28 % car leur charge utile hydrophobe accroît la complexité de la purification, ce qui amplifie l'avantage de la CIH. La séparation des espèces DAR 0, DAR 2 et DAR 4 par de légères variations d'affinité pour les ligands garantit un contrôle précis du dosage, un point sensible de la FDA qui impose des critères d'acceptation stricts. Des substituts de charge utile simulés permettent aux développeurs d'expérimenter sur des criblages de CIH à l'échelle du banc sans manipulation de composés toxiques, accélérant ainsi la capture des connaissances et le gel de la conception. La taille du marché de la chromatographie d'interaction hydrophobe associée aux campagnes de conjugués anticorps-médicament se multiplie rapidement car chaque lot de produit nécessite une résine dédiée ou des protocoles de nettoyage bien validés pour prévenir la contamination croisée. Alors que les pipelines des commanditaires se remplissent de chimies de conjugaison spécifiques aux sites, la probabilité d'étapes de CIH uniques par molécule augmente, projetant une croissance soutenue dans la prochaine décennie.
Par utilisateur final :
les entreprises pharmaceutiques dominent l'utilisationLes entreprises pharmaceutiques et biopharmaceutiques commandent une part de 59,12 % en 2025, reflétant leur contrôle des licences commerciales et des décisions de fabrication en phase avancée qui spécifient directement les kits de purification. Les grands acteurs intégrés signent souvent des accords-cadres pluriannuels avec les fournisseurs de résines, alignant les indices de prix sur le volume d'achat et protégeant les budgets des fluctuations des matières premières. Ils détiennent également la base installée la plus étendue de matériel de skid automatisé, de sorte que la capacité de CIH incrémentale peut être ajoutée sans nouvelle validation du logiciel de contrôle, protégeant les délais de lancement des produits. Les conseils de gouvernance interfonctionnels au sein de ces entreprises convertissent les objectifs de durabilité d'entreprise en critères d'achat, et les fournisseurs de CIH sont en mesure de documenter les économies de solvants et d'obtenir le statut de fournisseur préféré. Le marché de la chromatographie d'interaction hydrophobe croît ainsi en tandem avec le cycle de montée en puissance de chaque blockbuster.
Les organisations de développement et de fabrication sous contrat connaissent la croissance la plus rapide à un CAGR de 10,15 % car les innovateurs en biotechnologie souhaitent réduire les engagements en capital dans un contexte d'incertitude macroéconomique. Les CDMO se différencient par des menus technologiques larges ; ils achètent donc divers types de supports de CIH pour satisfaire des molécules clientes hétérogènes. L'acquisition de site de Lonza pour 1,2 milliard USD et le complexe multi-usines de Samsung Biologics soulignent l'ampleur de la capacité externalisée mise en ligne, et chaque suite nécessite de nouvelles colonnes, skids et résines. Les CDMO négocient des paliers de remises sur volume tout en restant ouverts aux nouveaux formats membranaires qui promettent une rotation rapide, alimentant une saine tension concurrentielle au sein du marché de la chromatographie d'interaction hydrophobe. Leur empreinte mondiale démocratise également l'accès dans les marchés émergents, amplifiant la demande en aval là où les innovateurs locaux développent des pipelines de biosimilaires.
Analyse géographique
Marché de la Chromatographie d'Interaction Hydrophobe en Amérique du Nord
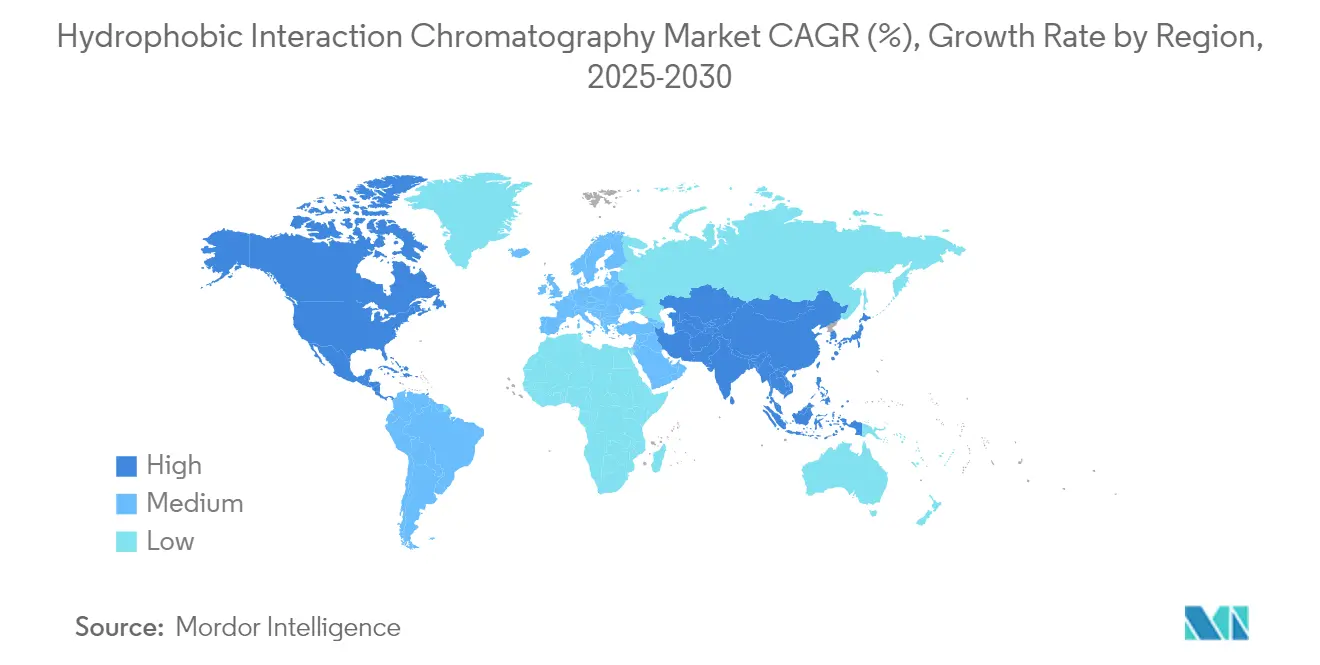
L'Amérique du Nord représente 37,12 % des revenus de 2025 et dispose d'un vivier profond d'innovateurs, de fabricants sous contrat et de fournisseurs d'outils dont la proximité raccourcit les chaînes d'approvisionnement et accélère les délais de service. La Food and Drug Administration soutient la fabrication en continu. Elle publie des orientations qui clarifient les attentes en matière de surveillance en ligne, encourageant ainsi les adoptants de la chromatographie d'interaction hydrophobe membranaire en continu dans des contextes pilotes et commerciaux. Les incitations fédérales américaines, notamment les récents crédits d'impôt pour les infrastructures de produits biologiques, réduisent le coût effectif du capital et soutiennent les commandes de skids de colonnes à haut débit. Le Canada poursuit des investissements complémentaires dans les installations d'anticorps, tandis que le Mexique développe des plateformes régionales de remplissage-finition qui génèrent une demande incrémentale en résines. À mesure que ces réseaux s'interconnectent, la logistique transfrontalière maintient des délais courts et renforce l'empreinte du marché de la chromatographie d'interaction hydrophobe.
Marché de la Chromatographie d'Interaction Hydrophobe en Europe
L'Europe demeure une puissance motrice portée par le cadre harmonisé de l'Agence européenne des médicaments, qui facilite la reconnaissance mutuelle rapide des nouvelles technologies de purification. La concentration de clusters biotechnologiques en Allemagne, conjuguée aux objectifs de réduction des émissions de carbone, pousse les fournisseurs à concevoir des flux de travail de chromatographie d'interaction hydrophobe à faible teneur en solvants, adaptés aux exigences de reporting ISO 14064. Le Royaume-Uni préserve son statut dans les sciences de la vie post-Brexit en accélérant les dossiers de thérapies avancées, dont beaucoup nécessitent une purification de vecteurs viraux dans laquelle la chromatographie d'interaction hydrophobe joue un rôle central. Les États d'Europe du Sud tirent parti des fonds de relance de l'Union européenne pour moderniser leurs usines de produits biologiques, en intégrant des étapes automatisées de chromatographie d'interaction hydrophobe afin de satisfaire aux niveaux de qualité à l'exportation. Les règles environnementales, sociales et de gouvernance (ESG) contraignent également les fabricants à adopter des résines à faible empreinte chimique, façonnant davantage le récit de l'industrie régionale de la chromatographie d'interaction hydrophobe.
Marché de la Chromatographie d'Interaction Hydrophobe en Asie-Pacifique
L'Asie-Pacifique affiche le TCAC le plus rapide, à 10,85 %, alors que la Chine, l'Inde et la Corée du Sud s'efforcent d'assurer leur autosuffisance en biopharmacie et de capter les flux de fabrication sous contrat. Des projets de grande envergure de type campus, illustrés par Samsung Biologics et Lotte Biologics, intègrent les unités amont, aval et de remplissage-finition sur un même site, garantissant une demande à long terme en résines et en colonnes. Les gouvernements accordent des exonérations fiscales et des amortissements accélérés pour raccourcir les délais de retour sur investissement, tandis que les régulateurs locaux approuvent l'alignement sur le Pharmaceutical Inspection Co-operation Scheme, facilitant ainsi les autorisations à l'exportation. Les innovateurs japonais apportent une rigueur dans le développement des procédés et collaborent avec des fournisseurs mondiaux pour piloter des solutions de chromatographie d'interaction hydrophobe membranaire, semant des transferts technologiques à l'échelle régionale. Les nations d'Asie du Sud-Est ajoutent de plus petites usines multiproduits, élargissant ainsi la base de clients des fournisseurs du marché de la chromatographie d'interaction hydrophobe qui proposent des offres modulaires à délai d'exécution rapide.

Paysage réglementaire
La chromatographie d'interaction hydrophobe (HIC) utilisée dans la purification des biothérapeutiques s'inscrit dans le cadre plus large des exigences cGMP et de validation des procédés appliquées aux substances actives et aux produits pharmaceutiques. Les référentiels qualité harmonisés à l'échelle mondiale, notamment ICH Q8(R2) (développement pharmaceutique) et ICH Q11 (développement et fabrication des substances actives), influencent la manière dont les promoteurs définissent les plages opératoires des étapes de HIC (type et concentration du sel, chargement, lavage et conditions d'élution) et soutiennent l'élimination des impuretés ainsi que la durée de vie des colonnes dans le cadre de la stratégie de contrôle.
Aux États-Unis, les directives de la FDA relatives aux procédures analytiques et à la validation des méthodes pour les médicaments et les produits biologiques encadrent la validation des méthodes analytiques HIC (spécificité, exactitude, précision, linéarité, plage et robustesse). Les exigences relatives aux systèmes informatisés, aux pistes d'audit et aux enregistrements électroniques s'alignent sur le 21 CFR Part 11 dans les systèmes de données chromatographiques utilisés pour les essais de libération et de comparabilité. En Europe, les directives de l'EMA relatives à la validation des procédés et à la documentation qualité pour les produits utilisés avec un dispositif médical ajoutent des exigences documentaires lorsqu'un médicament est intégré ou co-conditionné avec un dispositif, ce qui peut s'étendre à la documentation qualité liée à la chromatographie au sein du dossier global selon la présentation du produit et les contrôles.
Paysage concurrentiel
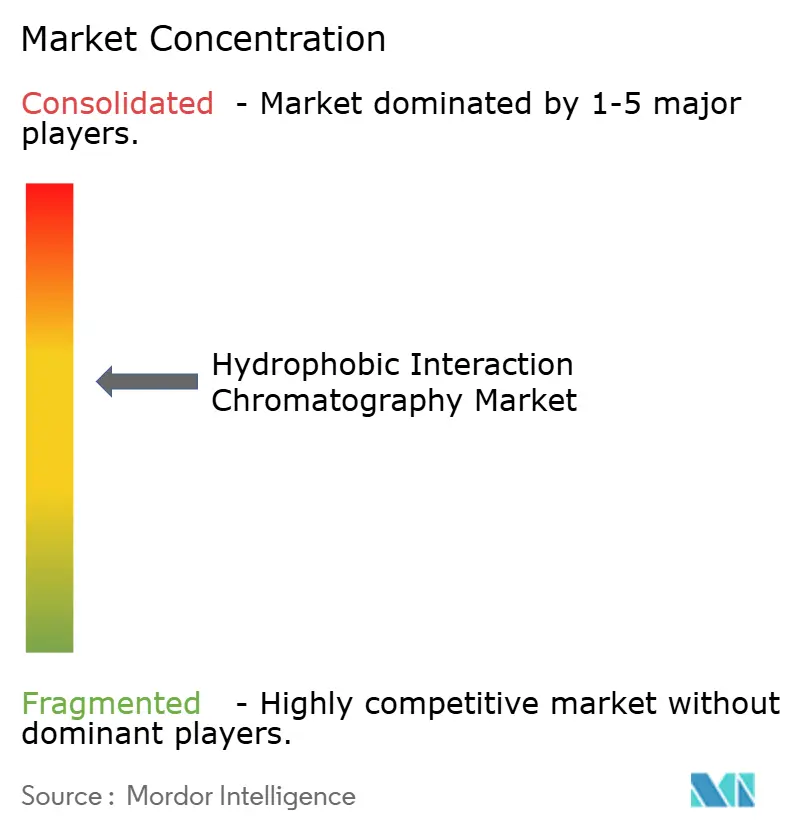
Le marché affiche une concentration modérée alors que les grands conglomérats poursuivent des acquisitions pour constituer des portefeuilles complets de bioprocédés. Thermo Fisher Scientific a payé 4,1 milliards USD pour les actifs de purification de Solventum, lui donnant une plus grande étendue de colonnes et de membranes et verrouillant des opportunités de vente croisée dans les divisions de culture cellulaire et d'analyse. Danaher a fusionné Cytiva et Pall en une entité de 7,5 milliards USD et a alloué 600 millions USD à l'expansion des résines de CIH, signalant une volonté d'investir à grande échelle pour défendre sa part. Ces mouvements intensifient la concurrence par les prix pour les ligands de base mais élèvent les barrières à la substitution car les acheteurs favorisent les chaînes d'approvisionnement intégrées qui garantissent la livraison.
L'innovation reste un champ de bataille où les petits spécialistes technologiques survivent en se concentrant sur des ligands de niche adaptés aux conjugués anticorps-médicament, aux vecteurs viraux ou aux enzymes difficiles à exprimer. Les fournisseurs de membranes électrofilées vantent des réductions de 25 % des coûts des supports et des cycles 40 % plus courts, courtisant les CDMO désireux d'équilibrer le débit des installations par rapport aux budgets d'investissement. Les jumeaux numériques et les packages d'optimisation de méthodes pilotés par l'intelligence artificielle, parfois fournis gratuitement avec les achats de résines, différencient les marques premium qui peuvent financer des équipes logicielles. En parallèle, les métriques de durabilité entrent dans les documents d'appel d'offres, de sorte que les fournisseurs qui publient des évaluations du cycle de vie de la fabrication de résines remportent de nouvelles listes d'inclusion, supplantant les producteurs titulaires plus lents.
Les fabricants de résines d'agarose fondamentales des marchés émergents gagnent du terrain en correspondant aux spécifications de performance à un coût rendu inférieur, incitant les leaders occidentaux à implanter une fabrication locale pour préserver les délais de livraison. Les coentreprises en Inde et en Chine raccourcissent l'exécution des commandes et renforcent le support après-vente, améliorant la fidélité des clients dans ces géographies à forte croissance. Collectivement, ces réponses stratégiques maintiennent un équilibre dynamique sur le marché de la chromatographie d'interaction hydrophobe, où la consolidation à grande échelle coexiste avec des frontières technologiques en rapide évolution.
Leaders du secteur de la chromatographie d'interaction hydrophobe
Bio-Rad Laboratories, Inc.
Thermo Fisher Scientific
Sartorius AG
Tosoh Bioscience GmbH
General Electric (GE Healthcare)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Chromatographie d'Interaction Hydrophobe
- Bio-Rad Laboratories
- Danaher
- GE Healthcare Life Sciences
- Sartorius
- Thermo Fisher Scientific
- Merck KGaA (MilliporeSigma)
- Tosoh Bioscience LLC
- Waters Corporation
- Agilent Technologies
- Shimadzu
- YMC Co. Ltd.
- Sepax Technologies Inc.
- Repligen
- KNAUER Wissenschaftliche Geräte GmbH
- JNC
- Bio-Works Technologies AB
- Pall
- Phenomenex Inc.
- ChromaTan Corporation
- Daicel Chiral Technologies
Lire l’analyse des entreprises de chromatographie d'interaction hydrophobe

Opportunités de marché et perspectives d'avenir
L'évolution de la HIC, d'une étape de polissage principalement en mode « bind-and-elute » vers des configurations en flux traversant à productivité plus élevée, crée une opportunité à court terme, y compris des approches sans sel ou à teneur réduite en sel visant à éliminer les espèces de poids moléculaire élevé sans recourir à des tampons à forte conductivité pouvant fragiliser la stabilité des protéines. Cette orientation correspond aux attentes des fabricants cherchant à réduire la consommation de tampons et à simplifier les installations, tout en conservant la résolution qu'offre la HIC pour les séparations difficiles, y compris les espèces de rapport médicament-anticorps (DAR) des conjugués anticorps-médicament (ADC) et d'autres variants hydrophobes.
Une seconde opportunité consiste à transposer la modélisation mécanistique et la caractérisation à haut débit dans le développement de procédés courant et la gestion du cycle de vie de la HIC, dans le but de réduire le criblage manuel et d'améliorer la robustesse lors du changement d'échelle et du transfert technologique. Des études évaluées par des pairs publiées en 2026 rapportant une modélisation hybride et une caractérisation automatisée des isothermes pour la HIC, ainsi que des travaux comparant les méthodes de détermination des paramètres d'isotherme, décrivent des méthodes exploitables pour des flux de travail numériques pouvant être intégrées à la sélection des résines, à l'optimisation des méthodes et à la vérification continue des procédés. Sur le plan analytique, l'utilisation de la HIC s'élargit également à la caractérisation de modalités plus récentes, notamment les anticorps bispécifiques et les produits de thérapie génique, ainsi que dans les flux de travail combinant LC multidimensionnelle et spectrométrie de masse ESI, ce qui soutient les évaluations de comparabilité des biosimilaires et un suivi plus approfondi des attributs de qualité des produits, là où les séparations basées sur l'hydrophobicité apportent une information orthogonale.
Recent Industry Developments in Marché de la Chromatographie d'Interaction Hydrophobe
- Juin 2026 : Tosoh Bioscience a mis en avant des modifications optimisées de phase mobile pour sa colonne TSKgel HIC-ADC Butyl dans une communication axée sur les applications pour les séparations d'ADC et d'anticorps monoclonaux. Cette mise à jour renforce l'accent mis par le fournisseur sur des flux de travail HIC spécifiques à chaque modalité, où la résolution des variants hydrophobes et des espèces DAR est essentielle pour les analyses de procédé et le débit du contrôle qualité.
- Septembre 2025 : Welch Materials a lancé la colonne Advanchrom Bio HIC-Butyl, positionnée pour la séparation des protéines et l'analyse du rapport médicament-anticorps des ADC. Le produit répond au besoin croissant de colonnes HIC adaptées à l'usage, permettant de réduire le développement de méthode et d'améliorer la répétabilité dans la caractérisation des conjugués.
- Octobre 2024 : Tosoh Bioscience a agrandi son siège européen à Griesheim, en Allemagne, en ajoutant des capacités telles qu'un nouveau laboratoire d'applications soutenant la chromatographie de procédé multicolonnes et par lots. Cet investissement renforce le support applicatif régional et la capacité de développement de méthodes pour les clients qui étendent la HIC et les étapes chromatographiques associées dans leurs flux de bioprocédés.


Marché de la Chromatographie d'Interaction Hydrophobe Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus annuels générés par la chromatographie d'interaction hydrophobe utilisée pour séparer et purifier les biomolécules par rétention hydrophobe en milieu à forte teneur en sel, principalement dans les flux de travail biopharmaceutiques, biotechnologiques et de recherche.
Exclusions de périmètre : Nous excluons les instruments et systèmes de chromatographie, sauf si leurs revenus sont directement liés à une phase de rétention hydrophobe (par exemple, le matériel de LC général vendu sans consommables spécifiques à la HIC).
Aperçu de la segmentation
- Par produit
- Colonnes
- Colonnes à flux axial
- Colonnes à flux radial
- Résines
- Résines à base d'agarose
- Résines à base de polymères
- Résines à base de silice
- Tampons
- Sels kosmotropiques
- Additifs et modificateurs
- Colonnes
- Par technologie
- CIH classique
- Chromatographie d'induction hydrophobe-charge (CIHC)
- Résines de CIH en mode mixte
- Par type d'échantillon
- Anticorps monoclonaux
- Conjugués anticorps-médicament
- Vaccins
- Vecteurs viraux et produits de thérapie génique
- Autres protéines recombinantes
- Par utilisateur final
- Entreprises pharmaceutiques et biopharmaceutiques
- Organisations de développement et de fabrication sous contrat (CDMO)
- Organisations de recherche sous contrat (CRO)
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle claire sur l'activité de bioprocédés et les schémas d'utilisation de la chromatographie, puis par l'isolement de la part réellement adressable par la HIC. Des sources publiques permettent d'ancrer le bassin de demande, notamment les bases de données de la FDA américaine sur les approbations de produits biologiques et les tendances de fabrication, les signaux de publications et de subventions du NIH, ainsi que les indicateurs de santé et de R&D de l'OCDE.
Nous examinons également des documents provenant de sources telles que les statistiques commerciales de la United States International Trade Commission, les séries macroéconomiques de la Banque mondiale pour le contexte des devises et de l'inflation, ainsi que des revues scientifiques évaluées par des pairs traitant des rendements de purification en aval et des références de performance des résines. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse sont utilisés pour suivre les lancements de produits et les expansions de capacité. Le cas échéant, des abonnements payants sont utilisés pour les données financières et de veille des entreprises, les bases de données de brevets, et les vérifications au niveau des expéditions à l'import et à l'export. Les sources listées ici sont illustratives, et d'autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires sont recueillies au moyen d'entretiens d'experts et d'enquêtes structurées auprès de fournisseurs de résines et de colonnes, d'organisations de fabrication et de développement sous contrat, d'ingénieurs de bioprocédés, ainsi que de responsables achats ou de laboratoire qui achètent des consommables HIC. Le travail de terrain est réparti entre les Amériques, l'EMEA et l'APAC afin de vérifier les différences d'utilisation entre les laboratoires de recherche et la bioproduction à échelle commerciale, et de combler les lacunes laissées par les sources publiques.
Répartition des répondants à l'enquête de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Cadres dirigeants : 13 % | APAC : 52 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 29 % |
| Acteurs plus petits : 14 % | Managers : 55 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante, où les signaux de demande liés aux bioprocédés et à la recherche sont traduits en un bassin de dépenses adressable pour la HIC, puis filtrés selon la fréquence d'utilisation de la HIC dans les étapes de capture, intermédiaire et de polissage pour différentes biomolécules. Le modèle est ensuite vérifié à l'aide d'approximations ascendantes sélectives, incluant des répartitions de revenus de fournisseurs échantillonnés, des retours des canaux de distribution sur les volumes de résines et de colonnes, ainsi que des fourchettes de prix de vente moyens (ASP) pour les formats HIC courants.
Les principaux intrants comprennent le pipeline et l'élan des approbations de produits biologiques, l'intensité de la purification en aval par lot, les cycles de remplacement des résines, l'utilisation typique des colonnes et la fréquence de reconditionnement, ainsi que l'évolution des ASP due aux changements de mix entre colonnes préremplies et résines en vrac. Les prévisions sont établies par analyse de scénarios, le scénario de base étant informé par un consensus d'experts sur les ajouts de capacité de bioproduction et l'adoption de nouveaux flux de purification. Lorsqu'un point de contrôle ascendant fait défaut pour un usage final de niche, l'écart est traité par des ratios proxy issus de consommables chromatographiques similaires, puis revalidé par des appels de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés en comparant les totaux modélisés à des signaux indépendants, notamment la croissance rapportée des consommables, les annonces majeures de capacité, et les évolutions des volumes de production de produits biologiques. Les valeurs aberrantes sont examinées au niveau des hypothèses, et si un écart ne peut être expliqué par le mix ou la géographie, les intrants concernés sont revus et revérifiés auprès des sources.
Avant validation finale, le travail passe par un examen analyste en plusieurs étapes afin de garantir la cohérence de la logique des unités, des conversions de devises et des moteurs de croissance à travers les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements de prix majeurs, des expansions d'approvisionnement ou des évolutions réglementaires. Juste avant la livraison, une nouvelle revue est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché de la chromatographie d'interaction hydrophobe selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour la chromatographie d'interaction hydrophobe peuvent varier car le périmètre sous-jacent de ce qui est comptabilisé n'est pas homogène, et parce que les mises à jour de prix et le calendrier de conversion des devises sont traités différemment. Les écarts proviennent également de la façon dont chaque étude traite les consommables chromatographiques adjacents, et de la question de savoir si le bassin de demande est construit à partir de signaux d'activité de bioprocédés ou de dépenses plus larges en outils des sciences de la vie.
En pratique, l'écart est souvent déterminé par la cadence de mise à jour et le calendrier de conversion des devises pour les revenus mondiaux, suivi par la façon dont la progression des ASP est modélisée pour les résines par rapport aux colonnes préremplies, et par le fait que des vérifications d'experts soient réalisées ou non après des annonces majeures de capacité ou de prix. Lorsque ces éléments sont mis à jour plus près de la publication et validés de manière croisée avec les retours des fournisseurs et des acheteurs, le total tend à rester plus proche du cycle d'achat réel, ce qui reflète l'approche fondée sur l'actualisation utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 513,41 millions USD (2026) | |
| Cabinet de conseil mondial A | 1,20 milliard USD (2024) | Utilise une année de base plus ancienne et semble appliquer une définition plus large qui peut regrouper des composants chromatographiques plus étendus au-delà des consommables HIC de base, ce qui peut gonfler le total par rapport à un bassin de dépenses limité à la seule HIC. |
| Éditeur sectoriel B | 461,90 millions USD (2023) | S'ancre sur une année de base différente et peut appliquer un périmètre de produits et de services multi-catégories plus large sans séparer clairement les revenus des résines et colonnes spécifiques à la HIC des techniques chromatographiques adjacentes, ce qui modifie la comparabilité par construction. |
Sur les trois chiffres, les écarts s'expliquent principalement par ce qui est inclus dans le périmètre de dépenses et par la manière dont les valeurs de l'année de base sont converties et mises à jour au fil du temps. En maintenant un périmètre centré sur les consommables spécifiques à la HIC et en vérifiant les signaux d'ASP et de demande à l'aide des retours actuels du marché, l'estimation reste traçable à des intrants reproductibles plutôt qu'à des regroupements de catégories d'outils plus larges.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la chromatographie d'interaction hydrophobe ?
Le marché est évalué à 513,41 millions USD en 2026 et devrait croître à un CAGR de 7,03 % jusqu'en 2031.
Pourquoi les anticorps monoclonaux sont-ils si essentiels pour l'adoption de la chromatographie d'interaction hydrophobe ?
Ils représentent 51,84 % des revenus 2025, et leurs trains de purification incluent universellement un polissage par CIH pour répondre aux spécifications strictes en matière d'agrégats.
Quelle géographie connaît la croissance la plus rapide dans la chromatographie d'interaction hydrophobe ?
L'Asie-Pacifique devrait connaître le CAGR le plus élevé de 10,85 % sur la période de prévision (2026-2031).
Quelle région détient la plus grande part dans le marché mondial de la chromatographie d'interaction hydrophobe ?
En 2025, l'Amérique du Nord représente la plus grande part de marché dans le marché mondial de la chromatographie d'interaction hydrophobe.
Quelles années ce marché mondial de la chromatographie d'interaction hydrophobe couvre-t-il ?
Le rapport couvre la taille historique du marché mondial de la chromatographie d'interaction hydrophobe pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché mondial de la chromatographie d'interaction hydrophobe pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



