
Taille et part du marché de l'hôtellerie au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 57.81 Milliards de dollars |
| Taille du Marché (2026) | 61.31 Milliards de dollars |
| Taille du Marché (2031) | 82.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.05 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hôtellerie au Mexique par Mordor Intelligence
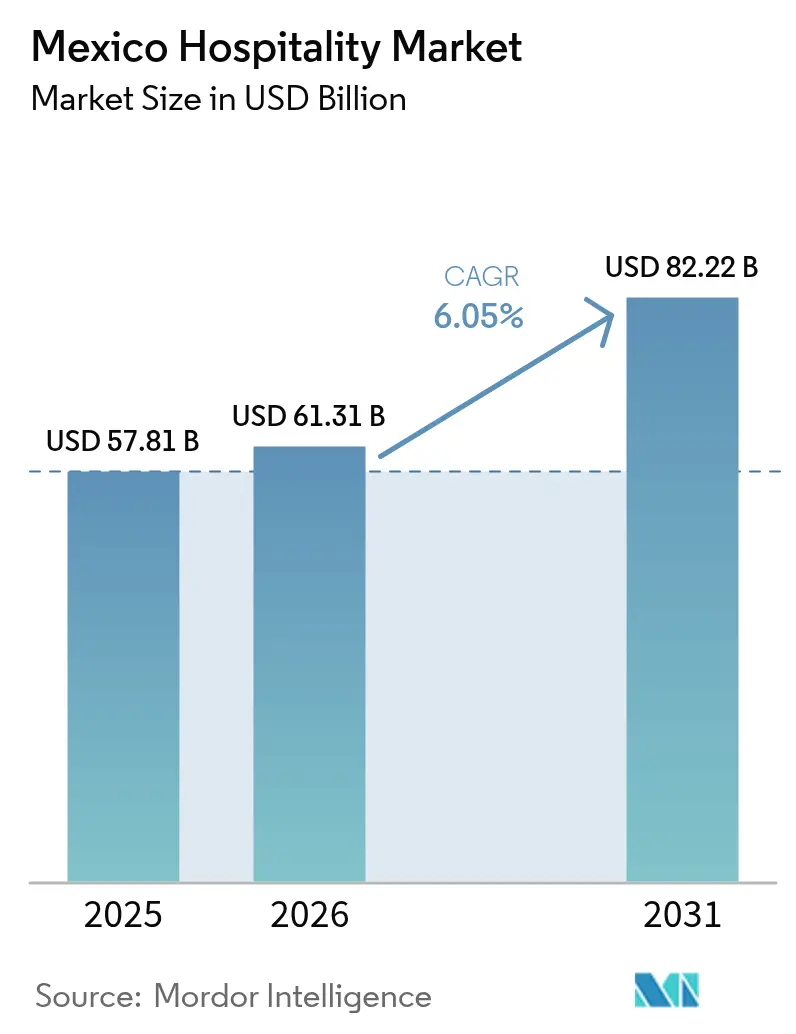
La taille du marché de l'hôtellerie au Mexique en 2026 est estimée à 61,31 milliards USD, en croissance par rapport à la valeur 2025 de 57,81 milliards USD, avec des projections pour 2031 indiquant 82,22 milliards USD, croissant à un TCAC de 6,05 % sur la période 2026-2031.
Les prévisions sont étayées par le solide redressement du secteur après la pandémie et son importance stratégique renouvelée pour le tourisme régional et les voyages d'affaires. Une grande partie de la dynamique actuelle repose sur la double influence d'une demande de loisirs en plein essor et d'une activité d'entreprise soutenue liée à la délocalisation de proximité, une combinaison qui diversifie les sources de revenus et réduit le risque de saisonnalité sur l'ensemble du marché de l'hôtellerie au Mexique. Les forces macroéconomiques qui remodèlent le secteur incluent l'émergence du Mexique en tant que pôle de délocalisation de proximité, le Nuevo León à lui seul attirant 4 milliards USD d'investissements directs étrangers et créant 500 000 nouveaux emplois. Ce boom manufacturier s'étend au-delà des couloirs industriels traditionnels jusqu'à la région du Bajío, générant une demande soutenue de voyages d'affaires. Simultanément, le lancement opérationnel du Train Maya relie 34 stations dans cinq États, modifiant fondamentalement les schémas d'accessibilité vers des sites archéologiques et culturels jusqu'alors peu desservis.
Principaux enseignements du rapport
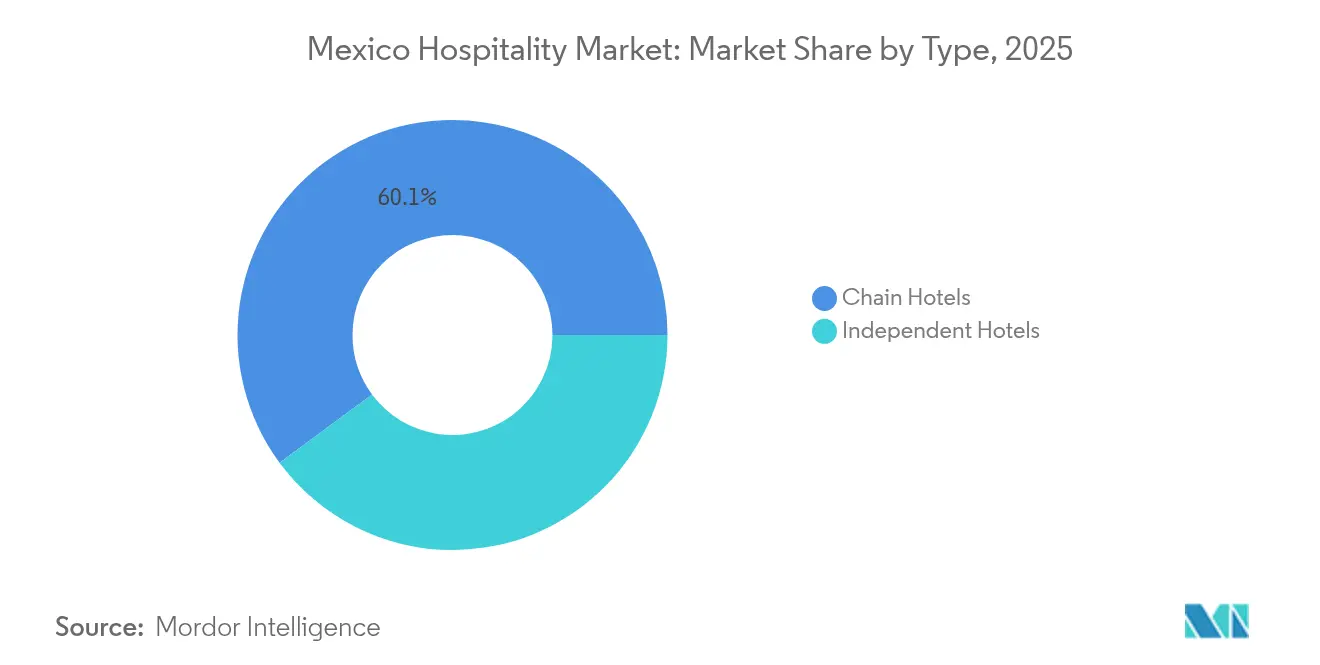
- Par type, les hôtels de chaîne ont dominé avec 60,12 % de la part du marché de l'hôtellerie au Mexique en 2025 et devraient progresser à un TCAC de 7,98 % jusqu'en 2031, devançant aisément les indépendants.
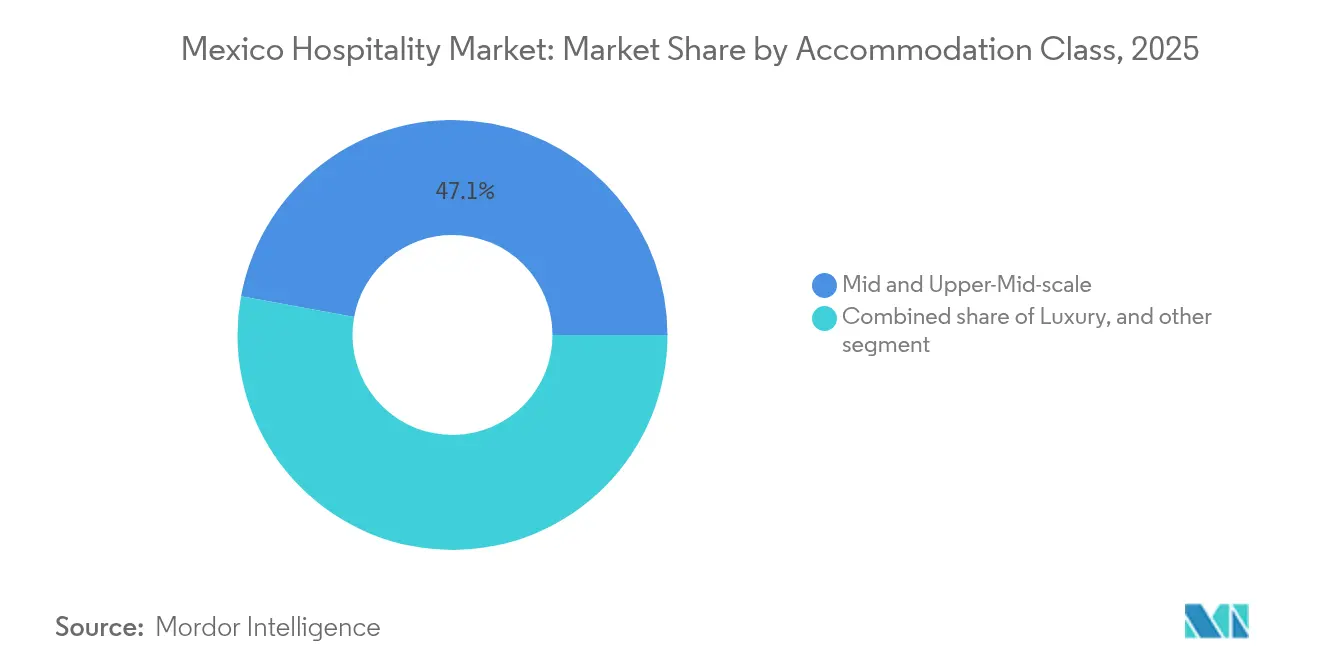
- Par classe d'hébergement, les appartements de service ont affiché la trajectoire de croissance la plus rapide avec un TCAC de 9,44 % de 2026 à 2031, tandis que le milieu et le milieu-supérieur détenaient 47,11 % de la part du marché de l'hôtellerie au Mexique en 2025, illustrant l'attrait étendu du segment.
- Par canal de réservation, les OTA ont capté 55,10 % de la part du marché de l'hôtellerie au Mexique en 2025 ; cependant, les plateformes numériques directes devraient progresser à un TCAC de 10,62 %, comblant l'écart de distribution d'ici 2031.
- Par géographie, la Péninsule du Yucatán et les Caraïbes ont maintenu 28,40 % de la part du marché de l'hôtellerie au Mexique en 2025 ; toutefois, le Nord-Ouest affiche l'expansion la plus rapide avec un TCAC de 6,55 %, portée par les voyages liés à la délocalisation de proximité.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'hôtellerie au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La proximité des États-Unis soutenant un tourisme de loisirs constant | 1.10% | Cancún, Los Cabos, portes d'entrée frontalières | Court terme (≤ 2 ans) |
| L'écosystème des complexes tout inclus stimulant l'investissement hôtelier côtier | 1.00% | Complexes de la Riviera Maya et du Pacifique | Court terme (≤ 2 ans) |
| L'activité de délocalisation de proximité créant une nouvelle demande d'hébergement d'entreprise | 0.80% | Corridors industriels du Nord et du Bajío | Moyen terme (2–4 ans) |
| Le réseau de ports de croisière élargissant les opportunités hôtelières côtières | 0.60% | Principales destinations de ports de croisière | Moyen terme (2–4 ans) |
| Le tourisme médical et de bien-être créant une demande hôtelière spécialisée | 0.70% | Pôles de tourisme médical de Monterrey et Guadalajara | Long terme (≥ 4 ans) |
| Les routes du patrimoine culturel soutenant le développement des destinations régionales | 0.50% | Patrimoine UNESCO et circuit Maya | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La proximité des États-Unis soutenant un tourisme de loisirs constant
La proximité du Mexique avec les États-Unis constitue un avantage structurel, générant un flux constant de tourisme de loisirs transfrontalier tout au long de l'année. Les États-Unis demeurent le principal marché source international du Mexique, soutenu par une connectivité aérienne étendue et des temps de trajet courts. La hausse des dépenses des visiteurs continue de renforcer les revenus hôteliers dans les destinations balnéaires. Le Canada diversifie davantage la demande nord-américaine à mesure que les arrivées de visiteurs augmentent. Un tourisme bilatéral solide soutient un taux d'occupation stable et un investissement hôtelier à long terme[1]Secretaría de Turismo (SECTUR), Résultats des visiteurs internationaux au Mexique 2025,
DataTur, datatur.sectur.gob.mx.
L'écosystème des complexes tout inclus stimulant l'investissement hôtelier côtier
Le modèle de complexe tout inclus du Mexique continue d'attirer d'importants investissements hôteliers internationaux dans la Riviera Maya, Cancún et Los Cabos. Des marques mondiales, notamment Marriott, Hyatt et Posadas, développent leurs portefeuilles de complexes côtiers haut de gamme. Les destinations balnéaires surpassent systématiquement les marchés intérieurs en termes de taux d'occupation et de rentabilité. Les investissements étrangers importants témoignent de la confiance des investisseurs dans le secteur du tourisme de loisirs au Mexique. Le segment tout inclus demeure le principal moteur de la croissance hôtelière du pays.
L'activité de délocalisation de proximité créant une nouvelle demande d'hébergement d'entreprise
La position du Mexique en tant que destination de délocalisation de proximité de premier plan accroît la demande d'hôtels d'affaires et d'hébergements de longue durée. Des pôles industriels tels que Monterrey, Querétaro, Tijuana et Ciudad Juárez attirent des investissements multinationaux. Les ingénieurs, consultants et voyageurs d'affaires stimulent le taux d'occupation hôtelière tout au long de l'année. Les promoteurs hôteliers développent des hôtels pour cadres et des appartements avec services à proximité des corridors industriels. La délocalisation de proximité diversifie la demande hôtelière du Mexique au-delà du tourisme de loisirs[2]Secretaría de Economía, Opportunités de délocalisation de proximité et investissement direct étranger au Mexique,
Gouvernement du Mexique, gob.mx/se.
Le réseau de ports de croisière élargissant les opportunités hôtelières côtières
L'expansion de l'industrie des croisières au Mexique génère de nouvelles opportunités hôtelières dans les principales destinations côtières. Les ports, notamment Cozumel, Progreso, Mazatlán et Ensenada, continuent d'enregistrer une forte croissance du nombre de passagers. Le tourisme de croisière stimule les séjours hôteliers, les dépenses commerciales et le développement des infrastructures de destination. De nouveaux investissements portuaires renforcent les écosystèmes touristiques au-delà des terminaux de croisière. La croissance du trafic de croisière soutient l'investissement hôtelier dans les marchés côtiers secondaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les préoccupations sécuritaires influencent la perception des destinations et les décisions d'investissement touristique | −0.9% | Guerrero, Sinaloa, régions à haut risque | Court terme (≤ 2 ans) |
| La dépendance excessive aux grandes destinations touristiques côtières crée un risque de concentration | −0.7% | Dépendance à Quintana Roo et Los Cabos | Moyen terme (2–4 ans) |
| Exposition aux fluctuations du cycle de voyage nord-américain | −0.8% | Demande de Cancún et Los Cabos | Court terme (≤ 2 ans) |
| Les lacunes en matière d'infrastructures et de connectivité limitent l'expansion vers les régions touristiques émergentes | −0.6% | Lacunes de connectivité dans l'écotourisme du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les préoccupations sécuritaires influencent la perception des destinations et les décisions d'investissement touristique
Les préoccupations sécuritaires demeurent un défi majeur pour l'industrie hôtelière au Mexique. La perception de la criminalité augmente les coûts d'exploitation, les dépenses d'assurance et les risques d'investissement pour les promoteurs hôteliers. La couverture médiatique internationale négative peut influencer le choix de la destination malgré une forte demande touristique. Certaines régions de villégiature continuent d'investir massivement dans la sécurité touristique et la protection des visiteurs. La gestion de la perception demeure essentielle pour soutenir la croissance hôtelière à long terme[3]Instituto Nacional de Estadística y Geografía (INEGI), Encuesta Nacional de Seguridad Pública Urbana (ENSU) 2025,
INEGI, inegi.org.mx.
La dépendance excessive aux grandes destinations touristiques côtières crée un risque de concentration
L'investissement hôtelier au Mexique reste fortement concentré à Cancún, dans la Riviera Maya et à Los Cabos. Les destinations intérieures continuent d'afficher des taux d'occupation et des niveaux d'investissement nettement inférieurs. La forte dépendance aux marchés côtiers accroît l'exposition aux ouragans, aux perturbations environnementales et aux chocs de demande localisés. La poursuite du développement des complexes hôteliers pourrait intensifier la concurrence et la pression sur les prix dans les destinations établies. La diversification géographique demeure essentielle pour une croissance durable du marché[4]Secretaría de Infraestructura, Comunicaciones y Transportes (SICT), Programme national d'infrastructures pour la connectivité touristique,
Gouvernement du Mexique, gob.mx/sct.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les établissements de marque accélèrent la consolidation du marché
Les hôtels de chaîne détenaient 60,12 % de la valeur en 2025 et devraient croître à un TCAC de 7,98 %, garantissant que leur part de la taille du marché de l'hôtellerie au Mexique s'élargit à mesure que les marques étrangères courtisent à la fois la demande de loisirs et celle des entreprises. Leur stratégie d'expansion s'appuie fortement sur les conversions, tirant parti d'accords de gestion à faible intensité capitalistique pour sécuriser rapidement les inventaires et éviter les délais réglementaires. Les écosystèmes de fidélité orientent les clients internationaux vers les stations mexicaines, stimulant l'occupation en basse saison et lissant les revenus. Les opérateurs indépendants, en revanche, sont confrontés à des exigences d'investissement technologique croissantes — enregistrement numérique, distribution omnicanale et gestion des revenus pilotée par l'IA — qui érodent les marges sans économies d'échelle. De nombreux indépendants explorent désormais des affiliations de soft-branding pour conserver leur propriété tout en bénéficiant des avantages de la plateforme. Les prêteurs bancaires perçoivent les actifs de marque comme moins risqués, accordant des conditions de financement préférentielles qui inclinent davantage le terrain de jeu. À mesure que la consolidation progresse, la part du marché de l'hôtellerie au Mexique détenue par les opérateurs de marque devrait dépasser 65,10 % dans les cinq ans, réduisant la portée des indépendants purs mais élargissant les opportunités pour les spécialistes de la gestion d'actifs en coentreprise.
La migration vers la marque remodèle également les marchés du travail, car les chaînes internationales importent des programmes de formation standardisés qui améliorent la cohérence du service et la mobilité des talents dans toutes les régions. Les gestionnaires de voyages d'entreprise stipulent de plus en plus des protocoles de sécurité au niveau de la marque et des avantages de fidélité comme conditions préalables au statut d'hôtel préféré, orientant le volume des appels d'offres vers les chaînes. Du côté des coûts, les achats centralisés et les accords de distribution mondiale compriment les dépenses par unité en dessous de ce que les hôtels indépendants peuvent obtenir. Les partenariats technologiques avec les grands acteurs de la technologie offrent des capacités expérimentales — maintenance prédictive, concierge numérique — que les entités plus petites ne peuvent pas raisonnablement piloter.


Par classe d'hébergement : la domination du milieu de gamme reflète une stratégie d'accessibilité
Les hôtels de milieu et de milieu-supérieur ont représenté 47,11 % de la valeur du marché en 2025, témoignant de l'équilibre du Mexique entre accessibilité et service de qualité, qui élargit la portée auprès des segments loisirs et entreprises. La durée moyenne de séjour de cette cohorte est de quatre nuits, supérieure à la norme de trois nuits du luxe, stimulant le revenu total par chambre disponible. Les appartements de service, bien que représentant une base plus restreinte, affichent un TCAC de 9,44 % et sont en passe de gagner une part disproportionnée de la taille du marché de l'hôtellerie au Mexique d'ici 2031, les entreprises préférant des tarifs mensuels rentables pour les équipes de projet. Le parc hôtelier de luxe, concentré dans les enclaves côtières, vise à relever les plafonds tarifaires grâce à un positionnement expérientiel tel que des ateliers culinaires et des rituels de bien-être autochtones, des stratégies qui isolent partiellement l'ADR des chocs macroéconomiques. Les hôtels économiques sont confrontés à la hausse des coûts d'énergie et de personnel, comprimant les marges à moins d'être compensés par des modèles d'efficacité franchisés.
Les promoteurs qui évaluent l'allocation par classe intègrent de plus en plus les réglementations environnementales qui augmentent les dépenses d'investissement pour les projets de luxe en front de mer en raison de la pénurie d'eau et des mandats sur les eaux usées en vertu de la NOM 001 SEMARNAT 2021. À l'inverse, les actifs de milieu de gamme à l'intérieur des terres bénéficient de coûts de conformité inférieurs et de délais de rentabilité plus rapides. Les enquêtes de perception des consommateurs indiquent que les voyageurs accordent plus de valeur à l'internet haut débit gratuit et aux espaces de co-working qu'aux draps à fort grammage, signalant un appétit soutenu pour les attributs améliorés du milieu de gamme.
Par canal de réservation : la progression du numérique direct défie la domination des OTA
Les OTA détenaient 55,10 % de la valeur des réservations en 2025, mais la voie numérique directe progresse à un TCAC de 10,62 %, portée par les hôtels qui améliorent les remises de fidélité et déploient une personnalisation pilotée par l'IA pour augmenter les taux de conversion. Les taux de commission des OTA, qui s'élèvent en moyenne à 18-25 %, incitent les établissements à réorienter la demande, une récupération de marge qui améliore directement l'EBITDA. Les refonte prioritaires pour le mobile, le paiement en un clic et les widgets de vente incitative augmentent les revenus par réservation sur le canal direct de 12 % d'une année sur l'autre. Les segments entreprises et MICE maintiennent des contrats négociés, fournissant un flux régulier en dehors des flux de loisirs transactionnels. Les grossistes et agents traditionnels persistent pour les allotements de groupe et les marchés long-courrier, mais leur part diminue chaque année. L'application de la parité tarifaire réduit les différences de prix, faisant des avantages de fidélité le facteur déterminant pour les consommateurs numériques. En parallèle, les moteurs de métarecherche orientent les voyageurs soucieux des prix vers les sites des marques, les enchères au coût par clic devenant prohibitives pour les OTA, accélérant le rééquilibrage de l'économie de distribution sur le marché de l'hôtellerie au Mexique.
Le changement de canal apporte des dividendes en termes de propriété des données : les établissements exploitent les données propriétaires pour orchestrer le marketing post-séjour et l'assemblage dynamique de compléments spa ou d'excursions, stimulant la dépense totale par client. Les solides plateformes de données clients alimentent des analyses prédictives qui affinent la cadence promotionnelle, générant une augmentation incrémentale des visites répétées. À terme, la domination déclinante des OTA devrait se traduire par des marges bénéficiaires nettement plus saines pour les opérateurs sur l'ensemble du spectre de la taille du marché de l'hôtellerie au Mexique, à condition qu'ils maintiennent l'élan en matière d'investissement technologique et d'innovation dans les programmes de fidélité.
Analyse géographique
La Péninsule du Yucatán et les Caraïbes dominent le marché avec 28,40 % de part de marché, mais les mandats de pénurie d'eau et la conformité environnementale stricte augmentent les obstacles au développement, incitant les investisseurs à privilégier la réutilisation adaptative et les mises à niveau éco-certifiées plutôt que les constructions de luxe sur terrain vierge. La connectivité du Train Maya allonge les itinéraires des visiteurs, passant des séjours en complexe unique à des circuits culturels multi-étapes qui font affluer les revenus plus profondément dans les villes intérieures. Les hôteliers répondent avec des forfaits en étoile qui combinent des séjours à la plage avec des excursions patrimoniales, augmentant la dépense totale par client. La préparation aux ouragans, guidée par le Comité opérationnel hydrométéorologique, réduit les primes de risque, mais les assureurs prennent toujours en compte l'exposition aux tempêtes dans la tarification des polices, élevant les coûts d'exploitation qui façonnent les stratégies d'ADR.
Le TCAC de 6,55 % du Nord-Ouest doit beaucoup aux couloirs industriels qui attirent des partenaires manufacturiers américains qui intègrent des schémas de déplacement dans les cycles de vie des projets, fournissant ainsi une demande prévisible en milieu de semaine. La modernisation des infrastructures frontalières réduit les temps de transit, stimulant le trafic de loisirs de week-end en provenance de Californie et d'Arizona, qui complète le volume des entreprises. Les incitations de l'État de Sonora pour la construction hôtelière dans les zones de libre-échange accélèrent les approbations, permettant aux hôtels de service limitée de marque d'ouvrir en 24 mois, un délai qui améliore le TRI par rapport aux stations côtières. Les plateformes de fret multimodal stimulent la demande de services annexes — centres de conférence, restauration, transport — qui élargissent les canaux de revenus hors chambre, augmentant la taille du marché de l'hôtellerie au Mexique dans une zone historiquement sous-pénétrée par les marques internationales.
Paysage réglementaire
Le secteur de l'hôtellerie mexicain fonctionne dans le cadre de la Ley General de Turismo et de son règlement d'application, sous la supervision de la Secretaria de Turismo (SECTUR). Des réformes publiées dans le Diario Oficial de la Federacion en novembre 2025 ont mis à jour la Ley General de Turismo (14 novembre 2025) et introduit des modifications au Reglamento de la Ley General de Turismo (25 novembre 2025), incluant des dispositions liées à la classification hôtelière et à l'administration du Registro Nacional de Turismo (RNT). Cela accroît l'importance d'une conformité standardisée en matière d'enregistrement et de classification pour les opérateurs.
L'orientation politique est également définie par le Programa Sectorial de Turismo (PROSECTUR 2025-2030), publié en septembre 2025, qui fixe les priorités fédérales en matière d'attraction des investissements, de développement régional et de durabilité. Sur le plan de la conformité environnementale, PROFEPA surveille les obligations applicables et gère le programme volontaire Programa Nacional de Auditoria Ambiental (PNAA), délivrant le Certificado de Calidad Ambiental Turistica. SECTUR et PROFEPA reconnaissent également les opérateurs les plus performants à travers le Distintivo S, devenu une référence visible dans le marketing des destinations et les décisions d'achat des services touristiques.
Analyse de la chaîne de valeur
La chaîne de valeur de l'hôtellerie mexicaine commence par les institutions de planification et d'habilitation (SECTUR, FONATUR, offices de tourisme des États et autorités municipales), puis passe par les promoteurs, entrepreneurs et fournisseurs d'équipements pour les nouvelles constructions et les conversions. La chaîne se poursuit avec les opérateurs qui gèrent les chambres, la restauration, les services de loisirs et le personnel. La distribution est de plus en plus technologique, couvrant les sites et applications de marque, les plateformes de fidélité, les OTA, la métarecherche et les intermédiaires corporatifs/MICE, tandis que les liaisons de transport (aéroports et corridor du Tren Maya) façonnent les zones de chalandise et la saisonnalité en redirigeant les flux vers de nouveaux pôles.
Les intrants opérationnels et les achats restent un point de friction majeur, les hôtels important une grande part de leurs consommables (environ 75 %), ce qui accroît l'exposition aux fluctuations de change, aux délais d'approvisionnement et à la performance logistique transfrontalière. La coordination récente entre FONATUR et BBVA Mexico autour des diagnostics d'utilisation des terres et de l'identification de projets témoigne également d'une approche davantage fondée sur les données pour réduire les risques liés aux investissements touristiques et aux chaînes d'approvisionnement associées. Les intégrations multimodales, telles que la disponibilité de la billetterie du Tren Maya sur la plateforme mondiale Flix, resserrent encore davantage le lien entre mobilité et demande d'hébergement. En conséquence, le développement des fournisseurs locaux, les achats centralisés et les capacités de canaux numériques comptent tant pour les opérateurs de chaîne que pour les indépendants.
Paysage concurrentiel
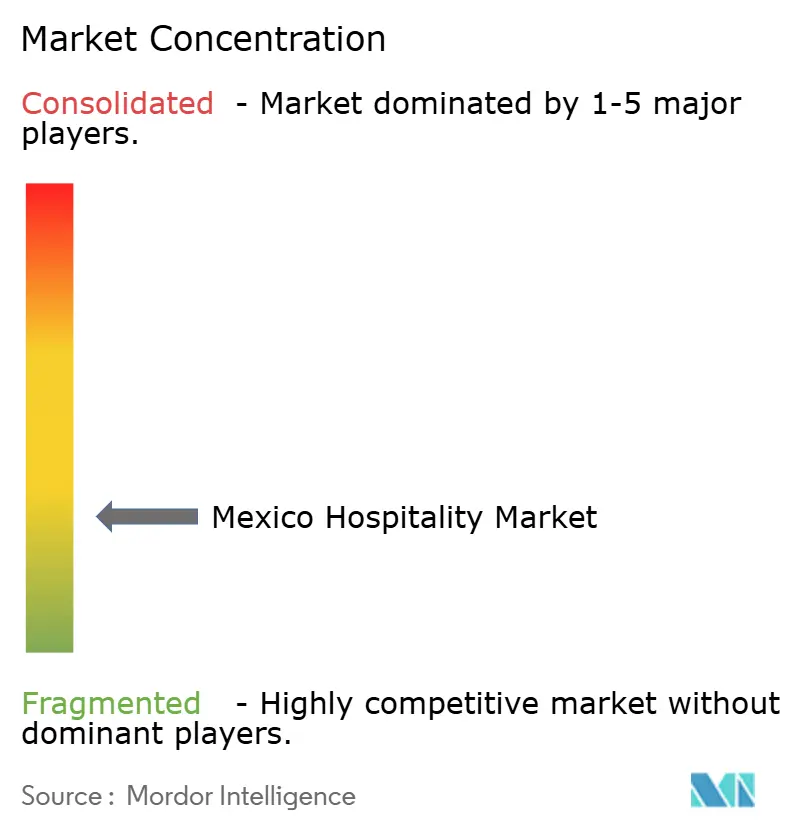
Le marché hôtelier au Mexique est très fragmenté, les cinq premiers opérateurs ne détenant qu'une part limitée de l'inventaire hôtelier total. Cette fragmentation crée de l'espace pour les marques émergentes et les opérateurs de niche pour étendre leur empreinte. Un acteur domestique de premier plan bénéficie d'une forte fidélité à la marque et de modèles de franchise flexibles qui s'alignent bien sur les préférences des propriétaires locaux. Pendant ce temps, les grands groupes internationaux maintiennent une présence solide en s'appuyant sur leur reconnaissance mondiale et leurs programmes de fidélité bien établis pour attirer les voyageurs nationaux et internationaux. Le paysage reste compétitif mais ouvert, offrant un potentiel significatif à la fois pour la consolidation et l'innovation.
La technologie est devenue un facteur de différenciation majeur dans le secteur, les grandes chaînes augmentant leurs investissements dans les systèmes de gestion des revenus pilotés par l'IA, les clés numériques et les services sans contact. Ces avancées créent un écart croissant de capacités entre les opérateurs mondiaux et les hôtels indépendants. De nombreuses marques adoptent des stratégies axées sur la conversion pour réduire les dépenses d'investissement et accélérer l'entrée sur le marché, une approche convaincante compte tenu de la hausse des taux d'intérêt et des défis réglementaires. Les opportunités de croissance sont particulièrement fortes dans les formats de séjour prolongé et d'appartements avec services, notamment dans les villes secondaires sous-pénétrées qui attirent des investissements directs étrangers. Sur ces marchés, les modèles à faible intensité d'actifs et les partenariats de développement locaux s'avèrent particulièrement efficaces.
Les nouveaux entrants sur le marché et les acteurs disruptifs façonnent également la dynamique concurrentielle. Les chaînes orientées vers le budget se développent rapidement dans des dizaines de villes grâce à des modèles standardisés et évolutifs, tandis que les marques lifestyle attirent les nomades numériques en combinant des environnements de co-living et de co-working. Les sources de revenus annexes deviennent de plus en plus importantes, les hôtels urbains transformant leurs toits-terrasses et espaces communs en espaces de restauration et d'événements générateurs de revenus. Ces initiatives aident à diversifier les revenus au-delà des tarifs de chambre, améliorant la performance des actifs. Dans l'ensemble, le secteur hôtelier au Mexique évolue vers un environnement plus dynamique, axé sur la technologie et riche en opportunités où l'adaptabilité et l'innovation sont essentielles au succès.
Leaders de l'industrie hôtelière au Mexique
Grupo Posadas
Marriott International
Hilton Worldwide
Grupo Real Turismo
AccorHotels
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités sont façonnées par la volonté politique formelle du Mexique d'élargir les sources de demande, de moderniser la gouvernance et d'orienter les capitaux vers un plus vaste portefeuille de projets. La Ventanilla de Tramites de Turismo de la SECTUR, lancée en avril 2026 avec l'Agencia de Transformacion Digital y Telecomunicaciones, crée des marges de manœuvre pour que les hôtels et les petits opérateurs standardisent numériquement leurs processus d'enregistrement et opérationnels, favorisant une intégration plus rapide de la nouvelle offre et la formalisation des plus petits prestataires d'hébergement. PROSECTUR 2025-2030 ancre également les programmes publics autour du tourisme durable et communautaire, créant une différenciation pour les opérateurs capables de documenter leur conformité et de faire valoir des pratiques environnementales reconnues, notamment le Certificado de Calidad Ambiental Turistica de PROFEPA et le Distintivo S SECTUR-PROFEPA.
Les initiatives d'investissement et de promotion ajoutent des voies de croissance supplémentaires étayées par des données concrètes. En avril 2026, la SECTUR a présenté un portefeuille d'investissements touristiques de 42 milliards USD couvrant 773 projets, dont environ 60 % axés sur l'infrastructure hôtelière ou résidentielle. Cela favorise une expansion au-delà des pôles côtiers historiques vers des États et corridors émergents qui bénéficient d'améliorations des transports. En matière de création de la demande, la SECTUR a lancé en juillet 2026 une stratégie nationale de promotion touristique à cinq piliers visant à diversifier les efforts au-delà de l'Amérique du Nord vers l'Europe, l'Amérique du Sud et l'Asie, ce qui avantage les opérateurs capables d'adapter leur produit, leur langue et leur distribution à de nouveaux marchés d'origine, tout en captant la demande de séjours prolongés et d'appartements avec services liée au travail à distance et aux voyages d'affaires par projet.
Développements récents du secteur
- Juillet 2026 : Hilton s'est associé à Fuerte Group Hotels pour lancer l'Amare Cancun Adults Only All-Inclusive Resort en tant qu'établissement Curio by Hilton, avec une date d'ouverture fixée au 31 octobre 2026. Cette addition apporte une offre de marque issue d'une conversion dans un corridor de loisirs clé et renforce la position de Hilton dans le segment tout compris et adultes seulement au Mexique.
- Juin 2026 : Marriott a officiellement inauguré le St. Regis Costa Mujeres à Quintana Roo, un complexe de luxe de 213 chambres développé avec AB Living et représentant un investissement estimé à environ 250 millions USD. Cette ouverture accroît l'offre haut de gamme dans les Caraïbes mexicaines et renforce le développement axé sur le luxe à Costa Mujeres.
- Avril 2026 : Grupo Posadas a annoncé cinq nouvelles ouvertures d'hôtels et de complexes lors du Tianguis Turistico 2026, dont Izla by Fiesta Americana, Live Aqua Centro Historico Ciudad de Mexico et Grand Fiesta Americana Riviera Maya. Ce portefeuille reflète l'expansion continue des marques nationales sur les pôles de demande urbains et touristiques, soutenant la volonté de Posadas d'équilibrer les offres premium avec une couverture de segments plus large.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les séjours d'hébergement payants et les services associés étroitement liés aux clients à travers le Mexique, soutenus par les flux de voyages de loisirs et d'affaires. Le dimensionnement s'appuie sur l'activité d'hébergement vendue via des canaux directs et intermédiaires, puis convertie en USD selon une approche cohérente de taux de change moyen annuel.
Exclusions de périmètre : exclut le transport aérien de passagers, les attractions et excursions, ainsi que les dépenses autonomes de restauration et de bars qui ne sont pas intégrées à un séjour d'hébergement.
Aperçu de la segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par classe d'hébergement
- Luxe
- Milieu et milieu-supérieur
- Économique et budget
- Appartements de service
- Par canal de réservation
- Numérique direct
- OTA
- Entreprise / MICE
- Grossistes et agents traditionnels
- Par région géographique
- Nord-Ouest
- Frontière Nord
- Centre
- Zone métropolitaine de Mexico
- Bajío-Côte Pacifique
- Sud
- Péninsule du Yucatán et Caraïbes
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté avec des références publiques vérifiables et reproductibles, que nous avons utilisées pour établir le bassin de demande et le contexte opérationnel au Mexique. Parmi les sources utiles figurent les statistiques touristiques du Mexique (comme le ministère national du Tourisme), les statistiques nationales et indices de prix (comme l'INEGI), les séries de la banque centrale sur les taux de change et l'activité macroéconomique, ainsi que les publications relatives à l'immigration ou aux passages frontaliers lorsqu'elles sont disponibles. Nous avons également examiné les tableaux de bord de trafic aéroportuaire et portuaire ainsi que les notes publiques sur l'inventaire hôtelier émanant de groupements sectoriels afin de comprendre l'évolution de l'offre dans les principaux corridors touristiques.
Pour le volet entreprises, les dépôts réglementaires, les présentations aux investisseurs et les transcriptions d'appels de résultats ont servi à traduire les indicateurs opérationnels en prévisions de revenus. Des abonnements à des actualités et données financières ont été utilisés pour suivre les ouvertures, les rénovations et l'activité des marques, et une base de données d'expéditions import/export a été utilisée de manière sélective pour vérifier la cohérence des cycles de rénovation à travers les mouvements de mobilier et d'équipement. Les sources mentionnées ci-dessus ne sont qu'illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des entretiens primaires ont été menés pour tester la solidité des hypothèses documentaires, en particulier lorsque les données publiques sont différées ou présentées sous des formats hétérogènes. Nous avons échangé avec des opérateurs, propriétaires, gestionnaires d'actifs, intermédiaires de voyage et conseillers afin de valider les schémas d'occupation, les évolutions de l'ADR, le mix des canaux et le rôle de la demande corporative et de groupe dans les principales régions mexicaines. Lorsque les éléments recueillis ne correspondaient pas au modèle, nous avons révisé les intrants concernés puis revérifié les chiffres actualisés auprès d'un échantillon plus restreint de répondants.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 18 % | Responsables : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une logique descendante et ascendante, la structure principale reposant sur une reconstruction descendante des revenus d'hébergement à partir de la demande de voyage et des indicateurs opérationnels hôteliers. Le modèle commence par aligner l'offre de chambres et l'inventaire actif sur les flux de voyageurs observés, puis convertit l'activité de séjour attendue en revenus à l'aide de l'ADR et du taux d'occupation. Ces résultats sont ajustés en fonction de la saisonnalité et du mix des régions de destination.
Pour garantir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que des revues de revenus d'établissements échantillonnés, des comparaisons de grilles tarifaires par catégorie et des vérifications de canaux pour les commissions des intermédiaires. Les intrants du modèle comprennent la croissance de l'offre hôtelière et les ouvertures, les tendances d'occupation et d'ADR par groupe de destinations, les évolutions du mix entre établissements de chaîne et indépendants, la répartition entre réservations directes numériques et OTA, et la part des séjours corporatifs et MICE dans les grandes métropoles. Pour les prévisions, nous avons établi des scénarios autour des arrivées touristiques, de la résilience des voyages domestiques et du pouvoir de fixation des prix, puis retenu la trajectoire finale selon ce que les opérateurs et intermédiaires ont décrit comme réalisable dans le scénario de base. Lorsque les données ascendantes étaient limitées dans les destinations plus petites, nous avons comblé les lacunes par des fourchettes prudentes ancrées à des régions comparables, puis revalidé par des appels de suivi.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été recoupés avec des signaux indépendants, notamment les séries d'arrivées touristiques, l'évolution de l'inventaire hôtelier et les tendances générales de prix et de change, afin de garantir la cohérence du résultat avec les conditions réelles au Mexique. Si un écart semblait trop important, nous en avons retracé l'origine dans les hypothèses d'occupation, d'ADR ou de mix des canaux, puis recalibré les intrants concernés avant validation finale.
Une seconde revue par un analyste est réalisée pour confirmer les calculs, l'alignement des années et les conversions de devises, puis le récit est vérifié pour s'assurer qu'il correspond aux chiffres. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs, tels que des variations de change marquées, des ajouts majeurs d'offre ou des changements de politique affectant les voyages. Avant livraison, nous effectuons une dernière vérification des données afin que les clients reçoivent la vision la plus récente.
Taille du marché de l'hôtellerie mexicaine selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'hôtellerie mexicaine peuvent sembler très différentes, même lorsqu'elles cherchent à décrire le même secteur. Cela s'explique généralement par le fait que les flux de revenus comptabilisés ne sont pas identiques, que l'année de référence diffère, et que la méthode de conversion des prix en USD peut modifier les résultats.
Les restaurants et bars autonomes qui ne font pas partie d'une facture d'hébergement se situent hors du périmètre de Mordor Intelligence ici, ce qui explique en partie pourquoi la valeur ne correspond pas aux chiffres qui fusionnent l'ensemble de la restauration dans l'hôtellerie. Un autre facteur est la manière dont chaque éditeur traite les appartements avec services et les établissements tout compris, certains les comptant intégralement comme hébergement, d'autres répartissant une partie des dépenses dans les services de loisirs. Les écarts proviennent aussi du fait que l'estimation s'appuie sur des indicateurs opérationnels hôteliers (occupation et ADR) ou sur des indicateurs macroéconomiques larges, ainsi que de la fréquence à laquelle les hypothèses sont actualisées lorsque les conditions de voyage évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 57,81 milliards USD (2025) | |
| Cabinet de conseil régional A | 26,00 milliards USD (2024) | Utilise une base plus restreinte, qui semble plus proche des revenus d'hébergement uniquement, et pourrait sous-estimer les retombées entre chaînes et indépendants dans les destinations secondaires. La définition mélange également les années (base 2024 avec un TCAC de période ultérieure), ce qui peut comprimer la valeur de départ par rapport à un modèle aligné sur 2025. |
| Éditeur sectoriel B | 28,40 milliards USD (2024) | Regroupe l'hébergement, la restauration et les services liés au tourisme sous une même catégorie, mais la valeur rapportée reste néanmoins plus proche d'une vision centrée sur l'hébergement. Le manque de clarté sur l'application de l'inflation de l'ADR, du calendrier de conversion des devises et du traitement des commissions de canaux peut modifier sensiblement le total en USD. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme revenu d'hébergement pendant le séjour par rapport aux dépenses plus larges des visiteurs, ainsi que par la manière dont les effets de prix et de canaux sont traduits en USD. Notre approche maintient l'estimation traçable jusqu'à l'offre de chambres, au taux d'occupation, à l'ADR et au mix de canaux, ce qui rend le chiffre final plus facile à réconcilier et à actualiser en fonction de l'évolution des conditions.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'hôtellerie au Mexique en 2031 ?
Les prévisions indiquent que le secteur atteindra 82,22 milliards USD d'ici 2031, porté par un TCAC de 6,05 % ancré dans une demande diversifiée de loisirs et d'affaires
Quelle est l'ampleur de l'opportunité des appartements de service au Mexique ?
Les appartements de service se développent à un TCAC de 9,44 % et captent de plus en plus les nomades numériques en séjour prolongé et les équipes de projet, ce qui en fait le format d'hébergement à la croissance la plus rapide.
Quelle région devrait croître le plus rapidement entre 2026 et 2031 ?
Le Nord-Ouest, propulsé par les installations de délocalisation de proximité et le trafic transfrontalier, affiche le TCAC régional le plus rapide à 6,55 %.
Pourquoi les chaînes hôtelières se concentrent-elles sur les projets de conversion ?
Les conversions permettent une entrée sur le marché plus rapide, des dépenses d'investissement réduites et une stabilisation des revenus plus prompte par rapport aux constructions à partir de zéro dans un contexte de hausse des coûts de construction.
Dernière mise à jour de la page le:


