
Taille et part du marché des thermoplastiques haute température
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 28.27 Milliards de dollars |
| Taille du Marché (2031) | 41.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thermoplastiques haute température par Mordor Intelligence
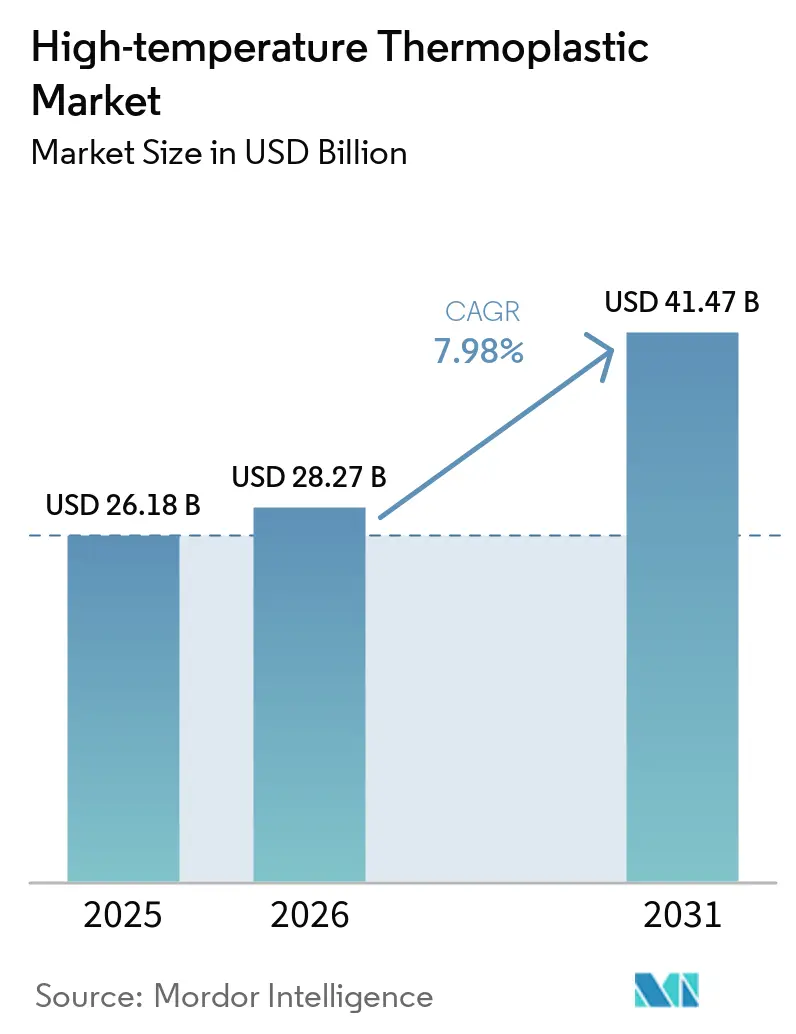
La taille du marché des thermoplastiques haute température en 2026 est estimée à 28,27 milliards USD, en hausse par rapport à la valeur de 2025 de 26,18 milliards USD, avec des projections pour 2031 indiquant 41,47 milliards USD, croissant à un TCAC de 7,98 % sur la période 2026-2031. La demande s'accélère car ces polymères tolèrent des températures continues supérieures à 200 °C tout en conservant leur résistance, une propriété essentielle pour les batteries de véhicules électriques, l'électronique miniaturisée et les structures aérospatiales légères. L'électrification, le déploiement de la 5G et les cadences de production record des aéronefs se combinent pour entraîner des volumes de production plus importants dans la chaîne d'approvisionnement. La disponibilité du côté de l'offre s'améliore également à mesure que les principaux producteurs de résines ouvrent des capacités supplémentaires en Asie-Pacifique, réduisant les délais de livraison pour les transformateurs régionaux et les fabricants d'équipements d'origine. Néanmoins, la volatilité des coûts des monomères de spécialité et de l'énergie continue de représenter un défi pour les acteurs de plus petite taille qui ne disposent pas de l'envergure nécessaire pour couvrir les fluctuations des intrants. Il en résulte un secteur équilibré mais dynamique qui récompense le leadership technologique, la fabrication régionalisée et le développement de produits en circuit fermé.
Principaux enseignements du rapport
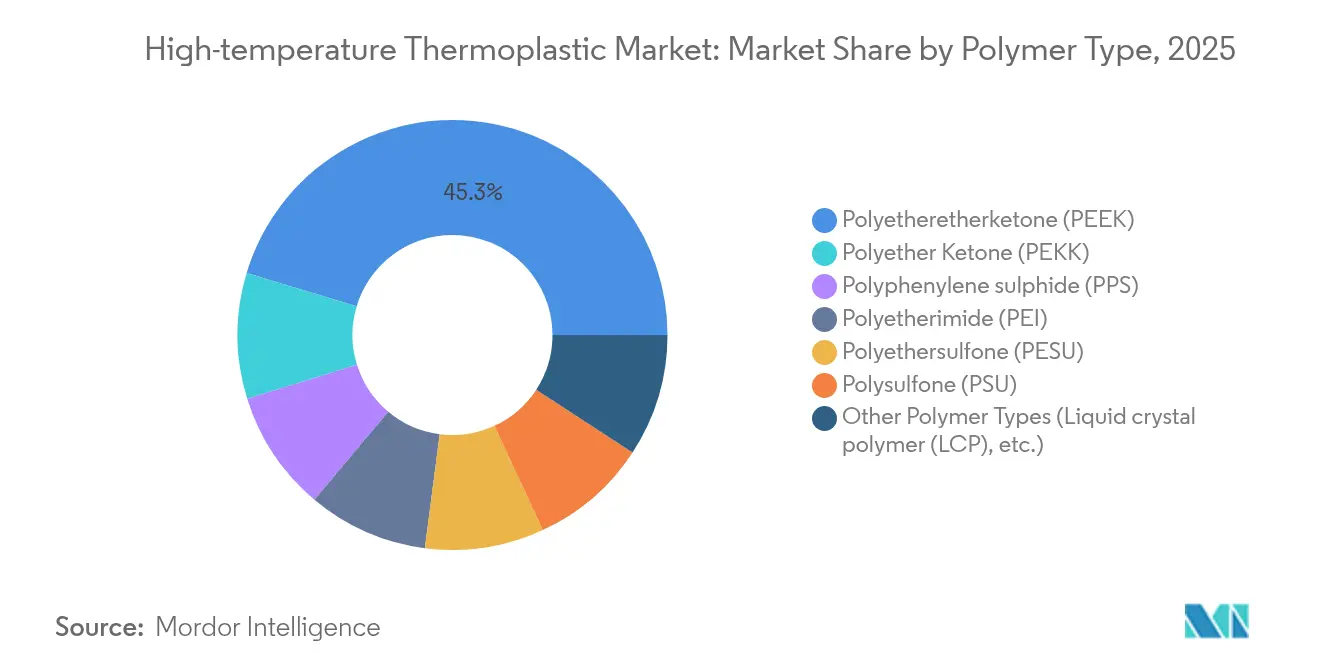
- Par type de polymère, le PEEK a capturé 45,35 % de la part de marché des thermoplastiques haute température en 2025, tandis que le PEKK devrait progresser à un CAGR de 10,78 % jusqu'en 2031.
- Par structure moléculaire, les grades semi-cristallins détenaient 71,10 % de la taille du marché des thermoplastiques haute température en 2025 ; les grades amorphes affichent le CAGR le plus rapide à 7,99 % jusqu'en 2031.
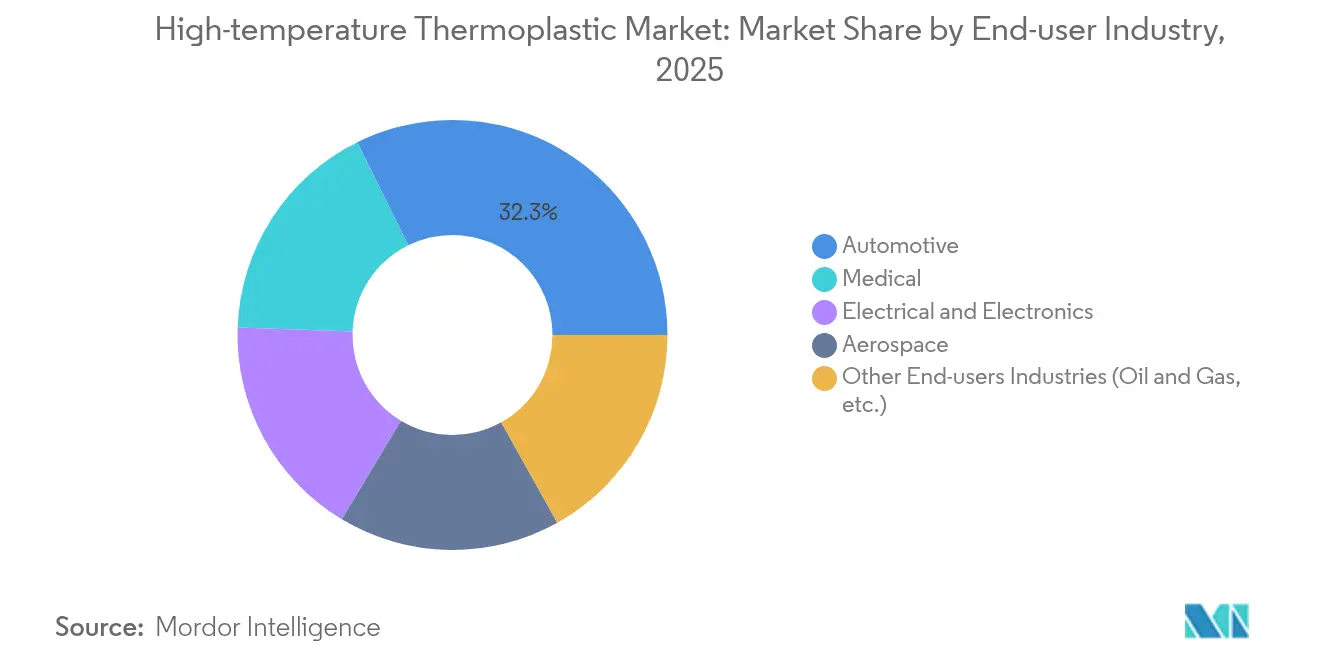
- Par secteur d'utilisation final, le segment automobile était en tête avec 32,30 % de part de revenus en 2025 ; le secteur médical et de la santé devrait croître à un CAGR de 9,72 % jusqu'en 2031.
- Par région, l'Asie-Pacifique représentait 39,05 % du marché des thermoplastiques haute température en 2025 et devrait progresser à un CAGR de 8,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de composants automobiles légers | +2.1% | Mondial, avec concentration en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Croissance de la miniaturisation de l'électronique et des applications PCB à haute chaleur | +1.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante du secteur aérospatial et de la défense | +1.5% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation élevée dans l'impression 3D et la fabrication additive | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande croissante du secteur de la santé | +0.9% | Mondial, avec les marchés premium en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de composants automobiles légers
Les véhicules électriques nécessitent des grades de résine capables de supporter les températures des blocs batteries, l'exposition aux flammes et les vibrations constantes. Le NORYL NHP8000VT3 de SABIC offre une classification CTI PLC0 qui contribue à protéger les architectures de groupe motopropulseur à 800 volts contre les défaillances par cheminement. L'e-bus Bluebus de 2024 a intégré un boîtier de batterie en thermoplastique, réduisant la masse par rapport à une coque en aluminium tout en dépassant les limites de sécurité incendie. Tesla a spécifié environ 9 kg de PEEK par robot humanoïde Optimus-Gen2 et a supprimé 10 kg de poids total, prouvant la polyvalence du polymère au-delà des véhicules. Les constructeurs automobiles qui cherchent à augmenter l'autonomie et à accélérer la recharge combinent ces exemples pour confirmer un changement structurel vers les thermoplastiques avancés.
Croissance de la miniaturisation de l'électronique et des applications PCB à haute chaleur
La réduction des facteurs de forme augmente le flux de chaleur des composants, poussant les températures des cartes au-delà de 300 °C lors du refusion en assemblage. Le film polyimide maintient la stabilité dimensionnelle et correspond au coefficient de dilatation thermique du cuivre, réduisant le délaminage dans les circuits haute densité. La feuille de route sur l'intégration hétérogène de l'IEEE (Institut des ingénieurs électriciens et électroniciens) identifie les thermoplastiques haute température comme des matériaux critiques pour l'attachement de puces et le sous-remplissage dans le conditionnement de chiplets, permettant une mise à l'échelle supplémentaire des transistors[1]. À mesure que les opérateurs de centres de données recherchent une puissance de rack plus élevée et que les radios 5G se multiplient, les fabricants de cartes spécifient des polymères capables de survivre aux cycles thermiques rapides sans fragilisation. Les fonderies d'Asie-Pacifique alignent déjà des lignes de stratification supplémentaires, indiquant une demande à court terme qui profite aux fournisseurs régionaux de résines.
Demande croissante du secteur aérospatial et de la défense
Les constructeurs d'aéronefs commerciaux et militaires se tournent vers des nervures, clips et peaux composites thermoplastiques pour soutenir les montées en cadence visant 100 monocouloirs par mois. Arkema et Hexcel ont produit en 2024 la première structure primaire qualifiée à base de PEKK, prouvant la maturité industrielle pour les pièces de vol. Le Centre de fabrication de composites avancés de Boeing de 155 000 pieds carrés en Arizona atteindra sa production nominale fin 2025, renforçant le leadership nord-américain. Le PEEK et le PEI répondent déjà aux exigences de la FAR 25.853 sans retardateurs de flamme supplémentaires, éliminant les traitements secondaires et accélérant l'assemblage. Les obstacles à la certification dissuadent les nouveaux entrants, mais une fois franchis, ils garantissent des flux de revenus sur plusieurs décennies, renforçant la puissance à long terme de ce moteur.
Utilisation élevée dans l'impression 3D et la fabrication additive
Les lasers EOS frittent des poudres de PEKK en supports d'aéronefs avec un contrôle répétable de la porosité, tandis que Markforged alimente des thermoplastiques à fibres continues pour des effecteurs terminaux robotiques en petites séries. Le pressage isostatique à chaud améliore les composites PEEK imprimés en 3D de 46 % en résistance à la flexion et de 30 % en cisaillement interlaminaire, réduisant l'écart avec les pièces injectées. Les implants personnalisés adaptés à l'anatomie du patient, ainsi que les conduits prêts pour le vol avec des raidisseurs intégrés, font de la fabrication additive un puissant accélérateur à moyen terme.
Demande croissante du secteur de la santé
Les implants orthopédiques et crâniens reposent sur le PEEK pour sa biocompatibilité et sa radiotransparence. Le VESTAKEEP Fusion d'Evonik, qui intègre du phosphate de calcium biphasique, a augmenté l'attachement des ostéoblastes de plus de 30 % par rapport au PEEK standard. Les instruments chirurgicaux à usage unique privilégient le PSU amorphe et le PESU pour les cycles de stérilisation à la vapeur et la visibilité claire. Le vieillissement mondial des populations et les procédures peu invasives garantissent une croissance régulière, positionnant le secteur de la santé comme un contributeur de volume durable à long terme.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût élevé des matières premières et de la mise en compound | -1.4% | Mondial, avec impact aigu sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Défis liés au recyclage et à l'économie circulaire | -0.8% | Europe et Amérique du Nord en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Équipements de traitement à haute température à forte intensité capitalistique | -0.6% | Mondial, avec des barrières plus élevées dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matières premières et de la mise en compound
Les monomères de spécialité font face à des équilibres tendus et à des perturbations géopolitiques. Le producteur de résines composites AOC a augmenté les prix de 200 EUR par tonne pour les mélanges d'ester vinylique en 2024, répercutant les hausses énergétiques dans la chaîne. Les fabricants de dispositifs médicaux confrontés à des pénuries de PTFE ont été contraints de verticaliser l'extrusion de fluoropolymères pour sécuriser leur approvisionnement. Les extrudeuses bi-vis haute température et les unités de contrôle de la température des moules homologuées au-dessus de 400 °C nécessitent des capitaux que les petites entreprises ne peuvent pas facilement mobiliser. Jusqu'à ce que les coûts unitaires diminuent, les segments sensibles aux prix continueront à se substituer aux plastiques techniques ou à l'aluminium.
Défis liés au recyclage et à l'économie circulaire
La récupération en circuit fermé du PEEK, du PEKK et du PPS reste complexe car les fibres de verre ou de carbone résiduelles dégradent la masse moléculaire. Des chercheurs ont réalisé la dépolymérisation du PEEK avec des nucléophiles soufrés pour obtenir des flux de monomères propres, mais la montée en échelle n'est pas prouvée[2]. Röchling a alloué 10 millions EUR à son Centre de durabilité pour retraiter mécaniquement 10 000 tonnes de déchets par an, mais doit encore mélanger des flocons recyclés avec de la résine vierge pour les propriétés critiques. Les incitations réglementaires à une teneur minimale en matière recyclée s'intensifient en Europe et en Amérique du Nord, créant des coûts de conformité et, dans certaines applications, des compromis sur les performances.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
la domination du PEEK face à l'innovation du PEKKLe PEEK détenait 45,35 % de la part de marché des thermoplastiques haute température en 2025. Une résistance à la traction proche de 115 MPa et une température d'utilisation continue d'environ 260 °C maintiennent le polymère sur la plupart des listes de pièces qualifiées. Les cadres de sièges aérospatiaux, les cages vertébrales et les composants de manipulation de plaquettes semi-conductrices s'appuient sur ce bilan éprouvé. La vitesse de cristallisation plus faible du PEKK favorise la fusion couche par couche en fabrication additive, une caractéristique qui sous-tend son TCAC de 10,78 %. L'accord de licence d'Arkema avec SEQENS permet une intégration amont des matières premières de grade anodique, réduisant ainsi l'exposition aux chocs d'approvisionnement.
Les matériaux de second rang progressent également. Les grades de polymères à cristaux liquides avec une température de transition vitreuse supérieure à 280 °C répondent aux exigences de densité de broches de connecteurs de nouvelle génération dans les stations de base 5G. Le polybenzimidazole à ultra-haute masse moléculaire est utilisé dans les joints de fond de puits à 350 °C, mais il est vendu en kilogrammes plutôt qu'en tonnes. Collectivement, ces niches de spécialité limitent la banalisation, soutenant des marges premium sur l'ensemble du marché des thermoplastiques haute température.



Par structure moléculaire :
résistance semi-cristalline versus polyvalence amorpheLes grades semi-cristallins représentaient 71,10 % du marché global des thermoplastiques haute température en 2025, car leurs domaines ordonnés confèrent un module élevé, d'excellentes propriétés barrières et une résistance au fluage à long terme. Les panneaux PEKK renforcés de fibres de carbone avec une fraction volumique de fibres de 60 % maintiennent un module de flexion supérieur à quatre-vingts gigapascals à 150 °C. Ces caractéristiques sont essentielles pour les trappes d'accès aux ailes d'aéronefs et les plaques de protection de véhicules électriques soumises à des impacts de pierres. Les homologues amorphes progressent à un CAGR de 7,99 % grâce à leurs avantages optiques et de mise en œuvre.
La poudre de PESU se dissout dans le diméthylacétamide, permettant l'application de couches anticorrosion par pulvérisation sur des cuves en acier. Une viscosité à l'état fondu plus faible permet aux mouleurs de remplir des connecteurs à parois minces sans vides, réduisant ainsi le temps de cycle. Les avancées en activation de surface par plasma améliorent désormais l'adhérence sur les deux structures, élargissant la liberté de conception des pièces. Les hybrides à double matrice, qui combinent des peaux en PEI amorphe avec des noyaux en PEEK semi-cristallin, devraient apparaître dans des prototypes en 2025, visant à optimiser à la fois la clarté et la rigidité dans un seul composant.
Par secteur d'utilisation final :
le leadership automobile face à l'innovation médicaleLes applications automobiles ont consommé 32,30 % du volume total en 2025. Les boîtiers de batterie fabriqués à partir de stratifiés PEEK/CF à fibres continues répondent à la norme UL 94 V0 avec une marge et pèsent 30 % de moins que les boîtiers en aluminium. Le film diélectrique Ajedium PEEK de Syensqo concilie haute rigidité diélectrique et faible facteur de dissipation pour les jeux de barres d'onduleurs à 800 V. Le TCAC de 9,72 % du secteur médical et de la santé découle de la croissance des implants compatibles avec l'imagerie et des instruments à usage unique stérilisables. Les cages vertébrales en PEEK usinées selon les scanners des patients réduisent le temps opératoire, tandis que les canules trocart en PSU résistent à plus de 1 000 cycles à la vapeur.
La demande aérospatiale suit les objectifs de cadences de production de Boeing et d'Airbus. Les programmes de rénovation des giravions militaires spécifient des pinces en PEKK car le polymère ne corrode pas galvaniquement les fibres de carbone adjacentes. Les opérateurs pétroliers et gaziers achètent toujours des sièges de vannes en PPS pour les services en gaz acide, mais les nouveaux investissements sur le terrain sont à la traîne par rapport au rythme des dépenses liées à la mobilité électrique. La diversité des exigences entre les utilisateurs finaux maintient l'équilibre de la base d'approvisionnement, lissant les revenus face aux fluctuations cycliques dans un secteur donné.

Analyse géographique
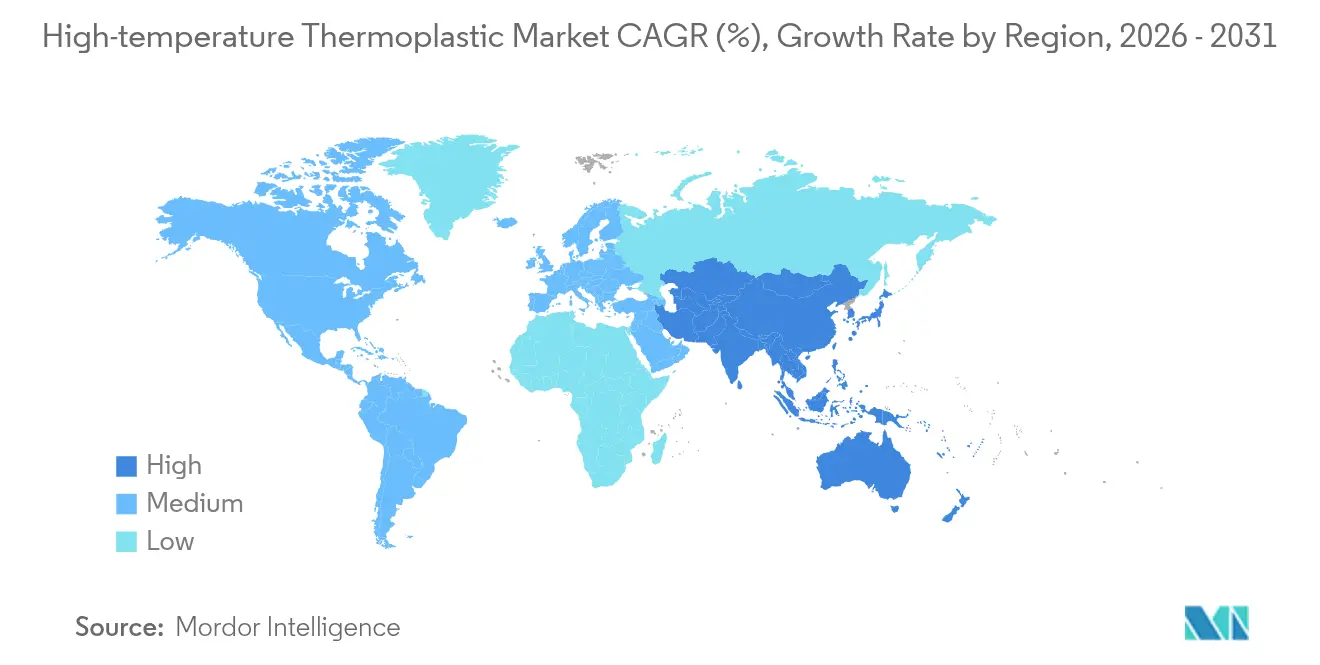
Marché des Thermoplastiques Haute Température en Asie-Pacifique
La part de 39,05 % de l'Asie-Pacifique en 2025 découle de chaînes d'approvisionnement verticalement intégrées qui relient la synthèse des monomères, la formulation et la fabrication de pièces à moins d'une journée de transport routier. La région devrait afficher le CAGR le plus rapide, à 8,45 %, d'ici 2031. Les incitations gouvernementales en faveur des véhicules à nouvelle énergie en Chine, en Inde et en Thaïlande stimulent la demande de cadres de batteries en PEEK et de raccords de liquide de refroidissement en PPS. Les équipementiers japonais sont pionniers dans l'utilisation de blocs de connecteurs à base de PEI pour les chargeurs ultra-rapides, élargissant ainsi la base nationale de convertisseurs.
Marché des Thermoplastiques Haute Température en Amérique du Nord
L'Amérique du Nord maintient une position résiliente. L'épine dorsale aérospatiale de l'État de Washington et de l'Alabama ancre une absorption régulière des polymères, tandis que le corridor chimique du Texas fournit les monomères clés. Les politiques de relocalisation post-pandémie encouragent les fabricants de batteries à investir dans le Michigan et en Géorgie, où les transformateurs installent de nouvelles presses de 450 tonnes.
Analyse de la chaîne de valeur
La chaîne de valeur des thermoplastiques haute température débute en amont avec les monomères spéciaux et la polymérisation en résines de base (notamment PEEK, PEKK, PPS, PEI et PSU/PESU), puis se poursuit avec le compoundage (renforcement en fibres de verre ou de carbone, systèmes de résistance à la flamme, à la fumée et à la toxicité, modificateurs tribologiques et ajustement diélectrique). À partir de là, la chaîne d'approvisionnement convertit les résines en formes semi-finies (films, feuilles et poudres) et en pièces finies via le moulage par injection, l'extrusion, le moulage par compression et la fabrication additive. La distribution et la localisation s'appuient généralement sur des canaux spécialisés et des réseaux régionaux, tandis que les producteurs de résines et intégrateurs tels que Toray utilisent des activités de résines et matériaux multi-régionales pour réduire les délais des transformateurs desservant l'électronique, l'électrification automobile, l'aérospatiale et les fabricants d'équipements médicaux d'origine.
La création de valeur et les points de blocage tendent à se concentrer sur la qualification, la transformabilité et l'ingénierie applicative plutôt que sur la logistique des produits de base. Dans les usages réglementés ou critiques pour la sécurité, le changement de source de matériau peut déclencher une requalification et une revalidation, augmentant les coûts de changement de fournisseur et renforçant les positions à long terme des fournisseurs. La normalisation et les méthodes d'essai régies par des organismes tels que l'ISO/TC 61/SC 9 façonnent la manière dont les nuances sont spécifiées et comparées à travers la chaîne, tandis que des groupes industriels tels que la Plastics Industry Association (PLASTICS) influencent la sécurité des machines et les normes connexes qui affectent les investissements et les pratiques opérationnelles des transformateurs. Le renforcement des capacités au niveau de la transformation, notamment la mise en œuvre par la MPMA d'un programme avancé de formation de formateurs en moulage par injection en novembre 2025 à Penang, soutient également l'adoption de polymères à plus haute température en renforçant la préparation des opérateurs et des systèmes qualité.
Paysage concurrentiel
Concentration du Marché
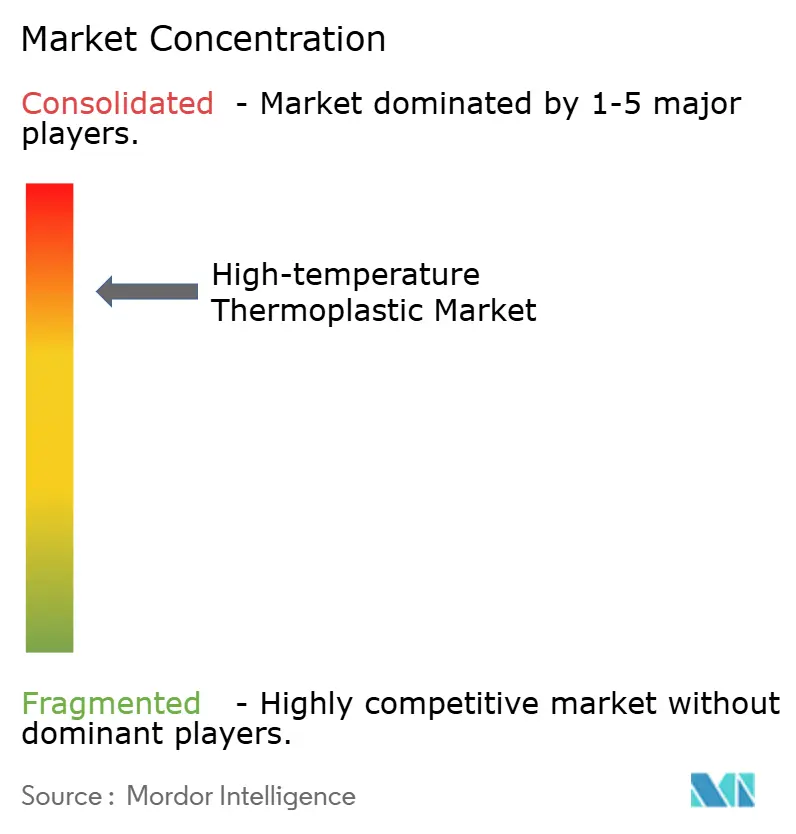
Le marché des thermoplastiques haute température présente un degré élevé de concentration. Victrex, Syensqo, SABIC et Arkema défendent leurs parts grâce à d'importants portefeuilles de brevets et à des usines multirégionales offrant un service local ainsi qu'une redondance. La concurrence se déplace de plus en plus vers l'innovation dans les procédés plutôt que vers la chimie de base. Les perturbations des chaînes d'approvisionnement poussent les producteurs à régionaliser la mise en compound et à constituer des stocks de sécurité. SABIC a étendu sa production de résine Ultem à Singapour de 50 %, sécurisant l'approvisionnement asiatique pour l'automobile et l'électronique.
Leaders du secteur des thermoplastiques haute température
-
Arkema
-
Solvay
-
SABIC
-
Victrex plc
-
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thermoplastiques Haute Température Entreprises couvertes dans ce rapport
- AKRO-PLASTIC GmbH
- Arkema
- BASF
- Celanese Corporation
- Drake Plastics
- DuPont
- Ensinger
- Evonik Industries AG
- GSF Plastics
- Hexcel Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Solvay
- Sumitomo Chemical Co., Ltd.
- TORAY INDUSTRIES, INC.
- Victrex plc
Lire l’analyse des entreprises de thermoplastique haute température
Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent sur la réduction des cycles de qualification à production et l'expansion de formats disponibles régionalement et prêts à l'application (poudres, films et nuances compoundées) pour l'électrification, la miniaturisation de l'électronique et les programmes aérospatiaux à cadence élevée. Les preuves d'une expansion continue des capacités et des approvisionnements incluent l'extension par Ensinger de ses capacités de production de composites thermoplastiques en juin 2024 et l'investissement de plus de 100 millions d'EUR par Borealis pour étendre ses capacités de compoundage de polymères à Schwechat, en Autriche, en septembre 2025, ce qui augmente la gamme d'options compoundées et semi-finies pour les transformateurs qui manquent de profondeur de formulation interne. Toray Advanced Composites a également annoncé une extension de capacité et de capacités pour les produits thermoplastiques renforcés en fibres continues en novembre 2024, renforçant la voie vers une plus grande teneur en composites thermoplastiques dans les structures où le débit et le traitement hors autoclave sont importants.
Les programmes d'innovation matérielle et de localisation ajoutent des opportunités dans les nuances spécialisées qui réduisent le coût du système, améliorent la fabricabilité ou permettent de nouvelles conceptions de composants. Evonik a introduit VESTAKEEP Easy Slide 2 en avril 2026 pour les applications de glissement à haute température et haute pression, où la performance en usure et en frottement peut remplacer les pièces métalliques et réduire la complexité de la lubrification. Du côté de l'offre, de nouveaux projets de capacité asiatiques, notamment le démarrage par Ningbo Huaxiang d'une production d'essai sur une ligne intégrée PEEK (capacité nominale de 12 000 tonnes par an mentionnée, avec montée en puissance progressive) et l'annonce par Toray Industries (India) d'une nouvelle ligne composite PPS de 3 000 tonnes par an à Sri City (annoncée en juin 2026), indiquent un accès plus localisé aux résines haute performance et aux intermédiaires composites. Ensemble, les nouvelles nuances, la capacité de compoundage supplémentaire et un approvisionnement régionalement plus proche créent des marges de manœuvre pour les transformateurs et les OEM afin d'élargir le multi-sourcing, d'augmenter la teneur en composites thermoplastiques et de standardiser l'utilisation de polymères haute température dans l'électronique de puissance des véhicules électriques, les matériaux d'encapsulation de puces et les dispositifs médicaux stérilisables.
Développements industriels récents dans Marché des Thermoplastiques Haute Température
- Juin 2026 : Arkema a réussi le démarrage d'une extension de capacité de 15% de PVDF à son site de Calvert City, Kentucky, soutenue par un investissement d'environ 20 millions d'USD. La production supplémentaire soutient les chaînes d'approvisionnement des batteries, du stockage d'énergie et des semi-conducteurs où des spécifications matérielles strictes et la continuité de l'approvisionnement influencent la qualification et la planification de la production.
- Juin 2026 : SABIC a lancé les composés LNP THERMOCOMP OFM à base de résine PPS pour les applications d'entraînement et de modules de puissance des véhicules électriques à haute puissance et haute tension. Ce lancement élargit les options de composés pour les architectures de classe 800V qui nécessitent stabilité thermique, performance diélectrique et contrôle dimensionnel dans des boîtiers et isolants compacts.
- Juin 2025 : Hexcel a présenté un composant de sortie de secours au-dessus de l'aile en thermoplastique PEKK/carbone dans le cadre du projet aérospatial HELUES, mettant en avant un formage hors autoclave à cadence élevée. Cette démonstration soutient la transition vers des pièces composites thermoplastiques pouvant être formées plus rapidement que les thermodurcissables traditionnels tout en répondant aux exigences de performance aérospatiale.
Marché des Thermoplastiques Haute Température Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché suit la valeur des matériaux thermoplastiques haute température vendus pour des applications nécessitant des performances à des températures de fonctionnement élevées. Il comprend les ventes de résines et les grades techniques transformés en pièces par les utilisateurs finaux.
Exclusions du périmètre : les polymères thermodurcissables, les thermoplastiques de grande diffusion non positionnés pour des performances haute température, et la valeur ajoutée des composants fabriqués en aval ne sont pas comptabilisés.
Aperçu de la Segmentation
- Par type de polymère
- Polyétheréthercétone (PEEK)
- Polyéther cétone (PEKK)
- Sulfure de polyphénylène (PPS)
- Polyétherimide (PEI)
- Polyéthersulfone (PESU)
- Polysulfone (PSU)
- Autres types de polymères (polymère à cristaux liquides (LCP), etc.)
- Par structure moléculaire
- Amorphe
- Semi-cristallin
- Par secteur d'utilisation final
- Automobile
- Électrique et électronique
- Aérospatial
- Médical
- Autres secteurs d'utilisation finale (pétrole et gaz, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte industriel et maintenir les données d'entrée du modèle dans des plages réalistes. Nous avons consulté des sources publiques telles que les agences statistiques nationales pour les séries de production industrielle, des notes de type USGS sur les produits chimiques et les minéraux lorsque cela était pertinent pour les matières premières, et des portails commerciaux publiant des statistiques d'importation et d'exportation basées sur le système harmonisé pour les polymères et les plastiques techniques. Nous avons également examiné des normes et des documents de sécurité émanant d'organismes tels que l'ASTM et l'ISO afin de comprendre les exigences de qualification qui influencent les délais d'adoption.
Pour convertir ces bases en données d'entrée pour le dimensionnement, nous avons triangulé des sources comprenant les rapports annuels des entreprises, les présentations aux investisseurs et les dépôts audités, et nous avons effectué des recoupements avec les sites des associations ainsi que la couverture de presse réputée sur les ajouts de capacité et les nouveaux grades. Les bases de données de brevets ont été examinées de manière sélective pour identifier les domaines d'innovation et les applications qui semblent passer des essais à une utilisation plus large. Une base de données par abonnement sur les données financières et les actualités des entreprises a été utilisée pour améliorer la couverture des acteurs privés et valider le calendrier et la séquence des événements. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des entretiens primaires ont été menés avec des producteurs de résines, des compoundeurs, des distributeurs et des utilisateurs finaux dans des secteurs tels que le transport, l'électrique et l'électronique, et la transformation industrielle. L'objectif était de confirmer les signaux de demande et le comportement des prix. Les contributions des responsables des achats, des produits et des opérations en usine ont permis de tester les hypothèses sur les cycles de qualification, les décisions de substitution et la rapidité avec laquelle les nouvelles capacités se convertissent en volumes commercialisables dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 13 % | APAC : 47 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 30 % |
| Acteurs de plus petite taille : 14 % | Managers : 51 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les bassins de demande des utilisateurs finaux sont reconstitués à partir des indicateurs de production et des flux commerciaux pour les industries consommatrices de polymères haute température. Ce résultat est ensuite ajusté à l'aide des taux de pénétration des grades haute température dans chaque application. Une fois les totaux formés, nous les corroborons avec des approximations ascendantes sélectives, telles que le prix échantillonné par kg par famille de résines multiplié par les volumes de consommation estimés, puis nous utilisons des vérifications auprès des fournisseurs et des canaux de distribution pour corriger les lacunes évidentes.
Les données d'entrée clés comprennent les tendances de production régionale dans la fabrication aérospatiale et automobile, l'activité de production et d'assemblage électronique, les signaux de capacité de traitement installée et d'utilisation pour les polymères de spécialité, les cycles typiques de qualification et de remplacement, et l'écart de prix observé entre la résine pure et les grades compoundés. Étant donné que le marché évolue à la fois avec les cycles d'utilisation finale et les mouvements de prix, nous effectuons une analyse de scénarios étayée par les avis d'experts sur la direction des prix des résines, les ajouts de capacité et la vitesse d'adoption dans les applications à haute température. Lorsque les informations communiquées par les entreprises sont incomplètes, le volume manquant est traité par approximation à partir de la capacité, de l'orientation à l'exportation et de la composition des applications, puis normalisé pour revenir à des totaux régionaux réalistes.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants tels que les annonces de capacité de résines, les balances commerciales pour les catégories de polymères pertinentes, et les tendances de production des utilisateurs finaux qui devraient évoluer dans le même sens. Si un écart semble inhabituel, nous revoyons les hypothèses sur la pénétration, les prix et la composition régionale, et nous reprenons contact avec nos interlocuteurs primaires pour confirmer ce qui a changé et pourquoi. Avant la validation finale, le modèle complet est examiné en plusieurs étapes par un autre analyste afin de vérifier la logique de calcul, les conversions d'unités et le traitement des devises.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des démarrages majeurs de capacité, des perturbations de l'approvisionnement ou des chocs de demande importants dans les utilisations finales clés. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent les données les plus récentes et une vision actualisée du marché.
Comparaison du Dimensionnement du Marché des Thermoplastiques Haute Température par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les thermoplastiques haute température peuvent différer substantiellement même lorsque l'intitulé semble similaire, car le périmètre et les règles de comptabilisation ne correspondent souvent pas. Les principaux facteurs sont ce qui est considéré comme un matériau haute température, le niveau de prix utilisé (résine seule ou compoundée), et la rapidité avec laquelle l'adoption est supposée augmenter dans les secteurs aérospatial, automobile, électronique et industriel.
L'écart principal réside dans le fait que certaines estimations incluent des plastiques résistants à la chaleur adjacents et des paniers de polymres techniques plus larges, tandis que Mordor Intelligence maintient le décompte lié aux grades de thermoplastiques haute température et applique un calendrier d'adoption guidé par les qualifications plutôt que de supposer une pénétration totale immédiate basée sur la production des utilisateurs finaux. Des différences apparaissent également lorsqu'une étude utilise une montée en charge prudente et une autre une montée en charge agressive, et lorsque le calendrier de conversion des devises et le traitement de l'inflation ne sont pas alignés sur la même année.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 28,27 milliards USD (2026) | |
| Cabinet de Conseil Régional A | 18,60 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer une valeur déclarée plus étroite qui peut mettre l'accent sur certaines utilisations finales et plages de température, ce qui peut sous-estimer les grades compoundés et l'adoption en phase avancée dans les secteurs aérospatial et électronique. |
| Cabinet de Conseil Mondial B | 30,21 milliards USD (2025) | Inclut probablement un panier plus large de polymères haute performance ou comptabilise davantage de la valeur compoundée en aval à des prix de vente moyens plus élevés, et peut supposer une pénétration plus rapide sans conditionner pleinement la demande aux cycles de qualification et de remplacement. |
L'écart entre les sources devient plus facile à expliquer une fois que le périmètre et la logique d'adoption sont examinés côte à côte. En maintenant des données d'entrée traçables jusqu'à la production des utilisateurs finaux, la pénétration et des niveaux de prix réalistes, le chiffre final reste reproductible et plus facile à réconcilier lorsque de nouvelles capacités, des prix ou des signaux de demande évoluent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des thermoplastiques haute température ?
La taille du marché des thermoplastiques haute température a atteint 28,27 milliards USD en 2026 et devrait atteindre 41,47 milliards USD d'ici 2031.
Quelle région est en tête du marché des thermoplastiques haute température ?
L'Asie-Pacifique est en tête avec une part de chiffre d'affaires de 39,05 % en 2025 et devrait croître à un TCAC de 8,45 % jusqu'en 2031.
Quel polymère domine le marché des thermoplastiques haute température ?
Le PEEK détenait 45,35 % de part de marché en 2025, porté par son bilan éprouvé dans les pièces aérospatiales, médicales et industrielles.
Pourquoi les thermoplastiques haute température sont-ils importants pour les véhicules électriques ?
Ils permettent des boîtiers de batterie plus légers et résistent à une exposition continue au-dessus de 200 °C, améliorant l'autonomie et la sécurité.
Quel est le segment d'utilisation finale à la croissance la plus rapide ?
Les applications médicales et de santé devraient se développer à un TCAC de 9,72 % jusqu'en 2031 en raison des tendances plus strictes en matière de biocompatibilité et de chirurgie minimalement invasive.