
Taille et part du marché de l'acier rapide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.72 Milliards de dollars |
| Taille du Marché (2031) | 8.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché de l'acier rapide par Mordor Intelligence
La taille du marché de l'acier rapide est estimée à 5,72 milliards USD en 2026, et devrait atteindre 8,74 milliards USD d'ici 2031, à un TCAC de 8,84 % au cours de la période de prévision (2026-2031). Des achats robustes liés à l'usinage de composants pour véhicules électriques, une production soutenue de moteurs aérospatiaux et la diffusion rapide de l'automatisation de l'Industrie 4.0 continuent d'amplifier les taux de consommation d'outils. Les fabricants privilégient les compositions riches en molybdène car elles conservent une dureté à chaud supérieure à 600 °C tout en évitant les fluctuations de prix associées au tungstène, ce qui permet au marché de l'acier rapide de préserver un avantage coût-performance dans les opérations à vitesse moyenne. La demande croissante de nuances de métallurgie des poudres qui prolongent la durée de vie des outils protège davantage la part de marché contre l'empiètement des carbures. Une démarche parallèle en faveur du recyclage en circuit fermé du tungstène apporte des avantages en matière de sécurité d'approvisionnement qui trouvent un écho favorable auprès des acheteurs exposés à la volatilité des coûts des intrants.
Principaux enseignements du rapport
- Par type, les nuances au molybdène ont capté 37,16 % du chiffre d'affaires 2025 et progressent à un TCAC de 9,43 %, le plus rapide parmi toutes les compositions, au sein du marché de l'acier rapide.
- Par type de produit, les outils de coupe des métaux ont dominé avec 53,76 % du chiffre d'affaires 2025, tandis que le segment se développe à un TCAC de 9,59 %, le plus rapide parmi les groupes de produits.
- Par secteur d'utilisation finale, l'usinage automobile a représenté 41,85 % de la demande 2025 et croît à un TCAC de 9,38 %, le plus élevé parmi les secteurs consommateurs.
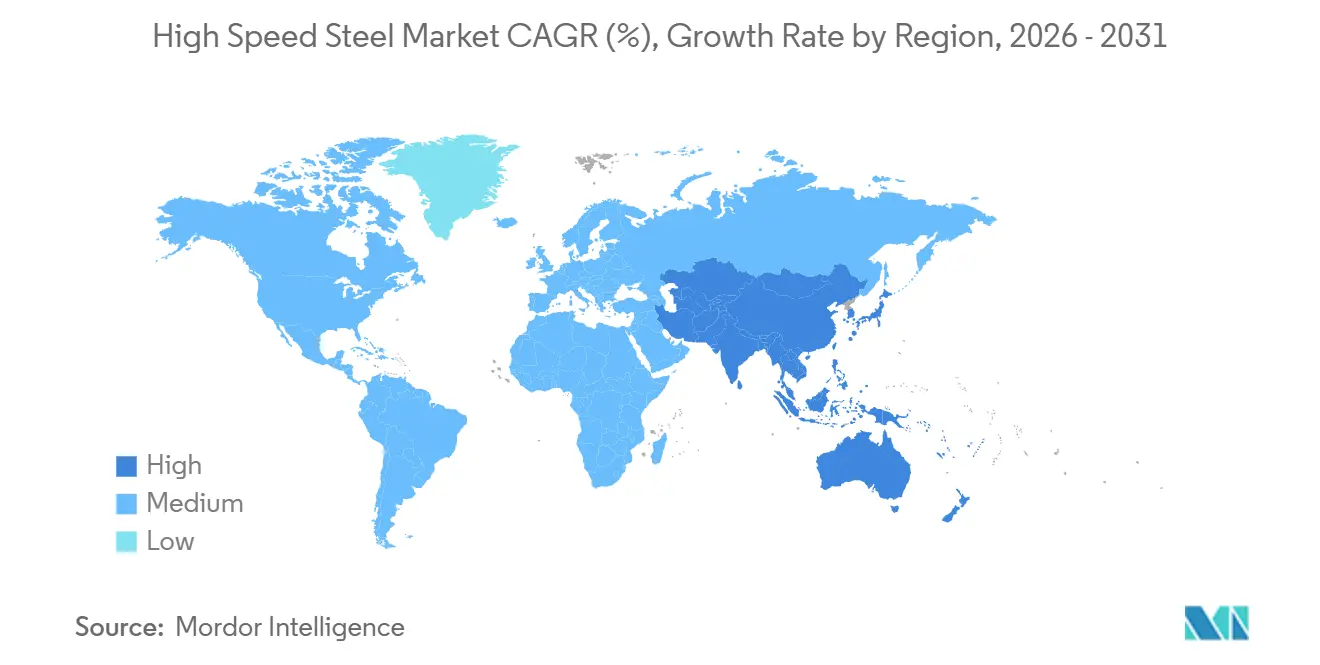
- Par géographie, l'Asie-Pacifique a représenté 64,28 % du chiffre d'affaires mondial en 2025 et se développe à un TCAC de 9,34 %, dépassant tous les autres regroupements régionaux.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la demande d'usinage automobile liée aux véhicules électriques | +2.3% | Cœur APAC, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Besoins croissants en outillage pour moteurs aérospatiaux et cellules d'avion | +1.8% | Amérique du Nord et Europe, émergence en APAC | Long terme (≥ 4 ans) |
| Automatisation et Industrie 4.0 stimulant la fréquence de changement d'outils | +2.1% | Mondial, porté par l'Allemagne, le Japon, la Corée du Sud | Court terme (≤ 2 ans) |
| Nuances d'acier rapide par métallurgie des poudres prolongeant la durée de vie des outils | +1.6% | Mondial, concentré dans les pôles de fabrication avancée | Moyen terme (2-4 ans) |
| Impulsion de l'économie circulaire pour le recyclage du tungstène | +1.0% | Amérique du Nord et UE, réglementaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la demande d'usinage automobile liée aux véhicules électriques
Alors que la production de véhicules électriques à batterie connaît une forte croissance, les tolérances se resserrent en dessous de 50 µm. Ce changement entraîne une usure plus rapide des outils et une augmentation significative du renouvellement des forets et des fraises en bout. Parallèlement, Tesla a intensifié ses achats d'outils de coupe lors de ses expansions d'usines au Texas et à Berlin[1]Tesla Inc., "Rapport annuel 2025," ir.tesla.com. Par ailleurs, le ministère chinois de l'Industrie et des Technologies de l'information a signalé une augmentation de la production de véhicules à nouvelle énergie. De tels volumes de production favorisent les nuances au molybdène, qui maintiennent leur dureté à 550-600 °C sans engendrer la prime liée au cobalt. Cette préférence soutient la croissance continue du marché de l'acier rapide.
Besoins croissants en outillage pour moteurs aérospatiaux et cellules d'avion
Boeing a signalé un carnet de commandes commercial dans son dépôt de 2025, tandis qu'Airbus a annoncé des commandes en attente de livraison. Le marché de l'acier rapide reste résilient face à une transition complète vers les carbures, car le perçage secondaire et l'alésage sur les coques en titane dépendent encore de la ténacité de l'acier rapide. Pratt & Whitney, invoquant le risque accru de fractures des carbures sous charges vibratoires, continue d'utiliser des outils de forme en acier rapide pour la finition des rainures en queue d'aronde.
Automatisation et Industrie 4.0 stimulant la fréquence de changement d'outils
Les opérateurs, utilisant des systèmes de maintenance prédictive dans des centres d'usinage connectés, ont augmenté le nombre de changements d'outils, remplaçant les fraises avant toute dérive dimensionnelle. En 2025, le ministère fédéral allemand de l'Économie a signalé une adoption généralisée de l'Industrie 4.0 parmi les fabricants de taille moyenne, soulignant la surveillance des outils en temps réel comme application phare. Les constructeurs japonais de machines à commande numérique ont noté une consommation accrue d'outils par unité produite par rapport à 2023, créant des opportunités élargies sur le marché de l'acier rapide, notamment pour les nuances prévisibles de métallurgie des poudres.
Nuances d'acier rapide par métallurgie des poudres prolongeant la durée de vie des outils
Erasteel a annoncé que ses nouvelles nuances par métallurgie des poudres, Rockwell C 67-69, offrent une durée de vie plus longue que leurs homologues coulés en lingots. Des études académiques ont mis en évidence que l'acier rapide par métallurgie des poudres allié à l'azote présente une résistance à la rupture transversale supérieure à celle du M2. Sandvik, en combinant des substrats par métallurgie des poudres avec des revêtements AlCrN, a réalisé une extension de la durée de vie lors du fraisage d'acier pour moules. Ces avancées renforcent la fidélité des acheteurs, notamment ceux qui évaluent le coût par rapport au temps de fonctionnement sur le marché de l'acier rapide.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition rapide vers les substituts en carbure et en céramique | -1.9% | Mondial, concentré dans l'aérospatiale et l'usinage à grande vitesse | Court terme (≤ 2 ans) |
| Volatilité des prix des intrants en tungstène et en molybdène | -1.2% | Mondial, aiguë dans les régions dépendantes de l'approvisionnement chinois | Moyen terme (2-4 ans) |
| Outils en carbure imprimés en 3D raccourcissant le cycle de vie de l'acier rapide | -0.8% | Amérique du Nord et Europe, phase d'adoption précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition rapide vers les substituts en carbure et en céramique
Lors d'essais en 2024, des plaquettes en céramique ont surpassé l'acier rapide revêtu lors du fraisage de l'Inconel 718[2]International Journal of Machine Tools and Manufacture, "Performance des plaquettes en céramique dans l'usinage des superalliages," sciencedirect.com . Le guide fournisseurs 2025 de GE Aerospace a éliminé l'acier rapide de nombreuses opérations aérospatiales, imposant le carbure ou le CBN pour toutes les coupes primaires. Sandvik a révélé une croissance des ventes de plaquettes en carbure en 2024, soulignant un changement notable dans les parts de marché.
Volatilité des prix des intrants en tungstène et en molybdène
En 2024-2025, les prix du tungstène sur le London Metal Exchange ont fluctué, comprimant les marges des producteurs. Les prix de l'oxyde de molybdène ont connu des variations significatives en l'espace d'un an, forçant des stocks de matières premières plus importants qui ont pesé sur les petits laminoirs. La Chine gère encore plus de 80 % de la capacité mondiale de raffinage du tungstène, et les audits environnementaux de 2024 ont réduit la production du Jiangxi, ajoutant un risque de prix pour les acteurs du marché de l'acier rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type, les nuances au molybdène surpassent les autres
Les compositions au molybdène ont représenté 37,16 % du chiffre d'affaires 2025, et le groupe est en passe d'atteindre un TCAC de 9,43 % jusqu'en 2031. Cela positionne les nuances au molybdène comme le segment à la croissance la plus rapide sur le marché de l'acier rapide, dépassant tous les alliages concurrents. Les acheteurs restent fidèles, attirés par les avantages de coût par rapport aux mélanges au tungstène et par des performances constantes jusqu'à 600 °C. La technique de traitement par métallurgie des poudres, qui disperse de fins carbures, améliore la ténacité et la rectifiabilité. Bien que les nuances au tungstène maintiennent une niche pour les températures dépassant 650 °C, leur hausse de prix limite une adoption plus large. Pendant ce temps, les alliages enrichis au cobalt trouvent leur place dans le taillage d'engrenages à grande vitesse et le brochage, où ils offrent une dureté à rouge supplémentaire pour les charges intermittentes.
En réponse aux fluctuations de prix du tungstène en 2024-2025, les équipementiers ont orienté leur attention vers les variantes au molybdène. Le produit cobalt-molybdène M42 de Proterial a atteint une dureté Rockwell C élevée, affichant un avantage de coût significatif par rapport au T15 riche en tungstène. Pendant ce temps, le producteur chinois Tiangong a enregistré une croissance notable des ventes d'acier rapide au molybdène en 2024, répondant principalement aux équipementiers automobiles en Chine et en Inde, consolidant ainsi son leadership dans le domaine de l'acier rapide.


Par type de produit, les outils de coupe des métaux dominent
Les outils de coupe des métaux ont sécurisé 53,76 % du chiffre d'affaires 2025 et progresseront à un TCAC de 9,59 %, le plus rapide parmi les groupes de produits. Cette part équivaut à la plus grande tranche de la taille du marché de l'acier rapide en termes de valeur. Les boîtiers de batteries pour véhicules électriques nécessitent des schémas de perçage denses et des alésages répétés, augmentant le renouvellement des forets hélicoïdaux. La normalisation de la durée de vie des outils selon l'ISO 3685 simplifie les comparaisons d'achats, incitant les acheteurs à équilibrer le coût unitaire et le temps de cycle. Les outils de travail à froid, comprenant les poinçons et les lames de cisaillement, bénéficient de microstructures par métallurgie des poudres qui prolongent la durée de vie des matrices. D'autres types de produits, tels que les fraises-mères, restent de niche mais essentiels pour la fabrication de transmissions de précision.
À mesure que l'Industrie 4.0 s'impose, la consommation d'outils de coupe des métaux connaît une augmentation significative. Sandvik a souligné qu'au Mexique et en Thaïlande, les fournisseurs utilisant des changeurs d'outils automatiques consommaient davantage de forets en acier rapide pour chaque véhicule produit, par rapport à leurs homologues semi-automatisés. De plus, les outils de travail à froid bénéficient de carbures avancés, capables de résister à des tonnages de presse élevés sans éclater, ce qui s'avère avantageux pour l'emboutissage d'appareils électroménagers et de systèmes de climatisation.
Par secteur d'utilisation finale, l'automobile reste en tête
L'usinage automobile a représenté 41,85 % de la demande 2025 et progressera à un TCAC de 9,38 %. La part de marché de l'acier rapide dans le secteur automobile reste inégalée, portée par une intensification de l'usinage due aux architectures électriques à batterie. En 2025, la Chine a lancé un nombre substantiel de véhicules à nouvelle énergie, avec une consommation fortement concentrée dans les pôles du Jiangsu et du Zhejiang. Le secteur aérospatial continue de privilégier la ténacité à la vitesse maximale dans ses opérations secondaires sur le titane. Dans la transformation des plastiques, les moules en acier rapide font face à des défis en matière de durée de vie des outils en raison de l'abrasion causée par les charges. Pendant ce temps, le secteur minier utilise des forets hybrides acier rapide-carbure, capitalisant sur la ténacité du fût en acier rapide et la dureté des arêtes en carbure.
L'expansion de Tesla en 2025 et son déploiement de véhicules électriques en Europe ont stimulé une augmentation notable d'une année sur l'autre de la demande en outillage dans chaque usine, soulignant la relation étroite entre la production de véhicules électriques et la croissance du marché de l'acier rapide. La demande dans le secteur aérospatial est soutenue par des carnets de commandes substantiels chez Boeing et Airbus, couplés à une production accrue des moteurs Pratt & Whitney, assurant un flux régulier d'outillage malgré les pressions des sources de carbure.

Analyse géographique
Marché de l'Acier Rapide en Asie-Pacifique
L'Asie-Pacifique a généré 64,28 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 9,34 % jusqu'en 2031. En conséquence, le marché de l'acier rapide en Asie-Pacifique est appelé à surpasser toutes les autres régions en termes de croissance. En 2024, la Chine, principalement depuis ses pôles du Jiangsu et du Zhejiang, était responsable d'une part substantielle de la production mondiale d'outils de coupe. Parallèlement, l'Inde a attiré d'importants investissements étrangers dans le secteur manufacturier en 2025, orientant une part significative de ces commandes vers des fournisseurs d'outils locaux. Le Japon continue de se distinguer en matière de précision, et la production de machines-outils de la Corée du Sud a connu une forte progression en 2025, portée par les investissements dans les secteurs des semi-conducteurs et de l'automobile, consolidant davantage la domination de la région.
Marché de l'Acier Rapide en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe ont ensemble représenté une part notable de la valeur du marché en 2025. Le carnet de commandes considérable de Boeing, ainsi que les initiatives de turbines de Pratt & Whitney, soulignent la position dominante de l'acier rapide dans les applications aérospatiales secondaires. En 2025, l'Allemagne affichait une production robuste de machines-outils, avec une hausse notable de la consommation d'outils de coupe. La loi européenne sur les matières premières critiques, visant à stimuler le recyclage du tungstène, a permis à voestalpine de récupérer avec succès une quantité significative à partir de ferraille en 2024, renforçant les chaînes d'approvisionnement de la région.
Marché de l'Acier Rapide au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, ainsi que le Moyen-Orient et l'Afrique, ont représenté la part restante du marché. En 2025, Vale a investi massivement dans la modernisation des équipements miniers, qui intégraient notamment des centres d'usinage utilisant des outils en acier rapide. Le Fonds d'investissement public d'Arabie Saoudite a, en 2025, alloué des ressources substantielles à des projets de fabrication avancée, dont une coentreprise visant la production nationale d'acier rapide. Malgré la concurrence des importations, la production automobile de l'Afrique du Sud en 2025 a soutenu la demande en outils de coupe locaux.

Analyse de la chaîne de valeur
La chaîne de valeur de l'acier rapide (HSS) commence par les intrants d'alliage (fer plus tungstène, molybdène, vanadium, chrome et cobalt) et se poursuit par la fusion/ESR ou l'atomisation par métallurgie des poudres (MP), le travail à chaud, le traitement thermique et la finition de précision jusqu'aux barres/tiges et aux ébauches d'outils quasi-finies. Le risque amont est concentré dans l'approvisionnement en alliages critiques, la Chine contrôlant plus de 80 % de la capacité mondiale de raffinage du tungstène, et les audits environnementaux de 2024 dans le Jiangxi ont limité la production, renforçant la volatilité des prix et de la disponibilité pour les producteurs de HSS.
La valeur en aval intermédiaire est créée dans les capacités de métallurgie des poudres (production de poudre, HIP/forgeage et contrôle de la microstructure) et dans l'ingénierie applicative qui relie des nuances d'acier spécifiques aux outils de coupe de métaux, aux outils de travail à froid et aux outils miniers. Les canaux en aval comprennent les fabricants d'outils intégrés et les réseaux de distribution industrielle, les services de rectification et de revêtement de remplacement prolongeant la durée de vie des outils et soutenant des volumes répétés provenant de l'automobile, de l'aérospatiale et de la fabrication générale. La collaboration entre les aciéries et les fabricants d'outils est de plus en plus utilisée pour accélérer la qualification des nuances avancées, comme l'illustre l'accord de coopération conclu en 2025 entre Tiangong International et Fujian Hengerda pour développer et valider conjointement des HSS en métallurgie des poudres (M42, M51) pour les outils de sciage.
Paysage concurrentiel
Le marché de l'acier rapide est partiellement fragmenté. Le savoir-faire en métallurgie des poudres et le recyclage en circuit fermé du tungstène distinguent les leaders des laminoirs régionaux. Les challengers émergents s'appuient sur la fabrication additive. Les acteurs régionaux plus petits gagnent en agilité grâce à des services de réaffûtage rapide et des profils personnalisés, notamment pour les fixations aérospatiales de niche et les outils miniers spécialisés. La consolidation reste sélective, axée sur les alliages de spécialité et les réseaux de distribution plutôt que sur des fusions à grande échelle, soulignant l'importance de la différenciation technologique et de la proximité client.
Leaders du secteur de l'acier rapide
Sandvik AB
ArcelorMittal
voestalpine BÖHLER Edelstahl GmbH & Co KG
Proterial, Ltd.
CRS Holdings, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de l'Acier Rapide
- ArcelorMittal
- CRS Holdings, LLC
- ERASTEEL
- Friedr. Lohmann GmbH
- Graphite India Limited
- Hudson Tool Steel
- Jiangsu Tiangong Tools Co., Ltd.
- NIPPON KOSHUHA STEEL CO,. LTD.
- Proterial, Ltd.
- Sandvik AB
- voestalpine BÖHLER Edelstahl GmbH & Co KG

Opportunités de marché et perspectives d'avenir
Les ajouts de capacité et la localisation dans les chaînes d'approvisionnement des aciers spéciaux et du travail des métaux créent de la place pour les fournisseurs de HSS capables de qualifier des nuances MP à haute dureté et constantes pour les cellules d'usinage automatisées. En juin 2026, TYASA a mis en service la première phase d'un projet d'acier spécial de 250 millions USD à Ixtaczoquitlán, Veracruz, au Mexique, ajoutant 400 000 tonnes de capacité annuelle pour les marchés finaux de l'automobile et du travail des métaux et élargissant le bassin régional consommant des aciers à outils et des matériaux pour outils de coupe. Du côté de la demande, la surveillance des outils de l'Industrie 4.0 et la fréquence accrue de changement d'outils continuent de récompenser une performance de durée de vie d'outil prévisible (conformément aux comparaisons d'approvisionnement utilisant les normes de durée de vie d'outil ISO 3685), soutenant la premiumisation vers les outils HSS MP et HSS revêtus dans les opérations à vitesse moyenne.
La sécurité d'approvisionnement et la conformité font de plus en plus partie des décisions d'achat, créant des opportunités pour les producteurs capables de fournir un contenu recyclé documenté et une cohérence des matériaux vérifiée, tout en réduisant l'exposition aux fluctuations des prix du tungstène grâce à des formulations riches en molybdène et en MP. L'accent mis par le Critical Raw Materials Act de l'UE sur le recyclage du tungstène, associé à la récupération du tungstène à partir de rebuts par voestalpine en 2024, renforce l'approvisionnement en circuit fermé comme facteur de différenciation pour les aciéries desservant l'Europe. En Chine, la certification des aciers à outils GB/T 9943-2023 renforce les exigences de vérification par des tiers et de classification des inclusions pour les barres importées, favorisant les fournisseurs disposant de partenariats de test locaux et d'une métallurgie constante pour les pôles de fabrication d'outils à haut débit du Jiangsu et du Zhejiang.
Recent Industry Developments in Marché de l'Acier Rapide
- Avril 2026 : voestalpine a obtenu des commandes du secteur aérospatial d'une valeur d'environ 1 milliard EUR pour les cinq prochaines années, couvrant des matériaux et composants haute performance provenant de sites incluant Kapfenberg et Mürzzuschlag en Autriche et Sumaré (Villares Metals) au Brésil. Ces prises de commandes soutiennent une charge pluriannuelle pour les filières d'alliages haut de gamme qui recouvrent les capacités d'outillage et de traitement liées au HSS utilisées dans les chaînes d'approvisionnement de l'usinage aérospatial.
- Août 2025 : Sandvik a lancé Osprey MAR 55, une poudre d'acier à outils destinée aux applications de fabrication additive, se situant entre les aciers maraging et les aciers à outils contenant du carbone. Ce lancement élargit l'offre de matériaux d'outils à base de poudre pour les clients utilisant la fabrication hybride et l'outillage compatible avec la fabrication additive, renforçant le lien entre l'innovation en métallurgie des poudres et la performance des outils de coupe.
- Juin 2024 : Erasteel a obtenu la certification de Déclaration Environnementale de Produit pour des nuances d'acier rapide conventionnelles et recyclées. Cette transparence vérifiée du cycle de vie soutient les programmes d'approvisionnement qui évaluent les matériaux d'outillage selon des critères environnementaux et renforce les discours sur l'approvisionnement en circuit fermé, parallèlement aux initiatives de recyclage du tungstène.


Marché de l'Acier Rapide Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par la vente d'acier rapide en tant que matériau destiné à la fabrication d'outils, l'alliage étant sélectionné pour sa dureté à chaud et sa résistance à l'usure dans les travaux de coupe et de formage exigeants.
Exclusions du périmètre : Nous excluons les services d'usinage finis ainsi que les aciers au carbone ou inoxydables ordinaires qui ne sont pas vendus ou spécifiés en tant que nuances d'acier rapide.
Présentation de la segmentation
- Par type
- Acier rapide au tungstène
- Acier rapide au molybdène
- Autres types (acier rapide au cobalt, acier rapide au chrome et acier rapide au vanadium)
- Par type de produit
- Outils de coupe des métaux
- Outils de travail à froid
- Autres types de produits (outils de fraisage, outils de perçage, etc.)
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale
- Plastiques
- Autres secteurs d'utilisation finale (exploitation minière, fabrication, fabrication d'outils, etc.)
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Qatar
- Égypte
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de la chaîne d'approvisionnement et des principaux bassins de demande en outillage, puis par leur mise en relation avec des signaux mesurables. Nous nous appuyons sur des sources publiques telles que la World Steel Association pour le contexte du cycle de demande en acier, l'USGS pour les données de base sur les minéraux de tungstène et de molybdène, UN Comtrade pour les flux commerciaux des produits d'acier à outils et d'alliages concernés, ainsi que les offices statistiques nationaux tels que le Bureau du recensement des États-Unis et Eurostat pour les indicateurs de production industrielle.
Parallèlement, nous examinons les rapports annuels, les présentations aux investisseurs et les catalogues de produits afin de comprendre le positionnement des nuances et les mélanges d'applications typiques. Nous analysons également des revues de métallurgie évaluées par des pairs et des bases de données de brevets pour suivre les évolutions telles que l'adoption de la métallurgie des poudres et le développement de nuances sans cobalt. Pour les données financières d'entreprises difficiles à compiler et les vérifications d'actualités, nous utilisons de manière sélective un abonnement payant à des services de renseignement et de données financières sur les entreprises, afin de maintenir la cohérence des profils entre les régions. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester ce que nous avons construit à partir des données publiques, notamment en ce qui concerne les évolutions de prix, le mix de nuances et l'origine de la demande dans les utilisations de coupe et de travail à froid. Nous avons interrogé un panel équilibré de répondants parmi les producteurs, les distributeurs, les fabricants d'outils et les grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques. Leurs contributions ont ensuite été utilisées pour affiner les hypothèses et confirmer la vision finale du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 33 % |
| Acteurs de plus petite taille : 18 % | Responsables : 46 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les indicateurs de demande en acier et en outillage sont utilisés pour reconstituer le bassin adressable de l'acier rapide par région, puis la valeur est formée à partir d'hypothèses de prix et de mix. Pour maintenir la réalité des résultats, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des agrégations d'échantillons de fournisseurs, des vérifications de canaux de distribution et des calculs de volume par prix de vente moyen pour les nuances courantes.
Les données d'entrée déterminantes dans ce marché comprennent la production et les tendances d'utilisation des machines-outils, la production industrielle et l'activité de travail des métaux, l'évolution des coûts des éléments d'alliage (notamment le tungstène et le molybdène), la part croissante des nuances de métallurgie des poudres, ainsi que le rythme de la demande provenant de la fabrication automobile et aérospatiale. Lorsque les volumes directs ne sont pas visibles, les lacunes sont comblées par des ratios de substitution issus d'entretiens, de signaux commerciaux et de recoupements avec les schémas de consommation d'aciers à outils adjacents.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios, car les prix des alliages et l'activité manufacturière peuvent fluctuer au cours d'une même année. Les scénarios sont ensuite ancrés aux attentes des experts recueillies lors des entretiens. La trajectoire finale n'est ajustée qu'après que les hypothèses peuvent être retracées jusqu'au même ensemble de variables de demande et de prix entre les régions.
Cycle de validation des données et de mise à jour
La validation est effectuée en vérifiant les résultats par rapport à des signaux indépendants, tels que la direction des flux commerciaux, les tendances de la production industrielle et les fourchettes de prix plausibles impliquées par les intrants en alliages, puis en examinant les écarts importants région par région. Lorsqu'une discordance apparaît, nous revérifions la limite du périmètre, retestons les hypothèses clés auprès des répondants et confirmons que les effets de timing des devises et d'inflation sont traités de manière cohérente.
Avant la validation finale, le modèle et la narration font l'objet de révisions analytiques en plusieurs étapes afin que la logique de calcul, les unités et les définitions restent alignées. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des chocs soudains sur les prix des alliages ou des changements majeurs de la demande dans les secteurs automobile et aérospatial. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la version la plus récente que nous sommes en mesure de fournir.
Comparaison du dimensionnement du marché de l'acier rapide par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'acier rapide peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas toujours défini de la même manière, et la logique de prix et de mix est traitée différemment selon les sources. Les différences proviennent également de l'année utilisée comme référence, du moment choisi pour la conversion des devises, et du fait que l'estimation est ou non mise à jour après un changement majeur du cycle des métaux.
Des vérifications de la direction des importations et des exportations, des signaux de production industrielle et une validation croisée avec les échanges sur la demande en outillage sont utilisés pour maintenir l'estimation de Mordor Intelligence liée au même bassin de demande et au même périmètre de nuances entre les régions. Cela réduit le risque de comptabiliser des aciers à outils adjacents ou des outils finis en aval dans le cadre du marché des matériaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,72 milliards USD (2026) | |
| Éditeur sectoriel A | 3,10 milliards USD (2024) | Utilise une année de référence antérieure et un horizon plus court, et le périmètre déclaré s'oriente davantage vers les applications d'outils sans séparer clairement la valeur du matériau de la valeur ajoutée des outils finis et du traitement dans toutes les régions. |
| Groupe de recherche mondial B | 2,04 milliards USD (2024) | Rapporte une valeur de départ 2024 plus faible avec une croissance plus lente, ce qui peut se produire lorsque la progression des prix est maintenue de manière conservatrice et lorsque les améliorations du mix de nuances, telles que la pénétration de la métallurgie des poudres, ne sont pas étendues au même rythme dans toutes les utilisations finales. |
La comparaison montre que la majeure partie de l'écart s'explique par le choix de l'année, ce qui est comptabilisé comme marché des matériaux par opposition aux produits en aval, et par la manière dont les prix et le mix sont projetés. En maintenant chaque hypothèse liée à une activité manufacturière observable et à des fourchettes de prix réalistes, nos résultats restent reproductibles et faciles à tracer lors de la validation.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'acier rapide d'ici 2031 ?
Le marché devrait atteindre 8,74 milliards USD d'ici 2031, sur la base d'un TCAC de 8,84 %, contre 5,72 milliards USD en 2026.
Quel type d'alliage connaît la croissance la plus rapide ?
Les nuances au molybdène progressent à un TCAC de 9,43 % jusqu'en 2031 en raison d'un équilibre coût-performance favorable.
Pourquoi l'Asie-Pacifique domine-t-elle la demande ?
La région accueille la majorité de la production d'outils de coupe et de grandes bases de fabrication de véhicules électriques et d'électronique, représentant 64,28 % du chiffre d'affaires 2025.
Comment l'Industrie 4.0 influence-t-elle la consommation d'outils ?
La maintenance prédictive augmente la fréquence de changement d'outils, accroissant la demande de nuances prévisibles par métallurgie des poudres.
Quels risques d'approvisionnement affectent les producteurs ?
La volatilité des prix liée au tungstène et au molybdène, ainsi que la concentration du raffinage du tungstène en Chine, exercent une pression sur les marges et la planification.
Dernière mise à jour de la page le:



