
Taille et part du marché de l'acier en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 162.23 Millions de tonnes |
| Volume du Marché (2026) | 177.03 Millions de tonnes |
| Volume du Marché (2031) | 273.88 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 9.12 % |
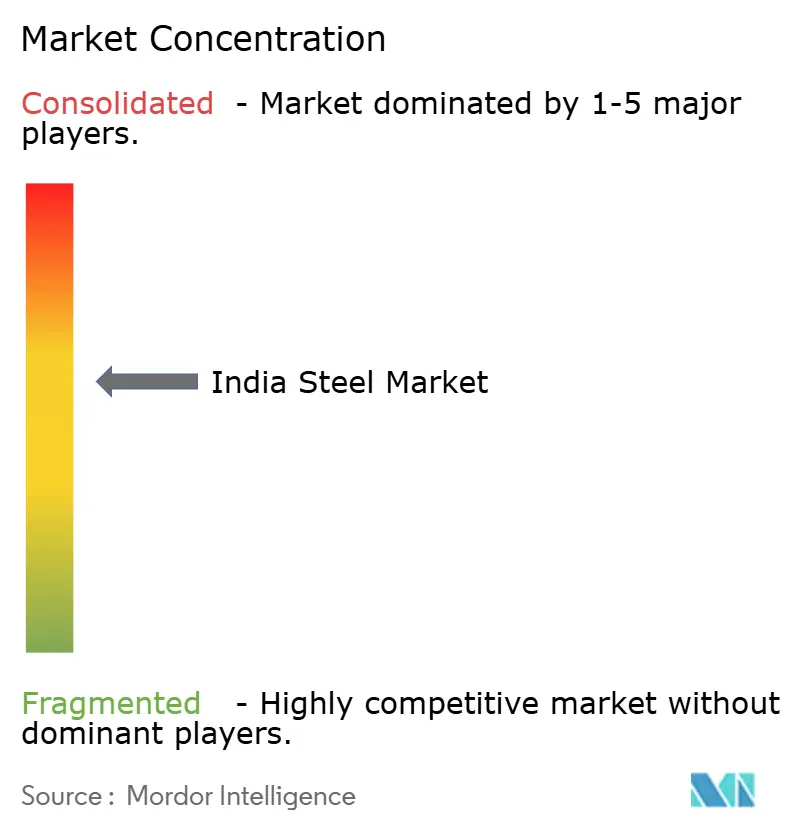
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acier en Inde par Mordor Intelligence
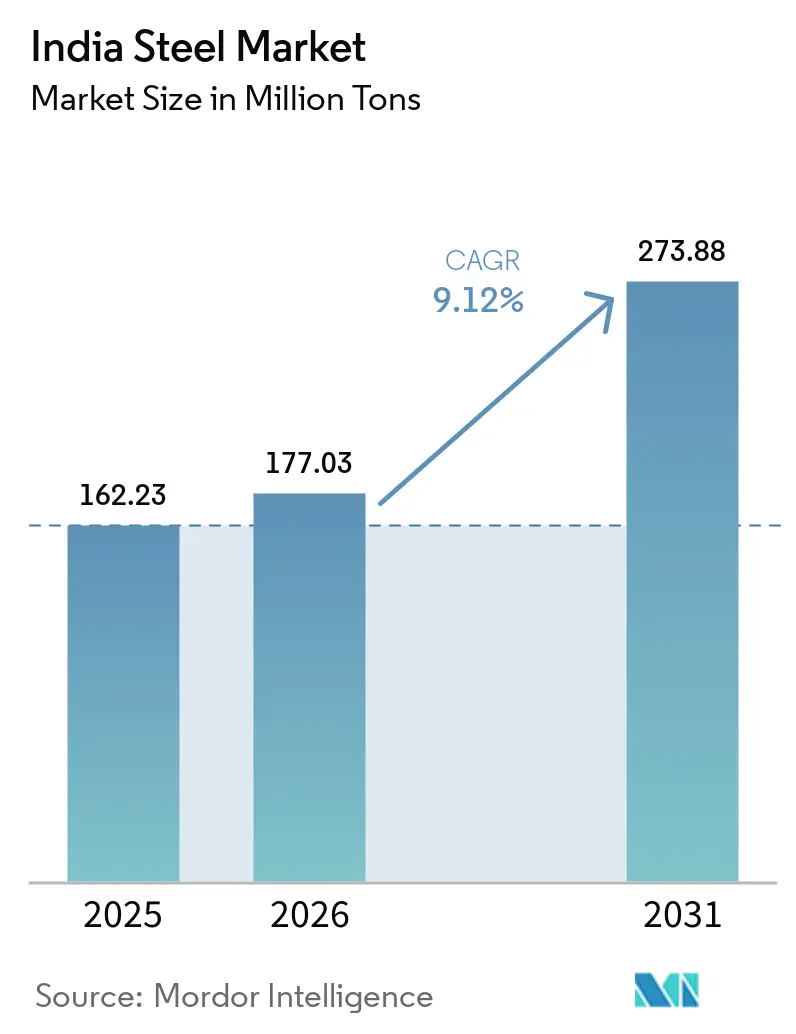
La taille du marché de l'acier en Inde devrait passer de 162,23 millions de tonnes en 2025 à 177,03 millions de tonnes en 2026 et devrait atteindre 273,88 millions de tonnes d'ici 2031, à un TCAC de 9,12 % sur la période 2026-2031. En 2025, l'Inde s'est distinguée comme le seul producteur du top 10 à avoir enregistré une croissance volumique à deux chiffres. En revanche, la production en Chine, au Japon et dans l'Union européenne a stagné ou reculé. Cette dynamique soutenue peut être attribuée à trois facteurs significatifs. Premièrement, le dispositif d'incitation lié à la production (PLI) pour l'acier spécial a catalysé les engagements privés. Cependant, en décembre 2025, moins de la moitié des projets approuvés avaient démarré, entraînant une vague de capacités différées qui devrait maintenir la discipline tarifaire jusqu'en 2027. Deuxièmement, les aciéries intégrées situées en Odisha, au Jharkhand et au Chhattisgarh ont acquis un avantage concurrentiel en termes de coûts à destination. Cet avantage découle de la sécurisation de baux à long terme sur le minerai de fer dans le cadre de la loi révisée sur les mines et les minéraux. En conséquence, ces aciéries, malgré les préoccupations relatives à l'intensité carbone, ont réussi à maintenir une part de marché significative en 2025. Enfin, l'ambitieux programme de dépenses du Plan national d'infrastructure a établi une base de demande fiable pour les profilés structurels et les barres d'armature. Cela est encore renforcé par une demande accrue de produits à haute résistance, portée par les initiatives de métro dans les villes de rang 2 et la deuxième phase du Corridor de fret dédié.
Principaux enseignements du rapport
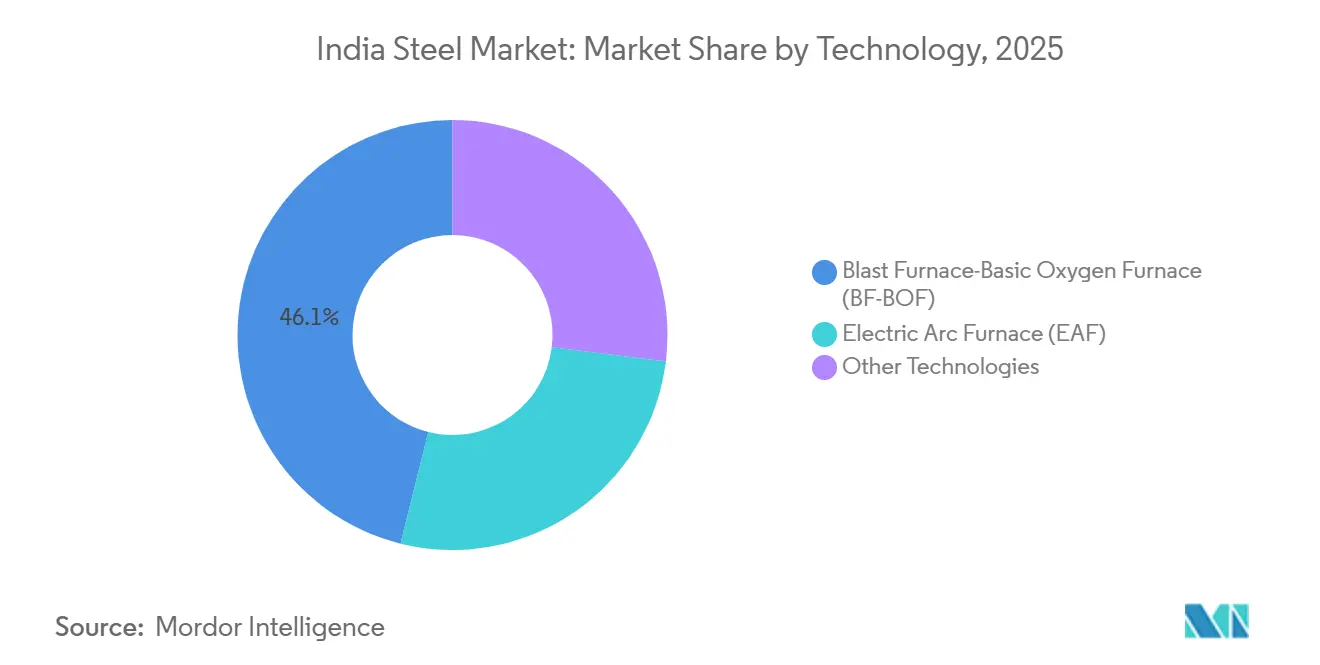
- Par technologie, les filières haut fourneau–convertisseur à oxygène basique ont représenté 46,12 % de la production 2025 et devraient croître à un TCAC de 8,77 % jusqu'en 2031.
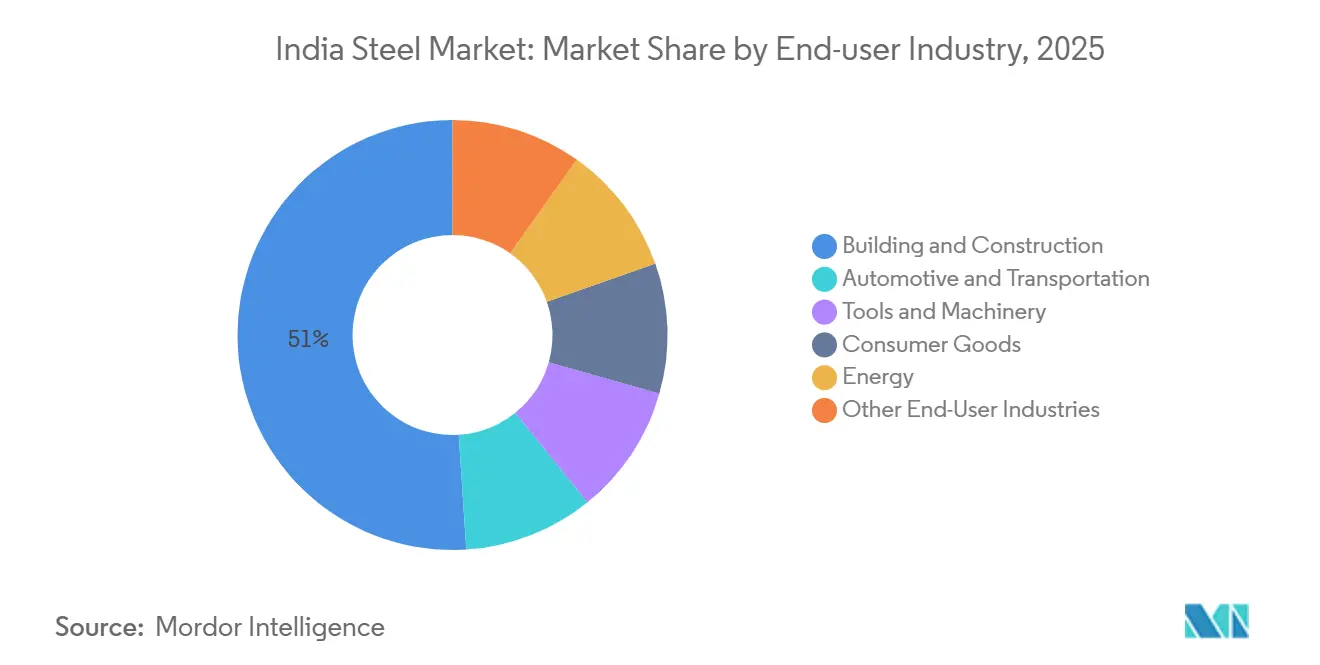
- Par secteur d'utilisation finale, le bâtiment et la construction ont représenté 51,02 % de la part des revenus en 2025 et devraient progresser à un TCAC de 9,84 %, dépassant la moyenne du marché de l'acier en Inde.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le dispositif PLI catalysant l'investissement dans l'acier spécial | +1.2% | Gujarat, Odisha, Karnataka | Moyen terme (2-4 ans) |
| Hausse des investissements nationaux et étrangers (CAPEX) | +1.8% | Odisha, Jharkhand, Chhattisgarh, Karnataka, Maharashtra | Long terme (≥ 4 ans) |
| Important programme d'infrastructure | +2.1% | National, impact précoce en Uttar Pradesh, Maharashtra, Tamil Nadu | Moyen terme (2-4 ans) |
| Transition des constructeurs automobiles vers les aciers AHSS et les nuances pour véhicules électriques | +1.0% | Gujarat, Maharashtra, Tamil Nadu, Karnataka | Court terme (≤ 2 ans) |
| Pilotes d'hydrogène-DRI et promotion de la ferraille | +0.7% | Odisha, Jharkhand, Gujarat | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fort soutien politique via le dispositif PLI pour l'acier spécial
Malgré trois tranches successives du dispositif PLI allouant des financements significatifs pour des capacités spécialisées devant être achevées d'ici 2027, seule une partie avait obtenu une clôture financière en décembre 2025. Les premiers acteurs qui mettront en service des lignes de revêtement, d'acier électrique ou d'alliage avant mi-2027 pourront bénéficier d'une incitation pendant cinq ans, se traduisant par une subvention substantielle sur les coûts de production. Le dispositif favorise les expansions sur sites existants, car les aciéries intégrées existantes du marché de l'acier en Inde peuvent tirer parti de l'énergie captive partagée et de la logistique, réduisant les délais de mise en œuvre jusqu'à 18 mois. Dans une démarche stratégique, les équipementiers automobiles collaborent avec les sidérurgistes pour co-investir dans des lignes de revêtement nationales, une décision susceptible de déplacer une part significative de la demande annuelle des importations d'ici 2028.
Hausse des investissements nationaux et étrangers (CAPEX) pour l'expansion des capacités
Entre janvier 2024 et décembre 2025, JSW Steel et Tata Steel ont été à l'avant-garde d'une vague d'annonces d'extensions. Le programme ambitieux de JSW Steel s'étend à Vijayanagar, Dolvi et en Odisha. Parallèlement, Tata Steel investit dans une expansion de phase II à Kalinganagar. Au cours de l'exercice 2025, les investissements directs étrangers ont connu un bond significatif. Cette hausse a été largement portée par la prise de participation accrue d'ArcelorMittal dans AM/NS India et le renforcement de la collaboration technique de Posco avec JSW. Les États de l'est, riches en minerais, bénéficient d'un avantage fret pour approvisionner les centres de demande du nord. Cet avantage pourrait toutefois s'atténuer si le segment oriental du Corridor de fret dédié met en œuvre une réduction des tarifs ferroviaires d'ici 2027.
Un important programme d'infrastructure stimulant la demande à long cycle
Le Pipeline national d'infrastructures alloue des fonds significatifs jusqu'en 2030, les autoroutes, le métro et le logement en absorbant une part majeure. La phase I de Bharatmala a consommé une quantité substantielle d'acier, et la phase II devrait nécessiter des besoins annuels en acier plus élevés à partir de 2027, les corridors surélevés utilisant davantage d'acier par kilomètre. Le Pradhan Mantri Awas Yojana (Urbain) 2.0 vise un grand nombre de logements d'ici 2029, impliquant une demande incrémentale dans l'industrie sidérurgique en Inde qui devra satisfaire aux codes sismiques révisés imposant une densité d'armatures plus élevée dans les zones à haut risque[1].
Transition des constructeurs automobiles vers les aciers à haute résistance et les nuances pour véhicules électriques
Au cours de l'exercice 2025, la demande d'acier pour les véhicules particuliers a augmenté de manière significative. Alors que les constructeurs automobiles poursuivent les normes CAFE 2027, les aciers à haute résistance avancés (supérieurs ou égaux à 980 MPa) constituent désormais une part notable du mix. L'offre nationale reste contrainte. Malgré le lancement par Tata Steel d'une ligne d'aciers à haute résistance avancés et l'introduction d'une installation par JSW en 2024, ces ajouts ne suffisent pas à combler l'écart avec les importations. En 2025, avec la montée en puissance de la production de véhicules électriques, le secteur s'est tourné vers les aciers pour bacs de batteries. Actuellement, seuls Tata Steel et AM/NS India peuvent fournir ces aciers à grande échelle.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation d'acier par habitant encore inférieure à la moyenne mondiale | -0.4% | National, avec des écarts aigus dans les régions rurales et orientales | Long terme (≥ 4 ans) |
| Coûts volatils des matières premières et de l'énergie | -0.7% | National, avec une exposition plus forte pour les aciéries intégrées côtières | Court terme (≤ 2 ans) |
| Écosystème lent de collecte de ferraille nationale | -0.5% | National, avec des déficits d'infrastructure en Uttar Pradesh, Bihar, Madhya Pradesh | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Consommation d'acier par habitant encore inférieure à la moyenne mondiale
Au cours des huit premiers mois de l'exercice 26, la consommation intérieure est restée significativement en deçà de la moyenne mondiale et des niveaux typiques des nations développées[2]. Pour atteindre l'objectif du gouvernement d'ici l'exercice 31, la consommation doit croître annuellement et le PIB réel doit progresser à un rythme soutenu. Ces deux seuils sont susceptibles d'être affectés par les retournements du cycle du crédit. S'ajoutent à ce défi des déséquilibres régionaux : si l'Odisha, le Jharkhand et le Chhattisgarh représentent plus de la moitié de la production, ils n'en consomment qu'une faible part localement. Cette disparité contraint les aciéries du marché de l'acier en Inde à supporter des coûts de fret supplémentaires pour livrer leurs clients dans les régions occidentales et méridionales.
Coûts volatils des matières premières et de l'énergie
Au cours de l'exercice 2025, l'Inde a importé du charbon à coke à un prix moyen à destination qui a fortement augmenté en raison de perturbations météorologiques en Australie et de difficultés logistiques au Mozambique, qui ont tendu l'offre. Pour les aciéries intégrées, chaque hausse du prix du charbon peut rogner les marges d'EBITDA, à moins que ces coûts ne soient répercutés sur les clients. À la suite d'une révision tarifaire de Coal India, les tarifs d'électricité pour les consommateurs industriels en Odisha et au Jharkhand ont connu une hausse au cours de l'exercice 2025. Cette augmentation des tarifs a réduit les économies réalisées grâce aux installations solaires et éoliennes, qui nécessitent un investissement initial conséquent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les filières intégrées ancrent les volumes malgré l'intensité carboneLes lignes Haut-Fourneau–Convertisseur à Oxygène Basique ont produit 46,12 % de la production 2025 et sont en bonne voie pour un CAGR de 8,77 % jusqu'en 2031. Les usines de Tata Steel à Kalinganagar et de JSW à Vijayanagar, opérant à haute capacité, tirent parti du minerai et du charbon captifs, réalisant un avantage de coût sur les concurrents dépendant de sources marchandes. Bien que la capacité des Fours à Arc Électrique reste modeste, elle est prévue pour une croissance notable, soutenue par l'augmentation des matières premières disponibles grâce à la Politique de récupération des ferrailles d'ici 2030. Bien que des technologies telles que les fours à induction et les pilotes naissants d'hydrogène-DRI représentent une part plus faible du tonnage, elles font face à des défis à mesure que les Ordres de contrôle qualité éliminent progressivement l'acier non conforme aux normes ISI des projets publics.
Les prévisions indiquent que le marché des produits issus des Fours à Arc Électrique en Inde se développera significativement d'ici 2031. À mesure que les codes de construction mettent de plus en plus l'accent sur des normes sismiques plus strictes, les producteurs de barres inoxydables et micro-alliées dans l'industrie sidérurgique en Inde, qui utilisent principalement de la ferraille, sont ceux qui ont le plus à gagner.

Par forme de base :
l'universalité de l'acier brut masque la différenciation en avalEn 2025, la production d'acier brut a atteint des niveaux significatifs et devrait enregistrer un TCAC de 7,73 % jusqu'en 2031. L'optimisation des rendements comble l'écart entre les volumes d'acier brut et d'acier fini. Une ligne à bande continue affiche des rendements plus élevés, dépassant les aciéries conventionnelles. Parallèlement, une couléuse à deux rouleaux a considérablement réduit le cycle de la fusion à la bobine. L'Odisha et le Jharkhand ont exporté des brames semi-finies vers des transformateurs occidentaux, soulignant une inefficacité qui pourrait diminuer avec le lancement de nouvelles lignes de laminage à chaud dans les clusters orientaux.
Par forme finale :
l'acier fini stimule l'engagement des utilisateurs finauxEn 2025, les expéditions d'acier fini en Inde ont augmenté, s'alignant sur la croissance projetée du marché à un TCAC de 9,12 %. Bien que les produits laminés à chaud aient commandé une part de marché significative, leur croissance a été à la traîne, en partie en raison de l'adoption croissante de structures en aluminium dans les constructions légères industrielles. Bénéficiant des incitations PLI qui ont introduit de nouvelles capacités, les produits laminés à froid et revêtus ont connu une croissance robuste. Parallèlement, portés par des projets d'infrastructure tels que les autoroutes et la construction de métros, les produits longs sont appelés à croître régulièrement.
En 2025, les produits laminés à froid et revêtus représentaient une part notable du marché de l'acier indien, avec des projections suggérant une augmentation d'ici 2031, soulignant un virage stratégique vers les secteurs automobile et des appareils électroménagers.
Par secteur d'utilisation finale :
la domination de la construction rencontre la sophistication automobileLe bâtiment et la construction ont absorbé 51,02 % de l'acier fini en 2025 et affichent un CAGR prévu de 9,84 %. Ce secteur devrait croître régulièrement, soutenu par le programme Bharatmala Phase II, à forte intensité d'acier, et par le programme de logement PMAY (Urbain) 2.0. Les secteurs de l'automobile et des transports, qui représentent actuellement une part significative de la demande d'acier dans l'industrie sidérurgique en Inde, devraient également progresser. Cette croissance intervient même si l'intensité d'acier utilisée dans les véhicules devrait diminuer en raison de l'adoption de l'Acier Haute Résistance Avancé (AHSS). Les projets énergétiques, notamment les structures de montage solaire et les fils machine pour tours éoliennes, sont appelés à connaître la croissance la plus rapide. Cette progression s'aligne sur l'ambitieux objectif de capacité en énergies renouvelables fixé par le Ministère des nouvelles énergies et des énergies renouvelables.
Analyse géographique
En 2025, l'Odisha, le Jharkhand et le Chhattisgarh ont collectivement produit de l'acier brut, représentant une part significative de la production nationale indienne. Cette réalisation a été renforcée par le fait que ces États détiennent la majorité des réserves de minerai de fer du pays. L'Odisha est en passe d'augmenter encore sa capacité d'ici 2028, grâce à de nouveaux hauts fourneaux mis en service par AM/NS India et JSW. Le Chhattisgarh est à l'avant-garde de la croissance régionale, porté par la nouvelle installation de NMDC Steel et l'expansion de Jindal Steel. En 2025, l'Inde occidentale, ancrée par les pôles automobiles de Pune et Ahmedabad, représentait une part notable de la demande nationale. Les États du sud, bien que consommant une quantité substantielle, se trouvaient encore à importer des produits revêtus, une nécessité due à leur capacité locale de galvanisation limitée. Pendant ce temps, les centres de demande du nord et de l'est ont collectivement utilisé des volumes significatifs mais ont subi des pénalités de fret lors de l'approvisionnement auprès des aciéries orientales. Cependant, avec la mise en service prévue du bras oriental du Corridor de fret dédié d'ici 2027, il est anticipé que cela réduira ces coûts de fret. Ce développement pourrait réorienter une quantité considérable de flux annuels vers l'intérieur des terres, remodelant significativement le paysage concurrentiel.
Paysage réglementaire
Le secteur sidérurgique indien est encadré par le ministère de l'Acier (MoS) à travers des orientations politiques en matière de production, de distribution et de commerce, tandis que la conformité des produits est régie par le Bureau of Indian Standards (BIS) via des ordonnances obligatoires de contrôle qualité (QCO). Au 31 décembre 2025, 14 QCO étaient en vigueur, renforçant les critères d'éligibilité pour l'acier utilisé dans les marchés publics et accélérant l'élimination progressive des produits non conformes aux normes ISI dans les segments de demande liés aux infrastructures.
Du côté du commerce et des marchés publics, les flux d'importation sont canalisés via le Steel Import Monitoring System (SIMS), le SARAL-SIMS étant utilisé pour l'enregistrement et le suivi des importations. Les signaux politiques ont également favorisé l'approvisionnement domestique à travers la révision de mai 2025 de la politique relative aux produits en fer et en acier fabriqués localement (DMI&SP). L'ordonnance modificative sur le contrôle qualité de l'acier et des produits sidérurgiques de 2025 (Steel and Steel Products (Quality Control) Amendment Order, 2025) a temporairement suspendu l'application de 55 normes dans le cadre d'une rationalisation, ce qui a affecté le calendrier de conformité obligatoire pour certaines nuances.
Analyse de la chaîne de valeur
La chaîne de valeur de l'acier en Inde débute par les matières premières concentrées dans les ceintures de minerai de fer de l'Odisha, du Jharkhand, du Chhattisgarh et de Goa, alimentant les producteurs intégrés et secondaires. Les aciéries intégrées exploitent principalement les filières BF-BOF, le charbon à coke constituant un intrant essentiel qui reste sensible aux coûts. Parallèlement, les filières basées sur la ferraille sont contraintes par l'écosystème domestique de ferraille, ce qui façonne à son tour la montée en puissance des fours électriques à arc et l'économie des produits longs spéciaux.
Le traitement intermédiaire va de l'acier brut à la transformation en acier fini, couvrant le laminage à chaud, le laminage à froid et le revêtement. Les principaux acteurs historiques, notamment Tata Steel, JSW Steel, SAIL, AM/NS India et Jindal Steel and Power, investissent pour approfondir leurs capacités en aval et accroître leur capacité. La distribution en aval est fragmentée entre les canaux détenus par les entreprises et des réseaux de gros et de détail à plusieurs niveaux desservant les acheteurs de la construction et de l'industrie, créant des variations dans les prix réalisés, l'intensité en fonds de roulement et les niveaux de service selon la région et la forme du produit.
Paysage concurrentiel
L'industrie sidérurgique en Inde est modérément consolidée. Les leaders intégrés renforcent leurs lignes de revêtement, d'acier électrique et d'AHSS, réalisant d'impressionnantes marges d'EBITDA. Parallèlement, les acteurs des Fours à Arc Électrique se concentrent sur les produits longs spéciaux, tirant parti du futur mandat sur la ferraille pour disposer de matières premières plus abordables. Les partenariats technologiques stratégiques s'avèrent bénéfiques : la collaboration de JSW porte sur les aciers électriques, tandis que le partenariat de Tata est centré sur l'hydrogène-DRI, positionnant avantageusement ces acteurs établis sur les segments de marché à faible empreinte carbone et à haute valeur ajoutée. Des perturbateurs tels que NMDC Steel, soutenus par leur propre minerai et un terminal côtier nouvellement établi, visent à proposer des prix inférieurs à ceux des exportateurs expérimentés en Asie du Sud-Est. Un tel retournement de marché déclenche historiquement une concurrence par les prix, réduisant souvent les marges — un défi qui tend à avantager les aciéries disposant de leurs propres mines et d'une logistique intégrée.
Leaders du secteur de l'acier en Inde
-
Tata Steel
-
JSW Steel Limited
-
Steel Authority of India Limited (SAIL)
-
AM/NS India
-
Jindal Steel & Power Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acier en Inde Entreprises couvertes dans ce rapport
- AM/NS India
- Godawari Power and Ispat
- Jindal Steel & Power Limited
- JSW Steel Limited
- Kalyani Steels
- Mukand Ltd.
- NMDC Steel Limited
- Rashtriya Ispat Nigam Limited
- Steel Authority of India Limited (SAIL)
- Tata Steel
- Vedanta Limited
- VISA STEEL
Opportunités de marché et perspectives d'avenir
Le développement des capacités lié aux politiques publiques et la substitution des importations dans les aciers de qualité supérieure indiquent un espace inexploité à court et moyen terme dans les produits spéciaux et à valeur ajoutée. Le dispositif d'incitation liée à la production (PLI) pour l'acier spécial, y compris le déploiement de la phase 1.1 en janvier 2025, soutient le développement progressif des capacités domestiques dans les catégories revêtues, électriques et à haute résistance avancée. Cela s'aligne sur la demande observée des équipementiers pour les nuances AHSS et liées aux véhicules électriques, ainsi que sur des règles d'approvisionnement qui privilégient de plus en plus l'offre domestique conforme aux normes.
Les évolutions liées à la décarbonation des procédés et des matières premières ouvrent également des perspectives pour les opérateurs capables de relier la disponibilité de la ferraille, l'efficacité énergétique et les nouvelles filières de procédés. L'accent mis par Tata Steel sur la capacité EAF basée sur la ferraille à Ludhiana et sur des filières de procédés telles que HIsarna reflète des efforts actifs de diversification par rapport aux filières intensives en charbon. Par ailleurs, l'objectif de capacité de la Politique nationale de l'acier de 2017 (National Steel Policy 2017), fixé à 300 MTPA d'ici 2030-31, ainsi que l'objectif sectoriel de réduction de la dépendance aux importations de charbon à coke de 85 % à 65 % d'ici 2030-31, soutiennent les opportunités en matière de sécurité des matières premières domestiques, de valorisation et de capacité côtière liée à la logistique, susceptibles de réduire les coûts livrés tant pour les centres de demande domestique que pour les corridors d'exportation.
Développements industriels récents dans Marché de l'acier en Inde
- Juillet 2026 : JSW Steel a entamé le développement de l'usine sidérurgique intégrée de 2 MTPA dans la région de Rayalaseema, dans l'Andhra Pradesh (investissement de 16 350 crores de roupies). Le projet accroît la capacité dans une région côtière, favorisant une production plus élevée et une intégration régionale. Il renforce l'empreinte côtière de JSW et la sécurité d'approvisionnement à long terme, soutenant la croissance de la demande domestique et le potentiel d'exportation.
- Juillet 2026 : Tata Steel a investi 10 000 crores de roupies dans des projets au Jharkhand d'ici 2028 afin de porter sa capacité de production d'acier à 40 MTPA, dont 7 000 crores de roupies pour HIsarna et la technologie Easy Melting. Le programme accroît la capacité indienne de Tata Steel sur un marché clé et intègre des méthodes de production à haute efficacité supplémentaires dans son portefeuille. Il renforce le leadership dans les produits sidérurgiques à valeur ajoutée et les capacités à faibles émissions.
- Mai 2026 : JSW Steel a entamé la construction d'une usine sidérurgique intégrée greenfield de 13,2 MTPA à Paradeep, en Odisha (investissement de 65 000 crores de roupies). Cette augmentation de capacité renforce l'offre régionale sur la côte de l'Odisha et améliore la logistique côtière. Elle stimule la croissance de la chaîne de valeur en aval et la présence sur le marché régional.
Marché de l'acier en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, nous dimensionnons le marché de l'acier en Inde comme le volume domestique d'acier brut produit et vendu en Inde, ainsi que la conversion en acier fini fourni aux utilisateurs finaux à travers le pays.
Exclusions du périmètre : Nous excluons les produits en acier fabriqués en aval et les services de fabrication à façon (tels que la fabrication de structures et l'assemblage de composants) lorsque la valeur ajoutée est principalement liée à la transformation et non à la sidérurgie.
Aperçu de la segmentation
- Par technologie
- Haut fourneau-convertisseur à oxygène basique (HF-COB)
- Four à arc électrique (FAE)
- Autres technologies
- Par forme de base
- Acier brut
- Par forme finale
- Acier fini
- Par secteur d'utilisation finale
- Automobile et transport
- Bâtiment et construction
- Outils et machines
- Biens de consommation
- Énergie
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par cartographier la chaîne de valeur de l'acier en Inde et le flux allant de la production d'acier brut à la disponibilité en acier fini, puis à la demande des utilisateurs finaux. Les ensembles de données publics sont utiles à cet égard, car ils ancrent le modèle sur des volumes physiques avant l'application des hypothèses de prix.
Les principales références non payantes comprenaient des sources officielles et sectorielles telles que les publications du ministère de l'Acier (Inde), les statistiques du Joint Plant Committee, les séries de données de la World Steel Association, les codes commerciaux UN Comtrade pour les produits sidérurgiques, et les indicateurs macroéconomiques de la Reserve Bank of India qui influencent l'activité dans la construction et l'industrie. Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée pour suivre les ajouts de capacité, les fermetures et les évolutions du mix produit. Le cas échéant, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, la visibilité des importations et exportations au niveau des expéditions, ainsi que les brevets pour recouper les orientations technologiques et produits. Les sources documentaires listées ici sont illustratives, et nous avons consulté de nombreux autres documents publics pour collecter des données, valider les hypothèses et clarifier les lacunes.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur les producteurs d'acier, les distributeurs et stockistes, les grands acheteurs industriels, et les spécialistes sectoriels qui suivent la demande provenant de la construction, de l'automobile, de la machinerie et de l'énergie. Nous avons utilisé ces échanges pour tester les hypothèses d'utilisation, confirmer les évolutions du mix produit entre acier long et acier plat, et vérifier la cohérence du comportement des importations et exportations par rapport à l'offre domestique. S'agissant d'un marché national, nous avons également veillé à couvrir les principaux pôles de production et de consommation afin d'éviter de surpondérer une région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs de plus petite taille : 20 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement central repose sur une approche descendante dans laquelle la production, le commerce net et la disponibilité apparente en acier sont reconstitués pour l'Inde, puis répartis entre les flux d'acier brut et d'acier fini à l'aide de facteurs de conversion et de signaux relatifs au mix produit. Pour maintenir des totaux réalistes, nous avons corroboré le résultat par des vérifications ascendantes sélectives, telles que la capacité échantillonnée par principales filières, les plages d'utilisation recueillies lors des entretiens, et des contrôles volume multiplié par prix moyen réalisé lorsque les prix étaient nécessaires à la cohérence.
Les données les plus déterminantes comprenaient la production d'acier brut et les ajouts de capacité, la part respective des hauts fourneaux et des fours à arc électrique, les volumes d'importation et d'exportation par principaux codes de produits sidérurgiques, les indicateurs d'activité dans la construction et les infrastructures, et les tendances de production automobile qui influencent la demande en acier plat. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios étayée par des avis d'experts, car les montées en puissance de capacité, les changements de politique et les cycles de demande peuvent faire évoluer rapidement les résultats. Lorsque les données ascendantes étaient fragmentaires pour les petits laminoirs ou la distribution informelle, nous avons comblé les lacunes à l'aide de plages d'utilisation au niveau des pôles et les avons recoupées avec les totaux nationaux d'offre et de commerce.
Validation des données et cycle de mise à jour
Nous validons le modèle en comparant les résultats à des signaux indépendants tels que les séries de production publiées, les balances commerciales et les indicateurs de consommation qui devraient évoluer dans le même sens que la demande en acier. Les écarts sont examinés par étapes, d'abord au niveau des données d'entrée (unités, calendrier, facteurs de conversion), puis au niveau des données de sortie (répartitions des parts et taux de croissance), avant la validation par les analystes.
Si une anomalie apparaît, comme un saut soudain des échanges commerciaux ou une modification de capacité non reflétée dans la production, l'hypothèse est réexaminée et les experts concernés sont recontactés pour confirmer ce qui a changé. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'acier en Inde selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés sur le marché de l'acier en Inde semblent souvent différents parce que l'unité sous-jacente n'est pas toujours la même, et parce que certaines études mélangent volume et valeur sans expliquer clairement la conversion. Des différences apparaissent également lorsqu'une estimation est plus proche de la production d'acier brut, tandis qu'une autre s'oriente davantage vers les expéditions d'acier fini aux utilisateurs finaux.
L'écart principal provient de la question de savoir si l'acier brut et l'acier fini sont fusionnés en un seul chiffre, alors que Mordor Intelligence maintient le dimensionnement en termes de volume et le rattache à la disponibilité apparente (production plus commerce net) avant d'allouer à la demande des utilisateurs finaux, plutôt que de gonfler les totaux par un double comptage des étapes de conversion.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 162,23 millions de tonnes (2025) | |
| Association professionnelle A | 175,00 millions USD (2025) | Cette estimation semble plus proche du reporting de la production d'acier brut et peut surestimer la taille du marché lorsque la conversion en acier fini et les ajustements liés au commerce net ne sont pas appliqués de manière cohérente tout au long de l'année. |
| Revue spécialisée B | 150,00 millions USD (2025) | Ce chiffre paraît plus conservateur car il restreint vraisemblablement le décompte aux seules expéditions d'acier fini, et il peut utiliser un découpage temporel différent pour les importations et les exportations, ce qui modifie la disponibilité apparente. |
L'écart entre les valeurs publiées s'explique principalement par le choix des unités et le comptage des étapes entre acier brut et acier fini, suivi de la manière dont le commerce est calculé en net et calé dans le temps. Notre approche reste traçable jusqu'au tonnage physique et repose sur des conversions reproductibles, de sorte que le total peut être revérifié à mesure que de nouvelles données de production, de commerce et de capacité sont disponibles.
Questions clés auxquelles le rapport répond
Quel est le volume projeté du marché de l'acier en Inde d'ici 2031 ?
La demande devrait atteindre 273,88 millions de tonnes d'ici 2031, croissant à un TCAC de 9,12 %, contre 177,03 millions de tonnes en 2026.
Quel segment contribuera à la croissance la plus rapide de la demande en forme finale ?
Les produits en acier fini devraient se développer à un TCAC de 9,12 % jusqu'en 2031, dépassant les autres catégories de produits finis.
Comment les dépenses d'infrastructure influenceront-elles la consommation d'acier ?
Le Bharatmala Phase II et le PMAY (Urbain) 2.0 à eux seuls pourraient créer plus de 30 millions de tonnes de demande annuelle incrémentale une fois pleinement mobilisés après 2027.
Quel rôle joue la ferraille dans la feuille de route de décarbonation de l'Inde ?
Le projet de Politique de la ferraille vise à doubler la disponibilité nationale de ferraille ferreuse d'ici 2030, augmentant la production des fours à arc électrique et réduisant l'intensité carbone.
Quelle région est en passe de connaître la plus forte croissance de production ?
Le Chhattisgarh est en pleine croissance, aidé par l'usine de Nagarnar de NMDC Steel et l'expansion d'Angul de Jindal Steel.