
Taille et parts du marché des canules nasales à haut débit
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.91 Milliards de dollars |
| Taille du Marché (2031) | 14.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
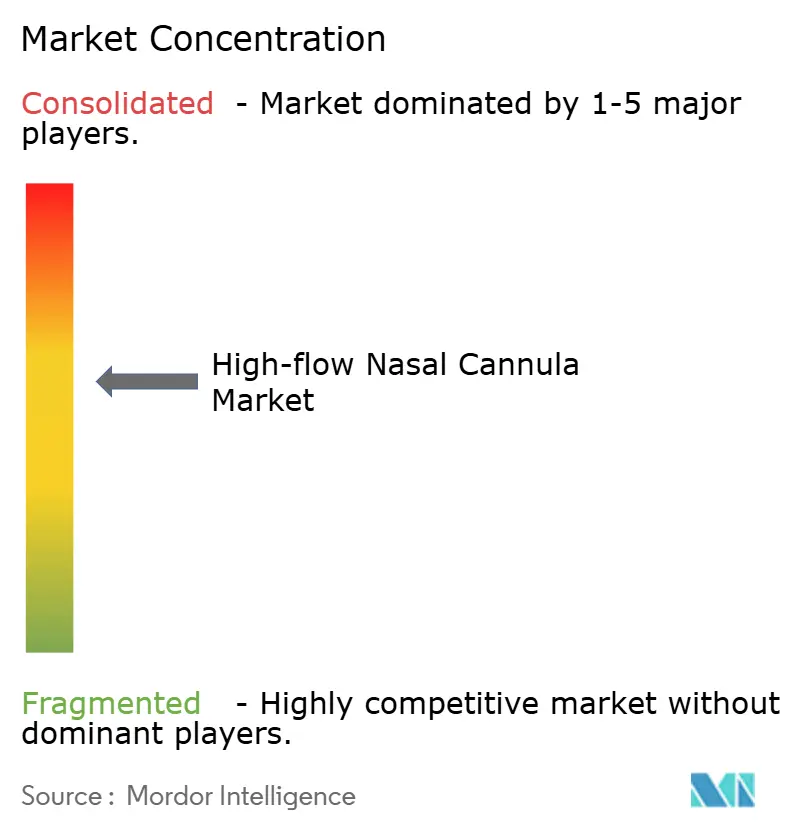
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des canules nasales à haut débit par Mordor Intelligence
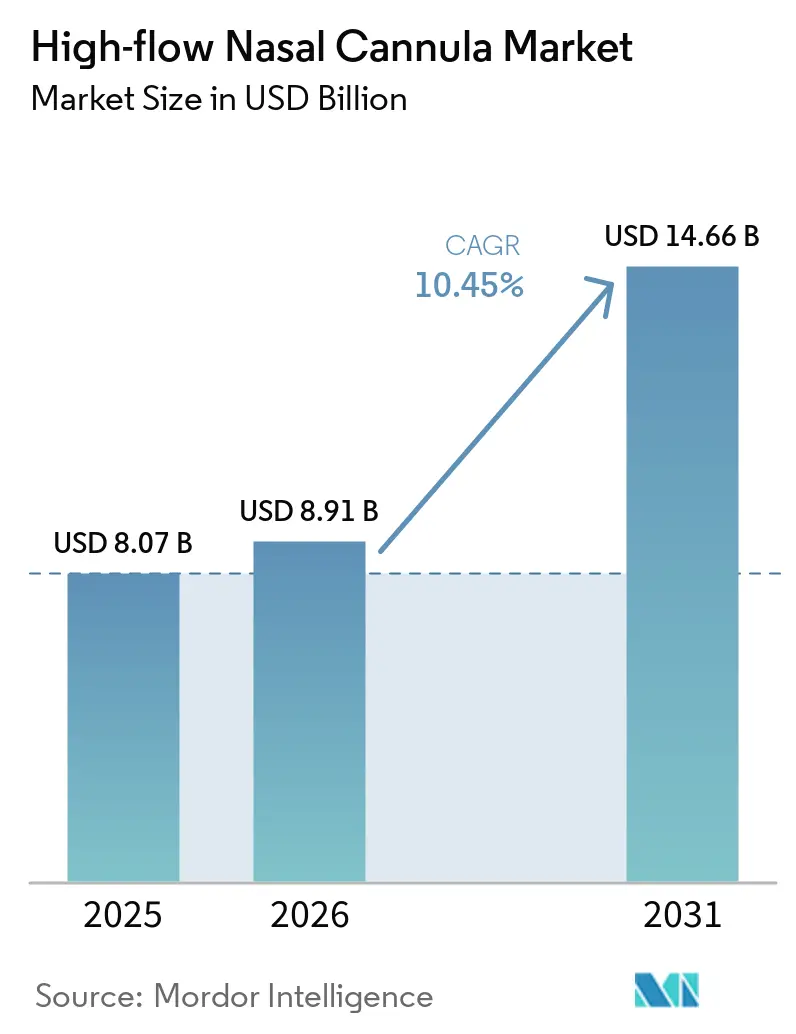
La taille du marché des canules nasales à haut débit était évaluée à 8,07 milliards USD en 2025 et devrait croître de 8,91 milliards USD en 2026 pour atteindre 14,66 milliards USD d'ici 2031, à un CAGR de 10,45 % au cours de la période de prévision (2026-2031). Cette croissance est portée par l'adoption croissante de l'oxygénothérapie à haut débit chauffée et humidifiée, qui réduit les taux d'intubation, raccourcit les durées d'hospitalisation et améliore le confort des patients. L'expansion des preuves cliniques dans la bronchopneumopathie chronique obstructive (BPCO), la bronchiolite et les soins péri-opératoires élargit le marché des canules nasales à haut débit dans les environnements hospitaliers, d'urgence et de soins à domicile. La prévalence croissante des maladies respiratoires — la BPCO touche 200 millions de personnes et a causé 3,2 millions de décès en 2024 — continue de stimuler la demande firsnet.org. L'innovation rapide des dispositifs en matière de surveillance intégrée du débit, associée aux plateformes de télé-respiratoire, renforce la proposition de valeur pour les prestataires tout en réduisant le coût total des soins. Parallèlement, les enseignements en matière de contrôle des infections tirés des récentes pandémies accélèrent la préférence pour les systèmes non invasifs d'administration de gaz qui minimisent la dispersion des aérosols.
Principaux enseignements du rapport
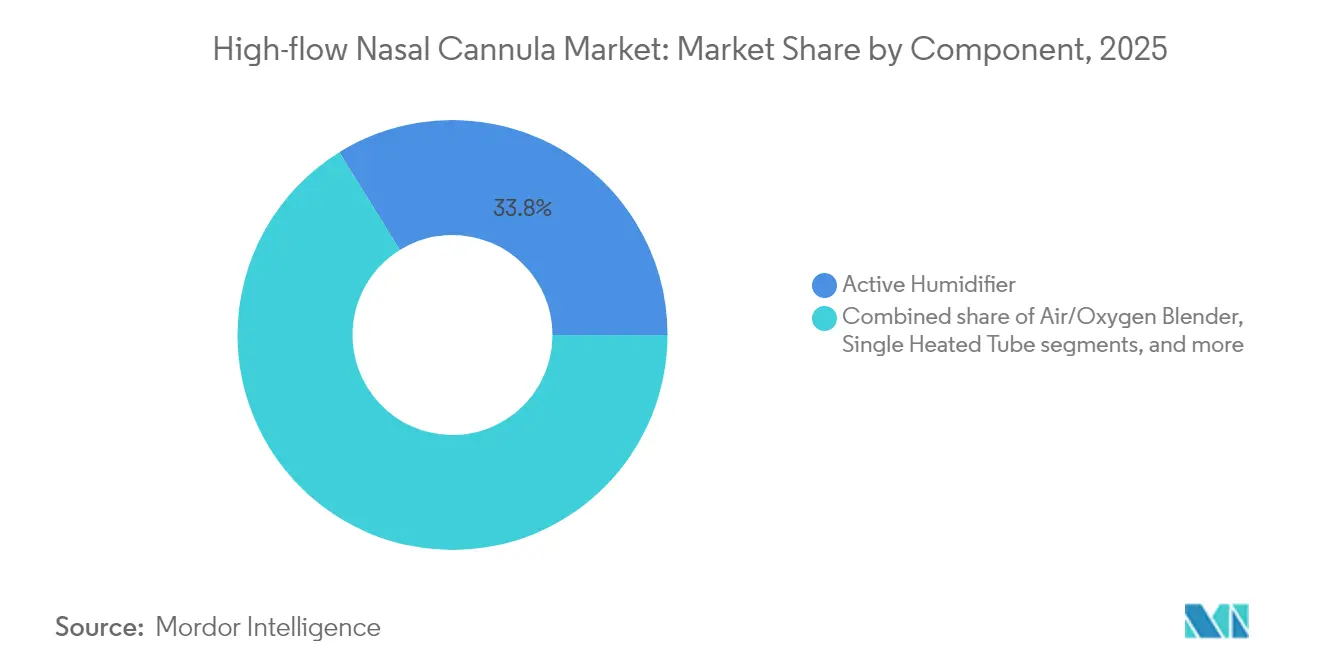
- Par composant, les humidificateurs actifs ont dominé avec 33,82 % de la part de marché des canules nasales à haut débit en 2025, tandis que les composants de canules nasales devraient progresser à un CAGR de 13,33 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et unités de soins intensifs ont détenu 47,30 % de la part de revenus en 2025 ; les environnements de soins à domicile affichent le CAGR projeté le plus rapide à 12,57 % entre 2026 et 2031.
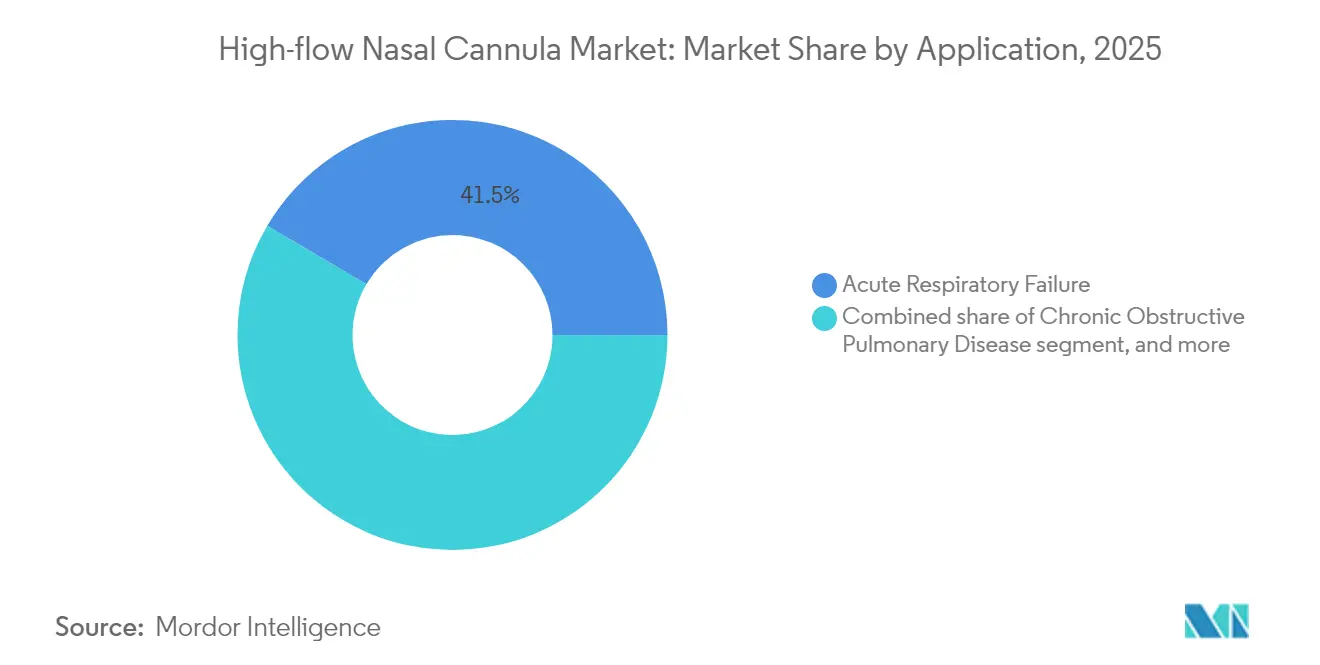
- Par application, l'insuffisance respiratoire aiguë a représenté 41,52 % de la taille du marché des canules nasales à haut débit en 2025, tandis que les applications liées à la BPCO devraient croître à un CAGR de 11,23 % jusqu'en 2031.
- Par groupe d'âge des patients, les adultes (18-64 ans) ont représenté 58,40 % de la part de marché des canules nasales à haut débit en 2025 ; le segment gériatrique est en passe d'atteindre un CAGR de 10,21 % de 2026 à 2031.
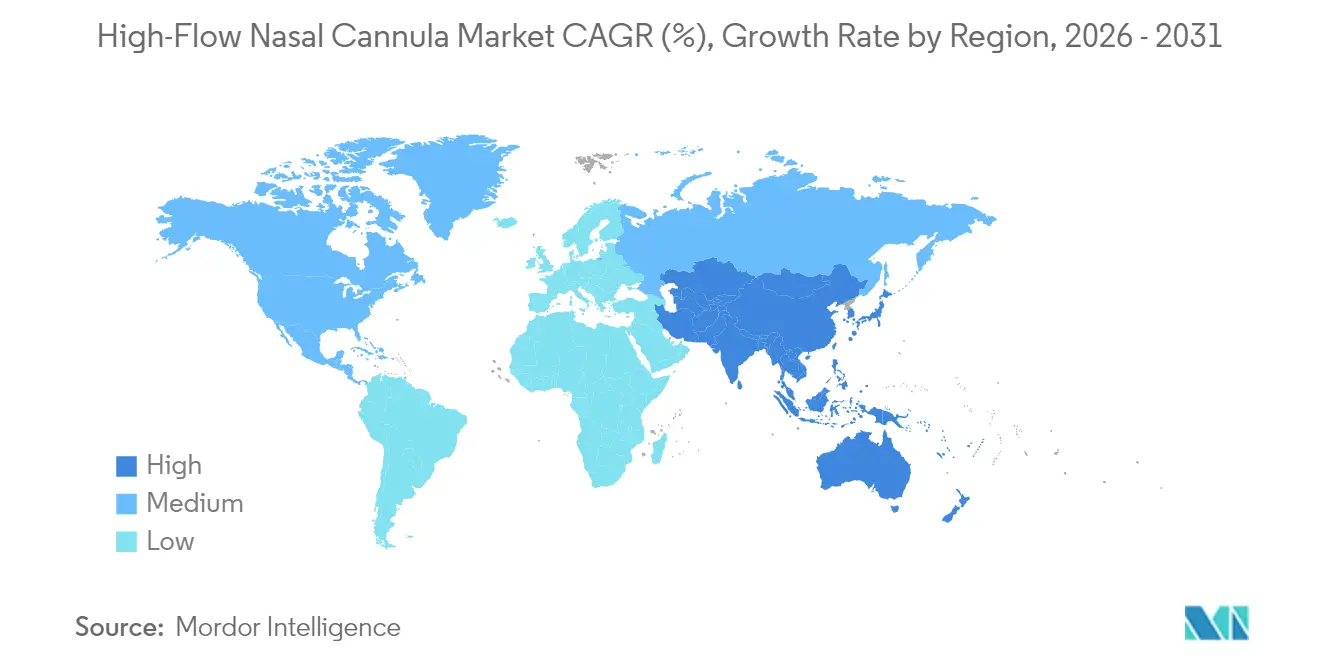
- Par géographie, l'Amérique du Nord a dominé avec 37,45 % des revenus mondiaux en 2025 ; l'Asie-Pacifique devrait enregistrer un CAGR de 10,86 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Analyse de l'impact des moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence mondiale croissante des maladies respiratoires aiguës et chroniques | +2.0% | Mondial | Long terme (≥ 4 ans) |
| Avancées technologiques dans l'humidification chauffée et la surveillance intégrée du débit | +2.0% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Élargissement des applications de la canule nasale à haut débit au-delà de l'USI vers les services d'urgence et les environnements péri-opératoires | +1.0% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Adoption croissante de l'oxygénothérapie à domicile et des soins télé-respiratoires | +3.0% | Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Remboursement favorable et recommandations cliniques soutenant l'oxygénation non invasive | +1.0% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Augmentation des taux de naissances prématurées nécessitant une canule nasale à haut débit néonatale | +1.0% | Asie-Pacifique, Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence mondiale croissante des maladies respiratoires aiguës et chroniques
Le fardeau de la BPCO, qui a touché 200 millions de personnes et causé 3,2 millions de décès en 2024, incite les cliniciens à aller au-delà des méthodes conventionnelles d'administration d'oxygène[1]. Les cas d'asthme ont dépassé 350 millions dans le monde, tandis que la grippe saisonnière est restée l'agent pathogène le plus détecté dans la surveillance de l'hémisphère nord. Ces pressions épidémiologiques ont accru la demande de thérapie à haut débit qui réduit les réadmissions et améliore les scores de qualité de vie liée à la santé, positionnant le marché des canules nasales à haut débit comme un pilier essentiel des soins respiratoires modernes.
Avancées technologiques dans l'humidification chauffée et la surveillance intégrée du débit
Des études comparatives sur banc d'essai portant sur les principaux dispositifs ont montré que l'AIRVO 2, le bellavista 1000 et le HUMID-BH délivraient une valeur plus proche du point de rosée nominal à 37 °C, améliorant ainsi la protection des muqueuses et le dégagement des sécrétions[2]. La modélisation par dynamique des fluides numérique a confirmé que la géométrie optimisée de la canule permet d'atteindre une humidité relative proche de 100 % dans le nasopharynx, limitant ainsi l'obstruction des voies aériennes. Ces innovations permettent la titration en temps réel du débit et de la FiO₂, étendent la thérapie au-delà des murs de l'USI et différencient les offres au sein du marché des canules nasales à haut débit.
Élargissement des applications de la canule nasale à haut débit au-delà de l'USI vers les services d'urgence et les environnements péri-opératoires
Un essai randomisé portant sur 1 000 patients en endoscopie gastro-intestinale sous sédation a réduit l'hypoxie de 21,2 % à 2,0 % grâce à l'utilisation de la canule nasale à haut débit, éliminant ainsi les événements graves. Dans les services d'urgence, la canule nasale à haut débit améliore le confort et montre une tendance à la baisse des taux d'admission par rapport à l'oxygène conventionnel. En péri-opératoire, les données intermédiaires de l'étude NOTACS suggèrent une réduction des complications pulmonaires et des durées de séjour après une chirurgie cardiaque. Ces preuves élargissent la demande adressable, renforçant le marché des canules nasales à haut débit.
Adoption croissante de l'oxygénothérapie à domicile et des soins télé-respiratoires
La canule nasale à haut débit à domicile chez les patients atteints de BPCO sévère a réduit les exacerbations de 1,40 événements et évité 0,96 hospitalisation annuellement. L'intégration avec des tableaux de bord en nuage permet aux cliniciens d'ajuster le débit à distance, en accord avec les incitations aux soins fondés sur la valeur. Les protocoles de sortie précoce pour les nourrissons prématurés sous canule nasale à haut débit à domicile démontrent une portée étendue vers le soutien pédiatrique à long terme. Collectivement, ces développements ouvrent une frontière lucrative pour le marché des canules nasales à haut débit.
Analyse de l'impact des contraintes*
| Analyse de l'impact des contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement et d'exploitation élevés par rapport à l'administration conventionnelle d'oxygène | -2.0% | Régions à faibles ressources | Moyen terme (2-4 ans) |
| Manque de personnel qualifié et lacunes en matière de formation dans les régions en développement | -1.0% | Asie-Pacifique, Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Préoccupations en matière de contrôle des infections et de génération d'aérosols lors des pandémies | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Pression concurrentielle de la ventilation non invasive alternative (CPAP/BiPAP) | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'exploitation élevés par rapport à l'administration conventionnelle d'oxygène
L'investissement initial dans un système de canule nasale à haut débit peut représenter 3 à 5 fois le prix de l'oxygène standard, et les circuits jetables engendrent des dépenses récurrentes. Une analyse coût-utilité dans la bronchiolite pédiatrique a montré que le CPAP coûtait 17 574 USD contre 29 421 USD pour la canule nasale à haut débit, tout en générant marginalement plus d'années de vie ajustées sur la qualité (QALY). Les contraintes budgétaires et les lacunes infrastructurelles, telles que l'alimentation électrique irrégulière, ralentissent l'adoption dans les économies en développement et tempèrent la trajectoire du marché des canules nasales à haut débit.
Manque de personnel qualifié et lacunes en matière de formation dans les régions en développement
Des enquêtes révèlent une grande variabilité dans la sélection des débits et les stratégies de sevrage entre les établissements. Un projet d'amélioration de la qualité pédiatrique ayant standardisé le sevrage a réduit la durée moyenne de la thérapie de 16 heures et la durée de séjour de 24 heures. La pénurie de thérapeutes respiratoires et les programmes d'éducation structurés dans de nombreux pays à revenu intermédiaire limitent la mise en œuvre optimale de la canule nasale à haut débit, freinant le marché des canules nasales à haut débit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les humidificateurs actifs dominent la part de marchéLes humidificateurs actifs ont capté 33,82 % des revenus par composant en 2025 grâce à leur rôle essentiel dans la délivrance de gaz à une humidité correspondant à la température corporelle qui protège les muqueuses. La taille du marché des canules nasales à haut débit pour les humidificateurs actifs devrait augmenter à un CAGR régulier de 9,03 % jusqu'en 2031, alors que les unités de nouvelle génération intègrent un contrôle du point de rosée basé sur des algorithmes. Les mélangeurs air/oxygène suivent, portés par la demande de titration précise de la FiO₂ compatible avec l'intégration aux dossiers médicaux électroniques. Les composants de canules nasales mèneront le segment avec un CAGR de 13,33 %, reflétant des améliorations de conception qui réduisent les escarres de pression et prennent en charge le dimensionnement pédiatrique. Les fabricants intègrent de plus en plus ces composants dans des écosystèmes propriétaires, renforçant la fidélisation au sein du marché des canules nasales à haut débit.
Les raffinements de conception découlent de travaux de dynamique des fluides numérique démontrant une distribution plus fluide du gaz et une réduction du cisaillement à l'interface. Les tubes chauffants uniques gagnent du terrain car ils minimisent la condensation, qui peut déclencher des alarmes et des interruptions de thérapie. Les stratégies de produits intégratives combinant humidificateur, mélangeur, circuit et canule sous un seul label de marque aident les principaux fournisseurs à défendre leurs prix et marges au sein du marché des canules nasales à haut débit.

Par utilisateur final :
les environnements de soins à domicile émergent comme frontière de croissanceLes hôpitaux et unités de soins intensifs ont représenté 47,30 % du chiffre d'affaires mondial en 2025, la canule nasale à haut débit (HFNC) étant devenue la norme dans les algorithmes d'escalade thérapeutique, des lunettes nasales à la ventilation. Une méta-analyse portant sur 10 230 patients a confirmé un risque relatif de 0,85 pour le recours ultérieur à la ventilation invasive par rapport à l'oxygénothérapie conventionnelle, renforçant ainsi la demande hospitalière. Les centres de soins de longue durée intègrent la HFNC pour gérer l'hypoxémie chronique chez les résidents âgés, grâce à des unités portables montées sur chariot.
Les environnements de soins à domicile devraient se développer à un CAGR de 12,57 %, le plus rapide parmi les utilisateurs finaux, portés par les preuves d'une réduction des réhospitalisations liées à la BPCO et par les avancées des tableaux de bord de télé-surveillance respiratoire. Les ventilateurs à haut débit sont utilisés dans les soins à domicile, les cliniques spécialisées et les centres de soins de longue durée. La taille du marché des canules nasales à haut débit pour usage à domicile devrait passer de 1,1 milliard USD en 2025 à 2,23 milliards USD d'ici 2031. Les données rétrospectives pédiatriques révèlent de faibles taux de complications chez les enfants sortis de l'hôpital sous HFNC pour obstruction des voies aériennes supérieures et élimination du CO₂. Les nouveaux modèles de remboursement intégrant la télésurveillance stimulent davantage l'adoption, diversifiant ainsi les sources de revenus sur le marché des canules nasales à haut débit.
Par application :
la prise en charge de la BPCO stimule la dynamique de croissanceL'insuffisance respiratoire aiguë a conservé la plus grande part d'application à 41,52 % en 2025. Une étude MIMIC-IV a montré que la canule nasale à haut débit réduisait la mortalité par sepsis à 28 jours à 18,6 % contre 31,2 % dans les soins standard, soulignant le bénéfice clinique. L'insuffisance cardiaque aiguë représente une niche plus petite mais en croissance où les patients intolérants au masque bénéficient d'une administration d'oxygène en circuit ouvert.
Les cas d'utilisation liés à la BPCO progressent le plus rapidement avec un CAGR de 11,23 %, soutenus par des données randomisées indiquant un moindre taux d'échec thérapeutique par rapport à la ventilation non invasive et un meilleur confort. Le rapport GOLD 2025 recommande officiellement la canule nasale à haut débit pour certains phénotypes de BPCO, offrant une impulsion guidée par les recommandations. Ces validations devraient porter la part de marché des canules nasales à haut débit pour les applications BPCO à 24,85 % d'ici 2031. Les indications post-extubation, de sédation procédurale et palliatives élargissent collectivement la base de revenus.
Par groupe d'âge des patients :
le segment gériatrique affiche le plus fort potentiel de croissanceLes adultes âgés de 18 à 64 ans ont généré 58,40 % des ventes de 2025, les cliniciens ayant adopté la canule nasale à haut débit pour la sepsis, les traumatismes et les soins post-opératoires. Des essais montrent que la canule nasale à haut débit pendant l'exercice réduit le travail respiratoire et pourrait soutenir les programmes de rééducation. La thérapie néonatale et pédiatrique reste importante en raison du triplement des admissions pour bronchiolite au cours de la dernière décennie.
La cohorte gériatrique devrait croître à un CAGR de 10,21 %, le plus rapide de tous les groupes d'âge, les problèmes de confort limitant la tolérance au masque chez les personnes âgées. Des revues systématiques révèlent une amélioration des scores de dyspnée et moins d'arrêts de thérapie dans la pneumopathie interstitielle fibrotique lors de l'utilisation de la canule nasale à haut débit plutôt que de la ventilation non invasive. La taille du marché des canules nasales à haut débit pour les patients gériatriques devrait doubler entre 2026 et 2031, à mesure que les programmes de soins à domicile se développent et que la télésurveillance atténue les contraintes de personnel.
Analyse géographique
Marché des Canules Nasales à Haut Débit en Amérique du Nord
L'Amérique du Nord a dominé avec une part de revenus de 37,45 % en 2025, soutenue par des remboursements avancés et 25 millions de cas d'asthme diagnostiqués aux États-Unis. La thérapie à haut débit a migré des unités de soins intensifs vers les services généraux, les succès du soutien à la bronchiolite ayant entraîné une augmentation de 4,8 fois de l'utilisation des canules nasales à haut débit en pédiatrie entre 2013 et 2022. La taille du marché des canules nasales à haut débit pour les soins à domicile dans la région est en passe de dépasser 1,58 milliard USD d'ici 2031, dans un contexte d'acceptation par les assureurs des offres groupées de télé-respiratoire.
Marché des Canules Nasales à Haut Débit en Asie-Pacifique
L'Asie-Pacifique est en passe d'enregistrer le CAGR le plus rapide à 10,86 %, porté par la hausse de l'incidence des maladies respiratoires, les investissements dans les infrastructures et la localisation par les fournisseurs mondiaux. Le recueil 2024 de l'OMS a mis en avant des solutions à faible coût telles que PremieBreathe destinées aux services de néonatologie dans les hôpitaux à ressources limitées. Les programmes gouvernementaux en Chine et en Inde qui subventionnent les équipements de ventilation non invasive devraient favoriser une adoption plus large dans les établissements de niveau secondaire.
Marché des Canules Nasales à Haut Débit en EMEA et en Amérique du Sud
L'Europe continue d'adopter les canules nasales à haut débit dans les systèmes de santé occidentaux où de solides essais cliniques valident les résultats. L'adoption en Europe de l'Est progresse grâce au financement de l'UE pour la modernisation des soins respiratoires. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants mais prometteurs ; des initiatives ciblées de formation des cliniciens et des systèmes de canules nasales à haut débit modulaires adaptés à une alimentation électrique irrégulière devraient accélérer le marché des canules nasales à haut débit sur l'horizon de prévision.
Paysage réglementaire
Les systèmes de canules nasales à haut débit (HFNC) sont réglementés en tant que dispositifs médicaux, l'accès au marché étant façonné par des normes de sécurité et de performance applicables aux équipements de thérapie à haut débit respiratoire et aux circuits de gaz respiratoires. En avril 2026, l'ISO a publié la norme ISO 80601-2-90:2026, établissant des exigences particulières pour la sécurité de base et les performances essentielles des équipements de thérapie respiratoire à haut débit. Cette mise à jour relève le niveau des preuves d'essai et de la documentation de gestion des risques utilisées dans les principales juridictions.
Dans l'Union européenne, la conformité au règlement MDR (UE) 2017/745 continue de se durcir à travers des normes et des exigences de base de données. En février 2026, la décision d'exécution (UE) 2026/193 a mis à jour la liste des normes harmonisées relevant du MDR, incluant des mises à jour pertinentes pour les circuits de gaz respiratoires et les connecteurs de petit diamètre. Mai 2026 a également marqué le caractère obligatoire de l'enregistrement EUDAMED pour tous les nouveaux dispositifs MDR et IVDR mis sur le marché de l'UE, augmentant l'importance d'une identification précise des dispositifs et d'un alignement de la nomenclature. Aux États-Unis, les composants HFNC tels que les interfaces nasales continuent d'obtenir l'autorisation via la voie FDA 510(k) sous les classifications de dispositifs de classe II, renforçant la nécessité de revendications de performance étayées et d'un étiquetage correspondant aux indications autorisées, dans les milieux hospitaliers et hors soins intensifs.
Paysage concurrentiel
Le marché des canules nasales à haut débit affiche une concentration modérée. Fisher & Paykel Healthcare domine avec la plateforme Optiflow et a enregistré une croissance à deux chiffres des soins à domicile au cours de l'exercice 2025. Teleflex tire parti de son vaste portefeuille en anesthésie et en soins respiratoires pour regrouper la canule nasale à haut débit avec des outils de gestion des voies aériennes. ResMed capitalise sur son savoir-faire en connectivité nuagique pour intégrer les données de débit dans son écosystème AirView de surveillance à distance des patients.
Les tests d'humidité sur banc d'essai ont révélé des écarts de performance mesurables entre les familles de produits, influençant la préférence de marque parmi les cliniciens. ICU Medical (Smiths Medical) prévoit de connecter le matériel de canule nasale à haut débit à son réseau de surveillance de perfusion et de signes vitaux, permettant des tableaux de bord cliniques unifiés. Les entrants de niche se concentrent sur des unités portables à batterie pour le transport ambulatoire et les services à faibles ressources, utilisant la fabrication additive en polymère pour réduire les coûts et accélérer la personnalisation. À mesure que la thérapie à domicile progresse, l'esthétique grand public et les applications pour smartphones sont sur le point de transformer l'expérience patient en facteur de différenciation concurrentielle au sein du marché des canules nasales à haut débit.
Plusieurs fournisseurs pilotent désormais des algorithmes d'intelligence artificielle qui titrent automatiquement le débit et la FiO₂ en fonction des flux continus de signes vitaux, visant à faire de la précision logicielle un facteur de différenciation essentiel. Les modèles d'abonnement regroupant les consommables avec l'analyse en nuage gagnent du terrain, générant des revenus de service prévisibles pour les fabricants. Les partenariats avec les prestataires d'hospitalisation à domicile accélèrent le déploiement de chariots de canules nasales à haut débit compacts et prêts à fonctionner sur batterie pouvant être gérés à distance par des thérapeutes respiratoires. Ces mouvements intensifient la pression concurrentielle sur les prix tout en élevant l'importance de la solidité des écosystèmes numériques sur l'ensemble du marché des canules nasales à haut débit.
Leaders du secteur des canules nasales à haut débit
-
Fisher & Paykel Healthcare Limited
-
Teleflex Incorporated
-
Vapotherm Inc.
-
Masimo Corp. (TNI medical AG)
-
ResMed Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des canules nasales à haut débit Entreprises couvertes dans ce rapport
- Fisher & Paykel Healthcare
- Teleflex
- Resmed
- Vapotherm Inc.
- Masimo Corp. (TNI medical AG)
- Hamilton Medical
- Smiths Group
- Flexicare Medical
- Devatec S.A.
- Great Group Medical Co., Ltd.
- Medline Industries
- FisherBiotech GmbH
- Teijin Pharma Ltd.
- HEYER Medical AG
- BD (Becton, Dickinson & Co.)
- Cardinal Health
- GE HealthCare Technologies Inc.
- Koninklijke Philips
Lire l’analyse des entreprises de canule nasale à haut débit
Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans l'extension du HFNC au-delà des flux de travail centrés sur les soins intensifs, vers les services d'urgence, les environnements périopératoires, ainsi que des parcours structurés de soins à domicile et de longue durée, où la simplicité de mise en place, la portabilité et la surveillance à distance réduisent les obstacles opérationnels à une utilisation soutenue. Les recommandations de pratique ont commencé à formaliser des protocoles pédiatriques de haut débit au niveau régional, comme le Pan-London and South East England Best Practice Guidance for Heated Humidified High Flow Therapy (en vigueur depuis septembre 2024). Ces mises à jour créent une demande d'achat pour des dispositifs et consommables standardisés et renforcent l'adoption pilotée par la formation dans les grands réseaux hospitaliers.
La différenciation des produits évolue d'une simple humidification chauffée vers une performance mesurable dans l'administration de thérapies en aérosol et une aide à la décision numérique. Des travaux comparatifs in vitro (publiés en février 2026) évaluant l'efficacité d'administration d'aérosols d'un nouveau dispositif HFNC par rapport à l'Airvo 2 mettent en évidence un espace inexploité autour des revendications de performance en matière d'administration d'aérosols intégrée, y compris sur des modèles allant du néonatal à l'adulte. La cartographie de la recherche en 2026 souligne également une plus grande importance accordée à l'innovation technologique et à l'aide à la décision pilotée par l'IA pour prédire l'échec du HFNC, ce qui s'aligne avec l'évolution du marché vers des plateformes connectées pouvant soutenir un déploiement hors soins intensifs et une surveillance à domicile.
Développements industriels récents dans Marché des canules nasales à haut débit
- Avril 2026 : Vapotherm a reçu l'autorisation FDA 510(k) américaine pour son All Patient Circuit (APC), permettant au système HVT 2.0 d'être utilisé du nouveau-né à l'adulte sur une plage de débit de 2 à 45 L/min. Cette autorisation soutient une approche à circuit unique pouvant simplifier l'inventaire hospitalier et standardiser les protocoles entre groupes d'âge. Elle renforce également la position de Vapotherm auprès des comptes recherchant une couverture multi-populationnelle sans changer l'architecture de la plateforme.
- Mai 2025 : Vapotherm a annoncé que le HVT 2.0 avait obtenu la certification Authority to Operate (ATO) du département de la Défense des États-Unis (DoD), alignant le système sur les exigences du Risk Management Framework pour les hôpitaux militaires et ceux des Veterans Affairs. Cette étape favorise l'éligibilité pour des déploiements sensibles en matière de sécurité et peut réduire les frictions d'approvisionnement pour les dispositifs respiratoires connectés. La certification relève également le niveau concurrentiel en matière de cybersécurité et d'attentes de conformité dans les contrats institutionnels.
- Août 2024 : L'Organisation mondiale de la santé a publié son Compendium of Innovative Health Technologies for Low-resource Settings, qui a souligné la nécessité d'adapter les technologies d'oxygénothérapie à haut débit aux environnements hospitaliers à ressources limitées. Le compendium a renforcé des priorités de conception telles que la robustesse, la facilité d'utilisation et l'adaptabilité à des infrastructures variables, façonnant directement les exigences produits pour les marchés émergents. Il a également fourni un point d'ancrage en santé mondiale utilisé par les fournisseurs et les intégrateurs pour aligner les offres HFNC sur les parcours de soins à ressources limitées.
Marché des canules nasales à haut débit Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes de thérapie par canule nasale à haut débit (HFNC) utilisés pour administrer de l'oxygène chauffé et humidifié à des débits élevés pour le soutien respiratoire en milieu clinique et à domicile. Les revenus incluent les composants du système HFNC nécessaires à la délivrance de la thérapie en tant que configuration complète.
Exclusions du périmètre : les canules nasales à faible débit et les mélangeurs d'oxygène autonomes sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par composant
- Mélangeur air/oxygène
- Humidificateur actif
- Tube chauffant unique
- Canule nasale
- Autres consommables
- Par utilisateur final
- Hôpitaux et unités de soins intensifs
- Centres de soins de longue durée
- Environnements de soins à domicile
- Autres utilisateurs finaux
- Par application
- Insuffisance respiratoire aiguë
- Bronchopneumopathie chronique obstructive
- Insuffisance cardiaque aiguë
- Autres applications
- Par groupe d'âge des patients
- Néonatal et pédiatrique (0-17 ans)
- Adulte (18-64 ans)
- Gériatrique (65 ans et plus)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et ancrer les données d'entrée du modèle dans des signaux publics vérifiables et reproductibles. Nous avons consulté des sources telles que l'Organisation mondiale de la santé pour les signaux relatifs à la charge de morbidité et à l'accès aux soins, les CDC américains pour les tendances des maladies respiratoires, ainsi que l'OCDE et la Banque mondiale pour les dépenses de santé et la structure par âge de la population. Pour les orientations en matière de pratique clinique et d'adoption, nous avons également examiné des recommandations publiées et des études évaluées par des pairs (par exemple dans des revues de soins respiratoires et intensifs) traitant de l'utilisation de la HFNC dans l'insuffisance respiratoire hypoxémique, les exacerbations de BPCO et les indications pédiatriques.
Du côté de l'offre, nous avons analysé les rapports annuels des fabricants, les présentations aux investisseurs, les brochures produits et les listes réglementaires afin de comprendre les configurations types des systèmes et les cycles de remplacement des consommables. Des abonnements payants limités ont été utilisés pour les données financières et le renseignement sur les entreprises, ainsi que des bases de données de brevets pour suivre les thèmes d'amélioration des produits influençant les prix et l'adoption. Les sources documentaires mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques et propriétaires ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la vérification des schémas d'utilisation réels et sur le resserrement des plages d'hypothèses difficiles à valider à partir des seules sources publiques. Nous avons échangé avec des thérapeutes respiratoires, des cliniciens en soins intensifs, des équipes d'approvisionnement et des distributeurs dans les principales régions afin de confirmer les contextes d'utilisation de la HFNC (USI, urgences, services hospitaliers et soins à domicile) et la manière dont les décisions d'achat sont liées aux protocoles, au flux de patients et à la fréquence de remplacement des accessoires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 13 % | APAC : 37 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 36 % |
| Acteurs de plus petite taille : 18 % | Managers : 56 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante qui reconstitue le bassin de demande traitée pour la HFNC à partir des volumes de cas respiratoires et de la capacité des environnements de soins, puis applique des hypothèses réalistes d'adoption et d'utilisation. En pratique, le modèle relie les dépenses liées à la HFNC à des indicateurs tels que les charges d'insuffisance respiratoire hypoxémique aiguë et d'hospitalisation pour BPCO, la disponibilité des lits en USI et aux urgences, l'adoption des protocoles d'oxygénothérapie, et la répartition entre les usages adultes, pédiatriques et néonataux selon les cas.
Pour maintenir des totaux pratiques, les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés pour les systèmes HFNC, les humidificateurs, les circuits et les canules, multipliées par la base installée estimée et la cadence de remplacement. Lorsque les signaux directs sur les unités sont rares, les lacunes sont comblées en utilisant des fourchettes conservatrices issues des entretiens, puis en les affinant par des recoupements régionaux (par exemple, en comparant l'intensité d'utilisation dans les hôpitaux par rapport aux programmes de soins à domicile). Les prévisions sont générées par une analyse de scénarios, dans laquelle le taux d'adoption, la croissance de la capacité hospitalière et la progression des prix sont variés dans des limites validées, puis consolidés en un scénario central correspondant aux retours d'experts les plus cohérents.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant si les totaux modélisés s'alignent sur des signaux indépendants, tels que les tendances en matière de procédures et d'admissions, la direction des dépenses déclarées en dispositifs respiratoires, et les niveaux d'utilisation plausibles par lit dans les pays clés. Tout mouvement marqué d'une année à l'autre est examiné, et les hypothèses sont révisées lors d'appels de suivi lorsque l'écart ne peut être expliqué par des événements connus tels que des changements de recommandations ou des contraintes d'approvisionnement. Avant validation finale, le travail est examiné étape par étape par un autre analyste afin de confirmer la cohérence des calculs, des unités et des conversions.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des développements significatifs surviennent, tels que des actions réglementaires majeures, des changements de remboursement ou des chocs de demande qui modifient l'utilisation de la HFNC. Juste avant la livraison, nous effectuons une vérification finale pour nous assurer que les dernières publications publiques et les hypothèses validées sont reflétées dans les chiffres transmis aux clients.
Taille du marché des canules nasales à haut débit selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour la HFNC peuvent sembler très éloignées les unes des autres, même lorsqu'elles traitent de la même thérapie clinique, car chaque éditeur trace des frontières différentes et applique ensuite une logique d'utilisation et de tarification différente. Les différences apparaissent généralement autour de ce qui est comptabilisé comme un système HFNC complet par rapport aux articles d'oxygénothérapie adjacents, ainsi que de la rapidité avec laquelle l'adoption est supposée s'étendre au-delà des environnements de soins intensifs.
Les vérifications de l'utilisation clinique, telles que l'adoption des protocoles en USI et le mouvement signalé de l'utilisation de la HFNC vers les services d'urgence et les unités de soins intermédiaires, constituent les points de preuve qui ancrent l'estimation de Mordor Intelligence à un ensemble thérapeutique défini, plutôt que de mélanger les accessoires à faible débit ou les dépenses plus larges en équipements d'oxygène. L'écart résiduel dans les chiffres externes provient généralement du fait que les revenus sont comptabilisés au prix de vente fabricant ou au prix client final, de la manière dont la pénétration des soins à domicile est modélisée de façon plus ou moins agressive, et de la conversion des devises effectuée à un taux annuel moyen ou à un taux ponctuel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,91 milliards USD (2026) | |
| Éditeur sectoriel A | 8,21 milliards USD (2025) | Utilise une année de base différente et un horizon de prévision plus long, et le cadrage par type de produit peut intégrer des composants de dispositifs adjacents, ce qui peut déplacer la frontière des revenus par rapport à une définition stricte du système HFNC. |
| Éditeur mondial B | 6,22 milliards USD (2025) | S'appuie souvent sur des conventions de revenus au prix départ usine et sur de larges catégories de segments, ce qui peut sous-estimer les marges des canaux de distribution en aval et peut traiter les consommables et les remplacements avec une hypothèse de cadence d'utilisation plus légère. |
En examinant le tableau dans son ensemble, les principaux facteurs sont la rigueur du périmètre, le niveau de prix dans la chaîne de revenus et le calendrier de l'année de base, qui ensemble peuvent faire varier le total du marché de manière significative. Notre approche reste reproductible car elle relie la demande à l'activité des environnements de soins, puis valide le résultat avec des schémas pratiques de prix et de remplacement qui peuvent être retestés à mesure que le marché évolue.
Questions clés traitées dans le rapport
Quelle est la taille du marché des canules nasales à haut débit en 2026 ?
La taille du marché des canules nasales à haut débit est de 8,91 milliards USD en 2026 et devrait atteindre 14,66 milliards USD d'ici 2031 à un CAGR de 10,45 %.
Quel segment de composant connaît la croissance la plus rapide ?
Les composants de canules nasales devraient enregistrer le CAGR le plus élevé de 13,33 % de 2026 à 2031, grâce à de nouvelles conceptions ergonomiques qui améliorent l'adhérence des patients.
Pourquoi l'adoption dans les soins à domicile s'accélère-t-elle ?
Les preuves cliniques montrent que la canule nasale à haut débit à domicile réduit les exacerbations de la BPCO et les durées d'hospitalisation, et les payeurs remboursent désormais la surveillance à distance, stimulant une croissance à un CAGR de 12,57 % dans ce segment d'utilisateurs finaux.
Quelle région offre les meilleures opportunités d'expansion à court terme ?
L'Asie-Pacifique devrait enregistrer un CAGR de 10,86 % jusqu'en 2031, grâce à la hausse de la prévalence des maladies respiratoires, aux investissements dans les soins de santé et aux dispositifs localisés à faible coût.
Quelle est la principale contrainte à une utilisation plus large de la canule nasale à haut débit dans les marchés en développement ?
Le coût en capital élevé par rapport à l'administration d'oxygène standard, combiné à la pénurie de personnel respiratoire qualifié, demeure le principal obstacle à l'adoption dans les environnements à ressources limitées.
Qui sont les principales entreprises du secteur des canules nasales à haut débit ?
Fisher & Paykel Healthcare, Teleflex et ResMed sont les leaders actuels du marché, détenant ensemble environ 47,0 % des revenus mondiaux de 2024 et stimulant l'innovation dans les fonctionnalités de soins connectés.