
Taille et part du marché de la mémoire à haute bande passante
Analyse du marché de la mémoire à haute bande passante par Mordor Intelligence
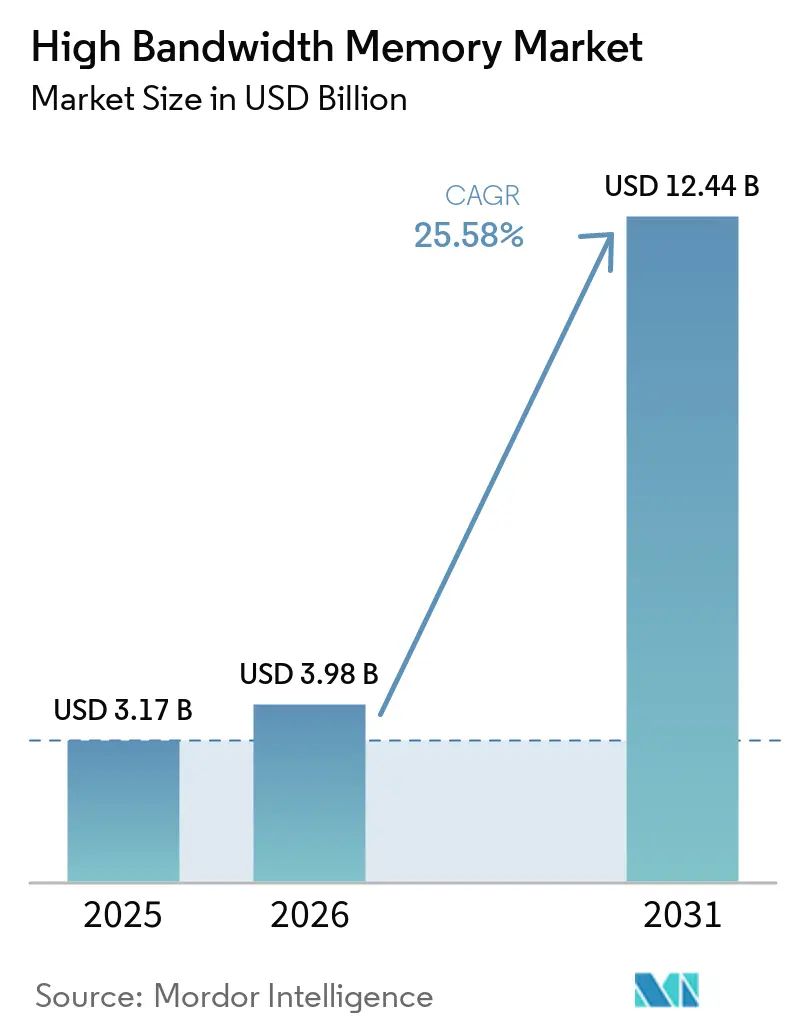
La taille du marché de la mémoire à haute bande passante devrait augmenter de 3,98 milliards USD en 2026 à 5 milliards USD en 2027 et atteindre 15,99 milliards USD d'ici 2032, avec un TCAC de 26,18 % sur 2027-2032.
L'expansion du cloud lie la demande en mémoire à haute bande passante aux plateformes d'entraînement IA et au contenu mémoire intégré dans chaque système informatique. Des piles plus grandes constituent une autre voie pour augmenter le contenu mémoire au sein d'une conception d'accélérateur. Les fabricants peuvent tirer parti de ces configurations, mais les défauts de pile et la capacité d'assemblage limitée peuvent retarder le matériel informatique fini. Les contrôles à l'exportation américains et les restrictions du gouvernement chinois sur les ventes de H200 sous licence en Chine, à compter de février 2026, compliquent l'accès aux accélérateurs. Le contenu mémoire supplémentaire n'atteint les acheteurs que lorsque la production de piles et les créneaux d'assemblage sont alignés, les ventes couvertes nécessitant également un accès client autorisé.
Principaux enseignements du rapport
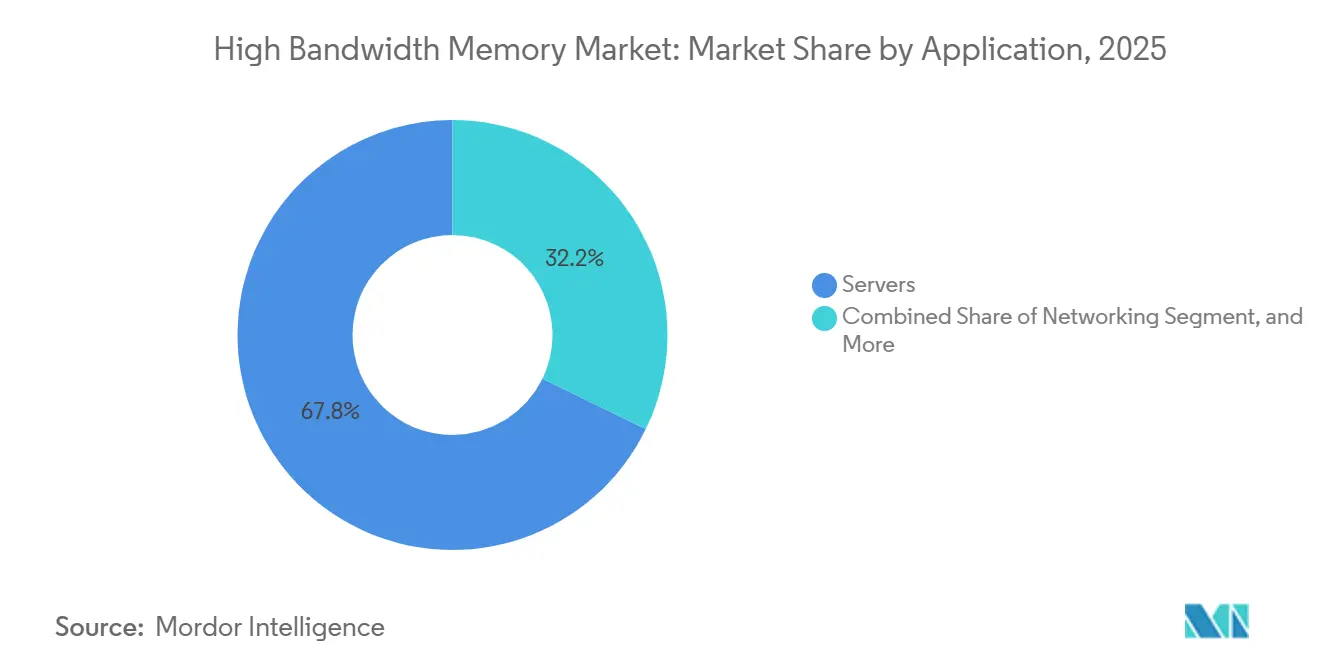
- Par application, les serveurs ont dominé avec une part de marché de la mémoire à haute bande passante de 68,13 % en 2026, tandis que le secteur automobile et des transports devrait connaître la croissance la plus rapide avec un TCAC de 27,4 % sur 2027-2032.
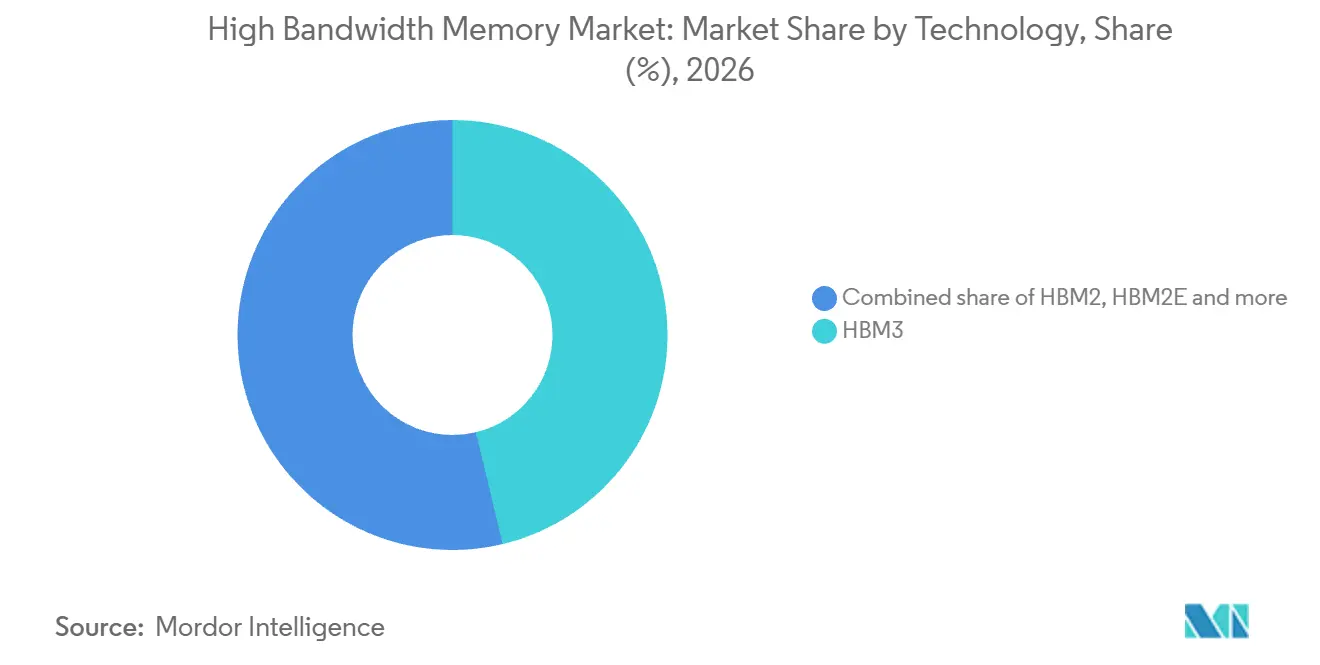
- En matière de technologie, HBM3 représentait une part de 46,25 % de la taille du marché de la mémoire à haute bande passante en 2026, et HBM3E devrait être le segment à la croissance la plus rapide avec un TCAC de 27 % sur 2027-2032.
- Par capacité mémoire par pile, les piles de 16 Go ont dominé avec une part de 38,59 % en 2026, tandis que les piles de 32 Go et plus devraient connaître la croissance la plus rapide avec un TCAC de 27,2 % sur 2027-2032.
- Pour les interfaces processeur, les GPU détenaient la plus grande part à 63,83 % en 2026, les accélérateurs IA et les ASIC devant afficher la croissance la plus rapide avec un TCAC de 26,6 % sur 2027-2032.
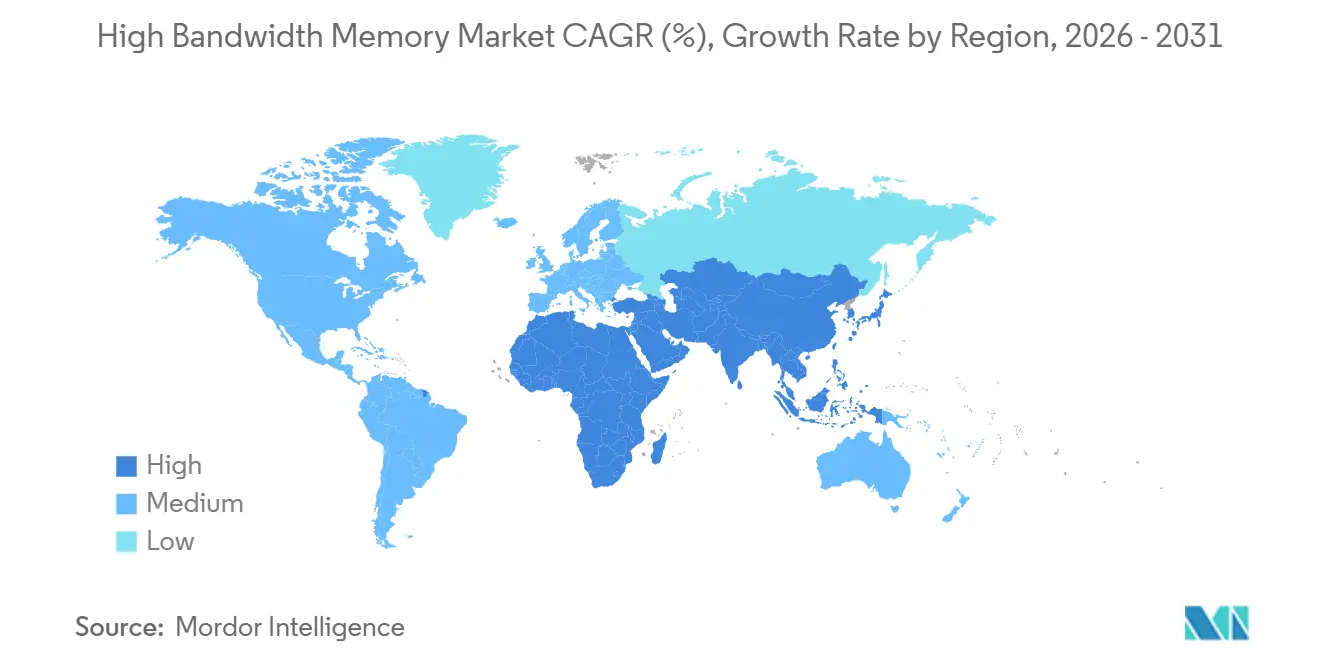
- Géographiquement, l'Asie-Pacifique a dominé avec une part de 41,31 % en 2026 et devrait être la région à la croissance la plus rapide avec un TCAC de 26,9 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des serveurs IA et taux d'attachement des GPU | +18% | Centres de calcul IA aux États-Unis | Moyen terme (2 à 4 ans) |
| Migration des centres de données vers le DDR5 et l'encapsulation 2,5D | +7% | Centres d'encapsulation en Corée du Sud | Moyen terme (2 à 4 ans) |
| Inférence IA en Périphérie dans les Systèmes ADAS Automobiles | +3% | Développement automobile aux États-Unis | Long terme (≥ 4 ans) |
| Préférence des Hyperscalers pour les Empilements sur Interposeur en Silicium | +4% | Sites d'informatique en nuage aux États-Unis | Moyen terme (2 à 4 ans) |
| Subventions à la Production Mémoire Localisée (Corée du Sud, États-Unis, Japon) | +2% | Sites de fabrication de mémoire avancée au Japon | Long terme (≥ 4 ans) |
| Feuilles de Route HBM Prêtes pour la Photonique | +1% | États-Unis, Corée du Sud et Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des serveurs IA et taux d'attachement des GPU
L'expansion du cloud accroît l'opportunité pour la mémoire à haute bande passante à la fois par le nombre d'accélérateurs déployés et par le contenu mémoire de chaque système. En moins d'un an jusqu'en mars 2026, Microsoft a déployé des centaines de milliers de GPU Grace Blackwell refroidis par liquide dans l'ensemble de son parc mondial de centres de données.[1] Les États-Unis constituent l'un des sites d'exploitation, Microsoft ayant signalé des supercalculateurs IA avancés dans son empreinte de la grande région métropolitaine d'Atlanta en décembre 2025. NVIDIA spécifie 72 GPU Blackwell et 13,4 To de HBM3E par système GB200 NVL72. La configuration en rack détermine donc la façon dont le déploiement de GPU se traduit en besoins en mémoire, de sorte que les seuls nombres d'accélérateurs ne peuvent pas préciser les besoins en approvisionnement en mémoire à haute bande passante.
Migration des centres de données vers le DDR5 et l'encapsulation 2,5D
Les accélérateurs de centres de données et les processeurs hôtes créent des besoins en mémoire complémentaires au sein du même service d'informatique commerciale. L'instance bare-metal OCI BM.GPU.MI300X.8 d'Oracle combine 8 GPU AMD Instinct MI300X, 1,5 To de HBM3 GPU agrégé et 2 To de mémoire système DDR5. Oracle exploite le service cloud, tandis qu'AMD fournit les accélérateurs. L'analyse d'avril 2025 de TechInsights sur le GPU GB100 de NVIDIA a identifié 8 boîtiers HBM co-encapsulés avec le silicium TSMC et a décrit CoWoS-L comme une technologie d'encapsulation commerciale. La co-encapsulation place l'approvisionnement en mémoire à haute bande passante dans les exigences d'assemblage de l'accélérateur, reliant la demande en mémoire à l'intégration des boîtiers ainsi qu'à la configuration des instances cloud.
Inférence IA en Périphérie dans les Systèmes ADAS Automobiles
L'entraînement hors véhicule des modèles de conduite crée un besoin en mémoire à haute bande passante dans l'infrastructure de développement automobile. Au deuxième trimestre 2025, Tesla a ajouté 16 000 GPU H200 à Cortex à la Gigafactory Texas, portant sa capacité de calcul à 67 000 équivalents H100. NVIDIA spécifie le H200 avec 141 Go de mémoire HBM3E à 4,8 To/s. Tesla exploitait Cortex comme infrastructure d'entraînement hors véhicule pour son système FSD supervisé. Chaque H200 supplémentaire embarquant 141 Go de HBM3E, l'expansion a attaché un grand bloc de mémoire empilée à la capacité de développement de modèles d'un constructeur automobile.
Préférence des Hyperscalers pour les Empilements sur Interposeur en Silicium
La plateforme d'accélérateur propre d'un hyperscaler peut établir un besoin en mémoire à haute bande passante avant que les clients cloud ne sélectionnent le service informatique. Google Cloud met TPU7x Ironwood à disposition pour l'entraînement et l'inférence IA, avec 192 Gio de mémoire à haute bande passante par puce. Google conçoit et exploite la plateforme TPU et en propose l'accès via son service cloud. La présentation d'octobre 2025 de TechSearch International a identifié le boîtier CoWoS-R de TSMC pour l'entraînement et l'inférence AWS Trainium2. L'opportunité d'approvisionnement commence donc avec la plateforme matérielle de l'opérateur, où le contenu mémoire et l'intégration des boîtiers doivent être conçus ensemble.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Défis de Rendement des TSV au-delà des Piles de 12 Couches | -3.5% | Centres de fabrication en Corée du Sud | Moyen terme (2 à 4 ans) |
| Capacité Limitée d'Encapsulation Avancée CoWoS/SoIC | -3% | Centres d'encapsulation avancée à Taïwan | Court terme (≤ 2 ans) |
| Limitation Thermique dans les Dispositifs HBM | -1.5% | Centres de production en Corée du Sud | Moyen terme (2 à 4 ans) |
| Contrôles à l'Exportation Géopolitiques sur les Accélérateurs IA | -1% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Défis de Rendement des TSV au-delà des Piles de 12 Couches
Le rendement de fabrication peut contraindre la mémoire à haute bande passante à haute capacité avant que la mémoire supplémentaire n'atteigne les constructeurs d'accélérateurs. En août 2026, Semiconductor Engineering, citant des initiés du secteur, a rapporté que davantage de TSV, des puces plus minces, des vides de sous-remplissage et la variation des procédés pourraient nuire au rendement et à l'approvisionnement en DRAM dans les piles plus hautes.[2] L'article indiquait que l'un quelconque de ces défauts peut transformer l'ensemble de la pile de puces en rebuts très coûteux, et il citait les travaux de SK hynix sur la mémoire à haute bande passante 16 couches comme exposant d'autres facteurs de fabrication critiques. Cela fait de la production utilisable, plutôt que du nombre de puces traitées, la mesure commercialement pertinente pour les fournisseurs qui augmentent la hauteur des piles. Pour les constructeurs d'accélérateurs, une mise à niveau de capacité dépend donc d'une production de piles fiable ainsi que de la conception de la mémoire. La contrainte impute directement le coût des assemblages mis au rebut à la valeur de l'ajout de mémoire supplémentaire par pile.
Capacité Limitée d'Encapsulation Avancée CoWoS/SoIC
La disponibilité de l'encapsulation fixe un plafond distinct sur la rapidité avec laquelle les fournisseurs d'accélérateurs peuvent transformer les piles de mémoire à haute bande passante en systèmes informatiques finis. En octobre 2025, TSMC a indiqué que la capacité CoWoS était inférieure à la demande et qu'il travaillait à réduire cet écart. Le 15 octobre 2026, la société a décrit une légère pénurie de capacité en back-end tout en discutant de la coopération sur les interposeurs avec GlobalFoundries. Une telle contrainte d'assemblage peut limiter les livraisons de produits même lorsque des piles de mémoire supplémentaires deviennent disponibles. TSMC a indiqué vouloir travailler avec GlobalFoundries pour fournir une capacité suffisante pour les lancements de produits clients. L'exposition résiduelle est un retard de livraison que la seule production supplémentaire de mémoire à haute bande passante autonome ne peut pas supprimer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Application :
Échelle des Serveurs et Potentiel des Programmes AutomobilesLes serveurs représentaient une part de 68,13 % de la taille du marché de la mémoire à haute bande passante en 2026. Au deuxième trimestre 2026, SK hynix a indiqué que les produits serveurs IA haute performance avaient conduit les hausses de prix dans un contexte de croissance soutenue de la demande liée aux investissements dans l'infrastructure IA. La société a déclaré que la tarification l'avait aidée à dépasser les performances record du trimestre précédent. La déclaration de SK hynix montre que les acheteurs de serveurs IA paient des prix plus élevés pour des produits haute performance, de sorte que la demande de serveurs améliore les résultats des producteurs à la fois par les prix et par le nombre de systèmes construits.
Le secteur automobile et des transports est le segment d'application à la croissance la plus rapide, avec un TCAC de 27,4 % prévu sur 2027-2032. Le secteur automobile et des transports part d'une position de revenus bien plus modeste que les serveurs. Même à ce rythme plus rapide, les revenus qu'il ajoute sur 2027-2032 restent bien inférieurs à ceux ajoutés par les serveurs, de sorte que le segment ne modifie que progressivement la composition des applications.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Technologie :
Installations HBM3 et Composition des Produits HBM3EHBM3 représentait une part de marché de la mémoire à haute bande passante de 46,25 % en 2026, ce qui en fait le plus grand segment technologique. Petrobras a signalé qu'Harpia était opérationnel en octobre 2025. Le système brésilien est apparu sur la liste TOP500 de juin 2026 avec des GPU NVIDIA H100 SXM5 utilisant HBM3. Harpia a commencé à fonctionner en octobre 2025 sur des GPU H100 utilisant HBM3, de sorte qu'un système nouvellement mis en service en 2025 reposait encore sur HBM3, ce qui correspond à la position de cette génération en tant que plus grand segment technologique.
HBM3E est le segment technologique à la croissance la plus rapide, avec un TCAC de 27 % prévu sur 2027-2032. Au troisième trimestre 2025, SK hynix a indiqué que l'augmentation des ventes de produits HBM3E 12 couches à haute valeur ajoutée avait contribué à ses performances trimestrielles record, les investissements des clients dans l'infrastructure IA ayant stimulé la demande en mémoire. Cela lie l'expansion aux ventes d'une configuration de pile à haute valeur ajoutée au sein de HBM3E, sans nécessiter de passage à une génération de mémoire entièrement différente. La croissance au sein de HBM3E peut impliquer une composition de produits plus riche, offrant aux fournisseurs une voie vers des revenus plus élevés par pile parallèlement à la demande unitaire.

Par Capacité Mémoire par Pile :
Contenu des Piles et Échelle Mémoire des ProcesseursLe segment des piles de 16 Go détenait la plus grande part, à 38,59 % en 2026. En juin 2026, TOP500 a enregistré SSC-24 en Corée du Sud comme système informatique exploité par Samsung Electronics Co., Ltd. et fourni par HPE, utilisant des GPU NVIDIA H100 SXM5. NVIDIA identifie 80 Go de HBM3 répartis sur 5 piles pour cette configuration GPU. Cet arrangement relie un niveau de capacité de pile individuel à un total de mémoire GPU substantiellement plus important. Chaque processeur H100 SXM5 nécessite 5 piles de 16 Go, de sorte qu'un processeur supplémentaire représente une demande pour plusieurs piles.
Le segment 32 Go et plus est le segment de capacité à la croissance la plus rapide, avec un TCAC de 27,2 % prévu sur 2027-2032. Micron Technology, Inc. a commencé les expéditions en volume de piles HBM4 12H de 36 Go au premier trimestre 2026, conçues pour NVIDIA Vera Rubin. Une pile plus grande peut augmenter la capacité mémoire intégrée dans une conception de processeur lorsque le nombre de piles est maintenu constant. Pour les fournisseurs d'accélérateurs, cela crée une alternative à l'augmentation du nombre de piles mémoire pour obtenir plus de capacité. Les expéditions en volume de Micron établissent une voie d'approvisionnement pour ce niveau, l'adoption étant liée aux conceptions d'accélérateurs qui spécifient des piles à plus haute capacité.
Par Interface Processeur :
Expéditions de GPU et Accélérateurs Cloud PersonnalisésLes GPU constituaient le plus grand segment d'interface processeur, avec une part de 63,83 % en 2026. Epoch AI a estimé que les expéditions de NVIDIA B300 jusqu'au quatrième trimestre 2025 incorporaient un total cumulé de 431,7 Po de mémoire à haute bande passante et 12,01 Eo/s de bande passante mémoire. Une seule gamme de produits GPU porte ainsi un besoin en mémoire substantiel, soulignant l'importance des programmes GPU comme canal pour les fournisseurs de mémoire à haute bande passante. Étant donné que ces expéditions portent à la fois de la bande passante et de la capacité, les programmes GPU définissent la demande en vitesse de pile ainsi qu'en nombre de piles.
Les accélérateurs IA et les ASIC sont le segment d'interface processeur à la croissance la plus rapide, avec un TCAC de 26,6 % prévu sur 2027-2032. En mai 2026, Google a signalé que les clients utilisaient Ironwood à grande échelle pour des tâches d'entraînement IA exigeantes. Google Cloud spécifie 7 380 Go/s de bande passante mémoire à haute bande passante par puce Ironwood, de sorte que chaque puce sur laquelle les clients s'entraînent porte un besoin en bande passante défini pour sa mémoire. L'entraînement soutenu des clients lie donc la demande en mémoire à haute bande passante pour ce segment aux propres déploiements d'accélérateurs de Google.
Analyse géographique
Marché de la Mémoire à Haute Bande Passante en Asie-Pacifique
L'Asie-Pacifique représentait une part de 41,31 % de la taille du marché de la mémoire à haute bande passante en 2026 et est la région la plus grande et à la croissance la plus rapide, avec un TCAC de 26,9 % prévu sur 2027-2032. Dans ses résultats commerciaux du deuxième trimestre 2026, le producteur de mémoire sud-coréen SK hynix a indiqué que la demande des clients pour ses produits dépassait ses capacités d'approvisionnement. La société a annoncé un plan d'usine à Yongin en août 2026 pour la mémoire à haute bande passante et la DRAM de nouvelle génération, visant l'ouverture de sa première salle blanche en juin 2029. En septembre 2026, Micron a indiqué que la préparation de la salle blanche de son installation d'encapsulation avancée de mémoire à haute bande passante à Singapour était en avance sur le calendrier, avec une production initiale attendue début 2027. Les ajouts prévus ciblent une production initiale d'encapsulation début 2027 et un nouvel espace de fabrication en juin 2029, répondant ainsi à la croissance de l'offre au-delà de la pénurie décrite par SK hynix au deuxième trimestre 2026.
En Amérique du Nord, Argonne a ouvert Aurora aux utilisateurs le 27 janvier 2025, et le système dispose de 64 Go de mémoire à haute bande passante par processeur Intel Xeon CPU Max et de 128 Go par unité Intel GPU Max. En Europe, JUPITER a été inauguré à Jülich, en Allemagne, en septembre 2025, avec un Booster fourni par Eviden contenant environ 24 000 superpuces NVIDIA GH200 Grace Hopper équipées de mémoire à haute bande passante. MareNostrum 5 en Espagne dispose de 72 nœuds de calcul à mémoire à haute bande passante, chacun avec 128 Go de mémoire à haute bande passante. Le calcul scientifique aux États-Unis et en Espagne crée une application de mémoire à haute bande passante au-delà des GPU, ajoutant des systèmes équipés de CPU à l'opportunité pour les fournisseurs.
En Amérique du Sud, l'Université Fédérale de Santa Catarina au Brésil a inauguré VLAB@UFSC en avril 2025 pour la recherche et les applications IA avec un NVIDIA DGX H100, dont la configuration de référence inclut HBM3. L'UFSC propose le DGX H100 aux chercheurs, étudiants et à la communauté via VLAB, de sorte que sa capacité HBM3 sert une base d'utilisateurs partagée via une seule institution. Le Secrétariat à l'Innovation, à la Science et à la Technologie d'Argentine et la Fundación Sadosky ont signé un accord en juillet 2026 permettant aux entreprises et organisations d'accéder à Clementina XXI pour des projets complexes. Dans la région Moyen-Orient et Afrique, Core42, une société du groupe G42, a lancé un accès cloud en libre-service aux GPU NVIDIA H100 aux Émirats arabes unis en octobre 2025 pour les entreprises, les startups, les développeurs et les entités gouvernementales.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un producteur de mémoire à haute bande passante envisageant des exportations couvertes et des investissements dans les semi-conducteurs éligibles. Le cadre américain régit directement le commerce couvert de mémoire à haute bande passante par le biais de contrôles à l'exportation et d'une exception de licence conditionnelle. Le Brésil lie le soutien aux dépenses qualifiées de recherche, développement et innovation (R&D&I), tandis que la Corée du Sud autorise le financement des infrastructures de clusters de semi-conducteurs. La comparaison commerciale porte donc sur les transactions qu'un producteur peut servir et les coûts d'investissement qu'un projet éligible peut compenser.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Corée du Sud |
|---|---|---|---|---|
| Autorité principale | Bureau de l'Industrie et de la Sécurité | Ministère des Sciences, de la Technologie et de l'Innovation pour la qualification PADIS | Commission européenne pour l'approbation des aides d'État | Ministère du Commerce, de l'Industrie et des Ressources |
| Instruments clés ou orientation | Réglementations sur l'Administration des Exportations et exception de licence conditionnelle HBM au titre de la Section 740.25 | PADIS et Décret 13 065, en vigueur le 16 juillet 2026 | Approbations d'aides spcifiques à des projets pour deux projets d'usines de semi-conducteurs nommés et proposition en attente du Chips Act 2.0 | Loi spéciale sur les semi-conducteurs et décret d'application, en vigueur le 11 août 2026 |
| Effet commercial | Contrôles d'éligibilité sur les exportations et transferts de mémoire à haute bande passante couverts | Crédit R&D&I du trimestre précédent des entreprises qualifiées plafonné à 13,1 % de la base de calcul de l'investissement minimum en R&D&I spécifié | Aide approuvée pour deux projets d'usines de semi-conducteurs nommés | Les gouvernements peuvent financer de 50 % à 100 % des coûts des projets d'infrastructure de clusters de semi-conducteurs éligibles |
| Attractivité actuelle de la politique | Faible | Moyen | Moyen | Élevé |
| Évolution future de l'attractivité de la politique | Inchangé | Inchangé | Inchangé | Assouplissement |
| Source: Mordor Intelligence | ||||
Les contrôles américains couvrent la mémoire à haute bande passante d'origine américaine et la mémoire à haute bande passante produite à l'étranger soumise à la règle du Produit Direct Étranger pour le calcul avancé, avec des conditions d'éligibilité continues pour l'exception de licence. La formule brésilienne de juillet 2026 rend le bénéfice de l'investissement conditionnel à la qualification PADIS et aux dépenses effectives du trimestre précédent, soutenant la continuité de ce traitement lié aux dépenses. Les approbations d'aides allemandes de décembre 2025 étaient spécifiques à des projets, tandis que la proposition de remplacement de l'UE de juin 2026 attendait une décision en comité en octobre 2026, soutenant une attractivité Moyenne et la continuité du cadre opérationnel. Le cadre sud-coréen d'août 2026 permet le partage des coûts d'infrastructure dans les clusters de semi-conducteurs, créant une orientation favorable pour les investissements éligibles via la voie de financement nouvellement adoptée.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la production de piles, l'encapsulation avancée et l'intégration de systèmes, qui monétisent différentes parties d'une plateforme informatique équipée de mémoire à haute bande passante. SK hynix Inc. a commencé les expéditions en masse de HBM4 au deuxième trimestre 2026.[3] Cette étape commerciale illustre pourquoi le stade de production capture de la valeur à travers des piles de mémoire livrables plutôt que par le seul travail de développement. Les stades ultérieurs créent des opportunités de revenus distinctes en combinant la mémoire avec d'autres puces et des systèmes informatiques complets.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de piles de mémoire à haute bande passante | Producteurs de mémoire tels que SK hynix Inc. et Samsung Electronics Co., Ltd. | Ventes de piles de mémoire | Exécution des montées en cadence de production de nouvelle génération | Séquencer les ajouts de capacité avec les montées en cadence des expéditions |
| Encapsulation avancée et test | Prestataires d'assemblage et de test externalisés tels que Amkor Technology, Inc. | Revenus de services d'assemblage et de test | Coordination de l'approvisionnement en piles avec l'intégration des boîtiers | Aligner les livraisons de mémoire et les calendriers d'assemblage des boîtiers |
| Intégration d'accélérateurs et de systèmes | Fournisseurs de systèmes équipés de mémoire à haute bande passante tels que NVIDIA Corporation | Ventes de systèmes informatiques intégrés | Intégration des modifications de mémoire dans des conceptions de systèmes complets | Valider ensemble les configurations d'accélérateurs et de mémoire |
| Source: Mordor Intelligence | ||||
L'utilisation par Amkor d'interposeurs en silicium dans certains produits FCBGA montre comment un spécialiste de l'encapsulation participe via l'intégration de puces. Le rôle système en aval de NVIDIA crée une proposition de valeur différente en incorporant la mémoire à haute bande passante dans une plateforme informatique complète. Ces rôles distincts laissent de la place aux services d'intégration pour capturer des revenus parallèlement aux ventes de mémoire, sans exiger que chaque participant devienne un producteur de piles.
Paysage Concurrentiel
La concurrence se concentre sur un groupe restreint de producteurs de mémoire, soutenus par des capacités spécialisées de fonderie et d'assemblage. Micron Technology, Inc., Samsung Electronics Co., Ltd. et SK hynix Inc. produisent de la mémoire à haute bande passante. Taiwan Semiconductor Manufacturing Company Limited fournit l'encapsulation avancée, tandis qu'ASE Technology Holding Co., Ltd. participe via ses activités d'encapsulation et de test. Samsung a commencé la production en masse de HBM4 et a expédié des produits commerciaux à ses clients en février 2026. Les expéditions commerciales de Samsung ont offert aux concepteurs de systèmes une option d'approvisionnement en HBM4 pour les programmes en volume, de sorte que la concurrence s'étend au-delà de l'échantillonnage de produits à l'exécution de la production.
En janvier 2026, Yonhap, citant des sources anonymes, a rapporté que NVIDIA avait alloué environ 70 % de sa demande en HBM4 2026 pour la plateforme Vera Rubin à SK hynix. SK hynix avait achevé le développement de HBM4 et annoncé sa disponibilité pour la production en masse en septembre 2025. L'allocation rapportée déplace la question concurrentielle de la seule disponibilité vers la part des besoins d'une plateforme particulière qu'un fournisseur peut satisfaire. Le solde de ce besoin laisse une ouverture pour les fournisseurs concurrents au sein du même cycle, parallèlement à la relation d'approvisionnement concentrée rapportée pour SK hynix.
L'encapsulation sur panneau offre une voie concurrentielle supplémentaire pour intégrer la mémoire à haute bande passante avec des dispositifs de calcul. En mai 2026, Advanced Semiconductor Engineering, membre d'ASE Technology Holding, a annoncé une ligne d'encapsulation au niveau panneau automatisée de 310 mm × 310 mm pour l'intégration hétérogène impliquant de la mémoire à haute bande passante. ASE a indiqué que la ligne permet une transition de l'encapsulation au niveau tranche vers l'encapsulation au niveau panneau tout en préservant la cohérence des règles de conception entre FOCoS et FOCoS-Bridge. Le 30 juillet 2026, la direction visait une production d'ici le premier trimestre 2027. Jusqu'au démarrage de la ligne, son encapsulation au format panneau est une option planifiée pour les concepteurs de systèmes.
Leaders du Secteur de la Mémoire à Haute Bande Passante
-
Micron Technology, Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Taiwan Semiconductor Manufacturing Company Limited
-
ASE Technology Holding Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
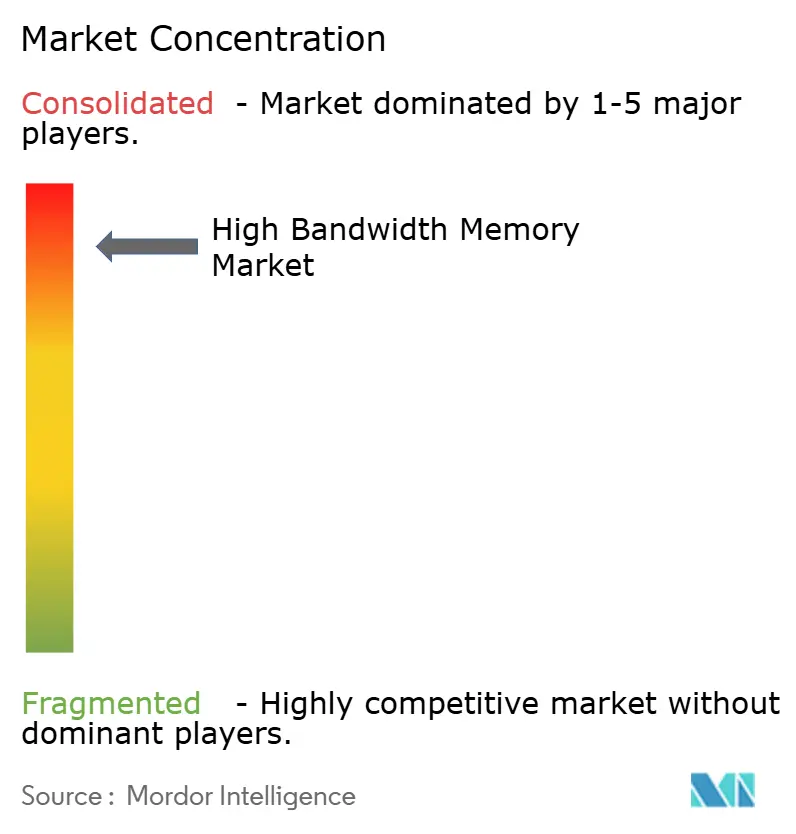
Marché de la Mémoire à Haute Bande Passante Entreprises couvertes dans ce rapport
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Powertech Technology Inc.
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Applied Materials, Inc.
- Marvell Technology, Inc.
- Rambus Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Siliconware Precision Industries Co., Ltd.
- JCET Group Co., Ltd.
- Chipbond Technology Corporation
- Broadcom Inc.
- Celestial AI
- ASE-SPIL (Silicon Products)
- Graphcore Limited
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent l'approvisionnement en volume, le développement de mémoire personnalisée et l'intégration dans les usines IA comme différentes voies d'accès à l'infrastructure d'accélérateurs en expansion. En août 2026, AWS a annoncé des plans pour déployer 2 millions de GPU NVIDIA Blackwell Ultra, Rubin et Rubin Ultra supplémentaires dans son infrastructure mondiale, y compris les usines IA, en 2027-2028. NVIDIA a également annoncé que les Annapurna Labs d'Amazon seront les premiers à travailler sur NVHBM dans le cadre de leur collaboration NVLink Fusion. Le plan de déploiement crée une voie potentielle en volume, tandis que la collaboration sur la mémoire personnalisée crée une voie de conception et de validation à un stade plus précoce.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en mémoire à haute bande passante pour l'expansion des GPU cloud | Déploiement d'infrastructure multi-générationnel prévu pour 2027-2028 | Fournisseurs de plateformes GPU au service des opérateurs cloud | Aligner la production qualifiée de mémoire à haute bande passante avec les calendriers d'expédition des accélérateurs | Synchronisation de la production de mémoire avec le déploiement des systèmes | Producteurs qualifiés de mémoire à haute bande passante et NVIDIA |
| Mémoire à haute bande passante personnalisée pour les conceptions d'ASIC IA | Collaboration NVHBM et voie de validation des partenaires mémoire annoncées | Concepteurs de puces personnalisées tels qu'Annapurna Labs | Développer et valider la mémoire avec le partenaire de conception de puces | Validation avant commercialisation | Fournisseurs de mémoire participants, Annapurna Labs et NVIDIA |
| Configurations de mémoire à haute bande passante pour les systèmes d'usines IA | Usines IA incluses dans l'expansion d'infrastructure planifiée | Intégrateurs de systèmes d'usines IA | Proposer des configurations de mémoire à haute bande passante via des partenariats de systèmes complets | Coordination de l'intégration de la mémoire et des accélérateurs | Fournisseurs de mémoire à haute bande passante alignés avec les fournisseurs de systèmes d'usines IA |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une position de conception avec les partenaires mémoire qui valideront NVHBM avant la commercialisation. Le plan AWS identifie des générations de GPU, tandis que la validation NVHBM par des partenaires mémoire non nommés laisse la position d'approvisionnement en mémoire ouverte au stade de la conception. Aucune annonce n'alloue la demande en mémoire à haute bande passante à un fournisseur nommé, de sorte que le travail de validation offre un point d'entrée pour concourir sur une future position de conception.
Développements industriels récents dans Marché de la Mémoire à Haute Bande Passante
- Septembre 2026 : Micron Technology, Inc. a signalé que la préparation de la salle blanche de son installation d'encapsulation avancée de mémoire à haute bande passante à Singapour était en avance sur le calendrier, avec une production initiale attendue début 2027.
- Août 2026 : SK hynix Inc. a tenu une cérémonie de première pierre à West Lafayette, Indiana, pour une installation d'encapsulation avancée et de test de mémoire à haute bande passante, les tranches devant être fournies depuis la Corée du Sud.
- Août 2026 : NVIDIA a annoncé que les Annapurna Labs d'Amazon seront les premiers à travailler sur NVHBM dans le cadre de leur collaboration NVLink Fusion.
Marché de la Mémoire à Haute Bande Passante Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché de la mémoire à haute bande passante mesure le chiffre d'affaires annuel des fournisseurs provenant des ventes de dispositifs de mémoire à haute bande passante empilés sur les marchés mondiaux. Les ventes sont classées par application finale, génération de mémoire à haute bande passante, capacité de pile, interface processeur et géographie.
Exclusions du périmètre : Les dispositifs de mémoire non-HBM, notamment DDR, GDDR et LPDDR, les processeurs, accélérateurs, serveurs, équipements réseau, appareils électroniques grand public et véhicules vendus en tant que produits finis, ainsi que les services d'encapsulation vendus séparément, les interposeurs, les équipements de production et les intrants de fabrication de mémoire à haute bande passante sont exclus.
Vue d'Ensemble de la Segmentation
- Par application
- Serveurs
- Réseau
- Calcul haute performance
- Électronique grand public
- Automobile et transports
- Par technologie
- HBM2
- HBM2E
- HBM3
- HBM3E
- HBM4
- Par capacité mémoire par pile
- 4 Go
- 8 Go
- 16 Go
- 24 Go
- 32 Go et plus
- Par interface processeur
- GPU
- CPU
- Accélérateur IA / ASIC
- FPGA
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire utiliserait des sources publiques telles que les prévisions de World Semiconductor Trade Statistics pour cadrer les cycles de la mémoire et des semi-conducteurs, les spécifications de produits NVIDIA pour vérifier la capacité et la bande passante de la mémoire à haute bande passante dans les configurations d'accélérateurs, ainsi que les salles de presse et les communications financières de Samsung et SK hynix pour vérifier les montées en cadence de production, les calendriers d'expédition, les générations de piles et les commentaires des fournisseurs. Ensemble, ces sources aident à distinguer les signaux spécifiques à la mémoire à haute bande passante des tendances plus larges de la DRAM, de l'encapsulation et des accélérateurs, et fournissent des preuves datées des changements dans la composition des produits et l'approvisionnement.
Les dépôts d'entreprises, les rapports annuels, les documents de résultats et la presse spécialisée en semi-conducteurs de référence ajouteraient un contexte financier et permettraient de recouper les preuves d'expédition, de capacité et de programmes clients avec les séries publiques. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
La recherche primaire s'appuierait sur des entretiens avec des dirigeants et responsables de fournisseurs de mémoire à haute bande passante, des responsables de produits et de ventes de mémoire, des spécialistes de l'encapsulation et de la fonderie, des responsables des achats d'accélérateurs et de systèmes, et des experts régionaux des canaux de distribution. Les questions d'entretien testeraient les preuves secondaires sur les expéditions, les générations de piles, les prix réalisés, la qualification des clients et les contraintes de capacité, tout en clarifiant si les revenus rapportés sont attribuables aux piles de mémoire à haute bande passante finies. Lorsque les réponses diffèrent ou que les preuves sont incomplètes, les analystes enregistreraient l'élément non résolu, rechercheraient des preuves corroborantes auprès d'un autre rôle ou d'un document public, et utiliseraient la triangulation pour ne conserver que des hypothèses étayées dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Le modèle part d'une approche descendante avec le chiffre d'affaires mondial des fournisseurs attribuable aux piles de mémoire à haute bande passante finies, puis estime la composition des parts pour 2026 et prévoit la même base de revenus en USD jusqu'en 2032. Les indicateurs clés comprennent les déploiements de serveurs IA et d'accélérateurs, le contenu en mémoire à haute bande passante par processeur, la composition par génération et capacité, les communications des fournisseurs sur les expéditions et les revenus, et la disponibilité de l'encapsulation avancée. Ces éléments indiquent la demande, les revenus par système, la composition des produits et la quantité de production pouvant atteindre les clients. En utilisant les placements de produits divulgués, les programmes clients, les commentaires des fournisseurs et les preuves de demande régionale, les analystes répartissent les totaux entre les catégories d'application, de technologie, de capacité de pile, d'interface processeur et régionales, puis vérifient les totaux de fournisseurs sélectionnés et le prix de vente moyen échantillonné multiplié par le volume par rapport à l'estimation du marché.
Pour les prévisions, l'analyse de scénarios peut faire varier les déploiements d'accélérateurs, le contenu en mémoire à haute bande passante, les transitions de génération, les prix et les contraintes d'expédition, avec un lissage des séries temporelles appliqué lorsqu'une série stable le justifie. Lorsqu'un fournisseur ou un segment manque d'observation directe, les analystes utilisent l'expédition, la configuration de produit ou l'indicateur de prix documenté le plus proche et enregistrent l'hypothèse pour des vérifications de sensibilité plutôt que de traiter une valeur non étayée comme observée. Les preuves issues des entretiens testeraient la direction et les limites pratiques de ces prévisions au niveau des variables, tandis que les désaccords resteraient visibles en tant que scénarios alternatifs jusqu'à ce que des preuves indépendantes les résolvent.
Validation des Données et Cycle de Mise à Jour
Avant d'accepter un chiffre, les analystes vérifient le produit de mémoire à haute bande passante, la base de revenus, l'année et la géographie par rapport aux dépôts des fournisseurs, aux annonces de produits, aux séries de marché, aux signaux d'expédition et de prix, et aux configurations d'accélérateurs. Ils examinent les valeurs aberrantes, rapprochent les totaux et les parts de segments, comparent les changements de prévisions avec des indicateurs indépendants de demande et d'offre, et documentent chaque ajustement avant qu'un second analyste examine les calculs et la piste des sources. Un nouveau contact est déclenché lorsqu'une réponse importante entre en conflit avec un nouveau dépôt, une montée en cadence de production ou un signal de marché observé indépendamment. Le modèle est actualisé annuellement, révisé entre les cycles après des événements importants d'approvisionnement, de produit ou de commerce, et fait l'objet d'une nouvelle vérification des sources et des calculs immédiatement avant la livraison.
Comparaison du Dimensionnement du Marché de la Mémoire à Haute Bande Passante par Mordor Intelligence avec d'Autres Estimations Publiées
Le marché de la mémoire à haute bande passante mesure le chiffre d'affaires annuel des fournisseurs provenant des ventes de dispositifs de mémoire à haute bande passante empilés sur les marchés mondiaux. En utilisant les placements de produits divulgués, les programmes clients, les commentaires des fournisseurs et les preuves de demande régionale, les analystes répartissent les totaux entre les catégories d'application, de technologie, de capacité de pile, d'interface processeur et régionales, puis vérifient les totaux de fournisseurs sélectionnés et le prix de vente moyen échantillonné multiplié par le volume par rapport à l'estimation du marché.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Avant d'accepter un chiffre, les analystes vérifient le produit de mémoire à haute bande passante, la base de revenus, l'année et la géographie par rapport aux dépôts des fournisseurs, aux annonces de produits, aux séries de marché, aux signaux d'expédition et de prix, et aux configurations d'accélérateurs.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5 milliards USD (2027) | |
| Éditeur mondial de recherche de marché A | 50,5 milliards USD (2026) | Sur sa base 2026, cette estimation est supérieure de 910,0 % à la valeur 2027 de ce rapport de 5 milliards USD, 1 an plus tard. |
| Éditeur mondial de recherche de marché B | 8,67 milliards USD (2026) | Sur sa base 2026, cette estimation est supérieure de 73,4 % à la valeur 2027 de ce rapport de 5 milliards USD, 1 an plus tard. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Avant d'accepter un chiffre, les analystes vérifient le produit de mémoire à haute bande passante, la base de revenus, l'année et la géographie par rapport aux dépôts des fournisseurs, aux annonces de produits, aux séries de marché, aux signaux d'expédition et de prix, et aux configurations d'accélérateurs.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la mémoire à haute bande passante et ses perspectives de croissance ?
Le marché devrait atteindre 5 milliards USD en 2027 et 15,99 milliards USD d'ici 2032, avec un TCAC de 26,18 % sur 2027-2032.
Qu'est-ce qui stimule la demande en mémoire à haute bande passante ?
L'expansion de l'infrastructure cloud et les configurations de piles plus grandes soutiennent la demande. En moins d'un an jusqu'en mars 2026, Microsoft a déployé des centaines de milliers de GPU Grace Blackwell refroidis par liquide dans l'ensemble de son parc mondial de centres de données.
Quelle application détient la plus grande part de mémoire à haute bande passante ?
Les serveurs détenaient une part de 68,13 % en 2026, dominant les segments d'application.
Quelles entreprises dominent le secteur de la mémoire à haute bande passante ?
Les principaux acteurs comprennent Micron Technology, Inc., Samsung Electronics Co., Ltd., SK hynix Inc., Taiwan Semiconductor Manufacturing Company Limited et ASE Technology Holding Co., Ltd.
Qu'est-ce qui pourrait limiter les perspectives du marché de la mémoire à haute bande passante ?
Le risque de rendement des piles plus hautes et les contraintes d'encapsulation peuvent restreindre la production utilisable. En octobre 2026, TSMC a signalé une légère pénurie de capacité en back-end.
Quelle région domine le secteur de la mémoire à haute bande passante ?
L'Asie-Pacifique a dominé avec une part de 41,31 % en 2026 et devrait croître à un TCAC de 26,9 % sur 2027-2032, le rythme régional le plus rapide.