
Taille et part du marché du lait de chanvre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 139.32 Millions de dollars américains |
| Taille du Marché (2031) | 255.31 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.88 % |
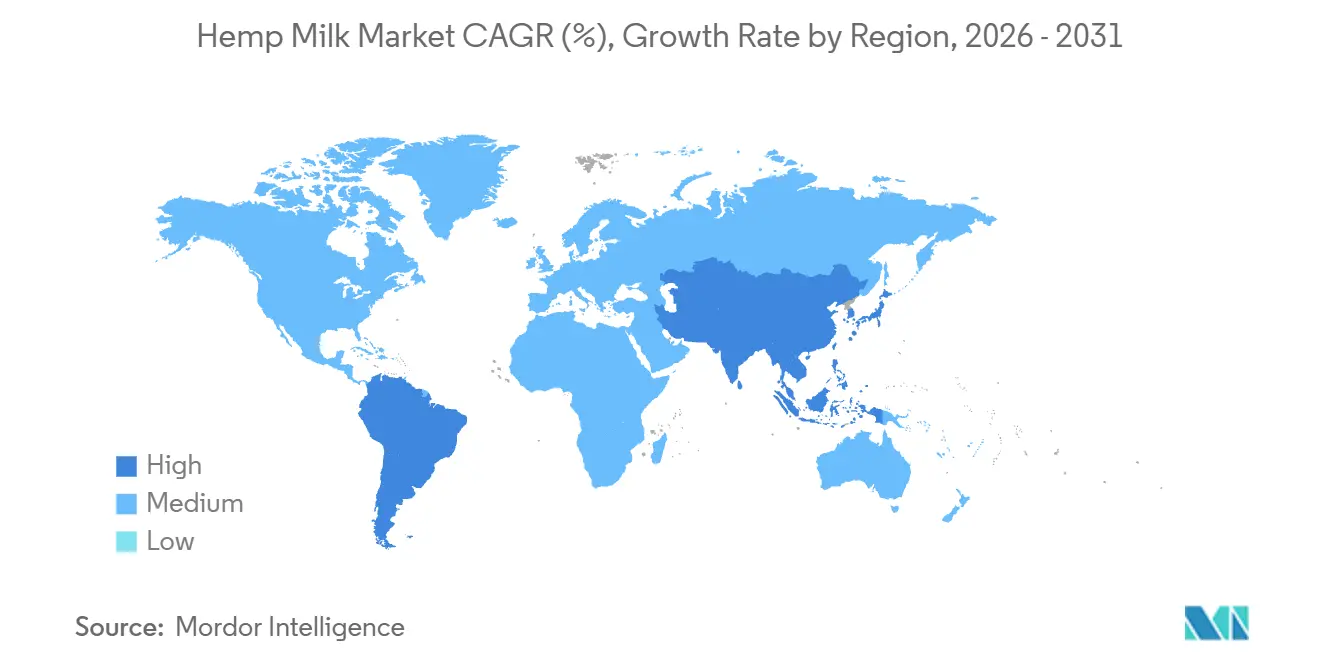
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
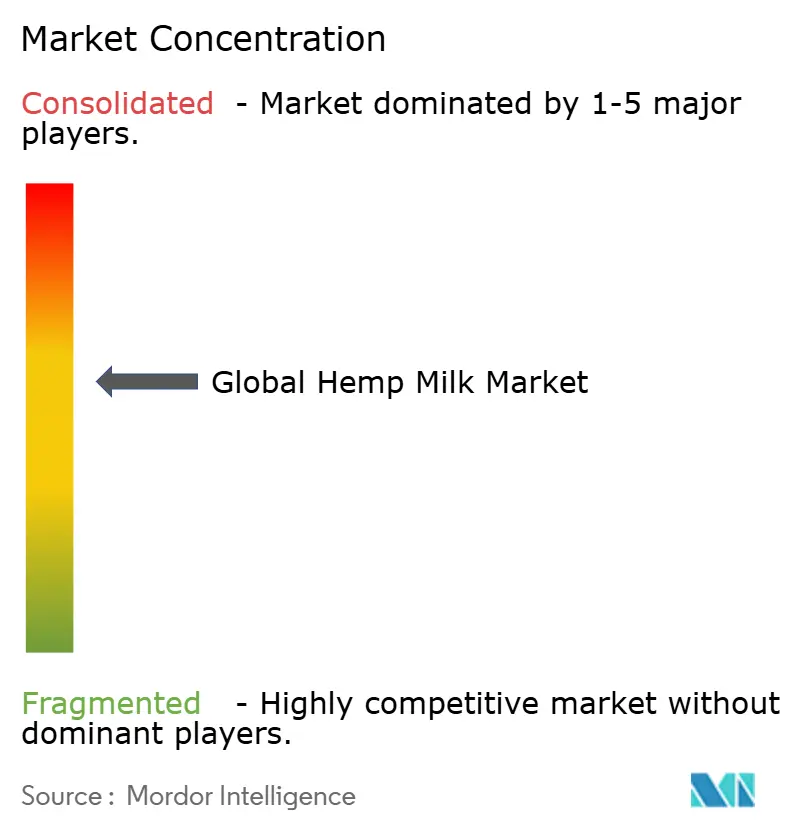
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du lait de chanvre par Mordor Intelligence
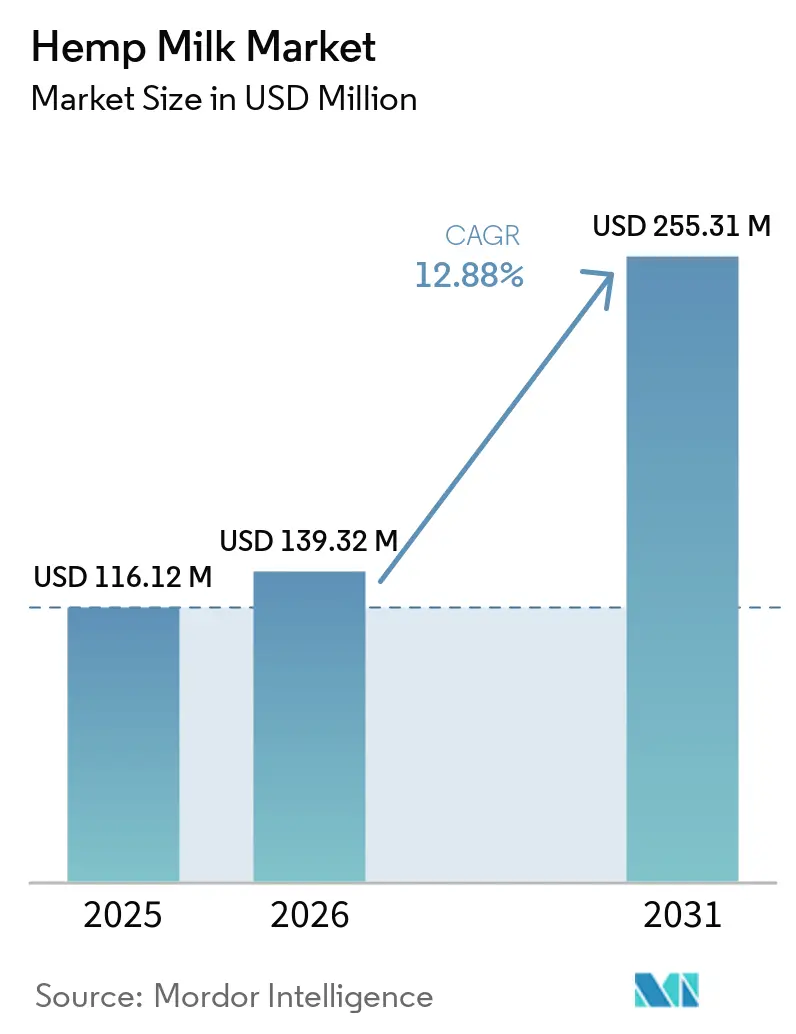
Le marché du lait de chanvre devrait croître de 116,12 millions USD en 2025 à 139,32 millions USD en 2026, pour atteindre 255,31 millions USD d'ici 2031, avec un TCAC de 12,88 % sur la période 2026-2031. Cette croissance est portée par l'amélioration de la réglementation, la sensibilisation croissante à la santé et les préoccupations environnementales. Les orientations provisoires de la FDA de 2025 sur l'étiquetage des laits d'origine végétale ont clarifié la réglementation, tandis que le développement de la culture du chanvre aux États-Unis a renforcé la chaîne d'approvisionnement. Le profil nutritionnel solide du lait de chanvre, notamment sa teneur en acides aminés et son ratio oméga-6/oméga-3 de 3:1 à 4:1, séduit les consommateurs soucieux de leur santé. Le marché est modérément consolidé, offrant des opportunités aux nouveaux entrants dans des segments de niche, tandis que les acteurs établis bénéficient d'opérations intégrées. L'Amérique du Nord est en tête en valeur, tandis que l'Asie-Pacifique affiche la croissance la plus rapide, reflétant un glissement vers les protéines végétales premium.
Principaux enseignements du rapport
- Par type de produit, les variantes sucrées détenaient 62,34 % de la part du marché du lait de chanvre en 2024, tandis que les produits non sucrés devraient progresser à un TCAC de 14,04 % entre 2026 et 2031.
- Par saveur, le lait de chanvre aromatisé représentait 58,91 % de la taille du marché du lait de chanvre en 2025, tandis que les offres non aromatisées progressent à un TCAC de 13,88 % jusqu'en 2031.
- Par emballage, les briques Tetra-Pak représentaient 52,01 % de la taille du marché du lait de chanvre en 2025 ; les formats en bouteille progressent à un TCAC de 14,74 % jusqu'en 2031.
- Par canal de distribution, la vente au détail a capté 68,33 % des ventes de 2025, et la restauration hors domicile devrait maintenir le TCAC le plus élevé, à 13,34 %, sur la période 2026-2031.
- Par zone géographique, l'Amérique du Nord contrôlait 38,96 % du chiffre d'affaires de 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus élevé, à 15,18 %, sur la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Augmentation des allergies et intolérances alimentaires | +1.8% | Mondial, avec une incidence élevée en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Le virage vers les régimes à base de plantes stimule la demande d'options sans produits laitiers comme le lait de chanvre | +2.1% | Mondial, porté par l'Amérique du Nord, l'Europe et les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| La sensibilisation aux oméga-3, aux protéines et à la faible teneur en cholestérol attire les consommateurs soucieux de leur bien-être | +1.5% | Amérique du Nord, Europe et métropoles aisées d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La demande de produits naturels à ingrédients minimalistes favorise les formulations de lait de chanvre | +1.3% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Accent sur les choix alimentaires durables sur le plan environnemental | +1.6% | Europe (portée par la réglementation), Amérique du Nord (achats d'entreprise), Asie-Pacifique (centres urbains) | Long terme (≥ 4 ans) |
| Diversification des options de saveurs | +0.9% | Vente au détail en Amérique du Nord et en Europe ; restauration en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le virage vers les régimes à base de plantes stimule la demande d'options sans produits laitiers comme le lait de chanvre
Les motivations sanitaires, éthiques et environnementales reconfigurent les habitudes alimentaires, élargissant le marché au-delà des seules personnes intolérantes au lactose pour inclure les flexitariens et les réductariens. Le lait de chanvre est bien placé pour bénéficier de cet élargissement de l'audience. Si sa teneur en protéines est inférieure à celle du soja, elle dépasse celle des variantes à base d'amande et de riz. De plus, son profil complet en acides aminés attire les consommateurs à la recherche de protéines végétales diversifiées. Selon les rapports 2024-2025 de l'USDA, la culture du chanvre est en hausse dans les États disposant d'une certification biologique établie. Cela améliore non seulement la traçabilité, mais permet également d'obtenir des certifications biologiques USDA, qui se négocient à des prix de détail plus élevés. Dans un mouvement reflétant une tendance plus large du secteur, Danone s'est engagé à investir plusieurs millions de livres sterling au Royaume-Uni, s'engageant à s'approvisionner en avoine 100 % britannique pour ses boissons végétales Alpro. Ce virage souligne l'importance croissante accordée aux chaînes d'approvisionnement localisées et transparentes, qui réduisent les émissions liées au transport et répondent aux attentes des consommateurs sensibles à la provenance. La polyvalence du chanvre en tant que culture à double usage — fournissant des graines pour l'alimentation et des fibres pour le textile — génère des flux de revenus issus de coproduits. Cette caractéristique offre un amortisseur contre la volatilité des prix, un avantage distinct par rapport aux plantes à usage unique comme les amandes.
La sensibilisation aux oméga-3, aux protéines et à la faible teneur en cholestérol attire les consommateurs soucieux de leur bien-être
Le lait de chanvre se distingue sur le marché par son ratio oméga-3/oméga-6 de 1:3, qui s'aligne mieux sur les recommandations diététiques que la plupart des huiles végétales. Des études montrent que la protéine de graine de chanvre contient des peptides bioactifs à activité inhibitrice de l'ECA, offrant des bénéfices cardiovasculaires potentiels au-delà du fait d'être exempt de cholestérol. Cela soutient son positionnement premium et sa tarification plus élevée dans la vente au détail axée sur le bien-être. Cependant, la fortification est essentielle. Des données de supermarchés britanniques ont révélé que les laits non laitiers ne fournissent que 53 % de la valeur de référence en vitamine B12 par portion de 200 mL, contre 120 % pour les produits laitiers, sans fortification en iode dans les produits étudiés. Les marques qui comblent ces lacunes avec des formes biodisponibles comme la méthylcobalamine pour la B12 et l'iodure de potassium pour l'iode peuvent se démarquer avec des allégations d'étiquette plus solides et éviter des problèmes réglementaires à mesure que les gouvernements renforcent les normes pour les alternatives laitières.
La demande de produits naturels à ingrédients minimalistes favorise les formulations de lait de chanvre
Les tendances du label propre poussent les fabricants à remplacer les gommes, émulsifiants et stabilisants synthétiques, les consommateurs rejetant de plus en plus ces additifs. Le lait de chanvre stabilise naturellement les émulsions grâce à ses protéines et phospholipides, réduisant le besoin d'hydrocolloïdes comme la carraghénane et la gomme gellane. Des méthodes physiques, telles que l'homogénéisation à haute pression et le traitement par décalage de pH, créent des émulsions stables à température ambiante sans produits chimiques, soutenant l'attrait « aliment complet » qui justifie une tarification premium. Le concentré de chanvre biologique de JOI, fabriqué uniquement à partir de graines de chanvre, utilise la pasteurisation à la vapeur pour une durée de conservation de 18 mois, sans conservateurs. Conditionné dans des bocaux en verre, il élimine le transport d'eau et permet un contrôle des portions, séduisant les consommateurs zéro déchet. Le principal défi est de maintenir l'onctuosité et la texture en bouche sans additifs, mais le traitement enzymatique et l'enrichissement en protéines permettent de résoudre ce problème.
Sensibilisation accrue à la santé et à la nutrition
L'éducation des consommateurs en matière de nutrition fonctionnelle continue d'influencer les décisions d'achat, les personnes recherchant des produits offrant des avantages ciblés pour la santé au-delà des besoins nutritionnels de base. Le lait de chanvre contient de l'acide gamma-linolénique (AGL) naturellement présent et des ratios optimaux d'acides gras oméga, offrant des propriétés anti-inflammatoires qui le distinguent des alternatives végétales concurrentes. Des recherches menées sur des graines de chanvre fermentées révèlent des bénéfices anti-inflammatoires accrus grâce à la modulation des métabolites, présentant des opportunités pour le développement d'aliments fonctionnels dans des segments de marché premium. La définition révisée par la FDA de l'étiquetage des aliments « sains » crée des voies réglementaires permettant aux fabricants de lait de chanvre de communiquer les bénéfices nutritionnels aux consommateurs, ce qui pourrait accroître la notoriété du marché et l'intention d'achat [1]. Ce cadre réglementaire permet aux fabricants de formuler des allégations marketing fondées sur des preuves, les aidant à établir une position distincte sur le marché en expansion des boissons à base de plantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Obstacles réglementaires et classification ambiguë du chanvre dans certaines régions | -1.2% | Asie-Pacifique (Chine, Inde, Japon), Moyen-Orient, certains marchés européens | Moyen terme (2 à 4 ans) |
| Association perçue du chanvre avec le cannabis psychoactif | -0.8% | Amérique du Nord, Europe et marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Faible notoriété des consommateurs dans plusieurs grands marchés | -1.0% | Asie-Pacifique (hors Australie), Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Prix de détail comparativement élevés par rapport aux produits laitiers et à certains laits végétaux | -1.4% | Mondial, plus aigu en Amérique du Sud sensible aux prix, en MEA et dans les zones rurales d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obstacles réglementaires et classification ambiguë du chanvre dans certaines régions
Les réglementations sur le chanvre diffèrent selon les régions, créant des défis de conformité qui ralentissent la croissance du marché et augmentent les coûts pour les fabricants. La loi allemande sur le cannabis grand public impose des limites strictes en matière de THC et classe les produits à base de chanvre comme des nouveaux aliments
, nécessitant une autorisation préalable à la mise sur le marché. Ces règles rendent plus difficile l'entrée des petits fabricants sur le marché. Le règlement européen sur les nouveaux aliments exige également une documentation de sécurité détaillée, les aliments dérivés du chanvre faisant l'objet d'un examen supplémentaire en raison de leur lien avec le cannabis. Ce processus entraîne des retards et perturbe les opérations. Des recherches menées par l'Institut fédéral allemand d'évaluation des risques révèlent que des traces de cannabinoïdes dans les produits à base de chanvre peuvent se transférer dans le lait via la consommation d'aliments pour animaux, soulevant d'importantes préoccupations en matière de sécurité alimentaire susceptibles de restreindre les applications agricoles du chanvre [2]. Ces complexités réglementaires persistantes découragent les investisseurs potentiels de soutenir les initiatives de production de lait de chanvre et créent des obstacles pour les entreprises cherchant à étendre leur présence sur de nouveaux marchés géographiques.
Association perçue du chanvre avec le cannabis psychoactif
L'idée reçue persistante entre chanvre et cannabis présente des obstacles marketing importants qui nécessitent des investissements substantiels dans des programmes d'éducation des consommateurs. La résistance culturelle et les idées reçues impactent particulièrement l'acceptation du marché parmi les segments de consommateurs plus âgés et dans les régions traditionnellement conservatrices, ce qui limite la pénétration potentielle du marché du lait de chanvre par rapport aux alternatives végétales conventionnelles. Des recherches scientifiques ont démontré de manière concluante que le THC devient totalement indétectable dans les produits laitiers après une période de sevrage de 15 jours lorsque les vaches laitières sont nourries avec des sous-produits de chanvre, fournissant des preuves concrètes pour apaiser les inquiétudes en matière de sécurité [3]. Les orientations réglementaires 2025 de la FDA sur l'étiquetage des laits d'origine végétale fournissent aux fabricants des cadres améliorés pour communiquer efficacement les caractéristiques non psychoactives du lait de chanvre, bien que la charge financière des initiatives d'éducation des consommateurs reste considérable. Ces défis liés à la perception créent des opportunités stratégiques pour les entreprises souhaitant acquérir des avantages de premier entrant sur des marchés où des campagnes d'éducation des consommateurs bien menées peuvent établir avec succès le lait de chanvre comme boisson grand public plutôt que comme produit de niche.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
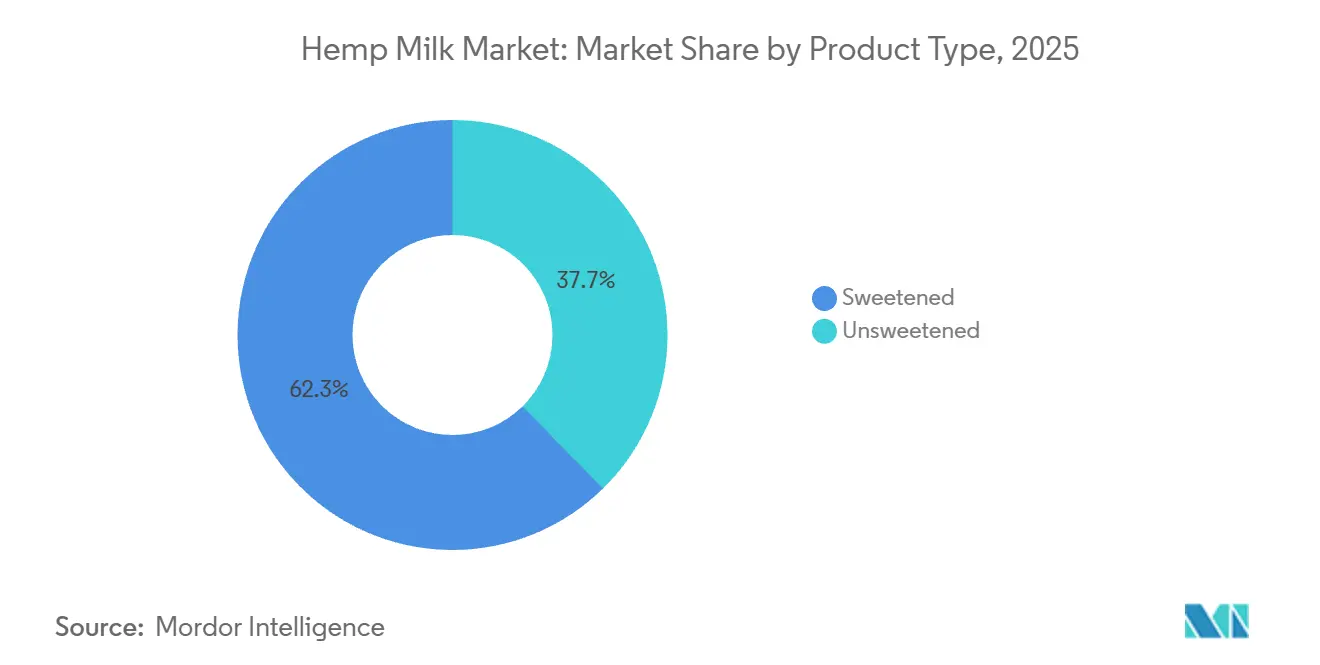
le non sucré progresse grâce au virage vers le bien-êtreLe lait de chanvre non sucré progresse à un rythme annuel de 14,04 % jusqu'en 2031, dépassant la moyenne de la catégorie, car les consommateurs soucieux de leur santé évitent les sucres ajoutés et se concentrent sur le contrôle glycémique. Ce segment séduit les consommateurs adeptes des régimes cétogène, paléo et diabétiques, qui privilégient les faibles teneurs en glucides et les ingrédients naturels. Les recherches sur les graines de chanvre mettent en avant leur faible teneur en sucre et leur richesse en fibres, favorisant la satiété et la santé métabolique, faisant du lait de chanvre non sucré une boisson fonctionnelle. L'adoption par la restauration hors domicile est en hausse, les cafés et restaurants privilégiant des bases au goût neutre qui se marient bien avec le café et les usages culinaires. La suppression par Starbucks, en octobre 2024, des suppléments tarifaires sur les laits végétaux a davantage normalisé les options sans produits laitiers. Les marques lancent des variantes non sucrées spécifiques aux baristas, conçues pour la stabilité de la mousse et la résistance à la chaleur, imitant les performances des produits laitiers dans les boissons à base d'espresso.
En 2025, le lait de chanvre sucré représentait 62,34 % du chiffre d'affaires, porté par la demande de la grande distribution où le goût est déterminant pour les achats répétés. Des saveurs comme la vanille, le chocolat et le café aident à masquer les notes herbacées du chanvre, qui peuvent décourager les nouveaux consommateurs. Cependant, les produits sucrés font face à des défis liés aux exigences d'étiquetage propre et à la surveillance réglementaire. Les orientations provisoires de la FDA sur l'étiquetage des laits d'origine végétale encouragent les déclarations comparatives de nutriments, tandis que les sucres ajoutés augmentent la teneur calorique, compromettant le positionnement axé sur la santé. Les avant-premières de Nutiva en février 2026 mettent en avant des saveurs mondiales et une teneur réduite en sodium, illustrant la nécessité d'innover en matière de goût en phase avec les tendances santé. Le défi consiste à trouver l'équilibre entre saveur et étiquetage propre. Les édulcorants naturels comme les dattes ou le fruit du moine augmentent les coûts, tandis que les alternatives artificielles risquent d'aliéner les acheteurs soucieux de leur santé.
Par saveur :
les bases non aromatisées captent la demande de la restauration et des usages culinairesLe lait de chanvre non aromatisé progresse à un rythme annuel de 13,88 %, porté par son goût neutre, idéal pour la restauration hors domicile et la cuisine à domicile. Les restaurants, cafés et cuisines institutionnelles utilisent des concentrés non aromatisés dans le café, les smoothies et les recettes pour des performances constantes sans interférence de saveur. La base de chanvre biologique de JOI, fabriquée à partir de graines de chanvre avec une durée de conservation de 18 mois grâce à la pasteurisation à la vapeur, cible les utilisateurs culinaires qui valorisent la transparence et le contrôle des portions. Les lancements en édition barista, comme l'expansion de Elmhurst 1925 en février 2026 chez Whole Foods, illustrent comment des caractéristiques optimisées telles que la stabilité de la mousse et la résistance à la chaleur peuvent justifier une tarification premium. Les innovations de traitement, comme l'homogénéisation à haute pression, améliorent la stabilité de l'émulsion sans additifs, permettant des formulations à étiquetage propre qui répondent aux exigences de la restauration hors domicile en matière de fonctionnalité et de simplicité.
Les variantes aromatisées représentaient 58,91 % du marché en 2025, portées par la vanille et le chocolat, qui attirent les consommateurs axés sur le goût. Le mélange avoine-chanvre de Good Hemp en 2020, vendu à 1,85 £ le litre chez Waitrose, a montré comment la combinaison de la douceur crémeuse de l'avoine avec les bienfaits oméga-3 du chanvre élargit l'attrait tout en préservant l'originalité. Cependant, les sucres ajoutés et les calories peuvent entrer en conflit avec les tendances bien-être, et l'utilisation d'arômes naturels complique la cohérence des lots. Un arrêt de la Cour d'appel du Royaume-Uni de décembre 2024 sur les termes marketing évoquant les produits laitiers restreint davantage la dénomination des saveurs, avec des variations selon les juridictions. Les saveurs saisonnières comme le pumpkin spice et le matcha stimulent les essais des consommateurs, mais augmentent les défis de gestion des références, en particulier pour les marques plus petites disposant d'une capacité de co-fabrication limitée.
Par type d'emballage :
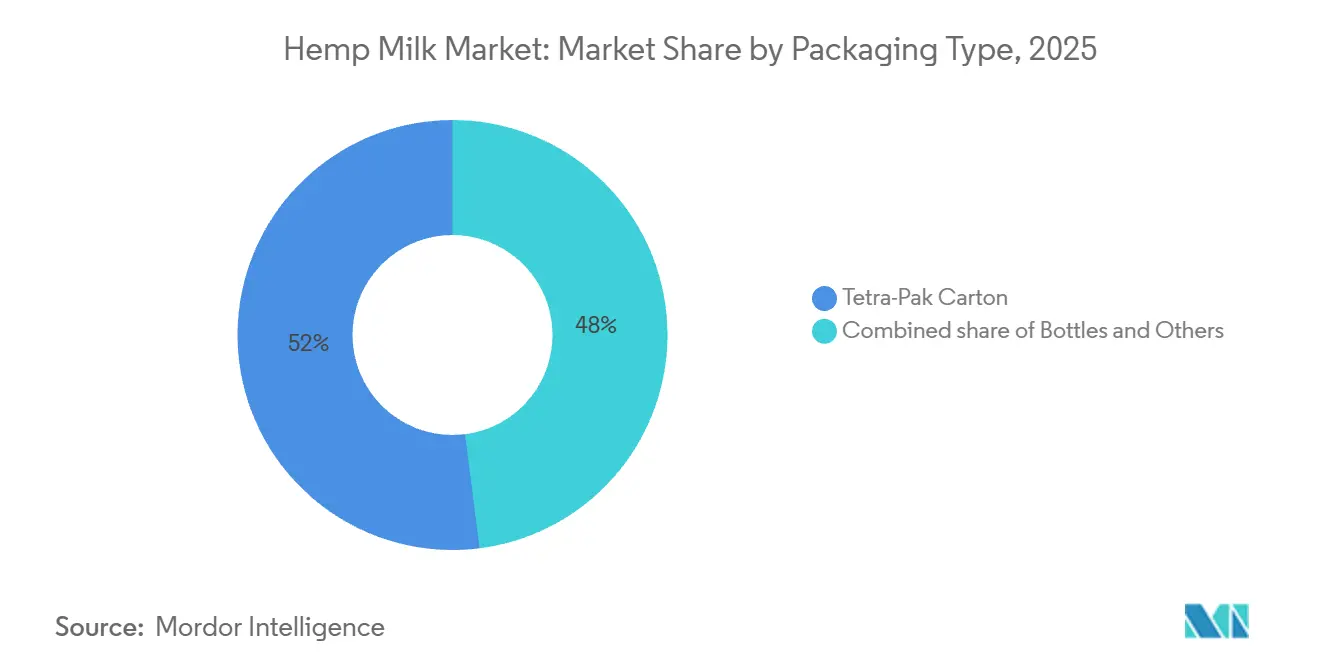
les bouteilles progressent grâce au positionnement durable et premiumLes formats en bouteille progressent à un rythme annuel de 14,74 %, portés par l'attrait durable des bocaux en verre et leur positionnement premium. Le modèle de concentré de JOI, utilisant des bocaux en verre réutilisables avec des couvercles métalliques, réduit le transport d'eau, diminue les déchets d'emballage et offre une durée de conservation de 18 mois sans conservateurs, en accord avec les valeurs zéro déchet. L'emballage en verre transparent met en valeur la fraîcheur du produit et la transformation minimale. Cependant, le verre est lourd et fragile, ce qui augmente les coûts logistiques et les taux de casse, réduisant les marges bénéficiaires. Les bouteilles en PET sont plus légères, mais font l'objet de critiques pour les déchets plastiques, poussant les marques à utiliser du contenu recyclé post-consommation et des systèmes de consigne, ajoutant de la complexité. Des réglementations comme la directive européenne sur les plastiques à usage unique et les règles de responsabilité élargie des producteurs favorisent les formats réutilisables ou recyclables, donnant un avantage aux bouteilles en verre et en aluminium sur les marchés dotés de solides systèmes de logistique inverse.
Les briques Tetra-Pak détenaient 52,01 % du volume d'emballage en 2025 en raison de la distribution ambiante rentable et de la longue durée de conservation, réduisant les besoins en chaîne du froid. En février 2026, Tetra Pak a lancé une technologie de barrière à base de papier pour ses lignes A3/Speed, atteignant 87 % de contenu renouvelable et une empreinte carbone inférieure de 26 %, certifiée par le Carbon Trust. L'utilisation par Maeil Dairies pour le lait de soja à 24 000 emballages par heure démontre sa viabilité pour les co-fabricants de lait de chanvre. Les briques sont plus faciles à recycler grâce au passage d'une structure à trois couches (carton, aluminium, polymère) à une structure à deux couches (carton et polymère avec revêtement métallique), améliorant la récupération des fibres et l'efficacité du recyclage. Cependant, elles manquent de l'image premium du verre et font face au scepticisme quant à leur recyclabilité dans les régions dotées de systèmes de recyclage insuffisants. Les bouchons attachés, fabriqués à partir de polymères à base de canne à sucre et conçus pour rester fixés après ouverture, répondent aux préoccupations liées aux déchets sauvages et respectent les règles européennes sur les plastiques à usage unique, mais augmentent les coûts et nécessitent des modifications des lignes de remplissage.

Par canal de distribution :
la restauration s'accélère grâce à la suppression des suppléments et à la simplification des menusLes circuits de restauration hors domicile progressent à un rythme annuel de 13,34 %, portés par la décision de Starbucks en octobre 2024 de supprimer les suppléments tarifaires sur les laits végétaux en Amérique du Nord. Ce changement abaisse les barrières pour les options sans produits laitiers et établit une tendance à les rendre incontournables dans les établissements à fort achalandage. Les suppléments, généralement compris entre 0,50 et 1,50 USD par boisson, ont limité l'adoption et compliqué la tarification. Les cafés rationalisent leurs opérations en utilisant des options végétales polyvalentes pour les boissons chaudes et froides, en mettant l'accent sur des formulations adaptées aux baristas avec stabilité de la mousse et résistance à la chaleur. L'expansion de la gamme barista de Elmhurst 1925 en février 2026 montre que reproduire la fonctionnalité des produits laitiers permet une tarification premium en restauration hors domicile, où la cohérence et l'efficacité du travail priment sur les coûts des ingrédients. Les établissements comme les écoles, les hôpitaux et les cafétérias d'entreprise adoptent des laits végétaux sans allergènes pour répondre aux besoins alimentaires et réduire les risques de contamination, créant des opportunités de croissance pour les marques disposant de solides liens avec les distributeurs et de certifications de sécurité alimentaire.
La vente au détail représentait 68,33 % des ventes de 2025, portée par les supermarchés et les hypermarchés dotés d'infrastructures réfrigérées et d'une visibilité en rayon. La vente en ligne se développe rapidement, notamment pour les formats concentrés et les modèles d'abonnement qui réduisent les coûts et automatisent le réapprovisionnement. Le programme « Subscribe & Save » de JOI offre des remises de 5 % et la livraison gratuite à des intervalles personnalisables (toutes les 2, 4 ou 6 semaines), transformant les essais en achats répétés et augmentant la valeur client. Les commerces de proximité font face à des défis liés à la capacité limitée de la chaîne du froid et à l'espace en rayon, mais les formats individuels, les briques Tetra Pak 200 mL Slim et les sachets biodégradables émergent comme des solutions. L'entrée de Ripple Foods au premier trimestre 2026 chez Target, Whole Foods et Walmart montre que le succès en grande distribution nécessite des promotions, des frais de référencement et des garanties de ventes, que les marques plus petites ne peuvent souvent pas se permettre, donnant un avantage aux acteurs plus importants.
Analyse géographique
Marché du lait de chanvre en Amérique du Nord
L'Amérique du Nord se positionne à l'avant-garde du marché mondial du lait de chanvre, détenant une part de marché dominante de 38,95 % en 2025. Le succès de la région repose sur son environnement réglementaire avant-gardiste et son infrastructure sophistiquée de culture du chanvre, qui constitue l'épine dorsale de chaînes d'approvisionnement nationales efficaces. La mise en œuvre de la Loi sur la salubrité des aliments au Canada a créé une voie claire pour les fabricants, en supprimant les obstacles réglementaires et en simplifiant l'accès au marché. Les consommateurs nord-américains font preuve d'une compréhension approfondie des alternatives végétales, soutenue par un vaste réseau de distribution qui commercialise efficacement des produits spécialisés haut de gamme. Bien que la région maintienne son leadership sur le marché, l'environnement de marché mature présente des défis concurrentiels susceptibles d'affecter les taux de croissance par rapport aux marchés émergents où les secteurs des protéines alternatives sont encore en développement.
Marché du lait de chanvre en Asie-Pacifique
L'Asie-Pacifique s'impose comme le moteur de croissance du marché, enregistrant un TCAC robuste de 15,18 % jusqu'en 2031. Cette croissance dynamique reflète l'évolution du paysage de consommation de la région, caractérisée par une classe moyenne en expansion et une sensibilisation croissante à la santé qui stimule la demande de produits alimentaires fonctionnels. Les consommateurs chinois manifestent en particulier une forte inclination pour la valeur nutritionnelle dans leurs choix de laits d'origine végétale, plaçant les bienfaits pour la santé au-dessus des considérations de prix. La dynamique de croissance de la région est encore renforcée par la hausse des revenus disponibles et les tendances continues à l'urbanisation qui créent une demande naturelle pour des produits alimentaires pratiques et premium. Cependant, la voie à suivre nécessite des investissements significatifs dans l'éducation des consommateurs sur les bienfaits nutritionnels du chanvre pour atteindre des niveaux de pénétration du marché similaires à ceux des alternatives établies comme le lait de soja et le lait d'amande.
Marché du lait de chanvre en Europe
L'Europe continue de façonner le marché grâce à son fort engagement environnemental et à son écosystème alimentaire végétal bien établi, créant des opportunités naturelles pour l'adoption du lait de chanvre. Le règlement de l'UE sur les nouveaux aliments fournit un cadre structuré pour l'autorisation des produits, bien que les fabricants doivent naviguer à travers des délais d'approbation prolongés qui influencent les stratégies d'entrée sur le marché. Malgré ces considérations réglementaires, l'engagement de l'Europe en faveur de la durabilité et des alternatives végétales continue de stimuler le développement du marché et l'innovation dans le segment du lait de chanvre.
Paysage concurrentiel
Le marché du lait de chanvre est modérément consolidé et maintient une structure concurrentielle équilibrée, où les entreprises établies occupent des positions solides tout en laissant de la place aux acteurs spécialisés et régionaux pour prospérer. Des entreprises comme Manitoba Harvest, sous la propriété de Tilray, ont construit des chaînes d'approvisionnement complètes allant des exploitations de chanvre aux installations de fabrication. Ce contrôle de bout en bout leur confère des avantages significatifs en matière de gestion des coûts et d'assurance qualité, que les concurrents plus petits ont du mal à égaler, en particulier lorsque les prix des graines de chanvre varient en raison des conditions agricoles et des mises à jour réglementaires.
L'innovation dans les technologies de traitement est devenue un facteur clé de succès, les entreprises investissant dans des méthodes avancées pour améliorer la valeur nutritionnelle de leurs produits et améliorer les caractéristiques gustatives. Un exemple notable est la percée de Burcon NutraScience dans le développement du premier isolat de protéine de chanvre à haute pureté du secteur, démontrant comment l'avancement technologique peut créer des avantages distincts sur le marché dans le développement de produits végétaux.
La croissance du marché bénéficie de la classification GRAS (Généralement Reconnu comme Sûr) du chanvre dans diverses régions, ce qui simplifie l'entrée sur le marché par rapport à d'autres nouvelles sources de protéines nécessitant des tests de sécurité approfondis. Le secteur connaît une vague de consolidation, les grandes entreprises alimentaires rachetant des producteurs de chanvre spécialisés pour acquérir leurs réseaux d'approvisionnement et leurs marques établies. Cet environnement crée de précieuses opportunités d'alliances stratégiques et de sorties potentielles pour les petites entreprises.
Leaders du secteur du lait de chanvre
-
Campbell Soup Company
-
Living Harvest Foods
-
Good Hemp
-
Manitoba Harvest Hemp Foods
-
Elmhurst 1925
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du lait de chanvre Entreprises couvertes dans ce rapport
- Pacific Foods of Oregon LLC
- Good Hemp Food
- Living Harvest Foods Inc
- Elmhurst 1925
- Nutiva Inc
- Hudson River Foods
- SunOpta Inc
- Hain Celestial Group
- Danone S
- Ripple Foods
- Hemp Foods Australia
- JOI
- Elixinol
- Manitoba Harvest Hemp Foods
- Goodmylk Co
- California Natural Products
- Braham & Murray
- EcoMil
- Golden Hemp Company LLC
- Seventh Generation
Développements industriels récents dans Marché du lait de chanvre
- Février 2026 : Un entrepreneur néo-zélandais (Kiwi), Miah Faumuina, a récemment fait son entrée dans le secteur des produits laitiers d'origine végétale en lançant une entreprise de lait de chanvre au Mexique, reflétant la demande mondiale croissante pour les produits laitiers alternatifs. Cette démarche est largement motivée par les contraintes réglementaires en Nouvelle-Zélande, où des règles strictes autour de la production de chanvre ont limité la commercialisation à grande échelle, incitant l'entrepreneur à étendre ses activités à l'étranger.
- Novembre 2024 : CV Sciences a signé un accord définitif pour acquérir Extract Labs, un fabricant de produits à base de chanvre. L'acquisition vise à élargir le portefeuille de produits de l'entreprise via sa marque +PlusCBD™ et à améliorer l'efficacité de la chaîne d'approvisionnement.
- Mai 2024 : Une entreprise lituanienne de transformation du chanvre a établi des partenariats pour des produits biologiques à base de chanvre et de courge sur les marchés européens, en mettant l'accent sur une production sans pesticides et des équipements de transformation innovants.
- Avril 2023 : JOI a lancé un concentré de lait de chanvre, un produit fabriqué à partir de cœurs de chanvre biologiques. Le concentré est disponible en seaux de 8 lb et peut être utilisé pour la cuisine ou mélangé avec de l'eau pour créer du lait de chanvre.
Portée du rapport mondial sur le marché du lait de chanvre
Aperçu de la segmentation
| Non sucré |
| Sucré |
| Non aromatisé |
| Aromatisé |
| Carton Tetra-Pak |
| Bouteille |
| Autres |
| Restauration | |
| Vente au détail | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Vente au détail en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Non sucré | |
| Sucré | ||
| Par saveur | Non aromatisé | |
| Aromatisé | ||
| Par type d'emballage | Carton Tetra-Pak | |
| Bouteille | ||
| Autres | ||
| Par canal de distribution | Restauration | |
| Vente au détail | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
À quelle vitesse la demande des consommateurs pour le lait de chanvre croît-elle ?
La catégorie devrait progresser à un TCAC de 12,88 % entre 2026 et 2031, dépassant de nombreuses autres boissons d'origine végétale.
Quelles régions sont en tête des ventes ?
L'Amérique du Nord contribue à hauteur de 38,96 %, la part la plus importante, tandis que l'Asie-Pacifique affichera la croissance la plus rapide avec un TCAC de 15,18 % jusqu'en 2031.
Pourquoi les variantes non sucrées surpassent-elles les autres ?
Les régimes pauvres en sucre et la demande des baristas pour des bases au goût neutre poussent le lait de chanvre non sucré vers un TCAC de 14,04 % jusqu'en 2031.
Quels formats d'emballage gagnent en popularité ?
Les bouteilles en verre réutilisables et les cartons aseptiques à barrière papier se développent le plus rapidement car ils aident les marques à atteindre leurs objectifs de durabilité.