
Hanfmilch-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 139.32 Millionen US-Dollar |
| Marktgröße (2031) | 255.31 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hanfmilch-Marktanalyse von Mordor Intelligence
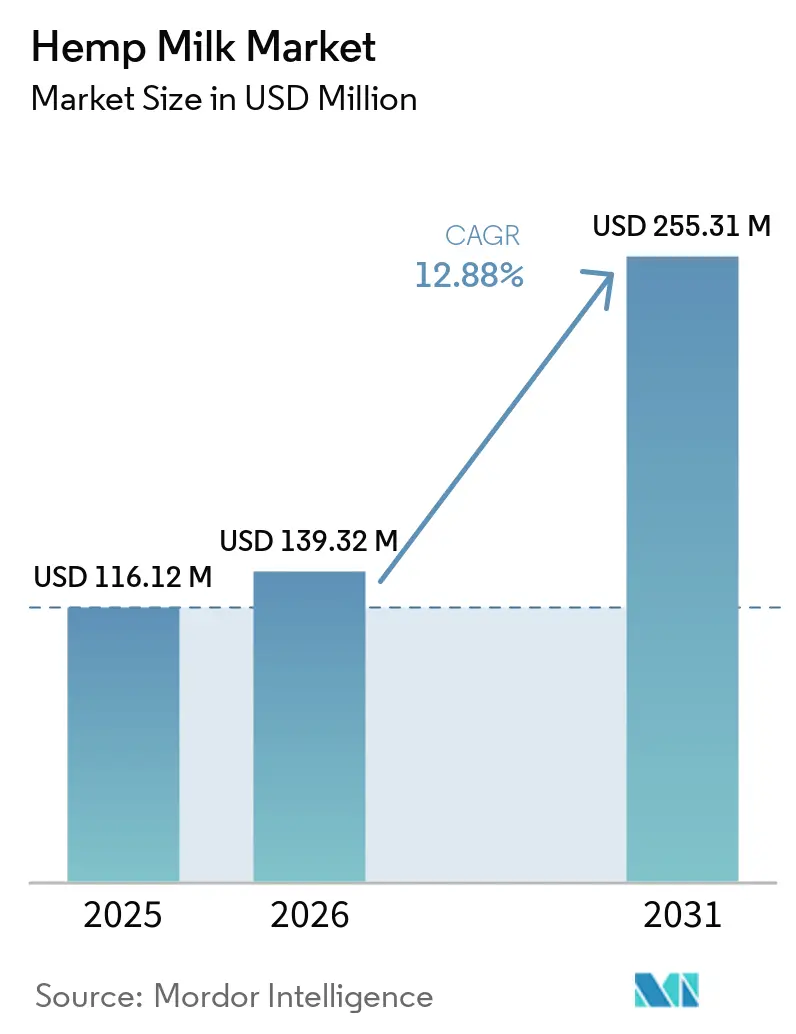
Es wird erwartet, dass der Hemp Milk Markt von 116,12 Millionen USD im Jahr 2025 auf 139,32 Millionen USD im Jahr 2026 wächst und bis 2031 einen Wert von 255,31 Millionen USD erreicht, mit einer CAGR von 12,88 % von 2026 bis 2031. Das Wachstum wird durch verbesserte Vorschriften, ein wachsendes Gesundheitsbewusstsein und Umweltbedenken angetrieben. Die Entwurfsrichtlinie der FDA aus dem Jahr 2025 zur Kennzeichnung pflanzenbasierter Milch hat die Vorschriften geklärt, während der verstärkte Hanfanbau in den USA die Lieferkette gestärkt hat. Das starke Nährwertprofil von Hemp Milk, einschließlich seiner Aminosäuren und des Omega-6- zu Omega-3-Verhältnisses von 3:1–4:1, spricht gesundheitsbewusste Verbraucher an. Der Markt ist mäßig konsolidiert und bietet Chancen für neue Marktteilnehmer in Nischensegmenten, während etablierte Akteure von integrierten Betriebsabläufen profitieren. Nordamerika führt beim Wert, während der asiatisch-pazifische Raum das schnellste Wachstum verzeichnet, was einen Wandel hin zu hochwertigen pflanzenbasierten Proteinen widerspiegelt.
Wichtigste Erkenntnisse des Berichts
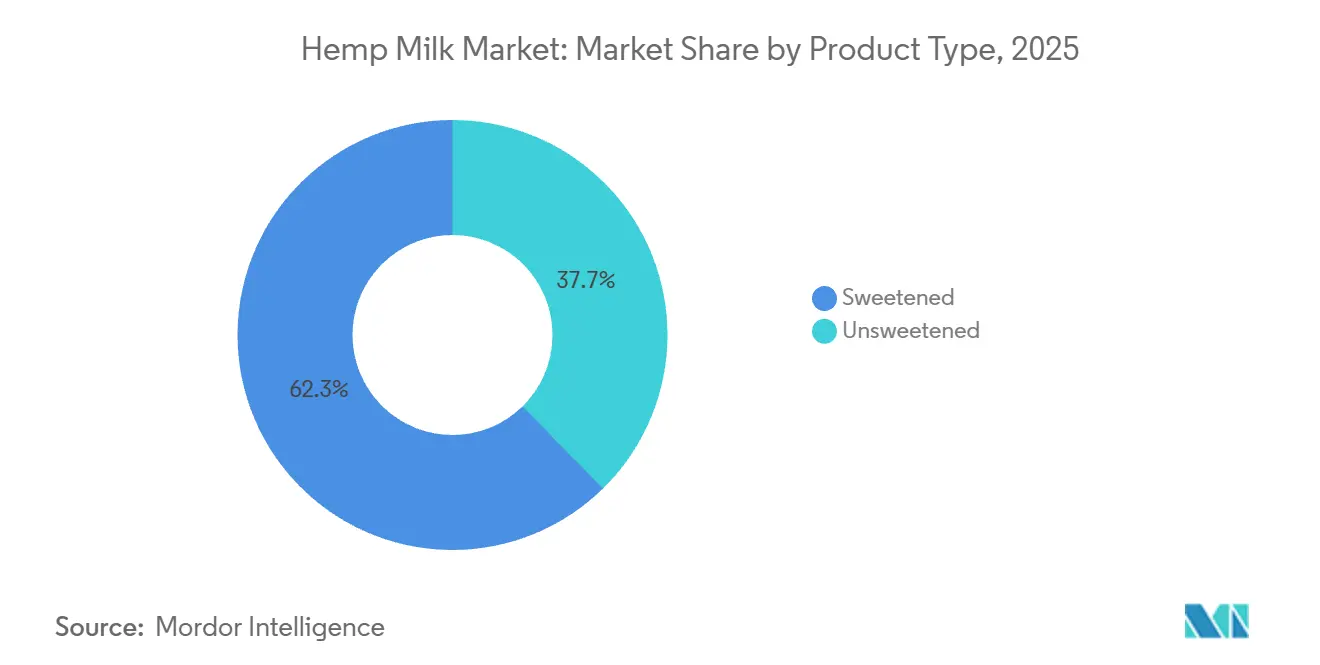
- Nach Produkttyp hielten gesüßte Varianten im Jahr 2024 einen Anteil von 62,34 % am Hemp Milk Markt, während ungesüßte Produkte zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,04 % wachsen werden.
- Nach Geschmacksrichtung hatte aromatisierte Hemp Milk im Jahr 2025 einen Anteil von 58,91 % an der Hemp Milk Marktgröße, während nicht aromatisierte Produkte bis 2031 mit einer CAGR von 13,88 % wachsen.
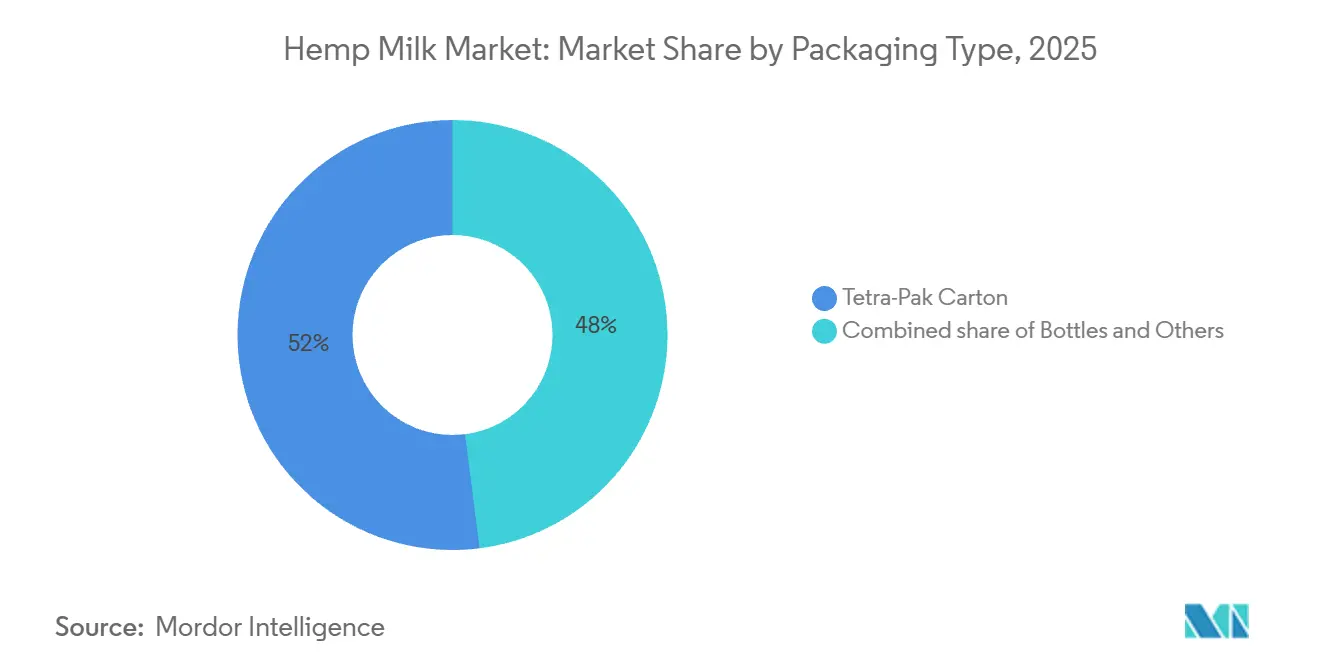
- Nach Verpackung entfielen im Jahr 2025 52,01 % der Hemp Milk Marktgröße auf Tetra-Pak-Kartons; Flaschenformate wachsen bis 2031 mit einer CAGR von 14,74 %.
- Nach Vertriebskanal entfielen 68,33 % der Umsätze im Jahr 2025 auf den Einzelhandel, und der Foodservice-Bereich soll über 2026–2031 die schnellste CAGR von 13,34 % aufrechterhalten.
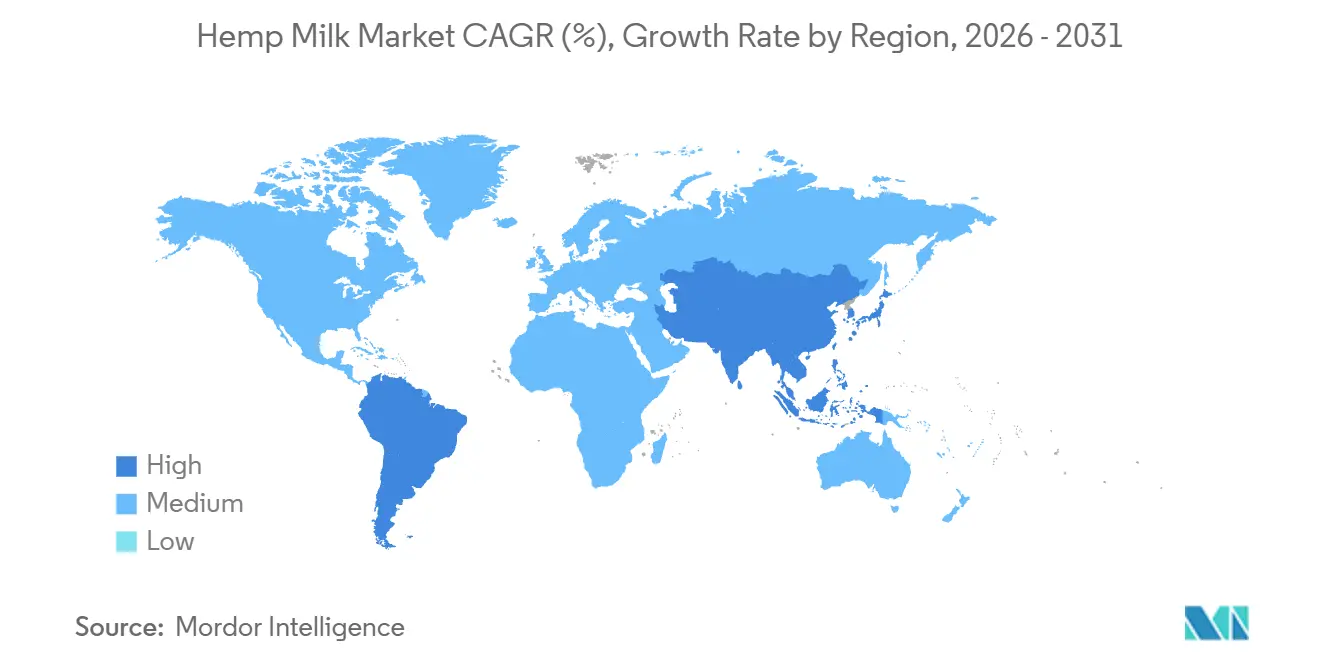
- Nach Geografie kontrollierte Nordamerika 38,96 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum im Prognosezeitraum voraussichtlich die höchste CAGR von 15,18 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Lebensmittelallergien und -unverträglichkeiten | +1.8% | Global, mit erhöhter Inzidenz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu pflanzlicher Ernährung steigert die Nachfrage nach milchfreien Alternativen wie Hanfmilch | +2.1% | Global, angeführt von Nordamerika, Europa und dem städtischen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Bewusstsein für Omega-3-Fettsäuren, Proteine und niedrigen Cholesteringehalt zieht Wellness-Suchende an | +1.5% | Nordamerika, Europa und wohlhabende Metropolen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Produkten mit wenigen Zutaten und natürlichen Produkten begünstigt Hanfmilch-Formulierungen | +1.3% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fokus auf umweltverträgliche Lebensmittelentscheidungen | +1.6% | Europa (regulierungsgetrieben), Nordamerika (Unternehmensbeschaffung), Asien-Pazifik (städtische Zentren) | Langfristig (≥ 4 Jahre) |
| Diversifizierung der Geschmacksoptionen | +0.9% | Einzelhandel in Nordamerika und Europa; Gastronomie in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu pflanzlicher Ernährung steigert die Nachfrage nach milchfreien Alternativen wie Hanfmilch
Gesundheitliche, ethische und ökologische Motivationen gestalten die Ernährungsgewohnheiten um und erweitern den Markt von laktoseintoleranten Personen auf Flexitarier und Reduktarier. Hanfmilch kann von diesem wachsenden Publikum profitieren. Obwohl ihr Proteingehalt geringer ist als der von Soja, übertrifft sie Mandel- und Reisvarianten. Darüber hinaus zieht ihr vollständiges Aminosäureprofil Verbraucher an, die nach vielfältigen pflanzlichen Proteinen suchen. Laut den USDA-Berichten 2024–2025 nimmt der Hanfanbau in Bundesstaaten mit etablierter Bio-Zertifizierung zu. Dies verbessert nicht nur die Rückverfolgbarkeit, sondern ermöglicht auch USDA-Bio-Auslobungen, die höhere Einzelhandelspreise erzielen. In einem Schritt, der einen größeren Branchentrend widerspiegelt, hat Danone eine Investition in Millionenhöhe im Vereinigten Königreich zugesagt und sich verpflichtet, 100 % britischen Hafer für seine Alpro-Pflanzendrinks zu beziehen. Diese Verlagerung unterstreicht eine wachsende Betonung lokalisierter, transparenter Lieferketten, die CO₂-Emissionen durch Transport reduzieren und bei herkunftsbewussten Verbrauchern Anklang finden. Hanfs Vielseitigkeit als Doppelnutzungspflanze – Samen für Lebensmittel und Fasern für Textilien – generiert Nebenprodukt-Einnahmequellen. Diese Eigenschaft bietet einen Puffer gegen Preisvolatilität, ein klarer Vorteil gegenüber Einzelertragspflanzen wie Mandeln.
Bewusstsein für Omega-3-Fettsäuren, Proteine und niedrigen Cholesteringehalt zieht Wellness-Suchende an
Hanfmilch hebt sich auf dem Markt durch ihr Omega-3- zu Omega-6-Verhältnis von 1:3 hervor, das besser mit Ernährungsempfehlungen übereinstimmt als die meisten Pflanzenöle. Studien zeigen, dass Hanfsamenprotein bioaktive Peptide mit ACE-hemmender Aktivität enthält, die potenzielle kardiovaskuläre Vorteile über die Cholesterinfreiheit hinaus bieten. Dies unterstützt ihre Premium-Positionierung und höhere Preisgestaltung im wellnessorientierten Einzelhandel. Anreicherung ist jedoch unerlässlich. Daten britischer Supermärkte zeigten, dass Nicht-Milch-Alternativen nur 53 % des Vitamin-B12-Referenzwerts pro 200-ml-Portion im Vergleich zu 120 % bei Milchprodukten liefern, ohne Jodanreicherung in den untersuchten Produkten. Marken, die diese Lücken mit bioverfügbaren Formen wie Methylcobalamin für B12 und Kaliumiodid für Jod schließen, können sich mit stärkeren Kennzeichnungsaussagen abheben und regulatorische Probleme vermeiden, da Regierungen die Standards für Milchalternativen verschärfen.
Nachfrage nach Produkten mit wenigen Zutaten und natürlichen Produkten begünstigt Hanfmilch-Formulierungen
Clean-Label-Trends veranlassen Hersteller, Gummis, Emulgatoren und synthetische Stabilisatoren zu ersetzen, da Verbraucher diese Zusatzstoffe zunehmend ablehnen. Hanfmilch stabilisiert Emulsionen aufgrund ihrer Proteine und Phospholipide auf natürliche Weise und reduziert den Bedarf an Hydrokolloiden wie Carrageen und Gellan-Gummi. Physikalische Methoden wie Hochdruckhomogenisierung und pH-Shift-Verarbeitung erzeugen lagerstabile Emulsionen ohne Chemikalien und unterstützen den „Vollwert-Lebensmittel”-Anspruch, der Premium-Preise rechtfertigt. JOIs Bio-Hanfkonzentrat, das nur aus Hanfsamen hergestellt wird, verwendet Dampfpasteurisierung für eine Haltbarkeit von 18 Monaten ohne Konservierungsstoffe. In Glasgläsern verpackt, entfällt der Wassertransport und ermöglicht Portionskontrolle, was Zero-Waste-Verbraucher anspricht. Die größte Herausforderung besteht darin, Cremigkeit und Mundgefühl ohne Zusatzstoffe zu erhalten, aber enzymatische Verarbeitung und Proteinanreicherung befassen sich mit diesem Problem.
Gesteigertes Bewusstsein für Gesundheit und Ernährung
Die Verbraucheraufklärung über funktionelle Ernährung beeinflusst weiterhin Kaufentscheidungen, da Menschen Produkte suchen, die gezielte gesundheitliche Vorteile über den grundlegenden Ernährungsbedarf hinaus bieten. Hanfmilch enthält natürlich vorkommende Gamma-Linolensäure (GLA) und optimale Omega-Fettsäureverhältnisse, die entzündungshemmende Eigenschaften bieten und sie von konkurrierenden pflanzlichen Alternativen abheben. Forschungen an fermentierten Hanfsamen zeigen verbesserte entzündungshemmende Vorteile durch Metabolitenmodulation und bieten Möglichkeiten für die Entwicklung funktioneller Lebensmittel in Premium-Marktsegmenten. Die überarbeitete Definition der FDA für „gesunde” Lebensmittelkennzeichnung schafft regulatorische Wege für Hanfmilch-Hersteller, um Verbrauchern Nährwertvorteile zu kommunizieren, was das Marktbewusstsein und die Kaufbereitschaft steigern könnte [1]. Dieser regulatorische Rahmen ermöglicht es Herstellern, evidenzbasierte Marketingaussagen zu machen und ihnen zu helfen, eine klare Position auf dem wachsenden Markt für pflanzliche Getränke zu etablieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Hürden und unklare Hanfklassifizierung in einigen Regionen | -1.2% | Asien-Pazifik (China, Indien, Japan), Naher Osten, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Wahrgenommene Assoziation von Hanf mit psychoaktivem Cannabis | -0.8% | Nordamerika, Europa und aufstrebende Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verbraucherbekanntheit in mehreren großen Märkten | -1.0% | Asien-Pazifik (außer Australien), Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Vergleichsweise hohe Einzelhandelspreise gegenüber Milchprodukten und einigen Pflanzenmilchen | -1.4% | Global, am stärksten in preissensiblen Regionen Südamerikas, Naher Osten und Afrika sowie im ländlichen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Hürden und unklare Hanfklassifizierung in einigen Regionen
Die Hanfvorschriften unterscheiden sich je nach Region und schaffen Compliance-Herausforderungen, die das Marktwachstum verlangsamen und die Kosten für Hersteller erhöhen. Das deutsche Verbrauchercannabisgesetz setzt strenge THC-Grenzwerte durch und klassifiziert Hanfprodukte als neuartige Lebensmittel
, was eine Vorabgenehmigung erfordert. Diese Regeln erschweren kleineren Herstellern den Markteintritt. Die EU-Verordnung über neuartige Lebensmittel verlangt ebenfalls detaillierte Sicherheitsdokumentation, wobei hanfabgeleitete Lebensmittel aufgrund ihrer Verbindung zu Cannabis einer zusätzlichen Prüfung unterliegen. Dieser Prozess verursacht Verzögerungen und stört den Betrieb. Forschungen des Bundesinstituts für Risikobewertung zeigen, dass Spurenmengen von Cannabinoiden in Hanfprodukten über den Verzehr von Tierfutter auf Milch übertragen werden können, was erhebliche Lebensmittelsicherheitsbedenken aufwirft und die landwirtschaftlichen Anwendungen von Hanf einschränken könnte [2]. Diese anhaltenden regulatorischen Komplexitäten schrecken potenzielle Investoren davon ab, Hanfmilch-Produktionsinitiativen zu unterstützen, und schaffen Hindernisse für Unternehmen, die ihre Präsenz in neuen geografischen Märkten ausbauen möchten.
Wahrgenommene Assoziation von Hanf mit psychoaktivem Cannabis
Das anhaltende Missverständnis zwischen Hanf und Cannabis stellt erhebliche Marketinghürden dar, die erhebliche Investitionen in Verbraucheraufklärungsprogramme erfordern. Kultureller Widerstand und Missverständnisse beeinflussen insbesondere die Marktakzeptanz bei älteren Verbrauchersegmenten und in traditionell konservativen Regionen, was die potenzielle Marktdurchdringung von Hanfmilch im Vergleich zu konventionellen pflanzlichen Alternativen einschränkt. Wissenschaftliche Forschungen haben schlüssig nachgewiesen, dass THC in Milchprodukten nach einer 15-tägigen Entzugsperiode vollständig nicht mehr nachweisbar ist, wenn Milchkühe mit Hanfnebenprodukten gefüttert werden, was konkrete Belege zur Linderung von Sicherheitsbedenken liefert [3]. Die regulatorische Leitlinie der FDA aus dem Jahr 2025 zur Kennzeichnung pflanzlicher Milch bietet Herstellern verbesserte Rahmenbedingungen, um die nicht-psychoaktiven Eigenschaften von Hanfmilch effektiv zu kommunizieren, obwohl die finanzielle Belastung durch Verbraucheraufklärungsinitiativen erheblich bleibt. Diese wahrnehmungsbezogenen Herausforderungen schaffen strategische Chancen für Unternehmen, Erstmover-Vorteile in Märkten zu erlangen, in denen gut durchgeführte Verbraucheraufklärungskampagnen Hanfmilch erfolgreich als Mainstream-Getränkewahl statt als Spezialprodukt etablieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ungesüßt gewinnt durch Wellness-TrendUngesüßte Hemp Milk wächst bis 2031 jährlich um 14,04 % und übertrifft damit den Kategoriedurchschnitt, da gesundheitsbewusste Verbraucher zugesetzten Zucker meiden und sich auf die Kontrolle des glykämischen Index konzentrieren. Dieses Segment spricht ketogene, paläo- und diabetische Verbraucher an, die wenige Kohlenhydrate und natürliche Zutaten priorisieren. Die Hanfsamensforschung hebt den niedrigen Zuckergehalt und den hohen Ballaststoffgehalt hervor, die das Sättigungsgefühl und die Stoffwechselgesundheit unterstützen, was ungesüßte Hemp Milk zu einem funktionellen Getränk macht. Die Nutzung im Foodservice-Bereich nimmt zu, da Cafés und Restaurants neutrale Basen bevorzugen, die Kaffee und kulinarische Anwendungen ergänzen. Die Abschaffung der Aufpreise für pflanzliche Milch durch Starbucks im Oktober 2024 hat milchfreie Optionen weiter normalisiert. Marken führen barista-spezifische ungesüßte Varianten ein, die für Schaumstabilität und Hitzebeständigkeit konzipiert sind und die Leistung von Milch in Espressogetränken nachahmen.
Im Jahr 2025 entfielen 62,34 % des Umsatzes auf gesüßte Hemp Milk, angetrieben durch die Nachfrage im Masseneinzelhandel, wo der Geschmack für Wiederholungskäufe entscheidend ist. Aromen wie Vanille, Schokolade und Kaffee helfen, den grasigen Geschmack von Hanf zu überdecken, der neue Verbraucher abschrecken kann. Gesüßte Produkte stehen jedoch vor Herausforderungen durch Clean-Label-Anforderungen und regulatorische Kontrolle. Die Entwurfsrichtlinie der FDA zur Kennzeichnung pflanzenbasierter Milch fördert Nährstoffvergleichsangaben, während zugesetzter Zucker die Kalorienzahl erhöht und die gesundheitsorientierte Positionierung untergräbt. Nutivas Vorschauen vom Februar 2026 heben globale Aromen und reduzierten Natriumgehalt hervor und zeigen den Bedarf an Geschmacksinnovationen im Einklang mit Gesundheitstrends. Die Herausforderung besteht darin, Geschmack und Clean Labels in Einklang zu bringen. Natürliche Süßungsmittel wie Datteln oder Mönchsfrucht erhöhen die Kosten, während künstliche Alternativen das Risiko bergen, gesundheitsbewusste Käufer abzuschrecken.
Nach Geschmack:
Naturbelassene Basen erfassen Gastronomie- und KulinarikbedarfNicht aromatisierte Hemp Milk wächst jährlich um 13,88 %, angetrieben durch ihren neutralen Geschmack, der ideal für den Foodservice-Bereich und das Kochen zu Hause ist. Restaurants, Cafés und institutionelle Küchen verwenden nicht aromatisierte Konzentrate in Kaffee, Smoothies und Rezepten für eine gleichbleibende Leistung ohne Geschmacksbeeinträchtigung. JOIs organische Hanfbasis, hergestellt aus Hanfsamen mit einer Haltbarkeit von 18 Monaten durch Dampfpasteurisierung, richtet sich an kulinarische Nutzer, die Transparenz und Portionskontrolle schätzen. Barista-Editionen, wie die Expansion von Elmhurst 1925 im Februar 2026 in Whole Foods, zeigen, wie optimierte Eigenschaften wie Schaumstabilität und Hitzebeständigkeit Premium-Preise rechtfertigen können. Verarbeitungsinnovationen wie Hochdruckhomogenisierung verbessern die Emulsionsstabilität ohne Zusatzstoffe und ermöglichen Clean-Label-Formulierungen, die den Foodservice-Anforderungen an Funktionalität und Einfachheit gerecht werden.
Aromatisierte Varianten machten 58,91 % des Marktes im Jahr 2025 aus, angeführt von Vanille und Schokolade, die geschmacksorientierte Verbraucher ansprechen. Good Hemps Hafer-Hanf-Mischung aus dem Jahr 2020 für 1,85 £ pro Liter bei Waitrose zeigte, wie die Kombination der cremigen Süße von Hafer mit den Omega-3-Vorteilen von Hanf die Attraktivität steigert und gleichzeitig die Einzigartigkeit bewahrt. Zugesetzter Zucker und Kalorien können jedoch mit Wellness-Trends in Konflikt geraten, und die Verwendung natürlicher Aromen erschwert die Chargenkonsistenz. Ein Urteil des britischen Court of Appeal vom Dezember 2024 zu milchähnlichen Marketingbegriffen schränkt die Benennung von Aromen weiter ein, wobei die Regelungen je nach Rechtsgebiet variieren. Saisonale Aromen wie Kürbisgewürz und Matcha fördern Verbrauchertests, erhöhen aber die Herausforderungen beim SKU-Management, insbesondere für kleinere Marken mit begrenzten Co-Packing-Kapazitäten.
Nach Verpackungstyp:
Flaschen gewinnen durch Nachhaltigkeit und Premium-PositionierungFlaschenformate wachsen jährlich um 14,74 %, angetrieben durch die Nachhaltigkeitsattraktivität von Glasgefäßen und deren Premium-Preisgestaltung. JOIs Konzentratmodell, das wiederverwendbare Glasgefäße mit Metalldeckeln verwendet, reduziert den Wassertransport, verringert Verpackungsabfälle und bietet eine Haltbarkeit von 18 Monaten ohne Konservierungsstoffe, was mit Zero-Waste-Werten übereinstimmt. Transparente Glasverpackungen unterstreichen die Produktfrische und minimale Verarbeitung. Glas ist jedoch schwer und zerbrechlich, was die Logistikkosten und Bruchraten erhöht und die Gewinnmargen verringert. PET-Flaschen sind leichter, stehen aber wegen Plastikmüll in der Kritik, was Marken dazu veranlasst, Post-Consumer-Recycling-Inhalte (PCR) und Pfandsysteme zu verwenden, was die Komplexität erhöht. Vorschriften wie die EU-Richtlinie über Einwegkunststoffe und Regeln zur erweiterten Herstellerverantwortung begünstigen wiederverwendbare oder recycelbare Formate und verschaffen Glas- und Aluminiumflaschen einen Vorteil in Märkten mit starken Rücknahmelogistiksystemen.
Tetra-Pak-Kartons hielten 52,01 % des Verpackungsvolumens im Jahr 2025 aufgrund der kosteneffizienten Umgebungsverteilung und langen Haltbarkeit, was den Bedarf an Kühlketten reduziert. Im Februar 2026 führte Tetra Pak eine papierbasierte Barrieretechnologie für seine A3/Speed-Linien ein, die einen erneuerbaren Anteil von 87 % und einen um 26 % niedrigeren CO₂-Fußabdruck erreicht, verifiziert durch den Carbon Trust. Die Nutzung durch Maeil Dairies für Sojamilch mit 24.000 Packungen pro Stunde zeigt die Eignung für Hemp Milk Co-Packer. Kartons lassen sich leichter recyceln, da ein Wechsel von einer Drei-Schicht-Struktur (Karton, Aluminium, Polymer) zu einer Zwei-Schicht-Struktur (Karton und Polymer mit metallischer Beschichtung) stattfindet, was die Fasergewinnung und Recyclingeffizienz verbessert. Ihnen fehlt jedoch das Premium-Image von Glas, und in Regionen mit schwachen Recyclingsystemen bestehen Zweifel an ihrer Recyclingfähigkeit. Befestigte Verschlüsse aus zuckerrohrbasierten Polymeren, die so gestaltet sind, dass sie nach dem Öffnen befestigt bleiben, adressieren Littering-Bedenken und entsprechen den EU-Einwegkunststoffregeln, erhöhen jedoch die Kosten und erfordern Änderungen an den Abfüllanlagen.

Nach Vertriebskanal:
Gastronomie beschleunigt sich durch Abschaffung von Aufpreisen und MenüvereinfachungFoodservice-Kanäle wachsen jährlich um 13,34 %, angetrieben durch die Entscheidung von Starbucks im Oktober 2024, die Aufpreise für pflanzliche Milch in Nordamerika abzuschaffen. Diese Änderung senkt die Hürden für milchfreie Optionen und setzt einen Trend, diese in stark frequentierten Betrieben zur Standardoption zu machen. Aufpreise, typischerweise zwischen 0,50 und 1,50 USD pro Getränk, haben die Akzeptanz begrenzt und die Preisgestaltung erschwert. Cafés optimieren ihren Betrieb durch den Einsatz vielseitiger pflanzenbasierter Optionen für heiße und kalte Getränke, mit Fokus auf baristafreundliche Formulierungen mit Schaumstabilität und Hitzebeständigkeit. Die Expansion der Barista-Linie von Elmhurst 1925 im Februar 2026 zeigt, dass die Anpassung an die Funktionalität von Milch Premium-Preise im Foodservice-Bereich ermöglicht, wo Konsistenz und Arbeitseffizienz die Zutatenkosten überwiegen. Institutionen wie Schulen, Krankenhäuser und Betriebskantinen setzen allergenfreie pflanzliche Milch ein, um Ernährungsbedürfnisse zu erfüllen und Kontaminationsrisiken zu reduzieren, was Wachstumschancen für Marken mit starken Händlerbeziehungen und Lebensmittelsicherheitszertifizierungen schafft.
Der Einzelhandel machte 68,33 % der Umsätze im Jahr 2025 aus, angeführt von Supermärkten und Verbrauchermärkten mit Kühlinfrastruktur und Regalvisibilität. Der Online-Einzelhandel expandiert schnell, insbesondere für Konzentratformate und Abonnementmodelle, die Kosten senken und die Nachbestellung automatisieren. JOIs „Subscribe & Save”-Programm bietet 5 % Rabatt und kostenlosen Versand in anpassbaren Intervallen (alle 2, 4 oder 6 Wochen) und wandelt Erstkäufe in Wiederholungskäufe um, was den Kundenwert steigert. Convenience-Stores stehen vor Herausforderungen wie begrenzter Kühlkettenkapazität und Regalfläche, aber Einzelportionsformate, Tetra Pak 200-ml-Slim-Kartons und biologisch abbaubare Verpackungen entstehen als Lösungen. Ripple Foods' Einstieg im ersten Quartal 2026 in Target, Whole Foods und Walmart zeigt, dass der Erfolg im Masseneinzelhandel Promotionen, Listungsgebühren und Umsatzgarantien erfordert, die sich kleinere Marken oft nicht leisten können, was größeren Akteuren einen Vorteil verschafft.
Geografische Analyse
Hemp-Milk-Markt Nordamerika
Nordamerika steht an der Spitze des globalen Hemp-Milk-Marktes und hält im Jahr 2025 einen beherrschenden Marktanteil von 38,95 %. Der Erfolg der Region basiert auf ihrem zukunftsorientierten regulatorischen Umfeld und einer ausgereiften Hanfanbauinfrastruktur, die das Rückgrat effizienter inländischer Lieferketten bildet. Die Umsetzung des kanadischen Safe Food for Canadians Act hat für Hersteller einen klaren Weg geschaffen, regulatorische Hürden beseitigt und den Marktzugang vereinfacht. Nordamerikanische Verbraucher verfügen über ein tiefes Verständnis für pflanzenbasierte Alternativen, unterstützt durch ein umfangreiches Einzelhandelsnetzwerk, das Premium-Spezialprodukte effektiv vertreibt. Während die Region ihre Marktführerschaft beibehält, stellt das reife Marktumfeld Wettbewerbsherausforderungen dar, die die Wachstumsraten im Vergleich zu aufstrebenden Märkten beeinflussen können, in denen der Sektor alternativer Proteine noch in der Entwicklung begriffen ist.
APAC Hemp-Milk-Markt
Der asiatisch-pazifische Raum entwickelt sich zur Wachstumslokomotive des Marktes und verzeichnet eine robuste CAGR von 15,18 % bis 2031. Dieses dynamische Wachstum spiegelt die sich wandelnde Verbraucherlandschaft der Region wider, die durch eine wachsende Mittelschicht und ein zunehmendes Gesundheitsbewusstsein gekennzeichnet ist, das die Nachfrage nach funktionellen Lebensmitteln antreibt. Chinesische Verbraucher zeigen insbesondere eine starke Neigung zum Nährwert bei der Wahl pflanzenbasierter Milch und stellen gesundheitliche Vorteile über Preisüberlegungen. Die Wachstumsgeschichte der Region wird durch steigende verfügbare Einkommen und anhaltende Urbanisierungstrends weiter gestärkt, die eine natürliche Nachfrage nach praktischen, hochwertigen Lebensmitteln schaffen. Der Weg nach vorne erfordert jedoch erhebliche Investitionen in die Verbraucheraufklärung über die Nährwertvorteile von Hanf, um Marktdurchdringungsniveaus ähnlich wie bei etablierten Alternativen wie Soja- und Mandelmilch zu erreichen.
Europa Hemp-Milk-Markt
Europa gestaltet den Markt weiterhin durch sein starkes Umweltethos und ein gut etabliertes Ökosystem für pflanzenbasierte Lebensmittel, das natürliche Chancen für die Einführung von Hemp Milk schafft. Die Novel-Foods-Verordnung der EU bietet einen strukturierten Rahmen für die Produktzulassung, obwohl Hersteller verlängerte Genehmigungszeiträume bewältigen müssen, die die Markteintrittsstrategien beeinflussen. Trotz dieser regulatorischen Überlegungen treibt Europas Engagement für Nachhaltigkeit und pflanzenbasierte Alternativen die Marktentwicklung und Innovation im Hemp-Milk-Segment weiter voran.
Wettbewerbslandschaft
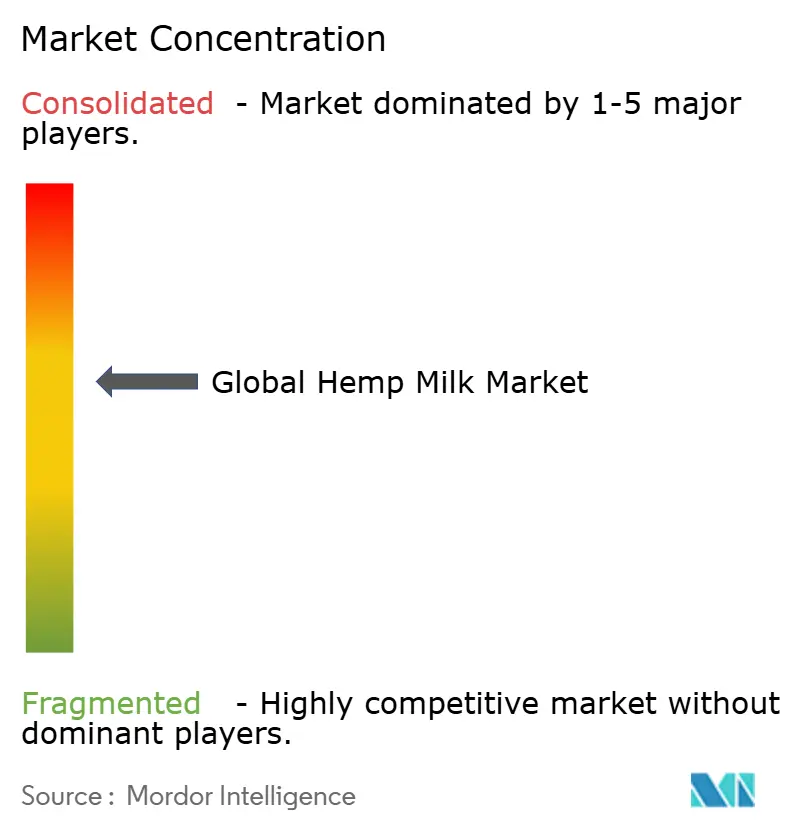
Der Hanfmilch-Markt ist mäßig konsolidiert und weist eine ausgewogene Wettbewerbsstruktur auf, in der etablierte Unternehmen starke Positionen halten und gleichzeitig Raum für spezialisierte und regionale Akteure bieten. Unternehmen wie Manitoba Harvest, unter der Eigentümerschaft von Tilray, haben umfassende Lieferketten aufgebaut, die von Hanffarmen bis zu Produktionsanlagen reichen. Diese End-to-End-Kontrolle verschafft ihnen erhebliche Vorteile im Kostenmanagement und der Qualitätssicherung, die kleinere Wettbewerber nur schwer erreichen können, insbesondere wenn sich die Hanfsamenpreise aufgrund von Anbaubedingungen und regulatorischen Aktualisierungen ändern.
Innovation in der Verarbeitungstechnologie ist zu einem wichtigen Erfolgsfaktor geworden, da Unternehmen in fortschrittliche Methoden investieren, um den Nährwert ihrer Produkte zu verbessern und Geschmackseigenschaften zu optimieren. Ein bemerkenswertes Beispiel ist Burcon NutraScience's Durchbruch bei der Entwicklung des branchenweit ersten hochreinen Hanfproteinisolats, das zeigt, wie technologischer Fortschritt klare Marktvorteile bei der Entwicklung pflanzlicher Produkte schaffen kann.
Das Marktwachstum profitiert von Hanfs GRAS-Klassifizierung (Allgemein als sicher anerkannt) in verschiedenen Regionen, was den Markteintritt im Vergleich zu anderen neuen Proteinquellen vereinfacht, die umfangreiche Sicherheitstests erfordern. Die Branche erlebt eine Konsolidierungswelle, da größere Lebensmittelunternehmen spezialisierte Hanfproduzenten kaufen, um deren Versorgungsnetzwerke und etablierte Marken zu gewinnen. Dieses Umfeld schafft wertvolle Möglichkeiten für strategische Allianzen und potenzielle Unternehmensausgänge für kleinere Unternehmen.
Branchenführer im Hanfmilch-Markt
-
Campbell Soup Company
-
Living Harvest Foods
-
Good Hemp
-
Manitoba Harvest Hemp Foods
-
Elmhurst 1925
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hemp Milk Markt Unternehmen in diesem Bericht
- Pacific Foods of Oregon LLC
- Good Hemp Food
- Living Harvest Foods Inc
- Elmhurst 1925
- Nutiva Inc
- Hudson River Foods
- SunOpta Inc
- Hain Celestial Group
- Danone S
- Ripple Foods
- Hemp Foods Australia
- JOI
- Elixinol
- Manitoba Harvest Hemp Foods
- Goodmylk Co
- California Natural Products
- Braham & Murray
- EcoMil
- Golden Hemp Company LLC
- Seventh Generation
Neueste Industrielle Entwicklungen in Hemp Milk Markt
- Februar 2026: Ein neuseeländischer (Kiwi) Unternehmer, Miah Faumuina, ist kürzlich in den pflanzlichen Milchsektor eingetreten, indem er ein Hanfmilchunternehmen in Mexiko gegründet hat, was die wachsende globale Nachfrage nach alternativen Milchprodukten widerspiegelt. Der Schritt wird maßgeblich durch regulatorische Einschränkungen in Neuseeland angetrieben, wo strenge Regeln rund um die Hanfproduktion die großflächige Kommerzialisierung begrenzt haben, was den Unternehmer dazu veranlasste, den Betrieb ins Ausland auszuweiten.
- November 2024: CV Sciences unterzeichnete eine endgültige Vereinbarung zur Übernahme von Extract Labs, einem Hanfproduktehersteller. Die Übernahme zielt darauf ab, das Produktportfolio des Unternehmens durch seine +PlusCBD™-Marke zu erweitern und die Effizienz der Lieferkette zu verbessern.
- Mai 2024: Ein litauisches Hanfverarbeitungsunternehmen schloss Partnerschaften für Bio-Hanf- und Kürbisprodukte auf europäischen Märkten ab und betonte pestizidfreie Produktion und innovative Verarbeitungsanlagen.
- April 2023: JOI führte Hanfmilch-Konzentrat ein, ein Produkt aus Bio-Hanfkernen. Das Konzentrat ist in 3,6-kg-Eimern erhältlich und kann zum Kochen oder zum Mischen mit Wasser zur Herstellung von Hanfmilch verwendet werden.
Globaler Hanfmilch-Markt Berichtsumfang
Segmentierungsübersicht
| Ungesüßt |
| Gesüßt |
| Naturbelassen |
| Aromatisiert |
| Tetra-Pak-Karton |
| Flasche |
| Sonstige |
| Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Ungesüßt | |
| Gesüßt | ||
| Nach Geschmack | Naturbelassen | |
| Aromatisiert | ||
| Nach Verpackungstyp | Tetra-Pak-Karton | |
| Flasche | ||
| Sonstige | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Verbrauchernachfrage nach Hanfmilch?
Die Kategorie soll zwischen 2026 und 2031 mit einer CAGR von 12,88 % wachsen und damit viele andere pflanzenbasierte Getränke übertreffen.
Welche Regionen führen beim Umsatz?
Nordamerika trägt mit 38,96 % den größten Anteil bei, während der asiatisch-pazifische Raum bis 2031 das schnellste Wachstum mit einer CAGR von 15,18 % verzeichnen wird.
Warum übertreffen ungesüßte Varianten?
Zuckerarme Ernährungsweisen und die Nachfrage von Baristas nach neutralen Basen treiben ungesüßte Hemp Milk bis 2031 auf eine CAGR von 14,04 %.
Welche Verpackungsformate gewinnen an Beliebtheit?
Wiederverwendbare Glasflaschen und aseptische Kartons mit Papierbarrierebarriere expandieren am schnellsten, da sie Marken helfen, Nachhaltigkeitsziele zu erreichen.