
ヘンプミルク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 139.32 百万米ドル |
| 市場規模 (2031) | 255.31 百万米ドル |
| 成長率 (2026 - 2031) | 12.88 % |
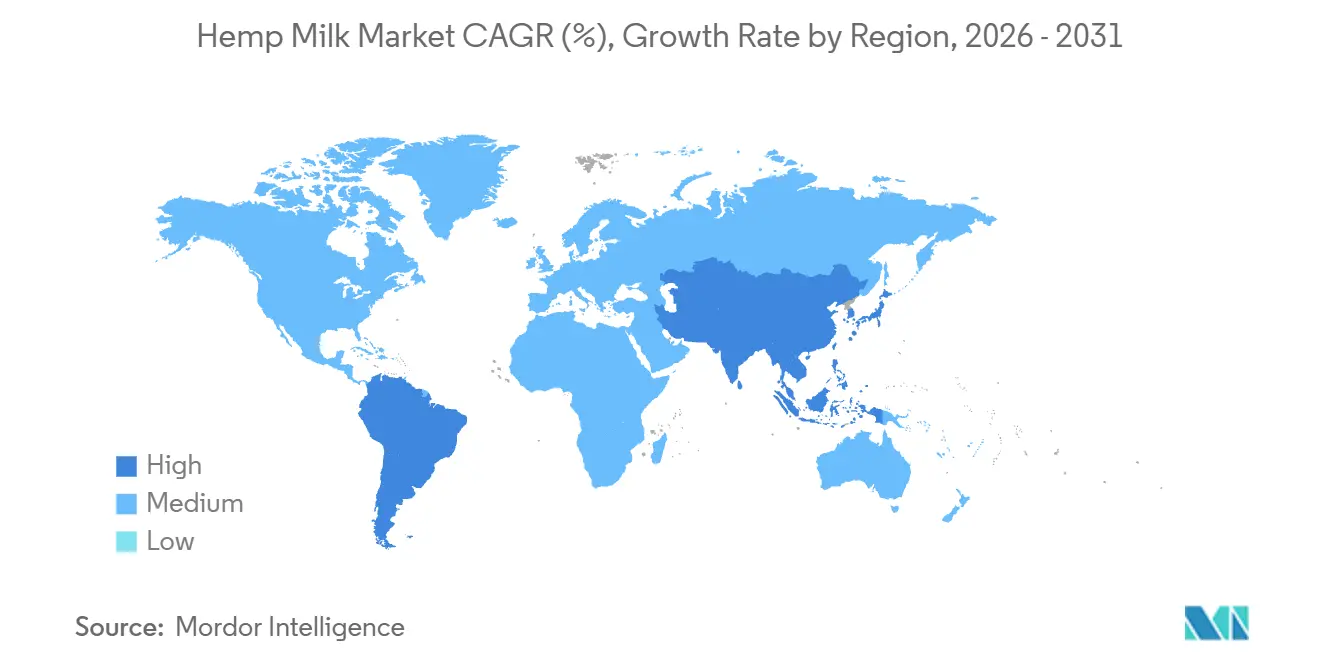
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
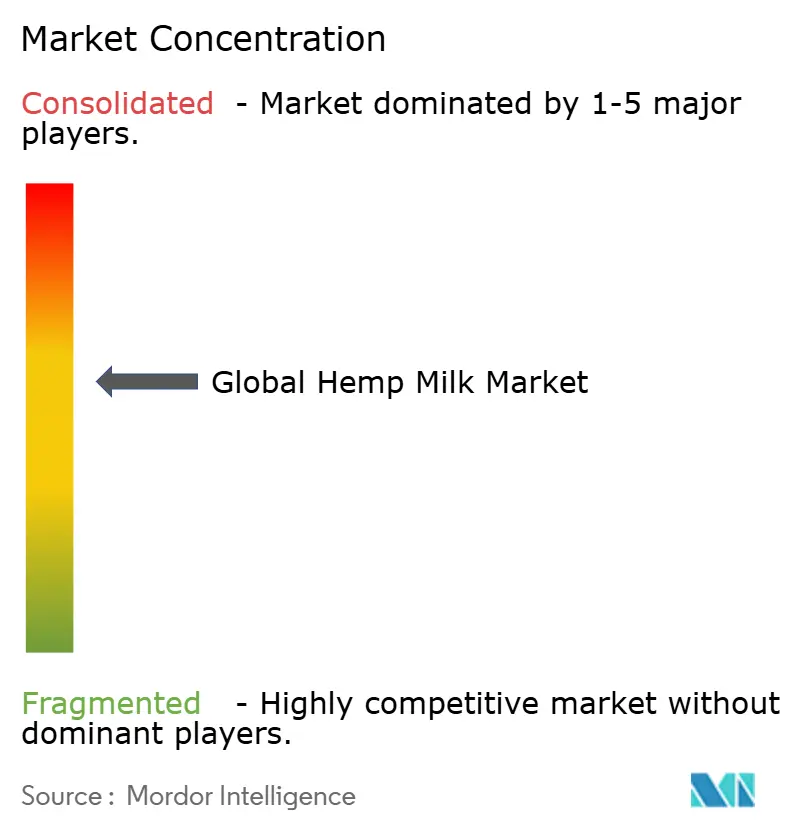
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘンプミルク市場分析
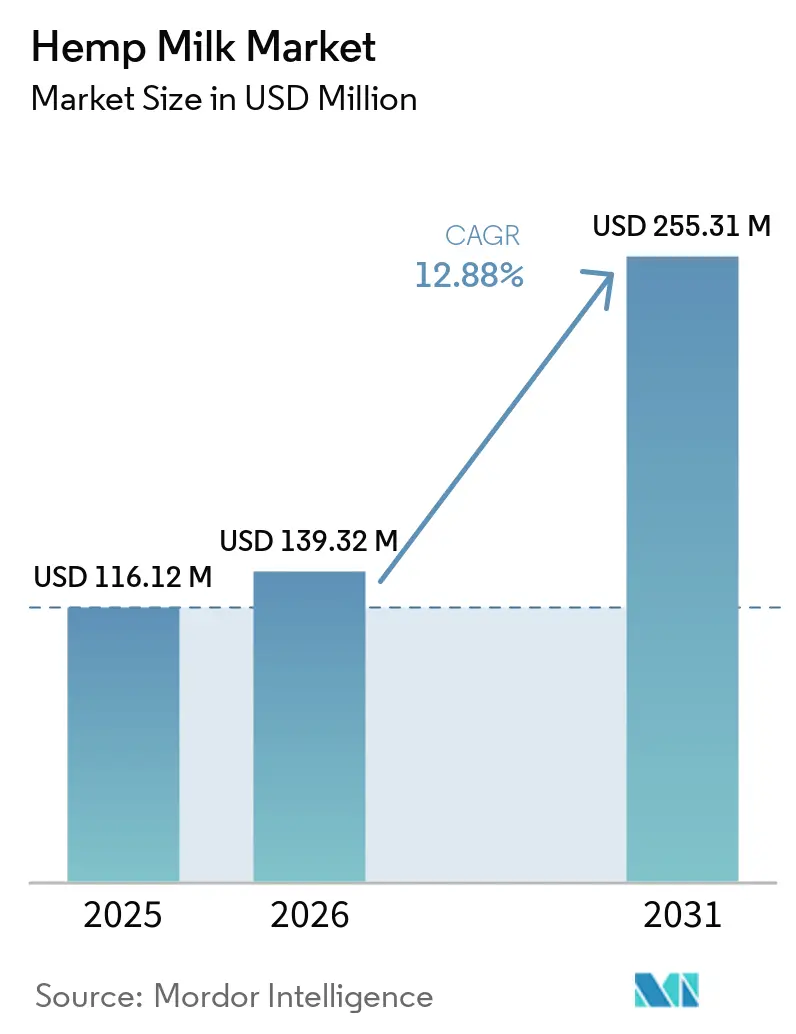
ヘンプミルク市場は、2025年の1億1,612万米ドルから2026年には1億3,932万米ドルへと成長し、2031年には2億5,531万米ドルに達すると予測されており、2026年から2031年にかけてのCAGRは12.88%となる見込みである。成長の主な要因は、規制環境の改善、健康意識の高まり、および環境への関心の増大である。FDAが2025年に公表した植物性ミルクの表示に関するドラフトガイダンスにより規制が明確化され、米国における大麻栽培の拡大がサプライチェーンを強化している。ヘンプミルクはアミノ酸やオメガ6とオメガ3の比率が3:1〜4:1という優れた栄養プロファイルを持ち、健康志向の消費者に支持されている。市場は中程度に集約されており、ニッチセグメントへの新規参入の機会が存在する一方、既存プレイヤーは統合された事業運営から恩恵を受けている。北米が金額ベースで市場をリードし、アジア太平洋地域がプレミアム植物性タンパク質への移行を反映して最も高い成長率を示している。
主要レポートのポイント
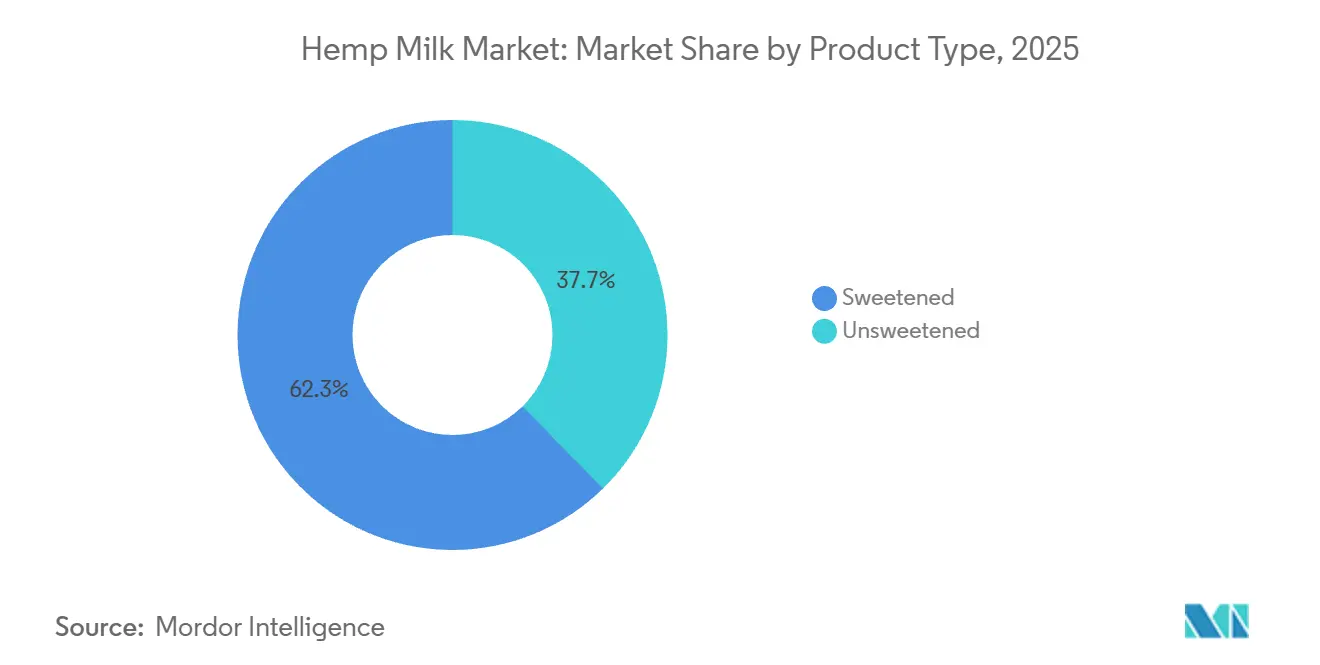
- 製品タイプ別では、加糖バリアントが2024年のヘンプミルク市場シェアの62.34%を占め、一方で無糖製品は2026年から2031年にかけて14.04%のCAGRで拡大すると予測されている。
- フレーバー別では、フレーバー付きヘンプミルクが2025年のヘンプミルク市場規模の58.91%を占め、無フレーバー製品は2031年にかけて13.88%のCAGRで拡大している。
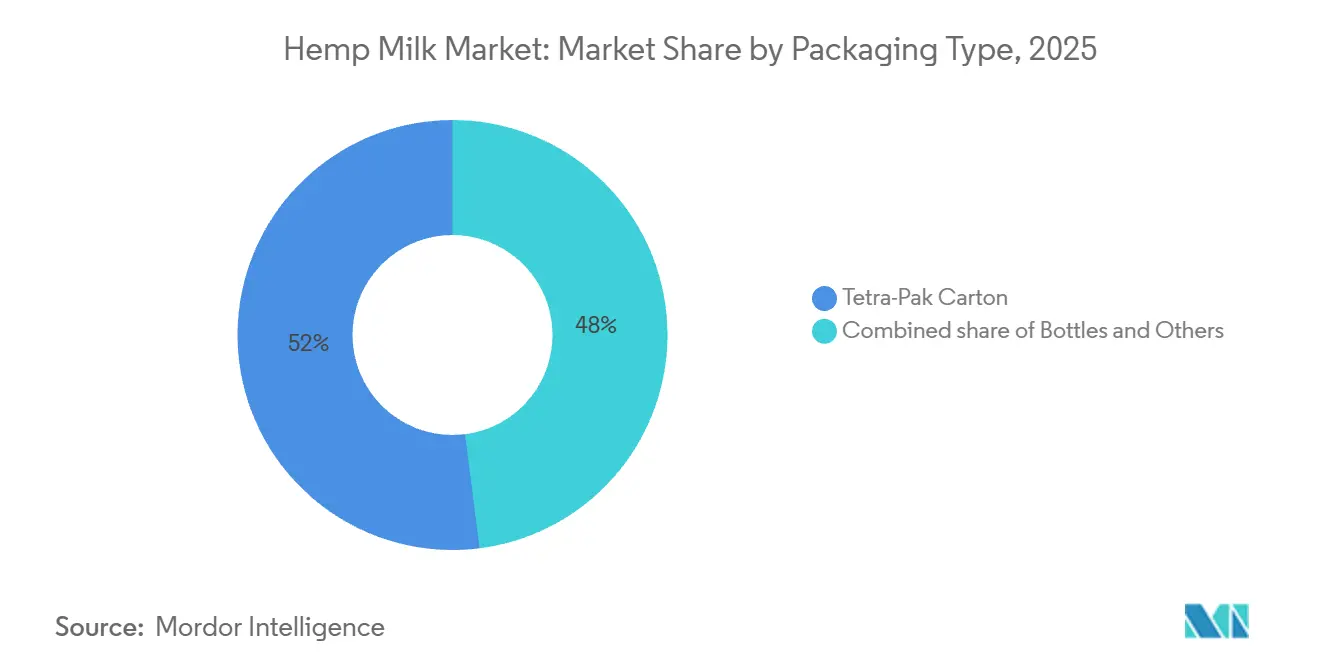
- 包装別では、テトラパックカートンが2025年のヘンプミルク市場規模の52.01%を占め、ボトル形式は2031年にかけて14.74%のCAGRで成長している。
- 流通チャネル別では、小売が2025年の売上の68.33%を占め、フードサービスは2026年〜2031年にかけて最も高い13.34%のCAGRを維持すると予測されている。
- 地域別では、北米が2025年の収益の38.96%を占め、アジア太平洋地域が予測期間中に最も高い15.18%のCAGRを記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食物アレルギーおよび不耐症の増加 | +1.8% | 北米および欧州で発生率が高く、世界的に影響 | 中期(2~4年) |
| 植物性食品へのシフトがヘンプミルクなどの乳製品不使用オプションへの需要を押し上げる | +2.1% | 北米、欧州、都市部のアジア太平洋が主導し、世界的に影響 | 長期(4年以上) |
| オメガ3、タンパク質、低コレステロール含有量への認識がウェルネス志向者を引き付ける | +1.5% | 北米、欧州、富裕層が多いアジア太平洋の主要都市 | 中期(2~4年) |
| 最小限の原材料を使用した天然製品への需要がヘンプミルクの処方を後押しする | +1.3% | 北米および欧州、アジア太平洋で新興 | 短期(2年以内) |
| 環境的に持続可能な食品選択への注目 | +1.6% | 欧州(規制主導)、北米(企業調達)、アジア太平洋(都市部) | 長期(4年以上) |
| フレーバーオプションの多様化 | +0.9% | 北米および欧州の小売;アジア太平洋のフードサービス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
植物性食品へのシフトがヘンプミルクなどの乳製品不使用オプションへの需要を押し上げる
健康、倫理、環境への動機が食生活のパターンを再形成し、市場を乳糖不耐症の個人だけでなく、フレキシタリアンやリデュースタリアンにまで拡大しています。ヘンプミルクはこの拡大する顧客層から恩恵を受ける立場にあります。タンパク質含有量は大豆より低いものの、アーモンドや米のバリアントを上回っています。さらに、完全なアミノ酸プロファイルが多様な植物性タンパク質を求める消費者を引き付けています。USDAの2024年~2025年レポートによると、有機認証が確立された州でヘンプ栽培が増加しています。これはトレーサビリティを高めるだけでなく、USDA有機認証の取得を可能にし、より高い小売価格を実現します。より大きな業界トレンドを反映した動きとして、Danoneは英国への数百万ポンド規模の投資を誓約し、Alpro植物性飲料向けに100%英国産オーツ麦を調達することを約束しました。このシフトは、炭素排出量を削減し、産地を重視する消費者に響く、地域化された透明性の高いサプライチェーンへの重視の高まりを示しています。ヘンプは食品用の種子と繊維製品用の繊維を提供する二重用途作物としての多用途性を持ち、副産物の収益源を生み出します。この特性は価格変動に対するバッファーを提供し、アーモンドのような単一産出植物に対する明確な優位性となっています。
オメガ3、タンパク質、低コレステロール含有量への認識がウェルネス志向者を引き付ける
ヘンプミルクは、オメガ3対オメガ6比が1:3であり、ほとんどの植物油よりも食事推奨に合致しているため、市場で際立っています。研究によると、ヘンプシードタンパク質にはACE阻害活性を持つ生理活性ペプチドが含まれており、コレステロールフリーであることを超えた潜在的な心血管系への恩恵をもたらします。これはウェルネス重視の小売におけるプレミアムポジショニングと高価格設定を支持します。ただし、強化は不可欠です。英国のスーパーマーケットデータによると、非乳製品ミルクは200mLあたりのビタミンB12基準値の53%しか提供しておらず、乳製品の120%と比較して低く、調査対象製品にはヨウ素強化がありませんでした。B12向けのメチルコバラミンやヨウ素向けのヨウ化カリウムなどの生体利用可能な形態でこれらのギャップに対処するブランドは、より強力なラベル表示を行い、政府が乳製品代替品の基準を厳格化する中で規制上の問題を回避できます。
最小限の原材料を使用した天然製品への需要がヘンプミルクの処方を後押しする
クリーンラベルのトレンドが、消費者がこれらの添加物をますます拒否するにつれて、メーカーにガム、乳化剤、合成安定剤の代替を促しています。ヘンプミルクはそのタンパク質とリン脂質により自然に乳化を安定させ、カラギーナンやジェランガムなどのハイドロコロイドの必要性を低減します。高圧ホモジナイゼーションやpHシフト処理などの物理的方法は、化学物質を使用せずに常温保存可能な乳化物を生成し、プレミアム価格を正当化する「ホールフード」の訴求力を支持します。JOIのオーガニックヘンプコンセントレートはヘンプシードのみから作られ、スチームパスチャライゼーションにより18ヶ月の賞味期限を実現し、防腐剤を使用していません。ガラス瓶に包装されており、水の輸送を排除し、分量管理を可能にし、ゼロウェイストを重視する消費者に訴求します。主な課題は添加物なしでクリーミーさと口当たりを維持することですが、酵素処理とタンパク質強化がこの問題に対処しています。
健康と栄養に関する意識の向上
機能的栄養に関する消費者教育は、人々が基本的な栄養ニーズを超えた特定の健康上の利点をもたらす製品を求めるにつれて、購買決定に影響を与え続けています。ヘンプミルクには天然のガンマリノレン酸(GLA)と最適なオメガ脂肪酸比が含まれており、競合する植物性代替品と差別化する抗炎症特性を提供します。発酵ヘンプシードに関する研究では、代謝産物の調節を通じた抗炎症効果の向上が明らかになっており、プレミアム市場セグメントにおける機能性食品開発の機会を提示しています。FDAの改訂された「健康的」食品表示の定義は、ヘンプミルクメーカーが消費者に栄養上の利点を伝えるための規制上の経路を作り出しており、市場認知度と購買検討を高める可能性があります[1]。この規制の枠組みにより、メーカーは証拠に基づいたマーケティング表示を行い、拡大する植物性飲料市場において独自のポジションを確立することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一部地域における規制上のハードルとヘンプ分類の曖昧さ | -1.2% | アジア太平洋(中国、インド、日本)、中東、一部の欧州市場 | 中期(2~4年) |
| 大麻の向精神性との関連性に関する認識 | -0.8% | 北米、欧州、新興アジア太平洋市場 | 短期(2年以内) |
| いくつかの大規模市場における消費者認知度の低さ | -1.0% | アジア太平洋(オーストラリアを除く)、南米、中東・アフリカ | 中期(2~4年) |
| 乳製品および一部の植物性ミルクと比較した相対的に高い小売価格 | -1.4% | 世界的に、価格に敏感な南米、中東・アフリカ、農村部のアジア太平洋で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
一部地域における規制上のハードルとヘンプ分類の曖昧さ
ヘンプ規制は地域によって異なり、市場成長を遅らせ、メーカーのコストを引き上げるコンプライアンス上の課題を生み出しています。ドイツの消費者大麻法は厳格なTHC制限を施行し、ヘンプ製品を「新規食品」として分類し、市販前承認を要求しています。これらの規則は、小規模メーカーの市場参入をより困難にしています。EUの新規食品規制も詳細な安全性文書を要求しており、大麻との関連からヘンプ由来食品は特別な精査を受けます。このプロセスは遅延を引き起こし、業務を混乱させます。ドイツ連邦リスク評価研究所が実施した研究によると、ヘンプ製品中の微量カンナビノイドが動物飼料の摂取を通じて乳製品に移行する可能性があり、ヘンプの農業利用を制限する可能性のある重大な食品安全上の懸念が生じています[2]。これらの持続的な規制上の複雑さは、潜在的な投資家がヘンプミルク生産への取り組みを支援することを妨げ、新たな地理的市場への進出を目指す企業に障壁を生み出しています。
大麻の向精神性との関連性に関する認識
ヘンプと大麻の間の根強い誤解は、消費者教育プログラムへの多大な投資を必要とする重大なマーケティング上のハードルをもたらしています。文化的な抵抗と誤解は、特に高齢の消費者層や伝統的に保守的な地域での市場受容に影響を与え、従来の植物性代替品と比較してヘンプミルクの潜在的な市場浸透を制限しています。科学的研究により、乳牛にヘンプ副産物を与えた場合、15日間の休薬期間後に乳製品中のTHCが完全に検出不能になることが決定的に実証されており、安全性への懸念を和らげる具体的な証拠が提供されています[3]。FDAの2025年植物性ミルク表示に関する規制ガイダンスは、ヘンプミルクの非向精神性の特性を効果的に伝えるための強化されたフレームワークをメーカーに提供していますが、消費者教育への財政的負担は依然として相当なものです。これらの認識に関連する課題は、十分に実行された消費者教育キャンペーンがヘンプミルクを特化した製品ではなく主流の飲料として確立できる市場において、先行者優位を獲得するための戦略的機会を企業に生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無糖がウェルネスへのシフトで存在感を高める無糖ヘンプミルクは2031年にかけて年率14.04%で成長しており、添加糖を避け血糖コントロールを重視する健康志向の消費者に支持され、カテゴリー平均を上回るペースで拡大している。このセグメントは、低炭水化物と天然成分を優先するケトジェニック、パレオ、および糖尿病患者向けの消費者に訴求している。ヘンプシードの研究は、その低糖・高食物繊維含有量を強調しており、満腹感と代謝の健康をサポートすることで、無糖ヘンプミルクを機能性飲料として位置づけている。コーヒーや理用途に適した中性の風味ベースを好むカフェやレストランでのフードサービス採用が増加している。スターバックスが2024年10月に植物性ミルクの追加料金を廃止したことで、非乳製品オプションがさらに普及している。ブランド各社は、エスプレッソドリンクにおける乳製品のパフォーマンスを模倣するため、泡立ちの安定性と耐熱性を備えたバリスタ専用の無糖バリアントを投入している。
2025年には、加糖ヘンプミルクが収益の62.34%を占め、リピート購入において味が重要な主流小売需要に牽引されている。バニラ、チョコレート、コーヒーなどのフレーバーは、新規消費者を遠ざける可能性のあるヘンプ特有の草っぽい風味を和らげるのに役立っている。しかし、加糖製品はクリーンラベルへの需要と規制当局の精査という課題に直面している。植物性ミルクの表示に関するFDAのドラフトガイダンスは栄養比較表示を奨励しているが、添加糖はカロリーを増加させ、健康志向のポジショニングを損なう。Nutivaの2026年2月のプレビューでは、グローバルフレーバーとナトリウム削減が強調されており、康トレンドに沿った味の革新の必要性が示されている。課題はフレーバーとクリーンラベルのバランスにある。デーツやモンクフルーツなどの天然甘味料はコストを増加させ、人工甘味料は健康志向の購買者を遠ざけるリスクがある。
フレーバー別:
無香料ベースがフードサービスと料理需要を獲得無フレーバーヘンプミルクは年率13.88%で成長しており、フードサービスや家庭料理に理想的な中性の風味に牽引されている。レストラン、カフェ、および施設向けキッチンは、風味の干渉なく一貫したパフォーマンスを発揮するため、コーヒー、スムージー、レシピに無フレーバー濃縮液を使用している。蒸気殺菌による18ヶ月の賞味期限を持つJOIのオーガニックヘンプベースは、透明性と分量管理を重視する料理ユーザーをターゲットとしている。Elmhurst 1925の2026年2月のホールフーズへの拡大に見られるバリスタエディションの発売は、泡立ちの安定性や耐熱性などの最適化された機能がプレミアム価格設定を正当化できることを示している。高圧ホモジナイゼーションなどの加工技術革新は、添加物なしで乳化安定性を向上させ、フードサービスの機能性とシンプルさへの需要を満たすクリーンラベル処方を可能にしている。
フレーバーバリアントは2025年市場の58.91%を占め、バニラとチョコレートが味を重視する消費者を引きつけてリードしている。Good Hempの2020年のウェイトローズでの1リットルあたり1.85ポンドのオーツ麦・ヘンプブレンドは、オーツ麦のクリーミーな甘さとヘンプのオメガ3の利点を組み合わせることで、独自性を維持しながら訴求力を広げる方法を示した。しかし、添加糖とカロリーはウェルネストレンドと相反する可能性があり、天然フレーバーの使用はバッチの一貫性を複雑にする。2024年12月の英国控訴院による乳製品類似マーケティング用語に関する判決は、フレーバーの命名をさらに制限しており、管轄区域によって異なる。パンプキンスパイスや抹茶などの季節限定フレーバーは消費者トライアルを促進するが、特に共同包装能力が限られた小規模ブランドにとってSKU管理の課題を増大させる。
包装タイプ別:
ボトルが持続可能性とプレミアムポジショニングで存在感を高めるボトル形式は年率14.74%で成長しており、ガラス瓶のサステナビリティへの訴求とプレミアム価格設定に牽引されている。JOIの濃縮液モデルは、金属蓋付きの再利用可能なガラス瓶を使用し、水の輸送を削減し、包装廃棄物を減らし、防腐剤なしで18ヶ月の賞味期限を提供することで、ゼロウェイストの価値観に合致している。透明なガラス包装は製品の新鮮さと最小限の加工を際立たせる。しかし、ガラスは重くて壊れやすく、物流コストと破損率を高め、利益率を低下させる。PETボトルは軽量だがプラスチック廃棄物への批判に直面しており、ブランドはポストコンシューマーリサイクル(PCR)素材とデポジット返却制度の使用を余儀なくされ、複雑性が増している。欧州の使い捨てプラスチック指令や拡大生産者責任規則などの規制は、再利用可能または再生可能な形式を優遇しており、強力な逆物流システムを持つ市場においてガラスおよびアルミニウムボトルに優位性を与えている。
テトラパックカートンは、コスト効率の高い常温流通と長い賞味期限によりコールドチェーンの必要性を低減ることから、2025年の包装量の52.01%を占めた。2026年2月、テトラパックはA3/Speedラインに紙ベースのバリア技術を導入し、再生可能素材含有率87%、カーボントラストが認証した炭素フットプリント26%削減を達成した。毎時24,000パッケージの豆乳向けにMaeil Dairiesが採用していることは、ヘンプミルクの共同包装業者にとっての実行可能性を示している。カートンは、三層構造(板紙、アルミニウム、ポリマー)から二層構造(板紙と金属コーティング付きポリマー)への移行により、繊維回収とリサイクル効率を向上させ、リサイクルが容易になっている。しかし、ガラスのようなプレミアムイメージに欠け、リサイクルシステムが脆弱な地域ではリサイクル可能性への懐疑的な見方に直面している。サトウキビ由来のポリマーで作られ、開封後も取り付けられたままになるよう設計されたテザードキャップは、ポイ捨て問題に対処しEUの使い捨てプラスチック規則に準拠しているが、コストを増加させ充填ラインの変更を必要とする。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
フードサービスが追加料金廃止とメニュー簡素化で加速フードサービスチャネルは年率13.34%で成長しており、スターバックスが2024年10月に北米で植物性ミルクの追加料金を廃止した決定に牽引されている。この変更は非乳製品オプションへの障壁を下げ、混雑した店舗でのデフォルト化のトレンドを設定している。通常1ドリンクあたり0.50米ドルから1.50米ドルの追加料金は採用を制限し、価格設定を複雑にしていた。カフェはホットおよびコールドドリンクに汎用性の高い植物性オプションを使用することで業務を効率化しており、泡立ちの安定性と耐熱性を備えたバリスタ向け処方に注力している。Elmhurst 1925の2026年2月のバリスタラインの拡大は、乳製品の機能性に匹敵することでフードサービスにおけるプレミアム価格設定が可能になることを示しており、そこでは一貫性と労働効率が原材料コストを上回る。学校、病院、企業カフェテリアなどの施設は、食事ニーズへの対応と汚染リスクの低減のためにアレルゲンフリーの植物性ミルクを採用しており、強力な販売業者との関係と食品安全認を持つブランドに成長機会をもたらしている。
小売は2025年の売上の68.33%を占め、冷蔵インフラと棚の視認性を持つスーパーマーケットおよびハイパーマーケットが主導している。オンライン小売は、コストを削減し補充を自動化する濃縮液形式とサブスクリプションモデルを中心に急速に拡大している。JOIの「サブスクライブ&セーブ」プログラムは、カスタマイズ可能な間隔(2週間、4週間、または6週間ごと)で5%の割引と送料無料を提供し、トライアルをリピート購入に転換して顧客価値を高めている。コンビニエンスストアは限られたコールドチェーン能力と棚スペースという課題に直面しているが、シングルサーブ形式、テトラパック200mLスリムカートン、および生分解性パケットが解決策として台頭している。Ripple Foodsの2026年第1四半期のターゲット、ホールフーズ、ウォルマートへの参入は、主流小売での成功にはプロモーション、スロッティングフィー、および販売保証が必要であり、小規模ブランドにはそれが難しいため大手プレイヤーに優位性をもたらすことを示している。
地域分析
北米ヘンプミルク市場
北米は、2025年に38.95%の市場シェアを占め、世界のヘンプミルク市場の最前線に立っています。同地域の成功は、先進的な規制環境と、効率的な国内サプライチェーンの基盤を形成する高度なヘンプ栽培インフラに支えられています。カナダの「カナダ人のための安全食品法」の施行により、製造業者にとって明確な道筋が生まれ、規制上の障壁が取り除れ、市場参入が円滑化されました。北米の消費者は植物性代替品に対する深い理解を示しており、プレミアムスペシャルティ製品を効果的に流通させる広範な小売ネットワークに支えられています。同地域は市場リーダーシップを維持しているものの、成熟した市場環境は、代替タンパク質セクターがいまだ発展途上にある新興市場と比較して、成長率に競争上の課題をもたらす可能性があります。
アジア太平洋ヘンプミルク市場
アジ太平洋地域は市場の成長エンジンとして台頭しており、2031年にかけて堅調な15.18%のCAGRを記録している。この力強い成長は、拡大する中間層と機能性食品への需要を高める健康意識の向上を特徴とする、同地域の進化する消費者環境を反映している。中国の消費者は特に植物性ミルクの選択において栄養価を重視する傾向が強く、価格よりも健康上の利点を優先している。同地域の成長は、利便性の高いプレミアム食品への自然な需要を生み出す可処分所得の増加と継続的な都市化トレンドによってさらに促進されている。しかし、今後の道のりには、大豆ミルクやアーモンドミルクなどの確立された代替品と同様の市場浸透レベルを達成するために、ヘンプの栄養上の利点に関する消費者教育への多大な投資が必要である。
欧州ヘンプミルク市場
欧州は、強固な環境倫理と確立された植物性食品エコシステムを通じて市場を形成し続けており、ヘンプミルクの普及に向けた自然な機会を創出しています。EUの新規食品規則は製品承認のための体系的な枠組みを提供していますが、製造業者は市場参入戦略に影響を与える長期にわたる承認プロセスを乗り越える必要があります。こうした規制上の考慮事項にもかかわらず、欧州の持続可能性と植物性代替品へのコミットメントは、ヘンプミルクセグメントにおける市場開発とイノベーションを引き続き推進しています。
競合環境
ヘンプミルク市場は中程度に集約されており、確立された企業が強固なポジションを維持しながら、専門的および地域的プレーヤーが成長できる空間を提供するバランスの取れた競争構造を維持しています。Tilrayの傘下にあるManitoba Harvestなどの企業は、ヘンプ農場から製造施設に至る包括的なサプライチェーンを構築しています。このエンドツーエンドの管理により、コスト管理と品質保証において大きな優位性が生まれ、特にヘンプシードの価格が農業条件や規制の更新によって変動する際に、小規模な競合他社が対抗するのは困難です。
加工技術の革新が重要な成功要因となっており、企業は製品の栄養価を高め、味の特性を改善するための高度な方法に投資しています。注目すべき例として、Burcon NutraScience社が業界初の高純度ヘンプタンパク質アイソレートの開発に成功したことが挙げられ、技術的進歩が植物性製品開発において明確な市場優位性を生み出せることを示しています。
市場の成長は、様々な地域でのヘンプのGRAS(一般的に安全と認められる)分類から恩恵を受けており、広範な安全性試験を必要とする他の新規タンパク質源と比較して市場参入を簡素化しています。業界は、大手食品企業が専門的なヘンプ生産者を買収してそのサプライネットワークと確立されたブランドを獲得するという統合の波を経験しています。この環境は、小規模企業にとって戦略的提携と潜在的な事業売却の貴重な機会を生み出しています。
ヘンプミルク業界のリーダー企業
-
Campbell Soup Company
-
Living Harvest Foods
-
Good Hemp
-
Manitoba Harvest Hemp Foods
-
Elmhurst 1925
- 注:主要企業の掲載順は順位を示すものではありません。
ヘンプミルク市場 このレポートでカバーされる企業
- Pacific Foods of Oregon LLC
- Good Hemp Food
- Living Harvest Foods Inc
- Elmhurst 1925
- Nutiva Inc
- Hudson River Foods
- SunOpta Inc
- Hain Celestial Group
- Danone S
- Ripple Foods
- Hemp Foods Australia
- JOI
- Elixinol
- Manitoba Harvest Hemp Foods
- Goodmylk Co
- California Natural Products
- Braham & Murray
- EcoMil
- Golden Hemp Company LLC
- Seventh Generation
最近の産業開発事情 ヘンプミルク市場
- 2026年2月:ニュージーランド(キウイ)の起業家ミア・ファウムイナ氏が、代替ミルク製品への世界的な需要の高まりを反映し、メキシコでヘンプミルク事業を立ち上げ、植物性乳製品分野に参入しました。この動きは主に、ニュージーランドにおけるヘンプ生産に関する厳格な規制が大規模な商業化を制限していることによるもので、起業家は海外での事業拡大を余儀なくされました。
- 2024年11月:CV Sciencesがヘンプ製品メーカーのExtract Labsを買収する最終合意書に署名しました。この買収は、+PlusCBD™ブランドを通じた製品ポートフォリオの拡大とサプライチェーン効率の向上を目的としています。
- 2024年5月:リトアニアのヘンプ加工会社が欧州市場全体でオーガニックヘンプとカボチャ製品のパートナーシップを確立し、農薬不使用の生産と革新的な加工設備を強調しました。
- 2023年4月:JOIがオーガニックヘンプハーツから作られたヘンプミルクコンセントレートを発売しました。このコンセントレートは8ポンドのペール缶で入手可能で、料理に使用したり、水と混ぜてヘンプミルクを作ったりすることができます。
世界のヘンプミルク市場レポートの範囲
セグメンテーション概要
| 無糖 |
| 加糖 |
| 無香料 |
| フレーバー付き |
| テトラパックカートン |
| ボトル |
| その他 |
| フードサービス | |
| 小売 | スーパーマーケットとハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米のその他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカのその他 |
| 製品タイプ別 | 無糖 | |
| 加糖 | ||
| フレーバー別 | 無香料 | |
| フレーバー付き | ||
| 包装タイプ別 | テトラパックカートン | |
| ボトル | ||
| その他 | ||
| 流通チャネル別 | フードサービス | |
| 小売 | スーパーマーケットとハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米のその他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
ヘンプミルクへの消費者需要はどのくらいの速さで成長していますか?
このカテゴリーは2026年〜2031年にかけて12.88%のCAGRで成長すると予測されており、他の多くの植物性飲料を上回るペースである。
どの地域が売上をリードしていますか?
北米が38.96%で最大のシェアを占め、アジア太平洋地域は2031年にかけて15.18%のCAGRで最も高い成長率を記録する見込みである。
なぜ無糖バリアントが優れたパフォーマンスを示すのですか?
低糖質ダイエットおよびバリスタによる中性ベースへの需要が、無糖ヘンプミルクを2031年にかけて14.04%のCAGRへと押し上げている。
どの包装形式が人気を集めていますか?
再利用可能なガラスボトルと紙バリア無菌カートンが最も速く拡大しており、ブランドが持続可能性目標を達成するのに役立っています。