
Taille et part du marché des services d'hélicoptères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.34 Milliards de dollars |
| Taille du Marché (2031) | 52.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.72 % |
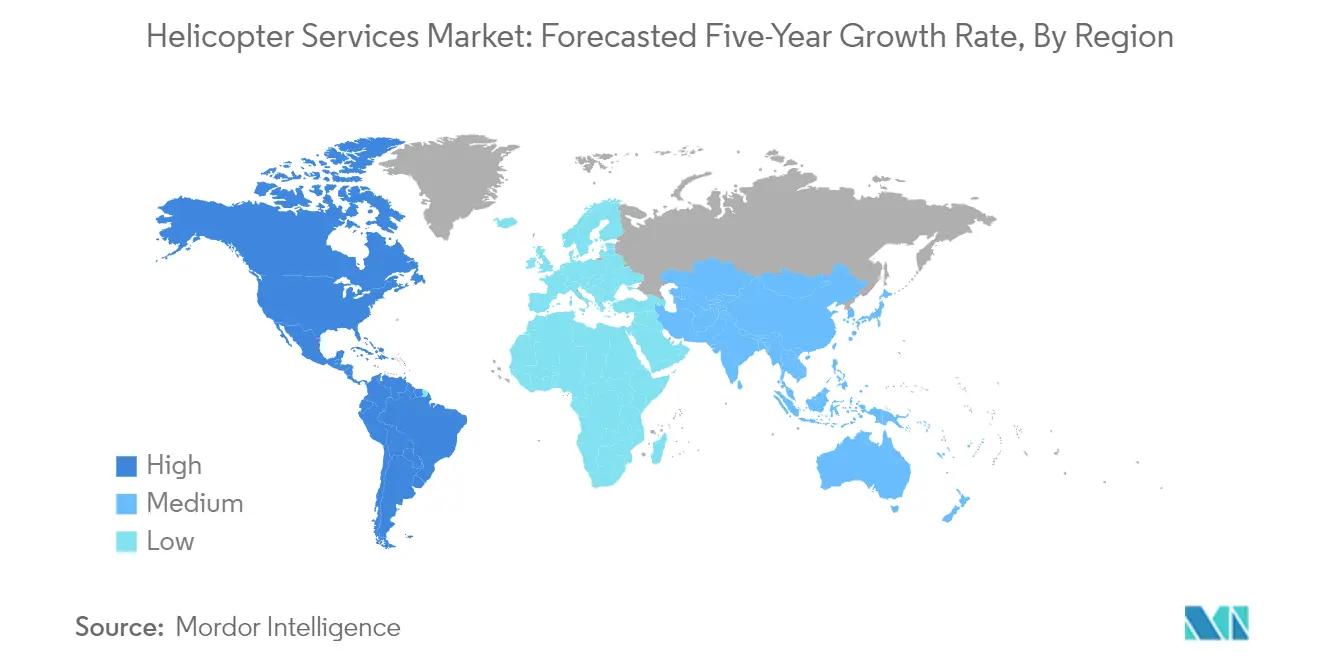
| Marché à la Croissance la Plus Rapide | Amérique latine |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'hélicoptères par Mordor Intelligence
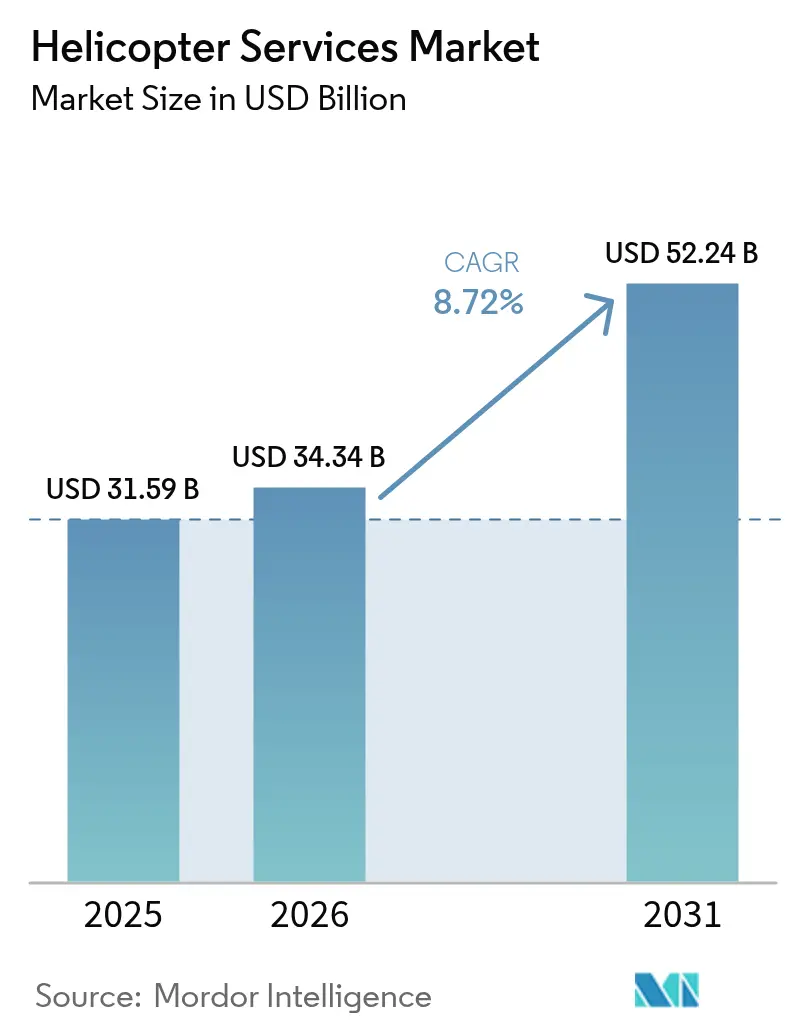
La taille du marché des services d'hélicoptères en 2026 est estimée à 34,34 milliards USD, en hausse par rapport à la valeur de 2025 de 31,59 milliards USD, avec des projections pour 2031 indiquant 52,24 milliards USD, croissant à un TCAC de 8,72 % sur la période 2026-2031.
Le secteur des services d'hélicoptères connaît une transformation significative, portée par les avancées technologiques et l'évolution de la dynamique du marché. Le secteur a été le témoin d'importants efforts de modernisation des flottes, les opérateurs adoptant de plus en plus des systèmes avioniques avancés, des dispositifs de sécurité améliorés et des hélicoptères plus économes en carburant. Cette évolution se reflète dans la composition actuelle de la flotte mondiale, qui comprend plus de 4 871 hélicoptères ambulances dédiés, équipés d'installations médicales de pointe et de systèmes de maintien des fonctions vitales avancés. L'intégration d'avioniques d'hélicoptères de nouvelle génération, d'unités de commande et d'affichage, et de nouveaux systèmes d'information terminaux est devenue primordiale pour les opérateurs cherchant à maintenir des avantages concurrentiels sur le marché.
Le secteur assiste à un glissement notable vers les projets d'énergie durable, notamment dans le secteur de l'éolien offshore. Le transport par hélicoptère devient de plus en plus vital pour la construction, la maintenance et les opérations de transfert d'équipages des parcs éoliens, en particulier à mesure que ces parcs s'éloignent vers des eaux plus profondes. Cette tendance est particulièrement évidente dans le segment des hélicoptères commerciaux et de l'aviation d'affaires, qui maintient actuellement une flotte de 7 122 hélicoptères à l'échelle mondiale, au service de diverses applications industrielles et commerciales. L'expansion des projets éoliens offshore a créé de nouvelles opportunités pour les opérateurs d'hélicoptères afin de diversifier leurs offres de services au-delà des opérations traditionnelles de soutien au secteur pétrolier et gazier.
Un développement industriel significatif a été l'émergence des concepts de mobilité aérienne urbaine et leur impact potentiel sur les services d'hélicoptères traditionnels. Bien que le secteur des services d'hélicoptères reste un acteur clé pour le secteur naissant de la mobilité aérienne urbaine (MAU), les opérateurs adaptent activement leurs modèles commerciaux pour répondre à ces demandes de marché en évolution. Le segment du charter de loisirs, qui exploite actuellement plus de 11 037 hélicoptères dans le monde, est particulièrement axé sur le développement d'offres de services innovantes pour maintenir sa pertinence sur le marché face à ces transitions technologiques.
Le secteur fait face à une concurrence croissante des véhicules aériens sans pilote (VASP) dans certaines applications, ce qui incite les opérateurs d'hélicoptères à se concentrer sur des services spécialisés où leurs capacités restent inégalées. Le segment du transport de fret, soutenu par environ 1 358 hélicoptères cargo dédiés à l'échelle mondiale, continue de démontrer la proposition de valeur unique de la logistique par hélicoptère dans les opérations logistiques spécialisées. Les opérateurs répondent à ce défi en mettant l'accent sur leur capacité à gérer des missions complexes dans des environnements difficiles, notamment dans les zones où les opérations de drones se heurtent à des limitations réglementaires ou techniques. Ce positionnement stratégique a contribué à maintenir l'avantage concurrentiel du secteur des services d'hélicoptères dans les opérations spécialisées à haute valeur ajoutée, tout en s'adaptant à l'évolution du paysage technologique.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
REBOND PRÉVU DANS LE SECTEUR DU VOYAGE ET DU TOURISME
Le secteur mondial des services d'hélicoptères connaît une croissance significative portée par la reprise robuste du secteur du voyage et du tourisme, notamment dans les segments du charter de loisirs et des voyages d'affaires. L'expansion des entreprises, une hausse des initiatives gouvernementales pour le développement des segments réunions, incentives, conférences et événements (MICE), et la croissance des entreprises dans les marchés émergents créent des opportunités substantielles pour les prestataires de services d'hélicoptères. Ces facteurs sont complétés par la hausse des revenus disponibles à l'échelle mondiale, qui permet à davantage de voyageurs d'opter pour des options de transport premium telles que le tourisme en hélicoptère, à des fins de loisirs comme d'affaires.
Le secteur connaît une demande accrue pour les visites aériennes panoramiques, les services de charter liés au tourisme et les solutions de voyage d'affaires, à mesure que les entreprises délaissent les réunions virtuelles au profit des interactions en personne. Les opérateurs d'hélicoptères élargissent leurs offres de services pour capitaliser sur cette tendance, avec des entreprises introduisant des solutions innovantes telles que des forfaits de tourisme en hélicoptère et des services de charter d'entreprise. Par exemple, les opérateurs de tours en hélicoptère proposent désormais des forfaits variés allant de courts circuits urbains à des expériences multi-destinations prolongées, répondant à la demande croissante d'expériences de voyage uniques et premium.
PRÉVALENCE CROISSANTE DES CATASTROPHES ET BESOIN GRANDISSANT D'UNE RÉPONSE D'URGENCE RAPIDE
La fréquence et l'intensité croissantes des catastrophes naturelles, conjuguées au besoin grandissant de services d'urgence par hélicoptère rapides, stimulent considérablement la demande de services médicaux par hélicoptère à l'échelle mondiale. Cette tendance est illustrée par des développements récents dans le secteur des services médicaux d'urgence, tels que l'attribution à Airbus en novembre 2023 d'un contrat par l'Ambulance aérienne norvégienne pour trois H135 et deux H145 à cinq pales pour des missions médicales d'urgence au Danemark. De même, le lancement par Gama Aviation des services d'urgence médicale par hélicoptère (HEMS) en décembre 2023, impliquant un contrat de 70 millions USD pour quatre hélicoptères Airbus H145, témoigne de l'investissement croissant dans les capacités de réponse aux urgences.
Le secteur des services médicaux d'urgence par hélicoptère a connu des avancées technologiques substantielles, les aéronefs modernes étant équipés de matériel médical avancé et dotés d'équipages médicaux qualifiés. Entre 2019 et 2023, environ 268 hélicoptères ont été déployés à l'échelle mondiale pour divers services d'urgence et médicaux, soulignant l'importance croissante du transport médical aérien. La capacité des hélicoptères à accéder aux zones reculées, à réduire les délais d'intervention et à prodiguer des soins critiques pendant le transport en a fait un élément essentiel des systèmes modernes de réponse aux urgences, notamment dans les régions au relief difficile ou aux infrastructures terrestres limitées.
CROISSANCE DES ACTIVITÉS DE FORAGE OFFSHORE EN EAUX PROFONDES
L'expansion des activités de forage offshore vers des eaux plus profondes et des sites plus éloignés crée une demande substantielle pour les services d'hélicoptères offshore dans le secteur de l'énergie. À mesure que les compagnies pétrolières et gazières se tournent vers des régions offshore plus profondes à la recherche de nouvelles réserves, le besoin de services de transport par hélicoptère fiables pour les rotations d'équipages, le transport d'équipements et la réponse aux urgences a considérablement augmenté. Cette tendance est particulièrement évidente dans les régions où les ressources traditionnelles en eaux peu profondes s'épuisent, poussant les activités d'exploration et de production vers des environnements en eaux profondes plus exigeants.
L'intégration des services d'hélicoptères offshore dans les projets d'énergie éolienne offshore émerge également comme un moteur significatif pour le marché. Cela est illustré par le contrat d'avril 2022 attribué à HeliService International Inc. par Orsted et Eversource pour les opérations de rotation d'équipages par hélicoptère dans leurs projets éoliens offshore dans le nord-est des États-Unis, utilisant des hélicoptères Leonardo AW169. L'accent croissant mis sur les sources d'énergie renouvelables, notamment les parcs éoliens offshore, crée de nouvelles opportunités pour les prestataires de services d'hélicoptères, car ces installations nécessitent une maintenance régulière, des transferts d'équipages et des capacités de réponse aux urgences, souvent dans des environnements marins difficiles loin des côtes.
Analyse des segments : APPLICATION
Segment ambulance aérienne sur le marché des services d'hélicoptères
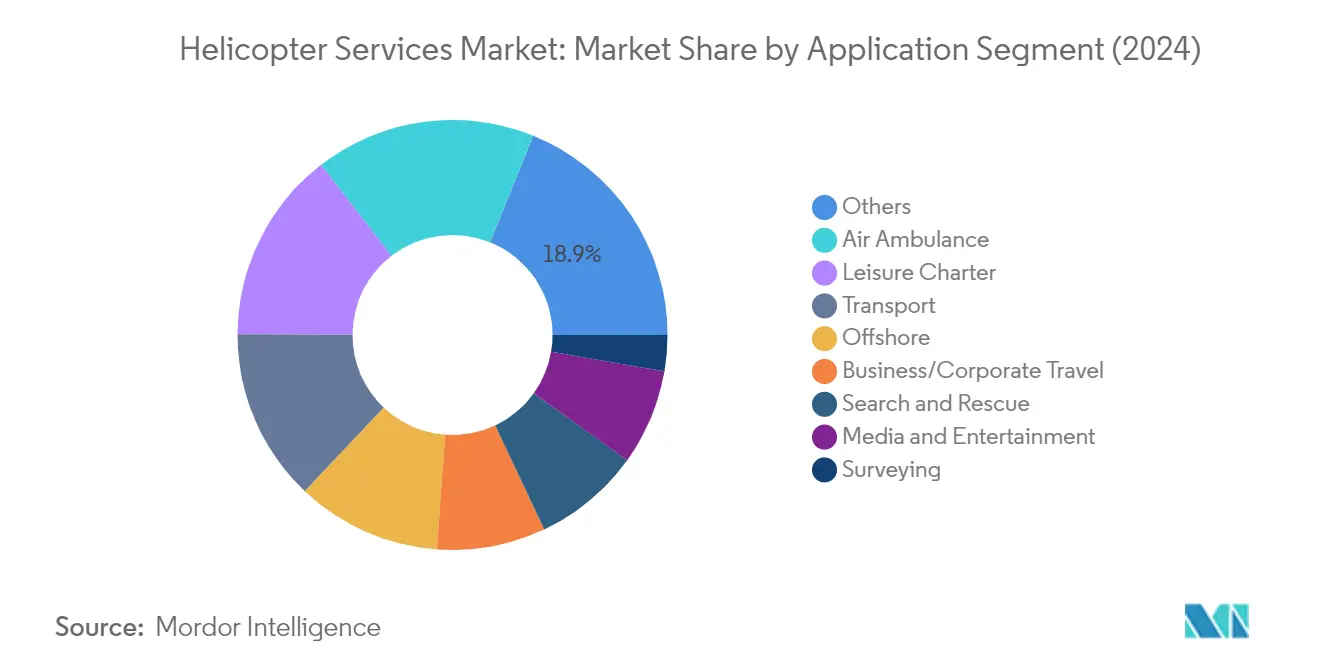
Le segment ambulance aérienne s'est imposé comme une force dominante sur le marché des services médicaux par hélicoptère, représentant environ 16,92 % de part de marché en 2025. La prééminence de ce segment est portée par une demande croissante de services de soins d'urgence améliorés et l'adoption grandissante des services médicaux par hélicoptère à l'échelle mondiale. La flotte actuelle d'hélicoptères ambulances s'élève à 4 871 unités, l'Amérique du Nord et l'Europe étant les régions disposant du plus grand nombre d'hélicoptères ambulances. La croissance du segment est en outre soutenue par une meilleure couverture d'assurance pour les services d'ambulance aérienne et un intérêt gouvernemental croissant pour l'amélioration des normes de soins d'urgence. Par ailleurs, la région Asie-Pacifique connaît une croissance régulière en raison de l'adoption croissante d'infrastructures de santé avancées et d'un nombre croissant d'hôpitaux multispécialités nécessitant des capacités de réponse d'urgence rapides.
Segment charter de loisirs sur le marché des services d'hélicoptères
Le segment du charter de loisirs connaît une croissance remarquable sur le marché du charter d'hélicoptères, avec une projection de croissance d'environ 22,15 % sur la période 2026-2031. Cette croissance exceptionnelle est portée par plusieurs facteurs, notamment l'augmentation des niveaux de revenu par habitant de la population de la classe moyenne, la disponibilité d'une meilleure infrastructure dans les marchés émergents, l'introduction de programmes d'adhésion à faible coût et la prolifération des compagnies de charter vers des marchés plus petits. L'expansion du segment est particulièrement notable dans la région Asie-Pacifique, qui a connu une croissance rapide en raison d'une demande significative en provenance de Chine, d'Océanie et de plusieurs pays d'Asie du Sud-Est. Les prestataires de services de charter élargissent activement leurs opérations dans les marchés émergents pour capitaliser sur les opportunités de croissance, en introduisant des services innovants tels que des services de charter aérien personnalisés de bout en bout avec des gestionnaires de relation dédiés et des équipements sur mesure.
Segments restants dans la segmentation par application
Le marché des services d'hélicoptères englobe plusieurs autres segments significatifs, notamment les voyages d'affaires et d'entreprise, la recherche et le sauvetage, le transport, les médias et le divertissement, les levés topographiques et les opérations offshore. Le segment des voyages d'affaires et d'entreprise sert les particuliers fortunés et les entreprises, tandis que les opérations de recherche et de sauvetage se concentrent sur la réponse aux urgences et la gestion des catastrophes. Le segment du transport répond aux besoins des transporteurs de fret et des services de transport réguliers, tandis que les médias et le divertissement servent l'industrie cinématographique et audiovisuelle. Le segment des levés topographiques est spécialisé dans la cartographie aérienne et les services d'inspection, et le segment offshore soutient principalement les activités d'exploration pétrolière et gazière. Chacun de ces segments contribue de manière unique à la diversité du marché, répondant à des besoins industriels spécifiques et maintenant des trajectoires de croissance régulières en fonction de leurs dynamiques de marché respectives.
Analyse du segment géographique du marché des services d'hélicoptères
Marché des Services d'Hélicoptères en Amérique du Nord
L'Amérique du Nord représente un marché des services d'hélicoptères mature, caractérisé par une infrastructure avancée et des applications diversifiées dans les services médicaux d'urgence, les opérations offshore et le transport d'entreprise. Les États-Unis et le Canada constituent l'épine dorsale de ce marché régional, les deux pays maintenant des réseaux sophistiqués d'héliports et des cadres réglementaires complets. La région bénéficie d'une forte présence des principaux opérateurs de services d'hélicoptères et d'une utilisation étendue dans des secteurs allant des services médicaux d'urgence aux opérations pétrolières et gazières offshore.
Les États-Unis dominent le marché des services d'hélicoptères en Amérique du Nord avec une part de marché d'environ 76,55 % en 2025. Le pays maintient la plus grande flotte d'hélicoptères de services médicaux d'urgence et d'aéronefs d'entreprise de la région. Le marché est particulièrement fort dans des régions telles que le Golfe du Mexique pour les opérations offshore et les grands centres urbains pour le transport d'entreprise. L'infrastructure solide du pays comprend de nombreux héliports, des installations de maintenance et des centres de formation, soutenant une large gamme de services allant des opérations d'ambulance aérienne au transport d'entreprise.
Le Canada s'impose comme le marché à la croissance la plus rapide en Amérique du Nord, avec un taux de croissance projeté d'environ 12,54 % durant la période 2026-2031. L'immensité géographique du pays et ses zones reculées génèrent une demande significative en services d'hélicoptères, notamment dans les régions où l'accès par voie terrestre est limité. Les opérateurs canadiens investissent de plus en plus dans des flottes d'hélicoptères modernes pour desservir le secteur énergétique offshore en pleine croissance, les services médicaux d'urgence et les activités d'exploration des ressources naturelles. L'engagement du pays à développer son secteur de l'énergie éolienne offshore et à étendre les services médicaux d'urgence dans les régions éloignées continue de créer de nouvelles opportunités pour les prestataires de services d'hélicoptères.
Marché des Services d'Hélicoptères en Europe
L'Europe représente un marché des services d'hélicoptères sophistiqué, avec un fort accent sur les opérations énergétiques offshore, les services médicaux d'urgence et le transport d'entreprise. La région bénéficie d'une infrastructure aéronautique avancée et de réglementations de sécurité strictes, avec des marchés clés incluant la Russie, le Royaume-Uni, l'Allemagne et la France. Le marché européen se distingue par son secteur mature de l'énergie éolienne offshore et ses réseaux bien établis de services médicaux d'urgence, notamment dans des pays comme l'Allemagne et le Royaume-Uni.
La Russie maintient sa position de plus grand marché des services d'hélicoptères en Europe, représentant environ 28,74 % de la part de marché régionale en 2025. Le vaste territoire du pays et ses importantes opérations pétrolières et gazières génèrent une demande substantielle en services d'hélicoptères. La flotte d'hélicoptères russe sert des applications diverses, des opérations offshore dans la région arctique au transport d'entreprise et aux services médicaux d'urgence, soutenue par une industrie nationale de fabrication d'hélicoptères bien établie.
Le Royaume-Uni affiche le plus fort potentiel de croissance dans la région européenne, avec un taux de croissance projeté d'environ 11,62 % durant la période 2026-2031. La forte présence du pays dans les opérations de parcs éoliens offshore et les activités pétrolières et gazières en mer du Nord continue de stimuler la demande en services d'hélicoptères. L'engagement du Royaume-Uni à accroître sa capacité en énergie éolienne offshore et à maintenir des opérations robustes de recherche et de sauvetage crée une demande soutenue en services d'hélicoptères, soutenue par une infrastructure avancée et des cadres réglementaires solides.
Marché des Services d'Hélicoptères en Asie-Pacifique
La région Asie-Pacifique représente un marché des services d'hélicoptères dynamique et en rapide évolution, englobant des économies diverses allant de marchés développés comme le Japon et la Corée du Sud à des puissances émergentes comme la Chine et l'Inde. La région présente une variation significative en termes de maturité du marché et de domaines d'application, les pays comme la Chine mettant l'accent sur le transport d'entreprise tandis que d'autres comme l'Indonésie se concentrent sur les opérations offshore. La présence de nombreuses nations insulaires et l'expansion des secteurs énergétiques offshore créent des opportunités uniques pour les prestataires de services d'hélicoptères.
La Chine s'impose comme la force dominante sur le marché des services d'hélicoptères en Asie-Pacifique, tirant parti de sa grande économie et de son secteur d'entreprise en expansion. L'industrie des services d'hélicoptères du pays bénéficie du développement continu des infrastructures et d'une adoption croissante dans divers secteurs, notamment le transport d'entreprise et les services médicaux d'urgence. Le soutien du gouvernement au développement de l'aviation générale et l'ouverture progressive de l'espace aérien à basse altitude continuent de créer de nouvelles opportunités pour les prestataires de services.
L'Indonésie s'impose comme le marché à la croissance la plus rapide dans la région Asie-Pacifique, portée par sa géographie archipelagique et son secteur énergétique en expansion. La topographie unique du pays, composée de plus de 17 000 îles, crée une demande naturelle en services d'hélicoptères dans les zones où les transports conventionnels sont peu pratiques. L'accent mis par le gouvernement sur l'amélioration de la connectivité entre les îles et le développement des ressources énergétiques offshore continue de stimuler la croissance de la demande en services d'hélicoptères.
Marché des Services d'Hélicoptères au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique présente un paysage de marché des services d'hélicoptères diversifié, caractérisé par une forte demande liée aux opérations pétrolières et gazières dans les pays du Golfe et des opportunités émergentes en Afrique. L'Arabie Saoudite domine le marché régional, bénéficiant d'importantes opérations pétrolières et gazières et d'une demande croissante en transport d'entreprise, tandis que l'Afrique du Sud affiche le plus fort potentiel de croissance, portée par l'expansion des services médicaux d'urgence et des secteurs du transport d'entreprise. Le terrain difficile et les vastes distances de la région rendent les services d'hélicoptères essentiels pour diverses applications, des opérations offshore au transport médical d'urgence.
Marché des Services d'Hélicoptères en Amérique Latine
L'Amérique Latine démontre un potentiel significatif sur le marché des services d'hélicoptères, le Brésil s'imposant à la fois comme le plus grand marché et celui à la croissance la plus rapide de la région. L'industrie des services d'hélicoptères de la région se caractérise par des applications diverses, allant des opérations pétrolières et gazières offshore à la mobilité aérienne urbaine dans les grandes villes. Le Mexique maintient également une présence significative sur le marché, notamment dans les opérations offshore et le transport d'entreprise. La géographie difficile et les limitations infrastructurelles de la région continuent de stimuler la demande en services d'hélicoptères dans diverses applications.
Paysage concurrentiel
Principales entreprises sur le marché des services d'hélicoptères
Le marché des services d'hélicoptères compte des acteurs de premier plan tels que Bristow Group, CHC Group, PHI Inc., Air Methods Corp. et Babcock International Group à la tête du secteur. Ces entreprises se concentrent de plus en plus sur la modernisation des flottes et l'intégration technologique pour améliorer l'efficacité opérationnelle et les normes de sécurité. Les partenariats stratégiques et les collaborations avec des fournisseurs de technologie deviennent plus courants pour intégrer des systèmes avioniques avancés et des capacités de maintenance prédictive. Les entreprises élargissent également leur empreinte géographique par le biais d'acquisitions stratégiques et de coentreprises, notamment dans les marchés émergents d'Asie-Pacifique et du Moyen-Orient. Le secteur assiste à une tendance à la diversification des offres de services, les prestataires s'étendant au-delà du soutien traditionnel au secteur pétrolier et gazier vers les services médicaux d'urgence, les opérations de recherche et de sauvetage et le transport d'entreprise. Les opérateurs investissent dans des programmes de formation spécialisés et des certifications de sécurité pour maintenir un avantage concurrentiel et répondre aux exigences réglementaires en évolution.
La structure du marché révèle un environnement concurrentiel dynamique
Le secteur des services d'hélicoptères présente une structure relativement consolidée au niveau mondial, dominée par de grandes multinationales disposant de vastes réseaux de flottes et de portefeuilles de services diversifiés. Ces acteurs majeurs bénéficient d'économies d'échelle, de relations établies avec les compagnies pétrolières et gazières, et de capacités complètes de maintenance, réparation et révision (MRO). Les marchés régionaux, cependant, présentent souvent de solides acteurs locaux qui tirent parti de leur connaissance du marché et de leurs relations clients établies pour maintenir des positions concurrentielles. Le secteur a connu une activité significative de fusions et acquisitions, notamment à la suite de ralentissements économiques, les entreprises cherchant à consolider leur position sur le marché et à réaliser des synergies opérationnelles.
La dynamique du marché est caractérisée par des barrières à l'entrée élevées en raison des exigences substantielles en capital, des besoins stricts de conformité réglementaire, et de l'importance des antécédents de sécurité établis et de l'expertise opérationnelle. Le paysage concurrentiel est en outre façonné par des contrats à long terme avec des clients clés, notamment dans le secteur de l'énergie offshore, qui créent des flux de revenus stables pour les acteurs établis. Les spécialistes régionaux maintiennent souvent des positions solides dans des segments de marché spécifiques tels que les services médicaux d'urgence ou le transport d'entreprise, tandis que les acteurs mondiaux tirent parti de leurs offres de services étendues et de leur présence géographique pour servir des clients multinationaux dans plusieurs régions.
L'innovation et l'adaptabilité sont les moteurs du succès futur
Le succès sur le marché des services d'hélicoptères dépend de plus en plus de la capacité des opérateurs à s'adapter à l'évolution des conditions du marché et aux exigences changeantes des clients. Les entreprises doivent se concentrer sur l'efficacité opérationnelle grâce à l'optimisation des flottes, la planification des itinéraires et la programmation de la maintenance pour maintenir leur rentabilité dans un environnement concurrentiel. L'adoption de technologies numériques pour une surveillance de sécurité améliorée, le service client et la gestion opérationnelle devient cruciale pour le leadership sur le marché. Les prestataires doivent également diversifier leurs offres de services et leur base de clients pour réduire la dépendance à un seul secteur industriel, notamment compte tenu de la nature cyclique du secteur pétrolier et gazier.
Les acteurs du marché doivent faire face à la menace croissante de substitution par les services de drones dans certaines applications, tout en maintenant leur attention sur les compétences fondamentales où les hélicoptères restent irremplaçables. La conformité réglementaire et les normes de sécurité continuent d'être des facteurs de succès critiques, les opérateurs devant investir dans des formations régulières et des systèmes de gestion de la sécurité. La capacité à former des partenariats stratégiques avec des fournisseurs de technologie, des organisations de maintenance et des prestataires de services complémentaires deviendra de plus en plus importante pour maintenir un avantage concurrentiel. Les entreprises doivent également prendre en compte la durabilité environnementale dans leurs opérations, ce facteur gagnant en importance dans la prise de décision des clients et les cadres réglementaires. De plus, le secteur des services de maintenance d'hélicoptères joue un rôle crucial pour garantir la fiabilité opérationnelle et la sécurité, renforçant ainsi l'avantage concurrentiel du secteur.
Leaders du secteur des services d'hélicoptères
Air Methods Corporation
PHI Group, Inc.
Abu Dhabi Aviation
Babcock Scandinavian Air Ambulance (Babcock International Group)
Bristow Group Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Hélicoptères
- Acadian Air Med Services (Acadian Companies)
- Air Methods Corporation
- Heli-union
- Abu Dhabi Aviation
- Emsos Medical Pvt. Ltd.
- Bristow Group Inc
- LUXEMBOURG AIR RESCUE ASBL
- PHI Group, Inc.
- Babcock Scandinavian Air Ambulance (Babcock International Group)
- CHC Group LLC


Opportunités de marché et perspectives d'avenir
La modernisation et le renouvellement des flottes créent de nouvelles opportunités pour les opérateurs et les prestataires de services affiliés aux OEM dans les domaines de l'EMS, de l'offshore et du transport d'entreprise, en particulier lorsque des plateformes plus récentes et des avioniques modernisées améliorent la fiabilité de dispatch et la capacité opérationnelle. Les signaux du secteur incluent le rapport préliminaire de la GAMA sur les facturations de giravions 2025, qui s'élèvent à 4,7 milliards USD, en hausse de 5,5 % en glissement annuel. Les opérateurs augmentent également leur capacité installée de maintenance et d'aménagement, notamment Helicopter Services Inc. qui a étendu son empreinte à l'aéroport David Wayne Hooks Memorial à 25 000 pieds carrés, avec des espaces dédiés à la tôlerie, aux composites et à l'avionique (achevé en juin 2025).
Dans ce contexte, les services médicaux d'urgence et les opérations de mission spécialisées demeurent une opportunité clé, à mesure que les grands opérateurs prolongent leurs feuilles de route de flotte et maintiennent des relations avec les OEM qui améliorent l'assurance d'approvisionnement et le support du cycle de vie. Un point d'ancrage récent est le contrat-cadre de mars 2026 entre ADAC Luftrettung et Airbus, couvrant les hélicoptères H135, H140 et H145, qui favorise la standardisation de la flotte et la communalité de formation pour les flottes HEMS, et renforce le rôle des bimoteurs légers dans les missions EMS. La résilience de la chaîne d'approvisionnement s'impose également comme un facteur de différenciation, certains fournisseurs pré-achetant des appareils pour proposer des solutions clés en main prêtes à l'emploi, à l'image de Helicopter Services Inc., qui a annoncé l'acquisition de trois hélicoptères Airbus H125 pour une livraison en 2026, afin d'atténuer les contraintes de délai et de soutenir les calendriers de déploiement des clients.
Recent Industry Developments in Marché des Services d'Hélicoptères
- Mars 2026 : ADAC Luftrettung et Airbus ont signé un contrat-cadre de long terme couvrant les hélicoptères H135, H140 et H145. L'accord favorise la standardisation de la flotte et renforce les cycles de renouvellement soutenus par les OEM dans le segment HEMS, où la disponibilité, la communalité et le support du cycle de vie influencent les décisions d'achat des opérateurs.
- Novembre 2025 : Abu Dhabi Aviation a signé un accord pluriannuel avec Honeywell Aerospace afin de rationaliser la logistique de réparation et de révision des avioniques pour les hélicoptères AW139 au Moyen-Orient et en Afrique, jusqu'en 2029. Cet accord renforce la continuité régionale de la MRO pour une plateforme offshore et utilitaire largement utilisée, et permet des délais de rotation plus rapides pour les opérateurs gérant une forte utilisation d'appareils.
- Mai 2024 : Abu Dhabi Aviation a formé le groupe ADA sous ADQ Aviation and Aerospace Services LLC, dans le cadre d'une réorganisation plus large incluant des actifs tels qu'Etihad Engineering, AMMROC et GAL. Cette consolidation favorise des services aéronautiques plus intégrés et peut améliorer la coordination de la maintenance et du support dans les opérations de giravions civiles et gouvernementales.


Marché des Services d'Hélicoptères Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les opérations d'hélicoptères payantes fournies sous forme de service, où un opérateur met à disposition l'appareil, l'équipage et l'activité de vol à un utilisateur final pour une mission définie.
Exclusions du périmètre : nous excluons la vente d'hélicoptères et de pièces détachées, ainsi que la plupart des vols internes qui ne sont pas facturés en tant que service tiers.
Aperçu de la segmentation
- Application
- Ambulance aérienne
- Voyages d'affaires et d'entreprise
- Recherche et sauvetage
- Charter de loisirs
- Transport
- Médias et divertissement
- Levés topographiques
- Offshore
- Autres applications
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Corée du Sud
- Indonésie
- Malaisie
- Reste de l'Asie-Pacifique
- Amérique latine
- Brésil
- Mexique
- Reste de l'Amérique latine
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par des sources publiques sur l'aviation et la macroéconomie qui expliquent les moteurs de la demande et les contraintes opérationnelles, puis nous les avons reliées aux gisements de revenus par cas d'usage de service. Les sources courantes provenaient d'organismes tels que l'Organisation de l'aviation civile internationale (OACI), l'Association du transport aérien international (IATA) et la Banque mondiale, pour les indicateurs macroéconomiques influençant la demande de voyages premium, de logistique offshore et de services d'urgence.
Pour ancrer les conditions d'offre et d'exploitation, nous avons également consulté des sources telles que la Federal Aviation Administration (FAA) des États-Unis et l'Agence de l'Union européenne pour la sécurité aérienne (AESA), pour le contexte de flotte, les orientations en matière de sécurité et d'exploitation, ainsi que les réalités de licence pouvant plafonner la capacité utilisable. Le cas échéant, nous avons examiné les synthèses de tendances en matière d'accidents et de sécurité d'organismes tels que le National Transportation Safety Board (NTSB), ainsi que des indicateurs d'activité offshore provenant de portails statistiques gouvernementaux sur l'énergie (par exemple, la production de pétrole et de gaz et les pipelines de projets offshore) pour recouper la demande de vols offshore. La couverture médiatique, les présentations aux investisseurs et les documents déposés par les entreprises ont été utilisés pour comprendre les structures contractuelles (facturation horaire ou basée sur la disponibilité) et les moteurs de tarification, et un abonnement payant pour les données financières et le renseignement d'entreprise a permis de combler les lacunes lorsque les informations publiques étaient limitées. Ces sources de recherche documentaire sont uniquement illustratives, et nous avons également consulté des références publiques supplémentaires pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation des facteurs déterminant les heures facturées et la tarification réalisable, car ces deux éléments peuvent rapidement modifier les totaux dans des applications telles que le transport offshore, l'ambulance aérienne et l'affrètement. Nous nous sommes entretenus avec des dirigeants côté opérateurs, des consultants en aviation et des acteurs des achats issus des secteurs utilisateurs finaux, puis avons utilisé des vérifications de suivi pour confirmer les schémas d'utilisation et d'indisponibilité, ainsi que la manière dont les contrats sont tarifés dans les principales régions utilisant activement des services d'hélicoptères.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier plan : 34 % | Cadres dirigeants (CXO) : 17 % | APAC : 42 % |
| Milieu de gamme : 49 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 36 % |
| Acteurs plus modestes : 17 % | Managers : 47 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une logique descendante et ascendante au sein d'un modèle unique et connecté. Sur le plan descendant, nous avons reconstitué le gisement de revenus en reliant les indicateurs de demande par application à l'intensité de service hélicoptère attendue, laquelle est ensuite traduite en heures de vol facturées et en tarifs moyens réalisés par grand type de mission.
Les principales données incluaient la flotte d'hélicoptères actifs et la répartition des capacités de mission, l'utilisation type (heures facturées par appareil) selon l'application, la répartition des types de contrats (horaire ou basé sur la disponibilité), les pratiques de répercussion des coûts de carburant et de maintenance affectant la tarification réalisée, ainsi que les indicateurs d'activité énergétique offshore et d'intervention d'urgence, moteurs de la demande de pointe. Étant donné que la couverture et la qualité des rapports varient selon les pays, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, notamment des consolidations de revenus d'opérateurs lorsque disponibles, des fourchettes de tarifs horaires échantillonnées lors des entretiens, et une validation des volumes via des vérifications des attributions de contrats et des déploiements de flotte annoncés. Lorsque des données locales manquaient, nous avons utilisé des fourchettes prudentes d'utilisation et de tarification par proxy, basées sur des marchés comparables, puis les avons retestées avec les retours primaires avant finalisation.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le scénario de base reste lié à des moteurs observables tels que les cycles de projets offshore, la stabilité de la demande médicale aérienne et la reprise des voyages d'affaires. La courbe prospective n'a été ajustée qu'après confirmation par les répondants de la direction et des limites pratiques des évolutions d'utilisation et de tarifs.
Validation des données et cycle de mise à jour
Nous avons vérifié le modèle à travers plusieurs niveaux afin que les résultats restent cohérents avec les conditions d'exploitation réelles. Les résultats ont été comparés à des signaux indépendants, notamment les mises à jour de déploiement de flotte, les annonces de contrats et les tendances d'activité au niveau des applications. Lorsque des écarts importants apparaissaient, nous avons réexaminé l'hypothèse sous-jacente jusqu'à identifier le facteur spécifique à l'origine de la divergence.
Avant validation finale, une relecture par un analyste est effectuée pour vérifier l'exactitude arithmétique, la cohérence des unités, le traitement des devises et l'alignement des années, suivie d'un contrôle de vraisemblance entre régions et principaux cas d'usage. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des évolutions réglementaires, des changements soudains de l'activité offshore, ou des évolutions notables de la capacité des opérateurs. Juste avant la livraison, nous effectuons une dernière revue afin que les clients reçoivent la vision la plus actuelle disponible à ce moment.
Taille du marché des services d'hélicoptères selon Mordor Intelligence par rapport aux autres estimations publiées
Les totaux publiés pour les services d'hélicoptères peuvent diverger même lorsque les titres semblent similaires, car les périmètres de marché sont définis différemment et les données de calcul sous-jacentes ne sont pas toujours actualisées selon le même calendrier. Les différences proviennent également de la manière dont chaque étude traite les cycles d'activité offshore, les hypothèses d'utilisation et le calendrier retenu pour la conversion des devises.
Le nombre d'appareils en flotte, les fourchettes d'heures facturées par application validées lors des entretiens, ainsi que les repères de tarification contractuelle, sont les éléments de preuve qui maintiennent Mordor Intelligence ancré aux revenus des services d'hélicoptères payants, plutôt qu'aux dépenses aéronautiques connexes, lesquelles peuvent gonfler les totaux publiés lorsqu'elles sont incluses dans le périmètre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 34,34 milliards USD (2026) | |
| Portail sectoriel A | 31,59 milliards USD (2025) | Utilise une année de dimensionnement antérieure et un horizon plus court, et la construction semble s'appuyer davantage sur l'extrapolation de tendance que sur une revalidation de l'utilisation et de la tarification horaire réalisée par application pour l'année actualisée. |
| Éditeur sectoriel B | 127,60 milliards USD (2024) | Le chiffre est difficile à réconcilier avec un revenu portant uniquement sur les services, ce qui indique que des éléments connexes comme les ventes d'hélicoptères, les dépenses de MRO ou des services aéronautiques plus larges pourraient être intégrés dans le périmètre, associés à une progression tarifaire agressive. |
Le tableau montre que les limites de périmètre et la rigueur des données d'entrée sont les principaux facteurs de l'écart, et non simplement des courbes de prévision différentes. En maintenant le modèle traçable aux heures facturées et aux tarifs réalisés, puis en le recoupant avec des signaux de flotte et de contrats, le total final demeure reproductible lors de la mise à jour des hypothèses.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'hélicoptères ?
La taille du marché des services d'hélicoptères devrait atteindre 34,34 milliards USD en 2026 et croître à un TCAC de 8,72 % pour atteindre 52,24 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des services d'hélicoptères ?
En 2026, la taille du marché des services d'hélicoptères devrait atteindre 34,34 milliards USD.
Quels sont les acteurs clés du marché des services d'hélicoptères ?
Air Methods Corporation, PHI Group, Inc., Abu Dhabi Aviation, Babcock Scandinavian Air Ambulance (Babcock International Group) et Bristow Group Inc. sont les principales entreprises opérant sur le marché des services d'hélicoptères.
Quelle est la région à la croissance la plus rapide sur le marché des services d'hélicoptères ?
L'Amérique latine devrait enregistrer le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des services d'hélicoptères ?
En 2026, l'Amérique du Nord représente la plus grande part de marché sur le marché des services d'hélicoptères.
Quelles années couvre ce rapport sur le marché des services d'hélicoptères, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des services d'hélicoptères était estimée à 34,34 milliards USD. Le rapport couvre la taille historique du marché des services d'hélicoptères pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des services d'hélicoptères pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



