
Taille et part du marché des hélicoptères militaires en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
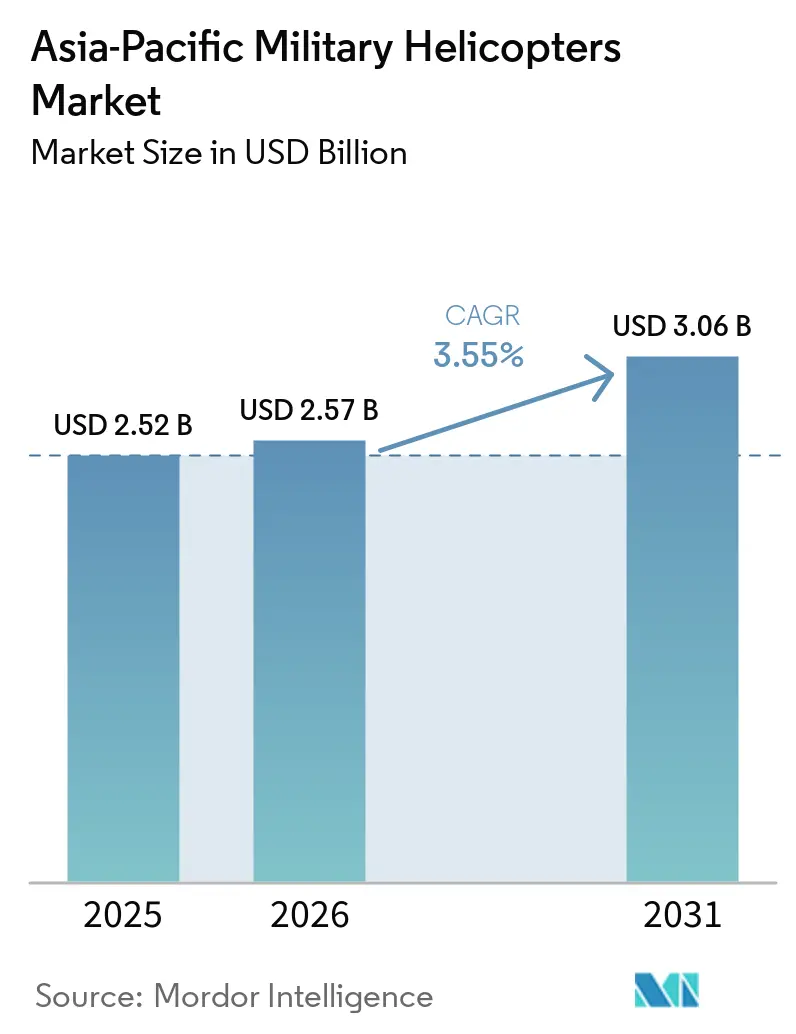
| Taille du marché de l'année de base (2025) | 2.52 Milliards de dollars |
| Taille du Marché (2026) | 2.57 Milliards de dollars |
| Taille du Marché (2031) | 3.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.55 % |
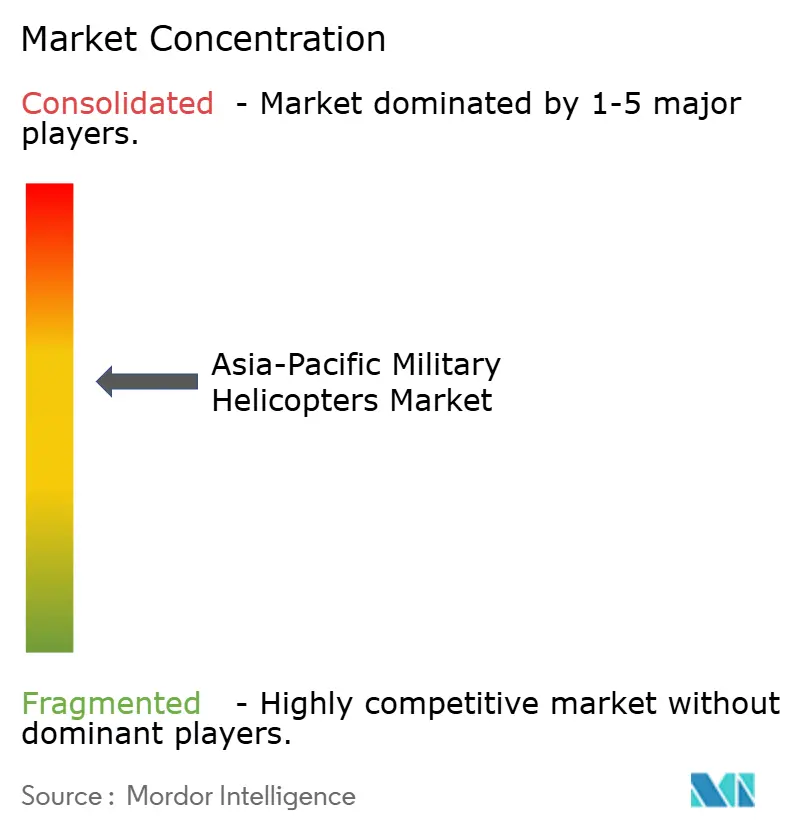
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hélicoptères militaires en Asie-Pacifique par Mordor Intelligence
La taille du marché des hélicoptères militaires en Asie-Pacifique était évaluée à 2,52 milliards USD en 2025 et devrait croître de 2,57 milliards USD en 2026 à 3,06 milliards USD d'ici 2031, enregistrant un CAGR de 3,55 % entre 2026 et 2031. La hausse des dépenses de défense offre au marché une base d'approvisionnement plus solide, notamment lorsque les gouvernements renouvellent leurs flottes vieillissantes ou renforcent leurs capacités d'aviation navale. Les exigences opérationnelles sont inhabituellement variées, allant de la surveillance maritime et de la logistique insulaire au déploiement en haute altitude et à la réponse aux catastrophes. Ces missions favorisent les aéronefs polyvalents, mais elles obligent également les acheteurs à trouver un équilibre entre performance, production nationale et coûts de soutien sur toute la durée de vie. Le marché des hélicoptères militaires en Asie-Pacifique se développe donc sur deux axes : les plateformes occidentales à haute capacité répondent à des lacunes opérationnelles spécifiques, tandis que les fabricants nationaux consolident leurs positions domestiques. Les règles de souveraineté des données, les exigences de certification et les contrôles à l'exportation sont susceptibles de maintenir des calendriers contractuels longs, même lorsque les engagements budgétaires sont clairs.
Principaux enseignements du rapport
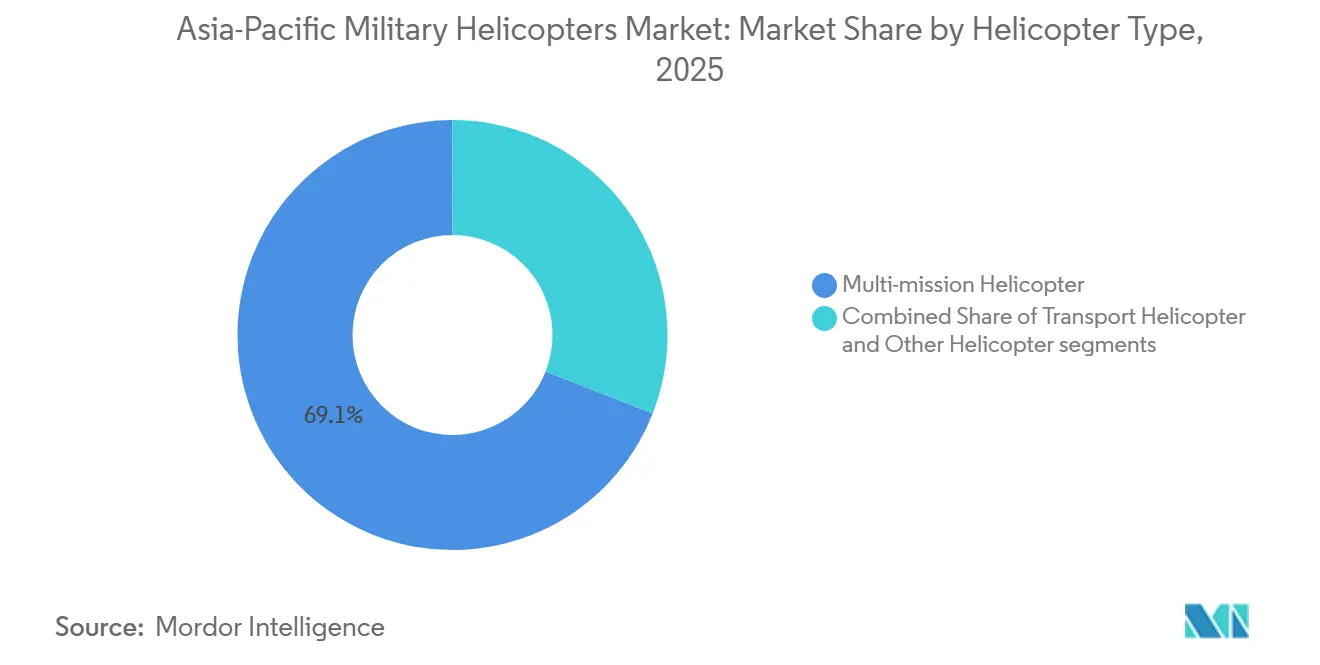
- Par type d'hélicoptère, les hélicoptères multi-missions détenaient 69,06 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025, tandis que les autres hélicoptères devraient croître à un CAGR de 5,02 % jusqu'en 2031.
- Par service utilisateur final, l'aviation de l'armée de terre détenait 46,56 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025, tandis que l'aviation navale et du corps des marines devrait croître à un CAGR de 4,83 % jusqu'en 2031.
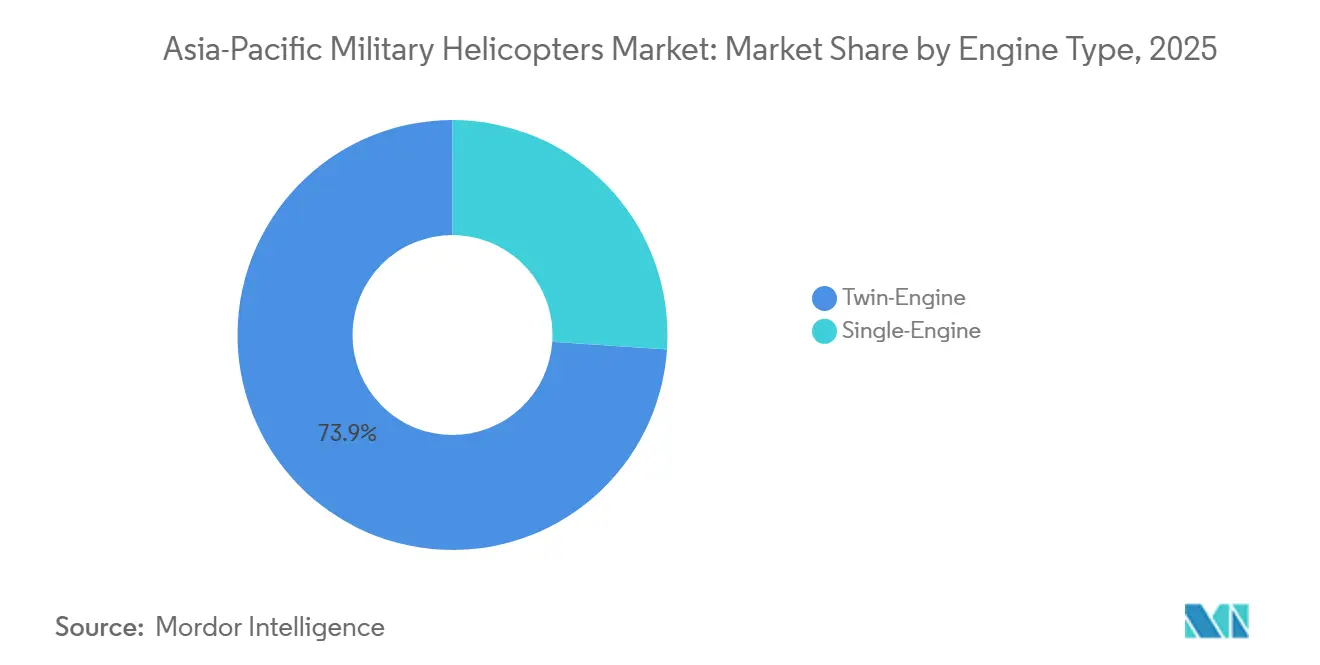
- Par type de moteur, les hélicoptères bimoteurs détenaient 73,93 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025, tandis que les hélicoptères monomoteurs devraient croître à un CAGR de 4,94 % jusqu'en 2031.
- Par application, le transport de troupes représentait 40,72 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025, tandis que l'aide humanitaire et la réponse aux catastrophes devraient croître à un CAGR de 5,16 % jusqu'en 2031.
- Par géographie, la Chine détenait 39,78 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025, tandis que l'Inde devrait croître à un CAGR de 5,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse de la demande en matière de sécurité maritime et d'aviation navale | +0.80% | Cœur de l'Asie-Pacifique, notamment le Japon, la Corée du Sud, l'Inde, l'Australie et l'ASEAN | Long terme (≥ 4 ans) |
| Renouvellement et remplacement des flottes vieillissantes | +0.70% | Mondial, concentré en Australie, au Japon, en Inde et en Corée du Sud | Moyen terme (2-4 ans) |
| Développement national de giravions et transfert de technologie | +0.60% | Inde, Corée du Sud, Chine et Indonésie | Long terme (≥ 4 ans) |
| Demande de plateformes utilitaires moyennes multi-missions | +0.50% | Mondial, avec une demande accrue en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Exigences en matière de giravions à haute altitude dans les environnements himalayens et de plateau | +0.40% | Chine et Inde, concentrées dans les zones frontalières himalayennes | Long terme (≥ 4 ans) |
| Opérations embarquées distribuées et logistique insulaire | +0.30% | Philippines, Indonésie, Japon, Australie et îles du Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement et remplacement des flottes vieillissantes
Le remplacement des flottes crée une base de référence fiable pour le marché des hélicoptères militaires en Asie-Pacifique jusqu'à la fin des années 2020. L'Australie a reçu ses 2 premiers des 29 hélicoptères AH-64E Apache en octobre 2025 dans le cadre du Projet Land 4503, remplaçant la flotte de Tiger.[1] Boeing a également obtenu un contrat de soutien de 7 ans pour la flotte australienne d'Apache, couvrant la maintenance, l'ingénierie, la formation et la logistique. Le Japon est passé du SH-60K au SH-60L, maintenant le renouvellement des hélicoptères navals actif même après la maturation du programme précédent. La collision d'avril 2024 impliquant 2 hélicoptères japonais SH-60K a également montré comment les événements liés à la sécurité peuvent accroître l'urgence des décisions de remplacement planifiées. Le marché bénéficie lorsque les opérateurs convertissent ces préoccupations de maintenance et de disponibilité en programmes d'approvisionnement financés.
Hausse de la demande en matière de sécurité maritime et d'aviation navale
Les besoins en matière de sécurité maritime font progresser l'aviation navale devant les autres groupes d'utilisateurs finaux sur le marché des hélicoptères militaires en Asie-Pacifique. La Corée du Sud a approuvé son projet d'hélicoptère opérationnel maritime-II en septembre 2026 pour remplacer les vieux appareils Westland Lynx et renforcer les capacités de guerre anti-sous-marine (ASM). L'Inde a poursuivi son programme d'induction des MH-60R, tandis que les États-Unis ont approuvé une vente militaire étrangère (FMS) potentielle de 5 hélicoptères MH-60R à la Nouvelle-Zélande en juin 2026. Les programmes de navires de guerre créent une exigence connexe, car les frégates et les destroyers doivent être équipés d'aéronefs à voilure tournante embarqués pour la surveillance, l'ASM et la logistique. Ce lien entre la construction navale et l'aviation confère au marché une demande moins dépendante d'une seule décision budgétaire annuelle. Il favorise également les aéronefs dotés de systèmes de soutien maritime établis et d'antécédents d'exploitation à bord des navires.
Développement national de giravions et transfert de technologie
Les politiques de production nationale modifient l'accès au marché des hélicoptères militaires en Asie-Pacifique. Le Conseil d'acquisition de la défense indien a approuvé l'acquisition d'hélicoptères légers avancés supplémentaires en septembre 2026 dans le cadre d'un programme d'acquisition en capital qui privilégiait l'industrie nationale. HAL a également obtenu en mars 2026 un contrat pour 6 hélicoptères ALH Mk-III à rôle maritime pour les garde-côtes indiens, incluant un soutien logistique basé sur la performance. La Corée du Sud a suivi une voie similaire avec le programme d'hélicoptère d'attaque des marines, construit autour de la cellule Surion. Le programme a effectué son premier vol inaugural en décembre 2024 et devait achever son développement fin 2026. Ces programmes réduisent les opportunités d'importation directe, mais créent des exigences de production et de soutien nationaux plus importantes et plus durables.
Demande de plateformes utilitaires moyennes multi-missions
Les aéronefs multi-missions sont au cœur de la planification des approvisionnements, car ils peuvent assurer le transport, la recherche et le sauvetage, l'aide aux sinistrés et les opérations spéciales à partir d'une plateforme commune. Les Philippines ont achevé l'acquisition de 32 hélicoptères S-70i Black Hawk en août 2026, portant leur flotte à 47 appareils. Les demandes d'information de l'Inde en 2025 portaient sur 276 hélicoptères pour la reconnaissance, la surveillance et l'utilité navale, avec comme considérations clés le soutien à long terme et la production nationale. L'Indonésie a également testé un H225M Caracal, coproduit par Airbus et PT Dirgantara Indonesia, en septembre 2025. Le marché des hélicoptères militaires en Asie-Pacifique récompense donc les conceptions capables d'offrir une couverture de mission plus large sans obliger les opérateurs à constituer plusieurs flottes distinctes. Ces exigences élèvent également les attentes en matière de systèmes de mission, de charge utile et de capacité de soutien dans la classe utilitaire moyenne.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Longs cycles d'approvisionnement et contraintes budgétaires | -0.50% | Mondial, plus aigu en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Contrôles à l'exportation et restrictions au transfert de technologie | -0.40% | À l'échelle de l'Asie-Pacifique, notamment les transactions Inde-États-Unis et ASEAN-Occident | Long terme (≥ 4 ans) |
| Coûts élevés de soutien sur le cycle de vie pour les petites flottes mixtes | -0.30% | Indonésie, Philippines et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité de la certification, de la souveraineté des données et de l'intégration des systèmes de mission | -0.20% | Inde, Australie et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles d'approvisionnement et contraintes budgétaires
Les délais de passation des marchés gouvernementaux limitent la rapidité avec laquelle la demande identifiée se traduit en aéronefs livrés. Le Népal a accepté en juin 2026 de recevoir 6 hélicoptères utilitaires Bell des États-Unis après de longues discussions internes. La Thaïlande a réceptionné 4 UH-60M Black Hawk en septembre 2026, à la suite d'un processus d'approvisionnement lié à une modification de contrat américain antérieure. Les budgets de défense plus modestes peuvent être particulièrement contraints par les coûts d'exploitation des plateformes avancées. Leurs programmes d'aéronefs nécessitent souvent de longues décisions d'approbation, de financement, de formation et d'infrastructure avant que la livraison ne commence. Par conséquent, les revenus sur le marché des hélicoptères militaires en Asie-Pacifique peuvent être en retard par rapport à la valeur implicite des annonces publiques. Cet écart de calendrier est particulièrement important pour les fournisseurs qui dépendent d'un petit groupe d'opérateurs émergents.
Contrôles à l'exportation et restrictions au transfert de technologie
Les règles de contrôle des exportations continuent de contraindre le transfert de technologies d'hélicoptères militaires à haute valeur ajoutée. Les réglementations américaines régissent le transfert de moteurs, d'avionique et de systèmes de mission associés aux ventes militaires étrangères (FMS). Ces règles peuvent limiter la capacité d'un pays importateur à effectuer de manière indépendante la maintenance, les mises à niveau et la production de composants. Le développement par la Chine du turbomoteur Turboshaft-10 pour le Z-20T souligne son engagement à réduire sa dépendance aux composants de propulsion importés.[2] Ces mêmes restrictions peuvent rendre les aéronefs chinois plus attractifs, lorsque les approbations de transfert de technologie occidentales prennent plus de temps. Cela ne supprime pas les défis liés à la certification, à l'intégration ou au soutien, mais peut modifier l'attrait relatif des fournisseurs concurrents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'hélicoptère :
les plateformes multi-missions tirent les volumes, les types d'entraînement gagnent en rythmeLes hélicoptères multi-missions représentaient 69,06 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025. Leur avance reflète une préférence pour les aéronefs capables de transporter des troupes, de soutenir des opérations spéciales, de mener des opérations maritimes et de répondre aux urgences dans le cadre d'un seul programme d'acquisition. La famille Z-20 de la Chine illustre cette approche à travers des variantes utilitaires, navales, d'assaut et à haute altitude partageant une plateforme commune. Le Z-20T a fait ses débuts publics lors de la 7e exposition chinoise sur les hélicoptères en octobre 2025. Les hélicoptères de transport restent importants pour les opérateurs qui ont besoin de capacités dédiées de logistique, d'évacuation médicale et de levage lourd. Ces missions peuvent nécessiter des conceptions spécialisées, car les compromis multi-missions ne conviennent pas toujours aux charges importantes ou au soutien longue portée. Le marché continue donc d'exiger à la fois des aéronefs moyens polyvalents et des plateformes de transport dédiées.
Les autres hélicoptères devraient croître à un CAGR de 5,02 % jusqu'en 2031, ce qui en fait la catégorie à la croissance la plus rapide. Ce regroupement comprend les hélicoptères légers de reconnaissance et les aéronefs d'entraînement dédiés. L'expansion des flottes nécessite davantage de pilotes, et la demande de formation augmente à mesure que les forces armées ajoutent des aéronefs de combat, utilitaires et maritimes. Les hélicoptères plus petits peuvent offrir des heures de vol à moindre coût pour l'instruction de base en voilure tournante et les rôles utilitaires courants. Ils peuvent également répondre aux exigences de logistique insulaire et de surveillance des frontières où le risque de mission est inférieur à celui des opérations navales de première ligne. La transition plus large du Japon vers le SH-60L crée un besoin de capacités d'entraînement et de soutien fiables autour de l'aviation navale. Les fournisseurs capables de satisfaire aux normes de certification et d'assurer un soutien à la maintenance simple pourraient trouver des opportunités dans ces rôles plus spécialisés.

Par service utilisateur final :
la domination de l'armée de terre persiste, l'aviation navale perturbe le rythmeL'aviation de l'armée de terre représentait 46,56 % du marché des hélicoptères militaires en Asie-Pacifique en 2025. La Chine, l'Inde et la Corée du Sud exploitent de grandes forces d'aviation de l'armée de terre avec des besoins continus en matière d'attaque, de reconnaissance, d'utilité et de transport. Le pipeline de commandes de l'Inde comprend 156 hélicoptères légers de combat Prachand et 34 appareils Dhruv, soutenant la planification de la production nationale à long terme. La Corée du Sud a achevé la livraison de sa flotte de 245 Surion à l'armée de la République de Corée en 2024, fournissant une base substantielle pour le soutien et les futures mises à niveau. Les hélicoptères de l'armée de terre restent essentiels pour le déploiement rapide le long des frontières terrestres, à travers des terrains difficiles et dans des zones à accès terrestre limité. Leur large gamme de missions contribue à préserver la position de l'armée de terre sur le marché.
L'aviation navale et du corps des marines devrait croître à un CAGR de 4,83 % jusqu'en 2031. Le segment est soutenu par des exigences ASM simultanées en Corée du Sud, en Inde, en Nouvelle-Zélande et en Australie. L'approbation américaine pour l'acquisition potentielle par la Nouvelle-Zélande de 5 hélicoptères MH-60R montre que les opérateurs maritimes plus petits remplacent également leurs anciens aéronefs navals. Les flottes navales ont besoin d'aéronefs capables de transporter des capteurs, des armes et du matériel de sauvetage tout en opérant depuis des navires. Les nouvelles frégates et destroyers créent donc une exigence d'aviation connexe qui va au-delà d'un seul contrat d'hélicoptère. Les utilisateurs de l'armée de l'air, des forces paramilitaires et des garde-côtes, ainsi que des opérations conjointes et spéciales, créent une demande supplémentaire pour les opérations spéciales, le transport et l'application des lois maritimes. Ce mix de services offre au marché des hélicoptères militaires en Asie-Pacifique plusieurs canaux de demande, même lorsque les commandes de l'armée de terre sont irrégulières.
Par type de moteur :
la fiabilité des bimoteurs prévaut, l'économie des monomoteurs s'accélèreLes hélicoptères bimoteurs représentaient 73,93 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025. Leur position est liée aux missions où la redondance est importante, notamment les patrouilles au-dessus de l'eau, les opérations à bord des navires et les vols à haute altitude. Les aéronefs maritimes ont souvent besoin de la marge de charge utile pour transporter des capteurs, des systèmes de communication, des armes et du matériel de sauvetage. L'ALH Mk-III maritime de l'Inde, le H225M de l'Indonésie et le SH-60L du Japon reflètent ces conditions d'exploitation exigeantes. Les tests du H225M de PT Dirgantara Indonesia en septembre 2025 ont mis en évidence l'intérêt du pays pour un hélicoptère moyen performant avec une participation industrielle nationale.[3] Les conceptions bimoteurs resteront importantes là où les conséquences d'une panne moteur sont graves.
Les hélicoptères monomoteurs devraient croître à un CAGR de 4,94 % jusqu'en 2031. Leur économie convient à la formation des pilotes, aux travaux utilitaires courants et à certaines missions insulaires ou frontalières. Ces aéronefs offrent généralement des coûts d'exploitation inférieurs lorsque leurs limites de charge utile et de redondance correspondent à la tâche. Cela les rend utiles pour les forces qui cherchent à développer leur capacité de pilotes sans affecter des aéronefs opérationnels plus coûteux à la formation de base. La catégorie peut également soutenir des missions de surveillance et de logistique dans des environnements à moindre risque. La répartition entre les aéronefs monomoteurs et bimoteurs est donc étroitement liée au risque de mission, au terrain et à l'économie de la flotte. Le marché continuera d'exiger les deux configurations plutôt que d'évoluer vers une architecture standard unique.
Par application :
le transport de troupes ancre la part, la demande humanitaire progresse le plus viteLe transport de troupes représentait 40,72 % de la part du marché des hélicoptères militaires en Asie-Pacifique en 2025. Le déplacement rapide du personnel reste important le long des frontières montagneuses, des chaînes d'îles et des zones à accès routier limité. L'échelle de la production nationale d'hélicoptères en Chine soutient ses importants besoins en transport et en utilité. L'Inde, l'Australie et la Corée du Sud ont également besoin de giravions capables de déployer rapidement des troupes et des approvisionnements. Les missions de transport peuvent inclure l'évacuation des blessés, le ravitaillement, le soutien aux opérations spéciales et la réponse aux catastrophes. Ces utilisations qui se recoupent font du transport de troupes une application centrale durable pour le marché. Elles renforcent également la demande d'aéronefs pouvant être exploités et entretenus depuis des bases dispersées.
L'aide humanitaire et la réponse aux catastrophes devraient croître à un CAGR de 5,16 % jusqu'en 2031. Les gouvernements utilisent de plus en plus les fonctions de défense civile pour soutenir les décisions d'approvisionnement en hélicoptères. Les Philippines ont décrit leur flotte élargie de S-70i comme un atout pour le transport, la réponse humanitaire et les missions de recherche et de sauvetage à travers l'archipel. Les 2 premiers appareils Bell 412EPX ont été réceptionnés par l'armée de l'air philippine en mai 2026, ajoutant une option utilitaire distincte à la flotte. La demande de combat et d'appui aérien rapproché progresse également grâce aux livraisons australiennes d'Apache, au programme d'hélicoptère d'attaque des marines de Corée du Sud et à la commande de Prachand de l'Inde. La demande de formation augmente parallèlement à ces ajouts de flotte, car la disponibilité des équipages doit suivre le rythme des livraisons d'aéronefs. Les missions humanitaires jouent désormais un rôle pratique dans la planification des acquisitions en renforçant l'argumentaire en faveur des plateformes à utilité militaire.
Analyse géographique
Marché des hélicoptères militaires en Chine
La Chine détenait 39,78 % de part de marché sur le marché des hélicoptères militaires en Asie-Pacifique en 2025. Sa position reflète des volumes de procurement qui demeurent supérieurs à ceux des autres opérateurs régionaux. La famille Z-20 offre à la Chine une plateforme domestique commune pour les missions utilitaires, navales, d'assaut et en haute altitude. La présentation du Z-20T en 2025 a montré l'expansion continue de cette famille vers des rôles de combat spécialisés. Cette approche peut réduire la fragmentation de la chaîne d'approvisionnement tout en permettant des variantes de mission distinctes. L'échelle domestique de la Chine soutient également une base industrielle plus large pour la production, les moteurs, les pièces et la maintenance. Ces avantages font de la Chine le principal centre de volume sur le marché.
Marché des hélicoptères militaires en Inde
L'Inde devrait croître à un CAGR de 5,46 % jusqu'en 2031. Le SIPRI a rapporté que les dépenses militaires de l'Inde ont augmenté de 8,9 % pour atteindre 92,10 milliards USD en 2025. Le pays a confirmé des commandes auprès de HAL pour les hélicoptères Dhruv et Prachand, ainsi qu'un intérêt continu pour un groupe beaucoup plus large d'aéronefs de reconnaissance, de surveillance et d'utilité navale. La politique d'approvisionnement de l'Inde met fortement l'accent sur la fabrication nationale et le soutien à long terme. Cette politique soutient HAL tout en limitant le rôle des importations directes de plateformes. Les fournisseurs étrangers conservent des opportunités dans les domaines où des capacités navales spécialisées, de transport lourd ou d'attaque avancée sont requises. L'Inde restera une source importante à la fois de production nationale et d'activités de partenariat sur le marché.
Marché des hélicoptères militaires en Asie-Pacifique
Le Japon et la Corée du Sud sont des acheteurs techniquement avancés avec de solides exigences navales et industrielles. Le Japon poursuit la transition de sa flotte navale vers le SH-60L et maintient un renforcement plus large de sa défense pour soutenir la préparation maritime. Le programme d'hélicoptère opérationnel maritime II de la Corée du Sud et le programme d'hélicoptère d'attaque amphibie couvrent à la fois les exigences navales et amphibies. L'Indonésie combine la participation industrielle nationale avec la modernisation des capacités de transport moyen et lourd, notamment l'effort H225M et l'acquisition de l'AW189. L'Australie remplace sa flotte de Tiger par 29 AH-64E Apache, avec une capacité opérationnelle initiale attendue au second semestre 2027. Les Philippines, la Thaïlande, la Nouvelle-Zélande et le Népal forment un groupe significatif d'acheteurs plus modestes, utilisant souvent les arrangements FMS américains ou de soutien allié. Ces pays créent une demande régulière pour les aéronefs utilitaires, maritimes et de réponse aux catastrophes, même lorsque leurs commandes individuelles sont modestes.
Paysage concurrentiel
Principales entreprises du marché des hélicoptères militaires en Asie-Pacifique
Le marché des hélicoptères militaires en Asie-Pacifique est modérément consolidé au niveau des équipementiers. Airbus, Leonardo, Lockheed Martin, Sikorsky et Boeing restent importants dans les programmes occidentaux à haute capacité. HAL, KAI, AVIC, Kawasaki et Mitsubishi Heavy Industries renforcent leurs positions dans les approvisionnements nationaux. L'équilibre concurrentiel varie selon la mission, car les aéronefs navals ASM, de levage lourd, d'entraînement et utilitaires moyens ont chacun des exigences de performance distinctes. Le MH-60R a été sélectionné ou envisagé dans plusieurs programmes maritimes régionaux, notamment ceux impliquant l'Inde et la Nouvelle-Zélande. La famille Z-20 d'AVIC revêt une importance stratégique car l'échelle nationale soutient plusieurs variantes militaires. Les politiques de production nationale signifient que les fournisseurs doivent se concurrencer sur la participation industrielle, les engagements de service et la capacité des aéronefs.
Le contrat de soutien australien pour les Apache de Boeing est un exemple de concurrence axée sur les services dans la région. L'arrangement couvre la maintenance, l'ingénierie, la formation et la logistique tout au long des premières années de la flotte. KAI consolide sa position grâce à la plateforme Surion et au programme d'hélicoptère d'attaque des marines, qui réduit le risque de développement en utilisant une cellule éprouvée. Le contrat ALH Mk-III des garde-côtes de HAL comprenait également un soutien logistique basé sur la performance, montrant l'importance des engagements de disponibilité. Ces exemples montrent que les fournisseurs d'aéronefs doivent de plus en plus proposer la maintenance, la formation, les pièces et le soutien en ingénierie dans le cadre de l'offre principale. Cela favorise les entreprises disposant de partenaires locaux, de flottes installées et d'une infrastructure de service à long terme. Cela augmente également le coût d'entrée dans un programme national établi avec une offre limitée à la plateforme.
Le marché des hélicoptères militaires en Asie-Pacifique offre encore des opportunités de remplacement pour les aéronefs utilitaires légers. Les flottes vieillissantes de Chetak, Bell 206 et dérivés de l'Alouette créent un besoin d'options de remplacement pratiques dans plusieurs pays. Cependant, le coût, l'assemblage local et les conditions de soutien seront aussi importants que l'aéronef lui-même. Les fournisseurs occidentaux conservent une position dans des niches de capacités spécialisées, notamment les hélicoptères maritimes avancés, de levage lourd et d'attaque de haute gamme. Les fabricants nationaux ont un avantage là où la politique exige du contenu local, un transfert de technologie ou un soutien national assuré.
Leaders de l'industrie des hélicoptères militaires en Asie-Pacifique
-
The Boeing Company
-
Airbus SE
-
Aviation Industry Corporation of China, Ltd.
-
Lockheed Martin Corporation
-
Hindustan Aeronautics Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hélicoptères militaires en Asie-Pacifique Entreprises couvertes dans ce rapport
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- NHIndustries
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Elbit Systems Ltd.
- PT Dirgantara Indonesia
- Safran SA
- Tata Advanced Systems Limited
- Adani Defence and Aerospace (Adani Group)
Développements industriels récents dans Marché des hélicoptères militaires en Asie-Pacifique
- Septembre 2026 : L'Administration du programme d'acquisition de défense (DAPA) de Corée du Sud a approuvé un important projet d'hélicoptère opérationnel maritime-II visant à acquérir environ 20 Lockheed Martin MH-60R Seahawk pour la marine de la République de Corée, remplaçant les vieux appareils Westland Lynx. Le programme est prévu jusqu'en 2032 et vise à renforcer la capacité ASM de la marine de la République de Corée.
- Septembre 2026 : Le Conseil d'acquisition de la défense indien a accordé l'acceptation de nécessité pour des hélicoptères légers avancés dans le cadre d'un programme d'acquisition en capital total de 1,10 lakh crore INR (11,14 milliards USD), avec 98 % des approvisionnements devant être sourcés auprès de l'industrie indienne.
- Août 2026 : L'armée de l'air philippine a atteint le jalon de livraison de ses 32 hélicoptères Sikorsky S-70i Black Hawk, portant les Philippines à 47 aéronefs en service. La flotte soutient le transport de troupes, la réponse humanitaire et les missions de recherche et de sauvetage.
Périmètre du rapport sur le marché des hélicoptères militaires en Asie-Pacifique
Les hélicoptères militaires sont des aéronefs à voilure tournante conçus pour des missions de défense et de sécurité dans les domaines terrestre et maritime. Équipés d'avionique spécifique à la mission, de systèmes d'armes, de dispositifs de survie et de systèmes de propulsion avancés, ils soutiennent des opérations tactiques, stratégiques et humanitaires, notamment le soutien au combat, le transport de troupes, la reconnaissance, la recherche et le sauvetage, la logistique et l'aide aux sinistrés dans des environnements diversifiés et contestés.
Le marché des hélicoptères militaires en Asie-Pacifique est segmenté par type d'hélicoptère, service utilisateur final, type de moteur, application et géographie. Par type d'hélicoptère, le marché est segmenté en hélicoptères multi-missions, de transport et autres. Par service utilisateur final, le marché est segmenté en armée de l'air, aviation de l'armée de terre, aviation navale et du corps des marines, opérations conjointes et spéciales, et forces paramilitaires et garde-côtes. Par type de moteur, le marché est segmenté en hélicoptères monomoteurs et bimoteurs. Par application, le marché est segmenté en combat et appui aérien rapproché, transport de troupes, aide humanitaire et réponse aux catastrophes, et formation des pilotes. Le rapport couvre également les tailles de marché et les prévisions pour le marché des hélicoptères militaires en Asie-Pacifique dans six pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Hélicoptère multimissions |
| Hélicoptère de transport |
| Autres |
| Australie |
| Chine |
| Inde |
| Indonésie |
| Japon |
| Malaisie |
| Philippines |
| Singapour |
| Corée du Sud |
| Thaïlande |
| Reste de l'Asie-Pacifique |
| Type de cellule | Hélicoptère multimissions |
| Hélicoptère de transport | |
| Autres | |
| Pays | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Malaisie | |
| Philippines | |
| Singapour | |
| Corée du Sud | |
| Thaïlande | |
| Reste de l'Asie-Pacifique |
Définition du marché
- Type d'aéronef - Tous les aéronefs militaires à voilure tournante utilisés pour diverses applications sont inclus dans cette étude.
- Sous-type d'aéronef - Pour cette étude, tous les hélicoptères militaires sont pris en compte en fonction de leur application.
- Type de cellule - Les hélicoptères multimissions, les hélicoptères de transport, les hélicoptères d'entraînement et divers autres aéronefs à voilure tournante sont pris en compte dans cette étude.
| Mot-clé | Définition |
|---|---|
| IATA | IATA désigne l'Association internationale du transport aérien, une organisation professionnelle composée de compagnies aériennes du monde entier qui exerce une influence sur les aspects commerciaux du transport aérien. |
| ICAO | ICAO désigne l'Organisation de l'aviation civile internationale, une agence spécialisée des Nations Unies qui soutient l'aviation et la navigation dans le monde entier. |
| Certificat d'opérateur aérien (COA) | Un certificat délivré par une autorité nationale de l'aviation permettant l'exercice d'activités de vol commercial. |
| Certificat de navigabilité (CdN) | Un certificat de navigabilité (CdN) est délivré pour un aéronef par l'autorité de l'aviation civile de l'État dans lequel l'aéronef est immatriculé. |
| Produit intérieur brut (PIB) | Le produit intérieur brut (PIB) est une mesure monétaire de la valeur marchande de tous les biens et services finaux produits au cours d'une période spécifique par les pays. |
| RPK (Revenus passagers-kilomètres) | Le RPK d'une compagnie aérienne est la somme des produits obtenus en multipliant le nombre de passagers payants transportés sur chaque étape de vol par la distance de l'étape - c'est le nombre total de kilomètres parcourus par tous les passagers payants. |
| Coefficient de remplissage | Le coefficient de remplissage est une mesure utilisée dans l'industrie aérienne qui mesure le pourcentage de la capacité de sièges disponibles qui a été occupée par des passagers. |
| Fabricant d'équipement d'origine (OEM) | Un fabricant d'équipement d'origine (OEM) est traditionnellement défini comme une entreprise dont les biens sont utilisés comme composants dans les produits d'une autre entreprise, qui vend ensuite l'article fini aux utilisateurs. |
| Association internationale pour la sécurité des transports (ITSA) | L'Association internationale pour la sécurité des transports (ITSA) est un réseau international de responsables d'autorités indépendantes d'enquête sur la sécurité. |
| Siège-kilomètre disponible (SKD) | Cette mesure est calculée en multipliant les sièges disponibles dans un vol par la distance parcourue. |
| Masse maximale au décollage | Le poids d'un aéronef en pleine charge, également connu sous le nom de « masse au décollage », qui comprend le poids combiné des passagers, du fret et du carburant. |
| Navigabilité | La capacité d'un aéronef, ou d'un autre équipement ou système aéroporté, à opérer en vol et au sol sans danger significatif pour l'équipage navigant, le personnel au sol, les passagers ou les tiers. |
| Normes de navigabilité | Critères de conception et de sécurité détaillés et complets applicables à la catégorie de produit aéronautique (aéronef, moteur ou hélice). |
| Opérateur de base fixe (FBO) | Une entreprise ou organisation qui opère dans un aéroport. Un opérateur de base fixe fournit des services d'exploitation d'aéronefs tels que la maintenance, le ravitaillement en carburant, la formation au pilotage, les services de charter, le hangarage et le stationnement. |
| Particuliers fortunés (HNWI) | Les particuliers fortunés (HNWI) sont des individus disposant de plus d'un million USD en actifs financiers liquides. |
| Particuliers très fortunés (UHNWI) | Les particuliers très fortunés (UHNWI) sont des individus disposant de plus de 30 millions USD en actifs financiers liquides. |
| Administration fédérale de l'aviation (FAA) | La division du Département des transports est chargée de l'aviation. Elle gère le contrôle du trafic aérien et réglemente tout, de la fabrication des aéronefs à la formation des pilotes en passant par les opérations aéroportuaires aux États-Unis. |
| EASA (Agence européenne de la sécurité aérienne) | L'Agence européenne de la sécurité aérienne est une agence de l'Union européenne créée en 2002 avec pour mission de superviser la sécurité et la réglementation de l'aviation civile. |
| Aéronef de système d'alerte et de contrôle aéroporté (AW&C) | Un aéronef de système d'alerte et de contrôle aéroporté (AEW&C) est équipé d'un radar puissant et d'un centre de commandement et de contrôle embarqué pour diriger les forces armées. |
| L'Organisation du traité de l'Atlantique Nord (OTAN) | L'Organisation du traité de l'Atlantique Nord (OTAN), également appelée Alliance atlantique, est une alliance militaire intergouvernementale regroupant 30 États membres – 28 européens et deux nord-américains. |
| Avion de combat interarmées (JSF) | L'avion de combat interarmées (JSF) est un programme de développement et d'acquisition destiné à remplacer un large éventail d'avions de chasse, d'attaque et d'appui au sol existants pour les États-Unis, le Royaume-Uni, l'Italie, le Canada, l'Australie, les Pays-Bas, le Danemark, la Norvège et anciennement la Turquie. |
| Avion de combat léger (LCA) | Un avion de combat léger (LCA) est un aéronef militaire léger multirôle à réaction ou à turbopropulseur, généralement dérivé de conceptions d'avions d'entraînement avancés, conçu pour s'engager dans des combats légers. |
| Institut international de recherche sur la paix de Stockholm (SIPRI) | L'Institut international de recherche sur la paix de Stockholm (SIPRI) est un institut international qui fournit des données, des analyses et des recommandations sur les conflits armés, les dépenses militaires et le commerce des armes, ainsi que sur le désarmement et le contrôle des armements. |
| Aéronef de patrouille maritime (MPA) | Un aéronef de patrouille maritime (MPA), également connu sous le nom d'aéronef de reconnaissance maritime, est un aéronef à voilure fixe conçu pour opérer pendant de longues durées au-dessus de l'eau dans des rôles de patrouille maritime, notamment la lutte anti-sous-marine (ASW), la lutte anti-navire (AShW) et la recherche et le sauvetage (SAR). |
| Nombre de Mach | Le nombre de Mach est défini comme le rapport entre la vitesse vraie et la vitesse du son à l'altitude d'un aéronef donné. |
| Aéronef furtif | La furtivité est un terme courant appliqué à la technologie et à la doctrine à faible observabilité (LO), qui rend un aéronef quasi invisible aux détections radar, infrarouge ou visuelle. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de revenus et de volume. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




