
Taille et Part du Marché des Hélicoptères Militaires en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du marché de l'année de base (2025) | 2.23 Milliards de dollars |
| Taille du Marché (2026) | 2.28 Milliards de dollars |
| Taille du Marché (2031) | 2.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.82 % |
| Marché à la Croissance la Plus Rapide | Multi-Mission Helicopter |
| Plus Grand Marché | France |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Hélicoptères Militaires en Europe par Mordor Intelligence
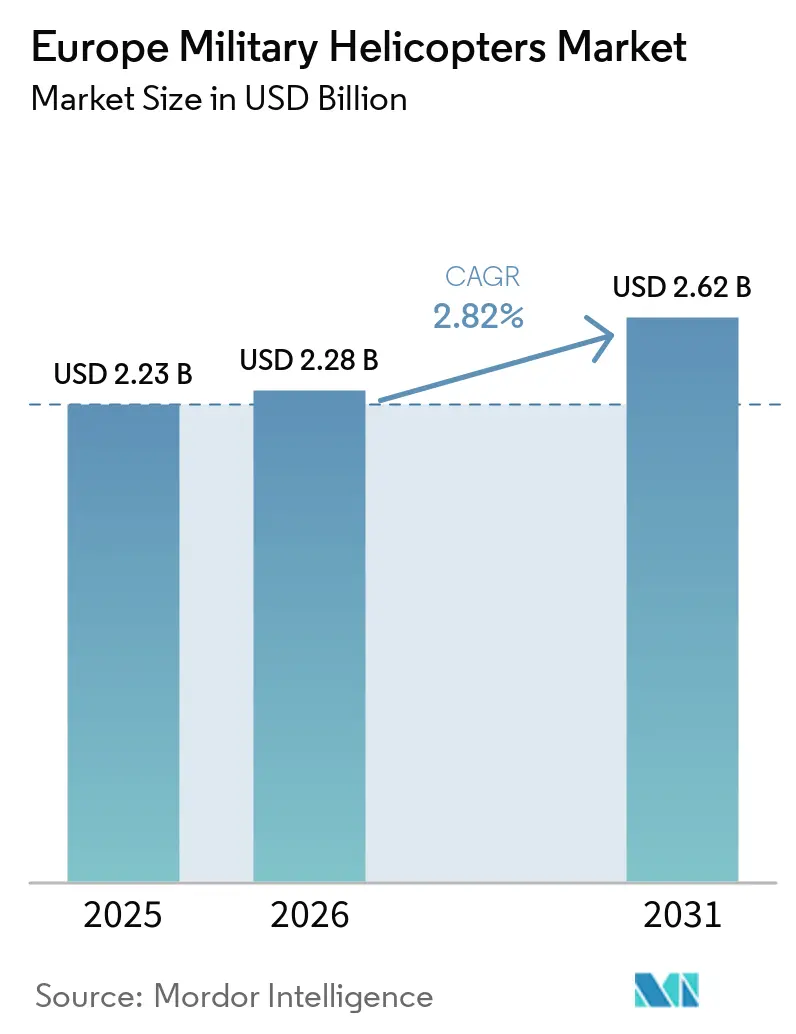
La taille du marché des hélicoptères militaires en Europe était évaluée à 2,23 milliards USD en 2025 et devrait croître de 2,28 milliards USD en 2026 à 2,62 milliards USD d'ici 2031, enregistrant un CAGR de 2,82 % entre 2026 et 2031. La hausse des budgets de défense fait passer les programmes d'hélicoptères de la phase de planification à celle d'acquisition financée et de livraison contractuelle, permettant aux ministères d'aligner le remplacement des aéronefs avec les besoins en formation, pièces de rechange, infrastructures et personnel. Les membres de l'OTAN devraient atteindre la directive de dépenses de défense de 2 % du PIB en 2025, tandis que les alliés européens et le Canada devraient augmenter leurs dépenses de défense combinées de près de 20 % en termes réels pour dépasser 571 milliards USD. Cela crée un environnement de financement plus stable pour les programmes d'acquisition précédemment retardés ou fragmentés.
L'acquisition européenne devient plus coordonnée grâce au mécanisme SAFE, qui peut fournir jusqu'à 150 milliards EUR (173,98 milliards USD) en prêts pour l'acquisition conjointe. Les acquisitions d'équipements de l'UE devraient dépasser 100 milliards EUR (115,98 milliards USD) en 2025, permettant aux gouvernements de coordonner leurs achats tout en conservant la responsabilité des exigences opérationnelles. Les besoins de renouvellement des flottes, la standardisation interservices et les exigences opérationnelles le long des frontières orientales et méridionales de l'Europe soutiennent l'acquisition d'hélicoptères utilitaires, de transport et de combat. À mesure que les flottes établies vieillissent, la disponibilité des aéronefs, la capacité de maintenance et l'accès aux pièces de rechange restent essentiels lors des transitions de flotte.
Les fournisseurs qui combinent la livraison d'aéronefs avec la formation, le soutien, les systèmes de mission et la participation industrielle locale sont mieux positionnés pour sécuriser des programmes à long terme sur le marché des hélicoptères militaires en Europe. Les gouvernements évaluent de plus en plus la disponibilité opérationnelle, la part de travail nationale et le soutien dans le cadre d'une décision d'acquisition unique. Cela favorise les fournisseurs établis capables de garantir des calendriers de livraison fiables, la disponibilité des pièces de rechange, du personnel technique qualifié et une participation locale. Les programmes qui standardisent les aéronefs entre services compatibles bénéficient également d'équipements partagés et d'une formation commune, réduisant la charge liée à l'exploitation de plusieurs flottes distinctes.
Principaux Enseignements du Rapport
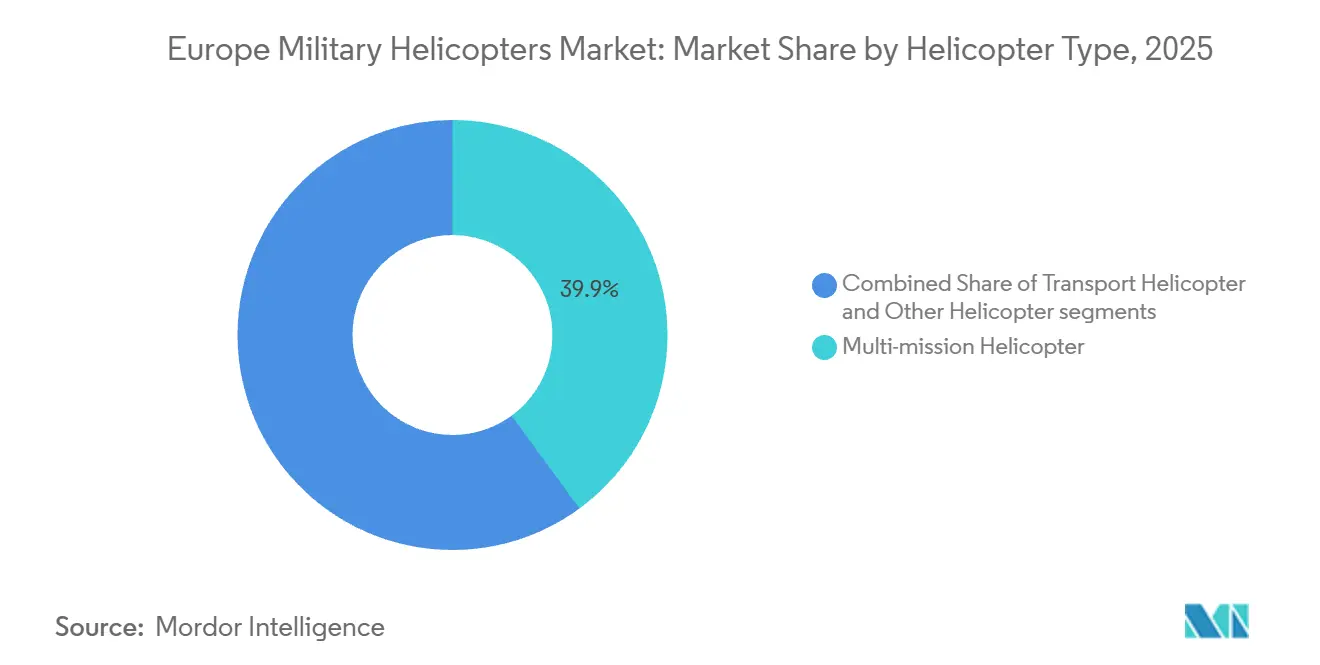
- Par type d'hélicoptère, les hélicoptères multi-missions représentaient 39,94 % du marché des hélicoptères militaires en Europe en 2025, tandis que les hélicoptères de transport devraient croître à un CAGR de 3,99 % jusqu'en 2031.
- Par service utilisateur final, l'aviation de l'armée de terre représentait 41,97 % du marché des hélicoptères militaires en Europe en 2025, tandis que les services paramilitaires et de garde-côtes devraient croître à un CAGR de 3,58 % jusqu'en 2031.
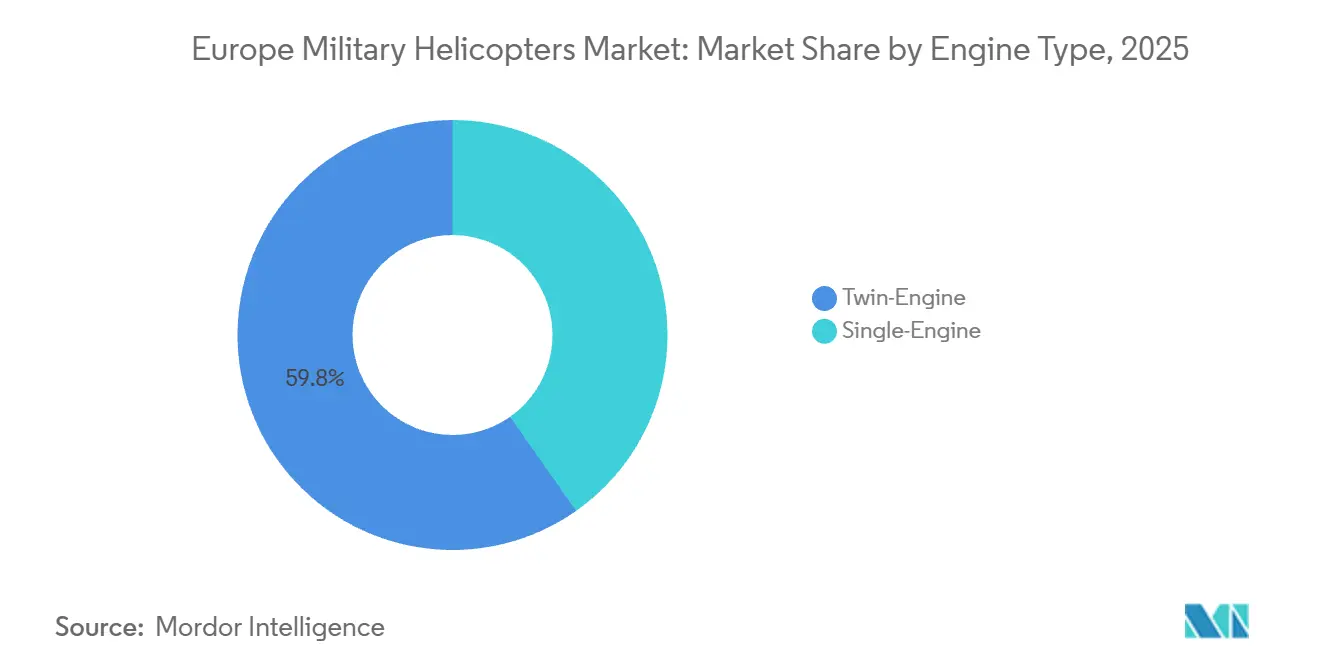
- Par type de moteur, les plateformes bimoteurs représentaient 59,75 % du marché des hélicoptères militaires en Europe en 2025 et devraient croître à un CAGR de 3,97 % jusqu'en 2031.
- Par application, le soutien au combat et l'appui aérien rapproché représentaient 41,92 % du marché des hélicoptères militaires en Europe en 2025, tandis que l'aide humanitaire et les secours en cas de catastrophe devraient croître à un CAGR de 3,15 % jusqu'en 2031.
- Par pays, la France représentait 21,89 % du marché des hélicoptères militaires en Europe en 2025, tandis que l'Allemagne devrait croître à un CAGR de 4,01 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Hélicoptères Militaires en Europe
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (%) Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Engagements de dépenses de défense de l'OTAN et de l'Europe | +0.60% | Mondial, mené par l'Allemagne, la Pologne et les États baltes | Court terme (≤ 2 ans) |
| Modernisation des flottes et remplacement des plateformes vieillissantes | +0.60% | Allemagne, France, Royaume-Uni, Italie | Moyen terme (2-4 ans) |
| Standardisation multi-missions et exigences d'interopérabilité | +0.30% | Nations membres de l'UE et de l'OTAN | Moyen terme (2-4 ans) |
| Menaces sécuritaires régionales croissantes et exigences de protection des frontières | +0.40% | Est et centre de l'UE, États baltes, flanc méditerranéen | Court terme (≤ 2 ans) |
| Architecture ouverte, coopération entre équipages et systèmes autonomes, et avionique numérique | +0.20% | Royaume-Uni, France, Allemagne | Long terme (≥ 4 ans) |
| Acquisition multinationale et localisation de la base industrielle souveraine | +0.20% | À l'échelle de l'UE, avec des gains précoces en Espagne, en Roumanie et en Pologne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Engagements de Dépenses de Défense de l'OTAN et de l'Europe
Les engagements de défense au sein de l'Europe de l'OTAN sont entrés dans des cadres de dépenses pluriannuels plutôt que de rester des objectifs politiques. Les 32 alliés de l'OTAN ont atteint le seuil de 2 % du PIB en 2025, et le Sommet de La Haye de juin 2025 a fixé un objectif de 5 % pour 2035, avec des plans de dépenses nationaux annuels.[1]Source : Airbus, « Airbus livre le premier NH90 Standard 2 à la France », Airbus, airbus.com Cette structure de reporting rend le sous-investissement prolongé plus visible et donne aux ministères une base plus claire pour séquencer les achats d'hélicoptères. Les acquisitions d'équipements de l'UE ont atteint 100 milliards EUR (115,98 milliards USD) en 2025, en hausse de 26 % par rapport à 2024.[2]Source : OTAN, « Dépenses de défense et engagement de 5 % de l'OTAN », OTAN, nato.in Le marché des hélicoptères militaires en Europe bénéficie donc de budgets pouvant soutenir les aéronefs, les pièces de rechange, les équipements de formation et les infrastructures. Le programme de 100 aéronefs de l'Espagne a aidé Airbus Helicopters à développer sa capacité de personnalisation et de formation à Albacete, reliant l'acquisition à une base de livraison locale plus durable.
Modernisation des Flottes et Remplacement des Plateformes Vieillissantes
L'Europe dispose d'une flotte à voilure tournante vieillissante, comprenant 1 800 hélicoptères de transport et 600 hélicoptères de combat, avec une durée de vie moyenne en service de plus de 20 ans. Sans remplacement, de nombreux aéronefs lourds pourraient rester en service pendant plus de 50 ans d'ici les années 2040. Les programmes de remplacement deviennent plus concrets à mesure que les pays définissent des dates de retrait pour les flottes héritées et s'engagent à financer de nouvelles plateformes. Les 60 hélicoptères CH-47F Block II de l'Allemagne remplaceront les CH-53G Sea Stallion, dont le retrait est prévu d'ici 2030. Son programme H145M comprend la formation, les simulateurs, les pièces de rechange et le soutien à la maintenance dès la signature du contrat, intégrant les services de cycle de vie dans la décision d'achat initiale. Cette approche élargit le marché des hélicoptères militaires en Europe au-delà des livraisons de cellules et place la fiabilité du soutien au cœur de la sélection des fournisseurs.
Menaces Sécuritaires Régionales Croissantes et Exigences de Protection des Frontières
L'environnement sécuritaire depuis l'invasion de l'Ukraine par la Russie en 2022 a modifié les exigences nationales en matière d'aéronefs de transport, d'attaque, de surveillance et utilitaires. Les acquisitions d'Apache et de Black Hawk par la Pologne reflètent une demande accrue de capacités d'attaque et utilitaires parmi les pays situés sur le flanc oriental de l'OTAN. La protection des frontières combine également des missions de surveillance, de mobilité, d'évacuation médicale et humanitaires qui nécessitent des hélicoptères adaptables. L'utilisation paramilitaire et par les garde-côtes devrait croître à un CAGR de 3,58 % jusqu'en 2031, ces missions étant de plus en plus étroitement liées. Le programme roumain de 2026 combinait 12 transports militaires H225M avec des hélicoptères de sécurité civile H175M et H145, démontrant une approche nationale qui relie les exigences de défense et de sécurité intérieure.[3]Source : Airbus, « Airbus livre le premier NH90 Standard 2 à la France », Airbus, airbus.com Ce chevauchement élargit la base d'opportunités pour le marché des hélicoptères militaires en Europe, bien que les exigences et les canaux de financement restent différents selon les utilisateurs.
Architecture Ouverte, Coopération entre Équipages et Systèmes Autonomes, et Avionique Numérique
La coopération entre équipages et systèmes autonomes passe des démonstrations à des exigences militaires définies dans les programmes européens. Le ministère de la Défense du Royaume-Uni a sélectionné 4 partenaires industriels pour le Projet NYX en 2026 afin de développer des systèmes autonomes soutenant la flotte AH-64 Apache de l'armée britannique. Une phase de prototype est prévue pour l'automne 2026, avec un système opérationnel ciblé pour 2030. Airbus Helicopters a également mené un essai maritime avec la Marine espagnole qui a transféré des images de drone en temps réel via HTeaming dans le système de gestion du combat naval NAIAD. Les exigences de la Capacité de Prochaine Génération en Matière de Giravions (NGRC) de l'OTAN prévoient une vitesse de croisière de 220 nœuds, une architecture modulaire ouverte et une interopérabilité native avec les systèmes autonomes. Ces exigences placent la flexibilité des systèmes de mission et la capacité d'intégration aux côtés des performances de vol sur le marché des hélicoptères militaires en Europe.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (%) Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût élevé du cycle de vie et charge de soutien | -0.40% | Allemagne, France, Italie, États nordiques | Moyen terme (2-4 ans) |
| Délais d'acquisition et goulets d'étranglement en main-d'œuvre qualifiée | -0.20% | Allemagne, France, Italie | Moyen terme (2-4 ans) |
| Contrôles à l'exportation, limites de transfert de technologie et risque politique | -0.10% | Programmes d'acquisition transatlantiques avec chaînes d'avionique UE-États-Unis | Court terme (≤ 2 ans) |
| Exigences fragmentées et faible disponibilité des flottes pendant la transition | -0.10% | Programmes multinationaux, y compris les nations NH90 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé du Cycle de Vie et Charge de Soutien
Les dépenses liées au cycle de vie peuvent dépasser le prix d'acquisition sur une durée de service de 30 ans pour un hélicoptère, exerçant une pression significative sur les budgets de défense après la livraison. Le règlement de la Norvège en 2025 avec NHIndustries, à la suite de problèmes persistants de disponibilité des pièces de rechange du NH90, a montré que les problèmes de soutien peuvent devenir des litiges au niveau du programme. Le contrat de soutien NH90 de l'OTAN d'un montant de 1,3 milliard EUR (1,51 milliard USD) couvre la Belgique, la France, l'Allemagne, l'Italie et les Pays-Bas de 2025 à 2030. L'arrangement mutualisé devrait permettre d'économiser 22 % par rapport à des contrats bilatéraux séparés. Même avec un soutien mutualisé, les contraintes de disponibilité lors de la transition de flotte peuvent limiter la formation et la disponibilité opérationnelle. L'objectif de coût de 35 millions EUR (40,61 millions USD) par appareil du programme NGRC et l'exigence de coût du cycle de vie montrent que l'accessibilité financière influence désormais la conception des aéronefs et les décisions d'achat.
Délais d'Acquisition et Goulets d'Étranglement en Main-d'Œuvre Qualifiée
Les longs cycles d'acquisition peuvent retarder les gains de disponibilité attendus des budgets de défense plus élevés. Le programme britannique New Medium Helicopter a été annoncé en 2021 et contractualisé en mars 2026, illustrant le temps nécessaire pour la mise en concurrence, la supervision et l'évaluation industrielle. Les fabricants doivent également se disputer des ingénieurs en avionique, des spécialistes des structures composites et du personnel d'essais en vol. Ces compétences sont également recherchées par l'aérospatiale civile et d'autres employeurs à forte intensité technologique, ce qui accroît la pression sur les calendriers des programmes. L'Allemagne a utilisé la voie des ventes militaires étrangères (FMS) des États-Unis pour son achat de CH-47F, car la capacité de production nationale de transport lourd n'existe pas à l'échelle requise. Les initiatives SHARP et NGRC cherchent à développer l'expertise européenne en matière de propulsion et de systèmes, mais la formation de personnel qualifié prendra bien au-delà des années 2030.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Hélicoptère : Les Plateformes Multi-Missions Soutiennent le Renouvellement des Flottes Interservices
Les hélicoptères multimissions représentaient 39,94 % du marché européen des hélicoptères militaires en 2025, ce qui en fait la plus grande catégorie par type d'appareil. Les opérateurs utilisent ces aéronefs pour le soutien au combat, le transport de troupes et la recherche et le sauvetage, ce qui réduit la nécessité de maintenir des flottes distinctes pour chaque mission. L'Espagne a commandé 31 hélicoptères de transport tactique NH90 supplémentaires en décembre 2025, après avoir déjà exploité ou commandé 45 appareils, soulignant l'ampleur de son engagement une fois qu'une plateforme est établie au sein des différentes branches de service. La commande faisait partie d'un programme plus large de 100 hélicoptères destinés à l'Armée de terre, à l'Armée de l'air et à la Marine. Les plateformes communes peuvent simplifier la formation des équipages, la planification de la maintenance et le soutien aux systèmes de mission. Elles peuvent également aider les forces armées à coordonner les achats lorsque les missions se recoupent. Cela est important là où les structures de forces exigent que les aéronefs passent rapidement du soutien intérieur aux opérations militaires. Le marché accorde par conséquent une grande valeur aux cellules adaptables pouvant être configurées pour de multiples rôles.
Les hélicoptères de transport devraient croître à un CAGR de 3,99 % jusqu'en 2031. Le modèle de force renforcé de l'OTAN accroît la nécessité de déplacer des troupes, des équipements et des approvisionnements sur de longues distances. Les aéronefs à forte capacité d'emport restent donc nécessaires, même si les ministères recherchent des flottes utilitaires communes. L'acquisition prévue par l'Allemagne du CH-47F Block II en constitue un exemple clair, car elle est liée au retrait du service de la flotte de CH-53G d'ici 2030. D'autres types d'appareils, notamment les aéronefs légers de liaison et d'observation, font face à des volumes d'approvisionnement plus faibles à mesure que les pays consolident leurs plateformes. Ils restent pertinents pour la formation des pilotes et la surveillance territoriale. Le NH90 Standard 2, livré en premier aux forces spéciales françaises en juillet 2026, démontre comment des avioniques spécifiques à la mission peuvent étendre les capacités d'une plateforme de base. La NAHEMA et NHIndustries ont lancé en avril 2026 une étude d'architecture Block 2 pour les opérations après 2040, prolongeant ainsi la pertinence de la plateforme. Les 169 appareils H160M Guépard prévus par la France soutiendront davantage le renouvellement de la flotte multimission, la première livraison à l'Armée de terre étant attendue en 2028.


Par Service Utilisateur Final : L'Aviation de l'Armée de Terre Conserve le Volume Tandis que les Utilisateurs Paramilitaires se Développent
L'aviation de l'armée de terre représentait 41,97 % du marché des hélicoptères militaires en Europe en 2025, soutenue par des structures de forces axées sur les opérations terrestres et les exigences le long du flanc oriental de l'OTAN. Les utilisateurs de l'armée de terre ont besoin d'hélicoptères pour la reconnaissance, le transport tactique, le soutien médical, la mobilité de commandement et les missions de combat. Leur demande reste liée à la disponibilité des forces terrestres déployables et à la nécessité de les soutenir. L'armée de l'air, l'aviation navale et du corps des marines, ainsi que les utilisateurs des opérations conjointes et spéciales, représentent le reste des acquisitions. La demande navale reste ferme car la lutte anti-sous-marine et la patrouille maritime nécessitent une capacité à voilure tournante spécialisée. Les unités d'opérations conjointes et spéciales recherchent également des aéronefs dotés de communications avancées et d'équipements de mission. Ces exigences maintiennent la diversité du marché des hélicoptères militaires en Europe, même si les ministères poursuivent un nombre réduit de cellules principales.
Les services paramilitaires et de garde-côtes devraient croître à un CAGR de 3,58 % jusqu'en 2031, le taux le plus élevé parmi les services utilisateurs finaux. La gestion des frontières, la surveillance maritime et les missions d'intervention d'urgence nécessitent de plus en plus des aéronefs et des systèmes de soutien de qualité militaire. La Roumanie a commandé des hélicoptères H175M et H145 pour son ministère de l'Intérieur en juin 2026, parallèlement à une acquisition distincte de transport militaire H225M. Cette structure montre comment les utilisateurs de la sécurité intérieure peuvent utiliser des mécanismes d'acquisition qui soutiennent également la modernisation des forces armées. Le Royaume-Uni a sélectionné 23 hélicoptères AW149 en mars 2026 pour remplacer 3 types hérités dans les missions de l'armée de terre et du Commandement stratégique. Les livraisons du NH90 Standard 2 à la France et les commandes de l'Espagne renforcent également la standardisation pour les missions des opérations spéciales. Les exigences de formation des équipages de l'OTAN et les accords d'interopérabilité alliés favorisent les plateformes approuvées et supportables. Cela réduit le nombre de choix viables pour les utilisateurs qui doivent opérer avec les forces alliées.
Par Type de Moteur : Les Aéronefs Bimoteurs Restent la Norme pour les Missions Exigeantes
Les hélicoptères bimoteurs détenaient 59,75 % de la part du marché des hélicoptères militaires en Europe en 2025, la part la plus importante parmi les configurations de moteurs. Ils devraient également croître à un CAGR de 3,97 % jusqu'en 2031, préservant leur avance dans le pipeline d'acquisition actif. Les opérateurs militaires européens utilisent des conceptions bimoteurs pour les missions en mer, en montagne et à haute menace où la redondance est importante. Les exigences de sécurité favorisent souvent ces aéronefs lorsqu'une mission ne peut tolérer un point de défaillance unique. Le H225M, le NH90, l'AW149 et le CH-47F sont tous des aéronefs bimoteurs dans les principaux programmes d'acquisition confirmés. Leur présence dans les programmes français, allemands, roumains, espagnols et britanniques lie directement la préférence pour les moteurs aux dépenses actuelles. Cet alignement soutient la demande continue de capacités bimoteurs pour les missions utilitaires, de transport et liées au combat.
Les aéronefs monomoteurs restent pertinents pour les missions de formation, de liaison et utilitaires légères. La commande de 13 H135 par l'Espagne était destinée aux rôles de formation des pilotes et d'observation dans le cadre du Plan National des Hélicoptères. Ces rôles ont un profil opérationnel distinct et ne nécessitent pas toujours l'autonomie ou la redondance des aéronefs plus grands. Le H145M allemand est un aéronef bimoteur léger, et 18 de ses 82 unités sont affectées au Centre de Formation en Hélicoptères de l'Aviation de l'Armée de Terre à Bückeburg. Ce déploiement illustre comment les aéronefs bimoteurs peuvent également reprendre des rôles autrefois remplis par des conceptions plus légères. Le consortium SHARP développe l'architecture de propulsion ENGHE pour les futurs hélicoptères bimoteurs de toutes les classes de masse. Le programme vise une entrée en service vers 2040 et soutient la position à long terme des configurations bimoteurs. Le choix du moteur restera lié au risque de mission, aux besoins de formation et aux exigences totales de soutien.
Par Application : Le Soutien au Combat Domine Tandis que les Missions Humanitaires Croissent Plus Rapidement
Le soutien au combat et l'appui aérien rapproché représentaient 41,92 % du marché des hélicoptères militaires en Europe en 2025. La catégorie est soutenue par l'acquisition de l'AH-64E Apache par la Pologne et les travaux de modernisation à mi-vie du Tiger d'Airbus Helicopters à Albacete. Ces programmes reflètent le besoin continu de reconnaissance armée et de soutien rapproché dans les opérations terrestres. Les plateformes de combat doivent opérer avec les forces terrestres et intégrer des capteurs, des communications, des armements et des systèmes de mission numériques. Elles restent importantes pour les pays cherchant à renforcer la dissuasion et la capacité de réponse rapide. Le transport de troupes est la deuxième application la plus importante en volume. Les variantes NH90 NATO Transport Helicopter dans 14 nations et la future flotte CH-47F de l'Allemagne soutiennent cette demande. Ensemble, ces applications lient le marché à la fois à l'efficacité au combat et à la mobilité.
L'aide humanitaire et les secours en cas de catastrophe devraient se développer à un CAGR de 3,15 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide. Les événements climatiques et les responsabilités formelles de réponse aux catastrophes militaires ont accru la valeur des hélicoptères capables de soutenir les autorités civiles. L'acquisition du H145 par la Roumanie pour les opérations de sauvetage d'urgence SMURD et de sauvetage en montagne montre comment ces besoins peuvent créer une demande pour des aéronefs également adaptés aux missions de sécurité. La formation des pilotes augmente également à mesure que les flottes s'élargissent, car les nouveaux aéronefs nécessitent davantage d'équipages, d'instructeurs, de simulateurs et de personnel de maintenance. L'allocation du H135 par l'Espagne et le cluster de Bückeburg en Allemagne montrent que la capacité de formation est développée parallèlement aux flottes de combat. Le programme NGRC exige des systèmes de mission modulaires capables de passer du soutien au combat aux missions de transport. Cette capacité pourrait rendre les frontières d'application moins distinctes dans les futures flottes. Les décisions d'acquisition tiendront de plus en plus compte de la capacité d'un seul aéronef à remplir à la fois des rôles militaires et de réponse civile sans reconfiguration majeure.
Analyse Géographique
Marché des Hélicoptères Militaires en Europe en France
La France détenait 21,89 % de la part de marché européen des hélicoptères militaires en 2025 et demeurait le plus grand marché national d'approvisionnement. Sa Loi de programmation militaire 2024-2030 soutient le renouvellement des flottes NH90 TTH, NH90 Standard 2 et H160M Guépard. Le premier NH90 Standard 2 livré en juillet 2026 peut transporter jusqu'à 20 soldats à 320 km/h et comprend un désignateur électro-optique et une suite radio pour forces spéciales.
L'Allemagne devrait croître à un CAGR de 4,01 % jusqu'en 2031, soutenue par 82 hélicoptères H145M et un programme CH-47F d'une valeur de 7 milliards EUR (8,12 milliards USD). Le premier aéronef H145M pour forces spéciales a été livré à Laupheim en juin 2026. Les contrats allemands montrent que l'agenda Zeitenwende produit des livraisons d'aéronefs, et pas seulement des allocations budgétaires. L'accord britannique portant sur l'AW149 préserve Yeovil comme seul site de fabrication souverain d'hélicoptères militaires du pays et crée une plateforme pour de futurs travaux à l'exportation.
L'Espagne et l'Italie sont des marchés intermédiaires établis où les achats sont étroitement liés à la participation industrielle nationale. Le programme espagnol de décembre 2025 comprenait des hélicoptères NH90, H145M, H135 et H175M pour 3 services militaires. Airbus s'est engagé à créer un nouveau centre de personnalisation, un centre de formation H145M et plus de 300 emplois qualifiés à Albacete. Cet arrangement place la capacité industrielle aux côtés des besoins opérationnels dans les décisions d'approvisionnement de l'Espagne. Le programme de modernisation à mi-vie du Tiger d'Albacete suit le même schéma consistant à lier la capacité de la flotte aux travaux locaux. La demande italienne est étroitement liée au rôle de Leonardo dans la fabrication d'aéronefs et l'intégration des systèmes de mission. Les variantes AW139, AW101 et AW149 répondent aux besoins de l'Armée de terre, de l'Armée de l'air et de l'Aviation navale italiennes. La Grèce a signé en décembre 2025 un accord de soutien NH90 d'une valeur de 50 millions EUR (57,98 millions USD) couvrant les pièces de rechange et la maintenance pour une durée de 5 ans, soulignant le besoin continu en services après-vente à la suite des livraisons initiales.
L'achat par la Roumanie de 12 hélicoptères de transport militaire H225M pour 757 millions EUR (877,87 millions USD), assorti d'une option de suite pour 30 appareils, signale une entrée significative dans les achats régionaux. L'accord comprend la logistique, la formation, le transfert de technologie et le développement d'une ligne d'assemblage locale à IAR Ghimbav. La Pologne accroît également ses capacités grâce à des investissements dans des hélicoptères Apache et Black Hawk, bien que cette approche favorise les plateformes d'origine américaine par rapport aux alternatives européennes. La Belgique a reçu son premier H145M en 2025 après avoir signé son contrat initial par l'intermédiaire de l'Agence OTAN de soutien et d'acquisition en 2024. Son programme soutient l'interopérabilité des hélicoptères légers dans le cadre de l'agenda de mise en commun du Benelux. Les Pays-Bas et la Belgique participent également à l'accord de soutien NH90 2025-2030 avec 3 autres opérateurs européens. Les flottes russes Mi-8/17, Mi-24/35, Mi-28 et Ka-52 demeurent en dehors des structures d'approvisionnement occidentales. L'approche de substitution aux importations de la Russie se concentre sur les avioniques et les composants précédemment approvisionnés auprès de fournisseurs de l'UE et des États-Unis.

Paysage Concurrentiel
Principales Entreprises sur le Marché des Hélicoptères Militaires en Europe
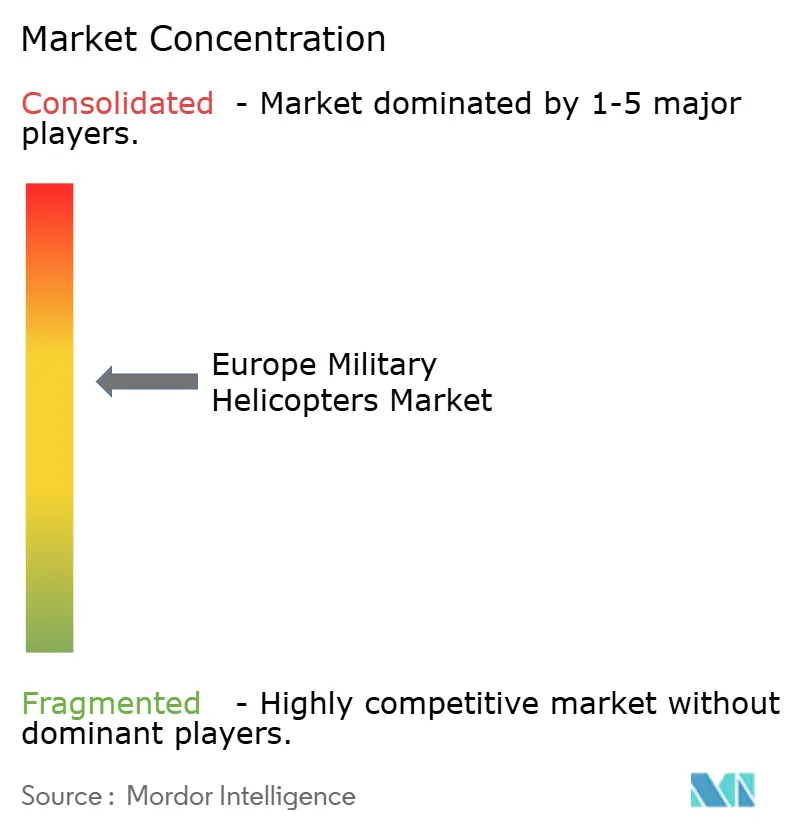
Le marché des hélicoptères militaires en Europe est modérément concentré, dominé par Airbus Helicopters et Leonardo dans les principales catégories de plateformes. Airbus Helicopters fournit le NH90, le H145M, le H225M et le H160M Guépard prévu. Leonardo participe via l'AW149 et l'AW101, ainsi qu'au consortium NH90. NHIndustries relie les principaux fournisseurs européens dans un programme qui a livré plus de 600 aéronefs à 14 nations. Cette relation accroît la commonalité entre les opérateurs mais peut limiter la concurrence par les prix dans le soutien. Elle crée également des barrières élevées pour les nouveaux fournisseurs de plateformes, car les flottes existantes nécessitent des réseaux de maintenance, de formation et de pièces établis. Le secteur reste donc façonné par de longs cycles de programme et le coût du changement de famille d'aéronefs.
Les fournisseurs américains restent compétitifs dans les programmes de transport lourd et certains programmes utilitaires. Boeing a remporté la commande de 60 CH-47F de l'Allemagne, tandis que les Black Hawk de Sikorsky remplacent certains hélicoptères Mil d'ère soviétique en Europe centrale et orientale. Ces succès démontrent que les exigences nationales peuvent l'emporter sur la préférence pour la production européenne. L'NSPA a attribué des contrats d'étude conceptuelle NGRC à Airbus, Leonardo, Lockheed Martin et Sikorsky en 2025. Le programme est destiné à soutenir les besoins de remplacement de plus de 900 aéronefs au sein de l'OTAN après 2035. Leonardo a proposé un concept de convertible Bell V-280 Valor, qui pourrait modifier la concurrence entre les conceptions d'hélicoptères conventionnels et les approches de giravions plus rapides. Le programme testera si les exigences communes de l'OTAN peuvent se traduire par un choix de plateforme partagé.
L'intégration numérique devient une base importante de compétition. Le système à voilure tournante autonome Proteus de Leonardo a effectué son premier vol en 2026 et est positionné pour les missions de lutte anti-sous-marine et de renseignement, surveillance et reconnaissance. Safran Helicopter Engines, MTU Aero Engines et Avio Aero ont élargi la coentreprise EURA en 2025 pour soutenir la propulsion ENGHE dans le cadre du programme SHARP. La subvention du Fonds Européen de Défense de 25 millions EUR (28,99 millions USD) soutient un effort européen de développement de moteurs qui traite la dépendance à la chaîne d'approvisionnement. Les systèmes de mission à architecture ouverte restent importants pour les pays cherchant à intégrer la souveraineté logicielle sans les restrictions ITAR américaines. Hensoldt, MBDA et Rheinmetall fournissent des capteurs, des munitions et une intégration de systèmes qui peuvent réduire le contrôle des fabricants de plateformes sur les futures mises à niveau.
Leaders du Secteur des Hélicoptères Militaires en Europe
Airbus SE
Leonardo S.p.A.
The Boeing Company
Lockheed Martin Corporation
Russian Helicopters (Rostec)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Airbus Helicopters a livré le premier NH90 Standard 2 à la Direction Générale de l'Armement française pour le 4e Régiment d'Hélicoptères des Forces Spéciales à Pau. La variante est dotée d'un système de désignateur électro-optique et d'une suite radio pour forces spéciales. Les 18 unités commandées sont prévues pour livraison d'ici mi-2029.
- Juillet 2026 : La Commission européenne a alloué 25 millions EUR (28,99 millions USD) via le Fonds Européen de Défense au consortium SHARP, qui compte 25 partenaires dans 12 pays européens. Le consortium développe une architecture de propulsion pour ENGHE, un moteur destiné aux futurs hélicoptères militaires européens entrant en service vers 2040.
- Juin 2026 : Le ministère de l'Intérieur de la Roumanie a commandé 7 hélicoptères Airbus H160 et 5 H145 dans le cadre de l'initiative de protection civile SAFE de l'UE. Les aéronefs H160 soutiendront la protection civile et la sécurité tactique, tandis que les aéronefs H145 soutiendront le service de sauvetage d'urgence SMURD.


Périmètre du Rapport sur le Marché des Hélicoptères Militaires en Europe
Les hélicoptères militaires sont des aéronefs à voilure tournante conçus pour des missions de défense et de sécurité dans les domaines terrestre et maritime. Équipés d'une avionique spécifique à la mission, de systèmes d'armement, de dispositifs de survie et de systèmes de propulsion avancés, ils soutiennent des opérations tactiques, stratégiques et humanitaires, notamment le soutien au combat, le transport de troupes, la reconnaissance, la recherche et le sauvetage, la logistique et les secours en cas de catastrophe dans des environnements diversifiés et contestés.
Le marché des hélicoptères militaires en Europe est segmenté par type d'hélicoptère, service utilisateur final, type de moteur, application et géographie. Par type d'hélicoptère, le marché est segmenté en hélicoptères multi-missions, de transport et autres. Par service utilisateur final, le marché est segmenté en armée de l'air, aviation de l'armée de terre, aviation navale et du corps des marines, opérations conjointes et spéciales, et services paramilitaires et de garde-côtes. Par type de moteur, le marché est segmenté en hélicoptères monomoteurs et bimoteurs. Par application, le marché est segmenté en soutien au combat et appui aérien rapproché, transport de troupes, aide humanitaire et secours en cas de catastrophe, et formation des pilotes. Le rapport couvre également les tailles de marché et les prévisions pour le marché des hélicoptères militaires en Europe dans six pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Hélicoptère Multimission |
| Hélicoptère de Transport |
| Autres |
| France |
| Allemagne |
| Italie |
| Pays-Bas |
| Russie |
| Espagne |
| Turquie |
| Royaume-Uni |
| Reste de l'Europe |
| Type de Cellule | Hélicoptère Multimission |
| Hélicoptère de Transport | |
| Autres | |
| Pays | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Turquie | |
| Royaume-Uni | |
| Reste de l'Europe |


Définition du marché
- Type d'Aéronef - Tous les aéronefs à voilure tournante militaires utilisés pour diverses applications sont inclus dans cette étude.
- Sous-Type d'Aéronef - Pour cette étude, tous les hélicoptères militaires basés sur leur application sont pris en compte.
- Type de Cellule - Les Hélicoptères Multimissions, les Hélicoptères de Transport, les Hélicoptères d'Entraînement et divers autres aéronefs à voilure tournante sont pris en compte dans cette étude.
| Mot-clé | Définition |
|---|---|
| IATA | L'IATA désigne l'Association Internationale du Transport Aérien, une organisation professionnelle composée de compagnies aériennes du monde entier qui exerce une influence sur les aspects commerciaux du transport aérien. |
| ICAO | L'ICAO désigne l'Organisation de l'Aviation Civile Internationale, une agence spécialisée des Nations Unies qui soutient l'aviation et la navigation dans le monde entier. |
| Certificat d'Opérateur Aérien (COA) | Un certificat délivré par une Autorité Nationale de l'Aviation autorisant la conduite d'activités de vol commercial. |
| Certificat de Navigabilité (CdN) | Un Certificat de Navigabilité (CdN) est délivré pour un aéronef par l'autorité de l'aviation civile de l'État dans lequel l'aéronef est immatriculé. |
| Produit Intérieur Brut (PIB) | Le produit intérieur brut (PIB) est une mesure monétaire de la valeur marchande de tous les biens et services finaux produits dans une période de temps spécifique par les pays. |
| RPK (Kilomètres-Passagers Commerciaux) | Le RPK d'une compagnie aérienne est la somme des produits obtenus en multipliant le nombre de passagers commerciaux transportés sur chaque étape de vol par la distance de l'étape - c'est le nombre total de kilomètres parcourus par tous les passagers commerciaux. |
| Coefficient de Remplissage | Le coefficient de remplissage est un indicateur utilisé dans le secteur aérien qui mesure le pourcentage de la capacité de sièges disponibles qui a été occupée par des passagers. |
| Fabricant d'Équipement d'Origine (OEM) | Un fabricant d'équipement d'origine (OEM) est traditionnellement défini comme une entreprise dont les biens sont utilisés comme composants dans les produits d'une autre entreprise, qui vend ensuite l'article fini aux utilisateurs. |
| Association Internationale de Sécurité des Transports (ITSA) | L'Association Internationale de Sécurité des Transports (ITSA) est un réseau international de responsables d'autorités indépendantes d'enquête sur la sécurité. |
| Siège-Kilomètre Disponible (SKD) | Cet indicateur est calculé en multipliant les Sièges Disponibles (SD) dans un vol, définis ci-dessus, par la distance parcourue. |
| Masse en Charge Maximale | Le poids d'un aéronef en pleine charge, également connu sous le nom de « masse au décollage », qui comprend le poids combiné des passagers, du fret et du carburant. |
| Navigabilité | La capacité d'un aéronef, ou d'un autre équipement ou système aéroporté, à fonctionner en vol et au sol sans danger significatif pour l'équipage navigant, le personnel au sol, les passagers ou les tiers. |
| Normes de Navigabilité | Critères de conception et de sécurité détaillés et complets applicables à la catégorie de produit aéronautique (aéronef, moteur ou hélice). |
| Opérateur de Base Fixe (FBO) | Une entreprise ou organisation qui opère dans un aéroport. Un opérateur de base fixe fournit des services d'exploitation d'aéronefs tels que la maintenance, le ravitaillement en carburant, la formation au pilotage, les services de charter, le hangarage et le stationnement. |
| Particuliers Fortunés (HNWIs) | Les Particuliers Fortunés (HNWIs) sont des individus disposant de plus d'1 million USD en actifs financiers liquides. |
| Particuliers Ultra-Fortunés (UHNWIs) | Les Particuliers Ultra-Fortunés (UHNWIs) sont des individus disposant de plus de 30 millions USD en actifs financiers liquides. |
| Administration Fédérale de l'Aviation (FAA) | La division du Département des Transports est chargée de l'aviation. Elle gère le Contrôle du Trafic Aérien et réglemente tout, de la fabrication des aéronefs à la formation des pilotes en passant par les opérations aéroportuaires aux États-Unis. |
| EASA (Agence Européenne de la Sécurité Aérienne) | L'Agence Européenne de la Sécurité Aérienne est une agence de l'Union Européenne créée en 2002 avec pour mission de superviser la sécurité et la réglementation de l'aviation civile. |
| Aéronef de Détection et de Contrôle Aéroporté (AW&C) | Un aéronef de Détection et de Contrôle Aéroporté (AEW&C) est équipé d'un radar puissant et d'un centre de commandement et de contrôle embarqué pour diriger les forces armées. |
| L'Organisation du Traité de l'Atlantique Nord (OTAN) | L'Organisation du Traité de l'Atlantique Nord (OTAN), également appelée Alliance Atlantique, est une alliance militaire intergouvernementale entre 30 États membres – 28 européens et deux nord-américains. |
| Avion de Combat Interarmées (JSF) | L'Avion de Combat Interarmées (JSF) est un programme de développement et d'acquisition destiné à remplacer une large gamme d'aéronefs de chasse, d'attaque et d'appui au sol existants pour les États-Unis, le Royaume-Uni, l'Italie, le Canada, l'Australie, les Pays-Bas, le Danemark, la Norvège et anciennement la Turquie. |
| Avion de Combat Léger (LCA) | Un avion de combat léger (LCA) est un aéronef militaire léger multirôle à réaction ou à turbopropulseur, généralement dérivé de conceptions d'avions d'entraînement avancés, conçu pour s'engager dans des combats légers. |
| Institut International de Recherche sur la Paix de Stockholm (SIPRI) | L'Institut International de Recherche sur la Paix de Stockholm (SIPRI) est un institut international qui fournit des données, des analyses et des recommandations sur les conflits armés, les dépenses militaires et le commerce des armements, ainsi que sur le désarmement et le contrôle des armements. |
| Aéronef de Patrouille Maritime (MPA) | Un aéronef de patrouille maritime (MPA), également connu sous le nom d'aéronef de reconnaissance maritime, est un aéronef à voilure fixe conçu pour opérer pendant de longues durées au-dessus de l'eau dans des rôles de patrouille maritime, notamment la lutte anti-sous-marine (ASW), la lutte anti-navire (AShW) et la recherche et le sauvetage (SAR). |
| Nombre de Mach | Le nombre de Mach est défini comme le rapport entre la vitesse vraie et la vitesse du son à l'altitude d'un aéronef donné. |
| Aéronef Furtif | La furtivité est un terme courant appliqué à la technologie et à la doctrine à faible observabilité (LO), qui rend un aéronef quasi invisible aux détections radar, infrarouge ou visuelle. |


Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volume. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les avis des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement





