
Taille et Part du Marché des Équipements de Soins Fœtaux et Néonataux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
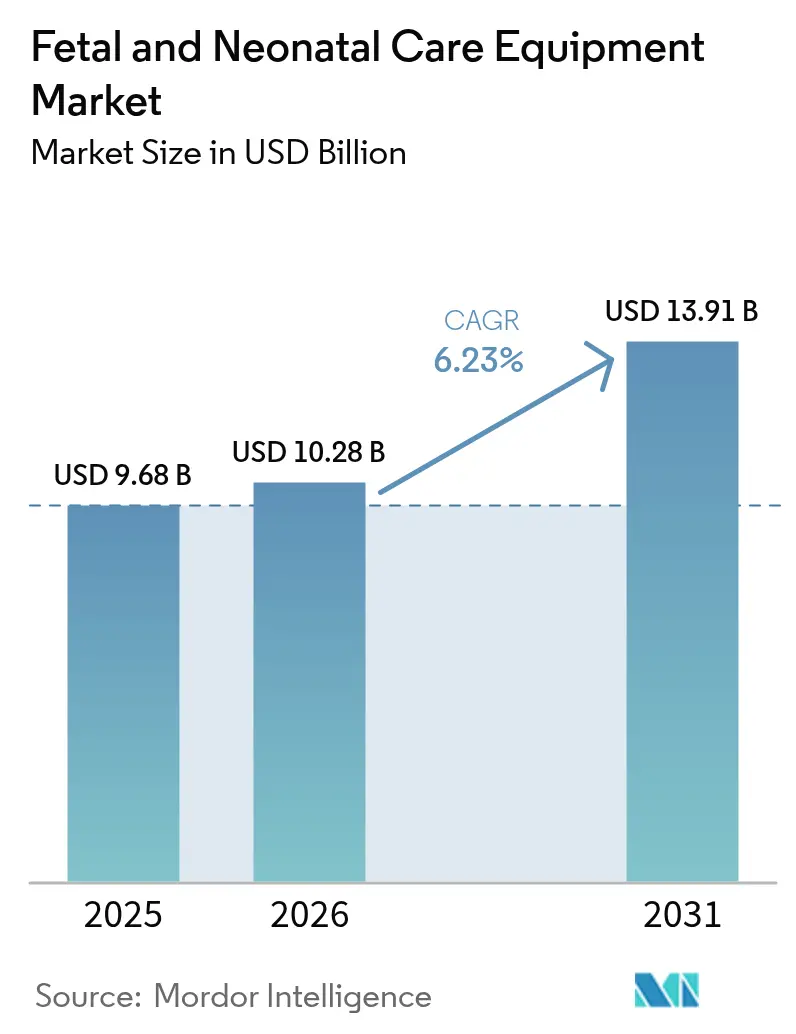
| Taille du Marché (2026) | 10.28 Milliards de dollars |
| Taille du Marché (2031) | 13.91 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
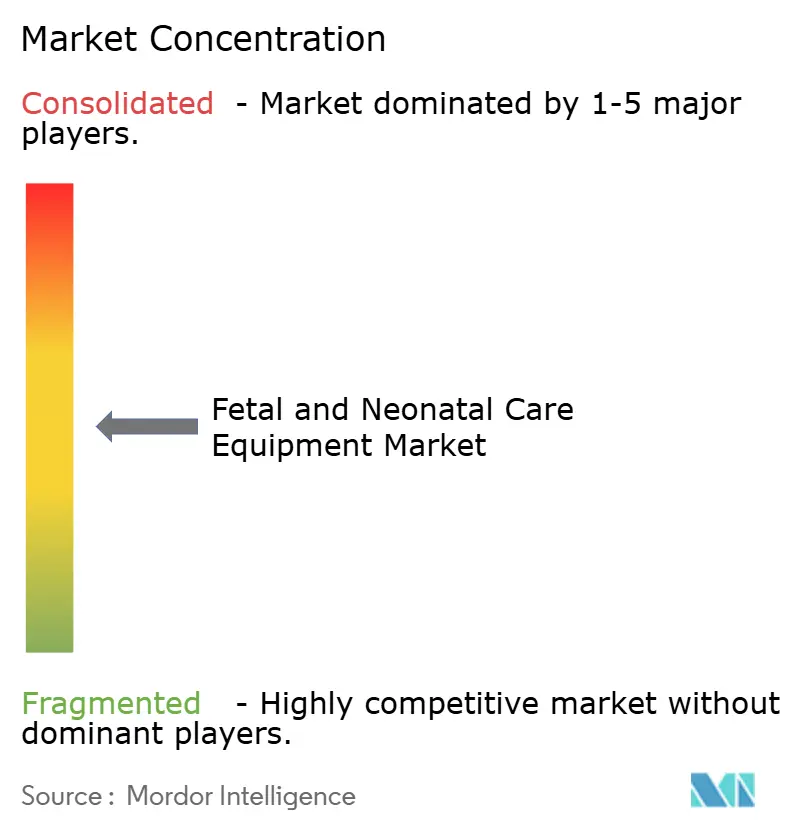
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements de Soins Fœtaux et Néonataux par Mordor Intelligence
La taille du marché des équipements de soins fœtaux et néonataux devrait croître de 9,68 milliards USD en 2025 à 10,28 milliards USD en 2026 et devrait atteindre 13,91 milliards USD d'ici 2031 à un CAGR de 6,23 % sur la période 2026-2031. La croissance découle de la convergence de taux de naissances prématurées plus élevés, d'une utilisation plus large de l'analyse prédictive basée sur l'IA et d'investissements gouvernementaux substantiels qui élargissent la capacité des unités de soins intensifs néonataux, notamment en Chine où la mortalité maternelle est tombée à 14,3 pour 100 000 en 2024.[1]Global Times, "Les taux de mortalité maternelle, infantile et des moins de 5 ans en Chine atteignent des niveaux historiquement bas en 2024," globaltimes.cn La demande croissante de moniteurs sans fil et portables démantèle la dépendance de longue date aux systèmes filaires, tandis que les exigences en matière de cybersécurité influencent la conception des produits et les décisions d'approvisionnement.[2]Food and Drug Administration, "Vulnérabilités de cybersécurité avec certains moniteurs patients," fda.gov Le pouvoir d'achat des hôpitaux reste déterminant, mais les programmes de surveillance à distance permettant une sortie précoce déplacent les revenus vers les circuits de soins à domicile. La dynamique concurrentielle s'intensifie à mesure que les principaux fabricants intègrent des algorithmes d'IA, des architectures sécurisées dès la conception et une connectivité cloud, souvent par le biais d'acquisitions ciblées de start-ups spécialisées dans le diagnostic fœtal.
Principaux Enseignements du Rapport
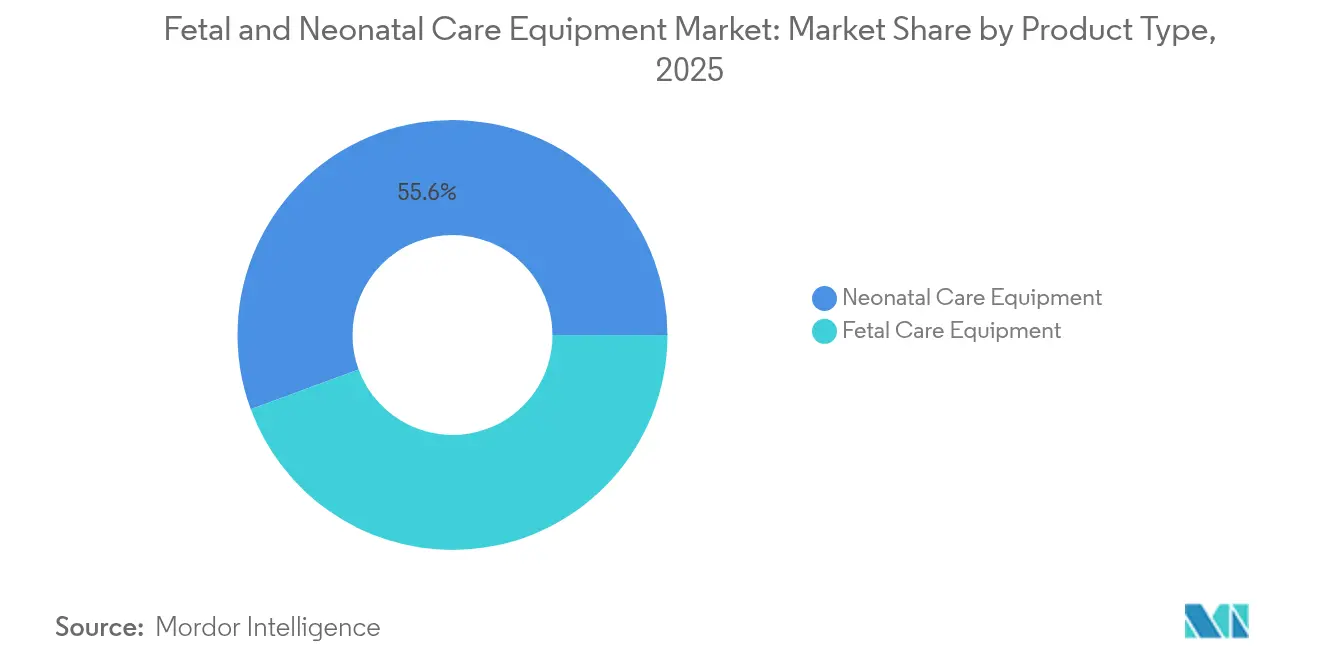
- Par type de produit, les équipements néonataux ont conservé 55,61 % de la part du marché des équipements de soins fœtaux et néonataux en 2025, tandis que le segment des soins fœtaux est prêt à se développer à un CAGR de 7,78 % jusqu'en 2031.
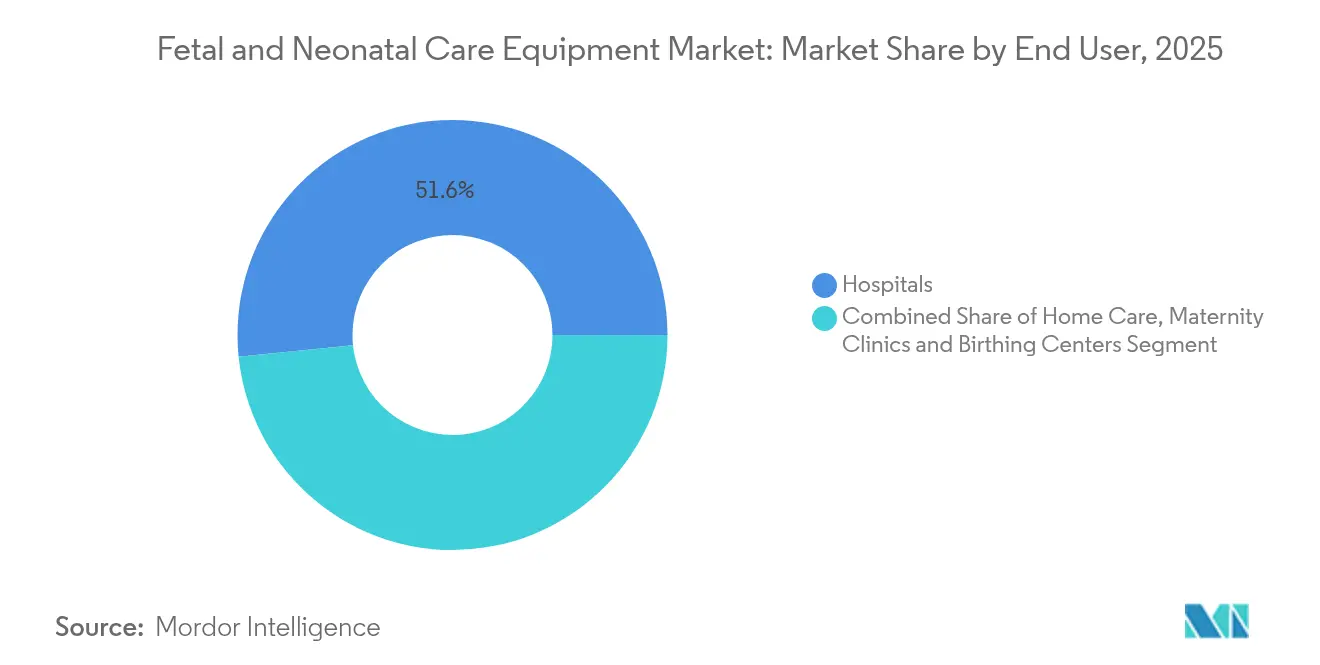
- Par utilisateur final, les hôpitaux ont détenu 51,62 % des revenus en 2025 ; les environnements de soins à domicile enregistrent la croissance la plus rapide à un CAGR de 10,12 % jusqu'en 2031.
- Par modalité, les dispositifs autonomes représentaient 67,58 % de la taille du marché des équipements de soins fœtaux et néonataux en 2025, mais les systèmes portables et portatifs croissent à un CAGR de 8,43 %.
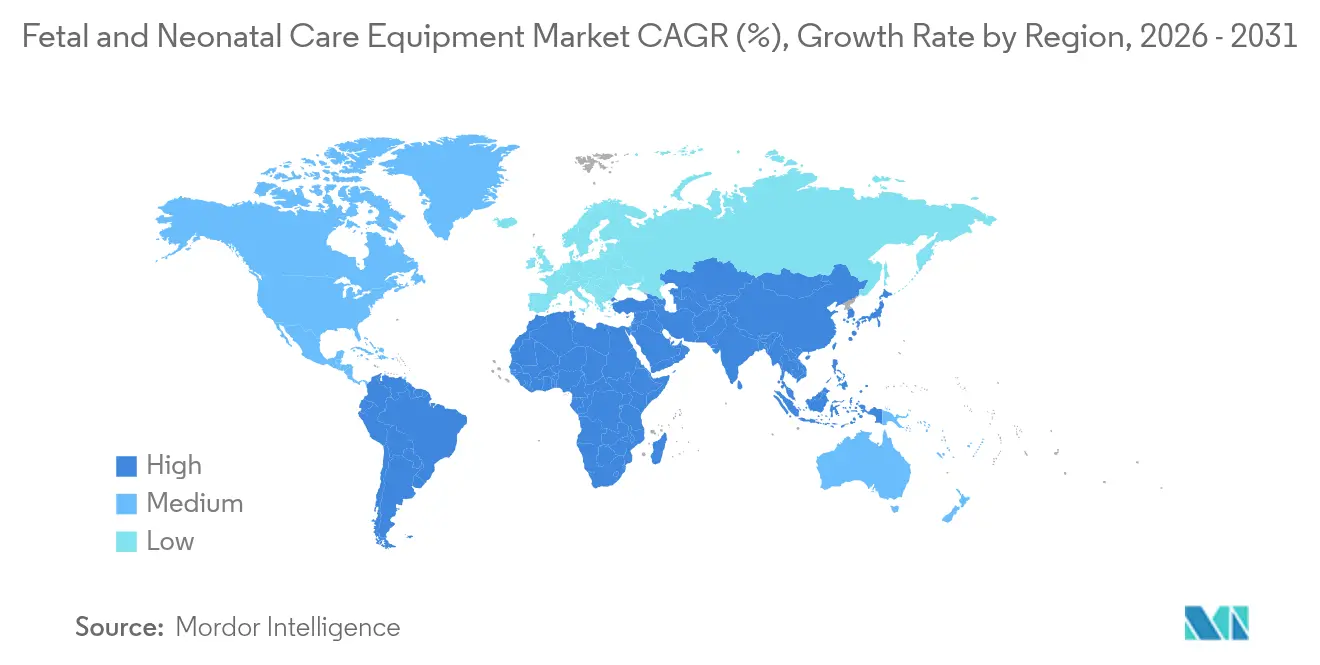
- Par géographie, l'Amérique du Nord était en tête avec 38,10 % des revenus en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,74 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Nombre croissant d'accouchements prématurés et de faible poids à la naissance | +1.8% | Mondial ; plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande croissante de surveillance fœtale au point de soins dans les environnements à ressources limitées | +1.2% | Cœur Asie-Pacifique ; débordement vers le MEA et l'Amérique latine | Long terme (≥ 4 ans) |
| Analyse prédictive basée sur l'IA améliorant les résultats néonataux | +1.5% | L'Amérique du Nord et l'UE sont en tête ; adoption rapide en APAC | Court terme (≤ 2 ans) |
| Soutien gouvernemental pour stimuler l'expansion de la capacité des USIN | +0.9% | Mondial ; concentré en Chine et en Inde | Moyen terme (2-4 ans) |
| Évolution vers la photothérapie sans contact et les chauffe-bébés pour réduire le risque d'infection | +0.7% | Mondial ; adoption post-COVID plus rapide | Court terme (≤ 2 ans) |
| Croissance des consommables jetables à usage unique dans le flux de travail des USIN | +0.6% | Mondial ; adoption premium dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Nombre Croissant d'Accouchements Prématurés et de Faible Poids à la Naissance
Les naissances prématurées ont atteint 10,4 % des naissances vivantes aux États-Unis en 2023, un niveau record depuis dix ans qui se traduit par une demande soutenue d'incubateurs avancés, de ventilateurs et de systèmes de surveillance.[3]Centres pour le Contrôle et la Prévention des Maladies, "Naissance Prématurée," cdc.gov La March of Dimes estime les pertes économiques annuelles à 25,2 milliards USD dues aux naissances prématurées, renforçant l'attention des hôpitaux sur les technologies d'intervention précoce. La cohorte CARE-Preterm en Chine a noté un taux de mortalité de 10,74 % chez les nourrissons très prématurés, soulignant le besoin clinique d'équipements de soutien sophistiqués. L'âge maternel plus élevé intensifie le risque : les femmes âgées de 40 ans et plus ont enregistré un taux de prématurité de 14,8 %, créant un segment premium prêt à payer pour le diagnostic fœtal basé sur l'IA. Ces facteurs combinés stimulent la demande de dispositifs néonataux et de consommables récurrents qui sous-tendent le marché des équipements de soins fœtaux et néonataux.
Demande Croissante de Surveillance Fœtale au Point de Soins dans les Environnements à Ressources Limitées
Des innovations abordables redéfinissent les parcours de soins dans les économies émergentes. Un projet pilote au Malawi a montré que le tocodynamomètre externe Optoco à 56 USD produisait des lectures cliniquement acceptables par rapport aux systèmes haut de gamme. Le déploiement du dispositif Moyo en Ouganda a amélioré la détection du rythme cardiaque fœtal intrapartum tout en maintenant l'acceptation des utilisateurs. Le financement des NIH qui récompense les prototypes non invasifs incite à la mise à l'échelle commerciale de moniteurs à faible coût nibib.nih.gov. La baisse de la mortalité néonatale en Chine à 2,8 pour mille en 2024 illustre davantage comment le financement public stimule la demande d'équipements accessibles.[4]Bureau National des Statistiques de Chine, "Rapport de Suivi Statistique du Programme National Chinois pour le Développement de l'Enfant," stats.gov.cn Collectivement, ces tendances élargissent le marché des équipements de soins fœtaux et néonataux en ouvrant de nouveaux segments d'acheteurs dans les environnements à ressources limitées.
Analyse Prédictive Basée sur l'IA Améliorant les Résultats Néonataux
Les algorithmes évaluent désormais des données multivariées pour anticiper les complications. HeartAssist de Samsung Medison a classifié 43 paramètres cardiaques avec une grande précision sur 10 vues fœtales, améliorant la détection des cardiopathies congénitales. Le moteur TPN 2.0 de Stanford s'est aligné sur les ordonnances de nutrition parentérale d'experts dans 79 790 cas néonataux, réduisant les erreurs de dosage. Les directives provisoires de la FDA publiées en mars 2024 clarifient les exigences de validation, de transparence et de sécurité pour les dispositifs basés sur l'IA, accélérant l'adoption clinique. Le logiciel d'échographie prénatale de BrightHeart et l'acquisition de Sonio par Samsung valident l'élan commercial des produits pilotés par algorithme. L'analyse prédictive améliore les résultats et augmente la valeur du matériel connecté, stimulant les ventes sur l'ensemble du marché des équipements de soins fœtaux et néonataux.
Soutien Gouvernemental pour Stimuler l'Expansion de la Capacité des USIN
Les programmes d'expansion multiplient les appels d'offres d'équipements. La Chine comptait 3 063 établissements de maternité et de protection de l'enfance en 2023, avec une mortalité néonatale tombant à 2,8 pour mille. La Mission Nationale de Santé de l'Inde offre des soins néonataux gratuits dans le cadre du Janani Shishu Suraksha Karyakram, contribuant à une baisse de 65 % de la mortalité néonatale sur six ans. Aux États-Unis, le budget fédéral de l'exercice 2025 alloue des fonds pour atténuer les déserts de soins maternels affectant 8 millions de femmes. L'Hôpital pour Enfants Packard a émis des obligations de 204 millions USD pour ajouter 149 lits pédiatriques, élargissant directement les achats d'incubateurs, de chauffe-bébés et de moniteurs. Pourtant, des recherches montrent que la capacité seule ne réduit pas la mortalité, plaçant la priorité sur les technologies avancées, ce qui élève le marché des équipements de soins fœtaux et néonataux.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Délais réglementaires stricts pour l'approbation de nouveaux dispositifs | -1.1% | Mondial ; plus sévère aux États-Unis et dans l'UE | Court terme (≤ 2 ans) |
| Coût initial élevé des stations de travail USIN intégrées avancées | -0.8% | Mondial ; prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Pénurie de néonatologistes et d'infirmières formés | -0.6% | Mondial ; aigu dans les régions rurales | Long terme (≥ 4 ans) |
| Risques de cybersécurité dans les plateformes de surveillance fœtale connectées | -0.9% | Mondial ; concentré dans les marchés hautement connectés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délais Réglementaires Stricts pour l'Approbation de Nouveaux Dispositifs
Les approbations de novo de la FDA sont tombées à seulement 2 en 2025 contre 12 en 2024, les réductions d'effectifs ayant ralenti les examens, ajoutant des mois aux calendriers de commercialisation et reportant les revenus. Les amendements harmonisés au Règlement sur le Système de Qualité, effectifs en février 2026, introduisent de nouvelles couches de documentation qui augmentent les coûts de conformité. La documentation de sécurité imposée en vertu de la Section 524B étend davantage les dossiers de soumission. Les petits innovateurs, souvent à l'avant-garde du diagnostic par IA, font face à des contraintes de ressources qui peuvent retarder les lancements de produits et tempérer la croissance sur le marché des équipements de soins fœtaux et néonataux.
Risques de Cybersécurité dans les Plateformes de Surveillance Fœtale Connectées
Les communications de sécurité sur les vulnérabilités de porte dérobée affectant les moniteurs Contec et Epsimed soulignent les menaces réelles pour la sécurité des patients. GE Healthcare a averti ses clients des risques d'exposition aux logiciels d'échographie, soulignant que même les meilleurs fournisseurs restent des cibles. Un rançongiciel a paralysé l'hôpital pour enfants Alder Hey en novembre 2024, retardant les soins pour plus de 450 000 patients annuels. Les lacunes de segmentation réseau dans les environnements HL7 et DICOM permettent des attaques latérales pouvant manipuler les formes d'ondes en temps réel. Les hôpitaux intègrent désormais la notation des risques cyber dans leurs achats, retardant les commandes et ajoutant des charges de conformité qui pèsent sur le marché des équipements de soins fœtaux et néonataux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Domination des Équipements Néonataux Face à la Vague d'Innovation FœtaleLes équipements néonataux ont contrôlé 55,61 % des revenus de 2025 sur le marché des équipements de soins fœtaux et néonataux, ancrés par les incubateurs, les ventilateurs et les systèmes de thermorégulation vendus dans des unités de soins intensifs néonataux en expansion. Les incubateurs ont mené les expéditions unitaires, avec des améliorations telles que des micro-environnements à humidité régulée et des logiciels intégrés de prévision de la jaunisse comme BiliPredics de Draeger, élevant la valeur clinique. Les dispositifs de soutien respiratoire ont capitalisé sur la hausse des taux de survie des nourrissons très prématurés ; l'évolution de la thérapie fabian de Vyaire offre désormais un contrôle en boucle fermée de la FiO₂ qui réduit le temps de titration manuelle. La taille du marché des équipements de soins fœtaux et néonataux pour les dispositifs respiratoires néonataux devrait progresser à un CAGR de 6,97 % jusqu'en 2031, les directives favorisant la ventilation non invasive précoce.
Les dispositifs de soins fœtaux, bien que plus modestes en revenus absolus, sont en bonne voie pour un CAGR de 7,78 %. L'échographie améliorée par l'IA, illustrée par le Vscan Air CL de GE et l'Iris portatif d'Exo avec des algorithmes SweepAI, raccourcit les temps d'examen tout en améliorant la fidélité de détection. Le financement des NIH ayant accordé 75 000 USD à six finalistes RADx valide l'élan du pipeline dans les solutions non invasives d'oxymétrie de pouls et de cardiotocographie portable. La taille du marché des équipements de soins fœtaux et néonataux pour les oxymètres de pouls devrait se développer de 9,08 % annuellement, reflétant la demande de suivi continu et sans câble de la saturation en oxygène pendant le travail et la période néonatale précoce.


Par Utilisateur Final :
L'Expansion des Infrastructures Hospitalières Contraste avec l'Accélération des Soins à DomicileLes hôpitaux représentaient 51,62 % des revenus de 2025 au sein du marché des équipements de soins fœtaux et néonataux, soutenus par des expansions financées par obligations telles que le projet Packard Children's de 204 millions USD qui a ajouté 149 lits spécialisés. L'approvisionnement en stations de travail intégrées regroupant moniteurs, photothérapie et ventilateurs en une seule dépense en capital optimise le flux de travail du personnel et séduit les comités financiers cherchant un retour sur investissement. Les services d'urgence spécifient de plus en plus l'échographie portable pour le triage néonatal rapide, renforçant la demande de base.
Les déploiements de soins à domicile, bien que de niche en volume, croissent à un CAGR de 10,12 %. Masimo SafetyNet associe des capteurs d'oxymétrie de pouls jetables à des tableaux de bord cloud, permettant une sortie précoce des nouveau-nés prématurés sans compromettre la sécurité. La plateforme INVU de Nuvo, désormais cotée en bourse, offre des tests de non-stress à distance homologués par la FDA pour les femmes enceintes ne pouvant pas se rendre régulièrement en clinique nuvocares.com. Ces initiatives s'alignent sur les objectifs des payeurs pour réduire la durée de séjour, élargissant les revenus des fournisseurs d'équipements portables au sein du marché des équipements de soins fœtaux et néonataux.
Par Modalité :
La Révolution Sans Fil Défie la Suprématie des Dispositifs AutonomesLes unités autonomes commandaient encore 67,58 % des ventes de 2025, mais le marché s'oriente régulièrement vers les systèmes portables. Les hôpitaux apprécient la fiabilité et les flux de travail d'intégration familiers des incubateurs et moniteurs à grand encombrement qui se connectent aux systèmes de dossiers patients existants. Les équipements autonomes haut de gamme intègrent désormais des passerelles IoT et des analyses d'IA qui fournissent des alertes de maintenance prédictive, brouillant la frontière entre les consoles classiques et les solutions connectées.
Les dispositifs portables et portatifs se développent à un CAGR de 8,43 %, stimulés par le patch Novii+ de GE qui capture sans fil les fréquences cardiaques maternelle et fœtale à partir de 34 semaines de gestation. Le bandeau de surveillance fœtale à distance homologué par la FDA de Philips permet des tests de non-stress à domicile, améliorant le confort des patients tout en réduisant la congestion des cliniques. Les capteurs de respiration sans contact par radar et caméra promettent une surveillance sans adhésif, répondant aux mandats de contrôle des infections et élargissant le marché des équipements de soins fœtaux et néonataux.
Analyse Géographique
Marché des équipements de soins fœtaux et néonataux en Amérique du Nord
L'Amérique du Nord a généré 38,10 % des revenus mondiaux en 2025, grâce à une pénétration avancée des USIN et à l'adoption précoce de l'IA. Néanmoins, les délais prolongés de la FDA et les coûts de conformité en matière de cybersécurité tempèrent la croissance à court terme. La taille du marché des équipements de soins fœtaux et néonataux en Amérique du Nord devrait passer de 3,69 milliards USD en 2025 à 5,07 milliards USD d'ici 2031, avec un CAGR de 5,42 %.
Marché des équipements de soins fœtaux et néonataux en Asie-Pacifique
L'Asie-Pacifique affiche un CAGR de 8,74 %, soutenu par les investissements de santé publique chinois et indiens ainsi que par des programmes agressifs de montée en puissance technologique. L'acquisition par Samsung Medison de Sonio pour 93 millions USD témoigne de l'ambition régionale de dominer le diagnostic fœtal par IA. La Mission nationale de santé de l'Inde continue de distribuer des kits de soins néonataux gratuits qui stimulent la demande en équipements dans les villes de niveau secondaire.
Marché des équipements de soins fœtaux et néonataux en Europe, en Amérique latine et au Moyen-Orient
L'Europe maintient une expansion régulière à un chiffre moyen, aidée par des règles d'approvisionnement axées sur la durabilité qui favorisent les IRM sans hélium et les moniteurs sans câble. L'Amérique latine se concentre sur les importations à coût optimisé, et le Moyen-Orient investit via des partenariats public-privé pour moderniser les services materno-fœtaux.

Paysage réglementaire
La réglementation du marché des équipements de soins fœtaux et néonatals est de plus en plus façonnée par des exigences renforcées concernant les systèmes qualité et l'assurance logicielle, en particulier pour les moniteurs connectés et l'imagerie assistée par IA. Aux États-Unis, la surveillance de la FDA couvre la classification des dispositifs, les voies de mise sur le marché (y compris le 510(k) et le De Novo), et les contrôles post-commercialisation, la réglementation sur le système de gestion de la qualité (QMSR) entrant en vigueur le 2 février 2026. Pour les fabricants vendant des moniteurs néonatals, des incubateurs et des systèmes d'échographie, cela renforce les exigences en matière de documentation et d'alignement des processus.
En Europe, le règlement (UE) 2017/745 (MDR) reste le cadre principal, avec un texte consolidé mis à jour au 1er janvier 2026. Il continue de guider l'évaluation de la conformité et la participation des organismes notifiés pour les dispositifs de surveillance néonatale et fœtale à risque plus élevé. Le Conseil et la Commission ont fait progresser les discussions sur la réduction de la charge administrative grâce à la proposition COM(2025)1023 de décembre 2025, tandis que l'activité de surveillance de l'UE comprend une enquête de mars 2026 sur les organismes notifiés couvrant 53 organismes notifiés désignés. Cela maintient la capacité de certification et la qualité des preuves au cœur du délai de mise sur le marché.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants en amont (plastiques de qualité médicale, métaux, capteurs et électronique), se poursuit par la conception OEM, l'assemblage et la vérification selon les systèmes de qualité des dispositifs médicaux, puis s'étend à l'autorisation réglementaire ou à la certification, à la distribution et à l'installation ou au service dans les unités de soins intensifs néonatals et les maternités, les parcours de surveillance à domicile devenant plus importants. Les cadres de conformité tels que l'ISO 13485 et les exigences de la FDA en matière de dispositifs façonnent la qualification des fournisseurs et le contrôle à réception, tandis que la documentation logicielle et de cybersécurité se déroule en parallèle pour la surveillance fœtale connectée et la surveillance néonatale reliée au cloud.
La continuité de l'approvisionnement dépend de lignes de production spécialisées à faible volume et de sources de composants strictement qualifiées, ce qui accroît le risque de perturbation pour les catégories pédiatriques et néonatales. Les contraintes de capacité de stérilisation, y compris les goulots d'étranglement liés à l'oxyde d'éthylène, peuvent également affecter la disponibilité des dispositifs. Aux États-Unis, la FDA américaine a formalisé son attention sur la chaîne d'approvisionnement à travers son Office of Supply Chain Resilience (OSCR) afin de mener des évaluations de risques et de se coordonner avec les fabricants. Du côté de la demande, les comités d'achat hospitaliers et les dynamiques d'achats groupés influencent les spécifications, mais l'adoption inclut de plus en plus l'intégration informatique (environnements HL7/DICOM), la gestion continue des correctifs, et des contrats de service qui relient les fabricants, les partenaires de distribution et les équipes de cybersécurité des prestataires dans une seule chaîne opérationnelle.
Paysage Concurrentiel
Il existe une consolidation modérée au sein du marché des équipements de soins fœtaux et néonataux. GE a rapporté une croissance des ventes de 3 % au premier trimestre 2025, soutenue par son partenariat avec Raydiant Oximetry sur les oxymètres fœtaux sans fil. Philips s'est associé à Mass General Brigham pour créer des écosystèmes de données IA intégrant les dispositifs au chevet du patient avec des tableaux de bord prédictifs. Medtronic a lancé le système ECMO VitalFlow, ciblant les indications néonatales avec des analyses de performance en temps réel.
Les acquisitions stratégiques accélèrent le comblement des lacunes de capacités : Samsung Medison a racheté Sonio pour sécuriser les algorithmes d'évaluation cardiaque par IA, et BrightHeart a obtenu l'homologation FDA pour son logiciel de détection automatisée de vues échographiques. La conception cybersécurisée et l'expertise réglementaire représentent désormais des différenciateurs essentiels ; les fournisseurs capables de documenter la nomenclature logicielle et les stratégies de correctifs continus obtiennent des avantages lors des appels d'offres dans le cadre des nouvelles règles de la FDA.
Les acteurs de niveau intermédiaire ciblent les espaces blancs des marchés émergents avec des incubateurs à faible coût et connectés à l'IoT, tandis que les start-ups pionnières développent des capteurs sans adhésif, des enveloppes de photothérapie portables et des moteurs de nutrition guidés par IA. L'intensité concurrentielle est appelée à augmenter à mesure que les codes de remboursement de la télésurveillance arrivent à maturité, élargissant l'accès aux pools de revenus des soins à domicile au sein du marché des équipements de soins fœtaux et néonataux.
Leaders du Secteur des Équipements de Soins Fœtaux et Néonataux
Dragerwerk AG & Co. KGaA
Atom Medical Corporation
GE Healthcare
Koninklijke Philips NV
Becton, Dickinson and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de soins fœtaux et néonataux
- Atom Medical Corp.
- Beckton Dickinson
- Dragerwerk
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Masimo Corp.
- Medtronic
- Natus Medical
- Phoenix Medical Systems
- Vyaire Medical
- Fisher & Paykel Healthcare
- ICU Medical
- Nihon Kohden Corp.
- Inspiration Healthcare Group plc
- Mennen Medical Group
- Fanem LTDA
- Bispectral Medical
- Heinen + Löwenstein GmbH
- Utah Medical Products
Lire l’analyse des entreprises de équipements de soins fœtaux et néonataux

Opportunités de marché et perspectives d'avenir
L'espace blanc s'élargit là où la surveillance et la thermorégulation dépassent le matériel fixe de chevet pour aller vers des plateformes portables, sans fil et intégrées aux flux de travail, favorisant une sortie plus précoce et des soins distribués. Les autorisations 510(k) de la FDA en 2026 indiquent une dynamique commerciale dans cette direction, notamment mOm Incubators pour un concept d'incubateur portable (mOm Essential Incubator) et Sibel Health pour une plateforme de surveillance materno-fœtale entièrement sans fil (ANNE Maternal). Pour les fournisseurs, l'enjeu clé est d'offrir une mobilité cliniquement robuste, comme une réduction de la charge de câblage et une capture continue, tout en respectant les exigences de cybersécurité et de système qualité qui apparaissent dans les achats hospitaliers.
Un deuxième domaine d'opportunité consiste à intégrer les capacités d'IA dans des modèles de distribution évolutifs et des voies de commercialisation régionales. L'obtention par BrightHeart du marquage CE en juin 2026 pour sa plateforme B-Right AI élargit le champ d'action adressable pour l'échographie prénatale assistée par IA dans l'UE, tandis que des partenariats tels que celui entre Wavelet Medical et Aegis Ventures visant à commercialiser une surveillance non invasive de l'EEG fœtal reflètent une évolution vers de nouvelles modalités d'évaluation fœtale avec des essais cliniques multisites. Dans le flux de travail néonatal, les écosystèmes connectés reliant dispositifs et processus de soins gagnent du terrain, notamment l'acquisition de Keriton par Natus Sensory (janvier 2026) pour ajouter la gestion de l'alimentation basée sur le cloud aux portefeuilles de soins néonatals. Cela favorise des offres intégrées combinant surveillance, aide à la décision et documentation au sein d'une seule plateforme.
Recent Industry Developments in Marché des équipements de soins fœtaux et néonataux
- Février 2026 : GE HealthCare a annoncé une collaboration avec BrightHeart pour rendre la plateforme B-Right AI de BrightHeart disponible via le Voluson Solution Store pour les examens échographiques prénataux. Cette initiative élargit l'approche de marketplace numérique de GE HealthCare pour déployer un support de décision clinique tiers sur l'ensemble de sa base installée Voluson et accroît la pression concurrentielle sur les fournisseurs de logiciels d'échographie IA autonomes.
- Octobre 2025 : GE HealthCare a lancé CareIntellect for Perinatal, une application SaaS axée sur le cloud conçue pour fournir des informations sur les soins maternels et fœtaux. Ce lancement étend le portefeuille périnatal de GE HealthCare au-delà du matériel vers les données longitudinales et les logiciels de flux de travail, répondant à la demande des prestataires pour une analytique unifiée à travers les parcours de soins maternels et néonatals.
- Février 2024 : GE HealthCare a obtenu l'autorisation 510(k) de la FDA pour la solution de patch sans fil Novii+ destinée à la surveillance maternelle et fœtale. Cette autorisation pour un patch sans fil soutient l'adoption par les hôpitaux d'une surveillance sans attaches pendant le travail et renforce le passage vers des modalités portables et portables qui s'intègrent dans des systèmes de surveillance périnatale plus larges.


Marché des équipements de soins fœtaux et néonataux Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Cette méthodologie couvre les équipements conçus spécifiquement pour diagnostiquer, surveiller, réchauffer, ventiler ou traiter les fœtus et les nouveau-nés jusqu'à 28 jours. Le chiffre d'affaires est comptabilisé à partir des ventes de nouveaux dispositifs, principalement liés aux unités d'obstétrique et aux unités de soins intensifs néonatals.
Exclusions du champ d'application : nous excluons les accessoires et consommables à usage unique, ainsi que les moniteurs maternels généraux qui ne sont pas spécifiques aux soins fœtaux ou néonatals.
Aperçu de la segmentation
- Dopplers Fœtaux
- Dispositifs d'Imagerie par Résonance Magnétique (IRM) Fœtale
- Dispositifs d'Échographie
- Oxymètres de Pouls Fœtaux
- Autres Équipements de Soins Fœtaux
- Équipements de Soins Néonataux
- Incubateurs
- Dispositifs de Surveillance Néonatale
- Équipements de Photothérapie
- Dispositifs d'Assistance et de Surveillance Respiratoires
- Autres Équipements de Soins Néonataux
- Dispositifs d'Imagerie par Résonance Magnétique (IRM) Fœtale
- Par Utilisateur Final
- Hôpitaux
- Cliniques de Maternité et Centres d'Accouchement
- Environnements de Soins à Domicile
- Par Modalité
- Dispositifs Autonomes
- Dispositifs Portables/Portatifs
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir la limite du marché et déterminer les premiers indicateurs de la demande, nous nous sommes d'abord appuyés sur des sources publiques décrivant les naissances vivantes, la prévalence de la prématurité et les tendances de capacité hospitalière. Les intrants courants provenaient de l'Organisation mondiale de la santé, de l'UNICEF, de la Banque mondiale, des statistiques de santé de l'OCDE et des agences nationales de santé, qui publient des indicateurs de résultats néonatals et des tendances de dépenses de santé.
Nous avons ensuite utilisé les rapports annuels des fabricants, les présentations aux investisseurs, les brochures de produits, les références réglementaires et normatives, et des revues médicales réputées pour cartographier les types d'équipements et leur usage courant dans les unités de soins intensifs néonatals et les salles d'accouchement. Pour les vérifications croisées d'échelle et d'exposition par catégorie, nous avons également consulté des abonnements payants fournissant des données financières d'entreprises et des bases de données de brevets, ce qui a aidé à confirmer l'orientation des produits et de l'innovation. Les sources de recherche documentaire citées sont illustratives, et nous avons examiné des documents publics supplémentaires pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les analyses ont été validées grâce à des entretiens d'experts et des enquêtes structurées avec des équipes d'achat hospitalières, des cliniciens en néonatalogie, des ingénieurs biomédicaux, des distributeurs et des partenaires de service dans les principales régions. Ces échanges ont permis de confirmer les cycles de remplacement, la manière dont les prix évoluent selon la classe d'équipement, et les différences d'adoption entre les unités de soins intensifs néonatals à haute acuité et les maternités de plus petite taille, avant que les hypothèses ne soient intégrées définitivement au modèle.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 13 % | APAC : 49 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 30 % |
| Petits acteurs : 14 % | Managers : 58 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement a utilisé une approche hybride descendante et ascendante. Le point de départ était un bassin de demande reconstitué à partir des naissances vivantes, de la prévalence des naissances prématurées, de l'intensité des admissions en unités de soins intensifs néonatals et de l'infrastructure des établissements par région. Nous avons ensuite traduit cela en besoins d'équipement en utilisant des ratios de lits typiques et des parcours de soins.
Pour maintenir des résultats réalistes, nous avons corroboré les totaux avec des vérifications ascendantes sélectives, y compris des fourchettes de prix de vente moyen (ASP) échantillonnées multipliées par les volumes unitaires pour les classes de dispositifs clés, ainsi que des retours des canaux de distribution sur les modèles d'achat et la demande de remplacement.
Les moteurs du modèle comprenaient les ajouts de lits en unités de soins intensifs néonatals, les cycles de remplacement des incubateurs et des réchauffeurs, la pénétration de la surveillance fœtale dans les accouchements hospitaliers, l'utilisation du soutien respiratoire en soins néonatals, et l'évolution des ASP par catégorie d'équipement. Les variations d'ASP ont été ajustées pour tenir compte des évolutions de mix vers des systèmes de surveillance intégrés. Les prévisions ont utilisé une analyse de scénarios, avec des trajectoires de croissance de base testées par rapport aux points de vue d'experts sur le financement néonatal, le calendrier des dépenses d'investissement hospitalières, et l'adoption dans les marchés émergents. Lorsque les données directes par pays n'étaient pas suffisamment cohérentes, nous avons utilisé des ratios proxy provenant de systèmes de santé comparables pour combler les lacunes.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment les discussions sur la base installée d'équipements, la saisonnalité des achats hospitaliers, et l'exposition directionnelle du chiffre d'affaires des entreprises aux catégories de soins néonatals et fœtaux. Si une valeur aberrante apparaissait au niveau d'un pays ou d'un groupe de produits, nous avons revu les hypothèses et recontacté certains répondants pour confirmer si l'écart reflétait des changements de prix, le calendrier des appels d'offres, ou une véritable évolution de la demande.
Avant la validation finale, le modèle et les hypothèses font l'objet de plusieurs examens par les analystes afin de garantir la cohérence de la logique, du nombre d'unités et des conversions de devises entre les régions. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires lorsque des événements importants surviennent, suivies d'un examen final avant livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché mondial des équipements de soins fœtaux et néonatals selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les équipements de soins fœtaux et néonatals diffèrent souvent car les études ne s'accordent pas toujours sur ce qui est comptabilisé comme chiffre d'affaires d'équipement, sur les cadres de soins inclus, et sur la manière dont les prix sont normalisés entre les régions. Les différences peuvent également provenir de l'année de référence choisie et de la manière dont l'inflation et la devise sont traitées lorsque d'anciens points d'ASP sont reportés dans une prévision.
Pendant le cycle d'actualisation, les fourchettes d'ASP et le calendrier des devises sont revérifiés en utilisant des retours d'achat récents, puis réconciliés avec les derniers signaux de catégorie avant que le total ne soit finalisé. C'est pourquoi Mordor Intelligence peut ne pas correspondre aux estimations qui conservent d'anciens taux de change ou qui intègrent les consommables dans les totaux d'équipement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,68 milliards USD (2025) | |
| Cabinet de conseil mondial A | 6,04 milliards USD (2024) | Utilise une année de référence différente et présente des points de référence historiques incohérents sur la même page, ce qui peut compresser la valeur de départ si les niveaux d'ASP antérieurs et les répartitions par catégorie ne sont pas actualisés simultanément. |
| Éditeur sectoriel B | 8,58 milliards USD (2025) | Reflète souvent une approche de comptabilisation plus large autour des configurations de soins néonatals, ce qui peut faire augmenter le total si des ensembles de dispositifs connexes ou une couverture plus large des cadres de soins sont inclus sans exclusions claires pour les consommables. |
Dans l'ensemble, l'écart s'explique principalement par des choix de calendrier et de périmètre, notamment la manière dont les prix sont mis à jour et quels éléments se trouvent à l'intérieur du périmètre des équipements. En reliant les données aux indicateurs observables de naissances et de soins en unités de soins intensifs néonatals, et en validant les évolutions de prix avec des retours récents des acheteurs, l'estimation reste traçable à des fins de planification.


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché Mondial des Équipements de Soins Fœtaux et Néonataux ?
La taille du Marché Mondial des Équipements de Soins Fœtaux et Néonataux devrait atteindre 10,28 milliards USD en 2026 et croître à un CAGR de 6,23 % pour atteindre 13,91 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des équipements de soins fœtaux et néonataux ?
Le marché a atteint 10,28 milliards USD en 2026 et devrait progresser jusqu'à 13,91 milliards USD d'ici 2031, reflétant un CAGR de 6,23 %.
Quel segment connaît la croissance la plus rapide sur le marché des équipements de soins fœtaux et néonataux ?
Les dispositifs de surveillance fœtale basés sur l'IA se développent à un CAGR de 7,78 % jusqu'en 2031, dépassant les ventes d'équipements néonataux.
Pourquoi les dispositifs portables et portatifs gagnent-ils en popularité ?
La connectivité sans fil, les avantages de mobilité maternelle et une intégration plus facile des soins à domicile stimulent un CAGR de 8,43 % pour les systèmes portables.
Comment les changements réglementaires influencent-ils la croissance du marché ?
Les nouvelles règles de la FDA en matière de cybersécurité et de système de qualité ajoutent des coûts et du temps aux approbations, réduisant le CAGR prévu d'environ 1,1 point de pourcentage.
Quel rôle joue l'IA dans les équipements de soins néonataux et fœtaux ?
Les algorithmes d'IA permettent une analyse prédictive pour l'évaluation cardiaque, le dosage nutritionnel et la prévision de la jaunisse, améliorant les résultats et ouvrant de nouveaux revenus.
Quelle région offre le plus grand potentiel de croissance ?
L'Asie-Pacifique est en tête avec un CAGR de 8,74 %, alimenté par les investissements gouvernementaux et l'adoption rapide des outils de diagnostic basés sur l'IA.
Dernière mise à jour de la page le:



