
Taille et part du marché des dispositifs de surveillance de la fréquence cardiaque fœtale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.99 Milliards de dollars |
| Taille du Marché (2031) | 1.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
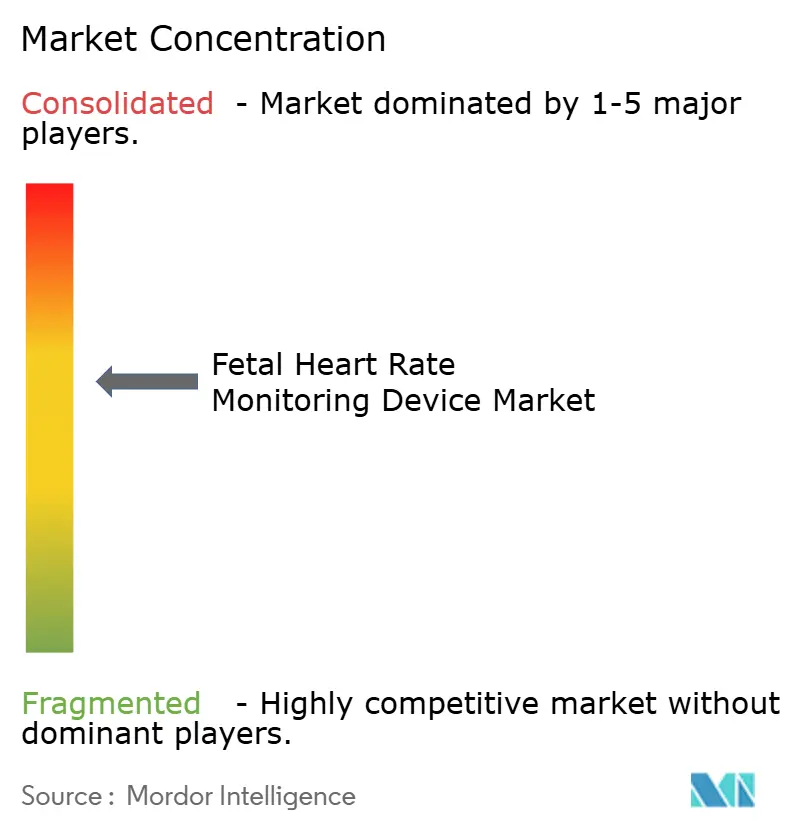
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de surveillance de la fréquence cardiaque fœtale par Mordor Intelligence
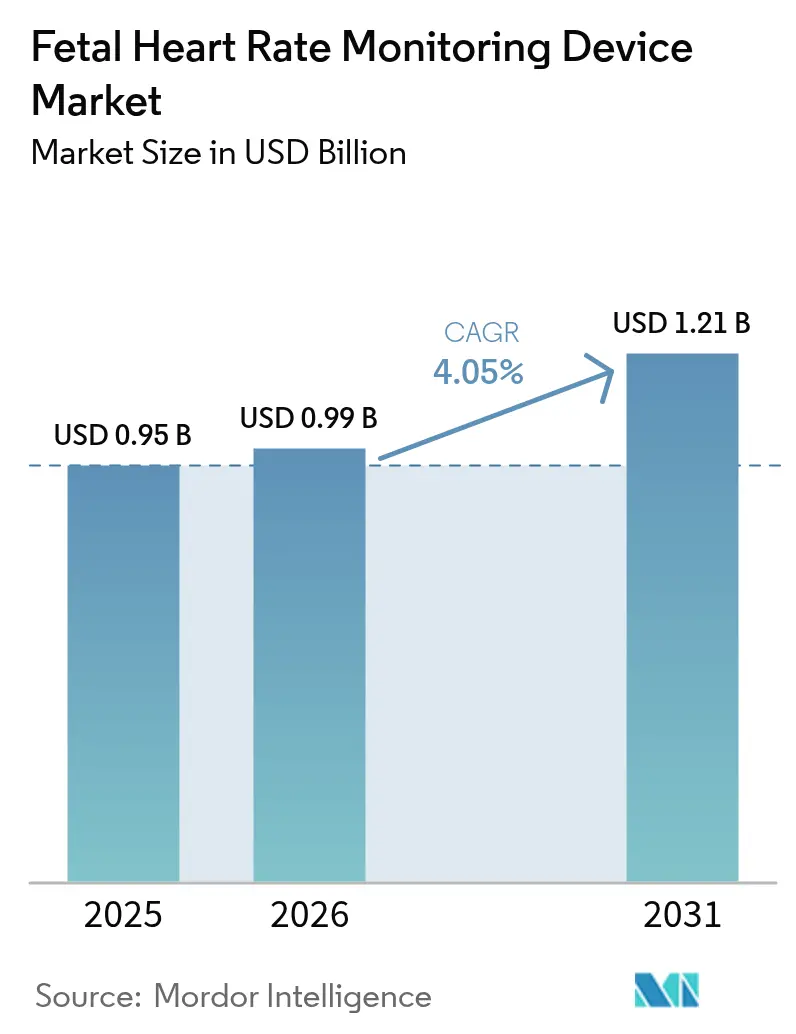
La taille du marché des dispositifs de surveillance de la fréquence cardiaque fœtale était évaluée à 0,95 milliard USD en 2025 et est estimée croître de 0,99 milliard USD en 2026 pour atteindre 1,21 milliard USD d'ici 2031, à un CAGR de 4,05 % durant la période de prévision (2026-2031). Les gains réguliers découlent de l'augmentation des naissances mondiales, de l'adoption croissante des moniteurs à patch sans fil et de l'accroissement des dépenses gouvernementales consacrées à la santé maternelle, notamment en Asie-Pacifique où les hôpitaux publics à plusieurs niveaux modernisent les soins périnatals. La demande bénéficie également des pratiques de médecine défensive en Amérique du Nord qui favorisent une surveillance complète afin de réduire les risques de litiges. Les fournisseurs de technologie concentrent leurs efforts sur le nettoyage de signal assisté par IA, l'interopérabilité et la connectivité cloud plutôt que sur les prix, reflétant la préférence des prestataires pour la précision diagnostique plutôt que la réduction des coûts. Les plateformes portables et portées catalysent de nouveaux flux de revenus dans les programmes de surveillance à domicile remboursés sous les codes de télé-obstétrique, tandis que les agréments réglementaires multi-régions stricts et les régimes de remboursement inégaux tempèrent la croissance dans certains marchés émergents.
Principaux enseignements du rapport
- Par type de produit, les moniteurs externes ont dominé avec une part de revenus de 63,68 % en 2025 ; les dispositifs portables à patch devraient se développer à un CAGR de 10,62 % jusqu'en 2031.
- Par technologie, les ultrasons Doppler ont détenu 50,94 % de la part du marché des dispositifs de surveillance de la fréquence cardiaque fœtale en 2025, tandis que l'électrocardiographie fœtale devrait croître à un CAGR de 11,18 % jusqu'en 2031.
- Par portabilité, les systèmes mobiles ont représenté 62,10 % de la taille du marché des dispositifs de surveillance de la fréquence cardiaque fœtale en 2025 et progresseront à un CAGR de 8,74 % jusqu'en 2031.
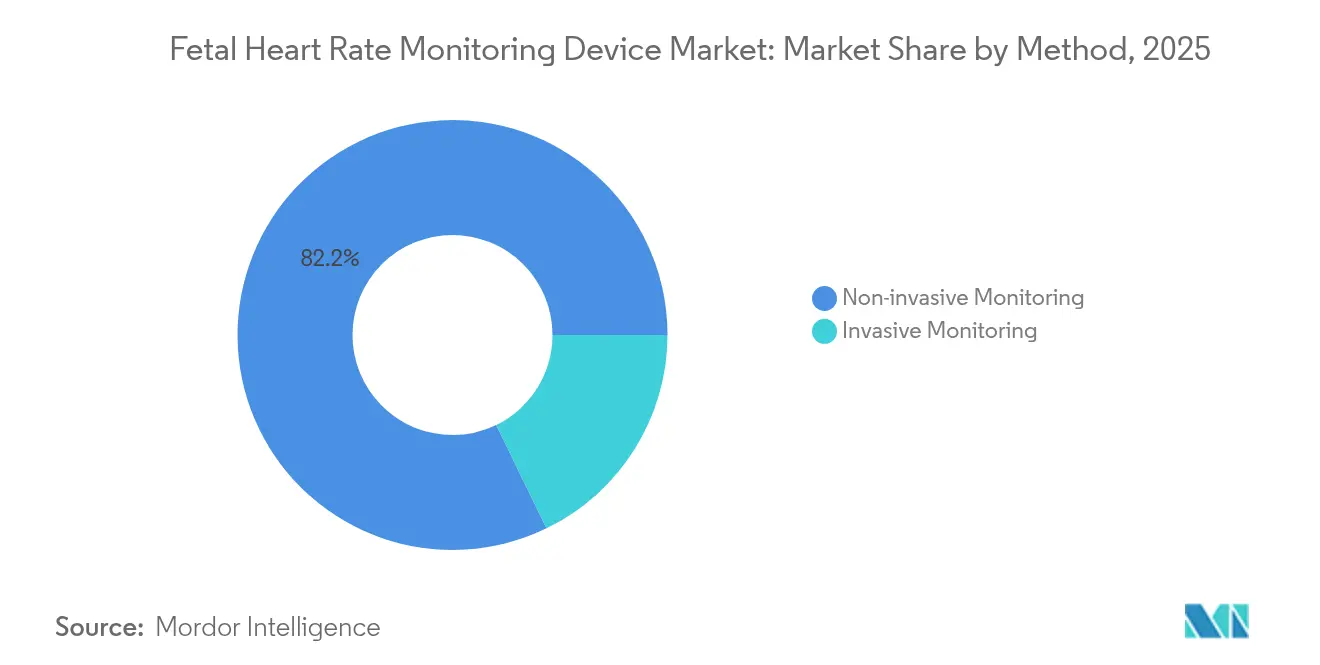
- Par méthode, les solutions non invasives ont dominé avec une part de 82,20 % en 2025 ; les approches invasives restent limitées aux accouchements à haut risque.
- Par utilisateur final, les hôpitaux ont représenté 64,75 % de la demande en 2025, tandis que les structures de soins à domicile enregistrent le CAGR le plus rapide de 10,93 % jusqu'en 2031.
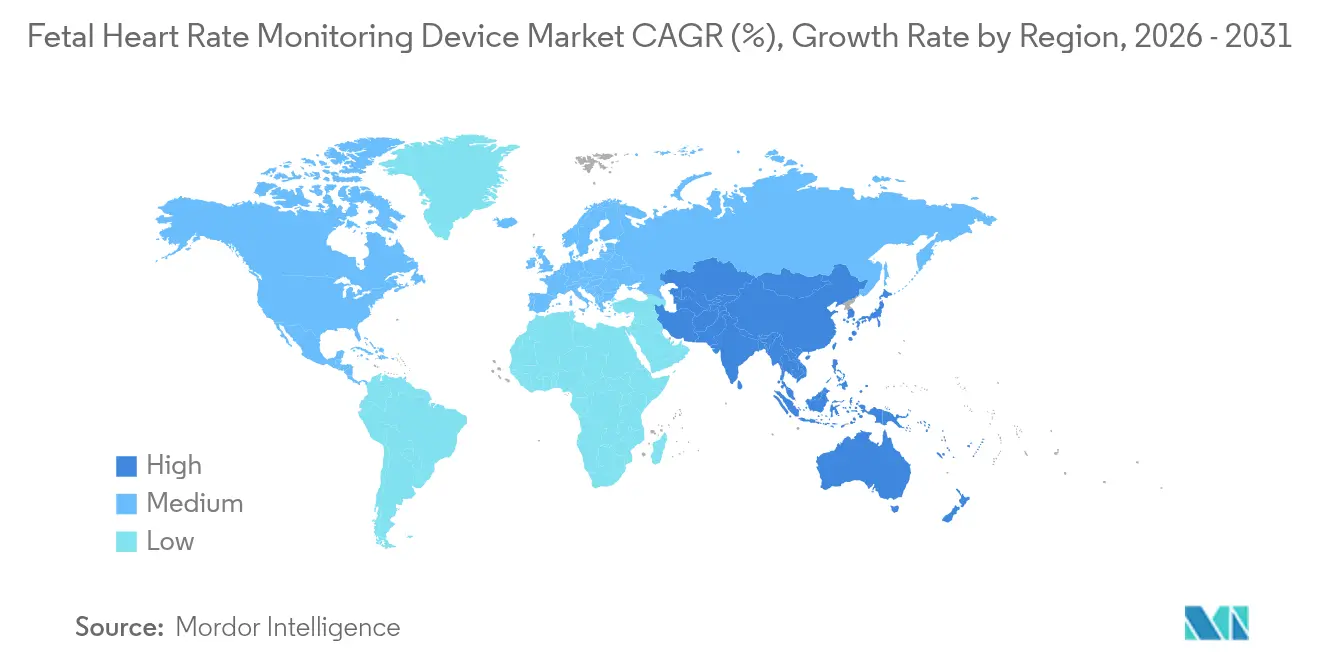
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 42,10 % en 2025 et l'Asie-Pacifique devrait se développer à un CAGR de 8,71 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact approximatif (%) sur les prévisions du CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Avancées technologiques dans les moniteurs sans fil et portables | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Augmentation du taux de natalité mondial et des accouchements prématurés | +0.8% | Cœur APAC, extension vers le MEA | Long terme (≥ 4 ans) |
| Programmes gouvernementaux et des ONG en matière de santé maternelle | +0.7% | Mondial, concentré dans les marchés émergents | Long terme (≥ 4 ans) |
| Forte adoption des appareils Doppler à usage domestique | +0.6% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Nettoyage de signal assisté par IA réduisant les faux positifs | +0.5% | Mondial, conduit par les marchés développés | Court terme (≤ 2 ans) |
| Expansion du remboursement de la télé-obstétrique | +0.4% | Amérique du Nord, marchés sélectifs de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Avancées technologiques dans les moniteurs sans fil et portables
Les moniteurs à patch sans fil permettent une surveillance continue sans restreindre la mobilité maternelle. Le patch imperméable Novii+ de GE HealthCare capture la fréquence cardiaque fœtale, la fréquence cardiaque maternelle et l'activité utérine à partir de 34 semaines de gestation, maintenant l'intégrité du signal quelle que soit l'indice de masse corporelle[1]GE HealthCare, "Novii Wireless Patch System Fetal Monitor," gehealthcare.com. Le système Avalon CL de Philips, rapidement homologué lors de l'urgence liée à la COVID-19, a accéléré l'adoption hospitalière de modules sans fil réduisant le temps de repositionnement des infirmières. Les hôpitaux rapportent des scores de confort patient plus élevés et des délais d'admission à l'accouchement plus courts, renforçant les incitations au remboursement liées aux indicateurs de satisfaction. La diffusion des données à distance vers les dossiers médicaux électroniques s'aligne sur les modèles de soins basés sur la valeur qui récompensent les décisions cliniques en temps opportun. La tendance soutient également l'évolution vers des salles de travail décentralisées configurées pour des expériences d'accouchement centrées sur la famille.
Augmentation du taux de natalité mondial et des accouchements prématurés
Les établissements d'Asie-Pacifique font face à un nombre croissant d'accouchements institutionnels à mesure que les familles urbaines choisissent les accouchements en milieu hospitalier. Le réseau maternel de 26 000 établissements en Chine garantit à 90 % des ménages l'accès à une clinique dans un rayon de 15 minutes, stimulant les installations d'équipements. Environ 15 millions de naissances prématurées annuelles nécessitent une surveillance fœtale continue, augmentant la demande de moniteurs de haute acuité. Une étude de l'Université d'Helsinki portant sur 214 000 naissances a associé la surveillance externe combinée à l'enregistrement du pouls maternel à une incidence réduite d'encéphalopathie néonatale. Les directives fondées sur les preuves élargissent par conséquent les protocoles de surveillance dans les hôpitaux secondaires d'Inde et d'Indonésie, soutenant ainsi une adoption accrue des dispositifs.
Programmes gouvernementaux et des ONG en matière de santé maternelle
Le thème de la Journée mondiale de la santé 2025 de l'OMS « Des débuts sains, des avenirs pleins d'espoir » mobilise des financements pour réduire les 300 000 décès maternels annuels. La stratégie 2025-2030 du FNUAP met en avant les outils numériques pour la surveillance prénatale, orientant les achats vers des moniteurs interopérables[2]Fonds des Nations Unies pour la population, "Start with Her: UNFPA Strategy for Reproductive, Maternal and Newborn Health and Well-Being 2025–2030," unfpa.org. Le programme de santé communautaire du Mozambique, soutenu par l'OMS et l'UNICEF, forme les agents de santé à la surveillance essentielle lors de l'accouchement, suscitant une demande de base pour des unités Doppler durables. Ces initiatives canalisent le financement par subventions vers les cliniques locales, réduisant les obstacles au capital initial.
Nettoyage de signal assisté par IA réduisant les faux positifs
L'intelligence artificielle s'attaque à l'interprétation erronée et aux taux élevés de césariennes liés à la cardiotocographie. Les chercheurs de la Clinique Mayo ont développé un stéthoscope à IA qui a doublé la précision diagnostique de la cardiomyopathie péripartum. La Société pour la médecine materno-fœtale a montré que l'IA améliorait la détection des malformations cardiaques congénitales lors des examens de routine, aidant les établissements disposant d'une expertise limitée en cardiologie fœtale. L'autorisation FDA 2024 de BrightHeart pour un logiciel d'échographie assisté par IA témoigne de la confiance réglementaire envers les outils algorithmiques. Alors que 95,5 % des obstétriciens pratiquent la médecine défensive face aux craintes de faute professionnelle, les technologies qui réduisent les fausses alarmes présentent un fort attrait commercial.
Analyse de l'impact des freins*
| Frein | Impact approximatif (%) sur les prévisions du CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Agréments réglementaires multi-régions pour les dispositifs | -0.9% | Mondial ; plus sévère dans l'UE après la RDM | Long terme (≥ 4 ans) |
| Capex élevé et remboursement inégal | -0.7% | Mondial ; aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Risque de litiges liés à la CTG | -0.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Préoccupations relatives à la confidentialité des données sur les plateformes cloud | -0.3% | Mondial ; plus strict dans l'UE sous le RGPD | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Agréments réglementaires multi-régions stricts pour les dispositifs
Les régimes réglementaires divergents augmentent les coûts de développement et prolongent les délais de mise sur le marché. Le Règlement européen sur les dispositifs médicaux impose des preuves cliniques rigoureuses et une surveillance après commercialisation, tandis que les amendements 2024 de la FDA au Règlement sur les systèmes qualité s'alignent sur la norme ISO 13485 tout en introduisant de nouvelles couches de documentation. Le Japon exige des données cliniques nationales, ce qui pèse sur les acteurs étrangers. Les frais d'utilisation atteignant 365 657 USD pour les approbations préalables à la mise sur le marché pèsent lourdement sur les start-ups, limitant la diversité sur le marché des dispositifs de surveillance de la fréquence cardiaque fœtale[3]Federal Register, "Medical Devices; Quality System Regulation Amendments," federalregister.gov.
Capex élevé et remboursement insuffisant
Les moniteurs de chevet complets coûtent aux hôpitaux plus de 40 000 USD par unité, tandis que les voies de remboursement peinent à suivre les avancées technologiques. Le Guide de connaissance du remboursement du NIH note que l'autorisation FDA ne garantit pas la prise en charge par les payeurs. Aetna classe la surveillance de l'activité utérine à domicile comme expérimentale, bloquant le paiement de nombreux programmes ambulatoires. Cigna ne finance que les dispositifs physiologiques à distance avec transmission automatisée des données, excluant les appareils Doppler bas de gamme. Par conséquent, certains hôpitaux diffèrent leurs mises à niveau ou orientent leurs achats vers des modèles de moindre spécification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les moniteurs externes conservent leur primauté, les dispositifs portables progressent fortementLes dispositifs externes ont généré 63,68 % des revenus de 2025, soulignant la confiance bien ancrée des cliniciens dans les systèmes Doppler à ceinture et CTG. La taille du marché des dispositifs de surveillance de la fréquence cardiaque fœtale pour les moniteurs externes devrait progresser à un CAGR conservateur de 3,32 % à mesure que la demande de remplacement suit les cycles d'investissement typiques de sept ans. Les patchs portables, bien que de niche en valeur absolue, affichent un CAGR de 10,62 % à mesure que les sages-femmes adoptent la mobilité sans câble qui raccourcit les rotations en salle de travail. Le moniteur Stork en vente libre de Masimo illustre l'élan réglementaire vers le suivi prénatal accessible aux consommateurs. Les hôpitaux intègrent les patchs dans des flux de travail hybrides — triage initial sur ceintures suivi de patchs pour maintenir la surveillance lors de la déambulation. Les électrodes internes au scalp conservent une petite part pour les accouchements complexes nécessitant une acquisition directe de l'onde R.
Le confort de l'utilisateur et l'efficacité des flux de travail favorisent l'évolution des préférences. Les dispositifs portables éliminent la réapplication de gel et les ajustements de ceinture, réduisant la charge de travail des infirmières lors des périodes de pointe d'accouchements. La plateforme cloud d'INVU permet aux médecins de consulter des tracés en direct depuis des cliniques distantes, élargissant l'accès dans les déserts obstétricaux. Des prototypes universitaires tels que l'Electric Potential Sensing promettent un ECG externe sans gel, ouvrant une voie à plus long terme pour les dispositifs portables non adhésifs. À mesure que les codes de remboursement convergent autour de la surveillance à domicile, les fournisseurs positionnent des modèles d'abonnement regroupant matériel, analyses et téléconsultation.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de technologie :
le Doppler domine, l'ECG fœtal s'accélèreLes ultrasons Doppler ont conservé une part de 50,94 % en 2025, bénéficiant de programmes de formation bien établis et de réseaux de réparation omniprésents. Néanmoins, le segment de l'électrocardiographie fœtale (FECG) enregistre un CAGR de 11,18 % jusqu'en 2031, car l'analyse objective des formes d'onde répond aux craintes de variabilité entre observateurs. La part de marché des dispositifs de surveillance de la fréquence cardiaque fœtale détenue par le Doppler devrait légèrement diminuer à mesure que les centres tertiaires pilotent la FECG multicanale combinée à des modules de prédiction par IA. L'autorisation CTG Analysis 2025 de Huntleigh démontre un perfectionnement continu des logiciels Doppler plutôt qu'un remplacement du matériel.
Les preuves cliniques alimentent l'essor de la FECG. Des revues de la littérature mettent en évidence une réduction des fausses alarmes et une détection plus claire des arythmies comparée au Doppler. Cependant, les coûts initiaux élevés et les courbes d'apprentissage limitent l'adoption aux unités à haut risque. La magnétocardiographie reste limitée à la recherche en raison des exigences d'installations blindées et des coûts de plusieurs millions de dollars. La CTG reste la méthode de routine pour les gestations gémellaires où le tracé dual de la fréquence cardiaque fœtale est nécessaire, et de nouveaux algorithmes séparent désormais automatiquement les signaux même lorsque les fréquences cardiaques se chevauchent.
Par portabilité :
les plateformes mobiles ancrent la croissance présente et futureLes moniteurs portables ont représenté 62,10 % des ventes de 2025 et affichent un CAGR de 8,74 %, indiquant le double avantage de la position dominante et de l'expansion. L'autonomie de batterie dépassant 10 heures et la connectivité Wi-Fi permettent une observation continue en dehors des salles de travail traditionnelles, cruciale pour les centres d'accouchement dirigés par des sages-femmes. L'iCTG de Melody International, déployé dans 16 nations, illustre la portée mondiale des appareils hybrides ECG fœtal et Doppler portables. Les consoles non portables persistent dans les unités de soins intensifs où l'intégration aux tableaux de bord de surveillance centralisée prime sur les considérations de mobilité.
La tendance s'aligne sur la refonte des hôpitaux qui favorisent les suites de maternité à chambre unique. Les dispositifs portables accompagnent les futures mères du triage jusqu'à la récupération post-partum, réduisant les transferts de dispositifs qui risquent de créer des lacunes dans les données. Les biocapteurs épidermiques émergents décrits dans Nature Communications laissent entrevoir un continuum futur où des patchs ultraminces transmettent des données aux moniteurs de chevet ou aux smartphones sans interruption. Les fournisseurs répondent en intégrant la technologie Bluetooth à faible consommation et le chiffrement WPA3 pour satisfaire aux audits de cybersécurité.
Par méthode :
les techniques non invasives maintiennent leur position dominante sur le marchéLa surveillance non invasive a représenté 82,20 % des revenus de 2025 et progresse à un CAGR de 7,83 % car la sécurité et l'expérience patient restent primordiales. La taille du marché des dispositifs de surveillance de la fréquence cardiaque fœtale pour les solutions non invasives bénéficie d'algorithmes d'IA qui filtrent les interférences du rythme cardiaque maternel, réduisant l'écart de précision avec les électrodes invasives. Les méthodes invasives, bien qu'indispensables dans les cas de liquide méconial ou d'obésité où les signaux externes se dégradent, connaissent une demande stagnante en raison des exigences en personnel spécialisé.
Les débats cliniques se poursuivent. Une cohorte éthiopienne a montré que la surveillance électronique fœtale continue augmentait la fréquence des césariennes sans bénéfice néonatal dans les grossesses à faible risque. À l'inverse, les centres à haut risque citent l'analyse du segment ST en temps réel de la FECG pour la détection de l'hypoxie intrapartum. La R&D du secteur s'oriente donc vers des systèmes hybrides : des électrodes adhésives activées uniquement en cas de perte du signal externe, minimisant l'invasivité inutile tout en préservant une capacité de secours.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les hôpitaux en tête, la surveillance à domicile progresseLes hôpitaux ont généré 64,75 % de la demande de 2025, ancrés par des protocoles de surveillance intrapartum obligatoires. Les circuits de soins à domicile, cependant, enregistrent un CAGR de 10,93 % à mesure que les payeurs publics et privés élargissent le remboursement de la télé-obstétrique. Les mises à jour de la politique du CMS fin 2024 récompensent les modèles de consultation prénatale virtuelle qui s'appuient sur des appareils Doppler opérés par le patient transmettant des données en continu aux cliniciens. Les cliniques spécialisées utilisent des parcours hybrides — visites initiales sur site, suivies d'évaluations à distance pour les cas à faible risque — réduisant les contraintes de déplacement pour les populations rurales.
La confiance des consommateurs repose sur la sécurité des données. Les modifications des règles HIPAA renforcent les mandats de chiffrement pour les informations sur la santé reproductive, incitant les fabricants à certifier des piles de chiffrement de bout en bout. Le programme MamaWell du Japon intègre les signes vitaux portables avec le support de chat des sages-femmes, illustrant les modèles de télésurveillance sponsorisés par les assureurs dans les économies avancées. À mesure que les épisodes prénatals à distance augmentent, les fournisseurs de plateformes regroupent des tableaux de bord analytiques, la formation des utilisateurs et des lignes d'assistance 24h/24 et 7j/7 pour satisfaire aux indicateurs de qualité des payeurs.
Analyse géographique
Marché des Dispositifs de Surveillance du Rythme Cardiaque Fœtal en Amérique du Nord
L'Amérique du Nord a représenté 42,10 % des revenus de 2025 grâce à des politiques complètes de couverture Medicare et des assureurs privés qui absorbent les coûts d'investissement pour les moniteurs de nouvelle génération. Des condamnations élevées pour faute médicale, illustrées par un verdict de 120 millions USD pour retard de césarienne, maintiennent les hôpitaux vigilants quant à la qualité des tracés et à la documentation. Les initiatives fédérales visant à réduire la mortalité maternelle incitent à l'acquisition de systèmes améliorés par l'intelligence artificielle, tandis que le renforcement des dispositions HIPAA renforce la confiance dans le stockage en nuage. Les contrats de service fournisseurs privilégiant la disponibilité des équipements protègent contre les incidents de rançongiciels signalés par les révisions proposées de la règle de sécurité.
Marché des Dispositifs de Surveillance du Rythme Cardiaque Fœtal en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,71 % jusqu'en 2031, portée par des pressions démographiques et des investissements massifs en santé publique. Le réseau maternel de la Chine garantit un accès physique quasi universel, et les mises à niveau d'accréditation hospitalière exigent des moniteurs fœtaux modernes. Les Ayushman Arogya Mandirs de l'Inde intègrent la surveillance fœtale dans les soins primaires, soutenus par le financement de la Mission nationale de santé. Les start-ups régionales exploitent la cardiotocographie mobile à faible coût pour desservir les cliniques rurales sans électricité de réseau, élargissant ainsi la base de clientèle adressable. Néanmoins, les délais variés d'approbation des dispositifs et le remboursement fragmenté ralentissent l'adoption uniforme.
Marché des Dispositifs de Surveillance du Rythme Cardiaque Fœtal en EMEA
L'Europe maintient une expansion modérée, la conformité au RDM allongeant les cycles de renouvellement des produits. Les hôpitaux évaluent l'investissement dans des moniteurs équipés d'intelligence artificielle face aux contraintes budgétaires imposées par les systèmes de santé nationaux. Le RGPD influence la conception des systèmes : les fournisseurs intègrent des serveurs sur site ou des nuages hébergés dans l'UE pour satisfaire aux règles de souveraineté des données. Des projets pilotes scandinaves, tels que l'application smartphone Mum-Care en Norvège, illustrent l'adhésion de la région au soutien prénatal numérique, mais la commercialisation dépend de l'harmonisation du remboursement entre plusieurs pays. Le Moyen-Orient et l'Afrique connaissent des poches d'innovation ; le registre numérique de santé reproductive de la Jordanie illustre une planification des services fondée sur les données, tandis que les sages-femmes ougandaises utilisent l'échographie par intelligence artificielle pour pallier le manque de spécialistes.

Paysage concurrentiel
Les principaux fournisseurs s'appuient sur de larges portefeuilles de produits, des analyses propriétaires et une expertise en intégration hospitalière plutôt que sur des baisses de prix. Le partenariat de sept ans de GE HealthCare avec Sutter Health déploie l'imagerie materno-infantile assistée par IA dans 24 établissements, démontrant des stratégies de services à valeur ajoutée. Philips intègre les moniteurs Avalon dans des tableaux de bord d'entreprise qui unifient les flux de données obstétricaux, néonatals et d'anesthésie.
Les challengers poursuivent des opportunités de niche. Nuvo collabore avec des praticiens en médecine materno-fœtale pour intégrer son dispositif portable INVU dans des parcours de télé-prénatal, en regroupant des frais d'abonnement par patient. Melody International cible les marchés humanitaires et de secours en cas de catastrophe avec une CTG portable à charge solaire. BrightHeart et Huntleigh obtiennent des approbations FDA pour des solutions logicielles uniquement, signalant une évolution vers une concurrence centrée sur les algorithmes. La cybersécurité émerge comme facteur de différenciation ; les hôpitaux exigent de plus en plus des plateformes cloud certifiées ISO 27001 alors que les attaques de rançongiciels menacent la sécurité des patients.
L'activité de fusions-acquisitions reste sélective, les acteurs établis acquérant des entreprises d'analyse par IA pour accélérer leurs feuilles de route de fonctionnalités. Le financement par capital-risque se concentre sur les start-ups qui combinent l'innovation en matière de capteurs avec des modèles de service prêts pour le remboursement. Les fabricants d'équipements d'origine régionaux en Inde et en Chine rivalisent sur les coûts mais font face à des limitations à l'exportation en vertu de règles de surveillance après commercialisation plus strictes. Dans l'ensemble, la dynamique concurrentielle repose davantage sur la validation technologique et l'étendue de la conformité réglementaire que sur l'échelle de fabrication.
Leaders du secteur des dispositifs de surveillance de la fréquence cardiaque fœtale
GE Healthcare
Siemens Healthineers
MedGyn Products Inc.
Cooper Companies, Inc
Fujifilm Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Surveillance du Rythme Cardiaque Fœtal
- Koninklijke Philips
- GE Healthcare
- Siemens Healthineers
- The Cooper Companies
- MedGyn Products
- Edan Instruments Inc.
- Bionet America
- Trismed Co. Ltd.
- Mindray
- Fujifilm Holdings Corp.
- Natus Medical
- Masimo
- Huntleigh Healthcare (Arjo)
- Atom Medical Corp.
- Analogic
- Spacelabs Healthcare
- Neoventa Medical AB
- Viatom Technology Ltd.
- Monica Healthcare
- Shenzhen Heal Force Bio-Medical
Lire l’analyse des entreprises de dispositif de surveillance du rythme cardiaque fœtal

Opportunités de marché et perspectives d'avenir
Les flux de travail de surveillance périnatale connectés au cloud et d'aide à la décision créent un espace vierge pour les fournisseurs capables de réunir la fréquence cardiaque fœtale (FCF), l'activité utérine et les signes vitaux maternels dans une vue clinique unique, tout en répondant aux exigences hospitalières en matière de cybersécurité et de confidentialité. GE HealthCare a commercialisé cette orientation avec CareIntellect for Perinatal (lancé en 2025, avec un positionnement axé sur le cloud) et a élargi son écosystème d'IA pour la santé des femmes grâce à une collaboration de février 2026 avec Diagnoly visant à intégrer des conseils d'IA en temps réel dans les examens échographiques fœtaux Voluson, renforçant l'attrait pour des plateformes interopérables qui réduisent l'interprétation manuelle dans les unités de travail et d'accouchement.
L'interprétation assistée par IA et l'utilisation plus précoce durant la gestation ouvrent également une voie de monétisation à court terme. Les autorisations de la FDA pour les analyses de surveillance fœtale, notamment PeriGen Patterns 3.0 (étendue en février 2025 pour prendre en charge la reconnaissance de motifs à partir de 32 semaines d'âge gestationnel) et Huntleigh/Arjo Dawes-Redman CTG Analysis (autorisation FDA 510(k) en mars 2025), renforcent la différenciation logicielle déployable sur les bases de moniteurs installées. Les feuilles de route produits combinant capteurs sans fil (y compris la surveillance par patch), algorithmes validés et intégration aux dossiers médicaux électroniques positionnent les fournisseurs pour remporter des appels d'offres liés aux mises à niveau d'hôpitaux publics multi-niveaux et aux programmes de télé-obstétrique, où la transmission des données, l'auditabilité et l'efficacité des flux de travail sont au cœur des décisions d'achat.
Recent Industry Developments in Marché des Dispositifs de Surveillance du Rythme Cardiaque Fœtal
- Février 2026 : GE HealthCare a collaboré avec Diagnoly pour intégrer les conseils d'IA Fetoly en temps réel dans les systèmes d'échographie pour la santé des femmes Voluson pour les examens fœtaux. Cette collaboration renforce les flux de travail prénatals assistés par IA en standardisant les étapes d'acquisition et d'interprétation entre les sites. Elle renforce également la fidélisation des fournisseurs à mesure que les hôpitaux recherchent des écosystèmes d'imagerie et de surveillance unifiés.
- Mars 2025 : Huntleigh Healthcare (Arjo) a obtenu l'autorisation FDA 510(k) pour l'analyse CTG Dawes-Redman destinée aux flux de travail de surveillance fœtale électronique. Cette autorisation soutient une adoption plus large de l'interprétation algorithmique des CTG dans les unités de travail et d'accouchement utilisant les moniteurs de la série Sonicaid TEAM3. Elle accentue l'accent mis sur les mises à niveau logicielles qui prolongent la valeur des flottes matérielles existantes.
- Février 2024 : GE HealthCare a obtenu l'autorisation FDA 510(k) pour la solution de surveillance maternelle et fœtale sans fil Novii+, une approche par patch conçue pour prendre en charge la surveillance non invasive sur une large part des naissances éligibles aux États-Unis. Cette autorisation soutient le passage du marché des sangles filaires vers la surveillance sans fil, ce qui améliore la mobilité maternelle et le flux de travail du personnel. Elle crée également une base pour combiner les flux de données des patchs avec l'analyse cloud dans des parcours de surveillance hybrides, à l'hôpital et à distance.


Marché des Dispositifs de Surveillance du Rythme Cardiaque Fœtal Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les dispositifs utilisés pour surveiller le rythme et la fréquence cardiaque d'un bébé pendant la grossesse et l'accouchement, en milieu hospitalier et ambulatoire. La taille du marché est exprimée en termes de revenus, sur la base des ventes de dispositifs de surveillance de la fréquence cardiaque fœtale utilisés pour une surveillance de routine et à risque plus élevé.
Exclusions du périmètre : nous excluons les équipements de surveillance néonatale et les outils de soins maternels plus larges qui ne mesurent pas directement la fréquence cardiaque fœtale.
Aperçu de la segmentation
- Par type de produit
- Dispositifs de surveillance interne de la FCF
- Dispositifs de surveillance externe de la FCF
- Moniteurs portables à patch
- Moniteurs Doppler à usage à distance/domicile
- Par type de technologie
- Dispositifs à ultrasons Doppler
- Surveillance électronique fœtale (CTG)
- Électrocardiographie fœtale (FECG)
- Magnétocardiographie
- Par portabilité
- Dispositifs portables
- Dispositifs non portables
- Par méthode
- Surveillance non invasive
- Surveillance invasive
- Par utilisateur final
- Hôpitaux
- Cliniques de maternité spécialisées
- Structures de soins à domicile
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le parcours de soins et traduire l'activité de grossesse et d'accouchement en demande de dispositifs, avant que les hypothèses du modèle ne soient arrêtées. Nous nous sommes appuyés sur des sources publiques telles que l'Organisation mondiale de la santé, la Banque mondiale, les CDC et les statistiques de santé de l'OCDE pour comprendre les naissances, les indicateurs de risque maternel et la capacité des systèmes de santé par pays.
Pour ancrer le volet dispositifs, nous avons examiné les informations réglementaires et d'étiquetage provenant de sources telles que la FDA américaine et des régulateurs publics similaires, ainsi que des discussions sur les recommandations cliniques et des articles de revues à comité de lecture sur les pratiques de surveillance fœtale. Les rapports annuels des entreprises, les présentations aux investisseurs et les médias réputés ont été utilisés pour recouper les évolutions de la gamme de produits, telles que les moniteurs portables et les cycles de remplacement. Nous avons également utilisé une base de données payante pour les données financières des entreprises et une autre pour l'activité de brevets afin de vérifier l'intensité de l'innovation et l'orientation des revenus. Il s'agit d'exemples illustratifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la confirmation de la manière dont la surveillance fœtale est pratiquée en milieu hospitalier et ambulatoire, et sur la façon dont les décisions d'achat sont prises pour les cas de routine et à risque plus élevé, y compris les hôpitaux, les cliniques de maternité spécialisées et certains parcours de surveillance à domicile. Nous avons échangé avec un mélange d'utilisateurs cliniques et d'équipes d'achat et de service, puis avons validé les hypothèses clés par région afin que le modèle reflète les différences en termes de volumes de naissances, d'intensité des soins et d'utilisation des dispositifs.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Directions générales : 13 % | APAC : 52 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 56 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le modèle central part d'une construction descendante du bassin de demande à partir des naissances et accouchements par pays, qui sont ensuite filtrés par la part des accouchements en établissement, l'intensité des protocoles de surveillance et la répartition entre surveillance externe et interne dans les cas de routine et à risque plus élevé. Ensuite, nous traduisons les cas surveillés en demande de dispositifs en appliquant le nombre typique de dispositifs par unité de travail, les taux d'utilisation et les cycles de remplacement, puis nous convertissons les unités en valeur à l'aide de fourchettes de prix de vente moyens réalistes.
Pour garantir la fiabilité des totaux, des vérifications ascendantes sélectives ont été ajoutées à l'aide de points de prix échantillonnés, des retours des distributeurs et des hôpitaux, et de l'orientation des revenus au niveau des fournisseurs pour les principales catégories de dispositifs, puis tout écart important a été réexaminé. Les intrants les plus déterminants comprenaient les volumes annuels de naissances, la part des césariennes et des grossesses à haut risque, le nombre de lits de travail et d'accouchement, l'adoption de la surveillance portable et sans fil, ainsi que les taux d'attachement de services et de consommables le cas échéant. Les prévisions ont été construites à l'aide d'une analyse de scénarios ancrée sur les évolutions attendues des naissances, l'appétit d'investissement des hôpitaux et l'adhésion aux protocoles, avec des hypothèses ajustées en fonction de ce que les personnes interrogées considéraient comme le rythme d'achat le plus probable. Lorsque les données locales étaient limitées, des indicateurs de substitution issus de pays comparables ont été utilisés, puis ajustés à l'aide des retours primaires afin de ne pas surestimer l'adoption.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications, notamment en comparant le nombre implicite de dispositifs par unité d'accouchement à ce que rapportent les cliniciens, et en confirmant que les parts au niveau des pays ne sont pas en contradiction avec les signaux plus larges des dépenses de santé maternelle et de la capacité hospitalière. Nous effectuons également des vérifications de variance année par année afin que les évolutions soudaines soient examinées, et tout point atypique déclenche un nouvel examen des prix, du calendrier de conversion des devises ou des hypothèses d'adoption.
Avant validation finale, le travail est examiné par plus d'un analyste afin que la définition, les calculs et les hypothèses restent cohérents entre les régions. Les rapports sont mis à jour annuellement, et si un événement significatif survient, tel qu'un changement réglementaire ou un changement brusque des schémas d'achat, nous révisons le modèle et recontactons les sources si nécessaire. Une dernière revue est effectuée juste avant la livraison afin que les clients reçoivent la vision la plus récemment actualisée.
Taille du marché des dispositifs de surveillance de la fréquence cardiaque fœtale de Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées pour ce segment peuvent sembler très éloignées les unes des autres car la frontière du périmètre est facile à étirer, en particulier lorsque la surveillance fœtale au sens large, la surveillance néonatale et les équipements d'échographie adjacents sont regroupés. Les différences résultent également de la manière dont les entreprises traitent l'usage hospitalier par rapport à l'usage à domicile, du fait qu'elles comptent uniquement les dispositifs ou y ajoutent des services connexes, et de la rapidité avec laquelle elles actualisent leurs hypothèses de prix.
Les volumes de naissances et d'accouchements par pays, ainsi que les vérifications de la part des accouchements en établissement, constituent les points de preuve utilisés pour rattacher Mordor Intelligence au bassin de demande de dispositifs de surveillance de la fréquence cardiaque fœtale, plutôt qu'à l'univers plus large des équipements de surveillance fœtale et néonatale. Des écarts apparaissent également lorsqu'un modèle suppose une adoption plus rapide des dispositifs portables ou applique une croissance de prix agressive sans recouper le comportement d'achat et les cycles de remplacement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,99 milliard USD (2026) | |
| Éditeur professionnel A | 1,97 milliard USD (2025) | Ce chiffre semble utiliser un cadrage plus large des moniteurs fœtaux qui inclut probablement des catégories de dispositifs de surveillance fœtale plus larges que la surveillance spécifique de la fréquence cardiaque fœtale, ce qui gonfle la valeur par rapport à un périmètre de dispositifs plus restreint. |
| Synthèse d'actualités financières B | 4,15 milliards USD (2025) | Le périmètre est décrit comme les dispositifs de surveillance fœtale au sens large, ce qui peut englober de multiples catégories de surveillance prénatale et d'échographie connexes, et peut également intégrer des hypothèses de croissance plus rapides qui ne sont pas rapprochées des volumes d'accouchements surveillés. |
Le tableau montre que l'écart provient principalement de l'élargissement du périmètre à la surveillance fœtale au sens large et à des catégories de dispositifs voisines, suivi de différences dans les hypothèses d'adoption et d'évolution des prix de vente moyens. En maintenant le modèle traçable aux naissances, aux cas surveillés et à des étapes réalistes de remplacement et de tarification, l'estimation reste reproductible et plus facile à concilier avec les signaux de demande du monde réel.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des dispositifs de surveillance de la fréquence cardiaque fœtale ?
Le marché est évalué à 0,99 milliard USD en 2026 et devrait atteindre 1,21 milliard USD d'ici 2031 à un CAGR de 4,05 %.
Quel segment technologique connaît la croissance la plus rapide ?
L'électrocardiographie fœtale mène la croissance avec un CAGR de 11,18 % grâce à une précision de signal supérieure et une variabilité inter-observateurs réduite.
Pourquoi les moniteurs à patch portables gagnent-ils en popularité ?
Ils permettent une surveillance continue sans câble, améliorent le confort maternel et s'intègrent parfaitement aux cadres de remboursement de la télé-obstétrique.
Quelle région présente le potentiel de croissance le plus élevé ?
L'Asie-Pacifique enregistre le CAGR le plus rapide de 8,71 % portée par de grandes cohortes de naissances et d'importants investissements publics dans les infrastructures de santé maternelle.
Comment les changements réglementaires affectent-ils les nouveaux entrants sur le marché ?
Le RDM européen strict et les frais d'utilisation FDA élevés augmentent les coûts de conformité et allongent les délais d'approbation, en particulier pour les petits fabricants.
Dernière mise à jour de la page le:



