
Taille et part du marché de l'externalisation des services d'ingénierie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
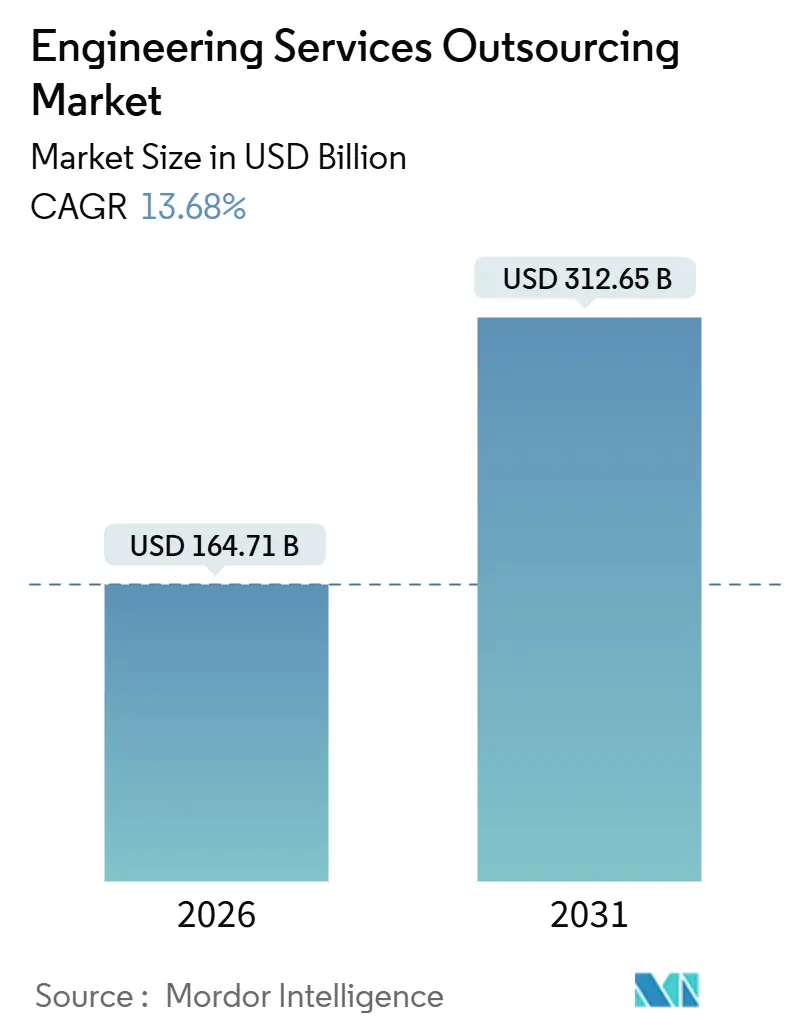
| Taille du Marché (2026) | 164.71 Milliards de dollars |
| Taille du Marché (2031) | 312.65 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.68 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'externalisation des services d'ingénierie par Mordor Intelligence
La taille du marché de l'externalisation des services d'ingénierie est estimée à 164,71 milliards USD en 2026, et devrait atteindre 312,65 milliards USD d'ici 2031, à un CAGR de 13,68 % au cours de la période de prévision (2026-2031). Les feuilles de route produits définies par logiciel raccourcissent les cycles de conception, les tensions géopolitiques réorientent les activités vers des empreintes de prestation équilibrées, et l'ingénierie assistée par ordinateur augmentée par l'IA comprime les délais de validation. Les prestataires fonctionnent désormais comme des extensions stratégiques de R&D plutôt que comme de simples centres de coûts tactiques, un changement qui redéfinit les modèles de tarification, les périmètres contractuels et les critères de sélection des fournisseurs. Les contrôles des dépenses d'investissement chez les équipementiers (OEM) renforcent l'adoption de l'externalisation, tandis que les pénuries de talents spécialisés accroissent la demande de partenaires alliant compétences logicielles et expertise approfondie en ingénierie. Ces forces convergentes soutiennent collectivement une croissance à deux chiffres sur le marché de l'externalisation des services d'ingénierie.
Principaux enseignements du rapport
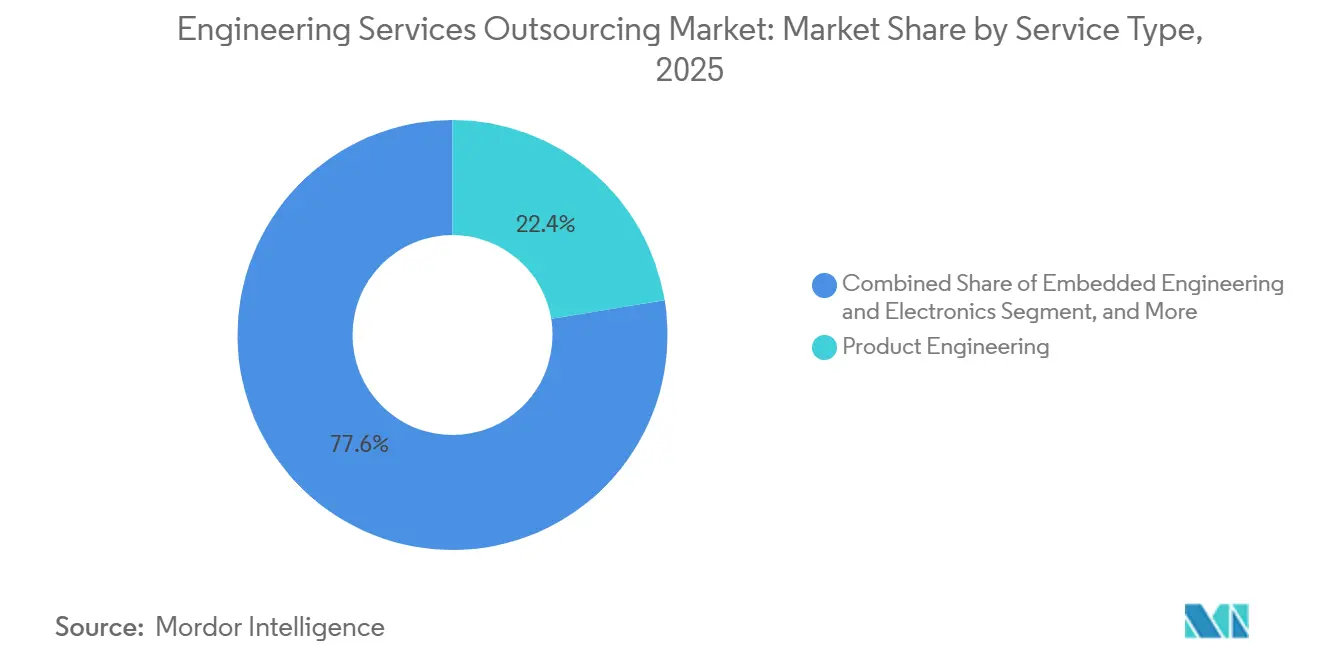
- Par type de service, l'ingénierie produit a représenté 29,02 % de la part de marché de l'externalisation des services d'ingénierie en 2025, tandis que l'ingénierie numérique et logicielle progresse à un CAGR soutenu de 14,35 % jusqu'en 2031.
- Par utilisateur final, l'automobile et le transport ont dominé avec une part de revenus de 28,55 % en 2025 ; l'aérospatiale et la défense devraient se développer à un CAGR de 13,12 % jusqu'en 2031.
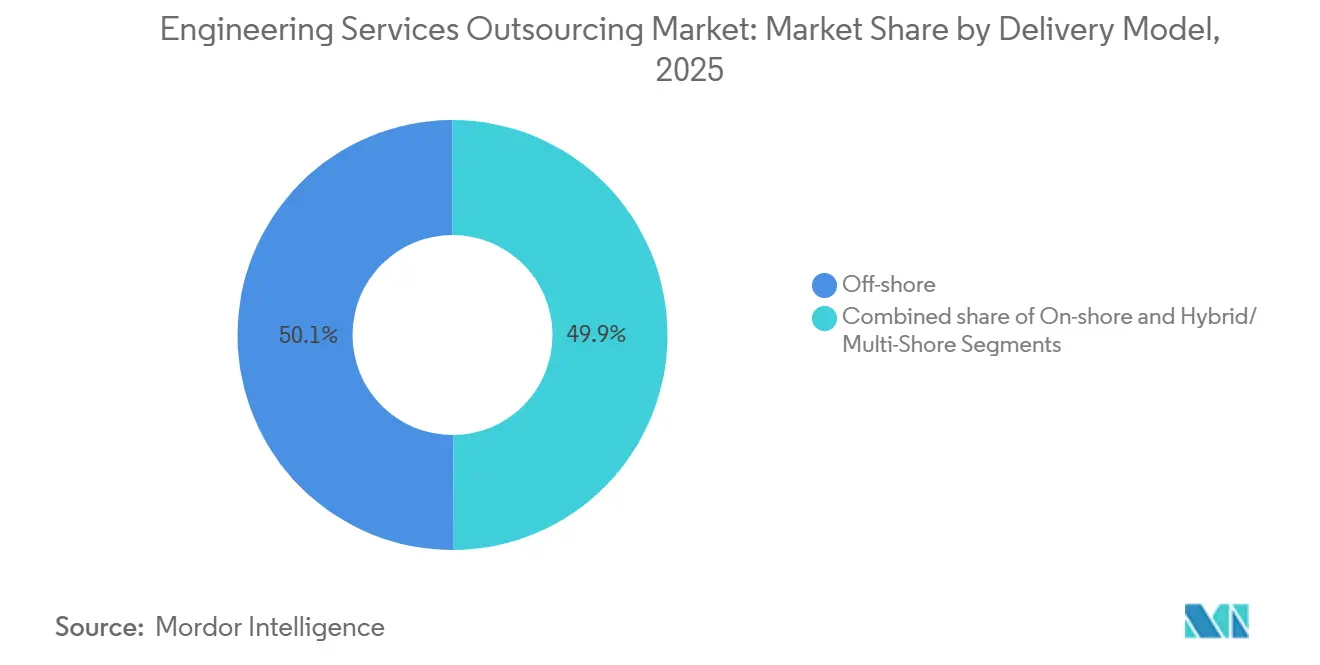
- Par modèle de prestation, les centres délocalisés ont conservé une part de 69,85 % de la taille du marché de l'externalisation des services d'ingénierie en 2025, tandis que les modèles de proximité devraient croître à un CAGR de 13,98 % sur le même horizon.
- Par taille de client, les grandes entreprises ont représenté 59,78 % de la taille du marché de l'externalisation des services d'ingénierie en 2025 ; les petites et moyennes entreprises sont en voie d'atteindre un CAGR de 12,92 % jusqu'en 2031.
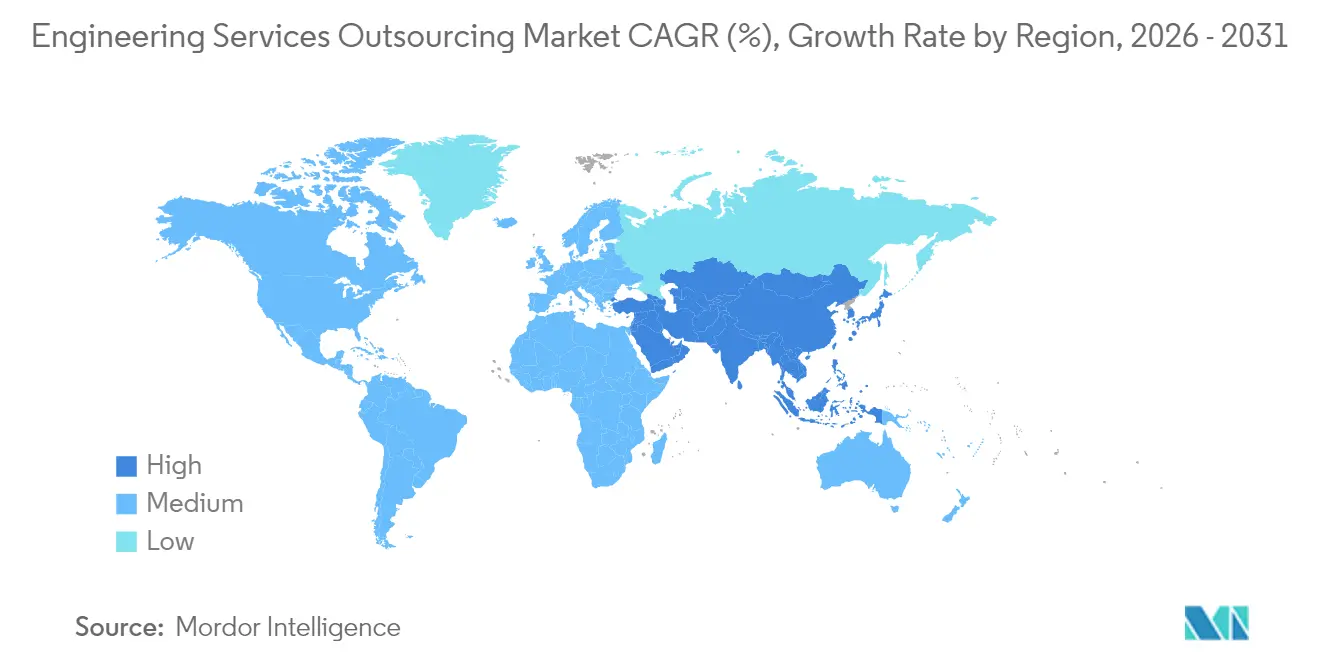
- Par géographie, l'Asie-Pacifique a dominé avec 41,92 % en 2025, mais la région Moyen-Orient et Afrique s'accélère à un CAGR de 15,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Accélération des feuilles de route produits définies par logiciel | +3.2% | Amérique du Nord, Europe, répercussions mondiales | Moyen terme (2-4 ans) |
| Pression croissante sur les coûts des budgets de R&D des équipementiers | +2.8% | Centres APAC, mondial | Court terme (≤ 2 ans) |
| Demande de proximité dans un contexte de diversification des risques géopolitiques | +2.1% | Amérique du Nord, UE, Mexique, Europe de l'Est | Moyen terme (2-4 ans) |
| Pénuries de talents dans les domaines d'ingénierie avancés | +1.9% | Amérique du Nord, Europe occidentale, mondial | Long terme (≥ 4 ans) |
| Adoption de l'ingénierie assistée par ordinateur augmentée par l'IA et des jumeaux numériques | +1.7% | Premiers adoptants mondiaux | Long terme (≥ 4 ans) |
| Réingénierie des produits hérités sous l'impulsion du développement durable | +1.2% | Europe, Amérique du Nord, et APAC en expansion | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération des feuilles de route produits définies par logiciel
Les équipementiers qui migrent vers des architectures centrées sur le logiciel consacrent désormais jusqu'à 40 % de leurs budgets de R&D au développement de code, créant des charges de travail soutenues pour les systèmes embarqués, les piles de connectivité et la validation de la cybersécurité. Les modèles de mise à jour continue par voie hertzienne nécessitent de s'associer à des entreprises capables de maintenir des jumeaux numériques et de livrer des versions agiles tout au long des cycles de vie opérationnels. L'intégration accrue des couches mécaniques, électroniques et logicielles dépasse les capacités de nombreuses équipes internes, ce qui accroît la demande de partenaires d'ingénierie full-stack capables de relier les protocoles véhicule-à-tout à la conception traditionnelle des groupes motopropulseurs.
Pression croissante sur les coûts des budgets de R&D des équipementiers
La volatilité économique et les chocs de la chaîne d'approvisionnement poussent les fabricants à convertir les effectifs d'ingénierie fixes en dépenses variables basées sur des projets. L'externalisation amortit les fluctuations des dépenses d'investissement en offrant une capacité élastique et des compétences spécialisées dans des domaines tels que l'optimisation de la fabrication additive ou la validation de capteurs IoT. Les leaders des semi-conducteurs illustrent cette tendance en réaffectant la conception front-end FPGA et les tâches de micrologiciel embarqué à des partenaires externes qui disposent déjà de chaînes d'outils certifiées et de personnel expérimenté. La consolidation parmi les prestataires de services s'accélère également, les acheteurs rationalisant leurs listes vers un nombre réduit de fournisseurs multidisciplinaires capables d'assurer une livraison clé en main.
Demande de proximité dans un contexte de diversification des risques géopolitiques
Des législations telles que la loi CHIPS and Science Act incitent à la conception nationale, tandis que les règles de souveraineté des données limitent le transfert transfrontalier de fichiers sensibles. Les prestataires au Mexique, en Pologne et au Vietnam tirent parti de la proximité, de l'alignement linguistique et de cadres juridiques harmonisés pour sécuriser des projets autrefois confiés à des centres délocalisés distants. Des initiatives telles que les services d'ingénierie en nuage souverain d'Accenture démontrent comment une prestation localisée associée à une sécurité native en nuage satisfait aux exigences nationales sans sacrifier l'efficacité de la collaboration.
Pénuries de talents dans les domaines d'ingénierie avancés
Les déficits mondiaux dans des domaines tels que la simulation augmentée par l'IA, la conception de puces neuromorphiques et l'informatique de périphérie sécurisée font monter les tarifs pour les spécialistes de niche. Les prestataires de services d'ingénierie répondent par des partenariats universitaires, des programmes de perfectionnement et des pipelines de conception assistée par l'IA en interne qui multiplient la production par ingénieur. Les primes de rareté renforcent le pouvoir de tarification global et consolident le discours de création de valeur du marché de l'externalisation des services d'ingénierie plutôt que le simple arbitrage de main-d'œuvre[1]National Science Foundation, "Statistiques sur la main-d'œuvre en ingénierie 2025," nsf.gov.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préoccupations relatives à la propriété intellectuelle et à la souveraineté des données | -2.3% | Mondial, aigu dans la défense et les télécommunications | Court terme (≤ 2 ans) |
| Normes fragmentées entre les secteurs | -1.8% | Variable selon le secteur vertical | Moyen terme (2-4 ans) |
| Inflation salariale dans les centres délocalisés traditionnels | -1.5% | Inde, Philippines, cœur de l'APAC | Court terme (≤ 2 ans) |
| Coûts de transition élevés pour les programmes d'ingénierie à long terme | -1.2% | Aérospatiale, automobile | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la propriété intellectuelle et à la souveraineté des données
Les équipementiers de la défense, des télécommunications et de la santé doivent conserver les artefacts de conception sensibles dans des juridictions conformes, ce qui réduit les viviers de fournisseurs et allonge les cycles d'approvisionnement. Des réglementations telles que l'ITAR restreignent les projets aérospatiaux à des prestataires nationaux agréés, réduisant le marché accessible pour les prestataires délocalisés à faible coût. Les partenaires de services investissent dans des plateformes de collaboration à confiance zéro et des pistes d'audit activées par la chaîne de blocs, mais les politiques nationales ralentissent encore la montée en puissance transfrontalière, maintenant certains segments à haute valeur ajoutée dans un cadre insulaire[2]Département de la Défense des États-Unis, "Exigences de conformité ITAR pour les données techniques," defense.gov.
Normes fragmentées entre les secteurs
Des cadres divergents — ISO 26262 pour la sécurité fonctionnelle automobile contre DO-178C pour les logiciels avioniques — obligent les prestataires à maintenir plusieurs pistes de certification et outils, érodant les économies d'échelle. À mesure que la part logicielle augmente, de nouvelles normes de cybersécurité se superposent aux règles mécaniques, amplifiant la complexité. La faible harmonisation signifie que les prestataires peuvent rarement réutiliser leurs ressources de manière transparente entre les secteurs, ce qui freine l'effet de levier sur les marges même dans un contexte de demande croissante[3]Commission européenne, "Proposition de révision de la directive Machines," europa.eu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'ingénierie numérique champion de la transformation des plateformesL'ingénierie numérique et logicielle a enregistré la trajectoire la plus rapide avec un CAGR de 29,97 %, portée par les systèmes d'exploitation des véhicules électriques, les piles IoT industrielles et les déploiements de gestion du cycle de vie des produits natifs en nuage. Les prestataires intègrent des pipelines DevOps, l'ingénierie des systèmes basée sur les modèles et des microservices conteneurisés qui permettent des livraisons continues de fonctionnalités sur des produits multi-domaines. L'ingénierie produit a maintenu sa domination avec 22,42 % des revenus 2025 sur le marché de l'externalisation des services d'ingénierie, soutenant la conception mécanique de base, l'analyse structurelle et l'ingénierie des matériaux, qui restent indispensables dans tous les secteurs. Les efforts de perfectionnement associent désormais l'analyse par éléments finis augmentée par l'IA aux flux de travail CAO traditionnels, accélérant les cycles d'itération. L'ingénierie embarquée et électronique croît à mesure que les puces d'IA de périphérie se multiplient ; les services de vérification, validation et conformité s'étendent en réponse aux réglementations sur l'autonomie. L'ingénierie de maintien et de valeur gagne en pertinence à mesure que les mandats d'économie circulaire stimulent les reconceptions visant l'efficacité des matériaux. Collectivement, les prestataires évoluent vers des plateformes intégrées plutôt que des offres cloisonnées, permettant aux clients d'orchestrer l'idéation jusqu'au lancement sous une structure de gouvernance unique.
Le marché de l'externalisation des services d'ingénierie récompense les entreprises qui proposent des offres de services modulaires alignées sur des sprints agiles, permettant aux équipementiers de consommer des actifs numériques discrets à la demande. Les bibliothèques de jumeaux numériques raccourcissent les boucles de prototypage, tandis que les bancs d'essai automatisés réduisent les erreurs humaines dans la validation de conformité. Le prototypage natif en nuage réduit les investissements en capital pour les laboratoires physiques, déplaçant l'accent des coûts du matériel vers la précision de la simulation. Les offres d'intégration de systèmes incluent de plus en plus des architectures cyber-résilientes pour protéger les actifs connectés. En conséquence, les silos par type de service s'estompent, positionnant les partenaires full-stack pour la vente croisée à grande échelle.


Par utilisateur final :
l'aérospatiale et la défense stimulent une croissance premiumLa part de marché de l'externalisation des services d'ingénierie pour l'automobile et le transport était de 18,67 % en 2025, avec un CAGR de 19,79 %, soutenue par l'électrification, les modèles thermiques des batteries et les algorithmes de conduite autonome. La complexité des véhicules définis par logiciel, ainsi que des réglementations telles que la UNECE R-155 sur la cybersécurité, contraignent les équipementiers à s'appuyer sur des spécialistes externes pour orchestrer la convergence matériel-logiciel.
Dans l'aérospatiale et la défense, les flottes se modernisent avec des matériaux composites, des études sur la propulsion à hydrogène et l'avionique de nouvelle génération. Les grands groupes de défense réorientent leurs dépenses d'ingénierie vers les communications par satellite résilientes et les systèmes aériens sans pilote, des segments qui exigent des chaînes d'approvisionnement certifiées et des environnements de données sécurisés. Les clients en équipements industriels exploitent les jumeaux numériques pour la maintenance prédictive, tandis que les acteurs de l'électronique grand public externalisent les tâches mécaniques de commodité pour libérer leurs équipes internes afin qu'elles se concentrent sur la différenciation de l'interface utilisateur. Les entreprises de semi-conducteurs, confrontées à des pénuries chroniques en conception analogique, surenchérissent sur les autres secteurs pour des expertises de niche, faisant monter les tarifs dans ce micro-segment.
Les clients du secteur de l'énergie et des services publics font appel à des partenaires de services pour l'analyse d'optimisation du réseau et les modèles d'intégration des énergies renouvelables, tandis que les entreprises pétrolières et gazières s'inspirent des programmes d'intégrité des actifs en aval initiés dans le secteur chimique. Les fabricants de dispositifs médicaux, confrontés aux audits ISO 13485 et FDA 21 CFR Partie 820, externalisent la conception pour la fabrication et les tests de facteurs humains afin de réduire le risque de non-conformité. Les clients des télécommunications et des réseaux nécessitent l'interopérabilité O-RAN 5G et l'orchestration périphérie-nuage, des domaines où des équipes pluridisciplinaires couvrent les compétences RF, logicielles et de sécurité. Le profil de demande diversifié soutient une croissance robuste dans tous les secteurs verticaux, même si chaque secteur applique des exigences de conformité uniques qui façonnent les stratégies de qualification des prestataires.
Par modèle de prestation :
la proximité gagne en importance stratégiqueLes centres délocalisés représentaient encore 34,10 % des revenus 2025 sur le marché de l'externalisation des services d'ingénierie, reflétant des décennies de pipelines de talents en Inde et en Europe de l'Est. Le marché de l'externalisation des services d'ingénierie continue d'exploiter les différentiels de devises et les cadres de processus matures dans ces régions. Pourtant, les sites de proximité progressent à un CAGR de 43,95 % jusqu'en 2031, la géopolitique, le chevauchement des fuseaux horaires et les lois sur la localisation des données convergeant pour redéfinir les avantages de la proximité.
Des modèles hybrides émergent dans lesquels les prestataires répartissent les tâches sensibles de micrologiciel entre des centres nationaux conformes et des centres délocalisés pour les charges de travail de simulation non classifiées. Les contrats basés sur les résultats diminuent la centralité des coûts horaires de main-d'œuvre, permettant aux équipes de proximité de se concurrencer sur la vélocité d'innovation et la familiarité avec le domaine. Des outils de collaboration améliorés réduisent les frictions liées à la distance, mais les régimes de conformité maintiennent certaines charges de travail dans des juridictions prescrites, cimentant le rôle des centres régionaux.
L'alignement des fuseaux horaires optimise la cadence agile en permettant des réunions quotidiennes sans travail de nuit. L'affinité linguistique et culturelle améliore la clarté des revues de conception, réduisant les reprises. Les prestataires en Pologne, au Portugal et au Mexique gagnent du terrain en associant la maîtrise des langues européennes ou nord-américaines à des diplômés en STIM versés dans les chaînes d'outils modernes. La parité d'automatisation signifie que l'inflation salariale dans les centres délocalisés traditionnels réduit les écarts de coûts par rapport aux homologues de proximité, égalisant davantage l'économie. En conséquence, le choix du modèle de prestation devient une décision de portefeuille équilibrant coût, conformité et efficacité collaborative plutôt qu'une focalisation singulière sur l'arbitrage tarifaire.
Par taille de client :
les PME adoptent une ingénierie démocratiséeLes grandes entreprises représentaient 77,48 % du marché de l'externalisation des services d'ingénierie en 2025, enregistrant un CAGR de 71,82 % jusqu'en 2031. Elles s'appuient sur des bureaux de gestion des fournisseurs matures, des accords-cadres de services pluriannuels et des laboratoires de co-innovation qui lient les partenaires à des stratégies produits à long terme. Ces acheteurs continuent de générer du volume, mais l'élan de croissance se déplace vers les petites et moyennes entreprises (PME).
Les piles CAO/PDM basées sur le nuage réduisent les licences logicielles initiales, permettant aux PME d'accéder à la même maturité d'outils que seuls les grands groupes mondiaux pouvaient autrefois se permettre. Les prestataires de services en tant que plateforme offrent des heures de simulation à la demande et des assistants de conception assistés par l'IA, amplifiant les équipes d'ingénierie légères. La tarification par abonnement et les portails en libre-service simplifient l'intégration, tandis que les places de marché mettent en relation des indépendants spécialisés avec des tâches de niche. Les PME valorisent les contrats alignés sur les résultats qui s'adaptent aux flux de trésorerie variables, incitant les prestataires à concevoir des catalogues de services modulaires.
Les charges réglementaires constituent un obstacle pour les petites entreprises, de sorte que les fournisseurs se différencient en proposant des packs de documentation clé en main, des listes de contrôle de certification et des services de liaison réglementaire. Le secteur de l'externalisation des services d'ingénierie en bénéficie à mesure que les innovateurs PME en robotique, équipements agricoles intelligents et dispositifs de technologie propre externalisent des sous-systèmes pour accélérer les délais de mise sur le marché. À mesure que les outils démocratisés se répandent, la base de clients adressables s'élargit au-delà des fournisseurs de premier rang vers une longue traîne de fabricants émergents, multipliant l'opportunité totale de marché.
Analyse géographique
Marché de l'externalisation des services d'ingénierie en Asie-Pacifique
L'Asie-Pacifique a représenté 41,92 % du chiffre d'affaires mondial en 2025 sur le marché de l'externalisation des services d'ingénierie, portée par le vaste vivier de talents de l'Inde et la capacité de la Chine dans l'ingénierie manufacturière. L'inflation salariale comprime toutefois les différentiels de coût de main-d'œuvre, incitant les prestataires à superposer l'automatisation à l'expertise humaine. L'Inde investit dans la montée en compétences via des centres nationaux d'intelligence artificielle, positionnant sa main-d'œuvre sur les tâches liées aux jumeaux numériques et à l'analytique. La Chine fait progresser ses plans d'usines intelligentes, en associant la robotique à des systèmes SCADA natifs du cloud, mais se heurte à des obstacles liés aux contrôles à l'exportation qui orientent les contrats aérospatiaux avancés vers des sites alternatifs. Le Vietnam et les Philippines cultivent des niches spécialisées : le Vietnam dans le micrologiciel embarqué, les Philippines dans l'ingénierie de l'animation pour les systèmes d'infodivertissement, diversifiant ainsi les portefeuilles régionaux.
Marché de l'externalisation des services d'ingénierie au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique sont portés par les programmes de diversification Vision 2030 des États du Golfe. Le projet de ville intelligente NEOM en Arabie saoudite catalyse la demande en ingénierie de l'hydrogène vert, de l'IoT et des infrastructures intelligentes ; les Émirats arabes unis orientent leurs fonds souverains vers la maintenance, la réparation et la révision (MRO) aérospatiale et vers des pôles de recherche et développement en matériaux composites avancés. L'Afrique du Sud s'engage dans l'externalisation de la conception de centrales d'énergie renouvelable, tandis que l'Égypte tire parti de ses talents multilingues pour les travaux de proximité européens. Les investissements dans l'enseignement des sciences, des technologies, de l'ingénierie et des mathématiques (STEM) s'accélèrent, mais les viviers de talents restent immatures, nécessitant des partenariats continus avec des universités mondiales et des fournisseurs de technologies.
Marché de l'externalisation des services d'ingénierie en Amérique du Nord, en Europe et en Amérique latine
L'Amérique du Nord a représenté 35,07 % du chiffre d'affaires mondial en 2025 sur le marché de l'externalisation des services d'ingénierie et affiche la trajectoire la plus rapide avec un CAGR de 34,12 % jusqu'en 2031 ; elle continue d'acquérir des périmètres à haute valeur ajoutée, notamment pour les plateformes de défense et les projets pilotes de camions autonomes. Les incitations du CHIPS Act stimulent la création de centres de conception de semi-conducteurs nationaux, renforçant l'externalisation locale au sein d'enclaves sécurisées. L'Europe met l'accent sur l'éco-conception et la conformité à l'économie circulaire ; les exigences strictes du RGPD et les nouvelles obligations en matière de cyber-résilience orientent les charges de travail vers des prestataires régionaux proposant des environnements de données certifiés. Les pays d'Europe de l'Est, notamment la Pologne et la Roumanie, remportent des contrats en débordement de l'Europe occidentale grâce à des réglementations alignées sur celles de l'UE et à des structures de coûts compétitives. L'Amérique latine se développe lentement mais gagne en reconnaissance pour la documentation technique en langue espagnole et la collaboration agile, en chevauchement avec les horaires de travail américains.

Paysage réglementaire
L'externalisation des services d'ingénierie fonctionne selon des règles de commerce transfrontalier et de services domestiques qui influencent la manière dont le travail technique, les outils et les données circulent entre juridictions. L'Accord général sur le commerce des services (AGCS) de l'OMC fournit une base mondiale, en mettant l'accent sur la transparence et des exigences objectives et non discriminatoires pour la réglementation des services, ce qui affecte la manière dont les prestataires d'ingénierie structurent leur exécution lorsque les contrats couvrent plusieurs pays.
Sur le plan technique, les organismes de normalisation et les régulateurs sectoriels façonnent indirectement l'ingénierie externalisée à travers les exigences de conformité intégrées au développement de produits. L'ASME a souligné le rôle des normes internationales et des principes de l'Accord sur les obstacles techniques au commerce (OTC) de l'OMC dans la réduction des frictions pour les travaux liés à l'ingénierie et à la fabrication, tandis que les régimes de conformité côté acheteur (par exemple, les contraintes ITAR citées dans le contexte du rapport pour les données techniques aérospatiales) continuent d'orienter les périmètres sensibles vers des dispositifs de livraison agréés, en local ou souverains.
Analyse de la chaîne de valeur
La chaîne de valeur de l'externalisation des services d'ingénierie commence par la stratégie produit et la définition des exigences côté client, puis se poursuit à travers l'exécution externalisée couvrant la conception initiale et industrielle, l'ingénierie détaillée, la CAE et la simulation, l'ingénierie embarquée et le développement logiciel, la vérification et la validation, ainsi que le prototypage et l'introduction de nouveaux produits (NPI). Les prestataires s'étendent ensuite au maintien et à l'ingénierie de la valeur, à la localisation et au support de fin de vie, en liant de plus en plus ces activités à des facilitateurs de fil numérique tels que le PLM, les pipelines DevOps et les jumeaux numériques qui prennent en charge les mises à jour continues pour les produits définis par logiciel.
La gouvernance de programme et l'intégration de la chaîne d'outils coordonnent la livraison, avec des équipes distribuées entre centres onshore, near-shore et offshore. Les constructions commerciales évoluent d'une dotation en personnel basée sur l'effort vers des engagements orientés résultats, où les prestataires regroupent l'expertise du domaine avec des capacités au niveau système (par exemple, une livraison intégrée en logiciel, mécanique et conformité). Les environnements de collaboration sécurisés soutiennent également les exigences de propriété intellectuelle et de souveraineté des données mises en avant dans le contexte du rapport.
Paysage concurrentiel
Le marché de l'externalisation des services d'ingénierie présente une fragmentation modérée. Les grands groupes informatiques indiens tels que Tata Consultancy Services, Infosys et HCLTech élargissent leurs offres horizontales en combinant services logiciels et conception mécanique, tandis que des spécialistes de niche tels que Cyient se concentrent sur la certification aérospatiale, et L&T Technology Services excelle dans l'automatisation industrielle. La consolidation s'accélère : Cognizant a acquis Belcan pour 1,3 milliard USD en 2024 afin de fusionner les capacités aérospatiales réglementées avec le DevOps natif en nuage.
La différenciation technologique est de plus en plus décisive. Les prestataires déploient des outils de conception générative assistés par l'IA qui réduisent les cycles d'itération et diminuent la dépendance aux ingénieurs seniors rares. Les plateformes de jumeaux numériques intégrées aux systèmes de gestion du cycle de vie des produits permettent des services post-lancement continus et générateurs de revenus. L'acquisition de StoneShield Engineering par Lear Corporation en février 2025 élargit son portefeuille d'automatisation pour la production complexe de faisceaux de câbles, signalant l'appétit des équipementiers pour l'intégration verticale.
Des stratégies de diversification géographique émergent à mesure que les acheteurs recherchent la résilience. Les entreprises de taille intermédiaire construisent des centres satellites au Mexique, au Portugal et au Vietnam pour se couvrir contre les risques géopolitiques et de change. Les centres d'ingénierie sécurisés répondant aux normes ITAR, FedRAMP ou RGPD commandent des tarifs premium, érigeant des barrières à l'entrée. Les opportunités d'espaces blancs émergents dans l'informatique quantique, les puces neuromorphiques et la R&D en matériaux durables invitent des consortiums académiques-industriels à soumissionner aux côtés des fournisseurs traditionnels, ajoutant de nouvelles formes de concurrence.
Les écosystèmes de talents deviennent des actifs stratégiques ; les entreprises s'associent aux universités pour élaborer des programmes autour de l'ingénierie des systèmes basée sur les modèles, de la sécurité fonctionnelle et de l'éthique de l'IA. Les hackathons et les contributions aux communautés open source renforcent les marques employeurs, facilitant le recrutement sur des marchés du travail tendus. À mesure que les périmètres contractuels évoluent vers la copropriété de la propriété intellectuelle et le co-investissement, les prestataires capables d'assumer des risques et de tenir des engagements basés sur les résultats captent une part de portefeuille plus importante.
Leaders du secteur de l'externalisation des services d'ingénierie
Tata Consultancy Services (TCS)
Infosys
HCLTech
Wipro
Tech Mahindra
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'externalisation des services d'ingénierie
- Tata Consultancy Services (TCS)
- Infosys Limited
- HCL Technologies Limited
- Wipro
- Tech Mahindra Limited
- Cognizant
- Capgemini Engineering
- Accenture
- IBM Corporation
- L&T Technology Services Limited.
- Cyient
- Alten Group
- AKKA Technologies (Akkodis)
- QuEST Global
- EPAM Systems, Inc.
- Persistent Systems
- Luxoft (DXC)
- Tata Technologies
- KPIT Technologies
- GlobalLogic Inc.
- RLE International
- ASAP Holdings

Opportunités de marché et perspectives d'avenir
Les empreintes de livraison near-shore et souveraines créent des espaces blancs pour les clients confrontés à des contraintes de localisation des données, de propriété intellectuelle et de conformité qui limitent une exécution entièrement offshore, en particulier dans des verticaux réglementés tels que l'aérospatiale et la défense. Le contexte du rapport souligne également l'effet d'entraînement des politiques, notamment le CHIPS and Science Act influençant l'activité de conception domestique, ainsi que la montée des centres d'ingénierie sécurisés alignés sur des cadres et normes tels que ITAR, FedRAMP et le RGPD. Pour les prestataires, l'opportunité consiste à fournir des chaînes d'outils conformes et des programmes segmentés sans rompre la collaboration agile.
L'exécution d'ingénierie assistée par l'IA élargit le périmètre des services au-delà de la conception et de la validation traditionnelles, vers le conseil en IA, la préparation des données, la gestion des agents et la gouvernance de l'IA plus proches des modèles opérationnels des clients. L'activité de transactions de 2026 renforce cette évolution : TCS a mis en avant des travaux de transformation pilotés par l'IA, notamment un contrat de transformation d'entreprise piloté par l'IA avec SKF, ainsi que d'autres engagements de services gérés alimentés par l'IA, tandis que HCLTech a signé un accord de sept ans avec Guardian axé sur la modernisation alimentée par l'IA et a élargi ses capacités grâce à l'acquisition de Guardian India pour former une unité commerciale stratégique dédiée. Ensemble, ces mouvements indiquent une demande soutenue pour des partenaires combinant une profondeur de domaine d'ingénierie avec une livraison d'IA d'entreprise, des environnements sécurisés et des modèles opérationnels de modernisation pluriannuels, plutôt qu'une exécution limitée aux projets.
Recent Industry Developments in Marché de l'externalisation des services d'ingénierie
- Juillet 2026 : Tata Consultancy Services a obtenu un contrat pluriannuel pour moderniser les opérations réseau d'ABB avec une architecture de services pilotée par l'IA. L'accord étend la modernisation pilotée par l'IA au réseau industriel, renforçant un modèle de livraison de type réseau-en-tant-que-service.
- Juillet 2026 : HCLTech a annoncé un accord de sept ans avec Guardian Life Insurance et l'acquisition de Guardian India pour former une unité commerciale stratégique dédiée à la modernisation alimentée par l'IA. Cette expansion accélère la capacité captive et la transformation assistée par l'IA pour les grands clients financiers.
- Juin 2026 : HCLTech a conclu un partenariat stratégique pluriannuel avec e.solutions, filiale du groupe Volkswagen, pour développer des plateformes d'infodivertissement et de connectivité basées sur Android Automotive, y compris des logiciels HMI. Cette collaboration renforce les capacités logicielles automobiles et accélère les écosystèmes logiciels de véhicules de nouvelle génération.


Marché de l'externalisation des services d'ingénierie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché de l'externalisation des services d'ingénierie couvre les travaux d'ingénierie tiers fournis dans le cadre d'un contrat payant, où des prestataires externes soutiennent l'ingénierie des produits et des actifs à travers la conception, le développement, les tests et les services connexes pour les organisations clientes.
Exclusions du périmètre : cela ne comptabilise pas les équipes d'ingénierie captives internes, les contributions open-source non rémunérées, ou les services gérés informatiques purs qui n'incluent pas de périmètre de travail d'ingénierie.
Aperçu de la segmentation
- Par type de service
- Ingénierie produit (mécanique/mécatronique, conception conceptuelle et industrielle, ingénierie assistée par ordinateur/simulation)
- Ingénierie embarquée et électronique (PCB/PCBA, front-end FPGA/ASIC, micrologiciel)
- Ingénierie numérique et logicielle
- Vérification, validation et conformité (V&V, HIL/SIL/MIL, certification)
- Prototypage et introduction de nouveaux produits
- Ingénierie de maintien/valeur (VAVE, réingénierie, localisation, fin de vie)
- Intégration de systèmes
- Par utilisateur final
- Automobile et transport
- Équipements industriels et machines
- Électronique grand public
- Semi-conducteurs
- Pétrole et gaz
- Télécommunications et réseaux
- Aérospatiale et défense
- Énergie et services publics
- Dispositifs médicaux
- Autres utilisateurs finaux
- Par modèle de prestation
- Sur site
- Délocalisé
- Hybride/multi-sites
- Par taille de client
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Turquie
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour fixer les limites extérieures du marché et pour construire un ensemble cohérent de facteurs pouvant être suivis à travers les régions. Nous nous appuyons sur des statistiques publiques et des références reconnues telles que les séries macroéconomiques de l'OCDE et de la Banque mondiale, les indicateurs de salaires en ingénierie du Bureau of Labor Statistics des États-Unis, les données d'activité industrielle d'Eurostat, et les flux commerciaux d'UN Comtrade pour les biens intensifs en ingénierie pertinents.
Pour traduire ces signaux en données de marché, nous examinons également les dépôts d'entreprises et les rapports annuels, les présentations aux investisseurs, la presse économique reconnue et les publications d'associations sectorielles qui traitent des tendances de dépenses en ingénierie et de l'adoption de l'externalisation. Le cas échéant, des abonnements payants soutenant les données financières et de renseignement d'entreprises, les actualités et données financières, ainsi que les bases de données de brevets sont utilisés comme vérifications croisées de l'intensité de R&D et des cycles d'innovation. Les sources énumérées ici sont illustratives, et des références supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité du bassin de demande ainsi que les hypothèses de prix et de mix que la recherche documentaire ne peut pas montrer clairement. Nous échangeons avec un ensemble équilibré de répondants issus des prestataires de services, des responsables d'ingénierie et d'approvisionnement côté client, et des spécialistes du domaine à travers les principales régions de livraison et d'achat. Les retours sont ensuite utilisés pour affiner les taux d'adoption, les limites du périmètre contractuel et les mouvements de prix réalistes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39% | Cadres dirigeants : 18% | APAC : 48% |
| Niveau intermédiaire : 43% | Responsables fonctionnels/d'unité : 30% | EMEA : 30% |
| Acteurs plus petits : 18% | Managers : 52% | Amériques : 22% |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où les dépenses d'ingénierie et la pénétration de l'externalisation sont reconstruites par région et principaux marchés finaux, puis ajustées en fonction de la part du travail réellement livré par des contrats ESO tiers. Les totaux sont vérifiés avec des approximations ascendantes sélectives, telles que des divulgations de revenus de prestataires échantillonnés, des vérifications de canaux sur les tailles typiques de transactions, et une vue de productivité par ASP multiplié par les effectifs lorsque la divulgation est limitée.
Les principales données d'entrée du modèle comprennent les tendances d'intensité de R&D et d'ingénierie par secteur, l'inflation des salaires en ingénierie et le mix offshore-onshore, les signaux d'utilisation et de recrutement dans les rôles d'ingénierie, la part du travail migrant vers des programmes d'ingénierie gérés, et le rythme des cycles de reconception de produits dans les secteurs à forte intensité d'ingénierie. Comme les données sont inégales entre les géographies, les lacunes sont traitées par des indicateurs proxy, suivis d'une normalisation menée par des experts pour éviter que des valeurs aberrantes ne faussent le total final.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance ne soit pas forcée dans une seule courbe lorsque les budgets se resserrent ou lorsque le relocalisation modifie les empreintes de livraison. Les trajectoires de scénarios sont ancrées à des indicateurs avancés tels que les orientations de R&D des entreprises, la demande d'effectifs en ingénierie et l'intention d'externalisation issue des entretiens, et la prévision finale est fixée une fois les hypothèses alignées entre les régions.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs cycles de vérifications croisées, en commençant par des tests de cohérence entre régions, devises et séries temporelles. Les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation des dépenses de R&D, la tension du marché du travail en ingénierie et les expansions déclarées des programmes d'externalisation. Ensuite, les anomalies sont examinées et corrigées avant validation finale.
Si des écarts importants apparaissent, les hypothèses sont réexaminées et les répondants sont recontactés pour confirmer ce qui a changé, par exemple des réinitialisations de prix, une dérive du périmètre ou des changements de mix de livraison. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un changement significatif affecte la demande ou les prix, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché mondial de l'externalisation des services d'ingénierie de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent différer même lorsqu'elles utilisent le même nom de marché, car le périmètre des services n'est pas toujours traité de la même manière et parce que les modèles de livraison sont comptabilisés de façon incohérente. Les différences proviennent également du fait que les estimations traitent les services d'ingénierie comme un contrat externalisé autonome ou qu'elles regroupent des parties de services informatiques, ainsi que de la manière dont les devises, l'inflation et les années de référence sont gérées.
En suivant un périmètre de revenus externalisés uniquement cohérent et en actualisant annuellement les hypothèses de calendrier des devises, Mordor Intelligence maintient le total lié à la valeur des contrats d'ingénierie plutôt qu'à des services numériques plus larges, ce qui aide à empêcher une dérive du périmètre de gonfler le chiffre. Les écarts restants proviennent généralement de la manière dont les entreprises traitent les centres d'ingénierie captifs, du fait qu'elles incluent ou non des services adjacents comme les services gérés informatiques purs, et du fait qu'elles appliquent une expansion agressive des prix plutôt que d'utiliser un mouvement de taux étayé par des entretiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 164,71 milliards USD (2026) | |
| Cabinet de conseil mondial A | 315,00 milliards USD (2025) | Utilise une année de référence antérieure et semble intégrer une ingénierie numérique plus large et des composants informatiques regroupés, ce qui étend le périmètre contractuel comptabilisé au-delà du travail d'ingénierie externalisé uniquement. |
| Revue sectorielle B | 156,80 milliards USD (2025) | Semble s'appuyer davantage sur un ensemble plus restreint de prestataires et des hypothèses de taux conservatrices, ce qui peut sous-estimer les grands programmes pluriannuels et manquer les différences de prix entre régions. |
En examinant l'écart, la majeure partie de la différence s'explique par ce qui est comptabilisé comme externalisation de l'ingénierie et par la manière dont les prix et le calendrier des devises sont appliqués. Lorsque le périmètre est maintenu strictement aux contrats d'ingénierie tiers payants et que les hypothèses sont vérifiées par des entretiens et des contrôles de cohérence basés sur des divulgations, le résultat est plus facile à retracer et à reproduire d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'externalisation des services d'ingénierie en 2026 ?
Il est évalué à 164,71 milliards USD en 2026, avec des prévisions d'atteindre 312,65 milliards USD d'ici 2031 sous un CAGR de 13,68 %.
Quelle région mène la demande de travaux d'ingénierie externalisés ?
L'Amérique du Nord détient une part de 35,07 % en 2025, et croît à un CAGR de 34,12 %.
Qu'est-ce qui stimule la croissance de la prestation de proximité ?
La diversification des risques géopolitiques et des règles plus strictes de souveraineté des données font progresser les engagements de proximité à un CAGR de 13,98 %.
Quel secteur vertical d'utilisateurs finaux se développe le plus rapidement ?
L'automobile et le transport devraient croître à un CAGR de 19,79 %.
Dernière mise à jour de la page le:


