
Tamaño y Participación del Mercado de Externalización de Servicios de Ingeniería
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
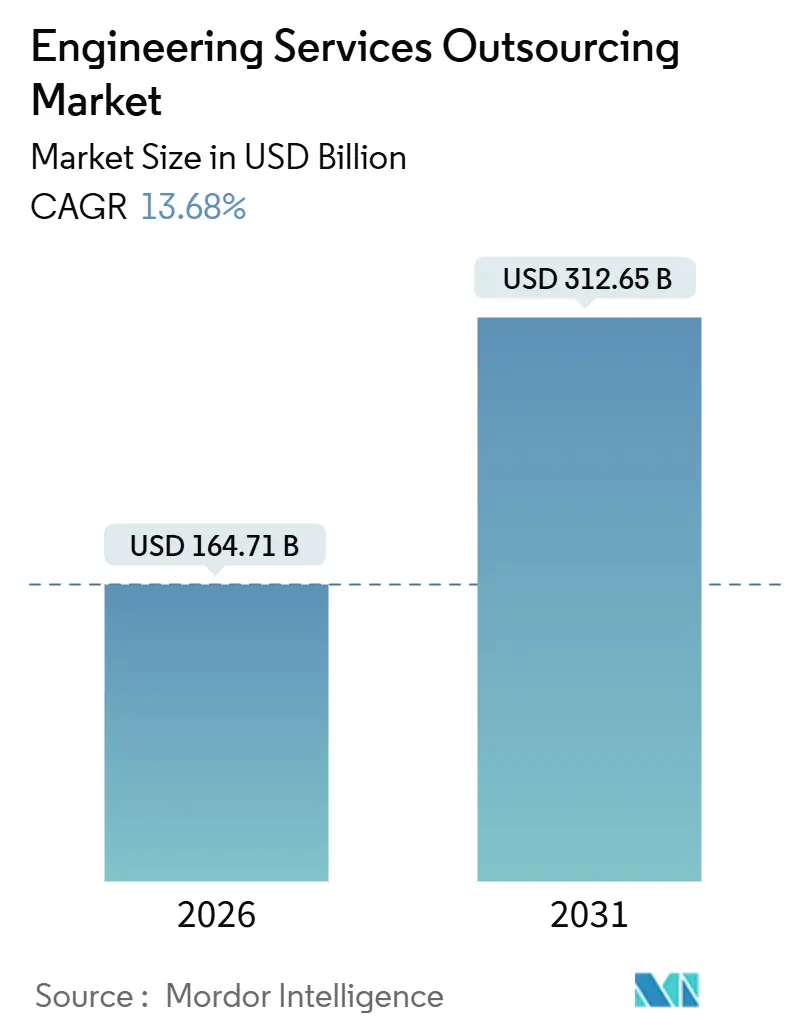
| Tamaño del Mercado (2026) | 164.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 312.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.68 % |
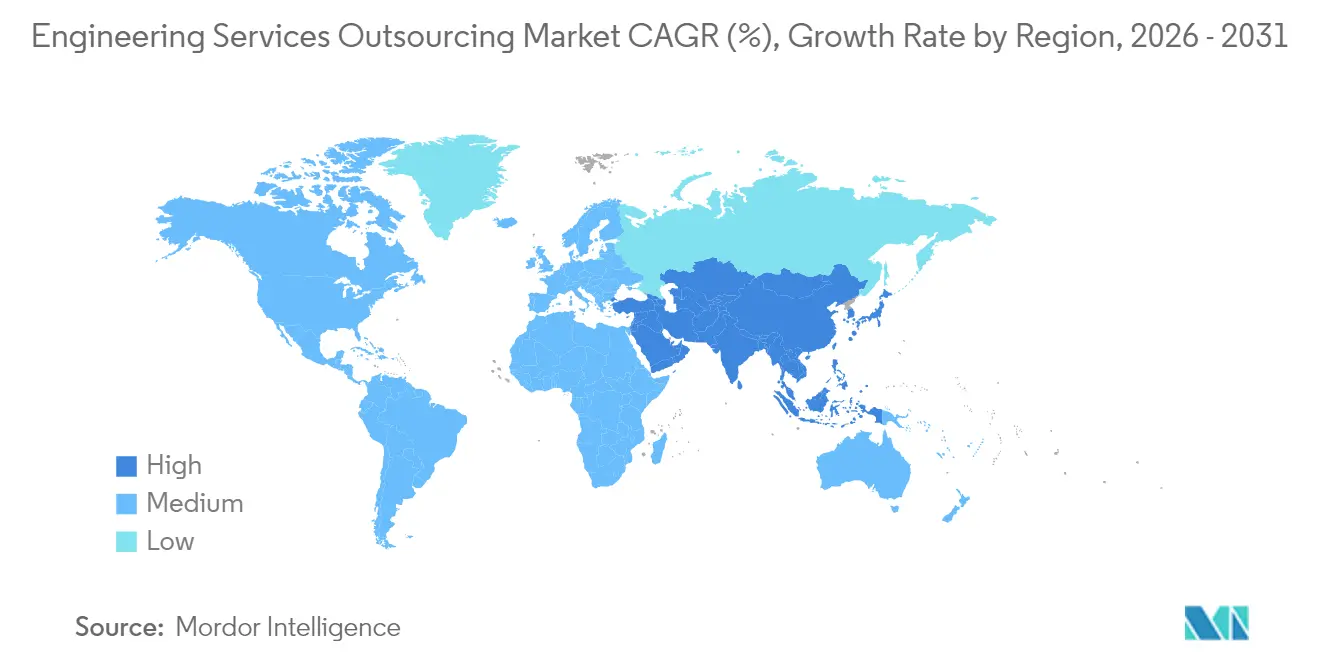
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
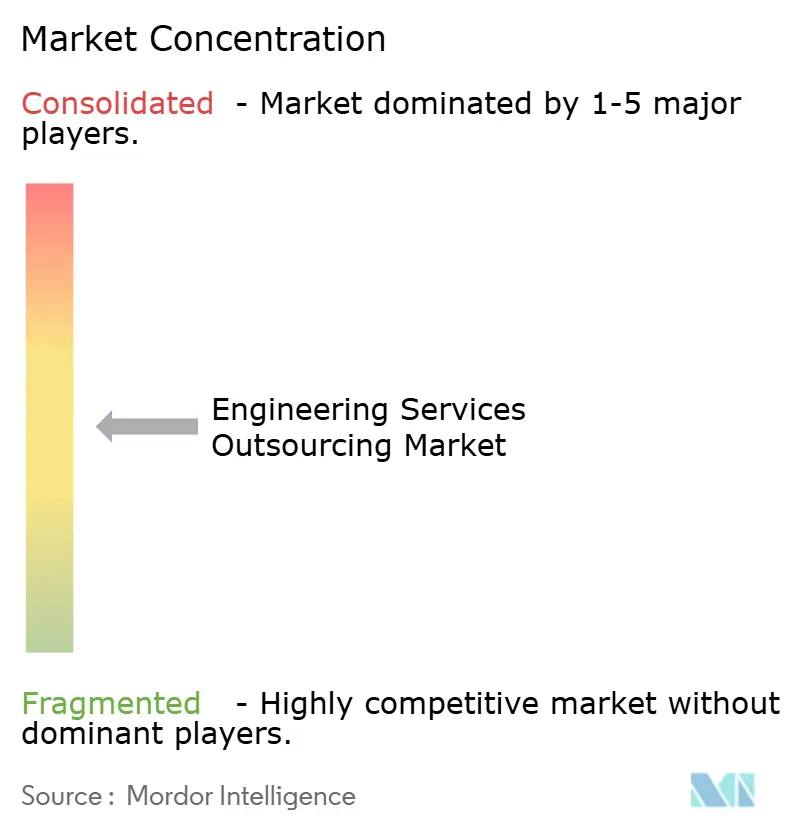
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Externalización de Servicios de Ingeniería por Mordor Intelligence
El tamaño del Mercado de Externalización de Servicios de Ingeniería se estima en 164,71 mil millones de USD en 2026, y se espera que alcance los 312,65 mil millones de USD en 2031, a una CAGR del 13,68% durante el período de previsión (2026-2031). Las hojas de ruta de productos definidas por software están acortando los ciclos de diseño, las tensiones geopolíticas están redirigiendo el trabajo hacia estructuras de entrega equilibradas, y la ingeniería asistida por computadora aumentada con IA está comprimiendo los plazos de validación. Los proveedores funcionan ahora como extensiones estratégicas de I+D en lugar de centros de costos tácticos, un cambio que redefine los modelos de precios, los alcances de los contratos y los criterios de selección de proveedores. Los controles de gastos de capital en los fabricantes de equipos originales (OEM) refuerzan la adopción de la externalización, mientras que la escasez de talento específico del dominio aumenta la demanda de socios que combinen habilidades de software con un profundo conocimiento de ingeniería. Estas fuerzas convergentes sostienen colectivamente un crecimiento de dos dígitos en el mercado de externalización de servicios de ingeniería.
Conclusiones Clave del Informe
- Por tipo de servicio, la Ingeniería de Producto representó el 29,02% de la participación del mercado de externalización de servicios de ingeniería en 2025, mientras que la Ingeniería Digital y de Software avanza a una brisk CAGR del 14,35% hasta 2031.
- Por usuario final, Automotriz y Transporte lideró con una participación de ingresos del 28,55% en 2025; se prevé que Aeroespacial y Defensa se expanda a una CAGR del 13,12% hasta 2031.
- Por modelo de entrega, los centros offshore retuvieron una participación del 69,85% del tamaño del mercado de externalización de servicios de ingeniería en 2025, mientras que los modelos nearshore están previstos para crecer a una CAGR del 13,98% en el mismo horizonte.
- Por tamaño de cliente, las grandes empresas representaron el 59,78% del tamaño del mercado de externalización de servicios de ingeniería en 2025; las pequeñas y medianas empresas están en camino de alcanzar una CAGR del 12,92% hasta 2031.
- Por geografía, Asia-Pacífico dominó con el 41,92% en 2025, aunque la región de Oriente Medio y África se acelera a una CAGR del 15,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de las hojas de ruta de productos definidas por software | +3.2% | América del Norte, Europa, expansión global | Mediano plazo (2-4 años) |
| Aumento de la presión de costos en los presupuestos de I+D de los OEM | +2.8% | Centros de Asia-Pacífico, global | Corto plazo (≤ 2 años) |
| Demanda de nearshoring ante la diversificación del riesgo geopolítico | +2.1% | América del Norte, UE, México, Europa del Este | Mediano plazo (2-4 años) |
| Escasez de talento en dominios de ingeniería avanzada | +1.9% | América del Norte, Europa Occidental, global | Largo plazo (≥ 4 años) |
| Adopción de ingeniería asistida por computadora aumentada con IA y gemelos digitales | +1.7% | Primeros adoptantes globales | Largo plazo (≥ 4 años) |
| Reingeniería de productos heredados impulsada por la sostenibilidad | +1.2% | Europa, América del Norte y Asia-Pacífico en expansión | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de las Hojas de Ruta de Productos Definidas por Software
Los OEM que migran hacia arquitecturas centradas en software destinan hasta el 40% de los presupuestos de I+D al desarrollo de código, generando cargas de trabajo sostenidas en sistemas embebidos, pilas de conectividad y validación de ciberseguridad. Los modelos de actualización continua por aire requieren asociarse con empresas capaces de mantener gemelos digitales y entregar versiones ágiles a lo largo de los ciclos de vida operativos. La mayor integración de capas mecánicas, electrónicas y de software eleva la complejidad más allá de la capacidad de muchos equipos internos, incrementando la demanda de socios de ingeniería de pila completa que conecten los protocolos de vehículo a todo con el diseño tradicional de tren de potencia.
Aumento de la Presión de Costos en los Presupuestos de I+D de los OEM
La volatilidad económica y los choques en la cadena de suministro presionan a los fabricantes a convertir la plantilla fija de ingeniería en gasto variable por proyectos. La externalización amortigua las fluctuaciones de CAPEX al ofrecer capacidad elástica y habilidades especializadas en dominios como la optimización de fabricación aditiva o la validación de sensores IoT. Los líderes en semiconductores ilustran la tendencia al reasignar el diseño front-end de FPGA y las tareas de firmware embebido a socios externos que ya poseen cadenas de herramientas certificadas y personal experimentado. La consolidación entre proveedores de servicios también se acelera a medida que los compradores reducen sus listas hacia un menor número de proveedores multidisciplinarios capaces de entrega llave en mano.
Demanda de Nearshoring ante la Diversificación del Riesgo Geopolítico
Legislación como la Ley CHIPS y Ciencia incentiva el diseño doméstico, mientras que las normas de soberanía de datos limitan la transferencia transfronteriza de archivos sensibles. Los proveedores en México, Polonia y Vietnam aprovechan la proximidad, la afinidad lingüística y los marcos legales alineados para asegurar proyectos que antes se enviaban a centros offshore distantes. Iniciativas como los servicios de ingeniería en nube soberana de Accenture demuestran cómo la entrega localizada combinada con seguridad nativa en la nube satisface los requisitos nacionales sin sacrificar la eficiencia de colaboración.
Escasez de Talento en Dominios de Ingeniería Avanzada
Los déficits globales en áreas como la simulación aumentada con IA, el diseño de chips neuromórficos y la computación de borde segura elevan las tarifas para especialistas de nicho. Los proveedores de servicios de ingeniería responden con asociaciones universitarias, programas de mejora de habilidades y canales internos de diseño asistido por IA que multiplican la producción por ingeniero. Las primas por escasez elevan el poder de fijación de precios general y refuerzan la narrativa de creación de valor del mercado de externalización de servicios de ingeniería en lugar del puro arbitraje laboral[1]Fundación Nacional de Ciencias, "Estadísticas de la Fuerza Laboral de Ingeniería 2025," nsf.gov.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre propiedad intelectual y soberanía de datos | -2.3% | Global, agudo en defensa y telecomunicaciones | Corto plazo (≤ 2 años) |
| Estándares fragmentados entre industrias | -1.8% | Variable según el sector vertical | Mediano plazo (2-4 años) |
| Inflación salarial en los centros offshore tradicionales | -1.5% | India, Filipinas, núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Altos costos de cambio para programas de ingeniería a largo plazo | -1.2% | Aeroespacial, automotriz | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Propiedad Intelectual y Soberanía de Datos
Los OEM de defensa, telecomunicaciones y atención médica deben mantener los artefactos de diseño sensibles dentro de jurisdicciones conformes, lo que reduce los grupos de proveedores y extiende los ciclos de adquisición. Regulaciones como el ITAR restringen los proyectos aeroespaciales a proveedores domésticos aprobados, reduciendo el mercado accesible para los centros offshore de bajo costo. Los socios de servicios invierten en plataformas de colaboración de confianza cero y registros de auditoría habilitados por cadena de bloques, aunque las políticas nacionales aún ralentizan la escalabilidad transfronteriza, manteniendo ciertos segmentos de alto valor de forma insular[2]Departamento de Defensa de los Estados Unidos, "Requisitos de Cumplimiento del ITAR para Datos Técnicos," defense.gov.
Estándares Fragmentados entre Industrias
Los marcos divergentes, ISO 26262 para la seguridad funcional automotriz frente a DO-178C para el software de aviónica, obligan a las empresas de servicios a mantener múltiples vías de certificación y herramientas, erosionando las economías de escala. A medida que aumenta el contenido de software, las nuevas normas de ciberseguridad se superponen a las reglas mecánicas, aumentando la complejidad. La limitada armonización significa que los proveedores rara vez pueden reutilizar recursos de forma fluida entre sectores, reduciendo el apalancamiento de márgenes incluso ante una demanda creciente[3]Comisión Europea, "Propuesta de Revisión de la Directiva de Maquinaria," europa.eu.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
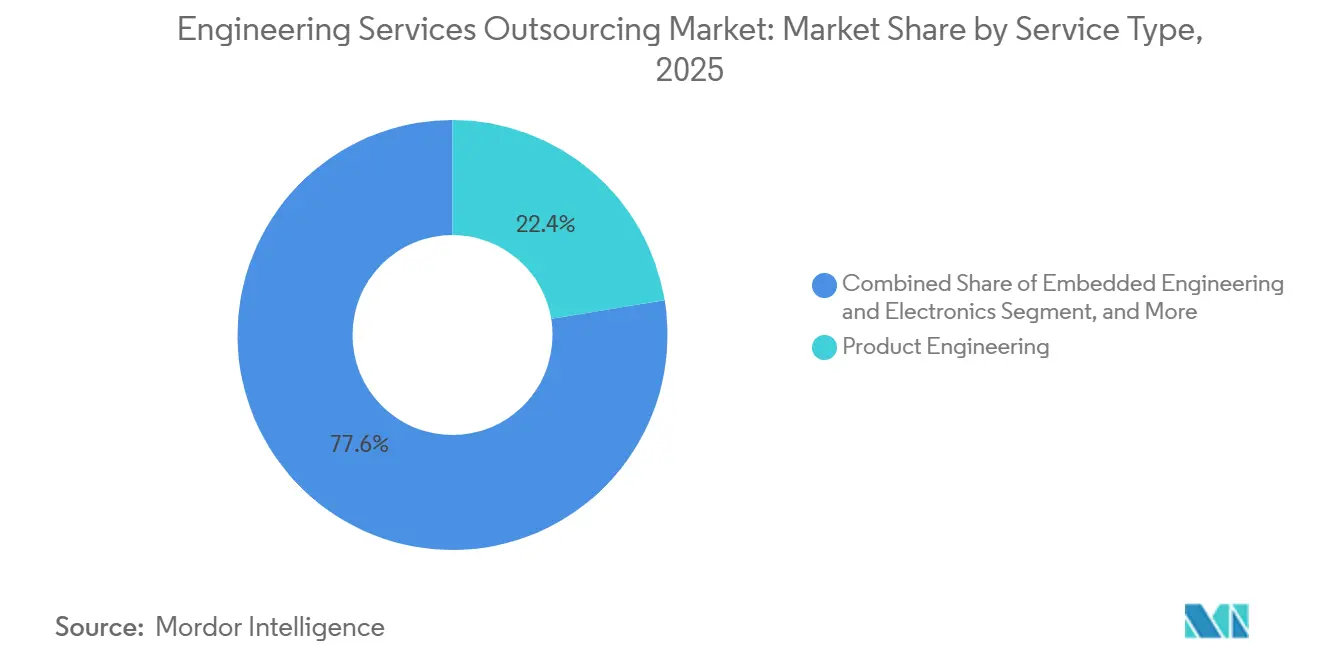
La Ingeniería Digital Lidera la Transformación de PlataformasLa Ingeniería Digital y de Software generó la trayectoria más rápida con una CAGR del 29,97%, impulsada por los sistemas operativos de vehículos eléctricos, las pilas de IoT industrial y los despliegues de gestión del ciclo de vida del producto nativos en la nube. Los proveedores integran canales DevOps, ingeniería de sistemas basada en modelos y microservicios en contenedores que permiten lanzamientos continuos de funciones en productos multidominio. La Ingeniería de Producto mantuvo su dominio con el 22,42% de los ingresos de 2025 en el mercado de externalización de servicios de ingeniería, sustentando el diseño mecánico central, el análisis estructural y la ingeniería de materiales, que siguen siendo indispensables en todas las industrias. Los esfuerzos de mejora de habilidades ahora combinan el análisis de elementos finitos aumentado con IA con los flujos de trabajo tradicionales de CAD, acelerando los ciclos de iteración. La Ingeniería Embebida y Electrónica crece a medida que proliferan los chips de IA en el borde; los servicios de Verificación, Validación y Cumplimiento se expanden en respuesta a las regulaciones de autonomía. La Ingeniería de Sustentación y Valor gana relevancia a medida que los mandatos de economía circular impulsan rediseños orientados a la eficiencia de materiales. En conjunto, los proveedores evolucionan hacia plataformas integradas en lugar de ofertas aisladas, permitiendo a los clientes orquestar desde la ideación hasta el lanzamiento bajo una única estructura de gobernanza.
El mercado de externalización de servicios de ingeniería recompensa a las empresas que ofrecen paquetes de servicios modulares alineados con sprints ágiles, permitiendo a los OEM consumir activos digitales discretos bajo demanda. Las bibliotecas de gemelos digitales acortan los ciclos de prototipado, mientras que los bancos de prueba automatizados reducen el error humano en la validación de cumplimiento. El prototipado nativo en la nube reduce la inversión de capital en laboratorios físicos, desplazando el enfoque de costos del hardware a la precisión de la simulación. Las ofertas de Integración de Sistemas incluyen cada vez más arquitecturas ciberresilientes para proteger los activos conectados. Como resultado, los silos por tipo de servicio se difuminan, posicionando a los socios de pila completa para la venta cruzada a escala.


Por Usuario Final:
Aeroespacial y Defensa Impulsa el Crecimiento PremiumLa participación del mercado de externalización de servicios de ingeniería para Automotriz y Transporte fue del 18,67% en 2025, con una CAGR del 19,79%, impulsada por la electrificación, los modelos térmicos de baterías y los algoritmos de conducción autónoma. La complejidad de los vehículos definidos por software, junto con regulaciones como la UNECE R-155 sobre ciberseguridad, obliga a los OEM a depender de especialistas externos para orquestar la convergencia hardware-software.
En Aeroespacial y Defensa, las flotas se modernizan con materiales compuestos, estudios de propulsión de hidrógeno y aviónica de próxima generación. Los principales contratistas de defensa redirigen el gasto en ingeniería hacia comunicaciones satelitales resilientes y sistemas aéreos no tripulados, segmentos que exigen cadenas de suministro certificadas y entornos de datos seguros. Los clientes de Equipos y Maquinaria Industrial aprovechan los gemelos digitales para el mantenimiento predictivo, mientras que los actores de Electrónica de Consumo externalizan las tareas mecánicas de bajo valor para liberar a los equipos internos y enfocarse en la diferenciación de la interfaz de usuario. Las empresas de Semiconductores, que enfrentan crónicas escaseces de diseño analógico, superan en oferta a otras industrias por experiencia de nicho, inflando las tarifas en ese microsegmento.
Los clientes de Energía y Servicios Públicos contratan socios de servicios para análisis de optimización de redes y modelos de integración de energías renovables, mientras que las empresas de Petróleo y Gas emulan los programas de integridad de activos aguas abajo pioneros en el sector químico. Los fabricantes de Dispositivos Médicos, que se enfrentan a auditorías de ISO 13485 y FDA 21 CFR Parte 820, externalizan el diseño para fabricación y las pruebas de factores humanos para reducir el riesgo de no conformidad. Los clientes de Telecomunicaciones y Redes requieren interoperabilidad 5G O-RAN y orquestación de borde en la nube, áreas donde los equipos multidisciplinarios abarcan competencias de radiofrecuencia, software y seguridad. El perfil de demanda diversificado sostiene un crecimiento sólido en todos los sectores verticales, incluso cuando cada uno aplica requisitos de cumplimiento únicos que configuran las estrategias de calificación de proveedores.
Por Modelo de Entrega:
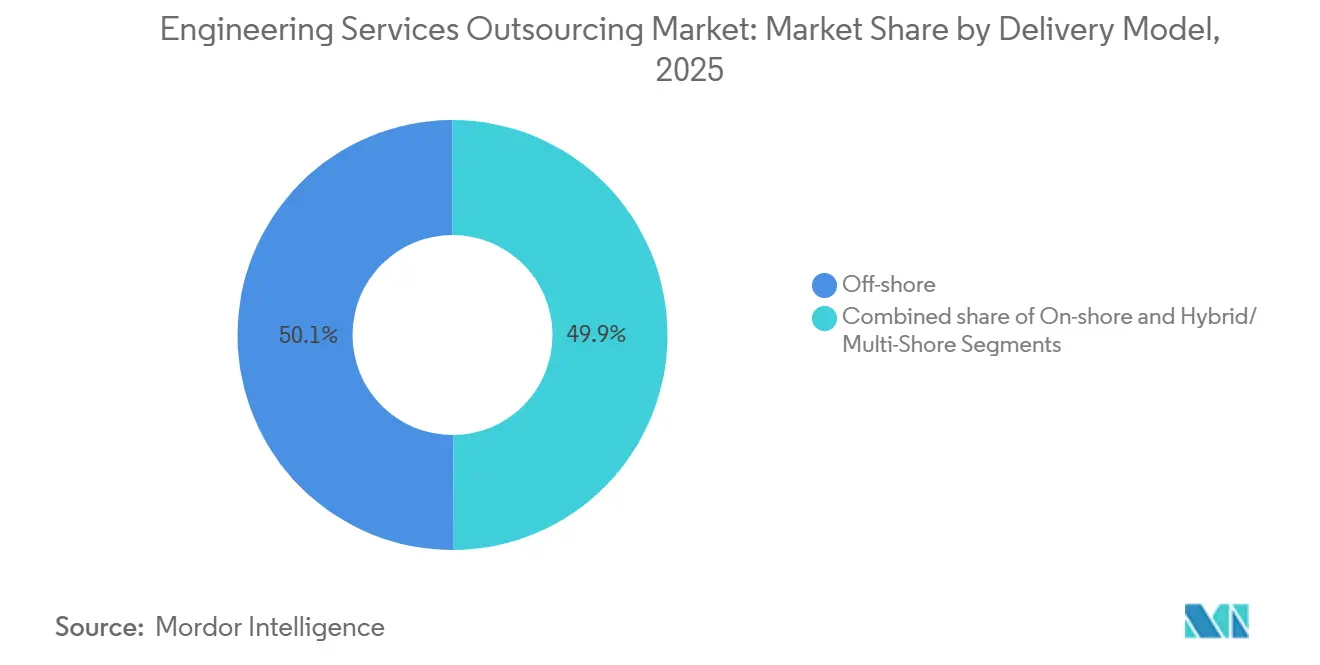
El Nearshore Gana Importancia EstratégicaLos centros offshore aún anclaron el 34,10% de los ingresos de 2025 en el mercado de externalización de servicios de ingeniería, reflejando décadas de canales de talento consolidados en India y Europa del Este. El mercado de externalización de servicios de ingeniería continúa aprovechando los diferenciales cambiarios y los marcos de procesos maduros en estas regiones. Sin embargo, las ubicaciones nearshore avanzan a una CAGR del 43,95% hasta 2031, a medida que la geopolítica, la superposición de zonas horarias y los estatutos de localización de datos convergen para redefinir los beneficios de proximidad.
Emergen modelos híbridos en los que los proveedores dividen las tareas sensibles de firmware entre centros onshore conformes y centros offshore para cargas de trabajo de simulación no clasificadas. Los contratos basados en resultados reducen la centralidad de los costos laborales por hora, permitiendo a los equipos nearshore competir en velocidad de innovación y familiaridad con el dominio. Las herramientas de colaboración mejoradas reducen las fricciones por distancia, pero los regímenes de cumplimiento mantienen ciertas cargas de trabajo dentro de jurisdicciones prescritas, consolidando el papel de los centros regionales.
La alineación de zonas horarias optimiza la cadencia ágil al permitir reuniones diarias de seguimiento sin turnos nocturnos. La afinidad lingüística y cultural mejora la claridad en las revisiones de diseño, reduciendo el retrabajo. Los proveedores en Polonia, Portugal y México ganan terreno al combinar fluidez en idiomas europeos o norteamericanos con graduados en STEM versados en cadenas de herramientas modernas. La paridad en automatización significa que la inflación salarial en los centros offshore tradicionales reduce las brechas de costo frente a los pares nearshore, igualando aún más la economía. Como resultado, la selección del modelo de entrega se convierte en una decisión de cartera que equilibra costo, cumplimiento y eficiencia colaborativa, en lugar de un enfoque singular en el arbitraje de tarifas.
Por Tamaño de Cliente:
Las Pymes Adoptan la Ingeniería DemocratizadaLas grandes empresas representaron el 77,48% del mercado de externalización de servicios de ingeniería en 2025, registrando una CAGR del 71,82% hasta 2031. Aprovechan oficinas maduras de gestión de proveedores, acuerdos maestros de servicios plurianuales y laboratorios de coinnovación que vinculan a los socios con estrategias de producto a largo plazo. Estos compradores continúan impulsando el volumen, pero el impulso de crecimiento se está desplazando hacia las pequeñas y medianas empresas (pymes).
Las pilas de CAD/PDM basadas en la nube reducen los costos iniciales de licencias de software, permitiendo a las pymes acceder a la misma madurez de herramientas que antes solo podían permitirse los grandes actores globales. Los proveedores de plataforma como servicio ofrecen horas de simulación de pago por uso y asistentes de diseño asistidos por IA, amplificando los equipos de ingeniería reducidos. Los precios por suscripción y los portales de autoservicio simplifican la incorporación, mientras que los mercados conectan a freelancers especializados con tareas de nicho. Las pymes valoran los contratos alineados con resultados que se adaptan a flujos de caja variables, lo que lleva a los proveedores a diseñar catálogos de servicios modulares.
Las cargas regulatorias representan un obstáculo para las empresas más pequeñas, por lo que los proveedores se diferencian ofreciendo paquetes de documentación llave en mano, listas de verificación de certificación y servicios de enlace regulatorio. La industria de externalización de servicios de ingeniería se beneficia a medida que los innovadores pymes en robótica, equipos de agricultura inteligente y dispositivos de tecnología limpia externalizan subsistemas para acelerar los plazos de llegada al mercado. A medida que las herramientas democratizadas se difunden, la base de clientes potenciales se amplía más allá de los proveedores de primer nivel hacia una larga cola de fabricantes emergentes, multiplicando la oportunidad total del mercado.
Análisis Geográfico
Mercado de Externalización de Servicios de Ingeniería en Asia Pacífico
Asia Pacífico concentró el 41,92% de los ingresos globales en 2025 en el mercado de externalización de servicios de ingeniería, impulsado por el amplio reservorio de talento de India y la escala de China en ingeniería de manufactura. Sin embargo, la inflación salarial comprime los diferenciales de costos laborales, lo que lleva a los proveedores a incorporar automatización sobre la experiencia humana. India invierte en la mejora de competencias a través de centros nacionales de inteligencia artificial, posicionando a su fuerza laboral para tareas de gemelo digital y analítica. China avanza en planos de fábricas inteligentes, combinando robótica con SCADA nativo en la nube, aunque enfrenta obstáculos por controles de exportación que redirigen contratos aeroespaciales avanzados hacia ubicaciones alternativas. Vietnam y Filipinas cultivan nichos especializados: Vietnam en firmware embebido y Filipinas en ingeniería de animación para sistemas de infoentretenimiento, diversificando así las carteras regionales.
Mercado de Externalización de Servicios de Ingeniería en Oriente Medio y África
Oriente Medio y África están impulsados por los programas de diversificación Visión 2030 de los estados del Golfo. El proyecto de ciudad inteligente NEOM de Arabia Saudita cataliza la demanda de ingeniería de hidrógeno verde, IoT e infraestructura inteligente; los Emiratos Árabes Unidos canalizan fondos soberanos hacia centros de MRO aeroespacial e I+D de materiales compuestos avanzados. Sudáfrica incursiona en la externalización del diseño de plantas de energía renovable, mientras que Egipto aprovecha su talento multilingüe para trabajos de proximidad geográfica con Europa. La inversión en educación STEM se acelera, aunque los canales de talento siguen siendo inmaduros, lo que requiere asociaciones continuas con universidades globales y proveedores de tecnología.
Mercado de Externalización de Servicios de Ingeniería en América del Norte, Europa y América Latina
América del Norte concentró el 35,07% de los ingresos globales en 2025 en el mercado de externalización de servicios de ingeniería y exhibe la trayectoria más rápida con una CAGR del 34,12% hasta 2031; continúa adquiriendo alcances de alto valor, especialmente para plataformas de defensa y pilotos de camiones autónomos. Los incentivos de la Ley CHIPS estimulan los centros de diseño de semiconductores a nivel nacional, fortaleciendo la externalización local dentro de entornos seguros. Europa hace hincapié en el ecodiseño y el cumplimiento de la economía circular; los estrictos mandatos del RGPD y las emergentes normativas de ciberresiliencia orientan las cargas de trabajo hacia proveedores regionales que ofrecen entornos de datos certificados. Los países de Europa del Este, en particular Polonia y Rumanía, obtienen contratos derivados de Europa Occidental gracias a regulaciones alineadas con la UE y estructuras de costos competitivas. América Latina se expande lentamente, pero gana reconocimiento por la documentación técnica en español y la colaboración ágil, con superposición de horarios laborales con Estados Unidos.

Panorama regulatorio
La externalización de servicios de ingeniería opera bajo normas de comercio transfronterizo y de servicios internos que influyen en la forma en que el trabajo técnico, las herramientas y los datos se mueven entre jurisdicciones. El Acuerdo General sobre el Comercio de Servicios de la OMC (GATS) ofrece una base global, con énfasis en la transparencia y en requisitos objetivos y no discriminatorios para la regulación de servicios, lo cual afecta la forma en que los proveedores de ingeniería estructuran la prestación cuando los contratos abarcan varios países.
En el aspecto técnico, los organismos de normalización y los reguladores sectoriales moldean indirectamente la ingeniería externalizada mediante mandatos de cumplimiento integrados en el desarrollo de productos. ASME ha destacado el papel de las normas internacionales y de los principios del Acuerdo sobre Obstáculos Técnicos al Comercio (TBT) de la OMC para reducir la fricción en el trabajo de ingeniería y manufactura, mientras que los regímenes de cumplimiento del lado del comprador (por ejemplo, las restricciones de ITAR citadas en el contexto del informe para datos técnicos aeroespaciales) siguen orientando los alcances sensibles hacia configuraciones de entrega aprobadas en el país o soberanas.
Análisis de la cadena de valor
La cadena de valor de la externalización de servicios de ingeniería comienza con la estrategia de producto y la definición de requisitos por parte del cliente, y luego pasa a la ejecución externalizada a lo largo del diseño conceptual e industrial, la ingeniería detallada, el CAE y la simulación, la ingeniería embebida y el desarrollo de software, la verificación y validación, y la creación de prototipos y NPI. Los proveedores luego se extienden hacia el mantenimiento y la ingeniería de valor, la localización y el soporte de fin de vida, vinculando cada vez más estas actividades a habilitadores de hilo digital como PLM, canalizaciones de DevOps y gemelos digitales que respaldan actualizaciones continuas para productos definidos por software.
La gobernanza de programas y la integración de la cadena de herramientas coordinan la entrega, con equipos distribuidos en centros locales, cercanos (near-shore) y externos (offshore). Las estructuras comerciales están pasando de la dotación de personal basada en esfuerzo a compromisos orientados a resultados, en los que los proveedores combinan experiencia de dominio con capacidades a nivel de sistema (por ejemplo, entrega integrada de software, mecánica y cumplimiento). Los entornos de colaboración seguros también respaldan los requisitos de propiedad intelectual y soberanía de datos destacados en el contexto del informe.
Panorama Competitivo
El mercado de externalización de servicios de ingeniería muestra una fragmentación moderada. Los grandes actores de TI indios como Tata Consultancy Services, Infosys y HCLTech escalan las ofertas horizontales combinando servicios de software con diseño mecánico, mientras que especialistas de nicho como Cyient se centran en la certificación aeroespacial, y L&T Technology Services destaca en la automatización industrial. La consolidación se acelera: Cognizant adquirió Belcan por 1.300 millones de USD en 2024 para fusionar capacidades aeroespaciales reguladas con DevOps nativo en la nube.
La diferenciación tecnológica es cada vez más decisiva. Los proveedores despliegan herramientas de diseño generativo impulsadas por IA que reducen drásticamente los ciclos de iteración y disminuyen la dependencia de escasos ingenieros sénior. Las plataformas de gemelos digitales integradas con sistemas de gestión del ciclo de vida del producto permiten servicios continuos y generadores de ingresos tras el lanzamiento. La adquisición de StoneShield Engineering por parte de Lear Corporation en febrero de 2025 amplía su cartera de automatización para la producción compleja de arneses de cables, señalando el apetito de los OEM por la integración vertical.
Las estrategias de diversificación geográfica emergen a medida que los compradores buscan resiliencia. Las empresas de nivel medio construyen centros satélite en México, Portugal y Vietnam para cubrir el riesgo geopolítico y cambiario. Los centros de ingeniería seguros que cumplen con los estándares ITAR, FedRAMP o RGPD cobran tarifas premium, erigiendo barreras de entrada. Las oportunidades emergentes en computación cuántica, chips neuromórficos e I+D de materiales sostenibles invitan a consorcios académico-industriales a competir junto a los proveedores tradicionales, añadiendo nuevas formas de competencia.
Los ecosistemas de talento se convierten en activos estratégicos; las empresas se asocian con universidades para diseñar planes de estudio en torno a la ingeniería de sistemas basada en modelos, la seguridad funcional y la ética de la IA. Los hackatones y las contribuciones a comunidades de código abierto refuerzan las marcas empleadoras, facilitando la contratación en mercados laborales ajustados. A medida que los alcances de los contratos evolucionan hacia la copropiedad de propiedad intelectual y la coinversión, los proveedores capaces de asumir riesgos y cumplir compromisos basados en resultados capturan una mayor participación de cartera.
Líderes de la Industria de Externalización de Servicios de Ingeniería
Tata Consultancy Services (TCS)
Infosys
HCLTech
Wipro
Tech Mahindra
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Externalización de Servicios de Ingeniería
- Tata Consultancy Services (TCS)
- Infosys Limited
- HCL Technologies Limited
- Wipro
- Tech Mahindra Limited
- Cognizant
- Capgemini Engineering
- Accenture
- IBM Corporation
- L&T Technology Services Limited.
- Cyient
- Alten Group
- AKKA Technologies (Akkodis)
- QuEST Global
- EPAM Systems, Inc.
- Persistent Systems
- Luxoft (DXC)
- Tata Technologies
- KPIT Technologies
- GlobalLogic Inc.
- RLE International
- ASAP Holdings

Oportunidades de mercado y perspectivas futuras
Las capacidades de entrega near-shore y soberanas crean espacio en blanco para clientes que enfrentan restricciones de ubicación de datos, propiedad intelectual y cumplimiento que limitan la ejecución totalmente offshore, especialmente en verticales reguladas como la aeroespacial y de defensa. El contexto del informe también señala el impulso de políticas, incluida la CHIPS and Science Act, que influye en la actividad de diseño nacional, junto con el auge de centros de ingeniería seguros alineados con marcos y normas como ITAR, FedRAMP y el RGPD. Para los proveedores, la oportunidad consiste en ofrecer cadenas de herramientas conformes y programas segregados sin romper la colaboración ágil.
La ejecución de ingeniería habilitada por IA está ampliando el alcance del servicio más allá del diseño y la validación tradicionales, hacia la asesoría en IA, la preparación de datos, la gestión de agentes y la gobernanza de IA más cercana a los modelos operativos del cliente. La actividad de acuerdos de 2026 refuerza este cambio: TCS destacó trabajos de transformación liderados por IA, incluido un contrato de transformación empresarial liderado por IA con SKF, además de otros compromisos de servicios administrados impulsados por IA, mientras que HCLTech firmó un acuerdo de siete años con Guardian centrado en la modernización impulsada por IA y amplió su capacidad mediante la adquisición de Guardian India para formar una Unidad Estratégica de Negocio dedicada. En conjunto, estos movimientos indican una demanda sostenida de socios que combinen profundidad en el dominio de la ingeniería con entrega empresarial de IA, entornos seguros y modelos operativos de modernización de varios años, en lugar de una ejecución limitada a proyectos.
Recent Industry Developments in Mercado de Externalización de Servicios de Ingeniería
- Julio de 2026: Tata Consultancy Services obtuvo un contrato multianual para modernizar las operaciones de red de ABB con una arquitectura de servicios impulsada por IA. El acuerdo amplía la modernización impulsada por IA hacia la conectividad industrial, fortaleciendo un modelo de entrega de red como servicio.
- Julio de 2026: HCLTech anunció un acuerdo de siete años con Guardian Life Insurance y la adquisición de Guardian India para formar una Unidad Estratégica de Negocio dedicada a la modernización impulsada por IA. La expansión acelera la capacidad cautiva y la transformación habilitada por IA para grandes clientes financieros.
- Junio de 2026: HCLTech estableció una asociación estratégica multianual con e.solutions, subsidiaria del Grupo Volkswagen, para desarrollar plataformas de infoentretenimiento y conectividad basadas en Android Automotive, incluido software de HMI. La colaboración fortalece las capacidades de software automotriz y acelera los ecosistemas de software vehicular de nueva generación.


Mercado de Externalización de Servicios de Ingeniería Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de externalización de servicios de ingeniería abarca el trabajo de ingeniería de terceros prestado bajo un contrato pagado, en el que proveedores externos apoyan la ingeniería de productos y activos en las áreas de diseño, desarrollo, pruebas y servicios relacionados para organizaciones clientes.
Exclusiones de alcance: no se incluyen los equipos de ingeniería cautivos internos, las contribuciones no remuneradas de código abierto ni los servicios administrados de TI puros que no incluyan un alcance de trabajo de ingeniería.
Descripción general de la segmentación
- Por Tipo de Servicio
- Ingeniería de Producto (Mecánica/Mecatrónica, Diseño conceptual e industrial, Ingeniería asistida por computadora/Simulación)
- Ingeniería Embebida y Electrónica (PCB/PCBA, Front-end FPGA/ASIC, firmware)
- Ingeniería Digital y de Software
- Verificación, Validación y Cumplimiento (V&V, HIL/SIL/MIL, certificación)
- Prototipado e Introducción de Nuevos Productos
- Ingeniería de Sustentación/Valor (VAVE, reingeniería, localización, fin de vida útil)
- Integración de Sistemas
- Por Usuario Final
- Automotriz y Transporte
- Equipos y Maquinaria Industrial
- Electrónica de Consumo
- Semiconductores
- Petróleo y Gas
- Telecomunicaciones y Redes
- Aeroespacial y Defensa
- Energía y Servicios Públicos
- Dispositivos Médicos
- Otros Usuarios Finales
- Por Modelo de Entrega
- Onshore
- Offshore
- Híbrido/Multi-Shore
- Por Tamaño de Cliente
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Perú
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Turquía
- Egipto
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites externos del mercado y para construir un conjunto coherente de factores impulsores que pueda seguirse en distintas regiones. Nos basamos en estadísticas públicas y referencias fiables como las series macroeconómicas de la OCDE y el Banco Mundial, los indicadores de salarios de ingeniería de la Oficina de Estadísticas Laborales de EE. UU., los datos de actividad industrial de Eurostat y los flujos comerciales de UN Comtrade para bienes intensivos en ingeniería relevantes.
Para traducir estas señales en insumos de mercado, también revisamos presentaciones de empresas e informes anuales, presentaciones a inversores, prensa de negocios de buena reputación y publicaciones de asociaciones sectoriales que abordan los patrones de gasto en ingeniería y la adopción de la externalización. Cuando es necesario, se utilizan suscripciones pagas que respaldan datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes como verificaciones cruzadas de la intensidad de I+D y los ciclos de innovación. Las fuentes mencionadas aquí son ilustrativas, y se utilizaron referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba el conjunto de demanda y los supuestos de precios y combinación que la investigación documental no puede mostrar con claridad. Hablamos con un conjunto equilibrado de encuestados de proveedores de servicios, líderes de ingeniería y adquisiciones del lado del cliente, y especialistas de dominio en las principales regiones de entrega y compra. Los comentarios se utilizan luego para refinar las tasas de adopción, los límites del alcance contractual y los movimientos de precios realistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 18% | APAC: 48% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores más pequeños: 18% | Gerentes: 52% | América: 22% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el gasto en ingeniería y la penetración de la externalización se reconstruyen por región y principales mercados finales, y luego se ajustan según la proporción del trabajo que efectivamente se entrega mediante contratos de ESO de terceros. Los totales se verifican con aproximaciones selectivas de abajo hacia arriba, como divulgaciones de ingresos de proveedores muestreados, verificaciones de canal sobre el tamaño típico de los acuerdos, y una visión de ASP multiplicado por productividad por plantilla cuando la divulgación es escasa.
Los insumos clave del modelo incluyen las tendencias de intensidad de I+D e ingeniería por industria, la inflación salarial de ingeniería y la combinación offshore-onshore, las señales de utilización y contratación en funciones de ingeniería, la proporción de trabajo que se traslada a programas de ingeniería administrada, y el ritmo de los ciclos de rediseño de productos en sectores intensivos en ingeniería. Debido a que los datos son desiguales entre geografías, las brechas se abordan mediante indicadores proxy, seguidos de una normalización guiada por expertos para evitar que los valores atípicos distorsionen el total final.
Para el pronóstico, se utiliza el análisis de escenarios de modo que el crecimiento no se fuerce a una única curva cuando los presupuestos se ajustan o cuando el reshoring modifica las capacidades de entrega. Las trayectorias de escenarios se anclan a indicadores adelantados como las orientaciones corporativas de I+D, la demanda de personal de ingeniería y la intención de externalización de las entrevistas, y el pronóstico final se establece una vez que los supuestos se alinean entre regiones.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias rondas de verificaciones cruzadas, comenzando con pruebas de coherencia entre regiones, monedas y series temporales. Los resultados del modelo se comparan con señales independientes, como la dirección del gasto en I+D, la tensión del mercado laboral de ingeniería y las expansiones divulgadas de programas de externalización. Después de eso, las anomalías se revisan y corrigen antes de la aprobación final.
Si aparecen grandes variaciones, se revisan los supuestos y se vuelve a contactar a los encuestados para confirmar qué cambió, por ejemplo, reajustes de precios, expansión del alcance o cambios en la combinación de entrega. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un cambio material afecta la demanda o los precios, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible.
Tamaño del mercado global de externalización de servicios de ingeniería de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados pueden diferir incluso cuando utilizan el mismo nombre de mercado, porque el límite del servicio no siempre se trata de la misma manera y porque los modelos de entrega se contabilizan de forma inconsistente. Las diferencias también surgen de si las estimaciones tratan los servicios de ingeniería como un contrato externalizado independiente o los combinan con partes de servicios de TI, y de cómo se manejan las monedas, la inflación y los años base.
Al seguir un límite de ingresos consistente y exclusivamente externalizado, y al actualizar anualmente los supuestos de tiempo de las monedas, Mordor Intelligence mantiene el total vinculado al valor de los contratos de ingeniería en lugar de a servicios digitales más amplios, lo que ayuda a evitar que la expansión del alcance infle la cifra. Las brechas restantes generalmente provienen de cómo las empresas tratan los centros de ingeniería cautivos, de si incluyen servicios adyacentes como servicios administrados de TI puros, y de si aplican una expansión de precios agresiva en lugar de utilizar movimientos de tarifas respaldados por entrevistas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 164,71 mil millones USD (2026) | |
| Consultora global A | 315,00 mil millones USD (2025) | Utiliza un año base anterior y parece incorporar componentes más amplios de ingeniería digital y de TI combinados, lo que amplía el alcance contractual contabilizado más allá del trabajo de ingeniería exclusivamente externalizado. |
| Publicación sectorial B | 156,80 mil millones USD (2025) | Parece basarse más en un conjunto más reducido de proveedores y supuestos de tarifas conservadores, lo que puede subestimar los programas multianuales grandes y pasar por alto diferencias de precios entre regiones. |
Al observar la dispersión, la mayor parte de la diferencia se explica por lo que se cuenta como externalización de ingeniería y por cómo se aplican los precios y el momento de conversión de moneda. Cuando el alcance se mantiene ajustado a contratos de ingeniería de terceros pagados y los supuestos se verifican con entrevistas y controles de coherencia basados en divulgaciones, el resultado es más fácil de rastrear y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de externalización de servicios de ingeniería en 2026?
Está valorado en 164,71 mil millones de USD en 2026, con expectativas de alcanzar los 312,65 mil millones de USD en 2031 bajo una CAGR del 13,68%.
¿Qué región lidera la demanda de trabajo de ingeniería externalizado?
América del Norte tiene una participación del 35,07% en 2025, y crece a una CAGR del 34,12%.
¿Qué está impulsando el crecimiento de la entrega nearshore?
La diversificación del riesgo geopolítico y las normas más estrictas de soberanía de datos están elevando los compromisos nearshore a una CAGR del 13,98%.
¿Qué sector vertical de usuario final se expande más rápido?
Se proyecta que Automotriz y Transporte crezca a una CAGR del 19,79%.
Última actualización de la página el:


