
Taille et part du marché de l'e learning

Analyse du marché de l'e learning par Mordor Intelligence
La taille du marché du e-learning est estimée à 275,9 milliards USD en 2026 et devrait atteindre 305,8 milliards USD en 2027, pour atteindre 506,6 milliards USD d'ici 2032, avec une croissance à un TCAC de 10,62 % de 2027 à 2032.
L'élargissement de la connectivité et les besoins en compétences de la main-d'œuvre accroissent la demande de services d'enseignement numérique, tandis que les programmes publics aux Philippines ajoutent des voies institutionnelles à la diffusion. Les fournisseurs qui combinent contenu de cours, exploitation de plateforme et évaluation des compétences proposent des services qui se prolongent au-delà de la première inscription, car les établissements scolaires et les employeurs ont besoin que l'environnement d'apprentissage continue de fonctionner. Les difficultés d'engagement dans les salles de classe virtuelles et les lacunes d'infrastructure dans les écoles rurales ougandaises limitent la diffusion utilisable. Les prestataires capables d'exploiter des environnements d'apprentissage peuvent viser des abonnements récurrents, tandis que les offres dépendantes de la connectivité font face à une base d'écoles accessibles plus restreinte.
Points clés du rapport
- Par mode de diffusion, l'apprentissage autonome détenait une part de marché du e-learning de 57,67 % en 2026, tandis que l'apprentissage dirigé par un instructeur devrait connaître la croissance la plus rapide avec un TCAC de 12,5 % de 2027 à 2032.
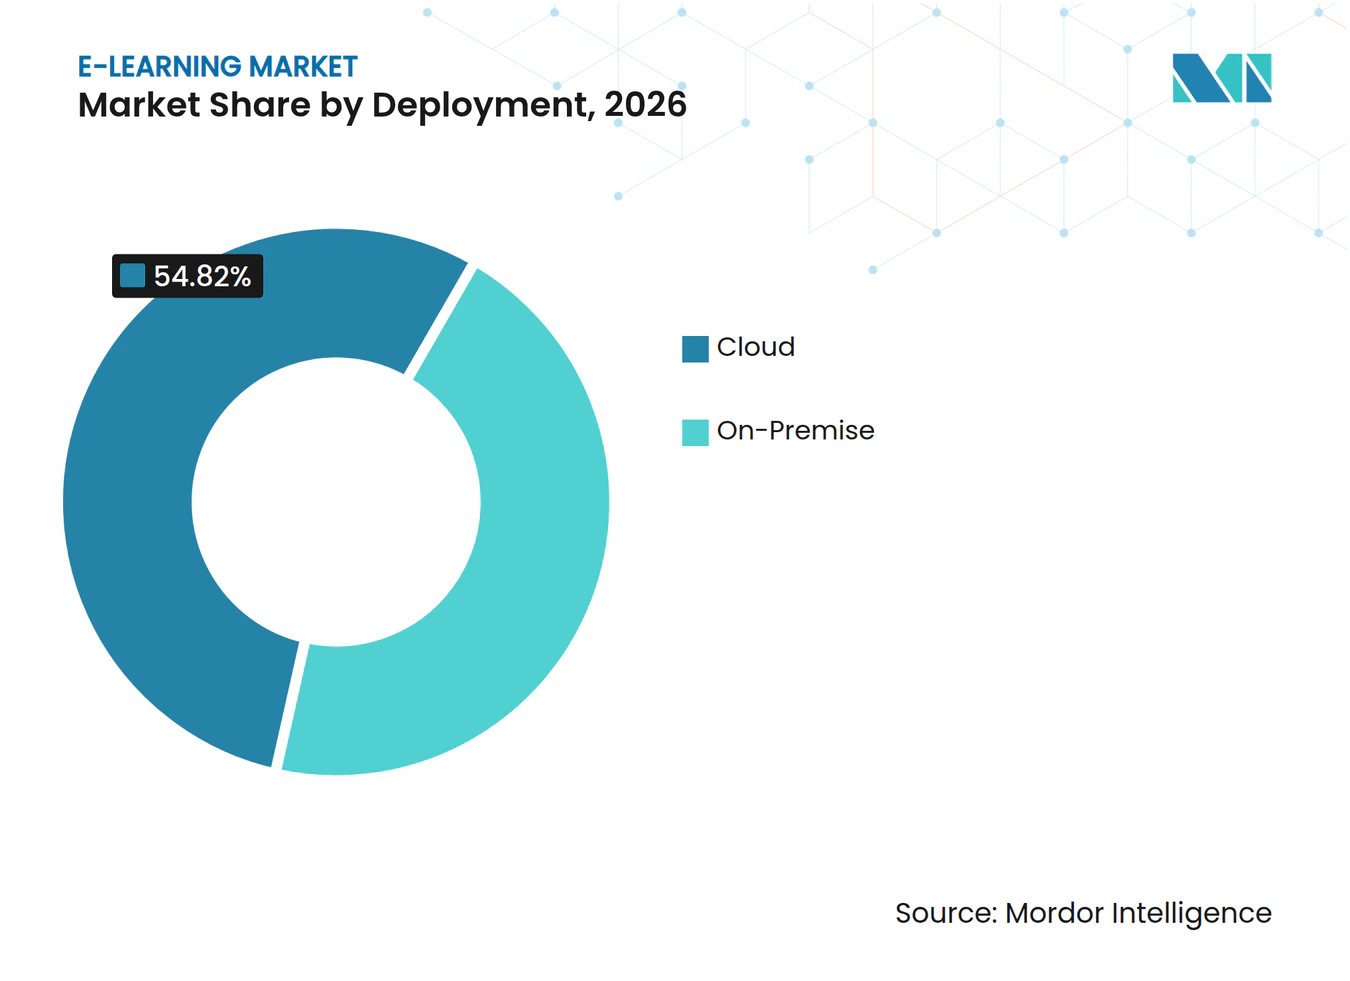
- Le déploiement était dominé par le cloud avec une part de 54,82 % de la taille du marché du e-learning en 2026, et le cloud devrait également connaître la croissance la plus rapide avec un TCAC de 11,55 % de 2027 à 2032.
- La demande technologique était dominée par le e-learning en ligne avec une part de 42,86 % en 2026, tandis que le e-learning mobile devrait connaître la croissance la plus rapide avec un TCAC de 15,45 % de 2027 à 2032.
- Parmi les utilisateurs finaux, les acheteurs académiques représentaient une part de 45,44 % en 2026, avec une prévision de croissance la plus rapide pour l'apprentissage en entreprise à un TCAC de 10,75 % de 2027 à 2032.
- Sur le plan géographique, l'Amérique du Nord était en tête avec une part de 34,41 % en 2026, et l'Asie-Pacifique devrait se développer le plus rapidement avec un TCAC de 12,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Pénétration croissante des smartphones et d'internet haut débit | +3.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande de montée en compétences des entreprises dans le contexte de la transformation numérique | +3.4% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Initiatives gouvernementales en faveur de l'éducation numérique | +2.8% | Établissements publics aux Philippines | Moyen terme (2 à 4 ans) |
| Avantages de coût par rapport à la formation en salle | +2.5% | Agences gouvernementales des États-Unis | Court terme (≤ 2 ans) |
| Essor des partenariats de micro-certifications entre universits et grandes entreprises technologiques | +1.4% | Systèmes universitaires des États-Unis | Moyen terme (2 à 4 ans) |
| Réorientation du financement EdTech vers les marchés émergents | +0.8% | Pays d'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des smartphones et d'internet haut débit
La portée des appareils connectés élargit l'audience potentielle des services d'apprentissage, tandis que la capacité du réseau détermine quelles formes d'enseignement peuvent atteindre cette audience. L'UIT a indiqué que la couverture 5G s'était étendue à 55 % de la population mondiale en 2025. La GSMA a signalé que 4,8 milliards de personnes utilisaient l'internet mobile sur leur propre appareil à la fin de 2025. Cependant, les ajouts ont ralenti à environ 160 millions de personnes en 2025, contre 190 millions en 2024. Les prestataires d'apprentissage doivent convertir les utilisateurs connectés en apprenants pour transformer cette base de distribution en demande. La distribution de cours destinée aux utilisateurs existants peut donc toucher une population bien plus large que les offres reposant uniquement sur les nouveaux utilisateurs d'internet mobile.
Demande de montée en compétences des entreprises dans le contexte de la transformation numérique
Les priorités des employeurs en matière de compétences créent une opportunité pour les fournisseurs de formation numérique capables de répondre aux besoins de formation via des comptes organisationnels. Pour la période 2025-2030, 85 % des employeurs interrogés par le Forum économique mondial s'attendaient à donner la priorité à la montée en compétences de leur personnel en réponse aux macrotendances.[1] Coursera Inc. a déclaré 1 730 clients entreprises payants au 31 décembre 2025, soit une hausse de 7 % d'une année sur l'autre. Cette mesure de vente directe regroupe les comptes professionnels, universitaires et gouvernementaux, exclut les clients Teams et les clients de distribution, et peut comptabiliser séparément les divisions organisationnelles. Ensemble, ces résultats relient une priorité de formation exprimée à une expansion mesurée des comptes pour un fournisseur de formation en ligne, créant ainsi une base pour la demande organisationnelle. Un compte employeur offre aux fournisseurs un moyen de servir la formation des effectifs sans avoir à acquérir chaque employé comme client individuel distinct.
Initiatives gouvernementales en faveur de l'éducation numérique
En mai 2025, l'Institut de formation agricole des Philippines a attribué à Nephila Web Technology Inc. un renouvellement de service d'apprentissage numérique. L'attribution couvrait l'abonnement et l'hébergement du LMS Moodle et de l'application mobile pour l'administration des cours de e-learning dans le cadre du programme e-Extension de l'institut. L'institut a acquis un environnement d'apprentissage opérationnel dans lequel il pouvait administrer ses propres cours. Un renouvellement génère un nouvel achat d'abonnement et d'hébergement autour d'un programme existant, faisant de la continuité du service une source de demande à part entière. Ce type de demande du secteur public peut soutenir les revenus de service après la création des cours, favorisant les fournisseurs capables de maintenir l'environnement de diffusion.
Avantages de coût par rapport à la formation en salle
Pour les agences achetant de la formation sur un système défini, le format de diffusion peut modifier le tarif proposé même lorsque la durée du cours est maintenue constante. Le calendrier 2026 du Centre national des finances du USDA a fixé le prix de son cours EmpowHR de 5 jours à 1 022,25 USD pour la formation en présentiel et à 641,08 USD pour la formation virtuelle. Cela donne à l'acheteur une décision directe sur le format dans le cadre d'une seule exigence de formation, rendant le choix du mode de diffusion pertinent pour le coût de cet achat. Lorsque l'enseignement virtuel répond aux besoins de l'agence, le tarif planifié inférieur peut faciliter la sélection d'une offre numérique payante dans le cadre d'une allocation de formation fixe. L'avantage est commercialement le plus fort lorsque le fournisseur peut préserver la portée pédagogique requise tout en proposant le format de diffusion au prix inférieur.
Analyse de l'impact des facteurs de restriction*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Faibles taux d'achèvement et difficultés d'engagement des apprenants | -1.6% | Réseau scolaire du Pays de Galles du Sud | Court terme (≤ 2 ans) |
| Fracture numérique dans les zones rurales et à faibles revenus | -1.3% | Zones rurales de l'Ouganda | Long terme (≥ 4 ans) |
| Obstacles à la localisation du contenu pour les marchés multilingues | -0.7% | Universités sud-africaines | Moyen terme (2 à 4 ans) |
| Complexité réglementaire en matière de protection des données | -0.5% | Chine et Inde | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Faibles taux d'achèvement et difficultés d'engagement des apprenants
L'enseignement à distance ne supprime pas le travail nécessaire pour maintenir l'implication des apprenants, créant une charge de service en parallèle de la plateforme de diffusion. Dans une enquête menée en 2025, 72 % des organisations ont cité l'engagement des apprenants comme leur principal défi avec la formation en présentiel dirigée par un instructeur en mode virtuel. Pour les prestataires de formation, cela fait de la salle de classe connectée une solution incomplète lorsque le format pédagogique ne parvient pas à maintenir la participation. Les acheteurs en quête d'une formation utile doivent prendre en compte la facilitation nécessaire pour transformer la présence en apprentissage actif, ce qui complique un achat fondé uniquement sur la capacité de diffusion. Cette exigence peut limiter l'avantage en termes de coûts offert par le transfert de la formation en ligne si un effort pédagogique supplémentaire est requis. La contrainte restante est le coût lié au soutien de l'engagement au sein de la session à distance elle-même.
Fracture numérique dans les zones rurales et à faibles revenus
La connectivité des établissements scolaires limite la base de clientèle adressable avant même que la qualité d'un cours numérique puisse influencer son adoption. Une évaluation portant sur 3 276 établissements secondaires ougandais entre novembre 2025 et début 2026 a révélé que plus d'un tiers d'entre eux n'avaient pas accès à Internet.[2] Les établissements ruraux étaient plus susceptibles que les établissements urbains de manquer d'infrastructures de base pour la formation numérique. Pour les fournisseurs desservant ces établissements, une licence de cours supplémentaire ne peut pas résoudre l'incapacité sous-jacente à dispenser un enseignement connecté. La contrainte commerciale concerne donc la disponibilité du déploiement autant que l'accessibilité financière du service de formation lui-même. Les établissements dépourvus de cette base nécessitent des dépenses d'infrastructure avant que les abonnements à des cours connectés puissent devenir un achat récurrent pratique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de diffusion :
accès flexible et enseignement guidéL'autoformation représentait une part de 57,67 % de la taille du marché du e-learning en 2026. La présentation 2025 de Pearson faisait état d'environ 500 000 abonnés payants pour ses outils d'apprentissage de l'anglais en ligne Mondly. Les solutions professionnelles de Mondly comprennent au moins 130 heures d'autoformation. Le rythme contrôlé par l'apprenant dissocie l'accès à l'enseignement de la planification d'une session d'enseignement partagée, permettant aux acheteurs de progresser dans le contenu à des moments différents. La flexibilité horaire élargit les circonstances dans lesquelles un abonnement est utilisable, de sorte que cette bibliothèque peut servir les apprenants qui ne peuvent pas assister à des sessions programmées.
La formation dirigée par un instructeur est le segment à la croissance la plus rapide du marché du e-learning, avec un CAGR prévisionnel de 12,5 % de 2027 à 2032. Un rapport 2026 du magazine Class and Training a révélé que 98 % des 545 organisations interrogées utilisaient la formation virtuelle dirigée par un instructeur, 40 % s'appuyant sur elle pour au moins la moitié de leurs programmes de formation. Cette utilisation associe le format à la mise en œuvre de programmes organisationnels, donnant à l'enseignement virtuel guidé une place établie dans les activités de formation des acheteurs interrogés. Pour les fournisseurs, la tâche commerciale consiste à fournir une capacité d'enseignement adaptée aux programmes en direct et aux cohortes qui les utilisent. L'adoption étant déjà largement répandue dans cet échantillon, les fournisseurs peuvent viser un rôle plus important au sein des programmes de formation existants grâce à des services qui permettent une instruction guidée supplémentaire.




Par déploiement :
accès hébergé et migration institutionnelleLe cloud était le segment le plus important et à la croissance la plus rapide du marché du e-learning, avec une part de 54,82 % en 2026 et un CAGR prévisionnel de 11,55 % de 2027 à 2032. Le LMS cloud de Shanghai Able Digital comptait 676 clients abonnés en Chine en 2025. Le déploiement cloud combine l'accès au logiciel de gestion de la formation avec la responsabilité du fournisseur d'exploiter le système hébergé tout au long de l'abonnement de chaque client. Sur une base de 676 abonnés, cette relation de service offre au fournisseur la possibilité de générer des revenus grâce à l'accès continu à la plateforme ainsi qu'en conquérant de nouveaux clients.
Les déploiements sur site créent également un travail de migration lorsque les établissements modifient leur mode de gestion de leur environnement de formation. L'infrastructure sur site de l'Université de Portsmouth hébergeait plus de 3 000 modules et cours Moodle avant que l'université ne les migre, avec les fichiers, activités et inscriptions associés, vers le cloud à l'été 2025. Moodle cloud a commencé à fonctionner en août 2025 après ce transfert depuis l'hébergement sur site. Pour les acheteurs universitaires, un changement d'hébergement implique donc le déplacement de l'environnement de cours et de ses enregistrements associés, rendant la transition plus large que le simple choix d'un nouveau dispositif d'accès. L'achèvement de la migration avant la nouvelle année académique a fait du calendrier de migration un élément de la continuité pédagogique, même si l'université a conservé Moodle.

Par technologie :
activité de cours et participation mobileLe e-learning en ligne représentait une part de marché du e-learning de 42,86 % en 2026. Les apprenants de Coursera ont enregistré environ 54,4 millions d'inscriptions à des cours en 2025, soit 10 % de plus qu'en 2024. La plateforme mondiale en ligne de Coursera connecte les apprenants, les créateurs de contenu, les organisations et les établissements. En tant qu'intermédiaire entre les fournisseurs d'enseignement et plusieurs groupes d'acheteurs, Coursera lie la croissance de l'activité des cours en ligne à un seul canal de distribution.
Le e-learning mobile est le segment à la croissance la plus rapide du marché du e-learning, avec un CAGR prévisionnel de 15,45 % de 2027 à 2032. Duolingo a déclaré plus de 50 millions d'utilisateurs actifs quotidiens sur son application mobile d'apprentissage phare en 2025. Duolingo a également déclaré plus de 1 milliard USD de réservations totales à l'échelle de l'entreprise pour 2025. La mesure des réservations totales de Duolingo comprend les achats d'abonnements, les revenus du réseau publicitaire, les achats du test d'anglais Duolingo et les biens virtuels intégrés à l'application. Les abonnements constituent donc l'une des voies payantes parmi plusieurs dans une activité de formation mobile, de sorte que la croissance dépend de la conversion des utilisateurs quotidiens en utilisateurs payants ainsi que de leur acquisition.
Par utilisateur final :
échelle académique et abonnements professionnelsLe secteur académique était le segment le plus important du secteur du e-learning, avec une part de 45,44 % en 2026. Les établissements américains participant au SARA ont déclaré 4 657 856 étudiants inscrits exclusivement dans des cours d'enseignement à distance à l'automne 2025, soit une hausse de 4,9 % par rapport à l'automne 2024. Cette augmentation signifie que ces établissements avaient davantage d'étudiants exclusivement à distance à servir, élargissant la charge de travail de diffusion pour les plateformes et les services de cours. Étant donné que les rapports du semestre d'automne ne couvrent généralement pas la moitié des inscriptions annuelles exclusivement en enseignement à distance dans la plupart des établissements participants, ces acheteurs académiques servent une base d'étudiants plus large sur l'année.
Le secteur entreprise est le segment à la croissance la plus rapide du secteur du e-learning, avec un CAGR prévisionnel de 10,75 % de 2027 à 2032. Avant son acquisition par Coursera en mai 2026, Udemy a déclaré un chiffre d'affaires Entreprise au T1 2026 de 132,9 millions USD, en hausse de 4 % d'une année sur l'autre. Des contrats plus importants avec de nouveaux clients ont stimulé les abonnements Udemy Business, mais une rétention nette plus faible a partiellement compensé la croissance et le taux de désabonnement a dépassé l'expansion. InterDigital a déployé LinkedIn Learning à l'échelle de l'entreprise pour tous ses employés en 2025, avec du contenu sélectionné prévu aux niveaux de l'entreprise et des départements. Le déploiement à l'échelle de l'employeur crée une voie pour développer la formation au sein d'un compte, tandis que des contrats plus importants avec de nouveaux clients offrent aux fournisseurs un canal de croissance malgré la pression sur la rétention.
Analyse géographique
Marché du e-learning en Amérique du Nord
L'Amérique du Nord représentait 34,41 % de la taille du marché du e-learning en 2026. En 2024-2025, 6 206 019 étudiants de premier cycle dans des établissements américains de titre IV étaient inscrits exclusivement dans des cours d'enseignement à distance, mesurés en effectif non dupliqué sur 12 mois. Les établissements publics représentaient 4 311 654 de ces étudiants de premier cycle, et le total des inscriptions aux études supérieures exclusivement dans des cours d'enseignement à distance dans les établissements américains de titre IV était de 1 829 746. La concentration dans les campus publics identifie où les fournisseurs peuvent atteindre une grande partie de cette population d'apprentissage universitaire de premier cycle américain, faisant des établissements publics un canal académique central pour la diffusion de cours en ligne en Amérique du Nord.
Marché du e-learning en Asie-Pacifique
L'Asie-Pacifique devrait croître à un TCAC de 12,2 % de 2027 à 2032. Coursera a déclaré un chiffre d'affaires régional de 108,9 millions USD en 2025, en hausse par rapport à 89,7 millions USD en 2024, réparti selon l'adresse de facturation du client. En mai 2026, l'Université normale des Philippines a signé un accord LMS OpenLearning d'un an pour 5 000 étudiants via le revendeur CE-Logic Inc., avec une date de début fixée au 1er juin 2026. La durée d'un an pour 5 000 étudiants était conforme aux règles de passation de marchés philippines limitant la durée et la valeur des contrats des établissements publics, avec une extension à l'ensemble des 12 000 étudiants de l'université comme opportunité dans le cadre d'un accord à plus long terme. La passation de marchés institutionnelle détermine donc la rapidité avec laquelle ce déploiement de LMS peut s'élargir, rendant la croissance par le biais de contrats universitaires plus importants tributaire d'accords ultérieurs.
L'Europe combine une participation en ligne établie avec des contextes de diffusion variés, avec 34,8 % des utilisateurs d'internet de l'UE déclarant avoir utilisé des cours en ligne ou des supports d'apprentissage au premier trimestre 2025. En Amérique du Sud, 449 étudiants ont obtenu leur diplôme en 2025 du modèle d'école sur plateforme numérique rurale d'Argentine dans 6 provinces, avec des enseignants urbains et des tuteurs locaux soutenant l'enseignement. Au Moyen-Orient et en Afrique, le ministre de l'éducation de la République démocratique du Congo a décrit un contenu sur tablette hébergé localement pour les étudiants sans internet lors d'un webinaire de l'UNESCO en mars 2025. Ces derniers exemples font du soutien pédagogique local et de la diffusion de contenu hors ligne des moyens distincts d'étendre l'enseignement numérique dans les salles de classe mal desservies. Un fournisseur uniquement de plateforme aurait besoin de partenaires pédagogiques locaux ou d'une option de diffusion hors ligne pour répondre aux salles de classe rurales et déconnectées dans ces exemples.

Cadre réglementaire et perspectives
La comparaison évalue les juridictions sélectionnées du point de vue des fournisseurs desservant les acheteurs institutionnels d'apprentissage numérique. Les conditions d'entrée diffèrent entre l'approbation pour dispenser des programmes reconnus, la gestion des informations sur les étudiants et l'utilisation de l'IA pour les décisions éducatives. Aux États-Unis, l'exception de fonctionnaire scolaire de la FERPA exige une fonction autrement exercée par le personnel scolaire, le contrôle de l'école, une utilisation conforme à l'avis de droits de l'école, et aucune utilisation non autorisée des données ni redivulgation. La fonction de service d'un fournisseur et le contrôle de l'école sur ses données aident donc à déterminer si l'exception est disponible.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Inde | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Bureau de la politique de confidentialité des étudiants du Département de l'éducation ; Commission fédérale du commerce | Agência Nacional de Proteção de Dados (ANPD) | Bundesnetzagentur dans les domaines de surveillance de l'IA éducative assignés | Commission des subventions universitaires et son Bureau de l'enseignement à distance | Centre national d'eLearning (NeLC) |
| Instruments ou orientations clés | Exception de fonctionnaire scolaire de la FERPA ; règle COPPA modifiée pour les services couverts de données sur les enfants | Statut numérique de l'enfant et de l'adolescent ; travaux d'orientation sur la vérification de l'âge | Exigences de l'acte sur l'IA pour les fonctions spécifiées d'évaluation éducative à partir du 2 décembre 2027 | Exigences de reconnaissance en ligne et à distance ouverte ; restrictions sur les programmes de santé alliée couverts | Exigences de licence de la réglementation eLearning et d'intgration FutureX |
| Effet commercial | Traitement des dossiers scolaires contrôlé par l'école ; les opérateurs couverts doivent respecter les obligations relatives aux données sur les enfants | Les services destinés aux enfants ou susceptibles d'être accessibles par des enfants sont soumis à des obligations de protection et de vérification de l'âge | L'IA d'évaluation des résultats d'apprentissage et du niveau d'éducation couverte nécessite une préparation à la conformité | La reconnaissance institutionnelle régit les programmes éligibles ; les programmes de santé alliée couverts, y compris les spécialisations en psychologie, sont interdits de diffusion en ligne et à distance ouverte à partir d'août 2026 | Les prestataires locaux et internationaux ont besoin des licences requises et de l'intégration technique |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Durcissement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les États-Unis offrent un accès conditionnel aux services scolaires après la date limite générale de conformité au COPPA du 22 avril 2026, tandis que l'évaluation stable et moyenne de l'Inde reflète les conditions de reconnaissance continues et sa restriction sur les professions de santé alliées couvertes en vigueur depuis août 2026. La note moyenne du Brésil et ses perspectives de durcissement reflètent les obligations de protection de l'enfance en vigueur depuis mars 2026 et les orientations sur la vérification de l'âge inscrites à l'ordre du jour d'octobre 2026 de l'ANPD. La note moyenne de l'Allemagne et ses perspectives de durcissement reflètent les exigences de la loi européenne sur l'IA du 2 décembre 2027 pour les IA éducatives spécifiées et la supervision assignée par la Bundesnetzagentur. La faible note de l'Arabie saoudite reflète les obligations de licence et d'intégration FutureX, et ses perspectives stables reposent sur l'annonce du NeLC en mars 2026 selon laquelle les prestataires de formation privés obtiendraient des licences de programme directement auprès de la Corporation de formation technique et professionnelle (TVTC) à partir de mai 2026 après l'intégration FutureX, un changement de canal de licence planifié maintenant les deux exigences.
Étapes de la chaîne de valeur
La chaîne de valeur compare la création de contenu, la distribution via plateforme et l'exploitation des services d'apprentissage institutionnels. Google et IBM figurent parmi les marques employeurs qui créent de nombreux certificats professionnels de Coursera. Coursera verse des frais de création pour les offres Enterprise et une part significative des offres grand public. Cela sépare la rémunération pour la production d'enseignement des frais perçus pour rendre le contenu accessible et maintenir l'environnement d'apprentissage.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Création de contenu | Auteurs de certificats sectoriels tels que Google et IBM | Frais de création dans le cadre des accords Enterprise et grand public applicables | Maintenir la pertinence et l'attrait de l'enseignement | Réviser les leçons en utilisant les retours sur l'engagement des apprenants |
| Agrégation et distribution de contenu | Distributeurs de plateformes d'apprentissage tels que Coursera Inc. et edX | Frais d'accès aux cours et abonnements Coursera | Maintenir une activité utile sur un large catalogue | Organiser des parcours autour d'objectifs d'apprentissage spécifiques |
| Diffusion institutionnelle et support | Opérateurs de LMS tels que D2L (Brightspace) | Abonnements d'accès, support supplémentaire, utilisation excédentaire et frais de services professionnels | Coordonner la mise en œuvre et l'intégration avec les opérations institutionnelles | Configurer par phases, intégrer et accompagner les utilisateurs lors de la prise en main |
| Source: Mordor Intelligence | ||||
À partir de 2025, Coursera a basé l'allocation de la part de revenus des créateurs sur l'engagement des apprenants plutôt que sur les taux d'inscription. Dans le cadre de ces arrangements, le maintien d'un enseignement utile devient par conséquent une partie de l'incitation aux revenus du créateur. Pour son exercice clos le 31 janvier 2026, D2L a déclaré que la plupart des contrats clients duraient 3 à 5 ans, avec des revenus d'abonnement généralement reconnus sur la durée du contrat. Ensemble, ces modèles lient les revenus des créateurs à l'engagement continu des apprenants et les revenus d'abonnement institutionnels à des relations de service pluriannuelles.
Paysage concurrentiel
Concentration du Marché

La concurrence réunit de grands distributeurs de cours et des plateformes de compétences pour entreprises, laissant plusieurs modèles de fournisseurs distincts au service des besoins d'apprentissage institutionnels et individuels. Coursera Inc. a déclaré 757,5 millions USD de chiffre d'affaires en 2025, en hausse de 9 % d'une année sur l'autre.[3] Coursera a finalisé sa fusion avec Udemy Inc. le 11 mai 2026, Udemy continuant en tant que filiale à part entière. LinkedIn Learning fournit la formation en milieu de travail, edX (2U, LLC) distribue des cours partenaires, et Skillsoft fournit des capacités de gestion des compétences pour les entreprises. La fusion concentre la propriété de 2 plateformes établies tout en laissant aux autres fournisseurs des voies distinctes vers les acheteurs en milieu de travail et institutionnels grâce à leurs capacités de contenu et de diffusion.
Les stratégies des entreprises diffèrent selon qu'elles organisent la formation autour d'un service de gestion des compétences plus large ou qu'elles élargissent l'accès à des formations spécialisées de tiers. Au cours de l'exercice clos le 31 janvier 2026, Skillsoft s'est orienté vers une plateforme combinant du contenu sélectionné, la création de contenu, l'évaluation des compétences, l'apprentissage assisté par IA et le développement basé sur les rôles. En septembre 2026, 2U a élargi son partenariat avec Google Cloud avec 12 cours supplémentaires sur l'IA et le cloud disponibles via edX pour les apprenants individuels et les entreprises. L'évolution de Skillsoft offre aux acheteurs en entreprise une seule plateforme pour plusieurs étapes du développement des compétences, tandis que les cours Google Cloud donnent aux apprenants edX et aux clients entreprises un accès direct à la formation officielle de Google Cloud.
La plateforme de compétences pour entreprises planifiée par Coursera place le développement assisté par IA aux côtés de l'offre de gestion des compétences de Skillsoft dans une concurrence qui dépasse la simple distribution de cours. Coursera a présenté le Projet Helix, une plateforme de compétences native à l'IA pour les organisations dont le nom de code est en cours, lors de son événement FWD de septembre 2026 et a indiqué qu'une disponibilité large pour les entreprises est attendue au premier semestre 2027. Le rapport d'accessibilité de Skillsoft du 27 juin 2025 a évalué les cours de conformité Percipio en langue anglaise et certains cours localisés accessibles via la plateforme d'apprentissage Percipio, l'intégration de contenu ou Compliance 1.0 et lus dans Compliance Player RIA 4.1. Ses évaluations WCAG 2.2 niveaux A et AA comprenaient à la fois un support complet et partiel, identifiant des limitations d'accessibilité dans cette expérience de cours. Les acheteurs peuvent donc évaluer ces limitations de cours critère par critère, tandis qu'un déploiement plus large en entreprise du Projet Helix dépend de sa disponibilité prévue au premier semestre 2027.
Leaders du secteur du e-learning
-
Coursera Inc.
-
Udemy Inc.
-
LinkedIn Learning
-
edX (2U, LLC)
-
Skillsoft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'e-learning Entreprises couvertes dans ce rapport
- Coursera Inc.
- Udemy Inc.
- LinkedIn Learning
- edX (2U, LLC)
- Skillsoft
- Pluralsight
- Blackboard Inc.
- Instructure (Canvas)
- Cornerstone OnDemand
- Moodle
- Docebo S.p.A.
- Pearson plc
- Litmos
- G-Cube
- Chegg Inc.
- Udacity
- D2L Corp. (Brightspace)
- Google LLC (Classroom)
- Aptara
- FutureLearn Ltd.
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'accès à l'apprentissage sponsorisé avec les différents besoins pédagogiques des cohortes de formation initiale et intensive. Le 14 octobre 2026, MyDIGITAL Corporation a annoncé que les 25 000 premières licences Coursera Global Learning Pass de la Malaisie étaient entièrement souscrites, les candidats entrant sur une liste d'attente prioritaire pour la deuxième cohorte. En août 2026, la Corporation nationale de développement des compétences (NSDC) de l'Inde et Cultus Education ont annoncé une formation nationale en ligne sur le cloud et l'IA d'Amazon Web Services (AWS) ciblant 150 000 apprenants fondamentaux et 10 000 stagiaires intensifs. Le parcours intensif est destiné aux participants démontrant leur préparation, tandis que le prochain lot de licences de la Malaisie dépend de la disponibilité supplémentaire.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Activer l'accès supplémentaire aux cours sponsorisés | Liste d'attente prioritaire pour la deuxième cohorte de la Malaisie | Candidats malaisiens et administrateurs de programmes publics | Préparer l'intégration des cohortes autour des sorties de licences confirmées | Des licences supplémentaires doivent devenir disponibles | Coursera Inc., le fournisseur de licences de cours |
| Diffuser la culture numérique fondamentale du cloud à grande échelle | Admission nationale en ligne pour les fondamentaux annoncée en Inde | Jeunes indiens, en priorisant les communautés mal desservies | Séquencer les modules d'introduction avec une progression guidée | Maintenir l'apprentissage sur une grande cohorte d'introduction | Cultus en tant que partenaire de diffusion et AWS en tant que fournisseur de contenu |
| Construire un parcours soutenu vers la formation intensive en cloud et en IA | Parcours intensif qualifié par la préparation dans le cadre de l'initiative indienne | Jeunes indiens prêts pour la formation intensive | Combiner des exercices pratiques avec un soutien à l'apprentissage | Fournir suffisamment de pratique pour développer des compétences prêtes à l'emploi | Cultus et AWS dans leurs rôles de diffusion et de contenu |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à faire correspondre l'accès sponsorisé avec le niveau d'enseignement qu'un apprenant peut utiliser. La conversion de la liste d'attente dépend de la capacité libérée, tandis que la progression vers la formation intensive nécessite une préparation à un travail technique plus approfondi. Les prestataires peuvent saisir cette distinction grâce à des services de cohorte et des parcours d'apprentissage structurés qui complètent le contenu de cours sous licence.
Développements industriels récents dans Marché de l'e-learning
- Sep 2026 : 2U a élargi son partenariat avec Google Cloud avec 12 cours supplémentaires sur l'IA et le cloud sur edX, disponibles pour les apprenants individuels et les clients entreprises.
- Sep 2026 : Coursera Inc. a présenté en avant-première le Projet Helix, une plateforme de compétences native en IA pour les organisations dont le nom de code est en cours, lors de son événement FWD, et a indiqué que la disponibilité générale pour les entreprises est attendue au premier semestre 2027.
- Mai 2026 : Coursera Inc. a finalisé sa fusion avec Udemy Inc., qui a continué en tant que filiale à part entière de Coursera.
Marché de l'e-learning Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial du e-learning mesure les dépenses annuelles des utilisateurs finaux en services de formation numérique payants et en licences de contenu délivrés dans des formats autodirigés ou facilités par un instructeur via des plateformes numériques hébergées ou déployées localement. Il répond aux besoins de formation académiques, d'entreprise et gouvernementaux à l'échelle mondiale.
Exclusions du périmètre : les appareils matériels, les outils de conférence autonomes et les tutoriels vidéo ouverts informels sont exclus.
Aperçu de la segmentation
- Par mode de diffusion
- Auto-rythmé
- Dirigé par un instructeur
- Par déploiement
- Cloud
- Sur site
- Par technologie
- E-learning en ligne
- Système de gestion de l'apprentissage (LMS)
- E-learning mobile
- E-learning rapide
- Salle de classe virtuelle
- Par utilisateur final
- Académique
- Entreprise
- Gouvernement et secteur public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les indicateurs de connectivité de l'Union internationale des télécommunications, les résultats de la stratégie des employeurs du Forum économique mondial, les données de participation à la formation en ligne d'Eurostat et les mesures d'éducation et d'accès numérique de l'UNESCO fournissent un contexte de marché, notamment la portée des apprenants connectés, les priorités de formation des employeurs et la participation à la formation en ligne. Ces sources aident à évaluer les conditions de la demande et à comparer les signaux d'adoption régionaux avec les dépenses déclarées et l'activité des plateformes.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les avis de marchés publics et la presse réputée peuvent clarifier les revenus des fournisseurs, les abonnements payants, les achats institutionnels et les changements dans les modèles de diffusion. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et questionnaires structurés avec les acheteurs académiques, les responsables de la formation en entreprise, les responsables de programmes gouvernementaux, les fournisseurs de plateformes et les fournisseurs de contenu peuvent tester les données secondaires sur l'accès payant, les canaux d'achat, les formats de diffusion et le comportement de renouvellement. Les réponses peuvent clarifier les données manquantes sur les prix ou l'adoption et expliquer les signaux contradictoires, tandis que les analystes comparent les témoignages des répondants avec les dépôts publics, les dossiers de marchés publics et les indicateurs de marché avant de les utiliser dans l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 20 % | APAC : 38 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses mondiales annuelles des utilisateurs finaux en USD via un modèle de demande descendant, en utilisant la connectivité et l'accès à Internet, les priorités de montée en compétences des employeurs, la participation aux cours en ligne, l'activité de formation numérique académique et gouvernementale, et les divulgations de revenus des fournisseurs comme indicateurs de la demande de formation payante. L'analyse de scénarios transporte ces indicateurs sur la période de prévision, avec des hypothèses variées lorsque l'adoption, les budgets ou les conditions d'achat évoluent différemment selon les régions. Les parts de segments sont dérivées des revenus déclarés et des preuves d'achat pour la diffusion autodirigée et dirigée par un instructeur, le déploiement cloud et sur site, les technologies répertoriées, les acheteurs académiques, d'entreprise et gouvernementaux, et les géographies couvertes. Chaque répartition est vérifiée par rapport à son total de segment. Des vérifications ascendantes sélectives comparent les prix de licences ou de cours payants échantillonnés avec des volumes d'achat plausibles d'abonnés, d'apprenants ou d'établissements et les regroupements des fournisseurs, puis rapprochent ces vérifications de l'estimation des dépenses mondiales. Lorsque les détails sur les prix ou les volumes sont manquants, les analystes utilisent des indicateurs d'adoption et de dépenses publics adjacents, documentent l'hypothèse et testent son effet dans des scénarios. Les experts peuvent examiner les hypothèses au niveau des variables et la direction des prévisions sans substituer une opinion non vérifiée aux preuves observées.
Cycle de validation des données et de mise à jour
Les analystes triangulent les revenus des fournisseurs, les signaux de dépenses des acheteurs, les données publiques d'adoption, les preuves de marchés publics et les explications des répondants, puis vérifient les totaux et les parts de segments pour détecter des changements ou des incohérences inexpliqués. Ils retracent les anomalies jusqu'aux définitions des sources, au calendrier, à la devise ou à la couverture, révisent ou qualifient l'entrée concernée, et obtiennent des éclaircissements auprès d'une source ou d'un répondant lorsqu'un conflit matériel subsiste. Un second analyste examine la traçabilité des sources, les calculs et le récit avant la validation. Les estimations sont actualisées annuellement, réexaminées entre les cycles après des événements de marché importants, et vérifiées à nouveau lors d'un nouvel examen avant livraison.
Taille du marché mondial du e-learning selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial du e-learning mesure les dépenses annuelles des utilisateurs finaux en services de formation numérique payants et en licences de contenu délivrés dans des formats autodirigés ou facilités par un instructeur via des plateformes numériques hébergées ou déployées localement.
Les principaux facteurs d'cart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle estime les dépenses mondiales annuelles des utilisateurs finaux en USD via un modèle de demande descendant, en utilisant la connectivité et l'accès à Internet, les priorités de montée en compétences des employeurs, la participation aux cours en ligne, l'activité de formation numérique académique et gouvernementale, et les divulgations de revenus des fournisseurs comme indicateurs de la demande de formation payante.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 305,8 milliards USD (2027) | |
| Société mondiale de recherche en marché A | 273,8 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 10,5 % à la valeur 2027 de ce rapport de 305,8 milliards USD, 1 an plus tard. L'estimation est antérieure au point de mesure du rapport et reflète une phase antérieure de l'expansion du marché. |
| Société mondiale de recherche en marché B | 352,59 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 15,3 % à la valeur 2027 de ce rapport de 305,8 milliards USD, 2 ans plus tard. Sa définition du marché inclut le matériel d'apprentissage interactif et les biens connexes aux côtés des services de formation. |
Les analystes de Mordor Intelligence triangulent les revenus des fournisseurs, les signaux de dépenses des acheteurs, les données publiques d'adoption, les preuves de marchés publics et les explications des répondants, puis vérifient les totaux et les parts de segments pour détecter des changements ou des incohérences inexpliqués.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du e-learning et ses perspectives de croissance ?
La taille est projetée à 305,8 milliards USD en 2027, atteignant 506,6 milliards USD d'ici 2032, avec un TCAC de 10,62 % de 2027 à 2032.
Qu'est-ce qui soutient la demande de services d'apprentissage numérique payants ?
La connectivité, la montée en compétences de la main-d'œuvre, les programmes publics et l'économie de la diffusion soutiennent la demande. L'UIT a indiqué que la couverture 5G avait atteint 55 % de la population mondiale en 2025.
Quel format de diffusion d'apprentissage domine les dépenses ?
L'apprentissage autonome détenait une part de 57,67 % en 2026. L'apprentissage dirigé par un instructeur devrait connaître la croissance la plus rapide avec un TCAC de 12,5 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans l'apprentissage en ligne payant ?
Coursera Inc., LinkedIn Learning, edX (2U, LLC) et Skillsoft sont des prestataires majeurs. Udemy est devenu la filiale à part entière de Coursera en mai 2026.
Quel défi peut limiter l'adoption de la formation virtuelle ?
Une enquête de 2025 a révélé que 72 % des organisations citaient l'engagement des apprenants comme leur principal défi de formation virtuelle dirigée par un instructeur, soulignant l'importance d'une facilitation efficace.
Quelle région est en tête des dépenses en e-learning, et où la croissance est-elle la plus rapide ?
L'Amérique du Nord détenait une part de 34,41 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 12,2 % de 2027 à 2032.