
Tamanho e Participação do Mercado de E Learning

Análise do Mercado de E Learning por Mordor Intelligence
O tamanho do mercado de e-learning é estimado em 275,9 bilhões de USD em 2026 e está projetado para 305,8 bilhões de USD em 2027, atingindo 506,6 bilhões de USD até 2032, crescendo a um CAGR de 10,62% de 2027 a 2032.
A maior conectividade e as necessidades de qualificação da força de trabalho ampliam a demanda por instrução digital, enquanto programas públicos nas Filipinas adicionam rotas institucionais de entrega. Fornecedores que combinam conteúdo de cursos com operação de plataforma e avaliação de competências vendem serviços que continuam além da primeira matrícula, pois escolas e empregadores precisam que o ambiente de aprendizagem continue funcionando. Dificuldades de engajamento em salas de aula virtuais e lacunas de infraestrutura em escolas rurais de Uganda restringem a entrega utilizável. Provedores capazes de operar ambientes de aprendizagem podem buscar assinaturas recorrentes, enquanto ofertas dependentes de conectividade enfrentam uma base de escolas alcançáveis mais restrita.
Principais Conclusões do Relatório
- Por modo de entrega, o aprendizado autônomo deteve uma participação de 57,67% no mercado de e-learning em 2026, enquanto o aprendizado conduzido por instrutor tem previsão de crescimento mais rápido, com um CAGR de 12,5% de 2027 a 2032.
- A implantação foi liderada pela nuvem, com uma participação de 54,82% no tamanho do mercado de e-learning em 2026, e a nuvem também tem previsão de crescimento mais rápido, com um CAGR de 11,55% de 2027 a 2032.
- A demanda por tecnologia foi liderada pelo e-learning online, com uma participação de 42,86% em 2026, enquanto o e-learning móvel tem previsão de crescimento mais rápido, com um CAGR de 15,45% de 2027 a 2032.
- Entre os usuários finais, os compradores acadêmicos responderam por uma participação de 45,44% em 2026, com o aprendizado corporativo com previsão de crescimento mais rápido, com um CAGR de 10,75% de 2027 a 2032.
- Entre as geografias, a América do Norte liderou com uma participação de 34,41% em 2026, e a Ásia-Pacífico tem previsão de expansão mais rápida, com um CAGR de 12,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente penetração de smartphones e internet de alta velocidade | +3.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda corporativa por requalificação em meio à transformação digital | +3.4% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Iniciativas governamentais para a educação digital | +2.8% | Instituições públicas nas Filipinas | Médio prazo (2 a 4 anos) |
| Vantagens de custo em relação ao treinamento presencial | +2.5% | Agências governamentais dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Ascensão de parcerias de microcredenciais entre universidades e grandes empresas de tecnologia | +1.4% | Sistemas universitários dos Estados Unidos | Médio prazo (2 a 4 anos) |
| Mudança no financiamento de capital de risco em EdTech em direção a mercados emergentes | +0.8% | Países da África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente penetração de smartphones e internet de alta velocidade
O alcance de dispositivos conectados amplia o público potencial para serviços de aprendizagem, enquanto a capacidade da rede determina quais formas de instrução podem alcançar esse público. A União Internacional de Telecomunicações (UIT) informou que a cobertura 5G havia se expandido para 55% da população mundial em 2025. A GSMA informou que 4,8 bilhões de pessoas utilizavam internet móvel em seu próprio dispositivo até o final de 2025. No entanto, as adições desaceleraram para cerca de 160 milhões de pessoas durante 2025, ante 190 milhões em 2024. Os provedores de aprendizagem devem converter usuários conectados em alunos para transformar essa base de distribuição em demanda. A distribuição de cursos voltada para usuários existentes pode, portanto, alcançar uma população muito mais ampla do que ofertas que dependem exclusivamente de novos usuários de internet móvel.
Demanda corporativa por requalificação em meio à transformação digital
As prioridades de competências dos empregadores criam uma abertura para fornecedores de aprendizagem digital capazes de atender às necessidades de treinamento por meio de contas organizacionais. Para 2025-2030, 85% dos empregadores pesquisados pelo Frum Econômico Mundial esperavam priorizar a requalificação da força de trabalho em resposta a macrotendências.[1] A Coursera Inc. reportou 1.730 clientes empresariais pagantes em 31 de dezembro de 2025, um aumento de 7% em relação ao ano anterior. Essa medida de vendas diretas combina contas empresariais, universitárias e governamentais, exclui clientes de equipes e de canais, e pode contabilizar divisões organizacionais separadamente. Em conjunto, os resultados conectam uma prioridade de treinamento declarada com a expansão mensurável de contas para um fornecedor de aprendizagem online, criando uma base para a demanda organizacional. Uma conta de empregador oferece aos fornecedores um caminho para atender à aprendizagem da força de trabalho sem precisar adquirir cada funcionário como um cliente de varejo separado.
Iniciativas governamentais para a educação digital
Em maio de 2025, o Instituto de Treinamento Agrícola das Filipinas concedeu à Nephila Web Technology Inc. uma renovação de serviço de aprendizagem digital. A concessão abrangeu o LMS Moodle e a assinatura e hospedagem de aplicativo móvel para administrar cursos de e-learning no âmbito do Programa e-Extension do instituto. O instituto adquiriu um ambiente de aprendizagem operacional no qual poderia administrar seus próprios cursos. Uma renovação cria outra compra de assinatura e hospedagem em torno de um programa existente, tornando a continuação do serviço uma fonte de demanda por si só. A demanda do setor público desse tipo pode sustentar a receita de serviços após a criação do curso, favorecendo fornecedores capazes de manter o ambiente de entrega.
Vantagens de custo em relação ao treinamento presencial
Para agências que adquirem instrução em um sistema definido, o formato de entrega pode alterar o valor cotado mesmo quando a duração do curso é mantida constante. O cronograma de 2026 do Centro Nacional de Finanças do Departamento de Agricultura dos Estados Unidos (USDA) precificou seu curso EmpowHR de 5 dias em 1.022,25 USD para treinamento presencial e 641,08 USD para treinamento virtual. Isso oferece ao comprador uma decisão direta de formato dentro de um único requisito de treinamento, tornando a escolha de entrega relevante para o custo dessa aquisição. Quando a instrução virtual atende às necessidades da agência, o valor agendado mais baixo pode tornar uma oferta digital paga mais fácil de selecionar dentro de uma alocação de treinamento fixa. A vantagem é comercialmente mais forte quando o fornecedor pode preservar o escopo instrucional exigido enquanto oferece o formato de entrega com preço mais baixo.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixas taxas de conclusão e desafios de engajamento dos alunos | -1.6% | Rede de escolas de Gales do Sul | Curto prazo (≤ 2 anos) |
| Divisão digital em áreas rurais e de baixa renda | -1.3% | Áreas rurais de Uganda | Longo prazo (≥ 4 anos) |
| Barreiras de localização de conteúdo para mercados multilíngues | -0.7% | Universidades sul-africanas | Médio prazo (2 a 4 anos) |
| Complexidade regulatória de privacidade de dados | -0.5% | China e Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixas taxas de conclusão e desafios de engajamento dos alunos
A instrução remota não elimina o trabalho necessário para manter os alunos envolvidos, criando uma carga de serviço adicional à plataforma de entrega. Em uma pesquisa de 2025, 72% das organizações citaram o engajamento dos alunos como seu principal desafio com o treinamento virtual ministrado por instrutor. Para os fornecedores de treinamento, isso torna uma sala de aula conectada uma solução incompleta quando o formato de ensino não consegue sustentar a participação. Os compradores que buscam uma instrução eficaz devem considerar a facilitação necessária para transformar a presença em aprendizado ativo, o que complica uma aquisição baseada exclusivamente na capacidade de entrega. Esse requisito pode limitar a vantagem de custo disponível ao migrar a instrução para o ambiente online, caso seja necessário um esforço de ensino adicional. A restrição remanescente é o custo de apoiar o engajamento dentro da própria sessão remota.
Divisão digital em áreas rurais e de baixa renda
A conectividade das escolas limita a base de clientes endereçável antes que a qualidade de um curso digital possa influenciar sua adoção. Uma avaliação de 3.276 escolas secundárias ugandenses entre novembro de 2025 e início de 2026 constatou que mais de um terço não tinha acesso à internet.[2] As escolas rurais tinham maior probabilidade do que as escolas urbanas de carecer de infraestrutura básica de aprendizagem digital. Para os fornecedores que atendem a essas escolas, uma licença de curso adicional não pode resolver a incapacidade subjacente de oferecer instrução conectada. A restrição comercial diz respeito, portanto, à prontidão para implantação, bem como à acessibilidade do próprio serviço de aprendizagem. As escolas que carecem dessa base exigem investimentos em infraestrutura antes que as assinaturas de cursos conectados possam se tornar uma compra recorrente prática.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Entrega:
Acesso Flexível e Instrução GuiadaO formato autônomo representou uma participação de 57,67% no tamanho do mercado de e-learning em 2026. A apresentação da Pearson em 2025 reportou cerca de 500.000 assinantes pagantes para suas ferramentas de aprendizagem online de inglês Mondly. As soluções empresariais da Mondly incluem pelo menos 130 horas de aprendizagem autônoma. O ritmo controlado pelo aprendiz separa o acesso à instrução do agendamento de uma sessão de ensino compartilhada, permitindo que os compradores avancem pelo material em momentos diferentes. A flexibilidade de horário amplia as circunstâncias em que uma assinatura pode ser utilizada, de modo que essa biblioteca pode atender a aprendizes que não conseguem participar de sessões agendadas.
O formato conduzido por instrutor é o segmento de crescimento mais rápido no mercado de e-learning, com uma previsão de CAGR de 12,5% de 2027 a 2032. Um relatório de 2026 da revista Class and Training constatou que 98% de 545 organizações pesquisadas utilizavam treinamento virtual conduzido por instrutor, com 40% dependendo dele para pelo menos metade de seus programas de treinamento. Esse uso conecta o formato à entrega de programas organizacionais, conferindo à instrução virtual guiada um lugar estabelecido nas atividades de treinamento dos compradores pesquisados. Para os fornecedores, a tarefa comercial é oferecer capacidade de ensino adequada a programas ao vivo e às turmas que os utilizam. Com a adoção já amplamente difundida nessa amostra, os fornecedores podem buscar um papel maior nos programas de treinamento existentes por meio de serviços que acomodem instrução guiada adicional.



Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Implantação:
Acesso Hospedado e Migração InstitucionalA nuvem foi o maior e mais rápido segmento em crescimento no mercado de e-learning, com uma participação de 54,82% em 2026 e uma previsão de CAGR de 11,55% de 2027 a 2032. O Cloud LMS da Shanghai Able Digital contava com 676 clientes assinantes na China em 2025. A implantação em nuvem combina o acesso ao software de gestão de aprendizagem com a responsabilidade do fornecedor pela operação do sistema hospedado durante toda a assinatura de cada cliente. Em uma base de 676 assinantes, esse relacionamento de serviço oferece ao fornecedor a oportunidade de obter receita com o acesso contínuo à plataforma, além de conquistar novos clientes.
As implantações locais também geram trabalho de migração quando as instituições mudam a forma como operam seu ambiente de aprendizagem. A infraestrutura local da Universidade de Portsmouth hospedava mais de 3.000 módulos e cursos do Moodle antes de a universidade migrá-los, juntamente com arquivos, atividades e matrículas associados, para a nuvem no verão de 2025. O Moodle em nuvem começou a operar em agosto de 2025 após essa migração da hospedagem local. Para os compradores universitários, uma mudança de hospedagem envolve, portanto, a transferência do ambiente de cursos e seus registros associados, tornando a transição mais ampla do que a simples seleção de um novo arranjo de acesso. A conclusão da migração antes do novo ano acadêmico tornou o cronograma de migração parte da continuidade instrucional, mesmo que a universidade tenha mantido o Moodle.

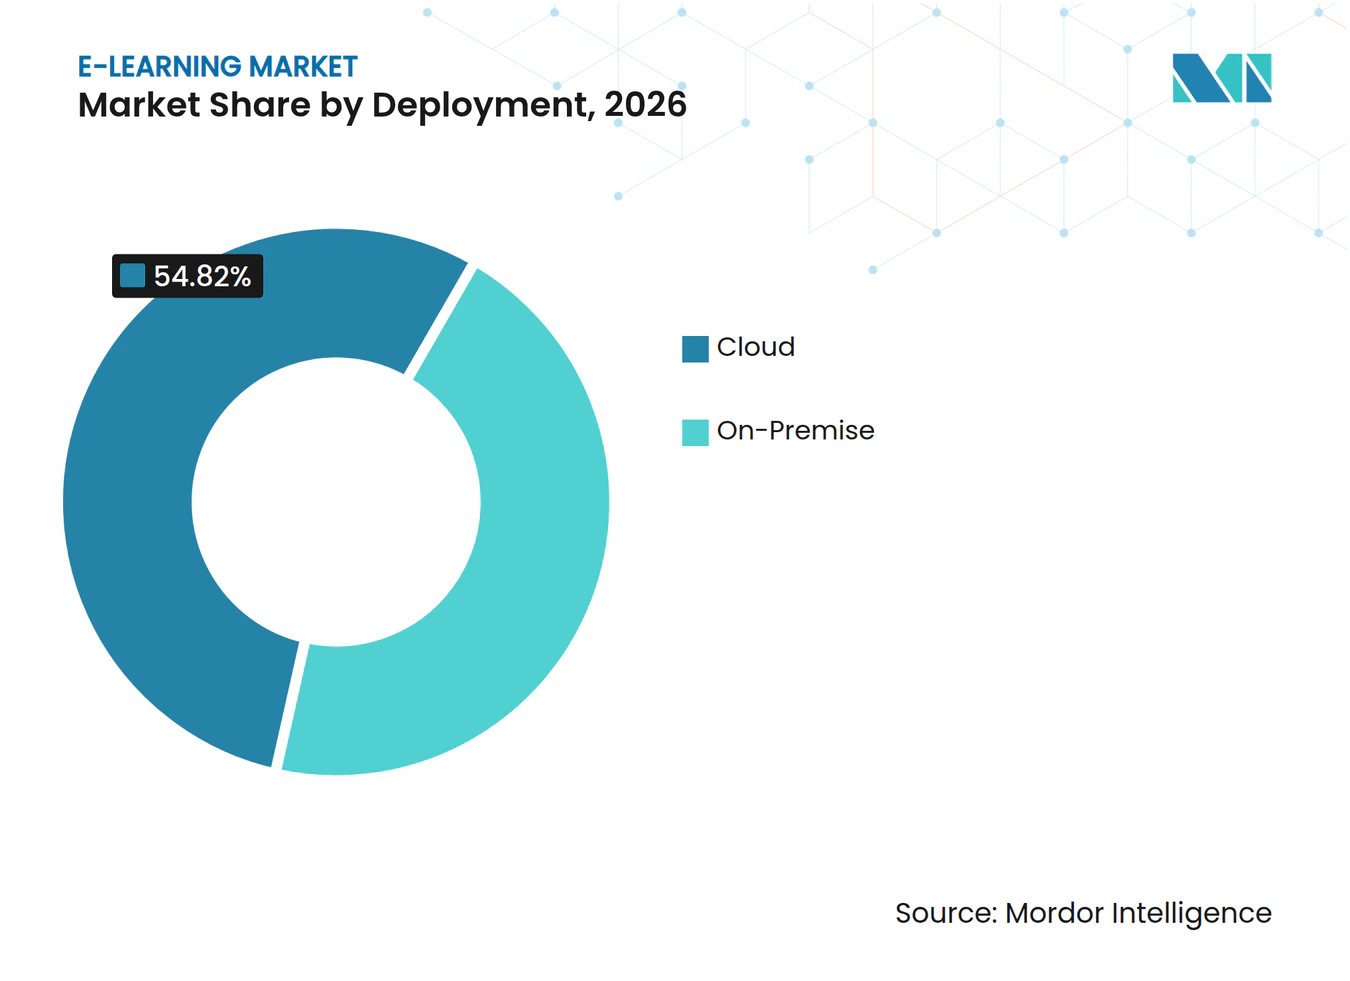
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tecnologia:
Atividade de Cursos e Participação MóvelO e-learning online representou uma participação de 42,86% no mercado de e-learning em 2026. Os aprendizes da Coursera registraram aproximadamente 54,4 milhões de matrículas em cursos em 2025, 10% a mais do que em 2024. A plataforma online global da Coursera conecta aprendizes, criadores de conteúdo, organizações e instituições. Como intermediária entre os provedores de instrução e vários grupos de compradores, a Coursera vincula o crescimento da atividade de cursos online a um único canal de distribuição.
O e-learning móvel é o segmento de crescimento mais rápido no mercado de e-learning, com uma previsão de CAGR de 15,45% de 2027 a 2032. O Duolingo reportou mais de 50 milhões de usuários ativos diários em seu aplicativo móvel de aprendizagem principal em 2025. O Duolingo também reportou mais de 1 bilhão de USD em reservas totais em toda a empresa para 2025. A medida de reservas totais do Duolingo inclui compras de assinaturas, receita de rede de publicidade, compras do Duolingo English Test e bens virtuais no aplicativo. As assinaturas são, portanto, uma das várias rotas pagas em um negócio de aprendizagem móvel, de modo que o crescimento depende tanto da conversão de usuários diários em pagantes quanto da adição de novos usuários.
Por Usuário Final:
Escala Acadêmica e Assinaturas para a Força de TrabalhoO segmento acadêmico foi o maior segmento do setor de e-learning, com uma participação de 45,44% em 2026. As instituições norte-americanas participantes do SARA autodeclararam 4.657.856 estudantes matriculados exclusivamente em cursos de educação a distância no outono de 2025, um aumento de 4,9% em relação ao outono de 2024. O aumento significa que essas instituições tinham mais estudantes exclusivamente remotos para atender, ampliando a carga de trabalho de entrega para plataformas e serviços de cursos. Como os relatórios do semestre de outono capturam menos da metade das matrículas anuais exclusivamente em educação a distância na maioria das instituições participantes, esses compradores acadêmicos atendem a uma base de estudantes maior ao longo do ano.
O segmento corporativo é o de crescimento mais rápido no setor de e-learning, com uma previsão de CAGR de 10,75% de 2027 a 2032. Antes de sua aquisição pela Coursera em maio de 2026, a Udemy reportou receita empresarial de 132,9 milhões de USD no primeiro trimestre de 2026, um aumento de 4% em relação ao ano anterior. Negócios maiores com novos clientes impulsionaram as assinaturas do Udemy Business, mas uma menor retenção líquida compensou parcialmente o crescimento e a rotatividade superou a expansão. A InterDigital implantou o LinkedIn Learning em toda a empresa para todos os funcionários em 2025, com conteúdo curado planejado nos níveis corporativo e departamental. A implantação em toda a empresa cria um caminho para escalar a aprendizagem dentro de uma conta, enquanto negócios maiores com novos clientes oferecem aos fornecedores um canal de crescimento apesar da pressão sobre a retenção.
Análise Geográfica
Mercado de E-learning da América do Norte
A América do Norte representou 34,41% do tamanho do mercado de e-learning em 2026. Em 2024-25, 6.206.019 estudantes de graduação em instituições norte-americanas do Título IV estavam matriculados exclusivamente em cursos de educação a distância, medidos como contagem de alunos não duplicados em 12 meses. As instituições públicas responderam por 4.311.654 desses estudantes de graduação, e o total de matrículas de pós-graduação exclusivamente em cursos de educação a distância nas instituições norte-americanas do Título IV foi de 1.829.746. A concentração em campi públicos identifica onde os fornecedores podem alcançar grande parte dessa população de aprendizagem de graduação nos Estados Unidos, tornando as instituições públicas um canal acadêmico central para a entrega de cursos online na América do Norte.
Mercado de E-learning da Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 12,2% de 2027 a 2032. A Coursera reportou receita regional de 108,9 milhões de USD em 2025, ante 89,7 milhões de USD em 2024, alocada pelo endereço de faturamento do cliente. Em maio de 2026, a Universidade Normal das Filipinas assinou um acordo de LMS OpenLearning de um ano para 5.000 alunos por meio do revendedor CE-Logic Inc., especificando início em 1º de junho de 2026. O prazo de um ano e 5.000 alunos estava alinhado com as regras de aquisição filipinas que limitam a duração e o valor dos contratos de instituições públicas, com a expansão para todos os 12.000 alunos universitários sendo uma oportunidade em um arranjo de longo prazo. A aquisição institucional, portanto, determina a velocidade com que essa implantação de LMS pode se ampliar, tornando o crescimento por meio de contratos universitários maiores contingente a acordos subsequentes.
A Europa combina participação online estabelecida com ambientes de entrega variados, com 34,8% dos usuários de internet da União Europeia relatando o uso de cursos online ou materiais de aprendizagem no primeiro trimestre de 2025. Na América do Sul, 449 alunos se formaram em 2025 no modelo de escola de plataforma digital rural da Argentina em 6 províncias, com professores urbanos e tutores locais apoiando a instrução. No Oriente Médio e África, o ministro da educação da República Democrática do Congo descreveu conteúdo em tablet hospedado localmente para alunos sem internet em um webinar da UNESCO em março de 2025. Os últimos exemplos tornam o apoio ao ensino local e a entrega de conteúdo offline formas distintas de estender a instrução digital a salas de aula desassistidas. Um fornecedor exclusivo de plataforma precisaria de parceiros de ensino locais ou de uma opção de entrega offline para atender às salas de aula rurais e desconectadas nesses exemplos.

Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de fornecedores que atendem a compradores institucionais de aprendizagem digital. As condições de entrada diferem entre a aprovação para oferecer programas reconhecidos, o tratamento de informações de alunos e o uso de inteligência artificial para decisões educacionais. Nos Estados Unidos, a exceção de funcionário escolar da FERPA exige uma função que de outra forma seria desempenhada por funcionários da escola, controle da escola, uso consistente com o aviso de direitos da escola e nenhum uso não autorizado de dados ou redivulgação. A função de serviço de um fornecedor e o controle da escola sobre seus dados ajudam, portanto, a determinar se a exceção está disponível.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | Índia | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Escritório de Política de Privacidade do Estudante do Departamento de Educação; Comissão Federal de Comércio | Agência Nacional de Proteção de Dados (ANPD) | Bundesnetzagentur nas áreas de supervisão de inteligência artificial educacional atribuídas | Comissão de Subsídios Universitários e seu Departamento de Educação a Distância | Centro Nacional de eLearning (NeLC) |
| Principais instrumentos ou diretrizes | Exceção de funcionário escolar da FERPA; Regra COPPA alterada para serviços cobertos de dados infantis | Estatuto Digital da Criança e do Adolescente; trabalho de orientação sobre verificação de idade | Requisitos do Regulamento de Inteligência Artificial para funções especificadas de avaliação educacional a partir de 2 de dezembro de 2027 | Requisitos de reconhecimento online e de educação aberta a distância; restrições a programas cobertos de saúde aliada | Requisitos de licenciamento da Regulamentação de eLearning e de integração ao FutureX |
| Efeito comercial | Processamento de registros educacionais controlado pela escola; operadores cobertos devem cumprir obrigações de dados infantis | Serviços direcionados a crianças ou provavelmente acessados por crianças enfrentam obrigações de proteção e verificação de idade | A inteligência artificial coberta para avaliação de resultados de aprendizagem e nível educacional requer preparação para conformidade | O reconhecimento institucional rege os programas elegíveis; programas cobertos de saúde aliada, incluindo especializações em psicologia, proibidos de entrega online e aberta a distância a partir de agosto de 2026 | Provedores locais e internacionais precisam de licenças obrigatórias e integração técnica |
| Atratividade da política atual | Médio | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos oferecem acesso condicional a serviços escolares após o prazo geral de conformidade da COPPA em 22 de abril de 2026, enquanto a avaliação estável e intermediária da Índia reflete condições de reconhecimento contínuas e sua restrição de saúde aliada coberta em vigor a partir de agosto de 2026. A avaliação intermediária do Brasil e a perspectiva de endurecimento refletem obrigações de proteção infantil em vigor desde março de 2026 e orientações de verificação de idade listadas como em andamento na agenda de outubro de 2026 da ANPD. A avaliação intermediária da Alemanha e a perspectiva de endurecimento refletem os requisitos da Lei de IA da UE de 2 de dezembro de 2027 para IA educacional especificada e a supervisão atribuída à Bundesnetzagentur. A avaliação baixa da Arábia Saudita reflete obrigações de licenciamento e integração ao FutureX, e sua perspectiva estável baseia-se no anúncio do NeLC em março de 2026 de que os provedores privados de treinamento obteriam licenças de programas diretamente da Corporação de Treinamento Técnico e Vocacional (TVTC) a partir de maio de 2026 após a integração ao FutureX, uma mudança planejada no canal de licenciamento que mantém ambos os requisitos.
Etapas da Cadeia de Valor
A cadeia de valor compara a autoria de conteúdo, a distribuição por plataforma e a operação de serviços institucionais de aprendizagem. Google e IBM estão entre as marcas empregadoras que elaboram muitos dos Certificados Profissionais da Coursera. A Coursera paga taxas de criação para ofertas Empresariais e uma parcela significativa das ofertas ao Consumidor. Isso separa a remuneração pela produção de instrução das cobranças obtidas por tornar o conteúdo acessível e manter o ambiente de aprendizagem.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Autoria de conteúdo | Autores de certificados do setor, como Google e IBM | Taxas de criação nos termos dos acordos Empresariais e ao Consumidor aplicáveis | Manter a instrução relevante e envolvente | Revisar lições usando o feedback de engajamento dos alunos |
| Agregação e distribuição de conteúdo | Distribuidores de plataformas de aprendizagem, como Coursera Inc. e edX | Cobranças de acesso a cursos e assinaturas da Coursera | Sustentar atividade útil em um catálogo amplo | Curar trilhas em torno de objetivos de aprendizagem específicos |
| Entrega institucional e suporte | Operadores de LMS, como D2L (Brightspace) | Assinaturas de acesso, suporte adicional, uso excedente e taxas de serviços profissionais | Coordenar a implementação e a integração com as operações institucionais | Configuração em fases, integração e integração de usuários |
| Fonte: Mordor Intelligence | ||||
A partir de 2025, a Coursera baseou a alocação de participação na receita dos criadores no engajamento dos alunos, em vez das taxas de matrícula. Dentro desses arranjos, manter uma instrução útil torna-se, consequentemente, parte do incentivo de ganhos do criador. Para seu exercício fiscal encerrado em 31 de janeiro de 2026, a D2L reportou contratos de clientes com duração predominantemente de 3 a 5 anos, com receita de assinatura geralmente reconhecida ao longo do prazo do contrato. Em conjunto, esses modelos vinculam os ganhos dos criadores ao engajamento contínuo dos alunos e a receita de assinatura institucional a relacionamentos de serviço de vários anos.
Cenário Competitivo
Concentração do Mercado

A concorrência reúne distribuidores amplos de cursos e plataformas de competências empresariais, deixando vários modelos distintos de fornecedores atendendo às necessidades de aprendizagem institucional e individual. A Coursera Inc. reportou 757,5 milhões de USD em receita em 2025, um aumento de 9% em relação ao ano anterior.[3] A Coursera concluiu sua combinação com a Udemy Inc. em 11 de maio de 2026, com a Udemy continuando como sua subsidiária integral. O LinkedIn Learning fornece aprendizagem no local de trabalho, a edX (2U, LLC) distribui cursos de parceiros e a Skillsoft oferece capacidades de gestão de competências empresariais. A combinação concentra a propriedade de 2 plataformas estabelecidas, enquanto outros provedores mantêm rotas distintas para compradores corporativos e institucionais por meio de suas capacidades de conteúdo e entrega.
As estratégias das empresas diferem quanto a organizar a aprendizagem em torno de um serviço mais amplo de gestão de competências ou expandir o acesso a instrução especializada de terceiros. Durante o ano fiscal encerrado em 31 de janeiro de 2026, a Skillsoft migrou para uma plataforma que combina conteúdo curado, criação de conteúdo, benchmarking de competências, aprendizagem assistida por inteligência artificial e desenvolvimento baseado em funções. Em setembro de 2026, a 2U expandiu sua parceria com o Google Cloud com 12 cursos adicionais de inteligência artificial e nuvem disponíveis por meio da edX para aprendizes individuais e empresariais. A mudança da Skillsoft oferece aos compradores empresariais uma plataforma para várias etapas do desenvolvimento de competências, enquanto os cursos do Google Cloud oferecem aos aprendizes e clientes empresariais da edX acesso direto ao treinamento oficial do Google Cloud.
A plataforma planejada de competências empresariais da Coursera coloca o desenvolvimento habilitado por inteligência artificial ao lado da oferta de gestão de competências da Skillsoft em uma competição que vai além da distribuição de cursos. A Coursera apresentou o Projeto Helix, uma plataforma de competências nativa de inteligência artificial com nome em código para organizações, em seu evento FWD de setembro de 2026, e afirmou que a disponibilidade ampla para empresas é esperada para o primeiro semestre de 2027. O relatório de acessibilidade da Skillsoft de 27 de junho de 2025 avaliou cursos de Conformidade Percipio em inglês e em determinados idiomas localizados acessados por meio da Plataforma de Aprendizagem Percipio, Integração de Conteúdo ou Conformidade 1.0 e reproduzidos no Compliance Player RIA 4.1. Suas classificações de Nível A e AA da WCAG 2.2 incluíam tanto suporte quanto suporte parcial, identificando limitações de acessibilidade nessa experiência de curso. Os compradores podem, portanto, avaliar essas limitações de curso critério por critério, enquanto uma implantação empresarial mais ampla do Projeto Helix depende de sua disponibilidade prevista para o primeiro semestre de 2027.
Líderes do Setor de E-learning
-
Coursera Inc.
-
Udemy Inc.
-
LinkedIn Learning
-
edX (2U, LLC)
-
Skillsoft
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de e-learning Empresas cobertas neste relatório
- Coursera Inc.
- Udemy Inc.
- LinkedIn Learning
- edX (2U, LLC)
- Skillsoft
- Pluralsight
- Blackboard Inc.
- Instructure (Canvas)
- Cornerstone OnDemand
- Moodle
- Docebo S.p.A.
- Pearson plc
- Litmos
- G-Cube
- Chegg Inc.
- Udacity
- D2L Corp. (Brightspace)
- Google LLC (Classroom)
- Aptara
- FutureLearn Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o acesso patrocinado ao aprendizado com as diferentes necessidades instrucionais de turmas de treinamento introdutório e intensivo. Em 14 de outubro de 2026, a MyDIGITAL Corporation informou que as primeiras 25.000 licenças do Coursera Global Learning Pass da Malásia estavam totalmente subscritas, com candidatos entrando em uma lista de espera prioritária para a Segunda Turma. Em agosto de 2026, a Corporação Nacional de Desenvolvimento de Competências (NSDC) da Índia e a Cultus Education anunciaram treinamento online nacional em nuvem e inteligência artificial da Amazon Web Services (AWS) com foco em 150.000 alunos de nível básico e 10.000 estagiários intensivos. A trilha intensiva é para participantes que demonstram prontidão, enquanto o próximo lote de licenças da Malásia depende de disponibilidade adicional.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Ativar acesso adicional a cursos patrocinados | Lista de espera prioritária para a segunda turma da Malásia | Candidatos malaios e administradores de programas públicos | Preparar a integração de turmas em torno dos lançamentos de licenças confirmados | Licenças adicionais devem se tornar disponíveis | Coursera Inc., o fornecedor de licenças de cursos |
| Fornecer alfabetização básica em nuvem em escala | Captação nacional online de nível básico anunciada na Índia | Jovens indianos, priorizando comunidades desassistidas | Sequenciar módulos introdutórios com progressão guiada | Sustentar o aprendizado em uma grande turma introdutória | Cultus como parceiro de entrega e AWS como provedor de conteúdo |
| Construir uma trilha apoiada para treinamento intensivo em nuvem e inteligência artificial | Trilha intensiva qualificada por prontidão dentro da iniciativa da Índia | Jovens indianos prontos para treinamento intensivo | Combinar exercícios práticos com suporte ao aprendizado | Fornecer prática suficiente para desenvolver competências prontas para o mercado de trabalho | Cultus e AWS dentro de suas funções de entrega e conteúdo |
| Fonte: Mordor Intelligence | |||||
A abertura central é combinar o acesso patrocinado com o nível de instrução que um aluno pode utilizar. A conversão da lista de espera depende da capacidade liberada, enquanto a progressão para o treinamento intensivo requer preparação para um trabalho técnico mais aprofundado. Os provedores podem capturar essa distinção por meio de serviços de turma e trilhas de aprendizagem estruturadas que complementam o conteúdo do curso licenciado.
Desenvolvimentos industriais recentes em Mercado de e-learning
- Set 2026: A 2U expandiu sua parceria com o Google Cloud com 12 cursos adicionais de inteligência artificial e nuvem no edX, disponíveis para alunos individuais e clientes empresariais.
- Set 2026: A Coursera Inc. apresentou o Projeto Helix, uma plataforma de competências nativa de inteligência artificial com nome em código para organizações, em seu evento FWD, e afirmou que a disponibilidade ampla para empresas é esperada para o primeiro semestre de 2027.
- Mai 2026: A Coursera Inc. concluiu sua combinação com a Udemy Inc., que continuou como subsidiária integral da Coursera.
Mercado de e-learning Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de e-learning mede os gastos anuais dos usuários finais em serviços de aprendizagem digital pagos e licenças de conteúdo entregues em formatos autodirigidos ou facilitados por instrutores por meio de plataformas digitais hospedadas ou implantadas localmente. Atende às necessidades de aprendizagem acadêmica, corporativa e governamental em todo o mundo.
Exclusões de escopo: Dispositivos de hardware, ferramentas de conferência independentes e tutoriais informais de vídeo aberto estão excluídos.
Visão Geral da Segmentação
- Por Modo de Entrega
- Autoinstruído
- Conduzido por Instrutor
- Por Implantação
- Nuvem
- Local
- Por Tecnologia
- E Learning Online
- Sistema de Gestão de Aprendizagem (LMS)
- E Learning Móvel
- E Learning Rápido
- Sala de Aula Virtual
- Por Usuário Final
- Acadêmico
- Corporativo
- Setor Governamental e Público
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como os indicadores de conectividade da União Internacional de Telecomunicações, os resultados da estratégia de empregadores do Fórum Econômico Mundial, os dados de participação em aprendizagem online do Eurostat e as medidas de educação e acesso digital da UNESCO fornecem contexto de mercado, incluindo o alcance de aprendizes conectados, as prioridades de treinamento dos empregadores e a participação na aprendizagem online. Essas fontes ajudam a avaliar as condições de demanda e a comparar os sinais de adoção regional com os gastos reportados e a atividade das plataformas.
Registros de empresas, relatórios anuais, materiais para investidores, avisos de aquisição e imprensa de reputação podem esclarecer a receita dos fornecedores, as assinaturas pagas, as compras institucionais e as mudanças nos modelos de entrega. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados com compradores acadêmicos, líderes de aprendizagem corporativa, responsáveis por programas governamentais, provedores de plataformas e fornecedores de conteúdo podem testar evidências secundárias sobre acesso pago, canais de compra, formatos de entrega e comportamento de renovação. As respostas podem esclarecer dados ausentes sobre preços ou adoção e explicar sinais conflitantes, enquanto os analistas comparam os relatos dos respondentes com registros públicos, registros de aquisições e indicadores de mercado antes de utilizá-los na estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 38% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 35% | Europa, Oriente Médio e África: 32% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
O modelo estima os gastos anuais globais dos usuários finais em USD por meio de um modelo de demanda de cima para baixo, utilizando conectividade e acesso à internet, prioridades de requalificação dos empregadores, participação em cursos online, atividade de aprendizagem digital acadêmica e governamental e divulgações de receita dos fornecedores como indicadores da demanda por aprendizagem paga. A análise de cenários leva esses indicadores ao longo do período de previsão, com premissas variadas onde a adoção, os orçamentos ou as condições de compra evoluem de forma diferente por região. As participações por segmento são derivadas de evidências de receita reportada e compras para entrega autônoma e conduzida por instrutor, implantação em nuvem e local, as tecnologias listadas, compradores acadêmicos, corporativos e governamentais, e as geografias cobertas. Cada divisão é verificada em relação ao total do segmento. Verificações seletivas de baixo para cima comparam preços amostrados de licenças pagas ou cursos com volumes plausíveis de compras de assinantes, aprendizes ou instituições e consolidações de fornecedores, e então reconciliam essas verificações com a estimativa global de gastos. Onde faltam detalhes de preço ou volume, os analistas utilizam indicadores públicos adjacentes de adoção e gastos, documentam a premissa e testam seu efeito em cenários. Os especialistas podem revisar as premissas no nível das variáveis e a direção da previsão sem substituir a opinião não verificada por evidências observadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a receita dos fornecedores, os sinais de gastos dos compradores, os dados públicos de adoção, as evidências de aquisições e as explicações dos respondentes, e então verificam os totais e as participações por segmento em busca de mudanças ou inconsistências inexplicadas. Eles rastreiam anomalias até definições de fontes, cronograma, moeda ou cobertura, revisam ou qualificam o dado afetado e obtêm esclarecimentos de uma fonte ou respondente quando um conflito material permanece. Um segundo analista revisa a rastreabilidade das fontes, os cálculos e a narrativa antes da aprovação. As estimativas são atualizadas anualmente, revisitadas entre ciclos após eventos materiais de mercado e verificadas novamente em uma nova revisão pré-entrega.
Tamanho do Mercado Global de e-learning da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados utilizados para modelar a demanda. O mercado global de e-learning mede os gastos anuais dos usuários finais em serviços de aprendizagem digital pagos e licenças de conteúdo entregues em formatos autodirigidos ou facilitados por instrutores por meio de plataformas digitais hospedadas ou implantadas localmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo estima os gastos anuais globais dos usuários finais em USD por meio de um modelo de demanda de cima para baixo, utilizando conectividade e acesso à internet, prioridades de requalificação dos empregadores, participação em cursos online, atividade de aprendizagem digital acadêmica e governamental e divulgações de receita dos fornecedores como indicadores da demanda por aprendizagem paga.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 305,8 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 273,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 10,5% abaixo do valor de 2027 deste relatório de 305,8 bilhões de USD, 1 ano depois. A estimativa é anterior ao ponto de medição do relatório e reflete uma fase anterior de expansão do mercado. |
| Empresa Global de Pesquisa de Mercado B | 352,59 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 15,3% acima do valor de 2027 deste relatório de 305,8 bilhões de USD, 2 anos depois. Sua definição de mercado inclui hardware de aprendizagem interativa e bens relacionados juntamente com serviços de aprendizagem. |
Os analistas da Mordor Intelligence triangulam a receita dos fornecedores, os sinais de gastos dos compradores, os dados públicos de adoção, as evidências de aquisições e as explicações dos respondentes, e então verificam os totais e as participações por segmento em busca de mudanças ou inconsistências inexplicadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de e-learning?
O tamanho está projetado em 305,8 bilhões de USD em 2027, atingindo 506,6 bilhões de USD até 2032, com um CAGR de 10,62% de 2027 a 2032.
O que sustenta a demanda por serviços de aprendizagem digital pagos?
Conectividade, requalificação da força de trabalho, programas públicos e economia de entrega sustentam a demanda. A União Internacional de Telecomunicações (UIT) informou que a cobertura 5G atingiu 55% da população mundial em 2025.
Qual formato de entrega de aprendizagem lidera os gastos?
O aprendizado autônomo deteve uma participação de 57,67% em 2026. O aprendizado conduzido por instrutor tem previsão de crescimento mais rápido, com um CAGR de 12,5% de 2027 a 2032.
Quais empresas competem no aprendizado online pago?
Coursera Inc., LinkedIn Learning, edX (2U, LLC) e Skillsoft são os principais provedores. A Udemy tornou-se subsidiária integral da Coursera em maio de 2026.
Qual desafio pode limitar a adoção do treinamento virtual?
Uma pesquisa de 2025 constatou que 72% das organizações citaram o engajamento dos alunos como seu principal desafio no treinamento virtual conduzido por instrutor, destacando a importância de uma facilitação eficaz.
Qual região lidera os gastos com e-learning e onde o crescimento é mais rápido?
A América do Norte deteve uma participação de 34,41% em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 12,2% de 2027 a 2032.