
Tamaño y Participación del Mercado de E Learning

Análisis del Mercado de E Learning por Mordor Intelligence
El tamaño del mercado de e-learning se estima en 275,9 mil millones de USD en 2026 y se proyecta en 305,8 mil millones de USD en 2027, alcanzando 506,6 mil millones de USD para 2032, con un crecimiento a una CAGR del 10,62% de 2027 a 2032.
La mayor conectividad y las necesidades de competencias de la fuerza laboral amplían la demanda de instrucción digital, mientras que los programas públicos en Filipinas añaden vías institucionales para la entrega. Los proveedores que combinan contenido de cursos con operación de plataforma y evaluación de competencias ofrecen servicios que continúan más allá de la primera inscripción, porque las escuelas y los empleadores necesitan que el entorno de aprendizaje siga funcionando. Las dificultades de participación en las aulas virtuales y las brechas de infraestructura en las escuelas rurales de Uganda limitan la entrega utilizable. Los proveedores capaces de operar entornos de aprendizaje pueden buscar suscripciones recurrentes, mientras que las ofertas dependientes de la conectividad enfrentan una base de escuelas alcanzables más reducida.
Conclusiones Clave del Informe
- Por modo de entrega, el aprendizaje autónomo tuvo una participación del 57,67% en el mercado de e-learning en 2026, mientras que se prevé que el aprendizaje dirigido por instructor crezca más rápido con una CAGR del 12,5% de 2027 a 2032.
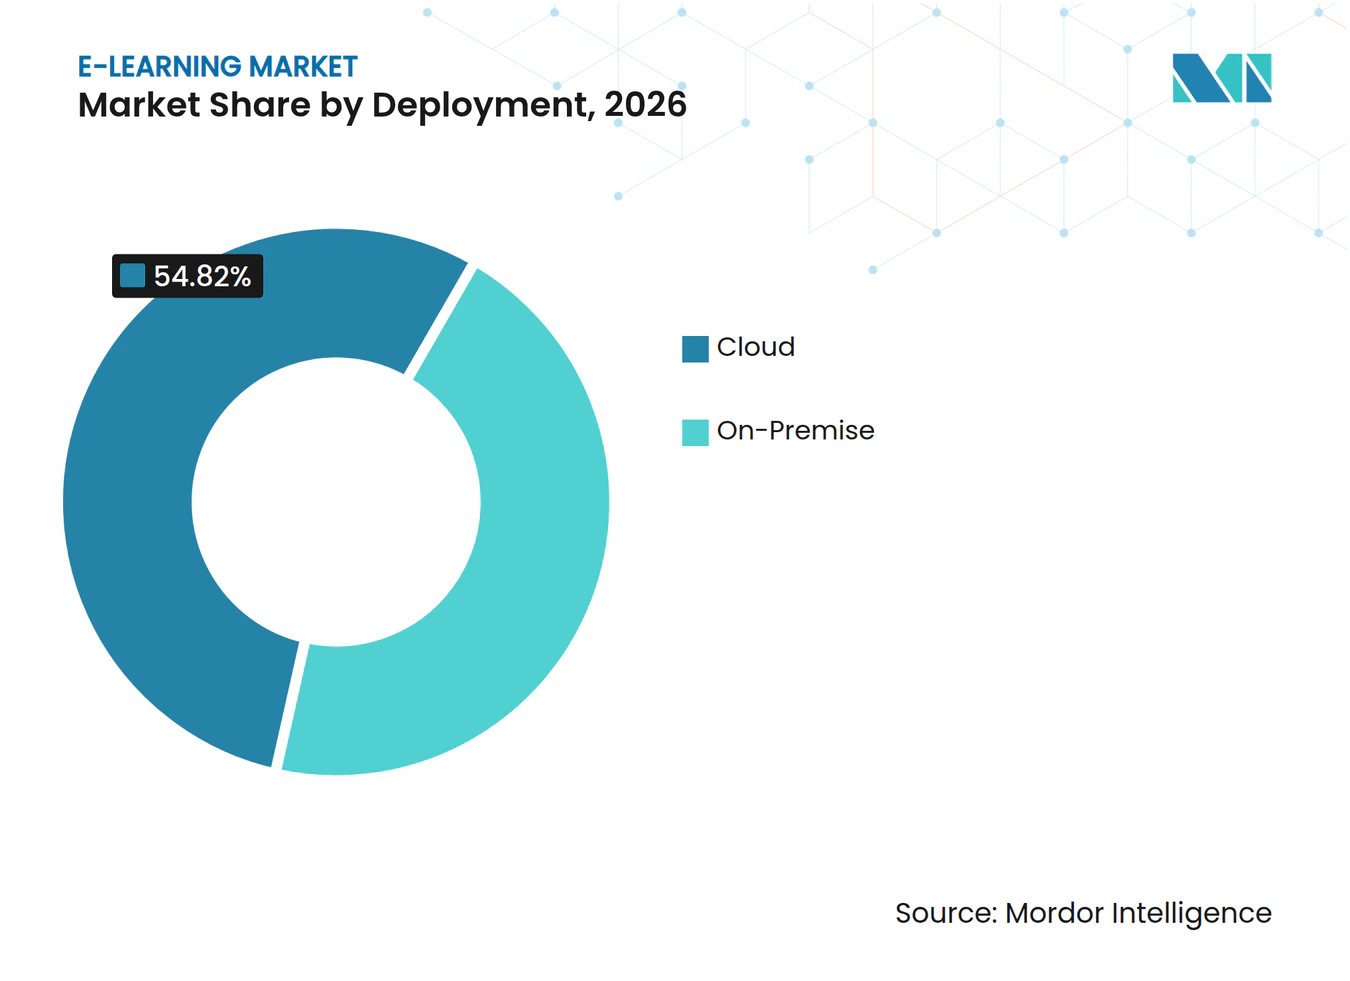
- La implementación estuvo liderada por la nube con una participación del 54,82% del tamaño del mercado de e-learning en 2026, y también se prevé que la nube crezca más rápido con una CAGR del 11,55% de 2027 a 2032.
- La demanda tecnológica estuvo liderada por el e-learning en línea con una participación del 42,86% en 2026, mientras que se prevé que el e-learning móvil crezca más rápido con una CAGR del 15,45% de 2027 a 2032.
- Entre los usuarios finales, los compradores académicos representaron una participación del 45,44% en 2026, con el aprendizaje corporativo previsto para crecer más rápido con una CAGR del 10,75% de 2027 a 2032.
- En términos geográficos, América del Norte lideró con una participación del 34,41% en 2026, y se prevé que Asia-Pacífico se expanda más rápido con una CAGR del 12,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente penetración de teléfonos inteligentes e internet de alta velocidad | +3.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de actualización de competencias corporativas en medio de la transformación digital | +3.4% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales para la educación digital | +2.8% | Instituciones públicas en Filipinas | Mediano plazo (2-4 años) |
| Ventajas de costos frente a la formación presencial | +2.5% | Agencias gubernamentales de los Estados Unidos | Corto plazo (≤ 2 años) |
| Auge de las asociaciones de microcredenciales entre universidades y grandes empresas tecnológicas | +1.4% | Sistemas universitarios de los Estados Unidos | Mediano plazo (2-4 años) |
| Cambio en la financiación de capital de riesgo en tecnología educativa hacia mercados emergentes | +0.8% | Países de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración de teléfonos inteligentes e internet de alta velocidad
El alcance de los dispositivos conectados amplía la audiencia potencial de los servicios de aprendizaje, mientras que la capacidad de la red determina qué formas de instrucción pueden llegar a esa audiencia. La Unión Internacional de Telecomunicaciones informó que la cobertura 5G se había expandido al 55% de la población mundial en 2025. La GSMA reportó 4.800 millones de personas usando internet móvil en su propio dispositivo a finales de 2025. Sin embargo, las incorporaciones se desaceleraron a alrededor de 160 millones de personas durante 2025, frente a 190 millones en 2024. Los proveedores de aprendizaje deben convertir a los usuarios conectados en estudiantes para transformar esta base de distribución en demanda. La distribución de cursos dirigida a usuarios existentes puede, por tanto, llegar a una población mucho más amplia que las ofertas que dependen únicamente de nuevos usuarios de internet móvil.
Demanda de actualización de competencias corporativas en medio de la transformación digital
Las prioridades de competencias de los empleadores crean una oportunidad para los proveedores de aprendizaje digital que pueden atender las necesidades de formación a través de cuentas organizacionales. Para el período 2025-2030, el 85% de los empleadores encuestados por el Foro Económico Mundial esperaba priorizar la actualización de competencias de la fuerza laboral en respuesta a las macrotendencias.[1] Coursera Inc. reportó 1.730 clientes empresariales de pago al 31 de diciembre de 2025, un aumento del 7% interanual. Esta medida de ventas directas combina cuentas empresariales, universitarias y gubernamentales, excluye a los clientes de Teams y de canal, y puede contabilizar divisiones organizacionales por separado. En conjunto, los hallazgos vinculan una prioridad de formación declarada con la expansión medida de cuentas para un proveedor de aprendizaje en línea, creando una base para la demanda organizacional. Una cuenta de empleador ofrece a los proveedores una vía para atender el aprendizaje de la fuerza laboral sin necesidad de captar a cada empleado como cliente minorista individual.
Iniciativas gubernamentales para la educación digital
En mayo de 2025, el Instituto de Capacitación Agrícola de Filipinas adjudicó a Nephila Web Technology Inc. una renovación del servicio de aprendizaje digital. La adjudicación cubrió la suscripción y el alojamiento de Moodle LMS y la aplicación móvil para administrar cursos de e-learning bajo el Programa e-Extension del instituto. El instituto adquirió un entorno de aprendizaje operativo en el que podía administrar sus propios cursos. Una renovación genera otra compra de suscripción y alojamiento en torno a un programa existente, convirtiendo la continuación del servicio en una fuente de demanda por sí misma. La demanda del sector público de este tipo puede sostener los ingresos por servicios después de la creación de cursos, favoreciendo a los proveedores capaces de mantener el entorno de entrega.
Ventajas de costos frente a la formación presencial
Para las agencias que adquieren instrucción en un sistema definido, el formato de entrega puede cambiar el cargo cotizado incluso cuando la duración del curso se mantiene constante. El calendario 2026 del Centro Nacional de Finanzas del Departamento de Agricultura de los Estados Unidos fijó el precio de su curso EmpowHR de 5 días en 1.022,25 USD para la formación presencial y en 641,08 USD para la formación virtual. Esto ofrece al comprador una decisión directa sobre el formato dentro de un único requisito de formación, haciendo que la elección del modo de entrega sea relevante para el costo de esa adquisición. Cuando la instrucción virtual satisface las necesidades de la agencia, el cargo programado más bajo puede facilitar la selección de una oferta digital de pago dentro de una asignación de formación fija. La ventaja es comercialmente más sólida cuando el proveedor puede preservar el alcance instruccional requerido al tiempo que ofrece el formato de entrega de menor precio.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bajas tasas de finalización y desafíos de participación del estudiante | -1.6% | Red de escuelas de Gales del Sur | Corto plazo (≤ 2 años) |
| Brecha digital en zonas rurales y de bajos ingresos | -1.3% | Zonas rurales de Uganda | Largo plazo (≥ 4 años) |
| Barreras de localización de contenido para mercados multilingües | -0.7% | Universidades sudafricanas | Mediano plazo (2-4 años) |
| Complejidad regulatoria en materia de privacidad de datos | -0.5% | China e India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Bajas tasas de finalización y desafíos de participación del estudiante
La instrucción a distancia no elimina el trabajo necesario para mantener a los participantes involucrados, lo que genera una carga de servicio adicional a la plataforma de entrega. En una encuesta de 2025, el 72% de las organizaciones citó el compromiso del participante como su principal desafío con la formación impartida por instructor virtual. Para los proveedores de formación, esto convierte al aula conectada en una solución incompleta cuando el formato de enseñanza no logra sostener la participación. Los compradores que buscan una instrucción de calidad deben considerar la facilitación necesaria para transformar la asistencia en aprendizaje activo, lo que complica una adquisición basada únicamente en la capacidad de entrega. Este requisito puede limitar la ventaja de costos disponible al trasladar la instrucción en línea si se requiere un esfuerzo de enseñanza adicional. La restricción restante es el gasto de sostener el compromiso dentro de la propia sesión remota.
Brecha digital en zonas rurales y de bajos ingresos
La conectividad escolar limita la base de clientes potenciales antes de que la calidad de un curso digital pueda influir en su adopción. Una evaluación de 3.276 escuelas secundarias ugandesas realizada entre noviembre de 2025 y principios de 2026 encontró que más de un tercio no tenía acceso a internet.[2] Las escuelas rurales tenían más probabilidades que las urbanas de carecer de infraestructura básica de aprendizaje digital. Para los proveedores que atienden a estas escuelas, una licencia de curso adicional no puede resolver la incapacidad subyacente de impartir instrucción conectada. La restricción comercial afecta, por tanto, tanto a la preparación para la implementación como a la asequibilidad del propio servicio de aprendizaje. Las escuelas que carecen de esa base requieren inversión en infraestructura antes de que las suscripciones a cursos conectados puedan convertirse en una compra recurrente práctica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Entrega:
Acceso Flexible e Instrucción GuiadaEl aprendizaje autónomo representó una cuota del 57,67% del tamaño del mercado de e-learning en 2026. La presentación de Pearson plc de 2025 reportó aproximadamente 500.000 suscriptores de pago para sus herramientas de aprendizaje de inglés en línea Mondly. Las soluciones empresariales de Mondly incluyen al menos 130 horas de aprendizaje autónomo. El ritmo controlado por el alumno separa el acceso a la instrucción de la programación de una sesión de enseñanza compartida, lo que permite a los compradores avanzar en el material en diferentes momentos. La flexibilidad horaria amplía las circunstancias en las que una suscripción es utilizable, por lo que esta biblioteca puede atender a los alumnos que no pueden asistir a sesiones programadas.
El aprendizaje dirigido por instructor es el segmento de mayor crecimiento en el mercado de e-learning, con una CAGR prevista del 12,5% de 2027 a 2032. Un informe de 2026 de la revista Class and Training encontró que el 98% de 545 organizaciones encuestadas utilizaba formación virtual dirigida por instructor, con un 40% que dependía de ella para al menos la mitad de sus programas de formación. Este uso vincula el formato con la entrega de programas organizacionales, otorgando a la instrucción virtual guiada un lugar establecido dentro de las actividades de formación de los compradores encuestados. Para los proveedores, la tarea comercial consiste en ofrecer capacidad docente adecuada para los programas en vivo y los grupos que los utilizan. Dado que la adopción ya está ampliamente extendida en esta muestra, los proveedores pueden aspirar a un papel más relevante dentro de los programas de formación existentes a través de servicios que acomoden instrucción guiada adicional.




Por Implementación:
Acceso Alojado y Migración InstitucionalLa nube fue el segmento más grande y de mayor crecimiento en el mercado de e-learning, con una cuota del 54,82% en 2026 y una CAGR prevista del 11,55% de 2027 a 2032. Shanghai Able Digital contaba con 676 clientes suscriptores de su Sistema de Gestión del Aprendizaje en la Nube en China en 2025. La implementación en la nube combina el acceso al software de gestión del aprendizaje con la responsabilidad del proveedor de operar el sistema alojado durante toda la suscripción de cada cliente. Con una base de 676 suscriptores, esa relación de servicio ofrece al proveedor la oportunidad de generar ingresos tanto por el acceso continuo a la plataforma como por la captación de nuevos clientes.
Las implementaciones locales también generan trabajo de migración cuando las instituciones cambian la forma en que operan su entorno de aprendizaje. La infraestructura local de la Universidad de Portsmouth alojaba más de 3.000 módulos y cursos de Moodle antes de que la universidad los migrara, junto con los archivos, actividades e inscripciones asociados, a la nube en el verano de 2025. Moodle en la nube comenzó a operar en agosto de 2025 tras ese traslado desde el alojamiento local. Para los compradores universitarios, un cambio de alojamiento implica, por tanto, mover el entorno del curso y sus registros asociados, lo que hace que la transición sea más amplia que la simple selección de un nuevo sistema de acceso. Completar el traslado antes del nuevo año académico convirtió el momento de la migración en parte de la continuidad docente, aunque la universidad mantuviera Moodle.

Por Tecnología:
Actividad de Cursos y Participación MóvilEl e-learning en línea representó una cuota del 42,86% del mercado de e-learning en 2026. Los alumnos de Coursera registraron aproximadamente 54,4 millones de inscripciones en cursos en 2025, un 10% más que en 2024. La plataforma global en línea de Coursera conecta a alumnos, creadores de contenido, organizaciones e instituciones. Como intermediario entre los proveedores de instrucción y varios grupos de compradores, Coursera vincula el crecimiento de la actividad de cursos en línea a un único canal de distribución.
El e-learning móvil es el segmento de mayor crecimiento en el mercado de e-learning, con una CAGR prevista del 15,45% de 2027 a 2032. Duolingo reportó más de 50 millones de usuarios activos diarios en su aplicación móvil de aprendizaje insignia en 2025. Duolingo también reportó más de 1.000 millones de USD en reservas totales a nivel de empresa para 2025. La medida de reservas totales de Duolingo incluye compras de suscripciones, ingresos de redes publicitarias, compras del Test de Inglés de Duolingo y bienes virtuales dentro de la aplicación. Las suscripciones son, por tanto, una vía de pago entre varias en un negocio de aprendizaje móvil, por lo que el crecimiento depende tanto de convertir a los usuarios diarios en usuarios de pago como de captarlos.
Por Usuario Final:
Escala Académica y Suscripciones para la Fuerza LaboralEl segmento académico fue el más grande en el sector de e-learning, con una cuota del 45,44% en 2026. Las instituciones estadounidenses participantes en SARA se autorreportaron 4.657.856 estudiantes matriculados exclusivamente en cursos de educación a distancia en el otoño de 2025, un aumento del 4,9% respecto al otoño de 2024. El incremento significa que estas instituciones tenían más estudiantes exclusivamente remotos a los que atender, ampliando la carga de entrega para las plataformas y los servicios de cursos. Dado que los informes del trimestre de otoño capturan menos de la mitad de la matrícula anual exclusivamente en educación a distancia en la mayoría de las instituciones participantes, esos compradores académicos atienden a una base de estudiantes más amplia a lo largo del año.
El segmento corporativo es el de mayor crecimiento en el sector de e-learning, con una CAGR prevista del 10,75% de 2027 a 2032. Antes de su adquisición por Coursera en mayo de 2026, Udemy reportó ingresos empresariales en el primer trimestre de 2026 de 132,9 millones de USD, un aumento del 4% interanual. Los acuerdos de mayor envergadura con nuevos clientes impulsaron las suscripciones a Udemy Business, pero una menor retención neta compensó parcialmente el crecimiento y la pérdida de clientes superó la expansión. InterDigital implementó LinkedIn Learning a nivel de toda la empresa para todos sus empleados en 2025, con contenido seleccionado planificado a nivel corporativo y departamental. La implementación a escala de toda la empresa crea una vía para escalar el aprendizaje dentro de una cuenta, mientras que los acuerdos de mayor envergadura con nuevos clientes ofrecen a los proveedores un canal de crecimiento a pesar de la presión sobre la retención.
Análisis Geográfico
Mercado de e-learning en América del Norte
América del Norte representó el 34,41% del tamaño del mercado de e-learning en 2026. En 2024-25, 6.206.019 estudiantes universitarios de grado en instituciones estadounidenses del Título IV estaban inscritos exclusivamente en cursos de educación a distancia, medidos como recuento de personas no duplicadas en 12 meses. Las instituciones públicas representaron 4.311.654 de esos estudiantes universitarios de grado, y la inscripción total de posgrado exclusivamente en cursos de educación a distancia en las instituciones estadounidenses del Título IV fue de 1.829.746. La concentración en los campus públicos identifica dónde los proveedores pueden llegar a gran parte de esta población de aprendizaje universitario de grado en los Estados Unidos, convirtiendo a las instituciones públicas en un canal académico central para la entrega de cursos en línea dentro de América del Norte.
Mercado de e-learning en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 12,2% de 2027 a 2032. Coursera reportó ingresos regionales de 108,9 millones de USD en 2025, frente a 89,7 millones de USD en 2024, asignados por dirección de facturación del cliente. En mayo de 2026, la Universidad Normal de Filipinas firmó un acuerdo de un año con OpenLearning LMS para 5.000 estudiantes a través del revendedor CE-Logic Inc., especificando un inicio el 1 de junio de 2026. El plazo de un año y 5.000 estudiantes estaba en línea con las normas de contratación pública filipinas que limitan la duración y el valor de los contratos de instituciones públicas, con la expansión a los 12.000 estudiantes universitarios como oportunidad bajo un acuerdo a más largo plazo. La contratación institucional, por tanto, determina la rapidez con que puede ampliarse esta implementación del sistema de gestión del aprendizaje, haciendo que el crecimiento a través de contratos universitarios más grandes dependa de acuerdos posteriores.
Europa combina una participación en línea consolidada con entornos de entrega variados, con el 34,8% de los usuarios de internet de la Unión Europea reportando el uso de cursos en línea o materiales de aprendizaje en el primer trimestre de 2025. En América del Sur, 449 estudiantes se graduaron en 2025 del modelo de escuela de plataforma digital rural de Argentina en 6 provincias, con docentes urbanos y tutores locales apoyando la instrucción. En Oriente Medio y África, el ministro de educación de la República Democrática del Congo describió contenido en tabletas alojado localmente para estudiantes sin internet en un seminario web de la UNESCO en marzo de 2025. Los últimos ejemplos hacen del apoyo docente local y la entrega de contenido sin conexión formas distintas de extender la instrucción digital a las aulas desatendidas. Un proveedor exclusivo de plataformas necesitaría socios docentes locales o una opción de entrega sin conexión para atender las aulas rurales y desconectadas en estos ejemplos.

Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los proveedores que atienden a compradores institucionales de aprendizaje digital. Las condiciones de entrada difieren entre la aprobación para impartir programas reconocidos, el manejo de información de estudiantes y el uso de inteligencia artificial para decisiones educativas. En los Estados Unidos, la excepción de funcionario escolar de FERPA requiere una función que de otro modo realizaría el personal escolar, el control de la escuela, un uso coherente con el aviso de derechos de la escuela y ningún uso no autorizado de datos ni redivulgación. La función de servicio del proveedor y el control de la escuela sobre sus datos ayudan, por tanto, a determinar si la excepción está disponible.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | India | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Política de Privacidad Estudiantil del Departamento de Educación; Comisión Federal de Comercio | Agência Nacional de Proteção de Dados (ANPD) | Bundesnetzagentur dentro de las áreas de supervisión de inteligencia artificial educativa asignadas | Comisión de Subvenciones Universitarias y su Oficina de Educación a Distancia | Centro Nacional de e-learning (NeLC) |
| Instrumentos clave o dirección | Excepción de funcionario escolar de FERPA; Regla COPPA enmendada para servicios de datos de menores cubiertos | Estatuto Digital del Niño y el Adolescente; trabajo de orientación sobre verificación de edad | Requisitos de la Ley de Inteligencia Artificial para funciones específicas de evaluación educativa a partir del 2 de diciembre de 2027 | Requisitos de reconocimiento en línea y a distancia abierta; restricciones a programas de salud aliada cubiertos | Requisitos de licencia de la Regulación de e-learning e integración con FutureX |
| Efecto comercial | Procesamiento de registros educativos controlado por la escuela; los operadores cubiertos deben cumplir con los deberes de datos de menores | Los servicios dirigidos a menores o a los que probablemente accedan menores enfrentan deberes de protección y verificación de edad | La inteligencia artificial de evaluación de resultados de aprendizaje y nivel educativo cubierta requiere preparación para el cumplimiento | El reconocimiento institucional rige los programas elegibles; los programas de salud aliada cubiertos, incluidas las especializaciones en psicología, están prohibidos para la entrega en línea y a distancia abierta a partir de agosto de 2026 | Los proveedores locales e internacionales necesitan las licencias requeridas y la integración técnica |
| Atractivo de la política actual | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Estados Unidos ofrece acceso condicional a servicios escolares tras el plazo general de cumplimiento de COPPA del 22 de abril de 2026, mientras que la evaluación media y estable de India refleja las condiciones de reconocimiento vigentes y su restricción de salud aliada cubierta en vigor desde agosto de 2026. La calificación media y el panorama de endurecimiento de Brasil reflejan las obligaciones de protección infantil en vigor desde marzo de 2026 y la orientación sobre verificación de edad incluida como en curso en la agenda de octubre de 2026 de la Autoridad Nacional de Protección de Datos (ANPD). La calificación media y el panorama de endurecimiento de Alemania reflejan los requisitos de la Ley de Inteligencia Artificial de la Unión Europea del 2 de diciembre de 2027 para la inteligencia artificial educativa especificada y la supervisión asignada a la Agencia Federal de Redes (Bundesnetzagentur). La baja calificación de Arabia Saudita refleja las obligaciones de licencias e integración con FutureX, y su perspectiva estable se basa en el anuncio de marzo de 2026 del Centro Nacional de Aprendizaje en Línea (NeLC) de que los proveedores privados de formación obtendrían licencias de programa directamente de la Corporación de Formación Técnica y Profesional (TVTC) a partir de mayo de 2026 tras la integración con FutureX, un cambio planificado en el canal de licencias que mantiene ambos requisitos.
Etapas de la Cadena de Valor
La cadena de valor compara la autoría de contenido, la distribución en plataformas y la operación de servicios de aprendizaje institucional. Google e IBM se encuentran entre las marcas empleadoras que elaboran muchos de los Certificados Profesionales de Coursera. Coursera paga tarifas a los creadores por las ofertas Empresariales y una parte significativa de las ofertas para Consumidores. Esto separa la compensación por producir instrucción de los cargos obtenidos por hacer el contenido accesible y mantener el entorno de aprendizaje.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Autoría de contenido | Autores de certificados del sector como Google e IBM | Tarifas a creadores bajo los acuerdos Empresariales y para Consumidores aplicables | Mantener la instrucción relevante y atractiva | Revisar las lecciones utilizando la retroalimentación sobre la participación del estudiante |
| Agregación y distribución de contenido | Distribuidores de plataformas de aprendizaje como Coursera Inc. y edX | Cargos de acceso a cursos y suscripciones de Coursera | Sostener la actividad útil en un catálogo amplio | Seleccionar rutas de aprendizaje en torno a objetivos específicos |
| Entrega y soporte institucional | Operadores de sistemas de gestión del aprendizaje como D2L (Brightspace) | Suscripciones de acceso, soporte adicional, uso excedente y tarifas de servicios profesionales | Coordinar la implementación e integración con las operaciones institucionales | Configuración por fases, integración e incorporación de usuarios |
| Fuente: Mordor Intelligence | ||||
A partir de 2025, Coursera basó la asignación de la participación en los ingresos de los creadores en la participación del estudiante en lugar de las tasas de inscripción. Dentro de esos acuerdos, mantener una instrucción útil se convierte, en consecuencia, en parte del incentivo de ingresos del creador. Para su ejercicio fiscal finalizado el 31 de enero de 2026, D2L reportó contratos de clientes en su mayoría con una duración de 3 a 5 años, con ingresos por suscripción generalmente reconocidos durante el plazo del contrato. En conjunto, estos modelos vinculan los ingresos de los creadores a la participación continua del estudiante y los ingresos por suscripción institucional a relaciones de servicio plurianuales.
Panorama Competitivo
Concentración del Mercado

La competencia reúne a distribuidores de cursos de amplio alcance y plataformas de competencias empresariales, dejando varios modelos de proveedores diferenciados para atender las necesidades de aprendizaje institucional e individual. Coursera Inc. reportó 757,5 millones de USD en ingresos en 2025, un aumento del 9% interanual.[3] Coursera completó su fusión con Udemy Inc. el 11 de mayo de 2026, con Udemy continuando como su filial de propiedad total. LinkedIn Learning ofrece aprendizaje en el lugar de trabajo, edX (2U, LLC) distribuye cursos de socios y Skillsoft proporciona capacidades de gestión de competencias empresariales. La fusión concentra la propiedad de 2 plataformas consolidadas, al tiempo que deja a otros proveedores con vías diferenciadas hacia compradores corporativos e institucionales a través de sus capacidades de contenido y entrega.
Las estrategias de las empresas difieren en si organizan el aprendizaje en torno a un servicio de gestión de competencias más amplio o amplían el acceso a instrucción especializada de terceros. Durante el ejercicio fiscal finalizado el 31 de enero de 2026, Skillsoft avanzó hacia una plataforma que combina contenido seleccionado, creación de contenido, evaluación comparativa de competencias, aprendizaje asistido por inteligencia artificial y desarrollo basado en roles. En septiembre de 2026, 2U amplió su asociación con Google LLC en la nube con 12 cursos adicionales de inteligencia artificial y nube disponibles a través de edX para alumnos individuales y empresariales. El cambio de Skillsoft ofrece a los compradores empresariales una sola plataforma para varias etapas del desarrollo de competencias, mientras que los cursos de Google LLC en la nube ofrecen a los alumnos y clientes empresariales de edX acceso directo a la formación oficial de Google LLC en la nube.
La plataforma de competencias empresariales planificada por Coursera sitúa el desarrollo habilitado por inteligencia artificial junto a la oferta de gestión de competencias de Skillsoft en competencia más allá de la distribución de cursos. Coursera presentó el Proyecto Helix, una plataforma de competencias nativa de inteligencia artificial con nombre en clave para organizaciones, en su evento FWD de septiembre de 2026 y anunció que la disponibilidad empresarial amplia está prevista para el primer semestre de 2027. El informe de accesibilidad del 27 de junio de 2025 de Skillsoft evaluó los cursos de Cumplimiento de Percipio en inglés y ciertos cursos localizados a los que se accede a través de la Plataforma de Aprendizaje Percipio, la Integración de Contenido o Compliance 1.0 y reproducidos en Compliance Player RIA 4.1. Sus calificaciones de Nivel A y AA de las Pautas de Accesibilidad para el Contenido Web (WCAG) 2.2 incluyeron tanto soporte completo como parcial, identificando limitaciones de accesibilidad dentro de esa experiencia de curso. Los compradores pueden, por tanto, evaluar esas limitaciones de curso criterio por criterio, mientras que un despliegue empresarial más amplio del Proyecto Helix depende de su disponibilidad prevista para el primer semestre de 2027.
Líderes del Sector de e-learning
-
Coursera Inc.
-
Udemy Inc.
-
LinkedIn Learning
-
edX (2U, LLC)
-
Skillsoft
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de e-learning Empresas cubiertas en este informe
- Coursera Inc.
- Udemy Inc.
- LinkedIn Learning
- edX (2U, LLC)
- Skillsoft
- Pluralsight
- Blackboard Inc.
- Instructure (Canvas)
- Cornerstone OnDemand
- Moodle
- Docebo S.p.A.
- Pearson plc
- Litmos
- G-Cube
- Chegg Inc.
- Udacity
- D2L Corp. (Brightspace)
- Google LLC (Classroom)
- Aptara
- FutureLearn Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el acceso al aprendizaje patrocinado con las diferentes necesidades instruccionales de los grupos de formación introductoria e intensiva. El 14 de octubre de 2026, MyDIGITAL Corporation anunció que las primeras 25.000 licencias del Pase de Aprendizaje Global de Coursera de Malasia estaban completamente suscritas, con los solicitantes entrando en una lista de espera prioritaria para la Segunda Cohorte. En agosto de 2026, la Corporación Nacional de Desarrollo de Habilidades (NSDC) de India y Cultus Education anunciaron formación en línea a nivel nacional en nube e inteligencia artificial de Amazon Web Services (AWS) dirigida a 150.000 estudiantes de nivel básico y 10.000 estudiantes de formación intensiva. La vía intensiva es para los participantes que demuestren preparación, mientras que el siguiente lote de licencias de Malasia depende de la disponibilidad adicional.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Activar acceso adicional a cursos patrocinados | Lista de espera prioritaria para la segunda cohorte de Malasia | Solicitantes malayos y administradores de programas públicos | Preparar la incorporación de cohortes en torno a las liberaciones de licencias confirmadas | Las licencias adicionales deben estar disponibles | Coursera Inc., el proveedor de licencias de cursos |
| Ofrecer alfabetización básica en la nube a escala | Incorporación básica en línea a nivel nacional anunciada en India | Jóvenes indios, priorizando comunidades desatendidas | Secuenciar módulos introductorios con progresión guiada | Sostener el aprendizaje en una cohorte introductoria amplia | Cultus como socio de entrega y AWS como proveedor de contenido |
| Construir una vía apoyada hacia la formación intensiva en nube e inteligencia artificial | Vía intensiva para participantes cualificados dentro de la iniciativa de India | Jóvenes indios listos para la formación intensiva | Combinar ejercicios prácticos con apoyo al aprendizaje | Proporcionar práctica suficiente para desarrollar habilidades listas para el empleo | Cultus y AWS dentro de sus roles de entrega y contenido |
| Fuente: Mordor Intelligence | |||||
La oportunidad central es hacer coincidir el acceso patrocinado con el nivel de instrucción que un estudiante puede aprovechar. La conversión de la lista de espera depende de la capacidad liberada, mientras que la progresión hacia la formación intensiva requiere preparación para un trabajo técnico más profundo. Los proveedores pueden captar esa distinción a través de servicios de cohorte y rutas de aprendizaje estructuradas que complementen el contenido del curso con licencia.
Desarrollos recientes de la industria en Mercado de e-learning
- Sep 2026: 2U amplió su asociación con Google Cloud con 12 cursos adicionales de inteligencia artificial y nube en edX, disponibles para estudiantes individuales y clientes empresariales.
- Sep 2026: Coursera Inc. presentó el Proyecto Helix, una plataforma de competencias nativa de inteligencia artificial con nombre en clave para organizaciones, en su evento FWD y señaló que la disponibilidad empresarial amplia se espera para el primer semestre de 2027.
- May 2026: Coursera Inc. completó su fusión con Udemy Inc., que continuó como filial de propiedad total de Coursera.
Mercado de e-learning Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de e-learning mide el gasto anual de los usuarios finales en servicios de aprendizaje digital de pago y licencias de contenido entregados en formatos autodirigidos o facilitados por instructor a través de plataformas digitales alojadas o implementadas localmente. Atiende las necesidades de aprendizaje académico, corporativo y gubernamental a nivel mundial.
Exclusiones del alcance: Los dispositivos de hardware, las herramientas de videoconferencia independientes y los tutoriales informales de vídeo abierto están excluidos.
Descripción General de la Segmentación
- Por Modo de Entrega
- Autodirigido
- Dirigido por Instructor
- Por Implementación
- Nube
- Local
- Por Tecnología
- E-learning en línea
- Sistema de Gestión del Aprendizaje (LMS)
- E-learning móvil
- E-learning rápido
- Aula Virtual
- Por Usuario Final
- Académico
- Corporativo
- Gobierno y Sector Público
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los indicadores de conectividad de la Unión Internacional de Telecomunicaciones, los hallazgos sobre estrategia empresarial del Foro Económico Mundial, los datos de participación en el aprendizaje en línea de Eurostat y las medidas de educación y acceso digital de la Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura (UNESCO), proporcionan contexto de mercado, incluido el alcance de los alumnos conectados, las prioridades de formación de los empleadores y la participación en el aprendizaje en línea. Estas fuentes ayudan a evaluar las condiciones de la demanda y a comparar las señales de adopción regional con el gasto reportado y la actividad de las plataformas.
Los registros de empresas, los informes anuales, los materiales para inversores, los avisos de contratación pública y la prensa de reputación pueden aclarar los ingresos de los proveedores, las suscripciones de pago, las compras institucionales y los cambios en los modelos de entrega. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y los cuestionarios estructurados con compradores académicos, responsables de aprendizaje corporativo, propietarios de programas gubernamentales, proveedores de plataformas y proveedores de contenido pueden contrastar la evidencia secundaria sobre el acceso de pago, los canales de compra, los formatos de entrega y el comportamiento de renovación. Las respuestas pueden aclarar los datos de precio o adopción que faltan y explicar las señales contradictorias, mientras que los analistas comparan los relatos de los encuestados con los registros públicos, los registros de contratación pública y los indicadores de mercado antes de utilizarlos en la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores Ejecutivos (CXO): 20% | Asia-Pacífico (APAC): 38% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 32% |
| Actores menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual global de los usuarios finales en USD a través de un modelo de demanda descendente, utilizando la conectividad y el acceso a internet, las prioridades de actualización de competencias de los empleadores, la participación en cursos en línea, la actividad de aprendizaje digital académico y gubernamental, y las divulgaciones de ingresos de los proveedores como indicadores de la demanda de aprendizaje de pago. El análisis de escenarios lleva estos indicadores a lo largo del período de previsión, con supuestos que varían cuando la adopción, los presupuestos o las condiciones de compra evolucionan de manera diferente según la región. Las cuotas de segmento se derivan de los ingresos reportados y la evidencia de compra para la entrega autónoma y dirigida por instructor, la implementación en la nube y local, las tecnologías enumeradas, los compradores académicos, corporativos y gubernamentales, y las geografías cubiertas. Cada división se verifica con respecto a su total de segmento. Las verificaciones ascendentes selectivas comparan los precios de licencias o cursos de pago muestreados con los volúmenes plausibles de compra de suscriptores, alumnos o instituciones y los resúmenes de proveedores, y luego reconcilian esas verificaciones con la estimación global del gasto. Cuando faltan detalles de precio o volumen, los analistas utilizan indicadores públicos adyacentes de adopción y gasto, documentan el supuesto y prueban su efecto en los escenarios. Los expertos pueden revisar los supuestos a nivel de variable y la dirección de la previsión sin sustituir la opinión no verificada por la evidencia observada.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan los ingresos de los proveedores, las señales de gasto de los compradores, los datos públicos de adopción, la evidencia de contratación pública y las explicaciones de los encuestados, y luego verifican los totales y las cuotas de segmento en busca de cambios o inconsistencias inexplicables. Rastrean las anomalías hasta las definiciones de las fuentes, el momento, la moneda o la cobertura, revisan o califican el dato afectado y obtienen aclaración de una fuente o encuestado cuando persiste un conflicto material. Un segundo analista revisa la trazabilidad de las fuentes, los cálculos y el texto narrativo antes de la aprobación. Las estimaciones se actualizan anualmente, se revisan entre ciclos tras eventos materiales del mercado y se verifican nuevamente en una revisión previa a la entrega.
Tamaño del Mercado Global de e-learning de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado global de e-learning mide el gasto anual de los usuarios finales en servicios de aprendizaje digital de pago y licencias de contenido entregados en formatos autodirigidos o facilitados por instructor a través de plataformas digitales alojadas o implementadas localmente.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo estima el gasto anual global de los usuarios finales en USD a través de un modelo de demanda descendente, utilizando la conectividad y el acceso a internet, las prioridades de actualización de competencias de los empleadores, la participación en cursos en línea, la actividad de aprendizaje digital académico y gubernamental, y las divulgaciones de ingresos de los proveedores como indicadores de la demanda de aprendizaje de pago.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 305,8 mil millones de USD (2027) | |
| Global Market Research Firm A | 273,8 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 10,5% inferior al valor de este informe para 2027 de 305,8 mil millones de USD, 1 año después. La estimación es anterior al punto de medición del informe y refleja una fase anterior de expansión del mercado. |
| Global Market Research Firm B | 352,59 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 15,3% superior al valor de este informe para 2027 de 305,8 mil millones de USD, 2 años después. Su definición de mercado incluye hardware de aprendizaje interactivo y bienes relacionados junto con los servicios de aprendizaje. |
Los analistas de Mordor Intelligence triangularon los ingresos de los proveedores, las señales de gasto de los compradores, los datos públicos de adopción, la evidencia de contratación pública y las explicaciones de los encuestados, y luego verificaron los totales y las cuotas de segmento en busca de cambios o inconsistencias inexplicables.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de e-learning y sus perspectivas de crecimiento?
El tamaño se proyecta en 305,8 mil millones de USD en 2027, alcanzando 506,6 mil millones de USD para 2032, con una CAGR del 10,62% de 2027 a 2032.
¿Qué respalda la demanda de servicios de aprendizaje digital de pago?
La conectividad, la actualización de competencias de la fuerza laboral, los programas públicos y la economía de la entrega respaldan la demanda. La Unión Internacional de Telecomunicaciones informó que la cobertura 5G alcanzó el 55% de la población mundial en 2025.
¿Qué formato de entrega de aprendizaje lidera el gasto?
El aprendizaje autónomo tuvo una participación del 57,67% en 2026. Se prevé que el aprendizaje dirigido por instructor crezca más rápido con una CAGR del 12,5% de 2027 a 2032.
¿Qué empresas compiten en el aprendizaje en línea de pago?
Coursera Inc., LinkedIn Learning, edX (2U, LLC) y Skillsoft son proveedores principales. Udemy se convirtió en filial de propiedad total de Coursera en mayo de 2026.
¿Qué desafío puede limitar la adopción de la formación virtual?
Una encuesta de 2025 encontró que el 72% de las organizaciones citó la participación del estudiante como su principal desafío en la formación virtual dirigida por instructor, destacando la importancia de una facilitación eficaz.
¿Qué región lidera el gasto en e-learning y dónde es más rápido el crecimiento?
América del Norte tuvo una participación del 34,41% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 12,2% de 2027 a 2032.