
E Learning Marktgröße und -anteil

E Learning Marktanalyse von Mordor Intelligence
Die E-learning-Marktgröße wird für 2026 auf 275,9 Milliarden USD geschätzt und soll 2027 305,8 Milliarden USD erreichen und bis 2032 auf 506,6 Milliarden USD anwachsen, mit einer CAGR von 10,62 % von 2027 bis 2032.
Eine breitere Konnektivität und der Bedarf an Arbeitskräftequalifikationen steigern die Nachfrage nach digitalem Unterricht, während öffentliche Programme auf den Philippinen institutionelle Bereitstellungswege hinzufügen. Anbieter, die Kursinhalte mit Plattformbetrieb und Kompetenzbewertung kombinieren, verkaufen Dienstleistungen, die über die erste Einschreibung hinausgehen, da Schulen und Arbeitgeber die Lernumgebung dauerhaft benötigen. Engagementprobleme in virtuellen Klassenzimmern und Infrastrukturlücken in ländlichen ugandischen Schulen schränken die nutzbare Bereitstellung ein. Anbieter, die Lernumgebungen betreiben können, können wiederkehrende Abonnements anstreben, während konnektivitätsabhängige Angebote eine engere erreichbare Schulbasis haben.
Wichtigste Berichtsergebnisse
- Nach Bereitstellungsmodus hielt selbstgesteuertes Lernen im Jahr 2026 einen E-learning-Marktanteil von 57,67 %, während lehrergeführtes Lernen mit einer CAGR von 12,5 % von 2027 bis 2032 am schnellsten wachsen soll.
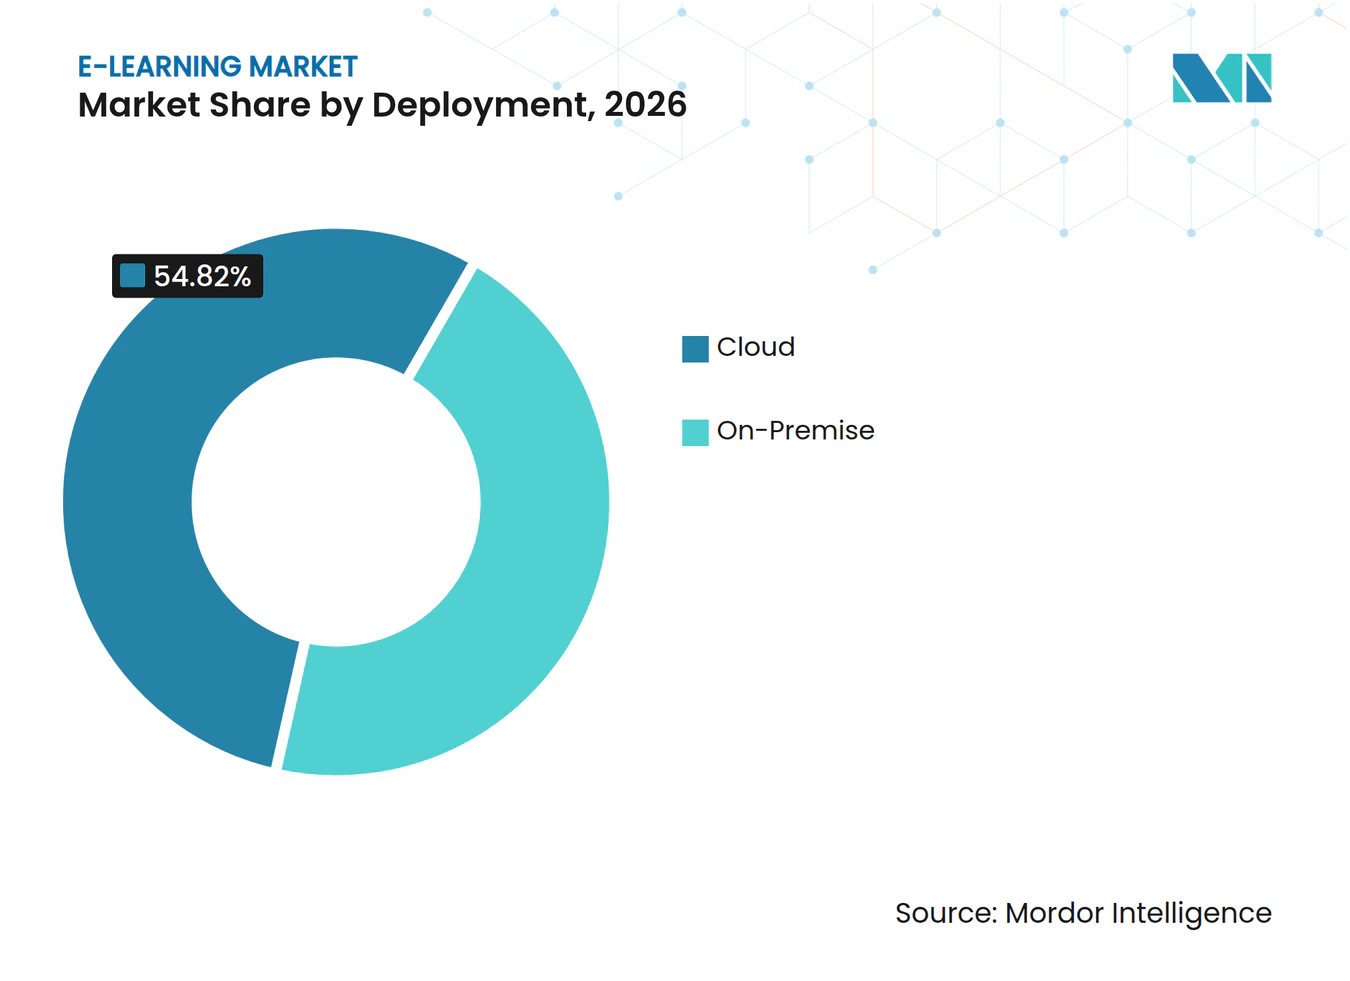
- Bei der Bereitstellung führte die Cloud mit einem Anteil von 54,82 % an der E-learning-Marktgröße im Jahr 2026, und die Cloud soll ebenfalls am schnellsten mit einer CAGR von 11,55 % von 2027 bis 2032 wachsen.
- Die Technologienachfrage wurde von Online-E-learning mit einem Anteil von 42,86 % im Jahr 2026 angeführt, während mobiles E-learning mit einer CAGR von 15,45 % von 2027 bis 2032 am schnellsten wachsen soll.
- Unter den Endnutzern entfielen auf akademische Käufer im Jahr 2026 ein Anteil von 45,44 %, wobei betriebliches Lernen mit einer CAGR von 10,75 % von 2027 bis 2032 am schnellsten wachsen soll.
- Geografisch gesehen führte Nordamerika mit einem Anteil von 34,41 % im Jahr 2026, und der asiatisch-pazifische Raum soll mit einer CAGR von 12,2 % von 2027 bis 2032 am schnellsten expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbreitung von Smartphones und Hochgeschwindigkeitsinternet | +3.8% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Betrieblicher Weiterqualifizierungsbedarf im Zuge der digitalen Transformation | +3.4% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiativen zur digitalen Bildung | +2.8% | Öffentliche Einrichtungen auf den Philippinen | Mittelfristig (2–4 Jahre) |
| Kostenvorteile gegenüber Präsenzschulungen | +2.5% | US-amerikanische Regierungsbehörden | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von Micro-Credential-Partnerschaften zwischen Universitäten und großen Technologieunternehmen | +1.4% | US-amerikanische Universitätssysteme | Mittelfristig (2–4 Jahre) |
| Verlagerung von EdTech-Risikokapital in Richtung Schwellenmärkte | +0.8% | Länder in Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbreitung von Smartphones und Hochgeschwindigkeitsinternet
Die Reichweite vernetzter Geräte erweitert das potenzielle Publikum für Lerndienstleistungen, während die Netzwerkkapazität bestimmt, welche Unterrichtsformen dieses Publikum erreichen können. Die Internationale Fernmeldeunion (ITU) berichtete, dass die 5G-Abdeckung im Jahr 2025 auf 55 % der Weltbevölkerung ausgeweitet wurde. Die GSMA berichtete, dass bis Ende 2025 4,8 Milliarden Menschen das mobile Internet auf ihrem eigenen Gerät nutzten. Allerdings verlangsamten sich die Zuwächse auf rund 160 Millionen Menschen im Jahr 2025, gegenüber 190 Millionen im Jahr 2024. Lernanbieter müssen vernetzte Nutzer in Lernende umwandeln, um diese Verteilungsbasis in Nachfrage zu verwandeln. Die auf bestehende Nutzer ausgerichtete Kursverteilung kann daher eine viel breitere Bevölkerung ansprechen als Angebote, die ausschließlich auf erstmalige Mobilinternetnutzer setzen.
Betrieblicher Weiterqualifizierungsbedarf im Zuge der digitalen Transformation
Die Qualifikationsprioritäten der Arbeitgeber schaffen eine Öffnung für Anbieter digitaler Lernlösungen, die Schulungsbedarf über Unternehmenskonten bedienen können. Für den Zeitraum 2025–2030 gaben 85 % der vom Weltwirtschaftsforum befragten Arbeitgeber an, die Weiterqualifizierung der Belegschaft als Reaktion auf Makrotrends zu priorisieren.[1] Coursera Inc. meldete zum 31. Dezember 2025 1.730 zahlende Unternehmenskunden, ein Anstieg von 7 % im Jahresvergleich. Diese Direktvertriebskennzahl umfasst Unternehmens-, Campus- und Behördenkonten, schließt Teams- und Kanalkundschaft aus und kann Organisationsabteilungen separat erfassen. Zusammen verbinden die Ergebnisse eine geäußerte Schulungspriorität mit einer messbaren Kontoerweiterung bei einem Anbieter von Online-Lernangeboten und schaffen damit eine Grundlage für die organisationale Nachfrage. Ein Arbeitgeberkonto bietet Anbietern einen Weg, das Lernen der Belegschaft zu bedienen, ohne jeden Mitarbeiter als separaten Einzelkunden zu gewinnen.
Staatliche Initiativen zur digitalen Bildung
Im Mai 2025 vergab das Landwirtschaftliche Ausbildungsinstitut der Philippinen an Nephila Web Technology Inc. eine Erneuerung des digitalen Lerndienstleistungsvertrags. Die Vergabe umfasste Moodle LMS sowie ein Abonnement und Hosting für mobile Apps zur Verwaltung von E-learning-Kursen im Rahmen des e-Extension-Programms des Instituts. Das Institut beschaffte eine betriebsbereite Lernumgebung, in der es seine eigenen Kurse verwalten konnte. Eine Erneuerung schafft einen weiteren Abonnement- und Hosting-Kauf rund um ein bestehendes Programm und macht die Dienstleistungsfortsetzung zu einer eigenständigen Nachfragequelle. Öffentliche Nachfrage dieser Art kann Dienstleistungserlöse nach der Kurserstellung aufrechterhalten und begünstigt Anbieter, die die Bereitstellungsumgebung pflegen können.
Kostenvorteile gegenüber Präsenzschulungen
Für Behörden, die Schulungen für ein definiertes System einkaufen, kann das Bereitstellungsformat die angebotene Gebühr verändern, selbst wenn die Kursdauer konstant gehalten wird. Der 2026er Zeitplan des USDA National Finance Center bepreiste seinen 5-tägigen EmpowHR-Kurs mit 1.022,25 USD für Präsenzschulungen und 641,08 USD für virtuelle Schulungen. Dies gibt dem Käufer eine direkte Formatentscheidung innerhalb einer einzigen Schulungsanforderung und macht die Bereitstellungswahl für die Kosten dieses Kaufs relevant. Wenn virtueller Unterricht den Bedürfnissen der Behörde entspricht, kann die niedrigere geplante Gebühr ein bezahltes digitales Angebot unter einem festen Schulungsbudget leichter wählbar machen. Der Vorteil ist kommerziell am stärksten, wenn der Anbieter den erforderlichen Unterrichtsumfang beibehalten und gleichzeitig das günstigere Bereitstellungsformat anbieten kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrige Abschlussquoten und Herausforderungen beim Lernenden-Engagement | -1.6% | Schulnetzwerk in South Wales | Kurzfristig (≤ 2 Jahre) |
| Digitale Kluft in ländlichen und einkommensschwachen Gebieten | -1.3% | Ländliche Gebiete Ugandas | Langfristig (≥ 4 Jahre) |
| Barrieren bei der Inhaltslokalisierung für mehrsprachige Märkte | -0.7% | Südafrikanische Universitäten | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexität beim Datenschutz | -0.5% | China und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrige Abschlussquoten und Herausforderungen beim Lernenden-Engagement
Fernunterricht beseitigt nicht den Aufwand, der erforderlich ist, um Lernende einzubinden, was eine Servicebelastung neben der Bereitstellungsplattform schafft. In einer Umfrage aus dem Jahr 2025 nannten 72 % der Organisationen die Einbindung der Lernenden als ihre größte Herausforderung beim virtuellen lehrergeführten Training. Für Trainingsanbieter macht dies ein vernetztes Klassenzimmer zu einer unvollständigen Lösung, wenn das Lehrformat die Beteiligung nicht aufrechterhalten kann. Käufer, die nützlichen Unterricht suchen, müssen die Moderation berücksichtigen, die erforderlich ist, um Anwesenheit in aktives Lernen umzuwandeln, was einen Kauf erschwert, der ausschließlich auf der Bereitstellungskapazität basiert. Diese Anforderung kann den Kostenvorteil einschränken, der durch die Verlagerung des Unterrichts ins Internet erzielt werden kann, wenn zusätzlicher Lehraufwand erforderlich ist. Die verbleibende Einschränkung sind die Kosten für die Unterstützung der Einbindung innerhalb der Remote-Sitzung selbst.
Digitale Kluft in ländlichen und einkommensschwachen Gebieten
Die Schulkonnektivität begrenzt die adressierbare Kundenbasis, bevor die Qualität eines digitalen Kurses dessen Akzeptanz beeinflussen kann. Eine Bewertung von 3.276 ugandischen Sekundarschulen zwischen November 2025 und Anfang 2026 ergab, dass mehr als ein Drittel keinen Internetzugang hatte.[2] Ländliche Schulen hatten mit größerer Wahrscheinlichkeit als städtische Schulen keine grundlegende digitale Lerninfrastruktur. Für Anbieter, die diese Schulen bedienen, kann eine zusätzliche Kurslizenz die grundlegende Unfähigkeit zur Bereitstellung vernetzten Unterrichts nicht beheben. Die kommerzielle Einschränkung betrifft daher die Bereitschaftsbereitstellung ebenso wie die Erschwinglichkeit des Lerndienstes selbst. Schulen, denen diese Grundlage fehlt, erfordern Infrastrukturausgaben, bevor vernetzte Kursabonnements zu einem praktischen wiederkehrenden Kauf werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Flexibler Zugang und geführter UnterrichtSelbstgesteuertes Lernen hatte 2026 einen Anteil von 57,67 % an der E-Learning-Marktgröße. Pearsons Präsentation von 2025 meldete rund 500.000 zahlende Abonnenten für seine Mondly-Online-Englischlerntools. Mondlys Geschäftslösungen umfassen mindestens 130 Stunden selbstgesteuertes Lernen. Das vom Lernenden kontrollierte Tempo trennt den Zugang zu Unterricht von der Terminplanung einer gemeinsamen Unterrichtsstunde und ermöglicht es den Käufern, das Material zu unterschiedlichen Zeiten zu erarbeiten. Flexible Zeitplanung erweitert die Umstände, unter denen ein Abonnement nutzbar ist, sodass diese Bibliothek Lernende bedienen kann, die keine geplanten Sitzungen besuchen können.
Lehrergeführtes Lernen ist das am schnellsten wachsende Segment im E-Learning-Markt, mit einem prognostizierten CAGR von 12,5 % von 2027 bis 2032. Ein Bericht des Magazins Class and Training aus dem Jahr 2026 ergab, dass 98 % von 545 befragten Organisationen virtuelles lehrergeführtes Training nutzten, wobei 40 % sich für mindestens die Hälfte ihrer Schulungsprogramme darauf stützten. Diese Nutzung verbindet das Format mit der organisationalen Programmbereitstellung und gibt geführtem virtuellem Unterricht einen etablierten Platz innerhalb der Schulungsaktivitäten der befragten Käufer. Für Anbieter besteht die kommerzielle Aufgabe darin, Lehrkapazitäten bereitzustellen, die für Live-Programme und die sie nutzenden Kohorten geeignet sind. Da die Akzeptanz in dieser Stichprobe bereits weit verbreitet ist, können Anbieter eine größere Rolle innerhalb bestehender Schulungsprogramme durch Dienste anstreben, die zusätzlichen geführten Unterricht ermöglichen.



Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Gehosteter Zugang und institutionelle MigrationCloud war das größte und am schnellsten wachsende Segment im E-Learning-Markt, mit einem Anteil von 54,82 % im Jahr 2026 und einem prognostizierten CAGR von 11,55 % von 2027 bis 2032. Shanghai Able Digitals Cloud-LMS hatte 2025 in China 676 abonnierende Kunden. Cloud-Bereitstellung kombiniert den Zugang zu Lernmanagementsoftware mit der Verantwortung des Anbieters für den Betrieb des gehosteten Systems während der gesamten Laufzeit des Abonnements jedes Kunden. Über eine Basis von 676 Abonnenten hinaus bietet diese Dienstleistungsbeziehung dem Anbieter die Möglichkeit, sowohl durch fortlaufenden Plattformzugang als auch durch die Gewinnung neuer Kunden Einnahmen zu erzielen.
On-Premise-Bereitstellungen erzeugen auch Migrationsaufwand, wenn Institutionen die Art und Weise ändern, wie sie ihre Lernumgebung betreiben. Die On-Premise-Infrastruktur der Universität Portsmouth beherbergte mehr als 3.000 Moodle-Module und -Kurse, bevor die Universität diese zusammen mit zugehörigen Dateien, Aktivitäten und Einschreibungen im Sommer 2025 in die Cloud migrierte. Cloud-Moodle nahm nach diesem Wechsel von der On-Premise-Hostinglösung im August 2025 den Betrieb auf. Für Universitätskäufer beinhaltet ein Wechsel des Hostings daher die Verlagerung der Kursumgebung und der zugehörigen Aufzeichnungen, was den Übergang umfangreicher macht als die bloße Auswahl einer neuen Zugangslösung. Die Fertigstellung des Wechsels vor dem neuen Studienjahr machte den Migrationszeitpunkt zu einem Teil der unterrichtlichen Kontinuität, obwohl die Universität Moodle beibehielt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Kursaktivität und mobile BeteiligungOnline-E-Learning repräsentierte 2026 einen E-Learning-Marktanteil von 42,86 %. Coursera-Lernende verzeichneten 2025 rund 54,4 Millionen Kurseinschreibungen, 10 % mehr als 2024. Courseras globale Online-Plattform verbindet Lernende, Inhaltsersteller, Organisationen und Institutionen. Als Vermittler zwischen Unterrichtsanbietern und mehreren Käufergruppen knüpft Coursera das Wachstum der Online-Kursaktivität an einen einzigen Vertriebskanal.
Mobiles E-Learning ist das am schnellsten wachsende Segment im E-Learning-Markt, mit einem prognostizierten CAGR von 15,45 % von 2027 bis 2032. Duolingo meldete 2025 mehr als 50 Millionen täglich aktive Nutzer auf seiner mobilen Haupt-Lern-App. Duolingo meldete außerdem mehr als 1,00 Milliarden USD an unternehmensweiten Gesamtbuchungen für 2025. Duolingos Gesamtbuchungskennzahl umfasst Abonnementkäufe, Werbenetzwerkeinnahmen, Käufe des Duolingo English Test sowie virtuelle In-App-Güter. Abonnements sind daher ein bezahlter Weg unter mehreren in einem mobilen Lerngeschäft, sodass das Wachstum davon abhängt, täglich aktive Nutzer in zahlende umzuwandeln und gleichzeitig neue hinzuzugewinnen.
Nach Endnutzer:
Akademische Skalierung und UnternehmensabonnementsAkademisch war das größte Segment in der E-Learning-Branche, mit einem Anteil von 45,44 % im Jahr 2026. An SARA teilnehmende US-amerikanische Institutionen meldeten für den Herbst 2025 selbst 4.657.856 Studierende, die ausschließlich in Fernunterrichtskursen eingeschrieben waren, ein Anstieg von 4,9 % gegenüber dem Herbst 2024. Der Anstieg bedeutet, dass diese Institutionen mehr ausschließlich fernunterrichtete Studierende zu betreuen hatten, was den Bereitstellungsaufwand für Plattformen und Kursdienste erhöhte. Da die Herbstberichterstattung bei den meisten teilnehmenden Institutionen weniger als die Hälfte der jährlichen ausschließlichen Fernunterrichtseinschreibungen erfasst, bedienen diese akademischen Käufer über das Jahr hinweg eine größere Studierendenbasis.
Unternehmen ist das am schnellsten wachsende Segment in der E-Learning-Branche, mit einem prognostizierten CAGR von 10,75 % von 2027 bis 2032. Vor seiner Übernahme durch Coursera im Mai 2026 meldete Udemy für das erste Quartal 2026 einen Unternehmensumsatz von 132,9 Millionen USD, ein Anstieg von 4 % im Jahresvergleich. Größere Neukundenabschlüsse steigerten die Udemy Business-Abonnements, aber eine geringere Nettobindung glich das Wachstum teilweise aus und die Abwanderung übertraf die Expansion. InterDigital setzte LinkedIn Learning 2025 unternehmensweit für alle Mitarbeiter ein, mit kuratierten Inhalten, die auf Unternehmens- und Abteilungsebene geplant wurden. Der unternehmensweite Einsatz schafft einen Weg zur Skalierung des Lernens innerhalb eines Kontos, während größere Neukundenabschlüsse Anbietern trotz Bindungsdruck einen Wachstumskanal bieten.
Geografische Analyse
E-Learning-Markt Nordamerika
Nordamerika repräsentierte im Jahr 2026 34,41 % der E-learning-Marktgröße. Im Zeitraum 2024–25 waren 6.206.019 Studierende an US-amerikanischen Title-IV-Institutionen ausschließlich in Fernunterrichtskursen eingeschrieben, gemessen als 12-monatige unduplizierte Kopfzahl. Öffentliche Institutionen machten 4.311.654 dieser Studierenden aus, und die gesamte Graduierteneinschreibung ausschließlich in Fernunterrichtskursen an US-amerikanischen Title-IV-Institutionen betrug 1.829.746. Die Konzentration auf öffentliche Hochschulen zeigt, wo Anbieter einen Großteil dieser US-amerikanischen Studierendenlernpopulation erreichen können, was öffentliche Institutionen zu einem zentralen akademischen Kanal für die Online-Kursbereitstellung in Nordamerika macht.
E-learning-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 12,2 % wachsen. Coursera meldete für 2025 einen regionalen Umsatz von 108,9 Millionen USD, gegenüber 89,7 Millionen USD im Jahr 2024, aufgeteilt nach Kundenrechnungsadresse. Im Mai 2026 unterzeichnete die Philippine Normal University eine einjährige OpenLearning-LMS-Vereinbarung für 5.000 Studierende über den Wiederverkäufer CE-Logic Inc. mit einem festgelegten Startdatum am 1. Juni 2026. Die einjährige Laufzeit für 5.000 Studierende entsprach den philippinischen Beschaffungsregeln, die Laufzeit und Wert von Verträgen öffentlicher Institutionen begrenzen, wobei eine Ausweitung auf alle 12.000 Universitätsstudierenden eine Möglichkeit im Rahmen einer längerfristigen Vereinbarung darstellt. Die institutionelle Beschaffung staffelt daher, wie schnell dieser LMS-Rollout ausgeweitet werden kann, was das Wachstum durch größere Universitätsverträge von nachfolgenden Vereinbarungen abhängig macht.
Europa kombiniert etablierte Online-Beteiligung mit unterschiedlichen Bereitstellungsumgebungen, wobei 34,8 % der EU-Internetnutzer im ersten Quartal 2025 die Nutzung von Online-Kursen oder Lernmaterialien meldeten. In Südamerika schlossen im Jahr 2025 449 Studierende aus Argentiniens ländlichem digitalen Plattformschulmodell in 6 Provinzen ab, wobei städtische Lehrkräfte und lokale Tutoren den Unterricht unterstützten. Im Nahen Osten und Afrika beschrieb der Bildungsminister der Demokratischen Republik Kongo bei einem UNESCO-Webinar im März 2025 lokal gehostete Tablet-Inhalte für Studierende ohne Internetzugang. Die letztgenannten Beispiele machen lokale Lehrunterstützung und Offline-Inhaltsbereitstellung zu unterschiedlichen Wegen, digitalen Unterricht in unterversorgte Klassenzimmer zu erweitern. Ein reiner Plattformanbieter würde lokale Lehrpartner oder eine Offline-Bereitstellungsoption benötigen, um die ländlichen und nicht vernetzten Klassenzimmer in diesen Beispielen anzusprechen.

Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Anbietern, die institutionelle digitale Lernkäufer bedienen. Die Einstiegsbedingungen unterscheiden sich zwischen der Genehmigung zur Bereitstellung anerkannter Programme, dem Umgang mit Studierendeninformationen und der Nutzung von KI für Bildungsentscheidungen. In den Vereinigten Staaten erfordert die Schulbeamtenausnahme von FERPA eine Funktion, die andernfalls von Schulpersonal ausgeführt wird, die Kontrolle der Schule, eine Nutzung, die mit dem Rechtehinweis der Schule übereinstimmt, und keine unbefugte Datennutzung oder Weitergabe. Die Dienstleistungsfunktion eines Anbieters und die Kontrolle der Schule über ihre Daten helfen daher zu bestimmen, ob die Ausnahme verfügbar ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | Indien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Büro für Datenschutzpolitik für Studierende des Bildungsministeriums; Bundeshandelskommission | Nationale Datenschutzbehörde (ANPD) | Bundesnetzagentur in zugewiesenen Überwachungsbereichen für Bildungs-KI | Hochschulzulassungskommission und ihr Büro für Fernbildung | Nationales E-learning-Zentrum (NeLC) |
| Wichtige Instrumente oder Ausrichtung | FERPA-Schulbeamtenausnahme; geänderte COPPA-Regel für abgedeckte Kinderdatendienste | Digitales Kinder- und Jugendstatut; laufende Arbeit an Altersverifizierungsrichtlinien | KI-Gesetz-Anforderungen für bestimmte Bildungsbewertungsfunktionen ab dem 2. Dezember 2027 | Anforderungen zur Anerkennung von Online- und offener Fernbildung; Einschränkungen für abgedeckte Gesundheitsberufe | Lizenzierungs- und FutureX-Integrationsanforderungen der eLearning-Verordnung |
| Kommerzielle Auswirkung | Schulkontrollierte Verarbeitung von Bildungsunterlagen; abgedeckte Betreiber müssen Kinderdatenpflichten erfüllen | Auf Kinder ausgerichtete oder wahrscheinlich von Kindern zugängliche Dienste unterliegen Schutz- und Altersverifizierungspflichten | Abgedeckte KI zur Bewertung von Lernergebnissen und Bildungsniveaus erfordert Compliance-Vorbereitung | Institutionelle Anerkennung regelt förderfähige Programme; abgedeckte Gesundheitsberufe, einschließlich Psychologiespezialisierungen, sind ab August 2026 von Online- und offener Fernbereitstellung ausgeschlossen | Lokale und internationale Anbieter benötigen erforderliche Lizenzen und technische Integration |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten bieten nach der allgemeinen COPPA-Konformitätsfrist vom 22. April 2026 einen bedingten Schuldienstzugang, während Indiens mittlere, stabile Bewertung die anhaltenden Anerkennungsbedingungen und die ab August 2026 geltende Beschränkung für verwandte Gesundheitsberufe widerspiegelt. Brasiliens mittlere Bewertung und sich verhärtende Aussichten spiegeln die seit März 2026 geltenden Kinderschutzpflichten und die in der ANPD-Agenda vom Oktober 2026 als laufend aufgeführten Altersverifizierungsrichtlinien wider. Deutschlands mittlere Bewertung und sich verhärtende Aussichten spiegeln die Anforderungen des EU-KI-Gesetzes vom 2. Dezember 2027 für bestimmte Bildungs-KI und die zugewiesene Aufsicht der Bundesnetzagentur wider. Saudi-Arabiens niedrige Bewertung spiegelt Lizenzierungs- und FutureX-Integrationspflichten wider, und seine stabile Aussicht beruht auf der Ankündigung des NeLC vom März 2026, dass private Ausbildungsanbieter ab Mai 2026 nach der FutureX-Integration Programmlizenzierungen direkt von der Körperschaft für technische und Berufsausbildung (TVTC) erhalten würden, eine geplante Änderung des Lizenzierungskanals, die beide Anforderungen beibehält.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Inhaltserstellung, die Plattformverteilung und den Betrieb institutioneller Lerndienstleistungen. Google und IBM gehören zu den Arbeitgebermarken, die viele von Courseras Professional Certificates erstellen. Coursera zahlt Erstellergebühren für Enterprise-Angebote und einen erheblichen Teil der Consumer-Angebote. Dies trennt die Vergütung für die Erstellung von Unterricht von den Gebühren, die durch die Zugänglichmachung von Inhalten und die Pflege der Lernumgebung erzielt werden.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltserstellung | Branchenzertifikatsautoren wie Google und IBM | Erstellergebühren gemäß geltenden Enterprise- und Consumer-Vereinbarungen | Unterricht relevant und ansprechend halten | Lektionen anhand von Lernenden-Engagement-Feedback überarbeiten |
| Inhaltsaggregation und -verteilung | Lernplattformvertreiber wie Coursera Inc. und edX | Coursera-Kurszugangsgebühren und Abonnements | Nützliche Aktivität über einen breiten Katalog hinweg aufrechterhalten | Lernpfade rund um spezifische Lernziele kuratieren |
| Institutionelle Bereitstellung und Unterstützung | LMS-Betreiber wie D2L (Brightspace) | Zugriffsabonnements, zusätzliche Unterstützung, Mehrnutzung und Gebühren für professionelle Dienstleistungen | Implementierung und Integration mit institutionellen Abläufen koordinieren | Konfiguration, Integration und Nutzer-Onboarding phasenweise durchführen |
| Quelle: Mordor Intelligence | ||||
Ab 2025 basierte Coursera die Zuteilung der Erstellerumsatzbeteiligung auf dem Lernenden-Engagement statt auf Einschreibungsraten. Innerhalb dieser Vereinbarungen wird die Aufrechterhaltung nützlichen Unterrichts folglich Teil des Einkommensanreizes des Erstellers. Für sein am 31. Januar 2026 endendes Geschäftsjahr meldete D2L überwiegend Kundenverträge mit einer Laufzeit von 3 bis 5 Jahren, wobei Abonnementerlöse im Allgemeinen über die Vertragslaufzeit erfasst werden. Zusammen knüpfen diese Modelle die Erstellereinnahmen an das fortlaufende Lernenden-Engagement und die institutionellen Abonnementerlöse an mehrjährige Dienstleistungsbeziehungen.
Wettbewerbslandschaft
Marktkonzentration

Der Wettbewerb bringt breite Kursvertreiber und Unternehmensqualifikationsplattformen zusammen und lässt mehrere unterschiedliche Anbietermodelle entstehen, die institutionelle und individuelle Lernbedürfnisse bedienen. Coursera Inc. meldete für 2025 einen Umsatz von 757,5 Millionen USD, ein Anstieg von 9 % im Jahresvergleich.[3] Coursera schloss seine Zusammenführung mit Udemy Inc. am 11. Mai 2026 ab, wobei Udemy als vollständig im Besitz befindliche Tochtergesellschaft weitergeführt wird. LinkedIn Learning bietet Lernangebote am Arbeitsplatz, edX (2U, LLC) vertreibt Partnerkurse, und Skillsoft bietet Fähigkeitenmanagementkapazitäten für Unternehmen. Die Zusammenführung konzentriert das Eigentum an 2 etablierten Plattformen, während andere Anbieter durch ihre Inhalts- und Bereitstellungskapazitäten eigene Wege zu Unternehmens- und institutionellen Käufern behalten.
Die Unternehmensstrategien unterscheiden sich darin, ob sie das Lernen um einen umfassenderen Fähigkeitenmanagementdienst herum organisieren oder den Zugang zu spezialisiertem Drittanbieterunterricht erweitern. Im Geschäftsjahr, das am 31. Januar 2026 endete, verlagerte sich Skillsoft hin zu einer Plattform, die kuratierte Inhalte, Inhaltserstellung, Fähigkeiten-Benchmarking, KI-gestütztes Lernen und rollenbasierte Entwicklung kombiniert. Im September 2026 erweiterte 2U seine Google-Cloud-Partnerschaft um 12 zusätzliche KI- und Cloud-Kurse, die über edX für Einzel- und Unternehmensnutzer verfügbar sind. Skillsofts Verlagerung bietet Unternehmenskäufern eine Plattform für mehrere Phasen der Kompetenzentwicklung, während die Google-Cloud-Kurse edX-Lernenden und Unternehmenskunden direkten Zugang zu Googles offiziellem Cloud-Training bieten.
Courseras geplante Unternehmensqualifikationsplattform stellt KI-gestützte Entwicklung neben Skillsofts Fähigkeitenmanagementangebot in den Wettbewerb, der über die bloße Kursverteilung hinausgeht. Coursera stellte Project Helix, eine unter Codenamen laufende KI-native Qualifikationsplattform für Organisationen, auf seinem FWD-Event im September 2026 vor und erklärte, dass eine breite Unternehmensverfügbarkeit in der ersten Hälfte des Jahres 2027 erwartet wird. Skillsofts Barrierefreiheitsbericht vom 27. Juni 2025 bewertete englischsprachige und bestimmte lokalisierte Percipio-Compliance-Kurse, auf die über die Percipio-Lernplattform, Content Integration oder Compliance 1.0 zugegriffen und die im Compliance Player RIA 4.1 abgespielt wurden. Die WCAG-2.2-Bewertungen der Stufen A und AA umfassten sowohl vollständige als auch teilweise Unterstützung und identifizierten Barrierefreiheitsbeschränkungen innerhalb dieser Kurserfahrung. Käufer können diese Kursbeschränkungen daher kriterienweise bewerten, während ein breiterer Unternehmenseinsatz von Project Helix von der erwarteten Verfügbarkeit in der ersten Hälfte des Jahres 2027 abhängt.
Branchenführer im E-learning-Markt
-
Coursera Inc.
-
Udemy Inc.
-
LinkedIn Learning
-
edX (2U, LLC)
-
Skillsoft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
E-learning-Markt Unternehmen in diesem Bericht
- Coursera Inc.
- Udemy Inc.
- LinkedIn Learning
- edX (2U, LLC)
- Skillsoft
- Pluralsight
- Blackboard Inc.
- Instructure (Canvas)
- Cornerstone OnDemand
- Moodle
- Docebo S.p.A.
- Pearson plc
- Litmos
- G-Cube
- Chegg Inc.
- Udacity
- D2L Corp. (Brightspace)
- Google LLC (Classroom)
- Aptara
- FutureLearn Ltd.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen geförderten Lernzugang mit den unterschiedlichen Unterrichtsbedürfnissen von Einführungs- und Intensivschulungskohorten. Am 14. Oktober 2026 teilte MyDIGITAL Corporation mit, dass Malaysias erste 25.000 Coursera Global Learning Pass-Lizenzen vollständig ausgebucht waren und Bewerber auf eine Prioritäts-Warteliste für Kohorte Zwei gesetzt wurden. Im August 2026 kündigten Indiens Nationale Kompetenzentwicklungskorporation (NSDC) und Cultus Education ein landesweites Online-Amazon-Web-Services-Cloud- und KI-Training an, das auf 150.000 Grundlagenlernende und 10.000 intensive Schulungsteilnehmer abzielt. Der intensive Lernpfad ist für Teilnehmer, die Bereitschaft nachweisen, während Malaysias nächste Lizenzcharge von zusätzlicher Verfügbarkeit abhängt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Zusätzlichen geförderten Kurszugang aktivieren | Prioritäts-Warteliste für Malaysias zweite Kohorte | Malaysische Bewerber und Administratoren öffentlicher Programme | Kohorten-Onboarding rund um bestätigte Lizenzfreigaben vorbereiten | Zusätzliche Lizenzen müssen verfügbar werden | Coursera Inc., der Kurslizenzanbieter |
| Grundlegende Cloud-Kompetenz in großem Maßstab vermitteln | Landesweite Online-Grundlagenaufnahme in Indien angekündigt | Indische Jugendliche, mit Priorität auf unterversorgte Gemeinschaften | Einführungsmodule mit geführter Progression sequenzieren | Lernen über eine große Einführungskohorte hinweg aufrechterhalten | Cultus als Bereitstellungspartner und AWS als Inhaltsanbieter |
| Einen unterstützten Weg in intensive Cloud- und KI-Schulungen aufbauen | Bereitschaftsqualifizierter intensiver Lernpfad innerhalb von Indiens Initiative | Indische Jugendliche, die für intensive Schulungen bereit sind | Praktische Übungen mit Lernunterstützung kombinieren | Ausreichend Praxis bereitstellen, um berufsfertige Fähigkeiten zu entwickeln | Cultus und AWS in ihren Bereitstellungs- und Inhaltsrollen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, geförderten Zugang mit dem Unterrichtsniveau abzustimmen, das ein Lernender nutzen kann. Die Wartelistenkonvertierung hängt von freigegebener Kapazität ab, während der Übergang in intensive Schulungen die Vorbereitung auf tiefere technische Arbeit erfordert. Anbieter können diese Unterscheidung durch Kohortendienste und strukturierte Lernpfade erfassen, die den lizenzierten Kursinhalt ergänzen.
Neueste Industrielle Entwicklungen in E-learning-Markt
- Sep 2026: 2U erweiterte seine Google-Cloud-Partnerschaft um 12 zusätzliche KI- und Cloud-Kurse auf edX, die für Einzellernende und Unternehmenskunden verfügbar sind.
- Sep 2026: Coursera Inc. präsentierte Project Helix, eine unter Codenamen laufende KI-native Qualifikationsplattform für Organisationen, auf seinem FWD-Event und erklärte, dass eine breite Unternehmensverfügbarkeit in der ersten Hälfte des Jahres 2027 erwartet wird.
- Mai 2026: Coursera Inc. schloss seine Zusammenführung mit Udemy Inc. ab, die als vollständig im Besitz befindliche Tochtergesellschaft von Coursera weitergeführt wird.
E-learning-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale E-Learning-Markt misst die jährlichen Endnutzerausgaben für bezahlte digitale Lerndienste und Inhaltslizenzen, die in selbstgesteuerten oder lehrergeführten Formaten über gehostete oder lokal bereitgestellte digitale Plattformen bereitgestellt werden. Er bedient akademische, unternehmerische und staatliche Lernbedürfnisse weltweit.
Ausschlüsse aus dem Umfang: Hardwaregeräte, eigenständige Konferenztools und informelle offene Videotutorials sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bereitstellungsmodus
- Selbstgesteuert
- Lehrergeführt
- Nach Bereitstellung
- Cloud
- On-Premise
- Nach Technologie
- Online-E Learning
- Lernmanagementsystem (LMS)
- Mobiles E Learning
- Rapid-E Learning
- Virtuelles Klassenzimmer
- Nach Endnutzer
- Akademisch
- Unternehmen
- Behörden und öffentlicher Sektor
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Öffentliche Quellen wie die Konnektivitätsindikatoren der Internationalen Fernmeldeunion, die Ergebnisse der Arbeitgeberstrategie des Weltwirtschaftsforums, die Daten zur Online-Lernbeteiligung von Eurostat und die Bildungs- und Digitalzugangsmaßnahmen der UNESCO liefern Marktkontext, einschließlich der Reichweite vernetzter Lernender, der Schulungsprioritäten der Arbeitgeber und der Beteiligung am Online-Lernen. Diese Quellen helfen dabei, Nachfragebedingungen zu bewerten und regionale Akzeptanzsignale mit gemeldeten Ausgaben und Plattformaktivitäten zu vergleichen.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, Beschaffungsbekanntmachungen und seriöse Pressemitteilungen können Anbieterumsätze, bezahlte Abonnements, institutionelle Käufe und Änderungen in den Bereitstellungsmodellen klären. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen mit akademischen Käufern, betrieblichen Lernverantwortlichen, staatlichen Programmverantwortlichen, Plattformanbietern und Inhaltslieferanten können sekundäre Belege zu bezahltem Zugang, Beschaffungskanälen, Bereitstellungsformaten und Verlängerungsverhalten testen. Antworten können fehlende Preis- oder Akzeptanzeingaben klären und widersprüchliche Signale erläutern, während Analysten die Aussagen der Befragten mit öffentlichen Einreichungen, Beschaffungsunterlagen und Marktindikatoren vergleichen, bevor sie diese in die Schätzung einfließen lassen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 20 % | APAC: 38 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen globalen Endnutzerausgaben in USD durch ein Top-down-Nachfragemodell, wobei Konnektivität und Internetzugang, Weiterqualifizierungsprioritäten der Arbeitgeber, Beteiligung an Online-Kursen, akademische und staatliche digitale Lernaktivitäten sowie Umsatzoffenlegungen der Anbieter als Indikatoren für die bezahlte Lernnachfrage verwendet werden. Die Szenarioanalyse trägt diese Indikatoren durch den Prognosezeitraum, wobei Annahmen variiert werden, wenn sich Akzeptanz, Budgets oder Kaufbedingungen regional unterschiedlich entwickeln. Segmentanteile werden aus gemeldeten Umsätzen und Kaufbelegen für selbstgesteuertes und lehrergeführtes Lernen, Cloud- und On-Premise-Bereitstellung, den aufgeführten Technologien, akademischen, unternehmerischen und staatlichen Käufern sowie den abgedeckten Geografien abgeleitet. Jede Aufteilung wird gegen ihre Segmentsumme geprüft. Selektive Bottom-up-Prüfungen vergleichen Stichproben bezahlter Lizenz- oder Kurspreise mit plausiblen Abonnenten-, Lernenden- oder institutionellen Kaufvolumina und Anbieter-Rollups und gleichen diese Prüfungen dann mit der globalen Ausgabenschätzung ab. Wo Preis- oder Volumendetails fehlen, verwenden Analysten angrenzende öffentliche Akzeptanz- und Ausgabenindikatoren, dokumentieren die Annahme und testen deren Auswirkung in Szenarien. Experten können Annahmen auf Variablenebene und die Prognoserichtung überprüfen, ohne ungeprüfte Meinungen durch beobachtete Belege zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieterumsätze, Käuferausgabensignale, öffentliche Akzeptanzdaten, Beschaffungsbelege und Erklärungen der Befragten und prüfen dann Gesamtsummen und Segmentanteile auf unerklärliche Änderungen oder Inkonsistenzen. Sie verfolgen Anomalien auf Quelldefinitionen, Zeitpunkte, Währungen oder Abdeckung zurück, überarbeiten oder qualifizieren den betroffenen Input und holen Klärung von einer Quelle oder einem Befragten ein, wenn ein wesentlicher Konflikt bestehen bleibt. Ein zweiter Analyst überprüft die Quellenrückverfolgbarkeit, Berechnungen und die Darstellung vor der Freigabe. Schätzungen werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und in einer neuen Vorablieferungsprüfung erneut geprüft.
Mordor Intelligences globale E-Learning-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale E-Learning-Markt misst die jährlichen Endnutzerausgaben für bezahlte digitale Lerndienste und Inhaltslizenzen, die in selbstgesteuerten oder lehrergeführten Formaten über gehostete oder lokal bereitgestellte digitale Plattformen bereitgestellt werden.
Zu den wesentlichen Unterschieden in der Methodik gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell schätzt die jährlichen globalen Endnutzerausgaben in USD durch ein Top-down-Nachfragemodell, wobei Konnektivität und Internetzugang, Weiterqualifizierungsprioritäten der Arbeitgeber, Beteiligung an Online-Kursen, akademische und staatliche digitale Lernaktivitäten sowie Umsatzoffenlegungen der Anbieter als Indikatoren für die bezahlte Lernnachfrage verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 305,8 Milliarden USD (2027) | |
| Globales Marktforschungsunternehmen A | 273,8 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 10,5 % unter dem Wert dieses Berichts für 2027 von 305,8 Milliarden USD, ein Jahr später. Die Schätzung stammt aus der Zeit vor dem Messzeitpunkt des Berichts und spiegelt eine frühere Phase der Marktexpansion wider. |
| Globales Marktforschungsunternehmen B | 352,59 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 15,3 % über dem Wert dieses Berichts für 2027 von 305,8 Milliarden USD, zwei Jahre später. Die Marktdefinition umfasst interaktive Lernhardware und verwandte Güter neben Lerndiensten. |
Die Analysten von Mordor Intelligence triangulieren Anbieterumsätze, Käuferausgabensignale, öffentliche Akzeptanzdaten, Beschaffungsbelege und Erklärungen der Befragten und prüfen dann Gesamtsummen und Segmentanteile auf unerklärliche Änderungen oder Inkonsistenzen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der E-learning-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 305,8 Milliarden USD prognostiziert und soll bis 2032 506,6 Milliarden USD erreichen, mit einer CAGR von 10,62 % von 2027 bis 2032.
Was unterstützt die Nachfrage nach bezahlten digitalen Lerndienstleistungen?
Konnektivität, Weiterqualifizierung der Belegschaft, öffentliche Programme und Bereitstellungsökonomie unterstützen die Nachfrage. Die ITU berichtete, dass die 5G-Abdeckung im Jahr 2025 55 % der Weltbevölkerung erreichte.
Welches Lernbereitstellungsformat führt bei den Ausgaben?
Selbstgesteuertes Lernen hielt im Jahr 2026 einen Anteil von 57,67 %. Lehrergeführtes Lernen soll mit einer CAGR von 12,5 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im bezahlten Online-Lernen?
Coursera Inc., LinkedIn Learning, edX (2U, LLC) und Skillsoft sind wichtige Anbieter. Udemy wurde im Mai 2026 zur vollständig im Besitz befindlichen Tochtergesellschaft von Coursera.
Welche Herausforderung kann die Akzeptanz von virtuellem Training einschränken?
Eine Umfrage aus dem Jahr 2025 ergab, dass 72 % der Organisationen das Lernenden-Engagement als ihre größte Herausforderung beim virtuellen lehrergeführten Training nannten, was die Bedeutung effektiver Moderation unterstreicht.
Welche Region führt bei den E-learning-Ausgaben, und wo ist das Wachstum am schnellsten?
Nordamerika hielt im Jahr 2026 einen Anteil von 34,41 %, während der asiatisch-pazifische Raum mit einer CAGR von 12,2 % von 2027 bis 2032 am schnellsten wachsen soll.