
Taille et Part du Marché de l'Acide Succinique Biosourcé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 146.98 Millions de dollars américains |
| Taille du Marché (2031) | 247.89 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 11.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Acide Succinique Biosourcé par Mordor Intelligence
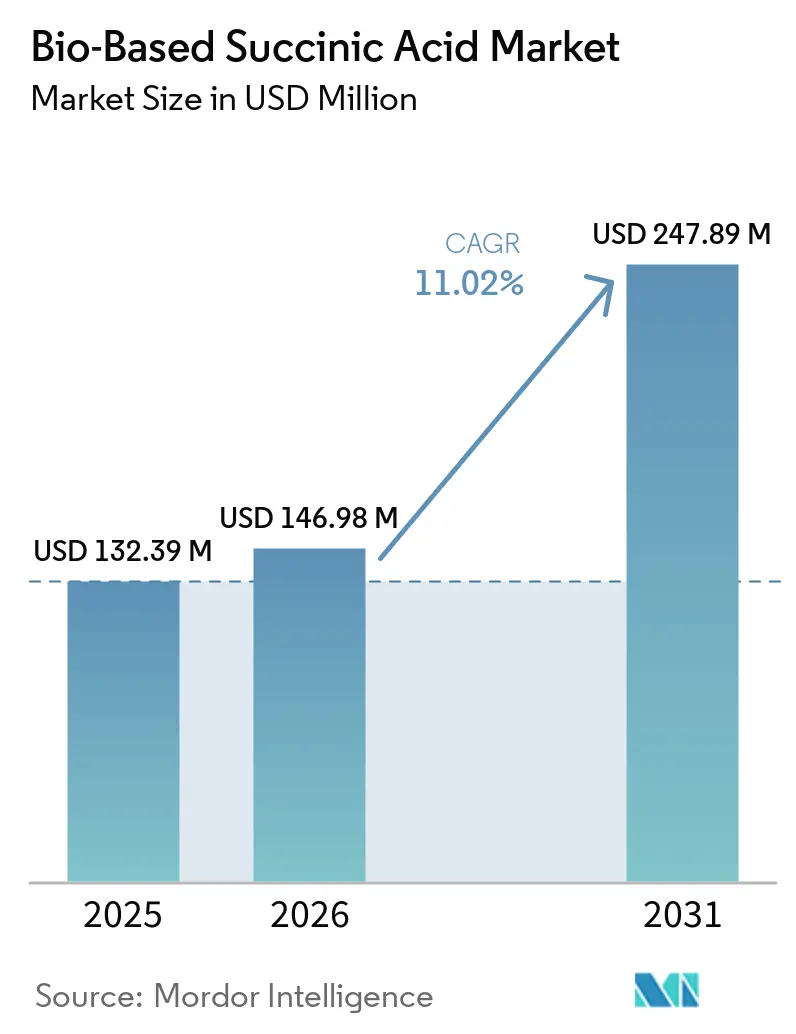
La taille du marché de l'acide succinique biosourcé était évaluée à 132,39 millions USD en 2025 et devrait croître de 146,98 millions USD en 2026 pour atteindre 247,89 millions USD d'ici 2031, à un CAGR de 11,02 % durant la période de prévision (2026–2031). Le marché de l'acide succinique biosourcé est entré dans une phase de maturation mesurée au cours de laquelle les gains d'efficacité progressifs de la fermentation, la diversification des options de matières premières et l'élargissement des usages en aval maintiennent la demande en progression, même si les écarts de prix par rapport aux filières pétro-chimiques persistent. Les fabricants de polymères industriels demeurent les acheteurs de référence, car les chaînes de polybutylène succinate (PBS) et de polyuréthane intègrent des volumes élevés de cette molécule, tandis que les formulateurs des secteurs des soins personnels et pharmaceutique accroissent leur adoption pour tirer parti de ses propriétés multifonctionnelles antimicrobiennes et tampon de pH. L'expansion régionale est étroitement liée aux politiques publiques : l'Asie-Pacifique s'accélère grâce aux investissements de la Chine dans la biofabrication et à la feuille de route de décarbonation du Japon, tandis que la croissance européenne découle des mécanismes de tarification du carbone qui récompensent les intermédiaires à faible empreinte. L'intensité concurrentielle reste élevée, car aucun producteur ne détient encore un avantage décisif en matière de coûts, ce qui pousse à des collaborations de montée en échelle, à la couverture des matières premières et à des campagnes de certification rigoureuses pour valider les allégations de durabilité.
Principaux Enseignements du Rapport
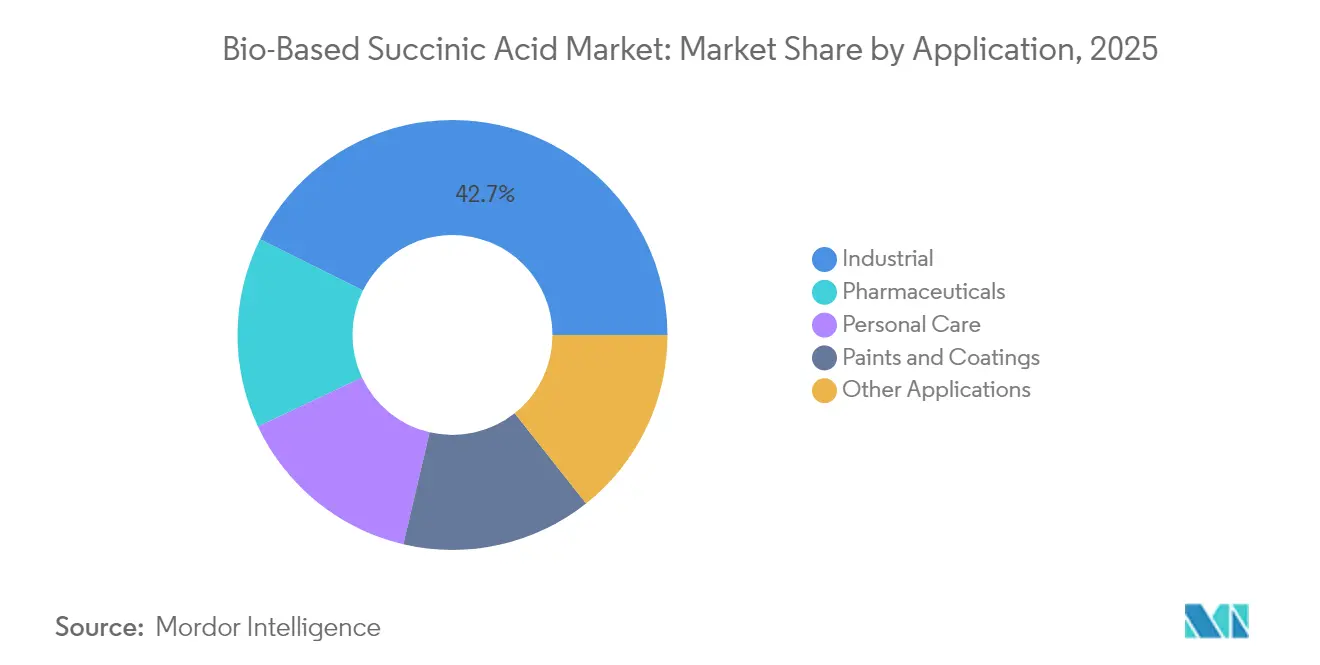
- Par application, les polymères industriels détenaient 42,65 % de la part du marché de l'acide succinique biosourcé en 2025, tandis que les soins personnels devraient progresser à un CAGR de 11,73 % jusqu'en 2031.
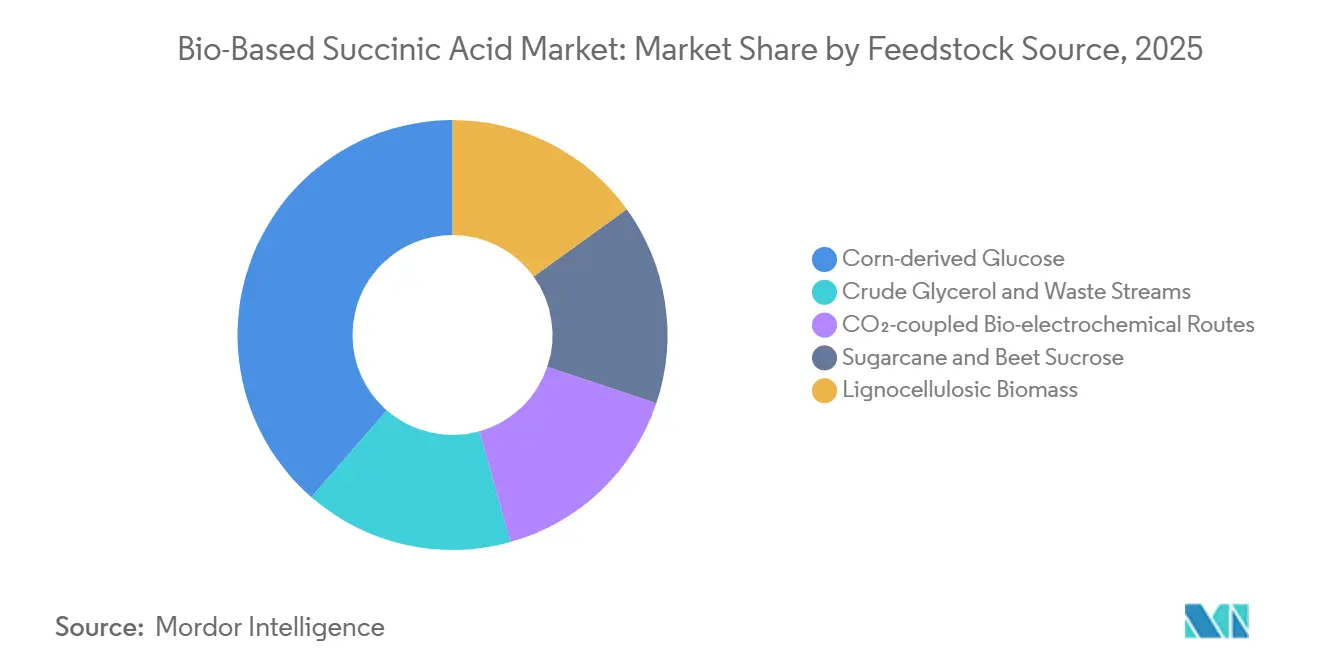
- Par matière première, le glucose dérivé du maïs représentait 38,60 % de la taille du marché de l'acide succinique biosourcé en 2025 ; le glycérol et les flux de déchets devraient croître à un CAGR de 12,03 % durant 2026-2031.
- Par géographie, l'Asie-Pacifique détenait 33,05 % de la part de revenus du marché de l'acide succinique biosourcé en 2025 et devrait s'étendre à un CAGR de 12,66 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché Mondial de l'Acide Succinique Biosourcé
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption croissante des produits chimiques verts dans les polymères industriels | +0.80% | Amérique du Nord, UE, Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des prix du pétrole brut incitant au passage aux voies biosourcées | +0.60% | Mondial avec les pôles de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Incitations gouvernementales et réglementations de tarification du carbone | +0.50% | UE, Californie, Royaume-Uni et dispositifs émergents en APAC | Long terme (≥ 4 ans) |
| Micro-organismes génétiquement modifiés réduisant les coûts en aval | +0.40% | Centres de R&D en Amérique du Nord et en Europe, licences mondiales | Moyen terme (2-4 ans) |
| Mandats d'approvisionnement en économie circulaire imposés par les propriétaires de marques | +0.30% | Secteurs des biens de consommation en Amérique du Nord et en UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante des Produits Chimiques Verts dans les Polymères Industriels
Les fabricants de plastiques techniques, de résines thermodurcissables et d'élastomères continuent de remplacer les blocs de construction fossiles par des bio-alternatives certifiées. BASF a obtenu la certification ISCC+ pour plus de 60 produits de son portefeuille et a introduit un acrylate d'éthyle biosourcé présentant 40 % de contenu renouvelable, réduisant les émissions du berceau à la porte de 30 %. Des initiatives parallèles dans les chaînes de polyuréthane reposent sur le bio-1,4-butanediol dérivé directement des fermentations d'acide succinique, une voie pionnière développée par Genomatica et étendue par l'octroi de licences technologiques à des producteurs chinois. Étant donné que la résine PBS est déjà synthétisée à partir d'acide succinique et de 1,4-butanediol, chaque gain marginal de production de succinate se répercute sur les emballages, les films de paillage et les pièces d'appareils à usage unique. À mesure que les propriétaires de marques intensifient leurs objectifs de décarbonation de portée 3, les équipes d'approvisionnement privilégient les fournisseurs capables de documenter les économies de gaz à effet de serre, renforçant ainsi l'attrait du marché de l'acide succinique biosourcé vers les applications polymères à grand volume.
Volatilité des Prix du Pétrole Brut Incitant au Passage aux Voies Biosourcées
Les fluctuations du prix du pétrole au-dessus du seuil de 80 USD par baril érodent régulièrement l'avantage de coût dont bénéficie l'acide succinique pétrochimique, incitant les transformateurs à conclure des accords d'enlèvement pour les voies biosourcées qui les protègent des chocs sur les matières premières. Le plan de gestion industrielle du carbone de la Commission européenne complète cette impulsion économique en alignant les subventions en capital et les crédits d'impôt sur les projets qui déplacent les intermédiaires fossiles. Les grands groupes japonais Mitsubishi Chemical, Mitsui Chemicals et Asahi Kasei ont répondu en testant du naphta issu de la biomasse dans des vapocraqueurs de naphta pour atténuer la volatilité tout en respectant les engagements nationaux de neutralité carbone. Bien que les phases de bas prix du pétrole puissent temporairement freiner l'élan, les services achats modélisent de plus en plus des scénarios de coût total de possession qui attribuent des trajectoires pétrolières pondérées par probabilité, maintenant un avantage stratégique pour le marché de l'acide succinique biosourcé même dans des prévisions baissières sur le pétrole brut.
Incitations Gouvernementales et Réglementations de Tarification du Carbone
Les leviers politiques intensifient l'avantage structurel des intermédiaires à faible teneur en carbone. La Californie a révisé sa Norme sur les Carburants à Faible Teneur en Carbone pour imposer une réduction de 30 % de l'intensité carbone d'ici 2030, ce qui se répercute sur les crédits d'intermédiaires chimiques car de nombreuses usines de fermentation co-traitent des matières premières pour les carburants et les produits chimiques[1]California Air Resources Board, "Amendements à la Norme sur les Carburants à Faible Teneur en Carbone," arb.ca.gov . Les modèles économiques de Suppression des Gaz à Effet de Serre et d'Énergie Biologique avec Captage et Stockage du Carbone du Royaume-Uni garantissent des flux de revenus pour les installations qui combinent la bioénergie avec le captage du carbone, bénéficiant directement aux sites de fermentation capables de séquestrer le CO₂ biogénique[2]Gouvernement du Royaume-Uni, "Consultation sur le modèle économique d'Énergie Biologique avec Captage et Stockage du Carbone," gov.uk . De l'autre côté de l'Atlantique, le Canada et plusieurs États américains élaborent des réglementations sur les carburants propres calquées sur le modèle californien, créant une mosaïque d'incitations que les producteurs peuvent cumuler. Ces mécanismes compriment les délais de récupération, rendant financièrement attrayantes les mises à niveau vers des fermenteurs plus grands et des séparateurs en aval à haute efficacité énergétique pour les producteurs du marché de l'acide succinique biosourcé.
Micro-Organismes Génétiquement Modifiés Réduisant les Coûts en Aval
Les avancées en biologie synthétique améliorent les titres de produits et simplifient les trains de purification. Des souches de Yarrowia lipolytica génétiquement modifiées ont atteint des concentrations de 112,54 g/L d'acide succinique en améliorant la tolérance aux environnements acides et en optimisant les canaux de transport du glucose, réduisant l'utilisation de réactifs de neutralisation dans les étapes en aval. Des recherches parallèles sur Cupriavidus necator intègrent la fixation du CO₂ avec les voies de l'acétyl-CoA, augmentant l'efficacité d'utilisation du carbone et diminuant les kilogrammes de matière première par kilogramme de succinate. Les producteurs associent ces souches à des unités d'extraction à membrane qui réduisent de moitié la consommation d'énergie par rapport à la cristallisation conventionnelle. Ces gains de procédé progressifs font baisser les coûts variables, réduisent l'écart de prix par rapport aux voies pétrochimiques et renforcent l'économie à long terme qui sous-tend le marché de l'acide succinique biosourcé.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de production plus élevés par rapport à l'acide succinique d'origine pétrochimique | -0.70% | Mondial, plus aigu dans les régions sensibles aux coûts | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières agricoles | -0.40% | Régions dépendantes du maïs ou de la canne à sucre | Moyen terme (2-4 ans) |
| Concurrence des voies émergentes de bio-acide adipique | -0.30% | Mondial, concentré dans les régions de production de nylon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de Production Plus Élevés par Rapport à l'Acide Succinique d'Origine Pétrochimique
Les modèles technico-économiques situent le plancher de prix de l'acide succinique biosourcé commercial entre 2,5 et 2,7 USD par kilogramme aux tarifs d'utilité actuels, une fourchette encore supérieure au prix au comptant des équivalents d'origine pétrochimique dans les scénarios de bas prix du pétrole. L'écart provient de la demande d'énergie pour la stérilisation, de la précipitation en plusieurs étapes et de l'intensité capitalistique des fermenteurs en acier inoxydable. Bien que les prélèvements sur le carbone et les niches premium compensent partiellement l'écart, les utilisateurs à grand volume dans les résines et les revêtements restent sensibles aux prix. L'intensification des procédés — fermentation continue, élimination du produit in situ et microbes tolérants aux pH bas — est prometteuse, mais le calendrier de la parité dépend de l'accélération de ces technologies du stade pilote à une capacité nominale de 50 kilotonnes.
Volatilité des Prix des Matières Premières Agricoles
Les marchés du maïs et des cultures sucrières restent exposés aux aléas climatiques, aux politiques sur les biocarburants et aux chocs géopolitiques. La récolte record de canne à sucre brésilienne de 2023, à 45,8 millions de tonnes, a augmenté la production de saccharose, mais a également tendu la disponibilité des matières premières pour les utilisateurs non liés aux carburants lorsque des goulots d'étranglement du fret sont apparus. La politique agricole américaine s'oriente vers des cultures énergétiques dédiées, mais les changements de superficie sont en retard sur les signaux du marché, laissant les bio-raffineries vulnérables aux pics de prix trimestriels[3]Département de l'Agriculture des États-Unis, "Programme de Recherche et Développement sur la Biomasse 2025," usda.gov . Les producteurs ciblant le glycérol brut ou les flux lignocellulosiques diversifient les risques, bien que ces matériaux introduisent une variabilité dans les profils d'impuretés, nécessitant un prétraitement coûteux qui peut annuler les économies sur les matières premières. Par conséquent, la volatilité des matières premières se répercute sur la compression des marges et peut différer les décisions d'investissement au sein du marché de l'acide succinique biosourcé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application : La Dominance Industrielle Constitue le Fondement du Marché
Les usages industriels ont capté 42,65 % de la part du marché de l'acide succinique biosourcé en 2025, portés par les films d'emballage en PBS, les paillis biodégradables et les intermédiaires de polyuréthane qui consomment ensemble des volumes de plusieurs kilotonnes. La demande dans ces filières évolue de manière prévisible, car les transformateurs signent des contrats pluriannuels de type « take-or-pay » qui soutiennent les taux de charge des installations, stabilisant ainsi l'ensemble du marché de l'acide succinique biosourcé. Sur l'horizon de prévision, les soins personnels présentent la courbe de croissance la plus marquée, à un CAGR de 11,73 %, augmentant la contribution de formats spécialisés tels que les traitements anti-acné à rinçage prolongé, les déodorants naturels et les exfoliants doux. Des études dermatologiques confirment que les gels à 1 % d'acide succinique réduisent la prolifération de Propionibacterium acnes sans provoquer d'irritation, ce qui permet aux marques de positionner des actifs plus écologiques aux côtés des acides bêta-hydroxy existants. L'adoption pharmaceutique progresse régulièrement à mesure que les formulateurs intègrent des tampons succinate pour maintenir le pH dans les matrices à libération contrôlée, tandis que les fabricants de revêtements expérimentent des polyols à base de succinate offrant une teneur élevée en matières solides tout en garantissant la biodégradabilité.
Parallèlement à l'expansion des volumes, la réalisation des prix diffère largement selon les marchés finaux. Les acheteurs de résines industrielles négocient des tarifs à la tonne plus bas, mais fournissent un approvisionnement régulier. Les utilisateurs des secteurs des soins personnels et pharmaceutique acceptent une prime en raison des exigences de pureté microbiologique et de traçabilité, créant ainsi une couverture de marge pour les producteurs. Ces dynamiques encouragent un modèle à double canal dans lequel les premiers adoptants allouent la capacité de base aux polymères et consacrent les lots de fermenteurs améliorés aux productions spécialisées. Étant donné que chaque secteur en aval accorde la priorité aux indicateurs d'analyse du cycle de vie, des synergies intersectorielles émergent : les certifications validées en médecine renforcent la crédibilité des allégations cosmétiques, tandis que les tests de recyclabilité mécanique dans l'emballage rassurent les propriétaires de biens de consommation sur l'alignement des résultats en fin de vie avec les engagements d'économie circulaire. Ensemble, ces tendances confirment le rôle central de la diversité des applications dans le maintien de la stabilité des revenus sur le marché de l'acide succinique biosourcé.


Par Source de Matière Première : Le Glucose de Maïs en Tête Tandis que les Flux de Déchets Gagnent en Importance
Le glucose de maïs détenait 38,60 % de la taille du marché de l'acide succinique biosourcé en 2025, grâce à une infrastructure de mouture par voie humide mature, une purification efficace du dextrose et une tarification compétitive par rapport à la canne à sucre dans les principaux pôles nord-américains. Les plateformes de fermentation conçues pour le glucose atteignent des rendements de conversion prévisibles dépassant 0,6 g/g de substrat, garantissant un approvisionnement fiable pour les clients du secteur des polymères. Néanmoins, le glycérol et divers flux de déchets affichent le CAGR le plus rapide, à 12,03 %, jusqu'en 2031, à mesure que les producteurs capitalisent sur les sous-produits du biodiesel et les effluents de l'industrie alimentaire qui réduisent les dépenses en matières premières jusqu'à 35 %. Des essais en laboratoire rapportent des rendements en succinate de 0,9 g/g à partir de glycérol brut, tandis que l'élimination des colorants en aval demeure le principal obstacle à la mise à l'échelle commerciale.
La biomasse lignocellulosique occupe un niveau prometteur mais encore en développement. Les cocktails de prétraitement combinant l'hydrolyse acide diluée et l'hydrolyse enzymatique libèrent des sucres en C5 et C6, mais les coûts d'investissement augmentent en raison de la métallurgie résistante à la corrosion. L'intérêt pour les électro-bioréacteurs capables de coupler la réduction du CO₂ à la production de succinate est croissant ; des pressions partielles élevées en CO₂ peuvent doubler les taux de formation du produit, transformant les passifs de capture du carbone en sources de revenus. La flexibilité des matières premières devient donc une couverture stratégique : les entreprises sécurisent le maïs pour les opérations en régime permanent tout en pilotant des filières à base de déchets susceptibles de débloquer des percées en matière de coûts. À long terme, cette diversification protège les producteurs des chocs sur les matières premières et renforce la résilience du marché global de l'acide succinique biosourcé.
Analyse Géographique
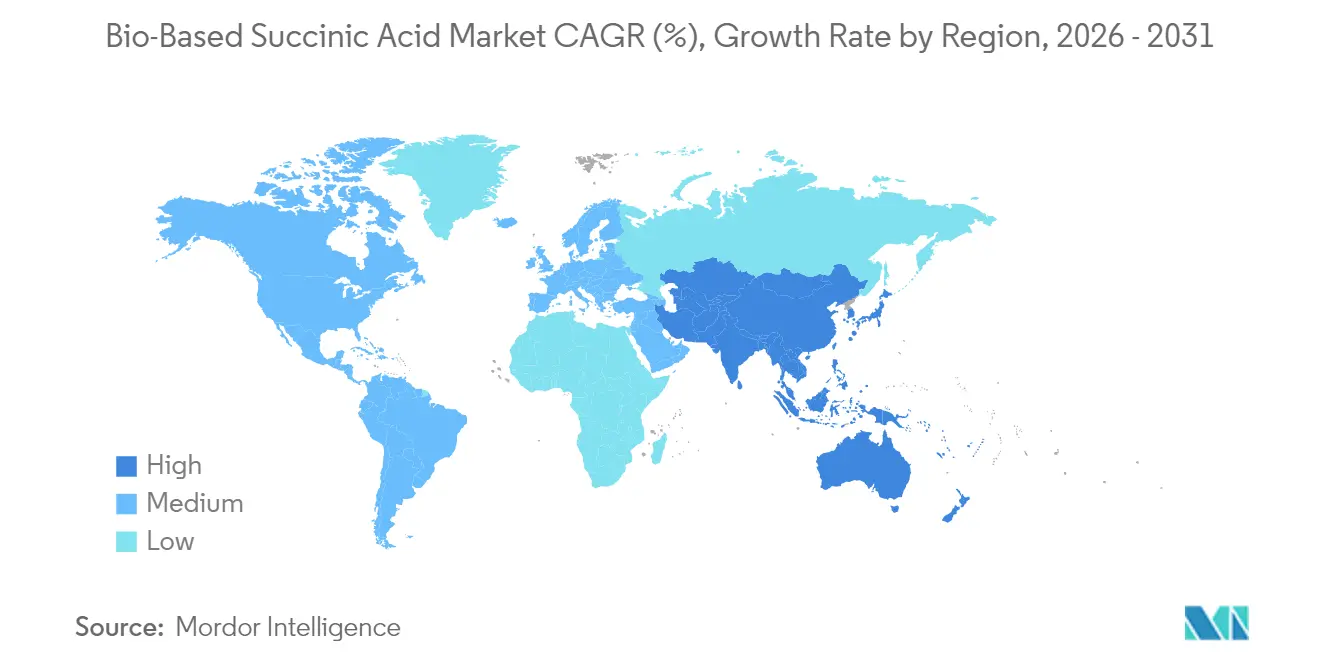
L'Asie-Pacifique détenait la plus grande part régionale, représentant 33,05 % du marché de l'acide succinique biosourcé en 2025, et progresse vers un CAGR de 12,66 % jusqu'en 2031. Les gouvernements provinciaux chinois canalisent des prêts à faible taux d'intérêt vers des parcs de biotechnologie industrielle, permettant une montée en échelle rapide de fermenteurs de 50 kilotonnes dédiés à l'acide succinique et au 1,4-butanediol. La Commission nationale du développement et de la réforme intègre les produits biochimiques dans les incitations de son Plan quinquennal, ajoutant des exonérations fiscales qui abaissent les seuils de rentabilité en coût comptant. Au Japon, la Stratégie de croissance verte pour la neutralité carbone alloue des subventions pour le co-traitement de naphta issu de la biomasse, incitant Mitsubishi Chemical, Mitsui Chemicals et Asahi Kasei à co-investir dans des vapocraqueurs pilotes qui alimenteront des polyesters à base de succinate. La Corée du Sud soutient des ambitions similaires à travers son plan directeur de technologies bio-stratégiques, tandis que l'Inde se concentre sur l'approvisionnement en matières premières en développant des programmes d'éthanol à base de riz brisé susceptibles de détourner des flux saccharifiés vers des fermenteurs chimiques. Au total, ces initiatives combinent le soutien politique aux économies d'échelle, renforçant le leadership de l'Asie-Pacifique sur le marché de l'acide succinique biosourcé.
L'Amérique du Nord maintient une activité robuste grâce à des pôles avancés de biologie synthétique, à des financements à capital-risque tolérants au risque et à des incitations étatiques en faveur des carburants propres. Le Département de l'agriculture des États-Unis inscrit l'acide succinique comme produit prioritaire dans son Programme de recherche et développement sur la biomasse 2025, débloquant des enveloppes de subventions pour l'ingénierie des souches et la valorisation des flux de déchets. La norme californienne sur les carburants à faible teneur en carbone accorde des multiplicateurs de crédits à l'utilisation du CO₂ biogénique, un mécanisme dont les installations de fermentation tirent parti pour générer des revenus supplémentaires lorsqu'elles intègrent des unités de capture du carbone. La filiale de sucre propre de Green Plains a démontré un dextrose à empreinte carbone inférieure de 40 %, une matière première désormais testée par des fermenteurs sous contrat au Nebraska. Le Canada offre un amortissement accéléré pour les équipements déployés dans les produits biochimiques, et le Mexique évalue des concessions pour les bio-intermédiaires afin de stimuler les corridors industriels du nord. Collectivement, ces éléments politiques et infrastructurels créent un écosystème fertile qui soutient l'expansion régulière du marché de l'acide succinique biosourcé dans la région.
La trajectoire de l'Europe dépend d'une rigueur réglementaire qui intègre les coûts carbone dans chaque tonne de production pétrochimique. La feuille de route de neutralité climatique 2040 de la Commission européenne positionne les produits issus de la capture et de l'utilisation du carbone pour un approvisionnement prioritaire dans les marchés publics. La Stratégie nationale de bioéconomie de l'Allemagne complète les subventions de R&D par des programmes logistiques d'approvisionnement en matières premières pour intégrer les résidus de betterave sucrière dans des parcs chimiques tels que Leuna. La France pilote l'étiquetage de l'empreinte carbone sur les biens de consommation, stimulant la demande d'intermédiaires à faibles émissions vérifiées. Le mécanisme britannique de type « Contrats pour Différence » pour l'élimination industrielle du carbone garantit des planchers de paiement, encourageant les installations de fermentation à se co-localiser avec des puits de séquestration en mer du Nord. Bien que les coûts de production dépassent les moyennes asiatiques, la pression des propriétaires de marques et l'accès aux instruments de financement vert maintiennent la dynamique concurrentielle. En conséquence, l'Europe opère comme le principal marché premium au sein du marché de l'acide succinique biosourcé, absorbant les grades de haute pureté et les volumes spécialisés qui justifient une tarification élevée.

Paysage réglementaire
Les exigences réglementaires relatives à l'acide succinique biosourcé continuent d'être encadrées par les cadres d'enregistrement chimique et de sécurité dans les principales régions consommatrices. Dans l'Union européenne, l'acide succinique est répertorié sous REACH (EC 203-740-4) avec des dossiers d'enregistrement à soumission conjointe, ce qui rend l'enregistrement conforme et la documentation de la chaîne d'approvisionnement centraux pour l'accès au marché, en particulier pour les producteurs desservant des clients des polymères et des soins personnels qui exigent la traçabilité.
La normalisation des variantes biosourcées se précise également en Asie-Pacifique. La Chine a publié la norme QB/T 8214-2026 pour l'acide succinique biosourcé, avec une mise en œuvre en septembre 2026, ajoutant une référence domestique reconnue pour les spécifications de produits et les achats. Parallèlement, la classification commerciale internationale sous le code SH 29171920 soutient l'alignement douanier pour les expéditions d'acide succinique 100 % biosourcé, tandis que les États-Unis maintiennent des voies de surveillance TSCA pouvant s'appliquer aux nouvelles substances chimiques liées à l'acide succinique et aux systèmes polymères lors de la commercialisation.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en carbone renouvelable, mené par des sucres purifiés tels que le glucose dérivé du maïs et les flux de sucrose, et s'étend au glycérol brut et aux intrants issus de résidus où le prétraitement et la gestion des impuretés deviennent des facteurs de différenciation. Les matières premières passent ensuite à la fermentation, couvrant la sélection d'organismes ou de souches, les intrants nutritifs et les services publics, suivie d'étapes de récupération et de purification énergivores et gourmandes en équipement, incluant la séparation, la décoloration pour les flux issus de déchets, et la cristallisation ou d'autres filières de récupération. Cette étape intermédiaire est celle où le rendement, le titre et l'énergie de purification influencent le plus directement le coût livré et l'empreinte carbone.
La distribution commerciale évolue généralement de la logistique chimique en vrac (conteneurs souples, camions-citernes et distributeurs d'intermédiaires) vers des chaînes de valeur polymères industrielles à fort volume, en particulier les intermédiaires PBS et polyuréthane, et vers des canaux de spécialité à spécifications plus élevées comme les soins personnels et les produits pharmaceutiques, où une pureté constante et une documentation rigoureuse justifient des primes. Les partenaires de conversion en aval, y compris les compoundeurs et formulateurs de polymères, transforment l'acide succinique en PBS, polyols, résines et formulations tamponnées, les achats étant de plus en plus liés à la certification et au reporting de l'empreinte carbone des produits. Les projets financés dans le cadre de programmes tels que la Circular Bio-based Europe Joint Undertaking, y compris LUCRA (juillet 2023 à juin 2027), illustrent comment la gestion des déchets municipaux ou du bois, la préparation d'intrants de qualité fermentation et la qualification de polymères de substitution directe sont de plus en plus liées, augmentant les besoins de coordination entre les opérateurs de déchets, les bioprocesseurs et les fabricants de polymères en usage final.
Paysage Concurrentiel
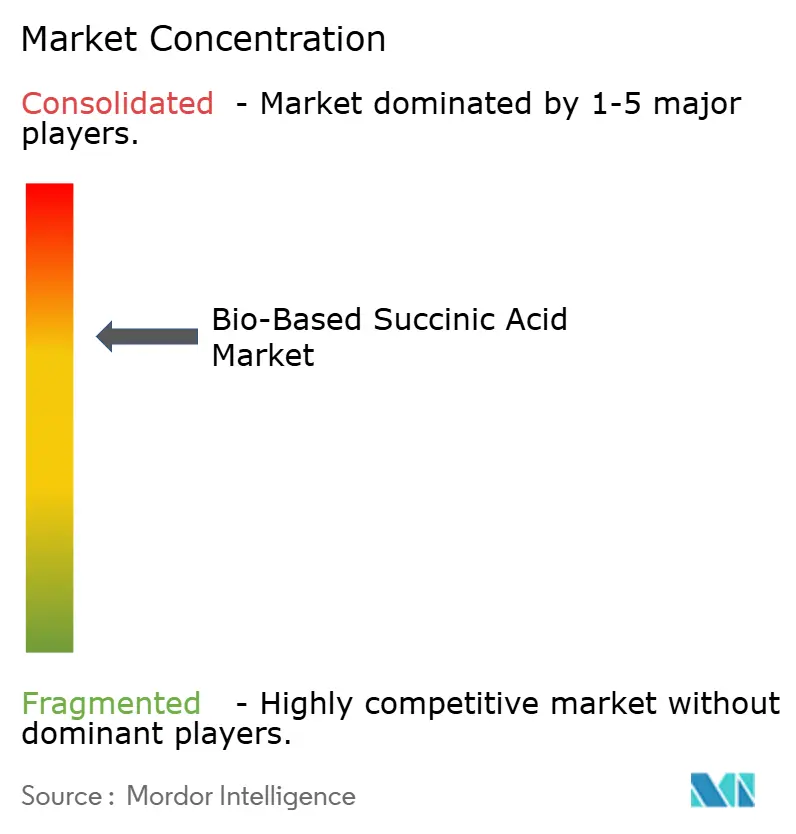
L'arène concurrentielle reste consolidée, les cinq premiers fournisseurs étant estimés à contrôler environ 64 % de la production combinée. BASF exploite son réseau mondial pour intégrer des flux de bio-succinate certifiés dans des monomères acryliques, des résines de revêtement et des polymères superabsorbants, développant les références ISCC+ pour renforcer la traçabilité de la chaîne de valeur. DSM-Firmenich s'appuie sur la fermentation de précision pour servir les formulateurs de nutrition et de soins personnels, déclarant des ventes de 6,30 milliards EUR au premier semestre 2024, soutenues par des ingrédients étiquetés durabilité. Roquette défend sa plateforme BIOSUCCINIUM, collaborant avec des compoundeurs de polymères pour optimiser le PBS pour les applications d'emballage flexible et de thermoformage.
Les spécialistes émergents se concentrent sur les percées en matière de coûts et de matières premières. Succinity, une coentreprise BASF-Corbion, pilote la fermentation continue couplée à l'extraction membranaire, visant une économie inférieure à 2,0 USD par kilogramme une fois que les taux de fonctionnement dépassent 75 % d'utilisation de la capacité. GC-Innovate en Thaïlande intègre le glycérol brut de son affilié biodiesel pour sécuriser un carbone à faible coût, tandis que Kuenz en Suisse applique des réacteurs à haute densité cellulaire qui réduisent les temps d'arrêt entre les cycles. Les partenariats stratégiques associent fréquemment des start-ups de biotechnologie à des distributeurs pétrochimiques établis pour débloquer la portée du marché et l'expertise logistique. Les producteurs investissent également dans des audits d'évaluation du cycle de vie et des divulgations d'Empreinte Carbone des Produits pour se différencier des acteurs fossiles établis et se qualifier pour les programmes d'écolabels.
Les fusions et acquisitions ont légèrement ralenti depuis 2024, mais le sous-ensemble des transactions liées aux thèmes de durabilité fait preuve de résilience à mesure que les fonds de capital-investissement privilégient les thèses de décarbonation. Les structures de coentreprise prévalent car elles mutualisent le savoir-faire en fermentation avec la connaissance des applications en aval sans exiger de transitions de propriété complètes. Les contrats d'approvisionnement s'étendant sur cinq ans ou plus sont de plus en plus courants, reflétant l'urgence des utilisateurs finaux à sécuriser des volumes dans un contexte de renforcement des exigences ESG. Avec le resserrement des courbes d'apprentissage technologique et la stabilisation des coûts de financement par emprunt, le marché de l'acide succinique biosourcé devrait connaître des changements notables. Cependant, l'émergence de brevets sur des souches révolutionnaires et les avantages régionaux en matière de matières premières devraient empêcher le marché de se rallier autour d'un seul acteur dominant.
Leaders du Secteur de l'Acide Succinique Biosourcé
Anhui Sunsing Chemicals Co. Ltd.
BASF SE
Kawasaki Kasei Chemicals Ltd.
Mitsubishi Chemical Group Corporation
Roquette Frères
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un créneau plus clair émerge autour des filières de production basées sur les déchets et les résidus, capables de stabiliser les coûts des intrants et de renforcer les arguments de durabilité par rapport à la dépendance aux sucres de première génération. Le projet LUCRA (juillet 2023 à juin 2027), mené dans le cadre de la Circular Bio-based Europe Joint Undertaking, évalue les déchets solides organiques municipaux et les déchets de bois comme matières premières pour l'acide succinique biosourcé, avec des activités de validation en aval liées à des applications de polyuréthane via Covestro. Ce type de montée en échelle piloté par programme crée un espace pour les fournisseurs et producteurs capables d'assurer un prétraitement fiable, une robustesse de fermentation sur des intrants variables et une performance de purification reproductible.
Des opportunités passent également par une intégration plus étroite avec les chaînes de polymères en aval et les certifications qui soutiennent les achats. Du côté de l'offre, les producteurs disposant d'actifs commerciaux établis et de procédés différenciés peuvent élargir les segments adressables en alignant les qualités sur les exigences d'usage final, y compris le BIOSUCCINIUM de Roquette (commercialisé comme 100 % biosourcé et de haute pureté) pour les formulations de soins personnels et de spécialité, ainsi que des empreintes de production intégrées liées au PBS, telles que le couplage rapporté de la production d'acide succinique biosourcé avec la capacité de PBS biosourcé de Shandong Lantian Biotechnology. En Asie, des capacités nominales sur site unique, telles que les opérations d'acide succinique biosourcé de 50 000 tonnes par an de Hainan Sincere Industries et la ligne de 25 000 tonnes par an déclarée par Lantian, soutiennent des structures d'enlèvement à plus long terme avec les transformateurs de polymères, la commercialisation évoluant vers la qualification d'une performance polymère constante, la documentation de la traçabilité et la réduction de la volatilité du coût livré par la diversification des matières premières plutôt que par le seul ajout de volume de fermentation.
Développements récents du secteur
- Septembre 2026 : la Chine a mis en œuvre la norme QB/T 8214-2026 pour l'acide succinique biosourcé, établissant une référence de spécification domestique formelle pour les producteurs et acheteurs. La norme soutient la clarté des achats pour les clients locaux de polymères et de formulation et accroît l'importance des tests de conformité et de la documentation pour les entreprises expédiant vers la Chine ou y opérant.
- Mars 2026 : la Circular Bio-based Europe Joint Undertaking a mis en avant le projet LUCRA visant à produire de l'acide succinique biosourcé à partir de déchets solides organiques municipaux et de déchets de bois. L'orientation du programme signale des travaux actifs de montée en échelle soutenus par l'UE sur les matières premières issues de résidus, alignant le développement de l'offre avec les besoins de qualification en aval pour les applications polymères de substitution directe.
- Novembre 2024 : la Japan BioPlastics Association (JBPA) a certifié le BioPBS de Mitsubishi Chemical Group comme plastique biomasse biodégradable en milieu marin. Cette certification renforce la demande tirée par l'aval pour l'acide succinique biosourcé dans les chaînes d'approvisionnement en PBS en améliorant les attestations utilisées dans l'emballage et d'autres applications axées sur la durabilité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré par la vente d'acide succinique biosourcé produit à partir de matières premières renouvelables, comptabilisé au niveau du fabricant et utilisé dans des applications chimiques industrielles et de spécialité à l'échelle mondiale.
Exclusions du périmètre : ce dimensionnement exclut l'acide succinique d'origine pétrochimique ainsi que les produits finis en aval qui n'utilisent l'acide succinique qu'en tant qu'intrant.
Aperçu de la segmentation
- Par Application
- Industriel
- Pharmaceutique
- Soins Personnels
- Peintures et Revêtements
- Autres Applications
- Par Source de Matière Première
- Glucose Dérivé du Maïs
- Saccharose de Canne à Sucre et de Betterave
- Biomasse Lignocellulosique
- Glycérol Brut et Flux de Déchets
- Voies Bio-électrochimiques Couplées au CO₂
- Par Géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la constitution d'une base factuelle fiable sur les capacités, les échanges commerciaux et les signaux de demande pour les acides organiques biosourcés, avant de se concentrer sur l'acide succinique. Des sources publiques telles qu'UN Comtrade, les statistiques sur les matériaux de l'USGS (pour les indicateurs d'approvisionnement en produits chimiques adjacents), la Commission européenne et les portails réglementaires nationaux en matière de produits chimiques (pour les enregistrements et les signaux de conformité), ainsi que les publications de l'US EPA ont été utilisées pour vérifier la cohérence des schémas de production et d'utilisation. Nous avons également examiné des revues scientifiques à comité de lecture portant sur les voies de fermentation et les rendements afin de comprendre les hypothèses pratiques de conversion qui influent sur l'offre effective.
Du côté du marché, les dépôts réglementaires et les présentations aux investisseurs des producteurs concernés ont été examinés afin de saisir les capacités nominales, les commentaires sur le taux d'utilisation et la répartition géographique des ventes lorsque ces informations sont divulguées. Les sites des associations professionnelles et la presse de référence ont également été consultés pour suivre les démarrages d'usines, les fermetures et les évolutions de la disponibilité des matières premières. Le cas échéant, des abonnements payants à des bases de données financières et de renseignement sur les entreprises, ainsi qu'à des bases de données de brevets, ont été utilisés pour relier les actions des entreprises aux capacités réalistes et aux calendriers de commercialisation. Les sources documentaires mentionnées sont données à titre illustratif et ne sont pas exhaustives ; des références publiques et payantes supplémentaires ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens d'experts et des questionnaires structurés auprès de producteurs, de distributeurs et de grands utilisateurs finaux dans les secteurs des polymères, des revêtements et des soins personnels, afin de confirmer les volumes, les fourchettes de prix et les structures contractuelles. Ce marché étant mondial, nous avons veillé à ce que les retours couvrent l'APAC, l'EMEA et les Amériques, afin que les différences d'adoption régionale et les contraintes d'approvisionnement puissent être intégrées dans les hypothèses clés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 16 % | APAC : 48 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs de plus petite taille : 22 % | Managers : 45 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été réalisé en combinant des approches descendante et ascendante : la demande en acide succinique biosourcé est d'abord reconstituée à partir des bassins de demande par application, puis ajustée en fonction des taux d'adoption et de substitution par rapport aux alternatives conventionnelles. Afin de maintenir des totaux réalistes, la construction de la demande a été corroborée par des approximations ascendantes sélectives, principalement une consolidation des capacités de production connues ajustées en fonction du taux d'utilisation, ainsi que des vérifications ponctuelles des fourchettes de prix de vente moyens multipliées par les volumes expédiés estimés.
Les principaux intrants qui alimentent le modèle comprennent les capacités biosourcées annoncées et en exploitation par région, les calendriers d'utilisation et de montée en puissance, l'évolution des coûts des matières premières pour les sucres et les flux de glycérol, les écarts de prix observés par rapport à l'acide succinique d'origine pétrochimique, ainsi que le rythme de la demande en aval dans les polymères et les revêtements. Lorsque les retours des entretiens ont mis en évidence des lacunes dans les informations publiques (par exemple, une divulgation limitée du taux d'utilisation), celles-ci ont été comblées à l'aide de courbes de montée en puissance prudentes, puis réexaminées lors des cycles de validation. Les prévisions ont reposé sur une analyse de scénarios, étayée par une vérification par régression multivariée dans laquelle la croissance de la demande a été liée aux indicateurs de production industrielle en aval et à l'impulsion attendue des politiques et de la durabilité dans les principales régions consommatrices.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications afin que les chiffres finaux ne reposent pas sur une seule hypothèse. Nos analystes ont comparé les volumes implicites, les prix et les répartitions régionales avec des signaux indépendants tels que les annonces de capacité, les flux commerciaux et les tendances de la demande en aval rapportées, puis ont examiné tout écart important avant validation. Lorsqu'une divergence était constatée, l'hypothèse concernée était réexaminée et les répondants étaient recontactés si une clarification s'avérait nécessaire.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des retards dans la mise en service d'usines, des perturbations majeures des matières premières ou des fluctuations soudaines des prix. Avant la livraison, un analyste effectue une révision complète afin que les clients reçoivent la vision la plus récente, alignée sur les dernières publications publiques et les retours de terrain.
Taille du marché mondial de l'acide succinique biosourcé selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour l'acide succinique biosourcé peuvent varier même lorsqu'elles semblent décrire le même marché, car le périmètre et la manière dont les prix et les montées en puissance sont traités ne sont pas toujours cohérents. L'année choisie comme point de départ, la pénétration supposée dans les polymères et les revêtements, ainsi que la façon dont l'adoption régionale est agrégée en un chiffre mondial peuvent également faire évoluer la valeur finale.
L'écart principal provient de la vitesse à laquelle la capacité nominale est supposée se convertir en ventes réalisées : Mordor Intelligence lie la comptabilisation des revenus à des courbes de montée en puissance basées sur le taux d'utilisation et à des vérifications de l'adoption au niveau des applications avant que les totaux ne soient finalisés. Le calendrier des devises, la façon dont les prix au comptant et les prix contractuels sont moyennés, et la rigueur avec laquelle les volumes d'origine pétrochimique sont exclus sont d'autres facteurs pratiques qui peuvent expliquer pourquoi les sources aboutissent à des totaux différents pour des années proches.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 155,68 millions USD (2026) | |
| Cabinet de conseil mondial A | 126,04 millions USD (2023) | Utilise une année de base antérieure et semble appliquer une courbe d'adoption plus rapide sur l'ensemble des utilisations finales, ce qui peut rehausser la trajectoire prospective même si le taux d'utilisation à court terme est encore en phase de montée en puissance. |
| Éditeur sectoriel B | 137,27 millions USD (2024) | La sélection de l'année et la normalisation des prix ne sont pas entièrement transparentes, et l'estimation peut mélanger les prix au comptant avec une validation limitée des fourchettes de contrats régionaux, ce qui peut faire varier le chiffre d'affaires sur un marché de petite taille. |
Dans l'ensemble, la majeure partie de l'écart s'explique par le calendrier de montée en puissance, les choix de moyennage des prix et les différences dans la rigueur avec laquelle les volumes biosourcés sont séparés de l'offre d'origine pétrochimique. Lorsque le modèle est ancré sur des mouvements de capacité observables, un taux d'utilisation réaliste et des vérifications claires de la demande par application, le chiffre de marché qui en résulte devient plus facile à tracer et à reproduire à mesure que de nouvelles informations arrivent.


Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché de l'acide succinique biosourcé ?
Le marché est évalué à 146,98 millions USD en 2026 et devrait atteindre 247,89 millions USD d'ici 2031.
Quelle application domine la demande ?
Les polymères industriels, notamment les précurseurs de PBS et de polyuréthane, détiennent 42,65 % de la part de marché en 2025.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est en tête tant par la taille que par la croissance, progressant à un CAGR de 12,66 % jusqu'en 2031 grâce à des investissements à grande échelle dans la biofabrication.
Quelle matière première est la plus largement utilisée ?
Le glucose dérivé du maïs représente 38,60 % de la demande en matières premières, bien que le glycérol et les flux de déchets progressent le plus rapidement.
Comment les politiques de tarification du carbone impactent-elles le marché ?
Des mécanismes tels que la Norme sur les Carburants à Faible Teneur en Carbone de Californie et la stratégie industrielle carbone de l'UE créent des incitations financières qui réduisent l'écart de coût entre l'acide succinique biosourcé et d'origine pétrochimique, renforçant l'adoption à long terme.
Dernière mise à jour de la page le:



