
Taille et part du marché mondial de la spondyloarthrite axiale (SpA axiale)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.68 Milliards de dollars |
| Taille du Marché (2031) | 6.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.66 % |
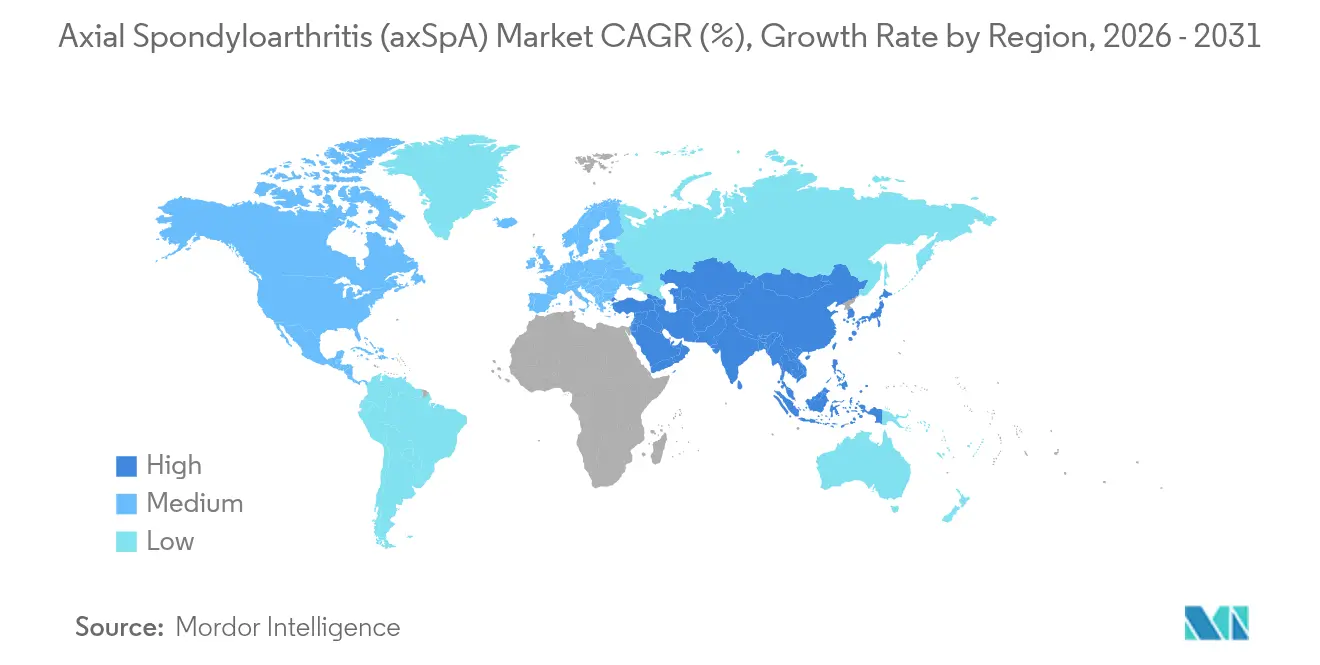
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
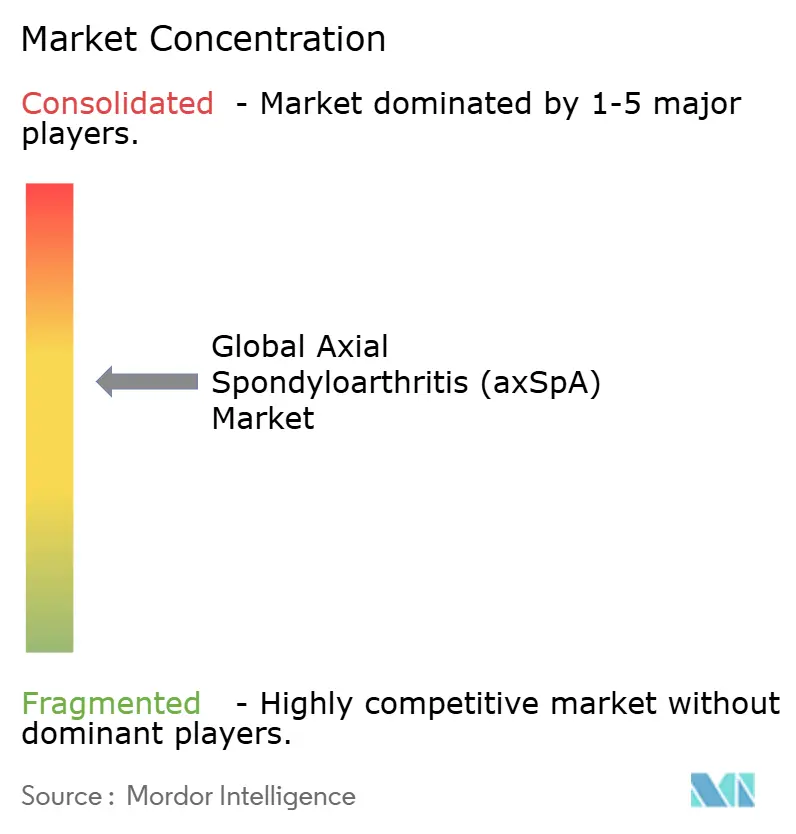
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial de la spondyloarthrite axiale (SpA axiale) par Mordor Intelligence
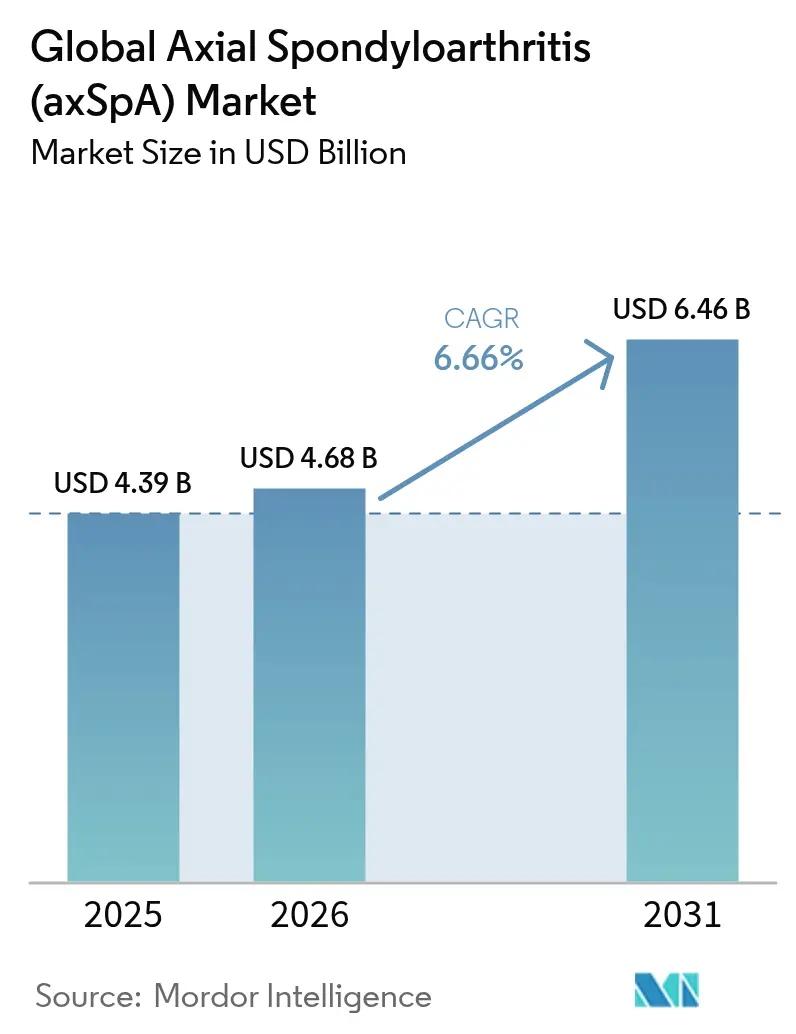
La taille du marché de la spondyloarthrite axiale a été évaluée à 4,39 milliards USD en 2025 et devrait croître de 4,68 milliards USD en 2026 pour atteindre 6,46 milliards USD d'ici 2031, à un TCAC de 6,66 % au cours de la période de prévision (2026-2031). Le diagnostic précoce grâce au plaidoyer pour l'IRM, l'entrée des inhibiteurs doubles IL-17A/IL-17F et des inhibiteurs JAK, ainsi que l'élargissement des programmes d'aide aux patients développent la taille du marché de la spondyloarthrite axiale et élargissent l'accès aux traitements[1]S. Ramiro, "Recommandations ASAS-EULAR pour la prise en charge de la spondyloarthrite axiale," Annals of the Rheumatic Diseases, ard.bmj.com. L'adoption des biologiques sous-cutanés reste soutenue, mais les inhibiteurs JAK oraux gagnent des parts de marché à mesure que les considérations de commodité s'intensifient. Les variantes biosimilaires de l'adalimumab continuent de modifier les formulaires, renforçant la concurrence par les prix[2]Express Scripts, "Mises à jour du formulaire 2024 — Options d'adalimumab biosimilaire préférées," express-scripts.com. Sur le plan géographique, l'Amérique du Nord conserve son leadership, mais l'Asie-Pacifique est l'arène à la croissance la plus rapide, à mesure que l'infrastructure de santé se consolide et que le remboursement des biologiques s'élargit[3]J. Blackstone, "Résultats d'adhérence en vie réelle avec les biosimilaires de l'adalimumab," Center for Biosimilars, centerforbiosimilars.com.
Principaux enseignements du rapport
- Par classe médicamenteuse, les médicaments antirhumatismaux modificateurs de la maladie (DMARD) détenaient 49,02 % de la part de marché de la spondyloarthrite axiale en 2025 ; le même segment se développe à un TCAC de 7,11 % jusqu'en 2031.
- Par voie d'administration, les formulations sous-cutanées étaient en tête avec 45,82 % de la taille du marché de la spondyloarthrite axiale en 2025, tandis que les thérapies orales devraient croître à un TCAC de 7,28 %.
- Par canal de distribution, les pharmacies hospitalières représentaient 43,11 % de la part de revenus en 2025 ; les pharmacies en ligne affichent la croissance la plus rapide avec un TCAC de 7,22 %.
- Par géographie, l'Amérique du Nord détenait 39,78 % de la part de marché en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 7,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de la spondyloarthrite axiale (SpA axiale)
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse des taux de diagnostic grâce aux programmes de promotion de l'IRM | +1.2% | Mondial, avec l'impact le plus fort en Amérique du Nord et en UE | Moyen terme (2 à 4 ans) |
| Adoption rapide des inhibiteurs IL-17 et JAK dans les recommandations thérapeutiques | +1.8% | Mondial, porté par les marchés développés | Court terme (≤ 2 ans) |
| L'expansion des inhibiteurs TNF-α biosimilaires améliore l'accessibilité financière | +0.9% | Mondial, en particulier sur les marchés émergents | Long terme (≥ 4 ans) |
| Développement des avantages de pharmacie spécialisée financés par les employeurs | +0.7% | Amérique du Nord en priorité, en expansion vers l'UE | Moyen terme (2 à 4 ans) |
| Algorithmes d'IRM assistés par IA permettant une détection plus précoce | +0.6% | Marchés développés dans un premier temps, expansion mondiale | Long terme (≥ 4 ans) |
| Thérapies adjuvantes ciblant le microbiome présentant un potentiel modificateur de la maladie | +0.3% | Centres de recherche à l'échelle mondiale, traduction clinique en attente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des taux de diagnostic grâce aux programmes de promotion de l'IRM
La mise à jour des critères de classification ASAS et l'alignement des assurances ont réduit le délai diagnostique de plus de huit ans à environ trois ans dans les centres qui exigent l'IRM pour l'évaluation précoce des douleurs dorsales. Le séquençage Dixon amélioré atteint désormais une précision diagnostique de 96 %, élargissant les populations traitables et stimulant le marché de la spondyloarthrite axiale. L'identification précoce prévient également les dommages structuraux et soutient la productivité professionnelle à long terme, renforçant les arguments économiques des payeurs en matière d'économies de coûts.
Adoption rapide des inhibiteurs IL-17 et JAK dans les recommandations thérapeutiques
Les recommandations ASAS/EULAR de 2022 ont promu les inhibiteurs IL-17 et JAK lorsque les AINS et au moins un inhibiteur du TNF ont échoué. Le bimékizumab, approuvé en 2024, a délivré des réponses ASAS40 supérieures à 44 %, établissant un nouveau niveau d'efficacité et offrant la première option de blocage dual des cytokines. L'upadacitinib et d'autres agents JAK élargissent les alternatives orales malgré les mises en garde cardiovasculaires, agrandissant le marché de la spondyloarthrite axiale à mesure que le traitement de deuxième ligne est standardisé.
L'expansion des inhibiteurs TNF-α biosimilaires améliore l'accessibilité financière
Les changements de formulaires opérés par les gestionnaires de prestations pharmaceutiques pour privilégier des biosimilaires tels que Cyltezo et Hyrimoz ont réduit les coûts annuels pour les patients de 3 500 USD, stimulant une initiation plus large aux biologiques dans les régions sensibles aux coûts. Les marchés émergents en bénéficient le plus, enregistrant des baisses de prix de 30 à 50 % qui améliorent la pénétration des biologiques et développent davantage le marché de la spondyloarthrite axiale.
Développement des avantages de pharmacie spécialisée financés par les employeurs
Les employeurs associent l'utilisation précoce des biologiques à une réduction de l'absentéisme, de sorte que les régimes intègrent désormais la couverture spécialisée, l'aide financière et le coaching d'observance. Des programmes tels que COSENTYX Connect facilitent les coparticipations et la formation aux injections, améliorant la persistance au traitement et propulsant la croissance des revenus, principalement en Amérique du Nord.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts de traitement persistamment élevés pour les nouveaux biologiques | -1.4% | Mondial, plus prononcé sur les marchés émergents | Long terme (≥ 4 ans) |
| Données de sécurité à long terme limitées pour les inhibiteurs JAK | -0.8% | Mondial, avec un accent réglementaire sur les marchés développés | Moyen terme (2 à 4 ans) |
| Inégalité d'accès dans les régions à faibles revenus pour l'imagerie et les biologiques | -0.6% | Marchés émergents, zones rurales dans les pays développés | Long terme (≥ 4 ans) |
| Goulots d'étranglement logistiques de la chaîne du froid pour la distribution des biologiques | -0.4% | Mondial, particulièrement difficile dans les régions tropicales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de traitement persistamment élevés pour les nouveaux biologiques
Le coût du bimékizumab à 8 281 USD par injection illustre les barrières persistantes à l'accessibilité financière malgré la concurrence des biosimilaires. Les dépenses thérapeutiques annuelles totales avoisinent 10 000 USD, mettant à rude épreuve les budgets des payeurs et limitant l'adoption dans les contextes à faibles revenus. Les frais supplémentaires de surveillance, de gestion administrative et de prise en charge des effets indésirables alourdissent le fardeau économique et atténuent le plein potentiel du marché de la spondyloarthrite axiale.
Données de sécurité à long terme limitées pour les inhibiteurs JAK
Les signaux cardiovasculaires et de malignité issus de l'essai ORAL Surveillance ont déclenché des mises en garde de la FDA et de l'EMA qui confinent l'utilisation des inhibiteurs JAK aux échecs du TNF, encouragent la prudence chez les patients âgés et imposent une surveillance supplémentaire. Ces garde-fous limitent l'enthousiasme des prescripteurs et ralentissent l'expansion du marché de la spondyloarthrite axiale pour les options administrées par voie orale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie : la dynamique non radiographique se renforce
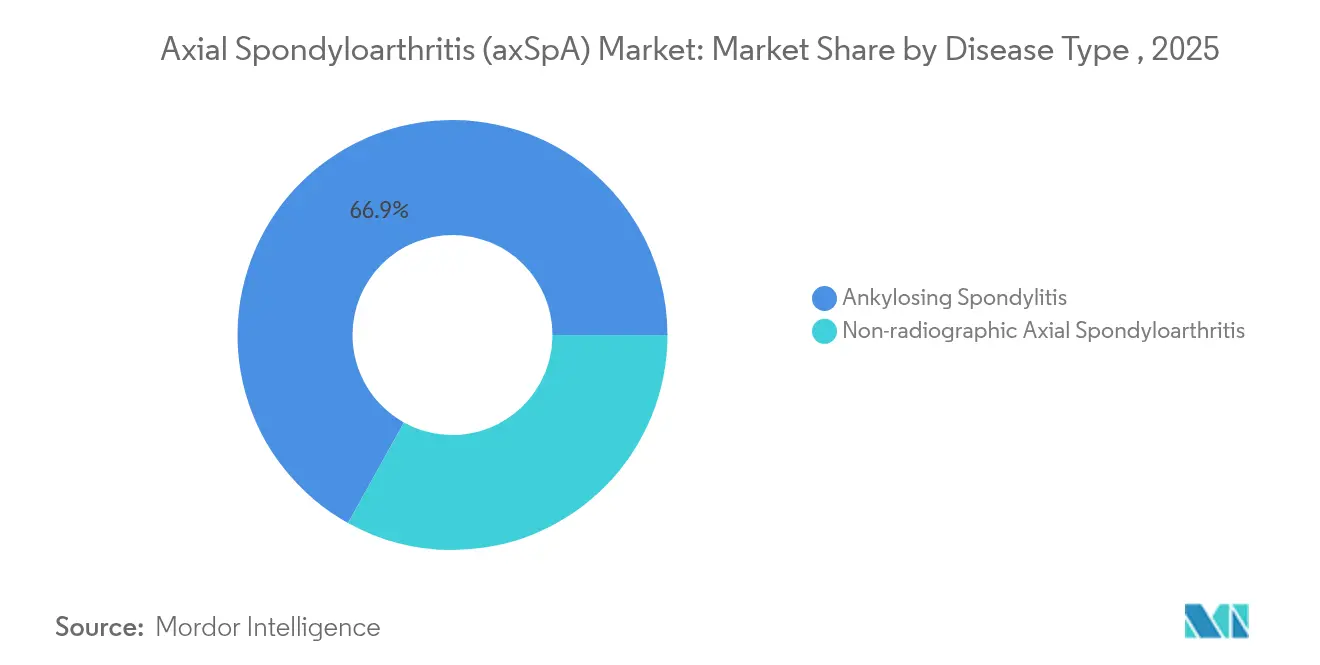
La spondylite ankylosante a dominé les revenus avec une part de 66,92 % en 2025, mais les présentations non radiographiques progressent à un TCAC de 7,69 % jusqu'en 2031. L'adoption précoce de l'IRM détecte désormais les lésions inflammatoires avant l'apparition de dommages structuraux, élargissant la base de patients non radiographiques au sein du marché de la spondyloarthrite axiale. Les essais cliniques rapportent des taux de réponse aux biologiques similaires pour les deux phénotypes, validant un traitement agressif plus tôt dans l'évolution de la maladie. Les contrastes interrégionaux sont prononcés ; les cohortes asiatiques affichent seulement 14,4 % d'incidence non radiographique, soit la moitié de celle de leurs homologues occidentaux, reflétant des différences génétiques et d'accessibilité aux soins. La nomenclature harmonisée et les critères ASAS continuent de sensibiliser, soutenant des gains à deux chiffres pour les volumes portés par le diagnostic et élargissant les opportunités du marché de la spondyloarthrite axiale dans toutes les classes médicamenteuses.
L'intérêt de la recherche se concentre sur les biomarqueurs prédictifs de la conversion radiographique, dans le but de cibler la thérapie avant la fusion irréversible. Le potentiel commercial réside dans les tests compagnons qui permettraient de différencier l'agressivité, justifiant potentiellement une tarification premium. Les campagnes de sensibilisation menées par les groupes de patients accélèrent également la reconnaissance, tandis que la télé-rhumatologie pourrait réduire les écarts urbain-rural, renforçant les facteurs structurels favorables à une expansion prolongée du segment au sein du marché de la spondyloarthrite axiale.


Par classe médicamenteuse : l'innovation dans les DMARD occupe le devant de la scène
Les DMARD représentaient 49,02 % des revenus mondiaux en 2025 et sont en passe d'afficher un TCAC de 7,11 %, propulsés par des lancements biologiques et synthétiques ciblés. La double inhibition de l'IL-17 par le bimékizumab renforce cette catégorie, offrant de meilleurs résultats ASAS40. Les agents JAK approfondissent la flexibilité, bien que les exigences de surveillance persistent. La taille du marché de la spondyloarthrite axiale pour les DMARD devrait progresser régulièrement à mesure que les données en vie réelle renforcent la confiance des payeurs et que les positions dans les formulaires s'élargissent.
Les AINS et les glucocorticoïdes restent essentiels pour le contrôle des poussées symptomatiques, mais font face à une croissance stagnante, principalement en raison de leurs profils de risque gastro-intestinal et de densité osseuse. Les nouveaux entrants tels que les agonistes NLRX1 et les modulateurs du microbiome promettent de diversifier les mécanismes, assurant un renouvellement continu du pipeline. Les registres observationnels influenceront probablement le positionnement dans les recommandations, notamment si les nouvelles molécules s'avèrent durables avec des profils de sécurité à long terme satisfaisants, préservant ainsi la domination des DMARD au sein du marché de la spondyloarthrite axiale.
Par voie d'administration : les thérapies orales gagnent du terrain
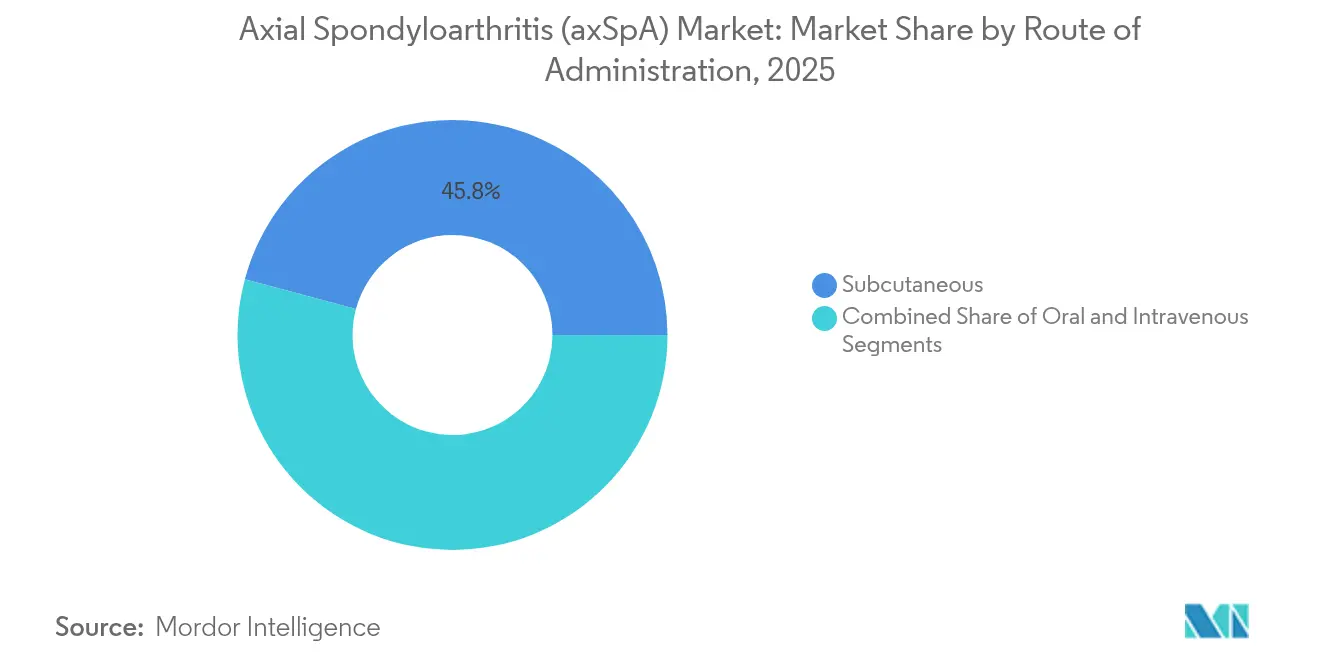
Les injections sous-cutanées ont capté 45,82 % des revenus en 2025 grâce aux agents TNF et IL-17 établis. Les formulations orales bénéficient toutefois d'un TCAC de 7,28 %, les jeunes patients en âge de travailler se tournant vers les régimes à base de comprimés qui simplifient les déplacements et la gestion du style de vie. Les payeurs accueillent favorablement les coûts d'administration réduits, favorisant le glissement du marché vers les comprimés au sein du marché de la spondyloarthrite axiale.
L'administration intraveineuse occupe une place plus restreinte pour les scénarios de dosage en milieu hospitalier ou en cas de sévérité élevée. Des injectables à action prolongée sont à l'étude pour réduire la fréquence à des visites trimestrielles ou biannuelles, ce qui pourrait remodeler les indicateurs d'observance. Les débats sur la sécurité des inhibiteurs JAK pourraient ralentir la dynamique orale dans certaines cohortes, mais les facteurs de commodité et de coût pointent toujours vers une croissance soutenue de cette modalité.
Par canal de distribution : la dispensation numérique s'accélère
Les pharmacies hospitalières détenaient 43,11 % des ventes en 2025 grâce aux protocoles d'initiation et à la gestion de la chaîne du froid. Néanmoins, les canaux en ligne affichent le TCAC le plus rapide à 7,22 %, à mesure que la familiarité avec la télésanté et la fiabilité de la livraison à domicile s'améliorent. Les e-pharmacies spécialisées intègrent l'aide financière, le coaching infirmier et des capteurs d'expédition IoT pour protéger l'intégrité des médicaments, ouvrant de nouveaux flux de revenus et renforçant l'expansion du marché de la spondyloarthrite axiale dans des zones géographiques dispersées.
Les points de vente au détail continuent de servir les utilisateurs chroniques d'AINS et de recharger les stylos biologiques, mais font face à une pression sur les marges de la part des concurrents de vente par correspondance. Les fabricants s'associent de plus en plus avec des plateformes numériques intégrées pour collecter des données d'observance en temps réel, alimentant des contrats fondés sur la valeur. Les régions aux logistiques fragmentées s'appuient encore sur les sites hospitaliers, mais les réformes politiques et les investissements privés dans le transport réfrigéré du dernier kilomètre promettent de démocratiser l'accès.
Analyse géographique
L'Amérique du Nord ancre 39,78 % des revenus mondiaux et bénéficie d'une forte pénétration des biologiques, de prestations spécialisées financées par les employeurs et de voies d'approbation FDA rationalisées. La densité en IRM et les outils de lecture assistés par IA ont réduit la latence diagnostique moyenne à 2,7 ans, amplifiant la prévalence traitée. La diffusion des biosimilaires remodèle les rabais et ouvre de l'espace pour les nouveaux agents sans alourdir les budgets des payeurs, soutenant le leadership en revenus sur le marché de la spondyloarthrite axiale.
L'Asie-Pacifique enregistre le TCAC le plus rapide à 7,19 % jusqu'en 2031, la Chine élargissant le remboursement et la capacité hospitalière. La prévalence de la spondylite ankylosante pouvant atteindre 0,42 % implique un sous-diagnostic considérable. Le Japon affiche une utilisation élevée des biologiques liée à la couverture universelle, tandis que l'Inde peine encore avec la rareté des spécialistes et les limites des dépenses directes. Les projets public-privé régionaux visant à ajouter des appareils IRM et des services de télé-rhumatologie devraient probablement augmenter les volumes de médicaments. L'intégration culturelle du yoga et du taïchi dans les soins standard souligne l'adaptation locale dans la prise en charge de la maladie axiale.
L'Europe reste un marché mature avec une couverture universelle, mais la variabilité d'accès persiste. Les États d'Europe centrale et orientale accusent un retard dans l'adoption des biologiques (27,9 %) et subissent des délais diagnostiques plus longs (4,2 ans), atténuant la croissance. Le continent est néanmoins pionnier en matière de politique des biosimilaires, favorisant des prix compétitifs. Le Moyen-Orient et l'Afrique sont à la traîne, freinés par la capacité budgétaire et les lacunes de la chaîne du froid, mais des programmes de donateurs ciblés et la construction de cliniques urbaines suscitent une demande incrémentale. L'Amérique du Sud offre une expansion à chiffre unique moyen tempérée par la volatilité macroéconomique et le retard dans les remboursements.

Paysage réglementaire
La réglementation des thérapies contre la SpAax suit les exigences standard d'approbation des médicaments sur prescription et de pharmacovigilance post-commercialisation sur les principaux marchés, avec un langage d'indication différenciant de plus en plus la spondylarthrite ankylosante radiographique et la SpAax non radiographique, et mettant l'accent sur des critères d'évaluation validés tels que les réponses ASAS et la durabilité. Un indicateur clé d'accès mondial au cours de la période a été l'approbation par la FDA américaine en septembre 2024 du BIMZELX (bimekizumab-bkzx) d'UCB pour la SpAax non radiographique active et la spondylarthrite ankylosante active, ce qui a élargi les options homologuées pour les deux phénotypes de la maladie sous une même marque et renforcé le rôle du blocage de la voie IL-17 dans les parcours de traitement réglementés.
En Europe, la voie centralisée de l'EMA continue de façonner l'entrée concurrentielle pour les innovateurs comme pour les biosimilaires, avec notamment des autorisations de mise sur le marché pour la spondylarthrite ankylosante sévère et active et la SpAax non radiographique sévère, telles que Gobivaz (17 novembre 2025) et Gotenfia (10 février 2026). Parallèlement aux approbations, les décisions normatives et de remboursement influencent la prescription et l'observance des soins non médicamenteux, notamment la mise à jour 2026 des recommandations de pratique clinique de l'American College of Rheumatology pour la spondylarthrite axiale, ainsi que la décision politique des Pays-Bas de mettre en œuvre le remboursement d'une thérapie d'exercice actif centrée sur la personne, de long terme, pour la SpAax sévère dans le panier de soins de base (mise en œuvre en janvier 2026).
Analyse de la chaîne de valeur
La chaîne de valeur de la SpAax débute par la découverte et le développement clinique par les biopharmaceutiques innovateurs, suivis de la soumission réglementaire, de la fabrication de produits biologiques ou de petites molécules, et de la distribution spécialisée qui soutient l'initiation et le suivi complexes. Pour les produits biologiques, les activités en amont incluent le développement de lignées cellulaires, le remplissage-finissage stérile et la logistique de chaîne du froid vers les canaux hospitaliers et les pharmacies spécialisées qui gèrent l'intégration, le soutien à l'observance et la livraison à température contrôlée, reflétant l'importance continue des thérapies sous-cutanées sur ce marché.
Les biosimilaires et la commercialisation en partenariat constituent des liens matériels qui relient l'échelle de fabrication à l'accès au marché régional. Des exemples récents illustrant cette chaîne incluent l'accord de licence et d'approvisionnement conclu par Lupin en juillet 2025 avec Zentiva pour commercialiser un biosimilaire du certolizumab pegol sur les marchés européens et de la CEI, ainsi que la licence accordée en mars 2026 par Bio-Thera Solutions à Intas Pharmaceuticals pour le biosimilaire du golimumab BAT2506 sur des marchés incluant les États-Unis, le Canada et l'Inde, alignant la capacité de fabrication sur une infrastructure commerciale locale établie. Le renouvellement du pipeline alimente le début de la chaîne, illustré par le lancement en juin 2026 par XBiotech d'une étude de phase II sur le vilamakitug (PT064) dans la SpAax active, à la suite d'un examen de la FDA sans mise en attente clinique, et par la présentation à l'EULAR 2026 des données de phase 3 OLINGUITO pour le filgotinib par Alfasigma, deux éléments qui peuvent remodeler la demande en aval entre distribution orale et injectable ainsi que les flux de surveillance associés.
Paysage concurrentiel
L'intensité concurrentielle s'accroît alors que les bloqueurs de doubles cytokines, les inhibiteurs JAK et les biosimilaires se disputent des positions. AbbVie, Johnson & Johnson, Novartis et UCB contrôlaient environ 62 % des revenus mondiaux en 2024 en s'appuyant sur de larges franchises en immunologie, des programmes d'aide aux coparticipations et une fabrication à grande échelle. BIMZELX d'UCB a rapidement perturbé les acteurs en place dans les inhibiteurs du TNF, obtenant des mentions dans les recommandations et stimulant des essais tête-à-tête.
Les stratégies de pipeline se concentrent désormais sur la nouveauté mécanistique — agonistes NLRX1, blocage de l'IL-23 et adjuvants du microbiome — plutôt que sur des reformulations marginales. Les activités de fusions-acquisitions, illustrées par l'acquisition de Landos Biopharma par AbbVie, sécurisent l'accès aux molécules de première classe avant le début de la Phase 3. Les producteurs de biosimilaires exploitent les brevets arrivant à expiration pour défier les originateurs ; les principaux gestionnaires de prestations pharmaceutiques ont déjà retiré Humira des listes de préférence en faveur d'alternatives moins coûteuses, déclenchant des négociations contractuelles défensives et des améliorations du soutien aux patients.
La santé numérique est un autre champ de bataille. Les entreprises intègrent des algorithmes de dosage par IA, des auto-injecteurs à connexion Bluetooth et des tableaux de bord de données probantes du monde réel pour renforcer les négociations avec les payeurs et différencier leurs marques. À mesure que la technologie de la chaîne du froid s'améliore, les acteurs régionaux des marchés émergents peuvent distribuer de manière viable des biologiques à haute valeur ajoutée, accentuant la pression sur les prix tout en élargissant la portée globale du marché de la spondyloarthrite axiale.
Leaders mondiaux du secteur de la spondyloarthrite axiale (SpA axiale)
Janssen Biotech
AbbVie
UCB
Novartis Pharmaceuticals Corporation
Eli Lilly and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur l'élargissement de l'accès dans des systèmes contraints par les coûts et l'élargissement du choix thérapeutique pour les patients en échec aux AINS et aux biologiques antérieurs, soutenues par des signaux réglementaires et de recommandations concrets. En Europe, les autorisations de l'EMA telles que Gobivaz (17 novembre 2025), un biosimilaire de Simponi avec une indication pour la SpAax non radiographique sévère, soulignent des voies prêtes pour les payeurs pour des options biologiques à moindre coût pouvant modifier la composition des formulaires et permettre une initiation plus large chez les patients appropriés. Aux États-Unis, l'approbation par la FDA en septembre 2024 du BIMZELX d'UCB pour la SpAax non radiographique active et la spondylarthrite ankylosante active a élargi la concurrence biologique différenciée homologuée au-delà des inhibiteurs du TNF, augmentant les options de changement et de séquençage au sein des régimes de DMARD.
Les thérapies ciblées orales et l'activité de pipeline spécifique à certaines régions créent des espaces blancs supplémentaires dans les segments de patients privilégiant la commodité ou nécessitant des mécanismes alternatifs. La mise à jour de juin 2026 des recommandations de l'ACR sur la SpAax offre un positionnement plus clair et fondé sur des preuves pour les inhibiteurs de Janus kinase, en tant que recommandation forte au sein des algorithmes de traitement (bien qu'ils ne soient pas positionnés en première ligne parmi les b/tsDMARD), et la diffusion à l'EULAR 2026 des données de phase 3 OLINGUITO pour le filgotinib ajoute des preuves cliniques couvrant la SpAax radiographique et non radiographique. En Chine, la dynamique de développement local se reflète dans l'annonce par Jiangsu Hengrui Pharmaceutical de l'acceptation par la NMPA d'une demande d'autorisation de mise sur le marché pour l'ivarmacitinib dans la SpAax non radiographique active, mettant en lumière des voies locales visant à capter les populations réfractaires aux AINS à mesure que l'ampleur du remboursement et la capacité de diagnostic s'étendent.
Développements récents du secteur
- Juin 2026 : XBiotech a lancé un essai clinique de phase II (V-SPINE/PT064) évaluant le vilamakitug chez des patients atteints de spondylarthrite axiale active, après que l'examen de la FDA a procédé sans mise en attente clinique. Cette étude ajoute un nouvel actif de pipeline sur un marché où la différenciation des mécanismes compte pour les patients passant par les options anti-TNF et anti-IL-17. Les progrès cliniques continus ici peuvent diversifier les futurs ensembles concurrentiels au-delà des classes biologiques établies.
- Juin 2026 : Livzon Pharmaceutical Group a annoncé avoir reçu un avis d'acceptation de la NMPA pour la demande d'autorisation de mise sur le marché de l'injection de Lecankitug destinée aux patients adultes atteints de spondylarthrite ankylosante active. Ce dépôt signale l'avancement des étapes de commercialisation tardive en Chine, où les nouveaux entrants locaux peuvent influencer la dynamique de prix et d'accès. Cela accroît également la pression sur les acteurs en place pour défendre leurs parts de marché via la contractualisation, les programmes d'aide et le séquençage de portefeuille.
- Novembre 2025 : Gobivaz a obtenu l'autorisation de mise sur le marché européenne pour la spondylarthrite axiale non radiographique sévère et la spondylarthrite ankylosante active, élargissant la concurrence face aux payeurs et signalant une voie d'accès européenne plus large pour une option biosimilaire. Cette approbation renforce l'évolution vers des choix biosimilaires diversifiés dans la prise en charge de la SpAax en Europe et pourrait influencer le placement dans les formulaires et les schémas d'initiation des patients.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Selon cette méthodologie, le marché de la spondylarthrite axiale est défini comme les revenus mondiaux issus des médicaments sur prescription utilisés pour traiter la spondylarthrite ankylosante radiographique et la SpAax non radiographique, mesurés au niveau du fabricant à travers les principaux canaux de pharmacie.
Exclusions de périmètre : ce dimensionnement exclut la chirurgie, les diagnostics et l'imagerie autonomes, et les services de réadaptation non médicamenteux.
Aperçu de la segmentation
- Par type de maladie
- Spondylite ankylosante (SpA axiale radiographique)
- Spondyloarthrite axiale non radiographique
- Par classe médicamenteuse
- Anti-inflammatoires non stéroïdiens (AINS)
- Glucocorticoïdes
- Médicaments antirhumatismaux modificateurs de la maladie (DMARD)
- Autres
- Par voie d'administration
- Orale
- Sous-cutanée
- Intraveineuse
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la définition de la frontière clinique et thérapeutique afin que le modèle ne suive que la demande en médicaments pour la SpAax, et non l'ensemble plus large de la douleur musculosquelettique. Nous utilisons des sources non payantes telles que l'Organisation mondiale de la santé, les agences nationales de santé (par exemple le CDC et le NHS), les organismes de recommandations cliniques et les revues rhumatologiques à comité de lecture pour cartographier les schémas de diagnostic, les normes de soins et la logique de changement de traitement.
Une fois le parcours de soins clarifié, nous recueillons des signaux complémentaires pour quantifier la demande et l'orientation des prix, tels que les étiquetages et approbations réglementaires publics, les séries de dépenses publiques de santé, et les statistiques commerciales et douanières lorsqu'elles sont pertinentes pour les mouvements pharmaceutiques. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée servent à valider les zones d'intérêt commercial et l'exposition régionale. Le cas échéant, nous consultons également des abonnements payants aux données financières d'entreprises, ainsi que des bases de données de renseignement et de brevets pour recouper l'activité de pipeline et le calendrier de perte d'exclusivité. Ces sources documentaires sont fournies à titre illustratif, et de nombreux autres documents publics ont également été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses documentaires auprès de personnes confrontées aux décisions de traitement de la SpAax dans la réalité, notamment des rhumatologues, des pharmaciens hospitaliers, des spécialistes des payeurs ou du remboursement, et des acteurs de la chaîne de distribution. Nous utilisons également ces échanges pour confirmer la fréquence d'utilisation des produits biologiques, des biosimilaires et des thérapies orales selon le type de patient, et la manière dont les règles d'accès diffèrent selon les principales régions, ce qui aide ensuite à combler les lacunes que les sources documentaires n'expliquent pas bien.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 32 % | Direction générale : 15 % | APAC : 39 % |
| Acteurs de milieu de gamme : 50 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 36 % |
| Acteurs plus petits : 18 % | Managers : 57 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
La construction principale utilise une approche descendante où les populations de patients atteints de SpAax diagnostiqués et traités sont reconstituées par région, puis traduites en volumes par classe thérapeutique à l'aide d'une logique de part de traitement et de ligne de thérapie. Ces volumes sont tarifés à l'aide du coût annuel de la thérapie au niveau de la classe et du comportement de prix net attendu, puis agrégés à travers les canaux pour parvenir à un total de revenus mondial.
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de signaux de ventes au niveau national issus de dépôts publics, la validation du mix de classes via les retours des canaux, et la vérification de cohérence des dépenses implicites par patient traité. Les intrants clés qui influencent sensiblement le modèle incluent la répartition entre patients radiographiques et non radiographiques dans les cohortes traitées, les taux d'adoption des produits biologiques et biosimilaires, l'intensité des thérapies séquentielles et des autorisations préalables, les tendances de diagnostic et d'orientation, et les évolutions attendues des prix nets après l'entrée des biosimilaires. Lorsqu'un pays dispose de données publiques limitées, nous utilisons des ratios proxy issus de contextes de remboursement similaires, puis ajustons après vérifications de suivi auprès d'experts.
Pour les prévisions, une analyse de scénarios est utilisée afin que l'incertitude (telle que l'élargissement de l'accès, les paliers de prix des biosimilaires et la vitesse d'adoption des nouveaux mécanismes) se traduise par un petit ensemble de résultats traçables. La trajectoire de prévision finale est sélectionnée après avoir aligné ces scénarios sur ce que les répondants primaires décrivent comme le comportement le plus probable des payeurs et des prescripteurs au cours des prochaines années.
Validation des données et cycle de mise à jour
Avant validation finale, nos totaux sont vérifiés par rapport à des signaux indépendants tels que les taux de croissance des classes biologiques, les élargissements connus du remboursement et les attentes de mix thérapeutique régional, puis toute anomalie est examinée au niveau du pays et de la classe. Si le modèle implique un écart qui ne peut être expliqué par le nombre de patients, le taux d'adoption ou les mouvements de prix, nous revérifions les intrants et recontactons les sources pour confirmer ce qui a changé.
Un second examen par un analyste est réalisé pour confirmer les formules, la logique des unités, et la cohérence des hypothèses entre les régions. Le rapport est actualisé annuellement, et nous réalisons également des mises à jour intermédiaires lorsque des événements matériels se produisent, tels que des approbations majeures, des mesures de sécurité ou des lancements significatifs de biosimilaires. Avant la livraison, nous effectuons une dernière mise à jour afin que les chiffres reflètent les dernières informations publiques disponibles et les retours d'experts validés.
Taille du marché mondial de la spondylarthrite axiale selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la SpAax ne correspondent souvent pas, car le périmètre de revenus comptabilisé n'est pas toujours le même, et parce que les hypothèses de tarification et de patients peuvent faire évoluer rapidement les totaux dans un domaine de maladie spécialisé. Les écarts proviennent généralement des thérapies incluses, de l'utilisation de prix bruts ou nets, et de la vitesse à laquelle les nouveaux produits biologiques et biosimilaires sont supposés pénétrer le marché.
L'écart est également façonné par le fait que les études incluent uniquement la spondylarthrite ankylosante ou comptabilisent aussi la SpAax non radiographique, et qu'elles considèrent les médicaments de soutien comme faisant partie du marché ou se concentrent uniquement sur les produits biologiques avancés. Certaines estimations adoptent une vision agressive de l'élargissement de l'accès ou utilisent des conversions de devises issues de différentes périodes, ce qui peut gonfler les totaux mondiaux. Le fait de maintenir les revenus des médicaments hors fabricant liés à la construction des patients traités et à l'évolution des prix nets, plutôt qu'aux prix catalogue ou à des indications mélangées, explique le total plus mesuré présenté par Mordor Intelligence.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,68 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,35 milliards USD (2026) | Cette estimation semble privilégier les revenus liés uniquement aux produits biologiques, mais applique des coûts thérapeutiques annuels de style prix catalogue et une adoption plus rapide dans les lignes de traitement précoces, ce qui peut surestimer les ventes nettes réalisées sur les marchés à accès restreint. |
| Association industrielle B | 4,10 milliards USD (2026) | Ce chiffre limite probablement le périmètre principalement à la spondylarthrite ankylosante radiographique et exclut des volumes de traitement non radiographique significatifs, et il pourrait sous-estimer les effets de substitution des biosimilaires dans les canaux de vente au détail et hospitaliers. |
Globalement, l'écart entre les chiffres publiés s'explique davantage par le périmètre et les mécanismes de tarification que par un désaccord sur la croissance de la maladie. En ancrant le modèle sur les patients traités, le mix thérapeutique et des paliers de prix nets plausibles, la valeur finale reste traçable à des intrants pouvant être examinés et reproduits au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la spondyloarthrite axiale ?
Le marché est évalué à 4,68 milliards USD en 2026 et devrait atteindre 6,46 milliards USD d'ici 2031.
Quelle classe thérapeutique détient la plus grande part de revenus ?
Les DMARD sont en tête avec 49,02 % de la part de marché de la spondyloarthrite axiale en 2025.
Pourquoi l'Asie-Pacifique croît-elle plus rapidement que les autres régions ?
L'élargissement du remboursement, la hausse de la capacité diagnostique et une prévalence importante de cas non diagnostiqués dans des pays comme la Chine propulsent un TCAC de 7,19 %.
Comment les biosimilaires influencent-ils les coûts de traitement ?
Le positionnement préférentiel dans les formulaires pour les biosimilaires de l'adalimumab a réduit les dépenses annuelles des patients d'environ 3 500 USD.
Quelles sont les principales préoccupations de sécurité liées aux inhibiteurs JAK ?
Les événements cardiovasculaires et les risques de malignité chez les patients âgés présentant des comorbidités ont conduit les régulateurs à restreindre l'utilisation à ceux en échec aux inhibiteurs du TNF.
Quelles entreprises sont à la pointe de l'innovation dans la spondyloarthrite axiale ?
UCB avec le bimékizumab, AbbVie à travers son acquisition de Landos et Johnson & Johnson via l'expansion du guselkumab sont des innovateurs notables.
Dernière mise à jour de la page le:



