
Taille et parts de marché des systèmes d'information géographique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.58 Milliards de dollars |
| Taille du Marché (2031) | 31.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
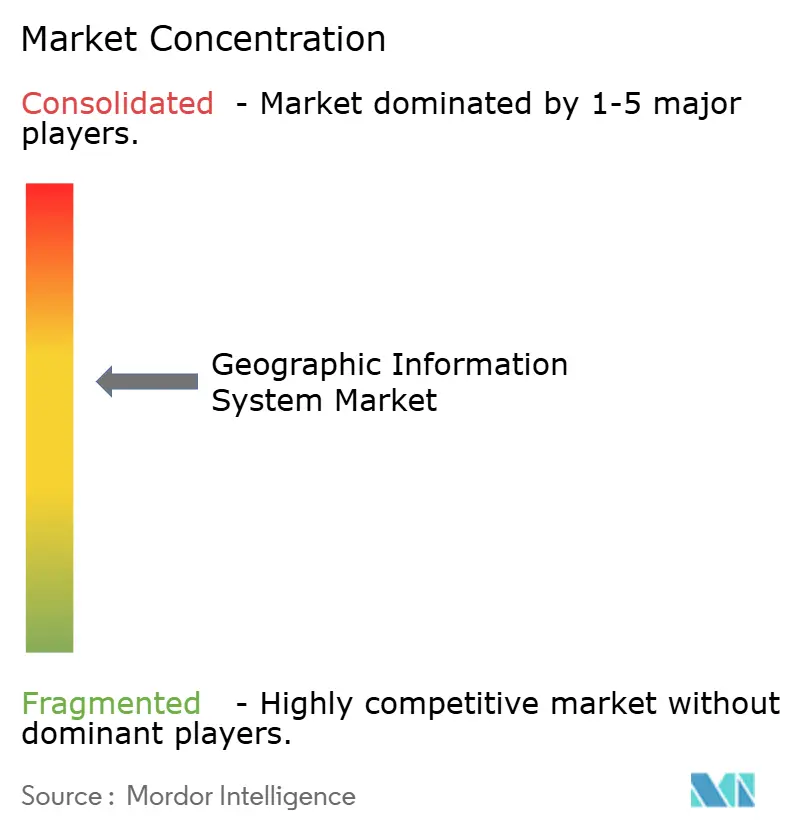
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'information géographique par Mordor Intelligence
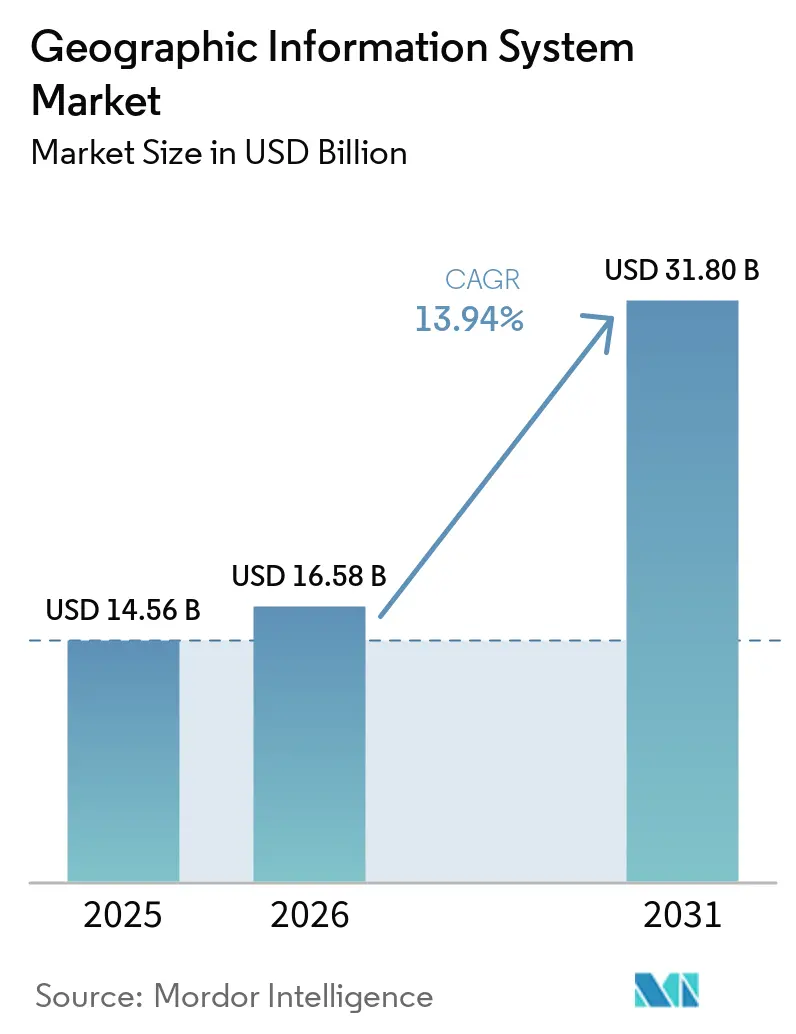
La taille du marché des systèmes d'information géographique était évaluée à 14,56 milliards USD en 2025 et devrait croître de 16,58 milliards USD en 2026 pour atteindre 31,8 milliards USD d'ici 2031, à un TCAC de 13,94 % durant la période de prévision (2026-2031). Le déploiement rapide des villes intelligentes, les mandats nationaux de données ouvertes et les déploiements natifs dans le cloud maintiennent la demande sur une trajectoire ascendante. L'extraction automatisée de caractéristiques à partir d'images de moins de 30 cm de résolution et l'analyse spatiale en temps réel réduisent désormais la latence décisionnelle de plusieurs semaines à quelques minutes, stimulant l'adoption dans les domaines du transport, du pétrole et du gaz, et de la sécurité publique. [1] Les fournisseurs qui associent IA, traitement en périphérie et services gérés continuent de gagner des parts de marché, les entreprises accordant la priorité à l'évolutivité et à l'intégration cybersécurisée avec les réseaux opérationnels.
Principaux enseignements du rapport
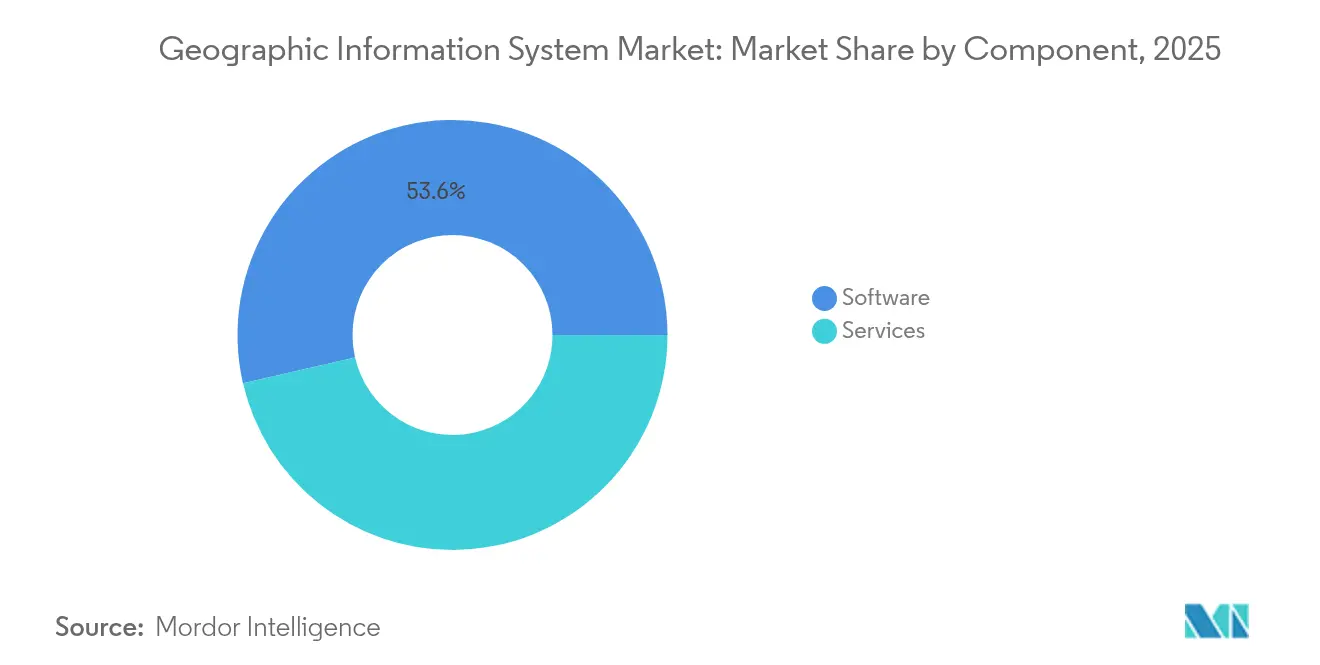
- Par composant, les logiciels ont représenté 53,60 % de la part de marché des systèmes d'information géographique en 2025, tandis que les services devraient croître à un TCAC de 15,45 % jusqu'en 2031.
- Par fonction, la cartographie a dominé avec une part de 34,10 % du marché en 2025 ; la gestion et l'analyse des données géospatiales devraient afficher un TCAC de 15,70 % jusqu'en 2031.
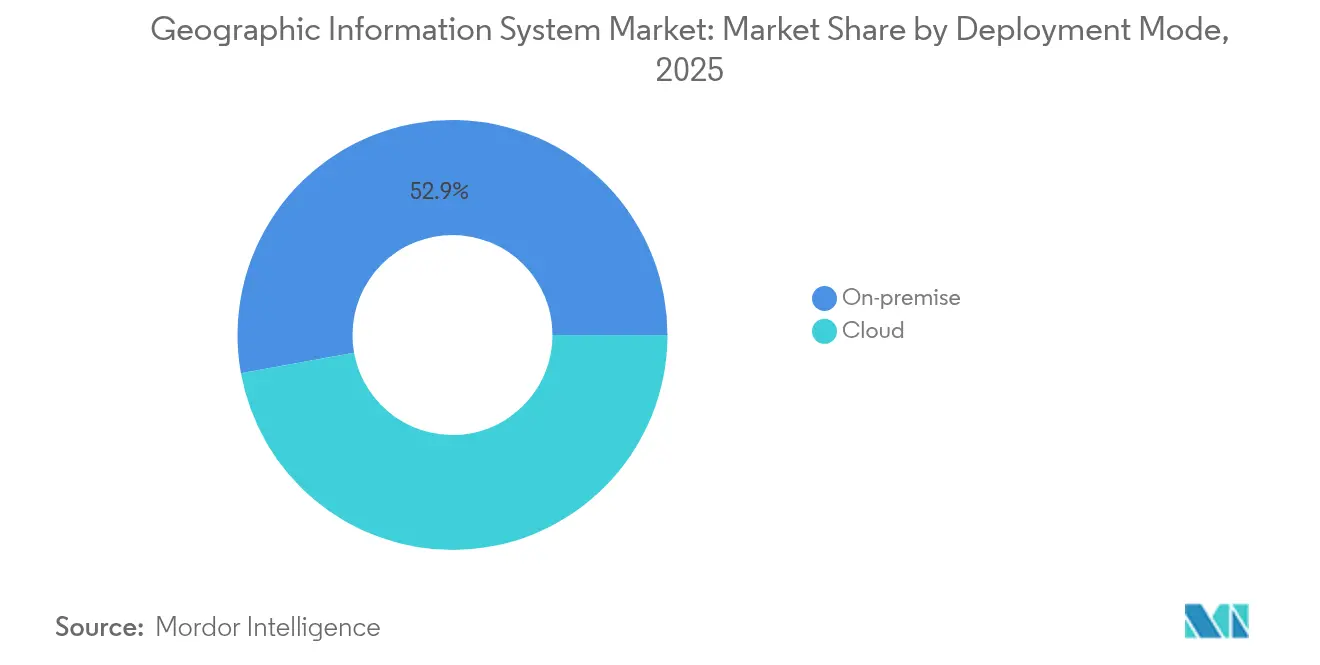
- Par mode de déploiement, les installations sur site ont représenté 52,85 % de la taille du marché des systèmes d'information géographique en 2025, tandis que le déploiement en nuage devrait se développer à un TCAC de 16,05 %.
- Par secteur d'utilisation final, le transport et la logistique ont contribué à hauteur de 28,35 % des dépenses 2025 du marché des systèmes d'information géographique ; le pétrole et le gaz affiche la trajectoire la plus rapide avec un TCAC de 15,90 % jusqu'en 2031.
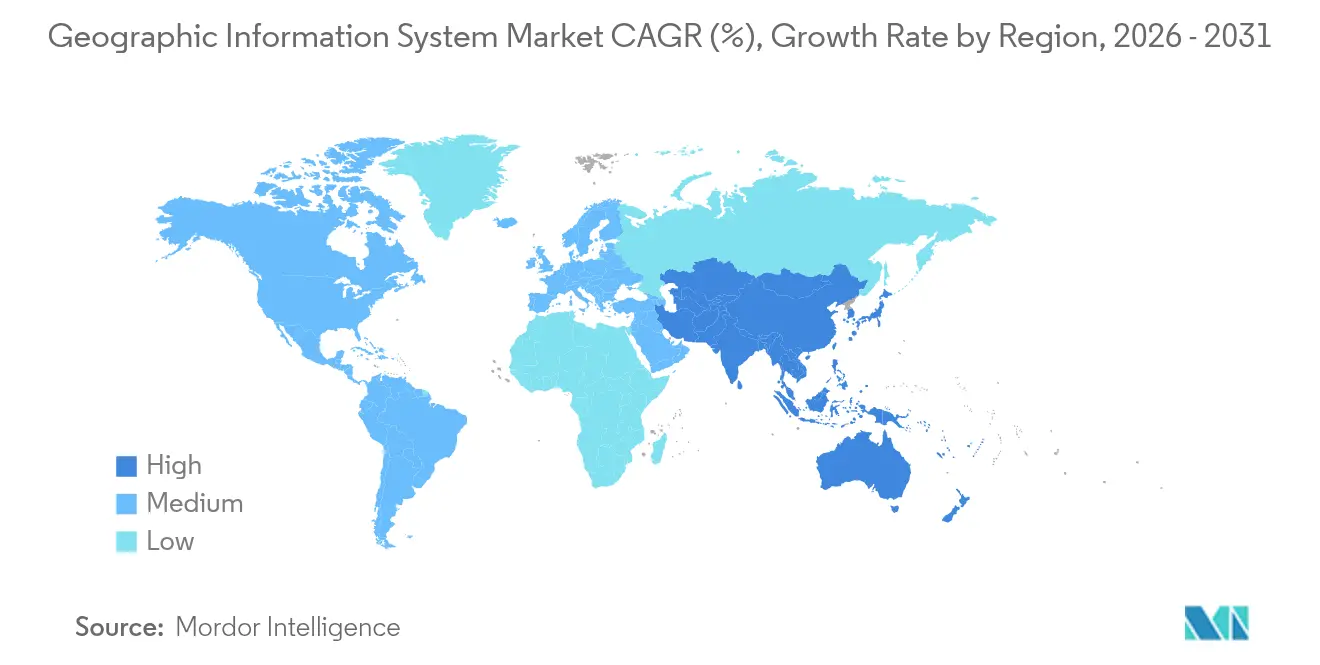
- Par zone géographique, l'Amérique du Nord a maintenu une part de 37,80 % en 2025 du marché ; l'Asie-Pacifique devrait enregistrer le TCAC régional le plus élevé, à 15,95 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le déploiement généralisé des villes intelligentes nécessite une infrastructure géospatiale en temps réel | +3.2% | Mondial, gains précoces en Asie-Pacifique et dans l'UE | Moyen terme (2 à 4 ans) |
| Le SIG natif dans le cloud réduit le coût total de possession et accélère l'intégration des entreprises | +2.8% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Les plateformes de collecte de données terrain axées sur le mobile élargissent la base d'utilisateurs adressable | +2.1% | Mondial, marchés émergents forts | Moyen terme (2 à 4 ans) |
| La classification automatique des images satellites propulsée par l'IA accélère l'analyse | +2.5% | Amérique du Nord, UE, Chine | Long terme (≥ 4 ans) |
| Les constellations de microsatellites commerciaux de moins de 30 cm de résolution ouvrent de nouveaux cas d'usage de précision | +1.9% | Mondial, accent sur la défense et l'agriculture | Long terme (≥ 4 ans) |
| Les mandats nationaux de données ouvertes stimulent l'adoption | +1.8% | Cœur de l'UE, Amérique du Nord en second | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement généralisé des villes intelligentes nécessite une infrastructure géospatiale en temps réel
Les agences municipales intègrent les plateformes du marché des systèmes d'information géographique avec la 5G, l'IoT et le calcul en périphérie pour orchestrer les services urbains. La plateforme numérique ouverte de Singapour synchronise le refroidissement de district, les déchets et l'énergie grâce à des flux géospatiaux en continu, améliorant la réponse aux incidents et la disponibilité des infrastructures. [2] Los Angeles utilise des tableaux de bord en temps réel pour déployer les équipes d'urgence, générant 3,5 millions de vues de cartes de connaissance situationnelle lors des événements de pointe. Alors que les municipalités budgétisent les jumeaux numériques, les fournisseurs offrant une visualisation 3D évolutive, des API de capteurs et un renforcement de la cybersécurité captent une part croissante des dépenses informatiques du secteur public.
Le SIG natif dans le cloud réduit le coût total de possession et accélère l'intégration des entreprises
Bell Canada a réalisé des économies de 40 à 60 % sur ses dépenses d'infrastructure en migrant vers une plateforme de données géospatiales native en nuage, illustrant comment les micro-services conteneurisés et les mises à niveau gérées raccourcissent les cycles de déploiement. ArcGIS Enterprise sur Kubernetes et des offres similaires alignent les opérations des systèmes d'information géographique sur les pipelines DevOps, permettant une mise à l'échelle dynamique lors d'événements catastrophiques sans délais d'approvisionnement. Les analyses push-down dans les entrepôts de données en nuage éliminent les goulets d'étranglement ETL, élargissant la base adressable du marché des systèmes d'information géographique au-delà des équipes de cartographie traditionnelles.
Les plateformes de collecte de données terrain axées sur le mobile élargissent la base d'utilisateurs adressable
Les applications sur smartphone fusionnent désormais les capteurs GNSS, caméra et lidar dans des flux de travail d'arpentage simples, réduisant les coûts de collecte de données terrain jusqu'à 70 % et améliorant la précision. [3] Les superpositions de réalité augmentée aident les travailleurs à visualiser les réseaux enterrés, prévenant les accidents d'excavation. La synchronisation hors ligne assure la continuité dans les zones isolées, tandis que les liaisons montantes 5G diffusent des images haute définition aux superviseurs, soulignant comment le marché des systèmes d'information géographique évolue vers les opérations de première ligne.
La classification automatique des images satellites propulsée par l'IA accélère l'analyse
Les modèles langage-vision étiquettent désormais les navires, les routes et le stress des cultures directement en orbite, réduisant la latence analytique de plusieurs jours à quelques minutes. Les agences de défense détectent plus rapidement les constructions illicites, les assureurs surveillent quotidiennement l'exposition aux catastrophes, et les entreprises agroalimentaires ajustent l'irrigation en quasi temps réel. Les prestataires de services monétisent les points d'accès API plutôt que les pixels bruts, amplifiant la création de valeur du marché des systèmes d'information géographique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité d'intégration des systèmes informatiques hérités avec les systèmes OT et SCADA | -2.1% | Mondial, industrie manufacturière et services publics | Court terme (≤ 2 ans) |
| Lacunes persistantes en matière de qualité et de traçabilité des données dans les couches participatives | -1.8% | Mondial, tous les utilisateurs d'information géographique volontaire | Moyen terme (2 à 4 ans) |
| Hausse des frais de sortie cloud pour les archives d'images à l'échelle du pétaoctet | -1.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Renforcement du contrôle des exportations sur les données géospatiales à haute résolution | -1.1% | Mondial, défense et usage commercial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration des systèmes informatiques hérités avec les systèmes OT et SCADA
Les services publics qui fusionnent un SIG moderne avec des systèmes SCADA vieux de plusieurs décennies se heurtent à des incompatibilités de modèles de données, à des lacunes protocolaires et à de nouvelles surfaces de cybermenaces. Liberty Utilities a prolongé son calendrier de migration de 18 mois en raison de tests itératifs et du développement de middleware. Ces dépassements réorientent les dépenses vers les services professionnels, ralentissant les conversions logicielles sur le marché des systèmes d'information géographique.
Lacunes persistantes en matière de qualité et de traçabilité des données dans les couches participatives
L'information géographique volontaire présente encore une précision inégale, notamment en dehors des zones urbaines de l'OCDE. Des évaluations évaluées par des pairs dans des villes européennes révèlent des attributs de points d'intérêt incohérents, obligeant les entreprises à prévoir des passes de validation supplémentaires. Tant que les outils de conflation automatisés ne seront pas matures, les utilisateurs dont les missions sont critiques limiteront leur dépendance aux contributions ouvertes, plafonnant la croissance dans certaines niches du marché des systèmes d'information géographique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services propulsent la transformation numériqueLes revenus des services sur le marché des systèmes d'information géographique ont fortement progressé en 2026, avançant à un TCAC de 15,45 % à mesure que les entreprises externalisaient la migration vers le nuage, l'ajustement des modèles d'intelligence artificielle et le support du cycle de vie. Les offres de services gérés couvrent désormais les audits de qualité des données, les correctifs de sécurité et la surveillance 24h/24 et 7j/7, faisant basculer les dépenses des budgets d'investissement vers les budgets de fonctionnement. Les logiciels représentent toujours 53,60 % des ventes de 2025, ancrés par les portefeuilles ArcGIS, Hexagon NetWorks et Trimble Cityworks. Leur cadence de mise à jour continue — Esri réinvestit environ 28 % de son chiffre d'affaires annuel en R&D — maintient une vélocité élevée des fonctionnalités, tandis que les cadres à API ouvertes accueillent des extensions tierces. Le matériel reste indispensable pour les récepteurs GNSS, les scanners lidar et les tablettes robustes, mais les marges se compriment à mesure que davantage de fonctions migrent vers la couche logicielle. La taille du marché liée aux expéditions de matériel pur croît donc plus lentement, même si le nombre de capteurs augmente.
Les acheteurs industriels privilégient les fournisseurs capables de proposer des accords de niveau de service axés sur les résultats ; par exemple, la décision de Hexagon en 2025 de céder des actifs non essentiels a libéré des capitaux pour renforcer ses offres de support par abonnement. Les académies de formation, les chaînes d'outils DevOps et les réseaux de partenaires certifiés constituent désormais des critères de sélection essentiels, signalant un pivot des comptages de licences vers les indicateurs de succès client sur l'ensemble du marché des systèmes d'information géographique.


Par fonction :
la cartographie sous-tend l'analyse axée sur les donnéesLa cartographie détenait une part de 34,10 % en 2025, fournissant le contexte spatial pour chaque flux de travail en aval. Pourtant, le sous-segment analytique se développe le plus rapidement, à un TCAC de 15,70 %, porté par l'inférence en périphérie, les modèles de fondation et les architectures de lakehouse de données. Les entreprises intègrent le géorepérage prédictif dans les ERP, tandis que les autorités modélisent les îlots de chaleur urbains grâce à des empilements multispectraux. Le levé topographique reste stable, réinventé par la photogrammétrie par drone qui comprime des captures de terrain d'une semaine en livrables d'une journée.
La télématique bénéficie du routage des véhicules électriques et de la surveillance des chaînes du froid, intégrant des calculs d'autonomie spécifiques aux véhicules électriques. Les services basés sur la localisation prospèrent via des applications de vente au détail hyper-personnalisées qui déclenchent des promotions en magasin, bien que la concurrence des API natives des systèmes d'exploitation des smartphones maintienne les marges des fournisseurs sous pression. Dans l'ensemble, le marché des systèmes d'information géographique aligne les feuilles de route fonctionnelles autour de principes holistiques de tissu de données, fusionnant l'ingestion, le catalogage et les pipelines d'IA sous un seul cadre de gouvernance.
Par mode de déploiement :
le cloud favorise l'évolutivité, le hybride assure le contrôleLes clusters sur site hébergent encore 52,85 % des instances déployées, favorisés par la défense, les services publics et les régulateurs qui exigent des architectures à air comprimé. Cependant, l'empreinte cloud croît à un TCAC de 16,05 % à mesure que les cadres de cloud souverain et les certifications équivalentes au FedRAMP lèvent les obstacles à la conformité.
La taille du marché des systèmes d'information géographique attribuable aux abonnements cloud plus que double entre 2026 et 2031. Les pools de GPU, le SQL géospatial sans serveur et les zones de périphérie régionales offrent des performances élastiques pour l'analyse de terrain à forte intensité de calcul. Néanmoins, la hausse des frais de sortie stimule de nouveaux modèles de hiérarchisation du stockage d'objets, d'inférence d'IA dans le cloud et de compression en orbite pour maintenir le coût total de possession prévisible. Les architectures hybrides suscitent un intérêt accru : la télémétrie sensible est traitée en périphérie, tandis que les couches non confidentielles affluent vers les clouds publics pour la collaboration.
Par secteur d'utilisation final :
le pétrole et le gaz en plein essor avec la maturité des jumeaux numériquesLe transport et la logistique ont contribué à hauteur de 28,35 % des revenus de 2025, en déployant les SIG pour le routage des flottes, la gestion des parcs et la conformité transfrontalière. Le pétrole et le gaz affiche la progression la plus rapide, avec un TCAC de 15,90 %, à mesure que les producteurs superposent des modèles de détection de fuites et des rapports réglementaires sur les jumeaux numériques 3D des raffineries. Le déploiement d'OMV démontre comment des audits spatiaux continus réduisent les temps d'arrêt d'inspection et renforcent la transparence ESG.
Les gouvernements et la défense restent des piliers, en développant les flux de renseignement, de surveillance et de reconnaissance ainsi que les déploiements de la prochaine génération du système d'urgence 9-1-1. Les services publics accélèrent la numérisation du réseau électrique, en intégrant des analyses de risques liés à la végétation et des prévisions de pannes. La construction, les mines et les télécommunications réalisent des avancées significatives grâce aux pipelines lidar vers BIM, à la surveillance des parois de fosses et au positionnement des ondes millimétriques 5G, respectivement. Collectivement, ces secteurs verticaux illustrent la pertinence croissante du marché des systèmes d'information géographique tout au long des cycles de vie des actifs physiques.
Analyse géographique
Marché des Systèmes d'Information Géographique en Amérique du Nord
L'Amérique du Nord a conservé 37,80 % des dépenses de 2025, grâce à une infrastructure cloud mature, un financement solide en R&D et des mandats d'agences tels que la loi américaine sur les données géospatiales (Geospatial Data Act) qui standardisent l'interopérabilité et les métadonnées. Les programmes fédéraux sécurisent des budgets pluriannuels pour la modélisation des incendies de forêt, la cartographie de l'équité en matière de haut débit et la résilience des infrastructures critiques. Des entreprises telles que Trimble investissent plus de 660 millions USD par an dans l'innovation, générant des brevets qui renforcent l'avantage technologique de la région. Toutefois, la hausse des frais de stockage cloud représente un défi de coûts pour l'analyse d'imagerie à l'échelle du pétaoctet, ce qui motive des négociations pour des clouds souverains localisés.
Marché des Systèmes d'Information Géographique en Asie-Pacifique et en Arabie Saoudite
L'Asie-Pacifique est en passe d'enregistrer le TCAC régional le plus élevé, à 15,95 %, porté par la modernisation des mégapoles et les plans de relance en matière d'infrastructures. Singapour développe la cartographie souterraine en 3D pour atténuer les contraintes d'espace, tandis que la Mission Jumeau Numérique de l'Inde relie les corridors logistiques à des cadastres unifiés au niveau de la parcelle. La collaboration de l'Arabie Saoudite avec Naver, d'une valeur de 1 milliard USD, dans le domaine des jumeaux numériques souligne les ambitions du Golfe en matière de leadership dans les villes intelligentes. Les obstacles régionaux comprennent des règles fragmentées en matière de résidence des données et des contrôles à l'exportation variables ; cependant, les lancements de satellites nationaux et les zones de cloud souverain atténuent les dépendances.
Marché des Systèmes d'Information Géographique en EMEA et en Amérique du Sud
La croissance de l'Europe reste stable, ancrée par la directive INSPIRE qui démocratise les ensembles de données à haute valeur ajoutée. L'accès ouvert fait émerger des start-ups spécialisées dans la notation des risques climatiques et les analyses de positionnement des énergies renouvelables. Le RGPD influence la conception des architectures, stimulant le calcul améliorant la confidentialité et le traitement en région. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent ensemble une base plus modeste, mais affichent une adoption accélérée dans l'exploration minière, l'agriculture de précision et la sécurité des infrastructures. Ces marchés sautent souvent les systèmes hérités, adoptant des SIG natifs en nuage dès le départ, élargissant ainsi la taille du marché grâce à une demande en terrain vierge.

Paysage réglementaire
Les déploiements de systèmes d'information géographique sont façonnés par les cadres d'interopérabilité gouvernementale et de gouvernance des données, qui incitent les organismes à adopter des couches géospatiales normalisées et partageables. Aux États-Unis, le cadre du Geospatial Data Act (43 USC 2806) est mis en œuvre via la politique de normes du Federal Geographic Data Committee (FGDC), qui oriente les agences fédérales vers l'utilisation de normes consensuelles volontaires conformes à la circulaire OMB A-119. Cela influence le langage des marchés publics, les exigences de métadonnées et les échanges de données interagences.
En Europe, INSPIRE fait l'objet d'une révision active afin de s'aligner sur le règlement (UE) 2024/903, avec une orientation plus marquée vers l'accès basé sur des API et des règles techniques simplifiées pour la publication et la réutilisation des jeux de données géospatiales. Les organismes de normalisation renforcent également la conformité : le ISO/TC 211 fait progresser les normes géospatiales fondamentales, notamment des mises à jour telles que l'ISO 19135:2026 et des travaux en cours sur les spécifications liées aux tuiles et aux API. Ces efforts favorisent la conformité et l'interopérabilité lisible par machine nécessaires aux environnements SIG cloud-natifs et multi-fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur des SIG commence par la capture et l'acquisition des données, couvrant la télédétection satellitaire et aéroportée, le GNSS, le lidar, ainsi que la collecte mobile et IoT sur le terrain, en plus des registres officiels. Les fournisseurs de données amont et les écosystèmes de capteurs alimentent les flux de traitement en imagerie, données d'élévation et couches thématiques, où la validation, la conflation, le catalogage et la gouvernance transforment les entrées brutes en jeux de données exploitables pour la décision. Le traitement s'est déplacé vers des pipelines cloud offrant un stockage et une puissance de calcul évolutifs pour l'extraction de caractéristiques et l'analytique, tandis que les fournisseurs de plateformes proposent des capacités sous forme de services de bureau, web et API qui s'intègrent aux systèmes d'entreprise.
En aval, la distribution et la monétisation se produisent de plus en plus au sein des grandes plateformes SIG, via des places de marché de données intégrées et des flux de travail opérationnels intégrés. Esri a élargi l'accès intégré à des informations météorologiques premium via Baron Weather et a étendu le rafraîchissement des fonds de carte à haute résolution via Vantor, illustrant le resserrement de la chaîne autour d'une livraison centrée sur la plateforme. Les intégrations de plateformes d'entreprise, telles que les connecteurs ArcGIS aux piles logicielles opérationnelles, réduisent la fragmentation pour les acheteurs. Les intégrateurs de systèmes et les prestataires de services managés soutiennent la mise en œuvre et les opérations, y compris la migration vers le cloud, le renforcement de la cybersécurité et le support du cycle de vie, en particulier dans les déploiements hybrides où les couches sensibles restent sur site tandis que la collaboration et l'analytique à grande échelle s'exécutent dans des clouds publics ou souverains.
Paysage concurrentiel
Une concentration modérée caractérise le marché des systèmes d'information géographique : Esri, Hexagon, Trimble, Bentley Systems et HERE Technologies captent ensemble environ 60 % des revenus mondiaux. Esri renforce sa domination grâce à des publications de fonctionnalités trimestrielles et à un écosystème de partenaires de 2 000 membres. Hexagon a affiné son positionnement en cédant 90 millions USD d'actifs non essentiels et en réinvestissant dans des modules de sécurité publique activés par l'IA. Trimble fusionne matériel et SaaS, convertissant la télémétrie des appareils en tableaux de bord d'abonnement qui lissent la volatilité des revenus.
La consolidation s'accélère : KKR a acquis IQGeo pour 333 millions USD afin de pénétrer l'orchestration des réseaux de télécommunications, [4] tandis que Siemens a bouclé une transaction de 10 milliards USD pour Altair, mariant la simulation avec les jumeaux numériques géospatiaux. Parallèlement, HERE et AWS se sont engagés à investir 1 milliard USD sur dix ans pour intégrer des moteurs de cartographie enrichis par l'IA dans les véhicules définis par logiciel. Des start-ups telles que Mach9 ont levé 12 millions USD pour accélérer le traitement des nuages de points lidar par 96 fois, menaçant les flux de travail des acteurs établis.
Les leviers concurrentiels se déplacent vers les bibliothèques de modèles d'IA, les runtimes optimisés pour la périphérie et les solutions sectorielles spécifiques. Les fournisseurs intègrent de grands modèles de langage pour traduire les requêtes en langage naturel en requêtes spatiales, élargissant la portée des utilisateurs au-delà des spécialistes SIG. Les licences réglementaires pour les images de moins de 30 cm de résolution constituent des fossés défensifs, tandis que les moteurs de géocodage et de tuiles vectorielles open source érodent le verrouillage ailleurs. En définitive, les acteurs capables de proposer des offres clés en main, conformes aux réglementations et agnostiques au cloud commandent des multiples de valorisation premium sur l'ensemble du marché des systèmes d'information géographique.
Leaders du secteur des systèmes d'information géographique
-
Environmental Systems Research Institute, Inc. (Esri)
-
Hexagon AB
-
Trimble Inc.
-
Autodesk, Inc.
-
Bentley Systems, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Information Géographique
- Environmental Systems Research Institute, Inc. (Esri)
- Hexagon AB
- Trimble Inc.
- Autodesk, Inc.
- Bentley Systems, Incorporated
- Topcon Positioning Systems, Inc.
- Pitney Bowes, Inc. (Precisely)
- Caliper Corporation
- Mapbox, Inc.
- Maxar Technologies Inc.
- Fugro N.V.
- SuperMap Software Co., Ltd.
- CARTO (CartoDB Inc.)
- Blue Marble Geographics, LLC
- GIS Cloud Ltd.
- TomTom N.V.
- Seequent Limited
- Spatialworks, Inc.
- Geosoft Inc.
- Woolpert, Inc.
- NV5 Geospatial Solutions, Inc.
- BlackSky Technology Inc.

Opportunités de marché et perspectives d'avenir
Les mandats et plans de mise en œuvre gouvernementaux élargissent le champ d'application adressable des SIG d'entreprise au-delà des équipes de cartographie traditionnelles, en particulier là où l'analytique géospatiale devient un prérequis pour le financement, les approbations ou le suivi des performances des infrastructures. En 2026, le Bihar a rendu obligatoire l'analytique géospatiale pour les projets d'infrastructure d'État dépassant 50 crores d'INR, l'approbation technique étant acheminée via le BIRSAC. Le gouvernement indien a également publié le cadre VB-GRAMG, plaçant la planification géospatiale des infrastructures rurales sur des plateformes numériques intégrées (dont PM Gati Shakti, Bhuvan et India-WRIS). Ces actions créent des espaces vierges pour les fournisseurs et les prestataires de services dans le criblage de projets, la planification de corridors, les registres d'actifs et le reporting de conformité continu.
Les services publics et les flux de travail liés à l'environnement bâti constituent une autre bande d'opportunités, à mesure que les organisations remplacent les modèles de réseau existants et connectent les SIG aux systèmes OT, EAM et BIM/CAO. La version 2026 d'ArcGIS Utility Network d'Esri a ajouté des capacités telles qu'une configuration de réseau de domaine télécom et un traçage amélioré, ce qui s'aligne sur les programmes de gestion de réseaux multi-actifs. Le plan d'action de la stratégie géo-informationnelle de la Suisse met également l'accent sur l'opérationnalisation de SWISSGEO et l'avancement du GeoBIM, renforçant la demande pour des flux de travail interopérables de jumeaux numériques. Les programmes d'opérations à l'échelle des villes peuvent encore élargir l'espace pour les tableaux de bord en temps réel et la coordination intégrée des actifs, comme le reflètent l'approbation par le Karnataka d'un tableau de bord numérique intégré basé sur les SIG pour la Greater Bengaluru Authority et l'initiative Urban Digital Registry de l'Andhra Pradesh visant à géoréférencer et cartographier 50 lakh propriétés dans 123 organismes locaux urbains grâce aux SIG et à un marquage physique par codes QR.
Recent Industry Developments in Marché des Systèmes d'Information Géographique
- Juillet 2026 : Esri a lancé ArcGIS pour ServiceNow, permettant une intégration bidirectionnelle entre les couches SIG et les flux de travail ServiceNow. Ce déploiement intègre l'intelligence de localisation dans la gestion quotidienne des services d'entreprise, renforçant l'utilisation des SIG dans les opérations informatiques et de terrain.
- Juin 2026 : Hexagon a acquis ITRES Research Limited pour étendre ses capacités en télédétection hyperspectrale et thermique aéroportée. L'ajout de technologies d'imagerie spécialisées renforce la pile de bout en bout d'Hexagon pour la cartographie à haute valeur ajoutée, l'analytique et les flux de travail sectoriels dépendant de données de capteurs avancées.
- Août 2025 : HERE Technologies et AWS ont conclu une alliance de 10 ans, d'un montant de 1 milliard USD, pour co-développer des moteurs de cartographie basés sur l'IA destinés aux constructeurs automobiles. Cet accord approfondit la production et la distribution de cartes cloud-natives, accélérant le passage vers des services de localisation livrés par API et mis à jour en continu, s'intégrant à des environnements SIG et analytiques plus larges.


Marché des Systèmes d'Information Géographique Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette méthodologie, le marché des systèmes d'information géographique (SIG) est défini comme les revenus générés par les logiciels SIG, les services liés aux SIG et le matériel habilitant utilisé pour capturer, gérer, analyser et visualiser des données géolocalisées à des fins commerciales et publiques.
Exclusions du périmètre : nous excluons la main-d'œuvre de terrain purement liée aux levés topographiques facturée en tant que service autonome lorsqu'elle n'est pas associée à un produit SIG ou à un déploiement de plateforme.
Aperçu de la Segmentation
- Par composant
- Matériel
- Logiciel
- Services
- Par fonction
- Cartographie
- Levé topographique
- Télématique et navigation
- Services basés sur la localisation
- Gestion et analyse des données géospatiales
- Par mode de déploiement
- Sur site
- Cloud
- Par secteur d'utilisation final
- Agriculture
- Services publics
- Exploitation minière
- Construction
- Transport et logistique
- Pétrole et gaz
- Gouvernement et défense
- Télécommunications
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'ancrage du bassin de demande à l'aide de séries de données publiques indiquant où les dépenses géospatiales ont tendance à se concentrer. Nous avons examiné des sources telles que les programmes d'observation de la Terre de l'USGS et de la NASA, les tableaux de l'économie numérique d'Eurostat, le Bureau du recensement américain et les offices nationaux de statistiques pour les indicateurs de construction et de services publics, ainsi que les portails d'appels d'offres publics pour les achats gouvernementaux en cartographie et en informatique.
Ensuite, les données d'entrée du modèle ont été étayées par des dépôts de documents d'entreprise, des présentations aux investisseurs, de la documentation produit et des articles de presse réputés décrivant des déploiements tels que des projets de villes intelligentes et des migrations vers le nuage. Lorsque les ventilations des revenus des entreprises n'étaient pas claires, nous avons utilisé des abonnements payants pour les données financières des entreprises et la veille d'actualités afin de recouper l'exposition aux lignes d'activité, et nous avons analysé les bases de données de brevets pour repérer les nouvelles capacités SIG susceptibles d'influencer l'adoption. La liste des sources documentaires ci-dessus est fournie à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, les vérifications et les clarifications.
Entretiens Primaires et Enquêtes
Des entretiens primaires et de courtes enquêtes ont été utilisés pour confirmer ce que les acheteurs achètent réellement dans le cadre des budgets SIG, et comment les prix évoluent à mesure que les déploiements passent de l'installation sur site au nuage. Nous avons échangé avec des parties prenantes des logiciels et des services, des partenaires de distribution et des équipes utilisatrices au sein des gouvernements, des services publics, de la construction, du transport et des ressources naturelles, puis nous avons recontacté quelques interlocuteurs lorsque les résultats du modèle affichaient des variations inhabituelles par région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 12 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Responsables : 45 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une squence descendante et ascendante adaptée à un marché mondial à dominante logicielle. Premièrement, un bassin de demande descendant a été reconstitué en reliant les dépenses d'infrastructure numérique et l'activité de cartographie du secteur public aux taux de pénétration des SIG par grands domaines d'utilisation finale, puis en les convertissant en revenus à l'aide de fourchettes de prix spécifiques à chaque région.
Pour ancrer les totaux, nous les avons corroborés par des vérifications ascendantes sélectives, telles que des valeurs moyennes de contrats annuels échantillonnées par type de déploiement, des vérifications de canaux sur les nombres de postes typiques, et un regroupement limité de l'exposition des fournisseurs lorsque les informations divulguées le permettaient. Les données d'entrée utilisées dans le modèle comprenaient le mix nuage par rapport à l'installation sur site, le prix moyen des licences ou des abonnements, les taux d'attachement des services, les cycles de renouvellement ou de mise à niveau, ainsi que le rythme des programmes de numérisation des villes intelligentes et des réseaux de services publics. Pour les prévisions, une analyse de scénarios a été appliquée autour de deux principaux leviers — la vitesse de migration vers le nuage et la cadence des projets du secteur public — qui ont ensuite été ajustés en fonction des orientations partagées par les personnes interrogées concernant la croissance des budgets et le comportement de renouvellement. Lorsque les détails ascendants manquaient, les lacunes ont été comblées en appliquant des fourchettes d'adoption conservatrices et en recoupant les dépenses implicites par organisation avec les références issues des entretiens.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par plusieurs vérifications afin que la série finale ne repose pas sur un seul indicateur. Nous avons comparé les revenus modélisés avec des signaux indépendants tels que l'activité des appels d'offres gouvernementaux, les tendances de performance divulguées dans les lignes de logiciels géospatiaux et la dynamique des dépenses informatiques régionales, puis nous avons examiné les valeurs aberrantes avant validation finale.
Si une estimation régionale ou par utilisation finale progressait plus vite que prévu, nous avons revérifié les hypothèses de prix et de pénétration et recontacté quelques répondants pour comprendre la raison du changement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande, les prix ou les schémas de déploiement. Avant la livraison, un analyste effectue une vérification finale pour s'assurer que les dernières mises à jour publiques sont reflétées dans les chiffres et le récit.
Taille du Marché des Systèmes d'Information Géographique de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs publiées du marché des SIG diffèrent souvent parce que les périmètres ne sont pas définis de la même manière, et aussi parce que les hypothèses de prix et de migration vers le nuage sont actualisées à des moments différents. L'année de base choisie, le calendrier de conversion des devises et la manière dont les services sont comptabilisés de façon large peuvent faire varier le total déclaré.
Les revenus de la main-d'œuvre de levés topographiques autonomes constituent le principal facteur de variation, et ils se situent en dehors du périmètre de Mordor Intelligence. Cela maintient l'estimation liée aux dépenses en logiciels SIG, services et matériel habilitant plutôt qu'à l'ensemble de l'économie des levés topographiques. Les autres différences proviennent généralement de la manière dont les abonnements en nuage sont annualisés, du fait que les services de localisation axés sur la navigation sont traités comme des SIG, et du fait que le modèle utilise des courbes d'adoption agressives sans les recouper avec les signaux d'approvisionnement et de renouvellement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 14,56 milliards USD (2025) | |
| Éditeur mondial A | 11,61 milliards USD (2025) | Utilise en pratique un bassin de revenus comptabilisés plus étroit pour les SIG, traitant souvent les services comme une simple mise en œuvre limitée, et peut sous-estimer la valeur des abonnements récurrents lorsque les renouvellements et les contrats pluriannuels ne sont pas normalisés. |
| Éditeur sectoriel B | 15,86 milliards USD (2025) | Applique souvent un ensemble d'inclusion plus large couvrant le matériel et les outils de localisation adjacents, et la majoration peut provenir du regroupement de catégories de navigation ou de mobilité terrain qui ne sont pas toujours achetées en tant que SIG. |
En examinant l'ensemble des chiffres, la majeure partie de l'écart peut s'expliquer par ce qui est comptabilisé comme services SIG et par l'inclusion ou non des outils de localisation adjacents dans le total. En maintenant les données d'entrée traçables jusqu'au mix de déploiement, aux fourchettes de prix et au comportement de renouvellement des acheteurs, l'estimation reste plus facile à reproduire et à mettre à jour lorsque l'adoption ou les prix évoluent.


Questions clés auxquelles le rapport répond
Quelle sera la taille des dépenses en intelligence de localisation d'ici 2031 ?
Le marché des systèmes d'information géographique devrait atteindre 31,8 milliards USD d'ici 2031, soit près du double des niveaux de 2026, à un TCAC de 13,94 %.
Quel composant surperforme sur les cinq prochaines années ?
Les services, grâce à la migration vers le cloud et à la demande de support géré, devraient croître à un TCAC de 15,45 %, devant les logiciels et le matériel.
Pourquoi l'Asie-Pacifique affiche-t-elle le taux de croissance le plus rapide ?
Les programmes gouvernementaux de villes intelligentes, les mégaprojets d'infrastructure et la forte pénétration des appareils mobiles propulsent un TCAC régional de 15,95 %.
Qu'est-ce qui limite l'adoption dans les services publics ?
L'intégration du SIG moderne avec les systèmes SCADA hérités accroît la complexité des projets, impose des exigences en cybersécurité et allonge les délais.
Comment l'IA transforme-t-elle l'analyse géospatiale ?
L'inférence en orbite et dans le cloud classifie désormais les images satellites en quelques minutes, permettant des analyses rapides de la santé des cultures, de la défense et des risques climatiques.
Quelle transaction récente signale une consolidation croissante ?
L'acquisition d'IQGeo par KKR pour 333 millions USD met en lumière l'intérêt du capital-investissement pour les plateformes géospatiales centrées sur les télécommunications.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

