
Taille et part du marché des services express internationaux du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.72 Milliards de dollars |
| Taille du Marché (2027) | 0.78 Milliards de dollars |
| Taille du Marché (2032) | 1.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.57 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services express internationaux du CCG par Mordor Intelligence
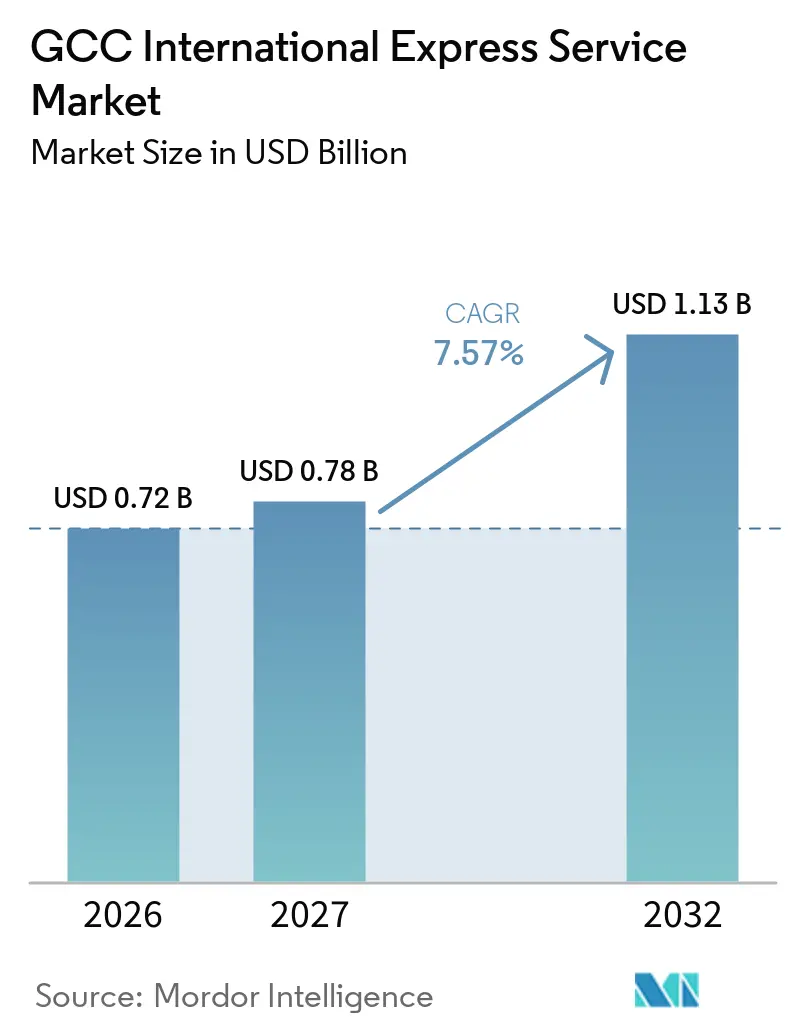
La taille du marché des services express internationaux du CCG est évaluée à 0,72 milliard USD en 2026 et devrait croître de 0,78 milliard USD en 2027 pour atteindre 1,13 milliard USD d'ici 2032, à un CAGR de 7,57 % durant la période de prévision (2027-2032).
Le marché des services express internationaux du CCG est façonné par les achats en ligne transfrontaliers, la modernisation des douanes et le rôle du Golfe entre les exportateurs asiatiques et les consommateurs en Afrique et en Europe. Un tarif du Système Harmonisé à 12 chiffres uniforme soutient la classification lisible par machine et des procédures de dédouanement plus cohérentes entre les six États membres. Les programmes logistiques nationaux ajoutent de la capacité de fret aérien, du stockage sous douane et une couverture de livraison locale, ce qui augmente le volume que les transporteurs peuvent desservir. Le marché des services express internationaux du CCG est également exposé aux perturbations de l'espace aérien, aux goulots d'étranglement maritimes et à des coûts de main-d'œuvre plus élevés liés à la localisation de la main-d'œuvre. Les opérateurs répondent en séparant les services premium pour les expéditions urgentes des services économiques pour les colis sensibles au prix et les commandes en espèces à la livraison.
Principales conclusions du rapport
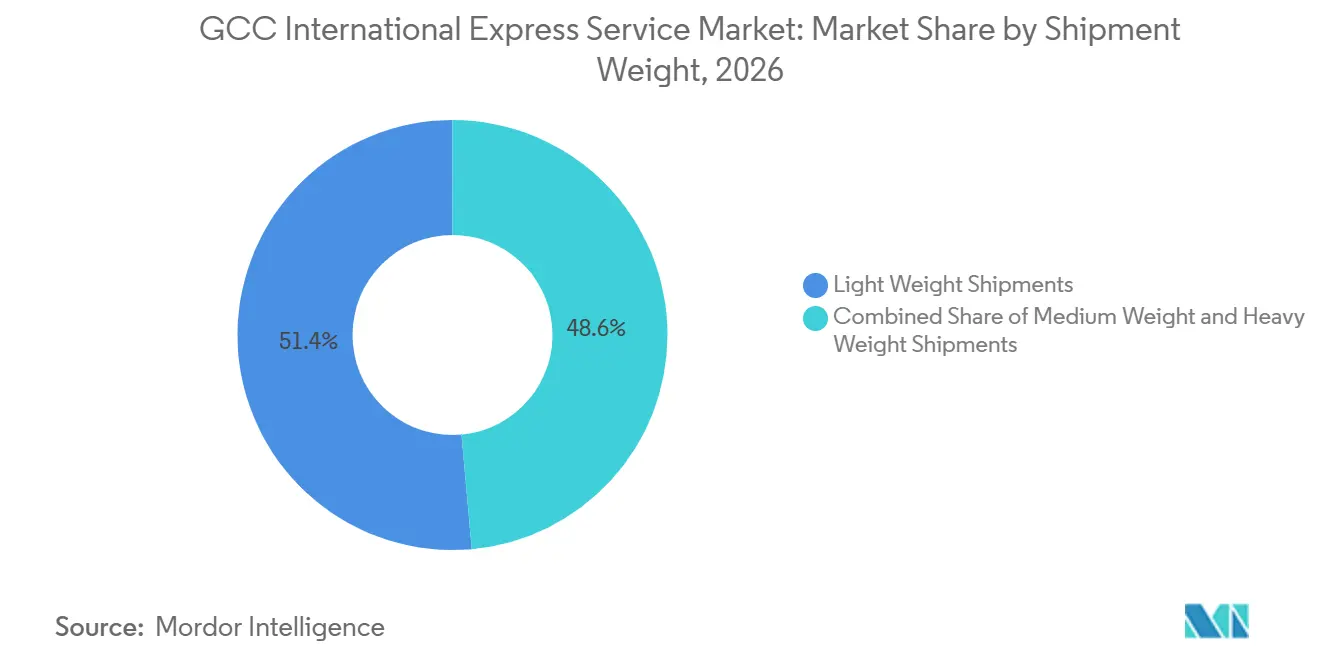
- Par poids d'expédition, les expéditions légères ont représenté 51,43 % de la part du marché des services express internationaux du CCG en 2026, et devraient se développer à un CAGR de 7,76 % jusqu'en 2032.
- Par itinéraire, les expéditions intra-régionales du CCG ont représenté 74,13 % de la taille du marché des services express internationaux du CCG en 2026, tandis que les expéditions inter-régionales devraient se développer à un CAGR de 7,80 % jusqu'en 2032.
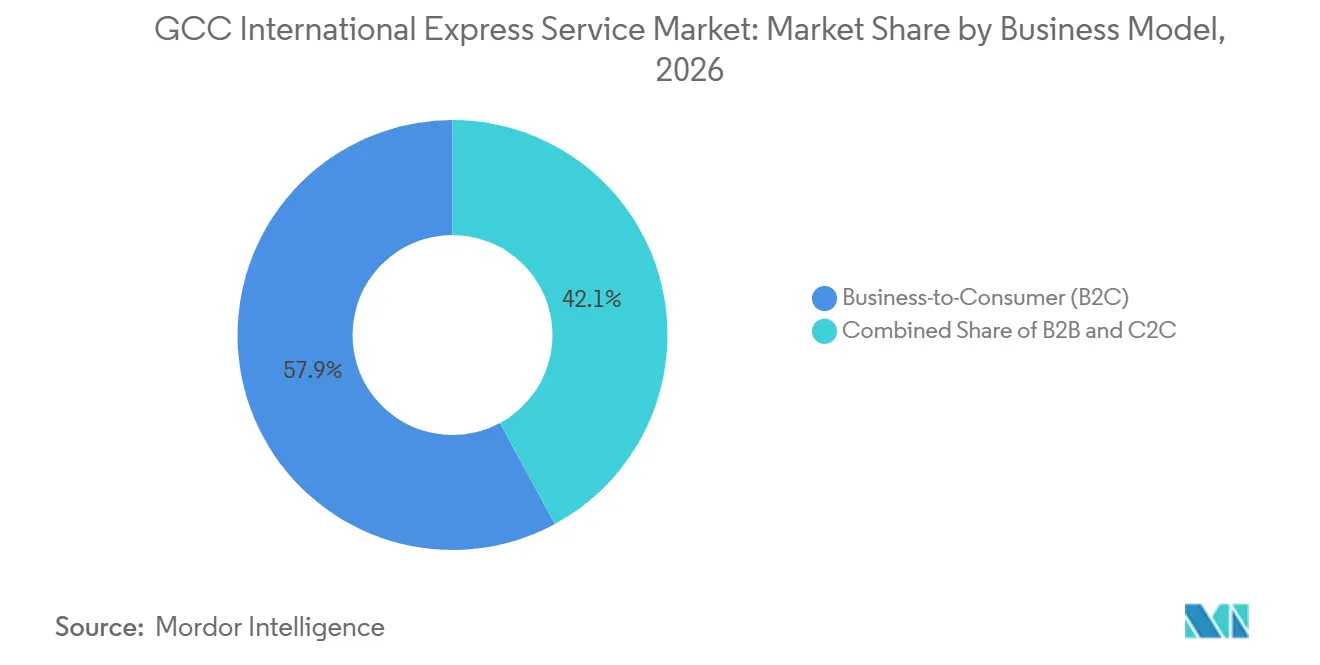
- Par modèle commercial, le B2C a représenté 57,89 % de la part du marché des services express internationaux du CCG en 2026, et devrait se développer à un CAGR de 8,42 % jusqu'en 2032.
- Par mode de transport, le transport routier a représenté 50,34 % de la taille du marché des services express internationaux du CCG en 2026, tandis que le transport aérien devrait se développer à un CAGR de 8,10 % jusqu'en 2032.
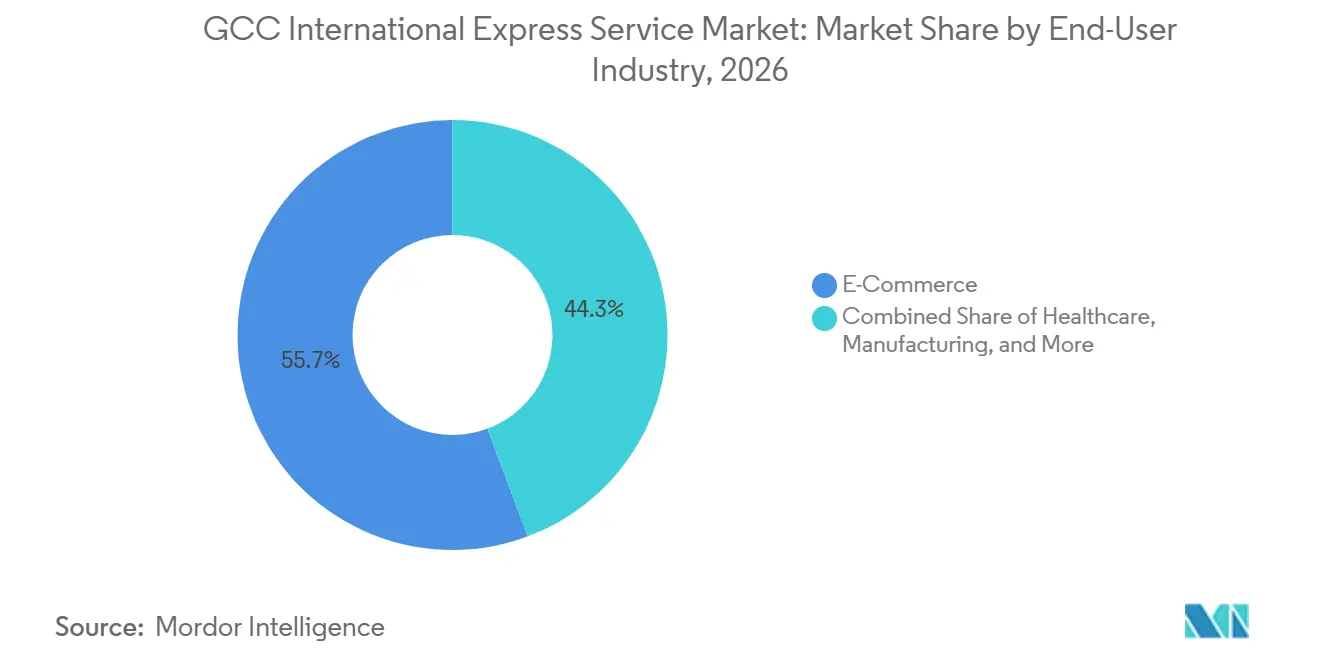
- Par secteur d'utilisateur final, le e-commerce a représenté 55,70 % de la part en 2026 et devrait se développer à un CAGR de 8,28 % jusqu'en 2032.
- Par pays, l'Arabie Saoudite a représenté 53,85 % de la part en 2026, tandis que les Émirats Arabes Unis devraient se développer à un CAGR de 8,07 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du Commerce Électronique Transfrontalier | +2.1% | Mondial, mené par les Émirats Arabes Unis et l'Arabie Saoudite | Moyen terme (2 à 4 ans) |
| Harmonisation des Droits de Douane du CCG | +1.3% | Les six États membres du CCG | Court terme (≤ 2 ans) |
| Dédouanement en 24 Heures dans les Principaux Hubs de Fret Aérien | +0.9% | Émirats Arabes Unis et Arabie Saoudite | Court terme (≤ 2 ans) |
| Expansion des Zones Logistiques Sous Douane | +0.8% | Émirats Arabes Unis, Oman, Arabie Saoudite, Bahreïn | Moyen terme (2 à 4 ans) |
| Chaîne du Froid Pharmaceutique en tant que Service | +0.7% | Émirats Arabes Unis et Arabie Saoudite, avec des effets au Qatar et en Oman | Long terme (≥ 4 ans) |
| Consolidation des Retours Transfrontaliers et Récupération des Droits | +0.5% | À l'échelle du CCG, mené par les Émirats Arabes Unis et l'Arabie Saoudite | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Électronique Transfrontalier
Le commerce électronique transfrontalier reste une source importante de demande de colis pour le marché des services express internationaux du CCG, car les consommateurs commandent de plus en plus des produits non disponibles dans les stocks nationaux. DHL prévoit que le commerce électronique du CCG croîtra à près de 11 % par an jusqu'en 2027 et identifie la logistique transfrontalière comme un domaine d'activité notable dans la région[1]. La rapidité de livraison peut influencer la volonté d'un acheteur de finaliser une commande, en particulier pour des produits à disponibilité locale limitée ou à cycle d'achat court. Cela rend les fenêtres de livraison prévisibles importantes pour les plateformes, les vendeurs et les consommateurs, plutôt que d'être simplement une fonctionnalité d'expédition supplémentaire. Les prestataires express capables de relier les données d'expédition, le traitement douanier et les mises à jour du dernier kilomètre sont mieux placés pour répondre à cette demande. Le marché des services express internationaux du CCG dépend donc de la cohérence du service ainsi que du volume de colis, car la demande en ligne récurrente peut se déplacer rapidement vers les prestataires offrant une meilleure fiabilit de livraison.
Harmonisation des droits de douane du CCG
Le Tarif Douanier Intégré du CCG est passé à une structure de classification à 12 chiffres dans les États membres à partir de janvier 2025, créant une base commune pour la classification des produits[2]. Une structure commune offre aux opérateurs une base plus claire pour préparer les déclarations vers plusieurs destinations du CCG. Elle rend également les données produits précises plus précieuses, car la qualité des informations soumises détermine si une expédition peut passer par le dédouanement automatisé. Le marché des services express internationaux du CCG bénéficie lorsque les processus de classification et de déclaration sont moins dépendants des corrections manuelles. Les opérateurs disposant de systèmes douaniers intégrés peuvent utiliser ce changement pour réduire les erreurs de données évitables et les transferts. L'avantage restant dépendra de la cohérence avec laquelle les importateurs, les places de marché et les transporteurs appliquent les exigences de classification dans les opérations quotidiennes.
Dédouanement en 24 Heures dans les Principaux Hubs de Fret Aérien
Les hubs de fret aérien aux Émirats Arabes Unis et en Arabie Saoudite restent au cœur des mouvements express urgents car ils relient les vols internationaux aux réseaux de livraison régionaux. Le marché des services express internationaux du CCG bénéficie d'installations capables de traiter des expéditions de haute valeur, sensibles à la température et urgentes sans créer de délais de transfert inutiles. Le hub régional de distribution de vaccins de GSK à Abu Dhabi a reçu ses premières expéditions en 2025, illustrant l'importance d'un environnement coordonné de logistique de fret et de santé. De telles opérations nécessitent des procédures douanières claires, une manutention dédiée et des transferts fiables vers les réseaux de distribution locaux. La performance des hubs peut influencer l'endroit où les fabricants placent leurs stocks régionaux, en particulier lorsqu'une expédition retardée peut affecter la qualité ou la disponibilité du produit. Les investissements dans la capacité aéroportuaire et logistique saoudienne pourraient également accroître la pression concurrentielle sur les plateformes établies des Émirats Arabes Unis au fil du temps.
Expansion des Zones Logistiques Sous Douane
Les zones sous douane permettent de stocker, de traiter et de réexporter des marchandises avant que les droits ou la taxe sur la valeur ajoutée ne soient déclenchés à l'entrée sur le marché intérieur. Cette structure peut améliorer le placement des stocks pour les entreprises desservant plusieurs marchés du CCG depuis un seul emplacement. DP World et l'Autorité Publique d'Oman pour les Zones Économiques Spéciales et les Zones Franches ont convenu de développer la Zone Économique Spéciale d'Al Rawdah près de la frontière Oman-Émirats Arabes Unis en 2025[3]. Le marché des services express internationaux du CCG peut bénéficier lorsque le stockage sous douane, le courtage en douane et les opérations d'expédition fonctionnent dans le même environnement logistique. Cela réduit le nombre de transferts nécessaires avant que les colis n'entrent dans un réseau express. Cette approche est particulièrement pertinente pour l'activité de réexportation, la consolidation des stocks régionaux et les expéditions susceptibles d'être redirigées vers une autre destination du CCG.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructure du Dernier Kilomètre Limitée en Dehors des Villes de Premier Rang | -1.8% | Arabie Saoudite, Oman, Koweït, Qatar | Long terme (≥ 4 ans) |
| Nationalisation de la Main-d'Œuvre et Contraintes en Main-d'Œuvre Qualifiée | -1.1% | Arabie Saoudite et Émirats Arabes Unis | Moyen terme (2 à 4 ans) |
| Points d'Étranglement Géopolitiques et Perturbations de l'Espace Aérien | -1.4% | Mondial, concentré dans les couloirs aériens et maritimes du CCG | Court terme (≤ 2 ans) |
| Règles de Sécurité du Fret pour les Expéditions de Batteries au Lithium | -0.6% | Mondial, applicable à toutes les portes d'entrée aériennes du CCG | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Infrastructure limitée du dernier kilomètre en dehors des villes de premier rang
Le marché des services express internationaux du CCG fait face à des coûts de livraison plus élevés lorsque les réseaux s'étendent au-delà des plus grandes villes vers des zones à plus faible densité. Les itinéraires en dehors des grands centres urbains peuvent impliquer moins de colis par arrêt, des distances de déplacement plus longues et une plus grande incertitude quant aux lieux de livraison finale. Il est donc difficile de maintenir le coût par livraison en adéquation avec les attentes des clients pour les services express. Les commandes en espèces à la livraison peuvent ajouter un travail supplémentaire car les collectes, les livraisons échouées et les mouvements de retour nécessitent une manutention supplémentaire. La qualité des adresses reste également importante, car des emplacements peu clairs peuvent obliger les chauffeurs à appeler les clients ou à effectuer des recherches manuelles. Les initiatives nationales d'adressage peuvent améliorer cela au fil du temps, mais les prestataires ont encore besoin d'une densité de routes suffisante pour rendre la couverture élargie financièrement viable.
Nationalisation de la Main-d'Œuvre et Contraintes en Main-d'Œuvre Qualifiée
Les politiques de nationalisation peuvent accroître la pression en matière de dotation en personnel pour les entreprises logistiques qui dépendent de rôles opérationnels spécialisés. Le Ministère des Ressources Humaines et du Développement Social d'Arabie Saoudite a signalé des progrès dans les programmes du marché du travail et une activité d'application continue en 2025[4]. Le marché des services express internationaux du CCG doit équilibrer les objectifs d'embauche locale avec le besoin de personnel expérimenté en douane, marchandises dangereuses, chaîne du froid et opérations. Les programmes de formation peuvent aider les entreprises à développer des compétences locales, mais le processus prend du temps et peut augmenter les coûts de main-d'œuvre à court terme. Les grands transporteurs peuvent être mieux positionnés pour mettre en place des parcours de développement formels et conserver une expertise spécialisée durant la transition. Les prestataires plus petits peuvent trouver la conformité plus difficile lorsque les exigences opérationnelles augmentent en même temps que les coûts salariaux et de formation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Poids d'Expédition :
Les Expéditions Légères Dominent les Flux de Colis du Commerce ÉlectroniqueLes expéditions légères ont représenté 51,43 % de la part du marché des services express internationaux du CCG en 2026 et devraient se développer à un CAGR de 7,76 % jusqu'en 2032. Cette catégorie correspond au modèle opérationnel des colis de vente au détail en ligne, des documents, des échantillons, des petits appareils électroniques grand public et de nombreuses expéditions de soins de santé. Les systèmes de tri automatisés sont généralement conçus pour traiter de grands volumes de colis dans une plage de taille et de poids limitée. La taille du marché des services express internationaux du CCG pour les expéditions légères est soutenue par des commandes fréquentes plutôt que par des revenus élevés provenant de consignations individuelles. Les vendeurs directs aux consommateurs ont également tendance à expédier des produits de beauté, des articles de soins personnels, des accessoires et des appareils électroniques dans des colis plus petits. Ces profils d'expédition récompensent les opérateurs capables de traiter des volumes élevés avec des scans fréquents et un acheminement prévisible.
Les expéditions de poids moyen servent les clients qui ont besoin d'une livraison plus rapide que le fret économique mais qui ne nécessitent pas la manutention premium utilisée pour les colis urgents les plus petits. Les composants industriels, les dispositifs médicaux, les articles de mode et les fournitures professionnelles peuvent entrer dans cette gamme. Les expéditions lourdes représentent une part plus faible des mouvements de colis, mais leur valeur par expédition peut être plus élevée lorsqu'elles soutiennent une activité critique pour la production. Une pièce de rechange retardée peut avoir des conséquences qui dépassent le coût supplémentaire du transport express. Les prestataires ont donc besoin d'une tarification basée sur le poids et d'une conception de réseau qui reconnaissent les différents besoins de service plutôt que d'appliquer un modèle de livraison unique.

Par Itinéraire :
Les Expéditions Intra-Régionales du CCG Ancrent les Revenus Tandis que les Expéditions Inter-Régionales Prennent de l'AmpleurLes expéditions intra-régionales du CCG ont représenté 74,13 % de la taille du marché des services express internationaux du CCG en 2026. Ces flux bénéficient de distances plus courtes, de liens commerciaux solides et du mouvement des stocks régionaux entre les marchés du Golfe. La part de marché détenue par les itinéraires intra-régionaux reflète l'importance des expéditions de réapprovisionnement entre les zones franches, les entrepôts, les détaillants et les clients professionnels. Les installations logistiques des Émirats Arabes Unis restent des points de départ importants pour les mouvements régionaux, car de nombreuses entreprises y stockent des marchandises avant de les distribuer dans tout le Golfe. Un traitement douanier prévisible et des corridors routiers établis peuvent soutenir des services de livraison le jour ouvrable suivant sur les principales routes. Cela rend les flux régionaux importants pour les transporteurs qui ont besoin d'une utilisation stable du réseau et d'une demande commerciale récurrente.
Les expéditions inter-régionales devraient se développer à un CAGR de 7,80 % de 2027 à 2032. Ces flux relient les acheteurs et vendeurs du CCG avec les centres de production et les marchés de consommation en dehors de la région. Les marchandises entrant dans les zones franches peuvent être traitées, consolidées ou redirigées avant d'être envoyées vers l'Afrique, l'Asie du Sud, l'Europe ou l'Asie de l'Est. FedEx a élargi sa présence directe en Arabie Saoudite en septembre 2025 et a introduit un service sans escale dédié reliant le Royaume aux États-Unis et à l'Europe. Les liaisons directes peuvent réduire le besoin de transferts intermédiaires et renforcer les choix de service pour les entreprises ayant des clients internationaux. Le marché des services express internationaux du CCG pourrait avoir besoin de ces connexions internationales à mesure que les exportateurs et les vendeurs en ligne cherchent un accès plus fiable aux clients en dehors du Golfe.
Par Modèle Commercial :
Les Volumes B2C Définissent le Rythme ConcurrentielLe B2C a représenté 57,89 % de la part du marché des services express internationaux du CCG en 2026 et devrait se développer à un CAGR de 8,42 % jusqu'en 2032. Cette croissance est liée à l'activité des places de marché, au commerce social et à la demande des consommateurs pour des produits internationaux avec des délais de livraison courts. Le marché des services express internationaux du CCG gagne en volume B2C lorsque les détaillants rendent l'expédition rapide visible au point d'achat. Cependant, les commandes B2C peuvent créer une complexité supplémentaire car les adresses de livraison, la disponibilité des consommateurs, les méthodes de paiement et les demandes de retour varient davantage que dans les expéditions commerciales basées sur des contrats. Les prestataires ont besoin d'outils de livraison mobile qui affichent des mises à jour de statut claires et permettent aux chauffeurs de gérer rapidement les exceptions de livraison. La qualité de service qui en résulte peut influencer si un consommateur revient chez le même vendeur ou sur la même plateforme pour un futur achat.
Les expéditions B2B restent importantes car elles peuvent générer plus de revenus par consignation et fonctionnent souvent dans le cadre d'accords de niveau de service formels. Les services financiers, les acheteurs du secteur de la santé, les fabricants et les grossistes ont besoin d'une manutention fiable des documents, des consommables, des cartes, des pièces et du réapprovisionnement des stocks. Ces clients valorisent souvent la visibilité des expéditions et les alertes d'exception autant que le délai de transit annoncé. L'activité C2C est plus modeste mais peut croître à mesure que les plateformes de revente se développent pour les appareils électroniques d'occasion, les articles de luxe et les articles personnels. L'assurance, la preuve de livraison et la traçabilité peuvent avoir plus d'importance pour ces transactions car les expéditeurs et destinataires individuels peuvent avoir une expérience limitée des procédures d'expédition.
Par Mode de Transport :
La Route Domine les Flux Intra-CCG, l'Aérien s'Accélère sur les Corridors PremiumLe transport routier a représenté 50,34 % de la taille du marché des services express internationaux du CCG en 2026. Il reste une option pratique pour les expéditions intra-CCG pouvant accepter des délais de transit de 1 à 3 jours. Les réseaux routiers sont particulièrement pertinents pour les consignations de poids moyen où le transport aérien peut être coûteux par rapport à la valeur de l'expédition. Les corridors de camions sous douane soutiennent également les mouvements depuis les zones franches des Émirats Arabes Unis vers les marchés voisins tandis que les marchandises restent sous contrôle douanier. La taille du marché des services express internationaux du CCG liée aux services routiers dépend de la fiabilité des itinéraires, du traitement aux frontières et de la disponibilité de la capacité de camionnage régionale. Les opérations routières fournissent un volume de base qui aide les transporteurs à équilibrer les services aériens plus coûteux et à maintenir une couverture sur les principaux corridors commerciaux.
Le transport aérien devrait se développer à un CAGR de 8,10 % de 2027 à 2032. Il est bien adapté aux produits pharmaceutiques, aux appareils électroniques de haute valeur, aux documents et aux expéditions inter-régionales nécessitant une courte fenêtre de livraison. Emirates SkyCargo a rapporté avoir acheminé plus de 1 million d'expéditions pharmaceutiques via Dubaï au cours de la décennie précédente, illustrant l'ampleur du fret de soins de santé contrôlé traité via le hub. Les services aériens nécessitent des contrôles plus stricts pour le fret réglementé, mais ils peuvent créer des opportunités à plus haute valeur pour les transporteurs disposant d'aéroport, de douanes et de liaisons de dernier kilomètre fiables. Les itinéraires ferroviaires et de cabotage pourraient éventuellement compléter les réseaux routiers, bien que leur rôle dans les services express reste limité pendant que les projets sont développés.
Par Secteur d'Utilisateur Final :
Le Commerce Électronique Ancre la Demande Tandis que les Secteurs de la Santé s'AccélèrentLe commerce électronique a représenté 55,70 % de la part du marché des services express internationaux du CCG en 2026 et devrait se développer à un CAGR de 8,28 % jusqu'en 2032. La catégorie est importante car les places de marché créent des mouvements fréquents de colis au-delà des frontières nationales et au sein des réseaux de distribution régionaux. Les classements des vendeurs, les promesses d'exécution et les options de livraison visibles peuvent encourager les marchands à utiliser des services express même lorsque les marges sont limitées. Le courtage en douane est également précieux pour les vendeurs qui doivent satisfaire aux exigences d'enregistrement des produits et de conformité avant la livraison. Le marché des services express internationaux du CCG bénéficie donc lorsque les plateformes, les marchands et les transporteurs partagent des données d'expédition précises au niveau des articles. Ces connexions réduisent le risque qu'un colis atteigne une frontière sans les informations nécessaires au dédouanement.
La santé est le secteur non-e-commerce à la croissance la plus rapide car les produits biologiques, les vaccins et les traitements spécialisés nécessitent souvent un transport contrôlé et des enregistrements de manutention complets. La fabrication crée également une demande express importante pour les pièces de rechange, les composants électroniques et les équipements nécessaires pour prévenir les retards de production. Les services financiers et le commerce de détail hors ligne créent une demande récurrente pour les documents, les cartes, les marchandises de réapprovisionnement et d'autres livraisons programmées. Ces segments peuvent déplacer moins de colis que le commerce électronique, mais leurs attentes en matière de service peuvent être plus exigeantes. Les transporteurs peuvent renforcer leur position en concevant des processus spécialisés plutôt qu'en traitant chaque expédition comme un colis consommateur standard.
Analyse géographique
L'Arabie Saoudite a représenté 53,85 % de la part de marché en 2026. La grande base de consommateurs du pays et sa position en tant que destination pour le réapprovisionnement régional et les commandes en ligne importées soutiennent cette échelle. FedEx a achevé une transition vers des opérations en service direct en Arabie Saoudite en 2025 et a annoncé un hub régional à Riyad reliant Bahreïn, le Koweït et le Qatar. Le développement logistique saoudien peut améliorer l'accès du pays aux corridors internationaux premium et créer des liens de distribution intérieure plus solides. Cependant, les coûts de livraison en dehors de Riyad, Djeddah et Dammam restent un défi lorsque la densité de colis est plus faible. Le marché des services express internationaux du CCG doit résoudre ce problème de dernier kilomètre si les transporteurs veulent transformer une demande géographique large en couverture rentable.
Les Émirats Arabes Unis devraient se développer à un CAGR de 8,07 % de 2027 à 2032. Ses zones franches, ses hubs aériens et son activité de réexportation permettent aux entreprises de stocker des stocks pour les marchés du Golfe voisins ainsi que pour l'Afrique et l'Asie du Sud. Le marché des services express internationaux du CCG bénéficie de cette concentration car les flux internationaux et régionaux peuvent utiliser la même infrastructure logistique. De plus, le corridor logistique Sharjah-Oman a enregistré une croissance de 66,26 % de la valeur du fret au cours de ses 3 premiers mois après son lancement en mai 2026. Ce résultat montre que des liens transfrontaliers formels peuvent rendre une demande auparavant dispersée plus visible et plus facile à desservir. Les prestataires des Émirats Arabes Unis peuvent utiliser cette position dans le réseau pour combiner la livraison intérieure, la distribution régionale et le transit international dans un seul modèle opérationnel.
Le Qatar, Bahreïn, le Koweït et Oman représentent la part restante du marché des services express internationaux du CCG. Le Qatar soutient la demande de produits premium, de documents financiers, de fournitures de soins de santé et de mouvements de fret aérien via l'Aéroport International Hamad. La zone logistique de Bahreïn offre un potentiel pour le stockage sous douane et l'activité de réexportation liée à l'Arabie Saoudite et au Qatar. La demande des consommateurs koweïtiens peut soutenir la livraison B2C transfrontalière, bien que les réseaux de dernier kilomètre restent concentrés autour de Koweït City. Oman peut devenir un emplacement de consolidation plus important car son infrastructure frontalière et son accès portuaire peuvent soutenir les retours régionaux et les flux de réexportation. L'accord d'Al Rawdah de DP World soutient également le cas à long terme d'Oman en tant que lieu de logistique transfrontalière.
Paysage concurrentiel
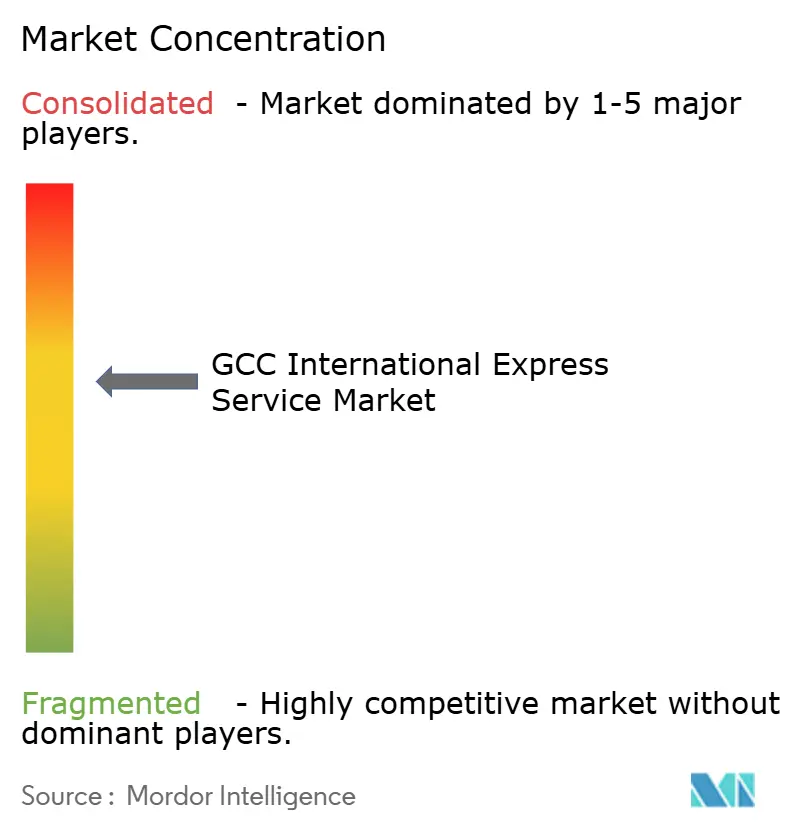
Le marché des services express internationaux du CCG est modérément consolidé parmi les intégrateurs mondiaux, qui utilisent des réseaux aériens, des systèmes douaniers et une couverture de livraison internationale pour servir les clients multinationaux. Dans le même temps, les transporteurs régionaux, les opérateurs postaux et les prestataires locaux de dernier kilomètre se disputent les affaires sur la base de la couverture locale, de la flexibilité de paiement et de l'exécution des livraisons. Cela crée un environnement concurrentiel divisé plutôt qu'un environnement contrôlé par un seul modèle commercial. Les opérateurs mondiaux ont tendance à être plus forts sur les liaisons internationales et les expéditions commerciales complexes. Les prestataires régionaux peuvent être plus flexibles en matière de collecte d'espèces, de support en langue locale, de résolution d'adresses et de préférences de livraison aux consommateurs. Le marché des services express internationaux du CCG récompense les entreprises capables de combiner la fiabilité internationale avec la connaissance opérationnelle locale.
FedEx a renforcé sa présence en Arabie Saoudite en septembre 2025 grâce à des opérations en service direct, un service sans escale dédié vers les États-Unis et l'Europe, et un hub régional à Riyad. Cette démarche ajoute une capacité internationale directe tout en améliorant la position du réseau régional de l'entreprise. DP World et l'Autorité Publique d'Oman pour les Zones Économiques Spéciales et les Zones Franches ont convenu de développer la Zone Économique Spéciale d'Al Rawdah, créant un deuxième exemple d'investissement axé sur l'infrastructure logistique transfrontalière. Le matériel de DHL sur le commerce électronique du CCG indique également que l'activité en ligne transfrontalière reste une considération logistique clé pour les entreprises desservant la région. Ces actions montrent que la capacité du réseau, la capacité douanière et le placement des stocks régionaux restent des domaines pratiques de concurrence.
La manutention pharmaceutique, la consolidation des retours, l'intégration des données douanières et la livraison dans les villes secondaires sont des domaines où les prestataires peuvent se différencier. Les services de santé nécessitent des contrôles de manutention robustes et des conditions d'expédition enregistrées, ce qui peut favoriser les transporteurs disposant d'installations spécialisées et d'équipes formées. Les services de retour sont importants car les vendeurs en ligne ont besoin d'un moyen de collecter, d'inspecter, de remettre en stock ou de rediriger les marchandises après un retour d'un client transfrontalier. Les systèmes de données douanières peuvent réduire les délais, mais ils nécessitent des informations produits précises de la part des vendeurs et une forte intégration avec les processus de dédouanement. La concurrence restera active car les prestataires font face à la pression des intégrateurs internationaux au-dessus d'eux et des plateformes de livraison à focus local en dessous d'eux.
Leaders du secteur des services express internationaux du CCG
-
Aramex PJSC
-
DHL Group
-
FedEx Corporation
-
United Parcel Service, Inc.
-
Saudi Post- SPL (including Naqel Express)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Express Internationaux du CCG Entreprises couvertes dans ce rapport
- Aramex PJSC
- DHL Group
- FedEx Corporation
- United Parcel Service, Inc.
- Saudi Post- SPL (including Naqel Express)
- Emirates Post Group
- SMSA Express Transportation Company Ltd.
- Qatar Post
- Postaplus
- Agility Global PLC (Shipa)
- iMile Delivery Services LLC
- AJEX Logistics Services
- J&T Global Express Limited
- S.F. Holding Co., Ltd.
- Asyad Express
- Zajil Express Trading Company L.L.C.
- SkyNet Worldwide Express LLC
- First Flight Couriers (Middle East) L.L.C.
- Century Express Courier Services LLC
- Bahrain Post
- Sa'ee Logistic Services
Développements industriels récents dans Marché des Services Express Internationaux du CCG
- Juillet 2026 : FedEx a signé un Protocole d'Accord avec les Chambres de Dubaï pour soutenir l'expansion internationale des entreprises basées à Dubaï, combinant le réseau logistique mondial de FedEx avec des programmes d'expédition préférentiels et un soutien consultatif en douane pour les entreprises membres des Chambres de Dubaï. Le protocole d'accord renforce le positionnement de Dubaï en tant que hub commercial mondial en intégrant la logistique express dans les programmes institutionnels de développement des affaires.
- Juillet 2025 : Emirates Post (sous la société mère 7X) a signé un nouvel accord avec DHL Express pour déployer DHL Express Easy dans certaines agences d'Emirates Post, tandis que 7X s'est simultanément associé à Amazon pour accélérer la livraison du dernier kilomètre en milieu urbain aux Émirats Arabes Unis. Le double partenariat transforme le réseau d'agences nationales d'Emirates Post en un point d'accès multi-transporteurs pour l'express international et l'exécution du commerce électronique domestique.
- Juillet 2025 : Asyad Express a lancé une Plateforme de Logistique Inverse axée sur la technologie offrant une couverture à l'échelle du CCG pour les retours de colis du commerce électronique, intégrant la collecte à domicile, l'inspection qualité et la réintégration des stocks avec une visibilité complète des expéditions. La plateforme est conçue pour aider les détaillants du CCG à transformer la gestion des retours d'un centre de coûts en un mécanisme de fidélisation des clients et de récupération des droits.
- Juin 2025 : DHL Group a annoncé un plan d'investissement de 500 millions EUR (588,2 millions USD) ciblant l'Arabie Saoudite et les Émirats Arabes Unis dans ses quatre divisions. L'investissement est aligné sur le programme « Accélérer la Croissance Durable » de la Stratégie 2030 de DHL.
Périmètre du rapport sur le marché des services express internationaux du CCG
Aperçu de la segmentation
| Expéditions de poids lourd |
| Expéditions de poids léger |
| Expéditions de poids moyen |
| Interrégionale |
| IntraRégionale |
| Commerce électronique |
| Services financiers (BFSI) |
| Soins de santé |
| Industrie manufacturière |
| Industrie primaire |
| Commerce de gros et de détail (hors ligne) |
| Autres |
| Qatar |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Reste du CCG |
| Poids d'expédition | Expéditions de poids lourd |
| Expéditions de poids léger | |
| Expéditions de poids moyen | |
| Route | Interrégionale |
| IntraRégionale | |
| Secteur d'activité des utilisateurs finaux | Commerce électronique |
| Services financiers (BFSI) | |
| Soins de santé | |
| Industrie manufacturière | |
| Industrie primaire | |
| Commerce de gros et de détail (hors ligne) | |
| Autres | |
| Pays | Qatar |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du CCG |
Définition du marché
- Services de messagerie, express et de colis - Les services de messagerie, express et de colis, souvent appelés marché CEP, désignent les prestataires de services logistiques et postaux spécialisés dans le déplacement de petites marchandises (colis/paquets). Il capture la taille globale du marché (USD) et le volume du marché (nombre de colis) de (1) les expéditions/colis/paquets d'un poids inférieur à 70 kg/154 lbs, (2) les colis de clients professionnels, à savoir interentreprises (B2B) et entreprise à consommateur (B2C) ainsi que les colis de clients privés (C2C), (3) les services de livraison de colis non express (standard et différé) ainsi que les services de livraison de colis express (express à jour défini et express à heure définie), (4) les expéditions nationales et internationales.
- Données démographiques - Pour analyser la demande totale du marché adressable, la croissance de la population et les prévisions ont été étudiées et présentées dans cette tendance sectorielle. Elle représente la répartition de la population selon des catégories telles que le genre (masculin/féminin), la zone de développement (urbaine/rurale), les grandes villes parmi d'autres paramètres clés tels que la densité de population et la dépense de consommation finale (croissance et part % du PIB). Ces données ont été utilisées pour évaluer les fluctuations de la demande et des dépenses de consommation, ainsi que les principaux points chauds (villes) de la demande potentielle.
- Marché du courrier domestique - Le marché du courrier domestique désigne les expéditions CEP où l'origine et la destination se trouvent à l'intérieur des frontières de la géographie étudiée (pays ou région selon le périmètre du rapport). Il capture la taille du marché (USD) et le volume du marché (nombre de colis) de (1) les expéditions/colis/paquets d'un poids inférieur à 70 kg/154 lbs, y compris les expéditions de poids léger, les expéditions de poids moyen et les expéditions de poids lourd (2) les colis de clients professionnels, à savoir interentreprises (B2B) et entreprise à consommateur (B2C) ainsi que les colis de clients privés (C2C), (3) les services de livraison de colis non express (standard et différé) ainsi que les services de livraison de colis express (express à jour défini et express à heure définie).
- Commerce électronique - Ce segment d'activité des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les e-détaillants, via le canal de vente en ligne, sur les services de messagerie, express et de colis (CEP). Le périmètre comprend (i) la chaîne d'approvisionnement des commandes en ligne d'une entreprise en cours d'exécution, (ii) le processus d'acheminement d'un produit depuis le point de fabrication jusqu'au point de livraison aux consommateurs. Il implique la gestion des stocks (différé et urgent), l'expédition et la distribution.
- Tendances des exportations et des importations - La performance logistique globale d'une économie est positivement et significativement (statistiquement) corrélée à sa performance commerciale (exportations et importations). Ainsi, dans cette tendance sectorielle, la valeur totale du commerce, les principales marchandises/groupes de marchandises et les principaux partenaires commerciaux, pour la géographie étudiée (pays ou région selon le périmètre du rapport) ont été analysés en parallèle avec l'impact des principaux investissements en infrastructure commerciale/logistique et l'environnement réglementaire.
- Services financiers (BFSI) - Ce segment d'activité des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur BFSI, sur les services de messagerie, express et de colis (CEP). Les services CEP sont importants pour le secteur des services financiers dans l'expédition de documents et de fichiers confidentiels. Les établissements de ce secteur sont engagés dans (i) les transactions financières (c'est-à-dire les transactions impliquant la création, la liquidation ou le changement de propriété d'actifs financiers) ou dans la facilitation des transactions financières, (ii) l'intermédiation financière, (iii) la mutualisation des risques par la souscription d'annuités et d'assurances, (iv) la fourniture de services spécialisés qui facilitent ou soutiennent l'intermédiation financière, les assurances et les programmes d'avantages sociaux des employés, et (v) le contrôle monétaire — les autorités monétaires.
- Prix du carburant - Les hausses des prix du carburant peuvent causer des retards et des perturbations pour les prestataires de services logistiques (PSL), tandis que les baisses du même peuvent entraîner une rentabilité à court terme plus élevée et une rivalité accrue sur le marché pour offrir les meilleures offres aux consommateurs. Par conséquent, les variations du prix du carburant ont été étudiées sur la période d'examen et présentées avec les causes ainsi que les impacts sur le marché.
- Répartition du PIB par activité économique - Le Produit Intérieur Brut (PIB) nominal et sa répartition dans les grands secteurs économiques de la géographie étudiée (pays ou région selon le périmètre du rapport) ont été étudiés et présentés dans cette tendance sectorielle. Comme le PIB est positivement lié à la rentabilité et à la croissance du secteur logistique, ces données ont été utilisées en conjonction avec les tableaux d'entrées-sorties/tableaux d'utilisation des ressources pour analyser les principaux secteurs contributeurs potentiels à la demande logistique.
- Croissance du PIB par activité économique - La croissance du Produit Intérieur Brut (PIB) nominal dans les grands secteurs économiques, pour la géographie étudiée (pays ou région selon le périmètre du rapport), est présentée dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer la croissance de la demande logistique de l'ensemble des utilisateurs finaux du marché (secteurs économiques considérés ici).
- Soins de santé - Ce segment d'activité des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs des soins de santé (hôpitaux, cliniques, centres médicaux), sur les services de messagerie, express et de colis (CEP). Le périmètre comprend les services CEP impliqués dans le mouvement différé et urgent de biens et fournitures médicaux (fournitures et instruments chirurgicaux, y compris les gants, masques, seringues, équipements). Les établissements de ce secteur (i) incluent ceux qui fournissent des soins médicaux exclusivement (ii) fournissent des services par des professionnels formés (iii) impliquent des processus, y compris les apports en main-d'œuvre des praticiens de santé ayant l'expertise requise (iv) sont définis sur la base du diplôme d'enseignement détenu par les praticiens inclus dans le secteur.
- Inflation - Les variations de l'inflation des prix de gros (variation annuelle de l'indice des prix à la production) et de l'inflation des prix à la consommation ont été présentées dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer l'environnement inflationniste, car il joue un rôle vital dans le bon fonctionnement de la chaîne d'approvisionnement, impactant directement les composantes des coûts opérationnels logistiques, par exemple, le prix des pneus, les salaires et avantages des conducteurs, les prix de l'énergie/du carburant, les coûts de maintenance, les péages, les loyers d'entrepôt, le courtage en douane, les taux de transit, les taux de messagerie, etc., impactant ainsi le marché global du fret et de la logistique.
- Infrastructure - Comme l'infrastructure joue un rôle vital dans la performance logistique d'une économie, des variables telles que la longueur des routes, la répartition de la longueur des routes par catégorie de surface (revêtue/non revêtue), la répartition de la longueur des routes par classification routière (autoroutes/voies rapides/autres routes), la longueur des voies ferrées, le volume de conteneurs traités par les principaux ports et le tonnage traité par les principaux aéroports ont été analysés et présentés dans cette tendance sectorielle.
- Marché des services express internationaux - Le marché des services express internationaux désigne les expéditions CEP où l'origine ou la destination ne se trouve pas à l'intérieur des frontières de la géographie étudiée (pays ou région selon le périmètre du rapport). Il capture la taille du marché (USD) et le volume du marché (nombre de colis) de (1) les expéditions/colis/paquets d'un poids inférieur à 70 kg/154 lbs, y compris les expéditions de poids léger, les expéditions de poids moyen et les expéditions de poids lourd (ii) les expéditions interrégionales et intraRégionales
- Tendances clés du secteur - La section du rapport intitulée « Tendances clés du secteur » comprend toutes les variables/paramètres clés étudiés pour mieux analyser les estimations et prévisions de la taille du marché. Toutes les tendances sont présentées sous forme de points de données (séries chronologiques ou derniers points de données disponibles) accompagnés d'une analyse du paramètre sous forme de commentaires concis et pertinents sur le marché, pour la géographie étudiée (pays ou région selon le périmètre du rapport).
- Principales décisions stratégiques - L'action entreprise par une entreprise pour se différencier de ses concurrents ou utilisée comme stratégie générale est appelée décision stratégique clé (DSC). Cela comprend (1) les accords (2) les expansions (3) la restructuration financière (4) les fusions et acquisitions (5) les partenariats, et (6) les innovations de produits. Les principaux acteurs (prestataires de services logistiques, PSL) du marché ont été présélectionnés, leurs DSC ont été étudiées et présentées dans cette section.
- Performance logistique - La performance logistique et les coûts logistiques sont l'épine dorsale du commerce et influencent les coûts commerciaux, permettant aux pays de concourir à l'échelle mondiale. La performance logistique est influencée par les stratégies de gestion de la chaîne d'approvisionnement adoptées à l'échelle du marché, les services gouvernementaux, les investissements et politiques, les coûts du carburant/de l'énergie, l'environnement inflationniste, etc. Par conséquent, dans cette tendance sectorielle, la performance logistique de la géographie étudiée (pays/région selon le périmètre du rapport) a été analysée et présentée sur la période d'examen.
- Industrie manufacturière - Ce segment d'activité des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs de l'industrie manufacturière (y compris la haute technologie/technologie), sur les services de messagerie, express et de colis (CEP). Les acteurs des utilisateurs finaux considérés sont les établissements principalement engagés dans la transformation chimique, mécanique ou physique de matériaux ou substances en nouveaux produits. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le maintien d'un flux régulier de matières premières dans la chaîne d'approvisionnement, permettant la livraison en temps voulu de produits finis aux distributeurs ou aux clients finaux, et le stockage et la fourniture de matières premières aux clients pour la fabrication en flux tendu.
- Autres utilisateurs finaux - Le segment des autres utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par la construction, l'immobilier, les services éducatifs et les services professionnels (administratif, gestion des déchets, juridique, architectural, ingénierie, design, conseil, R&D scientifique), sur les services de messagerie, express et de colis (CEP). Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le mouvement fiable des fournitures et documents urgents vers/depuis ces secteurs, comme le transport de tout équipement ou ressource nécessaire, l'expédition de documents et de fichiers confidentiels.
- Industrie primaire - Ce segment d'activité des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur AFF (Agriculture, Pêche et Foresterie) et du secteur de l'extraction (pétrole et gaz, carrières et mines), sur les services de messagerie, express et de colis (CEP). Les acteurs des utilisateurs finaux considérés sont les établissements (i) principalement engagés dans la culture des récoltes, l'élevage d'animaux, la récolte du bois, la pêche et la capture d'autres animaux dans leurs habitats naturels et la fourniture d'activités de soutien connexes ; (ii) qui extraient des minéraux solides naturels, tels que le charbon et les minerais ; des minéraux liquides, tels que le pétrole brut ; et des gaz, tels que le gaz naturel. Ici, les prestataires de services logistiques (PSL) (i) jouent un rôle crucial dans les activités d'acquisition, de stockage, de manutention, de transport et de distribution pour un flux optimal et continu d'intrants (semences, pesticides, engrais, équipements et eau) des fabricants ou fournisseurs vers les producteurs et un flux régulier de production (produits, biens agro-alimentaires) vers les distributeurs/consommateurs ; (ii) couvrent toutes les phases de l'amont à l'aval et jouent un rôle crucial dans le transport des machines, des équipements de forage, des minéraux extraits, du pétrole brut et du gaz naturel, et des produits raffinés/transformés d'un endroit à un autre. Cela comprend la logistique contrôlée en température et non contrôlée en température, selon les besoins, en fonction de la durée de conservation des marchandises transportées ou stockées.
- Inflation des prix à la production - Elle indique l'inflation du point de vue des producteurs, à savoir le prix de vente moyen reçu pour leur production sur une période donnée. La variation annuelle (glissement annuel) de l'indice des prix à la production est rapportée comme l'inflation des prix de gros dans la tendance sectorielle « Inflation ». Comme l'indice des prix de gros capture les mouvements dynamiques des prix de la manière la plus complète, il est largement utilisé par les gouvernements, les banques, les milieux industriels et commerciaux et est jugé important dans la formulation des politiques commerciales, fiscales et autres politiques économiques. Les données ont été utilisées en conjonction avec l'inflation des prix à la consommation pour mieux comprendre l'environnement inflationniste.
- Chiffre d'affaires par segment - Le chiffre d'affaires par segment a été triangulé ou calculé et présenté pour tous les principaux acteurs du marché. Il désigne le chiffre d'affaires spécifique au marché de la messagerie, express et colis (CEP) réalisé par l'entreprise, au cours de l'année de base de l'étude, dans la géographie étudiée (pays ou région selon le périmètre du rapport). Il est calculé à travers l'étude et l'analyse des principaux paramètres tels que les données financières, le portefeuille de services, les effectifs, la taille de la flotte, les investissements, le nombre de pays de présence, les principales économies concernées, etc., qui ont été rapportés par l'entreprise dans ses rapports annuels et sur sa page web. Pour les entreprises dont les publications financières sont rares, des bases de données payantes telles que D&B Hoovers et Dow Jones Factiva ont été utilisées et vérifiées par des interactions avec le secteur/des experts.
- PIB du secteur du transport et de l'entreposage - La valeur et la croissance du PIB du secteur du transport et de l'entreposage ont une relation directe avec la taille du marché du fret et de la logistique. Par conséquent, cette variable a été étudiée et présentée sur la période d'examen, en termes de valeur (USD) et en part % du PIB total, dans cette tendance sectorielle. Les données sont appuyées par des commentaires concis et pertinents sur les investissements, les développements et le scénario actuel du marché.
- Tendances du secteur du commerce électronique - L'amélioration de la connectivité Internet et l'essor de la pénétration des smartphones, associés à l'augmentation des revenus disponibles, ont conduit à une croissance phénoménale du marché du commerce électronique à l'échelle mondiale. Les acheteurs en ligne exigent une livraison rapide et efficace de leurs commandes, ce qui entraîne une augmentation de la demande de services logistiques, notamment les services d'exécution du commerce électronique. Par conséquent, la valeur brute des marchandises (VBM), la croissance historique et projetée, la répartition des principaux groupes de marchandises dans le secteur du commerce électronique pour la géographie étudiée (pays ou région selon le périmètre du rapport) ont été analysés et présentés dans cette tendance sectorielle.
- Tendances du secteur manufacturier - L'industrie manufacturière implique la transformation des matières premières en produits finis, tandis que l'industrie logistique assure le flux efficace des matières premières vers l'usine et le transport des produits manufacturés vers les distributeurs et les consommateurs. L'offre et la demande des deux secteurs sont fortement interconnectées et essentielles pour une chaîne d'approvisionnement sans faille. Par conséquent, la valeur ajoutée brute (VAB), la répartition de la VAB dans les principaux secteurs manufacturiers, et la croissance de l'industrie manufacturière sur la période d'examen ont été analysées et présentées dans cette tendance sectorielle.
- Commerce de gros et de détail (hors ligne) - Ce segment d'activité des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les grossistes et les détaillants, via le canal de vente hors ligne, sur les services de messagerie, express et de colis (CEP). Les acteurs des utilisateurs finaux considérés sont les établissements principalement engagés dans la vente en gros ou au détail de marchandises, généralement sans transformation, et la prestation de services accessoires à la vente de marchandises. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le mouvement fiable des approvisionnements et des produits finis depuis les maisons de production vers les distributeurs et enfin vers le client final, couvrant des activités telles que l'approvisionnement en matériaux, le transport, l'exécution des commandes, l'entreposage et le stockage, la prévision de la demande, la gestion des stocks, etc.
| Mot-clé | Définition |
|---|---|
| Charge par essieu | La charge par essieu désigne la charge totale (poids) supportée par la chaussée à travers les roues connectées à un essieu donné. À travers le monde, des systèmes sont en place pour assurer la surveillance de la charge par essieu, où dépasser les limites définies par l'autorité de réglementation compétente peut entraîner une pénalité/amende. Pour le transport de marchandises par route, cela peut être un déterminant important des coûts, car la connaissance des limites de charge par essieu peut être utilisée pour (i) charger le véhicule de manière optimale pour maximiser les profits (ii) éviter de les dépasser et donc les amendes probables associées (iii) éviter l'usure du véhicule (iv) éviter les dommages aux chaussées entraînant des coûts de maintenance et de réparation publics notables (v) obtenir un meilleur délai de rotation. |
| Fret de retour | Le fret de retour est le mouvement de retour d'un véhicule de transport depuis sa destination d'origine vers son point de départ d'origine, et peut inclure des chargements complets, partiels ou vides de camion (tout ou partie du trajet) en fonction de la visibilité de l'écosystème local de fret. À cet égard, le transport de conteneurs vides vers le point d'origine, connu sous le nom de déplacement à vide, est également un facteur important, compte tenu des pénuries d'approvisionnement/de conteneurs dans les différentes zones géographiques, entraînant une escalade des coûts et une réalisation sous-optimale du potentiel de profit. En général, les transporteurs offrent des remises sur le fret de retour, pour assurer le fret pour le voyage. |
| Connaissement (CON) | Un connaissement est un document contractuel légal émis par un transporteur à un expéditeur pour accuser réception de sa cargaison, et constitue la preuve du contrat de transport entre les deux parties. Il détaille généralement (i) le type, la quantité et les autres spécifications des marchandises transportées (ii) la destination et les termes et conditions de l'expédition (iii) le transporteur et les conducteurs avec toutes les informations nécessaires pour traiter l'expédition, qui peuvent être utilisées à des fins d'assurance et de dédouanement (iv) l'assurance que l'envoi est exempt de dommages et prêt à être expédié au destinataire. À cet égard, un connaissement de maison (HBL) est un document émis par un transitaire ou un opérateur de transport commun sans navire (NVOCC) pour accuser réception des articles pour expédition (à un expéditeur). Si des expéditions de plusieurs expéditeurs sont impliquées, un connaissement maître (MBL) peut être impliqué, qui est une version consolidée du même pour toutes les expéditions prises en charge par le transporteur (vers une destination commune) et peut être émis par le transporteur au transitaire ou à l'expéditeur (selon qui réserve le transport). |
| Avitaillement | L'avitaillement est le processus de fourniture de carburant pour alimenter le système de propulsion d'un navire. Il comprend la logistique du chargement et de la distribution du carburant parmi les réservoirs disponibles à bord. À cet égard, (i) le fuel de soute est techniquement tout type de mazout utilisé à bord des navires. Il tire son nom des conteneurs sur les navires et dans les ports où il est stocké ; à l'époque de la vapeur, c'étaient des soutes à charbon, mais maintenant ce sont des réservoirs de fuel de soute, (ii) la soute désigne les espaces (réservoirs) à bord d'un navire pour stocker le carburant, (iii) le négociant en soute désigne une personne se livrant au commerce de la soute (carburant), (iv) l'escale de soutage se produit lorsqu'un cargo mouille ou accoste dans un port pour prendre du mazout de soute ou des approvisionnements, (v) le service de soutage est la fourniture d'une qualité et d'une quantité demandées de soutes à un navire. L'avitaillement est important du point de vue des taux de fret applicables à l'expéditeur, car la contribution de soute (BUC)/le facteur d'ajustement du carburant (FAF)/le facteur d'ajustement de soute (BAF) sont appliqués par les compagnies maritimes pour compenser l'effet des fluctuations du coût des soutes. |
| Cabotage | Transport par un véhicule immatriculé dans un pays, effectué sur le territoire national d'un autre pays. La loi sur le cabotage peut restreindre le trafic de marchandises intérieur aux véhicules immatriculés nationalement, et parfois construits et équipés de leur propre équipage, bien que les réglementations varient selon les secteurs/groupes de marchandises/pays et spécifient parfois le pourcentage maximum autorisé de cabotage pouvant être effectué par une flotte immatriculée à l'étranger. |
| Commerce collaboratif | Le commerce collaboratif (également connu sous le nom de C-commerce), (i) décrit les interactions commerciales électroniquement facilitées entre le personnel interne d'une entreprise, les partenaires commerciaux et les clients au sein d'une communauté commerciale (secteur, segment de secteur, chaîne d'approvisionnement ou segment de chaîne d'approvisionnement) ; (ii) est l'optimisation des canaux d'approvisionnement et de distribution pour capitaliser sur l'économie mondiale en utilisant efficacement les nouvelles technologies. Les avantages du commerce collaboratif, pour en citer quelques-uns, comprennent (i) la maximisation de l'efficacité et de la rentabilité de l'organisation (ii) l'intégration technologique avec les canaux physiques pour permettre aux entreprises de travailler ensemble (iii) l'augmentation de l'échange d'informations telles que l'inventaire et les spécifications de produits, en utilisant le web comme intermédiaire (iv) l'augmentation de la compétitivité en atteignant un public plus large. Les exemples de commerce collaboratif, également connu sous le nom de commerce entre pairs, comprennent (i) les entreprises qui permettent aux consommateurs de se louer des choses entre eux, ou les places de marché, telles que Meta (anciennement Facebook) Marketplace, qui permettent la vente de biens d'occasion ; (ii) DoorDash s'est associé à de nombreuses marques nationales, telles que McDonald's et Chipotle, pour offrir la livraison de restauration rapide, construisant leur modèle commercial sur le c-commerce. Depuis, ils ont élargi leur service de livraison des restaurants aux détaillants et proposent même des « flottes » de conducteurs aux entreprises. |
| Coursier | Une entreprise/société qui livre des paquets/colis/expéditions (jusqu'à 70 kg), incluant un service rapide de collecte et de livraison de porte à porte pour des biens ou des documents, nationalement ou internationalement, sur une base de contrat commercial. Exemple, DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express parmi bien d'autres |
| Transbordement | Le transbordement est une pratique de gestion logistique qui comprend le déchargement des véhicules de livraison entrants et le chargement direct des matériaux dans les véhicules de livraison sortants, omettant les pratiques logistiques d'entrepôt traditionnelles et économisant du temps et de l'argent. Il nécessite une synchronisation étroite des mouvements entrants et sortants. Il est très important dans la réduction des coûts liés à l'entreposage et au stockage (et aux services à valeur ajoutée associés). |
| Commerce triangulaire | Transport international entre deux pays différents effectué par un véhicule immatriculé dans un troisième pays. Un pays tiers est un pays autre que le pays de chargement/embarquement et le pays de déchargement/débarquement. La loi sur le commerce triangulaire peut restreindre le trafic de marchandises international aux véhicules immatriculés dans les pays respectifs, et parfois construits et équipés de leur propre équipage, bien que les réglementations varient selon les secteurs/groupes de marchandises/pays et spécifient parfois le pourcentage maximum autorisé de commerce triangulaire pouvant être effectué par une flotte immatriculée à l'étranger. |
| Dédouanement | Le processus de déclaration et de dédouanement des cargaisons en douane. Il comprend les procédures impliquées dans l'obtention de la mainlevée de la cargaison par les Douanes à travers des formalités désignées telles que la présentation d'une licence/autorisation d'importation, le paiement des droits d'importation et d'autres documentations requises par la nature de la cargaison. À cet égard, un courtier en douane est une personne ou une entreprise agréée par le département compétent du pays pour agir au nom des importateurs et exportateurs de fret. |
| Marchandises dangereuses | Les marchandises dangereuses (ou matières dangereuses ou HAZMAT) comprennent les liquides/solides inflammables, les gaz (comprimés, liquéfiés, dissous sous pression), les corrosifs, les substances comburantes, les substances et articles explosifs, les substances qui au contact de l'eau émettent des gaz inflammables, les peroxydes organiques, les substances toxiques, les substances infectieuses, les matières radioactives, les marchandises et articles divers dangereux. |
| Livraison du premier kilomètre | La livraison du premier kilomètre désigne (i) la première étape du transport de fret/expédition/cargaison/courrier (ii) le transport de marchandises depuis les locaux ou l'entrepôt d'un marchand jusqu'au prochain centre d'exécution/entrepôt/hub d'où les marchandises sont acheminées (iii) l'expédition de marchandises depuis les centres de distribution locaux vers les magasins (pour les détaillants) (iv) le transport de produits finis depuis une usine ou une fabrique vers un centre de distribution (pour les fabricants), (v) le ramassage de marchandises au domicile ou au magasin du client final suivi d'un déplacement vers un entrepôt ou un emplacement de stockage (déménageurs et emballeurs), (vi) le processus où les marchandises sont collectées chez un détaillant puis transférées à des prestataires de logistique tiers ou des prestataires de services de messagerie pour être livrées au consommateur final (commerce électronique). Une fois que le colis atteint l'entrepôt suivant ou le hub du coursier, il est ensuite trié et transporté davantage jusqu'à ce qu'il atteigne le seuil du client. Exemple, si l'on choisit UPS comme coursier, la livraison du premier kilomètre sera le produit livré depuis l'entrepôt du fabricant/du détaillant jusqu'à l'entrepôt/centre d'exécution d'UPS. |
| Livraison du dernier kilomètre | La livraison du dernier kilomètre désigne la toute dernière étape du processus de livraison lorsqu'un colis est déplacé depuis un hub de transport (entrepôt, centre de distribution ou centre d'exécution) jusqu'à sa destination finale, qui est généralement une résidence personnelle/un magasin de détail/une entreprise ou une consigne à colis. Elle représente environ la moitié du coût total impliqué dans l'ensemble du processus de livraison du premier kilomètre, du kilomètre intermédiaire et du dernier kilomètre, bien que cela puisse varier d'une expédition à l'autre, en fonction de la marchandise, du modèle commercial et de facteurs similaires. |
| Tournée laitière | Une tournée laitière est une méthode de livraison utilisée pour transporter des chargements mixtes provenant de divers fournisseurs vers un client, en utilisant les principes de gestion lean appliqués à la logistique. Au lieu que chaque fournisseur envoie un camion chaque semaine pour répondre aux besoins d'un client, un camion (ou véhicule) visite les fournisseurs pour ramasser les chargements pour ce client. Cette méthode de transport tire son nom de la pratique de l'industrie laitière, où une citerne collectait le lait de plusieurs fermes laitières pour le livrer à une entreprise de transformation du lait. Une tournée laitière peut être un moyen plus efficace de gérer la logistique, mais nécessite une planification adéquate. Si l'itinéraire implique des produits de différentes entreprises, il est nécessaire d'avoir un accord sur le partage des coûts et d'autres aspects de l'arrangement de livraison coopératif. Une fois que le groupe règle ces questions, cette méthode de livraison peut faire économiser du temps et de l'argent à tous en mutualisant les coûts et les ressources opérationnels. |
| Consolidation multi-pays | La consolidation multi-pays (CMC) est une solution rentable qui consolide le fret de différents pays d'origine pour constituer des chargements complets en conteneurs (FCL). La CMC convient mieux aux entreprises qui importent de faibles volumes de marchandises en provenance de plusieurs pays mais souhaitent profiter des taux de fret FCL plus économiques. Outre le coût, les autres avantages comprennent (i) la flexibilité pour choisir des fournisseurs dans une gamme plus large de pays d'origine sans se soucier de la logistique vers la destination finale depuis chaque origine, (ii) la capacité de choisir les fournisseurs les plus adaptés dans de nombreux pays différents pour les opérations commerciales. L'augmentation des options d'approvisionnement par la CMC offre la flexibilité nécessaire dans les marchés mondiaux compétitifs. |
| Commerce rapide | Le commerce rapide, également appelé q-commerce, est un type de commerce électronique où l'accent est mis sur les livraisons rapides, généralement en moins d'une heure. Les entreprises fournissant des services de commerce rapide peuvent avoir un modèle verticalement intégré ou utiliser des plateformes de livraison tierces (logistique externalisée). Il présente des avantages tels que (i) une proposition de valeur unique concurrentielle, (ii) le potentiel de réaliser des marges bénéficiaires plus élevées, (iii) une meilleure expérience client, (iv) une disponibilité garantie des produits, (v) la traçabilité, et (vi) l'évolutivité. |
| Logistique inverse | La logistique inverse est un type de gestion de la chaîne d'approvisionnement qui déplace les marchandises des clients vers les vendeurs ou les fabricants et peut impliquer des principes d'économie circulaire (3R), à savoir le recyclage, la réutilisation (réaffectation, revente), la réduction ou la réparation. À cet égard, le commerce inverse (ou recommerce) est la vente d'articles précédemment possédés via des places de marché/canaux de distribution physiques ou en ligne à des acheteurs qui les réutilisent, les recyclent ou les revendent. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identification des variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Grâce à un processus itératif, les variables nécessaires aux prévisions du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construction d'un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation est considérée comme faisant partie de la tarification, et le prix de vente moyen (PVM) varie tout au long de la période de prévision pour chaque pays.
- Étape 3 : Validation et finalisation : Dans cette étape importante, tous les chiffres du marché, variables et conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




