
Taille et part du marché du diesel comme carburant
Analyse du marché du diesel comme carburant par Mordor Intelligence
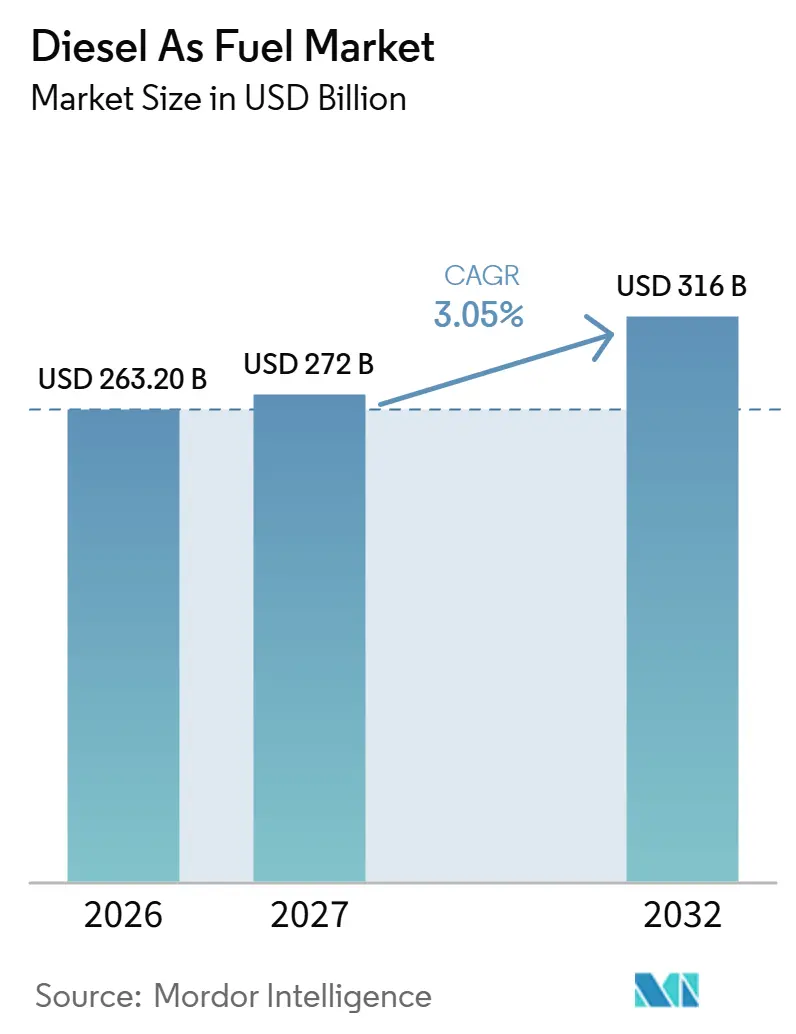
La taille du marché du diesel en tant que carburant est estimée à 263,2 milliards USD en 2026 et devrait atteindre 272 milliards USD en 2027, pour atteindre 316 milliards USD d'ici 2032, avec une croissance à un CAGR de 3,05% de 2027 à 2032.
Le parc important d'autobus fonctionnant au diesel en Inde et les besoins en alimentation de secours des centres de données soutiennent les ventes de carburant, tandis que les exigences en matière de teneur en soufre orientent les dépenses vers des grades conformes. La modernisation des raffineries et la production de diesel renouvelable offrent aux fournisseurs différentes façons de répondre aux exigences de qualité et d'approvisionnement en carburant. L'électrification des autobus urbains limite la demande de diesel pour les opérations d'autobus, tandis que les taxes sur les carburants liées au carbone, comme en Lituanie, contraignent les volumes de diesel routier. Le conflit américano-iranien débutant en février 2026 a perturbé l'approvisionnement en pétrole du Golfe Persique par la fermeture du détroit d'Ormuz, faisant monter les prix du diesel sur cinq grands marchés de l'UE et pesant sur la consommation.
Points clés du rapport
- Par grade, le diesel à très faible teneur en soufre détenait une part de 67,5% de la taille du marché du diesel en tant que carburant en 2026, tandis que les mélanges de biodiesel de B5 à B20 devraient connaître la croissance la plus rapide avec un CAGR de 7,2% de 2027 à 2032.
- Le transport a dominé les applications avec une part de marché du diesel en tant que carburant de 73,65% en 2026, et le secteur maritime devrait être le segment à la croissance la plus rapide avec un CAGR de 5% de 2027 à 2032.
- Sur le plan géographique, l'Asie-Pacifique était en tête avec une part de 42,58% des dépenses mondiales en carburant diesel en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 3,8% de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance rapide des flottes de camions et de bus dans les pays émergents d'Asie | +1.8% | Inde | Moyen terme (2 à 4 ans) |
| Demande croissante d'alimentation de secours dans les constructions de centres de données | +0.9% | États-Unis | Court terme (≤ 2 ans) |
| Rebond post-pandémique des tonnes-miles de fret maritime mondial | +0.8% | Corridor maritime du Canal de Panama | Court terme (≤ 2 ans) |
| Adoption du diesel à très faible teneur en soufre (ULSD) imposée par le gouvernement | +0.7% | Inde et pays membres de l'Union européenne | Moyen terme (2-4 ans) |
| Essor des projets pilotes de diesel électronique synthétique en Europe | +0.15% | Allemagne | Long terme (≥ 4 ans) |
| Passage du secteur minier du charbon aux mélanges diesel à indice de cétane élevé | +0.2% | Utah | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des parcs de camions et d'autobus en Asie émergente
Le parc d'autobus diesel de l'Inde offre aux fournisseurs de carburant une exposition substantielle à la demande, ainsi qu'une opportunité liée aux véhicules commerciaux supplémentaires. En mars 2025, l'Inde comptait 2 086 103 autobus diesel parmi 2 464 287 autobus immatriculés, soit une part de 84,65% de son parc d'autobus immatriculés. La Société des Fabricants Indiens d'Automobiles (SIAM) a signalé des ventes nationales de véhicules commerciaux de 1,03 million d'unités en 2025, en hausse de 7,7% par rapport à 2024. Pour les fournisseurs de diesel, les exploitants d'autobus représentent une clientèle définie, tandis que les véhicules supplémentaires fonctionnant au diesel peuvent créer une consommation récurrente supplémentaire lorsqu'ils sont en service. Le mécanisme de demande est l'utilisation des véhicules, ce qui rend l'accès à des parcs d'autobus et de camions opérationnels commercialement plus déterminant que la seule exposition aux ventes de véhicules.
Demande croissante d'alimentation de secours dans les constructions de centres de données
L'expansion des centres de données crée une opportunité pour le carburant grâce à la capacité de secours plutôt qu'à la seule consommation d'électricité. Rolls-Royce a signalé une demande croissante de solutions d'alimentation de secours pour centres de données en 2025, portée par l'informatique en nuage, le traitement des données et l'intelligence artificielle. Le Département de la Qualité Environnementale de l'Oregon a décrit les centres de données existants comme utilisant des moteurs de secours alimentés au diesel, tandis que le pipeline d'installations de 2025 comprenait plus de 40 centres autorisés ou proposés. Pour les installations alimentées au diesel, une capacité de secours supplémentaire élargit le parc d'équipements susceptibles de nécessiter du carburant lors d'une panne électrique. Les fournisseurs de carburant bénéficient ainsi d'une exposition aux exigences de continuité, mais la valeur commerciale dépend de l'adoption du diesel et des heures de fonctionnement plutôt que de la charge électrique totale de chaque nouvelle installation.
Rebond post-pandémique des tonnes-milles de fret maritime mondial
Clarksons Research a rapporté que les tonnes-milles métriques du commerce maritime mondial ont augmenté de 1,7% en 2025.[1] Les ventes de gazole marin à faible teneur en soufre au Canal de Panama ont atteint 521 847 tonnes métriques en 2025, soit environ 109 000 tonnes métriques au-dessus de 2024 et le niveau annuel le plus élevé jamais enregistré. Le Canal a également signalé 7 466 navires ravitaillés en 2025, soit 770 de plus qu'en 2024. Un plus grand nombre de navires achetant du carburant peut élargir le flux de clients dans un point de soutage même lorsque la demande de carburant par navire varie. Pour les fournisseurs, l'expansion du fret devient commercialement précieuse lorsque l'activité de voyage supplémentaire génère des achats de ravitaillement, reliant le travail de transport à un canal de vente de carburant identifiable.
Adoption du diesel à très faible teneur en soufre (ULSD) imposée par le gouvernement
Les exigences en matière de teneur en soufre soutiennent la demande de diesel conforme en limitant les grades pouvant servir les utilisateurs réglementés. L'Inde a imposé des normes nationales BS-VI pour les véhicules à partir du 1er avril 2020, le carburant BS-VI contenant 10 ppm de soufre. Les États membres de l'UE doivent limiter la teneur en soufre des gazoles pour les machines non routières, y compris les bateaux de navigation intérieure, les tracteurs agricoles et forestiers, et les bateaux de plaisance, à 10 mg/kg. Ces exigences favorisent les fournisseurs capables de livrer le carburant à faible teneur en soufre spécifié dans les applications concernées, sans nécessiter une augmentation de l'activité de transport. Le gain commercial provient de l'orientation des dépenses en carburant vers des grades conformes, faisant de la qualité du produit une condition pour servir ces acheteurs plutôt qu'une distinction discrétionnaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Électrification rapide des flottes de bus urbains | -0.7% | Canada | Moyen terme (2-4 ans) |
| Mécanismes stricts de tarification du carbone dans les économies de l'OCDE | -0.45% | Lituanie | Court terme (≤ 2 ans) |
| Planification d'itinéraires optimisée par l'IA réduisant la consommation de diesel sur les longues distances | -0.2% | Réseau de transport terrestre de SF Holding | Moyen terme (2 à 4 ans) |
| Désinvestissement croissant des investisseurs dans le raffinage de combustibles fossiles | -0.15% | États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification rapide des parcs d'autobus urbains
L'électrification des autobus urbains contraint la demande de diesel en transférant le service aux passagers vers des véhicules ne nécessitant pas de propulsion diesel. La Commission de Transport de Toronto a signalé en avril 2026 que 337 des 340 autobus électriques à batterie avaient été livrés, dont 259 en service. Les véhicules en exploitation constituent une alternative commerciale, tandis que la différence entre livraison et mise en service montre pourquoi les totaux d'approvisionnement seuls surestiment leur portée immédiate. Pour les fournisseurs de carburant, l'exposition pertinente est l'activité d'autobus effectivement électrifiée, plutôt que l'achat total annoncé. Des services de transport supplémentaires peuvent donc se développer sans créer une exigence diesel correspondante, limitant les ventes de carburant disponibles dans cette catégorie de clients.
Régimes stricts de tarification du carbone dans les économies de l'OCDE
La fiscalité liée au carbone augmente le coût de l'utilisation du diesel même lorsque le besoin de transport sous-jacent d'un opérateur est inchangé. La Lituanie a ajouté une composante CO2 à l'accise sur le diesel en 2025, créant un coût fiscal supplémentaire lié au carbone. ORLEN a rapporté que la consommation de gazole lituanien a chuté d'environ 13% en 2025, principalement parce qu'une hausse des accises en janvier a augmenté les prix pour les utilisateurs finaux et a incité les consommateurs à rechercher des alternatives moins coûteuses.[2] Cette réaction à la hausse plus large des accises illustre comment les différences de prix induites par la fiscalité peuvent rediriger les achats, parallèlement à la charge de coût propre à la composante carbone. Les fournisseurs exposés à de telles juridictions subissent une pression sur les volumes de carburant lorsque les acheteurs peuvent réduire leur consommation de diesel ou obtenir des alternatives moins coûteuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
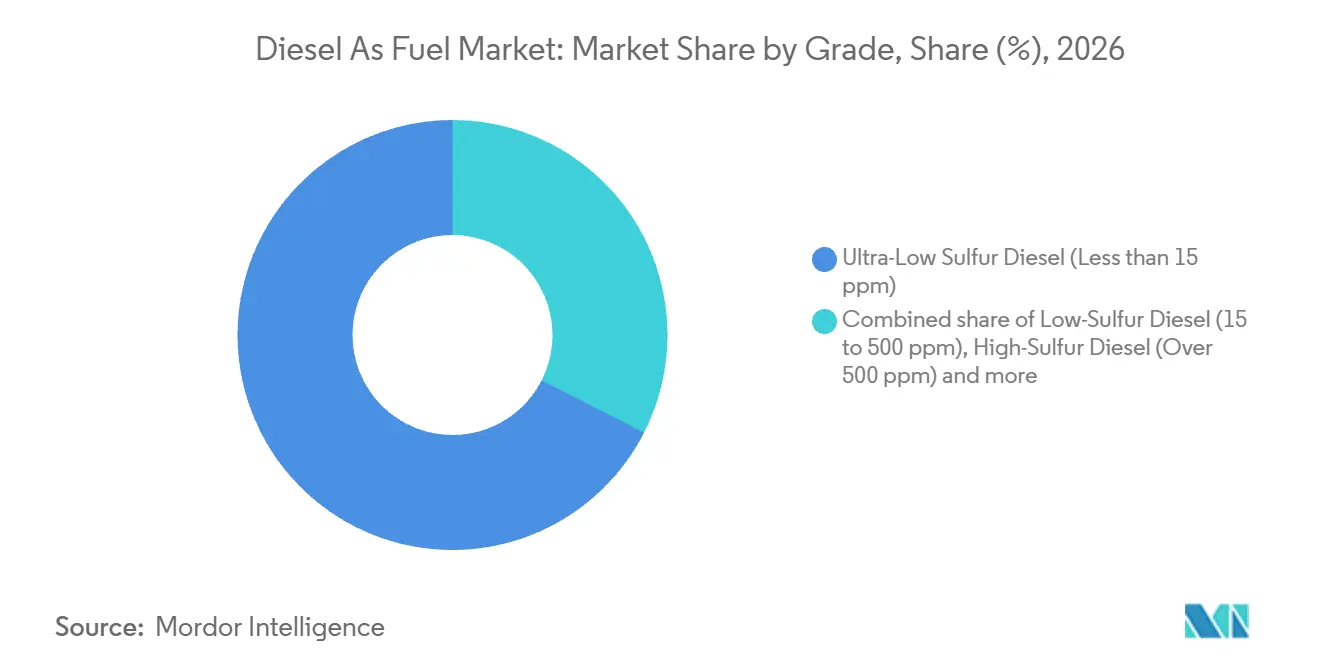
la capacité de raffinage conforme et les mandats de mélange façonnent la demandeLe diesel à très faible teneur en soufre représentait une part de 67,5% de la taille du marché du diesel en tant que carburant en 2026, ce qui en fait le segment le plus important. En mai 2025, Petrobras a commencé à exploiter une nouvelle unité d'hydrotraitement du diesel à REPLAN, augmentant la capacité de production de ULSD de la raffinerie jusqu'à 63 000 barils par jour. Cette expansion illustre comment l'investissement dans une capacité de traitement spécifique soutient la disponibilité du grade dominant.
Les mélanges de biodiesel (B5 à B20) devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,2% de 2027 à 2032. Le Brésil a relevé son mélange obligatoire de biodiesel dans le diesel de 14% à 15% en août 2025.[3] La part obligatoire plus élevée nécessite davantage de biodiesel dans chaque litre du mélange diesel réglementé, liant la demande de composants au pool diesel brésilien. Le diesel synthétique dispose d'une base d'approvisionnement transfrontalière distincte, les importations d'huile végétale hydrotraitée de l'UE totalisant environ 1,76 million de tonnes métriques en 2025. Le diesel à haute teneur en soufre devrait se contracter, et la limite américaine de 15 ppm de soufre, sous réserve des exceptions prévues au 40 CFR 1090.300(a), réduit ses débouchés éligibles.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
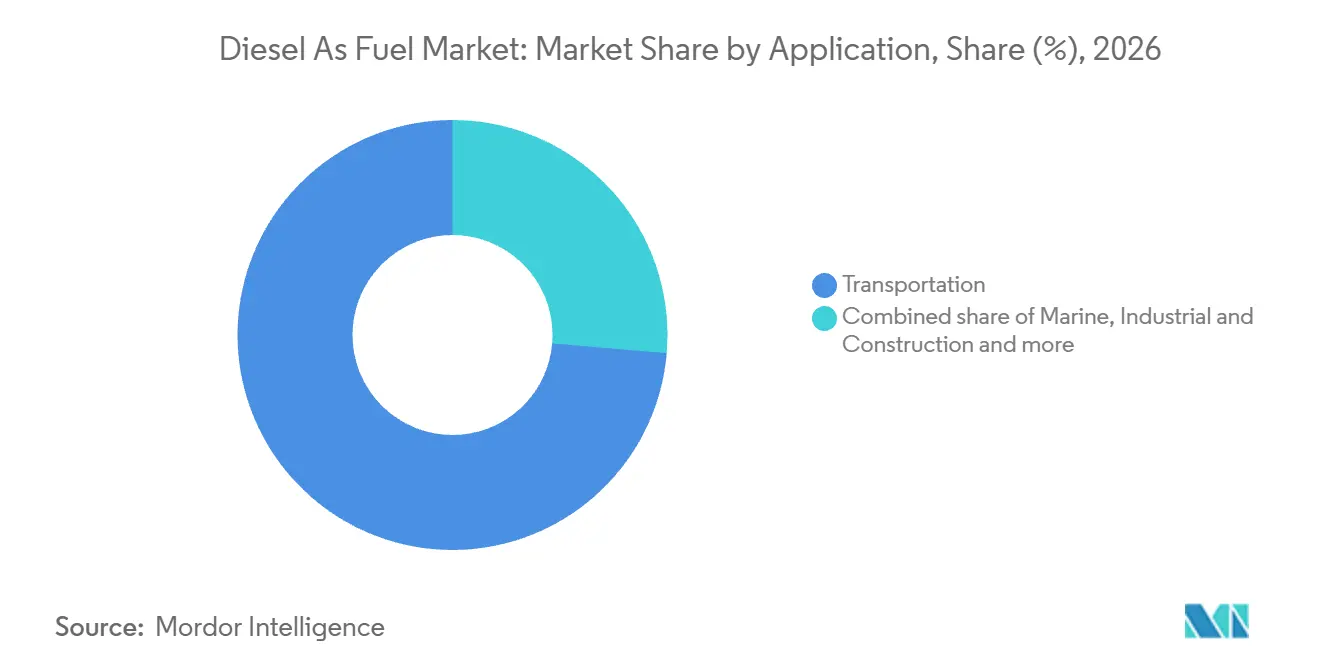
la consommation dans le transport ancre l'échelle tandis que la demande maritime s'étendLe transport représentait une part de marché du diesel en tant que carburant de 73,65% en 2026, ce qui en fait le segment le plus important. En 2025, la consommation de carburant distillat dans le secteur des transports aux États-Unis, hors biodiesel et diesel renouvelable, s'élevait en moyenne à environ 2,94 millions de barils par jour. Ce volume représentait environ 75% de la consommation totale de distillats aux États-Unis en 2025.
Le secteur maritime devrait être le segment à la croissance la plus rapide, avec un CAGR de 5% de 2027 à 2032. Les navires effectuant des voyages internationaux d'une jauge brute de 5 000 et plus couverts par le Système de Collecte de Données de l'OMI ont signalé une utilisation combinée de diesel et de gazole supérieure de 13,3% en 2025 par rapport à 2024. Les données de déclaration ont également montré une utilisation plus faible de fioul léger en 2025. Les données préliminaires de l'Autorité Maritime de Panama ont enregistré 53 354 tonnes métriques de ventes de gazole marin par barge de janvier à juin 2026, soit 33,01% au-dessus de janvier à juin 2025. Répondre aux besoins en distillats des navires peut donc créer une opportunité de vente de carburant même lorsqu'une autre catégorie de carburant de soutage déclarée s'affaiblit.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Diesel en tant que Carburant en Asie-Pacifique
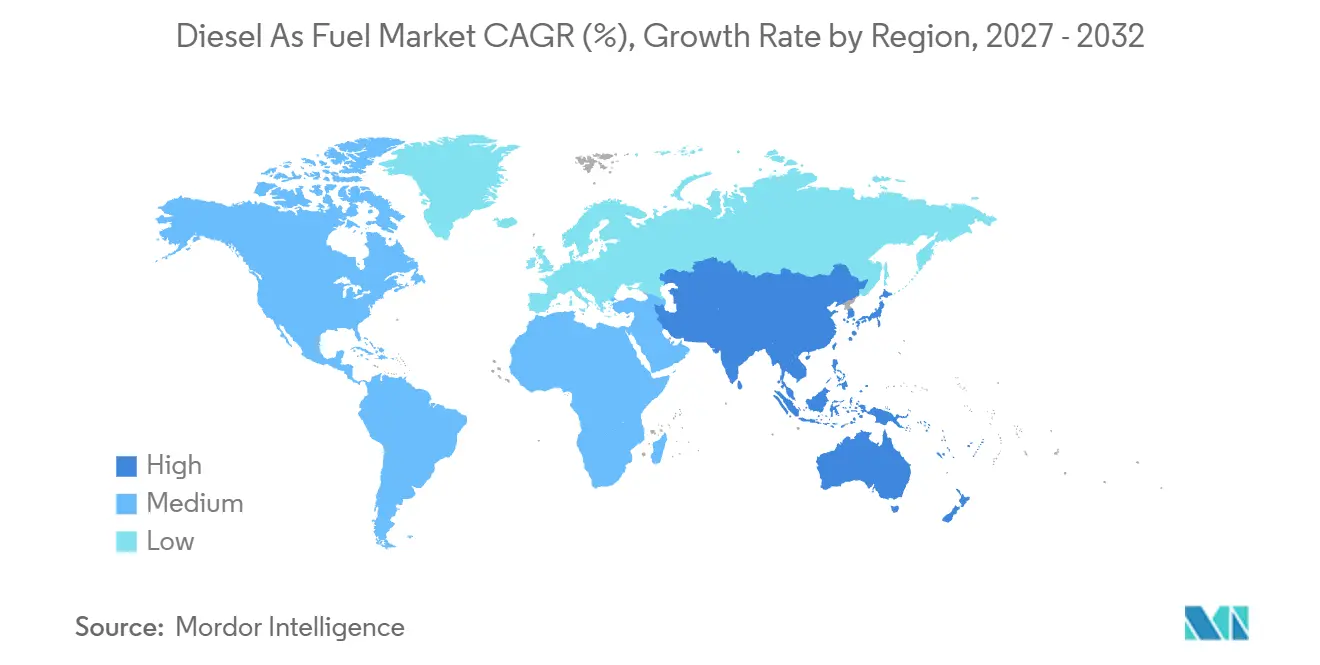
L'Asie-Pacifique détenait une part de marché du diesel en tant que carburant de 42,58% en 2026 et devrait être la géographie à la croissance la plus rapide, avec un CAGR de 3,8% de 2027 à 2032. La croissance provisoire de la consommation de diesel à grande vitesse en Inde était de +5,6% en septembre 2026 par rapport à septembre 2025, selon la Cellule de Planification et d'Analyse du Pétrole (PPAC). La PPAC a lié la croissance provisoire de la consommation de diesel en Inde en juin 2026 à l'activité agricole et d'infrastructure, notamment les équipements fonctionnant au diesel et le fret routier. Ailleurs en Asie-Pacifique, les ventes de diesel à grande vitesse des sociétés membres du Conseil Consultatif des Compagnies Pétrolières au transport routier du Pakistan ont totalisé 938 264 tonnes métriques de juillet 2025 à juin 2026. L'attribution de juin par la PPAC mentionne l'agriculture, les mines, la construction routière, les projets ferroviaires et le développement urbain, de sorte que la croissance de l'Inde repose sur des secteurs à forte intensité d'équipements, tandis que le chiffre pakistanais mesure uniquement le transport routier.
L'Europe devrait se contracter, et les livraisons de diesel routier dans l'UE étaient inférieures de 3,4% de janvier à juin 2026 par rapport à janvier à juin 2025. Le conflit militaire américano-iranien a débuté le 28 février 2026, et la fermeture du détroit d'Ormuz qui en a résulté a perturbé l'accès au pétrole du Golfe Persique. Kpler a identifié la hausse des prix du diesel et une forte comparaison avec l'année précédente comme facteurs contribuant à la faiblesse de la demande au deuxième trimestre 2026. La pression commerciale combine la réduction des volumes de carburant routier avec des contraintes d'accessibilité financière, laissant les fournisseurs exposés à moins de ventes physiques même lorsque des prix plus élevés alourdissent les factures de carburant des acheteurs.
En Amérique du Nord, les exportations américaines de distillats vers le Mexique, principalement du diesel, s'élevaient en moyenne à environ 220 000 barils par jour en 2025. En Amérique du Sud, l'agence brésilienne de recherche énergétique a projeté la demande nationale de diesel à 72,4 milliards de litres en 2026, citant des projections positives de récoltes céréalières parmi ses indicateurs de soutien. En Afrique du Sud, Eskom a signalé 152,41 gigawattheures de production par turbine à gaz à cycle ouvert alimentée au diesel du 1er avril au 15 octobre 2026, soit environ 85,05% en dessous de la période correspondante de 2025. Ces exemples distinguent l'approvisionnement transfrontalier en carburant, les besoins de transport liés aux récoltes, et l'exposition du Moyen-Orient et de l'Afrique aux besoins opérationnels des services publics. La réduction de l'exploitation des turbines alimentées au diesel affaiblit ce canal de vente de soutien au réseau, même si les perspectives de récoltes céréalières soutiennent les perspectives diesel plus larges du Brésil.
Cadre réglementaire et perspectives
Cette comparaison examine les obligations de qualité du carburant de certaines juridictions du point de vue d'un fournisseur de diesel conventionnel qui fabrique ou mélange du carburant. Le cadre américain impose des obligations de tenue de registres par lot pour les fabricants, tandis que les règles de mélange du Brésil exigent des tests récurrents de qualité des produits. Ces deux ensembles d'obligations incombent à la partie qui fabrique ou mélange le carburant, ce qui est la perspective utilisée pour les évaluations ci-dessous.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil |
|---|---|---|
| Autorité principale | Agence de Protection de l'Environnement (EPA) | Agence Nationale du Pétrole, du Gaz Naturel et des Biocarburants (ANP) |
| Instruments ou orientations clés | 40 CFR 1090.1215 | Résolution 968/2024, Article 14 |
| Effet commercial | Les fabricants conservent les registres des installations et des lots de carburant couverts, y compris le volume, le numéro, la date et la désignation | Les mélangeurs autorisés échantillonnent le diesel B et testent la stabilité à l'oxydation au moins mensuellement |
| Attractivité actuelle de la politique | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyen des États-Unis reflète les obligations de tenue de registres par lot, tandis que les clarifications d'avril 2026 de l'EPA sur la Partie 1090 pour le biodiesel et le diesel renouvelable soutiennent l'orientation Aucun changement en clarifiant l'application des exigences existantes. La note Moyen du Brésil pondère les tests mensuels de stabilité à l'oxydation et le mélange obligatoire de 15% par rapport à une voie statutaire vers 20% le 1er mars 2030, sous réserve de l'évaluation de faisabilité et de la fixation des taux par le Conseil National de Politique Énergétique (CNPE). L'orientation Aucun changement reflète la continuité des obligations de contrôle qualité pour les fournisseurs, tandis que des mélanges obligatoires plus élevés nécessitent une évaluation de faisabilité technique avant mise en œuvre. La décision de l'ANP de septembre 2025 de surveiller la substitution du S-500 et du S-1800 par le S10 sans calendrier de suppression obligatoire limite également l'exposition au retrait forcé de produits.
Étapes de la chaîne de valeur
Le raffinage, le transport en vrac et la manutention en terminal créent différentes sources de revenus pour les fournisseurs dans l'approvisionnement en diesel. Exxon Mobil a déclaré un débit mondial de raffinage de 3,98 millions de barils par jour et des ventes combinées de fioul domestique, de kérosène et de diesel de 1,79 million de barils par jour en 2025. Les rôles de fabrication et de vente relient la capacité de traitement aux débouchés commerciaux, tandis que les opérateurs logistiques tirent des revenus du déplacement et de la manutention des produits entre eux. La force concurrentielle dépend donc de la mise en adéquation du carburant disponible dans une raffinerie avec les routes et la capacité de manutention nécessaires pour atteindre les sites de consommation.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Raffinage | Raffineurs intégrés tels que Exxon Mobil | Ventes de produits raffinés | Dépendance à une capacité de traitement adaptée | Maintenir l'accès à un approvisionnement alternatif qualifié en raffinerie |
| Transport en vrac | Opérateurs de pipelines de produits raffinés tels que Kinder Morgan | Revenus de services de transport | Dépendance aux routes de transport connectées | Organiser des alternatives par barge ou par train lorsque disponibles |
| Stockage en terminal et mélange | Opérateurs de terminaux de carburant tels que Kinder Morgan | Revenus de services de stockage et de mélange | Inadéquation entre les rceptions, la disponibilité du stockage et l'expédition | Coordonner l'allocation des réservoirs avec les flux entrants et l'expédition par camion |
| Source: Mordor Intelligence | ||||
Aux États-Unis, le diesel circule des raffineries et des ports vers les terminaux par pipeline, barge ou train, puis par camion vers les stations-service et les grands consommateurs. Les modes de transport alternatifs peuvent réduire la dépendance à une seule route, bien que l'accès aux terminaux détermine toujours où ces alternatives se connectent à la livraison finale. Les changements dans la composition des mélanges peuvent également accroître l'importance de la manutention en terminal, offrant aux prestataires logistiques une opportunité de service distincte des ventes de produits du raffineur.
Paysage concurrentiel
Concentration du Marché
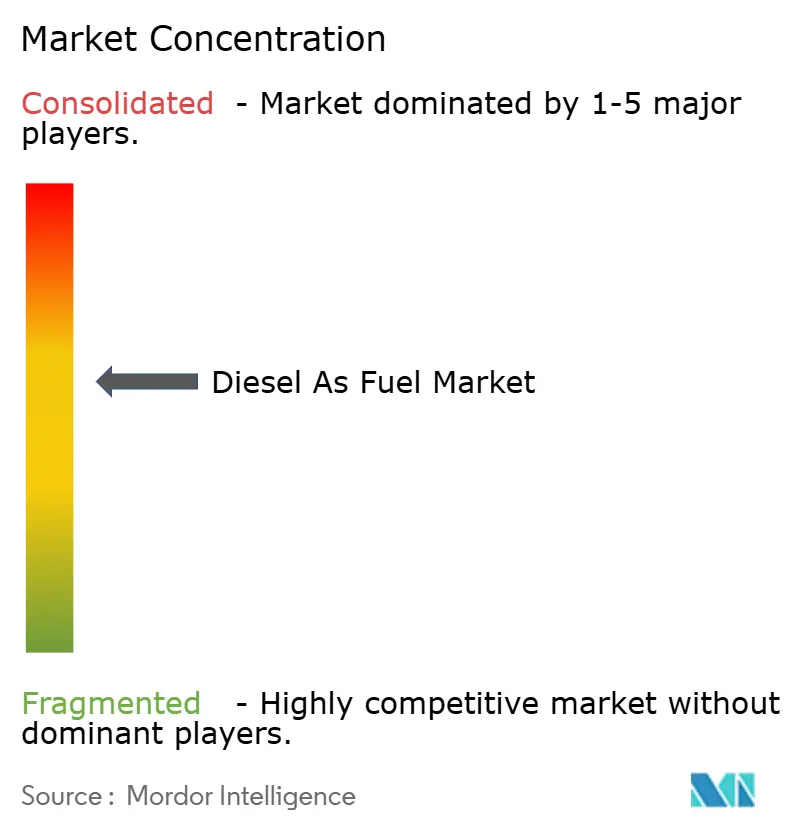
La concurrence est modérément concentrée autour de fournisseurs de carburant établis, avec l'échelle de fabrication et les positions d'approvisionnement nationales façonnant l'accès aux acheteurs. Les principaux participants comprennent Chevron, Exxon Mobil, Shell, BP et Saudi Aramco. Les raffineries et bio-raffineries consolidées de Chevron ont produit 271 000 barils par jour de diesel/gazole dans le monde en 2025, incluant le diesel renouvelable et le biodiesel dans cette catégorie de produits. Le total de 2025 était en hausse par rapport à 250 000 barils par jour en 2024.
Les stratégies de diesel conventionnel peuvent améliorer le mix de produits disponibles à partir des opérations de raffinage existantes. Exxon Mobil a mis en service l'Hydrofinisseur de Fawley au Royaume-Uni en 2025 pour augmenter la production de diesel à très faible teneur en soufre et réduire d'autres produits, y compris les distillats à haute teneur en soufre. L'unité convertit les distillats à faible valeur en diesel à haute valeur pour le marché britannique. Pour les acheteurs de diesel, cela peut élargir l'approvisionnement pertinent sans nécessiter une augmentation parallèle de chaque produit fabriqué sur le site. Les challengers ont besoin de capacités de traitement produisant la qualité de diesel requise, faisant du contrôle sur le mix de produits commercialisables une source d'avantage concurrentiel.
Le diesel renouvelable crée une autre voie concurrentielle à travers les intrants et les technologies utilisés pour fabriquer le carburant. Exxon Mobil a mis en service le projet de diesel renouvelable de Strathcona en Alberta en 2025, conçu pour utiliser de l'hydrogène à faible teneur en carbone, des matières premières d'origine locale, et son catalyseur propriétaire. Cette conception lie l'offre de carburant à une chaîne d'approvisionnement en intrants coordonnée, ajoutant des exigences d'exécution au-delà de la mise en service d'un projet de raffinerie. La production de diesel renouvelable et de biodiesel de Chevron dans son total de diesel et de gazole est passée de 25 000 barils par jour en 2024 à 21 000 en 2025. Étant donné que cette composante renouvelable a diminué tandis que le total global de diesel et de gazole de Chevron a augmenté, la hausse de 2025 provenait du diesel et du gazole conventionnels.
Leaders du secteur du diesel comme carburant
-
Chevron
-
Exxon Mobil
-
Shell
-
BP
-
Saudi Aramco
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Diesel comme Carburant Entreprises couvertes dans ce rapport
- Exxon Mobil
- Chevron
- Shell
- BP
- TotalEnergies
- Saudi Aramco
- Sinopec
- PetroChina
- Rosneft
- Lukoil
- ENI
- Petrobras
- Kuwait Petroleum
- QatarEnergy
- Indian Oil Corp
- Bharat Petroleum
- Reliance Industries
- Valero Energy
- Marathon Petroleum
- SK Energy
Opportunités clés pour les acteurs du marché
Cette comparaison se concentre sur les opportunités brésiliennes pour les mélanges de diesel finis B16 à B20, distinguant l'approvisionnement volontaire des flottes des étapes de mélange obligatoires ultérieures. L'Agence Nationale du Pétrole, du Gaz Naturel et des Biocarburants (ANP) du Brésil permet aux utilisateurs éligibles répertoriés d'obtenir du diesel fini à mélange plus élevé auprès de distributeurs de carburant autorisés dans le cadre de sa voie de notification. Les autres utilisations à mélange plus élevé nécessitent une autorisation préalable et les conditions réglementaires applicables.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en carburant ferroviaire B16 | Rumo a notifié l'ANP de l'utilisation du B16 le 3 août 2026 | Flottes ferroviaires captives éligibles | Proposer le B16 avec une assurance de performance spécifique à l'opérateur via des distributeurs autorisés | Démontrer les performances pour le service ferroviaire prévu | Distributeurs de carburant autorisés ; Be8 en tant que producteur de biodiesel |
| Approvisionnement en flottes routières captives B16-B20 | Voie de notification pour les utilisateurs captifs éligibles répertoriés en 2026 | Flottes routières captives éligibles répertoriées | Proposer des mélanges finis dans la plage B16-B20 via des distributeurs autorisés | Coordonner l'approvisionnement régional en matières premières et la livraison | Distributeurs de carburant autorisés ; Be8 en tant que producteur de biodiesel |
| Approvisionnement obligatoire progressif B17-B20 | La loi prévoit 20% le 1er mars 2030, sous réserve de l'évaluation de faisabilité et de la fixation des taux par le Conseil National de Politique Énergétique (CNPE) | Distributeurs approvisionnant les utilisateurs de mélanges obligatoires | Échelonner les engagements de mélange et d'approvisionnement en carburant en fonction des taux CNPE confirmés | Évaluation de faisabilité technique avant les augmentations obligatoires au-dessus du B15 | Distributeurs de carburant autorisés ; Be8 en tant que producteur de biodiesel |
| Source: Mordor Intelligence | |||||
Le Ministère des Mines et de l'Énergie du Brésil rapporte l'approbation des tests moteurs et véhicules jusqu'au B15, avec une évaluation de faisabilité technique requise pour les mélanges obligatoires plus élevés. L'ouverture centrale est l'approvisionnement en mélanges finis spécifiques à l'opérateur via des distributeurs autorisés, en utilisant l'assurance de performance pour transformer une voie légale qualifiée en une offre de carburant commercialisable. Les distributeurs peuvent cibler les utilisateurs ferroviaires notifiés B16 tels que Rumo avant de s'engager dans des augmentations obligatoires nationales, qui nécessitent une évaluation technique et la fixation des taux par le CNPE.
Développements industriels récents dans Marché du Diesel comme Carburant
- Août 2026 : Rumo S.A. a notifié l'ANP brésilienne le 3 août 2026 de l'utilisation du B16 dans sa flotte ferroviaire captive.
- Juil. 2026 : Le CNPE brésilien a approuvé une résolution limitant le biodiesel pour le mélange diesel obligatoire à la production des producteurs autorisés par l'ANP. Le biodiesel importé restait autorisé pour d'autres segments dans le cadre des règles applicables.
- Avr. 2026 : L'EPA a finalisé des clarifications aux règles fédérales sur le carburant diesel pour le biodiesel et le diesel renouvelable. La règle finale est entrée en vigueur le 15 juin 2026, avec des dates d'entrée en vigueur distinctes pour 2 instructions modificatrices.
Marché du Diesel comme Carburant Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du diesel en tant que carburant mesure les dépenses annuelles en carburants diesel consommés dans le monde. Il couvre le diesel pétrolier, les mélanges de biodiesel, le diesel renouvelable et le diesel synthétique utilisés dans le transport, le secteur maritime, l'industrie et la construction, l'agriculture et la production d'électricité.
Exclusions du périmètre : les utilisations non carburant des distillats moyens, y compris l'utilisation comme matière première chimique, le pétrole brut et les matières premières de raffinerie vendus avant la production de diesel, ainsi que les moteurs diesel, les véhicules, les navires, les générateurs et autres équipements sont exclus.
Aperçu de la segmentation
- Par grade
- Diesel à très faible teneur en soufre (moins de 15 ppm)
- Diesel à faible teneur en soufre (15 à 500 ppm)
- Diesel à haute teneur en soufre (plus de 500 ppm)
- Mélanges de biodiesel (B5 à B20)
- Diesel synthétique
- Par application
- Transport
- Marine
- Industrie et construction
- Agriculture
- Production d'énergie
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques telles que les analyses de consommation de diesel et de demande de distillats de l'Administration américaine d'information sur l'énergie, les orientations de qualité du carburant de la Cellule de Planification et d'Analyse du Pétrole de l'Inde, et les rapports annuels de la Société des Fabricants Indiens d'Automobiles aident à cadrer les schémas d'utilisation finale, les normes de grade, l'activité des véhicules et la demande régionale. Ces sources fournissent des indicateurs d'activité et de politique indépendants qui peuvent être comparés à la mesure des dépenses, tout en maintenant la distinction entre la consommation physique et les revenus du marché.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les statistiques gouvernementales et les rapports réputés sur l'énergie et le transport peuvent compléter les indicateurs publics en clarifiant les ventes de carburant, la capacité de raffinage, la disponibilité des mélanges et les évolutions de la demande. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des discussions structurées avec des fournisseurs de carburant, des raffineurs, des distributeurs, des exploitants de flottes et de navires, des utilisateurs agricoles, des acheteurs industriels et des producteurs d'électricité peuvent tester comment l'activité déclarée se traduit en achats de diesel et en dépenses des utilisateurs finaux. Les analystes peuvent utiliser ces perspectives pour vérifier les hypothèses des sources secondaires, clarifier la couverture des grades et des applications, et investiguer les lacunes en comparant la valeur déclarée avec les données de volume physique et de prix dans les différentes régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30% | Directeurs généraux : 20% | Asie-Pacifique : 40% |
| Niveau intermédiaire : 45% | Responsables fonctionnels/d'unité : 35% | EMEA : 30% |
| Acteurs plus petits : 25% | Responsables : 45% | Amériques : 30% |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses mondiales des utilisateurs finaux à partir d'une vue descendante de la consommation de carburant diesel et des prix, puis vérifie certains totaux avec des agrégations de fournisseurs et des estimations prix-fois-volume échantillonnées. Les indicateurs de demande comprennent l'activité des véhicules commerciaux et du fret, l'utilisation du carburant marin, l'activité des équipements agricoles et de construction, et l'utilisation des générateurs diesel. Les normes de grade de carburant et les mandats de mélange aident à expliquer le mix de diesel pétrolier, de mélanges de biodiesel, de diesel renouvelable et de diesel synthétique. Les parts régionales et par application sont construites à partir de ces indicateurs d'activité, des données publiées sur l'utilisation du carburant et des données probantes des fournisseurs ou des acheteurs, avec des prix unitaires utilisés pour convertir les volumes en dépenses. Une régression multivariée peut relier les dépenses historiques aux principaux indicateurs d'activité et de prix, avec une analyse de scénarios pour les changements de politique, de mix de carburant et de prix. Lorsqu'une série de volumes ou de prix est manquante, les analystes peuvent utiliser le proxy public le plus proche et tester son effet par un scénario délimité. Des spécialistes peuvent examiner si la prévision de chaque variable correspond aux conditions opérationnelles observées et aux plans déclarés, et les vérifications ascendantes sélectives peuvent être réconciliées avec le total mondial, les différences inexpliquées étant examinées avant que les estimations ne soient reportées.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations du marché par rapport aux statistiques indépendantes d'utilisation du carburant, aux divulgations des fournisseurs, aux flux commerciaux, aux prix et à l'activité des utilisateurs finaux, puis examinent les anomalies et les écarts significatifs entre les années, les régions et les segments avant validation. Un écart déclenche une révision des sources et, lorsqu'une hypothèse ou une activité déclarée nécessite une clarification, un nouveau contact avec la source ou le répondant concerné. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement politique, d'approvisionnement ou de demande significatif modifie les perspectives, et vérifié à nouveau lors d'une nouvelle révision avant livraison.
Estimation du Marché du Diesel en tant que Carburant de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché du diesel en tant que carburant mesure les dépenses annuelles en carburants diesel consommés dans le monde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs de demande comprennent l'activité des véhicules commerciaux et du fret, l'utilisation du carburant marin, l'activité des équipements agricoles et de construction, et l'utilisation des générateurs diesel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 272 milliards USD (2027) | |
| Consultance mondiale A | 1,11 billion USD (2025) | Sur la base de 2025, cette estimation est supérieure de 308,2% à la valeur de ce rapport pour 2027 de 272 milliards USD, 2 ans plus tard. |
| Consultance mondiale B | 226,7 milliards USD (2024) | Sur la base de 2024, cette estimation est inférieure de 16,6% à la valeur de ce rapport pour 2027 de 272 milliards USD, 3 ans plus tard. |
Les analystes de Mordor Intelligence triangulent les estimations du marché par rapport aux statistiques indépendantes d'utilisation du carburant, aux divulgations des fournisseurs, aux flux commerciaux, aux prix et à l'activité des utilisateurs finaux, puis examinent les anomalies et les écarts significatifs entre les années, les régions et les segments avant validation.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché du diesel en tant que carburant ?
La taille est projetée à 272 milliards USD en 2027 et à 316 milliards USD d'ici 2032, avec une croissance à un CAGR de 3,05% de 2027 à 2032.
Qu'est-ce qui soutient la demande de carburant diesel ?
Le parc d'autobus immatriculés en Inde était diesel à 84,65% en mars 2025, offrant une large base de clients potentiels. La croissance des besoins en alimentation de secours des centres de données constitue un autre canal de demande de carburant.
Quel grade de diesel domine les ventes de carburant ?
Le diesel à très faible teneur en soufre détenait une part de 67,5% en 2026. Les mélanges de biodiesel de B5 à B20 devraient connaître la croissance la plus rapide avec un CAGR de 7,2% de 2027 à 2032.
Quelles entreprises sont les principaux fournisseurs de carburant diesel ?
Les principaux participants comprennent Chevron, Exxon Mobil, Shell, BP et Saudi Aramco.
Quels défis contraignent les fournisseurs de carburant diesel ?
L'électrification des autobus et les taxes sur les carburants liées au carbone contraignent la demande. La Commission de Transport de Toronto comptait 259 autobus électriques à batterie en service en avril 2026.
Quelle région est en tête du secteur du carburant diesel ?
L'Asie-Pacifique détenait une part de 42,58% en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 3,8% de 2027 à 2032.