
Taille et parts du marché des revêtements époxy thermodurcis par fusion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.53 Milliards de dollars |
| Taille du Marché (2031) | 2.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.60 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
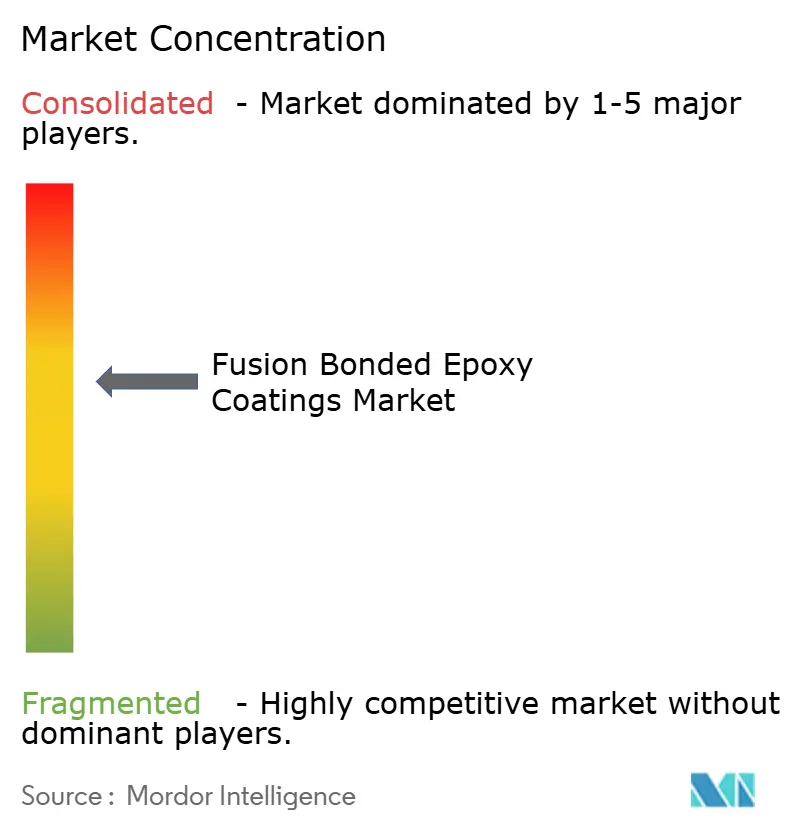
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements époxy thermodurcis par fusion par Mordor Intelligence
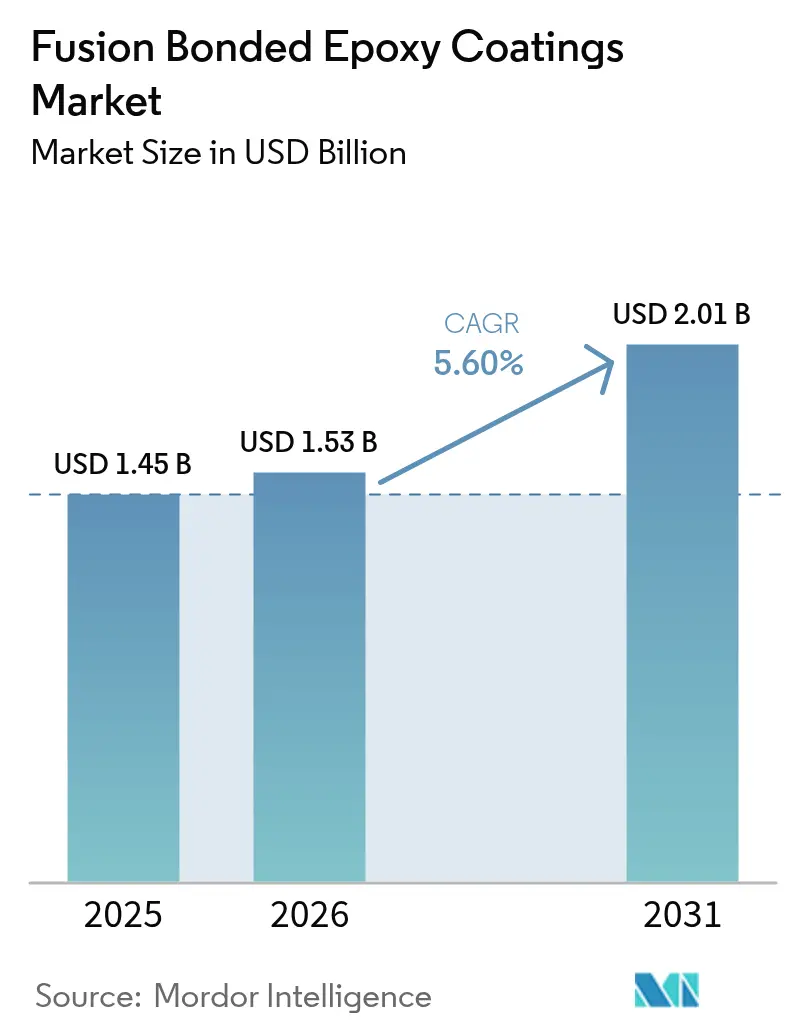
La taille du marché des revêtements époxy thermodurcis par fusion devrait passer de 1,45 milliard USD en 2025 à 1,53 milliard USD en 2026 et devrait atteindre 2,01 milliards USD d'ici 2031, à un TCAC de 5,60 % sur la période 2026-2031. La demande est centrée sur la protection des pipelines contre la corrosion, les grands projets d'infrastructure pétrolière, gazière et hydraulique au Moyen-Orient, en Asie et en Amérique du Nord ancrant les volumes à court terme. Le développement de 4 000 kilomètres du champ de Jafurah par Saudi Aramco, le réseau national de gaz de 15 500 kilomètres de l'Inde et l'initiative américaine de remplacement des conduites de service en plomb illustrent des pipelines pluriannuels qui sécurisent les débouchés de poudre époxy thermodurcie par fusion. Les marges sont toutefois comprimées par les hausses de prix des résines époxy et la concurrence soutenue des systèmes polyéthylène trois couches (3-LPE) et polyuréthane. Les opportunités de croissance se déplacent vers les retrofits compatibles hydrogène, les obligations en matière d'eau potable et les revêtements intelligents à capteurs intégrés qui prolongent les intervalles d'inspection.
Principaux enseignements du rapport
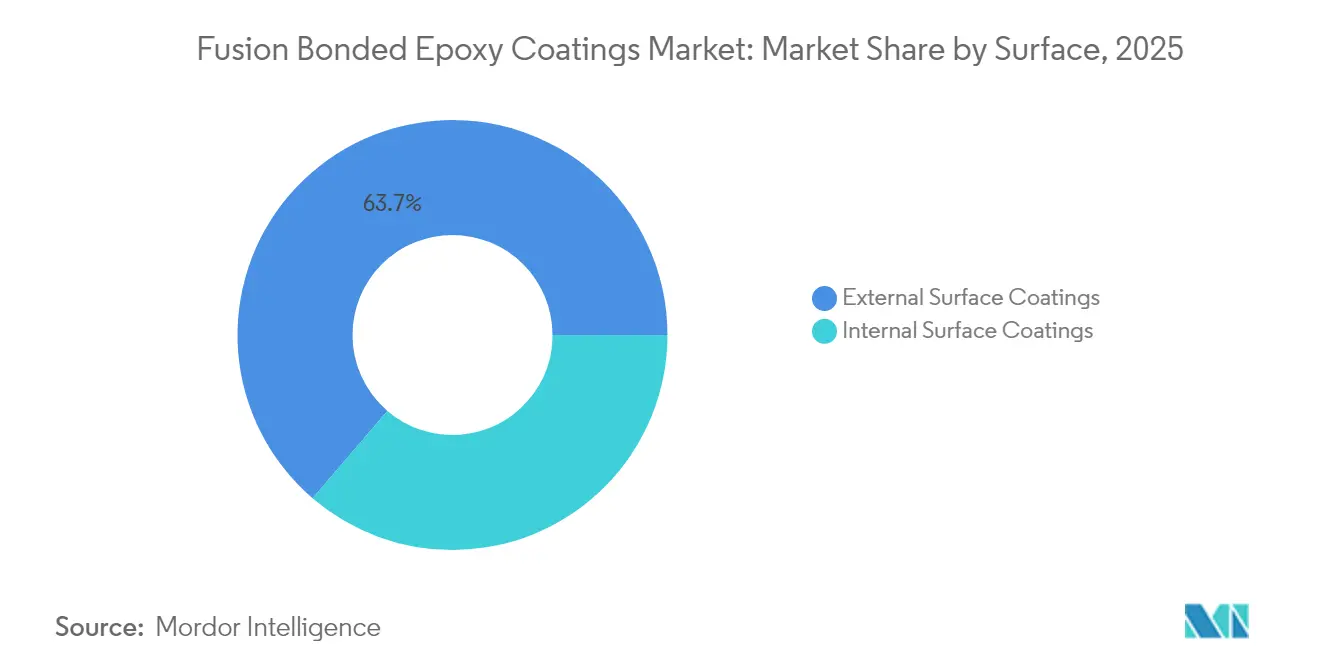
- Par surface, les revêtements de surface externe ont dominé avec 63,72 % des parts du marché des revêtements époxy thermodurcis par fusion en 2025, tandis que les revêtements de surface interne devraient progresser à un TCAC de 5,74 % jusqu'en 2031.
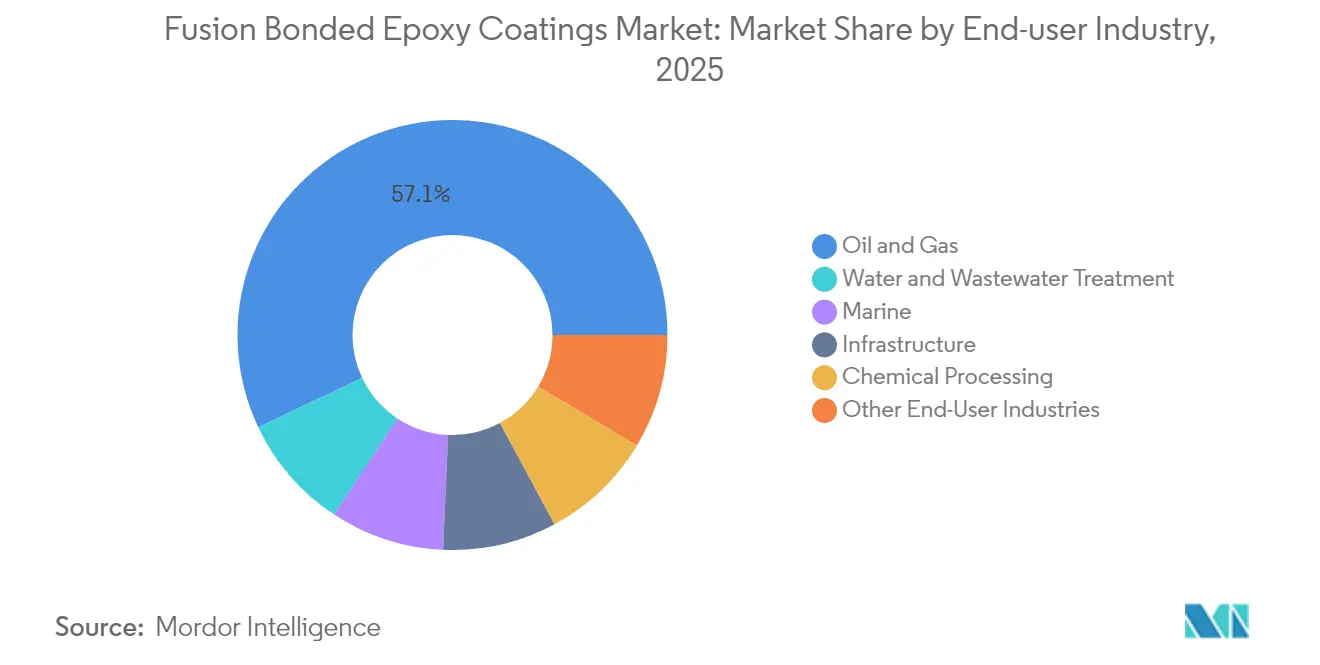
- Par secteur d'utilisation final, le secteur pétrole et gaz représentait 57,05 % de la taille du marché des revêtements époxy thermodurcis par fusion en 2025 ; le traitement de l'eau et des eaux usées est le secteur d'utilisation final à la croissance la plus rapide, se développant à un TCAC de 5,98 % jusqu'en 2031.
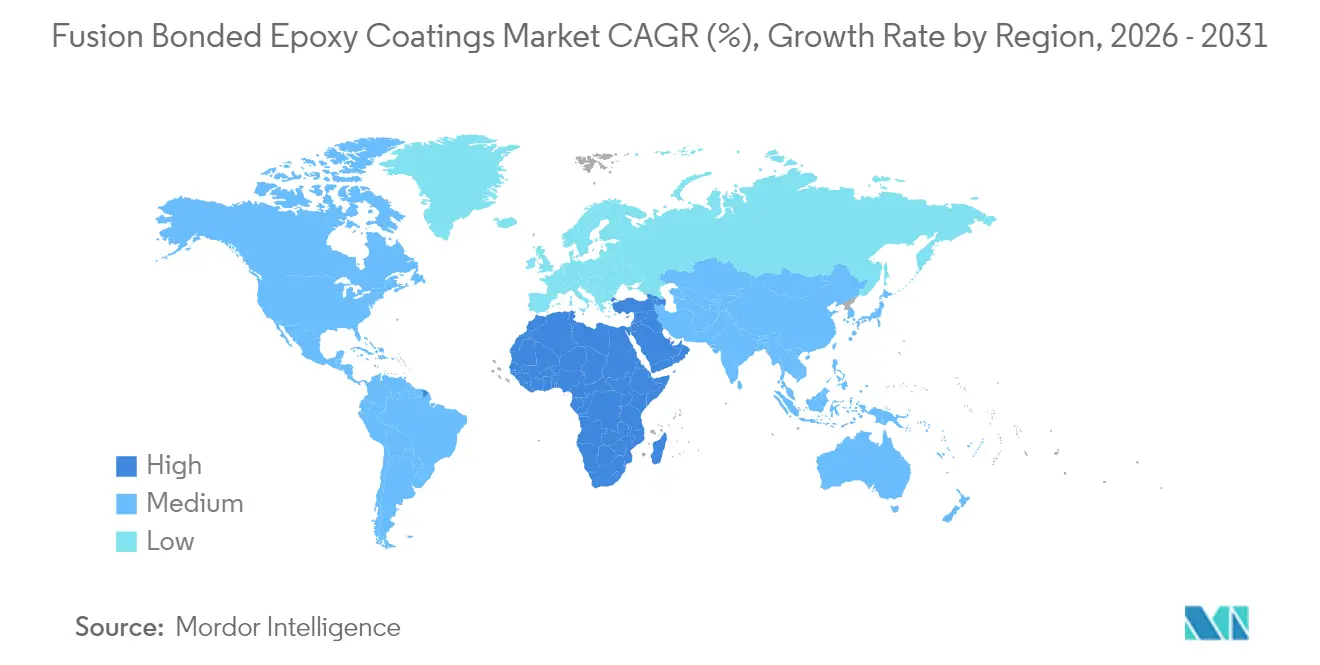
- Par géographie, l'Asie-Pacifique a capté 45,86 % des revenus en 2025 et demeure le principal contributeur régional ; le Moyen-Orient et l'Afrique sont les régions à la croissance la plus rapide, devant progresser à un TCAC de 6,03 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération des expansions de pipelines pétroliers et gaziers | +1.3% | Moyen-Orient, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Développement rapide des projets urbains d'eau et d'eaux usées | +1.5% | Amérique du Nord, Europe, Inde | Court terme (≤ 2 ans) |
| Stimulus d'infrastructure en Inde et en Asie du Sud-Est | +1.2% | Inde, ASEAN | Moyen terme (2-4 ans) |
| Retrofits de pipelines compatibles hydrogène | +0.8% | Europe, Moyen- Orient, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Revêtements époxy thermodurcis par fusion intelligents à capteurs intégrés | +0.6% | Amérique du Nord, Europe, projets pilotes au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des expansions de pipelines pétroliers et gaziers
Les nouveaux corridors d'hydrocarbures dominent la demande en grands diamètres. Saudi Aramco a engagé 12,5 milliards USD pour l'infrastructure du champ gazier de Jafurah en janvier 2024, nécessitant des revêtements bicouches homologués à 120 °C pour les services en gaz acide. En Amérique du Nord, les pipelines de brut de 36 pouces quittant le bassin Permien sont spécifiés avec 400 à 600 microns d'époxy thermodurci par fusion externe conformément à l'API RP 5L3. La ligne Paradip–Hyderabad–Vijaypur–Bengaluru de l'Inde stipule un revêtement époxy thermodurci par fusion sur 2 600 kilomètres de terrain sujet aux moussons. Les épaisseurs de film atteignent 800 microns dans les zones à hautes conséquences, doublant effectivement la consommation de résine par mètre. Ces projets soutiennent les revenus à court terme malgré la volatilité mondiale du forage.
Développement rapide des projets urbains d'eau et d'eaux usées
Les cycles de remplacement municipaux convergent avec les mandats sanitaires. Le budget de 50 milliards USD de la loi bipartisane sur les infrastructures de l'Agence de protection de l'environnement des États-Unis affecte le remplacement des conduites en plomb et la modernisation des eaux usées, nécessitant tous deux des revêtements époxy thermodurcis par fusion internes certifiés NSF/ANSI 61[1]Agence de protection de l'environnement, "Investissements de la loi bipartisane sur les infrastructures," EPA, epa.gov . Le programme hydraulique du Royaume-Uni d'Ofwat de 104 milliards GBP (131 milliards USD) couvre 12 000 kilomètres de conduites maîtresses, avec l'époxy thermodurci par fusion choisi plutôt que le mortier de ciment pour sa résistance à l'abrasion à haute vitesse. Les services publics appliquent désormais des spécifications de qualité pétrolière et gazière — la norme AWWA C213 converge avec l'ISO 21809-1 — justifiant une prime de revêtement de 15 à 20 % pour une réduction de 1 % des fuites.
Stimulus d'infrastructure en Inde et en Asie du Sud-Est
Le Plan national d'infrastructure de 1 400 milliards USD de l'Asie du Sud comprend 67 milliards USD pour de nouvelles lignes de gaz telles que le réseau gazier du Nord-Est. La phase 3 du gazoduc trans-ASEAN ajoute des traversées offshore et marécageuses où la protection cathodique est impraticable. Le réseau de produits raffinés de 1 200 kilomètres de Pertamina a choisi l'époxy thermodurci par fusion plutôt que le polyéthylène pour lutter contre les bactéries du sol tropical. Les applicateurs indiens nationaux compriment les délais à 15 jours, exerçant une pression sur les marges des multinationales.
Retrofits de pipelines compatibles hydrogène
La transition vers l'hydrogène comme vecteur énergétique pousse à réévaluer les systèmes de revêtement des pipelines en raison de risques tels que la fragilisation par l'hydrogène et la perméation. L'examen mondial de l'hydrogène 2024 de l'Agence internationale de l'énergie souligne que la reconversion des pipelines de gaz naturel pour des mélanges d'hydrogène supérieurs à 20 % nécessite des revêtements internes spécialisés. Le réseau central d'hydrogène de 9 700 kilomètres de l'Allemagne, prévu pour être achevé d'ici 2032, utilise des formulations d'époxy thermodurci par fusion modifiées pour minimiser l'absorption d'hydrogène. Le corridor économique Inde-Moyen-Orient-Europe, annoncé en 2024, comprend des pipelines d'hydrogène reliant le hub d'hydrogène vert NEOM d'Arabie saoudite à l'Europe, nécessitant des revêtements testés dans les conditions de l'ISO 15156. Le Japon pilote le mélange d'hydrogène dans les réseaux de gaz de ville, avec des revêtements époxy thermodurcis par fusion soumis à des tests de perméation à une pression de 10 MPa. La taille moléculaire plus petite de l'hydrogène lui permet de diffuser à travers les matrices polymères, incitant les premiers adoptants à superposer l'époxy thermodurci par fusion avec des films barrières en aluminium. Cette approche hybride augmente les coûts de 30 à 40 % mais prolonge les intervalles d'inspection de 5 à 15 ans.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Concurrence des revêtements 3-LPE et polyuréthane | -0.9% | Amérique du Nord, Europe, subsea mondial | Court terme (≤ 2 ans) |
| Coûts d'intrants en résine époxy volatils | -0.7% | Mondial, plus élevé en Asie-Pacifique | Moyen terme (2-4 ans) |
| Usines de revêtement en poudre à forte intensité capitalistique | -0.5% | Inde, Asie du Sud-Est, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des revêtements 3-LPE et polyuréthane
Les systèmes polyéthylène trois couches surpassent l'époxy thermodurci par fusion monocouche dans les projets offshore à haute température, offrant 40 % de moins de décollement cathodique lors des essais dans le golfe du Mexique[2]Association internationale des producteurs de pétrole et de gaz, "Performance des revêtements dans les pipelines offshore 2024," IOGP, iogp.org. L'allongement de 300 % du polyuréthane convient aux pipelines en zones sismiques. Les écarts de prix se sont réduits à 8 à 12 USD par mètre, incitant les opérateurs à absorber les primes pour éviter un rerevêtement en milieu de vie.
Volatilité des coûts d'intrants en résine époxy
Les prix des résines à base de bisphénol A ont augmenté de 15 à 20 % après que la Chine a ouvert une enquête antidumping contre les fournisseurs coréens et taïwanais en août 2024. Les contrats de pipeline à prix fixe ont comprimé les marges des applicateurs ; la marge du segment Systèmes composites de Shawcor a glissé à 12,3 % au troisième trimestre 2024 malgré des gains de revenus. Les résines biosourcées en cours de développement promettent une stabilité mais nécessitent de nouveaux référentiels ASTM D3963.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par surface :
les revêtements externes ancrent les revenus, le segment interne gagne du terrainLes revêtements de surface externe ont capté 63,72 % des parts du marché des revêtements époxy thermodurcis par fusion en 2025, portés par les concepteurs de pipelines spécifiant des films de 600 microns pour les lignes enterrées et sous-marines. La seule expansion du système gazier principal de Saudi Aramco nécessite 400 000 tonnes de poudre entre 2024 et 2028, renforçant l'échelle du segment. Les revêtements internes, bien que plus modestes, croissent à un TCAC de 5,74 %. Les mélanges d'hydrogène supérieurs à 20 % et les remplacements de conduites de service en plomb aux États-Unis imposent un époxy thermodurci par fusion certifié NSF/ANSI 61 résistant à la perméation de l'hydrogène.
La tarification premium pour les systèmes internes est en moyenne 25 % supérieure à celle des programmes externes en raison des tests de migration et des certifications pour l'eau potable. Les monopieux d'éoliennes offshore spécifient désormais un époxy thermodurci par fusion interne pour lutter contre la condensation d'eau de mer, contribuant à la croissance de 7 % des revêtements d'AkzoNobel au troisième trimestre 2024. Les constructions internes bicouches prolongent la durée de vie des pièces de transition à 35 ans, réduisant les coûts totaux de possession.


Par secteur d'utilisation final :
le pétrole et le gaz dominent, le traitement de l'eau s'accélèreLe pétrole et le gaz représentaient 57,05 % de la taille du marché des revêtements époxy thermodurcis par fusion en 2025, les corridors de gaz non conventionnel et d'exportation nécessitant des systèmes bicouches à 120 °C. Le corridor économique Inde-Moyen-Orient-Europe et le pipeline de contournement de Fujairah devraient accroître la demande jusqu'en 2031. L'eau et les eaux usées surpassent avec un TCAC de 5,98 %, portées par la rénovation des conduites maîtresses de 104 milliards GBP d'Ofwat.
Les applications marines et sous-marines font face à une substitution par le 3-LPE mais conservent des niches dans les remontées de gaz acide en eaux profondes. Le traitement chimique et le chauffage urbain restent des débouchés plus modestes et stables où la résistance chimique de l'époxy thermodurci par fusion compense le coût initial plus élevé.
Analyse géographique
Marché des Revêtements Époxy Thermodurcis par Fusion en Asie-Pacifique
L'Asie-Pacifique a représenté 45,86 % du chiffre d'affaires en 2025. Le réseau gazier indien de 67 milliards USD et le projet en attente de la Phase 4 Ouest-Est en Chine offrent une visibilité pluriannuelle. Les applicateurs indiens locaux ont réduit les délais de livraison à 15 jours, mais restent en deçà des normes de qualité des multinationales. Le Japon et la Corée du Sud se concentrent sur la réhabilitation, en tirant parti de la compatibilité des revêtements époxy thermodurcis par fusion avec la protection cathodique.
Marché des Revêtements Époxy Thermodurcis par Fusion au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique enregistrent l'expansion la plus rapide avec un CAGR de 6,03 %. Le réseau de gaz acide de Jafurah, la conduite de brut Fujairah d'ADNOC et le pipeline d'eau Ras Mohaisen de 300 kilomètres représentent collectivement plus de 500 millions USD en valeur de revêtement. Les corridors hydrogène reliant NEOM à l'Europe exigeront des formulations testées selon la norme ISO 15156.
Marché des Revêtements Époxy Thermodurcis par Fusion dans les Amériques et en Europe
L'Amérique du Nord et l'Europe présentent une dynamique de remplacement. Le programme hydraulique de 50 milliards USD de l'EPA américaine oriente les revêtements époxy thermodurcis par fusion internes vers le remplacement des canalisations en plomb. Le réseau hydrogène européen de 9 700 kilomètres promet une demande à long terme une fois les protocoles de fragilisation finalisés. L'Amérique du Sud reste irrégulière ; la discipline budgétaire de Petrobras et les déficits de pipelines en Argentine retardent les attributions à grande échelle.

Analyse de la chaîne de valeur
La chaîne de valeur des revêtements en époxy lié par fusion (FBE) débute par les matières premières en amont et les systèmes de résine époxy (résines et agents de durcissement), suivis de la formulation du revêtement en poudre (mélange avec pigments, charges et additifs de performance). L'application passe ensuite par la préparation de la surface des tubes, la pulvérisation électrostatique et la cuisson thermique selon les spécifications du projet. La demande en aval est dominée par les propriétaires de pipelines et les EPC dans les secteurs du pétrole et du gaz, de l'eau et des eaux usées, ainsi que des infrastructures industrielles, où la qualification selon les normes du projet oriente généralement le choix du fournisseur davantage que les circuits de vente au détail ou de distribution classiques.
Une caractéristique structurelle clé réside dans la manière dont les usines de tubes et les centres de revêtement dédiés associent la production de conduites à l'application FBE pour les projets de grand diamètre. Cela peut réduire les cycles d'approvisionnement et met l'accent sur la logistique intégrée et les contrôles qualité. Les goulots d'étranglement ont tendance à se concentrer autour de la capacité d'application qualifiée, notamment des inspecteurs et applicateurs formés, ainsi qu'autour d'une éventuelle dépendance à une source unique pour les agents de durcissement spécialisés et les additifs à haute performance. Cette contrainte devient plus visible lorsque la volatilité des prix des résines époxy et les contrats de pipeline à prix fixe réduisent la flexibilité opérationnelle.
Paysage concurrentiel
Le marché des revêtements époxy thermodurcis par fusion est modérément consolidé. Le chiffre d'affaires de 224,5 millions CAD du segment Systèmes composites de Shawcor au troisième trimestre 2024 souligne la valeur des pôles intégrés de revêtement de tuyaux adjacents aux aciéries. La franchise de revêtements de protection d'AkzoNobel tire parti des synergies avec l'éolien offshore pour des primes de prix de 30 %. PPG vend de manière croisée l'époxy thermodurci par fusion dans les rénovations pétrochimiques, bien que les marges restent non divulguées. Les revêtements intelligents à capteurs, les résines biosourcées et les applicateurs modulaires sont des espaces vierges. Les capteurs à ondes acoustiques de surface validés par des universités manquent de déploiement commercial, tandis que l'intégration en amont de BASF dans les précurseurs époxy en 2024 signale une couverture des coûts pour les grands acteurs. Les fabricants indiens érodent les prix mais font encore face à des lacunes en matière de qualité d'adhérence, préservant ainsi leur part dans les projets à haute spécification.
Leaders du secteur des revêtements époxy thermodurcis par fusion
3M
The Sherwin-Williams Company,
Akzo Nobel N.V.
Tenaris
PPG Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements Époxy Thermodurcis par Fusion
- 3M
- Akzo Nobel N.V.
- Arkema Group
- Axalta Coating Systems, LLC
- BASF
- Jindal Group
- Jotun
- Maharashtra Seamless Limited
- PPG Industries, Inc.
- PSL Limited
- Shawcor (Bredero Shaw)
- SIGMA Corporation
- SolEpoxy Inc.
- Specialty Polymer Coatings Inc.
- Tecosy
- Teknos Group
- Tenaris
- The Sherwin-Williams Company
- Wasco Energy Group of Companies
Lire l’analyse des entreprises de revêtements époxy thermodurcis par fusion

Opportunités de marché et perspectives d'avenir
Les mises à jour des normes et des exigences de qualification créent un cycle de mise à niveau plus clair pour les fournisseurs et applicateurs. La norme ISO 21809-2:2026, publiée en février 2026, met à jour les exigences relatives aux revêtements FBE monocouches externes, avec notamment des tests de qualification plus stricts en matière de porosité et de résistance au décollement cathodique. Ce changement favorise les opportunités dans les services de requalification, les formulations de poudre à spécifications plus élevées, ainsi que les mises à niveau de lignes dans les usines de revêtement au service de projets de pipelines transfrontaliers où les exigences de la série ISO 21809 sont utilisées pour l'harmonisation des achats.
Des espaces vierges apparaissent également sur les marchés finaux, où les systèmes FBE internes et spécialisés répondent à des besoins d'intégrité allant au-delà des lignes traditionnelles de pétrole et de gaz enterrées. Le remplacement des conduites de branchement en plomb soutenu par l'EPA américaine et les mises à niveau des eaux usées mettent l'accent sur les revêtements internes certifiés NSF/ANSI 61, tandis que les programmes de rénovation de pipelines prêts pour l'hydrogène mis en avant par l'AIE (notamment pour les mélanges supérieurs à 20 %) augmentent la demande de formulations FBE internes modifiées et d'approches de barrière hybride dans certains corridors, comme le réseau central hydrogène prévu en Allemagne et les projets pilotes au Japon. Par ailleurs, les monopieux et pièces de transition d'éoliennes offshore qui spécifient un FBE interne pour le contrôle de la condensation et de la corrosion élargissent les cas d'usage adressables pour les fournisseurs de revêtements protecteurs déjà actifs dans les infrastructures énergétiques.
Recent Industry Developments in Marché des Revêtements Époxy Thermodurcis par Fusion
- Juin 2026 : PillarFour Capital Partners a finalisé l'acquisition de The Bayou Companies, un fournisseur de services de revêtement anti-corrosion en époxy lié par fusion et multicouche pour pipelines offshore et onshore. Cette transaction renforce le soutien financier à l'expansion des capacités et des services de revêtement dans un segment où les centres intégrés de revêtement de tubes sont utilisés pour raccourcir les délais de livraison. Elle témoigne également d'un intérêt soutenu des capitaux privés pour les actifs de protection contre la corrosion liés aux infrastructures.
- Mars 2026 : YTDR Group a annoncé l'achèvement des mises à niveau de ses lignes de production et l'obtention de certifications conformes à l'ISO 21809-2:2026 pour les revêtements en poudre FBE. Cette démarche positionne l'entreprise pour approvisionner des projets nécessitant des tests de qualification et une documentation actualisés selon la norme révisée. Elle relève également le niveau d'exigence pour les applicateurs et fournisseurs concurrents, qui doivent maintenir leur certification à jour pour rester sur les listes de fournisseurs approuvés.
- Mai 2025 : AMPP a lancé une formation en application et inspection de revêtements en époxy lié par fusion (FBE) visant à accroître le vivier de professionnels qualifiés. Cette formation élargie favorise un débit plus élevé et des résultats de qualité plus constants dans les usines de revêtement, où l'inspection et le contrôle des processus déterminent l'acceptation. Cette initiative répond à une contrainte pratique pour les grands programmes de pipelines et d'eau qui reposent sur des pratiques d'application certifiées.


Marché des Revêtements Époxy Thermodurcis par Fusion Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des matériaux de revêtement en époxy lié par fusion (FBE) et la demande de systèmes de revêtement associés, utilisés pour protéger les surfaces métalliques contre la corrosion et les dommages mécaniques, principalement lorsqu'une longue durée de vie est attendue dans des environnements difficiles.
Exclusions de périmètre : sont exclues les chimies de revêtement non FBE et tous les services de fabrication ou d'installation en aval, sauf s'ils sont regroupés dans la valeur du matériau de revêtement.
Aperçu de la segmentation
- Par surface
- Revêtements de surface interne
- Revêtements de surface externe
- Par secteur d'utilisation final
- Pétrole et gaz
- Marine
- Traitement de l'eau et des eaux usées
- Traitement chimique
- Infrastructure
- Autres secteurs d'utilisation final
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de départ du modèle et pour définir le bassin de demande où les revêtements FBE sont effectivement spécifiés. Nous nous sommes appuyés sur des indicateurs publics relatifs aux pipelines et à l'énergie, des séries commerciales et douanières, ainsi que des signaux de dépenses d'infrastructure, puis les avons mis en correspondance avec les schémas de consommation de revêtements décrits dans la littérature technique.
Les sources publiques typiques comprenaient des éléments tels que l'US Energy Information Administration pour les indicateurs relatifs aux pipelines et à l'énergie, l'US Geological Survey pour le contexte des intrants en résine et minéraux, UN Comtrade pour les flux commerciaux des produits chimiques et intrants de revêtement pertinents, ainsi que les normes et orientations d'organismes tels que l'ASTM et l'ISO qui clarifient les pratiques de qualification pour les tubes et raccords revêtus. Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse reconnue, et avons utilisé de manière sélective des abonnements payants pour les données financières et de renseignement d'entreprises, les bases de données de brevets, ainsi que des vérifications au niveau des expéditions d'importation et d'exportation. Ces exemples ne sont pas exhaustifs, et d'autres sources ont été utilisées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation du lien entre la demande en FBE et les constructions de pipelines, les cycles de réhabilitation et les évolutions des spécifications dans les usages pétrole et gaz, eau et eaux usées, marine, transformation chimique et infrastructures au sens large. Nous nous sommes entretenus avec des formulateurs de revêtements, des applicateurs, des acteurs des matières premières, ainsi que des équipes d'achats et de projets, puis avons utilisé ces apports pour tester la solidité des prix, les fourchettes typiques d'épaisseur de revêtement et les différences d'adoption régionale entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 18 % | APAC : 38 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Acteurs plus petits : 21 % | Managers : 43 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante, où les indicateurs d'activité relatifs aux pipelines et aux infrastructures sont traduits en un bassin de demande adressable de surfaces revêtues, puis convertis en valeur FBE en utilisant les charges de revêtement typiques et les prix. Pour maintenir des totaux fondés, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que des examens échantillonnés du chiffre d'affaires des fournisseurs, des retours de canaux sur l'attribution des projets, et des calculs de volume multiplié par le prix de vente moyen (ASP) pour un ensemble limité d'applications courantes.
Les principaux intrants ayant façonné le modèle comprenaient les ajouts et l'intensité de remplacement des pipelines pétroliers et gaziers, les signaux de dépenses d'investissement dans les réseaux de transmission d'eau et d'eaux usées, la préférence régionale entre les systèmes de revêtement de surface interne et externe, la consommation typique de poudre par mètre carré selon les fourchettes d'épaisseur, ainsi que l'orientation observée des prix des résines et additifs influençant la progression de l'ASP. Lorsque un indicateur direct de volume était faible pour des usages finaux plus restreints, le modèle a comblé les lacunes en utilisant des ratios d'adoption communiqués lors des entretiens, puis a revérifié la consommation implicite par rapport aux signaux commerciaux et de production.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage de séries courtes sur les indicateurs de construction et de pipelines, puis ajusté les perspectives à l'aide des points de vue d'experts sur le calendrier des projets, les pipelines d'appels d'offres et les délais de qualification. Cela a permis de garder les prévisions explicables, tout en rendant visible dans les chiffres finaux la sensibilité aux facteurs de prix et de volume.
Validation des données et cycle de mise à jour
La validation s'est déroulée en plusieurs étapes afin de remettre en question les fortes variations avant la finalisation des résultats. Les résultats du modèle ont été comparés à des signaux indépendants tels que l'orientation des investissements dans les pipelines, les indices de demande de revêtements en poudre et l'activité d'infrastructure régionale, puis les écarts ont fait l'objet de vérifications de suivi.
Avant validation finale, le travail a été examiné en interne pour la cohérence des hypothèses, les conversions d'unités et la logique d'une année sur l'autre. Les pics inhabituels ont été retracés à des variations de prix, des effets ponctuels de projets ou des incohérences de périmètre. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des changements de politique majeurs, d'importants pipelines de projets ou de fortes variations des prix des matières premières entraînent un changement significatif. Juste avant la livraison, une dernière relecture par les analystes est effectuée afin que les clients reçoivent une vision actualisée fondée sur les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché des revêtements en époxy lié par fusion de Mordor Intelligence avec d'autres estimations publiées
Il est courant de constater des tailles de marché publiées différentes pour les revêtements FBE, même lorsque le sujet semble être le même. L'écart provient généralement des différences dans ce que chaque fournisseur inclut dans le marché, de l'année de référence retenue comme base, et de la manière dont les prix et volumes sont convertis en valeurs USD.
En pratique, les principaux facteurs sont le périmètre et le calcul des prix. Certaines estimations semblent regrouper des catégories plus larges de revêtements protecteurs époxy ou inclure les services d'installation et d'intervention sur site, tandis que d'autres utilisent une méthode d'ASP qui n'est pas revérifiée par rapport aux tendances des intrants en résine. Le tableau reflète cela, notre estimation restant plus proche d'un bassin de demande de surfaces revêtues lié à l'activité des pipelines et des infrastructures, et étant actualisée par de nouveaux contacts lorsque les hypothèses évoluent de manière significative. Cette approche explique le total plus faible présenté par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,53 milliard USD (2026) | |
| Cabinet de conseil mondial A | 7,50 milliards USD (2026) | Semble appliquer un périmètre produit plus large pouvant inclure des catégories adjacentes de revêtements protecteurs époxy au-delà du FBE, et la conversion en valeur peut reposer sur des hypothèses d'ASP mixte plus élevées selon les usages finaux. |
| Éditeur sectoriel B | 3,12 milliards USD (2024) | Utilise une année de référence antérieure et peut inclure un ensemble plus large de revenus de systèmes de revêtement liés à des projets, ce qui peut gonfler les totaux lorsque les frais liés à l'installation et les services groupés ne sont pas séparés clairement. |
En considérant les trois chiffres ensemble, l'écart s'explique principalement par ce que chaque source considère comme relevant du périmètre et par la manière dont elle passe des indicateurs d'activité à une valeur en USD. En gardant les étapes traçables par rapport aux signaux de demande des réseaux de pipelines et d'eau, et en imposant l'alignement des hypothèses de prix avec l'orientation des coûts des intrants, le total final reste plus facile à reproduire et à auditer.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des revêtements époxy thermodurcis par fusion en 2026 ?
La taille du marché des revêtements époxy thermodurcis par fusion est de 1,53 milliard USD en 2026.
Quel est le taux de croissance prévu pour les revêtements époxy thermodurcis par fusion jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 5,60 % pour atteindre 2,01 milliards USD d'ici 2031 sur la période 2026-2031.
Quelle région génère le plus de revenus pour les revêtements époxy thermodurcis par fusion ?
L'Asie-Pacifique est en tête, représentant 45,86 % des revenus de 2025 grâce à une vaste expansion des pipelines gaziers.
Quel segment d'application connaît la croissance la plus rapide ?
Les revêtements internes de pipelines devraient croître à 5,74 % par an jusqu'en 2031, portés par les mélanges d'hydrogène et les obligations en matière d'eau potable.
Pourquoi les coûts des résines sont-ils une préoccupation pour les producteurs d'époxy thermodurci par fusion ?
Les résines époxy représentent plus de la moitié des coûts de revêtement, et les récentes mesures antidumping en Chine ont fait augmenter les prix de 15 à 20 %, comprimant les marges des applicateurs.
Dernière mise à jour de la page le:



