
Taille et parts du marché des filtres à fournaise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2023 - 2031 |
|---|---|
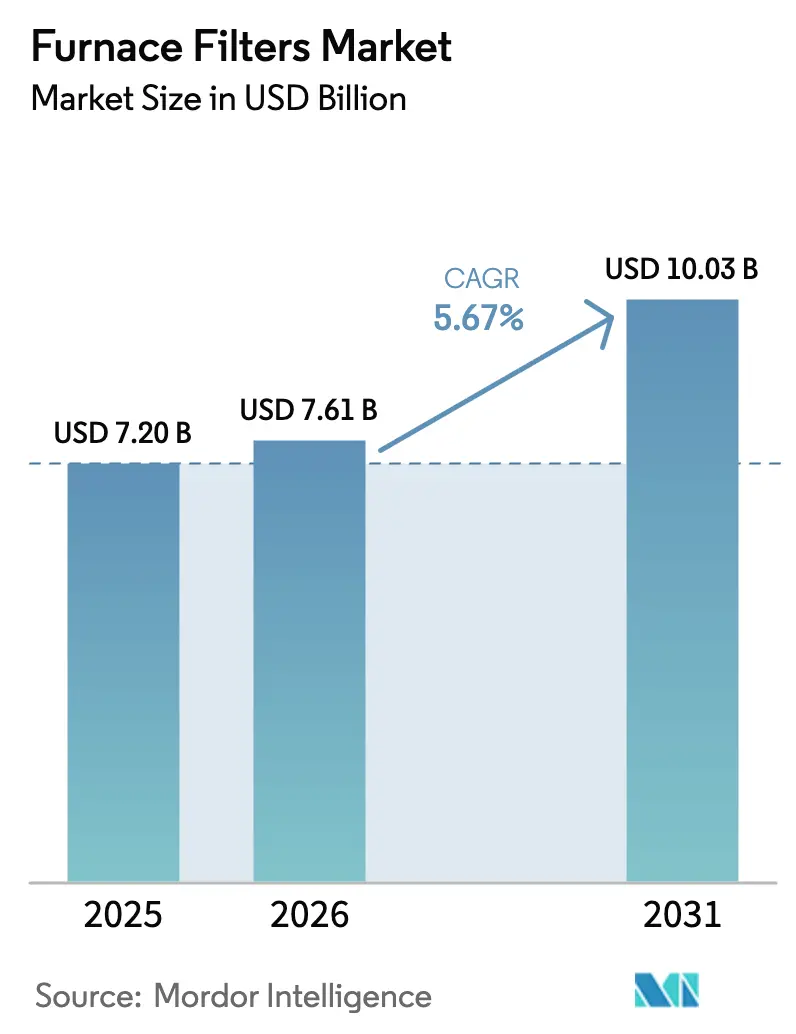
| Taille du Marché (2026) | 7.61 Milliards de dollars |
| Taille du Marché (2031) | 10.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
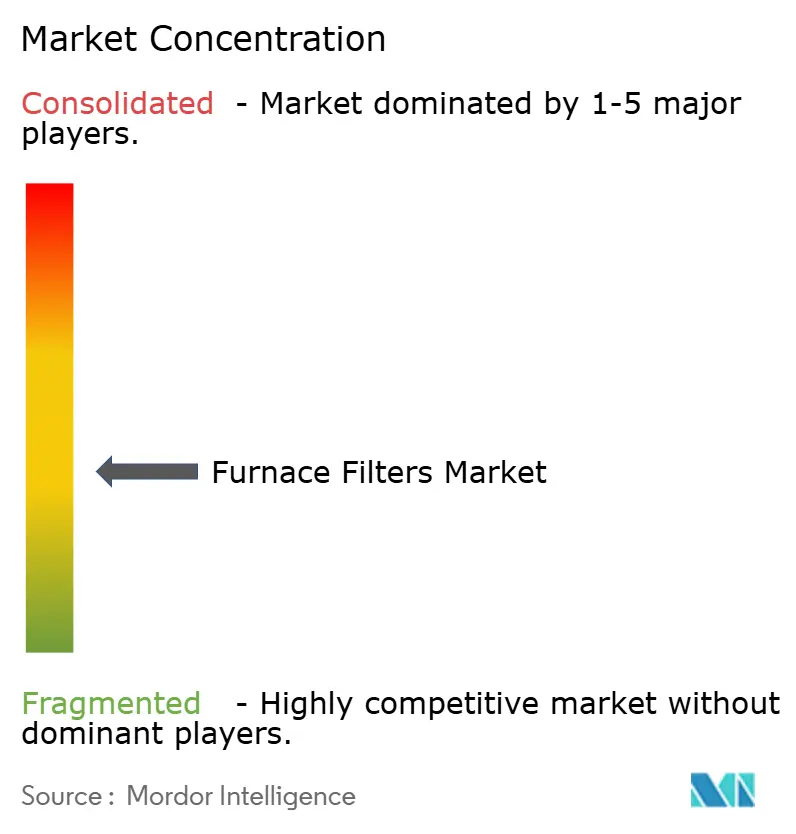
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des filtres à fournaise par Mordor Intelligence
La taille du marché des filtres à fournaise était évaluée à 7,2 milliards USD en 2025 et devrait progresser de 7,61 milliards USD en 2026 pour atteindre 10,03 milliards USD d'ici 2031, à un TCAC de 5,67 % durant la période de prévision (2026-2031). Le renforcement des réglementations relatives à la qualité de l'air intérieur (QAI), le rapide passage aux normes MERV 13 et plus, ainsi que les programmes d'électrification par pompe à chaleur ancrent cette expansion. La demande de produits augmente également en raison des épisodes de fumée d'incendies de forêt qui raccourcissent les cycles de remplacement, tandis que les modèles d'abonnement au commerce électronique approfondissent l'engagement des consommateurs. Du côté de l'offre, l'innovation en matière de media synthétique soutient une efficacité accrue à une perte de charge réduite, mais la volatilité des prix des intrants à base de pétrole comprime les marges. Par ailleurs, la consolidation s'accélère, les grands acteurs du secteur CVCA intégrant des spécialistes des filtres afin de sécuriser la technologie, la distribution et les flux de revenus récurrents.
Points clés du rapport
- Par type de fournaise, les fournaises à gaz étaient en tête avec 45,38 % de la part du marché des filtres à fournaise en 2025 ; les systèmes à pompe à chaleur/hybrides devraient afficher le TCAC le plus rapide, soit 8,05 %, d'ici 2031.
- Par indice MERV, les media MERV 5-8 ont capté 37,92 % de la taille du marché des filtres à fournaise en 2025, tandis que le segment MERV 13-16 et HEPA devrait progresser à un TCAC de 9,42 % jusqu'en 2031.
- Par utilisateur final, les applications résidentielles détenaient 56,65 % des revenus en 2025 ; les installations industrielles se développent à un TCAC de 7,28 % jusqu'en 2031.
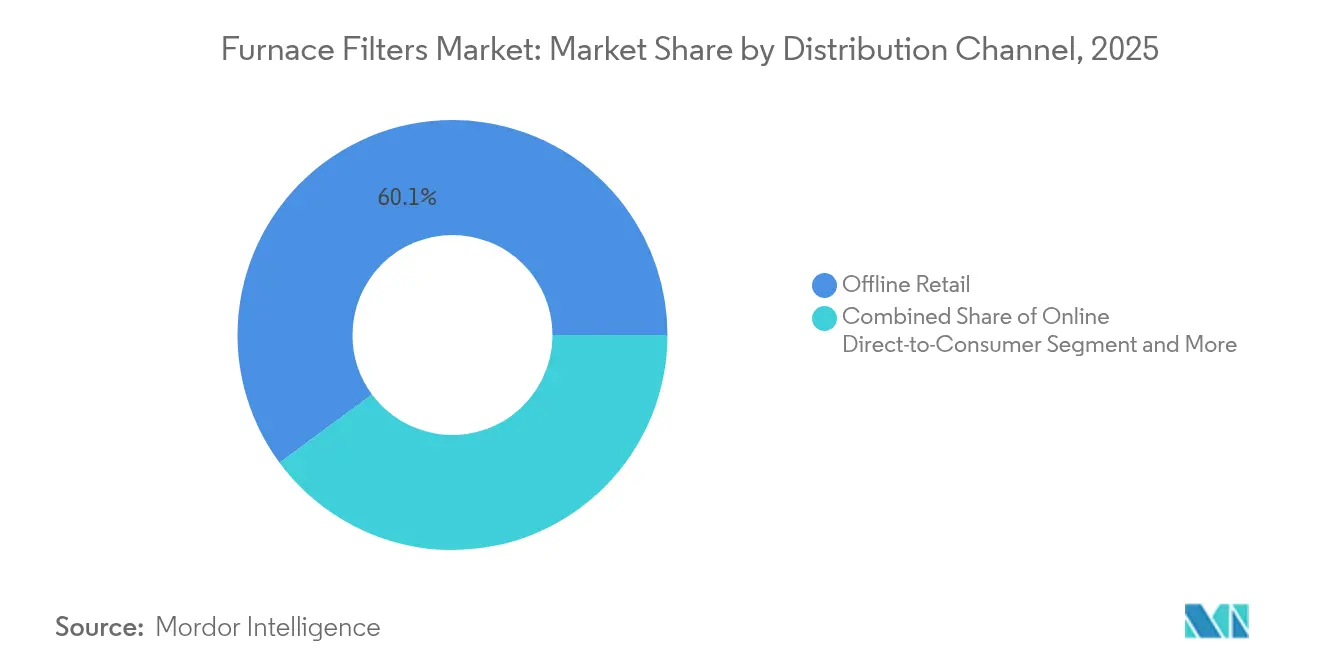
- Par canal de distribution, le commerce de détail hors ligne représentait 60,12 % de la taille du marché des filtres à fournaise en 2025 ; les services d'abonnement enregistrent le TCAC le plus élevé, soit 9,55 %, d'ici 2031.
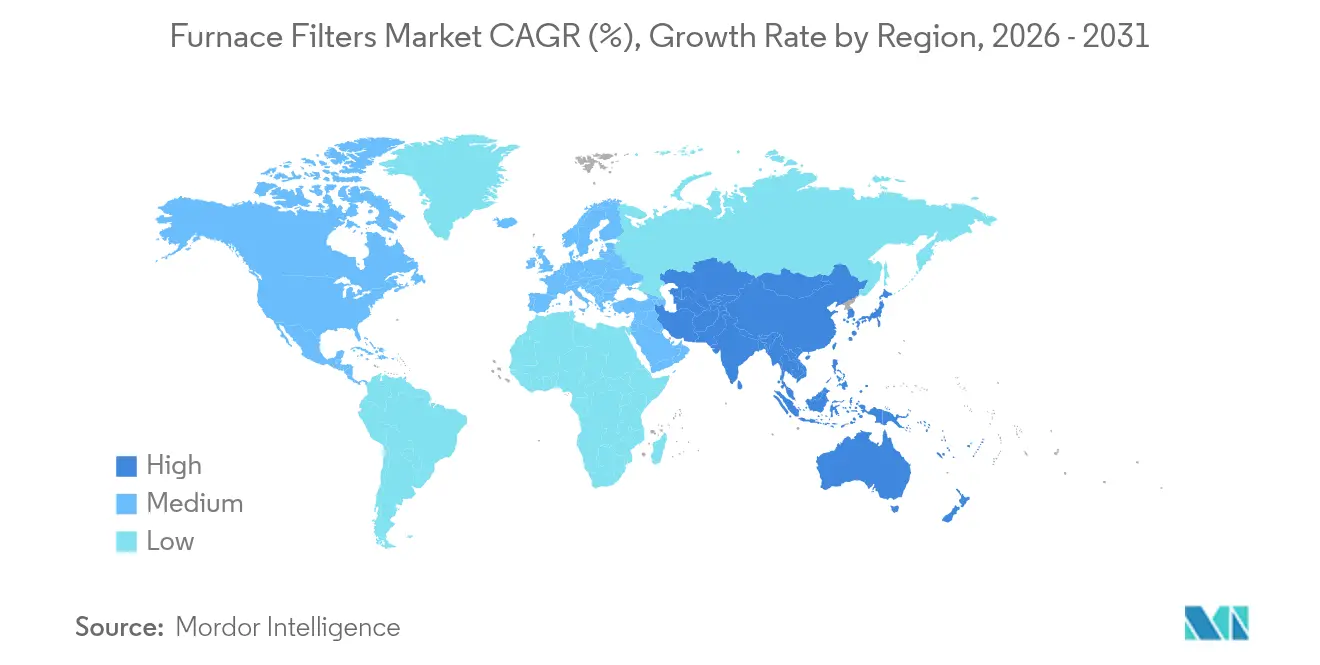
- Par région, l'Amérique du Nord a contribué à hauteur de 36,72 % des revenus de 2025 ; l'Asie-Pacifique progresse à un TCAC de 7,74 % jusqu'en 2031.
- Honeywell, 3M (Filtrete) et Nordic Pure ont collectivement dominé une part à deux chiffres faibles des ventes mondiales en 2024, soulignant un paysage concurrentiel modérément fragmenté.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Attention croissante portée à la qualité de l'air intérieur (QAI) | 1.8% | Mondial, avec concentration en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Essor des rénovations CVCA à haute efficacité énergétique | 1.2% | Amérique du Nord et UE au cœur, retombées vers l'APAC | Moyen terme (2-4 ans) |
| Mandats QAI et MERV plus stricts dans les codes du bâtiment | 1.5% | Amérique du Nord et UE, émergents en APAC | Long terme (≥ 4 ans) |
| Conversions à pompe à chaleur nécessitant des filtres de qualité supérieure | 0.9% | Mondial, mené par l'Amérique du Nord et la Chine | Long terme (≥ 4 ans) |
| Épisodes de fumée d'incendies de forêt stimulant la fréquence de remplacement | 0.6% | Côte Ouest de l'Amérique du Nord, Australie, Europe du Sud | Court terme (≤ 2 ans) |
| Services d'abonnement au commerce électronique de filtres stimulant les volumes | 0.4% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Attention croissante portée à la qualité de l'air intérieur (QAI)
La norme ASHRAE 241 a formalisé des critères de contrôle des agents pathogènes qui obligent les bâtiments commerciaux à installer des filtres MERV 13 et plus, capables d'éliminer près de 90 % des particules submicroniques.[1]David Krause, « ASHRAE publie la norme 241 pour l'atténuation des agents pathogènes », lumalier.com Les établissements de santé américains suivent déjà les directives de l'OSHA qui prescrivent un indice MERV 13 ou supérieur, une exigence qui influence désormais les acheteurs résidentiels qui associent de plus en plus la filtration à la santé respiratoire. Les épisodes de fumée d'incendies de forêt dans l'ouest des États-Unis démontrent en outre les limites des produits MERV 8 d'ancienne génération, entraînant des cycles de mise à niveau rapides.[2]Note technique d'O'Connor Company, « Efficacité de filtration MERV 13 vs. MERV 8 », ocp.com La production pharmaceutique en Inde et en Chine alimente également la demande en media haute efficacité répondant aux seuils des salles blanches. À mesure que la sensibilisation à la QAI progresse, les propriétaires de bâtiments considèrent les filtres premium moins comme des achats discrétionnaires et davantage comme des outils d'atténuation des risques.
Essor des rénovations CVCA à haute efficacité énergétique
Les incitations fédérales et étatiques à la décarbonation encouragent les propriétaires à remplacer les unités packagées vétustes par des systèmes à débit de réfrigérant variable et des pompes à chaleur. Ces rénovations spécifient des filtres à media profond de 4 pouces qui maintiennent les performances MERV 13 sans perte de charge excessive. Les réglementations du Massachusetts exigent désormais un taux de récupération enthalpique de 70 % dans les systèmes de ventilation, ce qui stimule indirectement la demande en filtres à faible résistance protégeant les gains énergétiques.[3]Bulletin technique Systemair, « Récupération enthalpique et sélection des filtres », systemair.com À mesure que les bâtiments plus anciens s'alignent sur les nouveaux codes énergétiques, les entrepreneurs intègrent des filtres premium dans des kits de mise à niveau éligibles aux remises, générant des revenus de traction pluriannuels pour les fournisseurs de filtres.
Mandats QAI et MERV plus stricts dans les codes du bâtiment
Le code du bâtiment de la Californie oblige tous les espaces à ventilation mécanique à utiliser un filtre MERV 13 minimum et à garantir zéro contournement grâce à des châssis étanches, ce qui accroît les contraintes de conformité. Des directives similaires apparaissent dans l'Union européenne où les certifications LEED et BREEAM valorisent les performances de filtration. La transition de la Suède des châssis en plastique aux châssis en acier illustre l'attention des régulateurs aux déchets liés au cycle de vie, conférant un avantage concurrentiel aux marques établies disposant de produits certifiés. À mesure que les entreprises multinationales harmonisent leurs normes d'installation à l'échelle mondiale, les filtres à haute efficacité deviennent des spécifications de base même dans les juridictions sans mandats formels.
Conversions à pompe à chaleur nécessitant des filtres de qualité supérieure
Les pompes à chaleur font circuler de plus grands volumes d'air tout au long de l'année, les rendant sensibles aux restrictions de débit d'air. Les fabricants prescrivent donc des filtres synthétiques plissés de 4 ou 5 pouces qui retiennent davantage de poussière à une efficacité MERV 13 qu'un media en fibre de verre mince. La Chine, qui produit un quart des pompes à chaleur mondiales, fixe des exigences de filtration qui résonnent à l'échelle mondiale au fur et à mesure que les marques à l'exportation standardisent ces spécifications. Les politiques d'électrification en Californie et dans l'Union européenne accélèrent l'adoption des pompes à chaleur, raccourcissant les intervalles de remplacement et stimulant les ventes de consommables.
Analyse d'impact des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût élevé de maintenance sur le cycle de vie | -0.8% | Mondial, particulièrement sur les marchés résidentiels sensibles aux prix | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières (media synthétique) | -0.6% | Fabrication mondiale, aiguë en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption des mini-splits (CVCA sans filtre) | -0.4% | APAC au cœur, expansion vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Pression en faveur de la durabilité contre les filtres jetables | -0.3% | UE et Amérique du Nord, émergents en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de maintenance sur le cycle de vie
Les filtres MERV 13 coûtent environ trois à quatre fois plus cher que les options en fibre de verre et se chargent plus rapidement, portant les dépenses de remplacement annuelles des ménages au-delà de 200 USD. Dans les tours commerciales équipées de nombreux traitement d'air, les coûts d'approvisionnement en filtres et les honoraires de main-d'œuvre atteignent plusieurs milliers de dollars par an. Une consommation d'énergie plus élevée — 15 à 20 % de puissance de ventilateur supplémentaire à débit d'air comparable — gonfle davantage les budgets d'exploitation. Si les plateformes d'abonnement lissent les paiements mensuels, le coût total dépasse souvent celui des canaux de vente au détail, limitant les taux de mise à niveau dans les économies émergentes où la préservation du capital prime sur les priorités de QAI.
Volatilité des prix des matières premières (media synthétique)
Les prix du polypropylène et du polyester fluctuent de 30 à 40 % d'une année sur l'autre, au gré des variations des cours du pétrole brut et des coûts de fret. La forte concentration de la production de melt-blown en Chine amplifie l'exposition aux interruptions régionales. Les droits de douane américains sur certaines importations aggravent l'imprévisibilité, tandis que les coûts des châssis en acier et en aluminium augmentent parallèlement à la demande mondiale dans la construction. Les fabricants de filtres plus petits, qui ne disposent pas de programmes de couverture, voient leur marge se comprimer lorsque l'inflation des matières premières dépasse les hausses de prix, freinant l'innovation produit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fournaise :
la domination du gaz face au défi des pompes à chaleurLes fournaises à gaz représentaient 45,38 % du marché des filtres à fournaise en 2025, soutenues par un vaste parc installé dans les foyers nord-américains. En revanche, la taille du marché des filtres à fournaise liée aux pompes à chaleur ou aux systèmes hybrides devrait croître à un TCAC de 8,05 %, reflétant des incitations à l'électrification qui réduisent les écarts de coût d'exploitation. Les fournaises à pétrole ne subsistent que dans les zones géographiques dépourvues de réseau de gaz naturel, tandis que les unités à résistance électrique occupent de petites niches.
Le fonctionnement des pompes à chaleur tout au long de l'année impose un media MERV 13 plus profond pour éviter les pénalités de débit d'air, augmentant le revenu unitaire par installation. Les modèles à gaz conservent des filtres plissés standard d'un pouce, mais la convergence réglementaire rehaussera progressivement leurs exigences d'efficacité. À mesure que l'EPA supprime progressivement le R-410A, les entrepreneurs insistent sur la propreté des systèmes, renforçant la demande en filtres premium qui capturent les débris d'installation et protègent les compresseurs.

Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport


Par indice MERV :
la pression réglementaire élève les normes de performanceAvec une part de 37,92 % en 2025, les filtres MERV 5-8 restent courants dans les contextes résidentiels à faible risque ; cependant, la taille du marché des filtres à fournaise pour les produits MERV 13-16 et HEPA progresse à un TCAC de 9,42 % jusqu'en 2031. Les épisodes de fumée et les messages de santé de l'ère pandémique font des indices plus élevés le choix par défaut pour les nouvelles constructions.
Les régions sujettes aux incendies de forêt adoptent des media spéciaux conçus pour maintenir leur efficacité malgré une charge extrême en particules. Les clients des secteurs de la santé et de la fabrication propre fixent leurs critères d'achat à MERV 13, un seuil qui s'infiltre désormais dans les offres au détail. Les options intermédiaires MERV 9-12 servent les utilisateurs soucieux des coûts qui montent en gamme progressivement, bien que le durcissement des politiques pourrait comprimer cette catégorie transitionnelle.
Par utilisateur final :
la croissance industrielle dépasse la demande résidentielleLes acheteurs résidentiels représentaient 56,65 % des revenus en 2025, mais la consommation industrielle progresse plus rapidement à un TCAC de 7,28 % alors que les usines pharmaceutiques, de semiconducteurs et de transformation alimentaire renforcent leurs contrôles de contamination. La part du marché des filtres à fournaise pour les bâtiments institutionnels et commerciaux progresse également à mesure que la conformité à l'ASHRAE 241 devient une clause standard des baux.
Les usines déploient des capteurs de pression différentielle pour déclencher les changements de filtres, créant des calendriers de réapprovisionnement prévisibles et favorisant les programmes de gestion des stocks par les fournisseurs. La demande résidentielle se tourne vers les livraisons par abonnement qui rappellent aux ménages de remplacer les filtres à temps, réduisant le gaspillage énergétique des systèmes CVCA et les défaillances prématurées des ventilateurs.
Par canal de distribution :
la transformation numérique s'accélèreLes chaînes de bricolage hors ligne et les grossistes CVCA ont encore écoulé 60,12 % des unités en 2025, mais le commerce électronique gagne du terrain grâce à des outils de dimensionnement détaillés et à la livraison le jour même. Les portails d'abonnement affichent un TCAC de 9,55 %, le plus élevé parmi les canaux, car les propriétaires adoptent le réapprovisionnement « configurer et oublier » qui arrive avant que les filtres ne se bouchent.
Les portails des entrepreneurs regroupent les filtres avec des nettoyants pour serpentins et des thermostats à des tarifs négociés, renforçant la pertinence de la vente en gros. Les marques en vente directe aux consommateurs se différencient grâce à du contenu éducatif et à des explications sur les indices MERV, incitant les acheteurs vers des gammes premium et augmentant la valeur moyenne des commandes.
Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport
Par media filtrant :
l'innovation synthétique stimule les performancesLes fabricants privilégient les media synthétiques plissés pour leur capacité supérieure à retenir la poussière et leur résistance bactérienne. La fibre de verre conserve une place là où la sensibilité aux prix prime sur les performances, notamment dans les logements locatifs. Les filtres électrostatiques lavables séduisent les acheteurs soucieux de l'environnement malgré un coût initial plus élevé.
Des innovations telles que le châssis sans métal de 3M réduisent les déchets en décharge de 3,5 millions de livres par an tout en maintenant la rigidité. Les revêtements de nanofibres de MANN+HUMMEL améliorent l'efficacité de capture à une perte de charge réduite, mais restent tarifés en gamme premium. La recherche sur les media biodégradables à base de protéines laisse entrevoir de futures percées en matière d'élimination qui pourraient redéfinir les protocoles de fin de vie.
Analyse géographique
Marché des filtres de fournaise en Amérique du Nord
L'Amérique du Nord a généré 36,72 % des revenus mondiaux en 2025, soutenue par des codes énergétiques stricts qui exigent des filtres MERV 13 dans les nouvelles constructions et les grandes rénovations. La fumée des incendies de forêt en Californie, en Oregon et en Colombie-Britannique raccourcit les cycles de remplacement et augmente les volumes unitaires. La région est également en tête de l'adoption des abonnements, des marques comme FilterBuy dominant les programmes de livraison automatisée.
Marché des filtres de fournaise en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 7,74 % jusqu'en 2031. Le marché HVAC indien tend vers 30 milliards USD d'ici 2030, créant une demande aval substantielle pour les fournisseurs de filtres alignés sur le programme d'incitation liée à la production. Le contrôle par la Chine de plus d'un quart des ventes mondiales de pompes à chaleur établit des normes de filtration qui se répercutent à l'échelle mondiale. Le Japon et la Corée du Sud imposent des limites strictes en matière de qualité de l'air intérieur dans les immeubles de grande hauteur en milieu urbain dense, consolidant l'adoption des filtres MERV 13 et supérieurs.
Marché des filtres de fournaise en EMEA
L'Europe enregistre des gains réguliers dans le sillage des directives énergétiques du Pacte vert et de l'escalade des tarifs carbone. Le mandat suédois sur les cadres en acier signale la volonté plus large du bloc en faveur des matériaux recyclables, tandis que l'Allemagne fait avancer les programmes de subventions pour les rénovations aux pompes à chaleur. Le Moyen-Orient et l'Afrique commencent à apparaître sur les radars des fournisseurs, la Vision 2030 de l'Arabie saoudite finançant des projets de construction à grande échelle nécessitant des systèmes HVAC avancés.

Paysage réglementaire
Les attentes en matière de performance et de conformité pour les filtres de chauffage reposent sur des normes largement appliquées plutôt que sur une réglementation mondiale unique. En Amérique du Nord, la norme ASHRAE 52.2-2017 sous-tend l'échelle Minimum Efficiency Reporting Value (MERV) (1-16) utilisée dans l'étiquetage et les spécifications des produits. Elle est de plus en plus référencée à mesure que les juridictions et les propriétaires se standardisent autour d'une filtration MERV 13 et plus pour la qualité de l'air intérieur (QAI) et une exploitation des bâtiments axée sur la santé. La norme ASHRAE 241 relève encore les exigences de filtration dans les environnements commerciaux et institutionnels en définissant des exigences de gestion du risque infectieux liées à des indicateurs de débit d'air propre équivalent, ce qui pousse les gestionnaires d'installations et les concepteurs vers des filtres à plus haute efficacité et des pratiques d'installation plus rigoureuses afin de réduire les contournements.
À l'international, la norme ISO 16890 constitue le principal cadre pour évaluer l'efficacité des filtres à air (ePM1, ePM2.5, ePM10) et a largement supplanté l'ancienne approche EN 779 en Europe. Cette scission signifie que l'Amérique du Nord s'appuie généralement sur des spécifications basées sur le MERV, tandis que de nombreux autres marchés utilisent les classes ISO 16890, ce qui maintient la certification, les essais et la documentation au cœur de la stratégie de mise sur le marché des fournisseurs mondiaux. Cela influe également sur la manière dont les fournisseurs répondent à l'examen de durabilité concernant les matériaux et la gestion de fin de vie des filtres jetables.
Analyse de la chaîne de valeur
La chaîne de valeur des filtres de chauffage commence par des intrants en amont tels que les non-tissés synthétiques et les résines (généralement le polypropylène et le polyester) pour les médias plissés, ainsi que les matériaux de cadre (carton, plastique ou métal). La formation et le traitement des médias, y compris les couches meltblown, la charge électrostatique et les formulations biosourcées émergentes, ajoutent de la valeur en déterminant l'efficacité de filtration par rapport à la perte de charge. Cette relation influence la consommation énergétique du CVC et le rythme de remplacement. La volatilité des matières premières liées au pétrole et la production concentrée pour certains types de non-tissés augmentent également le risque d'approvisionnement, ce qui rend l'approvisionnement multiple, l'harmonisation des spécifications et la constitution de stocks tampons importants pour les fabricants et les programmes de marque privée.
Les étapes intermédiaires comprennent le plissage, l'assemblage, la pose de joints, l'emballage et les essais de performance pour appuyer les revendications ASHRAE 52.2 ou ISO 16890. Les grands spécialistes de la filtration et les acteurs alignés sur le CVC exploitent souvent des modèles plus intégrés pour protéger la qualité et la continuité d'approvisionnement, et les usines à grande échelle soutiennent une production OE premium et de rechange haut de gamme, comme par exemple la production intégrée de MANN+HUMMEL en Allemagne. Les canaux en aval comprennent les grossistes CVC, les entrepreneurs et le commerce de détail bricolage, ainsi que la vente directe au consommateur en ligne et les programmes de réapprovisionnement par abonnement. Ces deux derniers canaux combinent de plus en plus des outils de dimensionnement et des rappels de réapprovisionnement avec la logistique, déplaçant la capture de valeur vers les marques capables d'associer des produits conformes à une logistique fiable et à un engagement client.
Paysage concurrentiel
Le marché des filtres à fournaise présente une fragmentation modérée ; les dix premiers fournisseurs détiennent bien moins de la moitié des ventes mondiales. Les acquisitions stratégiques s'accélèrent à mesure que les équipementiers cherchent à s'intégrer verticalement : le rachat de Flanders Holdings par Daikin pour 430 millions USD a renforcé son portefeuille de gamme industrielle, et le mouvement de Rheem pour l'activité CVCA de Fujitsu élargit son parc installé. L'intérêt des fonds de capital-investissement augmente, attirés par le modèle de remplacement récurrent du secteur et les vents porteurs réglementaires.
La différenciation technologique s'intensifie autour des filtres intelligents qui alertent les utilisateurs sur les seuils de pression. Le châssis rechargeable de 3M promet une durée de vie de 20 ans, réduisant considérablement les déchets et le coût récurrent du châssis. Metalmark s'attaque à la fumée des incendies de forêt avec le premier filtre MERV 13 conçu spécifiquement et validé pour les environnements extrêmes de PM2,5.
Le commerce par abonnement est devenu un champ de bataille concurrentiel. Nordic Pure s'appuie sur l'éducation directe des clients, tandis que Honeywell expérimente des thermostats intelligents groupés avec des fonctionnalités de réapprovisionnement en filtres. Des innovateurs plus petits ciblent les défis de débit d'air des pompes à chaleur et les niches de media biodégradables, contraignant les acteurs en place à accélérer leur recherche et développement et leurs engagements en matière de durabilité.
Leaders du secteur des filtres à fournaise
Honeywell
3M Company
MANN+HUMMEL GmbH
Lennox International Inc.
AprilAire LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des filtres de fournaise
- Honeywell International Inc.
- 3M Company (Filtrete)
- Nordic Pure LLC
- Rheem Manufacturing Company
- FilterBuy Inc.
- Lennox International Inc.
- AprilAire LLC
- MANN+HUMMEL GmbH
- AAF International (Daikin)
- Camfil AB
- Parker-Hannifin Corp.
- Freudenberg Filtration Technologies SE
- Donaldson Company Inc.
- Koch Filter Corporation
- General Filters Inc.
- KOOL-IT Filtration
- Glasfloss Industries
- PureFilters Canada Inc.

Opportunités de marché et perspectives d'avenir
Un espace clé se situe à l'intersection de la filtration à haute efficacité et de la durabilité. Les propriétaires de bâtiments et les consommateurs souhaitent une performance MERV 13 et plus sans augmentation proportionnelle de la perte de charge, des déchets ou du coût annuel total. Les plateformes de produits qui réduisent l'utilisation de matériaux par changement, comme les concepts rechargeables ou à durée de vie prolongée, s'alignent sur la poussée de durabilité contre les filtres jetables tout en répondant aux attentes de plus en plus strictes en matière de QAI. Un signal du marché est l'expansion par 3M de sa plateforme de filtres à air rechargeables Filtrete en 2025, combinant des revendications de réduction des déchets avec une couverture de certification par des tiers pour une gamme élargie de filtres.
La localisation en Asie-Pacifique et le renforcement des capacités de conception circulaire offrent également une voie permettant aux fournisseurs de réduire les délais et d'adapter les produits aux différents mix CVC régionaux, y compris les systèmes de pompe à chaleur et hybrides fonctionnant toute l'année. En mai 2026, MANN+HUMMEL a ouvert un Global Technology and Innovation Center à Tumkur, dans le Karnataka, décrit comme son plus grand pôle de développement hors d'Allemagne, avec un mandat incluant la conception de produits circulaires et les systèmes de filtration à haute efficacité énergétique. L'entreprise a également communiqué sur un investissement continu en Inde à travers des projets d'expansion, notamment à Tumkur et Pune, renforçant la disponibilité d'une capacité d'ingénierie et de fabrication régionale pouvant soutenir une itération produit plus rapide, un alignement sur les normes locales et un approvisionnement compétitif en coûts, tant pour les canaux hors ligne que pour les programmes en ligne et par abonnement en forte croissance.
Recent Industry Developments in Marché des filtres de fournaise
- Mai 2026 : MANN+HUMMEL GmbH a lancé le Global Technology & Innovation Center à Tumkur, Karnataka, Inde. Le lancement élargit les capacités mondiales de R&D pour la technologie de filtration. Il renforce l'empreinte d'ingénierie régionale et la rapidité de mise sur le marché en Asie-Pacifique.
- Mai 2026 : MANN+HUMMEL GmbH a annoncé un investissement dans une nouvelle installation de fabrication entièrement intégrée à Pune, en Inde. L'investissement élargit la capacité pour la filtration automobile et industrielle. Il renforce la chaîne d'approvisionnement régionale et l'intégration de la fabrication sur les marchés à forte croissance.
- Avril 2025 : 3M Company a lancé le kit de filtre à air rechargeable Filtrete, doté d'un cadre réutilisable et d'un filtre à durée de vie prolongée. Cette initiative soutient la réduction du coût du cycle de vie et des revenus récurrents grâce à une plateforme rechargeable.


Marché des filtres de fournaise Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des filtres de chauffage comptabilise la valeur des filtres de remplacement et d'origine (OEM) utilisés dans les fournaises à air forcé CVC et les centrales de traitement d'air, dans les bâtiments résidentiels et non résidentiels. Le périmètre inclut les filtres achetés via les canaux de vente au détail, les entrepreneurs ou en ligne.
Exclusions du périmètre : Sont exclus les purificateurs d'air portables autonomes, les filtres de dépoussiérage industriels et les filtres d'air d'habitacle de véhicules.
Aperçu de la segmentation
- Par type de fournaise
- Gaz
- Pétrole
- Résistance électrique
- Pompe à chaleur / Hybride
- Par indice MERV
- MERV 1-4
- MERV 5-8
- MERV 9-12
- MERV 13-16 et HEPA
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel
- Par canal de distribution
- Commerce de détail hors ligne (magasins de bricolage, grossistes CVCA)
- Vente directe au consommateur en ligne
- Services d'abonnement
- Par media filtrant
- Fibre de verre
- Synthétique plissé
- Électrostatique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le bassin de demande et le contexte opérationnel de la filtration de chauffage, avant que les hypothèses ne soient testées auprès de véritables acteurs du marché. Nous nous sommes appuyés sur des sources publiques telles que les données de construction et de logement du U.S. Census Bureau, les statistiques de chauffage et de consommation énergétique de l'U.S. Energy Information Administration, les documents d'orientation et de qualité de l'air intérieur de l'EPA, ainsi que les documents normatifs de l'ASHRAE et de l'ISO qui influencent les objectifs d'efficacité de filtration.
Pour vérifier les hypothèses de demande et d'exploitation, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les notes de conférences de résultats, et une presse spécialisée reconnue suivant les expéditions d'équipements CVC et les comportements de remplacement. Lorsque les flux commerciaux et les données médiatiques étaient pertinents, nous avons référencé une base de données d'expéditions import-export au niveau des envois et une base de données payante de renseignements et de données financières d'entreprises. Ces sources de recherche documentaire sont illustratives, et de nombreuses autres sources publiques et payantes ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la transformation des signaux généraux de filtration et de CVC en intrants de dimensionnement pratiques et défendables lors d'un appel client. Nous avons interviewé et sondé des fabricants, distributeurs, entrepreneurs et parties prenantes d'installations dans les principales régions. Cela a permis de valider les cycles de remplacement, l'échelle de prix par classe d'efficacité et les évolutions du mix des canaux.
Lorsque les réponses variaient selon le type de bâtiment et le climat, des vérifications de suivi ont été effectuées pour que les hypothèses restent cohérentes entre les régions et les utilisateurs finaux. Les intrants finaux ont ensuite été alignés sur ce qui était observé dans les éléments probants plus larges de la recherche documentaire.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 22 % | APAC : 41 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 32 % |
| Acteurs plus petits : 22 % | Managers : 45 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a été construit selon une logique de modèle descendant et ascendant. La vue descendante part de la base installée de systèmes CVC à air forcé et de la consommation de filtres attendue par système, puis s'ajuste en fonction de la préférence d'efficacité et de la couverture des canaux. Après avoir formé le bassin de demande, celui-ci a été converti en valeur en utilisant des prix de vente moyens réalistes par bande MERV, média filtrant et épaisseurs courantes.
Pour s'assurer que les totaux ne dérivaient pas, nous avons appliqué des vérifications ascendantes sélectives à l'aide des divulgations de revenus des fournisseurs, de vérifications auprès des canaux distributeurs et entrepreneurs, ainsi que d'échantillons de points de prix à travers les canaux hors ligne et en ligne. Lorsque des lacunes de données apparaissaient (par exemple, marques privées ou distribution locale fragmentée), nous avons utilisé des proxys basés sur des marchés voisins, puis les avons corrigés grâce aux retours d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios car le comportement de remplacement peut évoluer avec la sensibilisation à la qualité de l'air intérieur, les saisons de fumée d'incendies de forêt, et les mises à niveau empiriques (comme le passage vers des cibles MERV plus élevées). Les principaux intrants suivis comprennent les mises en chantier de logements et l'activité de rénovation, les taux de remplacement des équipements CVC, la fréquence de remplacement des filtres par type de bâtiment, le glissement du mix vers des médias plissés et à plus haute efficacité, et les évolutions de prix régionales liées aux matières premières et au fret.
Validation des données et cycle de mise à jour
Les résultats ont été validés au moyen de plusieurs vérifications afin que le chiffre final reste lié à la demande réelle et au comportement des prix. Nous avons comparé les tendances de valeur modélisées à des signaux indépendants tels que la dynamique des expéditions d'équipements CVC, l'orientation de l'activité de construction, et les évolutions visibles des préférences en matière d'efficacité des filtres, puis avons examiné tout écart important avant validation finale.
Un examen analytique en plusieurs étapes a été suivi, et les répondants ont été recontactés lorsqu'une hypothèse clé évoluait ou qu'un nouvel événement pouvait modifier les taux de remplacement ou la tarification. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas de changement significatif, et un examen final avant livraison est réalisé afin que les clients reçoivent la vue la plus récente.
Taille du marché des filtres de chauffage selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations de marché publiées pour les filtres de chauffage varient souvent car le périmètre du produit n'est pas cohérent, et parce que différents modèles traitent les mises à niveau d'efficacité et le calendrier de remplacement de manières différentes. Le même marché peut sembler plus grand ou plus petit selon que des catégories adjacentes de filtration CVC sont intégrées ou non, et selon que l'estimation met l'accent sur les expéditions OEM ou sur la demande de remplacement en après-vente.
Le tableau montre un large écart autour du point de départ de 2026, et dans le modèle de Mordor Intelligence, la valeur n'est comptabilisée que pour les filtres utilisés dans les fournaises à air forcé et les centrales de traitement d'air. La tarification est construite à partir du MERV et du mix de médias plutôt qu'en appliquant un ASP mixte unique à tous les canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,61 milliards USD (2026) | |
| Association industrielle A | 6,90 milliards USD (2026) | S'appuie souvent sur des volumes basés sur les expéditions et peut sous-estimer le remplacement en après-vente acheté via les canaux en ligne et de détail, ce qui peut compresser la valeur totale lorsque les produits à MERV plus élevé gagnent des parts. |
| Revue spécialisée B | 8,30 milliards USD (2026) | Intègre parfois la filtration de chauffage dans une catégorie plus large de filtration d'air CVC, ce qui peut inclure des applications adjacentes et appliquer une hypothèse de prix unique qui gonfle la valeur dans les régions où les mises à niveau de mix sont plus rapides. |
Dans l'ensemble, les différences tiennent principalement à ce qui est inclus, à la manière dont la fréquence de remplacement est traitée, et à la manière dont l'échelle de prix est construite à mesure que l'efficacité évolue vers le haut. En maintenant les intrants traçables jusqu'à la base installée, au rythme de remplacement et à la tarification observable par efficacité et par canal, l'estimation reste reproductible et plus facile à réconcilier lorsque de nouveaux signaux de demande apparaissent.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des filtres à fournaise ?
Le marché est évalué à 7,61 milliards USD en 2026 et devrait atteindre 10,03 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché des filtres à fournaise ?
Les pompes à chaleur/systèmes hybrides mènent la croissance avec un TCAC de 8,05 %, portés par les incitations à l'électrification et les politiques de décarbonation des bâtiments.
Quelle est la région à la croissance la plus rapide sur le marché des filtres à fournaise ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé sur la période de prévision (2026-2031).
En quoi les filtres MERV 13 diffèrent-ils des produits MERV 8 ?
Les filtres MERV 13 capturent près de 90 % des particules comprises entre 0,3 µm et 1 µm, contre environ 35 % pour les filtres MERV 8, offrant une QAI supérieure mais à un coût et une perte de charge plus élevés.
Pourquoi les services d'abonnement gagnent-ils du terrain ?
Les livraisons automatisées garantissent des remplacements dans les délais, ce qui améliore l'efficacité du CVCA et réduit les factures d'énergie, soutenant le TCAC de 9,55 % du canal.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique affiche l'expansion la plus rapide avec un TCAC de 7,74 % jusqu'en 2031, portée par le développement du marché CVCA indien et le leadership de la Chine dans les pompes à chaleur.
Quel impact les prix des matières premières ont-ils sur les coûts des filtres ?
La volatilité des prix du polypropylène, du polyester et des métaux peut faire fluctuer les coûts des intrants de 30 à 40 %, comprimant les marges et influençant les cycles de tarification au détail.
Dernière mise à jour de la page le:



