
Marktgröße und -anteil für Ofenfilter
Marktübersicht
| Studienzeitraum | 2023 - 2031 |
|---|---|
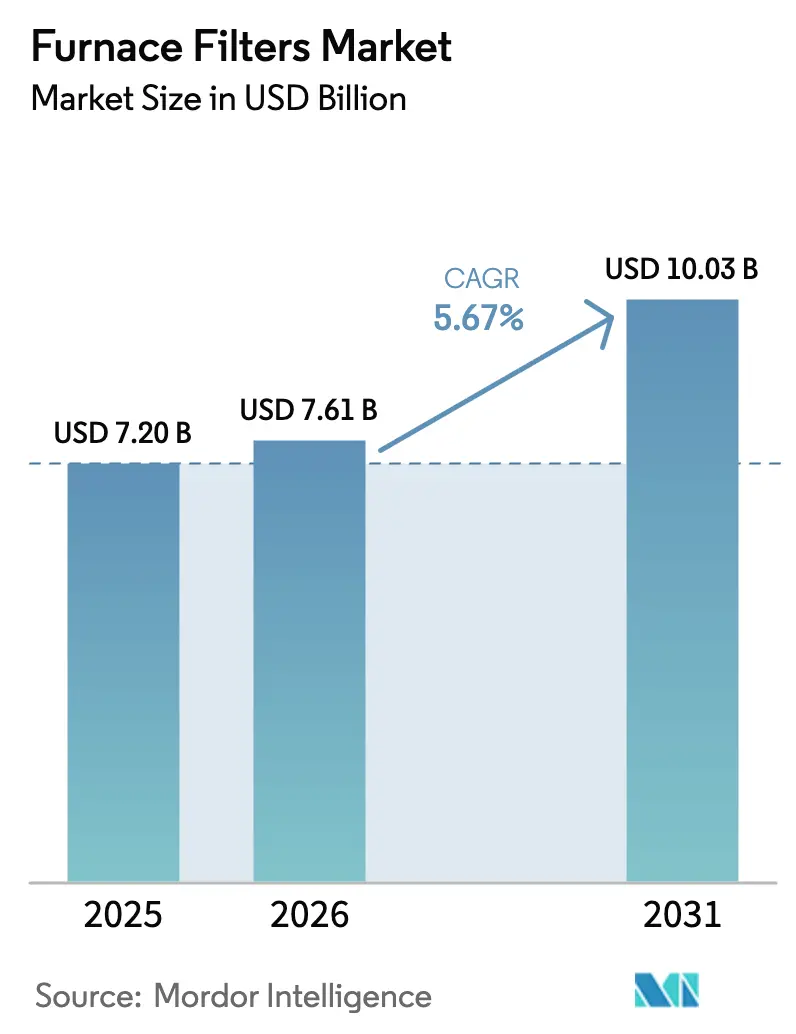
| Marktgröße (2026) | 7.61 Milliarden US-Dollar |
| Marktgröße (2031) | 10.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
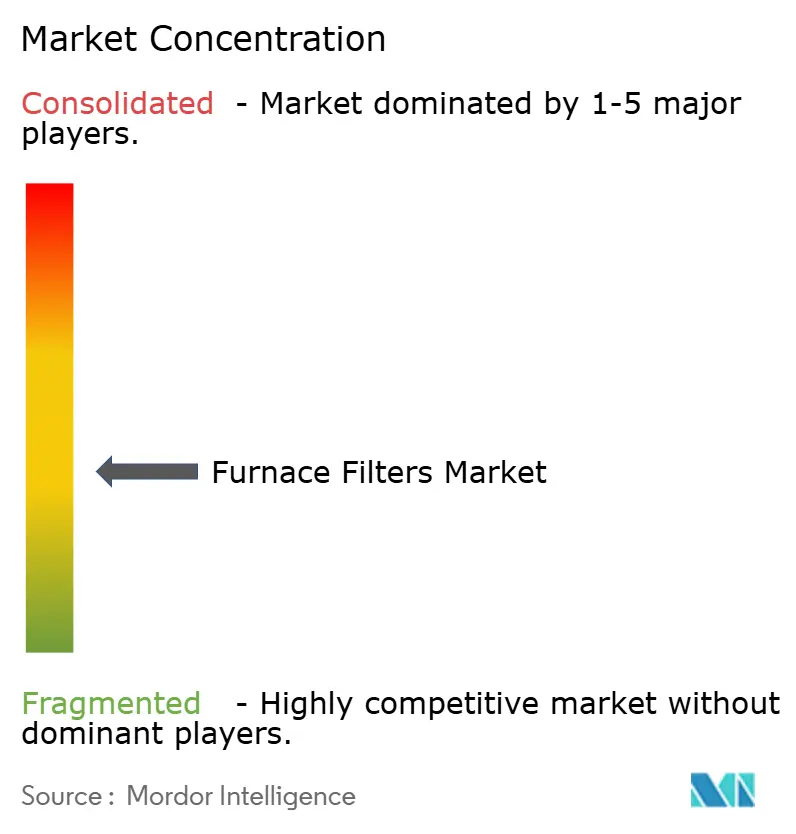
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ofenfilter von Mordor Intelligence
Die Marktgröße für Ofenfilter wurde im Jahr 2025 auf USD 7,2 Milliarden bewertet und wird voraussichtlich von USD 7,61 Milliarden im Jahr 2026 auf USD 10,03 Milliarden bis 2031 wachsen, mit einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Verschärfte Vorschriften zur Raumluftqualität (IAQ), der rasche Übergang zu MERV-13-plus-Standards und Programme zur Wärmepumpenelektrifizierung bilden die Grundlage dieser Expansion. Die Produktnachfrage steigt auch durch Waldbrandrauch-Ereignisse, die die Austauschzyklen verkürzen, während Abonnement-E-Commerce-Modelle die Kundenbindung vertiefen. Auf der Angebotsseite unterstützt die Innovationen bei Synthetikmedia höhere Effizienz bei geringerem Druckabfall, jedoch belastet die Preisvolatilität bei erdölbasierten Einsatzstoffen die Margen. Unterdessen gewinnt die Konsolidierung an Fahrt, da HVAC-Konzerne Filterspezialisten integrieren, um Technologie, Vertrieb und wiederkehrende Einnahmequellen zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Ofentyp führten Gasöfen mit einem Anteil von 45,38 % am Markt für Ofenfilter im Jahr 2025; Wärmepumpen-/Hybridsysteme werden voraussichtlich bis 2031 die schnellste CAGR von 8,05 % verzeichnen.
- Nach MERV-Bewertung erfassten MERV-5-8-Medien 37,92 % der Marktgröße für Ofenfilter im Jahr 2025, während das MERV-13-16- und HEPA-Segment voraussichtlich mit einer CAGR von 9,42 % bis 2031 wachsen wird.
- Nach Endnutzer hielten Wohnanwendungen im Jahr 2025 einen Umsatzanteil von 56,65 %; Industrieeinrichtungen expandieren mit einer CAGR von 7,28 % bis 2031.
- Nach Vertriebskanal entfiel auf den stationären Einzelhandel im Jahr 2025 ein Anteil von 60,12 % an der Marktgröße für Ofenfilter; Abonnementdienste verzeichnen die höchste CAGR von 9,55 % bis 2031.
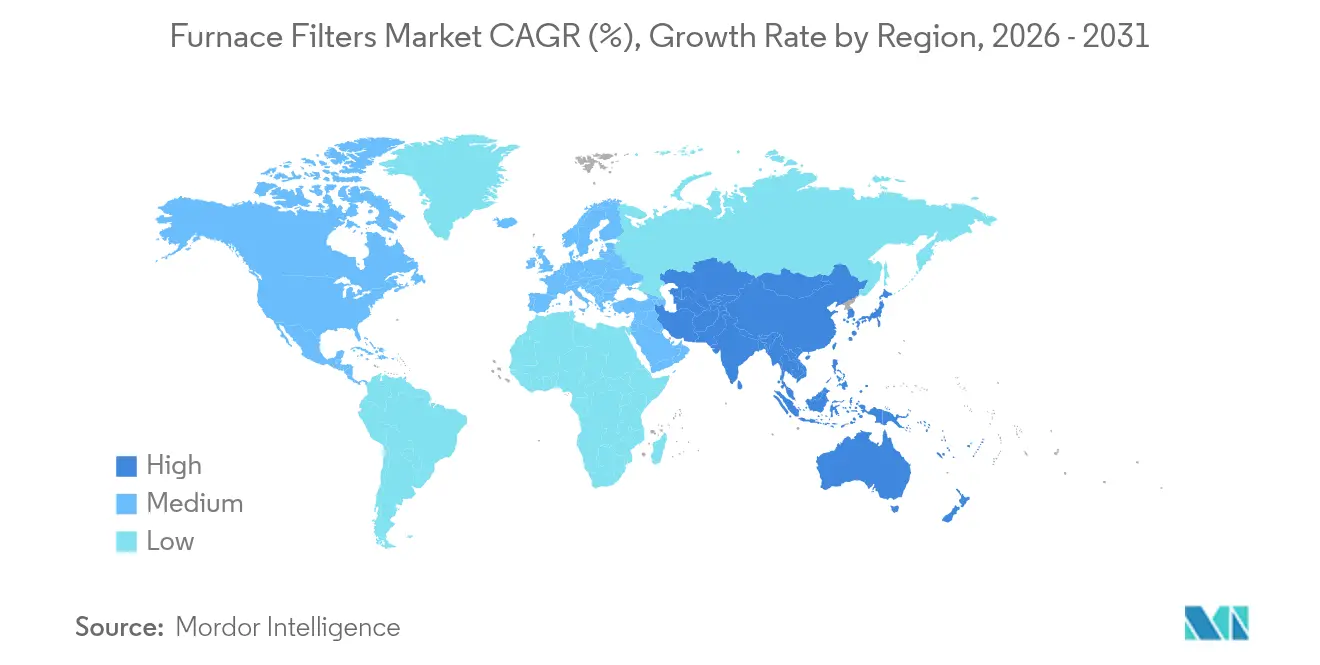
- Nach Region trug Nordamerika 36,72 % des Umsatzes im Jahr 2025 bei; Asien-Pazifik wächst mit einer CAGR von 7,74 % bis 2031.
- Honeywell, 3M (Filtrete) und Nordic Pure hielten zusammen einen niedrigen zweistelligen Anteil am weltweiten Umsatz im Jahr 2024, was ein moderat fragmentiertes Wettbewerbsfeld unterstreicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Wachsendes Bewusstsein für die Raumluftqualität (IAQ) | 1.8% | Global, mit Schwerpunkt in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Anstieg energieeffizienter HVAC-Sanierungen | 1.2% | Nordamerika und EU als Kernmarkt, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strengere IAQ- und MERV-Vorschriften in Baunormen | 1.5% | Nordamerika und EU, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wärmepumpenumrüstungen erfordern Filter höherer Güte | 0.9% | Global, angeführt von Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Waldbrandrauch-Ereignisse erhöhen die Austauschfrequenz | 0.6% | Nordamerika Westküste, Australien, Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Abonnement-E-Commerce-Filterdienste steigern das Volumen | 0.4% | Nordamerika und EU, Ausweitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für die Raumluftqualität (IAQ)
Der ASHRAE-Standard 241 formalisierte Benchmarks zur Pathogenkontrolle, die gewerbliche Gebäude dazu verpflichten, MERV-13-plus-Filter zu installieren, die nahezu 90 % der Submikronpartikel entfernen können.[1] US-amerikanische Gesundheitseinrichtungen befolgen bereits OSHA-Leitlinien, die MERV 13 oder höher vorschreiben, eine Anforderung, die nun auch private Käufer beeinflusst, die Filtration zunehmend mit Atemwegsgesundheit verknüpfen. Waldbrandrauch-Episoden im Westen der Vereinigten Staaten verdeutlichen die Grenzen älterer MERV-8-Produkte und führen zu raschen Upgrade-Zyklen.[2] Die pharmazeutische Produktion in Indien und China treibt ebenfalls die Nachfrage nach hocheffizienten Medien an, die Reinraumgrenzen erfüllen. Da das Bewusstsein für die Raumluftqualität (IAQ) steigt, betrachten Gebäudeeigentümer Premiumfilter weniger als diskretionäre Käufe und mehr als Risikominderungsinstrumente.
Anstieg energieeffizienter HVAC-Sanierungen
Bundes- und staatliche Dekarbonisierungsanreize ermutigen Immobilieneigentümer, veraltete Paketanlagen durch Systeme mit variablem Kältemittelfluss und Wärmepumpen zu ersetzen. Diese Sanierungen sehen tiefere 4-Zoll-Medienfilter vor, die MERV-13-Leistung ohne übermäßigen Druckabfall aufrechterhalten. Die Vorschriften in Massachusetts schreiben nun ein Enthalpierückgewinnungsverhältnis von 70 % in Belüftungssystemen vor, was indirekt die Nachfrage nach widerstandsarmen Filtern steigert, die Energiegewinne schützen.[3] Da ältere Gebäude neuen Energievorschriften entsprechen, bündeln Auftragnehmer Premiumfilter in förderfähige Upgrade-Pakete und generieren so mehrjährige Folgeeinnahmen für Filterlieferanten.
Strengere IAQ- und MERV-Vorschriften in Baunormen
Die Baunorm Kaliforniens verpflichtet alle mechanisch belüfteten Räume, einen MERV-13-Mindestfilter zu verwenden und eine Nullumgehung durch versiegelte Halterungen sicherzustellen, was die Compliance-Anforderungen erhöht. Ähnliche Vorschriften tauchen in der Europäischen Union auf, wo LEED- und BREEAM-Bewertungen die Filtrationsleistung gewichten. Schwedens Wechsel von Kunststoff- zu Stahlrahmen verdeutlicht die Aufmerksamkeit der Regulierungsbehörden für Lebenszyklusabfälle und verschafft etablierten Marken mit zertifizierten Produkten einen Wettbewerbsvorteil. Da multinationale Unternehmen globale Einrichtungsstandards harmonisieren, werden hocheffiziente Filter auch in Jurisdiktionen ohne formelle Vorschriften zur Basisspezifikation.
Wärmepumpenumrüstungen erfordern Filter höherer Güte
Wärmepumpen zirkulieren ganzjährig größere Luftmengen und sind daher empfindlich gegenüber Strömungswiderstand. Die Hersteller schreiben daher 4- oder 5-Zoll-gefaltete Synthetikmittelfilter vor, die bei MERV-13-Effizienz mehr Staub aufnehmen als eine dünne Glasfasermatte. China, das ein Viertel der weltweiten Wärmepumpen produziert, legt Filtrationsanforderungen fest, die weltweit Auswirkungen haben, da Exportmarken diese Spezifikationen standardisieren. Elektrifizierungspolitiken in Kalifornien und der Europäischen Union beschleunigen die Wärmepumpenakzeptanz, verkürzen Austauschabstände und steigern den Umsatz mit Verbrauchsmaterialien.
Hemmnis-Auswirkungsanalyse*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Hohe Lebenszykluswartungskosten | -0.8% | Global, insbesondere in preissensiblen Wohnungsmärkten | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität (Synthetikmedien) | -0.6% | Weltweite Fertigung, besonders ausgeprägt in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Mini-Split-Systemen (filterlose HVAC-Systeme) | -0.4% | Asien-Pazifik als Kernmarkt, Ausweitung nach Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsdruck gegen Einwegfilter | -0.3% | EU und Nordamerika, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lebenszykluswartungskosten
MERV-13-Filter kosten etwa drei- bis viermal mehr als Glasfaseroptionen und verstopfen schneller, was die jährlichen Austauschkosten für Haushalte auf über USD 200 erhöht. In Gewerbegebäuden mit Dutzenden von Luftbehandlungsgeräten erreichen Filterbeschaffung und Arbeitskosten mehrere Tausend pro Jahr. Der erhöhte Energiebedarf – 15–20 % höhere Gebläseleistung bei vergleichbarem Luftstrom – erhöht die Betriebsbudgets weiter. Während Abonnementplattformen die monatlichen Zahlungen glätten, steigen die Gesamtkosten gegenüber dem stationären Handel häufig, was die Upgraderaten in Schwellenländern begrenzt, in denen Kapitalerhalt gegenüber IAQ-Prioritäten überwiegt.
Rohstoffpreisvolatilität (Synthetikmedien)
Polypropylen- und Polyesterpreise schwanken um 30–40 % pro Jahr, da Rohöl-Benchmarks und Frachtkosten stark variieren. Die starke Konzentration der Schmelzblasproduktion in China erhöht die Anfälligkeit gegenüber regionalen Ausfällen. US-Zölle auf ausgewählte Importe verstärken die Unberechenbarkeit, während Stahl- und Aluminiumrahmenkosten im Einklang mit der globalen Baunachfrage steigen. Kleinere Filterhersteller ohne Absicherungsprogramme verzeichnen Margenrückgänge, wenn die Rohstoffinflation die Preiserhöhungen übersteigt, was die Produktinnovation einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ofentyp:
Gasdominanz steht vor der Herausforderung durch WärmepumpenGasöfen machten im Jahr 2025 45,38 % des Marktes für Ofenfilter aus, getragen von einer umfangreichen installierten Basis in nordamerikanischen Haushalten. Im Gegensatz dazu wird die Marktgröße für Ofenfilter im Zusammenhang mit Wärmepumpen- oder Hybridsystemen voraussichtlich mit einer CAGR von 8,05 % wachsen, was Elektrifizierungsanreize widerspiegelt, die die Betriebskostenlücken verringern. Ölöfen bestehen nur in Gebieten ohne Erdgasleitungen fort, während Elektrowiderstandsgeräte kleine Nischen besetzen.
Der ganzjährige Betrieb von Wärmepumpen erfordert tiefere MERV-13-Medien, um Luftstromeinbußen zu vermeiden, was den Stückerlös pro Installation erhöht. Gasmodelle verwenden weiterhin Standard-1-Zoll-gefaltete Filter, aber die regulatorische Konvergenz wird ihre Effizienzanforderungen schrittweise anheben. Da die US-Umweltbehörde R-410A schrittweise abschafft, betonen Auftragnehmer die Systemsauberkeit und verstärken so die Nachfrage nach Premiumfiltern, die Installationsrückstände aufnehmen und Kompressoren schützen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf verfügbar
Nach MERV-Bewertung:
Regulatorischer Druck hebt Leistungsstandards anMit einem Anteil von 37,92 % im Jahr 2025 sind MERV-5-8-Filter in risikoarmen Wohnbereichen nach wie vor üblich; die Marktgröße für Ofenfilter für MERV-13-16- und HEPA-Produkte wächst jedoch mit einer CAGR von 9,42 % bis 2031. Waldbrandereignisse und gesundheitliche Botschaften aus der Pandemie-Ära machen höhere Bewertungen zur De-facto-Wahl für Neubauten.
Waldbrandgefährdete Regionen setzen auf Spezialmedien, die selbst bei extremer Partikelbelastung effizient bleiben. Kunden im Gesundheitswesen und in der sauberen Fertigung legen Beschaffungs-Baselines bei MERV 13 fest, ein Schwellenwert, der nun in das Einzelhandelsangebot einfließt. MERV-9-12-Optionen im mittleren Bereich bedienen kostenbewusste Nutzer, die schrittweise upgraden, obwohl die politische Verschärfung diese Übergangskategorie schrumpfen lassen könnte.
Nach Endnutzer:
Industriewachstum übertrifft WohnraumnachfragePrivate Käufer machten im Jahr 2025 56,65 % des Umsatzes aus, aber der industrielle Verbrauch überholt mit einer CAGR von 7,28 %, da Pharma-, Halbleiter- und Lebensmittelverarbeitungsanlagen die Kontaminationskontrolle verschärfen. Der Marktanteil für Ofenfilter bei institutionellen und gewerblichen Gebäuden steigt ebenfalls, da die ASHRAE-241-Konformität zur Standardmietbedingung wird.
Fabriken setzen Differenzdrucksensoren ein, um Filterwechsel auszulösen, was vorhersehbare Nachbestellpläne schafft und vom Lieferanten verwaltete Bestandsprogramme unterstützt. Die Nachfrage im Wohnbereich verlagert sich hin zu Abonnementlieferungen, die Haushalte daran erinnern, Filter rechtzeitig auszutauschen, was HVAC-Energieverschwendung und vorzeitige Gebläseausfälle reduziert.
Nach Vertriebskanal:
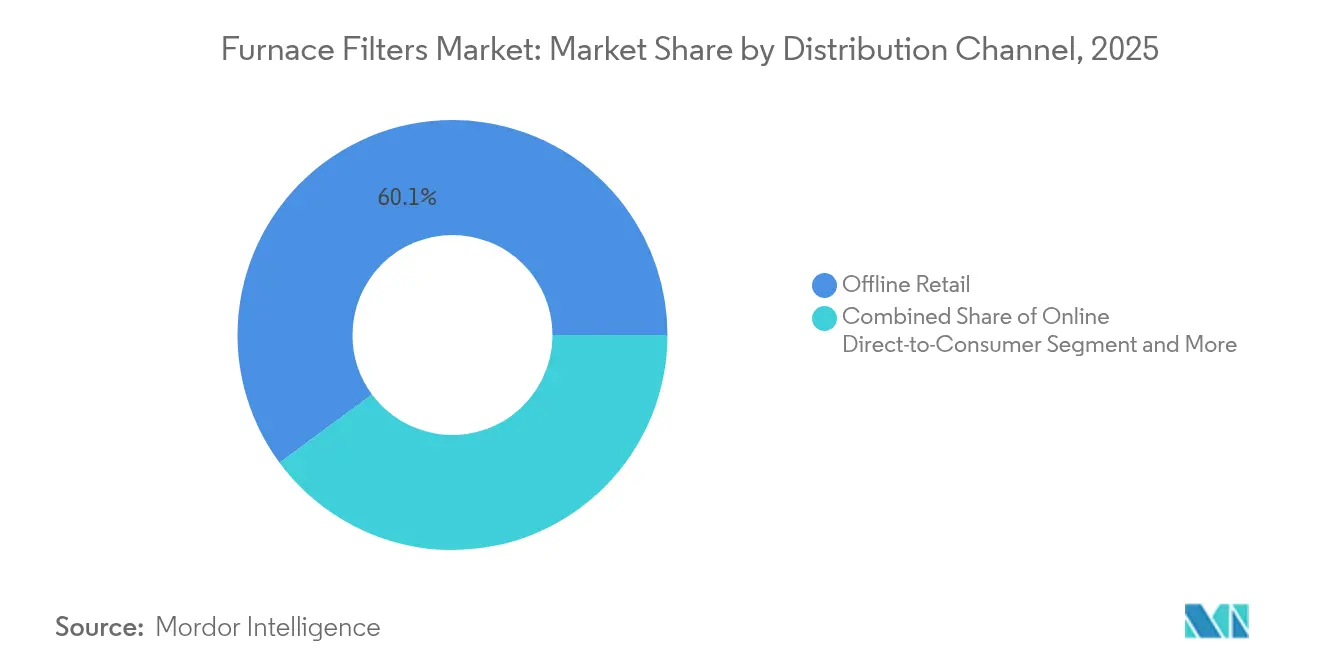
Digitale Transformation beschleunigt sichStationäre Heimwerkerketten und HVAC-Großhändler bewegten im Jahr 2025 noch 60,12 % der Einheiten, doch gewinnt der E-Commerce durch detaillierte Größentools und Lieferung am selben Tag an Bedeutung. Abonnementportale verzeichnen mit 9,55 % die höchste CAGR unter allen Kanälen, da Hausbesitzer auf „Set-and-Forget”-Nachschub setzen, der eintrifft, bevor Filter verstopfen.
Auftragnehmerportale bündeln Filter mit Spulenreinigern und Thermostaten zu ausgehandelten Preisen und stärken so die Relevanz des Großhandels. Direktvertriebsmarken differenzieren sich durch Bildungsinhalte und MERV-Bewertungserklärungen, die Käufer zu Premium-Stufen drängen und den durchschnittlichen Bestellwert erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf verfügbar
Nach Filtermedium:
Synthetische Innovation treibt Leistung voranDie Hersteller bevorzugen gefaltete Synthetikmaterialien wegen ihrer überlegenen Staubaufnahmekapazität und Bakterienresistenz. Glasfaser behält eine Nische, wo Preissensibilität über die Leistung dominiert, insbesondere in Mietobjekten. Elektrostatische waschbare Filter sprechen umweltbewusste Käufer trotz höherer Anschaffungskosten an.
Innovationen wie der metallfreie Rahmen von 3M reduzieren den Deponieabfall um 3,5 Millionen Pfund jährlich und bewahren dabei die Steifigkeit. Nanofaser-Auflagen von MANN+HUMMEL steigern die Abscheidungseffizienz bei geringerem Druckabfall, bleiben aber preislich im Premiumsegment. Forschungen zu biologisch abbaubaren proteinbasierten Medien deuten auf künftige Durchbrüche bei der Entsorgbarkeit hin, die Lebensende-Protokolle neu definieren könnten.
Geografische Analyse
Markt für Ofenfilter in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 36,72 % am globalen Umsatz, gestützt durch strenge Energievorschriften, die MERV-13-Filter in Neubauten und größeren Sanierungsmaßnahmen vorschreiben. Waldbrandrauch in Kalifornien, Oregon und British Columbia verkürzt die Austauschzyklen und erhöht die Stückzahlen. Die Region ist zudem führend bei der Nutzung von Abonnementmodellen, da Marken wie FilterBuy automatisierte Lieferprogramme dominieren.
Markt für Ofenfilter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 7,74 % bis 2031. Der indische HVAC-Markt entwickelt sich in Richtung 30 Milliarden USD bis 2030 und schafft damit eine erhebliche nachgelagerte Nachfrage für Filterlieferanten, die mit dem Production Linked Incentive-Programm abgestimmt sind. Chinas Kontrolle über mehr als ein Viertel des weltweiten Wärmepumpenabsatzes setzt Filtrationsstandards, die weltweit Auswirkungen haben. Japan und Südkorea schreiben strenge Raumluftqualitätsgrenzen in dicht besiedelten städtischen Hochhäusern vor und festigen damit die Einführung von MERV 13 und höher.
Markt für Ofenfilter in EMEA
Europa verzeichnet stetige Zuwächse auf der Grundlage der Energierichtlinien des Green Deal und steigender CO₂-Zölle. Das schwedische Mandat für Stahlrahmen signalisiert den breiteren Vorstoß des Blocks für recycelbare Materialien, während Deutschland Förderprogramme für Wärmepumpen-Nachrüstungen vorantreibt. Der Nahe Osten und Afrika rücken zunehmend in den Fokus der Lieferanten, da Saudi-Arabiens Vision 2030 groß angelegte Bauprojekte finanziert, die fortschrittliche HVAC-Systeme erfordern.
Regulatorisches Umfeld
Leistungs- und Compliance-Erwartungen für Ofenfilter stützen sich auf weit verbreitete Normen und nicht auf eine einzelne globale Regelung. In Nordamerika bildet der ASHRAE-Standard 52.2-2017 die Grundlage für die Minimum Efficiency Reporting Value (MERV)-Skala (1-16), die bei der Produktkennzeichnung und -spezifikation verwendet wird. Er wird zunehmend herangezogen, da sich Jurisdiktionen und Eigentümer bei Innenraumluftqualität (IAQ) und gesundheitsorientiertem Gebäudebetrieb auf MERV 13-plus-Filtration standardisieren. Der ASHRAE-Standard 241 erhöht die Filtrationsanforderungen in gewerblichen und institutionellen Umgebungen weiter, indem er Anforderungen zum Management des Infektionsrisikos definiert, die an äquivalente Reinluftstrom-Kennwerte gekoppelt sind, was Facility-Manager und Planer zu effizienteren Filtern und strengeren Installationspraktiken zur Reduzierung von Bypass drängt.
International ist ISO 16890 der primäre Rahmen zur Bewertung der Luftfiltereffizienz (ePM1, ePM2,5, ePM10) und hat den älteren EN 779-Ansatz in Europa weitgehend verdrängt. Diese Aufteilung bedeutet, dass sich Nordamerika üblicherweise auf MERV-basierte Spezifikationen verlässt, während viele andere Märkte ISO 16890-Klassen verwenden, wodurch Zertifizierung, Prüfung und Dokumentation für die Markteinführungsstrategie globaler Anbieter zentral bleiben. Dies beeinflusst zudem, wie Anbieter mit der Nachhaltigkeitsprüfung im Zusammenhang mit Materialien und der Entsorgung von Einwegfiltern umgehen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Ofenfilter beginnt mit vorgelagerten Inputs wie synthetischen Vliesstoffen und Harzen (üblicherweise Polypropylen und Polyester) für plissierte Medien sowie Rahmenmaterialien (Karton, Kunststoff oder Metall). Die Medienbildung und -behandlung, einschließlich schmelzgeblasener Schichten, elektrostatischer Aufladung und aufkommender biobasierter Formulierungen, schafft Mehrwert, indem sie die Filtrationseffizienz im Verhältnis zum Druckabfall bestimmt. Dieses Verhältnis beeinflusst den HVAC-Energieverbrauch und den Austauschzyklus. Die Volatilität erdölgebundener Rohstoffe und die konzentrierte Produktion bei einigen Vliesstoffarten erhöhen zudem das Beschaffungsrisiko, was Multi-Sourcing, Harmonisierung von Spezifikationen und Lagerpufferung für Hersteller und Handelsmarkenprogramme wichtig macht.
Die vorgelagerten mittleren Schritte umfassen Plissieren, Montage, Abdichtung, Verpackung und Leistungsprüfung zur Unterstützung von Angaben nach ASHRAE 52.2 oder ISO 16890. Größere Filtrationsspezialisten und HVAC-nahe Akteure betreiben oft stärker integrierte Modelle, um Qualität und Versorgungskontinuität zu schützen, und skalierte Werke unterstützen Premium-OE- und Aftermarket-Produktion, einschließlich beispielsweise der integrierten Produktion von MANN+HUMMEL in Deutschland. Nachgelagerte Kanäle umfassen HVAC-Großhändler, Handwerksbetriebe und DIY-Einzelhandel sowie Online-Direktvertrieb und Abonnement-Nachfüllprogramme. Diese beiden letzten Kanäle kombinieren zunehmend Größenauswahltools und Nachbestellungserinnerungen mit der Auftragsabwicklung, wodurch sich die Wertschöpfung zu Marken verschiebt, die konforme Produkte mit zuverlässiger Logistik und Verbraucherbindung verbinden können.
Wettbewerbslandschaft
Der Markt für Ofenfilter weist eine moderate Fragmentierung auf; die zehn größten Anbieter halten weit weniger als die Hälfte des globalen Umsatzes. Strategische Akquisitionen beschleunigen sich, da Erstausrüster eine vertikale Integration anstreben: Daikins USD 430 Millionen schwerer Kauf von Flanders Holdings stärkte sein Portfolio im industriellen Bereich, und Rheems Übernahme des HVAC-Geschäfts von Fujitsu erweitert seine installierte Basis. Das Interesse von Private-Equity-Gesellschaften steigt, angezogen durch das wiederkehrende Ersatzmodell der Branche und regulatorischen Rückenwind.
Die technologische Differenzierung konzentriert sich zunehmend auf intelligente Filter, die Nutzer über Druckschwellen informieren. Der nachfüllbare Rahmen von 3M verspricht eine Lebensdauer von 20 Jahren und reduziert so Abfall und wiederkehrende Rahmenkosten erheblich. Metalmark adressiert Waldbrandrauch mit dem ersten eigens entwickelten MERV-13-Filter, der für extreme PM2,5-Umgebungen validiert ist.
Der Abonnement-Handel ist zu einem Wettbewerbsfeld geworden. Nordic Pure nutzt die direkte Kundenaufklärung, während Honeywell mit gebündelten intelligenten Thermostaten und Filterwiedernachbestellfunktionen experimentiert. Kleinere Innovatoren zielen auf Herausforderungen beim Wärmepumpen-Luftstrom und Nischen für biologisch abbaubare Medien ab und zwingen die etablierten Anbieter, Forschung und Entwicklung sowie Nachhaltigkeitsversprechen zu beschleunigen.
Branchenführer im Markt für Ofenfilter
-
Honeywell
-
3M Company
-
MANN+HUMMEL GmbH
-
Lennox International Inc.
-
AprilAire LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ofenfilter Unternehmen in diesem Bericht
- Honeywell International Inc.
- 3M Company (Filtrete)
- Nordic Pure LLC
- Rheem Manufacturing Company
- FilterBuy Inc.
- Lennox International Inc.
- AprilAire LLC
- MANN+HUMMEL GmbH
- AAF International (Daikin)
- Camfil AB
- Parker-Hannifin Corp.
- Freudenberg Filtration Technologies SE
- Donaldson Company Inc.
- Koch Filter Corporation
- General Filters Inc.
- KOOL-IT Filtration
- Glasfloss Industries
- PureFilters Canada Inc.
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum liegt am Schnittpunkt von höherer Filtrationseffizienz und Nachhaltigkeit. Gebäudeeigentümer und Verbraucher wünschen sich MERV 13-plus-Leistung ohne einen proportionalen Anstieg von Druckabfall, Abfall oder jährlichen Gesamtkosten. Produktplattformen, die den Materialverbrauch pro Wechsel reduzieren, wie nachfüllbare oder langlebigere Konzepte, entsprechen dem Nachhaltigkeitsdruck gegen Einwegfilter und erfüllen dabei zugleich die strenger werdenden IAQ-Erwartungen. Ein Marktsignal ist, dass 3M im Jahr 2025 seine Filtrete-Plattform für nachfüllbare Luftfilter erweitert und dabei Aussagen zur Abfallreduzierung mit einer erweiterten Abdeckung durch Drittzertifizierungen für ein größeres Filterangebot verbindet.
Die Lokalisierung im asiatisch-pazifischen Raum und der Aufbau von Kompetenzen im Bereich zirkuläres Design bieten Anbietern zudem einen Weg, um Vorlaufzeiten zu verkürzen und Produkte an regionale HVAC-Mischungen anzupassen, einschließlich ganzjährig laufender Wärmepumpen- und Hybridsysteme. Im Mai 2026 eröffnete MANN+HUMMEL ein Global Technology and Innovation Center in Tumkur, Karnataka, das als sein größtes Entwicklungszentrum außerhalb Deutschlands beschrieben wird, mit einem Mandat, das zirkuläres Produktdesign und energieeffiziente Filtrationssysteme umfasst. Das Unternehmen kommunizierte zudem fortgesetzte Investitionen in Indien im Rahmen von Expansionsprojekten, einschließlich Tumkur und Pune, was die Verfügbarkeit regionaler Ingenieurs- und Fertigungskapazitäten unterstreicht, die eine schnellere Produktiteration, Ausrichtung an lokalen Standards und kosteneffiziente Versorgung sowohl für Offline-Kanäle als auch für rasch skalierende Online- und Abonnementprogramme ermöglichen können.
Neueste Industrielle Entwicklungen in Markt für Ofenfilter
- Mai 2026: MANN+HUMMEL GmbH eröffnete das Global Technology & Innovation Center in Tumkur, Karnataka, Indien. Die Eröffnung erweitert die globalen F&E-Kapazitäten für Filtrationstechnologie. Sie stärkt die regionale Ingenieurpräsenz und die Markteinführungsgeschwindigkeit im asiatisch-pazifischen Raum.
- Mai 2026: MANN+HUMMEL GmbH gab Investitionen in eine neue, vollständig integrierte Fertigungsanlage in Pune, Indien, bekannt. Die Investition erweitert die Kapazität für Automobil- und Industriefiltration. Sie verbessert die regionale Lieferkette und die Fertigungsintegration in Wachstumsmärkten.
- April 2025: 3M Company brachte das Filtrete Refillable Air Filter Kit mit wiederverwendbarem Rahmen und langlebigerem Filter auf den Markt. Der Schritt unterstützt die Reduzierung der Lebenszykluskosten und wiederkehrende Umsätze durch eine nachfüllbare Plattform.
Markt für Ofenfilter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik erfasst der Markt für Ofenfilter den Wert von Ersatz- und OEM-Filtern, die in luftgekühlten HVAC-Öfen und Klimageräten in Wohn- und Nichtwohngebäuden verwendet werden. Der Umfang umfasst über Einzelhandel, Handwerksbetriebe oder Online-Kanäle erworbene Filter.
Ausgeschlossene Bereiche: Ausgeschlossen sind eigenständige tragbare Luftreiniger, industrielle Staubsammelfilter und Fahrzeuginnenraumfilter.
Übersicht der Segmentierung
- Nach Ofentyp
- Gas
- Öl
- Elektrowiderstand
- Wärmepumpe/Hybrid
- Nach MERV-Bewertung
- MERV 1–4
- MERV 5–8
- MERV 9–12
- MERV 13–16 und HEPA
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Industrie
- Nach Vertriebskanal
- Stationärer Einzelhandel (Heimwerkermärkte, HVAC-Großhändler)
- Online-Direktvertrieb
- Abonnementdienste
- Nach Filtermedium
- Glasfaser
- Gefaltetes Synthetik
- Elektrostatisch
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Afrika
- Südafrika
- Nigeria
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den Nachfragepool und den Betriebskontext für die Ofenfiltration zu verankern, bevor Annahmen mit tatsächlichen Marktteilnehmern getestet wurden. Wir stützten uns auf öffentliche Quellen wie Bau- und Wohnungsdaten des U.S. Census Bureau, Heiz- und Energieverbrauchsstatistiken der U.S. Energy Information Administration, Materialien zur Innenraumluftqualität und Leitlinien der EPA sowie Normendokumente von ASHRAE und ISO, die die Ziele der Filtrationseffizienz beeinflussen.
Zur Gegenprüfung der Nachfrage- und Betriebsannahmen haben wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Notizen von Earnings Calls und seriöse Fachpresse ausgewertet, die HVAC-Geräteauslieferungen und Ersatzverhalten verfolgt. Wo Handelsströme und Medieninformationen relevant waren, haben wir eine Import-Export-Datenbank auf Sendungsebene sowie eine kostenpflichtige Datenbank für Unternehmensfinanzdaten und Marktinformationen herangezogen. Diese Sekundärforschungsquellen sind beispielhaft, und es wurden viele weitere öffentliche und abonnementbasierte Quellen zur Erhebung, Validierung und Klärung von Daten genutzt.
Primärinterviews und -umfragen
Die Primärforschung konzentrierte sich darauf, breite Filtrations- und HVAC-Signale in praktische Größeneingaben umzuwandeln, die in einem Kundengespräch verteidigt werden können. Wir interviewten und befragten Hersteller, Distributoren, Handwerksbetriebe und Facility-Stakeholder in den wichtigsten Regionen. Dies half, Ersatzzyklen, die Preisstaffel nach Effizienzklasse und Verschiebungen im Kanalmix zu validieren.
Wo Antworten je nach Gebäudetyp und Klima variierten, wurden Nachprüfungen durchgeführt, damit die Annahmen über Regionen und Endnutzer hinweg konsistent blieben. Die endgültigen Eingaben wurden dann an das angepasst, was in der breiteren Sekundärforschungsevidenz beobachtet wurde.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 22% | APAC: 41% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 33% | EMEA: 32% |
| Kleinere Akteure: 22% | Manager: 45% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mit einer Top-Down- und Bottom-Up-Modelllogik erstellt. Die Top-Down-Sicht geht von der installierten Basis luftgekühlter HVAC-Systeme und dem erwarteten Filterverbrauch pro System aus und passt diese dann an Effizienzpräferenzen und Kanalabdeckung an. Nach der Bildung des Nachfragepools wurde dieser anhand realistischer durchschnittlicher Verkaufspreise nach MERV-Band, Filtermedium und gängigen Dicken in einen Wert umgerechnet.
Um sicherzustellen, dass die Gesamtsummen nicht abweichen, wandten wir selektive Bottom-Up-Prüfungen an, unter Verwendung von Umsatzangaben von Anbietern, Kanalprüfungen bei Distributoren und Handwerksbetrieben sowie stichprobenartig erhobenen Preispunkten über Offline- und Online-Kanäle hinweg. Bei auftretenden Datenlücken (zum Beispiel bei Handelsmarken oder fragmentiertem lokalem Vertrieb) verwendeten wir Näherungswerte auf Basis benachbarter Märkte und korrigierten diese anschließend durch Expertenfeedback.
Für die Prognose verwendeten wir Szenarioanalysen, da sich das Ersatzverhalten mit dem Bewusstsein für Innenraumluftqualität, Waldbrandrauchsaisons und Faustregel-Upgrades (wie dem Wechsel zu höheren MERV-Zielen) verändern kann. Zu den verfolgten Kerneingaben zählen Baubeginne und Renovierungsaktivität, Ersatzraten von HVAC-Geräten, Filterwechselhäufigkeit nach Gebäudetyp, Mixverschiebung hin zu plissierten und effizienteren Medien sowie regionale Preisänderungen im Zusammenhang mit Rohstoffen und Frachtkosten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die Endzahl mit der tatsächlichen Nachfrage und dem Preisverhalten verknüpft bleibt. Wir haben modellierte Werttrends mit unabhängigen Signalen wie der Dynamik der HVAC-Geräteauslieferungen, der Richtung der Bautätigkeit und sichtbaren Verschiebungen bei der Präferenz für Filtereffizienz verglichen und größere Abweichungen vor der Freigabe untersucht.
Es folgte eine mehrstufige Analystenprüfung, und Befragte wurden erneut kontaktiert, wenn sich eine zentrale Annahme änderte oder ein neues Ereignis Ersatzraten oder Preisgestaltung verändern könnte. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen bei wesentlichen Änderungen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Ofenfilter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Ofenfilter variieren häufig, da die Produktabgrenzung nicht einheitlich ist und unterschiedliche Modelle Effizienzverbesserungen und den Zeitpunkt des Austauschs unterschiedlich behandeln. Derselbe Markt kann größer oder kleiner erscheinen, je nachdem, ob benachbarte HVAC-Filtrationskategorien einbezogen werden und ob die Schätzung OEM-Auslieferungen oder Aftermarket-Ersatznachfrage betont.
Die Tabelle zeigt eine breite Streuung um den Ausgangspunkt 2026, und im Modell von Mordor Intelligence wird der Wert nur für Filter erfasst, die in luftgekühlten Öfen und Klimageräten verwendet werden. Die Preisgestaltung basiert auf MERV und Medienmix statt auf einem einzigen gemischten ASP über alle Kanäle hinweg.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,61 Mrd. USD (2026) | |
| Branchenverband A | 6,90 Mrd. USD (2026) | Stützt sich oft auf auf Sendungen basierende Mengen und kann Aftermarket-Ersatzkäufe über Online- und Einzelhandelskanäle unterzählen, was den Gesamtwert komprimieren kann, wenn Produkte mit höherem MERV Marktanteile gewinnen. |
| Fachzeitschrift B | 8,30 Mrd. USD (2026) | Fasst manchmal Ofenfiltration mit breiterer HVAC-Luftfiltration zusammen, was benachbarte Anwendungen einbeziehen und eine einzelne Preisannahme anwenden kann, die den Wert in Regionen mit schnelleren Mix-Upgrades aufbläht. |
Zusammengenommen liegen die Unterschiede vor allem darin, was einbezogen wird, wie die Ersatzhäufigkeit behandelt wird und wie die Preisstaffel bei steigender Effizienz aufgebaut wird. Indem die Eingaben nachvollziehbar mit der installierten Basis, dem Ersatzzyklus und der beobachtbaren Preisgestaltung nach Effizienz und Kanal verknüpft bleiben, bleibt die Schätzung wiederholbar und leichter abzustimmen, wenn neue Nachfragesignale auftreten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Ofenfilter?
Der Markt wird im Jahr 2026 auf USD 7,61 Milliarden bewertet und soll bis 2031 USD 10,03 Milliarden erreichen.
Welches Segment wächst innerhalb des Marktes für Ofenfilter am schnellsten?
Wärmepumpen-/Hybridsysteme führen das Wachstum mit einer CAGR von 8,05 % an, getrieben durch Elektrifizierungsanreize und Gebäude-Dekarbonisierungsstrategien.
Welches ist die am schnellsten wachsende Region im Markt für Ofenfilter?
Asien-Pazifik wird voraussichtlich über den Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Wie unterscheiden sich MERV-13-Filter von MERV-8-Produkten?
MERV-13-Filter erfassen nahezu 90 % der Partikel zwischen 0,3 µm und 1 µm, verglichen mit etwa 35 % bei MERV-8-Filtern, und bieten damit eine überlegene Raumluftqualität, jedoch zu höheren Kosten und mit größerem Druckabfall.
Warum gewinnen Abonnementdienste an Bedeutung?
Automatisierte Lieferungen gewährleisten pünktliche Austausche, die die HVAC-Effizienz verbessern und die Energiekosten senken, was die CAGR des Kanals von 9,55 % unterstützt.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik verzeichnet die schnellste Expansion mit einer CAGR von 7,74 % bis 2031, angeführt von Indiens HVAC-Ausbau und Chinas Wärmepumpen-Führungsrolle.
Welchen Einfluss haben Rohstoffpreise auf Filterkosten?
Volatilität bei Polypropylen-, Polyester- und Metallpreisen kann die Einsatzkosten um 30–40 % schwanken lassen, was die Margen komprimiert und die Preiszyklen im Einzelhandel beeinflusst.