
Tamanho e Participação do Mercado de Filtros para Fornalhas
Visão Geral do Mercado
| Período de Estudo | 2023 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
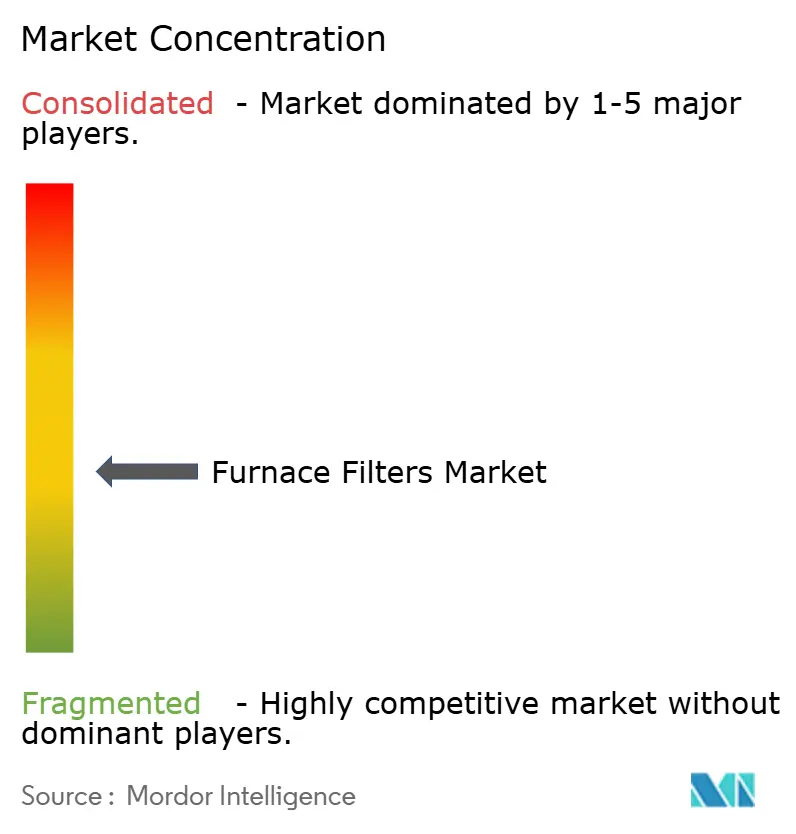
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filtros para Fornalhas por Mordor Intelligence
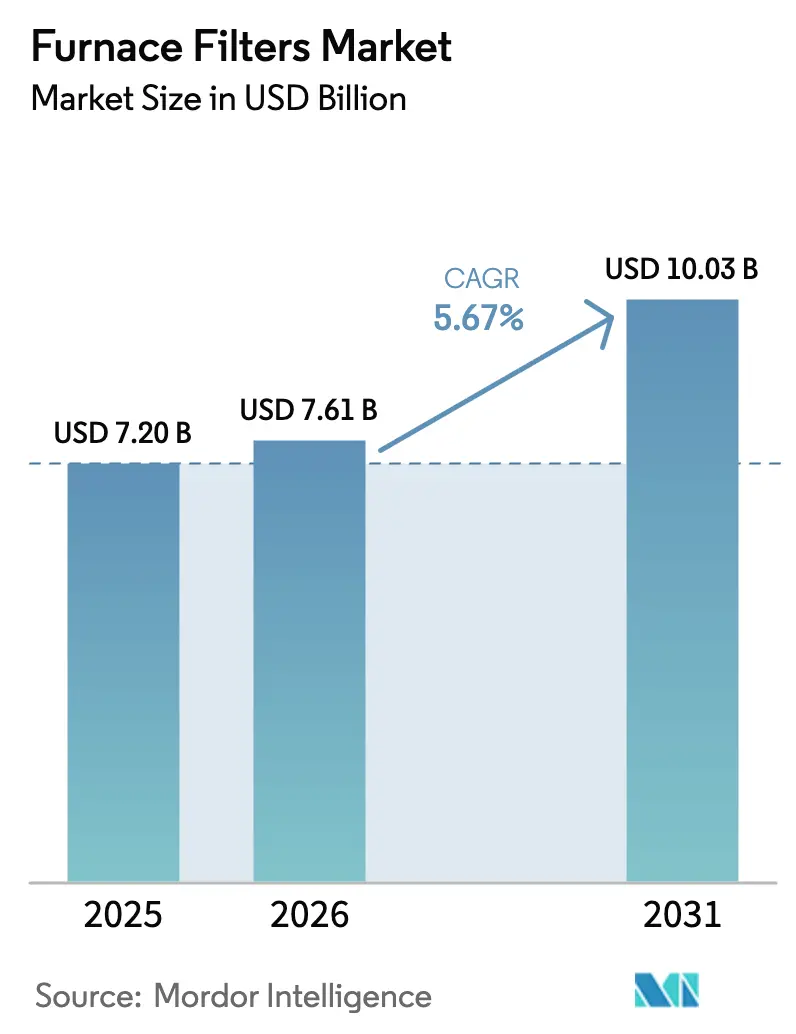
O tamanho do mercado de filtros para fornalhas foi avaliado em USD 7,2 bilhões em 2025 e estima-se que cresça de USD 7,61 bilhões em 2026 para atingir USD 10,03 bilhões até 2031, a um CAGR de 5,67% durante o período de previsão (2026-2031). Regulamentações mais rigorosas de qualidade do ar interno (QAI), a rápida mudança para os padrões MERV 13 ou superior e os programas de eletrificação por bomba de calor sustentam essa expansão. A demanda por produtos também aumenta à medida que eventos de fumaça de incêndios florestais encurtam os ciclos de substituição, enquanto os modelos de comércio eletrônico por assinatura aprofundam o engajamento do consumidor. No lado da oferta, a inovação em mídias sintéticas suporta maior eficiência com menor queda de pressão, porém a volatilidade de preços nos insumos à base de petróleo comprime as margens. Enquanto isso, a consolidação ganha ritmo à medida que os grandes players de HVAC integram especialistas em filtros para assegurar tecnologia, distribuição e fluxos de receita recorrentes.
Principais Conclusões do Relatório
- Por tipo de fornalha, as fornalhas a gás lideraram com 45,38% da participação do mercado de filtros para fornalhas em 2025; os sistemas de bomba de calor/híbridos têm previsão de registrar o CAGR mais rápido de 8,05% até 2031.
- Por classificação MERV, as mídias MERV 5-8 capturaram 37,92% do tamanho do mercado de filtros para fornalhas em 2025, enquanto a faixa MERV 13-16 e HEPA tem previsão de crescer a um CAGR de 9,42% até 2031.
- Por usuário final, as aplicações residenciais detiveram 56,65% da participação de receita em 2025; as instalações industriais estão se expandindo a um CAGR de 7,28% até 2031.
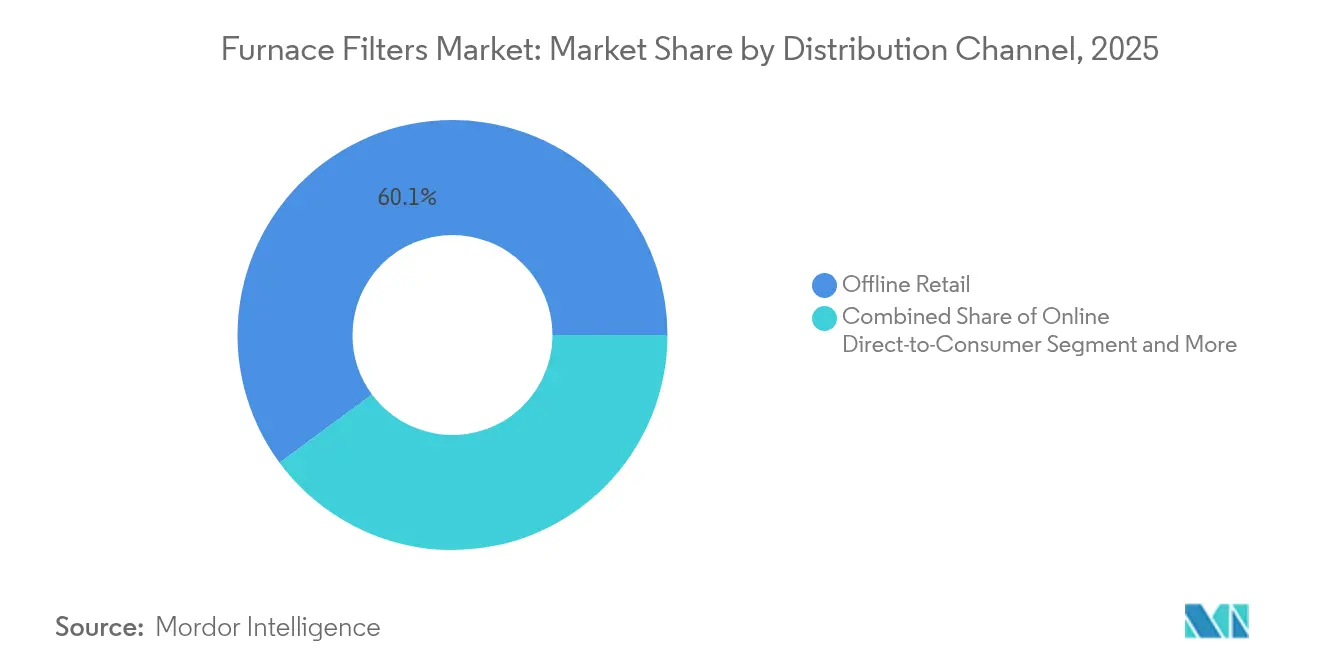
- Por canal de distribuição, o varejo offline respondeu por 60,12% do tamanho do mercado de filtros para fornalhas em 2025; os serviços de assinatura registram o maior CAGR de 9,55% até 2031.
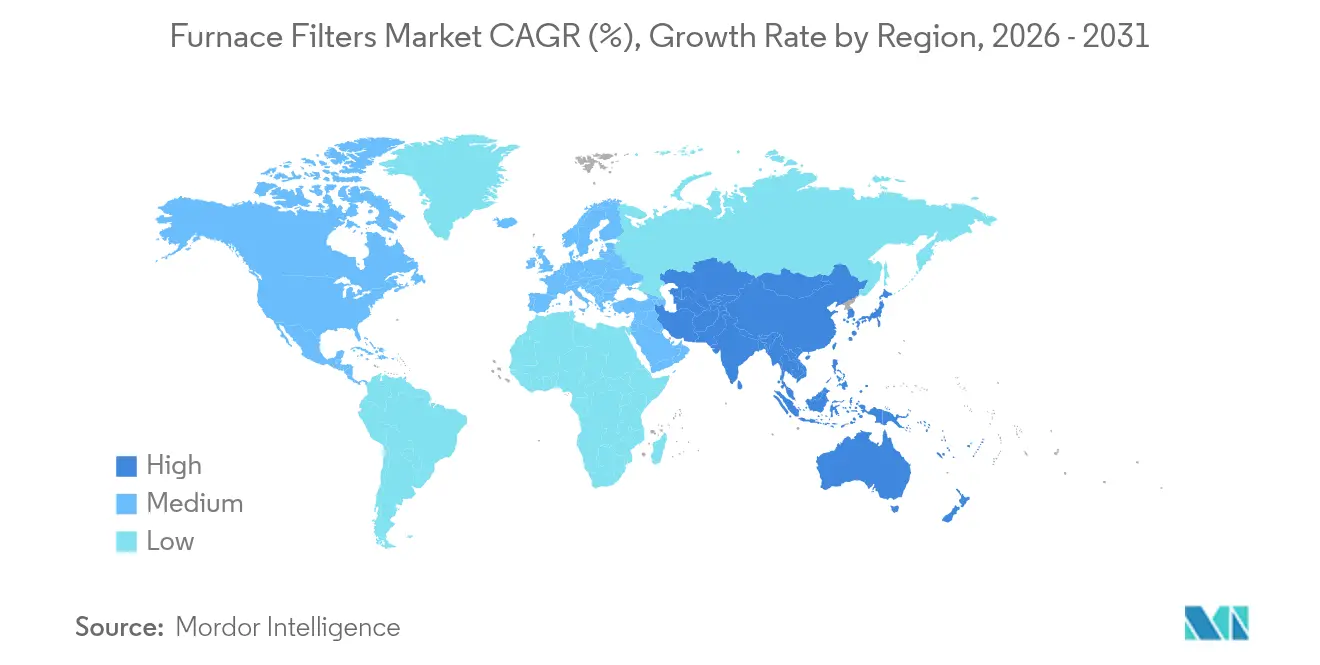
- Por região, a América do Norte contribuiu com 36,72% da receita de 2025; a Ásia-Pacífico está avançando a um CAGR de 7,74% até 2031.
- Honeywell, 3M (Filtrete) e Nordic Pure coletivamente detinham uma participação de dígitos duplos baixa nas vendas globais em 2024, evidenciando um campo competitivo moderadamente fragmentado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente foco na qualidade do ar interno (QAI) | 1.8% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Aumento nos retrofits de HVAC com eficiência energética | 1.2% | América do Norte e UE como núcleo, com extensão para APAC | Médio prazo (2-4 anos) |
| Mandatos mais rigorosos de QAI e MERV em códigos de construção | 1.5% | América do Norte e UE, emergindo em APAC | Longo prazo (≥ 4 anos) |
| Conversões para bomba de calor exigindo filtros de maior eficiência | 0.9% | Global, liderado pela América do Norte e pela China | Longo prazo (≥ 4 anos) |
| Eventos de fumaça de incêndios florestais aumentando a frequência de substituição | 0.6% | Costa Oeste da América do Norte, Austrália, Sul da Europa | Curto prazo (≤ 2 anos) |
| Serviços de filtros via comércio eletrônico por assinatura impulsionando o volume | 0.4% | América do Norte e UE, expandindo para APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco na Qualidade do Ar Interno (QAI)
A Norma ASHRAE 241 formalizou parâmetros de controle de patógenos que obrigam os edifícios comerciais a instalar filtros MERV 13 ou superior, capazes de remover quase 90% das partículas sub-micrométricas.[1]David Krause, "A ASHRAE Emite a Norma 241 para Mitigação de Patógenos," lumalier.com As instalações de saúde dos Estados Unidos já seguem as diretrizes da OSHA que especificam MERV 13 ou superior, um requisito que agora influencia os compradores residenciais, que associam cada vez mais a filtragem à saúde respiratória. Episódios de fumaça de incêndios florestais no oeste dos Estados Unidos demonstram ainda mais as limitações dos produtos legados MERV 8, impulsionando ciclos rápidos de atualização.[2]Nota Técnica da O'Connor Company, "Eficiência de Filtragem MERV 13 vs. MERV 8," ocp.com A produção farmacêutica na Índia e na China também impulsiona a demanda por mídias de alta eficiência que atendem aos limites de salas limpas. À medida que a consciência sobre QAI aumenta, os proprietários de edifícios encaram os filtros premium cada vez menos como compras discricionárias e mais como ferramentas de mitigação de riscos.
Aumento nos Retrofits de HVAC com Eficiência Energética
Os incentivos federais e estaduais de descarbonização encorajam os proprietários a substituir unidades empacotadas desatualizadas por sistemas de fluxo de refrigerante variável e bomba de calor. Esses retrofits especificam filtros de mídia de 4 polegadas mais profundos que mantêm o desempenho MERV 13 sem queda de pressão excessiva. As regulamentações de Massachusetts agora exigem uma taxa de recuperação de entalpia de 70% nos sistemas de ventilação, elevando indiretamente a demanda por filtros de baixa resistência que protegem os ganhos energéticos.[3]Boletim de Engenharia da Systemair, "Recuperação de Entalpia e Seleção de Filtros," systemair.com À medida que os edifícios mais antigos se alinham aos novos códigos de energia, os contratantes incluem filtros premium em kits de atualização elegíveis para reembolso, gerando receita de repuxo por vários anos para os fornecedores de filtros.
Mandatos Mais Rigorosos de QAI e MERV em Códigos de Construção
O código de construção da Califórnia obriga todos os espaços com ventilação mecânica a utilizar um filtro mínimo MERV 13 e a garantir zero desvio por meio de racks vedados, elevando os obstáculos de conformidade. Diretrizes semelhantes surgem na União Europeia, onde a pontuação LEED e BREEAM pondera o desempenho da filtragem. A mudança da Suécia de molduras plásticas para aço ilustra a atenção dos reguladores ao desperdício no ciclo de vida, conferindo uma vantagem competitiva às marcas estabelecidas com produtos certificados. À medida que as empresas multinacionais harmonizam os padrões globais de instalações, os filtros de maior eficiência tornam-se especificações de base mesmo em jurisdições sem mandatos formais.
Conversões para Bomba de Calor Exigindo Filtros de Maior Eficiência
As bombas de calor circulam volumes maiores de ar durante todo o ano, tornando-as sensíveis à restrição de fluxo de ar. Os fabricantes, portanto, prescrevem filtros sintéticos plissados de 4 ou 5 polegadas que retêm mais poeira com eficiência MERV 13 do que uma manta fina de fibra de vidro. A China, que produz um quarto das bombas de calor globais, define requisitos de filtragem que repercutem mundialmente à medida que as marcas de exportação padronizam essas especificações. As políticas de eletrificação na Califórnia e na União Europeia aceleram a adoção de bombas de calor, encurtando os intervalos de substituição e elevando as vendas de consumíveis.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto custo de manutenção ao longo do ciclo de vida | -0.8% | Global, particularmente em mercados residenciais sensíveis ao preço | Médio prazo (2-4 anos) |
| Volatilidade de preços de matérias-primas (mídias sintéticas) | -0.6% | Manufatura global, aguda na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de mini-splits (HVAC sem filtro) | -0.4% | Núcleo em APAC, expandindo para América do Norte e UE | Longo prazo (≥ 4 anos) |
| Pressão de sustentabilidade contra filtros descartáveis | -0.3% | UE e América do Norte, emergindo em APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Manutenção ao Longo do Ciclo de Vida
Os filtros MERV 13 custam aproximadamente três a quatro vezes mais do que as opções de fibra de vidro e colmatam mais rapidamente, elevando os gastos anuais de substituição para as famílias a mais de USD 200. Em torres comerciais com dezenas de unidades de tratamento de ar, os custos de aquisição de filtros e honorários de mão de obra chegam a milhares por ano. O aumento no consumo de energia — 15-20% a mais de potência do ventilador com fluxo de ar comparável — infla ainda mais os orçamentos operacionais. Embora as plataformas de assinatura suavizem os pagamentos mensais, o custo total frequentemente aumenta em comparação com os canais de varejo, limitando as taxas de atualização nas economias emergentes onde a preservação de capital supera as prioridades de QAI.
Volatilidade de Preços de Matérias-Primas (Mídias Sintéticas)
Os preços de polipropileno e poliéster oscilam 30-40% ao ano à medida que os preços de referência do petróleo bruto e os custos de frete se movimentam. A alta concentração da produção de meltblown na China amplifica a exposição a interrupções regionais. As tarifas dos Estados Unidos sobre importações selecionadas aumentam a imprevisibilidade, enquanto os custos de molduras de aço e alumínio sobem em conjunto com a demanda global da construção. Fabricantes de filtros menores sem programas de hedge sofrem compressão de margem quando a inflação das matérias-primas supera os aumentos de preços, restringindo a inovação de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fornalha:
A Dominância do Gás Enfrenta o Desafio da Bomba de CalorAs fornalhas a gás responderam por 45,38% do mercado de filtros para fornalhas em 2025, sustentadas por uma vasta base instalada nos lares norte-americanos. Em contraste, o tamanho do mercado de filtros para fornalhas vinculado a sistemas de bomba de calor ou híbridos tem previsão de crescer a um CAGR de 8,05%, refletindo os incentivos de eletrificação que reduzem as diferenças nos custos operacionais. As fornalhas a óleo persistem apenas em geografias sem acesso a gás encanado, enquanto as unidades de resistência elétrica ocupam nichos menores.
A operação anual das bombas de calor exige mídias MERV 13 mais profundas para evitar penalidades de fluxo de ar, elevando a receita unitária por instalação. Os modelos a gás mantêm filtros plissados padrão de 1 polegada, mas a convergência regulatória elevará gradualmente seus requisitos de eficiência. À medida que a EPA elimina progressivamente o R-410A, os contratantes enfatizam a limpeza do sistema, reforçando a demanda por filtros premium que capturam resíduos de instalação e protegem os compressores.


Por Classificação MERV:
A Pressão Regulatória Eleva os Padrões de DesempenhoCom uma participação de 37,92% em 2025, os filtros MERV 5-8 continuam comuns em ambientes residenciais de baixo risco; no entanto, o tamanho do mercado de filtros para fornalhas para os produtos MERV 13-16 e HEPA está avançando a um CAGR de 9,42% até 2031. Eventos de fumaça e mensagens de saúde da era pandêmica tornam as classificações mais elevadas a escolha de fato para novas construções.
Regiões propensas a incêndios florestais adotam mídias especializadas projetadas para manter a eficiência apesar do carregamento extremo de partículas. Clientes de saúde e manufatura limpa estabelecem bases de aquisição no MERV 13, um limiar que agora filtra para as ofertas de varejo. As opções intermediárias MERV 9-12 atendem usuários conscientes dos custos que fazem atualizações graduais, embora o rigor das políticas possa comprimir essa categoria transitória.
Por Usuário Final:
O Crescimento Industrial Supera a Demanda ResidencialOs compradores residenciais representaram 56,65% da receita em 2025, mas o consumo industrial está superando esse ritmo a um CAGR de 7,28%, à medida que as indústrias farmacêuticas, de semicondutores e de processamento de alimentos intensificam os controles de contaminação. A participação do mercado de filtros para fornalhas para edifícios institucionais e comerciais também aumenta à medida que a conformidade com a ASHRAE 241 torna-se linguagem padrão nos contratos de locação.
As fábricas implantam sensores de pressão diferencial para acionar as trocas de filtros, criando cronogramas previsíveis de reabastecimento e apoiando programas de inventário gerenciado pelo fornecedor. A demanda residencial migra para entregas por assinatura que lembram as famílias de substituir os filtros no prazo, reduzindo o desperdício de energia do HVAC e as falhas prematuras dos ventiladores.
Por Canal de Distribuição:
A Transformação Digital AceleraAs redes offline de bricolagem e os distribuidores atacadistas de HVAC ainda movimentaram 60,12% das unidades em 2025, mas o comércio eletrônico ganha tração por meio de ferramentas detalhadas de dimensionamento e envio no mesmo dia. Os portais de assinatura registram um CAGR de 9,55%, o mais alto entre os canais, à medida que os proprietários adotam o reabastecimento automático que chega antes que os filtros entupam.
Os portais para contratantes agrupam filtros com limpadores de serpentina e termostatos a preços negociados, reforçando a relevância do atacado. As marcas diretas ao consumidor se diferenciam por meio de conteúdo educacional e explicações sobre a classificação MERV, conduzindo os compradores para faixas premium e ampliando o valor médio do pedido.
Por Mídia Filtrante:
A Inovação Sintética Impulsiona o DesempenhoOs fabricantes preferem mídias sintéticas plissadas por sua superior capacidade de retenção de poeira e resistência bacteriana. A fibra de vidro mantém sua posição onde a sensibilidade ao preço supera o desempenho, especialmente em unidades de aluguel. Os filtros eletrostáticos laváveis atraem compradores preocupados com o meio ambiente, apesar do custo inicial mais elevado.
Inovações como a moldura sem metal da 3M reduzem o desperdício em aterros em 3,5 milhões de libras anuais, mantendo a rigidez. As camadas de nanofibras da MANN+HUMMEL aumentam a eficiência de captura com menor queda de pressão, mas ainda têm preço premium. As pesquisas sobre mídias biodegradáveis à base de proteínas sugerem futuros avanços em descartabilidade que poderiam redefinir os protocolos de fim de vida útil.
Análise Geográfica
Mercado de Filtros para Fornalhas na América do Norte
A América do Norte gerou 36,72% da receita global em 2025, impulsionada por rígidos códigos de energia que exigem filtros MERV 13 em novas construções e grandes reformas. A fumaça de incêndios florestais na Califórnia, Oregon e Colúmbia Britânica encurta os ciclos de substituição e aumenta os volumes unitários. A região também lidera a adoção de assinaturas, com marcas como FilterBuy dominando os programas de entrega automatizada.
Mercado de Filtros para Fornalhas na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 7,74% até 2031. O mercado de HVAC da Índia está a caminho de atingir 30 bilhões de USD até 2030, criando uma expressiva demanda downstream para fornecedores de filtros alinhados ao esquema de Incentivo Vinculado à Produção. O controle da China sobre mais de um quarto das vendas globais de bombas de calor define padrões de filtração que repercutem em todo o mundo. Japão e Coreia do Sul impõem limites rigorosos de qualidade do ar interior em arranha-céus urbanos densamente povoados, consolidando a adoção de filtros MERV 13 ou superior.
Mercado de Filtros para Fornalhas na EMEA
A Europa registra ganhos constantes com base nas diretivas de energia do Pacto Verde e no aumento das tarifas de carbono. O mandato de estrutura de aço da Suécia sinaliza o impulso mais amplo do bloco por materiais recicláveis, enquanto a Alemanha avança com programas de subsídios para retrofits de bombas de calor. O Oriente Médio e a África começam a aparecer no radar dos fornecedores à medida que a Visão 2030 da Arábia Saudita financia projetos de construção em larga escala que exigem sistemas de HVAC avançados.

Panorama regulatório
As expectativas de desempenho e conformidade para filtros de fornalha são fundamentadas em normas amplamente aplicadas, em vez de uma única regulamentação global. Na América do Norte, a norma ASHRAE 52.2-2017 sustenta a escala Minimum Efficiency Reporting Value (MERV) (1-16), usada na rotulagem e especificação de produtos. Ela é cada vez mais referenciada à medida que jurisdições e proprietários padronizam a filtragem MERV 13 ou superior para qualidade do ar interior (IAQ) e operação predial voltada à saúde. A norma ASHRAE 241 eleva ainda mais os requisitos de filtragem em ambientes comerciais e institucionais, definindo requisitos de gestão de risco de infecção vinculados a métricas de fluxo de ar limpo equivalente, o que leva gestores de instalações e projetistas a adotar filtros de maior eficiência e práticas de instalação mais rigorosas para reduzir o desvio (bypass).
Internacionalmente, a ISO 16890 é o principal referencial para classificar a eficiência de filtros de ar (ePM1, ePM2.5, ePM10), tendo praticamente substituído a abordagem mais antiga da EN 779 na Europa. Essa divisão significa que a América do Norte geralmente se baseia em especificações fundamentadas em MERV, enquanto muitos outros mercados usam as classes ISO 16890, mantendo a certificação, os testes e a documentação como elementos centrais da estratégia de entrada no mercado para fornecedores globais. Isso também afeta a forma como os fornecedores lidam com o escrutínio de sustentabilidade em relação a materiais e ao descarte final de filtros descartáveis.
Análise da cadeia de valor
A cadeia de valor dos filtros de fornalha começa com insumos a montante, como não tecidos sintéticos e resinas (comumente polipropileno e poliéster) para meios pregueados, além de materiais de estrutura (papelão, plástico ou metal). A formação e o tratamento do meio filtrante, incluindo camadas meltblown, carga eletrostática e formulações emergentes de base biológica, agregam valor ao determinar a eficiência de filtragem em relação à queda de pressão. Essa relação influencia o consumo de energia do HVAC e a cadência de substituição. A volatilidade da matéria-prima ligada ao petróleo e a produção concentrada de alguns tipos de não tecidos também aumentam o risco de aquisição, tornando importante para fabricantes e programas de marca própria a diversificação de fornecedores, a harmonização de especificações e o gerenciamento de estoques de segurança.
As etapas intermediárias incluem pregueamento, montagem, vedação, embalagem e testes de desempenho para respaldar as declarações da ASHRAE 52.2 ou ISO 16890. Especialistas em filtragem de maior porte e players alinhados ao setor de HVAC costumam operar modelos mais integrados para proteger a qualidade e a continuidade do fornecimento, e plantas de escala sustentam a produção premium para OE e pós-venda, incluindo, por exemplo, a produção integrada da MANN+HUMMEL na Alemanha. Os canais a jusante incluem atacadistas de HVAC, contratados e varejo DIY, além de programas de venda direta ao consumidor on-line e reposição por assinatura. Esses dois últimos canais combinam cada vez mais ferramentas de dimensionamento e lembretes de recompra com atendimento logístico, deslocando a captura de valor para marcas capazes de aliar produtos em conformidade a logística confiável e engajamento do consumidor.
Cenário Competitivo
O mercado de filtros para fornalhas apresenta fragmentação moderada; os dez principais fornecedores detêm bem menos da metade das vendas globais. As aquisições estratégicas se aceleram à medida que os OEMs buscam integração vertical: a compra de USD 430 milhões da Flanders Holdings pela Daikin reforçou seu portfólio de nível industrial, e o movimento da Rheem para adquirir o negócio de HVAC da Fujitsu amplia sua base instalada. O interesse de private equity aumenta, atraído pelo modelo de substituição recorrente do setor e pelos ventos regulatórios favoráveis.
A diferenciação tecnológica se intensifica em torno de filtros inteligentes que alertam os usuários sobre limiares de pressão. A moldura recarregável da 3M promete uma vida útil de 20 anos, reduzindo drasticamente os resíduos e os custos recorrentes de moldura. A Metalmark aborda a fumaça de incêndios florestais com o primeiro filtro MERV 13 especificamente construído e validado para ambientes extremos de MP2,5.
O comércio por assinatura tornou-se um campo de batalha competitivo. A Nordic Pure aproveita a educação direta ao cliente, enquanto a Honeywell experimenta termostatos inteligentes agrupados com capacidades de reabastecimento de filtros. Inovadores menores visam os desafios de fluxo de ar das bombas de calor e nichos de mídias biodegradáveis, obrigando os players estabelecidos a acelerar em P&D e compromissos de sustentabilidade.
Líderes do Setor de Filtros para Fornalhas
Honeywell
3M Company
MANN+HUMMEL GmbH
Lennox International Inc.
AprilAire LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filtros para Fornalhas
- Honeywell International Inc.
- 3M Company (Filtrete)
- Nordic Pure LLC
- Rheem Manufacturing Company
- FilterBuy Inc.
- Lennox International Inc.
- AprilAire LLC
- MANN+HUMMEL GmbH
- AAF International (Daikin)
- Camfil AB
- Parker-Hannifin Corp.
- Freudenberg Filtration Technologies SE
- Donaldson Company Inc.
- Koch Filter Corporation
- General Filters Inc.
- KOOL-IT Filtration
- Glasfloss Industries
- PureFilters Canada Inc.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental encontra-se na interseção entre filtragem de maior eficiência e sustentabilidade. Proprietários de imóveis e consumidores desejam desempenho MERV 13 ou superior sem um aumento proporcional na queda de pressão, no desperdício ou no custo anual total. Plataformas de produto que reduzem o uso de material por troca, como conceitos recarregáveis ou de vida útil mais longa, alinham-se ao impulso de sustentabilidade contra filtros descartáveis, ao mesmo tempo em que atendem às expectativas cada vez mais rígidas de IAQ. Um sinal de mercado é a expansão da plataforma de filtros de ar recarregáveis Filtrete pela 3M em 2025, combinando alegações de redução de resíduos com cobertura de certificação por terceiros para uma gama ampliada de filtros.
A localização na Ásia-Pacífico e a capacitação em design circular também oferecem um caminho para os fornecedores reduzirem prazos de entrega e adaptarem produtos às combinações regionais de HVAC, incluindo sistemas de bomba de calor e híbridos que operam durante todo o ano. Em maio de 2026, a MANN+HUMMEL inaugurou um Centro Global de Tecnologia e Inovação em Tumkur, Karnataka, descrito como seu maior polo de desenvolvimento fora da Alemanha, com um mandato que inclui design circular de produtos e sistemas de filtragem energeticamente eficientes. A empresa também comunicou investimento contínuo na Índia em projetos de expansão, incluindo Tumkur e Pune, reforçando a disponibilidade de capacidade regional de engenharia e fabricação capaz de sustentar iteração mais rápida de produtos, alinhamento a normas locais e fornecimento competitivo em custo, tanto para canais offline quanto para programas online e de assinatura em rápida expansão.
Recent Industry Developments in Mercado de Filtros para Fornalhas
- Maio de 2026: a MANN+HUMMEL GmbH lançou o Global Technology & Innovation Center em Tumkur, Karnataka, Índia. O lançamento amplia as capacidades globais de P&D para tecnologia de filtragem. Ele fortalece a presença de engenharia regional e a velocidade de entrada no mercado na Ásia-Pacífico.
- Maio de 2026: a MANN+HUMMEL GmbH anunciou investimento em uma nova instalação de fabricação totalmente integrada em Pune, Índia. O investimento amplia a capacidade para filtragem automotiva e industrial. Ele aprimora a integração da cadeia de suprimentos e da fabricação regional em mercados de alto crescimento.
- Abril de 2025: a 3M Company lançou o Filtrete Refillable Air Filter Kit, com estrutura reutilizável e filtro de vida útil mais longa. A iniciativa apoia a redução de custo do ciclo de vida e a receita recorrente por meio de uma plataforma recarregável.


Mercado de Filtros para Fornalhas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de filtros de fornalha contabiliza o valor de filtros de reposição e OEM utilizados em fornalhas de ar forçado de HVAC e climatizadores de ar, em edifícios residenciais e não residenciais. O escopo inclui filtros adquiridos por meio de canais de varejo, contratados ou online.
Exclusões do escopo: exclui purificadores de ar portáteis independentes, filtros industriais de coleta de poeira e filtros de ar de cabine veicular.
Visão geral da segmentação
- Por Tipo de Fornalha
- Gás
- Óleo
- Resistência Elétrica
- Bomba de Calor / Híbrido
- Por Classificação MERV
- MERV 1-4
- MERV 5-8
- MERV 9-12
- MERV 13-16 e HEPA
- Por Usuário Final
- Residencial
- Comercial
- Industrial
- Por Canal de Distribuição
- Varejo Offline (Lojas de Bricolagem, Atacadistas de HVAC)
- Direto ao Consumidor Online
- Serviços de Assinatura
- Por Mídia Filtrante
- Fibra de Vidro
- Sintético Plissado
- Eletrostático
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para fundamentar o conjunto de demanda e o contexto operacional da filtragem de fornalha, antes que as premissas fossem testadas junto a participantes reais do mercado. Baseamo-nos em fontes públicas como dados de construção e habitação do U.S. Census Bureau, estatísticas de aquecimento e uso de energia da U.S. Energy Information Administration, materiais de orientação e qualidade do ar interior da EPA, e documentos normativos da ASHRAE e da ISO que influenciam as metas de eficiência de filtragem.
Para verificar de forma cruzada as premissas de demanda e operação, também analisamos relatórios anuais de empresas, apresentações a investidores, notas de teleconferências de resultados e imprensa setorial confiável que acompanha os embarques de equipamentos de HVAC e o comportamento de reposição. Quando fluxos comerciais e insumos de mídia eram relevantes, consultamos um banco de dados de embarques de importação-exportação em nível de remessa e um banco de dados pago de informações financeiras e inteligência empresarial. Essas fontes de pesquisa documental são ilustrativas, e muitas outras fontes públicas e de assinatura também foram usadas para coletar, validar e esclarecer dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em converter sinais amplos de filtragem e HVAC em insumos práticos de dimensionamento que possam ser defendidos em uma chamada com o cliente. Entrevistamos e pesquisamos fabricantes, distribuidores, contratados e partes interessadas de instalações em várias regiões principais. Isso ajudou a validar os ciclos de reposição, a escala de preços por classe de eficiência e as mudanças no mix de canais.
Onde as respostas variavam conforme o tipo de edifício e o clima, verificações de acompanhamento foram feitas para que as premissas permanecessem consistentes entre regiões e usuários finais. Os insumos finais foram então alinhados ao que foi observado nas evidências documentais mais amplas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 22% | Ásia-Pacífico: 41% |
| Nível médio: 45% | Líderes funcionais/de unidade: 33% | EMEA: 32% |
| Players menores: 22% | Gerentes: 45% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento de mercado foi construído usando uma lógica de modelo top-down e bottom-up. A visão top-down parte da base instalada de sistemas de HVAC de ar forçado e do consumo esperado de filtros por sistema, ajustando-se então conforme a preferência de eficiência e a cobertura de canais. Após formar o conjunto de demanda, este foi convertido em valor usando preços médios de venda realistas por faixa MERV, meio filtrante e espessuras comuns.
Para garantir que os totais não estivessem se desviando, aplicamos verificações seletivas bottom-up usando divulgações de receita de fornecedores, verificações de canais de distribuidores e contratados, e pontos de preço amostrados em canais offline e online. Quando surgiam lacunas de dados (por exemplo, marcas privadas ou distribuição local fragmentada), usamos proxies baseados em mercados vizinhos e depois os corrigimos por meio de feedback de especialistas.
Para a previsão, utilizamos análise de cenários, pois o comportamento de reposição pode mudar com a conscientização sobre qualidade do ar interior, temporadas de fumaça de incêndios florestais e atualizações práticas (como a migração para metas MERV mais altas). Os principais insumos acompanhados incluem início de construções e atividade de retrofit, taxas de substituição de equipamentos de HVAC, frequência de troca de filtros por tipo de edifício, mudança de mix em direção a meios pregueados e de maior eficiência, e variações regionais de preço ligadas a materiais de insumo e frete.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para que o número final permaneça vinculado à demanda real e ao comportamento de preços. Comparamos as tendências de valor modeladas com sinais independentes, como o ritmo de embarques de equipamentos de HVAC, a direção da atividade de construção e mudanças visíveis na preferência por eficiência de filtros, investigando então qualquer variação significativa antes da aprovação final.
Foi seguida uma revisão analítica em múltiplas etapas, e os respondentes foram recontatados quando uma premissa-chave mudava ou quando um novo evento poderia alterar as taxas de reposição ou os preços. Os relatórios são atualizados anualmente, com atualizações intermediárias caso ocorra uma mudança material, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de filtros de fornalha da Mordor Intelligence com outras estimativas publicadas
As estimativas de mercado publicadas para filtros de fornalha muitas vezes variam porque o limite do produto não é consistente e porque diferentes modelos tratam as atualizações de eficiência e o momento de reposição de formas diferentes. O mesmo mercado pode parecer maior ou menor dependendo de categorias adjacentes de filtragem de HVAC estarem ou não incluídas, e de a estimativa enfatizar embarques OEM ou demanda de reposição no pós-venda.
A tabela mostra uma ampla dispersão em torno do ponto de partida de 2026 e, no modelo da Mordor Intelligence, o valor é contabilizado apenas para filtros usados em fornalhas de ar forçado e climatizadores de ar. A precificação é construída a partir do MERV e do mix de meios filtrantes, em vez de aplicar um único ASP combinado em todos os canais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,61 bilhões de USD (2026) | |
| Associação Setorial A | 6,90 bilhões de USD (2026) | Frequentemente se baseia em volumes fundamentados em embarques e pode subestimar as compras de reposição no pós-venda por meio de canais online e de varejo, o que pode comprimir o valor total quando produtos de MERV mais alto estão ganhando participação. |
| Periódico Setorial B | 8,30 bilhões de USD (2026) | Às vezes engloba a filtragem de fornalha em uma categoria mais ampla de filtragem de ar de HVAC, o que pode incorporar aplicações adjacentes e aplicar uma única premissa de precificação que infla o valor em regiões com atualizações de mix mais rápidas. |
Em conjunto, as diferenças resultam principalmente do que é incluído, de como a frequência de reposição é tratada e de como a escala de preços é construída à medida que a eficiência aumenta. Ao manter os insumos rastreáveis à base instalada, à cadência de reposição e à precificação observável por eficiência e canal, a estimativa permanece repetível e mais fácil de conciliar à medida que surgem novos sinais de demanda.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de filtros para fornalhas?
O mercado é avaliado em USD 7,61 bilhões em 2026 e tem previsão de atingir USD 10,03 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro do mercado de filtros para fornalhas?
Os sistemas de bomba de calor/híbridos lideram o crescimento a um CAGR de 8,05%, impulsionados por incentivos de eletrificação e políticas de descarbonização de edifícios.
Qual é a região de crescimento mais rápido no Mercado de Filtros para Fornalhas?
A Ásia-Pacífico tem estimativa de crescer ao maior CAGR durante o período de previsão (2026-2031).
Como os filtros MERV 13 diferem dos produtos MERV 8?
Os filtros MERV 13 capturam quase 90% das partículas entre 0,3 µm e 1 µm, em comparação com aproximadamente 35% para o MERV 8, oferecendo QAI superior, mas a um custo mais elevado e maior queda de pressão.
Por que os serviços de assinatura estão ganhando força?
As entregas automatizadas garantem substituições no prazo, o que melhora a eficiência do HVAC e reduz as contas de energia, apoiando o CAGR de 9,55% do canal.
Qual região oferece o maior potencial de crescimento?
A Ásia-Pacífico mostra a expansão mais rápida a um CAGR de 7,74% até 2031, liderada pelo desenvolvimento do HVAC na Índia e pela liderança da China em bombas de calor.
Qual é o impacto dos preços das matérias-primas nos custos dos filtros?
A volatilidade nos preços de polipropileno, poliéster e metais pode fazer os custos de insumos oscilar 30-40%, comprimindo margens e influenciando os ciclos de precificação no varejo.
Página atualizada pela última vez em:



