
Taille et parts du marché de l'acide fumarique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
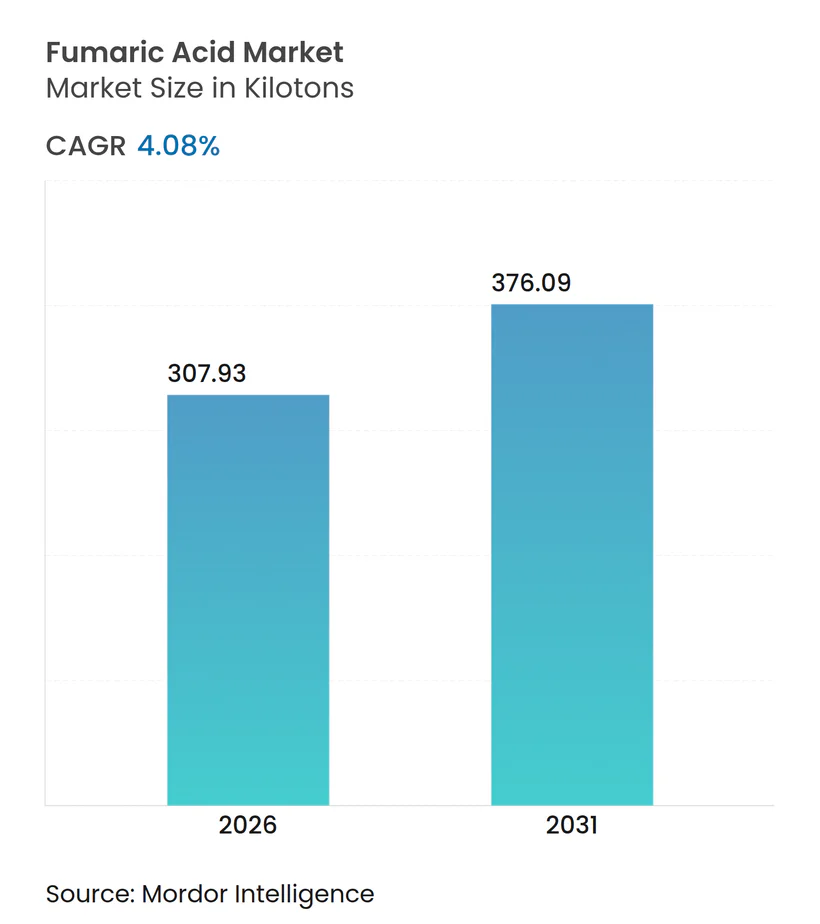
| Volume du Marché (2026) | 307.93 kilotonnes |
| Volume du Marché (2031) | 376.09 kilotonnes |
| Taux de croissance (2026 - 2031) | 4.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide fumarique par Mordor Intelligence
La taille du marché de l'acide fumarique est estimée à 307,93 kilotonnes en 2026, et devrait atteindre 376,09 kilotonnes d'ici 2031, à un CAGR de 4,08 % durant la période de prévision (2026-2031). L'adoption soutenue du label propre dans les aliments emballés, la pression croissante de l'UE et des États-Unis pour réduire l'utilisation des antibiotiques dans l'élevage, et le développement rapide des voies de fermentation à bilan carbone négatif orientent la demande vers l'approvisionnement biosourcé. Parallèlement, la volatilité des matières premières en anhydride maléique et le Mécanisme d'Ajustement Carbone aux Frontières (MACF) de l'Union européenne compriment les marges des filières pétro-chimiques, encourageant l'intégration en amont et de nouvelles capacités régionales. L'allègement des véhicules automobiles et les investissements dans l'énergie éolienne soutiennent la demande de résine polyester insaturée (RPU), tandis que les usines de semi-conducteurs créent un créneau lucratif pour les polymères de très haute pureté. L'intensité concurrentielle est modérée ; les cinq premiers producteurs représentent environ 69 % de la capacité mondiale, mais plus de 20 entreprises chinoises de taille inférieure se disputent encore des parts en Asie-Pacifique.
Principaux enseignements du rapport
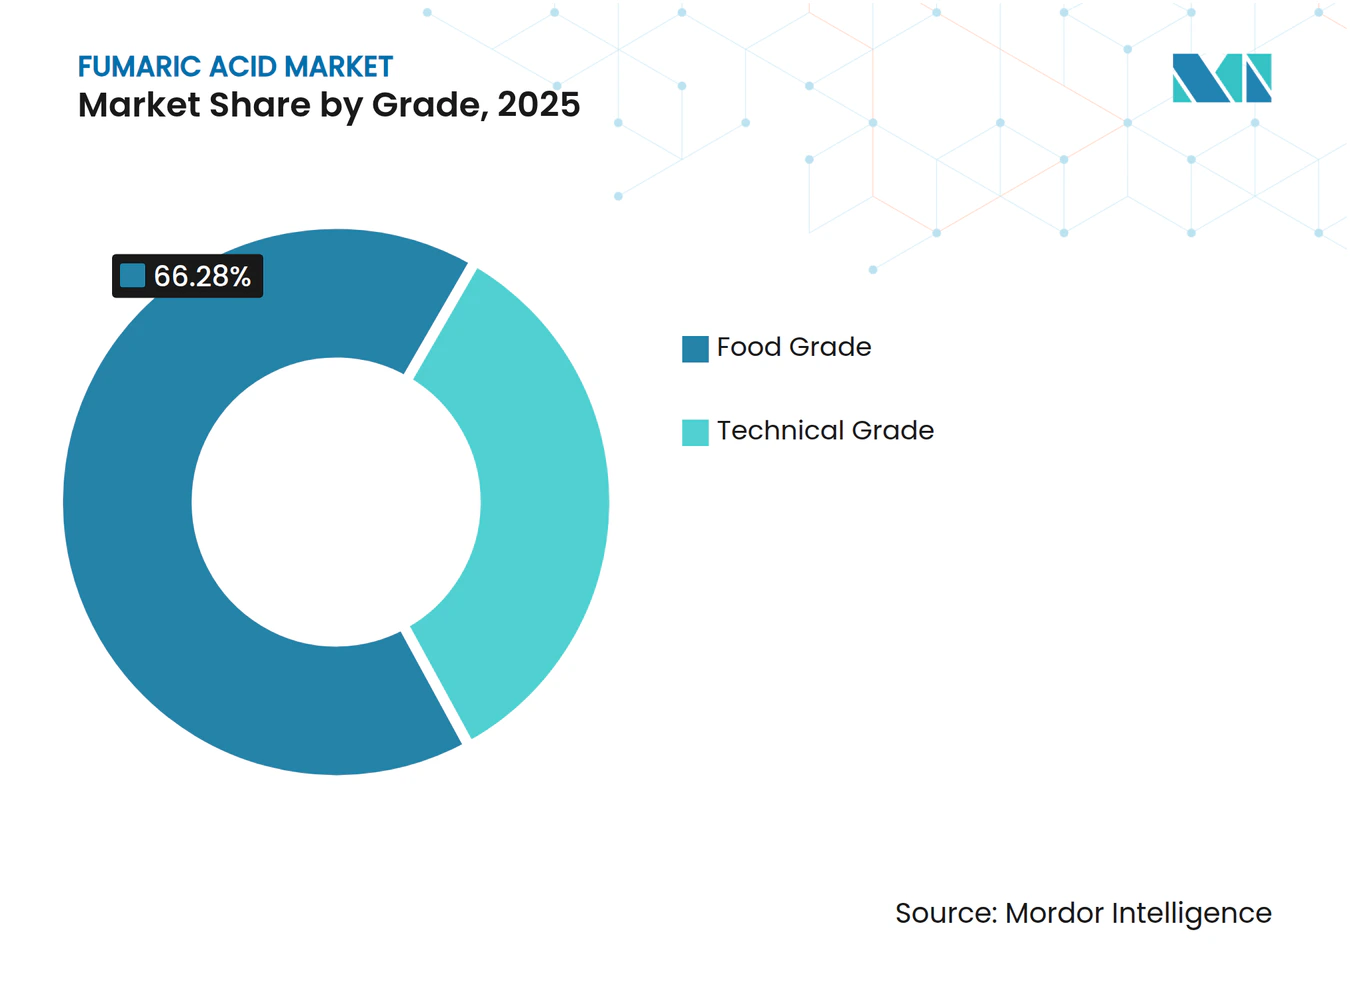
- Par grade, le grade alimentaire détenait 66,28 % de la part du marché de l'acide fumarique en 2025 ; et devrait se développer à un CAGR de 4,51 % jusqu'en 2031.
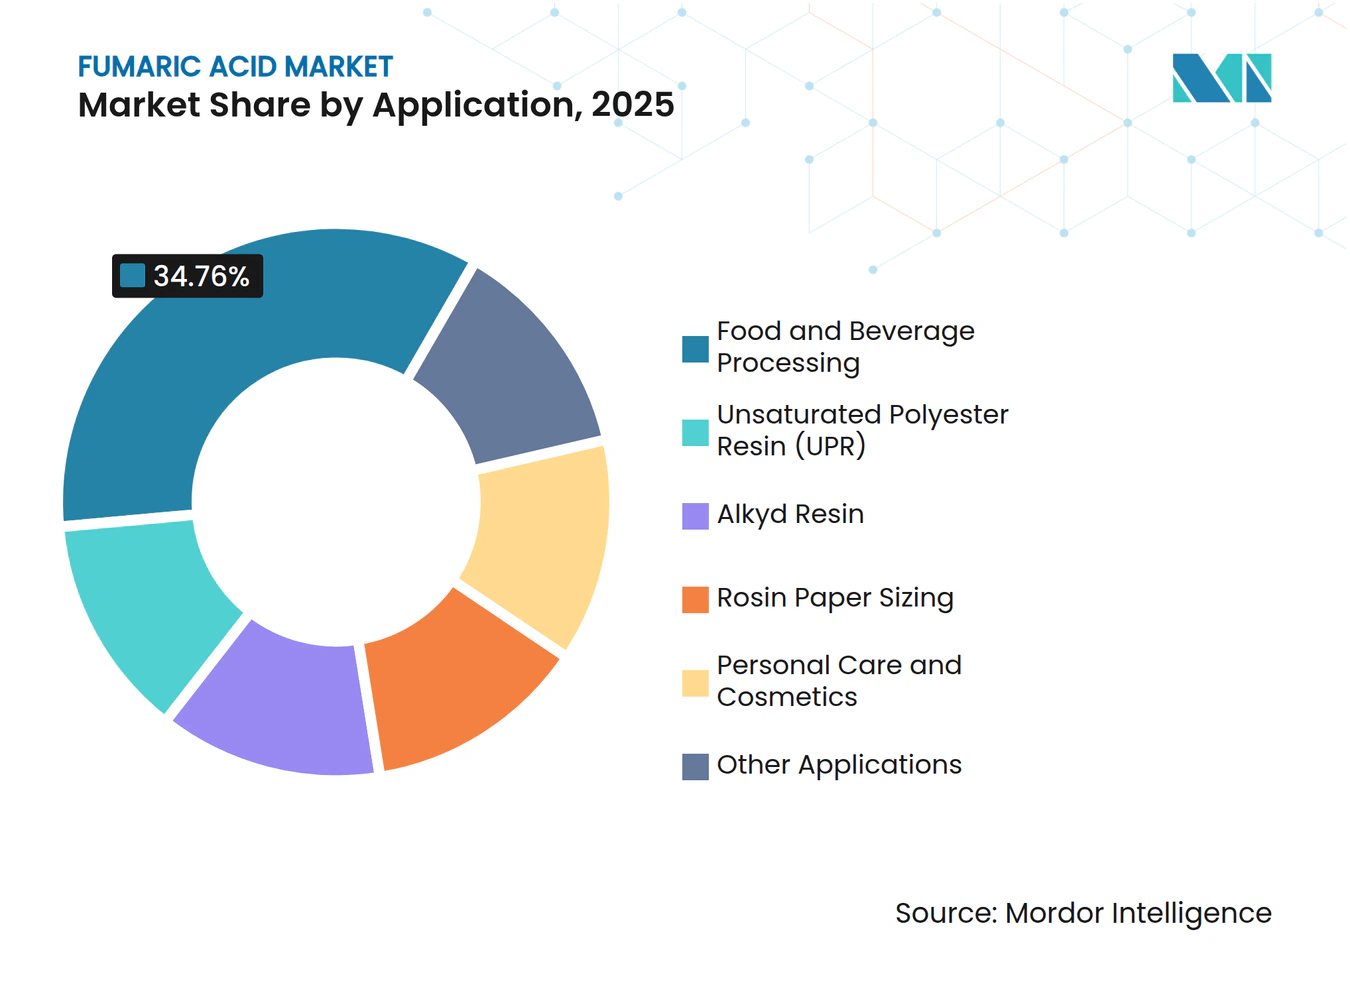
- Par application, la transformation des aliments et boissons était en tête avec 34,76 % de la part du marché de l'acide fumarique en 2025 et devrait progresser à un CAGR de 4,74 % jusqu'en 2031.
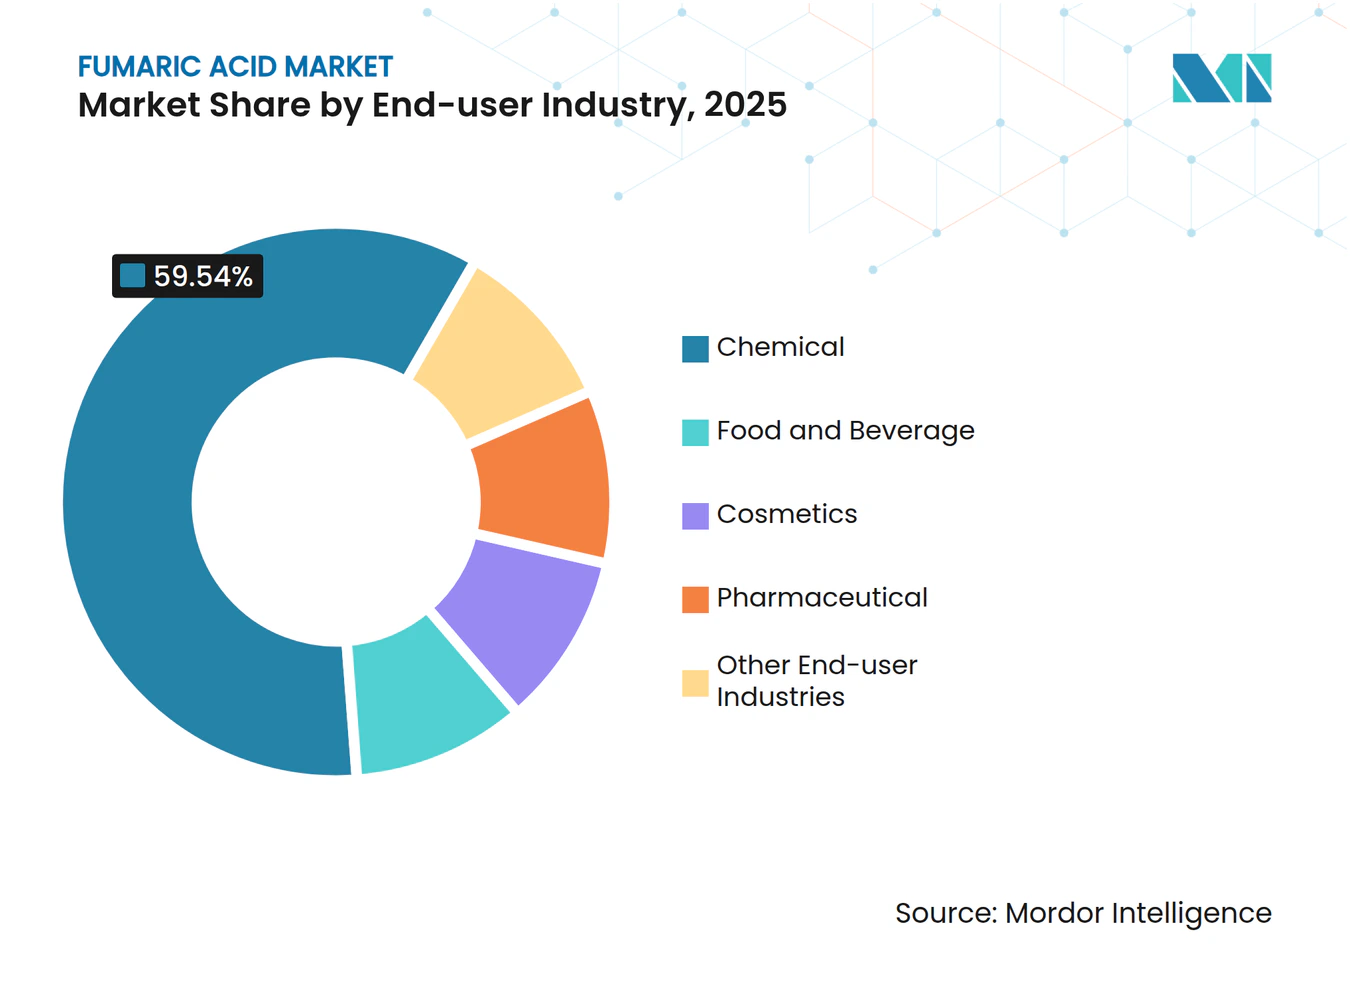
- Par industrie d'utilisation finale, le segment chimique représentait 59,54 % de la taille du marché de l'acide fumarique en 2025 ; les produits pharmaceutiques représentent l'industrie d'utilisation finale à la croissance la plus rapide, à un CAGR de 4,96 % jusqu'en 2031.
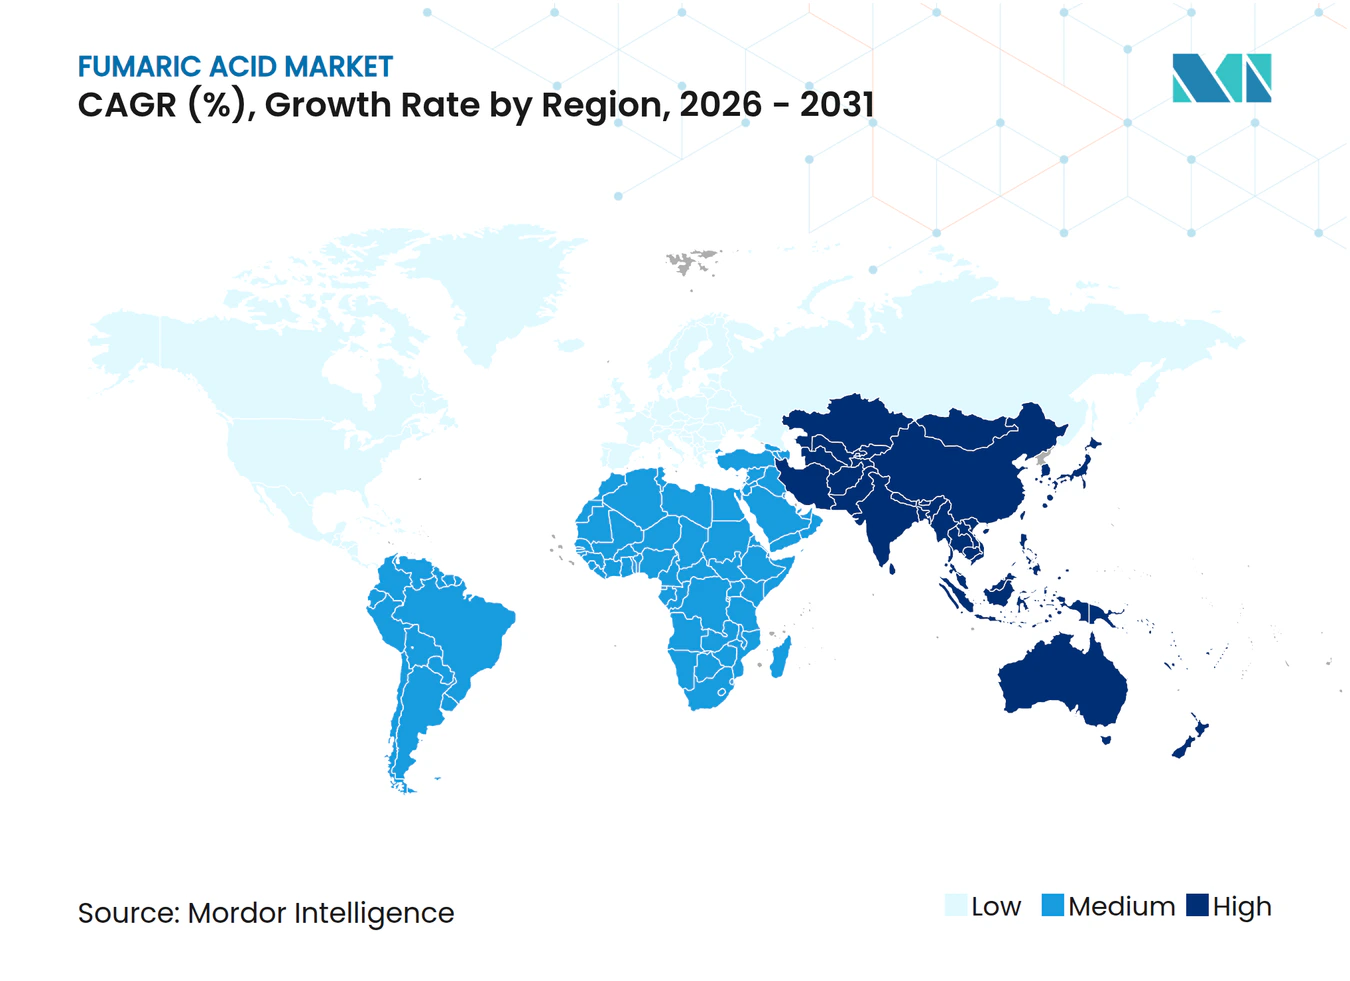
- Par géographie, l'Asie-Pacifique représentait 60,21 % de la part mondiale du marché de l'acide fumarique en 2025 ; et devrait enregistrer le CAGR régional le plus élevé à 4,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Demande de label propre pour l'acide fumarique biofermenté dans les aliments de commodité asiatiques | +0.9% | Asie-Pacifique (Chine, Japon, Corée du Sud, ASEAN), répercussion sur l'Amérique du Nord | Moyen terme (2-4 ans) |
| Passage aux résines polyester insaturées pour les composites allégés des véhicules électriques et des pales d'éoliennes | +0.7% | Mondial, avec une concentration en Chine, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Législations européennes et nord-américaines sur l'alimentation animale sans antibiotiques stimulant la demande d'acide fumarique comme acidulant | +0.6% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des polymères spéciaux pour le traitement des eaux dans les usines de semi-conducteurs | +0.3% | Asie-Pacifique (Taïwan, Corée du Sud, Japon), Amérique du Nord | Moyen terme (2-4 ans) |
| Technologies de fermentation à bilan carbone négatif du berceau à la porte d'usine attirant le financement vert | +0.5% | Europe, Amérique du Nord, émergence en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de label propre pour l'acide fumarique biofermenté dans les aliments de commodité asiatiques
L'exigence croissante des consommateurs en matière de déclarations des ingrédients remodèle l'approvisionnement en acidulants au Japon, en Corée du Sud et en Chine. Les amendements d'avril 2024 à la loi japonaise sur l'hygiène alimentaire exigent l'étiquetage explicite des additifs de synthèse, déclenchant une vague de reformulation parmi les chaînes de magasins de commodité. Les orientations de novembre 2024 de la Corée du Sud encouragent les producteurs à divulguer les voies de production, poussant davantage la demande vers les matières dérivées de la fermentation. Des entreprises chinoises telles que Yantai Hengyuan et Changmao Biochemical ont ajouté environ 15 000 tonnes de biocapacité entre 2024 et 2025, réduisant la prime de prix historique de 25 % pour les biomatières de grade alimentaire à environ 12 % en 2025. La hausse des revenus de la classe moyenne en ASEAN devrait refléter cette tendance, élargissant l'adoption régionale.
Passage aux résines polyester insaturées pour les composites allégés des véhicules électriques et des pales d'éoliennes
Les plateformes de véhicules électriques intègrent désormais environ 204 kilogrammes de plastiques et composites, contre 141 kilogrammes dans les véhicules à moteur à combustion interne, un écart largement dû à la compensation de la masse des batteries. Les constructeurs automobiles européens cherchant à respecter les objectifs d'émissions de CO₂ à l'échelle du parc 2025 spécifient des pièces RPU en fibre de verre contenant 8 % à 12 % de comonomères à base d'acide fumarique. Les projets éoliens offshore privilégient également les RPU modifiées à l'acide fumarique pour des pales de plus de 80 mètres de long, où une résistance accrue à la fatigue est essentielle. Les forces compensatrices comprennent les mouvements des segments premium vers les préimprégnés en fibre de carbone et les systèmes bio-époxy, mais la demande globale des véhicules électriques grand public soutient une croissance continue des volumes.
Législations européennes et nord-américaines sur l'alimentation animale sans antibiotiques stimulant les acidulants à base d'acide fumarique
L'avis de l'Autorité européenne de sécurité des aliments (EFSA) d'octobre 2024 a validé l'acide fumarique à des taux d'inclusion allant jusqu'à 2 % pour toutes les espèces d'élevage[1]. Des initiatives parallèles aux États-Unis, en Californie et en Oregon, fixent des objectifs de réduction des antibiotiques plus stricts, encourageant les intégrateurs à passer aux acides organiques. Le profil hydrophobe de l'acide fumarique prolonge l'acidification intestinale, permettant des taux d'inclusion inférieurs à ceux des alternatives formique ou propionique, lui conférant une part de 8 % à 10 % d'un marché des acidulants pour alimentation animale évalué à 2,5 milliards USD en 2025. Des producteurs tels que Bartek Ingredients et Thirumalai Chemicals ont étendu leurs lignes de grade alimentaire animale en 2024 pour répondre à la demande croissante.
Croissance des polymères spéciaux pour le traitement des eaux dans les usines de semi-conducteurs
La migration vers des nœuds de processus inférieurs à 3 nanomètres resserre les seuils de particules et d'ions métalliques dans les systèmes d'eau des usines. Les copolymères polyacryliques à base d'acide fumarique offrent une chélation supérieure du calcium et du magnésium, essentiels pour les circuits d'eau ultrapure. Chaque usine avancée mise en service par Taiwan Semiconductor Manufacturing Company ou Samsung Electronics nécessite environ 10 à 15 tonnes de ces polymères par an. La loi japonaise de 2024 sur la promotion de la sécurité économique encourage en outre la production nationale de matériaux critiques, offrant un débouché à haute marge pour l'acide fumarique de grade pharmaceutique ou de pureté supérieure.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Volatilité des matières premières en anhydride maléique et des prix au comptant du benzène | -0.8% | Mondial, aigu en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Taxation du bilan CO₂ de l'UE sur les acides issus de la filière pétro-chimique (MACF) | -0.5% | Europe, impact indirect sur les flux commerciaux mondiaux | Moyen terme (2-4 ans) |
| Menace concurrentielle des acides succinique et malique dans les aliments à longue conservation | -0.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières en anhydride maléique et des prix au comptant du benzène
Les cotations au comptant de l'anhydride maléique ont oscillé entre 1 050 USD et 1 400 USD par tonne en Chine durant 2024-2025, reflétant les fluctuations des prix du benzène. Plusieurs petits producteurs chinois d'acide fumarique ont mis leurs unités à l'arrêt au premier trimestre 2024 lorsque le benzène a brièvement dépassé 7 200 CNY par tonne. Les opérateurs européens ont subi un double impact de la volatilité du benzène et des prix du gaz naturel, qui ont atteint en moyenne 35 à 45 EUR par MWh en 2024. Sans contrats à long terme sur l'anhydride maléique, les producteurs peinent à sécuriser des marges stables, ce qui pousse à l'intégration verticale et à la diversification du portefeuille.
Taxation du bilan CO₂ de l'UE sur les acides issus de la filière pétro-chimique (MACF)
L'application pleine du MACF en janvier 2026 impose une taxe équivalente à 80-90 EUR par tonne de CO₂ sur les importations relevant du code NC 2917. L'acide fumarique issu de la filière pétro-chimique représentant environ 2,8 kg d'équivalent CO₂/kg, les expéditions chinoises font face à une augmentation du coût au débarquement de 50 à 70 USD par tonne. Les acheteurs européens qualifient désormais les fournisseurs capables de certifier des bilans carbone selon la norme ISO 14067 ou proposant des alternatives biosourcées, rééquilibrant les échanges commerciaux en faveur de la production régionale et à bilan carbone négatif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade alimentaire mène la révolution du label propreLe grade alimentaire représentait 66,28 % du marché de l'acide fumarique en 2025, progressant à un CAGR de 4,51 % jusqu'en 2031. La nouvelle ligne de Bartek est entièrement dédiée à la production de grade alimentaire, illustrant l'accent stratégique sur des canaux à plus forte marge et soumis à une réglementation intensive. La demande en grade technique, étroitement liée aux résines RPU et alkydes, est en retrait en raison des coûts du MACF et de la volatilité des matières premières en anhydride maléique, mais reste indispensable pour les revêtements de construction et automobiles.
La biofermentation a comprimé la prime de prix historique de 20-25 % à 12-15 % d'ici 2025, augmentant la demande adressable sur les marchés en développement sensibles aux prix. BASF prévoit que son procédé à bilan carbone négatif atteindra la maturité commerciale d'ici 2027, redéfinissant potentiellement le paysage de la divulgation carbone pour les additifs alimentaires. Les producteurs disposant d'usines à double spécification peuvent basculer entre les grades pour amortir les fluctuations dans l'un ou l'autre segment, une couverture de plus en plus prisée par les groupes chimiques intégrés.


Par application :
la transformation des aliments et boissons mène la croissance multisectorielleLa transformation des aliments et boissons représentait 34,76 % de la taille du marché de l'acide fumarique en 2025 et progresse à un CAGR de 4,74 %, portée par l'élan du label propre et les propriétés de levée hydrophobe dans les mélanges pour boulangerie. La RPU bénéficie de l'adoption par les véhicules électriques et les pales d'éoliennes, mais fait face à une substitution à terme par les préimprégnés en fibre de carbone dans les véhicules haut de gamme.


Par industrie d'utilisation finale :
le segment chimique fait face à des pressions de substitutionLe secteur chimique a absorbé 59,54 % du volume mondial en 2025, mais la croissance ralentit à mesure que les systèmes bio-époxy et en fibre de carbone progressent. Les utilisateurs finals de l'alimentation et des boissons constituent le principal moteur de croissance, passant des acidulants de synthèse aux options à base de fermentation dans le cadre de programmes de label propre. Le secteur pharmaceutique, bien que plus restreint, se développe le plus rapidement grâce à l'adoption du fumarate de diméthyle, tandis que la cosmétique gagne du terrain à mesure que les marques mettent en avant des actifs d'origine naturelle. La nutrition animale et les polymères pour semi-conducteurs apportent collectivement une progression régulière, portée par la réglementation.
Le secteur pharmaceutique croît à un CAGR de 4,96 % jusqu'en 2031, le fumarate de diméthyle consolidant son rôle dans les thérapies de la sclérose en plaques et du psoriasis. La tarification premium de 3 500 à 4 500 USD par tonne selon les normes de Bonnes Pratiques de Fabrication (BPF) attire les producteurs capables de satisfaire aux exigences pharmacopéiales. Les polymères spéciaux pour le traitement des eaux des semi-conducteurs et les agents d'encollage à base de colophane pour le papier en contact alimentaire complètent un portefeuille d'utilisations à haute marge et faibles volumes.
Analyse géographique
Marché de l'acide fumarique en Asie-Pacifique
L'Asie-Pacifique contrôlait 60,21 % du volume mondial en 2025 et devrait afficher un CAGR de 4,88 % jusqu'en 2031. La Chine à elle seule contribue à une part majeure de la capacité mondiale, avec des pôles industriels dans le Shandong, le Hebei et le Jiangsu, ainsi qu'une part croissante d'unités de biofermentation. L'Inde accroît sa production pour répondre à la demande pharmaceutique et alimentaire de qualité, tandis que le Japon et la Corée du Sud s'appuient sur des importations conformes à des réglementations strictes en matière de pureté. Les nations de l'ASEAN, notamment le Vietnam et la Thaïlande, constituent des marchés de demande émergents, portés par la hausse des revenus urbains qui stimule la consommation d'aliments de commodité.
Marché de l'acide fumarique en Amérique du Nord et en Europe
L'Amérique du Nord bénéficie du doublement de la capacité de Bartek, positionnant la région comme exportatrice nette de matière de qualité biologique. L'Europe restructure ses chaînes d'approvisionnement en réponse au CBAM. L'Allemagne, la France et l'Italie constituent les principaux nœuds de consommation, les producteurs régionaux de résines qualifiant des matières premières à faible empreinte carbone. La décision favorable de l'EFSA concernant les additifs pour l'alimentation animale élargit davantage le marché adressable européen.
Marché de l'acide fumarique en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent ensemble une part plus faible de la demande mondiale. Le Brésil domine l'Amérique du Sud grâce à son secteur alimentaire, tandis que l'Argentine expérimente l'acide fumarique dans les rations pour le bétail. Les nations du Conseil de coopération du Golfe explorent l'intégration en amont pour les résines destinées à la construction, et l'Afrique du Sud génère une demande incrémentale dans les secteurs pharmaceutique et de la transformation alimentaire.
Analyse de la chaîne de valeur
L'approvisionnement en amont pour l'acide fumarique se répartit entre voies pétrochimique et biologique. La voie pétrochimique commence par les chaînes de valeur du benzène et du butane qui alimentent l'anhydride maléique (ou l'acide maléique), suivies d'une isomérisation en acide fumarique, rendant l'économie des producteurs sensible à la volatilité de l'anhydride maléique et des aromatiques. Cela a été associé à des réductions périodiques des taux d'exploitation chez les producteurs de sous-échelle pendant les périodes de prix élevés des matières premières. La voie biologique utilise des intrants glucidiques (glucose, saccharose, hydrolysats d'amidon) et de plus en plus des sous-produits agro-industriels (par exemple, la pulpe de pomme ou la biomasse lignocellulosique) fermentés avec des souches de Rhizopus, ce qui crée une possibilité de localiser l'approvisionnement autour de la disponibilité en sucre et en biomasse tout en visant des qualités à empreinte plus faible.
Les opérations intermédiaires comprennent généralement la réaction ou la fermentation, la cristallisation, la filtration, le séchage, le broyage ou la granulation, et l'emballage (sacs, grands sacs, et dans certains cas en vrac). Les systèmes de qualité et la conformité constituent un point de contrôle clé de la chaîne de valeur pour les débouchés à marge plus élevée, avec des spécifications d'additifs alimentaires alignées sur le Codex Alimentarius (INS 297), l'UE E 297 et les exigences de la FDA américaine, ainsi que des attentes pharmacopéiques et GMP supplémentaires pour les intermédiaires pharmaceutiques. La distribution en aval combine un approvisionnement direct vers de grands comptes de l'alimentaire, des résines et de la chimie avec des distributeurs et négociants régionaux, l'Asie-Pacifique, notamment la Chine, faisant fonction de plus grand pôle d'approvisionnement. La saisonnalité et la logistique, y compris les arrêts liés aux congés dans les clusters de production chinois, peuvent resserrer la disponibilité au comptant et pousser les acheteurs vers des volumes contractuels ou un approvisionnement diversifié.
Paysage concurrentiel
Concentration du Marché
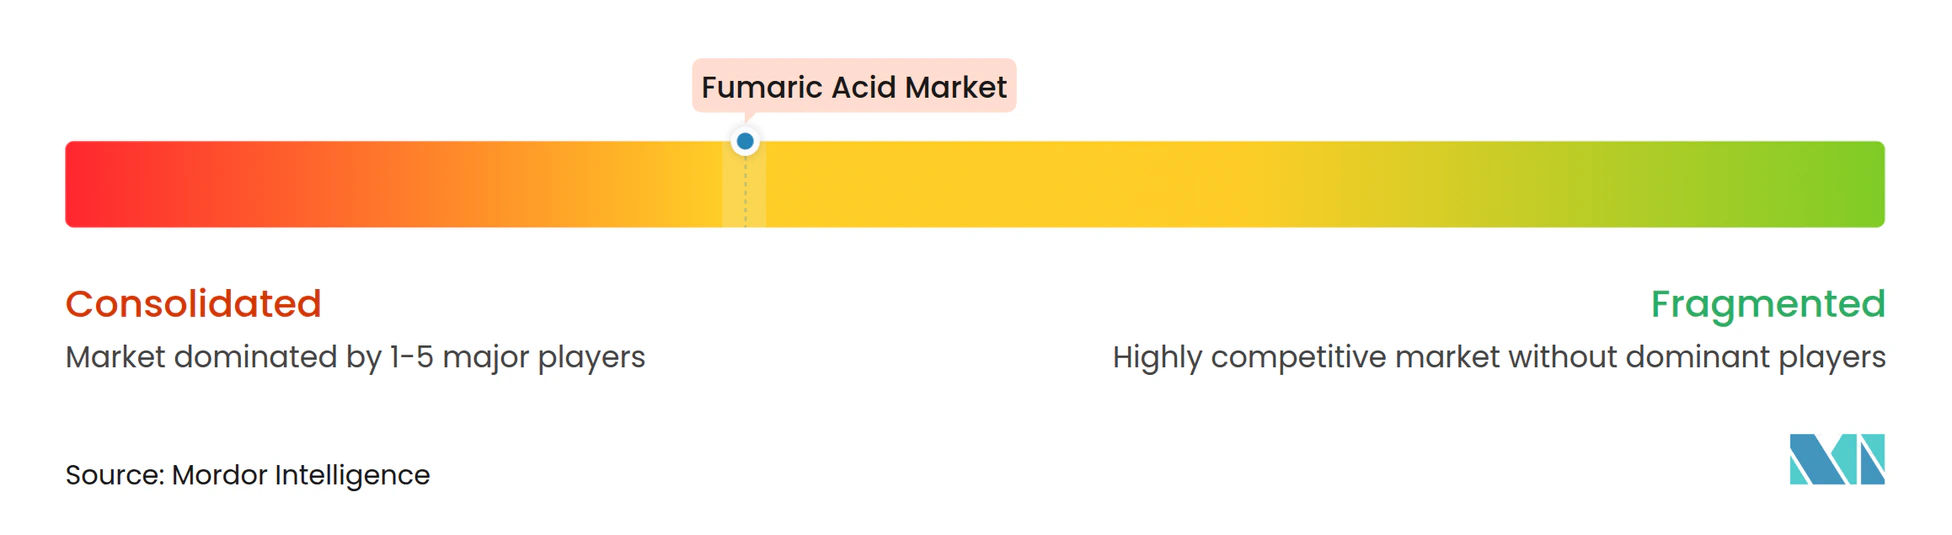
Le marché de l'acide fumarique présente une concentration modérée : Bartek Ingredients, Polynt, Thirumalai Chemicals, FUSO Chemical et Yantai Hengyuan contrôlent ensemble environ 69 % de la capacité installée. L'usine de Stoney Creek de Bartek, opérationnelle depuis septembre 2024, réalise une réduction des émissions de 80 % et consolide la position de l'entreprise en tant que plus grand producteur biosourcé. Le pilote FUMBIO à bilan carbone négatif de BASF, soutenu par 2,6 millions EUR de financement fédéral, illustre les paris des grands groupes chimiques sur des politiques carbone plus strictes[2].
Les opportunités de niche dans les polymères pour semi-conducteurs et les intermédiaires de grade pharmaceutique offrent des marges attractives, mais exigent des systèmes qualité rigoureux, limitant l'entrée aisée sur le marché. Des start-ups chinoises telles que Huaheng Bio et Xuelang Bio pilotent des bio-usines de 2 000 à 10 000 tonnes, bien que leur pénétration à l'exportation dépende du respect des audits réglementaires occidentaux. L'intégration verticale s'accélère dans les deux sens : des producteurs de résines tels que Polynt envisagent des mouvements en amont vers l'acide fumarique, tandis que les producteurs d'acide visent une intégration en aval vers des résines spécialisées et des esters pharmaceutiques.
Leaders du secteur de l'acide fumarique
-
Bartek Ingredients Inc.
-
Polynt S.p.A.
-
Thirumalai Chemicals
-
FUSO CHEMICAL CO., LTD.
-
Yantai Hengyuan Biotechnology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide fumarique Entreprises couvertes dans ce rapport
- Anhui Sealong Biotechnology Co., Ltd.,
- Anmol Chemicals Private Limited
- Bartek Ingredients Inc.
- Changmao Biochemical Engineering Co., Ltd.
- ESIM Chemicals GmbH
- FUSO CHEMICAL CO., LTD.
- Henan Shuguang Chemical
- Huntsman International LLC
- Isegen South Africa (Pty) Ltd
- Merck KGaA
- Ningbo Jujia Biotech
- Polynt S.p.A.
- Tate & Lyle
- Thirumalai Chemicals
- UPC Group of Companies
- XST Biological Co. Ltd
- Yantai Hengyuan Biotechnology Co., Ltd.
- Yongsan Chemicals Inc.
Opportunités de marché et perspectives d'avenir
Un espace blanc clair émerge pour l'acide fumarique à faible carbone vérifié et à voie traçable dans les applications alimentaires, l'alimentation animale et les résines, à mesure que les acheteurs répondent aux exigences de déclaration carbone et aux surcoûts d'importation de l'UE tels que le mécanisme d'ajustement carbone aux frontières de l'UE (pleinement appliqué en janvier 2026). Cela resserre la qualification des fournisseurs autour de la documentation d'empreinte, y compris les rapports alignés sur l'ISO 14067 mentionnés dans le contexte de marché, et cela accroît l'attention des investisseurs sur les acides à base de fermentation qui peuvent être positionnés comme des alternatives directes lorsque l'étiquetage et les allégations de durabilité pèsent lourd.
Les signaux commerciaux et techniques soutiennent également de nouveaux débouchés pour les acides organiques biosourcés au sein des portefeuilles d'acidifiants existants et des polymères de spécialité. BASF a lancé le projet FUMBIO en juin 2024 avec des partenaires universitaires allemands pour développer un acide fumarique biosourcé neutre en CO2 en utilisant Basfia succiniciproducens, renforçant la trajectoire des programmes pilotes vers un savoir-faire de production évolutif. En Europe, Afyren a annoncé en juin 2026 avoir augmenté sa production dans sa bioraffinerie Neoxy à Carling Saint-Avold et atteint 20 % de sa capacité annuelle prévue de 16 000 tonnes, indiquant que la capacité industrielle en acides biosourcés est mise en service dans la région. Du côté des applications, le durcissement des spécifications d'eau ultrapure dans les fabs de semi-conducteurs avancées et la substitution continue de matériaux vers les composites UPR créent des poches de demande qui récompensent la pureté constante et la fiabilité d'approvisionnement, favorisant les producteurs disposant d'une flexibilité à double qualité et d'une meilleure préparation en matière d'assurance qualité et d'audit.
Développements industriels récents dans Marché de l'acide fumarique
- Mars 2026 : Thirumalai Chemicals a rapporté que la solution de lavage issue de ses opérations d'anhydride phtalique est réutilisée comme intrant de matière première pour la production d'acide fumarique, dans le cadre de ses divulgations de durabilité pour l'exercice 2025-26. Cela illustre l'intégration circulaire au sein de grandes plateformes d'acides et soutient un meilleur contrôle de la disponibilité des intrants et de la gestion des déchets pour des avantages de coût et de conformité.
- Décembre 2025 : ICL Group a signé un accord définitif pour acquérir Bartek Ingredients dans une transaction en deux phases, débutant par un investissement d'environ 90 millions USD pour une participation de 50 %, la première phase devant se clôturer au premier trimestre 2026. L'accord renforce la position d'ICL dans les ingrédients alimentaires de spécialité et les solutions de durée de conservation tout en ajoutant une empreinte de fabrication d'acidifiants à grande échelle, directement pertinente pour la dynamique d'approvisionnement en acide fumarique de qualité alimentaire.
- Novembre 2024 : Le gouvernement du Canada a annoncé un soutien de 27 millions CAD pour le projet de 192,5 millions CAD de Bartek Ingredients visant à construire une nouvelle installation de fabrication d'ingrédients alimentaires en Ontario. Ce financement public soutient une construction majeure de capacité et de savoir-faire en Amérique du Nord, améliorant la résilience de l'approvisionnement régional en acides organiques de qualité alimentaire réglementés et en ingrédients à valeur ajoutée connexes.
Marché de l'acide fumarique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la demande mondiale d'acide fumarique vendu en tant que produit chimique fini, couvrant les usages alimentaires, industriels et les applications en aval connexes, suivi en volume physique lorsque les grades et l'adéquation aux utilisations finales sont comparables.
Exclusions du périmètre : Nous excluons la réutilisation en cours de procédé et les dérivés non qualifiants pour lesquels le matériau n'est pas commercialisé ou consommé en tant qu'acide fumarique de grade fini.
Aperçu de la segmentation
- Par grade
- Grade alimentaire
- Grade technique
- Par application
- Transformation des aliments et boissons
- Résine polyester insaturée (RPU)
- Résine alkyde
- Encollage du papier à base de colophane
- Soins personnels et cosmétiques
- Autres applications
- Par industrie d'utilisation finale
- Chimie
- Alimentation et boissons
- Cosmétiques
- Pharmaceutique
- Autres industries d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la constitution d'une base factuelle simple sur l'offre d'acide fumarique, les flux commerciaux et la demande des utilisateurs finaux, afin que les hypothèses ultérieures puissent être vérifiées par rapport à des signaux observables. Nous avons eu recours à des sources publiques telles que les statistiques douanières et les données commerciales par ligne tarifaire, les offices statistiques nationaux pour les indices de production chimique, ainsi que les références réglementaires ou normatives précisant les règles d'utilisation en tant qu'additif alimentaire et en grade industriel.
Pour comprendre la distribution probable des volumes par région, nous avons également examiné des publications d'associations professionnelles, des articles de chimie et de science des matériaux évalués par des pairs portant sur les voies de production et les plages de rendement, ainsi que des indicateurs macroéconomiques plus larges tels que la production de denrées alimentaires transformées et les indicateurs de substitution de la production de résines. Les rapports annuels d'entreprises, les présentations aux investisseurs et les communiqués de presse crédibles ont été utilisés pour détecter les évolutions de capacité, les arrêts de production et le calendrier des opérations de débouteillonnage. Le cas échéant, nous avons également eu recours à des bases de données payantes pour les données financières des entreprises et pour les contrôles d'importation et d'exportation au niveau des expéditions afin de valider les flux commerciaux. Ces sources sont données à titre illustratif, et nous avons consulté des références publiques supplémentaires lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires ont été utilisés pour mettre à l'épreuve les répartitions de volumes par grade et par application, et pour confirmer la manière dont les prix sont effectivement gérés, notamment le comportement contractuel, l'exposition au marché spot et la répercussion des variations de coûts des matières premières. Nous avons échangé avec des producteurs, des distributeurs et de grands utilisateurs finaux, puis vérifié la logique régionale à travers l'APAC, l'EMEA et les Amériques afin que le modèle final soit cohérent avec les schémas d'achat et d'approvisionnement observés en pratique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 19 % | APAC : 46 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 21 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 60 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante dans laquelle les données de production et de commerce reconstituent le volume disponible d'acide fumarique de grade fini, qui est ensuite aligné sur la consommation par utilisation finale la plus probable par région. Pour maintenir des totaux réalistes, nous avons également effectué des approximations ascendantes sélectives, notamment des agrégations d'échantillons de fournisseurs et des vérifications simples du prix de vente moyen multiplié par le volume par grade, puis ajusté les écarts là où la couverture était insuffisante.
Les principaux intrants utilisés dans le modèle comprenaient les signaux de production mondiaux et régionaux pour les résines et les aliments transformés, les mouvements d'importation et d'exportation par principales routes commerciales, le calendrier des changements de taux d'utilisation et de capacité, le mix de grades typique par utilisation finale, et les fourchettes de prix observées par cycle contractuel. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par une légère superposition de régression multivariée, dans laquelle les facteurs de demande tels que la production d'aliments transformés et les indices de production industrielle ont été soumis à des tests de résistance avec les retours d'entretiens. Lorsqu'une donnée au niveau national était manquante, nous l'avons comblée en utilisant les schémas commerciaux des pays les plus proches et l'intensité de consommation, puis revalidé les niveaux d'utilisation par habitant et par industrie implicites avant de finaliser.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation à partir de signaux indépendants, notamment les balances commerciales, les ajouts d'offre régionale et les indicateurs d'activité en aval, afin qu'aucune donnée bruitée isolée ne puisse dominer le résultat. Des contrôles de variance ont été effectués sur les prix implicites, les hypothèses de rendement et les répartitions de consommation régionale, et tout élément présentant une anomalie a été réexaminé et corrigé lors d'une seconde passe.
Avant validation finale, le modèle est examiné par étapes, avec des contrôles par les pairs sur les calculs et la logique, ainsi qu'une revue finale de cohérence par rapport aux événements récents du marché. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées en cas de mouvements de capacité significatifs, de changements de politique ou de chocs de demande. Juste avant la livraison, un nouveau balayage de validation est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'acide fumarique selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour l'acide fumarique peuvent sembler très éloignées les unes des autres, car les sources ne mesurent pas toujours le même périmètre, et une même année peut être valorisée et convertie différemment. Les écarts apparaissent le plus souvent lorsqu'une estimation est exprimée en valeur et une autre en volume, ou lorsque des acides adjacents et des dérivés sont discrètement inclus.
Un deuxième ensemble d'écarts provient de la manière dont les prix sont intégrés dans le modèle, étant donné que les cycles contractuels, le calendrier des conversions de devises et le mix de grades régional peuvent modifier la valeur même si les tonnes physiques restent stables. Lorsque la fréquence d'actualisation est plus lente, les ajouts de capacité et les dislocations commerciales peuvent rester en dehors du modèle pendant des mois, ce qui affecte alors l'utilisation implicite et la taille finale du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 307,93 kilotonnes (2026) | |
| Consultance mondiale A | 0,56 milliard USD (2023) | Ce chiffre est publié en termes de chiffre d'affaires, et le résumé public ne précise pas la base de prix, les limites de grade ni le calendrier de conversion des devises, ce qui peut gonfler ou comprimer la valeur par rapport à une approche fondée sur les volumes. |
| Éditeur sectoriel B | 0,62 milliard USD (2025) | L'estimation utilise une année de base plus récente et une trajectoire de croissance plus élevée, et le résumé divulgué ne précise pas si la réutilisation interne captive, les flux de dérivés ou les acides organiques plus larges sont systématiquement exclus. |
L'écart dans le tableau s'explique principalement par le choix des unités et les mécanismes de prix plutôt que par un désaccord fondamental sur la demande. Pour cette raison, nos vérifications portent sur le calendrier, les conversions et le mix de grades réaliste avant que les totaux ne soient finalisés. En actualisant les hypothèses de devises et de prix de vente moyen autour des dernières fenêtres contractuelles, puis en validant les tonnes implicites par rapport aux signaux commerciaux et de capacité, Mordor Intelligence maintient le niveau de 2026 ancré dans ce qui est effectivement produit, commercialisé et consommé en tant que matériau de grade fini.
Questions clés auxquelles le rapport répond
Quel est le volume mondial actuel du marché de l'acide fumarique ?
Il s'élevait à 307,93 kilotonnes en 2026 et devrait atteindre 376,09 kilotonnes d'ici 2031.
Comment le MACF affecte-t-il les prix en Europe ?
Le mécanisme ajoute 50 à 70 USD par tonne aux importations à forte teneur en carbone, réduisant l'écart de prix historique avec l'offre biosourcée européenne.
Pourquoi l'acide fumarique de grade alimentaire gagne-t-il des parts de marché ?
Les réglementations sur le label propre en Asie-Pacifique et en Europe favorisent les matières dérivées de la fermentation avec une pureté vérifiée et de faibles empreintes carbone.
Quel avantage concurrentiel offrent les procédés à bilan carbone négatif ?
Ils ouvrent droit aux incitations du financement vert et aident les acheteurs à atteindre leurs objectifs d'émissions de portée 3, soutenant une tarification premium et l'accès au marché.