
Taille et part du marché de l'acide phosphorique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
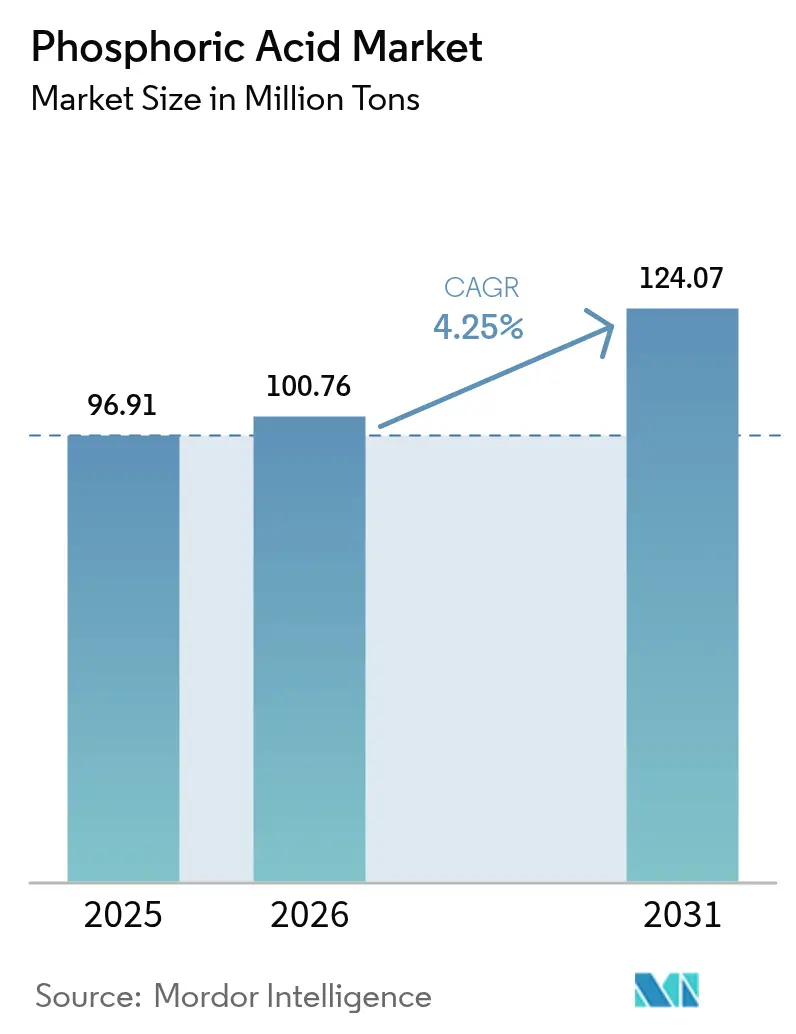
| Volume du Marché (2026) | 100.76 Millions de tonnes |
| Volume du Marché (2031) | 124.07 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.25 % |
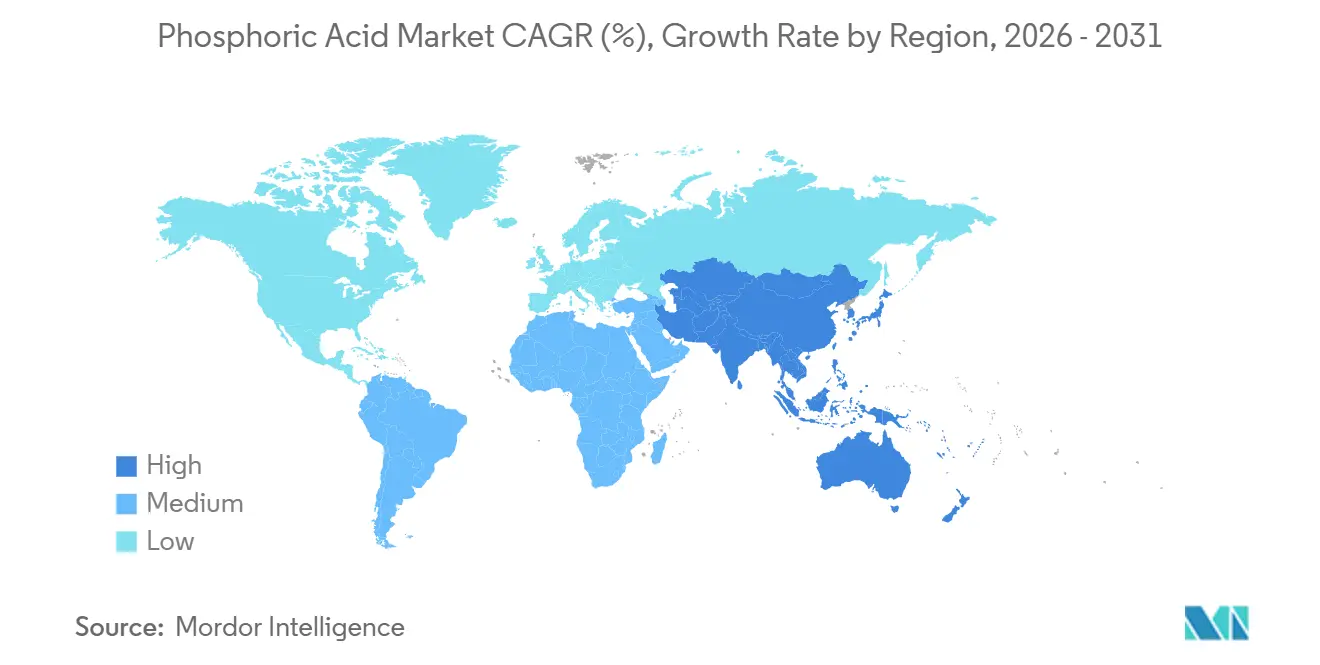
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
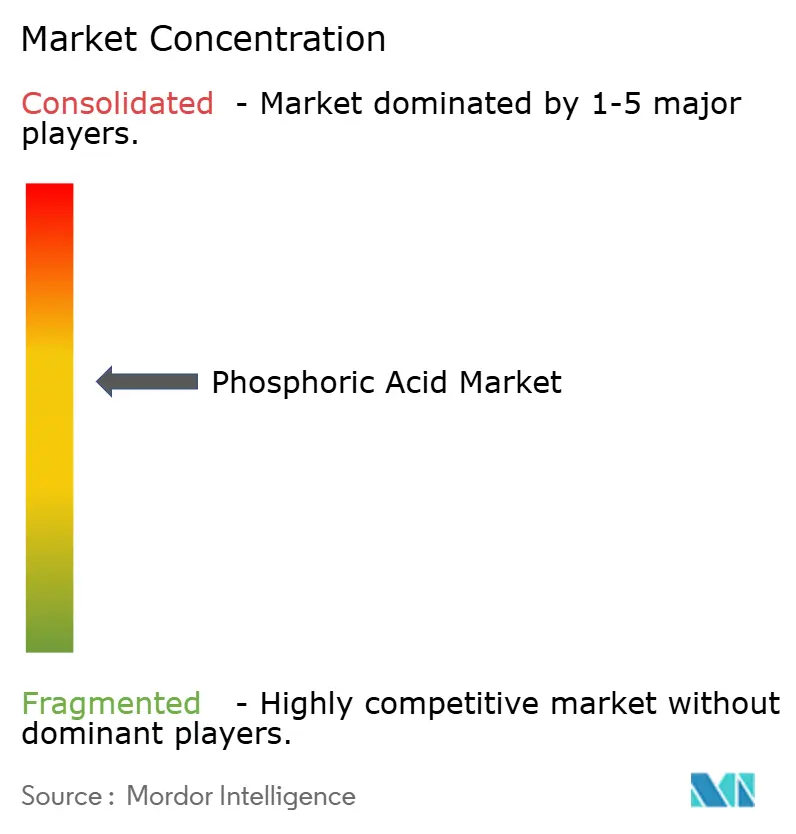
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide phosphorique par Mordor Intelligence
La taille du marché de l'acide phosphorique est projetée à 96,91 millions de tonnes en 2025, 100,76 millions de tonnes en 2026, et devrait atteindre 124,07 millions de tonnes d'ici 2031, avec un TCAC de 4,25 % de 2026 à 2031. Le grade engrais continue de dominer les volumes, mais les programmes renforcés de sécurité alimentaire et le passage progressif de l'acide citrique à l'acide phosphorique dans les boissons prêtes à consommer élargissent la base de clientèle. Les producteurs chinois et marocains ancrent toujours le leadership en matière de coûts, mais le recyclage en boucle fermée des cathodes LiFePO₄ commence à réorienter les investissements vers des capacités de source secondaire qui contournent l'élimination du phosphogypse. La micro-flottation des minerais de faible teneur prolonge la durée de vie des gisements matures, tandis que les variantes de grade électronique et ultra-pur amortissent les acteurs de niche contre les fluctuations des prix des engrais.
Principaux enseignements du rapport
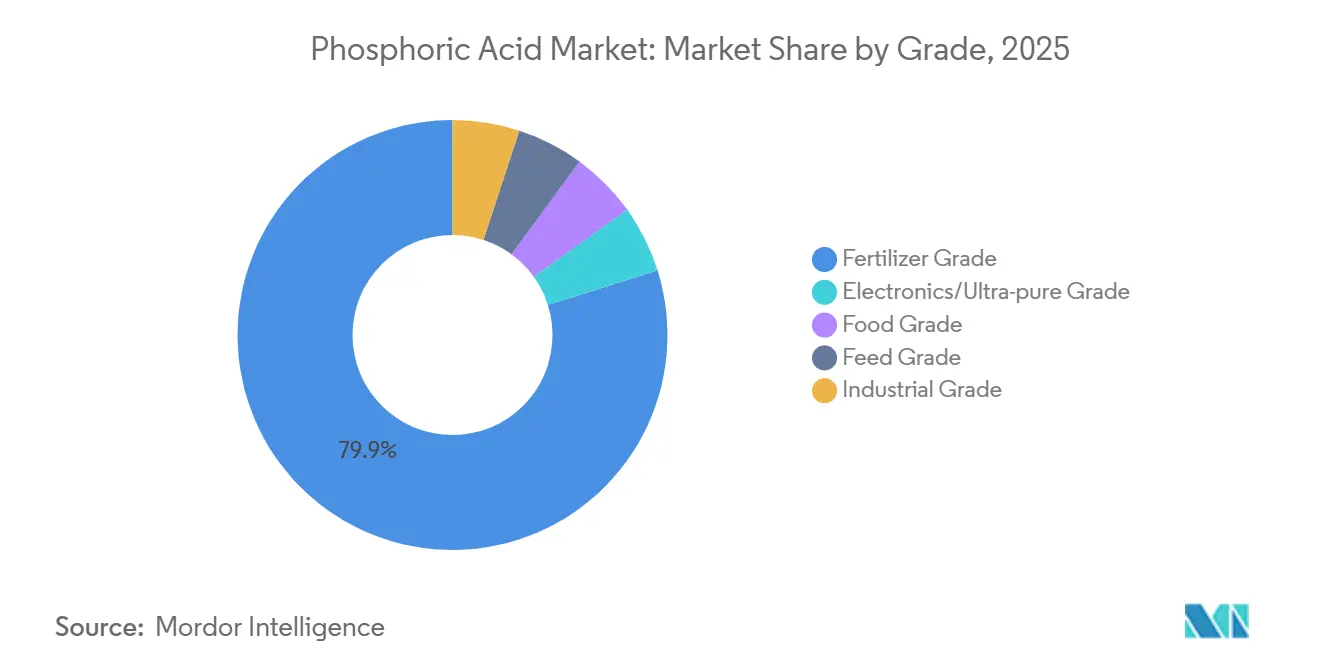
- Par grade, le grade engrais a capté 79,87 % de la part du marché de l'acide phosphorique en 2025, tandis que le grade alimentaire a progressé à un TCAC de 4,59 % jusqu'en 2031.
- Par procédé, la voie humide représentait 90,51 % de la taille du marché de l'acide phosphorique en 2025, tandis que la source secondaire/récupération a progressé à un TCAC de 5,22 % jusqu'en 2031.
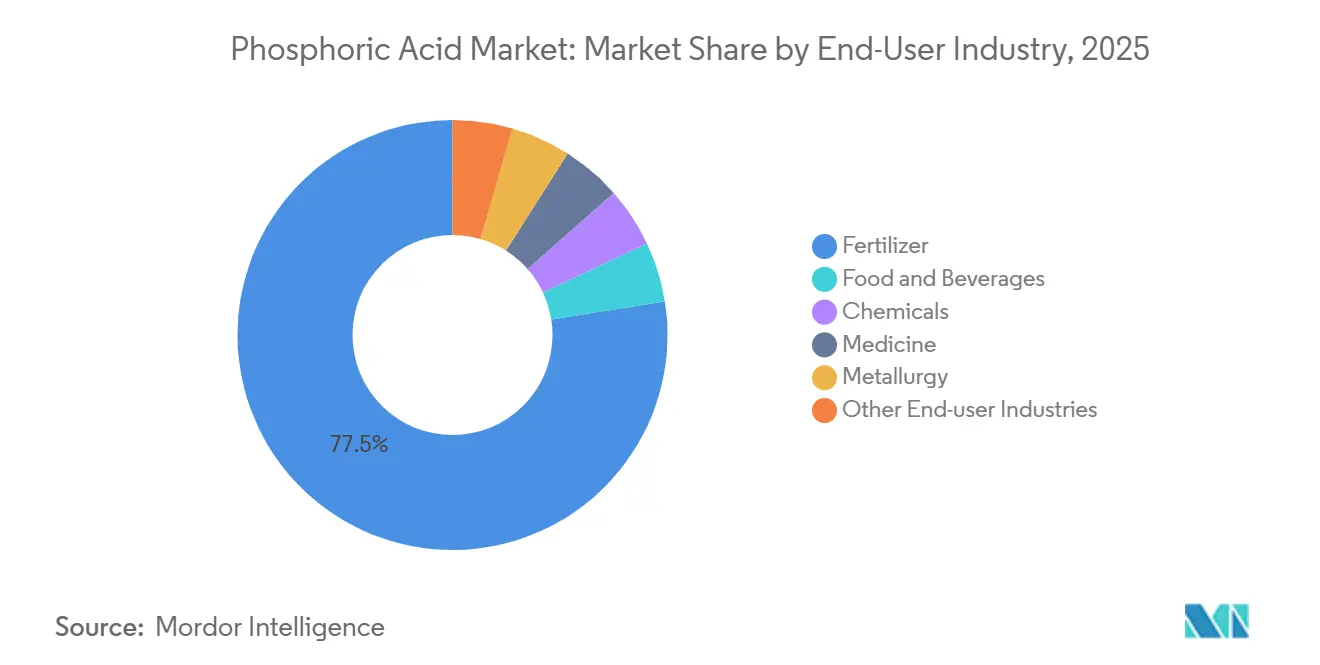
- Par secteur d'utilisation finale, les engrais ont dominé avec une part de revenus de 77,49 % en 2025 sur le marché de l'acide phosphorique, tandis que l'alimentation et les boissons ont progressé à un TCAC de 4,72 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 55,97 % de la part du marché mondial de l'acide phosphorique en 2025 et devrait afficher un TCAC de 4,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la demande en grade engrais dans les programmes de sécurité alimentaire | +1.2% | Inde, Afrique subsaharienne, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Adoption de l'acide phosphorique comme acidulant dans les aliments transformés et les boissons prêtes à consommer | +0.7% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Production de batteries LiFePO₄ et recyclage en boucle fermée | +0.9% | Chine, Corée du Sud, pôles de véhicules électriques européens | Moyen terme (2 à 4 ans) |
| Demande en acide de haute pureté pour la gravure électronique dans les usines de semi-conducteurs | +0.6% | Taïwan, Corée du Sud, Japon, États-Unis | Long terme (≥ 4 ans) |
| Micro-flottation de minerais de faible teneur ouvrant de nouvelles capacités | +0.5% | Maroc, Jordanie, Arabie saoudite, Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la demande en grade engrais dans les programmes de sécurité alimentaire
L'Inde s'est engagée à hauteur de 4,2 milliards USD en 2025 pour subventionner le phosphate diammonique, une dépense qui a augmenté les prélèvements intérieurs d'acide phosphorique de 1,8 million de tonnes[1]Gouvernement de l'Inde, "Budget des subventions aux engrais 2025," fertiliser.nic.in. L'Agenda 2063 de l'Union africaine vise une utilisation d'engrais de 50 kg par hectare d'ici 2030, soit le triple du niveau actuel, ce qui entraîne davantage d'importations d'acide sur le continent. La réduction de 22 % du quota d'exportation de roche phosphatée par la Chine en 2024 a déjà réorienté les acheteurs vers les cargaisons marocaines, soutenant les prix de l'acide marchand au-dessus de 900 USD par tonne jusqu'en 2027. Les programmes souverains accélèrent également l'intégration en amont ; l'unité de 500 000 tonnes de Paradip d'IFFCO est entrée en service en 2025, ramenant la dépendance aux importations de l'Inde en dessous de 50 %.
Adoption de l'acide phosphorique comme acidulant dans les aliments transformés et les boissons prêtes à consommer
Les formulateurs de boissons gazeuses américains ont remplacé 340 000 tonnes d'acide citrique par des alternatives phosphoriques en 2025 pour neutraliser les saveurs acides tout en respectant le plafond d'additif de 0,5 % de la Food and Drug Administration, bien au-dessus des taux d'incorporation habituels[2]Food and Drug Administration, "Orientations sur les additifs phosphatés 2024," fda.gov. À l'échelle mondiale, les volumes de café et de thé prêts à consommer augmentent à un TCAC de 6,1 % jusqu'en 2030, chaque litre nécessitant une chélation phosphorique pour prévenir la précipitation des protéines. La consommation de boissons gazeuses par habitant en Chine représente encore un tiers du chiffre américain, signalant une marge de croissance importante. La classification E338 en Europe continue d'approuver l'utilisation de l'acide phosphorique dans les desserts laitiers et les fromages fondus, ajoutant 180 000 tonnes de demande en 2025.
Production de batteries LiFePO₄ et recyclage en boucle fermée
Les cathodes LiFePO₄ ont fourni 42 % de la capacité des batteries de véhicules électriques en 2025, consommant 2,1 millions de tonnes d'acide de grade batterie. La lixiviation sulfurique sélective des cathodes usagées permet désormais de récupérer l'acide phosphorique à une pureté de 92 à 96 %, éliminant l'élimination du phosphogypse et satisfaisant au mandat de 25 % de contenu recyclé de la Chine pour les batteries de 2026. CATL et BYD ont chacun démarré des lignes de récupération de 50 000 tonnes en 2025, tandis que le règlement européen sur les batteries fixe un seuil de 12 % de phosphore recyclé d'ici 2031.
Demande en acide de haute pureté pour la gravure électronique dans les usines de semi-conducteurs
Les usines de semi-conducteurs ont utilisé 78 000 tonnes d'acide phosphorique à pureté supérieure ou égale à 99,999 % en 2025 ; TSMC à lui seul en a absorbé 22 %. Le financement du programme CHIPS Act américain amène Intel et Samsung à construire des complexes en Arizona et au Texas qui auront conjointement besoin de 18 000 tonnes par an après 2028. Les prix des agents de gravure sont 8 à 12 fois supérieurs au grade engrais, car l'échange d'ions à plusieurs étapes élimine les métaux en dessous des seuils de parties par milliard. La réduction des tailles de nœuds vers 3 nm devrait augmenter les volumes d'agents de gravure de 14 % par an jusqu'en 2030.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Chocs d'approvisionnement en roche phosphatée en provenance du Maroc et de Chine | -0.8% | Asie-Pacifique et Europe dépendantes des importations | Court terme (≤ 2 ans) |
| Réglementations sur le rejet zéro de liquide faisant augmenter les coûts de traitement des effluents | -0.5% | Union européenne, États-Unis, Inde | Moyen terme (2 à 4 ans) |
| Produits chimiques de traitement de l'eau sans phosphate gagnant des parts de marché | -0.3% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Chocs d'approvisionnement en roche phosphatée en provenance du Maroc et de Chine
Le Groupe OCP du Maroc contrôle environ 70 % des réserves mondiales de roche phosphatée de grade eau de mer, mais les taux d'extraction dans les mines de Khouribga et de Youssoufia font face à des contraintes géologiques alors que les teneurs en minerai diminuent de 32 % de P₂O₅ en 2020 à 28 % de P₂O₅ en 2025, nécessitant des coûts de valorisation plus élevés. La réduction de 22 % du quota d'exportation de la Chine en 2024 a limité les expéditions à 4,8 millions de tonnes, obligeant les acheteurs asiatiques à payer des primes de fret de 85 à 110 USD par tonne sur l'approvisionnement marocain. Le sabotage de convoyeurs au Sahara occidental a mis hors service 1,2 million de tonnes de capacité pendant trois mois en 2024, exposant un risque de source unique.
Réglementations sur le rejet zéro de liquide faisant augmenter les coûts de traitement des effluents
La production d'acide phosphorique par voie humide génère 4,5 à 5,2 tonnes de phosphogypse par tonne de P₂O₅, créant 220 millions de tonnes de déchets annuels à l'échelle mondiale ; les mandats de rejet zéro de liquide dans la directive sur les émissions industrielles de l'Union européenne et la loi Porter-Cologne sur le contrôle de la qualité de l'eau en Californie exigent un recyclage de l'eau en boucle fermée et l'élimination des sels cristallins, ajoutant 18 à 25 millions USD de dépenses d'investissement par installation d'une capacité annuelle de 200 000 tonnes. La loi Porter-Cologne de Californie et les directives 2025 du Conseil central de contrôle de la pollution de l'Inde imposent des seuils similaires, poussant les coûts de modernisation au-dessus de 12 millions USD par installation existante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
les variantes spécialisées dépassent le tonnage des produits de baseLe grade engrais a capté 79,87 % de la production de 2025, mais le grade alimentaire progressera à un TCAC de 4,59 % jusqu'en 2031, les formulateurs de boissons intensifiant l'utilisation des stabilisateurs de pH. Le grade électronique et ultra-pur, avec une réalisation de prix 8 à 12 fois supérieure aux niveaux du grade engrais, protège les marges, un avantage clair pour les fournisseurs de niche.
La bifurcation des prix s'accentue. L'usine d'Arizona de Taiwan Semiconductor Manufacturing Company à elle seule sécurise 6 800 tonnes par an de matériau à pureté supérieure ou égale à 99,999 % avec des primes de 40 à 60 % au-dessus du prix au comptant. La réévaluation de l'additif E338 par l'Autorité européenne de sécurité des aliments en 2024 a renforcé le confort réglementaire, stimulant les investissements dédiés au grade alimentaire.


Par procédé :
la domination de la voie humide face à la perturbation de l'économie circulaireLes procédés par voie humide représentaient 90,51 % du volume de production de 2025, tirant parti de la digestion à l'acide sulfurique de la roche phosphatée pour produire de l'acide marchand à 28-32 % de P₂O₅, mais la récupération par source secondaire progressera à un TCAC de 5,22 % jusqu'en 2031, à mesure que les recycleurs de batteries et les installations d'extraction d'éléments de terres rares commercialisent des flux de phosphore en boucle fermée. L'acide thermique est resté à un tonnage plus faible car les besoins en énergie de 12 à 14 MWh par tonne maintiennent les coûts élevés.
Les recycleurs éliminent les passifs de phosphogypse de 40 à 60 USD par tonne et exploitent des matières premières dont la teneur est de 18 à 22 % de phosphore, supérieure à celle de nombreux minerais naturels. L'unité de 50 000 tonnes de CATL à Ningde illustre l'économie, récupérant l'acide phosphorique de grade batterie à 94 % de pureté tout en satisfaisant au mandat de contenu recyclé de la Chine.
Par secteur d'utilisation finale :
l'ancrage des engrais face à la croissance des spécialitésLes engrais ont conservé 77,49 % de la demande en 2025, étroitement liés aux subventions agricoles et aux prix des céréales, tandis que les applications alimentaires et boissons augmenteront leur part à mesure que la substitution de l'acide citrique s'accélère. Les détergents chimiques font face à une érosion de parts de marché au profit des formules sans phosphore, et la demande en métallurgie bénéficie des nouvelles installations de micro-flottation.
La demande en engrais reste étroitement liée aux prix des cultures et aux programmes de subventions ; l'allocation de 4,2 milliards USD de l'Inde en 2025 pour les subventions au phosphate diammonique a directement augmenté la consommation intérieure d'acide phosphorique de 1,8 million de tonnes. La croissance de l'alimentation et des boissons est concentrée en Asie-Pacifique, où la consommation de boissons gazeuses par habitant en Chine (39 litres en 2025) et en Inde (12 litres) est inférieure de 60 à 70 % aux niveaux des marchés développés, suggérant une demande soutenue en acidulants à mesure que l'expansion de la classe moyenne se poursuit. À l'inverse, les détergents à base de phosphate ont cédé huit points de part du marché des produits d'aide à la lessive en Amérique du Nord entre 2020 et 2025.
Analyse géographique
Marché de l'acide phosphorique en Asie-Pacifique
L'Asie-Pacifique détenait 55,97 % de la part en volume en 2025 et mènera l'expansion mondiale à un TCAC de 4,54 % jusqu'en 2031, portée par la capacité de production annuelle de 40 millions de tonnes de la Chine et par la volonté de l'Inde de réduire de moitié ses importations de phosphate diammonique d'ici 2028 grâce à l'intégration en amont. Le Japon et la Corée du Sud ont collectivement consommé des quantités substantielles d'acide phosphorique de qualité électronique en 2025, Samsung Electronics et SK Hynix ayant conclu des contrats d'approvisionnement à long terme avec Prayon et Innophos pour soutenir les expansions de production de puces mémoire.
Marché de l'acide phosphorique en Amérique du Nord et en Asie-Pacifique
En Amérique du Nord, la chaîne Floride-Louisiane de Mosaic a produit 4,8 millions de tonnes, mais l'Asie-Pacifique continuera de dépasser la croissance des tonnages occidentaux. La loi américaine CHIPS and Science Act stimule une contre-tendance dans la demande d'acide phosphorique ultra-pur ; l'usine de fabrication d'Intel en Arizona et l'installation de Samsung au Texas consommeront collectivement une quantité significative par an d'ici 2028, nécessitant des accords d'approvisionnement dédiés avec Innophos et Prayon. Le Canada manque de minerai économique, de sorte que Nutrien importe de l'acide marchand pour le mélanger avec de la potasse.
Marché de l'acide phosphorique en Europe
En Europe, la production est concentrée en Belgique (Prayon), en Finlande (Yara) et en Russie (PhosAgro), mais la région fait face à un déclin structurel en raison des mandats de rejet zéro liquide et des mécanismes d'ajustement carbone aux frontières qui font grimper les coûts de production. L'Europe est confrontée à des pressions sur les coûts liées aux règles de récupération de l'eau et aux sanctions sur l'approvisionnement russe. Prayon a dépensé 85 millions USD en 2024 pour atteindre 95 % de recyclage de l'eau, tandis que les exportations russes vers le bloc ont chuté de 80 % depuis 2023. BASF en Allemagne et Timac en France testent l'extraction de terres rares à partir de flux importés pour protéger leurs marges.

Analyse de la chaîne de valeur
La chaîne de valeur commence par l'extraction et le traitement du phosphate de roche, incluant la micro-flottation et la flottation inverse pour les minerais à plus faible teneur, avec l'approvisionnement en soufre et en ammoniac qui façonne les coûts livrés. La plupart des volumes sont produits via le procédé humide, où l'acide sulfurique attaque le phosphate de roche pour produire de l'acide phosphorique de qualité marchande, avec un flux secondaire de phosphogypse en sous-produit. Cette charge de gestion et d'élimination des sous-produits explique en partie l'attention croissante portée aux sources secondaires et aux filières de récupération, en particulier lorsqu'elles évitent la gestion du gypse. Les acteurs de l'amont au milieu de chaîne comme OCP Group, Mosaic, PhosAgro, Yara, ICL, et les exportateurs régionalement intégrés tels qu'Indorama/ICS (Sénégal) tendent à opérer sur des actifs captifs de roche, d'acide et d'engrais, ce qui réduit leur exposition aux intermédiaires échangés sur le marché.
En aval, l'acide est soit consommé en interne dans des usines d'engrais DAP/MAP/NPK, soit vendu comme acide marchand à des mélangeurs d'engrais et des transformateurs spécialisés, incluant les additifs alimentaires, les produits chimiques de traitement des métaux et les agents de gravure électroniques ultra-purs. La distribution est dominée par la logistique maritime en vrac depuis les pôles de ressources vers les centres de demande dépendants des importations, et l'approvisionnement peut se resserrer lorsque des restrictions à l'exportation et des quotas sont utilisés pour protéger la sécurité alimentaire nationale, poussant les acheteurs à diversifier leurs sources et à étendre l'intégration en amont. Les chaînes d'usage final spécialisées pour les qualités alimentaires et électroniques/ultra-pures ajoutent des étapes de purification et de contrôle qualité, telles que l'échange ionique multi-étapes et une gestion plus stricte des métaux dans l'emballage et la manipulation, déplaçant la capture de valeur vers les fournisseurs disposant d'une capacité de purification dédiée, de traçabilité et d'engagements d'enlèvement à long terme.
Paysage concurrentiel
Le marché de l'acide phosphorique est modérément concentré. L'adoption des technologies divise le secteur. OCP, Ma'aden et Mosaic développent la micro-flottation ou la flottation inverse pour exploiter des minerais à 12-16 % de P₂O₅. Pendant ce temps, la ligne de récupération de CATL traite l'acide phosphorique comme un coproduit, contournant entièrement l'élimination du gypse. Les petits marchands indépendants peinent à financer des modernisations de conformité de 18 à 25 millions USD, poussant le secteur vers la consolidation.
Leaders du secteur de l'acide phosphorique
Mosaic
OCP
Nutrien
Yara International
ICL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide phosphorique
- Aditya Birla Group
- Agropolychim
- EuroChem Group
- ICL
- IFFCO
- Innophos
- J.R. Simplot Company
- Jordan Phosphate Mines Company, PLC. (JPMC)
- Mosaic
- Nutrien
- OCP
- PhosAgro Group
- Prayon
- Sterlite Copper (A Unit of Vedanta Limited)
- Yara International
- Yuntianhua Co., Ltd.

Opportunités de marché et perspectives d'avenir
Une opportunité concrète réside dans la substitution aux importations et l'intégration en amont dans les principaux marchés consommateurs d'engrais, l'Inde offrant des preuves tangibles de projets en 2026. Rashtriya Chemicals and Fertilizers (RCF) a reçu l'approbation de principe de son conseil d'administration pour une unité d'acide phosphorique de 300 t/jour à Thal, Coromandel International a débuté une production d'essai dans de nouvelles usines d'acide phosphorique (650 t/jour) et d'acide sulfurique (2 000 t/jour) à Kakinada, et FACT a annoncé un plan Capex 2.0 incluant une usine d'acide phosphorique de 700 t/jour dans sa division de Cochin. Ensemble, ces efforts augmentent la disponibilité d'acide captif, réduisent la dépendance à l'acide marchand transporté par voie maritime et à la volatilité des matières premières, et créent une demande pour des intrants et services connexes, notamment l'acide sulfurique, les systèmes d'évaporation, les matériaux résistants à la corrosion et le support opérationnel lié à la fiabilité des actifs du procédé humide.
La valorisation des flux de procédé et les améliorations d'efficacité offrent également une marge de différenciation, notamment autour de l'énergie, de l'eau et de l'économie des coproduits. La validation à l'échelle industrielle d'une technologie d'évaporation améliorée, rapportée avec GEA et Yara International, indique des économies de vapeur mesurables pour la concentration, tandis que les travaux continus sur la lixiviation sélective et l'enrichissement en terres rares mettent en évidence des voies pour monétiser les flux de phosphate au-delà de l'acide de qualité engrais. Parallèlement, une nouvelle activité nord-américaine autour de la production et de la purification locales d'acide phosphorique, incluant des initiatives basées au Québec, ajoute de l'optionalité pour les chaînes d'approvisionnement régionales desservant les matériaux de batteries et d'autres applications de plus haute pureté, où l'assurance d'approvisionnement et le contrôle des impuretés commandent une prime.
Recent Industry Developments in Marché de l'acide phosphorique
- Juillet 2026 : The Mosaic Company a annoncé des réductions supplémentaires des taux d'exploitation du phosphate dans quatre usines nord-américaines et plusieurs installations brésiliennes, citant des pénuries de soufre liées à des perturbations plus larges de l'approvisionnement. L'action de l'entreprise a mis en lumière comment la disponibilité du soufre peut contraindre la production d'acide phosphorique par procédé humide et la production d'engrais phosphatés en aval, resserrant la chaîne d'approvisionnement à court terme tant pour les volumes intégrés que marchands.
- Juin 2026 : Arianne Phosphate a rapporté une production réussie à l'échelle pilote d'acide phosphorique purifié en partenariat avec Travertine Technologies, incluant un résultat de procédé affichant plus de 95 % de récupération du soufre. Ce résultat soutient des flux alternatifs de purification et de récupération de réactifs qui réduisent l'intensité des intrants et améliorent la résilience pour les marchés finaux de plus haute pureté.
- Mars 2025 : OCP Nutricrops a réalisé un investissement stratégique pour accroître sa capacité de production d'engrais, augmentant la disponibilité d'acide phosphorique en tant qu'intermédiaire clé pour les engrais phosphatés. L'expansion de capacité a renforcé le rôle des grands producteurs verticalement intégrés dans l'équilibrage de l'offre mondiale lorsque les régions dépendantes des importations font face à la volatilité de la roche, du soufre et de la logistique.


Marché de l'acide phosphorique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme la demande et l'offre mondiales d'acide phosphorique à travers les qualités courantes et les filières de production, mesurées principalement en volume physique et suivies à travers la consommation par usage final, l'équilibre de production et les mouvements commerciaux.
Exclusions de périmètre : Les produits de détail conditionnés ne contenant l'acide phosphorique qu'à titre d'ingrédient mineur sont exclus du périmètre principal du marché.
Aperçu de la segmentation
- Par grade
- Grade engrais
- Grade alimentaire
- Grade alimentation animale
- Grade industriel
- Grade électronique/ultra-pur
- Par procédé
- Voie humide
- Voie thermique
- Source secondaire/récupération
- Par secteur d'utilisation finale
- Engrais
- Alimentation et boissons
- Produits chimiques
- Médecine
- Métallurgie
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par une cartographie des lieux de production, d'échange et de consommation finale de l'acide phosphorique, afin que notre modèle repose sur un ensemble ancré de volumes et de flux. Les sources publiques, telles que les statistiques minières de l'USGS, les données douanières UN Comtrade, les indicateurs agricoles et d'engrais FAOSTAT, les publications de l'International Fertilizer Association et les divulgations réglementaires de l'EPA ou de l'ECHA, nous aident à cadrer la capacité, l'orientation des importations-exportations et les principales tendances d'usage.
Nous nous référons également aux rapports annuels d'entreprises, aux présentations aux investisseurs et aux annonces au niveau des usines pour comprendre les expansions, les fermetures et les évolutions de taux d'utilisation, qui peuvent resserrer ou détendre l'offre et faire évoluer les prix. Pour des vérifications complémentaires, nous utilisons des abonnements payants axés sur les données financières et le renseignement d'entreprises, des bases de données de brevets, et des données commerciales au niveau des expéditions lorsqu'elles sont disponibles, ce qui aide à confirmer le calendrier et l'ampleur lorsque les divulgations publiques sont incomplètes. Cette liste de sources documentaires n'est pas exhaustive, et de nombreuses autres sources publiques et payantes ont été utilisées pour collecter des données, valider les intrants et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver la vision documentaire et combler les lacunes concernant les taux d'exploitation, l'exposition contrat versus spot, et la réalisation pratique des prix par qualité et par région. Nous échangeons avec des producteurs, des distributeurs et de grands utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques afin que les hypothèses sur les flux commerciaux, la saisonnalité de la demande d'engrais et les perturbations à court terme puissent être vérifiées avant la finalisation du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 13 % | APAC : 43 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 31 % |
| Plus petits acteurs : 14 % | Managers : 53 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement utilise une construction descendante qui reconstitue la consommation régionale à partir de la production d'engrais phosphatés, des indicateurs de demande industrielle et des signaux du commerce net, puis convertit ces bassins de demande en volumes d'acide phosphorique en appliquant des facteurs de conversion typiques et un mix de qualités. Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des capacités annoncées par filière de procédé, la vérification des plages d'utilisation issues des entretiens, et la comparaison des volumes implicites avec une courte liste de points de contrôle producteurs et canaux.
Les principaux intrants utilisés dans le modèle comprennent la capacité de production et le taux d'utilisation de l'acide phosphorique, les équilibres import-export par grands corridors commerciaux, les volumes de production d'engrais et le calendrier des saisons de plantation, les tendances de production chimique industrielle, et les mouvements indicatifs des prix de l'acide par qualité. Comme le rapport est piloté par les volumes, la tarification est principalement utilisée comme contrôle de vraisemblance lorsque des discussions de valeur apparaissent, et toute conversion de devise est maintenue cohérente avec la même fenêtre temporelle que celle utilisée pour l'année de référence. Les prévisions sont construites à l'aide d'une analyse de scénarios appuyée par des signaux à cycle court comme la demande en nutriments agricoles, les ajouts de capacité et les évolutions des politiques commerciales, puis affinées avec des avis d'experts sur les moteurs susceptibles de se maintenir ou de se normaliser.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, incluant les totaux commerciaux, les annonces de capacité et l'intensité de consommation implicite dans la production d'engrais, puis les chiffres sont examinés pour détecter les valeurs aberrantes par géographie et par qualité. Lorsqu'un écart est important, nous revérifions les hypothèses, recontactons les sources si nécessaire, et ajustons les facteurs de conversion ou la logique d'utilisation jusqu'à ce que le récit et les calculs s'accordent.
Avant validation finale, le travail passe par un examen analyste en plusieurs étapes afin que la cohérence des unités, la correspondance des années et toute synchronisation des devises utilisée dans les contre-vérifications soient propres et traçables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des arrêts majeurs d'usines, des démarrages de nouvelles capacités, ou des variations marquées des matières premières et des prix. Juste avant la livraison, une nouvelle passe est réalisée pour refléter les dernières publications publiques et signaux de marché disponibles.
Taille du marché de l'acide phosphorique de Mordor Intelligence comparée à d'autres estimations publiées
Différents éditeurs arrivent souvent à des tailles de marché différentes car ils ne comptabilisent pas toujours la même chose, même lorsque le titre semble identique. Dans le domaine de l'acide phosphorique, les écarts proviennent généralement de la question de savoir si le chiffre est exprimé en volume ou en valeur, de la manière dont les qualités sont regroupées, et de la manière dont les mouvements commerciaux et de stocks sont traités dans l'année de référence.
Un autre facteur est le calendrier d'actualisation et de synchronisation des devises, car les prix de l'acide peuvent fluctuer et une fenêtre de moyennage différente peut modifier la valeur de marché implicite même si le volume est similaire. L'écart du tableau s'explique également par la logique du prix de vente moyen (ASP), certaines estimations appliquant un prix mondial unique tandis que d'autres séparent les filières procédé humide versus thermique et les usages qualité engrais versus haute pureté, suivies de contrôles de validation qui maintiennent les totaux liés aux signaux de production et de commerce, ce qui constitue l'approche utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 100,76 millions USD (2026) | |
| Cabinet de conseil mondial A | 45,80 milliards USD (2025) | Ce chiffre est basé sur la valeur, il dépend donc fortement du prix de vente moyen supposé et de la fenêtre de moyennage des devises, qui peuvent différer selon la région et le mix contractuel. Il semble également utiliser une année de référence différente et peut ne pas aligner les définitions de volume entre les qualités, rendant la comparaison directe avec une estimation pilotée par les volumes inégale. |
| Éditeur sectoriel B | 54,21 milliards USD (2025) | L'estimation est rapportée en tant que revenu et peut varier de manière significative selon que la tarification qualité engrais est mélangée avec des qualités de plus haute pureté et selon la manière dont les réalisations spot versus contrat sont traitées. Les différences de cadence d'actualisation et de pondération régionale des prix peuvent également élargir l'écart même lorsque les volumes de production et de commerce sous-jacents sont similaires. |
En lisant les trois chiffres ensemble, l'enseignement pratique est que la plus grande partie de la divergence est créée par les unités et le traitement de la tarification, et non uniquement par l'orientation de la demande. Lorsque le périmètre est maintenu cohérent et que le modèle est vérifié de manière répétée par rapport aux signaux de production, de commerce et d'utilisation, les décideurs obtiennent une vision du marché plus facile à suivre et à actualiser d'une année à l'autre.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'acide phosphorique en 2026 ?
La taille du marché de l'acide phosphorique s'établit à 100,76 millions de tonnes en 2026.
Quel est le TCAC prévu pour la demande mondiale d'acide phosphorique jusqu'en 2031 ?
La demande devrait enregistrer un TCAC de 4,25 % de 2026 à 2031.
Quel grade affiche la croissance la plus rapide sur l'horizon de prévision ?
L'acide phosphorique de grade alimentaire devrait se développer à un TCAC de 4,59 % jusqu'en 2031.
Quelle région représente la majeure partie de la consommation d'acide phosphorique ?
L'Asie-Pacifique est en tête avec 55,97 % des volumes de 2025 et reste la région à la croissance la plus rapide.
Comment les tendances du recyclage affectent-elles l'offre future d'acide phosphorique ?
La récupération en boucle fermée à partir des batteries LiFePO₄ pourrait atteindre 10 % de la production mondiale d'ici 2031, réduisant la dépendance à la roche phosphatée extraite.
Dernière mise à jour de la page le:


