
Taille et part du marché français du paiement mobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
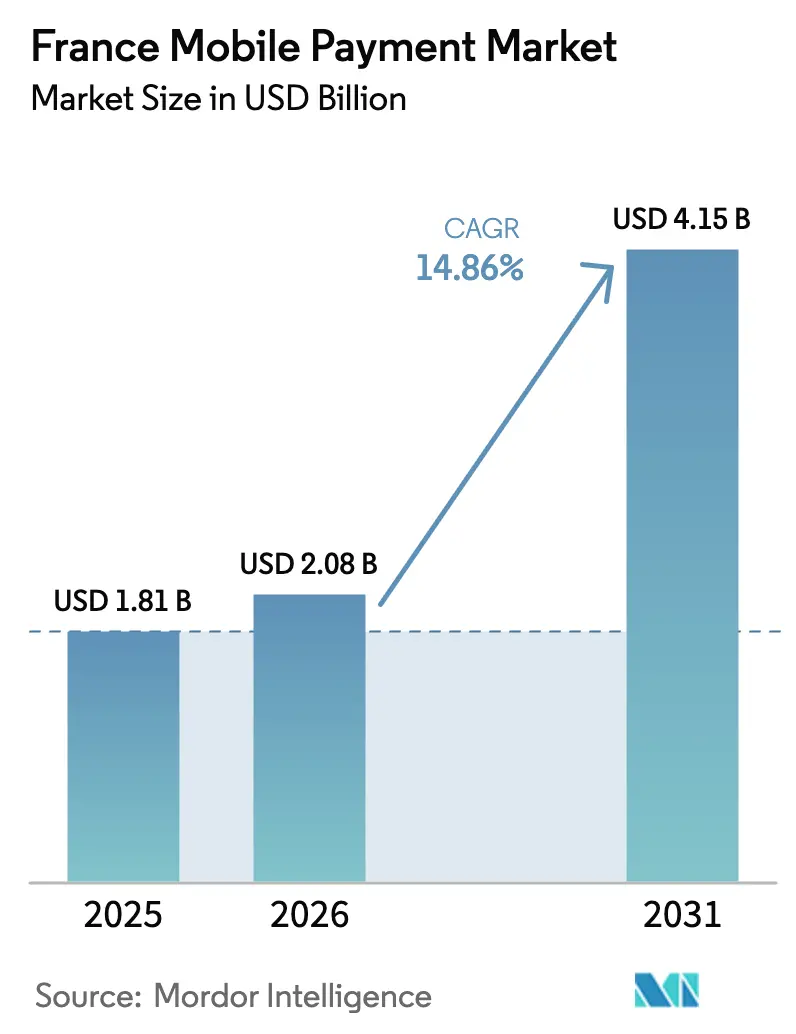
| Taille du marché de l'année de base (2025) | 1.81 Milliards de dollars |
| Taille du Marché (2026) | 2.08 Milliards de dollars |
| Taille du Marché (2031) | 4.15 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.86 % |
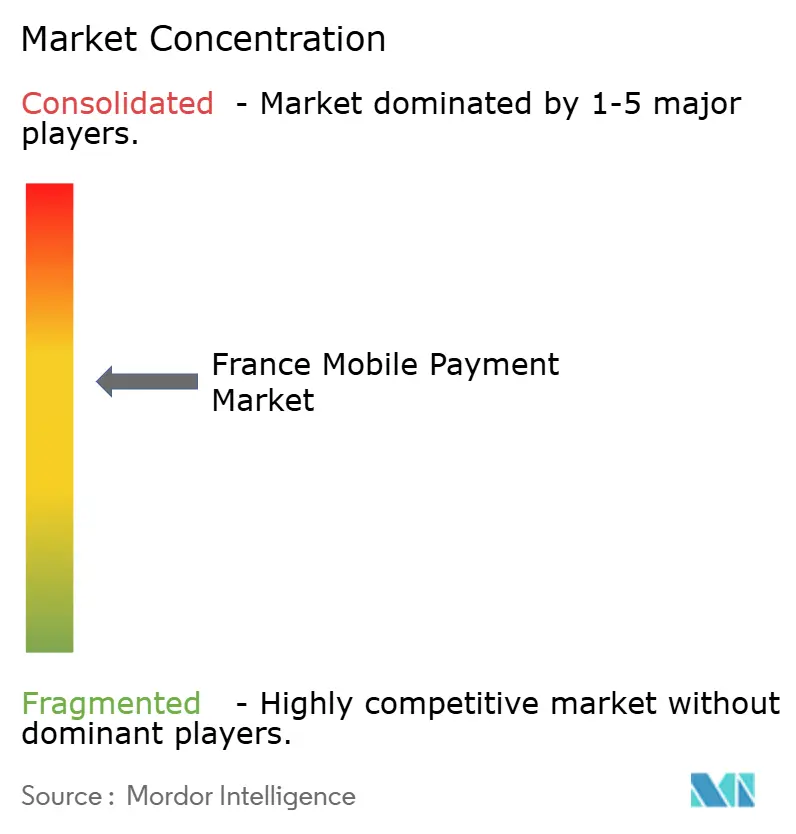
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché français du paiement mobile par Mordor Intelligence
La taille du marché français du paiement mobile était évaluée à 1,81 milliard USD en 2025 et devrait progresser de 2,08 milliards USD en 2026 pour atteindre 4,15 milliards USD d'ici 2031, à un TCAC de 14,86 % durant la période de prévision (2026-2031). Le marché français du paiement mobile bénéficie du virage rapide du pays vers le commerce sans espèces, les paiements par carte ayant dépassé les espèces pour la première fois en 2024 et les volumes sans contact ayant doublé en deux ans. L'expansion continue des terminaux NFC, l'accélération de l'e-commerce et des règles favorables à l'open banking renforcent la demande, tandis que les avancées en matière de sécurité biométrique réduisent les frictions liées à la fraude. Les initiatives européennes de souveraineté des paiements telles que Wero apportent une nouvelle énergie concurrentielle, et les déploiements de SoftPOS élargissent l'acceptation auprès des micro-commerçants, élargissant ainsi la base adressable du marché français du paiement mobile. L'essor des rails de paiement instantané catalysera davantage la croissance, positionnant les prestataires nationaux pour concurrencer plus équitablement les portefeuilles numériques mondiaux.
Principaux enseignements du rapport
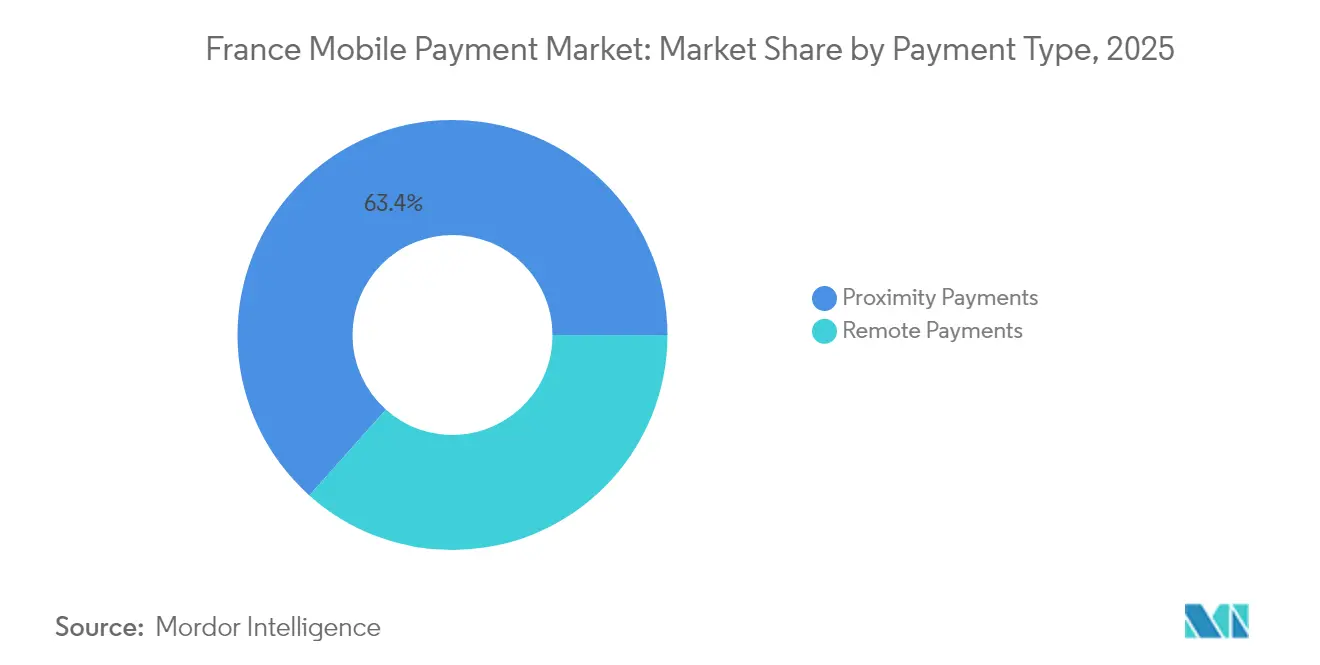
- Par type de paiement, les services de proximité ont représenté 63,40 % de la part de revenus en 2025, tandis que les services à distance devraient se développer à un TCAC de 18,08 % jusqu'en 2031.
- Par type de transaction, le P2P a représenté 53,20 % de la part du marché français du paiement mobile en 2025, tandis que le point de vente en magasin devrait connaître la croissance la plus rapide à 17,12 % jusqu'en 2031.
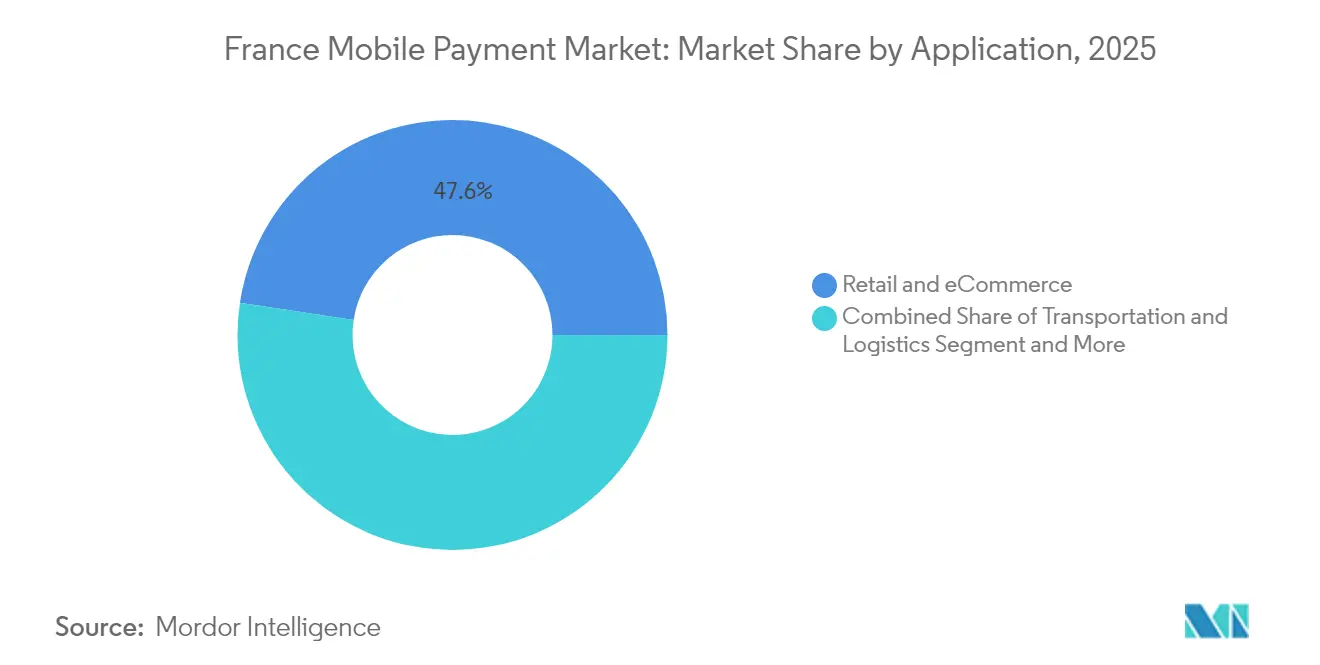
- Par application, le commerce de détail et l'e-commerce ont représenté 47,60 % de la taille du marché français du paiement mobile en 2025 ; le transport et la logistique progressent à un TCAC de 19,24 % jusqu'en 2031.
- Par utilisateur final, les particuliers détenaient 81,20 % de la part en 2025, mais l'adoption par les entreprises augmente à un TCAC de 16,18 % à mesure que celles-ci numérisent leurs paiements B2B.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché français du paiement mobile
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la pénétration d'internet et essor de l'e-commerce | 6.1% | National, avec un impact plus élevé dans les centres urbains | Court terme (≤ 2 ans) |
| Infrastructure NFC/sans contact omniprésente dans le commerce de détail français | 4.5% | National, avec concentration dans les grandes villes | Court terme (≤ 2 ans) |
| Open banking piloté par la DSP2 et impulsion gouvernementale vers le sans-espèces | 3.8% | National, aligné sur les réglementations européennes | Moyen terme (2 à 4 ans) |
| La biométrie FIDO2 réduit la fraude et les frictions | 3.0% | National, avec adoption précoce dans le secteur bancaire | Moyen terme (2 à 4 ans) |
| Les déploiements de SoftPOS ouvrent le marché aux micro-commerçants de longue traîne | 2.3% | National, avec un impact plus élevé dans les zones rurales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la pénétration d'internet et essor de l'e-commerce
La couverture internet a atteint 88 % de la population française en 2024, et le commerce mobile représente déjà 55 % des achats en ligne, soit cinq points de plus qu'en 2023. [2]Quable, "Chiffres de l'e-commerce en France : 1er semestre 2024," quable.com Cette dynamique a généré 150 milliards EUR (162 milliards USD) de ventes en ligne en 2024, issues de 2,3 milliards de transactions. Les jeunes générations se tournent résolument vers les applications, les acheteurs âgés de 18 à 24 ans représentant désormais 22 % de l'ensemble des acheteurs en ligne, créant ainsi un vivier réceptif aux portefeuilles mobiles. Les détaillants répondent en intégrant le paiement en un clic et les identifiants tokenisés qui convertissent la navigation en achat avec un minimum de friction. L'e-commerce français devant croître de 8 à 10 % par an jusqu'en 2030, cette tendance soutient l'expansion durable du marché français du paiement mobile.
Infrastructure NFC/sans contact omniprésente dans le commerce de détail français
Chaque terminal actif sur le réseau Cartes Bancaires prend désormais en charge le sans contact, générant 15 milliards de transactions d'une valeur de 685 milliards EUR (739 milliards USD) en 2022. [4]Stripe, "Guide des Cartes Bancaires," stripe.com La hausse permanente des plafonds sans contact à 50 EUR (54 USD) a normalisé les habitudes d'appui-et-départ et doublé l'utilisation des portefeuilles mobiles en seulement deux ans. Les portefeuilles mondiaux exploitent la même infrastructure, supprimant la nécessité pour les commerçants d'investir dans du nouveau matériel et accélérant l'acceptation dans 1,5 million de points de vente français. L'omniprésence du NFC permet également le SoftPOS, permettant aux micro-commerçants d'accepter des paiements sur smartphones, élargissant la couverture géographique et renforçant les attentes des clients en matière de paiement instantané et fluide. Combinés, ces changements stimulent la familiarisation et la dépendance des consommateurs envers le marché français du paiement mobile.
Open banking piloté par la DSP2 et impulsion gouvernementale vers le sans-espèces
Les règles révisées de la DSP2 ont libéré les transferts de compte à compte et encouragé les API de partage de données, faisant passer la pénétration des utilisateurs de l'open banking de 8,5 % en 2021 à un niveau attendu de 36 % d'ici 2027. Les banques doivent traiter les paiements instantanés SEPA sans frais supplémentaires à partir de 2025, réduisant les délais de règlement de plusieurs jours à quelques secondes et rendant les options mobiles nettement plus attractives. La Stratégie nationale des paiements de détail de la Banque de France pour 2025-2030 se concentre sur l'innovation, la prévention de la fraude et la modernisation B2B. [1]Banque de France, "Les Français restent attachés aux espèces, même s'ils les utilisent moins," banque-france.fr Ces initiatives coordonnées améliorent la sécurité réglementaire dont les entreprises et les fintechs ont besoin pour se développer, ancrant les perspectives de croissance des services du marché français du paiement mobile dans les contextes grand public et entreprise.
La biométrie FIDO2 réduit la fraude et les frictions
L'adoption des normes FIDO2 a réduit la fraude sur les paiements mobiles à 0,021 % en 2023, soit deux tiers de moins que l'année précédente et bien en dessous des taux de fraude par carte. L'ANSSI (Agence nationale de la sécurité des systèmes d'information) approuve les jetons FIDO dans son cadre Zéro Confiance, renforçant la confiance institutionnelle. La plateforme OneWelcome de Thales permet aux émetteurs de gérer le cycle de vie des clés d'accès à grande échelle, transformant l'authentification forte du client d'un coût de conformité en un facteur de différenciation concurrentielle. Une biométrie fiable encourage des valeurs de transaction plus élevées via les portefeuilles mobiles, renforce la confiance des utilisateurs et affine la proposition de valeur des prestataires nationaux déterminés à rivaliser avec les acteurs mondiaux de la grande technologie.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fraude persistante et préoccupations liées à la vie privée chez les utilisateurs plus âgés | -3.8% | National, plus prononcé dans les zones rurales | Moyen terme (2 à 4 ans) |
| Les plafonds de commissions d'interchange compriment les marges des prestataires | -3.0% | National, aligné sur les réglementations européennes | Long terme (≥ 4 ans) |
| La fragmentation des normes QR freine l'adoption à distance en magasin | -2.3% | National, avec un impact plus élevé dans les zones touristiques | Moyen terme (2 à 4 ans) |
| Fonctionnalités hors ligne limitées dans les zones rurales | -1.5% | Zones rurales à connectivité limitée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fraude persistante et préoccupations liées à la vie privée chez les utilisateurs plus âgés
L'enquête SPACE 2024 de la BCE a révélé que 58 % des personnes interrogées restaient mal à l'aise avec la confidentialité des paiements numériques, l'anxiété étant la plus élevée dans la tranche des 55 ans et plus. [3]Banque centrale européenne, "Étude sur les attitudes des consommateurs en matière de paiement 2024," ecb.europa.eu Les régulateurs ont réagi en imposant des plafonds de vélocité qui passent de 500 EUR (540 USD) en juin 2024 à 0,01 EUR (0,01 USD) en janvier 2026 pour les transactions suspectes. Bien que protectrices, ces mesures peuvent ajouter des étapes au moment du paiement, ralentissant l'adoption parmi les catégories démographiques déjà réticentes à adopter les portefeuilles mobiles. Des campagnes d'éducation ciblées et des processus biométriques simplifiés sont nécessaires pour neutraliser les lacunes de perception et maintenir les progrès au sein du marché français du paiement mobile.
Les plafonds de commissions d'interchange compriment les marges des prestataires
Les règles européennes plafonnent les commissions d'interchange à 0,2 % pour le débit et à 0,3 % pour le crédit, limitant les revenus et susceptibles de freiner les capacités d'investissement dans les fonctionnalités émergentes. En France, les décisions antérieures de l'Autorité de la concurrence ont déjà contraint Visa et Mastercard en dessous de 0,28 %. Les prestataires réagissent en augmentant les frais de service marchand — de 0,27 % à 0,44 % entre 2018 et 2022 — mais les fintechs de plus petite taille manquent souvent d'échelle pour absorber la pression sur les marges. Des stratégies de consolidation ou de plateformes multi-services pourraient s'ensuivre, remodelant le champ concurrentiel du marché français du paiement mobile sur l'horizon de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de paiement : la proximité domine tandis que le paiement à distance s'accélère
Les paiements de proximité ont capté 63,40 % du chiffre d'affaires en 2025, car le réseau NFC national traduit directement les habitudes d'appui existantes vers les portefeuilles mobiles. La taille du marché français du paiement mobile attribuée à ce segment devrait progresser régulièrement à des taux élevés à un chiffre tandis que les consommateurs privilégient la commodité lors de leurs achats quotidiens. Le support NFC généralisé sur 1,5 million de terminaux, associé à l'adoption du SoftPOS parmi les micro-entreprises, élargit les points d'acceptation bien au-delà du canal des hypermarchés. Les déploiements parallèles de Tap-to-Pay sur iPhone et Android minimisent les besoins de mise à niveau du matériel, préservant ainsi la rentabilité des commerçants.
Les paiements à distance détiennent actuellement une part plus faible, mais leur TCAC de 18,08 % jusqu'en 2031 témoigne d'une dynamique exceptionnelle. L'essor des volumes du commerce mobile et la biométrie intégrée atténuent les préoccupations historiques en matière de sécurité, attirant en ligne des articles discrétionnaires de valeur plus élevée. Les flux A2A en un clic, soutenus par les API DSP2, réduisent davantage les frais de réseau, incitant les entreprises à opter pour des paiements en caisse directement bancaires. Avec les achats via application mobile représentant déjà 55 % de l'e-commerce, les flux à distance rééquilibreront progressivement le mix de transactions au sein du marché français du paiement mobile.


Par type de transaction : le P2P en tête tandis que le point de vente en magasin prend de l'élan
Les transferts pair-à-pair ont conservé une part de 53,20 % en 2025, aidés par la fonctionnalité A2A instantanée de Wero intégrée aux applications des grandes banques françaises. La domination de la part du marché français du paiement mobile dans ce cas d'usage découle de la familiarité des consommateurs et du règlement sans frais, soutenu par la consultation RIB en temps réel. Les jeunes générations considèrent les transferts par numéro de téléphone comme l'alternative normative aux espèces, et la fréquence des transactions augmente pendant les périodes sociales à forte dépense telles que les saisons de vacances.
Les flux des points de vente en magasin rattrapent leur retard, avec une croissance attendue de 17,12 % jusqu'en 2031. Les détaillants combinent désormais l'acceptation NFC avec l'intégration de la fidélité, accélérant l'adoption des portefeuilles en caisse. L'enthousiasme des commerçants est renforcé lorsque le SoftPOS remplace les terminaux autonomes, supprimant les coûts de location et simplifiant les mises à jour. À mesure que les tests en laboratoire de l'euro numérique expérimentent des fonctionnalités programmables, les futures transactions en magasin pourraient intégrer des coupons conditionnels ou des paiements fractionnés, élargissant l'utilité et le volume capturés par le marché français du paiement mobile.
Par application : le commerce de détail domine tandis que le transport s'accélère
Le commerce de détail et l'e-commerce ont contribué à hauteur de 47,60 % des revenus de 2025. Les taux élevés de conversion des paniers découlent des identifiants enregistrés, de la sécurité des cartes tokenisées et de l'orchestration du paiement différé. Environ 65 % des consommateurs ont utilisé un portefeuille numérique au moins une fois en 2023. Les vendeurs omnicanaux synchronisent l'interaction en ligne et en magasin, renforçant les comportements d'achat répétés et approfondissant l'engagement.
Le transport et la logistique constituent le secteur vertical à la croissance la plus rapide, avec des perspectives de TCAC de 19,24 % à mesure que les opérateurs remplacent les tickets en boucle fermée par des solutions EMV et des portefeuilles mobiles. Les validateurs EMV de Rennes Métropole acceptent déjà Apple Pay et Samsung Pay pour 353 000 voyageurs quotidiens. Les prestataires logistiques déploient le Tap-on-Mobile pour la collecte des frais de livraison, éliminant la gestion des espèces et améliorant la réconciliation. Ces innovations valorisent la taille du marché français du paiement mobile dans les scénarios de transit et de livraison.
Par utilisateur final : les particuliers dominent tandis que l'adoption par les entreprises s'accélère
Les particuliers représentaient 81,20 % de la valeur des transactions en 2025, reflétant la promotion des portefeuilles centrés sur le consommateur par les fabricants de terminaux et les banques. Les cas d'usage fréquents de faible valeur tels que les cafés, les trajets en transport en commun et le partage de factures ancrent la dépendance quotidienne. L'utilisation en magasin d'Apple Pay a atteint environ 60 % parmi les utilisateurs de portefeuilles début 2024.
Les utilisateurs professionnels prennent de l'élan, avec un TCAC de 16,18 % projeté. Les stablecoins offrent un règlement 24h/24, 7j/7 et jusqu'à 80 % d'économies sur les coûts dans le B2B transfrontalier, séduisant les exportateurs et les travailleurs indépendants. Le déploiement obligatoire de la facturation électronique en France à partir de 2026 oblige les entreprises à numériser leurs flux de travail créances/dettes clients, reliant naturellement les données de facturation et de paiement. Qileo, un acteur alternatif éthique, intègre des rails de carte éco-responsable dans la gestion des dépenses, illustrant comment des propositions de valeur de niche peuvent ouvrir de nouveaux corridors au sein du secteur du paiement mobile en France.
Analyse géographique
La France urbaine, en particulier le triangle Paris-Lyon-Marseille, concentre la plus haute densité de terminaux NFC et de pénétration des portefeuilles mobiles. Les consommateurs métropolitains ont décisément basculé vers les modes sans espèces lorsque les paiements par carte ont atteint 48 % des ventes aux points de vente contre 43 % pour les espèces en 2024. La taille du marché français du paiement mobile dans ces zones denses devrait croître plus vite que la moyenne nationale, grâce aux portefeuilles de transit multimodaux et à la forte possession de smartphones.
Les villes secondaires telles que Rennes, Lille et Toulouse affichent une croissance à deux chiffres car les opérateurs de transports publics migrent vers l'EMV sans contact et le SoftPOS, libérant l'acceptation pour les petits commerçants. Les départements ruraux sont à la traîne en matière de connectivité, mais le Tap-to-Phone élimine les coûts matériels, signalant un possible comblement du fossé d'adoption d'ici la fin de la décennie. Le gouvernement prévoit d'améliorer la couverture 5G à 95 % de la population d'ici 2027, ce qui démocratisera davantage l'accès.
La position de la France au sein de la feuille de route de souveraineté des paiements en Europe amplifie son influence. La plateforme d'innovation sur l'euro numérique lancée en mai 2025 implique 70 participants du secteur privé, dont beaucoup ont leur siège en France, expérimentant des fonctionnalités de monnaie programmable. Les cas d'usage transfrontaliers développés ici alimenteront les normes à l'échelle de la zone euro, étendant les innovations nationales à l'étranger et réintégrant les enseignements qui stabilisent le marché français du paiement mobile.
Paysage réglementaire
Les paiements mobiles en France fonctionnent sous un cadre réglementaire piloté par l'UE et mis en œuvre localement, la DSP2 servant de base pour l'agrément, la conduite et les obligations d'Authentification Forte du Client (AFC), sous la supervision de l'ACPR et en coordination avec l'écosystème de la Banque de France. Pour la sécurité et la surveillance de la fraude, la Banque de France préside l'Observatoire de la Sécurité des Moyens de Paiement (OSMP) et assure une supervision des instruments de paiement dématérialisés, tandis que sa Stratégie Nationale des Paiements de Détail 2025-2030 fixe les priorités politiques en matière d'innovation, de prévention de la fraude et de modernisation des paiements de détail.
L'attention réglementaire devient de plus en plus spécifique aux technologies, en particulier pour les couches d'authentification et de sécurité utilisées dans les flux de paiement mobile. L'ANSSI, l'agence nationale de cybersécurité française, a signalé un durcissement de sa posture de certification, notamment avec une annonce de juin 2026 selon laquelle elle cessera de certifier les produits de sécurité qui ne comprennent pas de chiffrement résistant aux attaques quantiques. Ce changement relève le niveau d'exigence de conformité pour les composants de portefeuille, de tokenisation et d'authentification qui s'appuient sur des modules de sécurité certifiés dans les déploiements réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements mobiles en France commence avec les consommateurs et les commerçants utilisant des expériences NFC, in-app ou QR, et se poursuit à travers les écosystèmes d'appareils (smartphones et éléments sécurisés), les fournisseurs de portefeuilles (portefeuilles bancaires et portefeuilles des grandes entreprises technologiques), et les couches d'initiation de paiement. Ces couches incluent les paiements tokenisés par carte et les flux de compte à compte permis par l'open banking et les virements instantanés. Le traitement et l'acceptation sont ancrés par les acquéreurs, les PSP et l'infrastructure de carte domestique, notamment le Groupement des Cartes Bancaires (CB) pour le traitement des cartes domestiques, en parallèle des réseaux internationaux utilisés pour l'acceptation co-badgée et transfrontalière.
La gouvernance en amont et les contrôles de risque façonnent les pratiques opérationnelles à travers la chaîne, notamment la supervision de l'ACPR et de la Banque de France pour les services et instruments de paiement, la surveillance de la fraude par l'OSMP, et les exigences de sécurité liées à l'AFC et aux pratiques de certification. Du côté des rails, les jalons du Règlement européen sur les paiements instantanés (réception d'ici janvier 2025 et envoi d'ici octobre 2025 dans la zone euro) renforcent le règlement instantané compte à compte comme voie concurrente au paiement basé sur les réseaux de cartes, tandis que la Stratégie Nationale des Paiements de Détail 2025-2030 met l'accent sur le maintien de CB comme réseau domestique central tout en intégrant des cas d'usage innovants tels que les virements mobiles et instantanés. La pression concurrentielle est également visible parmi les intermédiaires et les portefeuilles, avec un renouvellement de l'écosystème illustré par la cessation des activités de Lyf Pay en février 2026 face à la concurrence des grands portefeuilles et à l'émergence de Wero, déplaçant l'agrégation des commerçants et des consommateurs vers des plateformes à grande échelle.
Paysage concurrentiel
Le marché accueille un champ équilibré de portefeuilles mondiaux, d'alliances européennes et de banques nationales créant une concurrence à plusieurs niveaux. Apple Pay et Google Pay bénéficient d'avantages liés à l'écosystème matériel, mais leur tarification est scrutée à mesure que les banques évaluent les arrangements de frais bilatéraux. Wero, porté par BNP Paribas, Crédit Agricole et Société Générale, représente la stratégie européenne d'autonomie, promettant des fonctionnalités QR et BNPL d'ici 2026.
Les banques traditionnelles ont répondu avec des cartes biométriques et des surcouches de crédit instantané pour préserver la primauté client. L'adhésion de J.P. Morgan en mars 2025 au réseau Cartes Bancaires souligne l'attractivité du marché des paiements en France pour les acteurs étrangers en quête d'efficacités de traitement local. Les spécialistes fintech tels que Lydia ciblent des demandes de niche, notamment les micro-paiements sociaux et la gestion budgétaire des jeunes, tandis que Swile capte les flux liés aux avantages salariaux. Les partenariats stratégiques sont courants : Worldline intègre le Tap-on-Mobile dans GPX Logistics pour consolider les relations avec les entreprises et diversifier ses revenus au-delà des frais d'acquisition.
La compression des marges due aux plafonds des commissions d'interchange encourage la consolidation par les économies d'échelle, maintenant les pipelines d'acquisition actifs. Les prestataires élargissent leurs revenus via les services d'analyse de données, l'orchestration du BNPL et les corridors de transferts transfrontaliers. Les banques s'allient aux opérateurs télécoms et aux acteurs de la grande technologie pour partager les dépenses d'investissement, tandis que les fintechs se tournent vers le logiciel en tant que service pour les commerçants afin de compenser la compression des taux de prise. Ces stratégies maintiendront vraisemblablement une fragmentation modérée, mais l'émergence de plateformes paneuropéennes pourrait accroître les scores de concentration après 2027 sur le marché français du paiement mobile.
Leaders du secteur du paiement mobile en France
Google LLC
PayPal Holdings, Inc.
Visa Inc.
Mastercard Incorporated
American Express Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est la migration des paiements par carte du quotidien vers l'usage sous forme mobile et les paiements initiés par les portefeuilles bancaires qui maintiennent les clients dans les applications bancaires domestiques. Les données de la Banque de France montrent que les paiements mobiles ont augmenté de 53,6 % en volume, atteignant 2,4 milliards de transactions, et de 57,6 % en valeur, atteignant 56 milliards d'EUR, en 2024. Le Baromètre Digital et Paiements de janvier 2026 de Groupe BPCE indique également que les paiements mobiles représentaient plus de 20 % des paiements par carte de crédit en 2025, soutenant une demande continue pour le paiement lié au portefeuille et l'intégration de la fidélisation pour les commerçants et les PSP.
Un autre couloir d'opportunité est la convergence des paiements instantanés, de la tokenisation et du règlement programmable en de nouveaux produits de paiement pour les cas d'usage tant grand public que professionnels. La Stratégie des Paiements de Détail 2025-2030 soutient explicitement les virements instantanés et l'innovation autour des paiements mobiles et en ligne, tout en renforçant le rôle de CB, créant de la place pour le paiement mobile basé sur le compte à compte, les liens facture-à-paiement, et les outils d'acceptation commerçant qui réduisent la dépendance au terminal (SoftPOS/Tap-to-Phone). Parallèlement, les travaux de la Banque de France sur les actifs de règlement tokenisés créent une trajectoire à plus long terme : un résumé du Groupe des Infrastructures de Marché de mars 2026 confirme que l'Eurosystème fournira une monnaie numérique de banque centrale de gros tokenisée via le projet Pontes à l'automne 2026. Par ailleurs, le projet Pythagore de la Banque de France et d'Euroclear vise les premières émissions en production de NEU CP tokenisés d'ici fin 2026, ouvrant un espace de conception de produits où la liquidité des entreprises, le règlement et l'initiation de paiement deviennent plus intégrés.
Développements récents du secteur
- Juin 2026 : Worldline, Crédit Agricole et Mastercard ont annoncé la première transaction de paiement agentique en production en France. L'initiative positionne les participants pour façonner les normes des flux d'achat automatisés avec des exigences de sécurité et de traçabilité, élargissant la portée adressable des paiements mobiles au-delà du paiement initié par l'humain vers le commerce piloté par des agents.
- Avril 2026 : Groupe BPCE a activé les paiements e-commerce Wero en France pour les clients de la Banque Populaire et de la Caisse d'Epargne, permettant le paiement en ligne sur les sites des commerçants participants. Cette initiative accélère l'empreinte d'acceptation côté commerçant de Wero et accroît la pression concurrentielle sur les portefeuilles mondiaux établis et le paiement par carte pour les transactions en ligne domestiques.
- Mai 2025 : La Banque centrale européenne a réuni 70 acteurs du marché pour prototyper des cas d'usage de l'euro numérique, incluant les paiements conditionnels et les solutions d'inclusion. Cette phase de prototypage donne aux banques, aux PSP et aux acteurs des portefeuilles un bac à sable pour aligner l'expérience utilisateur des paiements mobiles et les processus de conformité avec des rails potentiels de la zone euro susceptibles de coexister avec les cartes et les paiements instantanés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des paiements mobiles en France est défini comme la valeur des paiements initiés via un appareil mobile en France, où le téléphone ou l'appareil portable est utilisé pour autoriser ou finaliser une transaction dans les cas d'usage en magasin, in-app et de pair à pair.
Exclusions du périmètre : Nous excluons les transferts transfrontaliers acheminés via des opérateurs de transfert d'argent et les micro-paiements purement virtuels dans les jeux.
Aperçu de la segmentation
- Par type de paiement
- Paiements de proximité
- Paiements à distance
- Par type de transaction
- Pair-à-pair (P2P)
- Point de vente en magasin (POS)
- Personne-à-marchand (P2M/paiement en caisse)
- Autres types de transactions
- Par application
- Commerce de détail et e-commerce
- Transport et logistique
- Hôtellerie et restauration
- Secteur public et administrations
- Autres applications (éducation, santé)
- Par utilisateur final
- Particuliers
- Entreprises
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des signaux publics sur la rapidité avec laquelle les consommateurs et les commerçants migrent vers les paiements sans contact et basés sur applications en France, et sur les rails promus par les régulateurs et les réseaux de paiement. Nous avons référencé des sources telles que les publications de la Banque de France, les statistiques de paiement de la Banque centrale européenne, les jeux de données Eurostat, et les indicateurs de paiement de la Banque des Règlements Internationaux (BRI) pour ancrer le tableau macroéconomique.
Pour traduire ces tendances en un modèle de marché exploitable, nous avons également examiné les publications des réseaux de paiement et des associations bancaires, ainsi que les rapports annuels et présentations aux investisseurs des acteurs actifs dans l'acceptation, le traitement et la banque numérique. À certains endroits, nous avons utilisé des données financières d'entreprises et de l'intelligence économique sous abonnement payant, et nous avons vérifié l'orientation des produits en matière de portefeuilles, d'authentification et de tokenisation à l'aide d'une base de données de brevets. Les sources listées ici sont illustratives et non exhaustives, et de nombreux autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la part des paiements quotidiens réellement initiés via un appareil mobile, et sur la rapidité avec laquelle le comportement évolue entre le paiement de proximité et le paiement à distance. Nous avons échangé avec des acteurs de l'écosystème tels que des acquéreurs, des commerçants, des facilitateurs de paiement, des équipes bancaires et des responsables produit, puis nous avons revérifié les données auprès d'experts indépendants pour combler les lacunes laissées par les rapports publics. Comme il s'agit d'un marché exclusivement français, notre démarche a mis l'accent sur les réalités d'acceptation nationales, y compris les différences entre le commerce de détail, le transport, la restauration et le commerce en ligne.
Répartition des répondants des travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | Directeurs (CXO) : 15 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 38 % |
| Petits acteurs : 16 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante, en partant de l'activité de paiement en France, puis en la restreignant à la part exécutée via des flux initiés sur mobile. L'approche descendante a utilisé des statistiques de paiement publiées et des indicateurs d'adoption pour reconstituer le bassin de demande, ensuite scindé selon le lieu d'utilisation de l'appareil mobile (sans contact en magasin, paiement in-app, et transferts de personne à personne).
Pour garder le modèle ancré dans la réalité, plusieurs empreintes de marché ont été suivies en tant qu'intrants, telles que la part des transactions sans contact, la pénétration des smartphones et des appareils compatibles portefeuille, la disponibilité de l'acceptation commerçant pour le paiement sans contact, et la part des paiements e-commerce effectués dans des applications. Nous avons également surveillé des marqueurs de tendance proxy comme les changements dans les règles d'authentification et l'usage des identifiants tokenisés, car ceux-ci peuvent affecter la conversion et le comportement d'achat répété. Lorsque des valeurs directes manquaient, les lacunes ont été traitées en appliquant des fourchettes prudentes à la variable concernée, puis en les affinant par des vérifications d'experts et des tests de sensibilité.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios appuyée par un lissage simple des séries temporelles sur les principaux moteurs, la croissance dépendant des évolutions comportementales et de l'expansion de l'acceptation plutôt que d'un seul facteur linéaire. Les hypothèses sur la vitesse d'adoption et la valeur moyenne des transactions ont été testées via des vérifications par canal, puis les totaux ont été croisés avec des approximations ascendantes sélectives, telles que le volume échantillonné multiplié par les tailles moyennes de ticket observées dans les principaux cas d'usage.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant les totaux modélisés des paiements mobiles à des signaux indépendants, notamment la croissance globale des paiements, l'évolution de la part du sans contact, et les développements de l'acceptation commerçante. Lorsqu'une répartition ou une étape de croissance semblait inhabituelle, nous l'avons retracée jusqu'aux intrants moteurs, revérifié la source sous-jacente, puis recontacté certains experts si l'écart ne pouvait pas être clairement expliqué.
Avant validation finale, le modèle passe par une revue analytique en plusieurs étapes afin que les hypothèses, les calculs et les définitions restent cohérents d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des évolutions marquantes de l'infrastructure d'acceptation, ou des changements visibles dans l'usage par les consommateurs. Juste avant la livraison, nous effectuons une dernière passe pour nous assurer que les dernières mises à jour publiques sont reflétées dans le récit et les chiffres.
La taille du marché des paiements mobiles en France selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les paiements mobiles en France ne correspondent souvent pas car l'unité de mesure sous-jacente peut différer, certaines études suivant la valeur faciale des transactions tandis que d'autres intègrent une activité de paiement numérique plus large, voire des revenus côté fournisseurs. Des différences apparaissent également lorsque les prévisions supposent des vitesses différentes d'adoption du sans contact, de croissance du paiement in-app, et d'évolutions de l'authentification pouvant modifier la conversion.
L'écart principal provient du fait que l'estimation comptabilise uniquement la valeur des paiements domestiques initiés sur mobile ou s'étend à des rails de paiement numérique plus larges, Mordor Intelligence maintenant un périmètre lié aux transactions initiées sur appareils mobiles et excluant les flux de transfert transfrontalier qui ne relèvent pas principalement du comportement de paiement mobile. Le calendrier et la fréquence de mise à jour des données ajoutent une seconde couche, car une vision d'année de référence plus récente captera les pics d'adoption récents que des modèles plus anciens peuvent lisser.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,81 milliard d'USD (2025) | |
| Cabinet de recherche sectorielle A | 1,39 milliard d'USD (2023) | Utilise une année de référence antérieure et une définition plus large qui peut mélanger les paiements mobiles avec d'autres méthodes de paiement numérique, ce qui peut modifier le bassin de transactions comptabilisé et les hypothèses de ticket moyen. |
| Revue spécialisée B | 2,05 milliards d'USD (2025) | Souvent dérivé des intentions issues d'enquêtes consommateurs et du nombre d'utilisateurs de portefeuille avec des hypothèses simplifiées de dépenses par utilisateur, ce qui peut surestimer la valeur de transaction réalisée lorsque les contraintes d'acceptation commerçante et de conversion in-app ne sont pas pleinement ajustées. |
Globalement, l'écart s'explique principalement par la manière restrictive dont le marché est défini et dont la valeur des transactions est reconstituée, suivi par le degré de récence des données de l'année de référence. En utilisant des signaux d'activité de paiement observables puis en validant les hypothèses clés d'adoption et de taille de ticket via des travaux de terrain, notre estimation reste traçable à des moteurs clairs et peut être reproduite d'année en année avec les mêmes étapes.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché français du paiement mobile ?
Le marché est évalué à 2,08 milliards USD en 2026 et devrait atteindre 4,15 milliards USD d'ici 2031 à un TCAC de 14,86 %.
Quel type de paiement détient la plus grande part en France ?
Les paiements de proximité représentent 63,40 % de la valeur des transactions, soutenus par une infrastructure NFC étendue dans les points de vente au détail.
À quelle vitesse le paiement mobile à distance devrait-il croître ?
Les paiements à distance devraient se développer à un TCAC de 18,08 % jusqu'en 2031, portés par l'essor du commerce mobile.
Pourquoi le transport est-il une application à forte croissance ?
Les déploiements d'EMV sans contact dans les transports en commun et les déploiements du Tap-on-Mobile dans la logistique génèrent un TCAC de 19,24 % dans ce segment.
Quel est le rôle de Wero dans le paysage concurrentiel ?
Wero est un portefeuille paneuropéen lancé par les grandes banques françaises et européennes pour renforcer la souveraineté des paiements et offrir des fonctionnalités P2P instantanées et futures de QR.
Comment les plafonds des commissions d'interchange affectent-ils les prestataires ?
Les plafonds à 0,2 % pour le débit et à 0,3 % pour le crédit compriment les marges, poussant les prestataires à diversifier leurs revenus et à envisager une consolidation par les économies d'échelle.
Dernière mise à jour de la page le:



