
Taille et part du marché des dispositifs ophtalmiques en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.53 Milliards de dollars |
| Taille du Marché (2026) | 2.71 Milliards de dollars |
| Taille du Marché (2031) | 3.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.81 % |
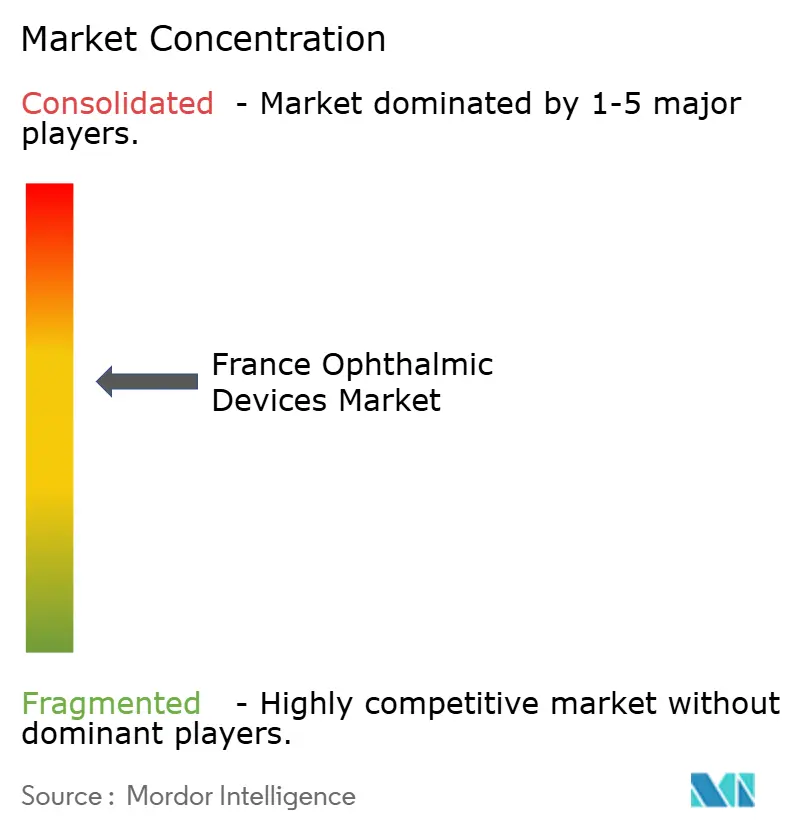
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs ophtalmiques en France par Mordor Intelligence
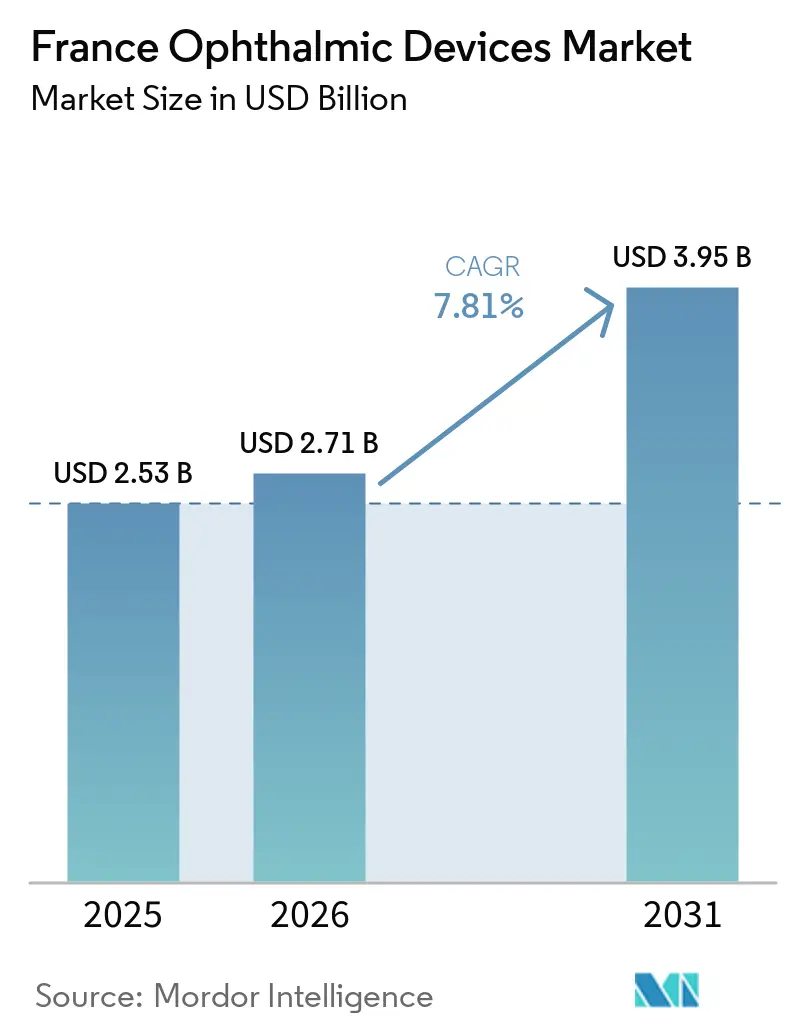
La taille du marché des dispositifs ophtalmiques en France devrait passer de 2,53 milliards USD en 2025 à 2,71 milliards USD en 2026 et atteindre 3,95 milliards USD d'ici 2031, avec un CAGR de 7,81 % sur la période 2026-2031.
Une population vieillissante de 65 ans et plus, qui représentera 26 % des citoyens d'ici 2030, pousse le nombre d'interventions pour la cataracte au-delà de 850 000 par an, tandis que les lentilles intraoculaires (LIO) premium, dont le prix est trois à cinq fois supérieur à celui des options monofocales, font augmenter les prix de vente moyens. La politique gouvernementale stimule également la demande : le programme Santé Innovation 2030 a alloué 670 millions EUR (730 millions USD) à la santé numérique, dont 9,8 millions EUR (10,7 millions USD) dédiés à l'imagerie médicale, accélérant l'adoption de la tomographie par cohérence optique (TCO) et des caméras rétiniennes à champ ultra-large. Parallèlement, les centres de chirurgie ambulatoire (CCA) prennent en charge les cas courants de cataracte et de glaucome grâce à la parité de remboursement, favorisant un passage à la chirurgie de jour à rotation rapide qui comprime les budgets d'investissement et oriente les achats vers des systèmes de phacoémulsification compacts et des implants MIGS. La stratégie des fournisseurs évolue en conséquence : le récent regroupement par EssilorLuxottica de Heidelberg Engineering et de Cellview Imaging positionne le groupe pour associer le diagnostic à son réseau de plus de 2 000 points de vente au détail, tandis qu'Alcon s'appuie sur sa base installée de systèmes Centurion, LenSx et ORA pour fidéliser une clientèle générant des revenus plus élevés sur les implants.
Principaux enseignements du rapport
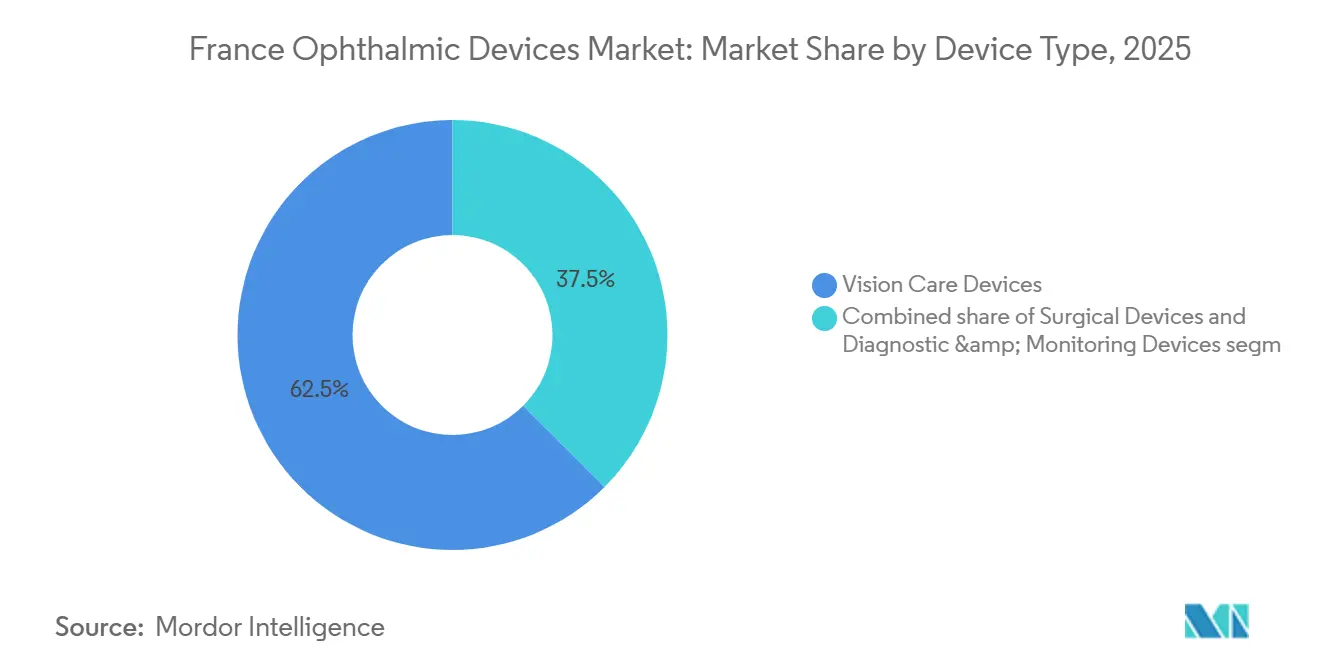
- Par type de dispositif, les dispositifs de soins de la vision ont dominé avec une part de revenus de 62,49 % en 2025, tandis que les dispositifs de diagnostic et de surveillance devraient progresser à un CAGR de 8,17 % jusqu'en 2031.
- Par indication pathologique, les interventions pour la cataracte ont représenté 38,85 % de la part du marché des dispositifs ophtalmiques en France en 2025, tandis que les solutions pour la rétinopathie diabétique devraient croître à un CAGR de 9,63 % jusqu'en 2031.
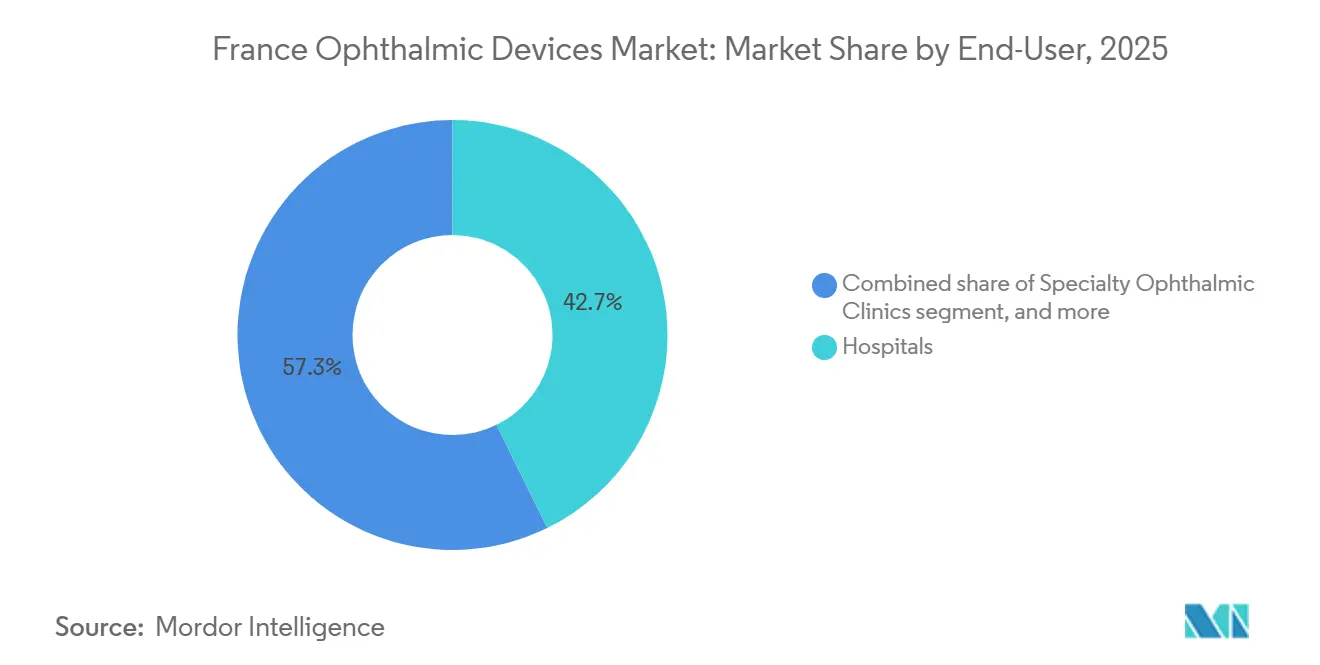
- Par utilisateur final, les hôpitaux ont conservé une part de 42,75 % en 2025 ; les CCA ont enregistré la croissance la plus rapide avec un CAGR de 10,25 % sur la période 2026-2031, à mesure que les chirurgies de la cataracte et du glaucome migrent vers des structures de soins ambulatoires.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des dispositifs ophtalmiques en France
Analyse de l'impact des moteurs de croissance*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement de la population et augmentation de la prévalence de la cataracte | +1.8% | National, concentré en Île-de-France, Provence-Alpes-Côte d'Azur, Auvergne-Rhône-Alpes | Long terme (≥ 4 ans) |
| Avancées technologiques en imagerie diagnostique | +1.5% | National, adoption précoce dans les centres hospitaliers universitaires (CHU) de Paris, Lyon, Marseille, Toulouse | Moyen terme (2-4 ans) |
| Extension des voies de remboursement des LIO premium | +1.2% | National, avec des programmes pilotes en Île-de-France et en Occitanie | Moyen terme (2-4 ans) |
| Émergence de centres de télé-ophtalmologie reliés aux hôpitaux régionaux | +0.9% | Départements ruraux (Normandie, Bourgogne, Nouvelle-Aquitaine, Grand Est) | Court terme (≤ 2 ans) |
| Fonds gouvernementaux Santé Innovation 2030 pour la fabrication de technologies médicales | +0.8% | National, avec des pôles de R&D en Île-de-France (Créteil, Wissous), Occitanie (Toulouse) | Long terme (≥ 4 ans) |
| Charge croissante des comorbidités diabète et glaucome | +1.3% | National, prévalence plus élevée dans les territoires d'outre-mer (Réunion, Guadeloupe, Martinique) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et augmentation de la prévalence de la cataracte
Les citoyens âgés de 75 ans et plus augmenteront de 40 % entre 2025 et 2035, garantissant une hausse soutenue de la demande d'extraction du cristallin, qui dépasse déjà 850 000 interventions par an.[1] Les lentilles multifocales et à profondeur de champ étendue représentent désormais 25 % des implants en clinique privée, triplant la valeur unitaire par rapport aux alternatives monofocales. Les zones géographiques à forte activité s'alignent sur les plateformes laser à haut volume, et le chiffre d'affaires international d'Alcon sur les implants a progressé de 9 % en devise constante en 2024, porté par l'adoption des LIO premium en France.
Avancées technologiques en imagerie diagnostique
La TCO à source balayée et l'angiographie par TCO atteignent une résolution axiale inférieure à 5 µm, permettant la détection précoce de l'œdème maculaire, de la perte de fibres nerveuses optiques et des micro-anévrismes au-delà des limites de la photographie du fond d'œil en couleur. L'étude EviRed portant sur 5 000 patients a montré une sensibilité de l'angiographie par TCO supérieure à 92 % pour la rétinopathie diabétique proliférante, contre 78 % pour l'imagerie du fond d'œil. Les codes de remboursement de la CNAM accordés en 2024 ont catalysé l'adoption en clinique privée, et EssilorLuxottica a approfondi cette modalité avec son acquisition de Cellview Imaging en février 2025.
Extension des voies de remboursement des LIO premium
À la suite de la réforme des lunettes 100 % Santé, les agences régionales ont mis en place une prise en charge à 50 % pour les LIO toriques et multifocales en 2024, faisant passer le taux de pénétration des produits premium de 22 % à 31 % en un an. La généralisation nationale de ces programmes pilotes est en attente de l'évaluation de la Haute Autorité de Santé, mais la dynamique précoce alimente déjà la croissance de 6 % du chiffre d'affaires chirurgical d'Alcon.
Émergence de centres de télé-ophtalmologie
Le centre OPHDIAT à Paris traite 15 000 dépistages de rétinopathie par an avec une sensibilité de 98 %, démontrant que les caméras non mydriatiques en pharmacie et dans les cabinets de médecins généralistes peuvent contribuer à pallier la pénurie de spécialistes.[2] L'application OdySight de Tilak Healthcare et le déploiement de téléconsultation de M2care à hauteur de 26 millions EUR étendent le modèle à la surveillance à domicile, avec des dispositifs certifiés ISO 13485 répondant à la supervision de l'ANSM.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût en capital élevé des plateformes chirurgicales avancées | -0.7% | National, plus aigu dans les petits CCA et les cliniques spécialisées hors zones métropolitaines | Moyen terme (2-4 ans) |
| Délais d'approbation stricts du RDM UE et de l'ANSM | -0.6% | Paneuropéen, avec une couche de supervision nationale ajoutée par l'ANSM en France | Long terme (≥ 4 ans) |
| Pénurie de chirurgiens ophtalmologistes hors des régions métropolitaines | -0.5% | Départements ruraux (Normandie, Bourgogne, Nouvelle-Aquitaine, Grand Est, Centre-Val de Loire) | Long terme (≥ 4 ans) |
| Pression croissante des CCA sur les prix des fournisseurs d'instruments | -0.4% | National, concentré dans les réseaux de CCA privés négociant des contrats groupés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des plateformes chirurgicales avancées
Les lasers femtosecondes, dont le prix est compris entre 400 000 et 600 000 USD, auxquels s'ajoutent des frais de maintenance annuels de 40 000 à 60 000 USD, dissuadent les cliniques réalisant moins de 1 000 interventions de cataracte par an. La location à la procédure transfère la pression sur les marges vers les fabricants et ralentit la R&D de nouvelle génération, malgré les initiatives des fournisseurs qui ramènent les frais par cas à 150-200 EUR.
Délais d'approbation stricts du RDM UE et de l'ANSM
Dans le cadre du RDM, les dispositifs ophtalmiques de classe IIb et III font face à des cycles de certification de 12 à 18 mois, à des coûts de mise sur le marché supérieurs de 20 à 30 %, et à des audits post-commercialisation de l'ANSM qui réduisent les fenêtres commerciales, poussant les petits innovateurs à retarder leurs lancements ou à abandonner des gammes de produits.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : essor du diagnostic face à la domination des soins de la vision
Les dispositifs de soins de la vision représentaient 62,49 % du marché des dispositifs ophtalmiques en France en 2025, soutenus par le réseau de 35 usines et 583 laboratoires d'EssilorLuxottica, qui produit environ 550 millions de lentilles correctrices par an. La sous-catégorie diagnostic et surveillance devrait progresser plus rapidement, à un CAGR de 8,17 %, à mesure que les scanners TCO, les caméras du fond d'œil compatibles avec l'IA et les logiciels de lecture à distance équipent les cabinets de ville et les centres de télédépistage. La gamme TCO de Heidelberg Engineering, désormais détenue à 80 % par EssilorLuxottica, ancre cette progression. Chirurgical
La différenciation au niveau des produits repose sur des écosystèmes groupés : le diagnostic alimente la conversion chirurgicale, et les chaînes de soins de la vision vendent en complément des lentilles de contact et des lunettes de contrôle de la myopie. Ce positionnement en boucle fermée permet aux géants verticaux de défendre leurs marges, tandis que les entreprises d'imagerie indépendantes recherchent des alliances OEM. Les retombées concurrentielles voient déjà les flux de trésorerie des soins de la vision financer la R&D en imagerie à source balayée, soutenant des renouvellements technologiques tous les 2 à 4 ans.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par indication pathologique : le dépistage fait de la rétinopathie diabétique le segment à la croissance la plus rapide
La cataracte a conservé une part de 38,85 % en 2025 grâce aux volumes élevés d'interventions et à la vente additionnelle de LIO premium, mais les solutions pour les maladies rétiniennes diabétiques devraient progresser à un CAGR de 9,63 % jusqu'en 2031. Le marché des dispositifs ophtalmiques en France pour le matériel et les logiciels dédiés à la rétinopathie diabétique s'accélère à mesure que des outils de triage par IA tels qu'OphtAI et IDx-DR obtiennent des marquages CE et des codes de remboursement. Les écosystèmes de télédépistage réduisent les délais d'attente dans les pharmacies rurales de 9 mois à des orientations le jour même, augmentant la détection précoce et orientant les patients vers des parcours de TCO et de traitement laser. Le glaucome représente environ 20 % de part et bénéficie de l'élargissement de la gamme MIGS, bien que l'adoption des procédures reste plus lente que les références américaines, malgré une économie favorable de 1 154 EUR par QALY pour l'iStent inject.
Par utilisateur final : le transfert vers les CCA remodèle les achats
Les hôpitaux ont capté 42,75 % de la part du marché des dispositifs ophtalmiques en France en 2025, ancrant les interventions vitrétiniennes et cornéennes complexes. Pourtant, les CCA affichent une expansion à deux chiffres, avec un CAGR de 10,25 %, car les paiements groupés récompensent les cas de cataracte et de glaucome à haut débit. Les fabricants de dispositifs consignent de plus en plus les stocks et proposent des contrats basés sur les résultats, comprimant les marges brutes tout en préservant les volumes. La demande restante provient des points de vente d'optique et des nœuds de télédépistage, où les dispositifs de diagnostic s'intègrent dans les flux de travail des soins primaires.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
L'Île-de-France, l'Auvergne-Rhône-Alpes et la Provence-Alpes-Côte d'Azur présentaient une densité de population similaire, un revenu disponible plus élevé et la présence de centres hospitaliers universitaires qui testent les équipements de nouvelle génération. La densité d'ophtalmologistes atteint un pic de 8 pour 100 000 habitants à Paris contre 3 pour 100 000 en Normandie et en Bourgogne, stimulant le déploiement de la télé-ophtalmologie, comme le réseau annuel de 15 000 examens d'OPHDIAT. Les territoires d'outre-mer affichent une prévalence élevée du diabète, stimulant la demande d'équipements d'imagerie rétinienne, mais freinés par la logistique et la pénurie de spécialistes.
Les instruments politiques concentrent les investissements dans les corridors de R&D urbains. L'installation Labex d'EssilorLuxottica à Wissous ajoute des lignes de surfaçage automatisées et des laboratoires de contrôle qualité conformes à l'ISO 13485 pour soutenir l'approvisionnement régional. Les subventions France 2030 financent également PREMYOM, un consortium s'attaquant à la myopie pédiatrique avec les lentilles Stellest et SightGlass DOT. Par ailleurs, les programmes pilotes d'Île-de-France et d'Occitanie couvrant la moitié du ticket modérateur des LIO premium montrent que même un remboursement limité peut modifier la composition des implants de neuf points de pourcentage en un an.
L'intensité concurrentielle varie selon les régions. Les multinationales dominent les installations chirurgicales et diagnostiques dans les hôpitaux métropolitains, tandis que les start-ups françaises exploitent les niches de télémédecine dans les départements peu peuplés. La conformité au RDM favorise les acteurs disposant d'équipes réglementaires dédiées, renforçant davantage l'avantage concurrentiel des acteurs établis.
Paysage réglementaire
Les dispositifs ophtalmiques commercialisés en France opèrent dans le cadre du règlement européen relatif aux dispositifs médicaux (MDR), avec une surveillance nationale menée par l'Agence nationale de sécurité du médicament et des produits de santé (ANSM) pour la surveillance du marché, les inspections et la matériovigilance. En avril 2026, le décret 2026-299 est entré en vigueur, finalisant l'intégration des exigences du MDR dans le Code de la santé publique français et clarifiant les obligations des opérateurs concernant les déclarations d'activité et les processus de vigilance. Ce changement concerne les fabricants d'implants (tels que les LIO et les MIGS) et les plateformes de diagnostic.
Pour l'accès et le financement, l'évaluation du remboursement est centralisée par la Haute Autorité de Santé (HAS), y compris l'évaluation de la CNEDiMTS pour l'inscription sur la LPPR, une étape clé pour l'adoption large des dispositifs utilisés en milieu hospitalier et ambulatoire. Les dispositifs médicaux numériques (y compris les logiciels de télé-ophtalmologie et les outils de surveillance à distance) doivent également répondre aux exigences d'interopérabilité et de sécurité fixées par l'Agence du Numérique en Santé (ANS), en particulier lorsque les voies de remboursement dépendent des normes nationales de santé numérique. L'ANSM effectue en outre des évaluations au cas par cas pour les configurations limites entre médicament et dispositif ou entre dispositif et DIV, et a publié des lignes directrices soutenant des approches combinées d'investigation clinique (COMBINE) afin de simplifier certaines autorisations d'études.
Paysage concurrentiel
Les cinq premiers fournisseurs, EssilorLuxottica, Alcon, Carl Zeiss Meditec, Bausch + Lomb et Johnson & Johnson Vision, représentent un chiffre d'affaires 2025 estimé significatif, conférant au marché français des dispositifs ophtalmiques un profil de concentration modéré à élevé. Les usines de lentilles d'EssilorLuxottica, ses 583 laboratoires et plus de 1 000 points de vente au détail en EMEA génèrent une boucle intégrée que les fournisseurs de moindre envergure peinent à égaler. Ses acquisitions de Heidelberg Engineering et de Cellview Imaging renforcent sa présence dans le diagnostic, tandis que l'accord Espansione ajoute la thérapie de l'œil sec au portefeuille.
Des espaces blancs subsistent dans le télédépistage rural et la pénétration des MIGS. OphtAI d'Evolucare a obtenu le marquage CE en 2024 pour la classification automatisée de la rétinopathie diabétique, tandis que OdySight de Tilak Healthcare a levé 10 millions EUR pour proposer une surveillance à domicile, soulignant l'appétit des investisseurs en capital-risque pour la disruption de niche. Toutefois, la mise à l'échelle de ces modèles nécessite des systèmes qualité conformes au RDM et l'accès à des organismes notifiés, des obstacles que les groupes établis surmontent plus aisément.
Leaders du secteur des dispositifs ophtalmiques en France
-
EssilorLuxottica SA
-
Alcon Inc.
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care
-
Topcon Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La navigation dans le remboursement et la génération de preuves restent des zones blanches récurrentes dans l'ophtalmologie française, en particulier pour les parcours diagnostiques et numériques. L'évaluation de la HAS (via la CNEDiMTS) pour l'inscription à la LPPR façonne l'adoption pour de nombreux achats de dispositifs hospitaliers et en centres ambulatoires, tandis que les dispositifs médicaux numériques peuvent utiliser des voies dédiées telles que le PECAN (accès précoce limité dans le temps) et la LATM pour la surveillance à distance. Ces mécanismes s'alignent sur l'évolution du marché vers les centres de télé-ophtalmologie et les flux de dépistage assistés par l'IA mentionnés dans le rapport, y compris les modèles de dépistage liés aux pharmacies et aux soins primaires. Sur le plan commercial, la sécurité de l'approvisionnement est intégrée aux considérations de tarification et de négociation françaises, renforçant la valeur de la fabrication locale et d'une distribution robuste pour des catégories à fort volume comme les soins de la vue et les implants.
France 2030 et les politiques industrielles associées ajoutent une couche d'opportunité supplémentaire grâce au développement des capacités nationales dans la fabrication ophtalmique et les écosystèmes de composants. Cristalens Industrie en est un exemple concret, ayant reçu un financement initial de France 2030 (350 000 EUR, première étape, janvier 2025) pour un projet de moulage de lentilles intraoculaires visant à réduire l'utilisation de matières premières et à accroître la capacité de production, soutenant les efforts de localisation dans les chaînes d'approvisionnement de LIO premium et standard. Combiné au contexte du rapport sur l'adoption de l'imagerie (OCT et caméras grand champ) et la migration vers les centres ambulatoires pour la cataracte et le glaucome, les fournisseurs peuvent associer des dossiers cliniques prêts pour le remboursement à des configurations de produits optimisées en coûts et soutenues localement pour les milieux ambulatoires et les réseaux de dépistage distribués.
Développements récents du secteur
- Juillet 2026 : Alcon et RxSight ont annoncé une collaboration non exclusive pour développer des lentilles intraoculaires ajustables correctrices de presbytie. Ce partenariat souligne une itération plus rapide dans les implants premium et soutient des offres de cataracte différenciées pouvant se démarquer par la personnalisation postopératoire, un levier clé à mesure que la pénétration des LIO premium augmente.
- Juin 2026 : EssilorLuxottica et Meta ont lancé une nouvelle collection de lunettes IA, disponible sur plusieurs marchés européens, dont la France à partir du 23 juin 2026. Cela élargit la distribution de lunettes intelligentes grâce à une présence de vente au détail élargie et renforce la convergence entre les dispositifs de soins de la vue et les objets connectés grand public.
- Avril 2024 : Le consortium MEDITWIN a été lancé avec le soutien du gouvernement pour créer des jumeaux virtuels personnalisant les parcours de traitement ophtalmique et s'intégrant aux dispositifs d'imagerie. Ce programme soutient la demande en aval de systèmes de diagnostic interopérables et de couches logicielles prêtes pour les données utilisées dans le dépistage et l'optimisation des parcours de soins.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché est défini comme la valeur des dispositifs ophtalmiques vendus en France, principalement utilisés pour tester, traiter ou corriger la vision. Il couvre les systèmes de diagnostic, les dispositifs chirurgicaux et les produits de soins visuels.
Exclusions du périmètre : Le dimensionnement exclut les collyres en vente libre, les implants pharmaceutiques et les honoraires de service autonomes facturés séparément des ventes de dispositifs.
Aperçu de la Segmentation
- Par type de dispositif
- Dispositifs de diagnostic et de surveillance
- Scanners TCO
- Caméras du fond d'œil et caméras rétiniennes
- Autoréfractomètres et kératomètres
- Systèmes de topographie cornéenne
- Systèmes d'imagerie par ultrasons
- Périmètres et tonomètres
- Autres dispositifs de diagnostic et de surveillance
- Dispositifs chirurgicaux
- Dispositifs chirurgicaux pour la cataracte
- Dispositifs chirurgicaux vitréorétiniens
- Dispositifs chirurgicaux réfractifs
- Dispositifs chirurgicaux pour le glaucome
- Autres dispositifs chirurgicaux
- Dispositifs de soins de la vision
- Montures et verres de lunettes
- Lentilles de contact
- Dispositifs de diagnostic et de surveillance
- Par indication pathologique
- Cataracte
- Glaucome
- Rétinopathie diabétique
- Autres indications pathologiques
- Par utilisateur final
- Hôpitaux
- Cliniques ophtalmiques spécialisées
- Centres de chirurgie ambulatoire (CCA)
- Autres utilisateurs finaux
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle autour des signaux de demande et de la prestation de soins en France, avant que des hypothèses ne soient intégrées au modèle. Nous avons examiné les statistiques de santé publique et les indicateurs de vieillissement de la population provenant de sources telles que le ministère français de la Santé et les publications de statistiques nationales, puis utilisé des références épidémiologiques et de pratique clinique issues de revues à comité de lecture.
Afin de maintenir le périmètre des dispositifs bien ancré, nous avons également consulté les orientations et les informations sur la sécurité des produits émanant des autorités réglementaires telles que l'Agence nationale de sécurité du médicament et des produits de santé et la documentation pertinente sur les dispositifs médicaux au niveau de l'UE, ainsi que les publications des associations professionnelles et les notes d'approvisionnement hospitalier disponibles. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour comprendre les évolutions du mix produit et les tendances tarifaires habituelles. Un abonnement payant aux données financières des entreprises et une base de données de brevets ont été utilisés de manière sélective pour recouper l'exposition aux revenus et les orientations technologiques. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la manière dont la demande se manifeste en France dans les hôpitaux, les cliniques ophtalmologiques spécialisées et les circuits de distribution optique au détail, puis sur la mise à l'épreuve des hypothèses de tarification et d'adoption auprès de personnes qui observent le marché au quotidien. Nous avons également eu recours à des entretiens pour combler les écarts entre les signaux d'expédition, l'activité des procédures et les cycles de remplacement, afin que les totaux finaux soient cohérents avec la manière dont les dispositifs sont réellement achetés et utilisés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de plus petite taille : 15 % | Managers : 58 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement central a été construit à l'aide d'une reconstruction de la demande descendante, dans laquelle les volumes de procédures et les bassins de population diagnostiqués ont été convertis en demande de dispositifs à l'aide d'hypothèses de pénétration et de remplacement adaptées aux parcours de soins français. Ces résultats ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, telles que des agrégations d'échantillons de revenus de fournisseurs, des vérifications de canaux dans les hôpitaux et la distribution optique au détail, ainsi qu'une construction prix de vente moyen multiplié par volume pour les principales catégories de dispositifs. Lorsque les vérifications ne concordaient pas, nous avons ajusté les résultats du modèle.
Les principaux intrants utilisés dans le modèle comprenaient l'activité chirurgicale de la cataracte et les schémas d'utilisation des lentilles intraoculaires, l'intensité de la surveillance du glaucome et de la rétinopathie diabétique, la base installée et les cycles de mise à niveau des systèmes d'imagerie diagnostique (tels que la tomographie par cohérence optique), les tendances de consommation des lentilles de contact et des lunettes, ainsi que les différences de prix typiques entre les établissements publics et privés. Les prévisions ont utilisé une analyse de scénarios soutenue par un lissage de séries temporelles à court terme, avec des fourchettes définies par des experts appliquées à la progression des prix de vente moyens, aux arriérés de procédures et aux délais de remplacement, afin que la courbe reste réaliste même lorsqu'un indicateur évolue temporairement plus vite que les autres. Lorsque les données ascendantes étaient incomplètes pour les canaux plus petits, nous avons comblé les lacunes en utilisant des parts calibrées basées sur le mix des contextes de soins, puis nous les avons retestées lors des appels de validation.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été triangulés par rapport à des signaux indépendants, notamment les tendances des procédures, la logique de la base installée des dispositifs et les expositions aux revenus déclarées. Nous avons ensuite examiné les valeurs aberrantes pouvant résulter d'appels d'offres hospitaliers ponctuels ou de décalages temporels dans les cycles de remplacement. Une deuxième revue analytique a été réalisée pour confirmer la cohérence des hypothèses entre les types de dispositifs, et des reprises de contact ont été déclenchées lorsque des écarts importants apparaissaient entre la demande modélisée et les retours des entretiens.
L'étude est actualisée selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier la tarification, l'orientation du remboursement ou les schémas d'achat surviennent. Avant la livraison, les derniers indicateurs publics sont à nouveau vérifiés afin que les chiffres reflètent la vision la plus récente disponible au moment de la publication.
Taille du Marché des Dispositifs Ophtalmiques en France selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les dispositifs ophtalmiques en France diffèrent souvent car les sources ne s'accordent pas toujours sur ce qui est comptabilisé comme une vente de dispositif par rapport à une catégorie de produits connexe, et parce que le calendrier de conversion des devises et les mises à jour des prix peuvent faire varier le total déclaré. Des différences apparaissent également lorsqu'une estimation met l'accent sur les produits de soins visuels tandis qu'une autre se concentre davantage sur les équipements de diagnostic et chirurgicaux.
Un facteur d'écart courant réside dans la manière dont les prix de vente moyens sont traités. Certaines approches maintiennent un prix unique sur plusieurs années, tandis que d'autres actualisent les prix en tenant compte des évolutions du mix vers les lentilles premium, les mises à niveau d'imagerie et l'évolution des schémas d'achat hospitalier. Dans cette étude, la passe d'actualisation reteste les échelles de prix et les vérifications de la demande basées sur les procédures à proximité de la publication, et le calendrier des devises est maintenu cohérent sur les années historiques et de prévision, ce qui explique pourquoi Mordor Intelligence aboutit à une valeur 2025 légèrement différente des estimations plus larges relatives aux soins oculaires.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,53 milliards USD (2025) | |
| Éditeur sectoriel A | 2,18 milliards USD (2024) | Utilise un périmètre combinant médicaments et dispositifs, ce qui peut diluer les totaux portant uniquement sur les dispositifs, et les hypothèses relatives à l'année de base et à l'actualisation des prix semblent suivre un cycle de prévision plus long avec moins de vérifications intermédiaires des prix. |
| Éditeur de données B | 3,85 milliards USD (2030) | Représente un panier de soins oculaires organisé autour des lentilles de contact, des lentilles intraoculaires et des produits de santé oculaire, ce qui peut différer d'un périmètre complet de dispositifs ophtalmiques et repose sur une année de base et une année de fin différentes. |
Pris ensemble, l'écart s'explique en grande partie par les délimitations du périmètre et les choix de calendrier, et non par un chiffre unique correct ou incorrect. En maintenant une définition stricte des dispositifs, en actualisant les étapes de prix de vente moyen avec les évolutions observées du mix et en confirmant les totaux par rapport aux signaux de procédures et de canaux, l'estimation reste traçable jusqu'aux moteurs de demande clairs et aux vrifications reproductibles.


Questions clés auxquelles répond le rapport
À quel rythme le marché des dispositifs ophtalmiques en France devrait-il croître jusqu'en 2031 ?
Le marché devrait progresser de 2,71 milliards USD en 2026 à 3,95 milliards USD d'ici 2031, à un CAGR de 7,81 %.
Quelle catégorie de produits génère le plus de revenus aujourd'hui ?
Les dispositifs de soins de la vision représentent 62,49 % du chiffre d'affaires 2025, portés par le vaste réseau de lentilles et de distribution au détail d'EssilorLuxottica.
Quel segment devrait connaître la croissance la plus rapide ?
Les dispositifs de diagnostic et de surveillance, notamment les scanners TCO et les caméras du fond d'œil compatibles avec l'IA, devraient progresser à un CAGR de 8,17 % jusqu'en 2031.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour les fournisseurs ?
Les CCA devraient afficher un CAGR de 10,25 % car la parité de remboursement transfère les cas de cataracte et de glaucome hors des hôpitaux, remodelant les achats vers des plateformes compactes et rentables.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

